
自動車用タペット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 5.23 十億米ドル |
| 市場規模 (2032) | 6.33 十億米ドル |
| 成長率 (2027 - 2032) | 3.89 % |
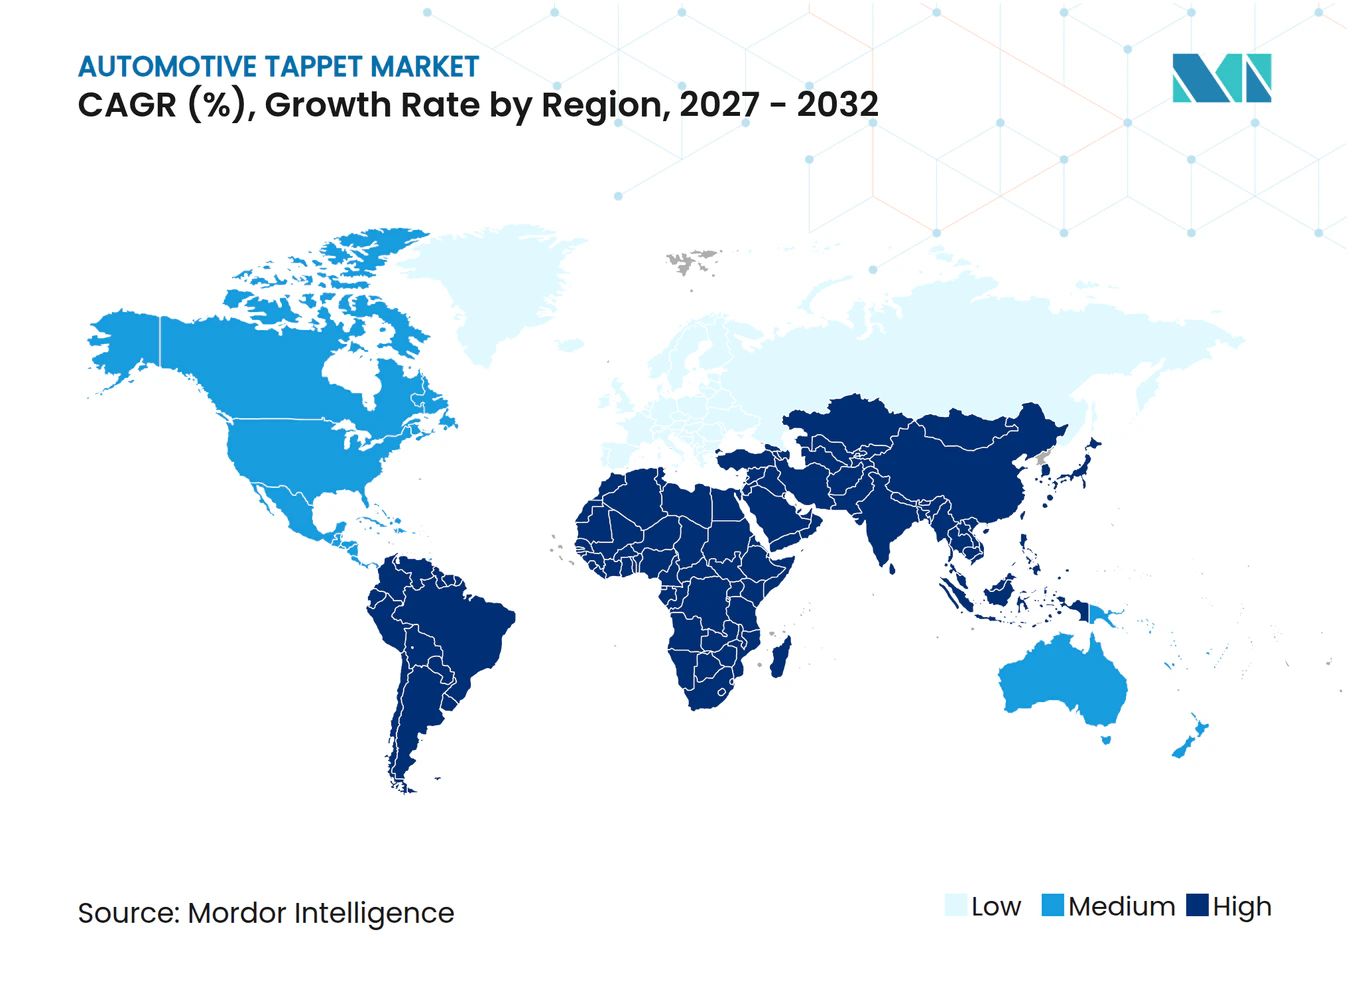
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用タペット市場分析
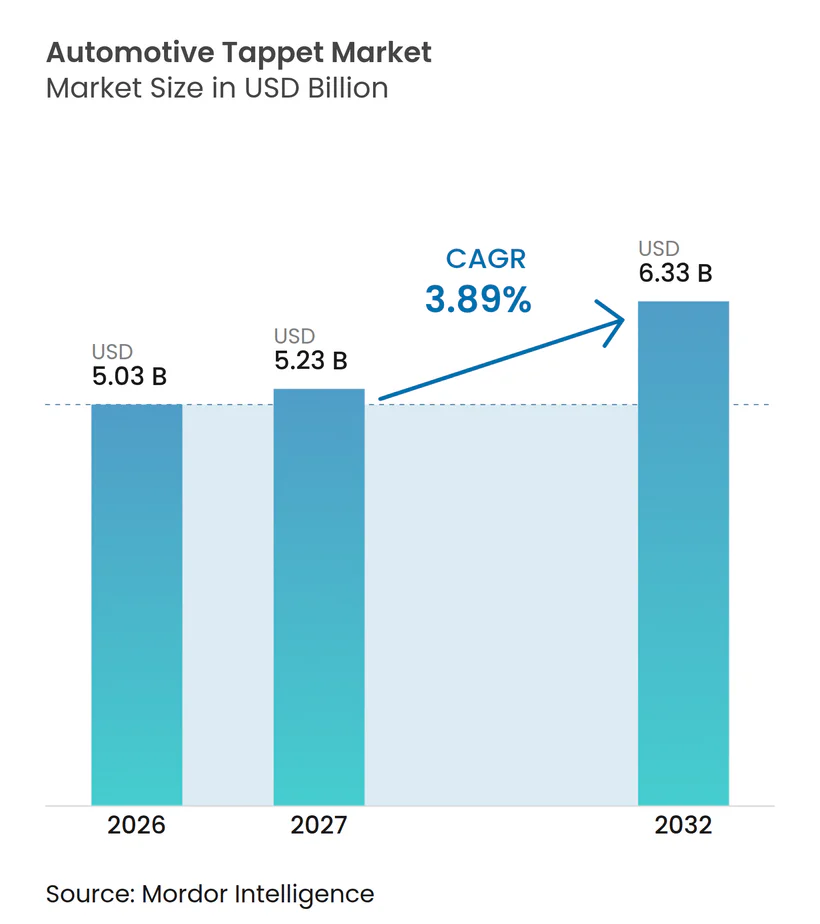
自動車用タペット市場規模は2026年に5.03 ビリオン 米ドルと評価され、2027年の5.23 ビリオン 米ドルから2032年には6.33 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 3.89%で推移する見込みです。需要は内燃機関車およびハイブリッド車の生産と連動しており、両パワートレインともバルブトレインアセンブリを使用しています。ハイブリッド車はエンジンが断続的に作動する場合でも、タペットを必要とするエンジンハードウェアを保持しています。そのため、サプライヤーは頻繁なスタートストップサイクル、より厳しい排出ガス規制、および長期サービスインターバルに耐えられる部品に注力しています。信頼性の高い品質と低摩擦設計、効率的な生産を組み合わせられるメーカーにとって機会が最も大きくなっています。バッテリー電気自動車の普及が一部の用途で需要を制限していますが、ハイブリッド車、商用車、および交換チャネルが引き続き自動車用タペット市場を支えています。
主要レポートのポイント
- 接触タイプ別では、ローラータペットが2026年に52.18%のシェアを保持し、2032年にかけてCAGR 3.99%で成長すると予測されています。
- 調整タイプ別では、油圧式タペットが2026年に41.37%のシェアを保持し、2032年にかけてCAGR 5.19%で成長すると予測されています。
- エンジンタイプ別では、ガソリンエンジンが2026年に61.44%のシェアを保持し、代替燃料エンジンは2032年にかけてCAGR 6.31%で成長すると予測されています。
- バルブトレイン別では、DOHCが2026年に68.00%のシェアを保持し、2032年にかけてCAGR 4.30%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年に65.54%のシェアを保持し、大型商用車は2032年にかけてCAGR 5.36%で成長すると予測されていま。
- 販売チャネル別では、OEMが2026年に74.86%のシェアを保持し、アフターマーケットは2032年にかけてCAGR 3.98%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に48.28%のシェアを保持し、南米は2032年にかけてCAGR 4.13%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な内燃機関およびハイブリッドエンジン生産の増加 | +1.1% | アジア太平洋地域および北米に集中した影響を持つグローバル | 短期(2年以内) |
| 排出ガスおよび燃費規制の強化 | +0.8% | 欧州および北米での早期効果を皮切りに、インドおよび中国へ拡大するグローバル | 短期(2年以内) |
| 油圧式およびローラータペットへのOEM移行 | +0.6% | グローバル | 長期(4年以上) |
| スタートストップおよびハイブリッド再始動の耐久性要件 | +0.5% | 北米、欧州、日本を中心に、アジア太平洋地域へ波及 | 中期(2〜4年) |
| アフターマーケット交換およびエンジン再生需要 | +0.4% | 南米、アジア太平洋地域、中東・アフリカで最も強いグローバル | 中期(2〜4年) |
| 低摩擦表面工学およびDLC採用 | +0.3% | 欧州、日本、中国を技術起源とするグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な内燃機関およびハイブリッドエンジン生産の増加
ハイブリッド車は依然として燃焼エンジンとそのバルブトレインに依存しているため、ハイブリッド生産は自動車用タペット市場を支えています。ハイブリッド、プラグインハイブリッド、バッテリー電気自動車の合計販売台数は、2025年の米国小型車総販売台数の22%に達しました1年にハイブリッド車の販売が増加し続ける中、電気自動車の販売は減少した、 EIA、www.eia.gov">[1]。エンジンのシャットダウンおよび再始動イベントは、内部部品に対して異なる動作要求を生じさせる可能性があります。自動車メーカーは、油圧および温度の変化を通じて一貫したパフォーマンスを発揮するタペットを必要としています。ハイブリッドパワートレインはまた、車両メーカーがより多くの電動モデルを提供しながら、燃焼エンジンプログラムの使用を延長することができます。これにより、地域をまたいだ混合需要パターンが生まれます。純正装備プログラムと使用中の車両の交換ニーズの両方に対応できるサプライヤーは、変化する生産パターンをより適切に管理し、より要求の厳しい部品仕様へのシフトから恩恵を受けることができます。
排出ガスおよび燃費規制の強化
排出ガス規制は、自動車メーカーに摩擦の低減とバルブ動作の一貫性向上を促しています。規則(EU)2024/1257は、欧州連合における車両およびエンジンのユーロ7型式認定フレームワークを確立しています[2]。これらの要件は、変化する条件下でエンジンが予測可能に動作るのを助ける精密部品に置かれる価値を高めます。サプライヤーは、寸法、材料、および表面仕上げを慎重に管理することで対応できます。車両メーカーは、コンプライアンスのためにエンジンを更新する際に、公差、潤滑挙動、および熱性能を見直すことが多くあります。これにより、認定サイクルが延長され、文書化された品質システムへの注目が高まる可能性があります。また、エンジン開発チームと緊密に連携し、繰り返し可能なプロセス能力を実証できる確立されたサプライヤーが有利になる可能性もあります。
油圧式およびローラータペットへのOEM移行
油圧式およびローラー設計は、低摩擦、メンテナンス削減、および信頼性の高いバルブ動作を含むメーカーの優先事項に対応しています。ローラータペットは適切な場合に転がり接触を使用し、油圧式はオイル圧力を使用してバルブクリアランスを管理します。これらの特性は、先進的なガソリン、ディーゼル、およびハイブリッドエンジンプログラムでの使用を支えています。この移行は、旧型エンジン、専門車両、および交換チャネルが異なる要件を保持しているため、フラットおよび機械式設計の需要を排除するものではありません。それでも、より高い付加価値の機会は、より複雑なエンジンアーキテクチャ向けに設計された製品をますます優遇しています。材料選択、コーティング、および繰り返し可能な生産は、したがってサプライヤー選定においてより重要になっています。能力を検証し、開発作業を支援できる企業は、自動車用タペット市場においてより強固な地位を築ける可能性があります。
スタートストップおよびハイブリッド再始動の耐久性要件
スタートストップシステムおよびハイブリッド動作は、エンジン再始動時の耐久性の必要性を高めます。再始動時には、完全な油圧が回復する前に潤滑条件が一時的に変化し、タペット表面と動作に追加の負荷がかかる可能性があります。そのため、車両メーカーは、さまざまな温度や走行パターンにわたって摩耗に耐える設計を求めています。より強力な表面処理、慎重に管理された潤滑経路、および適切な材料がこのニーズを満たすのに役立ちます。従来のエンジンで良好に機能する部品は、ハイブリッド用途ではさらなる改良が必要になる場合があります。これは、試験能力と顧客の検証作業を支援する能力を持つサプライヤーを有利にします。また、認定製品を低仕様の代替品と差別化することもできます。ハイブリッドプログラムが拡大するにつれて、再始動性能は自動車用タペット市場における重要な要件であり続けるでしょう。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及による新規内燃機関タペット需要の減少 | -0.5% | 中国および西欧に近期的影響が集中するグローバル | 短期(2年以内) |
| 鉄鋼、合金、および精密製造コストの変動 | -0.3% | 2025年の関税変更後に北米で増幅されるグローバル | 短期(2年以内) |
| カムレスおよび電気油圧式バルブトレインへの代替 | -0.2% | プレミアム用途向けの欧州および北米 | 長期(4年以上) |
| 油圧過渡現象および潤滑剤適合性の不具合 | -0.1% | 旧式潤滑インフラを持つ市場でリスクが高いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及による新規内燃機関タペット需要の減少
バッテリー電気自動車は燃焼エンジンのタペットを使用しないため、その普及は完全に電動推進に移行する車両用途における部品需要を減少させます。この影響は、メーカーと顧客が最も迅速に燃焼エンジンから離れる場所で最も強くなります。これにより、残存するエンジンプログラムがより短期または選択的になる可能性があるため、計画がより困難になります。ハイブリッド、商用、および代替燃料用途は一定の支えを提供し、依然として使用中の燃焼車両からの交換需要も同様です。この変化は、小規模サプライヤーがより狭いエンジンベースにわたって工具や品質向上への資金調達に苦労する可能性があるため、競争を変える可能性もあります。大企業はより広い顧客関係と隣接製品を活用できます。この移行は近期的な需要を排除するものではありませんが、従来のタペットサプライヤーにとっての長期的な機会を制限します。
鉄鋼、合金、および精密製造コストの変動
タペットは、動作環境が硬度、耐摩耗性、および寸法安定性を要求するため、慎重に選択された鉄鋼および合金の投入材を必要とします。コスト変動は、材料を容易に代替したり顧客契約を改定したりできないサプライヤーに圧力をかける可能性があります。小規模メーカーは、購買規模が小さく在庫の柔軟性が限られているため、特に影響を受けやすい場合があります。精密生産は、専門工具、検査、およびプロセス管理を通じてさらなるコストを加えます。車両メーカーも信頼性の高い納品を期待しており、積極的な材料変更を制限しています。これらの条件は、生産計画と運転資本管理をより困難にする可能性があります。確立された調達体制、統合された業務、および規律ある品質システムを持つサプライヤーは、より小規模な地域競合他社よりもこれらの圧力をより効果的に処理できる可能性があります。自動車用タペット市場は、車両需要が安定している場合でも、これらの制約にさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接触タイプ別:
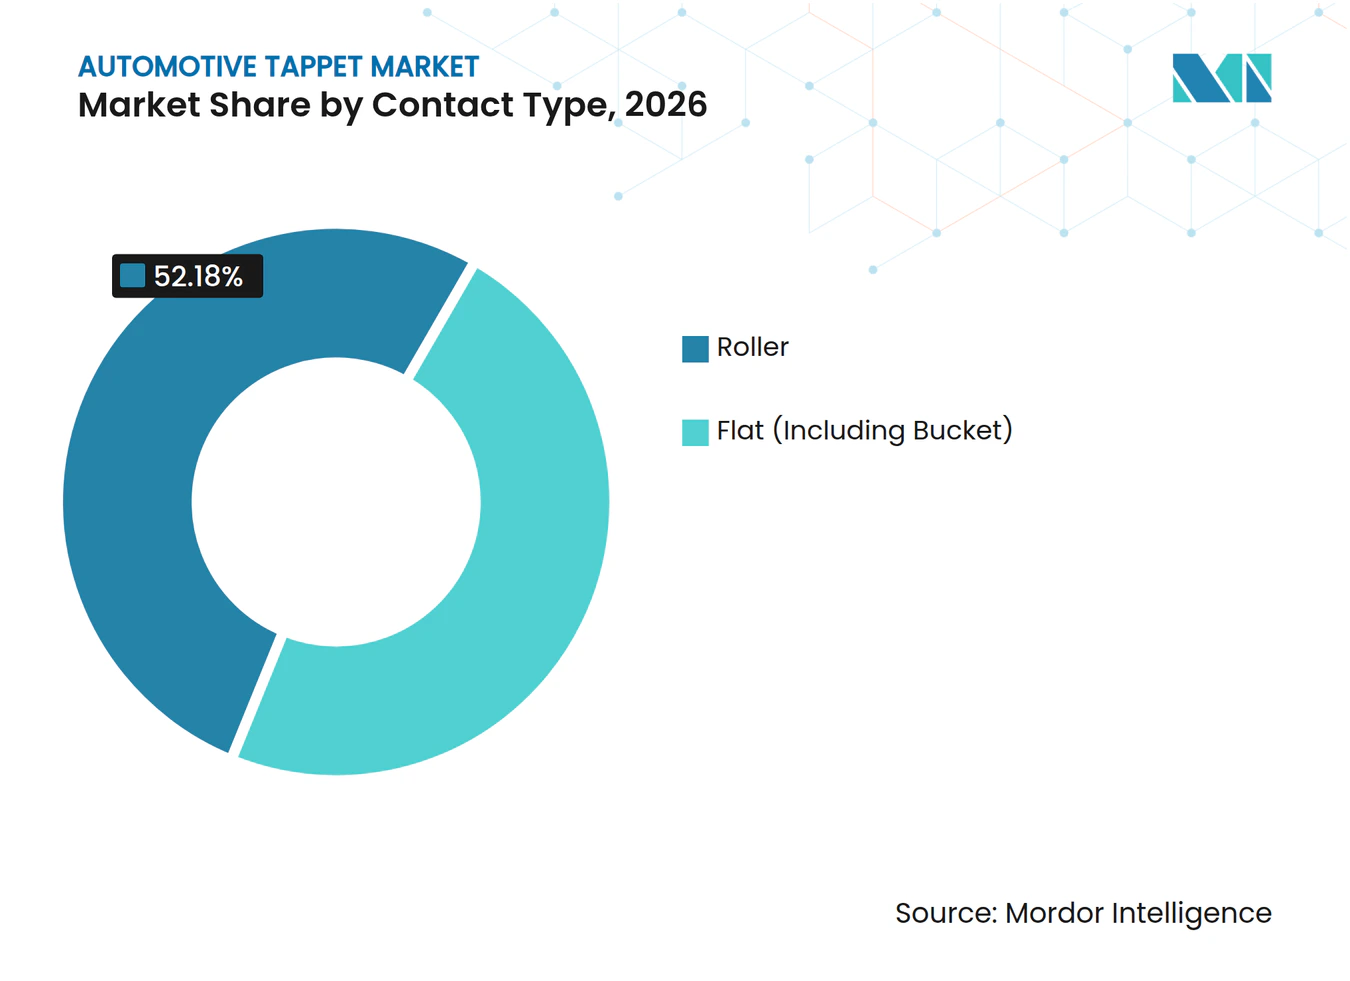
ローラー設計が主導的地位を保持ローラータペットは2026年の自動車用タペット市場において52.18%のシェアを保持し、2032年にかけてCAGR 3.99%で成長すると予測されています。その設計はタペットとカムシャフトの間に転がり接触を使用しており、適切なエンジン構成において低摩擦を支えています。車両メーカーは、信頼性の高いバルブ動作とより良好な摩耗挙動が必要な場合にこのアプローチを使用します。ローラー設計は、特により要求の厳しい性能要件を持つ用途において、現代のガソリンおよびディーゼルエンジンに関連しています。その地位はまた、自動車メーカーがエンジン寿命にわたって一貫した挙動を持つ部品に置く価値を反映しています。
フラットタペットは、旧型エンジンファミリー、コスト重視の用途、および部品交換において役割を保持しています。そのシンプルな設計は、元のエンジンアーキテクチャが摺動接触を中心に開発された場合に適切である可能性があります。表面処理と材料の改善は、これらの用途でのパフォーマンス維持に役立ちます。接触タイプ間の競争上の差異は、したがって摩擦だけの問題ではなく、エンジン互換性とサービス要件の問題でもあります。世界の車両ベースには多くの異なるエンジン世代が含まれているため、自動車用タペット市場は引き続き両方の設計をサポートしています。購買決定はまた、対応するカムシャフト部品の入手可能性、確立された修理知、および旧型エンジンの再生にかかる実際のコストにも依存します。これにより、車両フリートおよび修理チャネル全体で接触タイプの組み合わせが多様に保たれています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
調整タイプ別:
油圧システムが低メンテナンス動作を支援油圧式タペットは2026年の自動車用タペット市場において41.37%のシェアを保持し、2032年にかけてCAGR 5.19%で成長すると予測されています。エンジンオイル圧力を使用してバルブクリアランスを調整するため、手動サービスの必要性を低減できます。これにより、長いサービスインターバルにわたって安定した動作を望むメーカーにとって魅力的なものとなっています。油圧システムは一般的に、利便性と機械的ノイズの低減を優先する乗用車やその他の用途に関連しています。その成長は、より洗練されたエンジン設計への段階的な移行を反映しています。
機械式タペットは、特定のエンジンの動作条件に対して固定調整アプローチが好まれる場合に重要であり続けます。メンテナンス慣行が異なる性能用途、旧型設計、および重作業環境で使用できます。油圧式と機械式システムの選択は、エンジンアーキテクチャ、予想される使用状況、およびメーカーのサービスアプローチによって異なります。多くの既存車両がそれらを中心に設計されているため、交換需要も機械式製品を支えています。その結果、自動車用タペット産業は、現代の低メンテナンスプラットフォームと旧型エンジンの設置ベースの両方に対応しています。メーカーは一貫したオイルフロー性能と寸法精度を保護する必要があります。なぜなら、わずかな偏差がバルブタイミングと動作ノイズに影響を与える可能性があるからです。その要件は、両方の調整アプローチにわたって技術的能力を関連性のあるものに保ちます。
エンジンタイプ別:
代替燃料エンジンがより小さなベースから拡大ガソリンエンジンは2026年の自動車用タペット市場において61.44%のシェアを保持し、代替燃料エンジンは2032年にかけてCAGR 6.31%で成長すると予測されています。ガソリンは乗用車生産全体で広く使用されているため、最大の用途であり続けています。代替燃料エンジンは、さまざまな燃焼条件と燃料特性に対応できるバルブトレイン部品を必要とします。これにより、専門材料と慎重な検証の必要性が生じる可能性があります。自動車用タペット市場は、したがって確立されたガソリンプログラムと新しい燃焼経路の両方にさらされています。
ディーゼルエンジンは、高トルク、長い動作期間、または確立されたフリートサービス慣行を必要とする用途において引き続き重要です。気体または アルコールベースの燃料を使用するものを含む代替燃料車両は、選択された輸送セグメントにおける燃焼技術の役割を延長できます。これらのエンジンの部品要件は、熱、腐食、および潤滑条件がガソリンエンジンのものと同一ではないため、異なる場合があります。これらの違いを理解するサプライヤーは、よ広範な顧客プログラムをサポートできます。この多様性は、単一の燃料タイプへの依存を低下させながら、エンジニアリング要件を関連性のあるものに保ちます。また、サプライヤーは各車両カテゴリーの地域の燃料環境と予想される動作パターンを理解する必要があることも意味します。エンジンが異なる燃料特性向けに設計される場合、慎重な用途エンジニアリングが重要になります。
バルブトレイン別:
DOHCアーキテクチャが現代エンジンの中心であり続けるDOHC構成は2026年の自動車用タペット市場において68.00%のシェアを保持し、2032年にかけてCAGR 4.30%で成長すると予測されています。このアーキテクチャは、柔軟なバルブ制御とコンパクトなエンジン設計の選択肢をサポートするため、現代のエンジンで広く使用されています。乗用車および小型商用車での使用により、広い生産ベースが与えられています。DOHCエンジンはまた、一部のよりシンプルな代替品よりも精巧なバルブトレイン配置を必要とする場合があります。これにより、この構成は精密タペット部品の重要な需要源となっています。
SOHC構成は、幅広いコンパクトおよびエントリーレベルの車両用途に引き続き対応しています。OHVエンジンは、パッケージングとトルク特性が重要な選択されたトラック、スポーツユーティリティビークル、および専門用途において引き続き関連性があります。各アーキテクチャは、タペット設計、耐久性、および製造精度に対して異なる要件を生み出します。したがって、サプライヤーは単一のアプローチに頼るのではなく、エンジンの技術的ニーズに製品を合わせる必要があります。車両メーカーがポートフォリオ全体で複数のバルブトレインレイアウトを使用し続けているため、自動車用タペット市場は多様なままです。同じサプライヤーが各レイアウトに対して異なる工具と検査ルーティンをサポートする必要がある場合があります。その運用上の幅広さは、確立された純正装備プログラムへの参入を目指す企業にとって障壁となる可能性があります。
車両タイプ別:
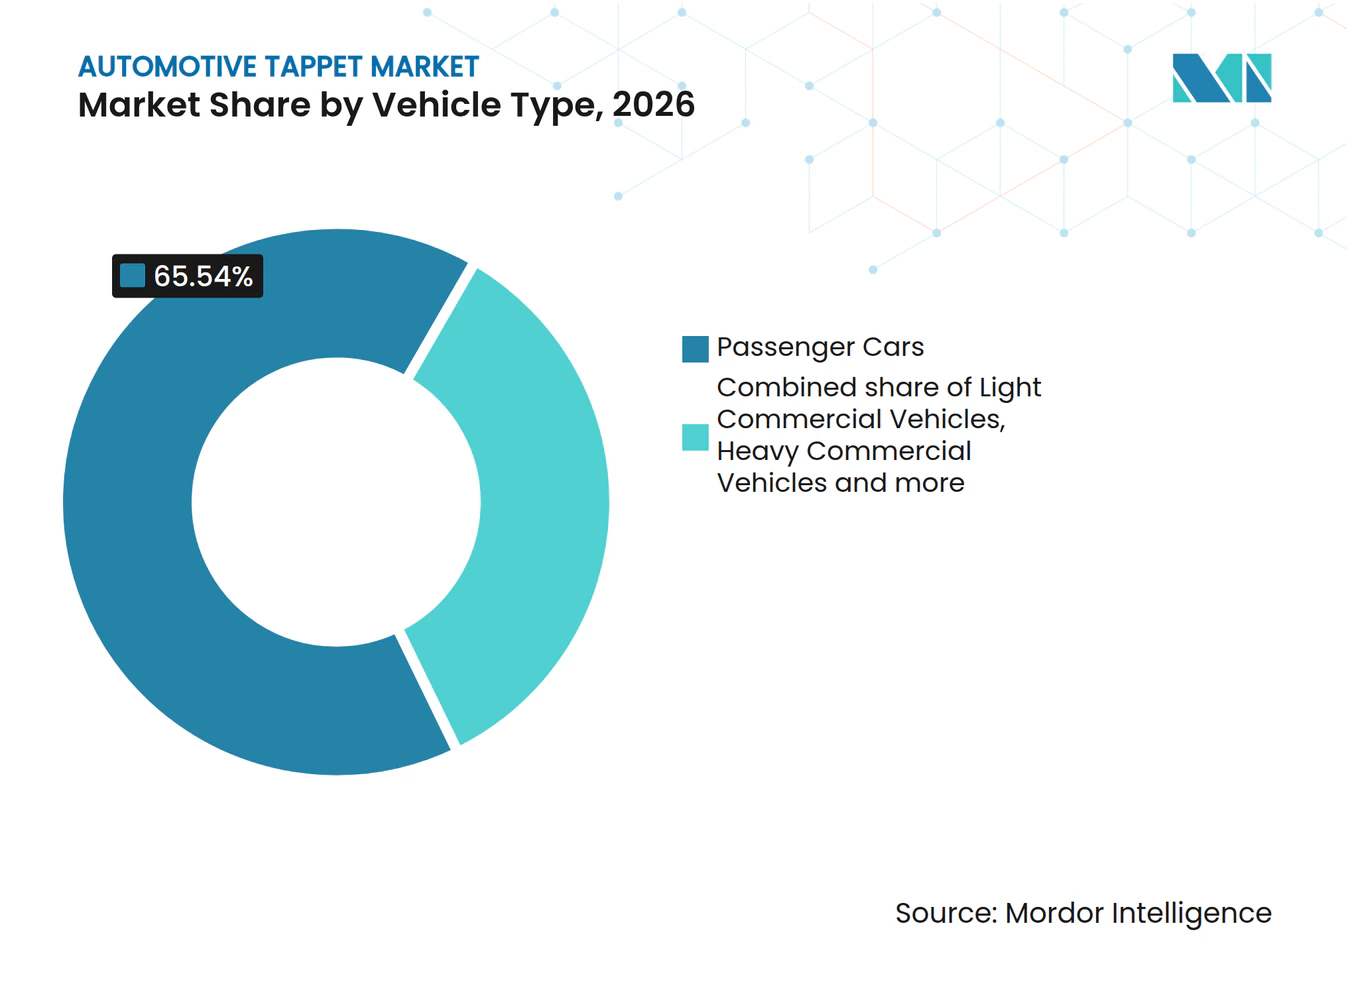
乗用車が最大の需要基盤を提供乗用車は2026年の自動車用タペット市場において65.54%のシェアを保持し、大型商用車は2032年にかけてCAGR 5.36%で成長すると予測されています。乗用車の需要は、大規模なグローバルフリートとガソリンおよびハイブリッドエンジンの継続的な使用を反映しています。このカテゴリーでは、サプライヤーは品質、ノイズ制御、耐久性、および効率的な製造で競争しています。設置済み乗用車ベースも将来の交換ニーズに貢献しています。この組み合わせにより、推進の選択肢が進化しても、このカテゴリーは重要であり続けます。
大型商用車は、要求の厳しい負荷条件と長いサービスサイクルの下で動作するため、耐久性の高いエンジン部品を必要とします。燃焼動力からの移行は、車両の用途、航続距離のニーズ、および給油の取り決めが異なるため、乗用車とは異なるパターンをたどる可能性があります。小型商用車および二輪車も、活発な修理市場と多数の小型エンジンを持つ地域で需要を生み出しています。各車両カテゴリーは、純正装備生産と交換活動の異なるバランスを持っています。これらの違いに適応できるサプライヤーは、自動車用タペット市場内のいくつかの需要プールにアクセスできます。また、フリートオペレーター、個人の自動車所有者、および車両組立業が異なる時間軸で意思決定を行うことも認識する必要があります。製品の耐久性とサービスの可用性は、初期部品コストと同様に重要である可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
純正装備が主要な市場経路であり続けるOEMチャネルは2026年の自動車用タペット市場において74.86%のシェアを保持し、アフターマーケットは2032年にかけてCAGR 3.98%で成長すると予測されています。純正装備ビジネスは、サプライヤーの認定、一貫した品質、および信頼性の高い納品に依存しています。これらの要件は、厳格な生産および検証基準を満たすことができる企業を優遇する傾向があります。OEM関係はまた、サプライヤーに新しいエンジンプログラムと変化する技術要件への洞察を与えます。これにより、このチャネルは長期的な製品開発の中心となっています。
アフターマーケットは、動作寿命中に修理、エンジン再生、または交換部品を必要とする車両に対応しています。その需要は、車両の年齢、ワークショップの慣行、および互換性のある部品の入手可能性によって形成されます。このチャネルの顧客は、延長使用を期待する場合に改善されたコーティングや耐久性機能を重視する場合があります。同時に、多くの交換市場では価格が依然として重要です。したがって、自動車用タペット産業は、認定されたプレミアム製品と独立した修理チャネルにとってアクセス可能な製品のバランスを取る必要があります。パッケージング、カタログカバレッジ、および信頼性の高いローカル流通は、製品設計と同様に強く交換購入に影響を与える可能性があります。広いサービスネットワークは、元の車両保証が期限切れになった後もサプライヤーの関連性を維持するのに役立ちます。
地域分析
アジア太平洋
アジア太平洋地域は2026年の自動車用タペット市場において48.28%のシェアを保持しています。この地域は、小型乗用車から商用フリートまで、幅広いエンジンタイプを持つ大規模な車両生産拠点を組み合わせています。中国とインドはその規模を通じて需要を支え、日本は先進的な部品エンジニアリングと長年のサプライヤー能力を提供しています。韓国、インドネシア、タイは製造および交換市場の需要を加えています。この地域の自動車用タペット市場は、従来のエンジン、ハイブリッド、および代替燃料用途の共存によって支えられています。この多様性により、サプライヤーは車両メーカーと修理顧客の両方に対応するいくつかの経路を持つことができます。また、地域の組立業者と修理ネットワークのニーズを理解するローカルサプライヤーが恩恵を受けることができるため、ローカル生産、技術サポート、および多様な用途要件を満たす能力の重要性も高まります。国際サプライヤーは、車両メーカーが複数の国にわたって共通の仕様を必要とする場合に引き続き重要です。
北米および欧州
北米は、トラック、スポーツユーティリティビークル、および商用用途が耐久性の高いエンジン部品への需要を保持しているため、引き続き重要です。この地域にはまた、長期サービス寿命にわたって車両をサポートする確立された交換チャネルがあります。欧州はバッテリー電気自動車の普及からより強い圧力に直面していますが、排出ガス規制と先進的なエンジンエンジニアリングを通じて部品仕様に影響を与え続けています。ドイツおよび中央・東欧の製造センターは、より広い車両サプライチェーンにおける役割を保持しています。地域の需要は、したがって車両の組み合わせ、規制の方向性、および推進変化の速度によって異なります。車両がより長期間使用され続ける場所では、交換ネットワークが特に関連性を持ちます。サプライヤーはまた、地域ポートフォリオを計画する際に、気候、燃料品質、道路使用、およびワークショップの慣行の違いを考慮する必要があります。これらの条件は、サービスインターバルと流通業者が在庫することを選択する製品に影響を与えます。強力な技術的コミュニケーションは、サプライヤーがグローバル設計を地域の動作条件に適応させるのに役立ちます。
南米および中東・アフリカ
南米は2032年にかけてCAGR 4.13%で成長すると予測されています。ブラジルは、車両生産における役割とフレックス燃料技術の使用を通じて地域を支えています。アルゼンチンとコロンビアは、商用車、修理活動、および地域組立を通じて需要を加えています。中東・アフリカは、フリート車両、確立された修理ニーズ、および増加する老朽化車両ベースによって支えられています。これらの地域全体で、自動車用タペット市場は新車生産と同様に交換需要とサービス条件によって形成されています。車両所有者と修理店は、交換部品を選択する際に信頼性の高いフィットと即時の入手可能性を優先することが多くあります。これらの要因は、優れた技術サポートを持つローカル流通業者と確立されたブランドをサポートできます。フリートオペレーターはまた、予測可能なダウンタイムと交換部品の入手可能性に高い価値を置く場合があります。これにより、信頼性の高いサービス体制が発展途上の車両市場における重要な差別化の源となる可能性があります。互換性のある製品ラインナップ、明確な用途情報、およびタイムリーなローカル配送を維持するサプライヤーは、ワークショップと流通業者との信頼性を構築できます。
競争環境
市場集中度
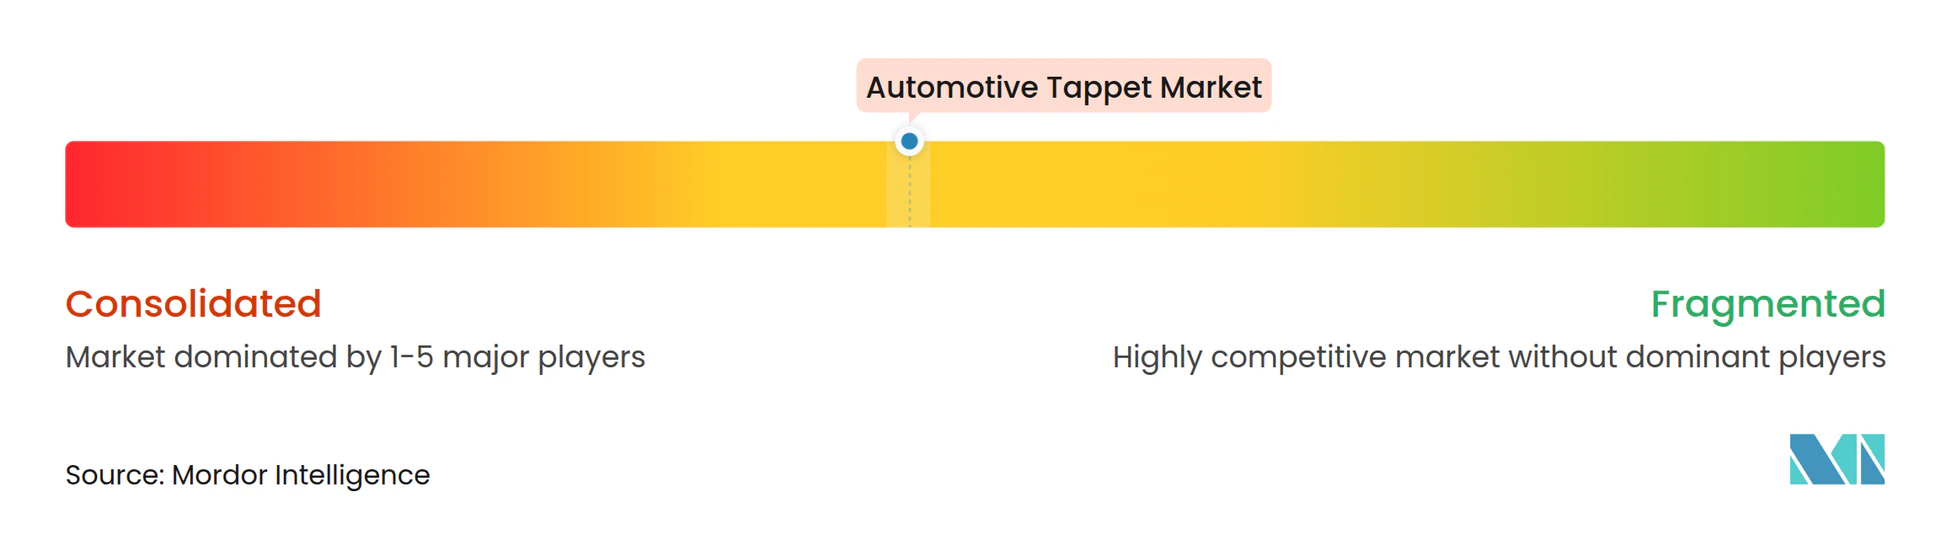
自動車用タペット市場は中程度に集中しており、主要サプライヤーが純正装備顧客に対応し、小規模企業が地域または交換チャネルで競争しています。主要企業には、Schaeffler AG、Tenneco Inc.、Eaton Corporation plc、MAHLE GmbH、およびOtics Corporationが含まれます。競争は、製造精度、材料能力、顧客認定、および大規模なエンジンプログラムを一貫して供給する能力によって形成されています。小規模サプライヤーは、コスト、ローカルの入手可能性、または専門的なエンジン知識が重要な場合に効果的に競争できます。大企業は、顧客が統合されたバルブトレインサポートと確立された品質システムを必要とする場合に優位性を持ちます。その規模は、複数の車両プログラムにわたるテスト、文書化、および長期的な供給計画をサポートできます。地域の専門家は、緊密な顧客サービスや特定のエンジンファミリーの専門知識を提供する場合に引き続き関連性があります。地域の修理慣行に関する知識は、アフターマーケットで価値があります。
Schaefflerは、その生産ネットワークと製品開発作業を通じてバルブトレイン能力への投資を続けています。2026年8月、同社はHirschaidプラントでのHEMIローラータペット生産をサポートするためにIngolstadtを追加したと発表し、主に北米からの需要の再活性化に対応しました。この動きは、特定のエンジンプログラムが商業的に重要であり続ける場合に、サプライヤーが能力を調整できる方法を示しています。また、複数の施設にわたって製造の柔軟性を維持することの価値も示しています。このような投資は、専門部品の信頼性の高い供給を必要とする自動車メーカーとの関係を強化できます。また、供給を中断することなく顧客需要の変化に生産能力を合わせることも容易にします。この戦略は、自動車用タペット市場における業務継続性の重要性を示しています。車両メーカーがサプライヤーに対して限られた混乱でプログラム変更に対応することを期待する競争環境を反映しています。投資決定は、したがって顧客の信頼と長期的な供給コミットメントと密接に結びついています。
2025年4月、TennecoはApollo FundsおよびAmerican Industrial PartnersによるClean AirおよびPowertrainビジネスへの戦略的投資を完了し、成長と潜在的な買収に資金を提供しました。このタイプの資金調達は、パワートレインサプライベース全体のエンジニアリング、生産、および顧客サービス能力をサポートできます。企業はまた、コーティング、油圧ラッシュ制御、およびシリンダー休止とハイブリッドエンジン用途に適した製品設計を通じて競争しています。競争上の結果は、各企業が変化するエンジンプログラムをサポートし、信頼性の高いサービスを提供する能力に依存します。単一のサプライヤーが車両用途または交換チャネルの全範囲を制御しているわけではありません。製品ポートフォリオは、エンジンタイプ、顧客地域、および市場への経路によって異なります。これにより、最大の企業が重要な純正装備関係を保持している場合でも、適切に位置付けられた競合他社のための余地が残ります。
自動車用タペット産業のリーダー
-
Schaeffler AG
-
Tenneco Inc.
-
Eaton Corporation plc
-
MAHLE GmbH
-
Otics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用タペット市場 このレポートでカバーされる企業
- Schaeffler AG
- Eaton Corporation plc
- Tenneco Inc.
- Rane Holdings Limited
- Holley Inc.
- Crower Cams and Equipment Company, Inc.
- Competition Cams, Inc.
- Rhoads Lifters, Inc.
- Melling Engine Parts, Inc.
- Otics Corporation
- Wuxi Xizhou Machinery Co., Ltd.
- SM Motorenteile GmbH
- Hangzhou XZB Tech Co., Ltd.
- Mianyang Fulin Precision Co., Ltd.
- MAHLE GmbH
- NSK Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Tsubaki Nakashima Co., Ltd.
- GT Technologies, Inc.
最近の産業開発事情 自動車用タペット市場
- 2026年9月:ゼネラルモーターズは、2027年型シボレーシルバラード1500およびGMCシエラ1500向けに、フリント、トナワンダ、セントキャサリンズで製造される第6世代スモールブロックV8エンジン(5.7リットルL76および6.6リットルL78)を発表しました。
- 2026年8月:SchaefflerはHirschaidプラントでのHEMIローラータペット生産をサポートするためにIngolstadtプラントを追加しました。Hirschaidプラントは25年間で1億6,000万個のHEMIローラータペットを製造しており、北米の需要増加に対応するためです。
- 2026年1月:Eatonは、グローバルバルブアクチュエーションビジネスを含むモビリティグループを、2027年第1四半期末までに独立した上場企業としてスピンオフする計画を発表しました。
- 2026年1月:Stellantisは2026年に10万台以上のHEMI V8エンジンを製造する計画を発表しました。これは2025年の生産量の3倍以上であり、ローラータペットの需要を高めています。
世界の自動車用タペット市場レポートの範囲
自動車用タペット市場レポートは、接触タイプ(フラット(バケット含む)およびローラー)、調整タイプ(油圧式および機械式(ソリッド))、エンジンタイプ(ガソリン、ディーゼル、および代替燃料)、バルブトレイン(OHV、SOHC、およびDOHC)、車両タイプ(乗用車、小型商用車、大型商用車、および二輪車)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、欧州、アジア太平洋、南米、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| フラット(バケット含む) |
| ローラー |
| 油圧式 |
| 機械式(ソリッド) |
| ガソリン |
| ディーゼル |
| 代替燃料 |
| OHV |
| SOHC |
| DOHC |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 二輪車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 接触タイプ別 | フラット(バケット含む) | |
| ローラー | ||
| 調整タイプ別 | 油圧式 | |
| 機械式(ソリッド) | ||
| エンジンタイプ別 | ガソリン | |
| ディーゼル | ||
| 代替燃料 | ||
| バルブトレイン別 | OHV | |
| SOHC | ||
| DOHC | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 二輪車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用タペットの需要を牽引しているものは何ですか?
継続的な燃焼エンジンおよびハイブリッド車の生産が需要を支えています。なぜなら、両方ともバルブトレイン部品を使用しているからです。より厳しい排出ガス規制はまた、長いサービスインターバルを通じた精度、摩擦制御、および繰り返し可能なパフォーマンスへの注目を高めています。ハイブリッド再始動サイクルは、耐久性と潤滑性能を特に重要にしています。
自動車用タペット市場の規模はどのくらいですか?
自動車用タペット市場は、2027年の5.23 ビリオン 米ドルから2032年までに6.33 ビリオン 米ドルに達すると予測されており、CAGRは3.89%です。この見通しは、一部の用途におけるバッテリー電気自動車普及の制限効果とともに、継続的な燃焼エンジンおよびハイブリッドエンジン需要を反映しています。
どのタペット接触設計が需要をリードしていますか?
ローラータペットは接触タイプ別でリードしており、2026年に52.18%のシェアを保持しています。その設計は、適切なエンジンプラットフォームにおいて低摩擦と信頼性の高い動作をサポートします。フラットタペットは、互換性が重要な旧型エンジンファミリー、専門用途、および交換プログラムにおいて引き続き関連性があります。
なぜ油圧式タペットが注目を集めているのですか?
油圧式タペットは2026年に41.37%のシェアを保持しており、そのカテゴリーで最も高い予測成長率を持っています。自動バルブクリアランス調整と低メンテナンスニーズをサポートします。これにより、洗練されたエンジン動作と長いサービスインターバルを求める車両メーカーに適しています。