
Taille et part du marché des poussoirs automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.23 Milliards de dollars |
| Taille du Marché (2032) | 6.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.89 % |
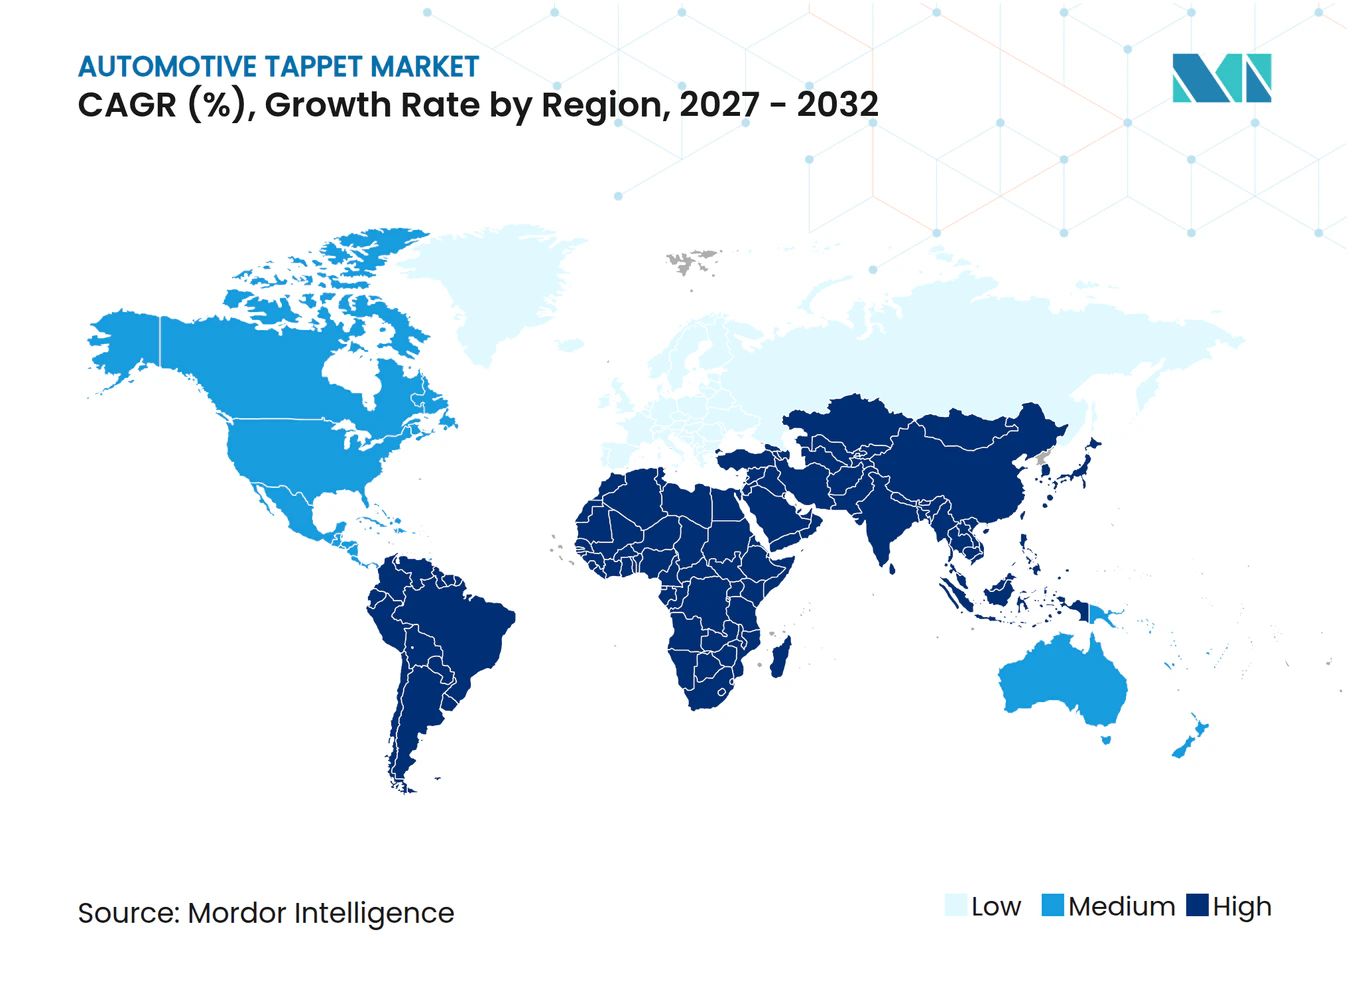
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poussoirs automobiles par Mordor Intelligence
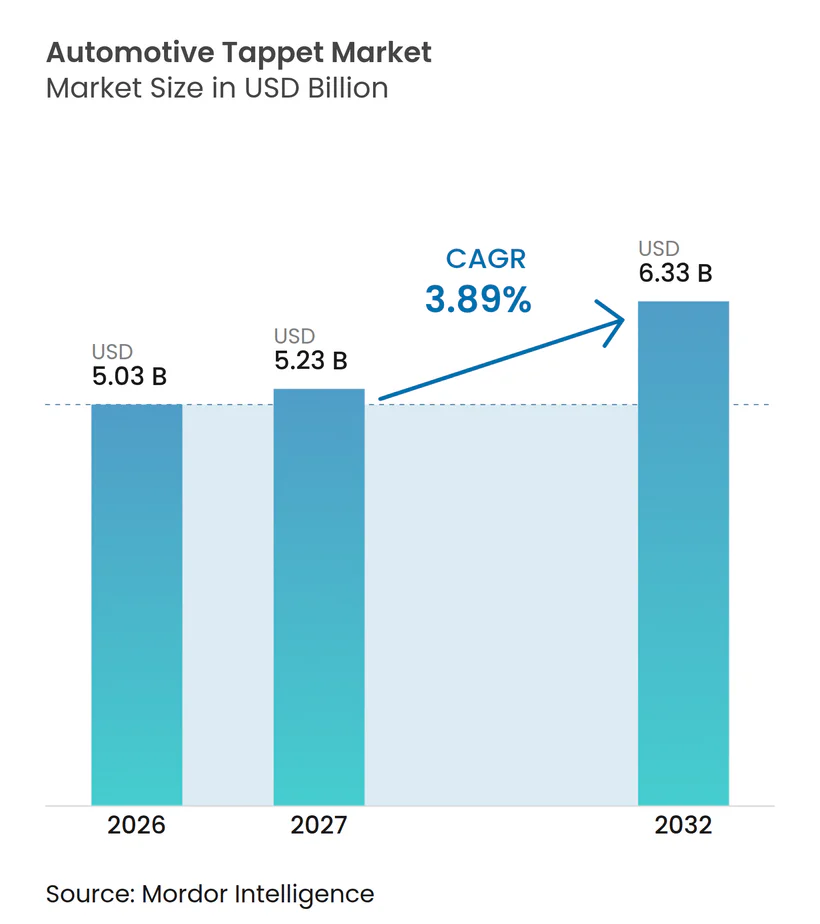
La taille du marché des poussoirs automobiles était évaluée à 5,03 milliards USD en 2026 et devrait croître de 5,23 milliards USD en 2027 à 6,33 milliards USD d'ici 2032, à un CAGR de 3,89 % durant la période 2027-2032. La demande reste liée à la production de véhicules à combustion interne et hybrides, car les deux types de groupes motopropulseurs utilisent des ensembles de trains de soupapes. Les véhicules hybrides conservent les composants moteur nécessitant des poussoirs, même lorsque le moteur fonctionne de manière intermittente. Les fournisseurs se concentrent donc sur des pièces capables de résister aux cycles fréquents de démarrage-arrêt, aux exigences d'émissions plus strictes et aux intervalles de service prolongés. L'opportunité est la plus forte là où les fabricants peuvent combiner une qualité fiable avec des conceptions à faible friction et une production efficace. L'adoption des véhicules électriques à batterie limite la demande dans certaines applications, mais les hybrides, les véhicules commerciaux et le canal de remplacement continuent de soutenir le marché des poussoirs automobiles.
Principaux enseignements du rapport
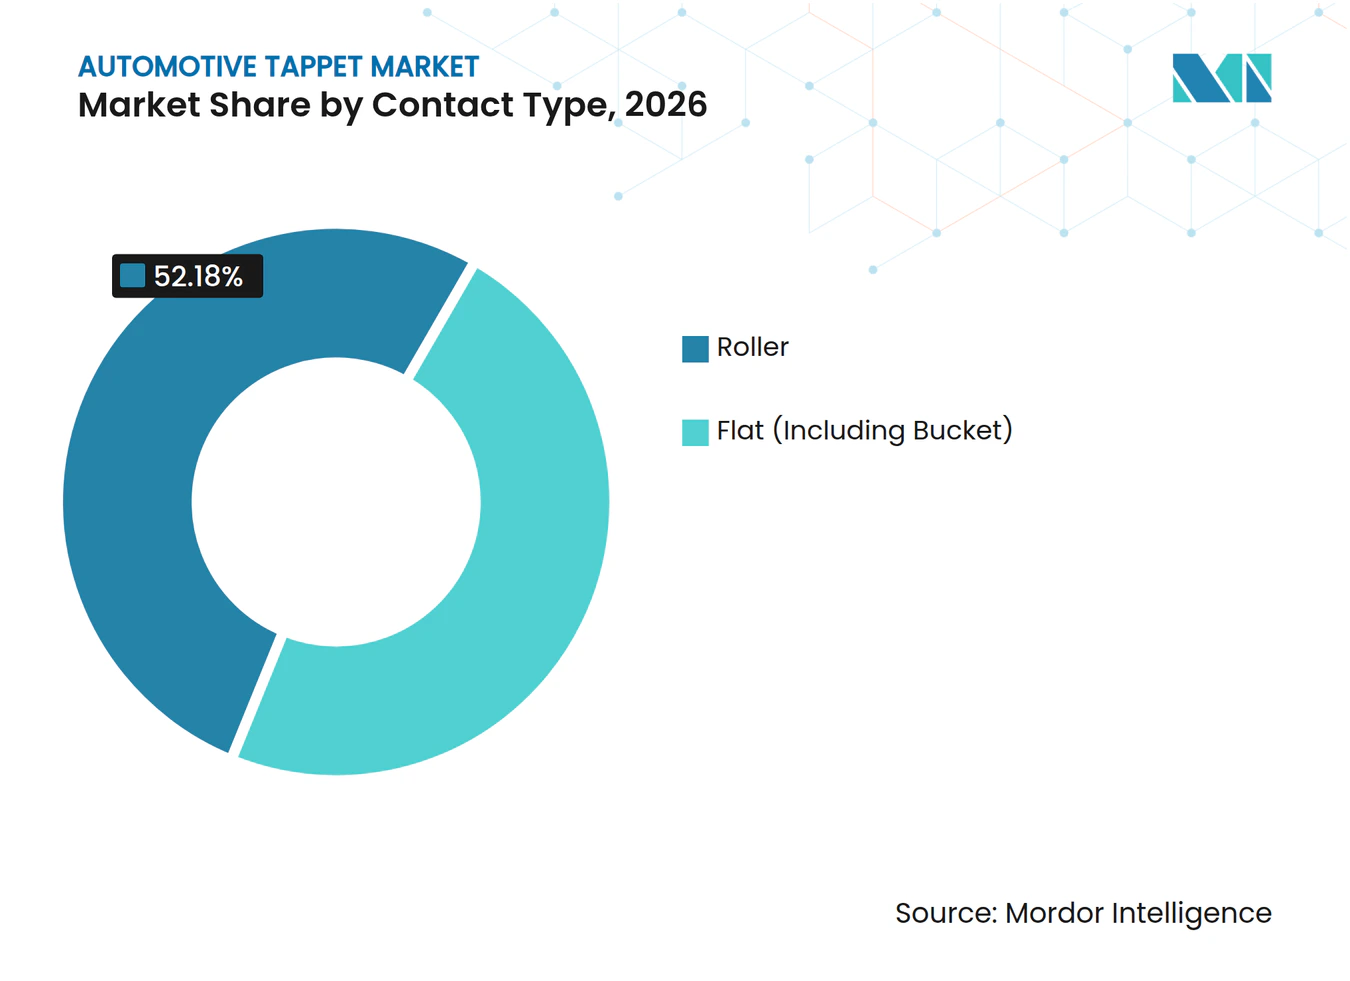
- Par type de contact, les poussoirs à galet détenaient une part de 52,18 % en 2026 et devraient croître à un CAGR de 3,99 % jusqu'en 2032.
- Par type de réglage, les poussoirs hydrauliques détenaient une part de 41,37 % en 2026 et devraient croître à un CAGR de 5,19 % jusqu'en 2032.
- Par type de moteur, les moteurs à essence détenaient une part de 61,44 % en 2026, tandis que les moteurs à carburant alternatif devraient croître à un CAGR de 6,31 % jusqu'en 2032.
- Par train de soupapes, le DOHC détenait une part de 68,00 % en 2026 et devrait croître à un CAGR de 4,30 % jusqu'en 2032.
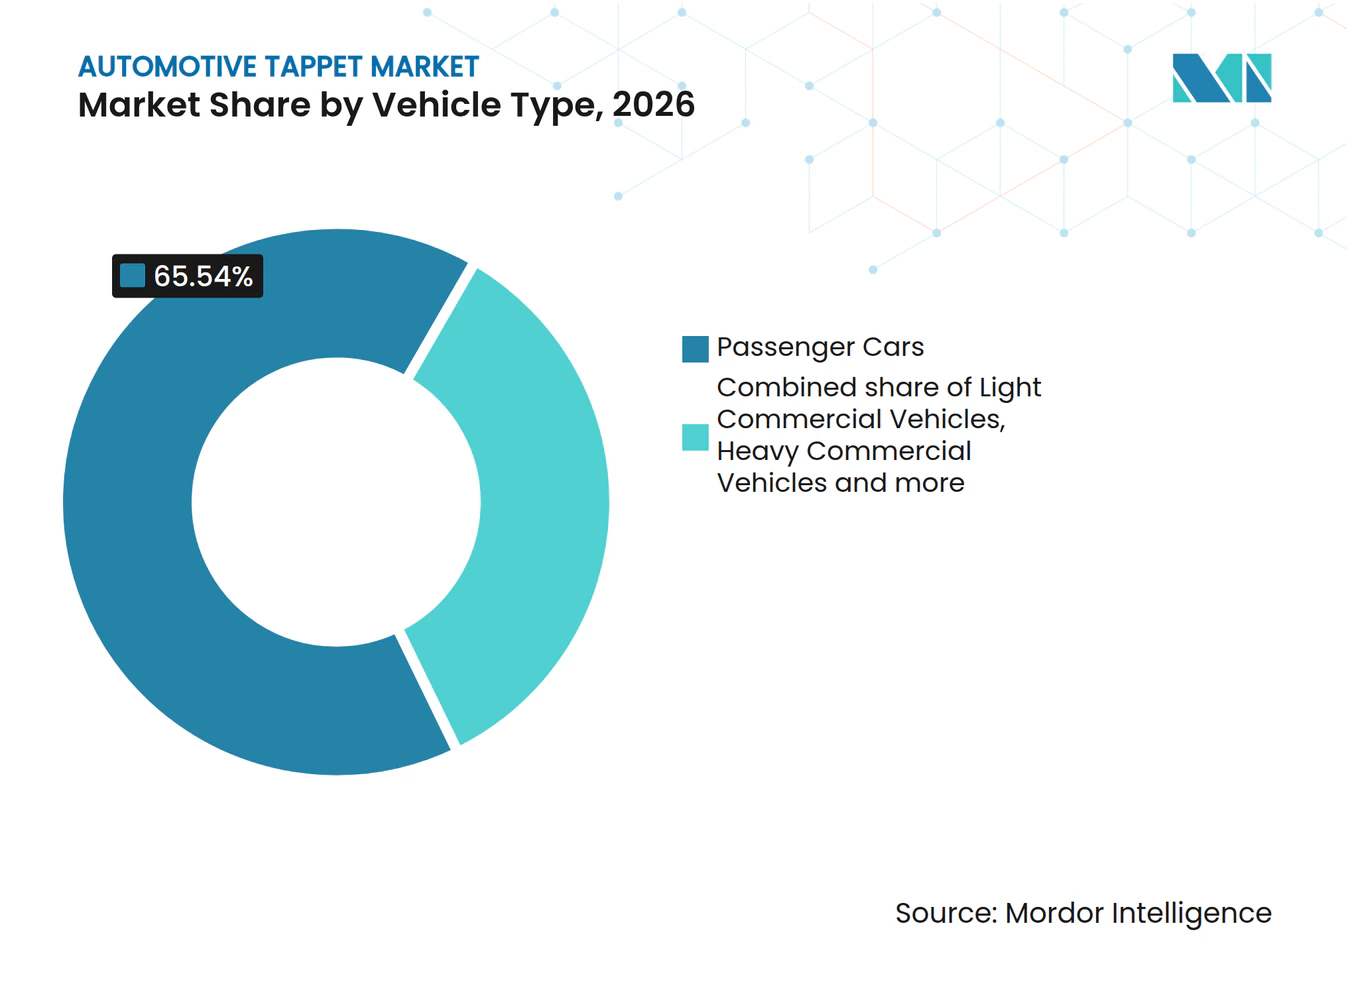
- Par type de véhicule, les voitures particulières détenaient une part de 65,54 % en 2026, tandis que les véhicules utilitaires lourds devraient croître à un CAGR de 5,36 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 74,86 % en 2026, tandis que le marché de la rechange devrait croître à un CAGR de 3,98 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 48,28 % en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 4,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse mondiale de la production de moteurs combustion interne et hybrides | +1.1% | Mondial, avec un impact concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière d'émissions et d'économie de carburant | +0.8% | Mondial, avec des gains précoces en Europe et en Amérique du Nord, s'étendant à l'Inde et à la Chine | Court terme (≤ 2 ans) |
| Migration des équipementiers vers les poussoirs hydrauliques et à galet | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Exigences de durabilité pour les redémarrages en mode stop-start et hybride | +0.5% | Amérique du Nord, Europe et Japon en cœur de cible, avec des retombées en Asie-Pacifique | Moyen terme (2–4 ans) |
| Demande de remplacement sur le marché de la rechange et de reconstruction de moteurs | +0.4% | Mondial, plus fort en Amérique du Sud, en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Ingénierie de surface à faible friction et adoption du DLC | +0.3% | Mondial, avec une origine technologique en Europe, au Japon et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse mondiale de la production de moteurs à combustion interne et hybrides
La production hybride soutient le marché des poussoirs automobiles car un véhicule hybride dépend toujours d'un moteur à combustion et de son train de soupapes. Les ventes combinées de véhicules hybrides, hybrides rechargeables et électriques à batterie ont atteint 22 % du total des ventes américaines de véhicules légers en 2025Les ventes de véhicules électriques ont chuté tandis que les ventes de véhicules hybrides ont continué d'augmenter en 1, EIA, www.eia.gov">[1]. Les événements d'arrêt et de redémarrage du moteur peuvent créer des sollicitations de fonctionnement différentes pour les composants internes. Les constructeurs automobiles ont besoin de poussoirs qui fonctionnent de manière constante lors des variations de pression d'huile et de température. Les groupes motopropulseurs hybrides peuvent également prolonger l'utilisation des programmes de moteurs à combustion pendant que les constructeurs proposent davantage de modèles électriques. Cela crée un schéma de demande mixte selon les régions. Les fournisseurs qui servent les programmes d'équipement d'origine et les besoins de remplacement des véhicules en service peuvent mieux gérer l'évolution des schémas de production et bénéficier du passage vers des spécifications de composants plus exigeantes.
Renforcement des exigences en matière d'émissions et d'économie de carburant
Les réglementations sur les émissions encouragent les constructeurs automobiles à réduire les frictions et à améliorer la régularité du fonctionnement des soupapes. Le règlement (UE) 2024/1257 établit le cadre de réception par type Euro 7 pour les véhicules et les moteurs dans l'Union européenne[2]. Ces exigences augmentent la valeur accordée aux pièces de précision qui aident les moteurs à fonctionner de manière prévisible dans des conditions variables. Les fournisseurs peuvent répondre en contrôlant soigneusement les dimensions, les matériaux et l'état de surface. Les constructeurs de véhicules examinent souvent les tolérances, le comportement à la lubrification et les performances thermiques lors de la mise à jour des moteurs pour la conformité. Cela peut allonger les cycles de qualification et accroître l'attention portée aux systèmes de qualité documentés. Cela peut également favoriser les fournisseurs établis capables de collaborer étroitement avec les équipes de développement moteur et de démontrer une capacité de processus reproductible.
Migration des équipementiers vers les poussoirs hydrauliques et à galet
Les conceptions hydrauliques et à galet répondent aux priorités des fabricants, notamment la réduction des frictions, la diminution de la maintenance et un mouvement de soupape fiable. Les poussoirs à galet utilisent un contact roulant là où cela est approprié, tandis que les versions hydrauliques utilisent la pression d'huile pour gérer le jeu aux soupapes. Ces caractéristiques soutiennent leur utilisation dans les programmes de moteurs à essence, diesel et hybrides avancés. Ce changement ne supprime pas la demande pour les conceptions plates et mécaniques, car les moteurs plus anciens, les véhicules spécialisés et les canaux de remplacement conservent des exigences différentes. Néanmoins, les opportunités à plus haute valeur ajoutée favorisent de plus en plus les produits conçus pour des architectures moteur plus complexes. La sélection des matériaux, les revêtements et la production reproductible sont donc plus importants dans la sélection des fournisseurs. Les entreprises capables de valider leurs capacités et d'assister dans les travaux de développement peuvent renforcer leur position sur le marché des poussoirs automobiles.
Exigences de durabilité pour les redémarrages en mode stop-start et hybride
Les systèmes stop-start et le fonctionnement hybride augmentent le besoin de durabilité lors des redémarrages du moteur. Un redémarrage peut brièvement modifier les conditions de lubrification avant que la pression d'huile complète ne soit rétablie, imposant des contraintes supplémentaires sur les surfaces et le mouvement des poussoirs. Les constructeurs de véhicules recherchent donc des conceptions résistant à l'usure dans des conditions de températures et de modes de conduite variés. Des traitements de surface plus robustes, des circuits de lubrification soigneusement gérés et des matériaux appropriés peuvent aider à répondre à ce besoin. Un composant qui fonctionne bien dans un moteur conventionnel peut nécessiter un perfectionnement supplémentaire pour une application hybride. Cela favorise les fournisseurs disposant de capacités d'essai et de la capacité à soutenir les travaux de validation des clients. Cela peut également distinguer les produits certifiés des alternatives à spécifications inférieures. À mesure que les programmes hybrides se développent, les performances au redémarrage resteront une exigence importante sur le marché des poussoirs automobiles.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des véhicules électriques à batterie réduisant le contenu en poussoirs pour les nouveaux moteurs à combustion interne | -0.5% | Mondial, avec un impact à court terme concentré en Chine et en Europe occidentale | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier, des alliages et de la fabrication de précision | -0.3% | Mondial, amplifié en Amérique du Nord suite aux changements tarifaires de 2025 | Court terme (≤ 2 ans) |
| Substitution par des trains de soupapes sans came et électro-hydrauliques | -0.2% | Europe et Amérique du Nord pour les applications haut de gamme | Long terme (≥ 4 ans) |
| Transitoires de pression d'huile et défaillances de compatibilité des lubrifiants | -0.1% | Mondial, avec un risque plus élevé sur les marchés disposant d'une infrastructure de lubrifiants plus ancienne | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Pénétration des véhicules électriques à batterie réduisant le contenu en poussoirs pour les nouveaux moteurs à combustion interne
Les véhicules électriques à batterie n'utilisent pas de poussoirs de moteur à combustion, de sorte que leur adoption réduit le contenu en composants dans les applications de véhicules qui passent entièrement à la propulsion électrique. L'effet est le plus fort là où les fabricants et les clients s'éloignent le plus rapidement des moteurs à combustion. Cela rend la planification plus difficile car les programmes moteur restants peuvent devenir plus courts ou plus sélectifs. Les applications hybrides, commerciales et à carburant alternatif apportent un certain soutien, tout comme la demande de remplacement des véhicules à combustion encore en service. Le changement peut également modifier la concurrence car les fournisseurs plus petits peuvent avoir du mal à financer l'outillage et les mises à niveau qualité sur une base de moteurs plus restreinte. Les grandes entreprises peuvent s'appuyer sur des relations clients plus larges et des produits adjacents. La transition ne supprime pas la demande à court terme, mais elle limite l'opportunité à long terme pour les fournisseurs de poussoirs conventionnels.
Volatilité des coûts de l'acier, des alliages et de la fabrication de précision
Les poussoirs nécessitent des intrants en acier et en alliage soigneusement sélectionnés car l'environnement de fonctionnement exige dureté, résistance à l'usure et stabilité dimensionnelle. Les variations de coûts peuvent exercer une pression sur les fournisseurs qui ne peuvent pas facilement substituer des matériaux ou réviser les contrats clients. Les fabricants plus petits peuvent être particulièrement exposés car ils disposent d'une moindre échelle d'achat et d'une flexibilité limitée des stocks. La production de précision ajoute des coûts supplémentaires à travers l'outillage spécialisé, l'inspection et le contrôle des procédés. Les constructeurs de véhicules attendent également une livraison fiable, ce qui limite les changements de matériaux agressifs. Ces conditions peuvent rendre la planification de la production et la gestion du fonds de roulement plus difficiles. Les fournisseurs disposant d'arrangements d'approvisionnement établis, d'opérations intégrées et de systèmes qualité rigoureux peuvent gérer ces pressions plus efficacement que les concurrents régionaux plus petits. Le marché des poussoirs automobiles reste exposé à ces contraintes même lorsque la demande de véhicules est stable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de contact :
les conceptions à galet occupent la position dominanteLes poussoirs à galet détenaient une part de 52,18 % du marché des poussoirs automobiles en 2026 et devraient croître à un CAGR de 3,99 % jusqu'en 2032. Leur conception utilise un contact roulant entre le poussoir et l'arbre à cames, ce qui favorise une friction plus faible dans les configurations moteur appropriées. Les constructeurs de véhicules utilisent cette approche lorsqu'ils ont besoin d'un mouvement de soupape fiable et d'un meilleur comportement à l'usure. Les conceptions à galet sont pertinentes pour les moteurs à essence et diesel modernes, en particulier dans les applications aux exigences de performance plus élevées. Leur position reflète également la valeur que les constructeurs automobiles accordent aux composants au comportement constant sur la durée de vie du moteur.
Les poussoirs plats conservent un rôle dans les familles de moteurs plus anciens, les applications sensibles aux coûts et le remplacement de pièces. Leur conception plus simple peut être appropriée là où l'architecture moteur d'origine a été développée autour d'un contact glissant. Les traitements de surface et les améliorations des matériaux peuvent aider à maintenir les performances dans ces applications. La différence concurrentielle entre les types de contact n'est donc pas seulement une question de friction, mais aussi de compatibilité moteur et d'exigences de service. Le marché des poussoirs automobiles continue de soutenir les deux conceptions car le parc mondial de véhicules comprend de nombreuses générations de moteurs différentes. Les décisions d'achat dépendent également de la disponibilité des pièces d'arbre à cames correspondantes, des connaissances de réparation établies et du coût pratique de la reconstruction d'un moteur plus ancien. Cela maintient un mélange varié de types de contact dans les parcs de véhicules et les canaux de réparation.



Par type de réglage :
les systèmes hydrauliques favorisent un fonctionnement à faible maintenanceLes poussoirs hydrauliques détenaient une part de 41,37 % du marché des poussoirs automobiles en 2026 et devraient croître à un CAGR de 5,19 % jusqu'en 2032. Ils utilisent la pression d'huile moteur pour ajuster le jeu aux soupapes, ce qui peut réduire le besoin d'entretien manuel. Cela les rend attractifs pour les fabricants souhaitant un fonctionnement stable sur un long intervalle de service. Les systèmes hydrauliques sont généralement associés aux véhicules particuliers et à d'autres applications qui privilégient le confort et la réduction du bruit mécanique. Leur croissance reflète le mouvement progressif vers des conceptions moteur plus raffinées.
Les poussoirs mécaniques restent importants lorsqu'une approche à réglage fixe est préférée pour les conditions de fonctionnement d'un moteur spécifique. Ils peuvent être utilisés dans des applications de performance, des conceptions plus anciennes et des environnements de service intensif où les pratiques de maintenance diffèrent. Le choix entre les systèmes hydrauliques et mécaniques dépend de l'architecture du moteur, de l'utilisation prévue et de l'approche de service du fabricant. La demande de remplacement soutient également les produits mécaniques car de nombreux véhicules existants ont été conçus autour d'eux. En conséquence, le secteur des poussoirs automobiles sert à la fois les plateformes modernes à faible maintenance et le parc installé de moteurs plus anciens. Les fabricants doivent assurer une performance constante du flux d'huile et une précision dimensionnelle car de petits écarts peuvent affecter la distribution et le bruit de fonctionnement. Cette exigence maintient la pertinence des capacités techniques pour les deux approches de réglage.
Par type de moteur :
les moteurs à carburant alternatif se développent à partir d'une base plus petiteLes moteurs à essence détenaient une part de 61,44 % du marché des poussoirs automobiles en 2026, tandis que les moteurs à carburant alternatif devraient croître à un CAGR de 6,31 % jusqu'en 2032. L'essence reste la plus grande application car elle est largement utilisée dans la production de véhicules particuliers. Les moteurs à carburant alternatif nécessitent des composants de train de soupapes capables de gérer des conditions de combustion et des caractéristiques de carburant variables. Cela peut créer un besoin de matériaux spécialisés et d'une validation soigneuse. Le marché des poussoirs automobiles est donc exposé à la fois aux programmes à essence établis et aux nouvelles voies de combustion.
Les moteurs diesel continuent d'être importants dans les applications nécessitant un couple élevé, de longues périodes de fonctionnement ou des pratiques de service de flotte établies. Les véhicules à carburant alternatif, y compris ceux utilisant des carburants gazeux ou à base d'alcool, peuvent étendre le rôle de la technologie à combustion dans certains segments de transport. Les exigences en matière de composants dans ces moteurs peuvent différer car les conditions de chaleur, de corrosion et de lubrification ne sont pas identiques à celles des moteurs à essence. Les fournisseurs qui comprennent ces différences peuvent soutenir une gamme plus large de programmes clients. Cette diversité réduit la dépendance à un seul type de carburant tout en maintenant la pertinence des exigences d'ingénierie. Cela signifie également que les fournisseurs doivent comprendre l'environnement de carburant local et le schéma de fonctionnement attendu de chaque catégorie de véhicule. Une ingénierie d'application soigneuse devient importante lorsque les moteurs sont conçus pour différentes propriétés de carburant.
Par train de soupapes :
l'architecture DOHC reste centrale dans les moteurs modernesLes configurations DOHC détenaient une part de 68,00 % du marché des poussoirs automobiles en 2026 et devraient croître à un CAGR de 4,30 % jusqu'en 2032. Cette architecture est largement utilisée dans les moteurs modernes car elle favorise un contrôle flexible des soupapes et des choix de conception moteur compacts. Son utilisation dans les voitures particulières et les véhicules utilitaires légers lui confère une large base de production. Un moteur DOHC peut également nécessiter un arrangement de train de soupapes plus élaboré que certaines alternatives plus simples. Cela fait de cette configuration une source importante de demande pour les composants de poussoirs de précision.
Les configurations SOHC continuent de servir une large gamme d'applications de véhicules compacts et d'entrée de gamme. Les moteurs OHV restent pertinents dans certaines applications de camions, de véhicules utilitaires sport et de véhicules spéciaux où les caractéristiques d'encombrement et de couple sont importantes. Chaque architecture crée des exigences différentes en matière de conception, de durabilité et de précision de fabrication des poussoirs. Les fournisseurs doivent donc adapter les produits aux besoins techniques du moteur plutôt que de s'appuyer sur une approche unique. Le marché des poussoirs automobiles reste diversifié car les constructeurs de véhicules continuent d'utiliser plusieurs configurations de trains de soupapes dans leurs gammes. Le même fournisseur peut avoir besoin de prendre en charge différents outillages et routines d'inspection pour chaque configuration. Cette étendue opérationnelle peut constituer une barrière pour les entreprises cherchant à intégrer des programmes d'équipement d'origine établis.
Par type de véhicule :
les voitures particulières constituent la plus grande base de demandeLes voitures particulières détenaient une part de 65,54 % du marché des poussoirs automobiles en 2026, tandis que les véhicules utilitaires lourds devraient croître à un CAGR de 5,36 % jusqu'en 2032. La demande de voitures particulières reflète le large parc mondial et l'utilisation continue des moteurs à essence et hybrides. Dans cette catégorie, les fournisseurs se font concurrence sur la qualité, le contrôle du bruit, la durabilité et la fabrication efficace. Le parc installé de voitures particulières contribue également aux besoins futurs de remplacement. Cette combinaison maintient la catégorie importante même à mesure que les choix de propulsion évoluent.
Les véhicules utilitaires lourds ont besoin de composants moteur durables car ils fonctionnent dans des conditions de charge exigeantes et sur de longs cycles de service. Leur transition vers une propulsion non thermique est susceptible de suivre un schéma différent de celui des voitures particulières en raison des différences d'utilisation des véhicules, des besoins en autonomie et des arrangements de ravitaillement. Les véhicules utilitaires légers et les deux-roues créent également de la demande dans les régions disposant de marchés de réparation actifs et d'un grand nombre de moteurs plus petits. Chaque catégorie de véhicule présente un équilibre différent entre la production d'équipement d'origine et l'activité de remplacement. Les fournisseurs capables de s'adapter à ces différences peuvent accéder à plusieurs bassins de demande au sein du marché des poussoirs automobiles. Ils doivent également reconnaître que les opérateurs de flotte, les automobilistes privés et les assembleurs de véhicules prennent des décisions sur des horizons temporels différents. La durabilité des produits et la disponibilité du service peuvent être aussi importantes que le coût initial du composant.

Par canal de vente :
l'équipement d'origine reste la principale voie d'accès au marchéLes canaux équipementiers détenaient une part de 74,86 % du marché des poussoirs automobiles en 2026, tandis que le marché de la rechange devrait croître à un CAGR de 3,98 % jusqu'en 2032. L'activité d'équipement d'origine dépend de la qualification des fournisseurs, d'une qualité constante et d'une livraison fiable. Ces exigences tendent à favoriser les entreprises capables de satisfaire des normes strictes de production et de validation. Les relations avec les équipementiers donnent également aux fournisseurs un aperçu des nouveaux programmes moteur et des évolutions des exigences techniques. Cela fait du canal un élément central du développement de produits à long terme.
Le marché de la rechange sert les véhicules qui ont besoin de réparations, de reconstruction de moteur ou de pièces de remplacement au cours de leur vie opérationnelle. Sa demande est façonnée par l'âge des véhicules, les pratiques des ateliers et la disponibilité de composants compatibles. Les clients de ce canal peuvent valoriser des revêtements améliorés ou des caractéristiques de durabilité lorsqu'ils prévoient une utilisation prolongée. En même temps, le prix reste important dans de nombreux marchés de remplacement. Le secteur des poussoirs automobiles doit donc équilibrer des offres premium certifiées avec des produits restant accessibles pour les canaux de réparation indépendants. L'emballage, la couverture du catalogue et une distribution locale fiable peuvent influencer les achats de remplacement aussi fortement que la conception du produit. Un large réseau de service peut aider un fournisseur à rester pertinent après l'expiration de la garantie d'origine du véhicule.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 48,28 % du marché des poussoirs automobiles en 2026. La région combine de grandes bases de production de véhicules avec une large gamme de types de moteurs, des petits véhicules particuliers aux flottes commerciales. La Chine et l'Inde soutiennent la demande par leur échelle, tandis que le Japon contribue à l'ingénierie avancée des composants et à une capacité fournisseur de longue date. La Corée du Sud, l'Indonésie et la Thaïlande ajoutent une demande de fabrication et de marché de remplacement. Le marché des poussoirs automobiles dans la région est soutenu par la coexistence de moteurs conventionnels, hybrides et à carburant alternatif. Cette variété offre aux fournisseurs plusieurs voies pour servir les constructeurs de véhicules et les clients de réparation. Elle augmente également l'importance de la production locale, du support technique et de la capacité à répondre à des exigences d'application variées. Les fournisseurs locaux peuvent en bénéficier lorsqu'ils comprennent les besoins des assembleurs régionaux et des réseaux de réparation. Les fournisseurs internationaux restent importants lorsque les constructeurs de véhicules exigent des spécifications communes dans plusieurs pays.
Amérique du Nord et Europe
L'Amérique du Nord reste importante car les camions, les véhicules utilitaires sport et les applications commerciales maintiennent une demande de pièces moteur durables. La région dispose également de canaux de remplacement établis qui soutiennent les véhicules sur des durées de service prolongées. L'Europe fait face à une pression plus forte de l'adoption des véhicules électriques à batterie, mais elle continue d'influencer les spécifications des composants à travers les réglementations sur les émissions et l'ingénierie avancée des moteurs. Les centres de fabrication en Allemagne et en Europe centrale et orientale conservent un rôle dans la chaîne d'approvisionnement automobile plus large. La demande régionale varie donc selon le mix de véhicules, la direction réglementaire et la vitesse du changement de propulsion. Les réseaux de remplacement restent particulièrement pertinents là où les véhicules sont maintenus en service pendant de plus longues périodes. Les fournisseurs doivent également tenir compte des différences de climat, de qualité du carburant, d'utilisation routière et de pratiques d'atelier lors de la planification des portefeuilles régionaux. Ces conditions influencent les intervalles de service et les produits que les distributeurs choisissent de stocker. Une communication technique solide peut aider les fournisseurs à adapter les conceptions mondiales aux conditions de fonctionnement locales.
Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Sud devrait croître à un CAGR de 4,13 % jusqu'en 2032. Le Brésil soutient la région par son rôle dans la production de véhicules et son utilisation de la technologie flex-fuel. L'Argentine et la Colombie ajoutent de la demande à travers les véhicules commerciaux, l'activité de réparation et l'assemblage local. Le Moyen-Orient et l'Afrique sont soutenus par les véhicules de flotte, les besoins de réparation établis et une base croissante de véhicules vieillissants. Dans ces régions, le marché des poussoirs automobiles est façonné autant par la demande de remplacement et les conditions de service que par la production de nouveaux véhicules. Les propriétaires de véhicules et les ateliers de réparation privilégient souvent un ajustement fiable et une disponibilité immédiate lors du choix des composants de remplacement. Ces facteurs peuvent soutenir les distributeurs locaux et les marques établies disposant d'un bon support technique. Les opérateurs de flotte peuvent également accorder une grande valeur à des temps d'arrêt prévisibles et à la disponibilité des pièces de remplacement. Cela peut faire des arrangements de service fiables une source significative de différenciation sur les marchés automobiles en développement. Les fournisseurs qui maintiennent des gammes de produits compatibles, des informations d'application claires et une livraison locale rapide peuvent renforcer leur crédibilité auprès des ateliers et des distributeurs.
Paysage concurrentiel
Concentration du Marché
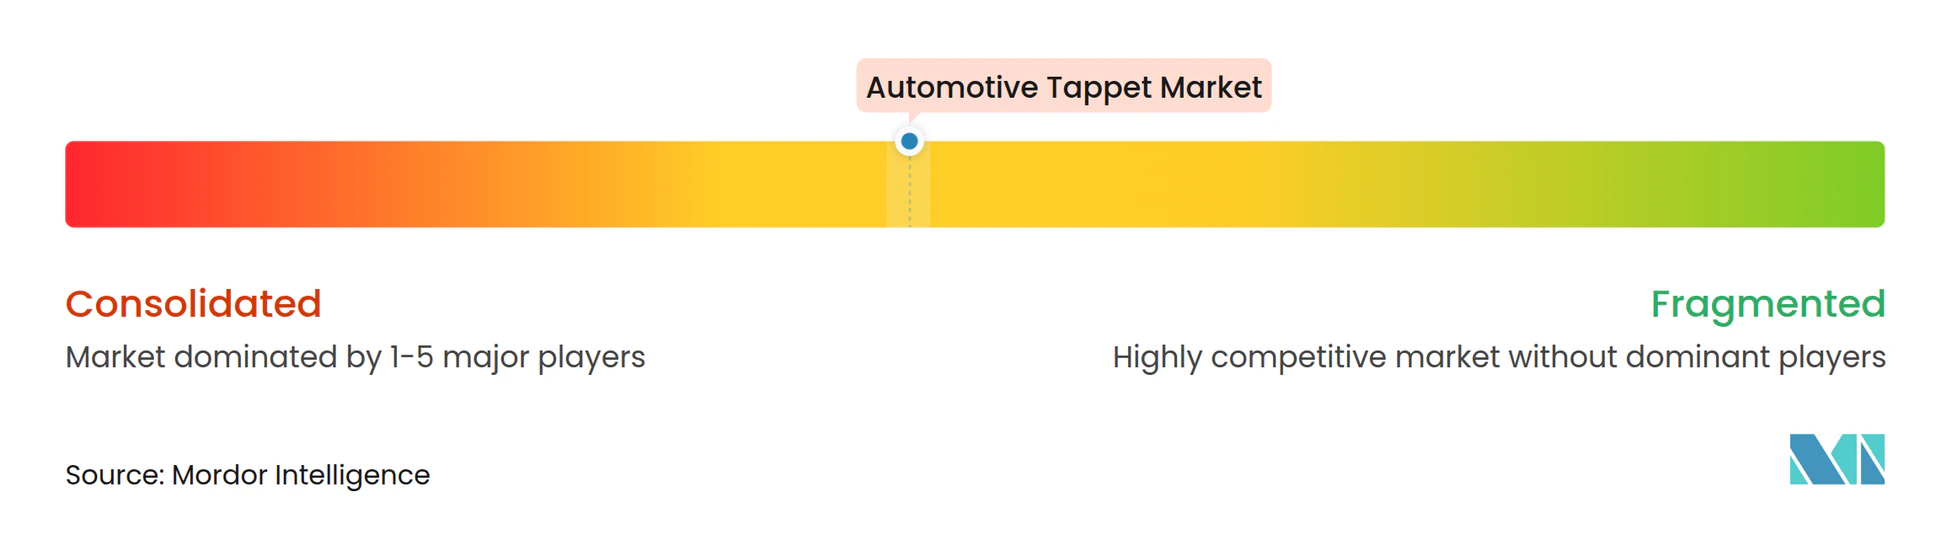
Le marché des poussoirs automobiles est modérément concentré, avec des fournisseurs majeurs servant les clients équipementiers et des entreprises plus petites en concurrence dans les canaux régionaux ou de remplacement. Les principales entreprises comprennent Schaeffler AG, Tenneco Inc., Eaton Corporation plc, MAHLE GmbH et Otics Corporation. La concurrence est façonnée par la précision de fabrication, la capacité en matériaux, la qualification client et la capacité à approvisionner de grands programmes moteur de manière constante. Les fournisseurs plus petits peuvent concurrencer efficacement là où le coût, la disponibilité locale ou la connaissance spécialisée des moteurs est importante. Les grandes entreprises ont un avantage lorsque les clients ont besoin d'un support intégré du train de soupapes et de systèmes qualité établis. Leur échelle peut soutenir les essais, la documentation et la planification de l'approvisionnement à long terme sur plusieurs programmes de véhicules. Les spécialistes régionaux restent pertinents là où ils offrent un service client de proximité ou une expertise dans des familles de moteurs particulières. Leur connaissance des pratiques de réparation locales peut être précieuse sur le marché de la rechange.
Schaeffler a continué d'investir dans la capacité du train de soupapes à travers son réseau de production et ses travaux de développement de produits. En août 2026, la société a annoncé l'ajout d'Ingolstadt pour soutenir la production de poussoirs à galet HEMI à son usine de Hirschaid afin de répondre à une demande renouvelée, principalement en provenance d'Amérique du Nord. Cette démarche illustre comment les fournisseurs peuvent ajuster leur capacité lorsque des programmes moteur spécifiques restent commercialement importants. Elle montre également la valeur du maintien d'une flexibilité de fabrication sur plusieurs sites. De tels investissements peuvent renforcer les relations avec les constructeurs automobiles qui exigent un approvisionnement fiable en composants spécialisés. Ils peuvent également faciliter l'alignement de la capacité de production sur les évolutions de la demande des clients sans interrompre l'approvisionnement. La stratégie illustre l'importance de la continuité opérationnelle sur le marché des poussoirs automobiles. Elle reflète un environnement concurrentiel dans lequel les constructeurs de véhicules attendent des fournisseurs qu'ils répondent aux changements de programme avec une perturbation limitée. Les décisions d'investissement sont donc étroitement liées à la confiance des clients et aux engagements d'approvisionnement à long terme.
En avril 2025, Tenneco a finalisé un investissement stratégique d'Apollo Funds et d'American Industrial Partners dans ses activités Clean Air et Powertrain pour financer la croissance et d'éventuelles acquisitions. Ce type de financement peut soutenir les capacités d'ingénierie, de production et de service client dans l'ensemble de la base de fournisseurs de groupes motopropulseurs. Les entreprises se font également concurrence à travers les revêtements, le contrôle hydraulique du jeu et les conceptions de produits adaptées aux applications de désactivation de cylindres et de moteurs hybrides. Les résultats concurrentiels dépendront de la capacité de chaque entreprise à soutenir l'évolution des programmes moteur et à fournir un service fiable. Aucun fournisseur unique ne contrôle l'ensemble des applications de véhicules ou des canaux de remplacement. Les portefeuilles de produits diffèrent selon le type de moteur, la région client et la voie d'accès au marché. Cela laisse de la place pour des concurrents bien positionnés même lorsque les plus grandes entreprises détiennent d'importantes relations d'équipement d'origine.
Leaders du secteur des poussoirs automobiles
-
Schaeffler AG
-
Tenneco Inc.
-
Eaton Corporation plc
-
MAHLE GmbH
-
Otics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des poussoirs automobiles Entreprises couvertes dans ce rapport
- Schaeffler AG
- Eaton Corporation plc
- Tenneco Inc.
- Rane Holdings Limited
- Holley Inc.
- Crower Cams and Equipment Company, Inc.
- Competition Cams, Inc.
- Rhoads Lifters, Inc.
- Melling Engine Parts, Inc.
- Otics Corporation
- Wuxi Xizhou Machinery Co., Ltd.
- SM Motorenteile GmbH
- Hangzhou XZB Tech Co., Ltd.
- Mianyang Fulin Precision Co., Ltd.
- MAHLE GmbH
- NSK Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Tsubaki Nakashima Co., Ltd.
- GT Technologies, Inc.
Développements industriels récents dans Marché des poussoirs automobiles
- Septembre 2026 : General Motors a dévoilé ses moteurs V8 Small Block de sixième génération, le L76 de 5,7 litres et le L78 de 6,6 litres, qui seront construits à Flint, Tonawanda et St. Catharines pour le Chevrolet Silverado 1500 et le GMC Sierra 1500 de 2027.
- Août 2026 : Schaeffler a ajouté son usine d'Ingolstadt pour soutenir la production de poussoirs à galet HEMI à Hirschaid, qui a fabriqué 160 millions de poussoirs à galet HEMI en 25 ans, afin de répondre à la hausse de la demande nord-américaine.
- Janvier 2026 : Eaton a annoncé son intention de scinder son groupe Mobilité, qui comprend son activité mondiale d'actionnement des soupapes, en une société cotée indépendante d'ici la fin du premier trimestre 2027.
- Janvier 2026 : Stellantis a indiqué qu'il prévoit de construire plus de 100 000 moteurs HEMI V8 en 2026, soit plus de trois fois sa production de 2025, augmentant ainsi la demande de poussoirs à galet.
Périmètre du rapport mondial sur le marché des poussoirs automobiles
Le rapport sur le marché des poussoirs automobiles est segmenté par type de contact (plat (y compris à coupelle) et à galet), type de réglage (hydraulique et mécanique (solide)), type de moteur (essence, diesel et carburant alternatif), train de soupapes (OHV, SOHC et DOHC), type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds et deux-roues), canal de vente (équipementier et rechange) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Plat (y compris à coupelle) |
| À galet |
| Hydraulique |
| Mécanique (solide) |
| Essence |
| Diesel |
| Carburant alternatif |
| OHV |
| SOHC |
| DOHC |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Deux-roues |
| Équipementier |
| Rechange |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de contact | Plat (y compris à coupelle) | |
| À galet | ||
| Par type de réglage | Hydraulique | |
| Mécanique (solide) | ||
| Par type de moteur | Essence | |
| Diesel | ||
| Carburant alternatif | ||
| Par train de soupapes | OHV | |
| SOHC | ||
| DOHC | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Deux-roues | ||
| Par canal de vente | Équipementier | |
| Rechange | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de poussoirs automobiles ?
La poursuite de la production de véhicules à moteur à combustion et hybrides soutient la demande car les deux utilisent des composants de train de soupapes. Des exigences d'émissions plus strictes augmentent également l'attention portée à la précision, au contrôle des frictions et aux performances reproductibles sur de longs intervalles de service. Les cycles de redémarrage hybride rendent la durabilité et les performances de lubrification particulièrement importantes.
Quelle est la taille du marché des poussoirs automobiles ?
Le marché des poussoirs automobiles devrait atteindre 6,33 milliards USD d'ici 2032, contre 5,23 milliards USD en 2027, à un CAGR de 3,89 %. Les perspectives reflètent la demande continue de moteurs à combustion et hybrides, ainsi que l'effet limitant de l'adoption des véhicules électriques à batterie dans certaines applications.
Quelle conception de contact de poussoir est en tête de la demande ?
Les poussoirs à galet sont en tête par type de contact, avec une part de 52,18 % en 2026. Leur conception favorise une friction plus faible et un fonctionnement fiable sur les plateformes moteur appropriées. Les poussoirs plats restent pertinents dans les familles de moteurs plus anciens, les applications spécialisées et les programmes de remplacement où la compatibilité est importante.
Pourquoi les poussoirs hydrauliques attirent-ils l'attention ?
Les poussoirs hydrauliques détenaient une part de 41,37 % en 2026 et affichent la croissance prévisionnelle la plus élevée dans leur catégorie. Ils permettent un réglage automatique du jeu aux soupapes et réduisent les besoins de maintenance. Cela les rend adaptés aux constructeurs de véhicules qui recherchent un comportement moteur raffiné et des intervalles de service prolongés.