
Tamaño y Participación del Mercado de Taqués Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.89 % |
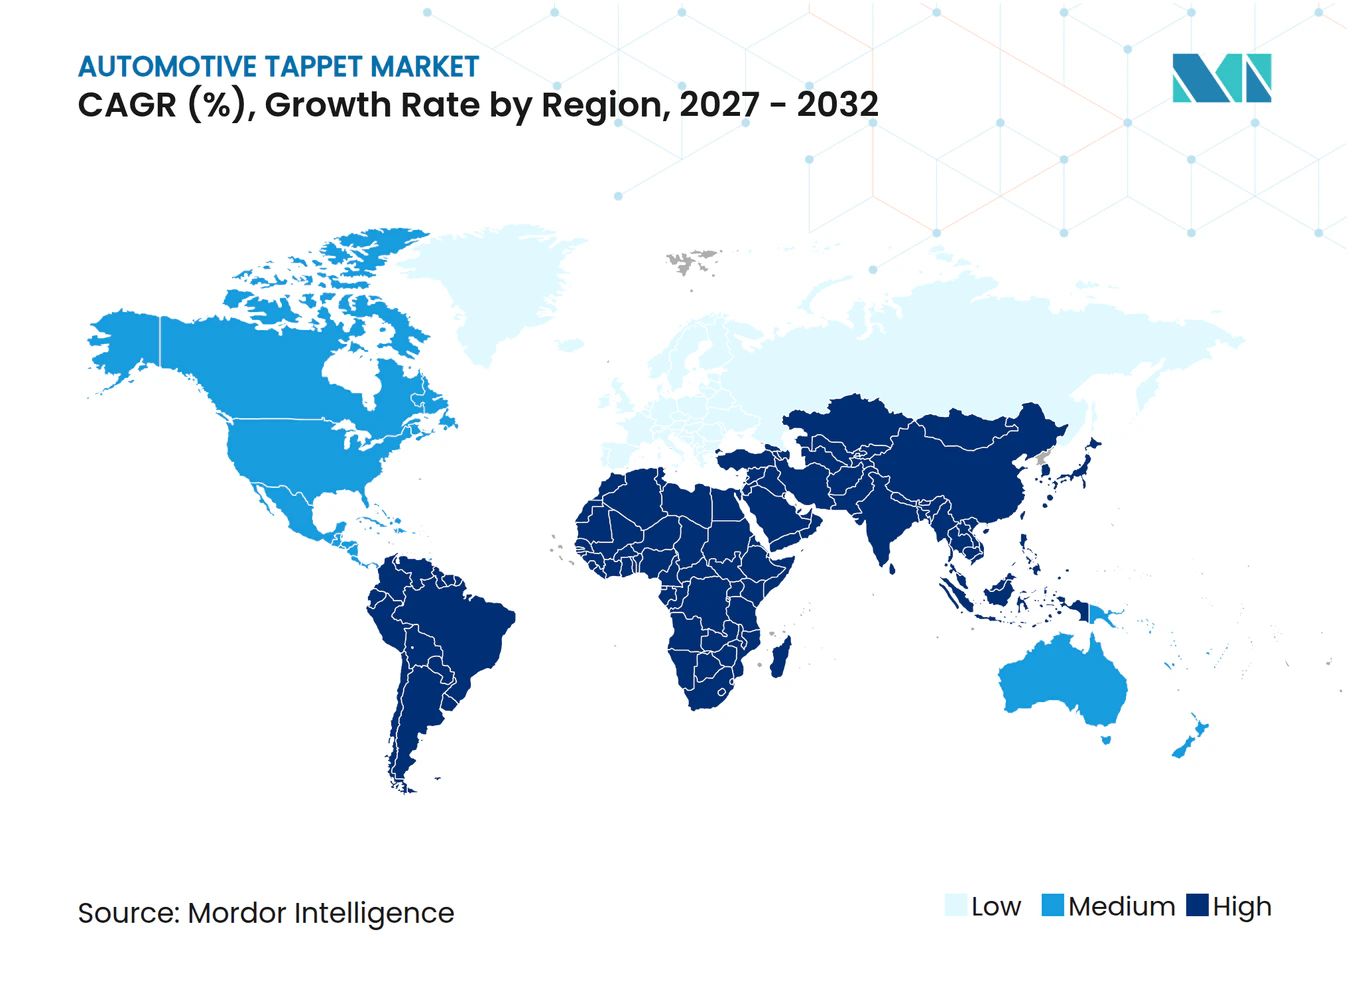
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Taqués Automotrices por Mordor Intelligence
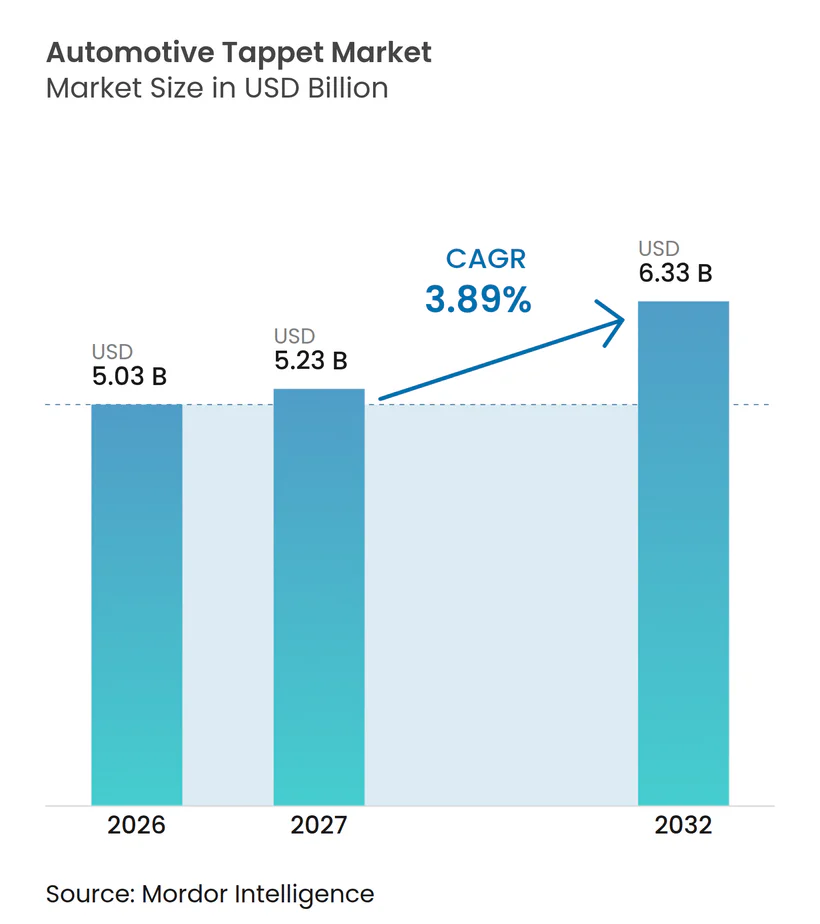
El tamaño del mercado de taqués automotrices fue valorado en 5,03 mil millones de USD en 2026 y se espera que crezca desde 5,23 mil millones de USD en 2027 hasta 6,33 mil millones de USD para 2032, a una CAGR del 3,89% durante 2027-2032. La demanda sigue vinculada a la producción de vehículos de combustión interna e híbridos, ya que ambos tipos de propulsión utilizan conjuntos de tren de válvulas. Los vehículos híbridos conservan el hardware del motor que requiere taqués, incluso cuando el motor opera de forma intermitente. Los proveedores se centran, por tanto, en piezas que puedan soportar ciclos frecuentes de arranque y parada, requisitos de emisiones más estrictos e intervalos de servicio más prolongados. La oportunidad es más sólida donde los fabricantes pueden combinar calidad confiable con diseños de baja fricción y producción eficiente. La adopción de vehículos eléctricos de batería limita la demanda en algunas aplicaciones, pero los híbridos, los vehículos comerciales y el canal de reposición continúan apoyando el mercado de taqués automotrices.
Conclusiones Clave del Informe
- Por tipo de contacto, los taqués de rodillo tuvieron una participación del 52,18% en 2026 y se proyecta que crezcan a una CAGR del 3,99% hasta 2032.
- Por tipo de ajuste, los taqués hidráulicos tuvieron una participación del 41,37% en 2026 y se proyecta que crezcan a una CAGR del 5,19% hasta 2032.
- Por tipo de motor, los motores de gasolina tuvieron una participación del 61,44% en 2026, mientras que se proyecta que los motores de combustible alternativo crezcan a una CAGR del 6,31% hasta 2032.
- Por tren de válvulas, el DOHC tuvo una participación del 68,00% en 2026 y se proyecta que crezca a una CAGR del 4,30% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 65,54% en 2026, mientras que se proyecta que los vehículos comerciales pesados crezcan a una CAGR del 5,36% hasta 2032.
- Por canal de ventas, los OEM tuvieron una participación del 74,86% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 3,98% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 48,28% en 2026, mientras que se proyecta que América del Sur crezca a una CAGR del 4,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción Mundial de Motores de Combustión Interna e Híbridos | +1.1% | Global, con impacto concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Emisiones y Eficiencia de Combustible | +0.8% | Global, con ganancias tempranas en Europa y América del Norte, extendiéndose a India y China | Corto plazo (≤ 2 años) |
| Migración de OEM hacia Taqués Hidráulicos y de Rodillo | +0.6% | Global | Largo plazo (≥ 4 años) |
| Requisitos de Durabilidad para Arranque-Parada y Rearranque en Híbridos | +0.5% | América del Norte, Europa y Japón como núcleo, con extensión a Asia-Pacífico | Mediano plazo (2–4 años) |
| Demanda de Reposición en Posventa y Reconstrucción de Motores | +0.4% | Global, más fuerte en América del Sur, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Ingeniería de Superficies de Baja Fricción y Adopción de DLC | +0.3% | Global, con origen tecnológico en Europa, Japón y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción Mundial de Motores de Combustión Interna e Híbridos
La producción de híbridos apoya el mercado de taqués automotrices porque un vehículo híbrido sigue dependiendo de un motor de combustión y su tren de válvulas. Las ventas combinadas de híbridos, híbridos enchufables y vehículos eléctricos de batería alcanzaron el 22% del total de ventas de vehículos ligeros en Estados Unidos en 2025Las ventas de vehículos eléctricos cayeron mientras las ventas de vehículos híbridos continuaron aumentando en 1, EIA, www.eia.gov">[1]. Los eventos de apagado y rearranque del motor pueden generar diferentes exigencias operativas para los componentes internos. Los fabricantes de automóviles necesitan taqués que funcionen de manera consistente ante cambios en la presión y temperatura del aceite. Los trenes de propulsión híbridos también pueden extender el uso de programas de motores de combustión mientras los fabricantes de vehículos ofrecen más modelos eléctricos. Esto crea un patrón de demanda mixto entre regiones. Los proveedores que atienden los programas de equipos originales y las necesidades de reposición de los vehículos en servicio pueden gestionar mejor los patrones de producción cambiantes y beneficiarse del cambio hacia especificaciones de componentes más exigentes.
Endurecimiento de los Requisitos de Emisiones y Eficiencia de Combustible
Las normas de emisiones impulsan a los fabricantes de automóviles a reducir la fricción y mejorar la consistencia del funcionamiento de las válvulas. El Reglamento (UE) 2024/1257 establece el marco de homologación de tipo Euro 7 para vehículos y motores en la Unión Europea[2]. Estos requisitos aumentan el valor que se otorga a las piezas de precisión que ayudan a los motores a funcionar de manera predecible bajo condiciones cambiantes. Los proveedores pueden responder controlando cuidadosamente las dimensiones, los materiales y el acabado superficial. Los fabricantes de vehículos suelen revisar las tolerancias, el comportamiento de lubricación y el rendimiento térmico al actualizar los motores para cumplir con la normativa. Esto puede extender los ciclos de calificación y aumentar la atención a los sistemas de calidad documentados. También puede favorecer a los proveedores establecidos que pueden colaborar estrechamente con los equipos de desarrollo de motores y demostrar una capacidad de proceso repetible.
Migración de OEM hacia Taqués Hidráulicos y de Rodillo
Los diseños hidráulicos y de rodillo responden a las prioridades de los fabricantes, que incluyen menor fricción, menor mantenimiento y un movimiento de válvulas confiable. Los taqués de rodillo utilizan contacto rodante donde es adecuado, mientras que las versiones hidráulicas utilizan la presión del aceite para gestionar la holgura de las válvulas. Estas características apoyan su uso en programas avanzados de motores de gasolina, diésel e híbridos. El cambio no elimina la demanda de diseños planos y mecánicos, ya que los motores más antiguos, los vehículos especializados y los canales de reposición mantienen requisitos diferentes. Aun así, las oportunidades de mayor valor favorecen cada vez más a los productos diseñados para arquitecturas de motor más complejas. La selección de materiales, los recubrimientos y la producción repetible son, por tanto, más importantes en la selección de proveedores. Las empresas que pueden validar su capacidad y asistir en el trabajo de desarrollo pueden consolidar una posición más sólida en el mercado de taqués automotrices.
Requisitos de Durabilidad para Arranque-Parada y Rearranque en Híbridos
Los sistemas de arranque-parada y la operación híbrida aumentan la necesidad de durabilidad durante los rearranques del motor. Un rearranque puede cambiar brevemente las condiciones de lubricación antes de que se restablezca la presión total del aceite, imponiendo exigencias adicionales sobre las superficies y el movimiento de los taqués. Los fabricantes de vehículos buscan, por tanto, diseños que resistan el desgaste en diversas temperaturas y patrones de conducción. Tratamientos superficiales más resistentes, trayectorias de lubricación cuidadosamente gestionadas y materiales adecuados pueden ayudar a satisfacer esta necesidad. Un componente que funciona bien en un motor convencional puede requerir mayor refinamiento para una aplicación híbrida. Esto favorece a los proveedores con capacidad de prueba y la capacidad de apoyar el trabajo de validación del cliente. También puede diferenciar los productos certificados de las alternativas de menor especificación. A medida que los programas híbridos se expanden, el rendimiento en el rearranque seguirá siendo un requisito importante en el mercado de taqués automotrices.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Vehículos Eléctricos de Batería que Reduce el Contenido de Nuevos Taqués para Motores de Combustión Interna | -0.5% | Global, con impacto a corto plazo concentrado en China y Europa Occidental | Corto plazo (≤ 2 años) |
| Volatilidad de Costos del Acero, Aleaciones y Fabricación de Precisión | -0.3% | Global, amplificado en América del Norte tras los cambios arancelarios de 2025 | Corto plazo (≤ 2 años) |
| Sustitución del Tren de Válvulas sin Levas y Electrohidráulico | -0.2% | Europa y América del Norte para aplicaciones premium | Largo plazo (≥ 4 años) |
| Transitorios de Presión de Aceite y Fallos de Compatibilidad con Lubricantes | -0.1% | Global, con mayor riesgo en mercados con infraestructura de lubricantes más antigua | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Vehículos Eléctricos de Batería que Reduce el Contenido de Nuevos Taqués para Motores de Combustión Interna
Los vehículos eléctricos de batería no utilizan taqués de motor de combustión, por lo que su adopción reduce el contenido de componentes en las aplicaciones de vehículos que migran completamente a la propulsión eléctrica. El efecto es más pronunciado donde los fabricantes y los clientes se alejan más rápidamente de los motores de combustión. Esto dificulta la planificación porque los programas de motores restantes pueden volverse más cortos o más selectivos. Las aplicaciones híbridas, comerciales y de combustible alternativo brindan cierto apoyo, al igual que la demanda de reposición de los vehículos de combustión aún en servicio. El cambio también puede alterar la competencia porque los proveedores más pequeños pueden tener dificultades para financiar herramientas y mejoras de calidad en una base de motores más reducida. Las empresas más grandes pueden apoyarse en relaciones más amplias con los clientes y en productos adyacentes. La transición no elimina la demanda a corto plazo, pero limita la oportunidad a largo plazo para los proveedores de taqués convencionales.
Volatilidad de Costos del Acero, Aleaciones y Fabricación de Precisión
Los taqués requieren insumos de acero y aleaciones cuidadosamente seleccionados porque el entorno operativo exige dureza, resistencia al desgaste y estabilidad dimensional. Los cambios de costos pueden presionar a los proveedores que no pueden sustituir materiales fácilmente ni revisar los contratos con los clientes. Los fabricantes más pequeños pueden estar especialmente expuestos porque tienen menor escala de compra y flexibilidad de inventario limitada. La producción de precisión añade costos adicionales a través de herramientas especializadas, inspección y control de procesos. Los fabricantes de vehículos también esperan una entrega confiable, lo que limita los cambios agresivos de materiales. Estas condiciones pueden dificultar la planificación de la producción y la gestión del capital de trabajo. Los proveedores con acuerdos de abastecimiento establecidos, operaciones integradas y sistemas de calidad disciplinados pueden manejar estas presiones de manera más efectiva que los competidores regionales más pequeños. El mercado de taqués automotrices sigue expuesto a estas limitaciones incluso cuando la demanda de vehículos es estable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contacto:
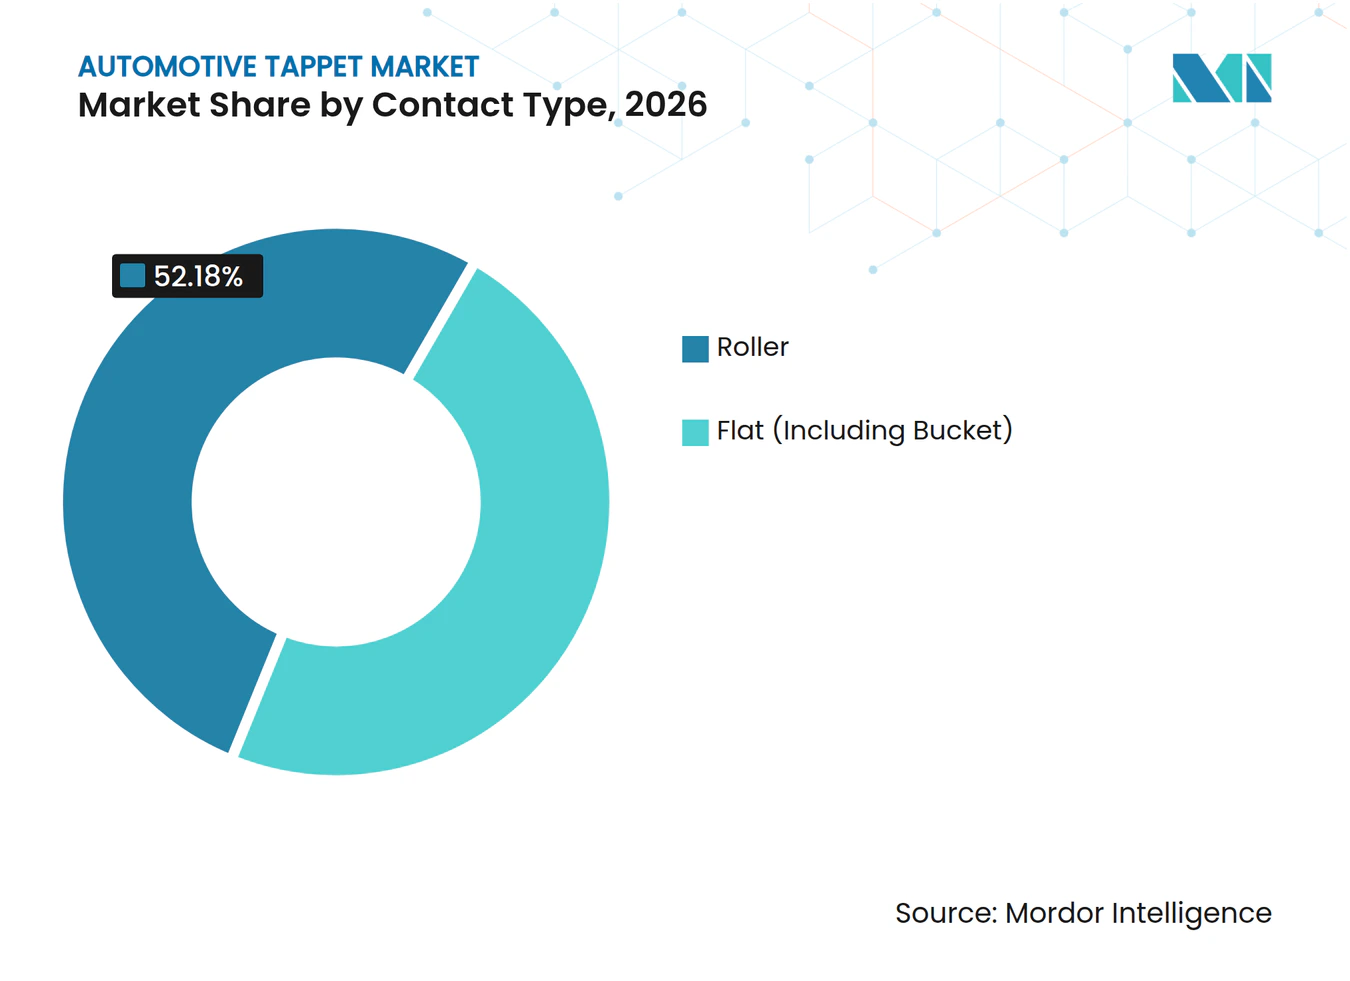
Los Diseños de Rodillo Mantienen la Posición LíderLos taqués de rodillo tuvieron una participación del 52,18% del mercado de taqués automotrices en 2026 y se proyecta que crezcan a una CAGR del 3,99% hasta 2032. Su diseño utiliza contacto rodante entre el taqué y el árbol de levas, lo que favorece una menor fricción en configuraciones de motor adecuadas. Los fabricantes de vehículos utilizan este enfoque cuando necesitan un movimiento de válvulas confiable y un mejor comportamiento ante el desgaste. Los diseños de rodillo son relevantes para los motores modernos de gasolina y diésel, particularmente en aplicaciones con requisitos de rendimiento más exigentes. Su posición también refleja el valor que los fabricantes de automóviles otorgan a los componentes con un comportamiento consistente a lo largo de la vida útil del motor.
Los taqués planos conservan su función en familias de motores más antiguos, aplicaciones sensibles al costo y reposición de piezas. Su diseño más simple puede ser apropiado donde la arquitectura original del motor fue desarrollada en torno al contacto deslizante. Los tratamientos superficiales y las mejoras de materiales pueden ayudar a mantener el rendimiento en estas aplicaciones. La diferencia competitiva entre los tipos de contacto no es, por tanto, solo una cuestión de fricción, sino también de compatibilidad con el motor y los requisitos de servicio. El mercado de taqués automotrices continúa apoyando ambos diseños porque la base global de vehículos incluye muchas generaciones de motores diferentes. Las decisiones de compra también dependen de la disponibilidad de piezas de árbol de levas compatibles, el conocimiento de reparación establecido y el costo práctico de reconstruir un motor más antiguo. Esto mantiene la mezcla de tipos de contacto variada en los parques de vehículos y los canales de reparación.



Por Tipo de Ajuste:
Los Sistemas Hidráulicos Apoyan la Operación de Bajo MantenimientoLos taqués hidráulicos tuvieron una participación del 41,37% del mercado de taqués automotrices en 2026 y se proyecta que crezcan a una CAGR del 5,19% hasta 2032. Utilizan la presión del aceite del motor para ajustar la holgura de las válvulas, lo que puede reducir la necesidad de servicio manual. Esto los hace atractivos para los fabricantes que desean una operación estable durante un largo intervalo de servicio. Los sistemas hidráulicos se asocian comúnmente con los vehículos de pasajeros y otras aplicaciones que priorizan la comodidad y la reducción del ruido mecánico. Su crecimiento refleja el movimiento gradual hacia diseños de motor más refinados.
Los taqués mecánicos siguen siendo importantes cuando se prefiere un enfoque de ajuste fijo para las condiciones operativas de un motor específico. Pueden utilizarse en aplicaciones de alto rendimiento, diseños más antiguos y entornos de uso intensivo donde las prácticas de mantenimiento difieren. La elección entre sistemas hidráulicos y mecánicos depende de la arquitectura del motor, el uso esperado y el enfoque de servicio del fabricante. La demanda de reposición también apoya los productos mecánicos porque muchos vehículos existentes fueron diseñados en torno a ellos. Como resultado, la industria de taqués automotrices atiende tanto a las plataformas modernas de bajo mantenimiento como a la base instalada de motores más antiguos. Los fabricantes deben proteger el rendimiento consistente del flujo de aceite y la precisión dimensional porque pequeñas desviaciones pueden afectar el sincronismo de las válvulas y el ruido operativo. Ese requisito mantiene la capacidad técnica relevante en ambos enfoques de ajuste.
Por Tipo de Motor:
Los Motores de Combustible Alternativo se Expanden desde una Base MenorLos motores de gasolina tuvieron una participación del 61,44% del mercado de taqués automotrices en 2026, mientras que se proyecta que los motores de combustible alternativo crezcan a una CAGR del 6,31% hasta 2032. La gasolina sigue siendo la aplicación más grande porque se utiliza ampliamente en la producción de vehículos de pasajeros. Los motores de combustible alternativo requieren componentes del tren de válvulas que puedan manejar condiciones de combustión variables y características del combustible. Esto puede crear la necesidad de materiales especializados y una validación cuidadosa. El mercado de taqués automotrices tiene, por tanto, exposición tanto a los programas de gasolina establecidos como a las nuevas vías de combustión.
Los motores diésel siguen siendo importantes en aplicaciones que requieren alto par motor, largos períodos de operación o prácticas de servicio de flota establecidas. Los vehículos de combustible alternativo, incluidos los que utilizan combustibles gaseosos o a base de alcohol, pueden extender el papel de la tecnología de combustión en segmentos de transporte seleccionados. Los requisitos de los componentes en estos motores pueden diferir porque las condiciones de calor, corrosión y lubricación no son idénticas a las de los motores de gasolina. Los proveedores que comprenden estas diferencias pueden apoyar una gama más amplia de programas de clientes. Esta diversidad reduce la dependencia de un solo tipo de combustible mientras mantiene relevantes los requisitos de ingeniería. También significa que los proveedores deben comprender el entorno de combustible local y el patrón de operación esperado de cada categoría de vehículo. La ingeniería de aplicaciones cuidadosa se vuelve importante cuando los motores están diseñados para diferentes propiedades del combustible.
Por Tren de Válvulas:
La Arquitectura DOHC Sigue Siendo Central en los Motores ModernosLas configuraciones DOHC tuvieron una participación del 68,00% del mercado de taqués automotrices en 2026 y se proyecta que crezcan a una CAGR del 4,30% hasta 2032. Esta arquitectura se utiliza ampliamente en los motores modernos porque admite un control flexible de las válvulas y opciones de diseño de motor compacto. Su uso en automóviles de pasajeros y vehículos comerciales ligeros le otorga una amplia base de producción. Un motor DOHC también puede requerir una disposición del tren de válvulas más elaborada que algunas alternativas más simples. Eso hace que la configuración sea una fuente importante de demanda de componentes de taqués de precisión.
Las configuraciones SOHC continúan sirviendo a una amplia gama de aplicaciones de vehículos compactos y de entrada. Los motores OHV siguen siendo relevantes en aplicaciones seleccionadas de camiones, vehículos utilitarios deportivos y aplicaciones especializadas donde las características de empaque y par motor son importantes. Cada arquitectura crea diferentes requisitos para el diseño, la durabilidad y la precisión de fabricación de los taqués. Los proveedores deben, por tanto, adaptar los productos a las necesidades técnicas del motor en lugar de depender de un único enfoque. El mercado de taqués automotrices sigue siendo diverso porque los fabricantes de vehículos continúan utilizando múltiples configuraciones de tren de válvulas en sus carteras. El mismo proveedor puede necesitar apoyar diferentes rutinas de herramientas e inspección para cada configuración. Esa amplitud operativa puede ser una barrera para las empresas que buscan ingresar a los programas de equipos originales establecidos.
Por Tipo de Vehículo:
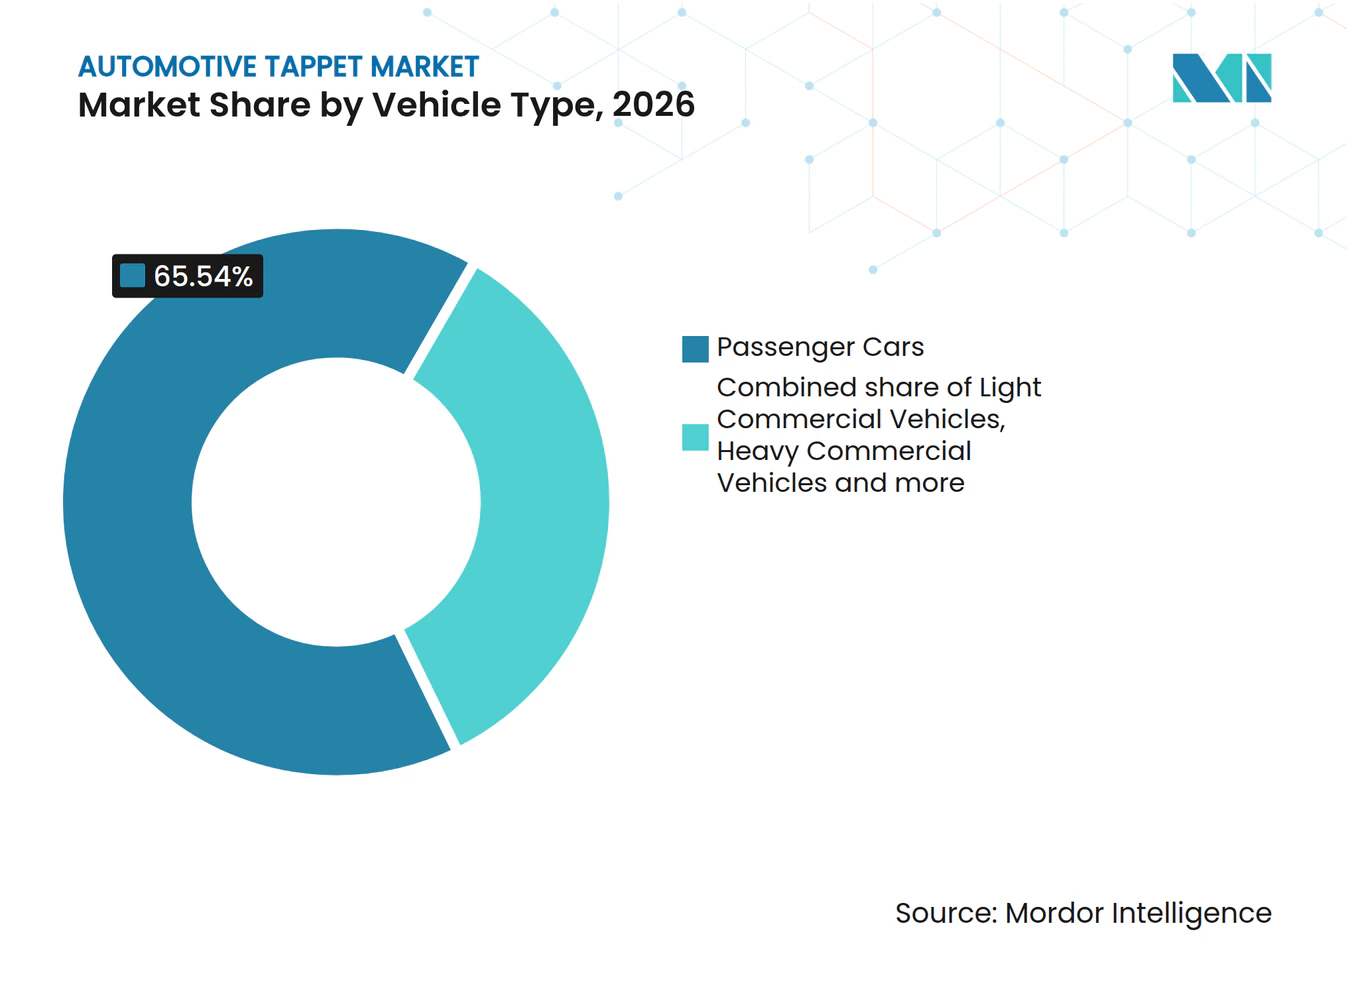
Los Automóviles de Pasajeros Proporcionan la Mayor Base de DemandaLos automóviles de pasajeros tuvieron una participación del 65,54% del mercado de taqués automotrices en 2026, mientras que se proyecta que los vehículos comerciales pesados crezcan a una CAGR del 5,36% hasta 2032. La demanda de automóviles de pasajeros refleja el gran parque global y el uso continuo de motores de gasolina e híbridos. En esta categoría, los proveedores compiten en calidad, control de ruido, durabilidad y fabricación eficiente. La base instalada de automóviles de pasajeros también contribuye a las necesidades futuras de reposición. Esta combinación mantiene la categoría importante incluso a medida que evolucionan las opciones de propulsión.
Los vehículos comerciales pesados necesitan componentes de motor duraderos porque operan bajo condiciones de carga exigentes y largos ciclos de servicio. Su transición fuera de la propulsión por combustión probablemente seguirá un patrón diferente al de los automóviles de pasajeros porque el uso del vehículo, las necesidades de autonomía y los arreglos de reabastecimiento de combustible varían. Los vehículos comerciales ligeros y las motocicletas también crean demanda en regiones con mercados de reparación activos y gran número de motores más pequeños. Cada categoría de vehículo tiene un equilibrio diferente entre la producción de equipos originales y la actividad de reposición. Los proveedores que pueden adaptarse a estas diferencias pueden acceder a varios grupos de demanda dentro del mercado de taqués automotrices. También deben reconocer que los operadores de flotas, los automovilistas privados y los ensambladores de vehículos toman decisiones en diferentes horizontes temporales. La durabilidad del producto y la disponibilidad del servicio pueden ser tan importantes como el costo inicial del componente.

Por Canal de Ventas:
El Equipo Original Sigue Siendo la Ruta Principal al MercadoLos canales OEM tuvieron una participación del 74,86% del mercado de taqués automotrices en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 3,98% hasta 2032. El negocio de equipos originales depende de la calificación del proveedor, la calidad consistente y la entrega confiable. Estos requisitos tienden a favorecer a las empresas que pueden cumplir con estrictos estándares de producción y validación. Las relaciones con los OEM también brindan a los proveedores información sobre los nuevos programas de motores y los requisitos técnicos cambiantes. Esto hace que el canal sea central para el desarrollo de productos a largo plazo.
El mercado de posventa atiende a los vehículos que necesitan reparación, reconstrucción de motores o piezas de repuesto durante su vida útil. Su demanda está determinada por la antigüedad del vehículo, las prácticas del taller y la disponibilidad de componentes compatibles. Los clientes en este canal pueden valorar los recubrimientos mejorados o las características de durabilidad cuando esperan un uso prolongado. Al mismo tiempo, el precio sigue siendo importante en muchos mercados de reposición. La industria de taqués automotrices debe, por tanto, equilibrar las ofertas premium certificadas con productos que sigan siendo accesibles para los canales de reparación independientes. El embalaje, la cobertura del catálogo y la distribución local confiable pueden influir en las compras de reposición con tanta fuerza como el diseño del producto. Una amplia red de servicio puede ayudar a un proveedor a mantener relevancia después de que vence la garantía original del vehículo.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación del 48,28% del mercado de taqués automotrices en 2026. La región combina grandes bases de producción de vehículos con una amplia gama de tipos de motores, desde vehículos de pasajeros pequeños hasta flotas comerciales. China e India apoyan la demanda a través de su escala, mientras que Japón contribuye con ingeniería avanzada de componentes y una capacidad de proveedores de larga data. Corea del Sur, Indonesia y Tailandia añaden demanda de fabricación y mercado de reposición. El mercado de taqués automotrices en la región está apoyado por la coexistencia de motores convencionales, híbridos y aplicaciones de combustible alternativo. Esta variedad ofrece a los proveedores varios caminos para atender a los fabricantes de vehículos y a los clientes de reparación. También aumenta la importancia de la producción local, el soporte técnico y la capacidad de cumplir con requisitos de aplicación variados. Los proveedores locales pueden beneficiarse cuando comprenden las necesidades de los ensambladores regionales y las redes de reparación. Los proveedores internacionales siguen siendo importantes cuando los fabricantes de vehículos requieren especificaciones comunes en varios países.
América del Norte y Europa
América del Norte sigue siendo importante porque los camiones, los vehículos utilitarios deportivos y las aplicaciones comerciales mantienen la demanda de piezas de motor duraderas. La región también cuenta con canales de reposición establecidos que apoyan a los vehículos durante largos períodos de servicio. Europa enfrenta una mayor presión por la adopción de vehículos eléctricos de batería, pero continúa influyendo en las especificaciones de los componentes a través de las normas de emisiones y la ingeniería avanzada de motores. Los centros de fabricación en Alemania y Europa Central y Oriental conservan su papel en la cadena de suministro de vehículos más amplia. La demanda regional varía, por tanto, según la mezcla de vehículos, la dirección regulatoria y la velocidad del cambio de propulsión. Las redes de reposición siguen siendo especialmente relevantes donde los vehículos se mantienen en servicio durante períodos más prolongados. Los proveedores también deben tener en cuenta las diferencias en el clima, la calidad del combustible, el uso de las carreteras y las prácticas de los talleres al planificar las carteras regionales. Estas condiciones influyen en los intervalos de servicio y en los productos que los distribuidores eligen almacenar. Una comunicación técnica sólida puede ayudar a los proveedores a adaptar los diseños globales a las condiciones operativas locales.
América del Sur y Oriente Medio y África
Se proyecta que América del Sur crezca a una CAGR del 4,13% hasta 2032. Brasil apoya a la región a través de su papel en la producción de vehículos y su uso de tecnología de combustible flexible. Argentina y Colombia añaden demanda a través de vehículos comerciales, actividad de reparación y ensamblaje local. Oriente Medio y África están apoyados por vehículos de flota, necesidades de reparación establecidas y una base creciente de vehículos envejecidos. En estas regiones, el mercado de taqués automotrices está determinado tanto por la demanda de reposición y las condiciones de servicio como por la producción de nuevos vehículos. Los propietarios de vehículos y los talleres de reparación a menudo priorizan un ajuste confiable y la disponibilidad inmediata al elegir componentes de reposición. Estos factores pueden apoyar a los distribuidores locales y a las marcas establecidas con buen soporte técnico. Los operadores de flotas también pueden otorgar un alto valor al tiempo de inactividad predecible y a la disponibilidad de piezas de repuesto. Eso puede hacer que los acuerdos de servicio confiables sean una fuente significativa de diferenciación en los mercados de vehículos en desarrollo. Los proveedores que mantienen gamas de productos compatibles, información de aplicación clara y entrega local oportuna pueden generar credibilidad con los talleres y distribuidores.
Panorama Competitivo
Concentración del Mercado
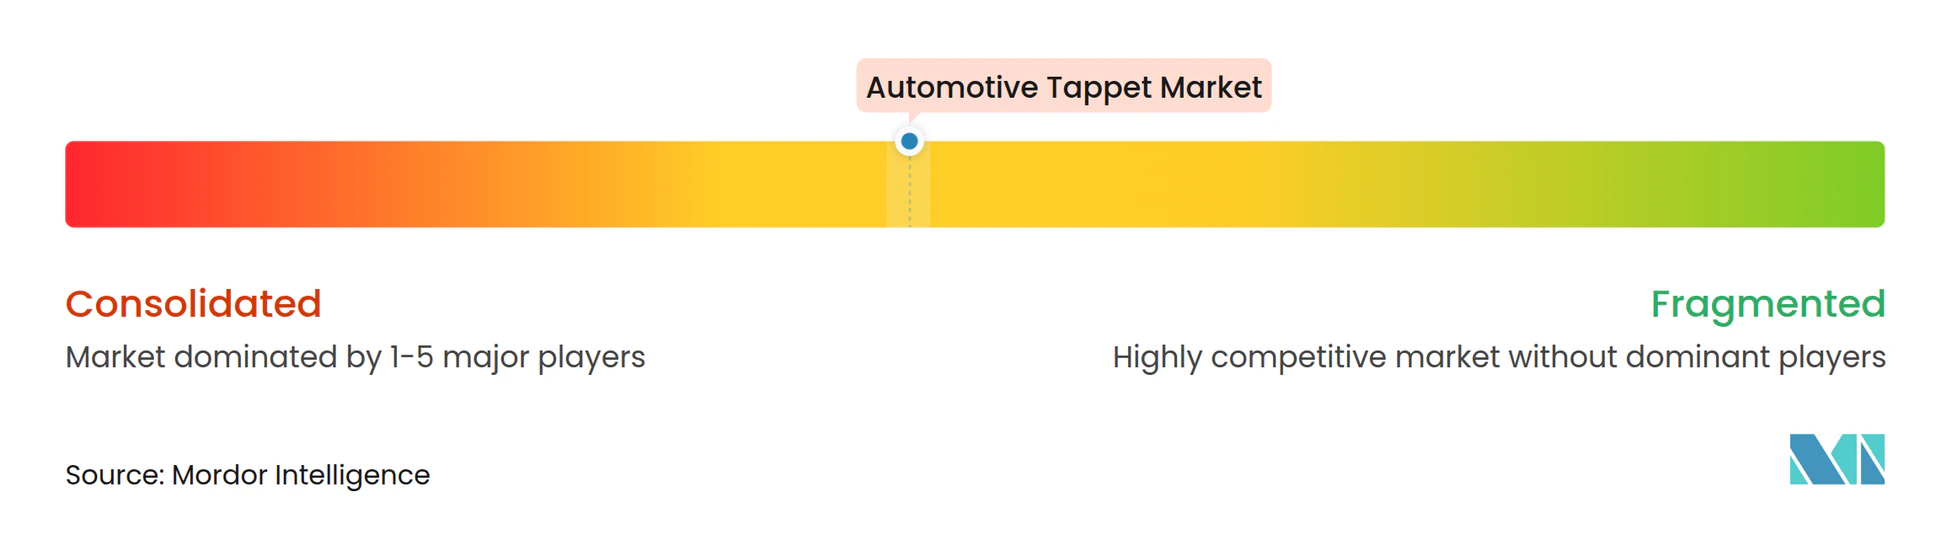
El mercado de taqués automotrices está moderadamente concentrado, con los principales proveedores atendiendo a los clientes de equipos originales y empresas más pequeñas compitiendo en canales regionales o de reposición. Las empresas líderes incluyen Schaeffler AG, Tenneco Inc., Eaton Corporation plc, MAHLE GmbH y Otics Corporation. La competencia está determinada por la precisión de fabricación, la capacidad de materiales, la calificación del cliente y la capacidad de suministrar grandes programas de motores de manera consistente. Los proveedores más pequeños pueden competir eficazmente donde el costo, la disponibilidad local o el conocimiento especializado del motor son importantes. Las empresas más grandes tienen ventaja cuando los clientes necesitan soporte integrado del tren de válvulas y sistemas de calidad establecidos. Su escala puede apoyar las pruebas, la documentación y la planificación de suministro a largo plazo en varios programas de vehículos. Los especialistas regionales siguen siendo relevantes donde ofrecen un servicio al cliente cercano o experiencia en familias de motores particulares. Su conocimiento de las prácticas de reparación locales puede ser valioso en el mercado de posventa.
Schaeffler ha continuado invirtiendo en la capacidad del tren de válvulas a través de su red de producción y su trabajo de desarrollo de productos. En agosto de 2026, la empresa anunció que había incorporado Ingolstadt para apoyar la producción de taqués de rodillo HEMI en su planta de Hirschaid para atender la demanda renovada, principalmente de América del Norte. El movimiento ilustra cómo los proveedores pueden ajustar la capacidad cuando los programas de motores específicos siguen siendo comercialmente importantes. También muestra el valor de mantener la flexibilidad de fabricación en múltiples instalaciones. Tales inversiones pueden fortalecer las relaciones con los fabricantes de automóviles que requieren un suministro confiable de componentes especializados. También pueden facilitar la alineación de la capacidad de producción con los cambios en la demanda del cliente sin interrumpir el suministro. La estrategia ilustra la importancia de la continuidad operativa en el mercado de taqués automotrices. Refleja un entorno competitivo en el que los fabricantes de vehículos esperan que los proveedores respondan a los cambios de programa con una interrupción mínima. Las decisiones de inversión están, por tanto, estrechamente vinculadas a la confianza del cliente y a los compromisos de suministro a largo plazo.
En abril de 2025, Tenneco completó una inversión estratégica de Apollo Funds y American Industrial Partners en sus negocios de Aire Limpio y Tren de Potencia para financiar el crecimiento y posibles adquisiciones. Este tipo de financiamiento puede apoyar las capacidades de ingeniería, producción y servicio al cliente en toda la base de suministro del tren de potencia. Las empresas también compiten a través de recubrimientos, control hidráulico de holgura y diseños de productos que se adaptan a las aplicaciones de desactivación de cilindros y motores híbridos. Los resultados competitivos dependerán de la capacidad de cada empresa para apoyar los programas de motores cambiantes y proporcionar un servicio confiable. Ningún proveedor controla la gama completa de aplicaciones de vehículos o canales de reposición. Las carteras de productos difieren según el tipo de motor, la región del cliente y la ruta al mercado. Esto deja espacio para competidores bien posicionados incluso cuando las empresas más grandes mantienen relaciones importantes con los equipos originales.
Líderes de la Industria de Taqués Automotrices
-
Schaeffler AG
-
Tenneco Inc.
-
Eaton Corporation plc
-
MAHLE GmbH
-
Otics Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Taqués Automotrices Empresas cubiertas en este informe
- Schaeffler AG
- Eaton Corporation plc
- Tenneco Inc.
- Rane Holdings Limited
- Holley Inc.
- Crower Cams and Equipment Company, Inc.
- Competition Cams, Inc.
- Rhoads Lifters, Inc.
- Melling Engine Parts, Inc.
- Otics Corporation
- Wuxi Xizhou Machinery Co., Ltd.
- SM Motorenteile GmbH
- Hangzhou XZB Tech Co., Ltd.
- Mianyang Fulin Precision Co., Ltd.
- MAHLE GmbH
- NSK Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Tsubaki Nakashima Co., Ltd.
- GT Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Taqués Automotrices
- Septiembre de 2026: General Motors presentó sus motores V8 Small Block de sexta generación, el L76 de 5,7 litros y el L78 de 6,6 litros, que se fabricarán en Flint, Tonawanda y St. Catharines para el Chevrolet Silverado 1500 y el GMC Sierra 1500 de 2027.
- Agosto de 2026: Schaeffler incorporó su planta de Ingolstadt para apoyar la producción de taqués de rodillo HEMI en Hirschaid, que ha fabricado 160 millones de taqués de rodillo HEMI en 25 años, para satisfacer la mayor demanda de América del Norte.
- Enero de 2026: Eaton anunció planes para escindir su Grupo de Movilidad, que incluye su negocio global de accionamiento de válvulas, como empresa pública independiente para finales del primer trimestre de 2027.
- Enero de 2026: Stellantis anunció que planea fabricar más de 100.000 motores HEMI V8 en 2026, más del triple de su producción de 2025, aumentando la demanda de taqués de rodillo.
Alcance del Informe Global del Mercado de Taqués Automotrices
El Informe del Mercado de Taqués Automotrices está Segmentado por Tipo de Contacto (Plano (Incluido Cubo) y Rodillo), Tipo de Ajuste (Hidráulico y Mecánico (Sólido)), Tipo de Motor (Gasolina, Diésel y Combustible Alternativo), Tren de Válvulas (OHV, SOHC y DOHC), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Pesados y Motocicletas), Canal de Ventas (OEM y Posventa), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Plano (Incluido Cubo) |
| Rodillo |
| Hidráulico |
| Mecánico (Sólido) |
| Gasolina |
| Diésel |
| Combustible Alternativo |
| OHV |
| SOHC |
| DOHC |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Motocicletas |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Contacto | Plano (Incluido Cubo) | |
| Rodillo | ||
| Por Tipo de Ajuste | Hidráulico | |
| Mecánico (Sólido) | ||
| Por Tipo de Motor | Gasolina | |
| Diésel | ||
| Combustible Alternativo | ||
| Por Tren de Válvulas | OHV | |
| SOHC | ||
| DOHC | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Motocicletas | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de taqués automotrices?
La producción continua de vehículos de combustión interna e híbridos apoya la demanda porque ambos utilizan componentes del tren de válvulas. Los requisitos de emisiones más estrictos también aumentan la atención a la precisión, el control de la fricción y el rendimiento repetible durante largos intervalos de servicio. Los ciclos de rearranque en híbridos hacen que la durabilidad y el rendimiento de la lubricación sean especialmente importantes.
¿Qué tamaño tiene el mercado de taqués automotrices?
Se espera que el mercado de taqués automotrices alcance los 6,33 mil millones de USD para 2032, desde 5,23 mil millones de USD en 2027, a una CAGR del 3,89%. Las perspectivas reflejan la demanda continua de motores de combustión e híbridos, junto con el efecto limitante de la adopción de vehículos eléctricos de batería en algunas aplicaciones.
¿Qué diseño de contacto de taqué lidera la demanda?
Los taqués de rodillo lideran por tipo de contacto, con una participación del 52,18% en 2026. Su diseño favorece una menor fricción y una operación confiable en plataformas de motor adecuadas. Los taqués planos siguen siendo relevantes en familias de motores más antiguos, aplicaciones especializadas y programas de reposición donde la compatibilidad es importante.
¿Por qué los taqués hidráulicos están ganando atención?
Los taqués hidráulicos tuvieron una participación del 41,37% en 2026 y tienen el mayor crecimiento proyectado en su categoría. Apoyan el ajuste automático de la holgura de las válvulas y reducen las necesidades de mantenimiento. Esto los hace adecuados para los fabricantes de vehículos que buscan un comportamiento refinado del motor e intervalos de servicio más prolongados.