
Tamanho e Participação do Mercado de Pinos de Direção Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pinos de Direção Automotivos pela Mordor Intelligence
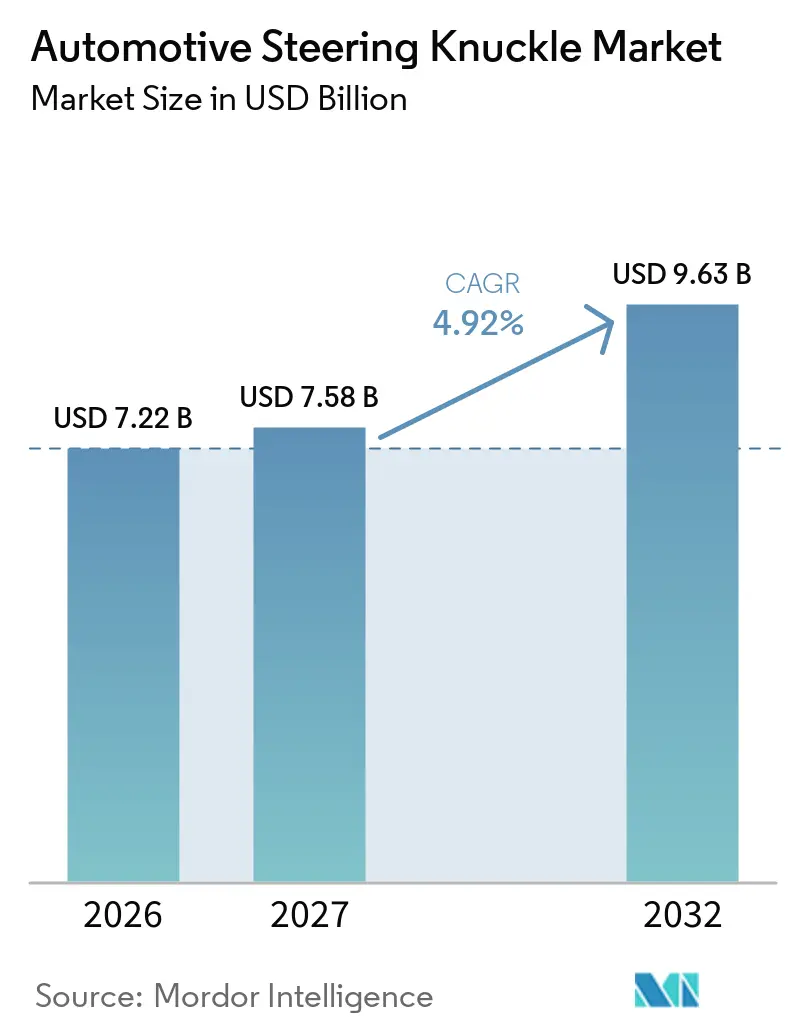
O tamanho do mercado de pinos de direção automotivos foi avaliado em 7,22 bilhões de USD em 2026, estimado em 7,58 bilhões de USD em 2027, e projetado para atingir 9,63 bilhões de USD até 2032, registrando um CAGR de 4,92% entre 2027 e 2032. A demanda está vinculada à produção de veículos, às necessidades de substituição de frotas envelhecidas e aos crescentes requisitos técnicos impostos às peças de chassi que conectam os sistemas de direção, frenagem, suspensão e cubo. O mercado de pinos de direção automotivos também está sendo moldado por programas de veículos elétricos, que favorecem peças mais leves, layouts de suspensão mais complexos e maior coordenação entre as equipes de engenharia de chassi e os fabricantes de componentes. Os fornecedores estão respondendo adicionando capacidade de fundição e forjamento em alumínio, enquanto protegem os programas estabelecidos em aço e ferro que continuam sendo adequados para veículos comerciais e aplicações de veículos de passeio sensíveis ao custo. A qualificação junto aos fabricantes de equipamentos originais continua sendo uma grande vantagem comercial, pois a peça é crítica para a segurança, deve se encaixar precisamente na plataforma do veículo e está sujeita a validação detalhada antes de chegar à produção. A pressão de custos proveniente de metais, ferramental, testes e logística tende a favorecer os fabricantes capazes de atender a vários programas de veículos com qualidade de produção confiável, acesso a fabricação regional e controle disciplinado de processos.
Principais Conclusões do Relatório
- Por posição, o pino dianteiro detinha 59,35% da participação do mercado de pinos de direção automotivos em 2026, enquanto o pino traseiro tem previsão de crescer a um CAGR de 5,03% até 2032.
- Por material, o aço forjado detinha 35,81% da participação do mercado de pinos de direção automotivos em 2026, enquanto o alumínio fundido/forjado tem previsão de crescer a um CAGR de 10,26% até 2032.
- Por processo de fabricação, a fundição detinha 53,21% da participação do mercado de pinos de direção automotivos em 2026, enquanto o forjamento tem previsão de crescer a um CAGR de 5,34% até 2032.
- Por tipo de suspensão, a suspensão MacPherson detinha 49,12% da participação do mercado de pinos de direção automotivos em 2026, enquanto o sistema multilink tem previsão de crescer a um CAGR de 6,18% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham 79,81% da participação do mercado de pinos de direção automotivos em 2026, enquanto os veículos comerciais leves têm previsão de crescer a um CAGR de 5,44% até 2032.
- Por canal de vendas, os fabricantes de equipamentos originais detinham 83,91% da participação do mercado de pinos de direção automotivos em 2026, enquanto o pós-venda tem previsão de crescer a um CAGR de 5,86% até 2032.
- Por geografia, a Ásia-Pacífico detinha 55,56% da participação do mercado de pinos de direção automotivos em 2026 e tem previsão de crescer a um CAGR de 5,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso em Veículos Elétricos e Redução da Massa Não Suspensa | +1.4% | Núcleo da Ásia-Pacífico (China, Coreia do Sul), UE, América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento da Produção Global de Veículos e Expansão do Parque Automotivo | +1.2% | Global, liderado pela Ásia | Curto prazo (≤ 2 anos) |
| Crescimento de SUVs, Veículos Comerciais Leves e Veículos Comerciais Pesados | +0.9% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Componentes de Suspensão Críticos para a Segurança | +0.6% | Global, com ganhos iniciais na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Demanda de Substituição Motivada por Corrosão em Frotas de Veículos Envelhecidas | +0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Integração de Sensoriamento no Conjunto de Roda e Interfaces de Freio Eletrificadas | +0.3% | UE, América do Norte (orientado por regulamentação), núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso em Veículos Elétricos e Redução da Massa Não Suspensa
As arquiteturas de veículos elétricos estão incentivando uma mudança do ferro dúctil para pinos de direção em alumínio, onde o design do veículo e a estrutura de custos suportam essa mudança. Os pacotes de baterias adicionam massa ao veículo e aumentam a necessidade de gerenciar cuidadosamente a dirigibilidade, a frenagem, as cargas e o contato dos pneus com o solo. Um pino mais leve pode ajudar a reduzir a massa não suspensa, mantendo a rigidez necessária no conjunto de roda e protegendo a integridade dos pontos de conexão da suspensão. O mercado de pinos de direção automotivos, portanto, se beneficia quando os fabricantes de equipamentos originais redesenham uma plataforma em torno da propulsão elétrica, em vez de adaptar um layout existente de combustão interna com flexibilidade de embalagem limitada. A adoção do alumínio também requer melhor controle de liga, ferramental, inspeção, usinagem e treinamento, o que aumenta o valor dos fornecedores de chassi estabelecidos que podem demonstrar qualidade de processo consistente. A Linamar expandiu sua capacidade de chassi em alumínio por meio da aquisição de ativos norte-americanos da Aludyne, demonstrando o contínuo interesse dos fornecedores em componentes estruturais levesAludyne a Alienar Certos Ativos Empresariais Norte-Americanos para a Linamar Corporation, Aludyne Inc., www.aludyne.com">[1].
Crescimento da Produção Global de Veículos e Expansão do Parque Automotivo
A produção de novos veículos continua sendo a fonte mais clara de demanda de pinos de direção de primeiro encaixe, pois cada linha de montagem requer componentes qualificados para o conjunto de roda. A produção global de veículos atingiu 96,4 milhões de unidades em 2025, de acordo com a Organização Internacional dos Construtores de AutomóveisO crescimento da indústria automobilística deslocou-se para o leste em 2025 em meio ao reposicionamento global, OICA, oica.net">[2]. Cada novo veículo requer peças de chassi projetadas e qualificadas para seu arranjo de suspensão, cargas de eixo, pacote de freios e geometria de direção. O crescimento da produção é mais relevante onde os clusters de montagem local aproximam os fabricantes de equipamentos originais e os fornecedores, permitindo uma coordenação mais rápida em qualidade, entregas e alterações de engenharia. Essa proximidade reduz o risco logístico e apoia o envolvimento antecipado do fornecedor durante o desenvolvimento do veículo, o que pode ajudar um fornecedor a conquistar trabalhos subsequentes em plataformas relacionadas. Um parque automotivo maior também sustenta a demanda de substituição, pois os pinos podem ser afetados por corrosão, danos por impacto e fadiga ao longo da vida útil do veículo.
Crescimento de SUVs, Veículos Comerciais Leves e Veículos Comerciais Pesados
SUVs, veículos comerciais leves e veículos comerciais pesados impõem cargas elevadas nos componentes de suspensão porque transportam cargas maiores, operam em condições variadas ou são utilizados de forma intensiva. Seu tamanho, uso para carga, condições de estrada e ciclos operacionais podem exigir pinos de direção maiores ou mais robustos do que os automóveis de passeio compactos. Isso sustenta a demanda por aço forjado e designs fundidos duráveis, mesmo com a expansão do uso do alumínio em outras aplicações e categorias de veículos sensíveis ao preço. O mercado de pinos de direção automotivos também pode se beneficiar da adoção mais ampla de suspensão independente em vans e veículos de entrega elétricos que requerem manuseio previsível sob carga. Esses layouts frequentemente requerem suportes de roda mais complexos e componentes de suspensão traseira, criando um conjunto mais amplo de requisitos técnicos para os fornecedores. A mudança no mix de veículos favorece os fornecedores capazes de atender tanto a programas de alto volume para passageiros quanto a clientes de veículos comerciais, sem comprometer o custo ou a confiabilidade da produção.
Crescente Demanda por Componentes de Suspensão Críticos para a Segurança
O pino de direção conecta as funções de direção, frenagem, cubo e suspensão no conjunto de roda, colocando-o no centro de vários sistemas de segurança do veículo. Seu papel torna essenciais a precisão dimensional, a resistência à fadiga, a consistência do material e a usinagem confiável ao longo da vida útil do veículo. Os novos sistemas de chassi aumentam a importância do cuidadoso posicionamento em torno de sensores, hardware de freio, interfaces de direção, conexões elétricas e recursos de montagem. A ZF declarou que seu sistema de direção por fio entrará em produção em série europeia com a Mercedes-Benz a partir de 2026, ilustrando o contínuo desenvolvimento de arquiteturas de direção controladas eletronicamenteZF a Lançar Sistemas de Direção por Fio e EasyTurn em Modelos Mercedes-Benz em 2026, EuropaWire, news.europawire.eu">[3]. Esses programas podem exigir que os fornecedores trabalhem mais estreitamente com as equipes de engenharia dos fabricantes de equipamentos originais e compreendam como pequenas mudanças na geometria afetam vários sistemas conectados. Os fabricantes com registros de validação estabelecidos estão melhor posicionados para competir por esses programas críticos para a segurança e gerenciar a documentação correspondente.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Insumos de Aço, Alumínio e Ligas | -0.5% | Global (mais aguda na América do Norte e UE) | Curto prazo (≤ 2 anos) |
| Altos Requisitos de Validação para Componentes de Chassi Críticos para a Segurança | -0.4% | Global (América do Norte e UE mais rigorosas) | Longo prazo (≥ 4 anos) |
| Sensibilidade à Porosidade, Usinagem e Refugo em Fundições Leves | -0.3% | Núcleo da Ásia-Pacífico, UE | Médio prazo (2 a 4 anos) |
| Designs Específicos por Plataforma e Baixa Intercambiabilidade no Pós-Venda | -0.2% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Insumos de Aço, Alumínio e Ligas
Os fabricantes de pinos de direção adquirem grandes volumes de aço, ferro, alumínio e insumos de ligas como parte de cada programa de fundição, forjamento e usinagem. Mudanças nesses custos podem afetar as margens quando os contratos não permitem ajustes imediatos de preço ou quando os custos de materiais sobem após um preço acordado com o fabricante de equipamentos originais. O problema é mais difícil para empresas menores de fundição e forjamento que carecem de escala de compras ampla, acordos de fornecimento de longo prazo ou capacidade de distribuir riscos entre várias plantas. A incerteza tarifária pode adicionar outra camada de custo e risco de fornecimento para cadeias de suprimentos transfronteiriças, particularmente quando a matéria-prima, a usinagem e a montagem do veículo ocorrem em países diferentes. Os produtores podem responder melhorando a recuperação de refugo, revisando especificações de materiais onde permitido, fortalecendo acordos com fornecedores ou localizando capacidade mais próxima das plantas de montagem de veículos. O mercado de pinos de direção automotivos está, portanto, exposto a movimentos nos preços dos metais mesmo quando a demanda por veículos permanece estável e os cronogramas dos clientes procedem conforme planejado.
Altos Requisitos de Validação para Componentes de Chassi Críticos para a Segurança
Os pinos de direção devem passar por testes extensivos antes de serem aprovados para uma plataforma de veículo, pois a falha pode afetar a direção, a frenagem e o controle das rodas. Os testes incluem avaliações de carga, fadiga, dimensional, corrosão e em nível de veículo, que avaliam o desempenho em condições normais de uso, bem como em condições de estrada exigentes. Novos materiais e geometria alterada podem prolongar esse processo, pois os fabricantes de equipamentos originais devem confirmar a segurança e o desempenho em várias condições operacionais, variantes de veículos e lotes de produção. O custo desse trabalho pode limitar a entrada de fornecedores sem recursos de engenharia, capacidade de teste ou documentação de qualidade estabelecida. Também torna os relacionamentos de longo prazo com clientes valiosos, pois a requalificação é demorada e os fabricantes de veículos relutam em aceitar riscos evitáveis no programa. A mesma barreira que retarda novos entrantes apoia os fornecedores estabelecidos uma vez que uma peça está em produção e demonstrou desempenho consistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Posição:
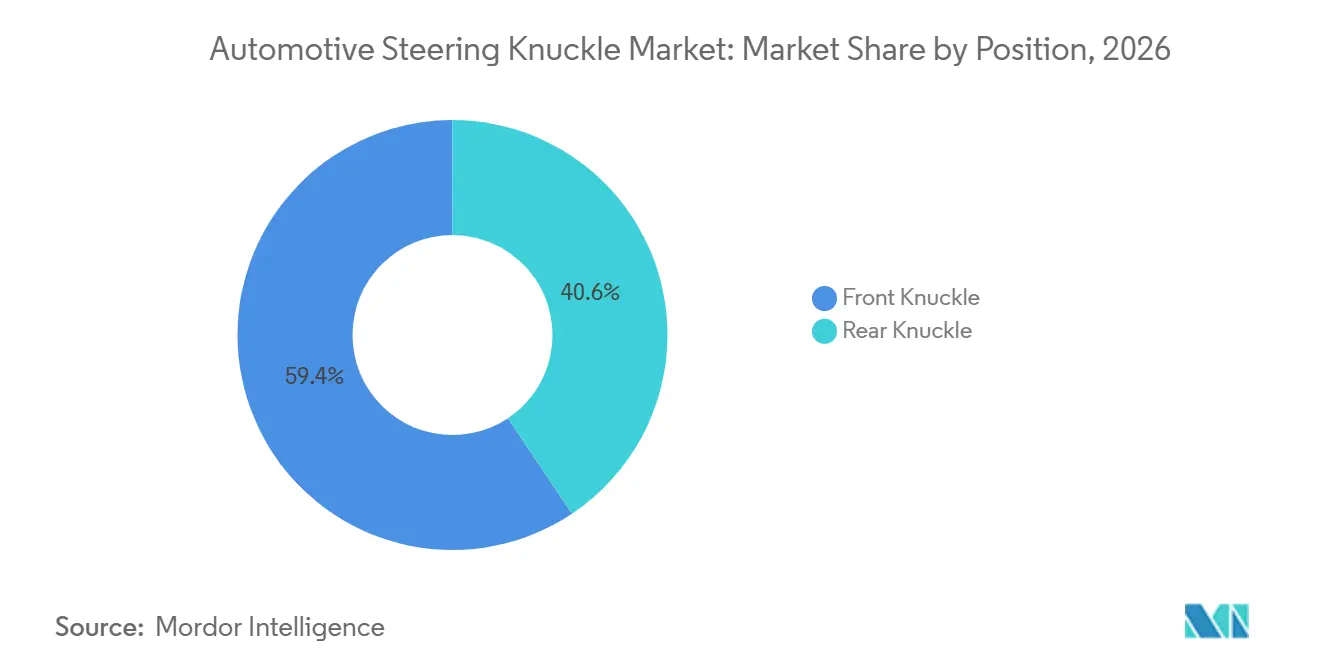
A Demanda por Pinos Traseiros Cresce com as Arquiteturas Multilink para Veículos ElétricosO pino dianteiro detinha 59,35% da participação do mercado de pinos de direção automotivos em 2026, pois o eixo dianteiro combina as funções de direção, frenagem e suporte de roda em praticamente todos os veículos. Essa posição torna o componente necessário em automóveis de passeio, vans, veículos utilitários esportivos e veículos comerciais com diferentes requisitos de carga. Os designs dianteiros são moldados pelo tamanho do pacote de freios, ângulo de direção, geometria da suspensão, carga do eixo e o espaço disponível para os componentes próximos. Os fabricantes devem equilibrar rigidez com peso, mantendo pontos de montagem consistentes e alinhamento controlado das rodas. Os programas estabelecidos de pinos dianteiros também se beneficiam de validação profunda junto aos fabricantes de equipamentos originais, experiência de fabricação e desempenho comprovado em uso de veículos de alto volume.
O pino traseiro tem previsão de crescer a um CAGR de 5,03% até 2032, à medida que a suspensão traseira multilink se torna mais comum em plataformas de veículos elétricos e de maior valor. Um suporte de roda traseiro é importante quando o veículo usa suspensão independente em vez de uma barra de torção ou um design de eixo mais simples. Os veículos elétricos a bateria podem dar aos engenheiros maior liberdade para posicionar uma suspensão traseira complexa, atendendo às expectativas de conforto e espaço de carga. Isso eleva os requisitos de design, usinagem e produção para o componente traseiro. O mercado de pinos de direção automotivos se beneficia dessa mudança, pois os pinos traseiros frequentemente requerem geometria mais especializada, vários pontos de fixação e controle rigoroso da precisão dimensional.
Por Material:
O Alumínio Substitui o Ferro nos Programas de Pinos para Veículos ElétricosO aço forjado representou 35,81% do mercado de pinos de direção automotivos em 2026, sustentado por sua resistência, durabilidade e base de produção estabelecida. Continua sendo adequado para aplicações que enfrentam cargas elevadas, condições operacionais exigentes e ciclos de serviço prolongados. Os veículos comerciais continuam a sustentar a demanda por aço, pois a durabilidade é frequentemente priorizada em relação à redução de peso em veículos que transportam carga ou operam em estradas irregulares. O forjamento também proporciona fluxo de grão confiável e desempenho à fadiga para peças críticas para a segurança, apoiando a confiança em aplicações de longa vida útil. Os fornecedores de aço podem permanecer competitivos oferecendo qualidade confiável, usinagem eficiente e forte suporte técnico ao longo do desenvolvimento do veículo.
O alumínio fundido/forjado tem previsão de crescer a um CAGR de 10,26% até 2032, à medida que os fabricantes de equipamentos originais buscam componentes de chassi mais leves para programas de veículos elétricos. O alumínio pode suportar menor massa do veículo quando a peça é projetada para o material e produzida com controle eficaz da qualidade da liga, integridade da fundição e usinagem. A mudança requer investimento em manuseio de ligas, equipamentos de fundição ou forjamento, tratamento térmico e capacidade de inspeção. Os fornecedores que já trabalham com alumínio podem estar melhor posicionados para atender aos requisitos de chassi de próxima geração e encurtar o trabalho de desenvolvimento para os clientes fabricantes de equipamentos originais. O mercado de pinos de direção automotivos provavelmente verá uma combinação mais ampla de soluções em alumínio, em vez de uma substituição completa do aço ou do ferro.
Por Processo de Fabricação:
A Fundição Lidera, o Forjamento Avança em Programas Premium e de Veículos ElétricosA fundição representou 53,21% do mercado de pinos de direção automotivos em 2026, pois pode formar eficientemente formas detalhadas em volume. O processo suporta passagens complexas, recursos de montagem e geometrias leves usadas em muitos designs de veículos, incluindo peças com várias interfaces para os sistemas de freio e suspensão. A fundição também pode acomodar uma variedade de tipos de metais e aplicações de veículos, o que ajuda os produtores a atender a diferentes programas de clientes. Sua posição de custo é útil para programas que requerem alta produção, qualidade repetível e dimensões de peças consistentes. O controle do processo é essencial, pois porosidade, variação de usinagem e refugo podem afetar a qualidade dos componentes fundidos leves.
O forjamento tem previsão de crescer a um CAGR de 5,34% até 2032, sustentado por aplicações onde a resistência à fadiga e a integridade estrutural são especialmente importantes. O processo pode oferecer propriedades de material favoráveis para peças que enfrentam cargas pesadas repetidas, estradas severas ou uso comercial exigente. Os componentes forjados são relevantes para veículos comerciais, veículos premium e designs selecionados de veículos elétricos onde o desempenho mecânico confiável é central para a especificação. Os processos de forma quase líquida também podem reduzir o trabalho de usinagem, o desperdício de material e alguma variabilidade de produção. O mercado de pinos de direção automotivos mantém espaço para ambos os métodos, pois as plataformas de veículos diferem em seus requisitos de custo, complexidade de forma, peso e resistência.
Por Tipo de Suspensão:
A Suspensão MacPherson se Consolida no Volume, o Multilink Acelera em Veículos ElétricosA suspensão MacPherson detinha 49,12% da participação do mercado de pinos de direção automotivos em 2026, pois oferece um arranjo de suspensão compacto e econômico para muitos fabricantes de veículos. A configuração continua sendo comum em automóveis de passeio e plataformas focadas em valor, particularmente onde a eficiência de espaço e o custo de produção são considerações centrais de design. Ela usa menos componentes do que muitos sistemas mais complexos e é bem compreendida por fabricantes de veículos, redes de serviço e fornecedores de componentes. Isso sustenta demanda estável por pinos projetados para montagem em suporte e layouts de tração dianteira. Seu uso generalizado também oferece aos fornecedores oportunidades de padronizar métodos de produção e controles de qualidade em programas de alto volume.
O multilink tem previsão de crescer a um CAGR de 6,18% até 2032, pois oferece maior flexibilidade no controle do movimento das rodas. A arquitetura é usada onde a qualidade de condução, a dirigibilidade e a distribuição de peso do veículo recebem maior atenção de engenharia. As plataformas elétricas dedicadas podem facilitar o posicionamento desse tipo de suspensão na parte traseira do veículo sem depender de layouts anteriores de combustão interna. Sua adoção aumenta a necessidade de peças com mais pontos de montagem, tolerâncias mais rígidas e usinagem mais precisa. O mercado de pinos de direção automotivos se beneficia onde os fornecedores podem fabricar esses componentes complexos de forma consistente em escala.
Por Tipo de Veículo:
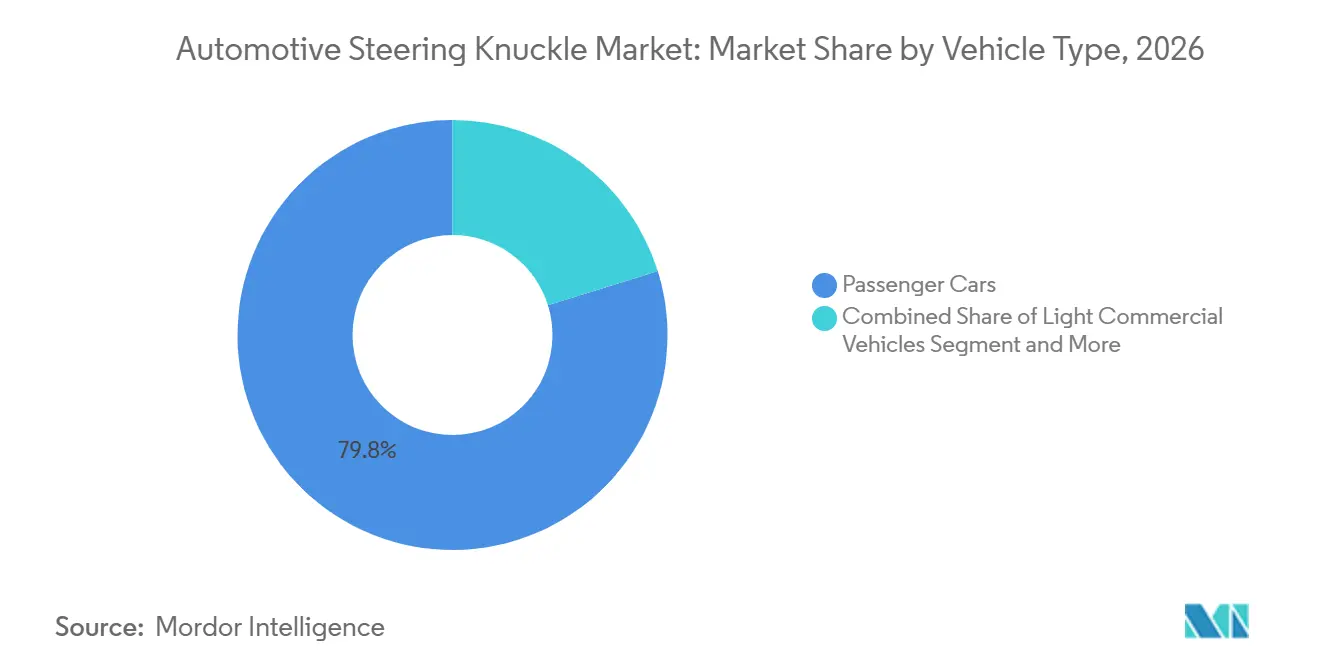
Os Automóveis de Passeio Dominam, os VCLs Emergem como o Próximo Vetor de ExpansãoOs automóveis de passeio detinham 79,81% da participação do mercado de pinos de direção automotivos em 2026, devido à sua ampla presença na produção global de veículos. Este segmento inclui uma grande variedade de estilos de carroceria, motorizações, faixas de preço e arranjos de suspensão. Ele sustenta a demanda tanto por designs econômicos quanto por componentes leves de maior valor, dependendo do uso pretendido e da meta de custo do veículo. A consolidação de plataformas pode reduzir o número de peças únicas, mas também pode estender a vida útil de volume dos designs de pinos aprovados e criar ciclos de produção mais longos. Os programas de veículos de passeio continuam sendo importantes para os fornecedores que buscam contratos estáveis e de alto volume em várias regiões.
Os veículos comerciais leves têm previsão de crescer a um CAGR de 5,44% até 2032, à medida que as frotas de entrega e os veículos de serviço urbano se expandem. As aplicações de vans e picapes devem transportar cargas mais pesadas, operar em ciclos de trabalho exigentes e permanecer disponíveis para uso comercial diário. Os veículos comerciais leves elétricos também precisam de designs de chassi que considerem a massa da bateria, as necessidades de carga útil e os limites de posicionamento em torno do conjunto de roda. Esses fatores podem aumentar a necessidade de peças de direção e suspenso mais resistentes com desempenho confiável à fadiga. O mercado de pinos de direção automotivos tem uma oportunidade nos fornecedores que podem atender aos requisitos de durabilidade de veículos comerciais sem adicionar peso desnecessário.

Por Canal de Vendas:
O OEM Reflete a Criticidade para a Segurança, o Pós-Venda Avança com o Envelhecimento da FrotaOs fabricantes de equipamentos originais detinham 83,91% da participação do mercado de pinos de direção automotivos em 2026, pois os pinos de direção são projetados para uma plataforma de veículo específica e não podem ser tratados como peças de reposição universais simples. A peça deve se alinhar com precisão ao cubo da roda, ao sistema de freio, ao hardware de direção, aos braços de suspensão e à geometria de roda definida do veículo. Os fornecedores de fabricantes de equipamentos originais também passam por longos ciclos de qualificação antes do início da produção, frequentemente coordenando com várias equipes de sistemas do veículo. Esses requisitos tornam difícil a substituição direta por uma peça genérica e podem limitar o número de fornecedores capazes de suportar uma nova plataforma. Os contratos de primeiro encaixe, portanto, continuam sendo a principal rota para o volume para os fabricantes de pinos de direção.
O pós-venda tem previsão de crescer a um CAGR de 5,86% até 2032, à medida que os veículos permanecem em operação por mais tempo e os proprietários buscam reparos confiáveis. A substituição é necessária quando corrosão, danos por impacto ou fadiga acumulada afetam um componente crítico para a segurança no conjunto de roda. A oportunidade é maior em regiões com frotas mais antigas, condições severas de inverno e uso de veículos em longas distâncias. Os fornecedores de peças devem oferecer encaixe confiável, rastreabilidade de material e cobertura clara de catálogo, pois o pino se conecta a vários outros sistemas de chassi. A ZF expandiu sua linha de chassi TRW na América do Norte durante 2025, adicionando 176 produtos de chassi e ampliando a cobertura para 54 milhões de veículos adicionais em operação
Análise Geográfica
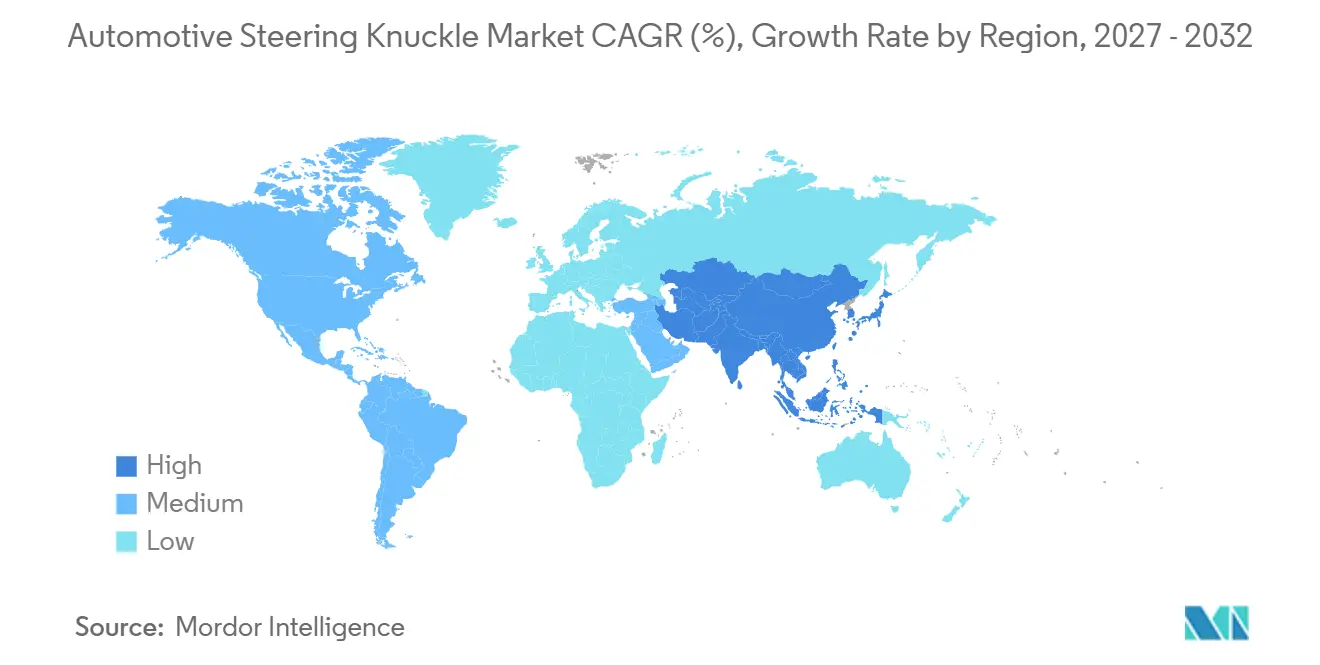
A Ásia-Pacífico detinha 55,56% da participação do mercado de pinos de direção automotivos em 2026 e tem previsão de crescer a um CAGR de 5,34% até 2032. A região se beneficia de uma grande base de fabricação de veículos e de vínculos estreitos entre fabricantes de equipamentos originais, empresas de fundição, forjadores, fornecedores de usinagem e processadores de materiais. A OICA informou que a Ásia produziu 59,2 milhões de veículos em 2025, confirmando a posição central da região na montagem global de veículos. A China sustenta a demanda por meio de sua escala na fabricação de veículos elétricos e seu crescente foco no fornecimento localizado de chassi. O Japão e a Coreia do Sul adicionam profundidade técnica por meio de produtores de veículos estabelecidos, fornecedores de componentes especializados e sistemas de qualidade exigentes. Índia, Tailândia e Indonésia ampliam a base de produção da região por meio da fabricação de automóveis de passeio, atividade de veículos comerciais e redes de fornecimento locais. A combinação de alta produção de veículos e arquiteturas de veículos elétricos em evolução sustenta a demanda contínua por designs de pinos convencionais, forjados, fundidos e leves.
A América do Norte combina uma grande base de produção de veículos com uma grande oportunidade de reposição. Os Estados Unidos produziram 10,24 milhões de veículos em 2025, de acordo com a OICA, enquanto as decisões de fornecimento regional são cada vez mais moldadas por fornecimento local, regras comerciais e exposição ao custo de metais. O México continua sendo importante para a montagem de veículos e exportações de componentes, o que ajuda a manter a demanda por capacidade próxima de fundição, forjamento, usinagem e acabamento. A frota de veículos mais antiga da região sustenta as vendas no pós-venda, particularmente onde o sal de estrada, as mudanças de temperatura e as condições climáticas exigentes podem encurtar a vida útil das peças de chassi. A América do Sul tem um perfil de demanda diferente, com transporte comercial, condições de estrada e atividade de frete sustentando designs duráveis baseados em aço. O Brasil continua sendo importante para a fabricação de veículos comerciais leves e pesados, criando demanda tanto nos canais de equipamentos originais quanto de reposição. Os fabricantes em ambas as regiões precisam gerenciar o fornecimento de materiais, a confiabilidade de entrega e os requisitos de qualificação dos fabricantes de equipamentos originais, enquanto desenvolvem peças mais leves para programas de veículos elétricos.
A Europa enfrenta um crescimento mais lento na produção de veículos, mas continua sendo importante para o desenvolvimento avançado de chassi e plataformas de veículos premium. A produção europeia de veículos foi de 17,2 milhões de unidades em 2025, de acordo com a OICA, e a região continua a influenciar as escolhas de design relacionadas a materiais, segurança e emissões. Os fornecedores que atendem à Europa devem cumprir exigentes expectativas de aprovação de veículos, qualidade, rastreabilidade e ambientais, enquanto suportam programas de veículos convencionais e elétricos. O Oriente Médio e a África oferecem condições variadas, com renovação de frotas, transporte comercial e expansão da propriedade de veículos sustentando a demanda em países selecionados. A Turquia e os mercados do Golfo oferecem oportunidades ligadas à montagem, importações, frotas comerciais e atividade de distribuição regional. A demanda de veículos africana está se desenvolvendo a partir de uma base menor, o que pode sustentar a atividade de reposição e a montagem localizada ao longo do tempo, onde as redes de serviço melhoram. A Oceania continua sendo um mercado maduro onde a demanda no pós-venda, o fornecimento de peças duráveis e a manutenção de veículos são mais relevantes do que a produção de veículos em grande escala.
Cenário Competitivo
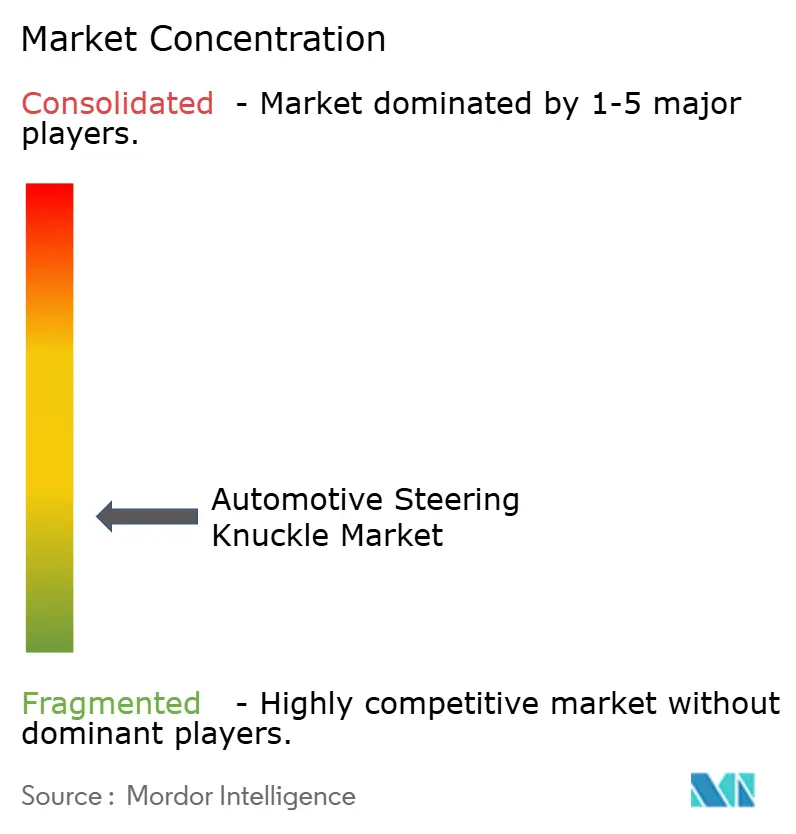
O mercado de pinos de direção automotivos é fragmentado, com especialistas globais em chassi, grupos de forjamento, fornecedores de fundição e empresas de pós-venda competindo entre regiões e categorias de veículos. A competição depende da capacidade de atender aos requisitos de engenharia específicos do veículo, manter a qualidade, fornecer entrega confiável e responder quando um fabricante de equipamentos originais altera o design de uma plataforma. Os grandes fornecedores têm vantagem quando podem atender aos fabricantes de equipamentos originais em várias regiões de produção e oferecer múltiplos processos de fabricação. Os fabricantes regionais ainda podem competir oferecendo fundição especializada, forjamento, usinagem ou suporte ao cliente localizado que grupos maiores podem não fornecer com a mesma eficiência. O equilíbrio entre alcance global e produção local provavelmente continuará sendo importante à medida que os fabricantes de equipamentos originais ajustam as redes de fornecimento, limitam o risco logístico e buscam tempos de resposta mais curtos durante o desenvolvimento do programa.
A tecnologia está se tornando mais importante à medida que os sistemas de direção, frenagem e suspensão se tornam mais integrados na mesma área do conjunto de roda. Os fornecedores que podem suportar suportes de sensores, interfaces de freio e geometrias complexas em alumínio podem ter acesso a programas de maior valor onde a peça carrega mais requisitos funcionais. Ao mesmo tempo, as capacidades estabelecidas em aço e ferro continuam sendo relevantes para veículos comerciais e plataformas de automóveis de passeio sensíveis ao custo, onde a durabilidade e o custo total são críticos. A capacidade de validação e os sistemas de qualidade IATF 16949 continuam sendo condições importantes de entrada para muitos programas de fabricantes de equipamentos originais, juntamente com controle de processo estável e documentação confiável. Esses requisitos podem dificultar que empresas menores conquistem novos negócios sem relacionamentos estabelecidos com clientes, recursos de engenharia e um histórico de lançamentos de produção bem-sucedidos.
Os movimentos estratégicos têm se concentrado na expansão de capacidades, cobertura de portfólio e acesso a clientes regionais fabricantes de equipamentos originais. A Linamar concluiu a aquisição de uma instalação de fundição em Leipzig da Georg Fischer em dezembro de 2025, adicionando capacidade de fundição de ferro dúctil de grande porte para aplicações industriais e relacionadas a veículos. A Bharat Forge concluiu a aquisição da AAM India Manufacturing Corporation em julho de 2025 após aprovação regulatória, expandindo sua base de fabricação de chassi e eixos para veículos comerciais na Índia. Essas ações mostram que os fornecedores estão buscando capacidade de fabricação mais ampla, acesso regional e posições mais fortes em componentes estruturais sem depender de um único processo ou tipo de veículo. O ambiente competitivo favorece empresas que podem combinar conhecimento de processo, execução disciplinada de programas e a capacidade de gerenciar qualidade em fundição, forjamento, usinagem e montagem final.
Líderes do Setor de Pinos de Direção Automotivos
-
American Axle & Manufacturing Holdings, Inc.
-
thyssenkrupp AG
-
Magna International Inc.
-
Bharat Forge Limited
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pinos de Direção Automotivos Empresas cobertas neste relatório
- ZF Friedrichshafen AG
- Magna International Inc.
- BENTELER International AG
- Proterial, Ltd.
- Bharat Forge Limited
- thyssenkrupp AG
- AISIN CORPORATION
- Hyundai WIA Corporation
- Neapco Holdings LLC
- American Axle & Manufacturing Holdings, Inc.
- Grupo Industrial Saltillo, S.A.B. de C.V.
- CIE Automotive, S.A.
- Musashi Seimitsu Industry Co., Ltd.
- Gestamp Automoción, S.A
- CITIC Dicastal Co., Ltd.
- Ryobi Limited
- Linamar Corporation
- Dorman Products, Inc.
- Tenneco Inc.
- Hirschvogel Holding GmbH
- Fagor Ederlan, S. Coop.
- Happy Forgings Limited
- Georg Fischer AG
- Dana Incorporated
- JTEKT Corporation
Desenvolvimentos industriais recentes em Mercado de Pinos de Direção Automotivos
- Setembro de 2026: A Toyota emitiu um recall de segurança para aproximadamente 71 unidades do Lexus RX modelo 2026 no Canadá devido a pinos de direção dianteiros fabricados incorretamente. Os pinos afetados serão substituídos sem custo.
- Junho de 2026: A Chery lançou o Tiggo 8 Champion Family na China, apresentando modelos atualizados com novas funções de assistência à condução, hardware de cockpit aprimorado, pinos de direção em alumínio, nove airbags e um sistema de câmera panorâmica de 540 graus.
- Fevereiro de 2026: Mais de 4.500 unidades do Hyundai Kona foram recolhidas nos Estados Unidos devido a pinos de direção que podem rachar e quebrar, potencialmente causando perda de controle da direção.
Escopo do Relatório Global do Mercado de Pinos de Direção Automotivos
O Mercado de Pinos de Direção Automotivos é segmentado por Posição, Material, Processo de Fabricação, Tipo de Suspensão, Tipo de Veículo, Canal de Vendas e Geografia. Por Posição, o mercado é segmentado em Pino Dianteiro e Pino Traseiro. Por Material, o mercado é segmentado em Ferro Fundido (Dúctil), Aço Forjado e Alumínio Fundido/Forjado. Por Processo de Fabricação, o mercado é segmentado em Fundição e Forjamento. Por Tipo de Suspensão, o mercado é segmentado em Suspensão MacPherson, Duplo Triângulo, Multilink e Outros. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Pesados. Por Canal de Vendas, o mercado é segmentado em OEM e Pós-Venda. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, França, Reino Unido, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Tailândia, Indonésia, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, África do Sul, Egito, Marrocos e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Pino Dianteiro |
| Pino Traseiro |
| Ferro Fundido (Dúctil) |
| Aço Forjado |
| Alumínio Fundido/Forjado |
| Fundição |
| Forjamento |
| Suspensão MacPherson |
| Duplo Triângulo |
| Multilink |
| Outros |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Fabricantes de Equipamentos Originais |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Posição | Pino Dianteiro | |
| Pino Traseiro | ||
| Por Material | Ferro Fundido (Dúctil) | |
| Aço Forjado | ||
| Alumínio Fundido/Forjado | ||
| Por Processo de Fabricação | Fundição | |
| Forjamento | ||
| Por Tipo de Suspensão | Suspensão MacPherson | |
| Duplo Triângulo | ||
| Multilink | ||
| Outros | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Canal de Vendas | Fabricantes de Equipamentos Originais | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de pinos de direção automotivos até 2032?
O mercado de pinos de direção automotivos tem projeção de atingir 9,63 bilhões de USD até 2032, a partir de 7,57 bilhões de USD em 2027. A previsão reflete a demanda proveniente da produção de novos veículos, necessidades de reposição e mudanças nos designs de chassi.
O que está impulsionando a demanda por pinos de direção automotivos?
A produção de veículos, as necessidades de reposição de frotas, a redução de peso em veículos elétricos e sistemas de suspensão mais complexos sustentam a demanda. Os fornecedores também se beneficiam quando os fabricantes de equipamentos originais requerem componentes de conjunto de roda mais resistentes, mais precisos ou mais leves.
Qual posição lidera as vendas de pinos de direção automotivos?
O pino dianteiro liderou com uma participação de 59,35% em 2026, pois os conjuntos de roda dianteiros combinam as funções de direção, frenagem e suspensão. É necessário em uma ampla gama de aplicações de veículos de passeio e comerciais.
Qual material está crescendo mais rapidamente para os pinos de direção?
O alumínio fundido/forjado é o segmento de material de crescimento mais rápido, com um CAGR previsto de 10,26% até 2032. Seu crescimento está ligado aos esforços dos fabricantes de equipamentos originais para reduzir o peso, mantendo a resistência e a durabilidade dos componentes.