
Marktgröße und Marktanteil für Automotive Steering Knuckle
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 7.58 Milliarden US-Dollar |
| Marktgröße (2032) | 9.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Steering Knuckle von Mordor Intelligence
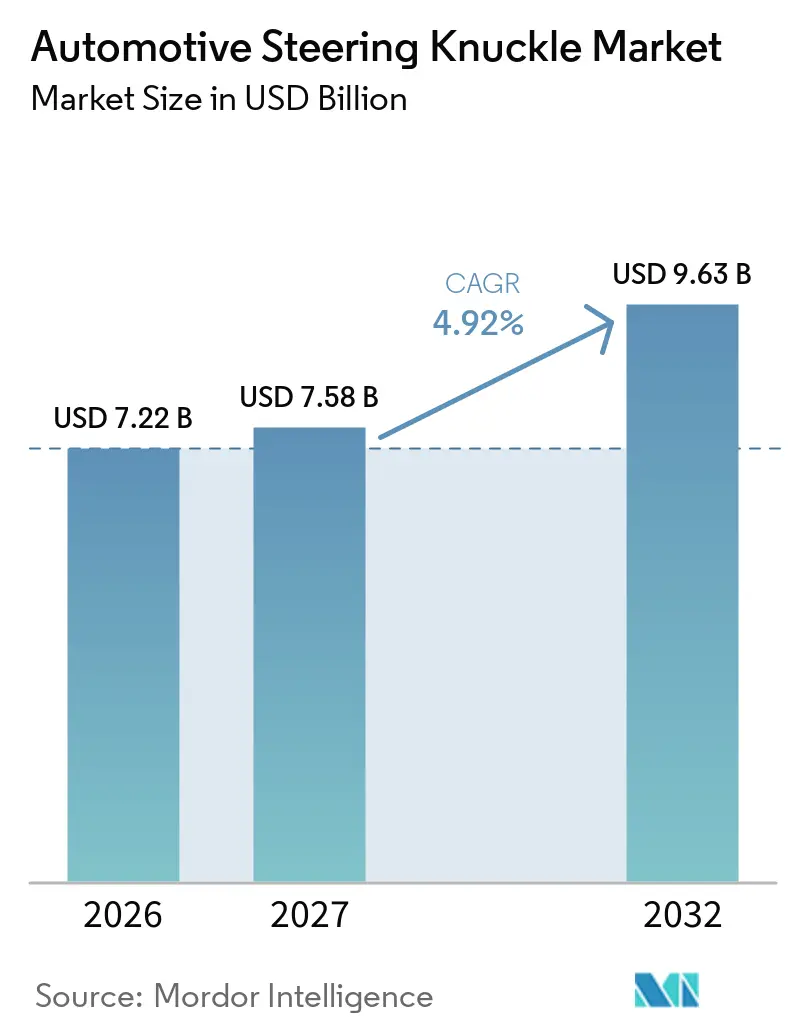
Die Marktgröße für Automotive Steering Knuckle wurde im Jahr 2026 auf 7,22 Milliarden USD geschätzt, wird für 2027 auf 7,58 Milliarden USD beziffert und soll bis 2032 auf 9,63 Milliarden USD anwachsen, was einer CAGR von 4,92 % zwischen 2027 und 2032 entspricht. Die Nachfrage ist an die Fahrzeugproduktion, den Ersatzbedarf alternder Flotten und die zunehmenden technischen Anforderungen an Fahrwerksteile geknüpft, die Lenk-, Brems-, Fahrwerks- und Nabensysteme miteinander verbinden. Der Markt für Automotive Steering Knuckle wird zudem durch Elektrofahrzeugprogramme geprägt, die leichtere Bauteile, komplexere Fahrwerkslayouts und eine engere Abstimmung zwischen Fahrwerksingenieuren und Komponentenherstellern begünstigen. Zulieferer reagieren darauf, indem sie Aluminium-Guss- und Schmiedekapazitäten aufbauen und gleichzeitig etablierte Stahl- und Eisenprogramme schützen, die für Nutzfahrzeuge und kostensensible Pkw-Anwendungen weiterhin geeignet sind. Die OEM-Qualifizierung bleibt ein wesentlicher kommerzieller Vorteil, da das Bauteil sicherheitskritisch ist, exakt auf die Fahrzeugplattform passen muss und vor der Serienproduktion einer detaillierten Validierung unterzogen wird. Der Kostendruck durch Metalle, Werkzeuge, Tests und Logistik dürfte Hersteller begünstigen, die mehrere Fahrzeugprogramme mit zuverlässiger Produktionsqualität, regionaler Fertigungspräsenz und disziplinierter Prozesskontrolle bedienen können.
Wesentliche Erkenntnisse des Berichts
- Nach Position hielt der Vorderachslenker im Jahr 2026 einen Anteil von 59,35 % am Markt für Automotive Steering Knuckle, während für den Hinterachslenker bis 2032 eine CAGR von 5,03 % prognostiziert wird.
- Nach Material hielt geschmiedeter Stahl im Jahr 2026 einen Anteil von 35,81 % am Markt für Automotive Steering Knuckle, während für gegossenes/geschmiedetes Aluminium bis 2032 eine CAGR von 10,26 % prognostiziert wird.
- Nach Herstellungsverfahren hielt das Gießen im Jahr 2026 einen Anteil von 53,21 % am Markt für Automotive Steering Knuckle, während für das Schmieden bis 2032 eine CAGR von 5,34 % prognostiziert wird.
- Nach Fahrwerkstyp hielt das MacPherson-Federbein im Jahr 2026 einen Anteil von 49,12 % am Markt für Automotive Steering Knuckle, während für die Mehrlenkerachse bis 2032 eine CAGR von 6,18 % prognostiziert wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 79,81 % am Markt für Automotive Steering Knuckle, während für leichte Nutzfahrzeuge bis 2032 eine CAGR von 5,44 % prognostiziert wird.
- Nach Vertriebskanal hielten Erstausrüster im Jahr 2026 einen Anteil von 83,91 % am Markt für Automotive Steering Knuckle, während für den Aftermarket bis 2032 eine CAGR von 5,86 % prognostiziert wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 55,56 % am Markt für Automotive Steering Knuckle und wird bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Leichtbau bei Elektrofahrzeugen und Reduzierung ungefederter Massen | +1.4% | APAC-Kernmärkte (China, Südkorea), EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende globale Fahrzeugproduktion und Erweiterung des Fahrzeugbestands | +1.2% | Global, Asien-geführt | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei SUVs, leichten Nutzfahrzeugen und schweren Nutzfahrzeugen | +0.9% | Global, insbesondere APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach sicherheitskritischen Fahrwerkskomponenten | +0.6% | Global, mit frühen Zuwächsen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Korrosionsbedingte Ersatzteilnachfrage in alternden Fahrzeugflotten | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Integration von Radend-Sensorik und elektrifizierter Bremsschnittstellen | +0.3% | EU, Nordamerika (regulierungsgetrieben), APAC-Kernmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau bei Elektrofahrzeugen und Reduzierung ungefederter Massen
Elektrofahrzeugarchitekturen fördern einen Wechsel von duktilem Gusseisen zu Aluminium-Steering-Knuckles, sofern Fahrzeugdesign und Kostenstruktur diesen Wandel unterstützen. Batteriesysteme erhöhen die Fahrzeugmasse und verstärken die Notwendigkeit, Fahrkomfort, Fahrdynamik, Bremslasten und Reifenkontakt sorgfältig zu steuern. Ein leichterer Lenker kann dazu beitragen, die ungefederte Masse zu reduzieren und dabei die erforderliche Steifigkeit am Radende sowie die Integrität der Fahrwerksverbindungspunkte zu erhalten. Der Markt für Automotive Steering Knuckle profitiert daher, wenn OEMs eine Plattform für elektrischen Antrieb neu gestalten, anstatt ein bestehendes Verbrennungsmotorlayout mit begrenzter Packagingflexibilität anzupassen. Die Aluminium-Einführung erfordert zudem eine bessere Legierungskontrolle, Werkzeuge, Inspektion, Bearbeitung und Schulung, was den Wert etablierter Fahrwerkszulieferer erhöht, die eine konsistente Prozessqualität nachweisen können. Linamar hat seine Aluminium-Fahrwerkskapazität durch die Übernahme nordamerikanischer Vermögenswerte von Aludyne ausgebaut, was das anhaltende Zuliefererinteresse an leichten Strukturbauteilen unterstreichtAludyne veräußert bestimmte nordamerikanische Geschäftsvermögenswerte an Linamar Corporation, Aludyne Inc., www.aludyne.com">[1].
Steigende globale Fahrzeugproduktion und Erweiterung des Fahrzeugbestands
Die Neufahrzeugproduktion bleibt die deutlichste Quelle der Erstausrüstungsnachfrage nach Steering Knuckles, da jede Montagelinie qualifizierte Radendkomponenten benötigt. Die globale Fahrzeugproduktion erreichte im Jahr 2025 laut dem Internationalen Verband der Kraftfahrzeughersteller 96,4 Millionen EinheitenWachstum der Automobilindustrie verlagerte sich 2025 inmitten globaler Neuausrichtung nach Osten, OICA, oica.net">[2]. Jedes neue Fahrzeug benötigt Fahrwerksteile, die für seine Fahrwerksanordnung, Achslasten, das Bremspaket und die Lenkgeometrie ausgelegt und qualifiziert sind. Das Produktionswachstum ist dort am bedeutsamsten, wo lokale Montagestandorte OEMs und Zulieferer enger zusammenbringen und eine schnellere Abstimmung bei Qualität, Lieferungen und Konstruktionsänderungen ermöglichen. Diese Nähe reduziert das Logistikrisiko und unterstützt eine frühere Einbindung der Zulieferer in die Fahrzeugentwicklung, was einem Zulieferer helfen kann, Folgeaufträge für verwandte Plattformen zu gewinnen. Ein größerer Fahrzeugbestand unterstützt auch die Ersatzteilnachfrage, da Lenker durch Korrosion, Stoßschäden und Materialermüdung über die Lebensdauer des Fahrzeugs beeinträchtigt werden können.
Wachstum bei SUVs, leichten Nutzfahrzeugen und schweren Nutzfahrzeugen
SUVs, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge belasten Fahrwerkskomponenten stark, da sie höhere Lasten tragen, unter wechselnden Bedingungen betrieben werden oder intensiv genutzt werden. Ihre Größe, der Frachtbetrieb, die Straßenverhältnisse und die Betriebszyklen können größere oder robustere Steering Knuckles erfordern als kompakte Personenkraftwagen. Dies stützt die Nachfrage nach geschmiedetem Stahl und langlebigen Gussdesigns, auch wenn die Aluminium-Verwendung in anderen Anwendungen und preissensiblen Fahrzeugkategorien zunimmt. Der Markt für Automotive Steering Knuckle kann auch von der breiteren Einführung von Einzelradaufhängungen in Transportern und elektrischen Lieferfahrzeugen profitieren, die ein berechenbares Fahrverhalten unter Last erfordern. Diese Layouts erfordern häufig komplexere Radträger und Hinterachskomponenten, was ein breiteres Spektrum technischer Anforderungen an Zulieferer schafft. Der Wandel im Fahrzeugmix begünstigt Zulieferer, die sowohl hochvolumige Pkw-Programme als auch Nutzfahrzeugkunden bedienen können, ohne Kosten oder Produktionszuverlässigkeit zu beeinträchtigen.
Steigende Nachfrage nach sicherheitskritischen Fahrwerkskomponenten
Der Steering Knuckle verbindet Lenk-, Brems-, Naben- und Fahrwerksfunktionen am Radende und steht damit im Mittelpunkt mehrerer Fahrzeugsicherheitssysteme. Seine Funktion macht Maßgenauigkeit, Ermüdungsfestigkeit, Materialkonsistenz und zuverlässige Bearbeitung über die gesamte Fahrzeuglebensdauer unerlässlich. Neue Fahrwerkssysteme erhöhen die Bedeutung einer sorgfältigen Packaginggestaltung rund um Sensoren, Bremshardware, Lenkschnittstellen, elektrische Verbindungen und Befestigungsmerkmale. ZF hat erklärt, dass sein Steer-by-Wire-System ab 2026 mit Mercedes-Benz in die europäische Serienproduktion eintreten wird, was die fortlaufende Entwicklung elektronisch gesteuerter Lenkarchitekturen verdeutlichtZF bringt Steer-by-Wire- und EasyTurn-Systeme 2026 auf Mercedes-Benz-Modelle, EuropaWire, news.europawire.eu">[3]. Diese Programme können erfordern, dass Zulieferer enger mit den OEM-Ingenieurteams zusammenarbeiten und verstehen, wie kleine Geometrieänderungen mehrere verbundene Systeme beeinflussen. Hersteller mit etablierten Validierungsnachweisen sind besser positioniert, um für diese sicherheitskritischen Programme zu konkurrieren und die begleitende Dokumentation zu verwalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität bei Stahl-, Aluminium- und Legierungsrohstoffkosten | -0.5% | Global (am stärksten in Nordamerika und der EU) | Kurzfristig (≤ 2 Jahre) |
| Hohe Validierungsanforderungen für sicherheitskritische Fahrwerksbauteile | -0.4% | Global (Nordamerika und EU am strengsten) | Langfristig (≥ 4 Jahre) |
| Porosität, Bearbeitungs- und Ausschussempfindlichkeit bei Leichtbaugussteilen | -0.3% | APAC-Kernmärkte, EU | Mittelfristig (2–4 Jahre) |
| Plattformspezifische Designs und geringe Austauschbarkeit im Aftermarket | -0.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Stahl-, Aluminium- und Legierungsrohstoffkosten
Hersteller von Steering Knuckles kaufen im Rahmen jedes Guss-, Schmiede- und Bearbeitungsprogramms große Mengen an Stahl-, Eisen-, Aluminium- und Legierungsrohstoffen. Änderungen dieser Kosten können die Margen beeinflussen, wenn Verträge keine sofortigen Preisanpassungen erlauben oder wenn die Materialkosten nach Vereinbarung eines OEM-Preises steigen. Das Problem ist für kleinere Guss- und Schmiedeunternehmen schwieriger, denen es an breitem Einkaufsvolumen, langfristigen Liefervereinbarungen oder der Möglichkeit fehlt, das Risiko auf mehrere Werke zu verteilen. Zollungewissheit kann eine weitere Kosten- und Beschaffungsrisikoebene für grenzüberschreitende Lieferketten hinzufügen, insbesondere wenn Rohstoffgewinnung, Bearbeitung und Fahrzeugmontage in verschiedenen Ländern stattfinden. Produzenten können reagieren, indem sie die Schrottwiedergewinnung verbessern, Materialspezifikationen wo zulässig überarbeiten, Lieferantenvereinbarungen stärken oder Kapazitäten näher an Fahrzeugmontagewerken ansiedeln. Der Markt für Automotive Steering Knuckle ist daher Metallpreisbewegungen ausgesetzt, selbst wenn die Fahrzeugnachfrage stabil bleibt und die Kundenpläne wie geplant verlaufen.
Hohe Validierungsanforderungen für sicherheitskritische Fahrwerksbauteile
Steering Knuckles müssen umfangreiche Tests bestehen, bevor sie für eine Fahrzeugplattform freigegeben werden, da ein Versagen die Lenkung, das Bremsen und die Radkontrolle beeinträchtigen kann. Die Tests umfassen Last-, Ermüdungs-, Maß-, Korrosions- und fahrzeugseitige Bewertungen, die die Leistung unter normalen Bedingungen sowie unter anspruchsvollen Straßenverhältnissen beurteilen. Neue Materialien und veränderte Geometrien können diesen Prozess verlängern, da OEMs Sicherheit und Leistung unter verschiedenen Betriebsbedingungen, Fahrzeugvarianten und Produktionschargen bestätigen müssen. Die Kosten dieser Arbeit können den Markteintritt von Zulieferern ohne Ingenieurressourcen, Testkapazitäten oder etablierte Qualitätsdokumentation einschränken. Langfristige Kundenbeziehungen sind auch deshalb wertvoll, weil eine Neuqualifizierung zeitaufwendig ist und Fahrzeughersteller ungern vermeidbares Programmrisiko akzeptieren. Die gleiche Eintrittsbarriere, die neue Marktteilnehmer verlangsamt, stützt etablierte Zulieferer, sobald ein Bauteil in Produktion ist und konsistente Leistung nachgewiesen hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Position:
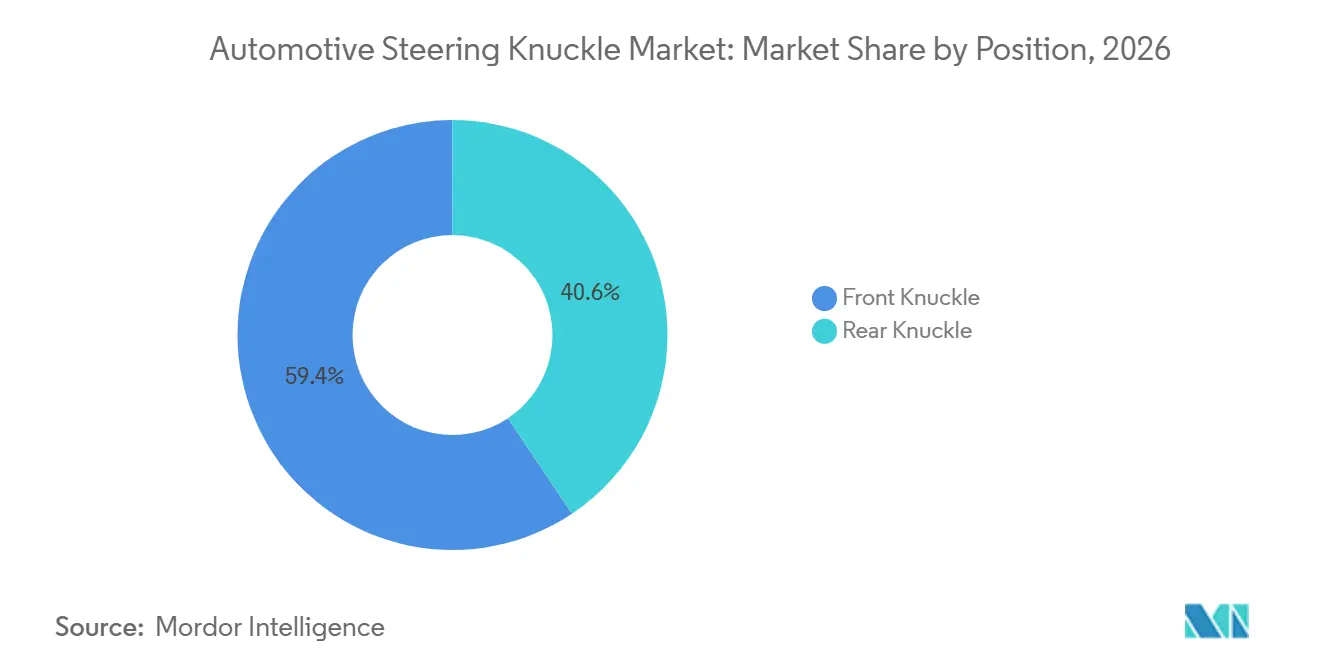
Nachfrage nach Hinterachslenkern steigt mit Mehrlenker-ElektrofahrzeugarchitekturenDer Vorderachslenker hielt im Jahr 2026 einen Anteil von 59,35 % am Markt für Automotive Steering Knuckle, da die Vorderachse in nahezu jedem Fahrzeug Lenk-, Brems- und Radträgerfunktionen vereint. Diese Position macht das Bauteil für Personenkraftwagen, Transporter, Sport Utility Vehicles und Nutzfahrzeuge mit unterschiedlichen Lastanforderungen unverzichtbar. Vorderachsdesigns werden durch Bremspaketgröße, Lenkwinkel, Fahrwerksgeometrie, Achslast und den verfügbaren Bauraum für benachbarte Komponenten geprägt. Hersteller müssen Steifigkeit und Gewicht in Einklang bringen und dabei konsistente Befestigungspunkte und kontrollierte Radspur gewährleisten. Etablierte Vorderachslenker-Programme profitieren zudem von tiefer OEM-Validierung, Fertigungserfahrung und nachgewiesener Leistung im Hochvolumenbetrieb.
Für den Hinterachslenker wird bis 2032 eine CAGR von 5,03 % prognostiziert, da Mehrlenker-Hinterachsen in Elektro- und höherwertigen Fahrzeugplattformen immer häufiger eingesetzt werden. Ein hinterer Radträger ist wichtig, wenn das Fahrzeug eine Einzelradaufhängung anstelle eines Verbundlenkers oder eines einfacheren Achsdesigns verwendet. Batterieelektrische Fahrzeuge können Ingenieuren mehr Freiheit geben, eine komplexe Hinterachse zu gestalten und dabei Fahrkomfort- und Laderaumerwartungen zu erfüllen. Dies erhöht die Design-, Bearbeitungs- und Produktionsanforderungen für das hintere Bauteil. Der Markt für Automotive Steering Knuckle profitiert von diesem Wandel, da hintere Lenker häufig eine speziellere Geometrie, mehrere Befestigungspunkte und eine enge Kontrolle der Maßgenauigkeit erfordern.
Nach Material:
Aluminium verdrängt Eisen in Elektrofahrzeug-Lenker-ProgrammenGeschmiedeter Stahl hatte im Jahr 2026 einen Anteil von 35,81 % am Markt für Automotive Steering Knuckle, gestützt durch seine Festigkeit, Langlebigkeit und etablierte Produktionsbasis. Er bleibt für Anwendungen geeignet, die hohen Lasten, anspruchsvollen Betriebsbedingungen und langen Servicezyklen ausgesetzt sind. Nutzfahrzeuge stützen weiterhin die Stahlnachfrage, da Langlebigkeit in Fahrzeugen, die Fracht transportieren oder auf unebenen Straßen betrieben werden, oft Vorrang vor Gewichtsreduzierung hat. Das Schmieden bietet auch zuverlässigen Faserverlauf und Ermüdungsleistung für sicherheitskritische Teile und stärkt das Vertrauen in Langzeitanwendungen. Stahlzulieferer können wettbewerbsfähig bleiben, indem sie zuverlässige Qualität, effiziente Bearbeitung und starken technischen Support während der gesamten Fahrzeugentwicklung bieten.
Für gegossenes/geschmiedetes Aluminium wird bis 2032 eine CAGR von 10,26 % prognostiziert, da OEMs leichtere Fahrwerksbauteile für Elektrofahrzeugprogramme anstreben. Aluminium kann eine geringere Fahrzeugmasse unterstützen, wenn das Bauteil für das Material ausgelegt und mit effektiver Kontrolle von Legierungsqualität, Gussdichte und Bearbeitung produziert wird. Der Wechsel erfordert Investitionen in Legierungshandhabung, Guss- oder Schmiedeausrüstung, Wärmebehandlung und Inspektionskapazitäten. Zulieferer, die bereits mit Aluminium arbeiten, sind möglicherweise besser positioniert, um Anforderungen der nächsten Generation an Fahrwerke zu erfüllen und den Entwicklungsaufwand für OEM-Kunden zu verkürzen. Der Markt für Automotive Steering Knuckle wird voraussichtlich eine breitere Mischung von Aluminiumlösungen sehen, anstatt einer vollständigen Ablösung von Stahl oder Eisen.
Nach Herstellungsverfahren:
Gießen führt, Schmieden gewinnt in Premium- und ElektrofahrzeugprogrammenDas Gießen hatte im Jahr 2026 einen Anteil von 53,21 % am Markt für Automotive Steering Knuckle, da es detaillierte Formen effizient in großen Stückzahlen herstellen kann. Das Verfahren unterstützt komplexe Kanäle, Befestigungsmerkmale und Leichtbaugeometrien, die in vielen Fahrzeugdesigns verwendet werden, einschließlich Teilen mit mehreren Schnittstellen zu Brems- und Fahrwerkssystemen. Das Gießen kann auch eine Reihe von Metalltypen und Fahrzeuganwendungen aufnehmen, was Produzenten hilft, verschiedene Kundenprogramme zu bedienen. Seine Kostenposition ist nützlich für Programme, die hohe Stückzahlen, wiederholbare Qualität und konsistente Teileabmessungen erfordern. Die Prozesskontrolle ist wesentlich, da Porosität, Bearbeitungsvariation und Ausschuss die Qualität leichter Gussbauteile beeinflussen können.
Für das Schmieden wird bis 2032 eine CAGR von 5,34 % prognostiziert, gestützt durch Anwendungen, bei denen Ermüdungsfestigkeit und strukturelle Integrität besonders wichtig sind. Das Verfahren kann günstige Materialeigenschaften für Teile bieten, die wiederholten schweren Lasten, rauen Straßen oder anspruchsvollem Nutzfahrzeugbetrieb ausgesetzt sind. Geschmiedete Bauteile sind relevant für Nutzfahrzeuge, Premiumfahrzeuge und ausgewählte Elektrofahrzeugdesigns, bei denen zuverlässige mechanische Leistung zentral für die Spezifikation ist. Endkonturnahe Verfahren können auch den Bearbeitungsaufwand, den Materialabfall und einige Produktionsvariabilität reduzieren. Der Markt für Automotive Steering Knuckle behält Raum für beide Methoden, da Fahrzeugplattformen unterschiedliche Anforderungen an Kosten, Formkomplexität, Gewicht und Festigkeit stellen.
Nach Fahrwerkstyp:
MacPherson-Federbein dominiert im Volumenbereich, Mehrlenker beschleunigt bei ElektrofahrzeugenDas MacPherson-Federbein hielt im Jahr 2026 einen Anteil von 49,12 % am Markt für Automotive Steering Knuckle, da es für viele Fahrzeughersteller eine kompakte und kostengünstige Fahrwerksanordnung bietet. Die Konfiguration bleibt bei Personenkraftwagen und kostenorientierten Plattformen verbreitet, insbesondere dort, wo Raumeffizienz und Produktionskosten zentrale Designüberlegungen sind. Sie verwendet weniger Komponenten als viele komplexere Systeme und ist Fahrzeugherstellern, Servicenetzwerken und Komponentenzulieferern gut bekannt. Dies stützt eine stabile Nachfrage nach Lenkern, die für Federbeinmontage und Frontantriebslayouts ausgelegt sind. Die weit verbreitete Nutzung gibt Zulieferern auch Möglichkeiten, Produktionsmethoden und Qualitätskontrollen über hochvolumige Programme hinweg zu standardisieren.
Für die Mehrlenkerachse wird bis 2032 eine CAGR von 6,18 % prognostiziert, da sie größere Flexibilität bei der Kontrolle der Radbewegung bietet. Die Architektur wird dort eingesetzt, wo Fahrkomfort, Fahrdynamik und Fahrzeuggewichtsverteilung einer engeren ingenieurtechnischen Aufmerksamkeit bedürfen. Dedizierte Elektrofahrzeugplattformen können es einfacher machen, diesen Fahrwerkstyp am Heck des Fahrzeugs zu integrieren, ohne auf frühere Verbrennungsmotorlayouts angewiesen zu sein. Die Einführung erhöht den Bedarf an Teilen mit mehr Befestigungspunkten, engeren Toleranzen und präziserer Bearbeitung. Der Markt für Automotive Steering Knuckle profitiert dort, wo Zulieferer diese komplexen Bauteile konsistent in großem Maßstab fertigen können.
Nach Fahrzeugtyp:
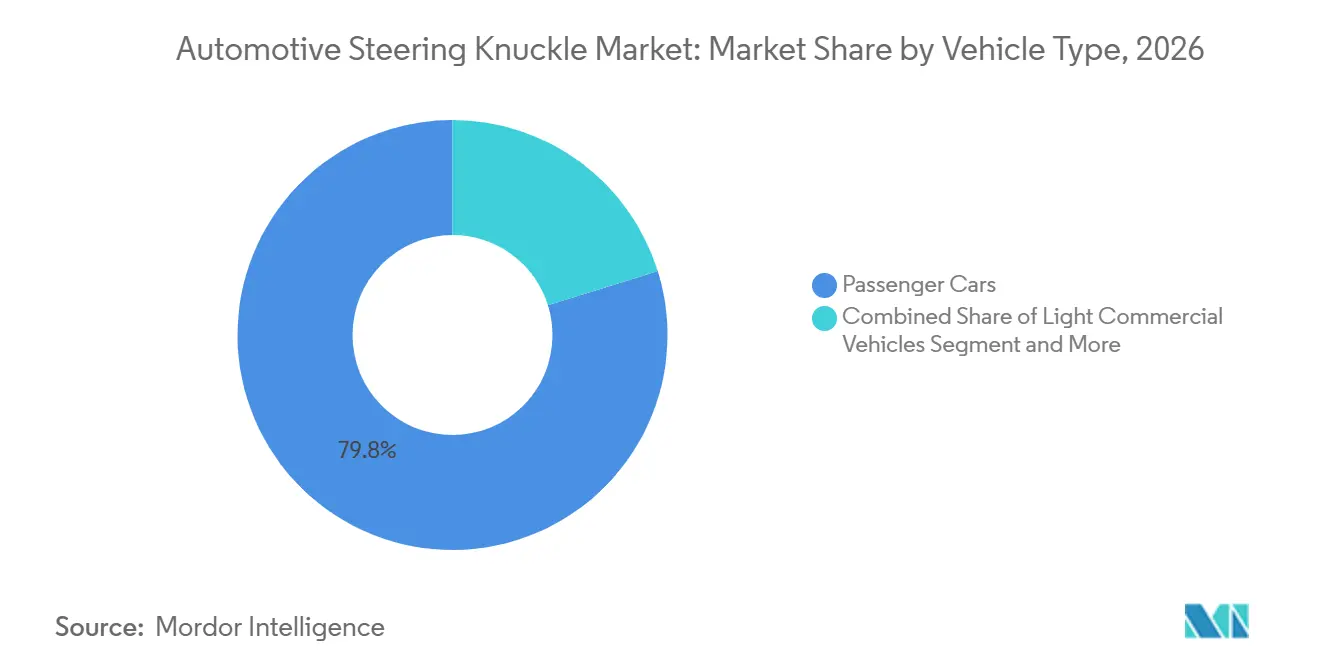
Personenkraftwagen dominieren, leichte Nutzfahrzeuge entwickeln sich zum nächsten WachstumsvektorPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 79,81 % am Markt für Automotive Steering Knuckle aufgrund ihrer breiten Präsenz in der globalen Fahrzeugproduktion. Dieses Segment umfasst eine große Vielfalt an Karosserieformen, Antriebssträngen, Preispunkten und Fahrwerksanordnungen. Es stützt die Nachfrage sowohl nach wirtschaftlichen Designs als auch nach höherwertigen Leichtbaukomponenten, abhängig vom beabsichtigten Verwendungszweck und Kostenziel des Fahrzeugs. Die Plattformkonsolidierung kann die Anzahl einzigartiger Teile reduzieren, kann aber auch die Volumenlebensdauer genehmigter Lenkerdesigns verlängern und längere Produktionsläufe schaffen. Personenkraftfahrzeugprogramme bleiben für Zulieferer wichtig, die stabile, hochvolumige Verträge über mehrere Regionen hinweg anstreben.
Für leichte Nutzfahrzeuge wird bis 2032 eine CAGR von 5,44 % prognostiziert, da Lieferflotten und städtische Servicefahrzeuge expandieren. Transporter- und Pickup-Anwendungen müssen schwerere Lasten tragen, unter anspruchsvollen Betriebszyklen betrieben werden und für den täglichen Gewerbebetrieb verfügbar bleiben. Elektrische leichte Nutzfahrzeuge benötigen auch Fahrwerksdesigns, die Batteriemasse, Nutzlastanforderungen und Packaging-Grenzen am Radende berücksichtigen. Diese Faktoren können den Bedarf an stärkeren Lenk- und Fahrwerksteilen mit zuverlässiger Ermüdungsleistung erhöhen. Der Markt für Automotive Steering Knuckle bietet eine Chance für Zulieferer, die Nutzfahrzeug-Haltbarkeitsanforderungen erfüllen können, ohne unnötiges Gewicht hinzuzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM spiegelt Sicherheitskritikalität wider, Aftermarket gewinnt durch FlottenalterungOEMs hielten im Jahr 2026 einen Anteil von 83,91 % am Markt für Automotive Steering Knuckle, da Steering Knuckles für eine spezifische Fahrzeugplattform konstruiert sind und nicht als einfache universelle Ersatzteile behandelt werden können. Das Bauteil muss präzise mit der Radnabe, dem Bremssystem, der Lenkhardware, den Fahrwerksarmen und der definierten Radgeometrie des Fahrzeugs übereinstimmen. OEM-Zulieferer durchlaufen auch langwierige Qualifizierungszyklen vor Produktionsbeginn und koordinieren sich häufig mit mehreren Fahrzeugsystemteams. Diese Anforderungen machen den direkten Ersatz durch ein generisches Teil schwierig und können die Anzahl der Zulieferer begrenzen, die eine neue Plattform unterstützen können. Erstausrüstungsverträge bleiben daher der Hauptweg zum Volumen für Steering-Knuckle-Hersteller.
Für den Aftermarket wird bis 2032 eine CAGR von 5,86 % prognostiziert, da Fahrzeuge länger in Betrieb bleiben und Eigentümer zuverlässige Reparaturen suchen. Ein Ersatz ist erforderlich, wenn Korrosion, Stoßschäden oder angesammelte Materialermüdung ein sicherheitskritisches Radendkomponent beeinträchtigen. Die Chance ist stärker in Regionen mit älteren Flotten, strengen Winterbedingungen und weitstreckigem Fahrzeugbetrieb. Teilezulieferer müssen zuverlässige Passform, Materialrückverfolgbarkeit und klare Katalogabdeckung bieten, da der Lenker mit mehreren anderen Fahrwerkssystemen verbunden ist. ZF erweiterte seine TRW-Fahrwerkspalette in Nordamerika im Jahr 2025 um 176 Fahrwerksprodukte und erweiterte die Abdeckung auf 54 Millionen zusätzliche Fahrzeuge im Betrieb
Geografische Analyse
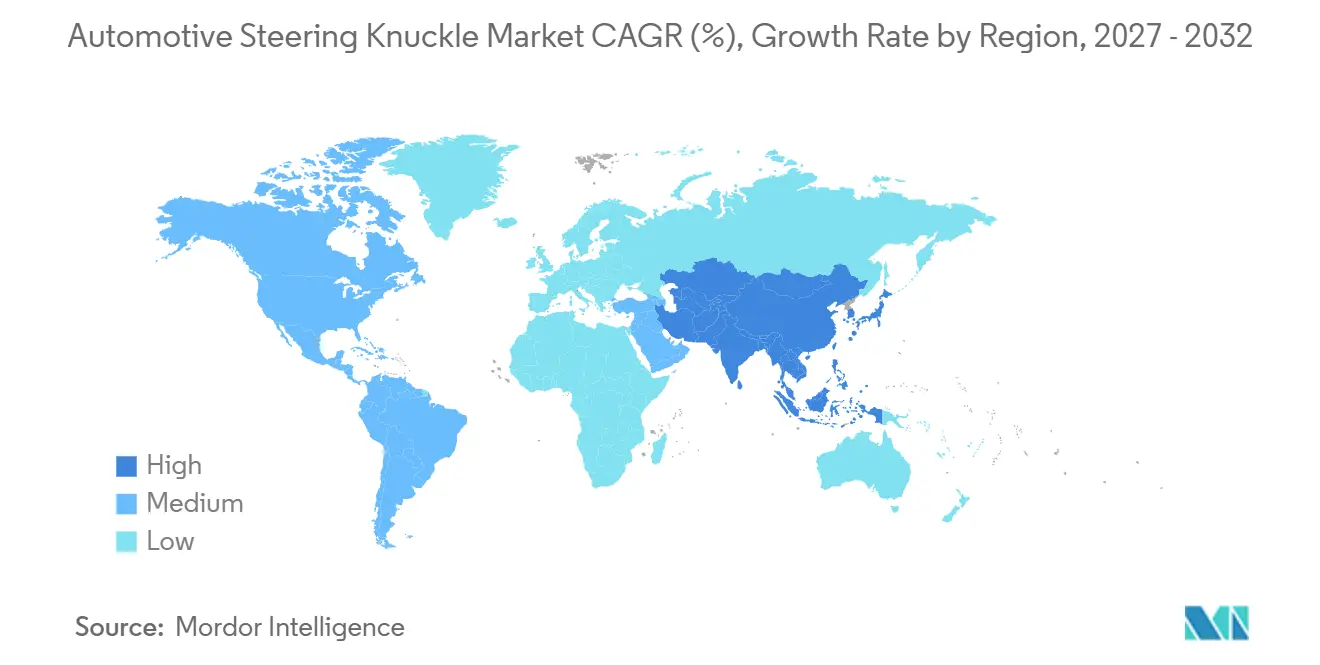
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 55,56 % am Markt für Automotive Steering Knuckle und wird bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen. Die Region profitiert von einer großen Fahrzeugfertigungsbasis und engen Verbindungen zwischen OEMs, Gussunternehmen, Schmieden, Bearbeitungszulieferern und Materialverarbeitern. OICA berichtete, dass Asien im Jahr 2025 59,2 Millionen Fahrzeuge produzierte, was die zentrale Position der Region in der globalen Fahrzeugmontage bestätigt. China stützt die Nachfrage durch sein Volumen in der Elektrofahrzeugfertigung und seinen wachsenden Fokus auf lokalisierte Fahrwerksversorgung. Japan und Südkorea fügen technische Tiefe durch etablierte Fahrzeughersteller, spezialisierte Komponentenzulieferer und anspruchsvolle Qualitätssysteme hinzu. Indien, Thailand und Indonesien erweitern die Produktionsbasis der Region durch Personenkraftfahrzeugfertigung, Nutzfahrzeugaktivitäten und lokale Versorgungsnetzwerke. Die Kombination aus hoher Fahrzeugproduktion und sich entwickelnden Elektrofahrzeugarchitekturen stützt die anhaltende Nachfrage nach konventionellen, geschmiedeten, gegossenen und leichten Lenkerdesigns.
Nordamerika kombiniert eine bedeutende Fahrzeugproduktionsbasis mit einer großen Ersatzteilopportunität. Die Vereinigten Staaten produzierten im Jahr 2025 laut OICA 10,24 Millionen Fahrzeuge, während regionale Versorgungsentscheidungen zunehmend durch lokale Beschaffung, Handelsregeln und Metallkostenexposition geprägt werden. Mexiko bleibt wichtig für die Fahrzeugmontage und Komponentenexporte, was die Nachfrage nach nahegelegenen Guss-, Schmiede-, Bearbeitungs- und Veredelungskapazitäten aufrechterhält. Die ältere Fahrzeugflotte der Region stützt den Aftermarket-Absatz, insbesondere dort, wo Streusalz, Temperaturschwankungen und anspruchsvolles Wetter die Lebensdauer von Fahrwerksteilen verkürzen können. Südamerika hat ein anderes Nachfrageprofil, wobei Gütertransport, Straßenverhältnisse und Frachtaktivitäten langlebige stahlbasierte Designs unterstützen. Brasilien bleibt wichtig für die Fertigung leichter Nutzfahrzeuge und schwerer Fahrzeuge und schafft Nachfrage sowohl in Erstausrüstungs- als auch in Ersatzteilkanälen. Hersteller in beiden Regionen müssen Materialbeschaffung, Lieferzuverlässigkeit und OEM-Qualifizierungsanforderungen managen, während sie leichtere Teile für Elektrofahrzeugprogramme entwickeln.
Europa verzeichnet ein langsameres Fahrzeugproduktionswachstum, bleibt aber wichtig für die Entwicklung fortschrittlicher Fahrwerke und Premiumfahrzeugplattformen. Die europäische Fahrzeugproduktion betrug im Jahr 2025 laut OICA 17,2 Millionen Einheiten, und die Region beeinflusst weiterhin material-, sicherheits- und emissionsbezogene Designentscheidungen. Zulieferer, die Europa bedienen, müssen anspruchsvolle Fahrzeuggenehmigungen, Qualitäts-, Rückverfolgbarkeits- und Umweltanforderungen erfüllen, während sie sowohl konventionelle als auch Elektrofahrzeugprogramme unterstützen. Der Nahe Osten und Afrika bieten unterschiedliche Bedingungen, wobei Flottenneuerung, Gütertransport und wachsender Fahrzeugbesitz die Nachfrage in ausgewählten Ländern stützen. Die Türkei und Golfmärkte bieten Chancen im Zusammenhang mit Montage, Importen, gewerblichen Flotten und regionaler Vertriebsaktivität. Die afrikanische Fahrzeugnachfrage entwickelt sich von einer kleineren Basis aus, was im Laufe der Zeit Ersatzteilaktivitäten und lokalisierte Montage unterstützen kann, wo Servicenetzwerke sich verbessern. Ozeanien bleibt ein reifer Markt, in dem Aftermarket-Nachfrage, langlebige Teileversorgung und Fahrzeugwartung relevanter sind als eine großangelegte Fahrzeugproduktion.
Wettbewerbslandschaft
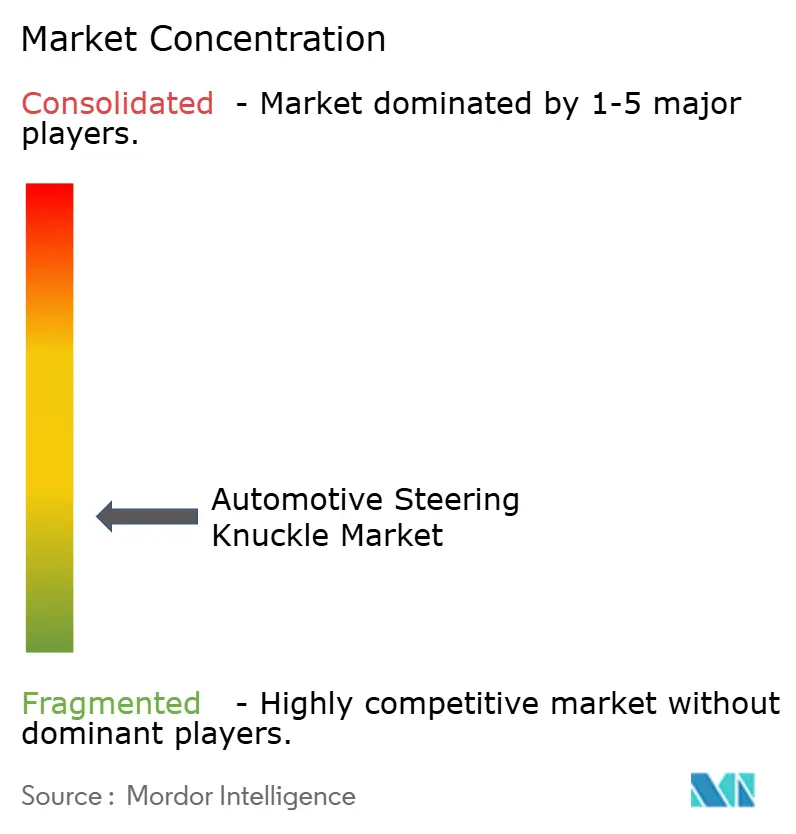
Der Markt für Automotive Steering Knuckle ist fragmentiert, wobei globale Fahrwerksspezialisten, Schmiedegruppen, Gusszulieferer und Aftermarket-Unternehmen in Regionen und Fahrzeugkategorien miteinander konkurrieren. Der Wettbewerb hängt von der Fähigkeit ab, fahrzeugspezifische Ingenieursanforderungen zu erfüllen, Qualität aufrechtzuerhalten, zuverlässige Lieferung zu gewährleisten und zu reagieren, wenn ein OEM ein Plattformdesign ändert. Große Zulieferer haben einen Vorteil, wenn sie OEMs über mehrere Produktionsregionen hinweg bedienen und mehrere Herstellungsverfahren anbieten können. Regionale Hersteller können dennoch konkurrieren, indem sie spezialisierte Guss-, Schmiede-, Bearbeitungs- oder lokalisierte Kundenunterstützung anbieten, die größere Gruppen möglicherweise nicht so effizient bereitstellen. Das Gleichgewicht zwischen globaler Reichweite und lokaler Produktion wird voraussichtlich wichtig bleiben, da OEMs Versorgungsnetzwerke anpassen, Logistikrisiken begrenzen und kürzere Reaktionszeiten während der Programmentwicklung anstreben.
Technologie gewinnt an Bedeutung, da Lenk-, Brems- und Fahrwerkssysteme im selben Radendbereich stärker integriert werden. Zulieferer, die Sensorhalterungen, Bremsschnittstellen und komplexe Aluminiumgeometrien unterstützen können, erhalten möglicherweise Zugang zu höherwertigen Programmen, bei denen das Bauteil mehr funktionale Anforderungen trägt. Gleichzeitig bleiben etablierte Stahl- und Eisenkapazitäten für Nutzfahrzeuge und kostensensible Pkw-Plattformen relevant, bei denen Langlebigkeit und Gesamtkosten entscheidend sind. Validierungskapazität und IATF-16949-Qualitätssysteme bleiben wichtige Eintrittsbedingungen für viele OEM-Programme, neben stabiler Prozesskontrolle und zuverlässiger Dokumentation. Diese Anforderungen können es kleineren Unternehmen erschweren, ohne etablierte Kundenbeziehungen, Ingenieurressourcen und eine Geschichte erfolgreicher Produktionsanläufe neue Aufträge zu gewinnen.
Strategische Schritte haben sich auf den Ausbau von Kapazitäten, die Portfolioabdeckung und den Zugang zu regionalen OEM-Kunden konzentriert. Linamar schloss im Dezember 2025 die Übernahme eines Gusswerks in Leipzig von Georg Fischer ab und fügte damit große Grauguss-Kapazitäten für industrielle und fahrzeugbezogene Anwendungen hinzu. Bharat Forge schloss im Juli 2025 nach behördlicher Genehmigung die Übernahme der AAM India Manufacturing Corporation ab und erweiterte damit seine Nutzfahrzeug-Fahrwerks- und Achsfertigungsbasis in Indien. Diese Maßnahmen zeigen, dass Zulieferer breitere Fertigungskapazitäten, regionalen Zugang und stärkere Positionen in Strukturbauteilen anstreben, ohne von einem einzigen Verfahren oder Fahrzeugtyp abhängig zu sein. Das Wettbewerbsumfeld begünstigt Unternehmen, die Prozesskenntnisse, disziplinierte Programmausführung und die Fähigkeit zur Qualitätssicherung über Guss, Schmieden, Bearbeitung und Endmontage hinweg kombinieren können.
Branchenführer im Markt für Automotive Steering Knuckle
-
American Axle & Manufacturing Holdings, Inc.
-
thyssenkrupp AG
-
Magna International Inc.
-
Bharat Forge Limited
-
ZF Friedrichshafen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Steering Knuckle Unternehmen in diesem Bericht
- ZF Friedrichshafen AG
- Magna International Inc.
- BENTELER International AG
- Proterial, Ltd.
- Bharat Forge Limited
- thyssenkrupp AG
- AISIN CORPORATION
- Hyundai WIA Corporation
- Neapco Holdings LLC
- American Axle & Manufacturing Holdings, Inc.
- Grupo Industrial Saltillo, S.A.B. de C.V.
- CIE Automotive, S.A.
- Musashi Seimitsu Industry Co., Ltd.
- Gestamp Automoción, S.A
- CITIC Dicastal Co., Ltd.
- Ryobi Limited
- Linamar Corporation
- Dorman Products, Inc.
- Tenneco Inc.
- Hirschvogel Holding GmbH
- Fagor Ederlan, S. Coop.
- Happy Forgings Limited
- Georg Fischer AG
- Dana Incorporated
- JTEKT Corporation
Neueste Industrielle Entwicklungen in Markt für Automotive Steering Knuckle
- September 2026: Toyota gab einen Sicherheitsrückruf für rund 71 Einheiten des Lexus RX des Modelljahres 2026 in Kanada heraus, da die vorderen Steering Knuckles fehlerhaft gefertigt wurden. Betroffene Lenker werden kostenlos ersetzt.
- Juni 2026: Chery brachte den Tiggo 8 Champion Family in China auf den Markt, mit aktualisierten Modellen mit neuen Fahrassistenzfunktionen, aufgerüsteter Cockpit-Hardware, Aluminium-Steering-Knuckles, neun Airbags und einem 540-Grad-Panoramakamerasystem.
- Februar 2026: Über 4.500 Einheiten des Hyundai Kona wurden in den Vereinigten Staaten zurückgerufen, da die Steering Knuckles reißen und brechen können, was möglicherweise zu einem Verlust der Lenkungskontrolle führt.
Berichtsumfang des globalen Marktes für Automotive Steering Knuckle
Der Markt für Automotive Steering Knuckle ist nach Position, Material, Herstellungsverfahren, Fahrwerkstyp, Fahrzeugtyp, Vertriebskanal und Geografie segmentiert. Nach Position ist der Markt in Vorderachslenker und Hinterachslenker segmentiert. Nach Material ist der Markt in Grauguss (duktil), geschmiedeten Stahl und gegossenes/geschmiedetes Aluminium segmentiert. Nach Herstellungsverfahren ist der Markt in Gießen und Schmieden segmentiert. Nach Fahrwerkstyp ist der Markt in MacPherson-Federbein, Doppelquerlenker, Mehrlenker und Sonstige segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Thailand, Indonesien, Australien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten, Marokko und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Vorderachslenker |
| Hinterachslenker |
| Grauguss (duktil) |
| Geschmiedeter Stahl |
| Gegossenes/geschmiedetes Aluminium |
| Gießen |
| Schmieden |
| MacPherson-Federbein |
| Doppelquerlenker |
| Mehrlenker |
| Sonstige |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Erstausrüster |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Position | Vorderachslenker | |
| Hinterachslenker | ||
| Nach Material | Grauguss (duktil) | |
| Geschmiedeter Stahl | ||
| Gegossenes/geschmiedetes Aluminium | ||
| Nach Herstellungsverfahren | Gießen | |
| Schmieden | ||
| Nach Fahrwerkstyp | MacPherson-Federbein | |
| Doppelquerlenker | ||
| Mehrlenker | ||
| Sonstige | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automotive Steering Knuckle bis 2032 erreichen?
Der Markt für Automotive Steering Knuckle wird bis 2032 voraussichtlich 9,63 Milliarden USD erreichen, ausgehend von 7,57 Milliarden USD im Jahr 2027. Die Prognose spiegelt die Nachfrage aus der Neufahrzeugproduktion, dem Ersatzbedarf und sich verändernden Fahrwerksdesigns wider.
Was treibt die Nachfrage nach Automotive Steering Knuckles an?
Fahrzeugproduktion, Flottenersatzbedarf, Leichtbau bei Elektrofahrzeugen und komplexere Fahrwerkssysteme stützen die Nachfrage. Zulieferer profitieren auch, wenn OEMs stärkere, präzisere oder leichtere Radendkomponenten benötigen.
Welche Position führt beim Absatz von Automotive Steering Knuckles?
Der Vorderachslenker führte im Jahr 2026 mit einem Anteil von 59,35 %, da Vorderradanordnungen Lenk-, Brems- und Fahrwerksfunktionen vereinen. Er wird in einem breiten Spektrum von Personen- und Nutzfahrzeuganwendungen benötigt.
Welches Material wächst am schnellsten bei Steering Knuckles?
Gegossenes/geschmiedetes Aluminium ist das am schnellsten wachsende Materialsegment mit einer prognostizierten CAGR von 10,26 % bis 2032. Sein Wachstum ist mit den OEM-Bemühungen zur Gewichtsreduzierung bei gleichzeitiger Aufrechterhaltung von Bauteilfestigkeit und Langlebigkeit verbunden.