
自動車用ステアリングナックル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 7.58 十億米ドル |
| 市場規模 (2032) | 9.63 十億米ドル |
| 成長率 (2027 - 2032) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ステアリングナックル市場分析
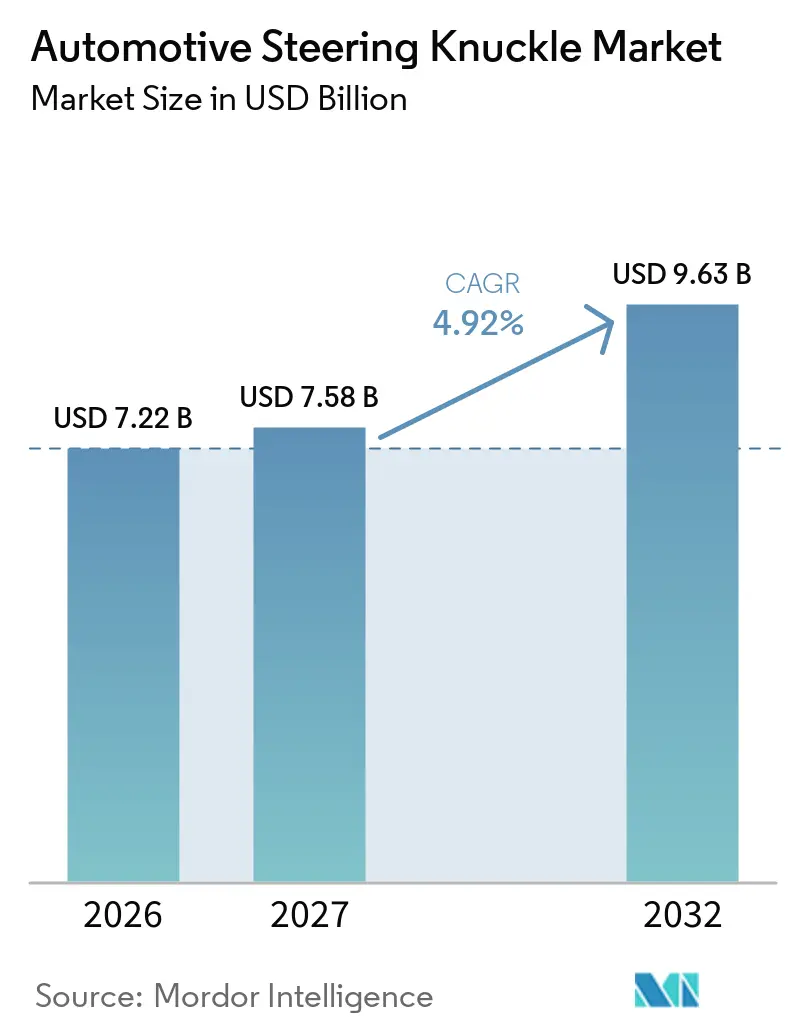
自動車用ステアリングナックル市場規模は2026年に7.22 ビリオン 米ドル評価され、2027年には7.58 ビリオン 米ドルと推定され、2032年までに9.63 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 4.92%を記録する見込みです。需要は車両生産、老朽化フリートの交換需要、ならびにステアリング・ブレーキ・サスペンション・ハブシステムを接続するシャシー部品に課される技術要件の高度化と連動しています。自動車用ステアリングナックル市場は、軽量部品・より複雑なサスペンションレイアウト・シャシーエンジニアリングチームと部品メーカーとの緊密な連携を重視する電気自動車プログラムによっても形成されつつあります。サプライヤーは、商用車やコスト重視の乗用車向けに引き続き適切なスチールおよびアイアンプログラムを維持しながら、アルミニウム鋳造・鍛造能力を追加することで対応しています。OEM認定は、当該部品が安全性に関わるものであり、車両プラットフォームに正確に適合し、生産前に詳細な検証を受ける必要があるため、依然として大きな商業的優位性となっています。金属・工具・試験・物流のコスト圧力は、信頼性の高い生産品質・地域製造アクセス・厳格なプロセス管理によって複数の車両プログラムに対応できるメーカーを優遇する方向に働く可能性が高いです。
主要レポートのポイント
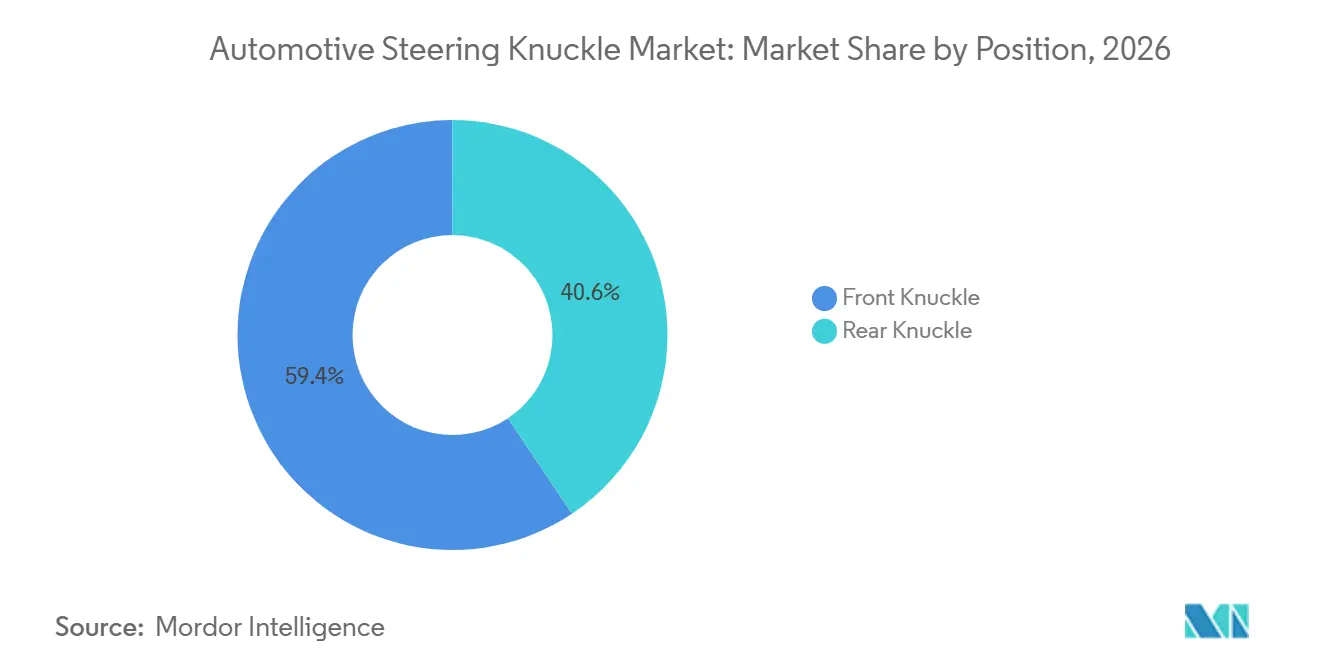
- 位置別では、フロントナックルが2026年の自動車用ステアリングナックル市場シェアの59.35%を占め、リアナックルは2032年までCAGR 5.03%で成長すると予測されています。
- 材料別では、鍛造スチールが2026年の自動車用ステアリングナックル市場シェアの35.81%を占め、鋳造・鍛造アルミニウムは2032年までCAGR 10.26%で成長すると予測されています。
- 製造プロセス別では、鋳造が2026年の自動車用ステアリングナックル市場シェアの53.21%を占め、鍛造は2032年までCAGR 5.34%で成長すると予測されています。
- サスペンションタイプ別では、マクファーソンストラットが2026年の自動車用ステアリングナックル市場シェアの49.12%を占め、マルチリンクは2032年までCAGR 6.18%で成長すると予測されています。
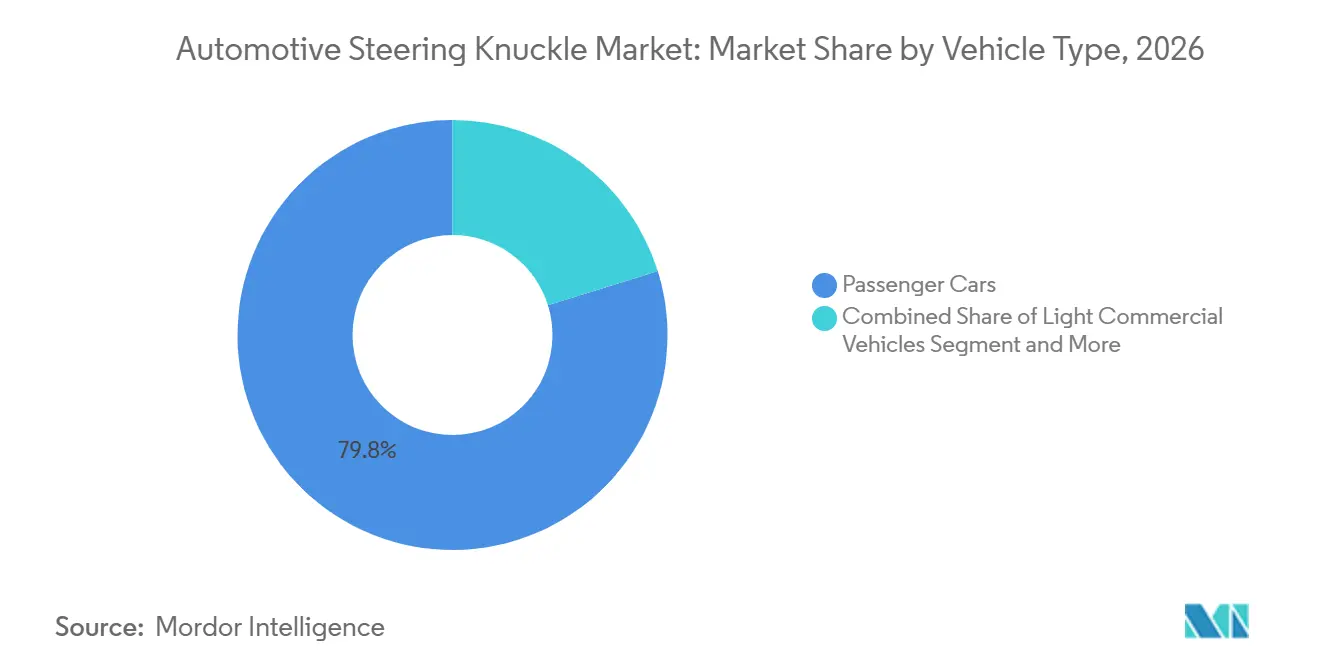
- 車両タイプ別では、乗用車が2026年の自動車用ステアリングナックル市場シェアの79.81%を占め、小型商用車は2032年までCAGR 5.44%で成長すると予測されています。
- 販売チャネル別では、純正部品メーカーが2026年の自動車用ステアリングナックル市場シェアの83.91%を占め、アフターマーケットは2032年までCAGR 5.86%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の自動車用ステアリングナックル市場シェアの55.56%を占め、2032年までCAGR 5.34%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVの軽量化とバネ下質量の低減 | +1.4% | APACコア(中国、韓国)、EU、北米 | 中期(2〜4年) |
| 世界の車両生産増加と車両保有台数の拡大 | +1.2% | 世界全体、アジア主導 | 短期(2年以内) |
| SUV・小型商用車・大型商用車の成長 | +0.9% | 世界全体、特にAPACおよび北米 | 短期(2年以内) |
| 安全性に関わるサスペンション部品への需要増加 | +0.6% | 世界全体、北米およびEUで早期に恩恵 | 中期(2〜4年) |
| 老朽化した車両フリートにおける腐食起因の交換需要 | +0.4% | 北米、欧州 | 長期(4年以上) |
| ホイールエンドセンシングおよび電動ブレーキインターフェースの統合 | +0.3% | EU、北米(規制主導)、APACコア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVの軽量化とバネ下質量の低減
電気自動車のアーキテクチャは、車両設計とコスト構造が変更を支持する場合に、ダクタイル鋳鉄からアルミニウム製ステアリングナックルへのシフトを促しています。バッテリーパックは車両に質量を加え、乗り心地・操縦性・制動荷重・タイヤ接地を慎重に管理する必要性を高めます。軽量なナックルは、ホイールエンドに必要な剛性を維持しサスペンション接続点の完全性を保護しながら、バネ下質量の低減に貢献できます。したがって、自動車用ステアリングナックル市場は、OEMが既存の内燃機関レイアウトをパッケージングの柔軟性が限られた状態で適応させるのではなく、電動推進を中心にプラットフォームを再設計する場合に恩恵を受けます。アルミニウムの採用には、合金管理・工具・検査・機械加工・トレーニングの向上も必要であり、一貫したプロセス品質を実証できる確立されたシャシーサプライヤーの価値を高めます。Linamarは、AludyneからAludyneの北米資産を取得することでアルミニウムシャシー能力を拡大しており、軽量構造部品へのサプライヤーの継続的な関心を示していますAludyne、北米の一部事業資産をLinamar Corporationに譲渡, Aludyne Inc., www.aludyne.com">[1]。
世界の車両生産増加と車両保有台数の拡大
新車生産は、すべての組立ラインが認定されたホイールエンド部品を必要とするため、ファーストフィット用ステアリングナックル需要の最も明確な源泉であり続けています。国際自動車工業連合会によると、世界の車両生産は2025年に9,640万台に達しました2025年の自動車産業の成長は世界的な再編の中で東方にシフト, OICA, oica.net">[2]。新車にはそれぞれ、サスペンション配置・車軸荷重・ブレーキパッケージ・ステアリングジオメトリーに合わせて設計・認定されたシャシー部品が必要です。生産成長は、地域の組立クラスターがOEMとサプライヤーを近接させ、品質・納品・設計変更に関するより迅速な調整を可能にする場所で最も重要です。この近接性は物流リスクを低減し、車両開発中のサプライヤーの早期関与を支援し、関連プラットフォームでのフォローオン受注獲得に役立ちます。より大きな車両保有台数は、ナックルが車両の寿命にわたって腐食・衝撃損傷・疲労の影響を受ける可能性があるため、交換需要も支えます。
SUV・小型商用車・大型商用車の成長
SUV・小型商用車・大型商用車は、より大きな荷重を運搬し、多様な条件下で運用され、または集中的に使用されるため、サスペンション部品に高い荷重を課します。それらのサイズ・貨物用途・道路条件・運用サイクルは、コンパクト乗用車よりも大型または堅牢なステアリングナックルを必要とする場合があります。これは、他の用途や価格重視の車両カテゴリーでアルミニウムの使用が拡大する中でも、鍛造スチールおよび耐久性のある鋳造設計への需要を支えます。自動車用ステアリングナックル市場は、荷重下での予測可能な操縦性を必要とするンや電動配送車両における独立サスペンションの広範な採用からも恩恵を受けることができます。これらのレイアウトは、より複雑なホイールキャリアとリアサスペンション部品を必要とすることが多く、サプライヤーに対してより広範な技術要件を生み出します。車両ミックスの変化は、コストや生産信頼性を損なうことなく、大量生産の乗用車プログラムと商用車顧客の両方に対応できるサプライヤーを支援します。
安全性に関わるサスペンション部品への需要増加
ステアリングナックルは、ホイールエンドでステアリング・ブレーキ・ハブ・サスペンション機能を接続し、複数の車両安全システムの中心に位置します。その役割により、車両の寿命を通じて寸法精度・疲労耐性・材料の一貫性・信頼性の高い機械加工が不可欠となります。新しいシャシーシステムは、センサー・ブレーキハードウェア・ステアリングインターフェース・電気接続・取り付け機能周辺の慎重なパッケージングの重要性を高めます。ZFは、そのステアバイワイヤシステムが2026年からメルセデス・ベンツとともに欧州での量産に入ると述べており、電子制御ステアリングアーキテクチャの継続的な発展を示していますZF、2026年にメルセデス・ベンツモデルにステアバイワイヤおよびEasyTurnシステムを投入, EuropaWire, news.europawire.eu">[3]。これらのプログラムは、サプライヤーがOEMエンジニアリングチームとより緊密に連携し、ジオメトリーのわずかな変化が複数の接続システムにどのような影響を与えるかを理解することを求める場合があります。確立された検証実績を持つメーカーは、これらの安全性に関わるプログラムへの競争と付随する文書管理においてより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチール・アルミニウム・合金の原材料コストの変動 | -0.5% | 世界全体(北米およびEUで最も深刻) | 短期(2年以内) |
| 安全性に関わるシャシー部品に対する高い検証要件 | -0.4% | 世界全体(北米およびEUが最も厳格) | 長期(4年以上) |
| 軽量鋳造品における気孔・機械加工・スクラップの感度 | -0.3% | APACコア、EU | 中期(2〜4年) |
| プラットフォーム固有の設計とアフターマーケットにおける低い互換性 | -0.2% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スチール・アルミニウム・合金の原材料コストの変動
ステアリングナックルメーカーは、すべての鋳造・鍛造・機械加工プログラムの一環として、大量のスチール・鉄・アルミニウム・合金原材料を購入します。これらのコストの変化は、契約が即時の価格調整を認めない場合や、OEM価格が合意された後に材料コストが上昇した場合に、利益率に影響を与える可能性があります。この問題は、広範な購買規模・長期供給契約・複数工場にわたるリスク分散能力を欠く小規模な鋳造・鍛造企業にとってより困難です。関税の不確実性は、原材料・機械加工・車両組立が異なる国で行われる場合、特に国境をまたぐサプライチェーンにコストとソーシング上のリスクをさらに加える可能性があります。生産者は、スクラップ回収の改善・許可される範囲での材料仕様の見直し・サプライヤー契約強化・車両組立工場に近い場所への生産能力の配置などで対応する場合があります。したがって、自動車用ステアリングナックル市場は、車両需要が安定し顧客スケジュールが計画通りに進んでいる場合でも、金属価格の動向にさらされています。
安全性に関わるシャシー部品に対する高い検証要件
ステアリングナックルは、故障がステアリング・ブレーキ・ホイール制御に影響を与える可能性があるため、車両プラットフォームへの承認前に広範な試験に合格しなければなりません。試験には、通常使用および過酷な道路条件下での性能を評価する荷重・疲労・寸法・腐食・車両レベルの評価が含まれます。新しい材料や変更されたジオメトリーは、OEMが複数の運用条件・車両バリアント・生産バッチにわたって安全性と性能を確認しなければならないため、そのプロセスを長引かせる可能性があります。この作業のコストは、エンジニアリングリソース・試験能力・確立された品質文書を持たないサプライヤーの参入を制限する可能性があります。また、再認定には時間がかかり、車両メーカーは回避可能なプログラムリスクを受け入れることを嫌うため、長期的な顧客関係を価値あるものにします。新規参入者を遅らせる同じ障壁が、部品が生産に入り一貫したパフォーマンスを実証した後は、確立されたサプライヤーを支援します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
位置別:
マルチリンクEVアーキテクチャによるリアナックル需要の増加フロントナックルは、ほぼすべての車両においてフロントアクスルがステアリング・ブレーキ・ホイール支持機能を組み合わせているため、2026年の自動車用ステアリングナックル市場シェアの59.35%を占めました。この位置により、当該部品は異なる荷重要件を持つ乗用車・バン・スポーツユーティリティビークル・商用車全体で必要とされます。フロント設計は、ブレーキパッケージサイズ・ステアリング角度・サスペンションジオメトリー・車軸荷重・近接部品のスペースによって形成されます。メーカーは、一貫した取り付けポイントと制御されたホイールアライメントを維持しながら、剛性と重量のバランスを取る必要があります。確立されたフロントナックルプログラムは、深いOEM検証・製造経験・大量車両使用における実証済みのパフォーマンスからも恩恵を受けます。
リアナックルは、電気自動車および高付加価値車両プラットフォームでマルチリンクリアサスペンションがより一般的になるにつれて、2032年までCAGR 5.03%で成長すると予測されています。リアホイールキャリアは、車両がトーションビームやより単純なアクスル設計ではなく独立サスペンションを使用する場合に重要です。バッテリー電気自動車は、乗り心地と荷室スペースの期待を満たしながら、複雑なリアサスペンションをパッケージングするエンジニアにより大きな自由度を与えることができます。これにより、リア部品の設計・機械加工・生産要件が高まります。自動車用ステアリングナックル市場は、リアナックルがより専門的なジオメトリー・複数の取り付けポイント・寸法精度の厳密な管理を必要とすることが多いため、このシフトから恩恵を受けます。
材料別:
EVナックルプログラム全体でアルミニウムが鉄を代替鍛造スチールは、その強度・耐久性・確立された生産基盤に支えられ、2026年の自動車用ステアリングナックル市場の35.81%を占めました。高荷重・過酷な運用条件・長期サービスサイクルに直面するアプリケーションに引き続き適しています。商用車は、貨物を運搬したり不整地で運用される車両では耐久性が重量削減よりも優先されることが多いため、スチール需要を引き続き支えています。鍛造はまた、安全性に関わる部品に対して信頼性の高い結晶粒流れと疲労性能を提供し、長寿命アプリケーションへの信頼を支えます。スチールサプライヤーは、車両開発全体を通じて信頼性の高い品質・効率的な機械加工・強力な技術サポートを提供することで競争力を維持できます。
鋳造・鍛造アルミニウムは、OEMが電気自動車プログラム向けに軽量シャシー部品を求めるにつれて、2032年までCAGR 10.26%で成長すると予測されています。アルミニウムは、部品が材料に合わせて設計され、合金品質・鋳造健全性・機械加工の効果的な管理のもとで生産される場合に、車両質量の低減を支援できます。この移行には、合金処理・鋳造または鍛造設備・熱処理・検査能力への投資が必要です。すでにアルミニウムを扱っているサプライヤーは、次世代シャシー要件を満たし、OEM顧客の開発作業を短縮するためにより有利な立場にある可能性があります。自動車用ステアリングナックル市場は、スチールや鉄の完全な代替ではなく、より幅広いアルミニウムソリューションの混在を見ることになりそうです。
製造プロセス別:
鋳造がリード、鍛造がプレミアムおよびEVプログラムで台頭鋳造は、大量生産において詳細な形状を効率的に形成できるため、2026年の自動車用ステアリングナックル市場の53.21%を占めました。このプロセスは、ブレーキおよびサスペンションシステムへの複数のインターフェースを持つ部品を含む多くの車両設計で使用される複雑な通路・取り付け機能・軽量ジオメトリーをサポートします。鋳造はまた、さまざまな金属タイプと車両アプリケーションに対応でき、生産者が異なる顧客プログラムに対応するのに役立ちます。そのコストポジションは、高い生産量・繰り返し可能な品質・一貫した部品寸法を必要とするプログラムに有用です。気孔・機械加工のばらつき・スクラップが軽量鋳造部品の品質に影響を与える可能性があるため、プロセス管理が不可欠です。
鍛造は、疲労耐性と構造的完全性が特に重要なアプリケーションに支えられ、2032年までCAGR 5.34%で成長すると予測されています。このプロセスは、繰り返しの重荷重・過酷な道路・過酷な商業用途に直面する部品に対して有利な材料特性を提供できます。鍛造部品は、信頼性の高い機械的性能が仕様の中心である商用車・プレミアム車・選択された電気自動車設計に関連します。ニアネットシェイププロセスはまた、機械加工作業・材料廃棄・一部の生産変動を低減できます。自動車用ステアリングナックル市場は、車両プラットフォームがコスト・形状の複雑さ・重量・強度の要件において異なるため、両方の方法のスペースを保持します。
サスペンションタイプ別:
マクファーソンストラットが量産車に定着、マルチリンクがEVで加速マクファーソンストラットは、くの車両メーカーにとってコンパクトでコスト効率の高いサスペンション配置を提供するため、2026年の自動車用ステアリングナックル市場シェアの49.12%を占めました。この構成は、特にスペース効率と生産コストが中心的な設計上の考慮事項である乗用車や価値重視のプラットフォームで一般的なままです。多くのより複雑なシステムよりも少ない部品を使用し、車両メーカー・サービスネットワーク・部品サプライヤーによく理解されています。これにより、ストラット取り付けおよびフロントホイールドライブレイアウト向けに設計されたナックルへの安定した需要が支えられます。その広範な使用はまた、サプライヤーが大量生産プログラム全体で生産方法と品質管理を標準化する機会を提供します。
マルチリンクは、ホイール動作の制御においてより大きな柔軟性を提供するため、2032年までCAGR 6.18%で成長すると予測されています。このアーキテクチャは、乗り心地の質・操縦性・車両重量配分がより綿密なエンジニアリングの注目を受ける場合に使用されます。専用の電動プラットフォームは、以前の内燃機関レイアウトに依存することなく、車両後部にこのサスペンションタイプをパッケージングしやすくすることができます。その採用により、より多くの取り付けポイント・より厳しい公差・より精密な機械加工を持つ部品の必要性が高まります。自動車用ステアリングナックル市場は、サプライヤーがこれらの複雑な部品を大規模に一貫して製造できる場合に恩恵を受けます。
車両タイプ別:
乗用車が支配、小型商用車が次の拡大ベクターとして台頭乗用車は、世界の車両生産における広範な存在感から、2026年の自動車用ステアリングナックル市場シェアの79.81%を占めました。このセグメントには、多様なボディスタイル・パワートレイン・価格帯・サスペンション配置が含まれます。車両の意図する用途とコスト目標に応じて、経済的な設計と高付加価値の軽量部品の両方への需要を支えます。プラットフォームの統合はユニーク部品の数を減らす可能性がありますが、承認されたナックル設計の量産寿命を延ばし、より長い生産ランを生み出すこともできます。乗用車プログラムは、複数の地域にわたって安定した大量生産契約を求めるサプライヤーにとって引き続き重要です。
小型商用車は、配送フリートと都市サービス車両の拡大に伴い、2032年までCAGR 5.44%で成長すると予測されています。バンとピックアップのアプリケーションは、より重い荷重を運搬し、過酷なデューティサイクルで運用し、毎日の商業使用に対応し続ける必要があります。電動小型商用車はまた、バッテリー質量・ペイロードニーズ・ホイールエンド周辺のパッケージング制限を考慮したシャシー設計を必要とします。これらの要因は、信頼性の高い疲労性能を持つより強力なステアリングおよびサスペンション部品の必要性を高める可能性があります。自動車用ステアリングナックル市場は、不必要な重量を加えることなく商用車の耐久性要件を満たすことができるサプライヤーに機会があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMが安全性の重要性を反映、アフターマーケットがフリートの老朽化で拡大OEMは、ステアリングナックルが特定の車両プラットフォーム向けに設計されており、単純な汎用交換部品として扱うことができないため、2026年の自動車用ステアリングナックル市場シェアの83.91%を占めました。当該部品は、ホイールハブ・ブレーキシステム・ステアリングハードウェア・サスペンションアーム・車両の定義されたホイールジオメトリーと正確に整合する必要があります。OEMサプライヤーはまた、生産開始前に長い認定サイクルを経ることが多く、複数の車両システムチームと調整します。これらの要件により、汎用部品による直接交換が困難になり、新しいプラットフォームをサポートできるサプライヤーの数が制限される可能性があります。したがって、ファーストフィット契約は、ステアリングナックルメーカーにとって量産への主要なルートであり続けます。
アフターマーケットは、車両が長期間運用され続け、オーナーが信頼性の高い修理を求めるにつれて、2032年までCAGR 5.86%で成長すると予測されています。腐食・衝撃損傷・蓄積した疲労が安全性に関わるホイールエンド部品に影響を与える場合に交換が必要です。この機会は、古いフリート・厳しい冬季条件・長距離車両使用を持つ地域でより強くなります。ナックルが複数の他のシャシーシステムに接続されているため、部品サプライヤーは信頼性の高いフィット・材料のトレーサビリティ・明確なカタログカバレッジを提供する必要があります。ZFは2025年に北米でTRWシャシーレンジを拡大し、176のシャシー製品を追加して5,400万台の追加稼働車両へのカバレッジを拡大しました。
地域分析
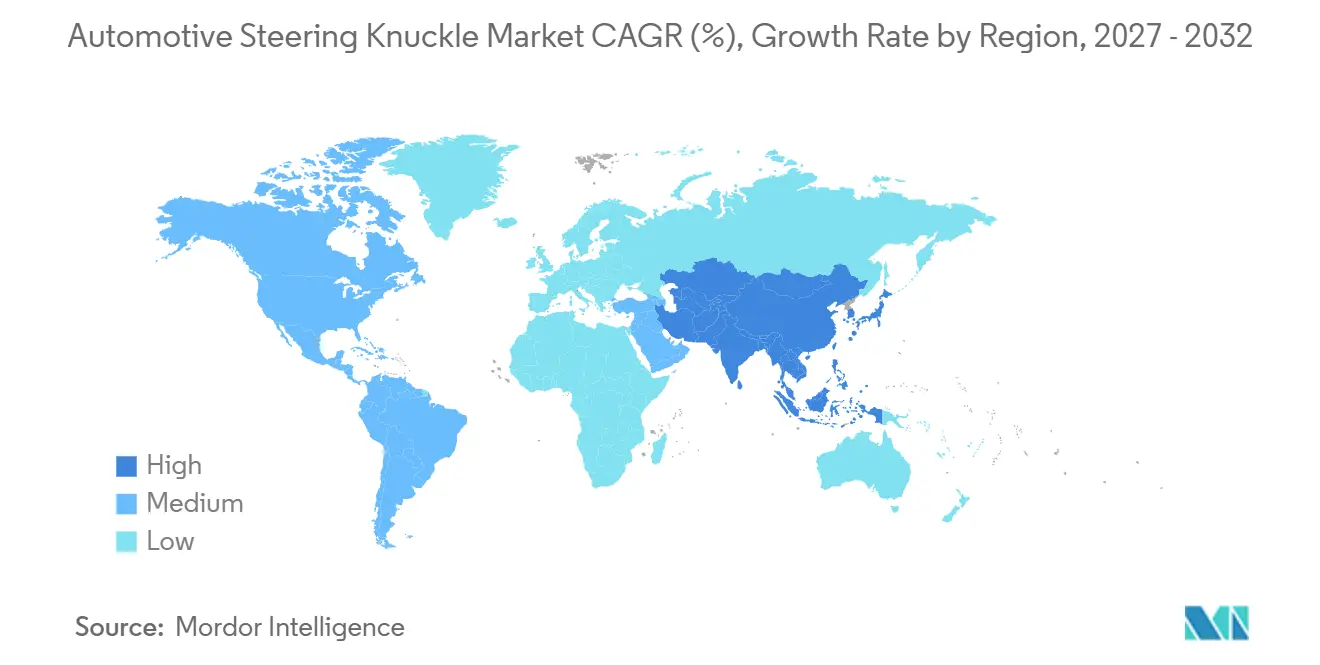
アジア太平洋は2026年の自動車用ステアリングナックル市場シェアの55.56%を占め、2032年までCAGR 5.34%で成長すると予測されています。この地域は、大規模な車両製造基盤と、OEM・鋳造会社・鍛造業者・機械加工サプライヤー・材料加工業者間の緊密なつながりから恩恵を受けています。OICAは、アジアが2025年に5,920万台の車両を生産したと報告しており、世界の車両組立における同地域の中心的な位置を確認しています。中国は、電気自動車製造の規模とローカライズされたシャシー供給への注力の高まりを通じて需要を支えています。日本と韓国は、確立された車両メーカー・専門部品サプライヤー・厳格な品質システムを通じて技術的な深みを加えています。インド・タイ・インドネシアは、乗用車製造・商用車活動・地域サプライネットワークを通じて同地域の生産基盤を拡大しています。高い車両生産量と進化する電気自動車アーキテクチャの組み合わせは、従来型・鍛造・鋳造・軽量ナックル設計への継続的な需要を支えます。
北米は、主要な車両生産基盤と大きな交換機会を組み合わせています。OICAによると、米国は2025年に1,024万台の車両を生産しており、地域の供給決定はローカルソーシング・貿易規則・金属コストエクスポージャーによってますます形成されています。メキシコは車両組立と部品輸出において引き続き重要であり、近隣の鋳造・鍛造・機械加工・仕上げ能力への需要を維持するのに役立ちます。同地域の朽化した車両フリートは、道路塩・温度変化・過酷な気象がシャシー部品のサービス寿命を短縮する可能性がある場合に特に、アフターマーケット販売を支えます。南米は異なる需要プロファイルを持ち、商業輸送・道路条件・貨物活動が耐久性のあるスチールベースの設計を支えています。ブラジルは小型商用車および大型車両製造において引き続き重要であり、純正部品と交換部品の両チャネルにわたって需要を生み出しています。両地域のメーカーは、電気自動車プログラム向けに軽量部品を開発しながら、材料調達・納品信頼性・OEM認定要件を管理する必要があります。
欧州は車両生産成長が鈍化していますが、先進シャシー開発とプレミアム車両プラットフォームにとって引き続き重要です。OICAによると、欧州の車両生産は2025年に1,720万台であり、同地域は材料・安全性・排出関連の設計選択に影響を与え続けています。欧州に対応するサプライヤーは、従来型および電気自動車プログラムの両方をサポートしながら、厳格な車両承認・品質・トレーサビリティ・環境上の期待を満たす必要があります。中東およびアフリカは多様な条件を提供しており、フリートの更新・商業輸送・拡大する車両所有が選択された国々での需要を支えています。トルコとGCC市場は、組立・輸入・商業フリート・地域流通活動に関連した機会を提供します。アフリカの車両需要はより小さな基盤から発展しており、サービスネットワークが改善する場所では時間をかけて交換活動とローカライズされた組立を支援できます。オセアニアは成熟した市場でり、大規模な車両生産よりもアフターマーケット需要・耐久部品供給・車両整備の方が関連性が高いです。
競合ランドスケープ
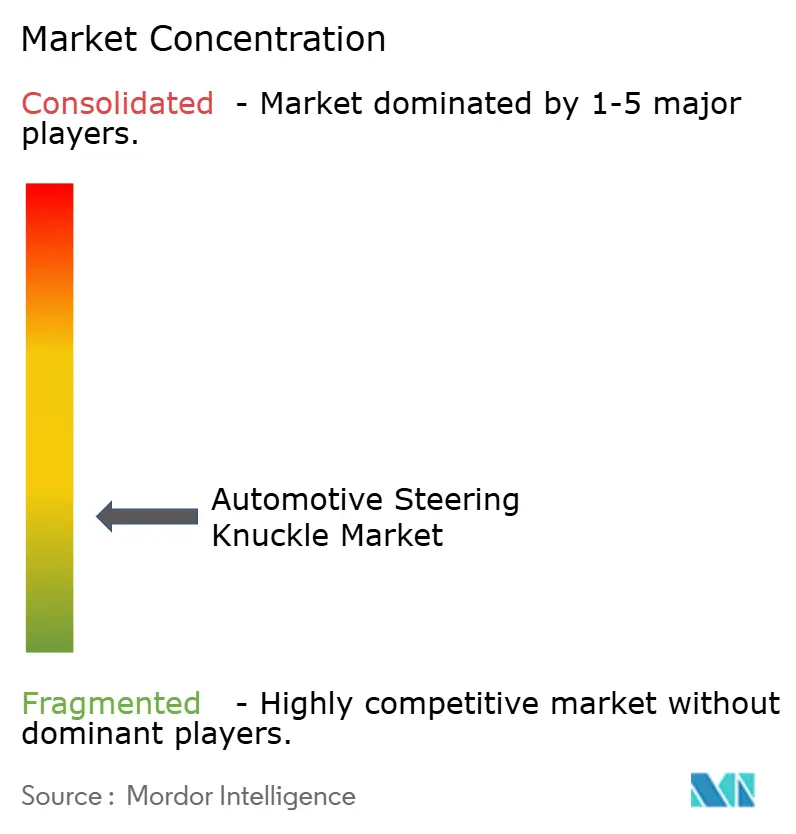
自動車用ステアリングナックル市場は断片化しており、世界のシャシー専門企業・鍛造グループ・鋳造サプライヤー・アフターマーケット企業が地域と車両カテゴリーをまたいで競争しています。競争は、車両固有のエンジニアリング要件を満たし・品質を維持し・信頼性の高い納品を提供し・OEMがプラットフォーム設計を変更した際に対応する能力に依存します。大手サプライヤーは、複数の生産地域でOEMに対応し、複数の製造プロセスを提供できる場合に優位性を持ちます。地域メーカーは、大手グループほど効率的に提供できない専門的な鋳造・鍛造・機械加工・またはローカライズされた顧客サポートを提供することで引き続き競争できます。OEMがサプライネットワークを調整し・物流リスクを制限し・プログラム開発中の応答時間を短縮しようとする中で、グローバルリーチとローカル生産のバランスは引き続き重要であり続けると思われます。
ステアリング・ブレーキ・サスペンションシステムが同じホイールエンド領域内でより統合されるにつれて、技術はより重要になっています。センサーマウント・ブレーキインターフェース・複雑なアルミニウムジオメトリーをサポートできるサプライヤーは、部品がより多くの機能要件を担う高付加価値プログラムへのアクセスを得る可能性があります。同時に、確立されたスチールおよびアイアン能力は、耐久性と総コストが重要な商用車やコスト重視の乗用車プラットフォームに引き続き関連します。IATF 16949品質システムと検証能力は、安定したプロセス管理と信頼性の高い文書化とともに、多くのOEMプログラムへの重要な参入条件であり続けます。これらの要件は、確立された顧客関係・エンジニアリングリソース・成功した生産立ち上げの実績なしに、小規模企業が新規ビジネスを獲得することを困難にする可能性があります。
戦略的な動きは、能力拡大・ポートフォリオカバレッジ・地域OEM顧客へのアクセスに焦点を当てています。Linamarは2025年12月にGeorg Fischerからライプツィヒの鋳造施設の取得を完了し、産業および車両関連アプリケーション向けの大型ダクタイル鋳鉄鋳造能力を追加しました。Bharat Forgeは、規制当局の承認後、2025年7月にAAM India Manufacturing Corporationの取得を完了し、インドにおける商用車シャシーおよびアクスル製造基盤を拡大しました。これらの行動は、サプライヤーが単一のプロセスや車両タイプに依存することなく、より広範な製造能力・地域アクセス・構造部品における強固なポジションを求めていることを示しています。競争環境は、鋳造・鍛造・機械加工・最終組立にわたってプロセス知識・規律あるプログラム実行・品質管理能力を組み合わせることができる企業を優遇します。
自動車用ステアリングナックル産業リーダー
-
American Axle & Manufacturing Holdings, Inc.
-
thyssenkrupp AG
-
Magna International Inc.
-
Bharat Forge Limited
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ステアリングナックル市場 このレポートでカバーされる企業
- ZF Friedrichshafen AG
- Magna International Inc.
- BENTELER International AG
- Proterial, Ltd.
- Bharat Forge Limited
- thyssenkrupp AG
- AISIN CORPORATION
- Hyundai WIA Corporation
- Neapco Holdings LLC
- American Axle & Manufacturing Holdings, Inc.
- Grupo Industrial Saltillo, S.A.B. de C.V.
- CIE Automotive, S.A.
- Musashi Seimitsu Industry Co., Ltd.
- Gestamp Automoción, S.A
- CITIC Dicastal Co., Ltd.
- Ryobi Limited
- Linamar Corporation
- Dorman Products, Inc.
- Tenneco Inc.
- Hirschvogel Holding GmbH
- Fagor Ederlan, S. Coop.
- Happy Forgings Limited
- Georg Fischer AG
- Dana Incorporated
- JTEKT Corporation
最近の産業開発事情 自動車用ステアリングナックル市場
- 2026年9月:トヨタは、不適切に製造されたフロントステアリングナックルを理由に、カナダで2026年モデルのレクサスRX約71台の安全リコールを発行しました。影響を受けたナックルは無償で交換されます。
- 2026年6月:奇瑞汽車は中国でTiggo 8チャンピオンファミリーを発売し、新しい運転支援機能・アップグレードされたコックピットハードウェア・アルミニウム製ステアリングナックル・9つのエアバッグ・540度パノラマカメラシステムを備えた更新モデルを特徴としています。
- 2026年2月:ヒュンダイ・コナの4,500台以上が、ステアリングナックルが亀裂・破損してステアリング制御を失う可能性があるとして、米国でリコールされました。
世界の自動車用ステアリングナックル市場レポートの範囲
自動車用ステアリングナックル市場は、位置・材料・製造プロセス・サスペンションタイプ・車両タイプ・販売チャネル・地域別にセグメント化されています。位置別では、市場はフロントナックルとリアナックルにセグメント化されています。材料別では、市場は鋳鉄(ダクタイル)・鍛造スチール・鋳造・鍛造アルミニウムにセグメント化されています。製造プロセス別では、市場は鋳造と鍛造にセグメント化されています。サスペンションタイプ別では、市場はマクファーソンストラット・ダブルウィッシュボーン・マルチリンク・その他にセグメント化されています。車両タイプ別では、市場は乗用車・小型商用車・大型商用車にセグメント化されています。販売チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。地域別では、市場は北米(米国・カナダ・メキシコ)・欧州(ドイツ・フランス・英国・イタリア・スペイン・ロシア・その他欧州)・アジア太平洋(中国・日本・インド・韓国・タイ・インドネシア・オーストラリア・その他アジア太平洋)・南米(ブラジル・アルゼンチン・コロンビア・チリ・その他南米)・中東およびアフリカ(サウジアラビア・アラブ首長国連邦・トルコ・イスラエル・南アフリカ・エジプト・モロッコ・その他中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| フロントナックル |
| リアナックル |
| 鋳鉄(ダクタイル) |
| 鍛造スチール |
| 鋳造・鍛造アルミニウム |
| 鋳造 |
| 鍛造 |
| マクファーソンストラット |
| ダブルウィッシュボーン |
| マルチリンク |
| その他 |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 純正部品メーカー |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| オーストラリア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他中東およびアフリカ |
| 位置別 | フロントナックル | |
| リアナックル | ||
| 材料別 | 鋳鉄(ダクタイル) | |
| 鍛造スチール | ||
| 鋳造・鍛造アルミニウム | ||
| 製造プロセス別 | 鋳造 | |
| 鍛造 | ||
| サスペンションタイプ別 | マクファーソンストラット | |
| ダブルウィッシュボーン | ||
| マルチリンク | ||
| その他 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 販売チャネル別 | 純正部品メーカー | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他中東およびアフリカ | ||
レポートで回答される主要な質問
2032年までの自動車用ステアリングナックル市場の予測値は?
自動車用ステアリングナックル市場は、2027年の7.57 ビリオン 米ドルから2032年までに9.63 ビリオン 米ドルに達すると予測されています。この予測は、新車生産・交換需要・シャシー設計の変化からの需要を反映しています。
自動車用ステアリングナックルの需要を促進しているものは何ですか?
車両生産・フリートの交換需要・電気自動車の軽量化・より複雑なサスペンションシステムが需要を支えています。OEMがより強力で・より精密で・または軽量なホイールエンド部品を必要とする場合にもサプライヤーは恩恵を受けます。
自動車用ステアリングナックルの販売でどの位置がリードしていますか?
フロントナックルは、フロントホイールアセンブリがステアリング・ブレーキ・サスペンション機能を組み合わせているため、2026年に59.35%のシェアでリードしました。幅広い乗用車および商用車アプリケーションで必要とされます。
ステアリングナックルで最も急速に成長している材料はどれですか?
鋳造・鍛造アルミニウムは最も急速に成長している材料セグメントであり、2032年までCAGR 10.26%が予測されています。その成長は、部品の強度と耐久性を維持しながら重量を削減するOEMの取り組みと関連しています。