
Tamaño y Participación del Mercado de Fustes de Dirección Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
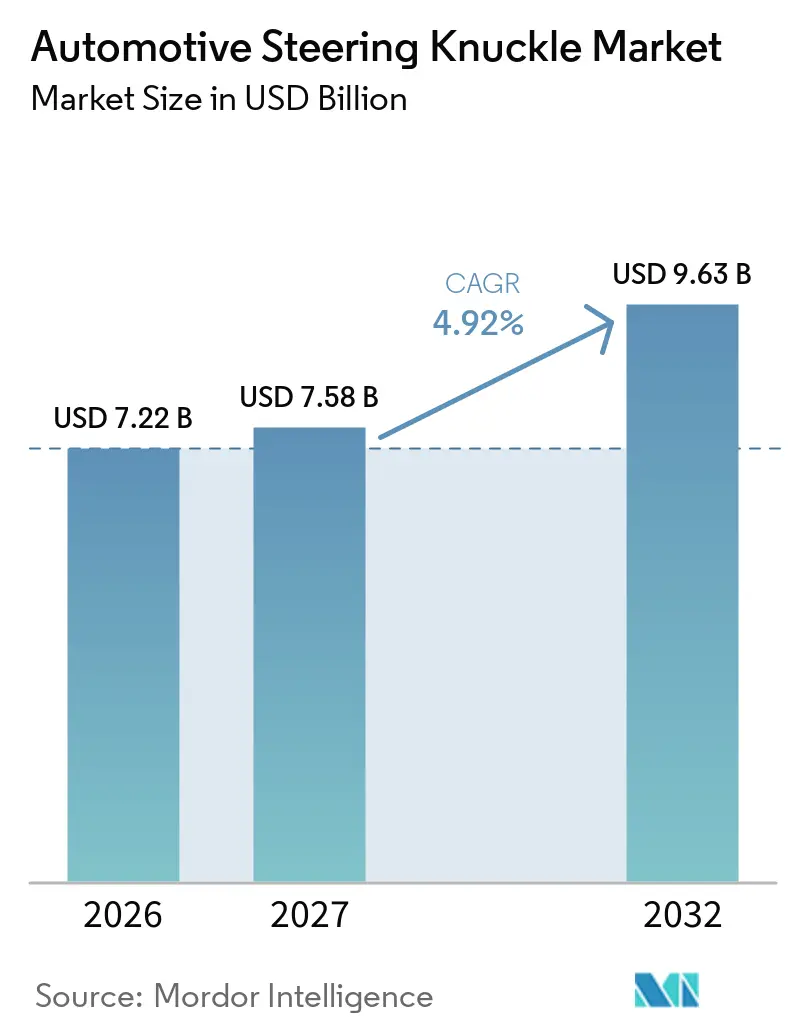
| Tamaño del Mercado (2027) | 7.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fustes de Dirección Automotriz por Mordor Intelligence
El tamaño del mercado de fustes de dirección automotriz fue valorado en 7,22 mil millones de USD en 2026, se estima en 7,58 mil millones de USD en 2027 y se proyecta que alcance los 9,63 mil millones de USD para 2032, registrando un CAGR del 4,92% entre 2027 y 2032. La demanda está vinculada a la producción de vehículos, las necesidades de reemplazo de flotas envejecidas y los crecientes requisitos técnicos impuestos a las piezas del chasis que conectan los sistemas de dirección, frenado, suspensión y cubo. El mercado de fustes de dirección automotriz también está siendo moldeado por los programas de vehículos eléctricos, que favorecen piezas más ligeras, configuraciones de suspensión más complejas y una coordinación más estrecha entre los equipos de ingeniería de chasis y los fabricantes de componentes. Los proveedores están respondiendo añadiendo capacidad de fundición y forja de aluminio, al tiempo que protegen los programas establecidos de acero y hierro que siguen siendo apropiados para vehículos comerciales y aplicaciones de vehículos de pasajeros sensibles al costo. La homologación por parte de los fabricantes de equipos originales sigue siendo una ventaja comercial importante porque la pieza es crítica para la seguridad, debe ajustarse con precisión a la plataforma del vehículo y está sujeta a una validación detallada antes de llegar a la producción. La presión de costos proveniente de metales, utillaje, pruebas y logística probablemente favorecerá a los fabricantes que puedan atender varios programas de vehículos con calidad de producción confiable, acceso a fabricación regional y un control de procesos disciplinado.
Conclusiones Clave del Informe
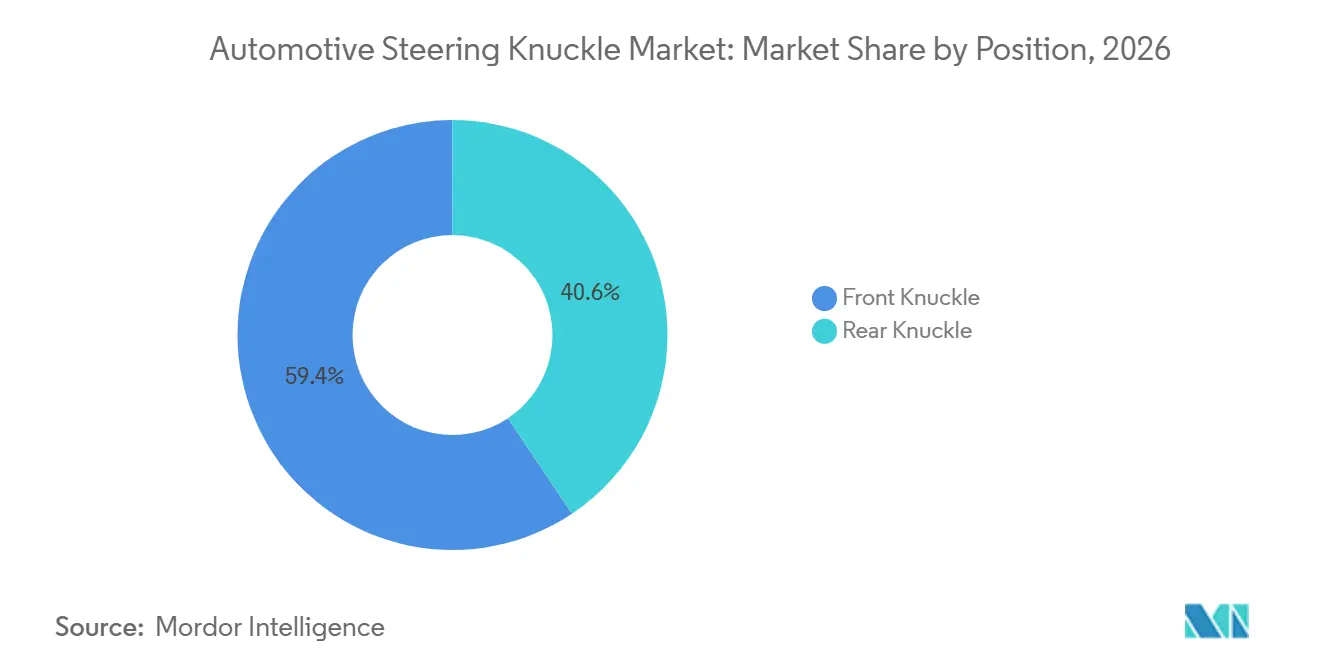
- Por posición, el fuste delantero representó el 59,35% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que el fuste trasero crezca a un CAGR del 5,03% hasta 2032.
- Por material, el acero forjado representó el 35,81% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que el aluminio fundido/forjado crezca a un CAGR del 10,26% hasta 2032.
- Por proceso de fabricación, la fundición representó el 53,21% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que la forja crezca a un CAGR del 5,34% hasta 2032.
- Por tipo de suspensión, el puntal MacPherson representó el 49,12% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que la suspensión multibrazo crezca a un CAGR del 6,18% hasta 2032.
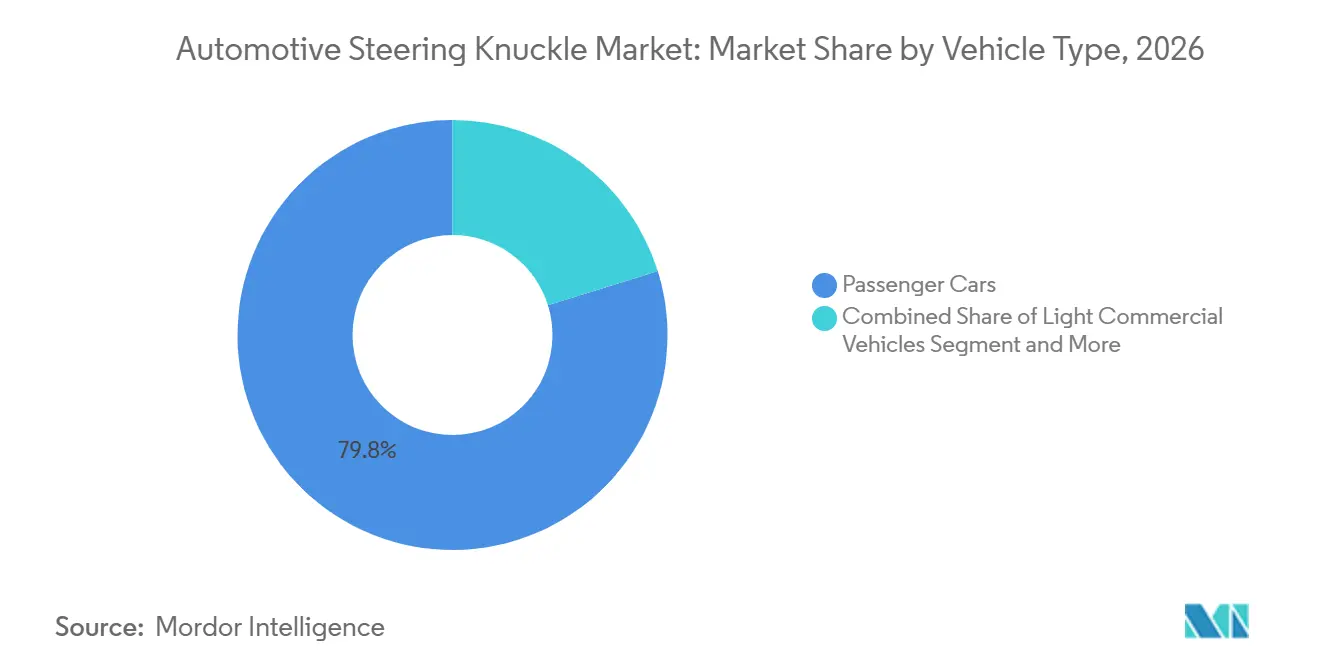
- Por tipo de vehículo, los automóviles de pasajeros representaron el 79,81% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a un CAGR del 5,44% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales representaron el 83,91% de la participación del mercado de fustes de dirección automotriz en 2026, mientras que se prevé que el mercado de posventa crezca a un CAGR del 5,86% hasta 2032.
- Por geografía, Asia-Pacífico representó el 55,56% de la participación del mercado de fustes de dirección automotriz en 2026 y se prevé que crezca a un CAGR del 5,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Eléctricos y Reducción de la Masa No Suspendida | +1.4% | Asia-Pacífico (China, Corea del Sur), UE, América del Norte | Mediano plazo (2–4 años) |
| Aumento de la Producción Global de Vehículos y Expansión del Parque Automotriz | +1.2% | Global, liderado por Asia | Corto plazo (≤ 2 años) |
| Crecimiento de SUV, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados | +0.9% | Global, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Demanda de Componentes de Suspensión Críticos para la Seguridad | +0.6% | Global, con ganancias tempranas en América del Norte y la UE | Mediano plazo (2–4 años) |
| Demanda de Reemplazo Impulsada por la Corrosión en Flotas de Vehículos Envejecidas | +0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Integración de Sensores en el Extremo de Rueda e Interfaces de Freno Electrificadas | +0.3% | UE, América del Norte (impulsado por regulación), Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Eléctricos y Reducción de la Masa No Suspendida
Las arquitecturas de vehículos eléctricos están fomentando un cambio del hierro dúctil hacia fustes de dirección de aluminio donde el diseño del vehículo y la estructura de costos respaldan el cambio. Los paquetes de baterías añaden masa al vehículo y aumentan la necesidad de gestionar cuidadosamente la conducción, el manejo, las cargas de frenado y el contacto con el neumático. Un fuste más ligero puede ayudar a reducir la masa no suspendida manteniendo la rigidez requerida en el extremo de la rueda y protegiendo la integridad de los puntos de conexión de la suspensión. El mercado de fustes de dirección automotriz se beneficia, por tanto, cuando los fabricantes de equipos originales rediseñan una plataforma en torno a la propulsión eléctrica en lugar de adaptar un diseño de combustión interna existente con flexibilidad de empaquetamiento limitada. La adopción del aluminio también requiere un mejor control de aleaciones, utillaje, inspección, mecanizado y formación, lo que aumenta el valor de los proveedores de chasis establecidos que pueden demostrar una calidad de proceso consistente. Linamar ha ampliado su capacidad de chasis de aluminio mediante la adquisición de activos norteamericanos de Aludyne, mostrando el continuo interés de los proveedores en componentes estructurales ligerosAludyne desinvierte ciertos activos comerciales de América del Norte a Linamar Corporation, Aludyne Inc., www.aludyne.com">[1].
Aumento de la Producción Global de Vehículos y Expansión del Parque Automotriz
La producción de vehículos nuevos sigue siendo la fuente más clara de demanda de fustes de dirección de primera instalación, ya que cada línea de ensamblaje requiere componentes de extremo de rueda homologados. La producción mundial de vehículos alcanzó los 96,4 millones de unidades en 2025, según la Organización Internacional de Constructores de AutomóvilesEl crecimiento de la industria automotriz se desplazó hacia el este en 2025 en medio de un reposicionamiento global, OICA, oica.net">[2]. Cada vehículo nuevo requiere piezas de chasis diseñadas y homologadas para su configuración de suspensión, cargas de eje, paquete de frenos y geometría de dirección. El crecimiento de la producción importa más donde los clústeres de ensamblaje locales acercan a los fabricantes de equipos originales y a los proveedores, permitiendo una coordinación más rápida en calidad, entregas y cambios de ingeniería. Esa proximidad reduce el riesgo logístico y favorece una participación más temprana del proveedor durante el desarrollo del vehículo, lo que puede ayudar a un proveedor a ganar trabajo de seguimiento en plataformas relacionadas. Un parque automotriz más grande también respalda la demanda de reemplazo, ya que los fustes pueden verse afectados por la corrosión, daños por impacto y fatiga a lo largo de la vida útil del vehículo.
Crecimiento de SUV, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados
Los SUV, los vehículos comerciales ligeros y los vehículos comerciales pesados imponen cargas elevadas sobre los componentes de suspensión porque transportan mayores cargas, operan en condiciones variadas o se utilizan de forma intensiva. Su tamaño, uso de carga, condiciones de la carretera y ciclos de operación pueden requerir fustes de dirección más grandes o más robustos que los automóviles de pasajeros compactos. Esto respalda la demanda de acero forjado y diseños de fundición duraderos incluso cuando el uso del aluminio se expande en otras aplicaciones y categorías de vehículos sensibles al precio. El mercado de fustes de dirección automotriz también puede beneficiarse de la adopción más amplia de la suspensión independiente en furgonetas y vehículos de reparto eléctricos que requieren un manejo predecible bajo carga. Estas configuraciones a menudo requieren portaruedas más complejos y componentes de suspensión trasera, creando un conjunto más amplio de requisitos técnicos para los proveedores. El cambio en la mezcla de vehículos favorece a los proveedores capaces de atender tanto programas de pasajeros de alto volumen como clientes de vehículos comerciales sin comprometer el costo ni la fiabilidad de la producción.
Creciente Demanda de Componentes de Suspensión Críticos para la Seguridad
El fuste de dirección conecta las funciones de dirección, frenado, cubo y suspensión en el extremo de la rueda, situándolo en el centro de varios sistemas de seguridad del vehículo. Su función hace que la precisión dimensional, la resistencia a la fatiga, la consistencia del material y el mecanizado confiable sean esenciales a lo largo de la vida útil del vehículo. Los nuevos sistemas de chasis aumentan la importancia de un empaquetamiento cuidadoso alrededor de sensores, hardware de frenos, interfaces de dirección, conexiones eléctricas y características de montaje. ZF ha declarado que su sistema de dirección por cable entrará en producción en serie europea con Mercedes-Benz a partir de 2026, ilustrando el continuo desarrollo de arquitecturas de dirección controladas electrónicamenteZF lanzará los sistemas Steer-by-Wire y EasyTurn en modelos Mercedes-Benz en 2026, EuropaWire, news.europawire.eu">[3]. Estos programas pueden requerir que los proveedores trabajen más estrechamente con los equipos de ingeniería de los fabricantes de equipos originales y comprendan cómo los pequeños cambios en la geometría afectan a varios sistemas conectados. Los fabricantes con registros de validación establecidos están mejor posicionados para competir por estos programas críticos para la seguridad y gestionar la documentación correspondiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Insumos de Acero, Aluminio y Aleaciones | -0.5% | Global (más aguda en América del Norte y la UE) | Corto plazo (≤ 2 años) |
| Altos Requisitos de Validación para Componentes de Chasis Críticos para la Seguridad | -0.4% | Global (América del Norte y la UE son los más estrictos) | Largo plazo (≥ 4 años) |
| Sensibilidad a la Porosidad, el Mecanizado y el Desperdicio en Fundiciones Ligeras | -0.3% | Asia-Pacífico, UE | Mediano plazo (2–4 años) |
| Diseños Específicos de Plataforma y Baja Intercambiabilidad en el Mercado de Posventa | -0.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Insumos de Acero, Aluminio y Aleaciones
Los fabricantes de fustes de dirección adquieren grandes volúmenes de acero, hierro, aluminio e insumos de aleación como parte de cada programa de fundición, forja y mecanizado. Los cambios en estos costos pueden afectar los márgenes cuando los contratos no permiten ajustes de precio inmediatos o cuando los costos de materiales aumentan después de que se ha acordado un precio con el fabricante de equipos originales. El problema es más difícil para las empresas de fundición y forja más pequeñas que carecen de escala de compra amplia, acuerdos de suministro a largo plazo o la capacidad de distribuir el riesgo entre varias plantas. La incertidumbre arancelaria puede añadir otra capa de costo y riesgo de abastecimiento para las cadenas de suministro transfronterizas, particularmente cuando la materia prima, el mecanizado y el ensamblaje del vehículo ocurren en diferentes países. Los productores pueden responder mejorando la recuperación de chatarra, revisando las especificaciones de materiales donde esté permitido, fortaleciendo los acuerdos con proveedores o ubicando la capacidad más cerca de las plantas de ensamblaje de vehículos. El mercado de fustes de dirección automotriz está, por tanto, expuesto a los movimientos de precios de los metales incluso cuando la demanda de vehículos permanece estable y los calendarios de los clientes avanzan según lo previsto.
Altos Requisitos de Validación para Componentes de Chasis Críticos para la Seguridad
Los fustes de dirección deben superar pruebas exhaustivas antes de ser aprobados para una plataforma de vehículo, ya que un fallo puede afectar la dirección, el frenado y el control de la rueda. Las pruebas incluyen evaluaciones de carga, fatiga, dimensionales, de corrosión y a nivel de vehículo que evalúan el rendimiento en condiciones de uso normal, así como en condiciones de carretera exigentes. Los nuevos materiales y la geometría alterada pueden alargar ese proceso porque los fabricantes de equipos originales deben confirmar la seguridad y el rendimiento en varias condiciones de operación, variantes de vehículos y lotes de producción. El costo de este trabajo puede limitar la entrada de proveedores sin recursos de ingeniería, capacidad de prueba o documentación de calidad establecida. También hace que las relaciones a largo plazo con los clientes sean valiosas porque la recalificación lleva mucho tiempo y los fabricantes de vehículos son reacios a aceptar riesgos de programa evitables. La misma barrera que ralentiza a los nuevos participantes favorece a los proveedores establecidos una vez que una pieza está en producción y ha demostrado un rendimiento consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Posición:
La Demanda de Fustes Traseros Aumenta con las Arquitecturas de Vehículos Eléctricos MultibrazoEl fuste delantero representó el 59,35% de la participación del mercado de fustes de dirección automotriz en 2026 porque el eje delantero combina las funciones de dirección, frenado y soporte de rueda en casi todos los vehículos. Esta posición hace que el componente sea necesario en automóviles de pasajeros, furgonetas, vehículos utilitarios deportivos y vehículos comerciales con diferentes requisitos de carga. Los diseños delanteros están determinados por el tamaño del paquete de frenos, el ángulo de dirección, la geometría de la suspensión, la carga del eje y el espacio disponible para los componentes cercanos. Los fabricantes deben equilibrar la rigidez con el peso manteniendo puntos de montaje consistentes y una alineación de rueda controlada. Los programas de fustes delanteros establecidos también se benefician de una profunda validación por parte de los fabricantes de equipos originales, experiencia de fabricación y rendimiento probado en el uso de vehículos de alto volumen.
Se prevé que el fuste trasero crezca a un CAGR del 5,03% hasta 2032 a medida que la suspensión trasera multibrazo se vuelve más común en plataformas de vehículos eléctricos y de mayor valor. Un portaruedas trasero es importante cuando el vehículo utiliza suspensión independiente en lugar de una barra de torsión o un diseño de eje más simple. Los vehículos eléctricos de batería pueden dar a los ingenieros mayor libertad para empaquetar una suspensión trasera compleja mientras cumplen con las expectativas de confort de marcha y espacio de carga. Esto eleva los requisitos de diseño, mecanizado y producción para el componente trasero. El mercado de fustes de dirección automotriz se beneficia de este cambio porque los fustes traseros a menudo requieren una geometría más especializada, varios puntos de fijación y un control estricto de la precisión dimensional.
Por Material:
El Aluminio Desplaza al Hierro en los Programas de Fustes para Vehículos EléctricosEl acero forjado representó el 35,81% del mercado de fustes de dirección automotriz en 2026, respaldado por su resistencia, durabilidad y base de producción establecida. Sigue siendo adecuado para aplicaciones que enfrentan cargas elevadas, condiciones de operación exigentes y ciclos de servicio prolongados. Los vehículos comerciales continúan respaldando la demanda de acero porque la durabilidad a menudo se prioriza sobre la reducción de peso en vehículos que transportan carga u operan en carreteras irregulares. La forja también proporciona un flujo de grano confiable y un rendimiento de fatiga para piezas críticas para la seguridad, lo que respalda la confianza en aplicaciones de larga vida útil. Los proveedores de acero pueden seguir siendo competitivos proporcionando calidad confiable, mecanizado eficiente y un sólido soporte técnico a lo largo del desarrollo del vehículo.
Se prevé que el aluminio fundido/forjado crezca a un CAGR del 10,26% hasta 2032 a medida que los fabricantes de equipos originales buscan componentes de chasis más ligeros para los programas de vehículos eléctricos. El aluminio puede contribuir a una menor masa del vehículo cuando la pieza está diseñada para el material y se produce con un control efectivo de la calidad de la aleación, la solidez de la fundición y el mecanizado. El cambio requiere inversión en manejo de aleaciones, equipos de fundición o forja, tratamiento térmico y capacidad de inspección. Los proveedores que ya trabajan con aluminio pueden estar mejor posicionados para cumplir con los requisitos de chasis de próxima generación y acortar el trabajo de desarrollo para los clientes fabricantes de equipos originales. Es probable que el mercado de fustes de dirección automotriz vea una mezcla más amplia de soluciones de aluminio en lugar de un reemplazo completo del acero o el hierro.
Por Proceso de Fabricación:
La Fundición Lidera, la Forja Gana Terreno en Programas Premium y de Vehículos EléctricosLa fundición representó el 53,21% del mercado de fustes de dirección automotriz en 2026 porque puede formar eficientemente formas detalladas en volumen. El proceso admite pasajes complejos, características de montaje y geometrías ligeras utilizadas en muchos diseños de vehículos, incluidas piezas con varias interfaces con los sistemas de frenos y suspensión. La fundición también puede acomodar una variedad de tipos de metales y aplicaciones de vehículos, lo que ayuda a los productores a atender diferentes programas de clientes. Su posición de costo es útil para programas que requieren alta producción, calidad repetible y dimensiones de piezas consistentes. El control del proceso es esencial porque la porosidad, la variación en el mecanizado y el desperdicio pueden afectar la calidad de los componentes fundidos ligeros.
Se prevé que la forja crezca a un CAGR del 5,34% hasta 2032, respaldada por aplicaciones donde la resistencia a la fatiga y la integridad estructural son especialmente importantes. El proceso puede ofrecer propiedades de material favorables para piezas que enfrentan cargas pesadas repetidas, carreteras difíciles o uso comercial exigente. Los componentes forjados son relevantes para vehículos comerciales, vehículos premium y diseños seleccionados de vehículos eléctricos donde el rendimiento mecánico confiable es central en la especificación. Los procesos de forma casi neta también pueden reducir el trabajo de mecanizado, el desperdicio de material y cierta variabilidad de producción. El mercado de fustes de dirección automotriz mantiene espacio para ambos métodos porque las plataformas de vehículos difieren en sus requisitos de costo, complejidad de forma, peso y resistencia.
Por Tipo de Suspensión:
El Puntal MacPherson se Consolida en Volumen, la Suspensión Multibrazo se Acelera en Vehículos EléctricosEl puntal MacPherson representó el 49,12% de la participación del mercado de fustes de dirección automotriz en 2026 porque proporciona una configuración de suspensión compacta y rentable para muchos fabricantes de vehículos. La configuración sigue siendo común en automóviles de pasajeros y plataformas orientadas al valor, particularmente donde la eficiencia de espacio y el costo de producción son consideraciones de diseño centrales. Utiliza menos componentes que muchos sistemas más complejos y es bien comprendida por los fabricantes de vehículos, las redes de servicio y los proveedores de componentes. Esto respalda una demanda estable de fustes diseñados para montaje en puntal y configuraciones de tracción delantera. Su uso generalizado también brinda a los proveedores oportunidades para estandarizar los métodos de producción y los controles de calidad en programas de alto volumen.
Se prevé que la suspensión multibrazo crezca a un CAGR del 6,18% hasta 2032 porque proporciona mayor flexibilidad en el control del movimiento de la rueda. La arquitectura se utiliza donde la calidad de marcha, el manejo y la distribución del peso del vehículo reciben una atención de ingeniería más cercana. Las plataformas eléctricas dedicadas pueden facilitar el empaquetamiento de este tipo de suspensión en la parte trasera del vehículo sin depender de configuraciones anteriores de combustión interna. Su adopción aumenta la necesidad de piezas con más puntos de montaje, tolerancias más estrictas y un mecanizado más preciso. El mercado de fustes de dirección automotriz se beneficia donde los proveedores pueden fabricar estos componentes complejos de manera consistente a escala.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Dominan, los Vehículos Comerciales Ligeros Emergen como el Próximo Vector de ExpansiónLos automóviles de pasajeros representaron el 79,81% de la participación del mercado de fustes de dirección automotriz en 2026 debido a su amplia presencia en la producción mundial de vehículos. Este segmento incluye una gran variedad de estilos de carrocería, trenes de potencia, puntos de precio y configuraciones de suspensión. Respalda la demanda tanto de diseños económicos como de componentes ligeros de mayor valor, dependiendo del uso previsto del vehículo y el objetivo de costo. La consolidación de plataformas puede reducir el número de piezas únicas, pero también puede extender la vida útil en volumen de los diseños de fustes aprobados y crear tiradas de producción más largas. Los programas de vehículos de pasajeros siguen siendo importantes para los proveedores que buscan contratos estables y de alto volumen en varias regiones.
Se prevé que los vehículos comerciales ligeros crezcan a un CAGR del 5,44% hasta 2032 a medida que las flotas de reparto y los vehículos de servicio urbano se expanden. Las aplicaciones de furgonetas y camionetas deben transportar cargas más pesadas, operar en ciclos de trabajo exigentes y estar disponibles para uso comercial diario. Los vehículos comerciales ligeros eléctricos también necesitan diseños de chasis que tengan en cuenta la masa de la batería, las necesidades de carga útil y los límites de empaquetamiento alrededor del extremo de la rueda. Estos factores pueden aumentar la necesidad de piezas de dirección y suspensión más resistentes con un rendimiento de fatiga confiable. El mercado de fustes de dirección automotriz tiene una oportunidad en los proveedores que pueden cumplir con los requisitos de durabilidad de los vehículos comerciales sin añadir peso innecesario.

Por Canal de Ventas:
El Canal OEM Refleja la Criticidad para la Seguridad, el Mercado de Posventa Gana Terreno con el Envejecimiento de las FlotasLos fabricantes de equipos originales representaron el 83,91% de la participación del mercado de fustes de dirección automotriz en 2026 porque los fustes de dirección están diseñados para una plataforma de vehículo específica y no pueden tratarse como simples piezas de reemplazo universales. La pieza debe alinearse con precisión con el cubo de la rueda, el sistema de frenos, el hardware de dirección, los brazos de suspensión y la geometría de rueda definida del vehículo. Los proveedores de fabricantes de equipos originales también pasan por largos ciclos de homologación antes de que comience la producción, coordinando a menudo con varios equipos de sistemas del vehículo. Estos requisitos hacen que el reemplazo directo con una pieza genérica sea difícil y pueden limitar el número de proveedores capaces de apoyar una nueva plataforma. Los contratos de primera instalación siguen siendo, por tanto, la principal vía hacia el volumen para los fabricantes de fustes de dirección.
Se prevé que el mercado de posventa crezca a un CAGR del 5,86% hasta 2032 a medida que los vehículos permanecen en operación por más tiempo y los propietarios buscan reparaciones confiables. El reemplazo es necesario cuando la corrosión, los daños por impacto o la fatiga acumulada afectan a un componente de extremo de rueda crítico para la seguridad. La oportunidad es mayor en regiones con flotas más antiguas, condiciones invernales severas y uso de vehículos de larga distancia. Los proveedores de piezas deben ofrecer un ajuste confiable, trazabilidad del material y una cobertura de catálogo clara porque el fuste se conecta a varios otros sistemas de chasis. ZF amplió su gama de chasis TRW en América del Norte durante 2025, añadiendo 176 productos de chasis y extendiendo la cobertura a 54 millones de vehículos adicionales en operación
Análisis Geográfico
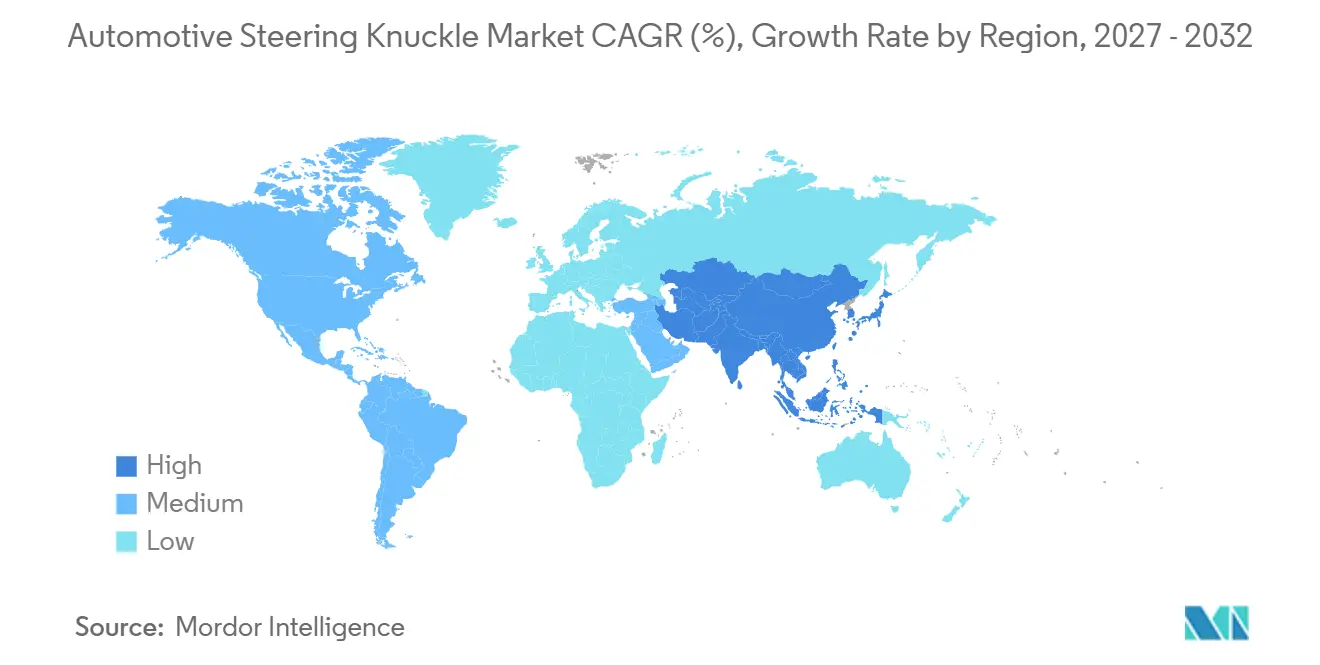
Asia-Pacífico representó el 55,56% de la participación del mercado de fustes de dirección automotriz en 2026 y se prevé que crezca a un CAGR del 5,34% hasta 2032. La región se beneficia de una gran base de fabricación de vehículos y estrechos vínculos entre fabricantes de equipos originales, empresas de fundición, forjadores, proveedores de mecanizado y procesadores de materiales. La OICA informó que Asia produjo 59,2 millones de vehículos en 2025, confirmando la posición central de la región en el ensamblaje mundial de vehículos. China respalda la demanda a través de su escala en la fabricación de vehículos eléctricos y su creciente enfoque en el suministro localizado de chasis. Japón y Corea del Sur añaden profundidad técnica a través de productores de vehículos establecidos, proveedores de componentes especializados y exigentes sistemas de calidad. India, Tailandia e Indonesia amplían la base de producción de la región a través de la fabricación de automóviles de pasajeros, la actividad de vehículos comerciales y las redes de suministro locales. La combinación de alta producción de vehículos y arquitecturas de vehículos eléctricos en evolución respalda la demanda continua de diseños de fustes convencionales, forjados, fundidos y ligeros.
América del Norte combina una importante base de producción de vehículos con una gran oportunidad de reemplazo. Estados Unidos produjo 10,24 millones de vehículos en 2025, según la OICA, mientras que las decisiones de suministro regional están siendo moldeadas cada vez más por el abastecimiento local, las reglas comerciales y la exposición al costo de los metales. México sigue siendo importante para el ensamblaje de vehículos y las exportaciones de componentes, lo que ayuda a mantener la demanda de capacidad cercana de fundición, forja, mecanizado y acabado. La flota de vehículos más antigua de la región respalda las ventas de posventa, particularmente donde la sal de carretera, los cambios de temperatura y las condiciones climáticas exigentes pueden acortar la vida útil de las piezas de chasis. América del Sur tiene un perfil de demanda diferente, con el transporte comercial, las condiciones de las carreteras y la actividad de carga respaldando diseños duraderos basados en acero. Brasil sigue siendo importante para la fabricación de vehículos comerciales ligeros y pesados, creando demanda tanto en los canales de equipos originales como de reemplazo. Los fabricantes en ambas regiones necesitan gestionar el abastecimiento de materiales, la fiabilidad de la entrega y los requisitos de homologación de los fabricantes de equipos originales mientras desarrollan piezas más ligeras para los programas de vehículos eléctricos.
Europa enfrenta un crecimiento más lento de la producción de vehículos, pero sigue siendo importante para el desarrollo avanzado de chasis y las plataformas de vehículos premium. La producción de vehículos en Europa fue de 17,2 millones de unidades en 2025, según la OICA, y la región continúa influyendo en las elecciones de diseño relacionadas con materiales, seguridad y emisiones. Los proveedores que atienden a Europa deben cumplir con exigentes expectativas de aprobación de vehículos, calidad, trazabilidad y medioambientales mientras apoyan tanto los programas de vehículos convencionales como los eléctricos. Oriente Medio y África ofrecen condiciones variadas, con la renovación de flotas, el transporte comercial y la creciente propiedad de vehículos respaldando la demanda en países seleccionados. Turquía y los mercados del Golfo ofrecen oportunidades vinculadas al ensamblaje, las importaciones, las flotas comerciales y la actividad de distribución regional. La demanda de vehículos en África se está desarrollando desde una base más pequeña, lo que puede respaldar la actividad de reemplazo y el ensamblaje localizado con el tiempo donde mejoran las redes de servicio. Oceanía sigue siendo un mercado maduro donde la demanda de posventa, el suministro de piezas duraderas y el mantenimiento de vehículos son más relevantes que la producción de vehículos a gran escala.
Panorama Competitivo
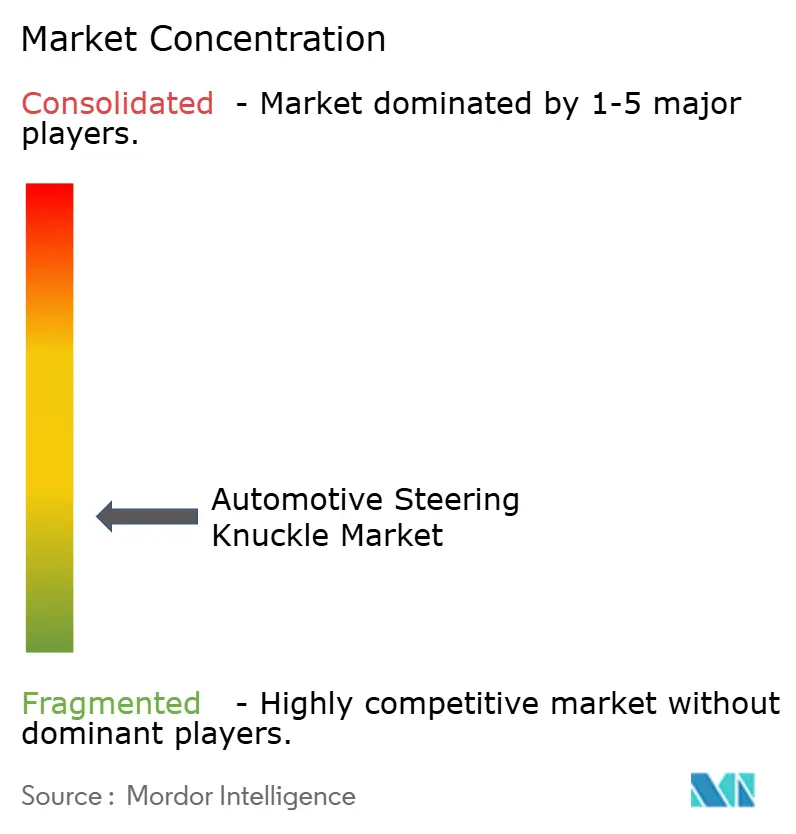
El mercado de fustes de dirección automotriz está fragmentado, con especialistas globales en chasis, grupos de forja, proveedores de fundición y empresas de posventa compitiendo en regiones y categorías de vehículos. La competencia depende de la capacidad de cumplir con los requisitos de ingeniería específicos del vehículo, mantener la calidad, proporcionar una entrega confiable y responder cuando un fabricante de equipos originales cambia el diseño de una plataforma. Los grandes proveedores tienen ventaja cuando pueden atender a los fabricantes de equipos originales en múltiples regiones de producción y ofrecer múltiples procesos de fabricación. Los fabricantes regionales aún pueden competir ofreciendo fundición especializada, forja, mecanizado o soporte al cliente localizado que los grupos más grandes pueden no proporcionar de manera tan eficiente. El equilibrio entre el alcance global y la producción local probablemente seguirá siendo importante a medida que los fabricantes de equipos originales ajusten las redes de suministro, limiten el riesgo logístico y busquen tiempos de respuesta más cortos durante el desarrollo del programa.
La tecnología se está volviendo más importante a medida que los sistemas de dirección, frenado y suspensión se integran más dentro de la misma área de extremo de rueda. Los proveedores que pueden soportar montajes de sensores, interfaces de frenos y geometrías complejas de aluminio pueden acceder a programas de mayor valor donde la pieza tiene más requisitos funcionales. Al mismo tiempo, las capacidades establecidas de acero y hierro siguen siendo relevantes para los vehículos comerciales y las plataformas de automóviles de pasajeros sensibles al costo donde la durabilidad y el costo total son críticos. La capacidad de validación y los sistemas de calidad IATF 16949 siguen siendo condiciones de entrada importantes para muchos programas de fabricantes de equipos originales, junto con un control de proceso estable y una documentación confiable. Estos requisitos pueden dificultar que las empresas más pequeñas ganen nuevos negocios sin relaciones establecidas con los clientes, recursos de ingeniería y un historial de lanzamientos de producción exitosos.
Los movimientos estratégicos se han centrado en la expansión de capacidades, la cobertura de cartera y el acceso a clientes regionales de fabricantes de equipos originales. Linamar completó la adquisición de una instalación de fundición en Leipzig de Georg Fischer en diciembre de 2025, añadiendo capacidad de fundición de hierro dúctil de gran tamaño para aplicaciones industriales y relacionadas con vehículos. Bharat Forge completó la adquisición de AAM India Manufacturing Corporation en julio de 2025 tras la aprobación regulatoria, ampliando su base de fabricación de chasis y ejes para vehículos comerciales en India. Estas acciones muestran que los proveedores buscan una capacidad de fabricación más amplia, acceso regional y posiciones más sólidas en componentes estructurales sin depender de un único proceso o tipo de vehículo. El entorno competitivo favorece a las empresas que pueden combinar el conocimiento del proceso, la ejecución disciplinada del programa y la capacidad de gestionar la calidad en fundición, forja, mecanizado y ensamblaje final.
Líderes de la Industria de Fustes de Dirección Automotriz
-
American Axle & Manufacturing Holdings, Inc.
-
thyssenkrupp AG
-
Magna International Inc.
-
Bharat Forge Limited
-
ZF Friedrichshafen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fustes de Dirección Automotriz Empresas cubiertas en este informe
- ZF Friedrichshafen AG
- Magna International Inc.
- BENTELER International AG
- Proterial, Ltd.
- Bharat Forge Limited
- thyssenkrupp AG
- AISIN CORPORATION
- Hyundai WIA Corporation
- Neapco Holdings LLC
- American Axle & Manufacturing Holdings, Inc.
- Grupo Industrial Saltillo, S.A.B. de C.V.
- CIE Automotive, S.A.
- Musashi Seimitsu Industry Co., Ltd.
- Gestamp Automoción, S.A
- CITIC Dicastal Co., Ltd.
- Ryobi Limited
- Linamar Corporation
- Dorman Products, Inc.
- Tenneco Inc.
- Hirschvogel Holding GmbH
- Fagor Ederlan, S. Coop.
- Happy Forgings Limited
- Georg Fischer AG
- Dana Incorporated
- JTEKT Corporation
Desarrollos recientes de la industria en Mercado de Fustes de Dirección Automotriz
- Septiembre de 2026: Toyota emitió un retiro de seguridad para aproximadamente 71 unidades del Lexus RX modelo año 2026 en Canadá debido a fustes de dirección delanteros fabricados incorrectamente. Los fustes afectados serán reemplazados sin costo alguno.
- Junio de 2026: Chery lanzó el Tiggo 8 Champion Family en China, con modelos actualizados con nuevas funciones de conducción asistida, hardware de cabina mejorado, fustes de dirección de aluminio, nueve airbags y un sistema de cámara panorámica de 540 grados.
- Febrero de 2026: Más de 4.500 unidades del Hyundai Kona fueron retiradas del mercado en Estados Unidos debido a fustes de dirección que pueden agrietarse y romperse, lo que podría causar una pérdida de control de la dirección.
Alcance del Informe Global del Mercado de Fustes de Dirección Automotriz
El Mercado de Fustes de Dirección Automotriz está segmentado por Posición, Material, Proceso de Fabricación, Tipo de Suspensión, Tipo de Vehículo, Canal de Ventas y Geografía. Por Posición, el mercado está segmentado en Fuste Delantero y Fuste Trasero. Por Material, el mercado está segmentado en Hierro Fundido (Dúctil), Acero Forjado y Aluminio Fundido/Forjado. Por Proceso de Fabricación, el mercado está segmentado en Fundición y Forja. Por Tipo de Suspensión, el mercado está segmentado en Puntal MacPherson, Doble Horquilla, Multibrazo y Otros. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados. Por Canal de Ventas, el mercado está segmentado en Fabricantes de Equipos Originales y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Tailandia, Indonesia, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Fuste Delantero |
| Fuste Trasero |
| Hierro Fundido (Dúctil) |
| Acero Forjado |
| Aluminio Fundido/Forjado |
| Fundición |
| Forja |
| Puntal MacPherson |
| Doble Horquilla |
| Multibrazo |
| Otros |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Fabricantes de Equipos Originales |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Posición | Fuste Delantero | |
| Fuste Trasero | ||
| Por Material | Hierro Fundido (Dúctil) | |
| Acero Forjado | ||
| Aluminio Fundido/Forjado | ||
| Por Proceso de Fabricación | Fundición | |
| Forja | ||
| Por Tipo de Suspensión | Puntal MacPherson | |
| Doble Horquilla | ||
| Multibrazo | ||
| Otros | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Canal de Ventas | Fabricantes de Equipos Originales | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fustes de dirección automotriz para 2032?
Se proyecta que el mercado de fustes de dirección automotriz alcance los 9,63 mil millones de USD para 2032, desde los 7,57 mil millones de USD en 2027. El pronóstico refleja la demanda de la producción de nuevos vehículos, las necesidades de reemplazo y los cambios en los diseños de chasis.
¿Qué está impulsando la demanda de fustes de dirección automotriz?
La producción de vehículos, las necesidades de reemplazo de flotas, la reducción de peso en vehículos eléctricos y los sistemas de suspensión más complejos respaldan la demanda. Los proveedores también se benefician cuando los fabricantes de equipos originales requieren componentes de extremo de rueda más resistentes, más precisos o más ligeros.
¿Qué posición lidera las ventas de fustes de dirección automotriz?
El fuste delantero lideró con una participación del 59,35% en 2026 porque los conjuntos de rueda delantera combinan las funciones de dirección, frenado y suspensión. Es necesario en una amplia gama de aplicaciones de vehículos de pasajeros y comerciales.
¿Qué material está creciendo más rápido para los fustes de dirección?
El aluminio fundido/forjado es el segmento de material de más rápido crecimiento, con un CAGR previsto del 10,26% hasta 2032. Su crecimiento está vinculado a los esfuerzos de los fabricantes de equipos originales por reducir el peso manteniendo la resistencia y la durabilidad del componente.