
Taille et part du marché des fusées de direction automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.58 Milliards de dollars |
| Taille du Marché (2032) | 9.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fusées de direction automobiles par Mordor Intelligence
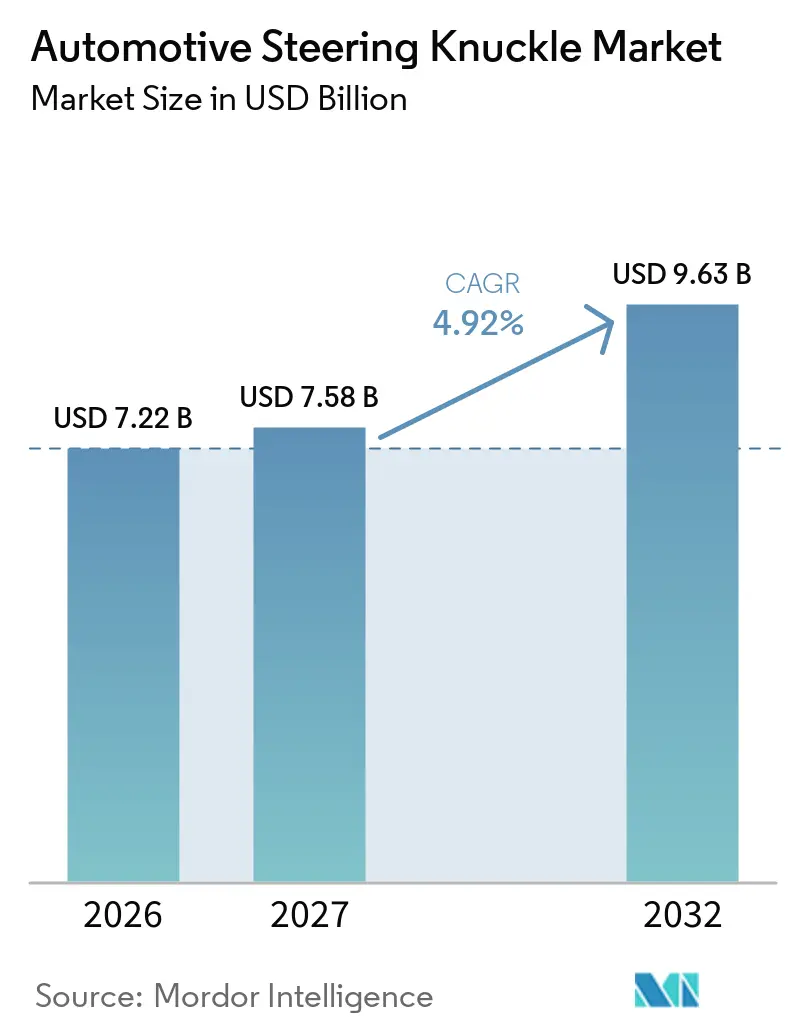
La taille du marché des fusées de direction automobiles était évaluée à 7,22 milliards USD en 2026, est estimée à 7,58 milliards USD en 2027 et devrait atteindre 9,63 milliards USD d'ici 2032, enregistrant un CAGR de 4,92 % entre 2027 et 2032. La demande est liée à la production de véhicules, aux besoins de remplacement des flottes vieillissantes et aux exigences techniques croissantes imposées aux pièces de châssis qui relient les systèmes de direction, de freinage, de suspension et de moyeu. Le marché des fusées de direction automobiles est également façonné par les programmes de véhicules électriques, qui privilégient des pièces plus légères, des configurations de suspension plus complexes et une coordination plus étroite entre les équipes d'ingénierie de châssis et les fabricants de composants. Les fournisseurs répondent en ajoutant des capacités de moulage et de forgeage en aluminium tout en préservant les programmes établis en acier et en fonte qui restent appropriés pour les véhicules utilitaires et les applications de véhicules particuliers sensibles aux coûts. La qualification OEM reste un avantage commercial majeur car la pièce est critique pour la sécurité, doit s'adapter précisément à la plateforme du véhicule et est soumise à une validation détaillée avant d'atteindre la production. La pression sur les coûts liée aux métaux, à l'outillage, aux tests et à la logistique favorisera probablement les fabricants capables de servir plusieurs programmes de véhicules avec une qualité de production fiable, un accès à la fabrication régionale et un contrôle rigoureux des processus.
Principaux enseignements du rapport
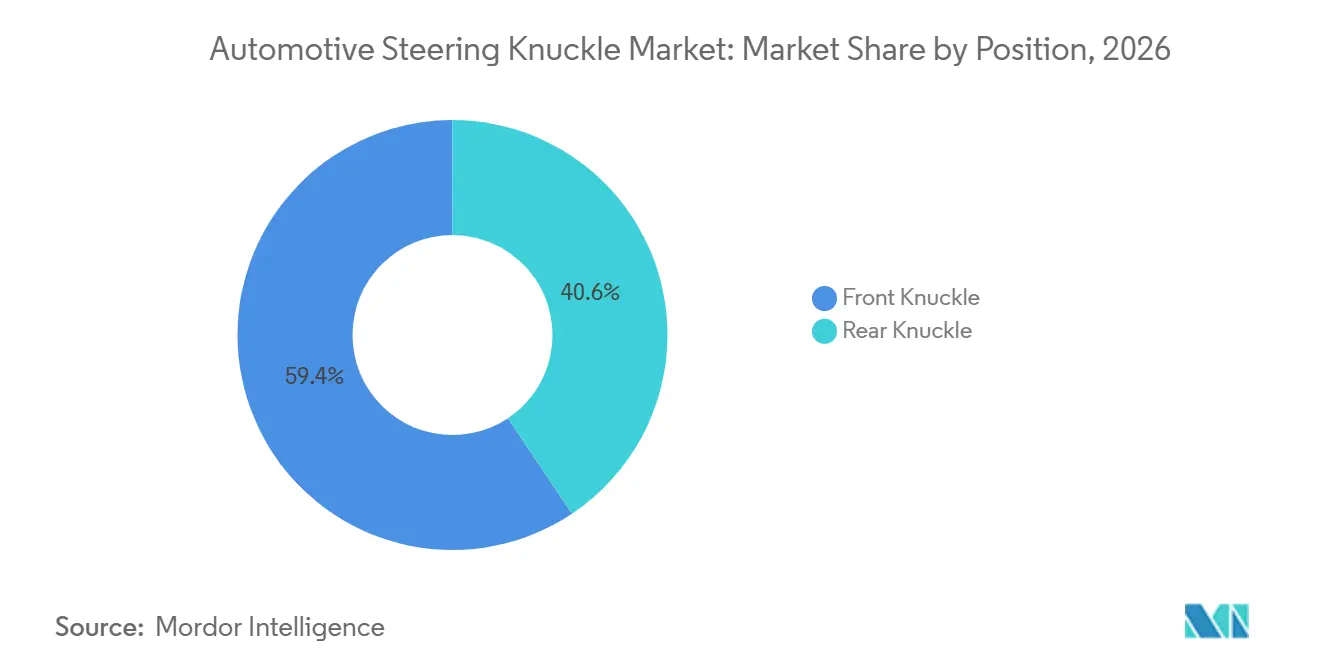
- Par position, la fusée avant détenait 59,35 % de la part du marché des fusées de direction automobiles en 2026, tandis que la fusée arrière devrait croître à un CAGR de 5,03 % jusqu'en 2032.
- Par matériau, l'acier forgé détenait 35,81 % de la part du marché des fusées de direction automobiles en 2026, tandis que l'aluminium moulé/forgé devrait croître à un CAGR de 10,26 % jusqu'en 2032.
- Par procédé de fabrication, le moulage détenait 53,21 % de la part du marché des fusées de direction automobiles en 2026, tandis que le forgeage devrait croître à un CAGR de 5,34 % jusqu'en 2032.
- Par type de suspension, la jambe de force MacPherson détenait 49,12 % de la part du marché des fusées de direction automobiles en 2026, tandis que le multi-bras devrait croître à un CAGR de 6,18 % jusqu'en 2032.
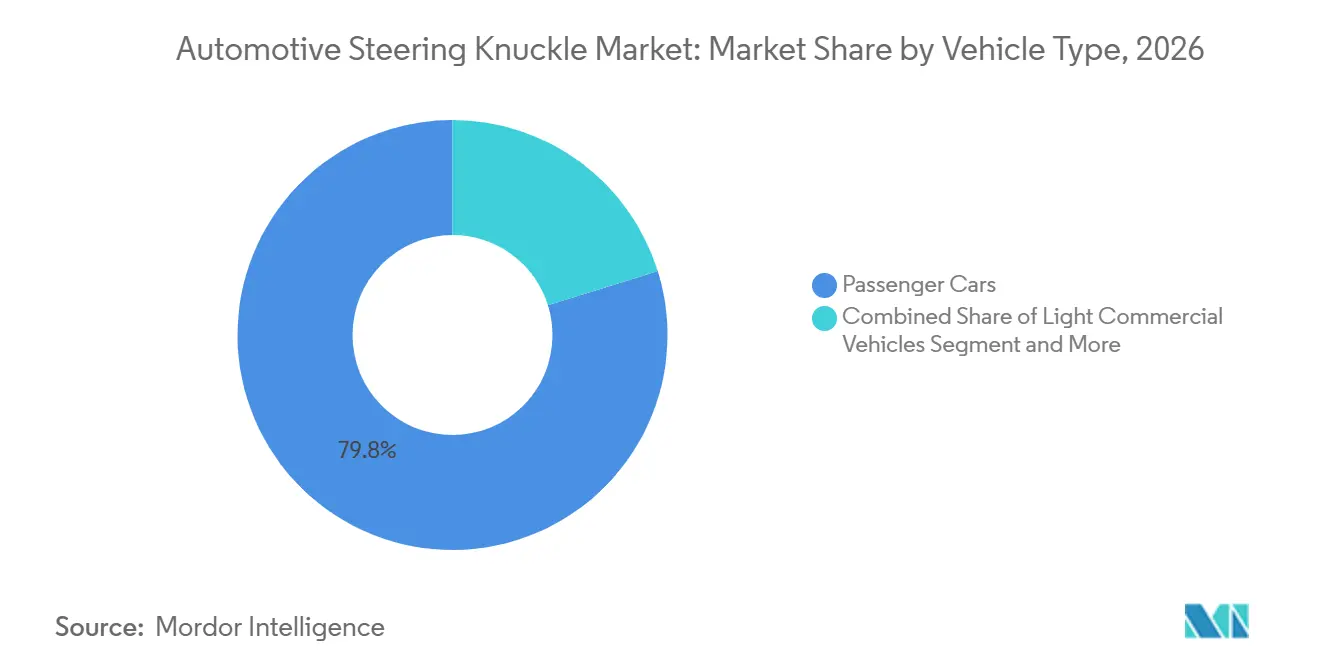
- Par type de véhicule, les voitures particulières détenaient 79,81 % de la part du marché des fusées de direction automobiles en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 5,44 % jusqu'en 2032.
- Par canal de vente, les équipementiers d'origine détenaient 83,91 % de la part du marché des fusées de direction automobiles en 2026, tandis que le marché secondaire devrait croître à un CAGR de 5,86 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 55,56 % de la part du marché des fusées de direction automobiles en 2026 et devrait croître à un CAGR de 5,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules électriques et réduction de la masse non suspendue | +1.4% | Cœur APAC (Chine, Corée du Sud), UE, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Hausse de la production mondiale de véhicules et expansion du parc automobile | +1.2% | Mondial, à dominante asiatique | Court terme (≤ 2 ans) |
| Croissance des SUV, des véhicules utilitaires légers et des véhicules utilitaires lourds | +0.9% | Mondial, notamment APAC et Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de composants de suspension critiques pour la sécurité | +0.6% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Demande de remplacement liée à la corrosion dans les flottes de véhicules vieillissantes | +0.4% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Intégration de la détection en bout de roue et des interfaces de freinage électrifié | +0.3% | UE, Amérique du Nord (portée par la réglementation), cœur APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules électriques et réduction de la masse non suspendue
Les architectures de véhicules électriques encouragent un passage de la fonte ductile vers les fusées de direction en aluminium lorsque la conception du véhicule et la structure des coûts le permettent. Les batteries ajoutent de la masse au véhicule et accroissent la nécessité de gérer soigneusement le comportement routier, la dynamique de freinage, les charges de freinage et le contact des pneumatiques. Une fusée plus légère peut contribuer à réduire la masse non suspendue tout en conservant la rigidité requise en bout de roue et en préservant l'intégrité des points de connexion de la suspension. Le marché des fusées de direction automobiles bénéficie donc de la situation lorsque les équipementiers reconçoivent une plateforme autour d'une propulsion électrique plutôt que d'adapter une architecture à combustion interne existante avec une flexibilité d'encombrement limitée. L'adoption de l'aluminium nécessite également un meilleur contrôle des alliages, de l'outillage, de l'inspection, de l'usinage et de la formation, ce qui valorise les fournisseurs de châssis établis capables de démontrer une qualité de processus constante. Linamar a étendu sa capacité en châssis aluminium grâce à l'acquisition d'actifs nord-américains auprès d'Aludyne, témoignant de l'intérêt continu des fournisseurs pour les composants structurels légersAludyne cède certains actifs commerciaux nord-américains à Linamar Corporation, Aludyne Inc., www.aludyne.com">[1].
Hausse de la production mondiale de véhicules et expansion du parc automobile
La production de nouveaux véhicules reste la source la plus évidente de demande de première monte en fusées de direction, car chaque ligne d'assemblage nécessite des composants de bout de roue qualifiés. La production mondiale de véhicules a atteint 96,4 millions d'unités en 2025, selon l'Organisation internationale des constructeurs d'automobilesLa croissance de l'industrie automobile s'est déplacée vers l'est en 2025 dans un contexte de repositionnement mondial, OICA, oica.net">[2]. Chaque nouveau véhicule nécessite des pièces de châssis conçues et qualifiées pour sa configuration de suspension, ses charges d'essieu, son système de freinage et sa géométrie de direction. La croissance de la production est la plus importante là où les clusters d'assemblage locaux rapprochent les équipementiers et les fournisseurs et permettent une coordination plus rapide sur la qualité, les livraisons et les modifications d'ingénierie. Cette proximité réduit le risque logistique et favorise une implication plus précoce des fournisseurs lors du développement du véhicule, ce qui peut aider un fournisseur à remporter des travaux ultérieurs sur des plateformes connexes. Un parc automobile plus important soutient également la demande de remplacement, car les fusées peuvent être affectées par la corrosion, les dommages par impact et la fatigue au cours de la vie du véhicule.
Croissance des SUV, des véhicules utilitaires légers et des véhicules utilitaires lourds
Les SUV, les véhicules utilitaires légers et les véhicules utilitaires lourds imposent des charges élevées sur les composants de suspension car ils transportent des charges plus importantes, fonctionnent dans des conditions variées ou sont utilisés de manière intensive. Leur taille, leur utilisation pour le transport de marchandises, les conditions routières et leurs cycles d'utilisation peuvent nécessiter des fusées de direction plus grandes ou plus robustes que les voitures particulières compactes. Cela soutient la demande de conceptions en acier forgé et en fonte durables, même si l'utilisation de l'aluminium se développe dans d'autres applications et catégories de véhicules sensibles aux prix. Le marché des fusées de direction automobiles peut également bénéficier de l'adoption plus large de la suspension indépendante dans les fourgonnettes et les véhicules de livraison électriques qui nécessitent un comportement prévisible en charge. Ces configurations nécessitent souvent des porte-roues plus complexes et des composants de suspension arrière, créant un ensemble plus large d'exigences techniques pour les fournisseurs. L'évolution du mix de véhicules soutient les fournisseurs capables de servir à la fois les programmes de grande série pour véhicules particuliers et les clients de véhicules utilitaires sans compromettre le coût ou la fiabilité de la production.
Demande croissante de composants de suspension critiques pour la sécurité
La fusée de direction relie les fonctions de direction, de freinage, de moyeu et de suspension en bout de roue, la plaçant au cœur de plusieurs systèmes de sécurité du véhicule. Son rôle rend essentiels la précision dimensionnelle, la résistance à la fatigue, la cohérence des matériaux et un usinage fiable tout au long de la vie du véhicule. Les nouveaux systèmes de châssis accroissent l'importance d'un encombrement soigné autour des capteurs, du matériel de freinage, des interfaces de direction, des connexions électriques et des points de fixation. ZF a déclaré que son système de direction par câble entrera en production en série européenne avec Mercedes-Benz à partir de 2026, illustrant le développement continu des architectures de direction à commande électroniqueZF lancera les systèmes de direction par câble et EasyTurn sur les modèles Mercedes-Benz en 2026, EuropaWire, news.europawire.eu">[3]. Ces programmes peuvent exiger des fournisseurs qu'ils travaillent plus étroitement avec les équipes d'ingénierie des équipementiers et qu'ils comprennent comment de petits changements de géométrie affectent plusieurs systèmes connectés. Les fabricants disposant de dossiers de validation établis sont mieux positionnés pour concourir à ces programmes critiques pour la sécurité et gérer la documentation qui les accompagne.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en acier, aluminium et alliages | -0.5% | Mondial (plus aigu en Amérique du Nord et dans l'UE) | Court terme (≤ 2 ans) |
| Exigences élevées de validation pour les composants de châssis critiques pour la sécurité | -0.4% | Mondial (Amérique du Nord et UE les plus strictes) | Long terme (≥ 4 ans) |
| Sensibilité à la porosité, à l'usinage et aux rebuts dans les moulages légers | -0.3% | Cœur APAC, UE | Moyen terme (2 à 4 ans) |
| Conceptions spécifiques aux plateformes et faible interchangeabilité sur le marché secondaire | -0.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en acier, aluminium et alliages
Les fabricants de fusées de direction achètent de grands volumes d'acier, de fonte, d'aluminium et d'intrants en alliages dans le cadre de chaque programme de moulage, de forgeage et d'usinage. Les variations de ces coûts peuvent affecter les marges lorsque les contrats ne permettent pas d'ajustements immédiats des prix ou lorsque les coûts des matériaux augmentent après qu'un prix OEM a été convenu. Le problème est plus difficile pour les petites entreprises de moulage et de forgeage qui manquent d'une large échelle d'achat, d'arrangements d'approvisionnement à long terme ou de la capacité à répartir le risque sur plusieurs usines. L'incertitude tarifaire peut ajouter une autre couche de coûts et de risques d'approvisionnement pour les chaînes d'approvisionnement transfrontalières, en particulier lorsque la matière première, l'usinage et l'assemblage du véhicule se déroulent dans des pays différents. Les producteurs peuvent réagir en améliorant la récupération des rebuts, en révisant les spécifications des matériaux lorsque cela est autorisé, en renforçant les accords avec les fournisseurs ou en localisant les capacités à proximité des usines d'assemblage de véhicules. Le marché des fusées de direction automobiles est donc exposé aux fluctuations des prix des métaux même lorsque la demande de véhicules reste stable et que les calendriers des clients se déroulent comme prévu.
Exigences élevées de validation pour les composants de châssis critiques pour la sécurité
Les fusées de direction doivent passer des tests approfondis avant d'être approuvées pour une plateforme de véhicule, car une défaillance peut affecter la direction, le freinage et le contrôle des roues. Les tests comprennent des évaluations de charge, de fatigue, dimensionnelles, de corrosion et au niveau du véhicule qui évaluent les performances dans des conditions d'utilisation normales ainsi que dans des conditions routières exigeantes. Les nouveaux matériaux et la géométrie modifiée peuvent allonger ce processus car les équipementiers doivent confirmer la sécurité et les performances dans plusieurs conditions d'exploitation, variantes de véhicules et lots de production. Le coût de ce travail peut limiter l'entrée de fournisseurs sans ressources d'ingénierie, capacité de test ou documentation qualité établie. Cela rend également les relations clients à long terme précieuses car la requalification prend du temps et les constructeurs de véhicules sont réticents à accepter un risque de programme évitable. La même barrière qui ralentit les nouveaux entrants soutient les fournisseurs établis une fois qu'une pièce est en production et a démontré des performances constantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par position :
la demande de fusées arrière augmente avec les architectures EV multi-brasLa fusée avant détenait 59,35 % de la part du marché des fusées de direction automobiles en 2026 car l'essieu avant combine les fonctions de direction, de freinage et de support de roue dans presque tous les véhicules. Cette position rend le composant nécessaire pour les voitures particulières, les fourgonnettes, les véhicules utilitaires sport et les véhicules utilitaires avec différentes exigences de charge. Les conceptions avant sont déterminées par la taille du système de freinage, l'angle de braquage, la géométrie de la suspension, la charge d'essieu et l'espace disponible pour les composants voisins. Les fabricants doivent équilibrer la rigidité et le poids tout en maintenant des points de fixation cohérents et un alignement des roues contrôlé. Les programmes de fusées avant établis bénéficient également d'une validation OEM approfondie, d'une expérience de fabrication et de performances éprouvées dans une utilisation intensive des véhicules.
La fusée arrière devrait croître à un CAGR de 5,03 % jusqu'en 2032, la suspension arrière multi-bras devenant plus courante dans les plateformes de véhicules électriques et à plus haute valeur ajoutée. Un porte-roue arrière est important lorsque le véhicule utilise une suspension indépendante plutôt qu'une barre de torsion ou une conception d'essieu plus simple. Les véhicules électriques à batterie peuvent donner aux ingénieurs une plus grande liberté pour configurer une suspension arrière complexe tout en répondant aux attentes en matière de confort de conduite et d'espace de chargement. Cela augmente les exigences de conception, d'usinage et de production pour le composant arrière. Le marché des fusées de direction automobiles bénéficie de ce changement car les fusées arrière nécessitent souvent une géométrie plus spécialisée, plusieurs points de fixation et un contrôle étroit de la précision dimensionnelle.
Par matériau :
l'aluminium supplante la fonte dans les programmes de fusées pour véhicules électriquesL'acier forgé représentait 35,81 % du marché des fusées de direction automobiles en 2026, soutenu par sa résistance, sa durabilité et sa base de production établie. Il reste adapté aux applications soumises à des charges élevées, à des conditions d'exploitation exigeantes et à des cycles de service prolongés. Les véhicules utilitaires continuent de soutenir la demande d'acier car la durabilité est souvent prioritaire sur la réduction du poids dans les véhicules qui transportent des marchandises ou circulent sur des routes irrégulières. Le forgeage offre également un flux de grain fiable et des performances à la fatigue pour les pièces critiques pour la sécurité, renforçant la confiance dans les applications longue durée. Les fournisseurs d'acier peuvent rester compétitifs en fournissant une qualité fiable, un usinage efficace et un solide support technique tout au long du développement du véhicule.
L'aluminium moulé/forgé devrait croître à un CAGR de 10,26 % jusqu'en 2032, les équipementiers recherchant des composants de châssis plus légers pour les programmes de véhicules électriques. L'aluminium peut contribuer à réduire la masse du véhicule lorsque la pièce est conçue pour le matériau et produite avec un contrôle efficace de la qualité des alliages, de la santé du moulage et de l'usinage. Ce changement nécessite des investissements dans la manipulation des alliages, les équipements de moulage ou de forgeage, le traitement thermique et les capacités d'inspection. Les fournisseurs qui travaillent déjà avec l'aluminium peuvent être mieux placés pour répondre aux exigences de châssis de nouvelle génération et raccourcir les travaux de développement pour les clients équipementiers. Le marché des fusées de direction automobiles devrait voir un mix plus large de solutions en aluminium plutôt qu'un remplacement complet de l'acier ou de la fonte.
Par procédé de fabrication :
le moulage domine, le forgeage progresse dans les programmes premium et véhicules électriquesLe moulage représentait 53,21 % du marché des fusées de direction automobiles en 2026 car il peut former efficacement des formes détaillées en grande série. Le procédé prend en charge des passages complexes, des éléments de fixation et des géométries légères utilisés dans de nombreuses conceptions de véhicules, y compris des pièces avec plusieurs interfaces vers les systèmes de freinage et de suspension. Le moulage peut également s'adapter à une gamme de types de métaux et d'applications de véhicules, ce qui aide les producteurs à servir différents programmes clients. Sa position en termes de coûts est utile pour les programmes qui nécessitent une production élevée, une qualité reproductible et des dimensions de pièces constantes. Le contrôle du processus est essentiel car la porosité, la variation d'usinage et les rebuts peuvent affecter la qualité des composants moulés légers.
Le forgeage devrait croître à un CAGR de 5,34 % jusqu'en 2032, soutenu par des applications où la résistance à la fatigue et l'intégrité structurelle sont particulièrement importantes. Le procédé peut offrir des propriétés matérielles favorables pour les pièces soumises à des charges lourdes répétées, des routes difficiles ou une utilisation commerciale exigeante. Les composants forgés sont pertinents pour les véhicules utilitaires, les véhicules premium et certaines conceptions de véhicules électriques où des performances mécaniques fiables sont au cœur des spécifications. Les procédés quasi-nets peuvent également réduire le travail d'usinage, les déchets de matériaux et une partie de la variabilité de production. Le marché des fusées de direction automobiles conserve de la place pour les deux méthodes car les plateformes de véhicules diffèrent dans leurs exigences en matière de coût, de complexité de forme, de poids et de résistance.
Par type de suspension :
la jambe de force MacPherson s'ancre dans les volumes, le multi-bras s'accélère dans les véhicules électriquesLa jambe de force MacPherson détenait 49,12 % de la part du marché des fusées de direction automobiles en 2026 car elle offre une configuration de suspension compacte et économique pour de nombreux constructeurs de véhicules. La configuration reste courante dans les voitures particulières et les plateformes axées sur la valeur, en particulier là où l'efficacité de l'espace et le coût de production sont des considérations de conception centrales. Elle utilise moins de composants que de nombreux systèmes plus complexes et est bien comprise par les constructeurs de véhicules, les réseaux de service et les fournisseurs de composants. Cela soutient une demande stable pour les fusées conçues pour les configurations à montage sur jambe de force et à traction avant. Son utilisation répandue offre également aux fournisseurs des opportunités de standardiser les méthodes de production et les contrôles qualité sur des programmes à grand volume.
Le multi-bras devrait croître à un CAGR de 6,18 % jusqu'en 2032 car il offre une plus grande flexibilité dans le contrôle du mouvement des roues. L'architecture est utilisée là où le confort de conduite, la tenue de route et la répartition du poids du véhicule font l'objet d'une attention technique plus soutenue. Les plateformes électriques dédiées peuvent faciliter la configuration de ce type de suspension à l'arrière du véhicule sans s'appuyer sur des configurations antérieures à combustion interne. Son adoption accroît le besoin de pièces avec plus de points de fixation, des tolérances plus serrées et un usinage plus précis. Le marché des fusées de direction automobiles bénéficie de la situation lorsque les fournisseurs peuvent fabriquer ces composants complexes de manière constante à grande échelle.
Par type de véhicule :
les voitures particulières dominent, les VUL émergent comme prochain vecteur d'expansionLes voitures particulières détenaient 79,81 % de la part du marché des fusées de direction automobiles en 2026 en raison de leur large présence dans la production mondiale de véhicules. Ce segment comprend une grande variété de carrosseries, de groupes motopropulseurs, de gammes de prix et de configurations de suspension. Il soutient la demande de conceptions économiques et de composants légers à plus haute valeur ajoutée, selon l'utilisation prévue du véhicule et l'objectif de coût. La consolidation des plateformes peut réduire le nombre de pièces uniques, mais elle peut également prolonger la durée de vie en volume des conceptions de fusées approuvées et créer des séries de production plus longues. Les programmes de véhicules particuliers restent importants pour les fournisseurs cherchant des contrats stables à grand volume dans plusieurs régions.
Les véhicules utilitaires légers devraient croître à un CAGR de 5,44 % jusqu'en 2032, les flottes de livraison et les véhicules de service urbain se développant. Les applications de fourgonnettes et de pick-up doivent transporter des charges plus lourdes, fonctionner sur des cycles d'utilisation exigeants et rester disponibles pour un usage commercial quotidien. Les VUL électriques ont également besoin de conceptions de châssis qui tiennent compte de la masse de la batterie, des besoins en charge utile et des contraintes d'encombrement autour du bout de roue. Ces facteurs peuvent accroître le besoin de pièces de direction et de suspension plus solides avec des performances à la fatigue fiables. Le marché des fusées de direction automobiles offre une opportunité aux fournisseurs capables de répondre aux exigences de durabilité des véhicules utilitaires sans ajouter de poids inutile.

Par canal de vente :
l'OEM reflète la criticité pour la sécurité, le marché secondaire progresse avec le vieillissement des flottesLes équipementiers détenaient 83,91 % de la part du marché des fusées de direction automobiles en 2026 car les fusées de direction sont conçues pour une plateforme de véhicule spécifique et ne peuvent pas être traitées comme de simples pièces de remplacement universelles. La pièce doit s'aligner précisément avec le moyeu de roue, le système de freinage, le matériel de direction, les bras de suspension et la géométrie de roue définie du véhicule. Les fournisseurs OEM subissent également de longs cycles de qualification avant le début de la production, coordonnant souvent avec plusieurs équipes de systèmes de véhicules. Ces exigences rendent difficile le remplacement direct par une pièce générique et peuvent limiter le nombre de fournisseurs capables de soutenir une nouvelle plateforme. Les contrats de première monte restent donc la principale voie vers le volume pour les fabricants de fusées de direction.
Le marché secondaire devrait croître à un CAGR de 5,86 % jusqu'en 2032, les véhicules restant en service plus longtemps et les propriétaires recherchant des réparations fiables. Le remplacement est nécessaire lorsque la corrosion, les dommages par impact ou la fatigue accumulée affectent un composant de bout de roue critique pour la sécurité. L'opportunité est plus forte dans les régions avec des flottes plus anciennes, des conditions hivernales sévères et une utilisation des véhicules sur de longues distances. Les fournisseurs de pièces doivent offrir un ajustement fiable, une traçabilité des matériaux et une couverture de catalogue claire car la fusée se connecte à plusieurs autres systèmes de châssis. ZF a étendu sa gamme de châssis TRW en Amérique du Nord en 2025, ajoutant 176 produits de châssis et étendant la couverture à 54 millions de véhicules supplémentaires en service
Analyse géographique
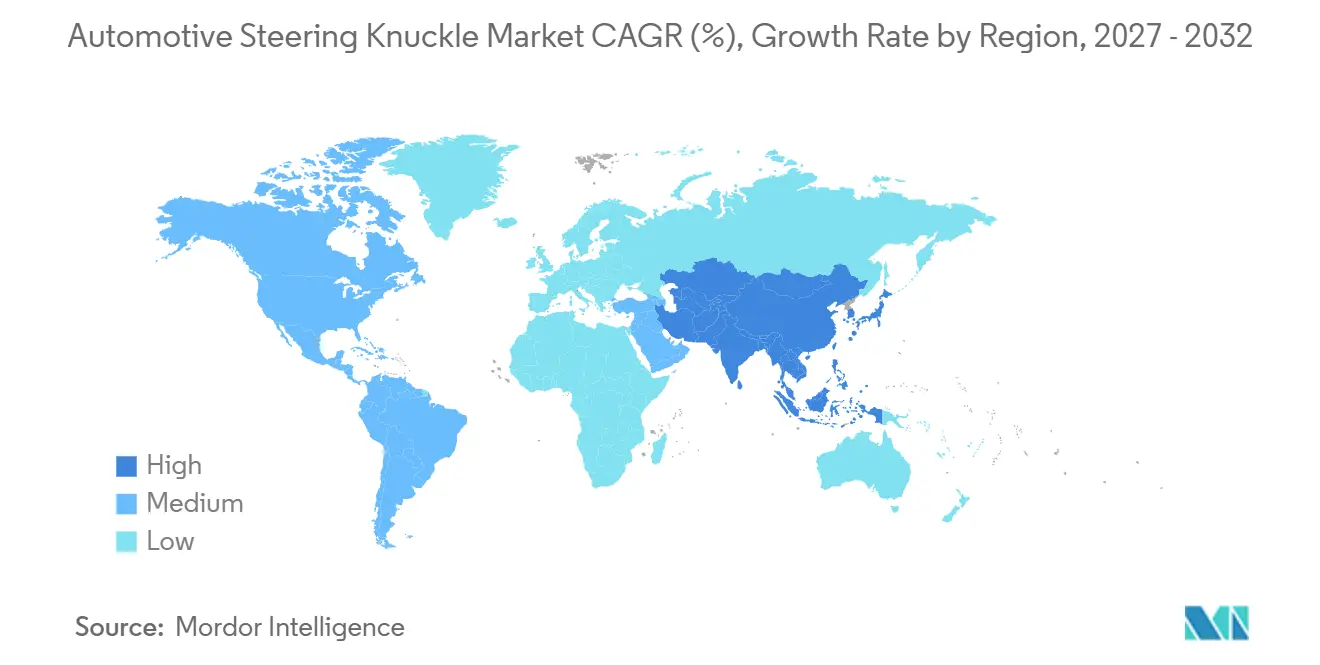
L'Asie-Pacifique détenait 55,56 % de la part du marché des fusées de direction automobiles en 2026 et devrait croître à un CAGR de 5,34 % jusqu'en 2032. La région bénéficie d'une large base de fabrication de véhicules et de liens étroits entre les équipementiers, les entreprises de moulage, les forgerons, les fournisseurs d'usinage et les transformateurs de matériaux. L'OICA a rapporté que l'Asie a produit 59,2 millions de véhicules en 2025, confirmant la position centrale de la région dans l'assemblage mondial de véhicules. La Chine soutient la demande grâce à son échelle dans la fabrication de véhicules électriques et à son accent croissant sur l'approvisionnement localisé en châssis. Le Japon et la Corée du Sud ajoutent une profondeur technique grâce à des constructeurs de véhicules établis, des fournisseurs de composants spécialisés et des systèmes qualité exigeants. L'Inde, la Thaïlande et l'Indonésie étendent la base de production de la région grâce à la fabrication de voitures particulières, à l'activité des véhicules utilitaires et aux réseaux d'approvisionnement locaux. La combinaison d'une production élevée de véhicules et de l'évolution des architectures de véhicules électriques soutient une demande continue pour des conceptions de fusées conventionnelles, forgées, moulées et légères.
L'Amérique du Nord combine une importante base de production de véhicules avec une large opportunité de remplacement. Les États-Unis ont produit 10,24 millions de véhicules en 2025, selon l'OICA, tandis que les décisions d'approvisionnement régionales sont de plus en plus façonnées par l'approvisionnement local, les règles commerciales et l'exposition aux coûts des métaux. Le Mexique reste important pour l'assemblage de véhicules et les exportations de composants, ce qui contribue à maintenir la demande de capacités de moulage, de forgeage, d'usinage et de finition à proximité. La flotte de véhicules plus ancienne de la région soutient les ventes sur le marché secondaire, en particulier là où le sel de voirie, les changements de température et les conditions météorologiques exigeantes peuvent raccourcir la durée de vie des pièces de chssis. L'Amérique du Sud a un profil de demande différent, avec le transport commercial, les conditions routières et l'activité de fret soutenant des conceptions durables à base d'acier. Le Brésil reste important pour la fabrication de véhicules utilitaires légers et lourds, créant une demande à la fois sur les canaux d'équipement d'origine et de remplacement. Les fabricants des deux régions doivent gérer l'approvisionnement en matériaux, la fiabilité des livraisons et les exigences de qualification OEM tout en développant des pièces plus légères pour les programmes de véhicules électriques.
L'Europe fait face à une croissance plus lente de la production de véhicules, mais elle reste importante pour le développement avancé de châssis et les plateformes de véhicules premium. La production européenne de véhicules était de 17,2 millions d'unités en 2025, selon l'OICA, et la région continue d'influencer les choix de conception liés aux matériaux, à la sécurité et aux émissions. Les fournisseurs desservant l'Europe doivent répondre aux exigences exigeantes d'homologation des véhicules, de qualité, de traçabilité et d'environnement tout en soutenant les programmes de véhicules conventionnels et électriques. Le Moyen-Orient et l'Afrique offrent des conditions variées, avec le renouvellement des flottes, le transport commercial et l'expansion de la possession de véhicules soutenant la demande dans certains pays. La Turquie et les marchés du Golfe offrent des opportunités liées à l'assemblage, aux importations, aux flottes commerciales et à l'activité de distribution régionale. La demande africaine de véhicules se développe à partir d'une base plus petite, ce qui peut soutenir l'activité de remplacement et l'assemblage localisé au fil du temps là où les réseaux de service s'améliorent. L'Océanie reste un marché mature où la demande du marché secondaire, l'approvisionnement en pièces durables et l'entretien des véhicules sont plus pertinents que la production de véhicules à grande échelle.
Paysage concurrentiel
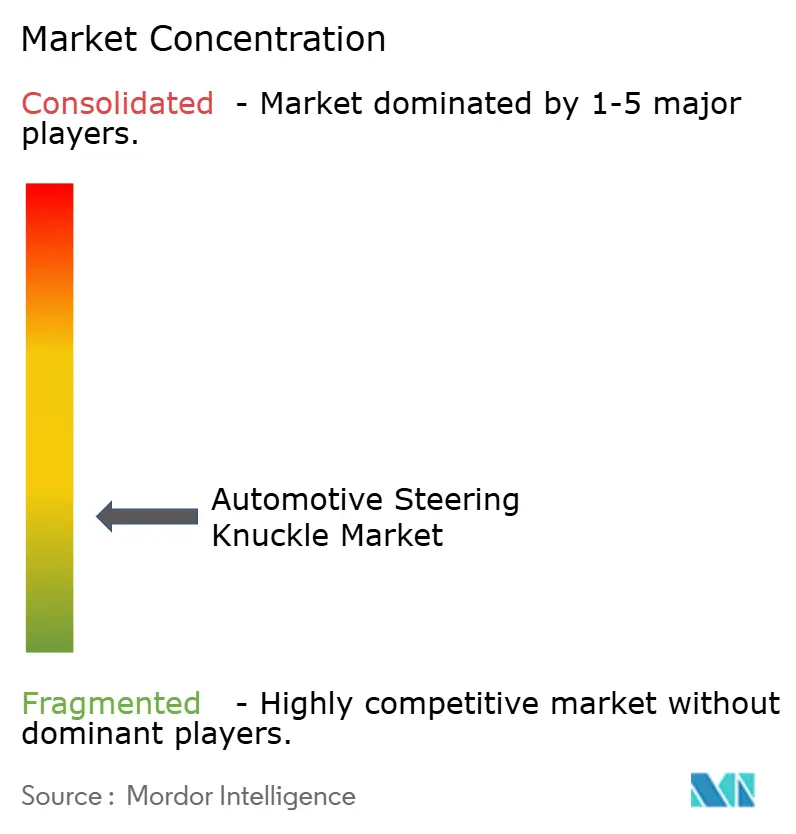
Le marché des fusées de direction automobiles est fragmenté, avec des spécialistes mondiaux du châssis, des groupes de forgeage, des fournisseurs de moulage et des entreprises du marché secondaire en concurrence dans les régions et les catégories de véhicules. La concurrence dépend de la capacité à répondre aux exigences d'ingénierie spécifiques aux véhicules, à maintenir la qualité, à assurer une livraison fiable et à réagir lorsqu'un équipementier modifie la conception d'une plateforme. Les grands fournisseurs ont un avantage lorsqu'ils peuvent servir les équipementiers dans plusieurs régions de production et offrir plusieurs procédés de fabrication. Les fabricants régionaux peuvent encore être compétitifs en offrant un moulage, un forgeage, un usinage ou un support client localisé spécialisés que les grands groupes ne peuvent pas fournir aussi efficacement. L'équilibre entre la portée mondiale et la production locale restera probablement important à mesure que les équipementiers ajustent leurs réseaux d'approvisionnement, limitent le risque logistique et recherchent des délais de réponse plus courts lors du développement des programmes.
La technologie devient de plus en plus importante à mesure que les systèmes de direction, de freinage et de suspension s'intègrent davantage dans la même zone de bout de roue. Les fournisseurs capables de prendre en charge les supports de capteurs, les interfaces de freinage et les géométries complexes en aluminium peuvent accéder à des programmes à plus haute valeur ajoutée où la pièce porte davantage d'exigences fonctionnelles. Dans le même temps, les capacités établies en acier et en fonte restent pertinentes pour les véhicules utilitaires et les plateformes de voitures particulières sensibles aux coûts où la durabilité et le coût total sont essentiels. La capacité de validation et les systèmes qualité IATF 16949 restent des conditions d'entrée importantes pour de nombreux programmes OEM, aux côtés d'un contrôle de processus stable et d'une documentation fiable. Ces exigences peuvent rendre difficile pour les petites entreprises de remporter de nouveaux contrats sans relations clients établies, ressources d'ingénierie et historique de lancements de production réussis.
Les mouvements stratégiques se sont concentrés sur l'expansion des capacités, la couverture du portefeuille et l'accès aux clients OEM régionaux. Linamar a finalisé l'acquisition d'une installation de moulage à Leipzig auprès de Georg Fischer en décembre 2025, ajoutant une capacité de moulage en fonte ductile de grande taille pour les applications industrielles et liées aux véhicules. Bharat Forge a finalisé l'acquisition d'AAM India Manufacturing Corporation en juillet 2025 après approbation réglementaire, élargissant sa base de fabrication de châssis et d'essieux pour véhicules utilitaires en Inde. Ces actions montrent que les fournisseurs cherchent à élargir leurs capacités de fabrication, leur accès régional et leurs positions plus solides dans les composants structurels sans dépendre d'un seul procédé ou type de véhicule. L'environnement concurrentiel favorise les entreprises capables de combiner la connaissance des procédés, l'exécution disciplinée des programmes et la capacité à gérer la qualité dans le moulage, le forgeage, l'usinage et l'assemblage final.
Leaders du secteur des fusées de direction automobiles
-
American Axle & Manufacturing Holdings, Inc.
-
thyssenkrupp AG
-
Magna International Inc.
-
Bharat Forge Limited
-
ZF Friedrichshafen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fusées de direction automobiles Entreprises couvertes dans ce rapport
- ZF Friedrichshafen AG
- Magna International Inc.
- BENTELER International AG
- Proterial, Ltd.
- Bharat Forge Limited
- thyssenkrupp AG
- AISIN CORPORATION
- Hyundai WIA Corporation
- Neapco Holdings LLC
- American Axle & Manufacturing Holdings, Inc.
- Grupo Industrial Saltillo, S.A.B. de C.V.
- CIE Automotive, S.A.
- Musashi Seimitsu Industry Co., Ltd.
- Gestamp Automoción, S.A
- CITIC Dicastal Co., Ltd.
- Ryobi Limited
- Linamar Corporation
- Dorman Products, Inc.
- Tenneco Inc.
- Hirschvogel Holding GmbH
- Fagor Ederlan, S. Coop.
- Happy Forgings Limited
- Georg Fischer AG
- Dana Incorporated
- JTEKT Corporation
Développements industriels récents dans Marché des fusées de direction automobiles
- Septembre 2026 : Toyota a émis un rappel de sécurité pour environ 71 unités du Lexus RX de l'année modèle 2026 au Canada en raison de fusées de direction avant fabriquées de manière incorrecte. Les fusées concernées seront remplacées sans frais.
- Juin 2026 : Chery a lancé le Tiggo 8 Champion Family en Chine, avec des modèles mis à jour dotés de nouvelles fonctions d'aide à la conduite, d'un matériel de cockpit amélioré, de fusées de direction en aluminium, de neuf airbags et d'un système de caméra panoramique à 540 degrés.
- Février 2026 : Plus de 4 500 unités de la Hyundai Kona ont été rappelées aux États-Unis en raison de fusées de direction susceptibles de se fissurer et de se casser, pouvant entraîner une perte de contrôle de la direction.
Périmètre du rapport mondial sur le marché des fusées de direction automobiles
Le marché des fusées de direction automobiles est segmenté par position, matériau, procédé de fabrication, type de suspension, type de véhicule, canal de vente et géographie. Par position, le marché est segmenté en fusée avant et fusée arrière. Par matériau, le marché est segmenté en fonte (ductile), acier forgé et aluminium moulé/forgé. Par procdé de fabrication, le marché est segmenté en moulage et forgeage. Par type de suspension, le marché est segmenté en jambe de force MacPherson, double triangulation, multi-bras et autres. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds. Par canal de vente, le marché est segmenté en OEM et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Thaïlande, Indonésie, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Fusée avant |
| Fusée arrière |
| Fonte (ductile) |
| Acier forgé |
| Aluminium moulé/forgé |
| Moulage |
| Forgeage |
| Jambe de force MacPherson |
| Double triangulation |
| Multi-bras |
| Autres |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Équipementiers d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par position | Fusée avant | |
| Fusée arrière | ||
| Par matériau | Fonte (ductile) | |
| Acier forgé | ||
| Aluminium moulé/forgé | ||
| Par procédé de fabrication | Moulage | |
| Forgeage | ||
| Par type de suspension | Jambe de force MacPherson | |
| Double triangulation | ||
| Multi-bras | ||
| Autres | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par canal de vente | Équipementiers d'origine | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des fusées de direction automobiles d'ici 2032 ?
Le marché des fusées de direction automobiles devrait atteindre 9,63 milliards USD d'ici 2032, contre 7,57 milliards USD en 2027. Les prévisions reflètent la demande liée à la production de nouveaux véhicules, aux besoins de remplacement et à l'évolution des conceptions de châssis.
Qu'est-ce qui stimule la demande de fusées de direction automobiles ?
La production de véhicules, les besoins de remplacement des flottes, l'allègement des véhicules électriques et des systèmes de suspension plus complexes soutiennent la demande. Les fournisseurs bénéficient également de la situation lorsque les équipementiers exigent des composants de bout de roue plus solides, plus précis ou plus légers.
Quelle position domine les ventes de fusées de direction automobiles ?
La fusée avant était en tête avec une part de 59,35 % en 2026 car les ensembles de roues avant combinent les fonctions de direction, de freinage et de suspension. Elle est nécessaire pour une large gamme d'applications de véhicules particuliers et utilitaires.
Quel matériau connaît la croissance la plus rapide pour les fusées de direction ?
L'aluminium moulé/forgé est le segment de matériaux à la croissance la plus rapide, avec un CAGR prévu de 10,26 % jusqu'en 2032. Sa croissance est liée aux efforts des équipementiers pour réduire le poids tout en maintenant la résistance et la durabilité des composants.