
Tamanho e Participação do Mercado de Sistemas Automotivos de Direção por Fio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
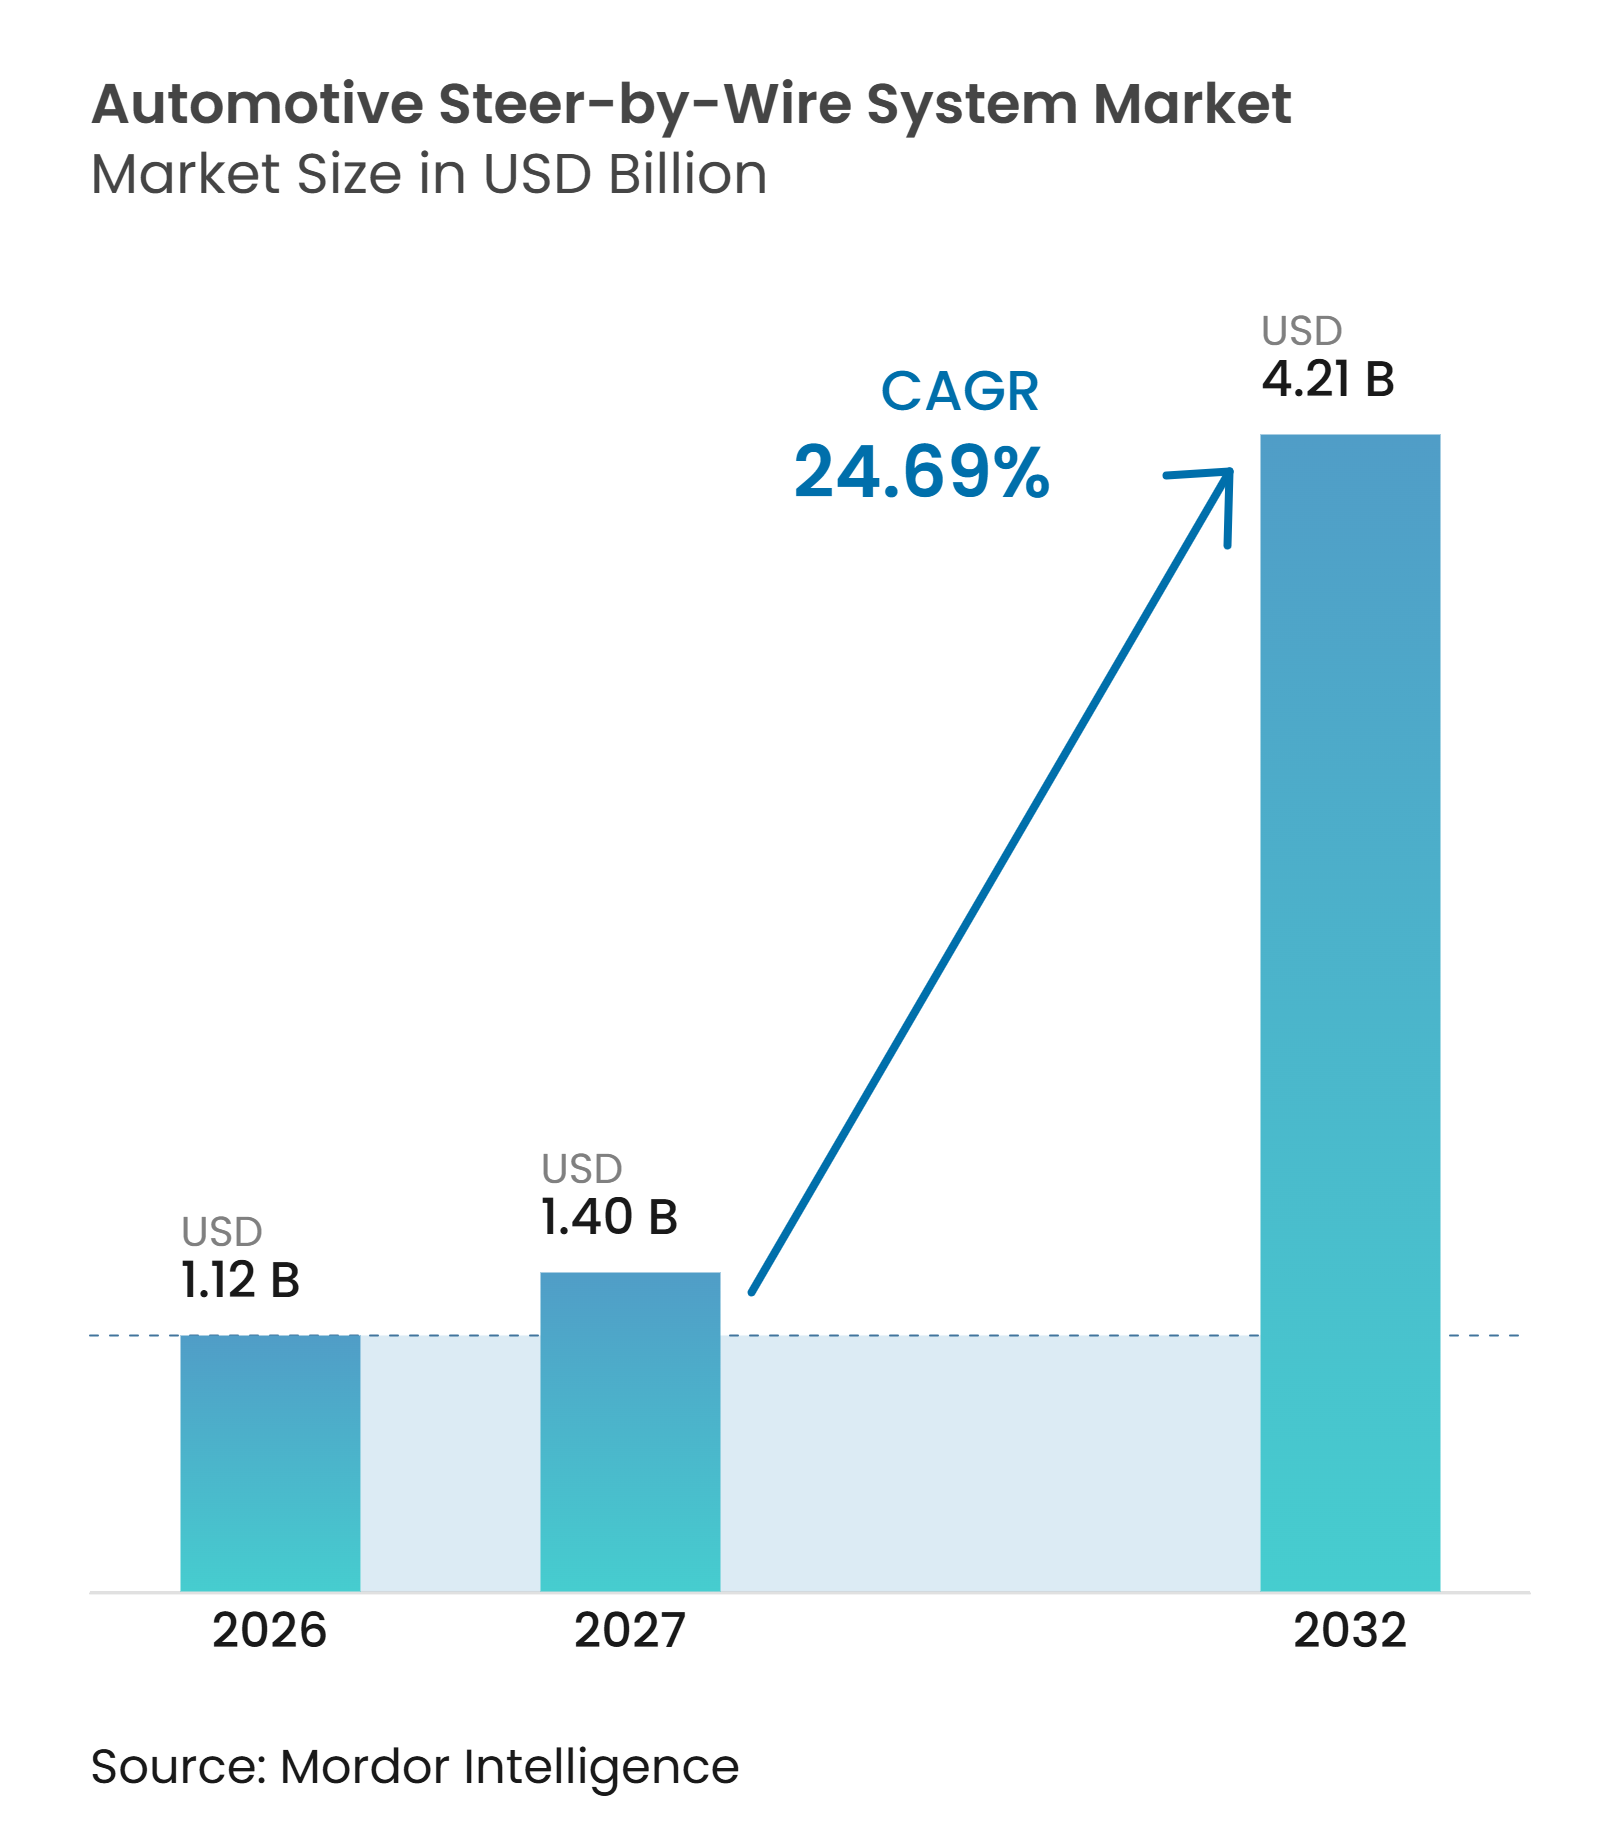
| Tamanho do Mercado (2027) | 1.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.69 % |
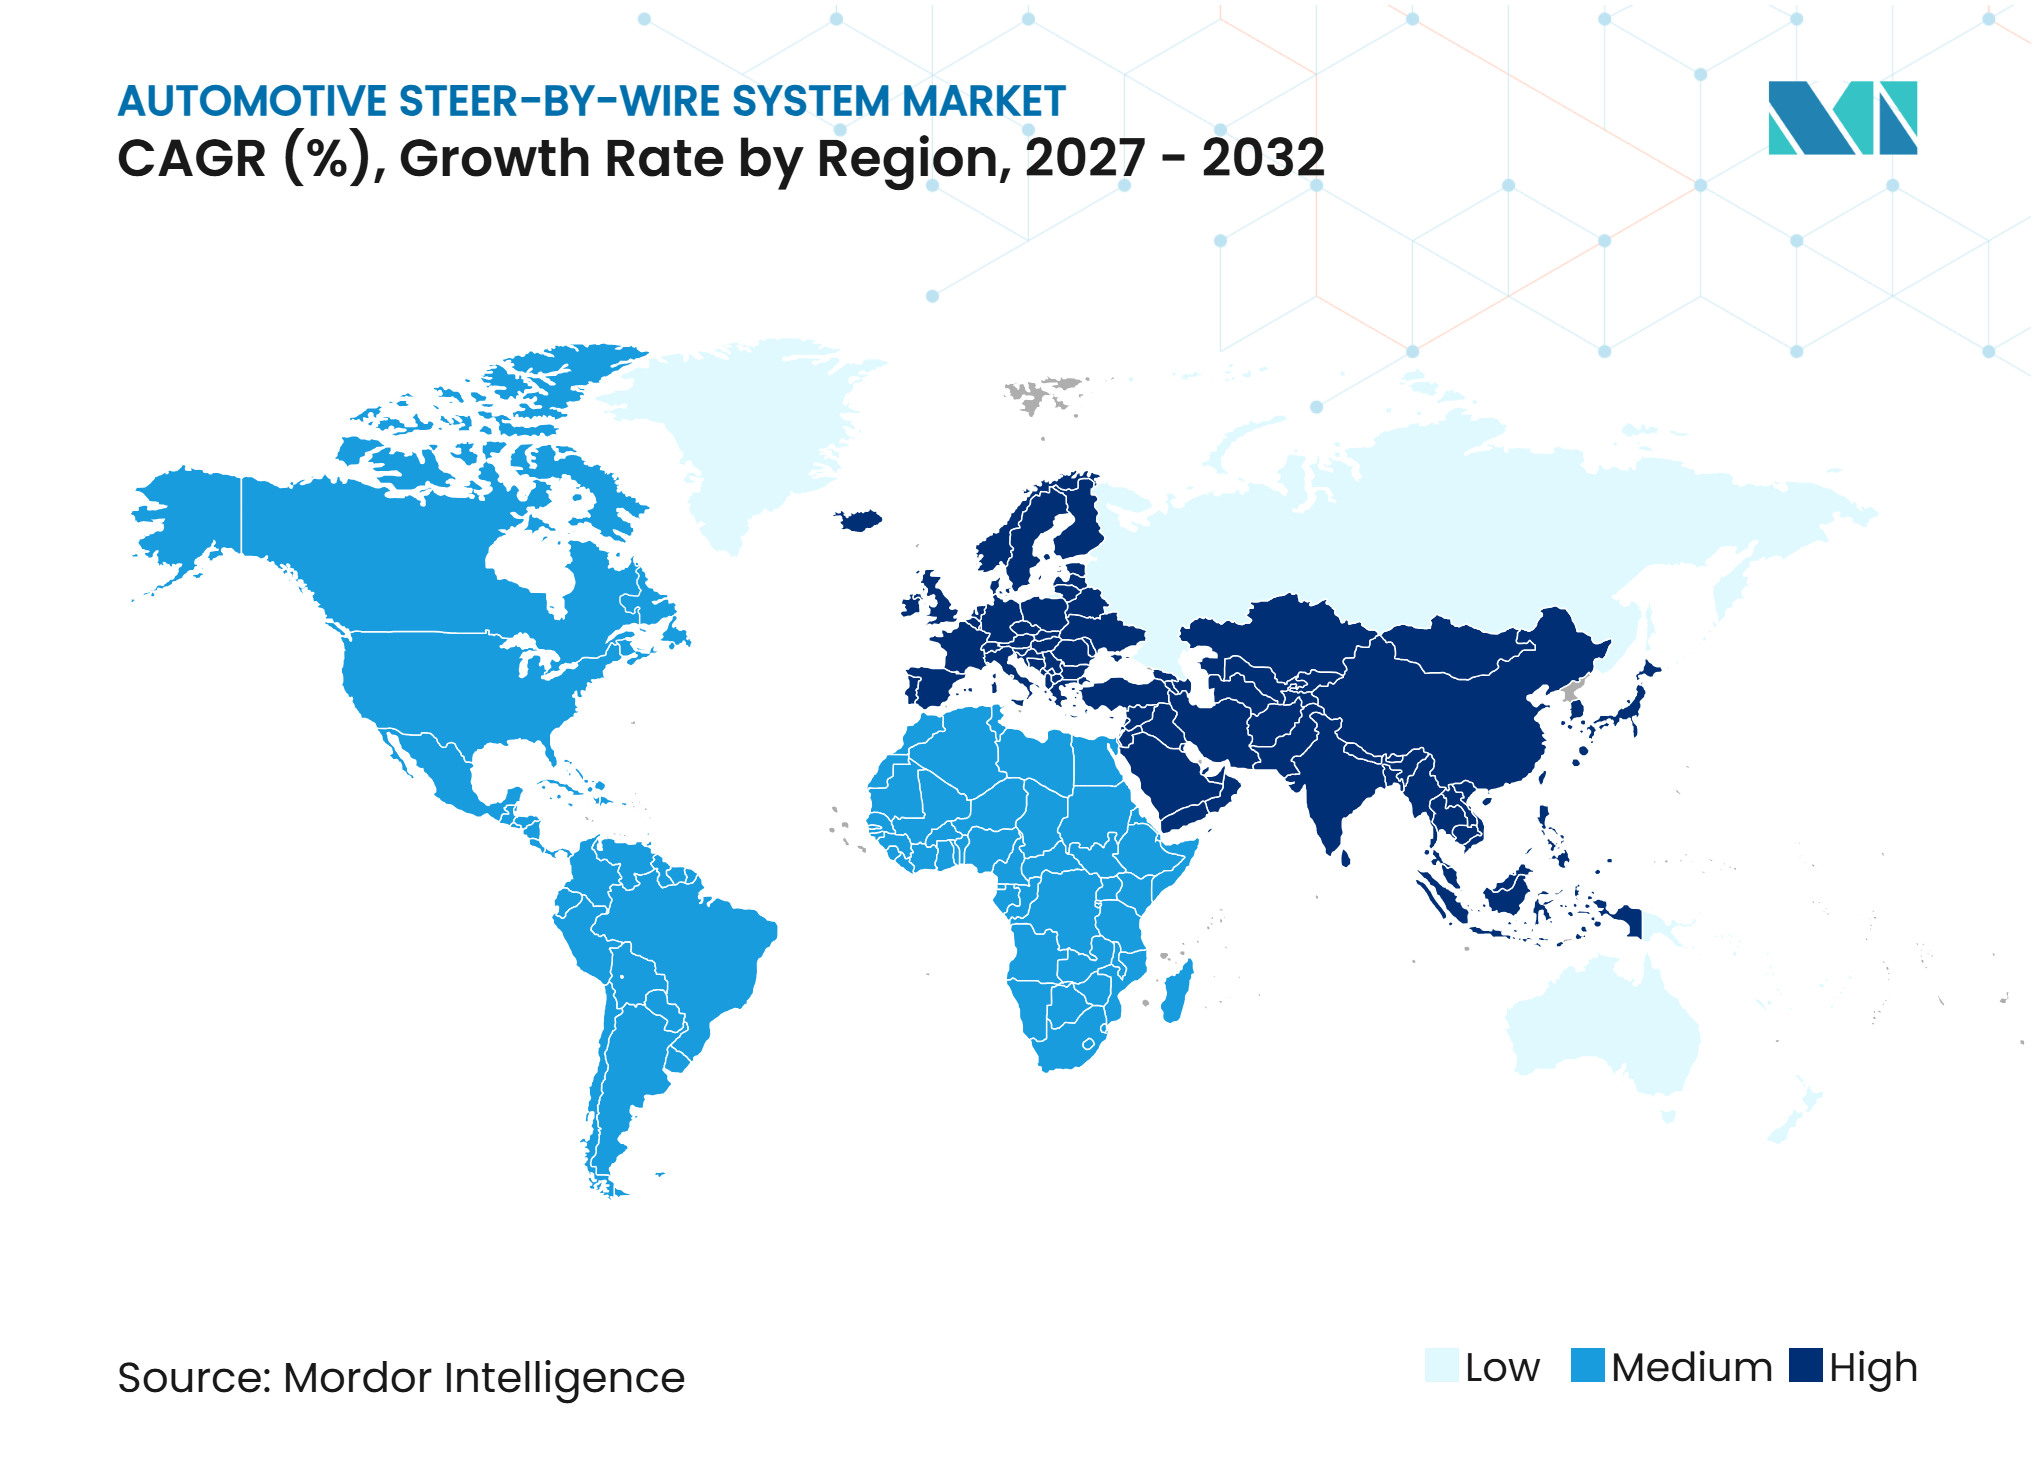
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Automotivos de Direção por Fio pela Mordor Intelligence
O tamanho do mercado de sistemas automotivos de direção por fio foi avaliado em 1,12 bilhões de USD em 2026 e deve crescer de 1,40 bilhões de USD em 2027 para 4,21 bilhões de USD até 2032, a um CAGR de 24,69% durante 2027-2032. O mercado de sistemas de direção por fio está migrando de programas de validação para a produção em série, apoiado por lançamentos da ZF Friedrichshafen AG, Nexteer Automotive Corporation e Mercedes-Benz. Os projetos de veículos definidos por software conferem aos fabricantes maior controle sobre a resposta da direção, a sensação e as atualizações pós-entrega. As plataformas de veículos elétricos também fornecem grande parte da infraestrutura elétrica e computacional necessária para um sistema de direção totalmente eletrônico. Os programas de condução autônoma fortalecem a demanda porque uma coluna de direção desacoplada pode suportar novos layouts de cabine e funções de transferência de controle ao motorista. O mercado de sistemas de direção por fio permanece concentrado em veículos premium porque sistemas de segurança redundantes, controles e atuadores adicionam custos substanciais.
Principais Conclusões do Relatório
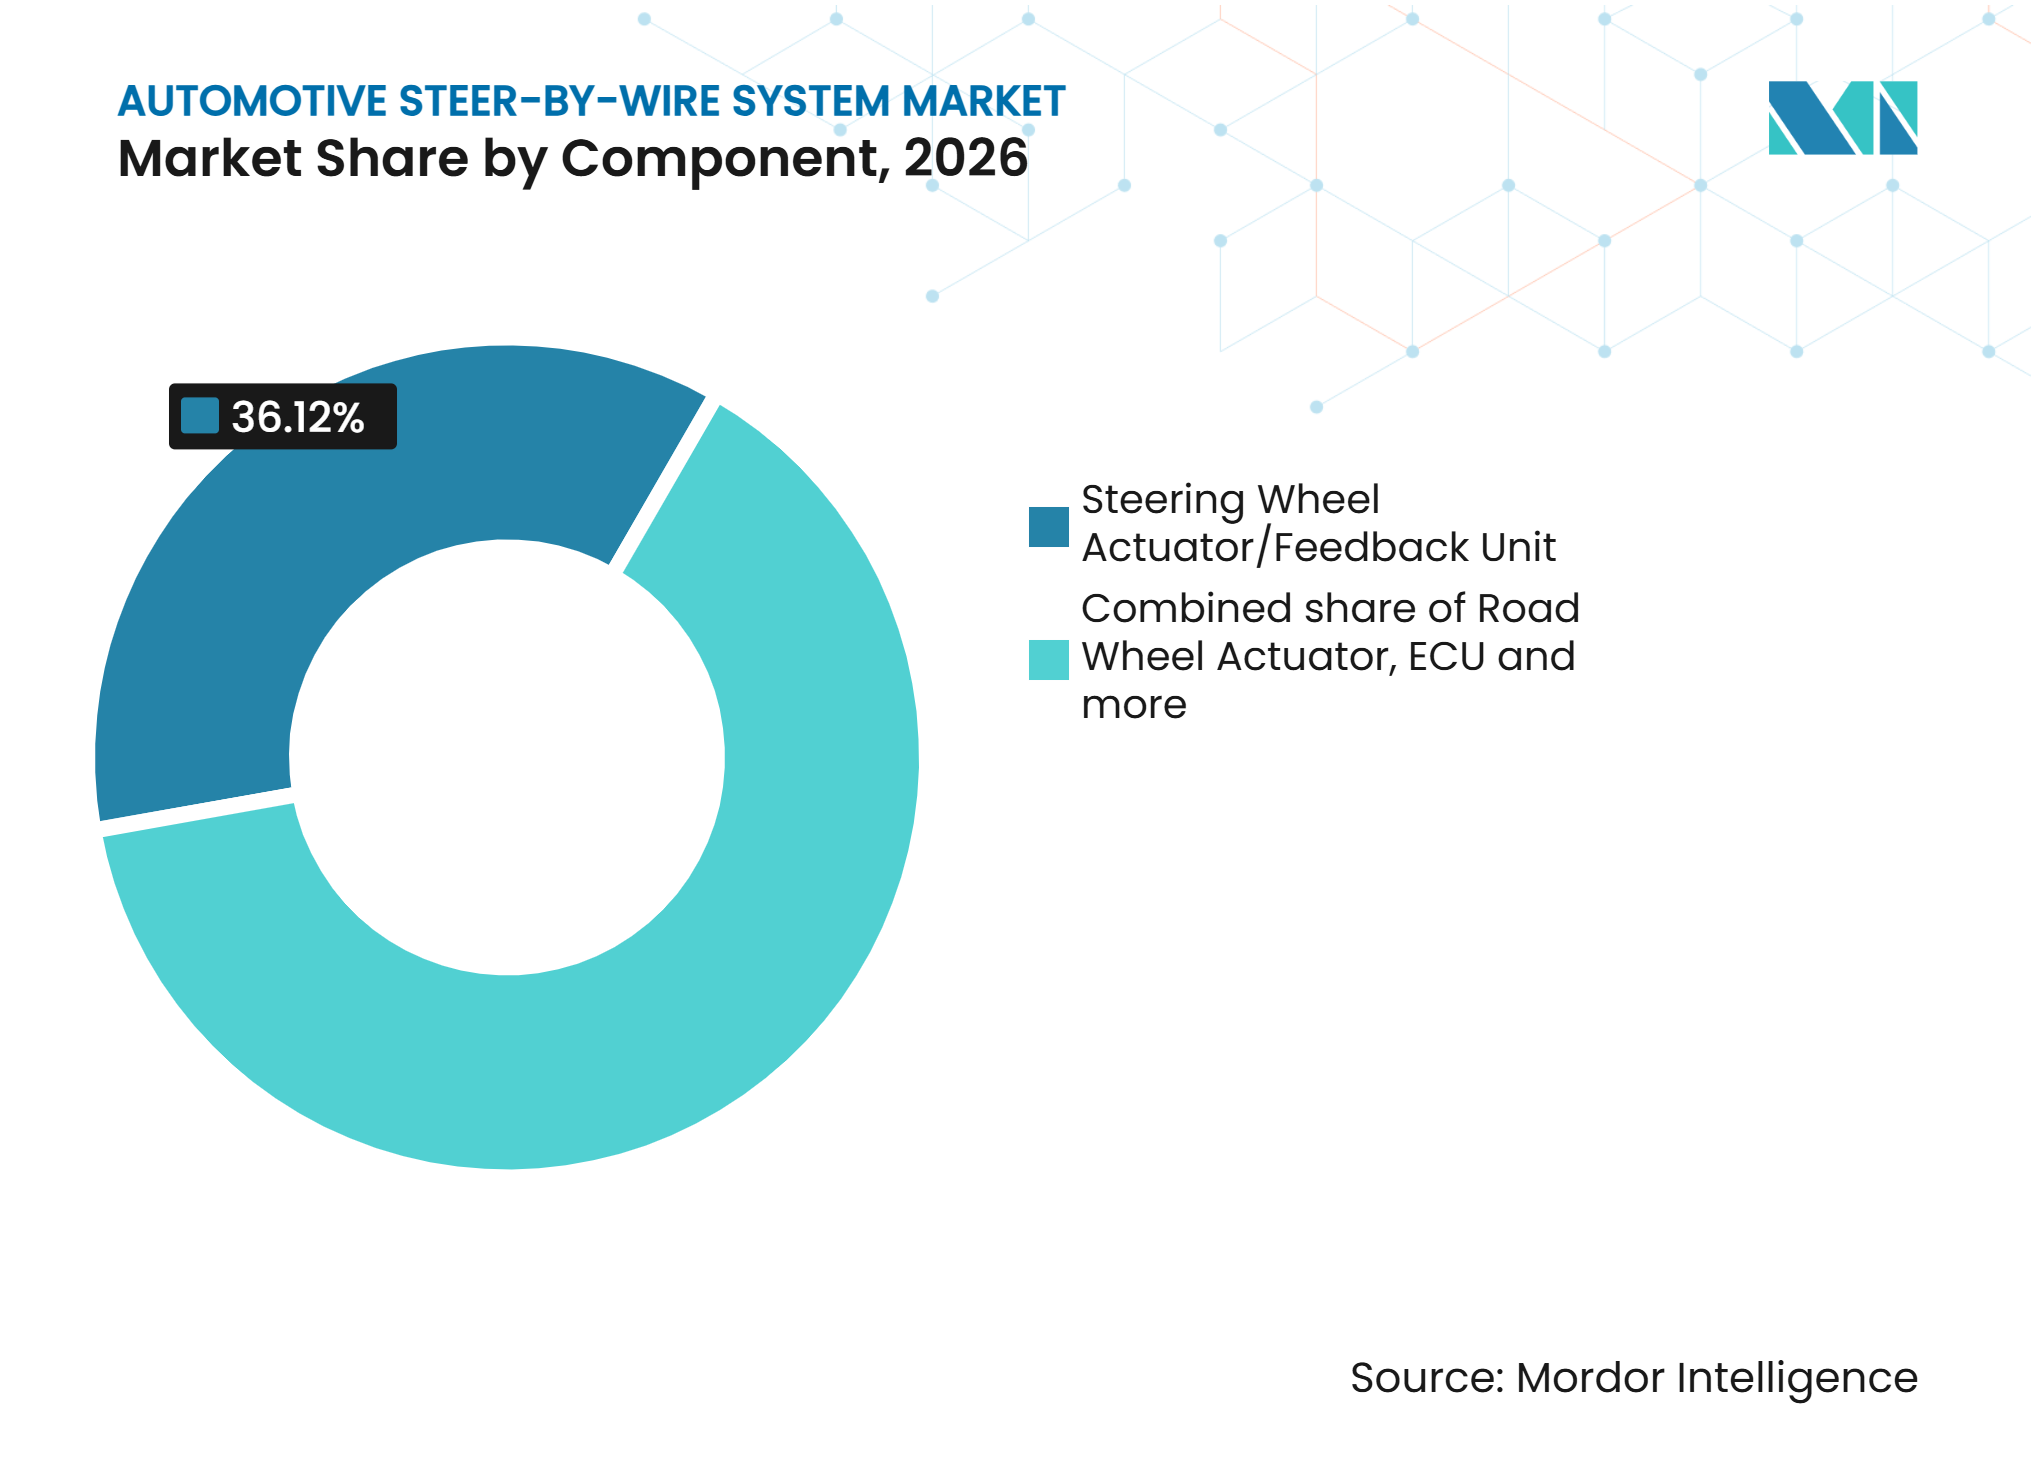
- Por componente, os atuadores de volante/unidades de feedback detinham uma participação de 36,12% em 2026, enquanto os sensores devem crescer a um CAGR de 27,19% até 2032.
- Por tecnologia, a direção por fio completa detinha uma participação de 54,38% em 2026 e deve crescer a um CAGR de 26,78% até 2032.
- Por tipo de direção, os sistemas de eixo dianteiro detinham uma participação de 86,31% em 2026, enquanto a direção por fio de eixo traseiro deve crescer a um CAGR de 28,22% até 2032.
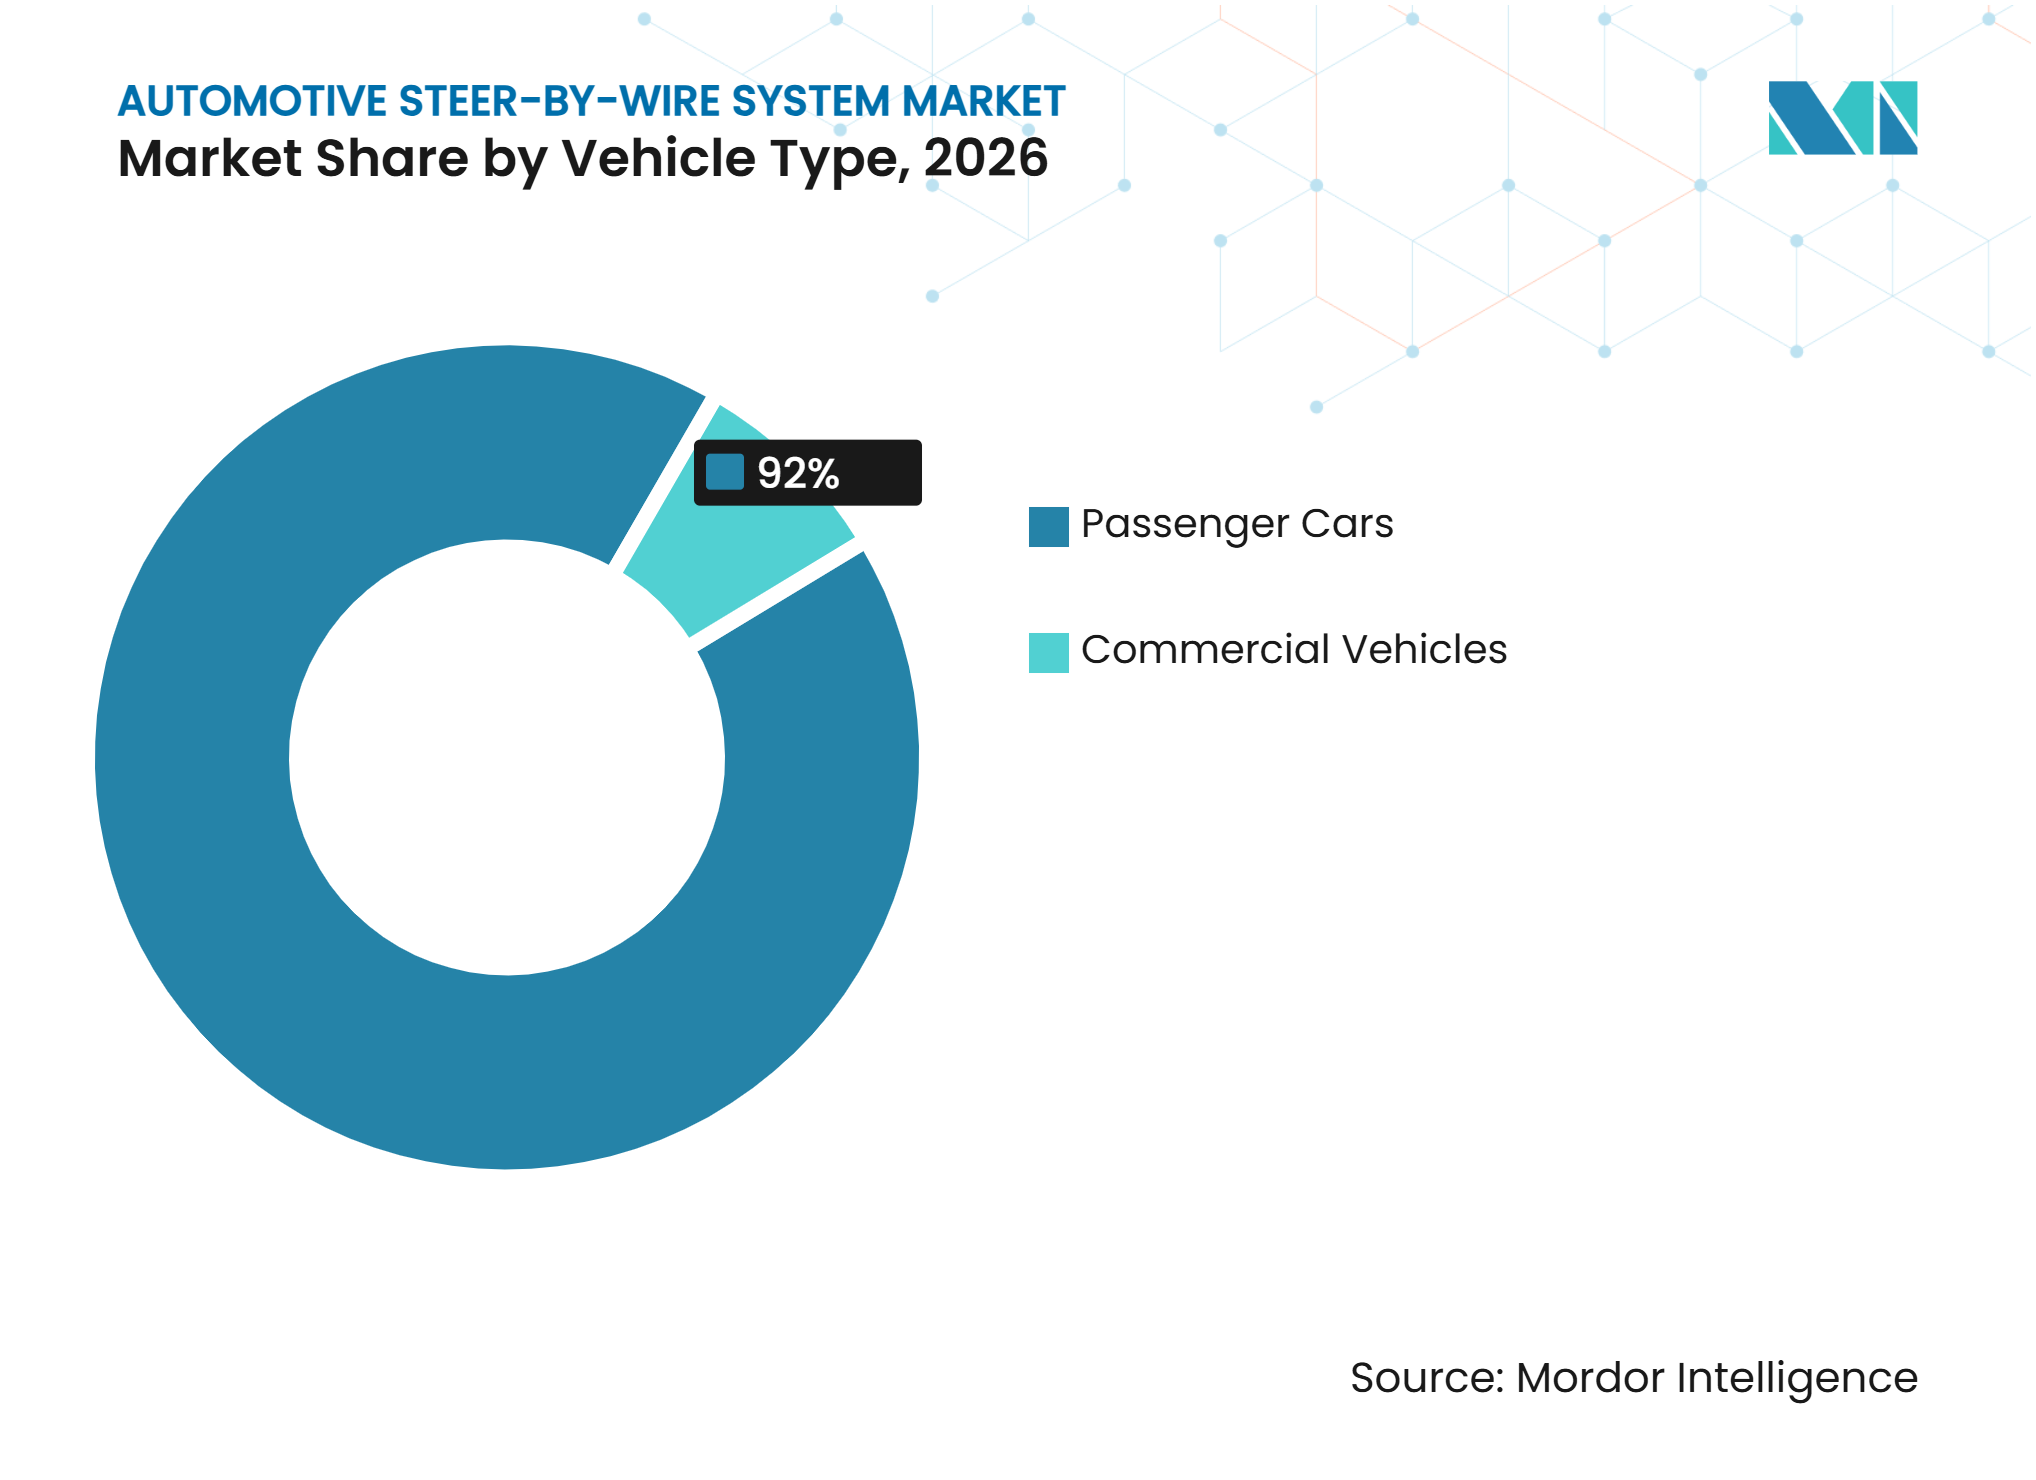
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 92,00% em 2026, enquanto os veículos comerciais devem crescer a um CAGR de 30,00% até 2032.
- Por propulsão, os veículos elétricos a bateria detinham uma participação de 59,29% em 2026 e devem crescer a um CAGR de 28,54% até 2032.
- Por canal de vendas, as montadoras (OEMs) detinham uma participação de 98,50% em 2026, enquanto o mercado de reposição deve crescer a um CAGR de 25,83% até 2032.
- Por geografia, a América do Norte detinha uma participação de 34,29% em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 27,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e Arquiteturas de Veículos Definidos por Software | +7.0% | Global | Médio prazo (2 a 4 anos) |
| Condução Autônoma e Integração com ADAS | +6.5% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Flexibilidade de Embalagem e Reconfiguração do Interior do Veículo | +3.0% | Global | Longo prazo (≥ 4 anos) |
| Demanda por Relações de Direção Variáveis e Maior Manobrabilidade | +2.5% | Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Prontidão de Plataformas de Alta Tensão para Direção com Operação em Falha | +2.0% | Ásia-Pacífico, América do Norte | Curto prazo (≤ 2 anos) |
| Redução da Dependência de Componentes Mecânicos de Direção | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Arquiteturas de Veículos Definidos por Software
Os veículos elétricos a bateria já possuem sistemas de energia de alta tensão, controladores centralizados e caminhos de atualização de software. Esses recursos reduzem o trabalho incremental de integração necessário para uma direção totalmente eletrônica. O mercado de sistemas de direção por fio se beneficia quando os fabricantes de veículos tratam o comportamento da direção como uma função do veículo controlada por software. A relação de direção, o feedback e a resposta podem então ser ajustados por software em vez de por geometria mecânica fixa. A norma GB17675-2025 da China elimina o requisito obrigatório de ligação mecânica e introduz disposições de segurança funcional para a direção por fio, criando um caminho comercial para implantação a partir de julho de 2026. A regulamentação oferece aos fabricantes uma base mais clara para programas de produção construídos em torno da direção eletrônica.
Condução Autônoma e Integração com ADAS
Uma coluna mecanicamente desacoplada suporta o controle do veículo quando sistemas automatizados gerenciam tarefas de condução lateral. Também pode abrir espaço para novas posições do volante e layouts mais claros de monitoramento do motorista. Essa capacidade é importante para sistemas de condução automatizada de Nível 3 e superiores, onde a transferência de controle ao motorista deve ser gerenciada de forma suave. O sistema de direção sem ligação mecânica da JTEKT Corporation no Lexus RZ utiliza software de controle cooperativo para suportar uma transferência controlada entre o motorista e as funções de assistência ao motorista. A direção totalmente eletrônica também elimina a conformidade mecânica que pode afetar a resposta de controle. Esses requisitos tornam os programas de condução autônoma uma importante fonte de demanda para o mercado de sistemas de direção por fio.
Flexibilidade de Embalagem e Reconfiguração do Interior do Veículo
A remoção da coluna mecânica pode liberar espaço no cockpit e eliminar uma barreira física entre os ocupantes dianteiros. Também permite volantes mais planos e designs retráteis que os sistemas convencionais não suportam. A Mercedes-Benz oferece direção por fio para o EQS com um volante mais plano e uma entrada de direção de 170 graus de batente a batente. A empresa precifica a opção em EUR 2.500 excluindo IVA, o que demonstra que a embalagem e a sensação de direção podem ser posicionadas como recursos premium [1]. O feedback gerado por software também pode ser ajustado para diferentes modos de condução sem alterar peças físicas. Essas vantagens apoiam a adoção em veículos de passageiros de alto valor antes de uma implantação em maior volume.
Demanda por Relações de Direção Variáveis e Maior Manobrabilidade
As relações de direção mecânicas exigem uma compensação entre agilidade em baixa velocidade e estabilidade em alta velocidade. A direção eletrônica pode variar a relação conforme a velocidade do veículo e o modo de condução. O atuador de feedback de torque Twin Worm da ZF Friedrichshafen AG utiliza dois acionamentos de rosca sem fim controlados de forma independente e foi projetado para os requisitos ASIL-D. O design pode reduzir o curso do volante enquanto mantém um feedback controlado para o motorista[2]. Esse recurso suporta manobras mais precisas em baixas velocidades e comportamento estável do veículo em velocidades mais altas. Também torna a direção eletrônica relevante para veículos elétricos orientados ao desempenho e casos de uso em ambientes urbanos densos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Redundância e Segurança Funcional | -3.5% | Global | Curto prazo (≤ 2 anos) |
| Infraestrutura de Serviço Limitada e Capacidade dos Técnicos | -1.5% | Mercados emergentes, Oriente Médio e África, América do Sul | Médio prazo (2 a 4 anos) |
| Disponibilidade de Energia da Bateria Durante Falhas de Direção | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Aceitação do Consumidor em Relação ao Feedback Artificial de Direção | -0.8% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Redundância e Segurança Funcional
Os sistemas de direção por fio de produção precisam de sensores, controladores, fontes de alimentação e caminhos de atuadores redundantes. Cada parte deve ser projetada para que o veículo possa manter a direção após uma falha em um único componente. A Nexteer Automotive Corporation declarou que seu sistema de produção em série cobre sensores, controladores, atuadores e links de comunicação dentro de uma arquitetura ASIL-D. Esse design em camadas torna a simplificação difícil sem afetar a validação de segurança. O custo do hardware redundante limita a adoção inicial a programas de veículos premium e aplicações comerciais de alto valor. Espera-se que a redução de custos dependa de maiores volumes de produção, integração de componentes e práticas de validação estabelecidas.
Infraestrutura de Serviço Limitada e Capacidade dos Técnicos
A direção eletrônica requer ferramentas de diagnóstico, software de calibração e técnicos treinados. Muitas oficinas independentes ainda não possuem essas capacidades. O desafio de manutenção pode ser maior nos mercados emergentes, onde o acesso a plataformas de diagnóstico de OEMs e conectividade confiável pode ser limitado. Um sistema totalmente eletrônico também requer verificações de alinhamento baseadas em software e recuperação de registros de falhas. A Mitsubishi Fuso e a REE Automotive iniciaram uma avaliação de um ano da tecnologia x-by-wire em um caminhão elétrico eCanter sob um memorando de entendimento de novembro de 2025, destacando quanto trabalho de validação ainda resta antes que tais sistemas cheguem às frotas. A necessidade de ferramentas autorizadas e redes de serviço treinadas pode retardar a adoção além dos programas instalados de fábrica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Dominância do Atuador, Escala de Sensores em AceleraçãoO atuador de volante/unidade de feedback detinha uma participação de 36,12% do mercado em 2026. É o maior componente porque serve como a principal interface do motorista e requer alta precisão mecânica. A unidade deve produzir feedback consistente enquanto atende aos requisitos de segurança e durabilidade. Seu ciclo de desenvolvimento pode ser longo porque seu desempenho afeta diretamente a experiência de condução. Os sensores são o componente de crescimento mais rápido e devem se expandir a um CAGR de 27,19% até 2032. Seu crescimento reflete a necessidade de dados de torque, ângulo e posição em sistemas de direção redundantes.
Os sensores de posição indutivos sem contato são cada vez mais relevantes porque podem manter a precisão durante ciclos térmicos e interferências eletromagnéticas. Eles também suportam designs compactos de atuadores que devem atender a exigentes requisitos de segurança funcional. Os atuadores de roda de direção e as unidades de controle eletrônico formam o próximo nível de receita no mercado de sistemas de direção por fio. Os sistemas de roda de direção estão migrando para designs de motor duplo que preservam a capacidade de operação em falha sem adicionar volume excessivo ao eixo. Outros componentes incluem módulos de fusão de sensores e unidades de distribuição de energia à medida que as arquiteturas de sistema se tornam mais especializadas. A ISO 19725:2026 descreve metas de segurança relacionadas a autoviragem, dirigibilidade, torque de feedback e falhas de sincronização.



Por Tecnologia:
Direção por Fio Completa Consolida a Trajetória de ProduçãoA direção por fio completa representou 54,38% do mercado em 2026 e deve crescer a um CAGR de 26,78% até 2032. Essa posição indica que muitos programas de veículos estão migrando para o desacoplamento mecânico completo. Um sistema híbrido mantém um caminho de backup mecânico, mas também adiciona peso, custo e pontos de falha adicionais. A redundância eletrônica pode fornecer a base de segurança para a direção de potência total quando atende aos requisitos relevantes. A demanda por direção por fio completa é, portanto, apoiada por programas que buscam menos restrições mecânicas. Esses programas também desejam um comportamento de direção que possa ser ajustado por software ao longo da vida útil do veículo.
A ZF Friedrichshafen AG expandiu a capacidade de direção na China para até 380.000 conjuntos de direção por fio anualmente, sinalizando um compromisso de produção com a tecnologia. Essa capacidade pode suportar vários programas de veículos ao longo de ciclos de produtos sucessivos. Os sistemas híbridos e de backup mecânico permanecem relevantes onde os caminhos regulatórios ainda estão em desenvolvimento. Eles também podem atrair fabricantes com planos de lançamento mais cautelosos. Seu papel provavelmente se estreitará à medida que os sistemas totalmente eletrônicos acumulem experiência operacional. O mercado de sistemas de direção por fio está, consequentemente, atribuindo maior valor à redundância comprovada, integração de software e validação em escala de produção.
Por Tipo de Direção:
Eixo Dianteiro Comanda o Volume, Eixo Traseiro Impulsiona o RitmoA direção por fio de eixo dianteiro detinha uma participação de 86,31% do mercado em 2026 porque o eixo dianteiro permanece o principal eixo de controle de direção. É o primeiro ponto de instalação natural à medida que os fabricantes de veículos introduzem a direção eletrônica. A direção por fio de eixo traseiro deve crescer a um CAGR de 28,22% até 2032. Seu crescimento está ligado a ângulos de direção traseira variáveis em veículos elétricos de desempenho e veículos de mobilidade urbana. A direção traseira pode suportar curvas mais fechadas em baixa velocidade e comportamento mais estável do veículo em alta velocidade. Esses benefícios operacionais a tornam útil quando os fabricantes visam diferenciar a dinâmica do veículo.
Os contratos de direção dianteira e traseira podem criar um relacionamento mais amplo entre uma OEM e um fornecedor. Um fornecedor selecionado para o sistema dianteiro pode estar bem posicionado para suportar uma extensão traseira na mesma plataforma. A ZF Friedrichshafen AG combina a direção por fio de eixo dianteiro com seu sistema de eixo traseiro AKC para aplicações de dinâmica veicular. Essa abordagem permite que os fabricantes de veículos coordenem as respostas de direção dianteira e traseira. Também suporta ajuste integrado em vez de decisões de hardware separadas. O papel de receita dos sistemas dianteiros permanece maior, enquanto os sistemas traseiros contribuem com o perfil de crescimento mais rápido.
Por Tipo de Veículo:
Automóveis de Passeio Mantêm Participação, Veículos Comerciais Sinalizam a Próxima FronteiraOs automóveis de passeio representaram 92,00% do mercado em 2026, apoiados por lançamentos de veículos elétricos premium. Os veículos comerciais devem crescer a um CAGR de 30,00% até 2032. A demanda comercial é impulsionada por aplicações de carga autônoma que requerem funções de chassi por fio redundantes. Os ônibus elétricos também podem se beneficiar de raios de giro mais fechados por meio de layouts de direção em todos os eixos. Essas aplicações tornam o desempenho operacional, em vez do estilo do veículo, uma razão importante para a adoção. O mercado de sistemas de direção por fio atende tanto aos requisitos de conforto de passageiros quanto aos requisitos de controle de veículos comerciais.
A ZF Friedrichshafen AG iniciou a produção em série para o NIO ET9 em 2025, fornecendo um atuador de volante, atuador de roda de direção redundante e software relacionado. Isso demonstra como os programas de passageiros premium permanecem uma base de produção inicial. A SANY e a Pony.ai anunciaram prontidão para produção em massa de um caminhão pesado autônomo de quarta geração com um chassi de acionamento por fio redundante. Os programas comerciais enfatizam fortemente a redundância porque as operações de frota dependem de funções de controle confiáveis. Os automóveis de passeio fornecem escala, enquanto os programas comerciais podem acelerar a demanda por arquiteturas de operação em falha. Esses dois caminhos ampliam as aplicações atendidas pelo mercado de sistemas de direção por fio.

Por Propulsão:
Arquitetura de Veículos Elétricos a Bateria Molda a Estrutura do MercadoOs veículos elétricos a bateria detinham 59,29% do mercado em 2026 e devem crescer a um CAGR de 28,54% até 2032. Seus sistemas de alta tensão, controles eletrônicos centralizados e capacidades de atualização de software se alinham com a direção totalmente eletrônica. Essa infraestrutura compartilhada pode reduzir o trabalho incremental necessário para integrar um sistema de direção por fio. Os veículos híbridos possuem sistemas de tensão mais alta do que muitos veículos convencionais, mas seus requisitos de gerenciamento de falhas permanecem mais complexos. Os veículos com motor de combustão interna são o segmento de propulsão menor e de crescimento mais lento. Sua adoção está principalmente confinada a aplicações de veículos de alto desempenho e especiais.
A demanda de veículos elétricos a bateria é moldada pela forma como as OEMs consolidam as plataformas de veículos. A consolidação de plataformas pode estreitar o campo de fornecedores para empresas que atendem aos requisitos de controlador zonal, atualização over-the-air e integração de software. Isso favorece fornecedores com relacionamentos existentes com veículos elétricos e casos de segurança validados. Também pode tornar as nomeações de fornecedores mais estreitamente vinculadas às decisões de plataforma do que a projetos individuais de direção. Os fabricantes precisam de hardware compatível, software de controle e capacidade de atualização em todo o veículo. O resultado é uma barreira de qualificação para fornecedores sem uma oferta ampla de arquitetura de veículo eletrônico.
Por Canal de Vendas:
Profundidade das OEMs, Mercado de Reposição EmergindoAs OEMs detinham 98,50% do mercado em 2026 porque a direção por fio é geralmente instalada durante a produção do veículo. A integração de fábrica permite que o sistema seja compatível com os controles do veículo, validação de segurança e documentação de aprovação de tipo. O mercado de reposição deve crescer a um CAGR de 25,83% até 2032. Sua demanda inicial está ligada a adaptações de mobilidade acessível, aplicações de desempenho e possíveis kits de retrofit autônomo para veículos comerciais. A instalação não-OEM permanece difícil porque o sistema precisa de calibração específica do veículo e verificação de segurança. Isso mantém o mercado atual de sistemas de direção por fio centrado na fabricação original de veículos.
O mercado de reposição pode se tornar mais importante à medida que a base instalada se expande. As atualizações de software podem criar oportunidades recorrentes para mapas de resposta de direção, perfis de feedback adaptativo e funções de precisão de estacionamento. Isso depende de as OEMs tratarem o sistema de direção como uma plataforma de software capaz de atualização. Também requer acesso seguro, procedimentos de serviço claros e validação específica do veículo. A PARAVAN GmbH é um exemplo estabelecido do uso de controles de acionamento por fio para motoristas com mobilidade limitada. Espera-se que o canal se desenvolva gradualmente porque segurança, direitos de acesso e capacidade de serviço permanecem condições essenciais.
Análise Geográfica
América do Norte: Base de Plataformas Premium e Atração da Autonomia de Carga
A América do Norte detinha uma participação de 34,29% do mercado em 2026. A região se beneficia de uma base instalada inicial liderada pela Tesla Cybertruck, o primeiro veículo de direção por fio de produção em série na América do Norte, e de atividade de engenharia estabelecida pelos principais fornecedores de direção. Também possui uma clara oportunidade em veículos comerciais à medida que os programas de carga autônoma se desenvolvem. O foco da região em veículos elétricos de alto valor pode suportar o uso inicial de sistemas de direção avançados antes de migrarem para categorias de veículos mais amplas. A direção redundante é especialmente relevante para operações de carga onde o controle automatizado do veículo precisa de funções de chassi confiáveis. Os centros de engenharia de fornecedores e as redes de testes automotivos estabelecidas fornecem suporte prático para lançamentos adicionais.
A influência regulatória vem dos requisitos de segurança veicular e das disposições internacionais de direção do Regulamento UNECE Nº 79, que estabelecem um ponto de referência para o gerenciamento de energia na direção de potência total. Os fabricantes norte-americanos provavelmente usarão software de direção e ajuste de feedback para diferenciar produtos premium. A região também oferece um caminho para sistemas comerciais onde a segurança operacional pode ser valorizada mais do que o simples custo de componentes. A prontidão de serviço permanecerá importante porque as frotas comerciais precisam de diagnósticos rápidos e manutenção previsível. Essa combinação de programas de passageiros premium e aplicações de carga confere à região uma ampla base de adoção.
Ásia-Pacífico: Catalisador Regulatório Encontra Densidade de Plataformas de Veículos de Nova Energia
A Ásia-Pacífico deve crescer a um CAGR de 27,11% até 2032, a taxa mais rápida entre os segmentos regionais. A grande base de produção de veículos de nova energia da China oferece aos fornecedores um conjunto denso de programas potenciais para direção totalmente eletrônica. A GB17675-2025 eliminou o requisito obrigatório de conexão mecânica e introduziu especificações de segurança funcional, com vigência a partir de julho de 2026. A norma foi desenvolvida com a participação de vários grandes fabricantes de veículos, refletindo uma direção técnica comum. Essa estrutura regulatória fornece um caminho mais claro do desenvolvimento à aprovação de produção em massa. Também apoia fornecedores domésticos que buscam atender às mesmas expectativas de segurança funcional que os concorrentes globais.
A ZF Friedrichshafen AG iniciou a produção em série para o NIO ET9 durante 2025. A Nexteer Automotive Corporation posteriormente colocou um sistema certificado ASIL-D em produção em série para um fabricante chinês de veículos de nova energia em 2026. Esses programas mostram como a região combina volume de produção, mudança regulatória e ciclos de desenvolvimento de veículos mais curtos. A alta densidade de veículos elétricos também ajuda os fabricantes a compartilhar custos de arquitetura eletrônica em vários modelos. A concorrência provavelmente se concentrará na integração de software, capacidade de fornecimento local e comprovação de desempenho de segurança. Essas condições tornam a Ásia-Pacífico uma fonte central de crescimento de volume para o mercado de sistemas de direção por fio.
Ritmo de Adoção Variado nos Mercados Restantes
A demanda de curto prazo da Europa está centrada em veículos elétricos a bateria premium e programas de fornecedores orientados à engenharia. A Mercedes-Benz abriu pedidos para seu sistema de direção por fio no EQS em outubro de 2026, fornecendo um exemplo de produção de alto perfil na região. A Alemanha permanece importante porque possui grandes capacidades em direção, chassi e software automotivo. Os fornecedores europeus também estão buscando parcerias que possam conectar a engenharia local com a escala de produção asiática. A thyssenkrupp AG e a Inovance Automotive assinaram um memorando de entendimento em 2026 para desenvolver e industrializar sistemas de direção por fio, inicialmente para a China e posteriormente para aplicações internacionais. Essa parceria mostra como os fornecedores podem buscar acesso a volumes de veículos de nova energia enquanto mantêm um papel internacional.
Outros mercados têm um caminho de adoção mais gradual porque seus programas de volume, prontidão regulatória e redes de serviço são menos desenvolvidos. França, Reino Unido, Suécia e Itália contribuem por meio de programas de veículos e atividades de testes de condução automatizada. América do Sul, Oriente Médio e África enfrentam uma lacuna mais ampla de capacidade de serviço em direção eletrônica avançada. Espera-se que a adoção nessas áreas dependa do acesso a oficinas práticas, ferramentas de diagnóstico e treinamento de técnicos. A ISO 19725:2026 fornece uma referência de segurança compartilhada para apoiar um alinhamento internacional mais amplo. A adoção regional mista refletirá, portanto, as bases de produção locais e o ritmo em que os sistemas de segurança, manutenção e software amadurecem.
Cenário Competitivo
Concentração do Mercado
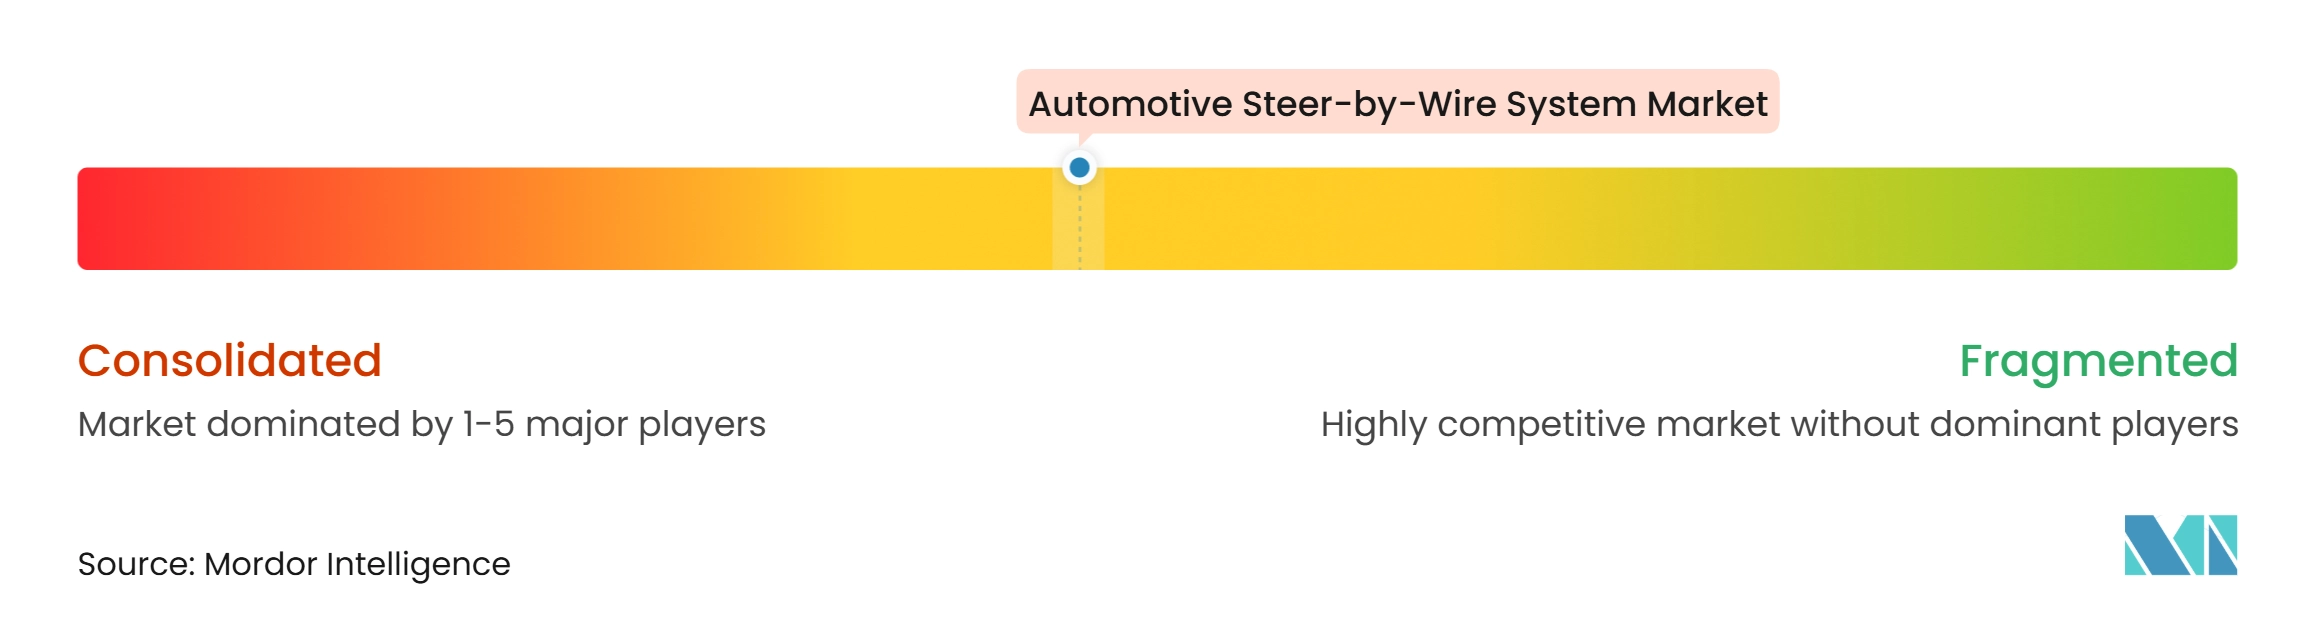
O mercado de sistemas automotivos de direção por fio é moderadamente concentrado, com fornecedores estabelecidos de direção e chassi ocupando posições fortes. A ZF Friedrichshafen AG, Robert Bosch GmbH, JTEKT Corporation, Nexteer Automotive Corporation e thyssenkrupp AG detêm contratos de produção e programas de desenvolvimento significativos. A Astemo, Ltd., então Hitachi Astemo, desenvolveu um protótipo de direção por fio em 2022 com fontes de alimentação e fiação duplicadas e sensores e atuadores de circuito triplo para manter o veículo dirigível após uma falha. Seu posicionamento competitivo depende cada vez mais da integração de software e da documentação de segurança funcional. Os fornecedores devem entregar sistemas compatíveis com arquiteturas de veículos zonais e capazes de suportar atualizações seguras de software. A prontidão para produção também requer evidências de que os sistemas atendem aos requisitos ASIL-D. Consequentemente, certificação, registros de validação e capacidades de integração com OEMs criam barreiras significativas à entrada.
A Nexteer Automotive Corporation iniciou a produção em série de seu sistema de direção por fio certificado ASIL-D em abril de 2026 para um importante fabricante chinês de veículos de nova energia. Esse desenvolvimento demonstra como arquiteturas de segurança validadas podem influenciar as decisões de nomeação comercial. A ZF Friedrichshafen AG usa seu design de atuador Twin Worm para integrar controle de feedback, redundância e compatibilidade com níveis mais altos de condução automatizada. A empresa também iniciou a produção em série para o ET9 da NIO, fornecendo um programa de referência público na China. A parceria da thyssenkrupp AG com a Inovance combina expertise em direção com capacidades de fabricação de eletrônicos, software e atuadores[3]. Esses desenvolvimentos indicam que escala, fabricação local e capacidades de software estão se tornando cada vez mais interconectadas.
Os fornecedores chineses e os fabricantes de veículos verticalmente integrados estão trabalhando para qualificar sistemas sob o novo quadro de conformidade doméstico. Suas maiores oportunidades residem em plataformas otimizadas em custo, atuadores modulares e integração de software localizada. Os fornecedores estabelecidos continuam a se beneficiar de relacionamentos de longa data com OEMs e registros existentes de validação de segurança. No entanto, fornecedores que carecem de capacidades de atualização over-the-air, evidências claras de ASIL-D ou participação no desenvolvimento de normas relevantes podem perder acesso a nomeações premium. Portanto, o cenário competitivo está migrando da expertise em direção mecânica para eletrônicos, software e desempenho de segurança documentado.
Líderes do Setor de Sistemas Automotivos de Direção por Fio
-
ZF Friedrichshafen AG
-
Nexteer Automotive Corporation
-
Robert Bosch GmbH
-
JTEKT Corporation
-
Astemo, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Automotivos de Direção por Fio Empresas cobertas neste relatório
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive Corporation
- thyssenkrupp AG
- Schaeffler AG
- Hyundai Mobis Co., Ltd.
- HL Mando Corporation
- NSK Ltd.
- Astemo, Ltd.
- AUMOVIO SE
- DENSO Corporation
- Infineon Technologies AG
- China Automotive Systems, Inc.
- Aptiv PLC
- KYB Corporation
- PARAVAN GmbH
- Danfoss A/S
Desenvolvimentos industriais recentes em Mercado de Sistemas Automotivos de Direção por Fio
- Outubro de 2026: A thyssenkrupp AG e a Inovance Automotive assinaram um memorando de entendimento para desenvolver e industrializar conjuntamente sistemas de direção por fio, começando pelo mercado chinês.
- Outubro de 2026: A Mercedes-Benz abriu pedidos para direção por fio no EQS em todos os mercados do EQS, com preço de EUR 2.500 excluindo IVA na Alemanha.
- Julho de 2026: A norma de sistema de direção GB 17675-2025 da China entrou em vigor, removendo a ligação mecânica obrigatória e permitindo sistemas de direção por fio completos com requisitos definidos de redundância e segurança funcional.
- Abril de 2026: A Nexteer Automotive Corporation colocou seu primeiro sistema de direção por fio em produção em série para um importante fabricante chinês de veículos de nova energia, após receber aprovação de segurança funcional ASIL D.
Escopo do Relatório Global do Mercado de Sistemas Automotivos de Direção por Fio
O Relatório do Mercado de Sistemas Automotivos de Direção por Fio é Segmentado por Componente (Atuador de Volante/Unidade de Feedback, Atuador de Roda de Direção, ECU, Sensores (Torque, Ângulo, Posição) e Outros), Tecnologia (Direção por Fio Completa e Híbrido/Backup Mecânico), Tipo de Direção (Direção por Fio de Eixo Dianteiro e Direção por Fio de Eixo Traseiro), Tipo de Veículo (Automóveis de Passeio e Veículos Comerciais), Propulsão (Motor de Combustão Interna, Híbrido e Elétrico a Bateria), Canal de Vendas (OEM e Mercado de Reposição) e Geografia (América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, França, Reino Unido, Itália, Espanha, Suécia, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Índia, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, África do Sul, Egito, Marrocos e Restante do Oriente Médio e África)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Atuador de Volante/Unidade de Feedback |
| Atuador de Roda de Direção |
| ECU |
| Sensores (Torque, Ângulo, Posição) |
| Outros |
| Direção por Fio Completa |
| Híbrido/Backup Mecânico |
| Direção por Fio de Eixo Dianteiro |
| Direção por Fio de Eixo Traseiro |
| Automóveis de Passeio |
| Veículos Comerciais |
| Motor de Combustão Interna |
| Híbrido |
| Elétrico a Bateria |
| OEM |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Suécia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Componente | Atuador de Volante/Unidade de Feedback | |
| Atuador de Roda de Direção | ||
| ECU | ||
| Sensores (Torque, Ângulo, Posição) | ||
| Outros | ||
| Por Tecnologia | Direção por Fio Completa | |
| Híbrido/Backup Mecânico | ||
| Por Tipo de Direção | Direção por Fio de Eixo Dianteiro | |
| Direção por Fio de Eixo Traseiro | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Propulsão | Motor de Combustão Interna | |
| Híbrido | ||
| Elétrico a Bateria | ||
| Por Canal de Vendas | OEM | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de sistemas automotivos de direção por fio até 2032?
O mercado de sistemas automotivos de direção por fio deve crescer a um CAGR de 24,69% de 2027 a 2032 e atingir 4,21 bilhões de USD até 2032. O crescimento está vinculado a lançamentos de produção em série, programas de veículos definidos por software e demanda por sistemas de controle redundantes em veículos elétricos avançados.
Qual componente lidera a adoção da direção por fio?
Os atuadores de volante/unidades de feedback detinham uma participação de 36,12% em 2026, enquanto os sensores são o componente de crescimento mais rápido, com um CAGR de 27,19%. O atuador líder suporta o feedback do motorista, enquanto a demanda por sensores reflete a necessidade de medir torque, ângulo e posição em arquiteturas de sistema redundantes.
Por que os veículos elétricos a bateria são importantes para a direção por fio?
Os veículos elétricos a bateria detinham uma participação de 59,29% em 2026 e possuem sistemas de alta tensão, controles centralizados e caminhos de atualização de software que suportam a direção eletrônica. O mercado de sistemas de direção por fio se beneficia porque essas plataformas de veículos podem compartilhar infraestrutura elétrica, computacional e de software com o sistema de direção.
Por que os veículos comerciais estão adotando a direção por fio?
Os veículos comerciais devem crescer a um CAGR de 30,00% porque as aplicações de carga automatizada e ônibus elétricos precisam de controle de chassi redundante e maior manobrabilidade. O mercado de sistemas de direção por fio pode atender a esses casos de uso onde o controle lateral confiável e o desempenho operacional são centrais para a implantação em frotas.
O que limita uma adoção mais ampla dos sistemas de direção por fio?
Hardware de segurança redundante, capacidade de serviço, validação de energia em falha e aceitação do feedback de direção gerado por software permanecem restrições importantes. O mercado de sistemas de direção por fio também permanece estreitamente vinculado a programas premium porque os sistemas de produção iniciais requerem integração especializada, calibração e evidências documentadas de segurança funcional.