
Taille et part du marché des systèmes de direction par câble pour l'automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.40 Milliards de dollars |
| Taille du Marché (2032) | 4.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.69 % |
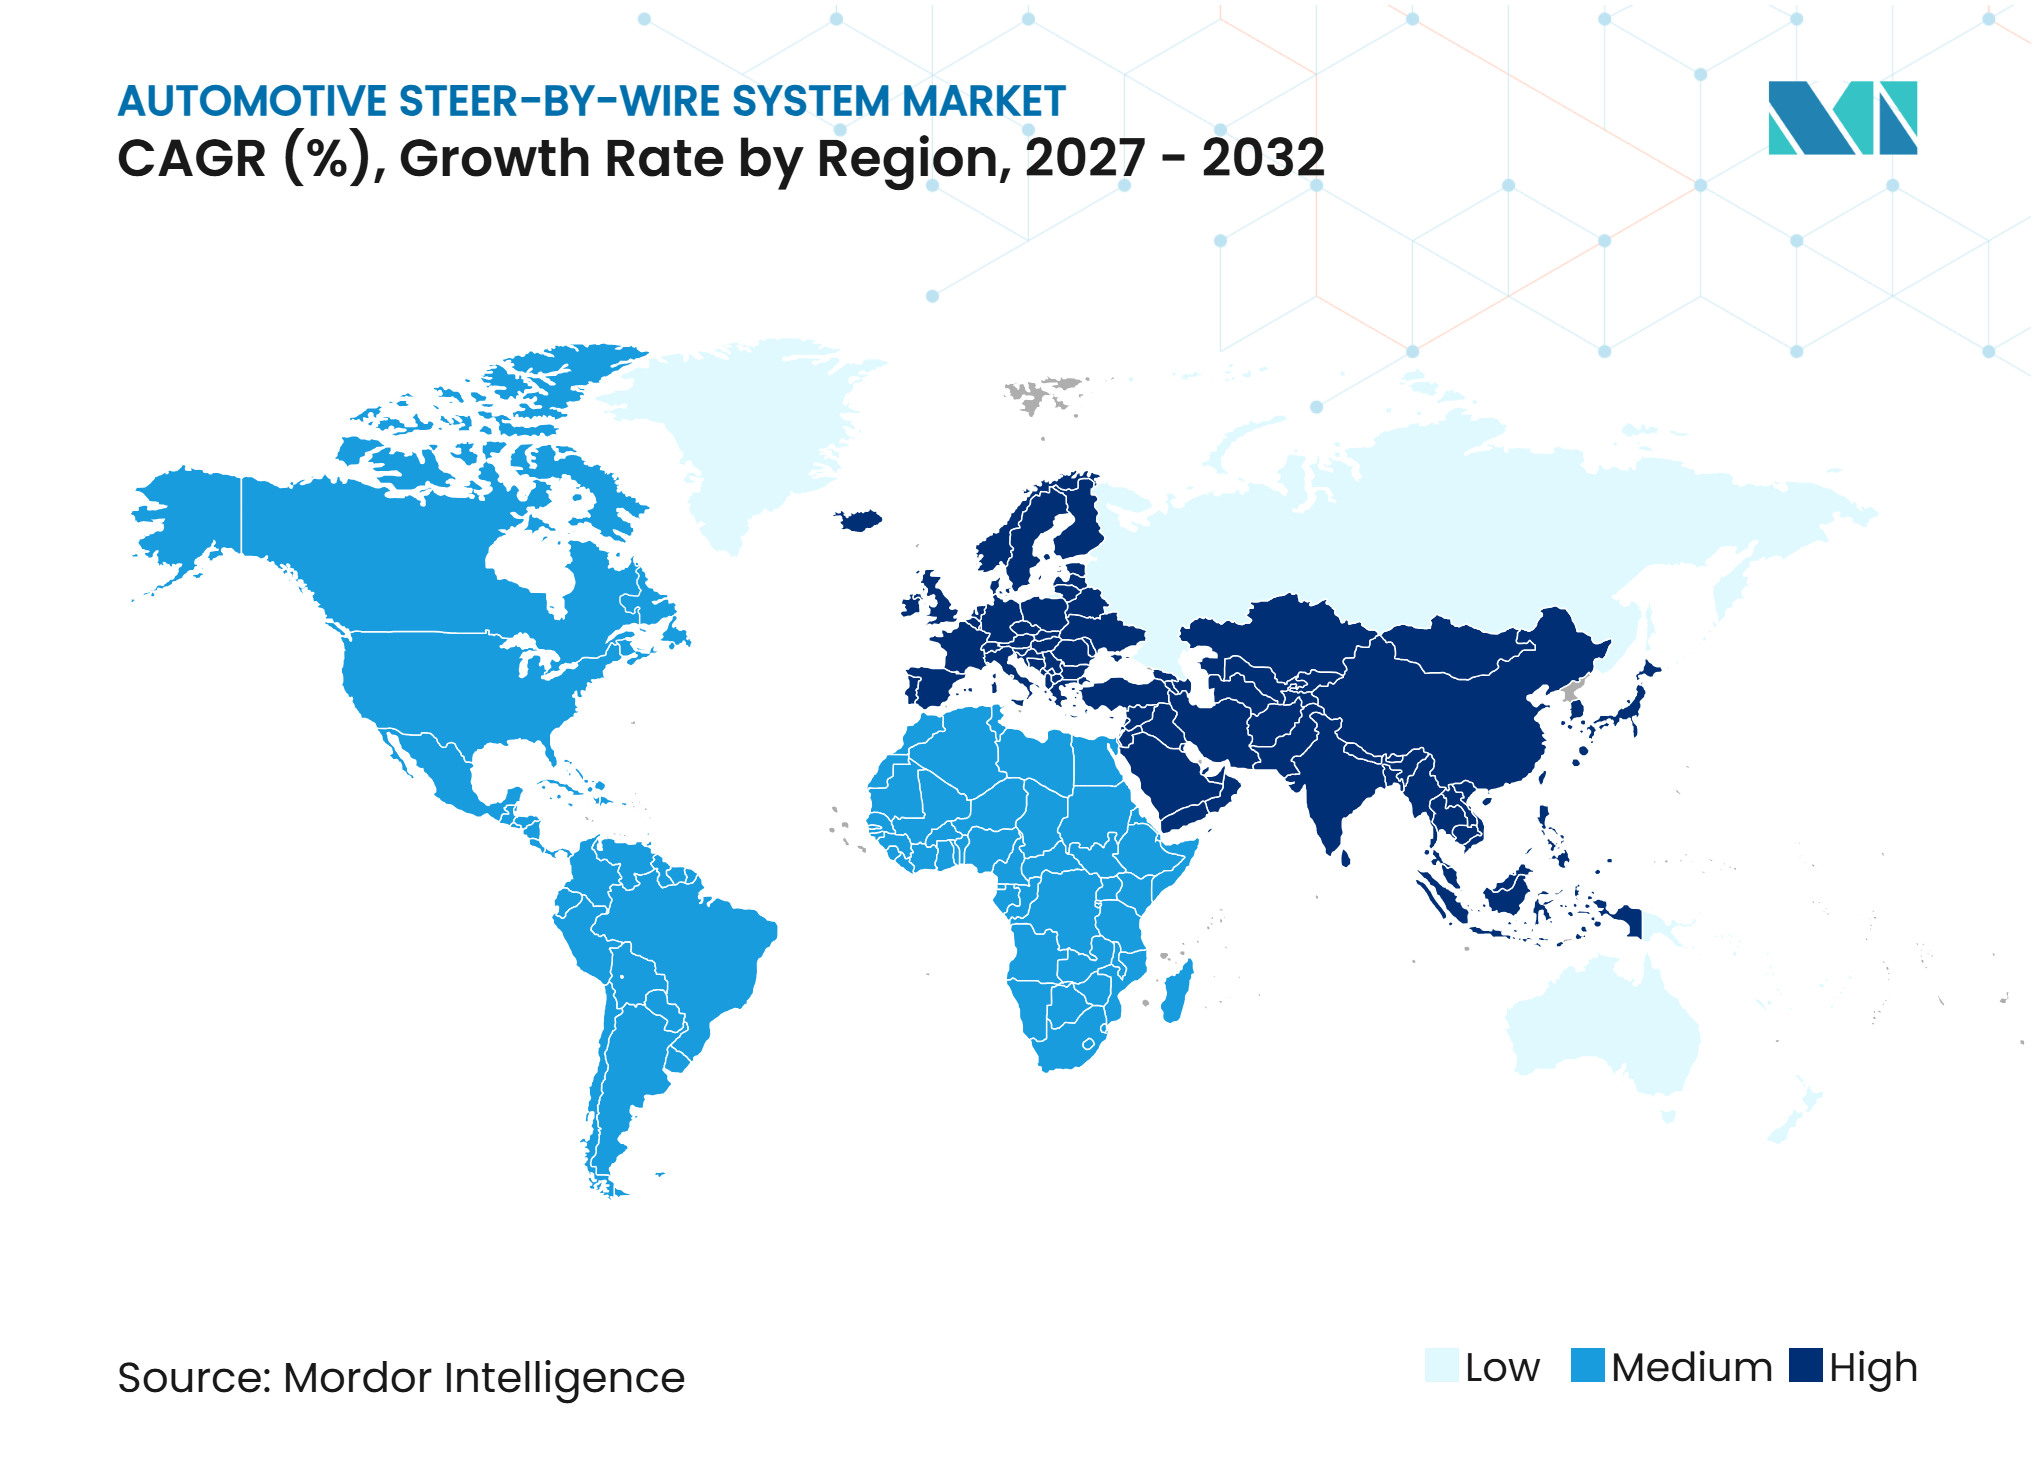
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de direction par câble pour l'automobile par Mordor Intelligence
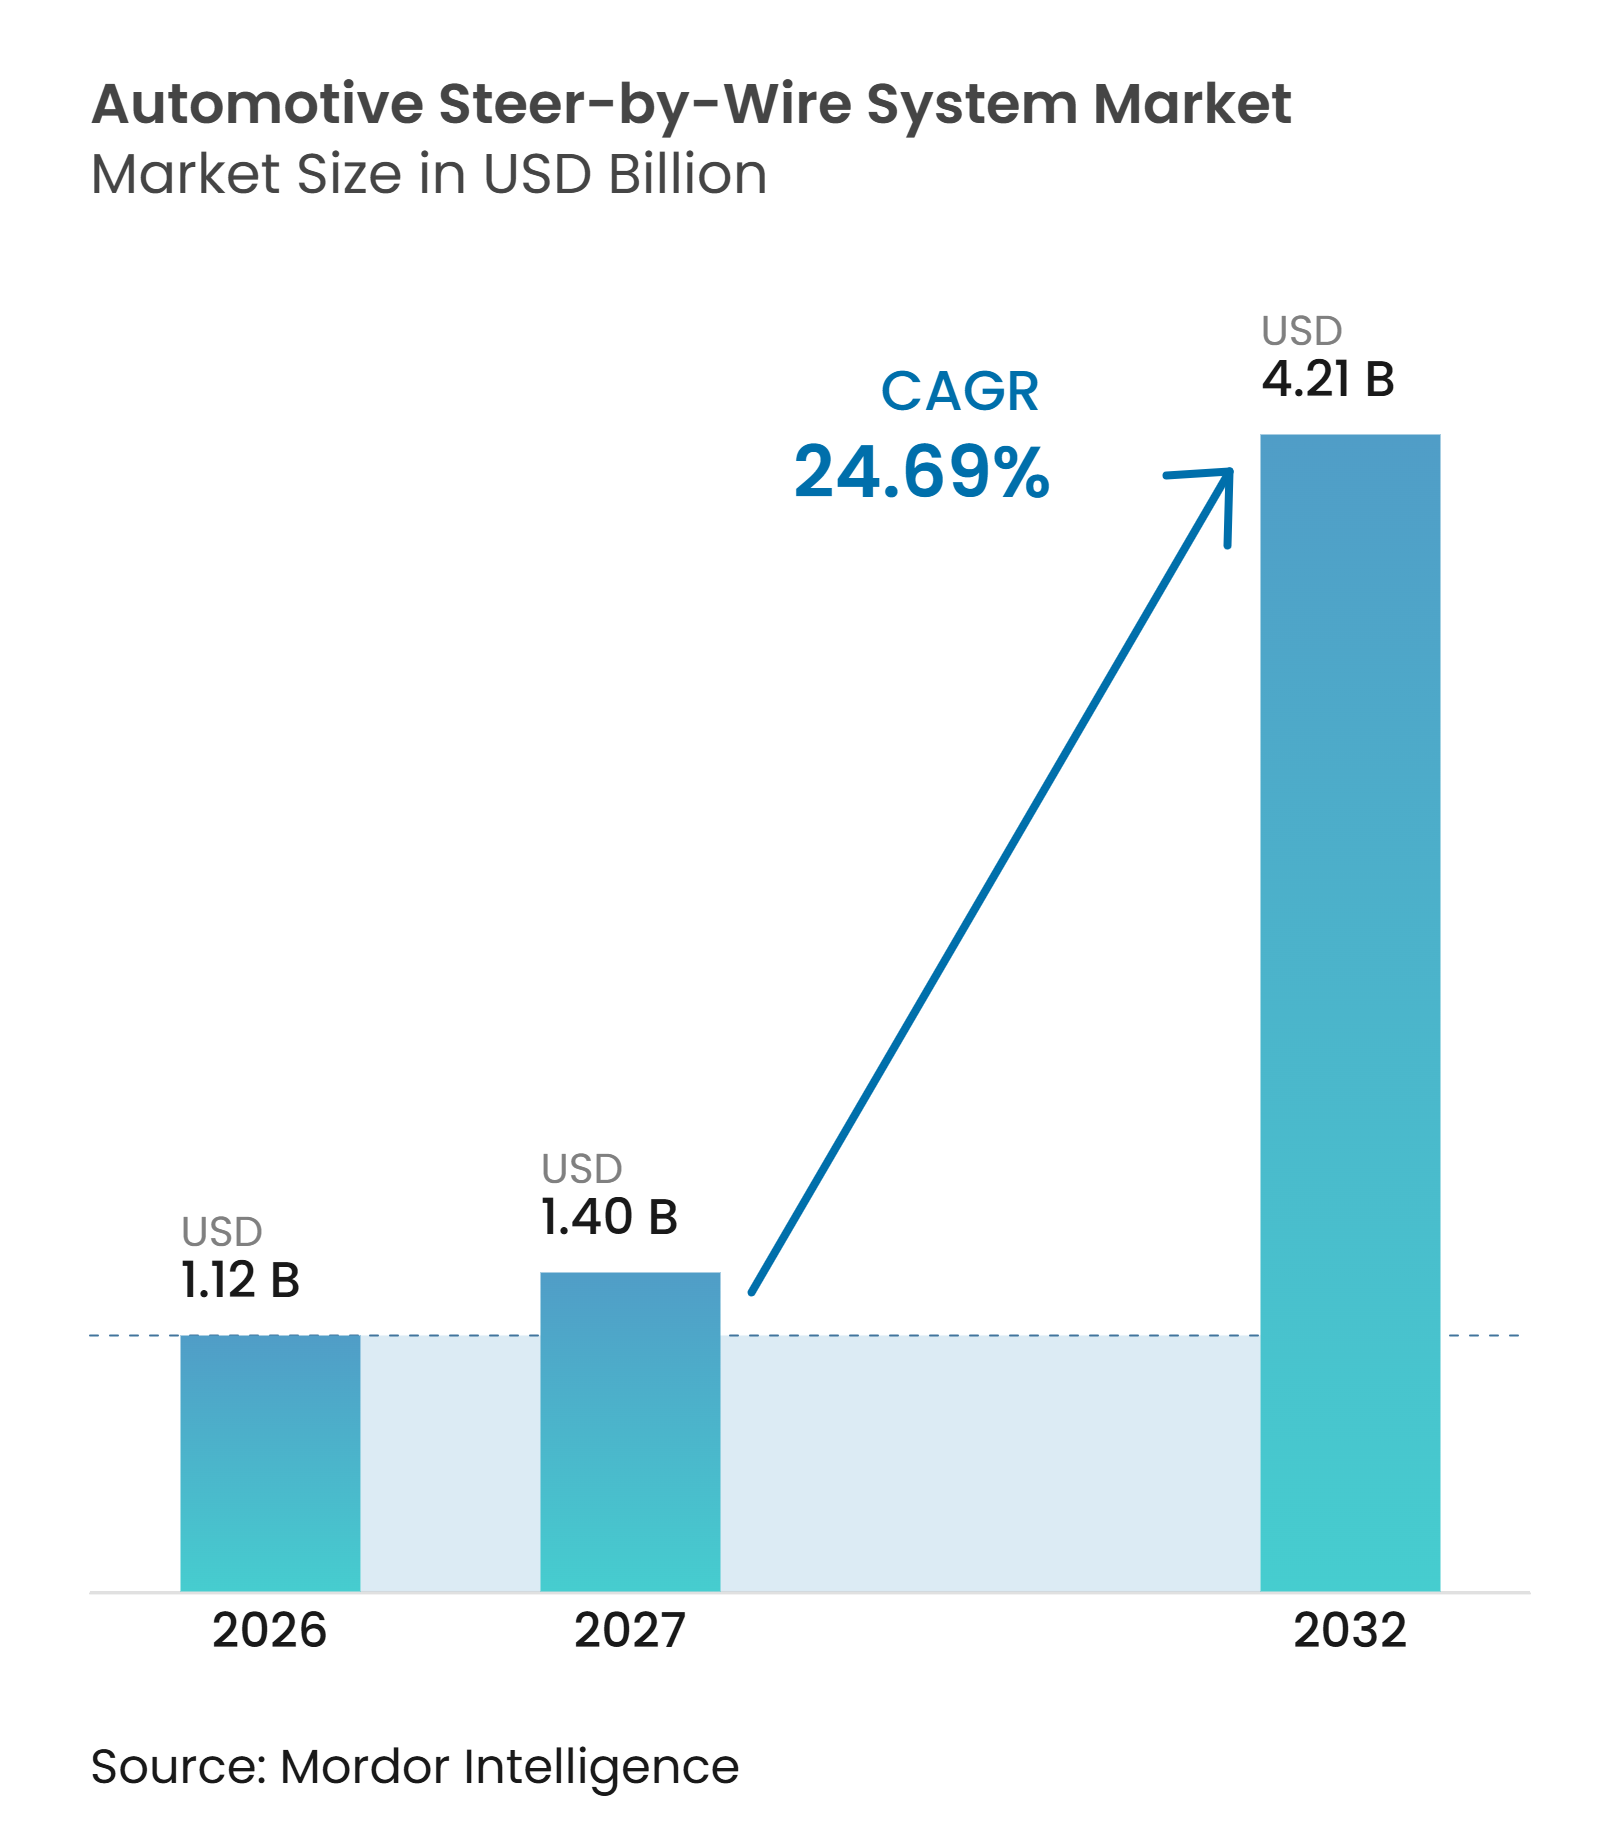
La taille du marché des systèmes de direction par câble pour l'automobile était évaluée à 1,12 milliard USD en 2026 et devrait croître de 1,40 milliard USD en 2027 à 4,21 milliards USD d'ici 2032, à un CAGR de 24,69 % durant la période 2027-2032. Le marché des systèmes de direction par câble évolue des programmes de validation vers la production en série, soutenu par des lancements de ZF, Nexteer et Mercedes-Benz. Les conceptions de véhicules à définition logicielle offrent aux fabricants un meilleur contrôle sur la réponse de direction, le ressenti et les mises à jour après livraison. Les plateformes de véhicules électriques fournissent également une grande partie de l'infrastructure électrique et informatique nécessaire à un système de direction entièrement électronique. Les programmes de conduite autonome renforcent la demande car une colonne de direction découplée peut prendre en charge de nouvelles configurations d'habitacle et des fonctions de transfert de contrôle au conducteur. Le marché des systèmes de direction par câble reste concentré dans les véhicules haut de gamme car les systèmes de sécurité redondants, les commandes et les actionneurs ajoutent un coût substantiel.
Points clés du rapport
- Par composant, les actionneurs de volant/unités de retour d'effort détenaient une part de 36,12 % en 2026, tandis que les capteurs devraient croître à un CAGR de 27,19 % jusqu'en 2032.
- Par technologie, la direction par câble complète détenait une part de 54,38 % en 2026 et devrait croître à un CAGR de 26,78 % jusqu'en 2032.
- Par type de direction, les systèmes à essieu avant détenaient une part de 86,31 % en 2026, tandis que la direction par câble à essieu arrière devrait croître à un CAGR de 28,22 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 92,00 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 30,00 % jusqu'en 2032.
- Par propulsion, les véhicules électriques à batterie détenaient une part de 59,29 % en 2026 et devraient croître à un CAGR de 28,54 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 98,50 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 25,83 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 34,29 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 27,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et architectures de véhicules à définition logicielle | +7.0% | Mondial | Moyen terme (2 à 4 ans) |
| Conduite autonome et intégration des systèmes d'aide à la conduite | +6.5% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Flexibilité d'agencement et reconfiguration de l'habitacle | +3.0% | Mondial | Long terme (≥ 4 ans) |
| Demande de rapports de direction variables et de maniabilité améliorée | +2.5% | Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité des plateformes haute tension pour une direction à fonctionnement sécurisé | +2.0% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Réduction de la dépendance aux composants de direction mécanique | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification et architectures de véhicules à définition logicielle
Les véhicules électriques à batterie disposent déjà de systèmes d'alimentation haute tension, de contrôleurs centralisés et de voies de mise à jour logicielle. Ces caractéristiques réduisent le travail d'intégration supplémentaire nécessaire pour une direction entièrement électronique. Le marché des systèmes de direction par câble bénéficie de la tendance des constructeurs à traiter le comportement de direction comme une fonction de véhicule contrôlée par logiciel. Le rapport de direction, le retour d'effort et la réponse peuvent alors être ajustés par logiciel plutôt que par une géométrie mécanique fixe. La norme GB17675-2025 de la Chine supprime l'exigence de liaison mécanique obligatoire et introduit des dispositions de sécurité fonctionnelle pour la direction par câble, créant une voie commerciale pour le déploiement à partir de juillet 2026. Cette réglementation offre aux fabricants une base plus claire pour les programmes de production fondés sur la direction électronique.
Conduite autonome et intégration des systèmes d'aide à la conduite
Une colonne mécaniquement découplée prend en charge le contrôle du véhicule lorsque les systèmes automatisés gèrent les tâches de conduite latérale. Elle peut également libérer de l'espace pour de nouvelles positions du volant et des agencements de surveillance du conducteur plus clairs. Cette capacité est importante pour les systèmes de conduite automatisée de niveau 3 et supérieur, où le transfert de contrôle au conducteur doit être géré en douceur. Le système de direction sans liaison de JTEKT dans la Lexus RZ utilise un logiciel de contrôle coopératif pour prendre en charge un transfert contrôlé entre le conducteur et les fonctions d'aide à la conduite. La direction entièrement électronique supprime également la compliance mécanique qui peut affecter la réponse de contrôle. Ces exigences font des programmes de conduite autonome une source importante de demande pour le marché des systèmes de direction par câble.
Flexibilité d'agencement et reconfiguration de l'habitacle
La suppression de la colonne mécanique peut libérer de l'espace dans le poste de conduite et supprimer une barrière physique entre les occupants avant. Elle permet également des volants plus plats et des conceptions rétractables que les systèmes conventionnels ne peuvent pas prendre en charge. Mercedes-Benz propose la direction par câble pour l'EQS avec un volant plus plat et une amplitude de braquage de 170 degrés. La société fixe le prix de l'option à 2 500 EUR hors TVA, ce qui montre que l'agencement et le ressenti de direction peuvent être positionnés comme des caractéristiques haut de gamme [1]. Le retour d'effort généré par logiciel peut également être réglé pour différents modes de conduite sans modifier les pièces physiques. Ces avantages soutiennent l'adoption dans les véhicules particuliers haut de gamme avant un déploiement en plus grand volume.
Demande de rapports de direction variables et de maniabilité améliorée
Les rapports de direction mécaniques nécessitent un compromis entre l'agilité à basse vitesse et la stabilité à haute vitesse. La direction électronique peut faire varier le rapport en fonction de la vitesse du véhicule et du mode de conduite. L'actionneur de retour d'effort à double vis sans fin de ZF utilise deux entraînements à vis sans fin commandés indépendamment et est conçu pour répondre aux exigences ASIL-D. La conception peut réduire le débattement du volant tout en conservant un retour d'effort contrôlé pour le conducteur[2]. Cette caractéristique favorise une manœuvre plus serrée à basse vitesse et un comportement stable du véhicule à vitesse élevée. Elle rend également la direction électronique pertinente pour les véhicules électriques axés sur la performance et les cas d'usage en milieu urbain dense.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la redondance et de la sécurité fonctionnelle | -3.5% | Mondial | Court terme (≤ 2 ans) |
| Infrastructure de service limitée et capacités des techniciens | -1.5% | Marchés émergents, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2 à 4 ans) |
| Disponibilité de l'énergie de la batterie lors de défaillances de direction | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Acceptation par les consommateurs du retour d'effort de direction artificiel | -0.8% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la redondance et de la sécurité fonctionnelle
Les systèmes de direction par câble en production nécessitent des capteurs, des contrôleurs, des alimentations électriques et des voies d'actionneurs redondants. Chaque composant doit être conçu de sorte que le véhicule puisse maintenir la direction après une défaillance d'un seul composant. Nexteer a déclaré que son système de production en série couvre les capteurs, les contrôleurs, les actionneurs et les liaisons de communication dans une architecture ASIL-D. Cette conception en couches rend la simplification difficile sans affecter la validation de sécurité. Le coût du matériel redondant limite l'adoption précoce aux programmes de véhicules haut de gamme et aux applications commerciales à haute valeur ajoutée. La réduction des coûts devrait dépendre de volumes de production plus élevés, de l'intégration des composants et de pratiques de validation établies.
Infrastructure de service limitée et capacités des techniciens
La direction électronique nécessite des outils de diagnostic, des logiciels d'étalonnage et des techniciens formés. De nombreux ateliers indépendants ne disposent pas encore de ces capacités. Le défi du service peut être plus important sur les marchés émergents, où l'accès aux plateformes de diagnostic des équipementiers et à une connectivité fiable peut être limité. Un système entièrement électronique nécessite également des vérifications d'alignement basées sur des logiciels et la récupération des journaux de défauts. Mitsubishi Fuso et REE Automotive ont commencé une évaluation d'un an de la technologie x-by-wire sur un camion électrique eCanter dans le cadre d'un protocole d'accord de novembre 2025, soulignant l'ampleur du travail de validation restant avant que ces systèmes n'atteignent les flottes. La nécessité d'outils agréés et de réseaux de service formés peut ralentir l'adoption au-delà des programmes installés en usine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
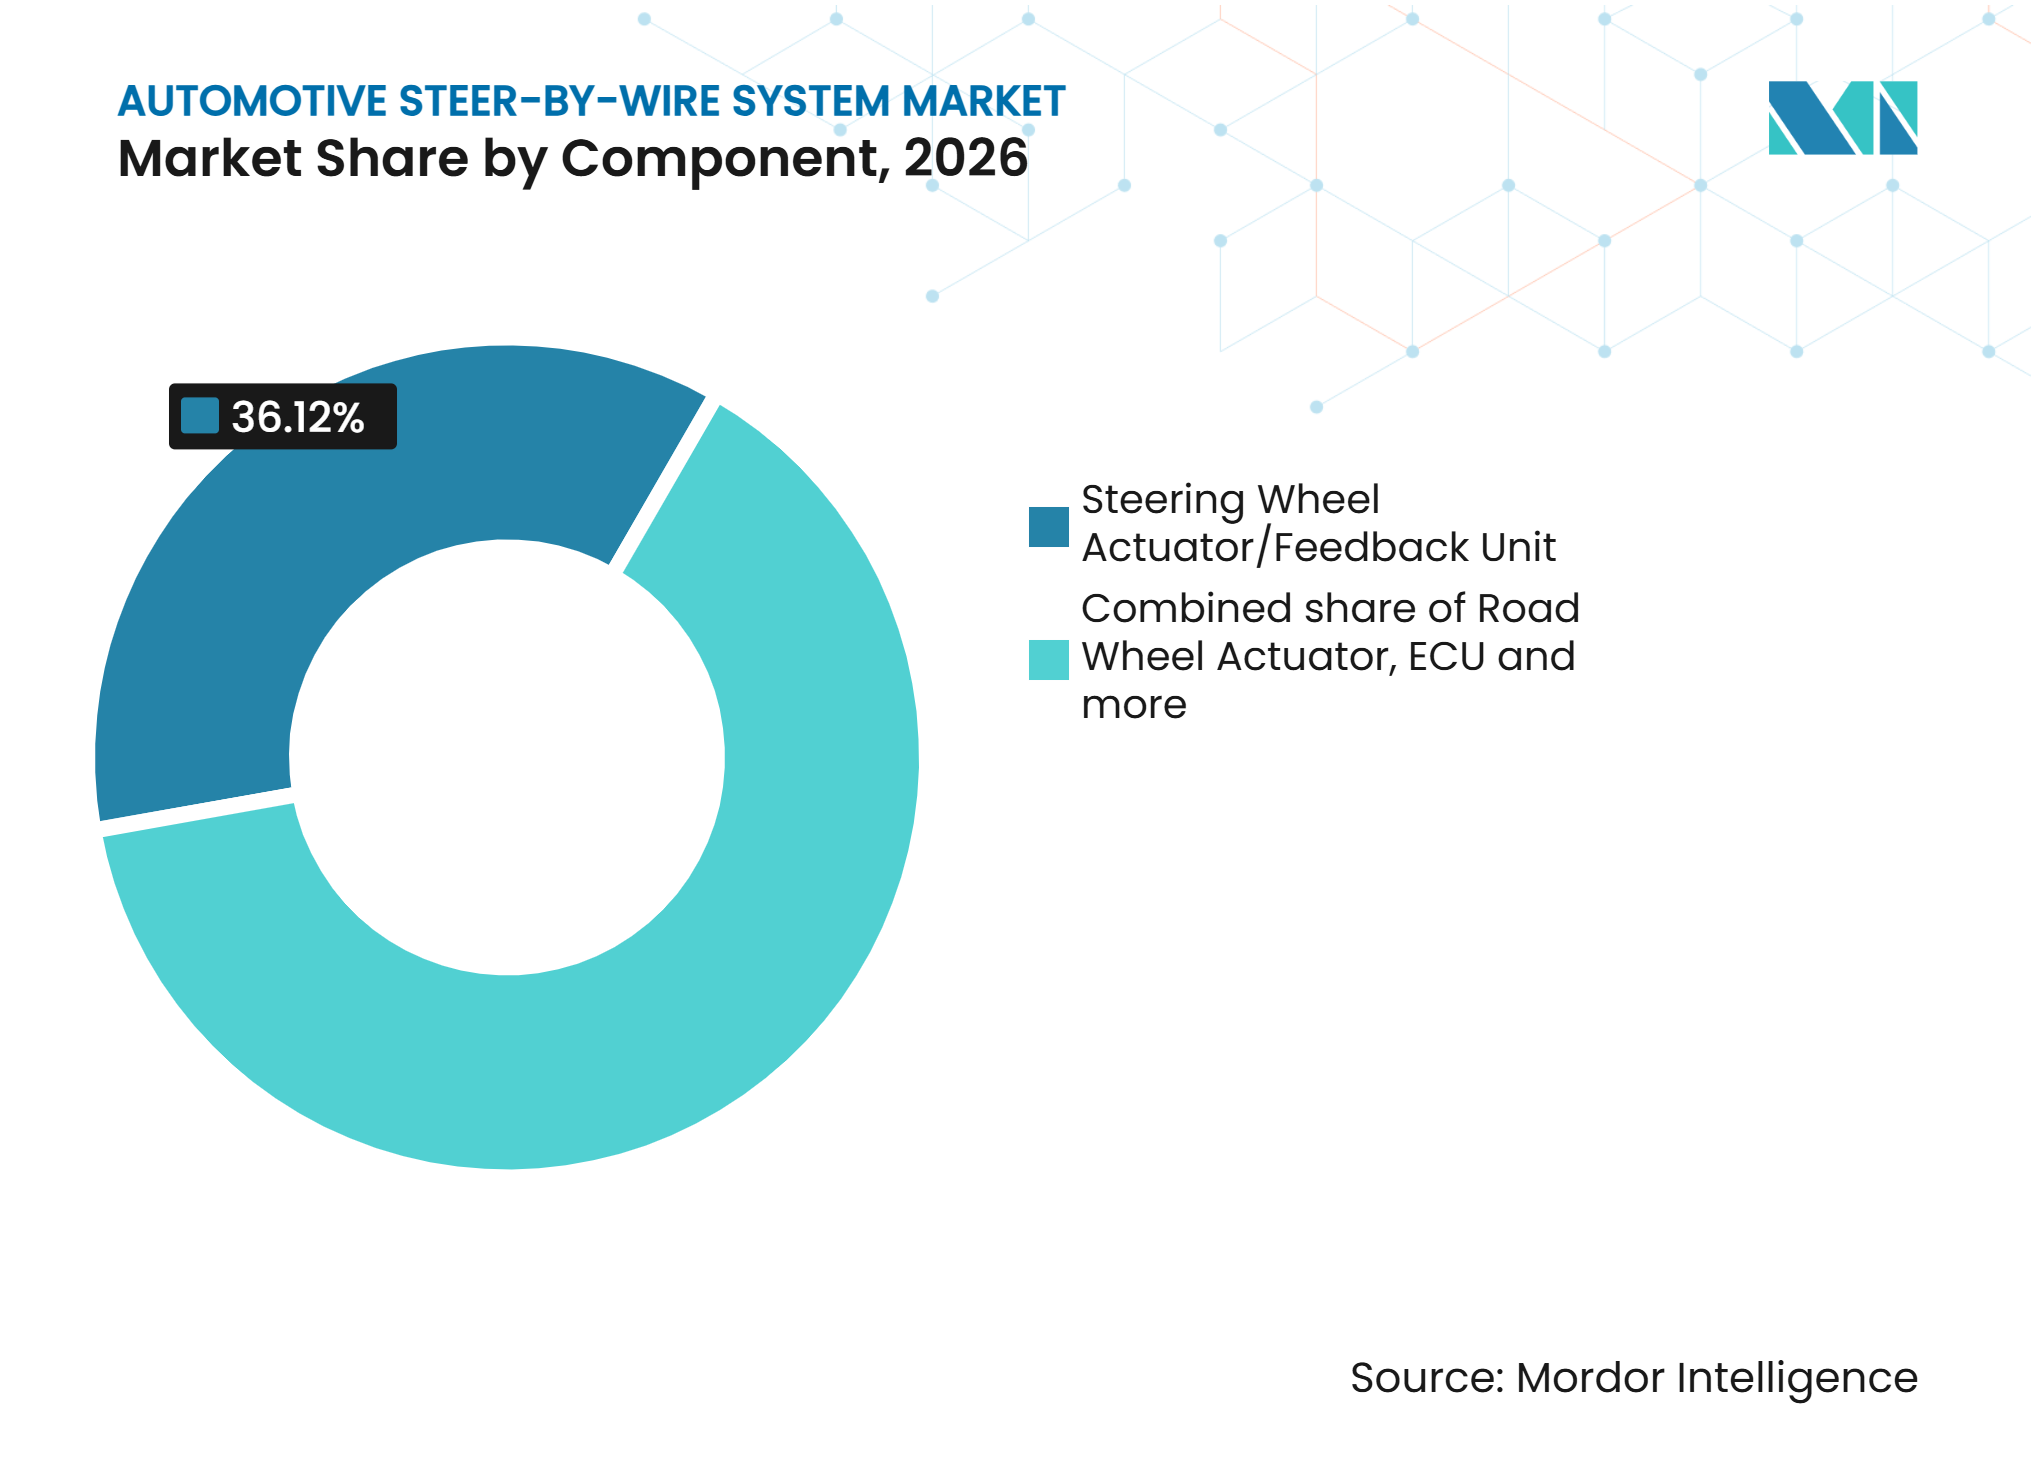
dominance des actionneurs, accélération de l'échelle des capteursL'actionneur de volant/l'unité de retour d'effort détenait une part de 36,12 % du marché en 2026. C'est le composant le plus important car il constitue la principale interface conducteur et nécessite une haute précision mécanique. L'unité doit produire un retour d'effort constant tout en répondant aux exigences de sécurité et de durabilité. Son cycle de développement peut être long car ses performances affectent directement l'expérience de conduite. Les capteurs sont le composant à la croissance la plus rapide et devraient se développer à un CAGR de 27,19 % jusqu'en 2032. Leur croissance reflète le besoin de données de couple, d'angle et de position dans les systèmes de direction redondants.
Les capteurs de position inductifs sans contact sont de plus en plus pertinents car ils peuvent maintenir leur précision lors des cycles thermiques et des interférences électromagnétiques. Ils prennent également en charge des conceptions d'actionneurs compacts qui doivent répondre à des exigences de sécurité fonctionnelle exigeantes. Les actionneurs de roues directrices et les unités de contrôle électronique constituent le prochain niveau de revenus sur le marché des systèmes de direction par câble. Les systèmes de roues directrices évoluent vers des conceptions à double moteur qui préservent la capacité de fonctionnement sécurisé sans ajouter un encombrement excessif sur l'essieu. Les autres composants comprennent les modules de fusion de capteurs et les unités de distribution d'énergie à mesure que les architectures de systèmes deviennent plus spécialisées. La norme ISO 19725:2026 définit les objectifs de sécurité liés à l'auto-braquage, à la maniabilité, au couple de retour d'effort et aux défauts de synchronisation.



Par technologie :
la direction par câble complète verrouille la trajectoire de productionLa direction par câble complète représentait 54,38 % du marché en 2026 et devrait croître à un CAGR de 26,78 % jusqu'en 2032. Cette position indique que de nombreux programmes de véhicules évoluent vers un découplage mécanique complet. Un système hybride conserve une voie de secours mécanique, mais il ajoute également du poids, des coûts et des points de défaillance supplémentaires. La redondance électronique peut fournir la base de sécurité pour une direction à pleine puissance lorsqu'elle répond aux exigences pertinentes. La demande de direction par câble complète est donc soutenue par des programmes qui cherchent à réduire les contraintes mécaniques. Ces programmes souhaitent également un comportement de direction pouvant être ajusté par logiciel tout au long de la vie du véhicule.
ZF a étendu sa capacité de production de direction en Chine pour jusqu'à 380 000 ensembles de direction par câble par an, signalant un engagement de production envers cette technologie. Cette capacité peut soutenir plusieurs programmes de véhicules sur des cycles de produits successifs. Les systèmes hybrides et à secours mécanique restent pertinents là où les voies réglementaires sont encore en développement. Ils peuvent également séduire les fabricants ayant des plans de lancement plus prudents. Leur rôle devrait se réduire à mesure que les systèmes entièrement électroniques accumulent de l'expérience opérationnelle. Le marché des systèmes de direction par câble accorde par conséquent une plus grande valeur à la redondance éprouvée, à l'intégration logicielle et à la validation à l'échelle de la production.
Par type de direction :
l'essieu avant commande le volume, l'essieu arrière imprime le rythmeLa direction par câble à essieu avant détenait une part de 86,31 % du marché en 2026 car l'essieu avant reste le principal axe de contrôle de direction. C'est le premier point d'installation naturel à mesure que les constructeurs de véhicules introduisent la direction électronique. La direction par câble à essieu arrière devrait croître à un CAGR de 28,22 % jusqu'en 2032. Sa croissance est liée aux angles de braquage arrière variables dans les véhicules électriques de performance et les véhicules de mobilité urbaine. La direction arrière peut favoriser un rayon de braquage plus serré à basse vitesse et un comportement plus stable du véhicule à vitesse élevée. Ces avantages opérationnels la rendent utile lorsque les fabricants cherchent à différencier la dynamique du véhicule.
Les contrats de direction avant et arrière peuvent créer une relation plus large entre un équipementier et un fournisseur. Un fournisseur sélectionné pour le système avant peut être bien placé pour prendre en charge une extension arrière sur la même plateforme. ZF combine la direction par câble à essieu avant avec son système AKC à essieu arrière pour les applications de dynamique du véhicule. Cette approche permet aux constructeurs de coordonner les réponses de direction avant et arrière. Elle favorise également un réglage intégré plutôt que des décisions matérielles séparées. Le rôle en termes de revenus des systèmes avant reste plus important, tandis que les systèmes arrière contribuent au profil de croissance le plus rapide.
Par type de véhicule :
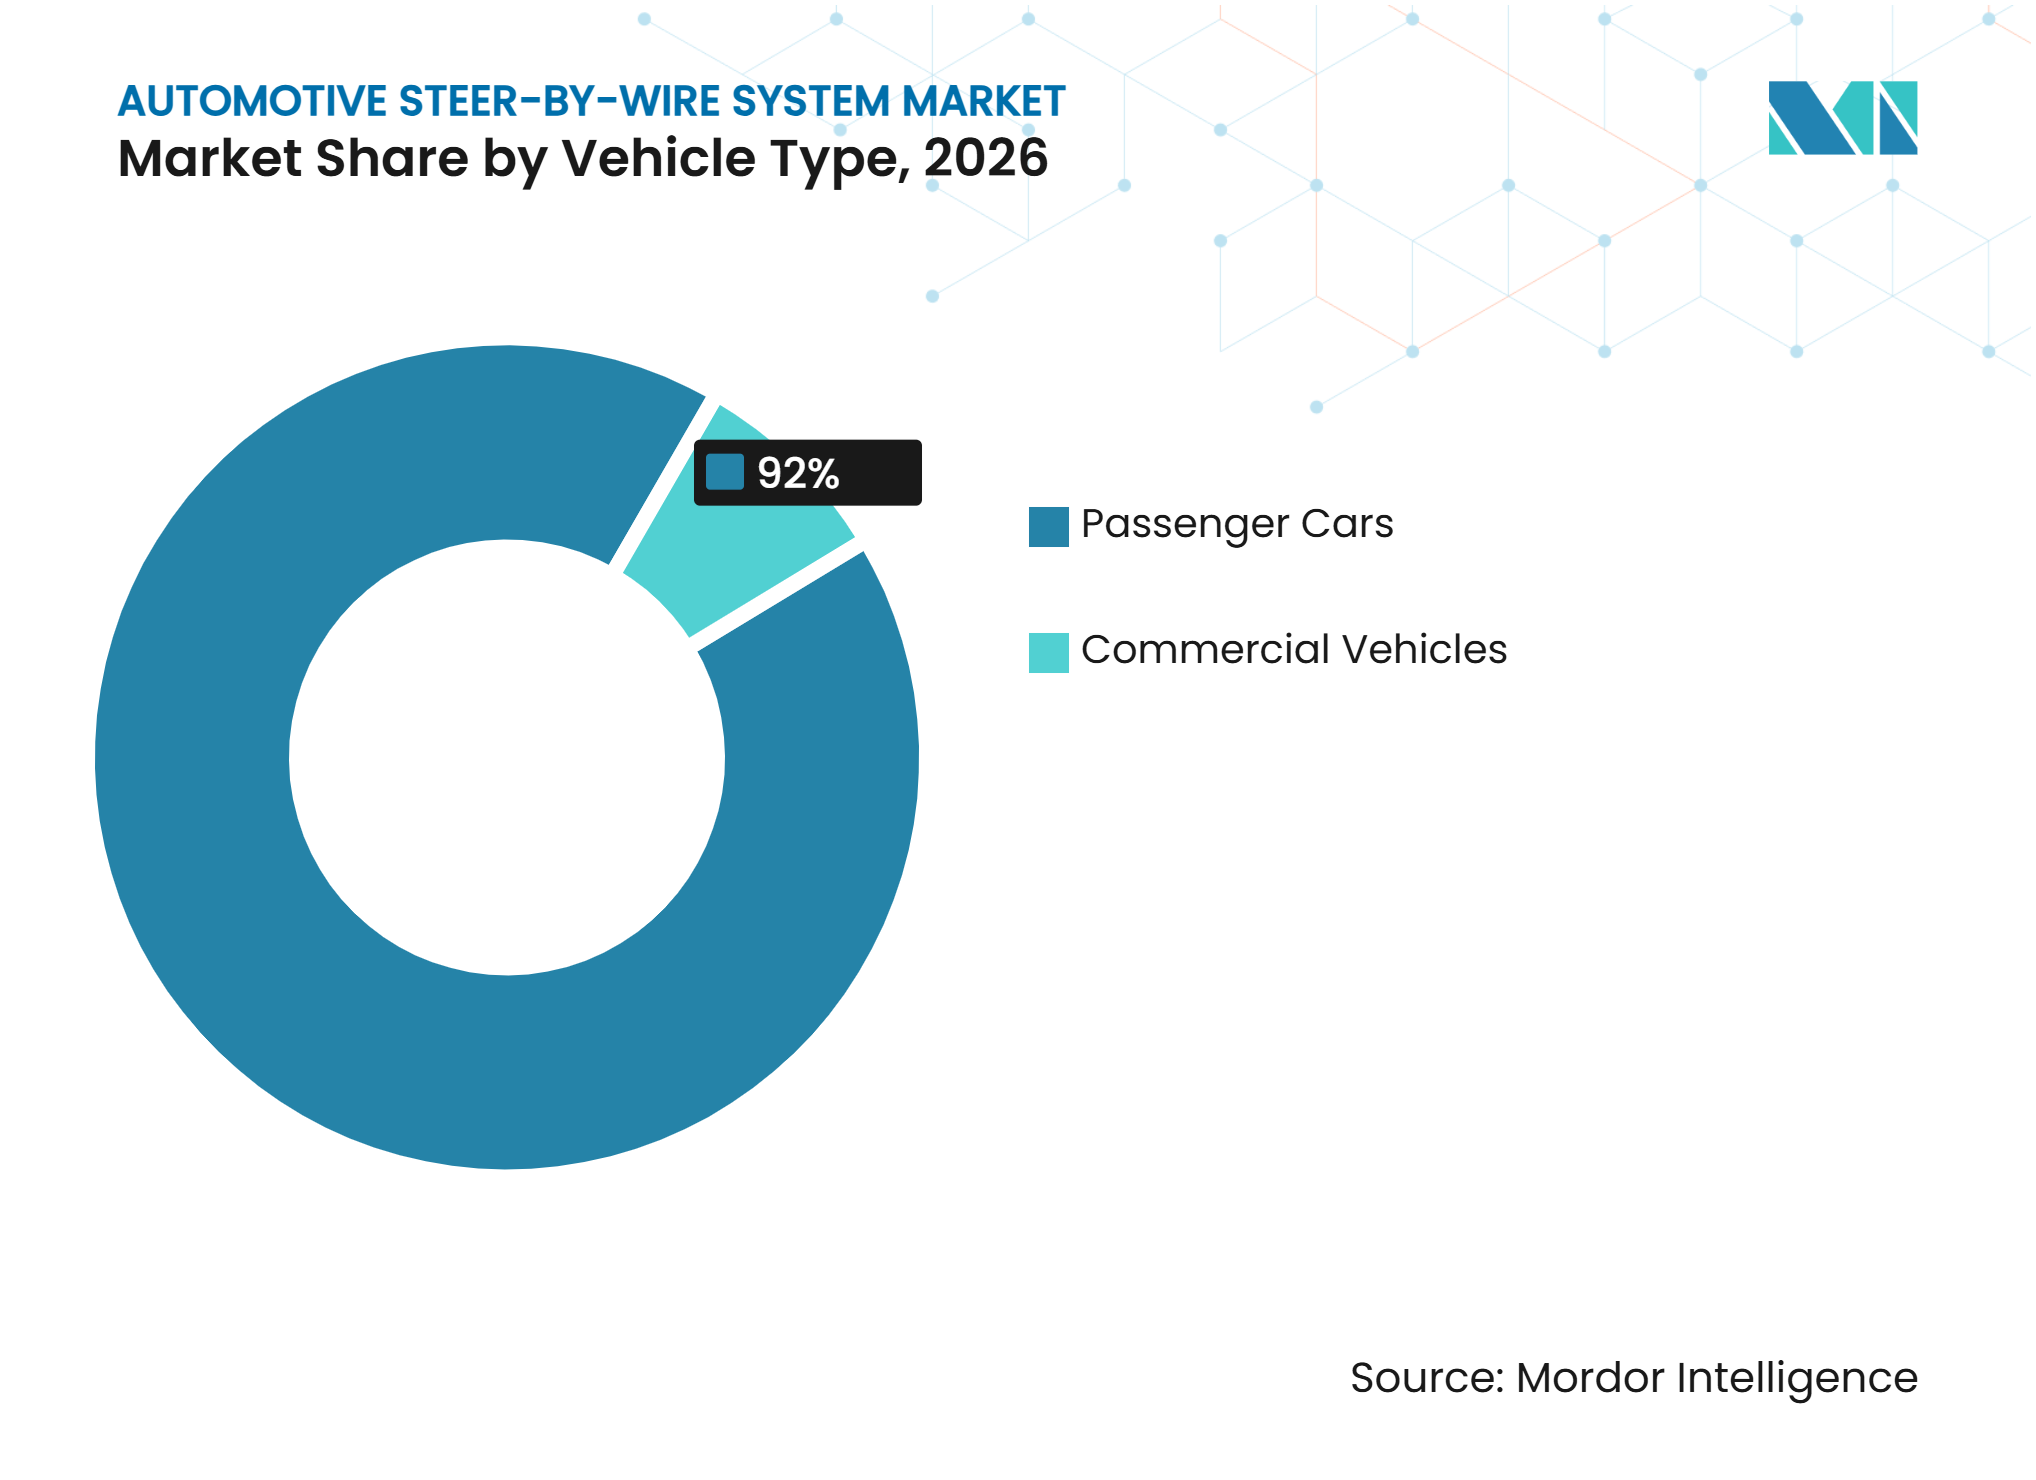
les voitures particulières maintiennent leur part, les véhicules commerciaux signalent la prochaine frontièreLes voitures particulières représentaient 92,00 % du marché en 2026, soutenues par les lancements de véhicules électriques haut de gamme. Les véhicules commerciaux devraient croître à un CAGR de 30,00 % jusqu'en 2032. La demande commerciale est tirée par les applications de fret autonome qui nécessitent des fonctions de châssis redondantes par câble. Les bus électriques peuvent également bénéficier de rayons de braquage plus serrés grâce à des configurations de direction sur tous les essieux. Ces applications font de la performance opérationnelle, plutôt que du style du véhicule, une raison importante d'adoption. Le marché des systèmes de direction par câble répond à la fois aux exigences de confort des passagers et aux exigences de contrôle des véhicules commerciaux.
ZF a commencé la production en série pour la NIO ET9 en 2025, fournissant un actionneur de volant, un actionneur de roue directrice redondant et les logiciels associés. Cela montre comment les programmes de passagers haut de gamme restent une base de production précoce. SANY et Pony.ai ont annoncé la disponibilité pour la production en masse d'un camion lourd autonome de quatrième génération avec un châssis de conduite par câble redondant. Les programmes commerciaux mettent fortement l'accent sur la redondance car les opérations de flotte dépendent de fonctions de contrôle fiables. Les voitures particulières fournissent l'échelle, tandis que les programmes commerciaux peuvent accélérer la demande d'architectures à fonctionnement sécurisé. Ces deux voies élargissent les applications desservies par le marché des systèmes de direction par câble.

Par propulsion :
l'architecture des véhicules électriques à batterie façonne la structure du marchéLes véhicules électriques à batterie détenaient 59,29 % du marché en 2026 et devraient croître à un CAGR de 28,54 % jusqu'en 2032. Leurs systèmes haute tension, leurs commandes électroniques centralisées et leurs capacités de mise à jour logicielle s'alignent sur la direction entièrement électronique. Cette infrastructure partagée peut réduire le travail supplémentaire nécessaire pour intégrer un système de direction par câble. Les véhicules hybrides disposent de systèmes à tension plus élevée que de nombreux véhicules conventionnels, mais leurs exigences de gestion des défauts restent plus complexes. Les véhicules à moteur à combustion interne constituent le segment de propulsion le plus petit et à la croissance la plus lente. Leur adoption est principalement limitée aux applications de véhicules de haute performance et de spécialité.
La demande des véhicules électriques à batterie est façonnée par la manière dont les équipementiers consolident les plateformes de véhicules. La consolidation des plateformes peut réduire le champ des fournisseurs aux entreprises qui répondent aux exigences des contrôleurs zonaux, des mises à jour à distance et de l'intégration logicielle. Cela favorise les fournisseurs ayant des relations existantes avec les véhicules électriques et des dossiers de sécurité validés. Cela peut également rendre les nominations de fournisseurs plus étroitement liées aux décisions de plateforme qu'aux projets de direction individuels. Les fabricants ont besoin de matériel compatible, de logiciels de contrôle et de capacités de mise à jour sur l'ensemble du véhicule. Il en résulte une barrière de qualification pour les fournisseurs sans une offre d'architecture de véhicule électronique étendue.
Par canal de vente :
profondeur des équipementiers, marché secondaire émergentLes équipementiers détenaient 98,50 % du marché en 2026 car la direction par câble est généralement installée lors de la production du véhicule. L'intégration en usine permet d'adapter le système aux commandes du véhicule, à la validation de sécurité et à la documentation d'homologation. Le marché secondaire devrait croître à un CAGR de 25,83 % jusqu'en 2032. Sa demande initiale est liée aux adaptations pour la mobilité accessible, aux applications de performance et aux éventuels kits de rétrofit autonomes pour les véhicules commerciaux. L'installation hors équipementier reste difficile car le système nécessite un étalonnage spécifique au véhicule et une vérification de sécurité. Cela maintient le marché actuel des systèmes de direction par câble centré sur la fabrication de véhicules d'origine.
Le marché secondaire pourrait devenir plus important à mesure que la base installée s'élargit. Les mises à jour logicielles peuvent créer des opportunités récurrentes pour les cartographies de réponse de direction, les profils de retour d'effort adaptatifs et les fonctions de précision de stationnement. Cela dépend du fait que les équipementiers traitent le système de direction comme une plateforme logicielle pouvant tre mise à jour. Cela nécessite également un accès sécurisé, des procédures de service claires et une validation spécifique au véhicule. PARAVAN est un exemple établi d'utilisation des commandes de conduite par câble pour les conducteurs à mobilité réduite. Le canal devrait se développer progressivement car la sécurité, les droits d'accès et la capacité de service restent des conditions essentielles.
Analyse géographique
Amérique du Nord : base de plateformes haut de gamme et attrait de l'autonomie pour le fret
L'Amérique du Nord détenait une part de 34,29 % du marché en 2026. La région bénéficie d'une base installée précoce menée par le Tesla Cybertruck, le premier véhicule de direction par câble en production en série en Amérique du Nord, et d'une activité d'ingénierie établie par les principaux fournisseurs de direction. Elle dispose également d'une opportunité claire dans les véhicules commerciaux à mesure que les programmes de fret autonome se développent. L'accent de la région sur les véhicules électriques à haute valeur ajoutée peut soutenir l'utilisation précoce de systèmes de direction avancés avant qu'ils ne se déplacent vers des catégories de véhicules plus larges. La direction redondante est particulièrement pertinente pour les opérations de fret où le contrôle automatisé du véhicule nécessite des fonctions de châssis fiables. Les centres d'ingénierie des fournisseurs et les réseaux d'essais automobiles établis fournissent un soutien pratique pour d'autres lancements.
L'influence réglementaire provient des exigences de sécurité des véhicules et des dispositions internationales de direction du Règlement UNECE n° 79, qui établissent un point de référence pour la gestion de l'énergie dans la direction à pleine puissance. Les fabricants nord-américains sont susceptibles d'utiliser les logiciels de direction et le réglage du retour d'effort pour différencier les produits haut de gamme. La région offre également une voie pour les systèmes commerciaux où la sécurité opérationnelle peut être valorisée plus fortement que le simple coût des composants. La disponibilité du service restera importante car les flottes commerciales ont besoin de diagnostics rapides et d'une maintenance prévisible. Cette combinaison de programmes de passagers haut de gamme et d'applications de fret donne à la région une large base d'adoption.
Asie-Pacifique : catalyseur réglementaire rencontre la densité des plateformes de véhicules à nouvelle énergie
L'Asie-Pacifique devrait croître à un CAGR de 27,11 % jusqu'en 2032, le taux le plus rapide parmi les segments régionaux. La grande base de production de véhicules à nouvelle énergie de la Chine offre aux fournisseurs un ensemble dense de programmes potentiels pour la direction entièrement électronique. La norme GB17675-2025 a supprimé l'exigence de connexion mécanique obligatoire et introduit des spécifications de sécurité fonctionnelle, en vigueur à partir de juillet 2026. La norme a été développée avec la participation de plusieurs grands constructeurs automobiles, reflétant une direction technique commune. Cette structure réglementaire fournit une voie plus claire du développement à l'approbation de la production en masse. Elle soutient également les fournisseurs nationaux cherchant à répondre aux mêmes attentes de sécurité fonctionnelle que les concurrents mondiaux.
ZF a commencé la production en série pour la NIO ET9 en 2025. Nexteer a ensuite mis en production en série un système certifié ASIL-D pour un fabricant chinois de véhicules à nouvelle énergie en 2026. Ces programmes montrent comment la région combine volume de production, changement réglementaire et cycles de développement de véhicules plus courts. La forte densité de véhicules électriques aide également les fabricants à partager les coûts d'architecture électronique sur plusieurs modèles. La concurrence devrait se concentrer sur l'intégration logicielle, la capacité d'approvisionnement local et la preuve de performance de sécurité. Ces conditions font de l'Asie-Pacifique une source centrale de croissance du volume pour le marché des systèmes de direction par câble.
Rythme d'adoption varié sur les marchés restants
La demande à court terme de l'Europe est centrée sur les véhicules électriques à batterie haut de gamme et les programmes de fournisseurs axés sur l'ingénierie. Mercedes-Benz a ouvert les commandes pour son système de direction par câble sur l'EQS en octobre 2026, fournissant un exemple de production très médiatisé dans la région. L'Allemagne reste importante car elle dispose de capacités majeures en matière de direction, de châssis et de logiciels automobiles. Les fournisseurs européens poursuivent également des partenariats pouvant connecter l'ingénierie locale avec l'échelle de production asiatique. Thyssenkrupp Automotive Technology et Inovance Automotive ont signé un protocole d'accord en 2026 pour développer et industrialiser des systèmes de direction par câble, initialement pour la Chine et ultérieurement pour des applications internationales. Ce partenariat montre comment les fournisseurs peuvent chercher à accéder aux volumes de véhicules à nouvelle énergie tout en conservant un rôle international.
Les autres marchés ont une voie d'adoption plus progressive car leurs programmes de volume, leur préparation réglementaire et leurs réseaux de service sont moins développés. La France, le Royaume-Uni, la Suède et l'Italie contribuent par le biais de programmes de véhicules et d'activités de test de conduite automatisée. L'Amérique du Sud, le Moyen-Orient et l'Afrique font face à un écart plus large en matière de capacité de service pour la direction électronique avancée. L'adoption dans ces zones devrait dépendre de l'accès à des ateliers pratiques, à des outils de diagnostic et à la formation des techniciens. La norme ISO 19725:2026 fournit une référence de sécurité partagée pour soutenir un alignement international plus large. L'adoption régionale mixte reflétera donc les bases de production locales et le rythme auquel les systèmes de sécurité, de service et de logiciels arrivent à maturité.
Paysage concurrentiel
Concentration du Marché
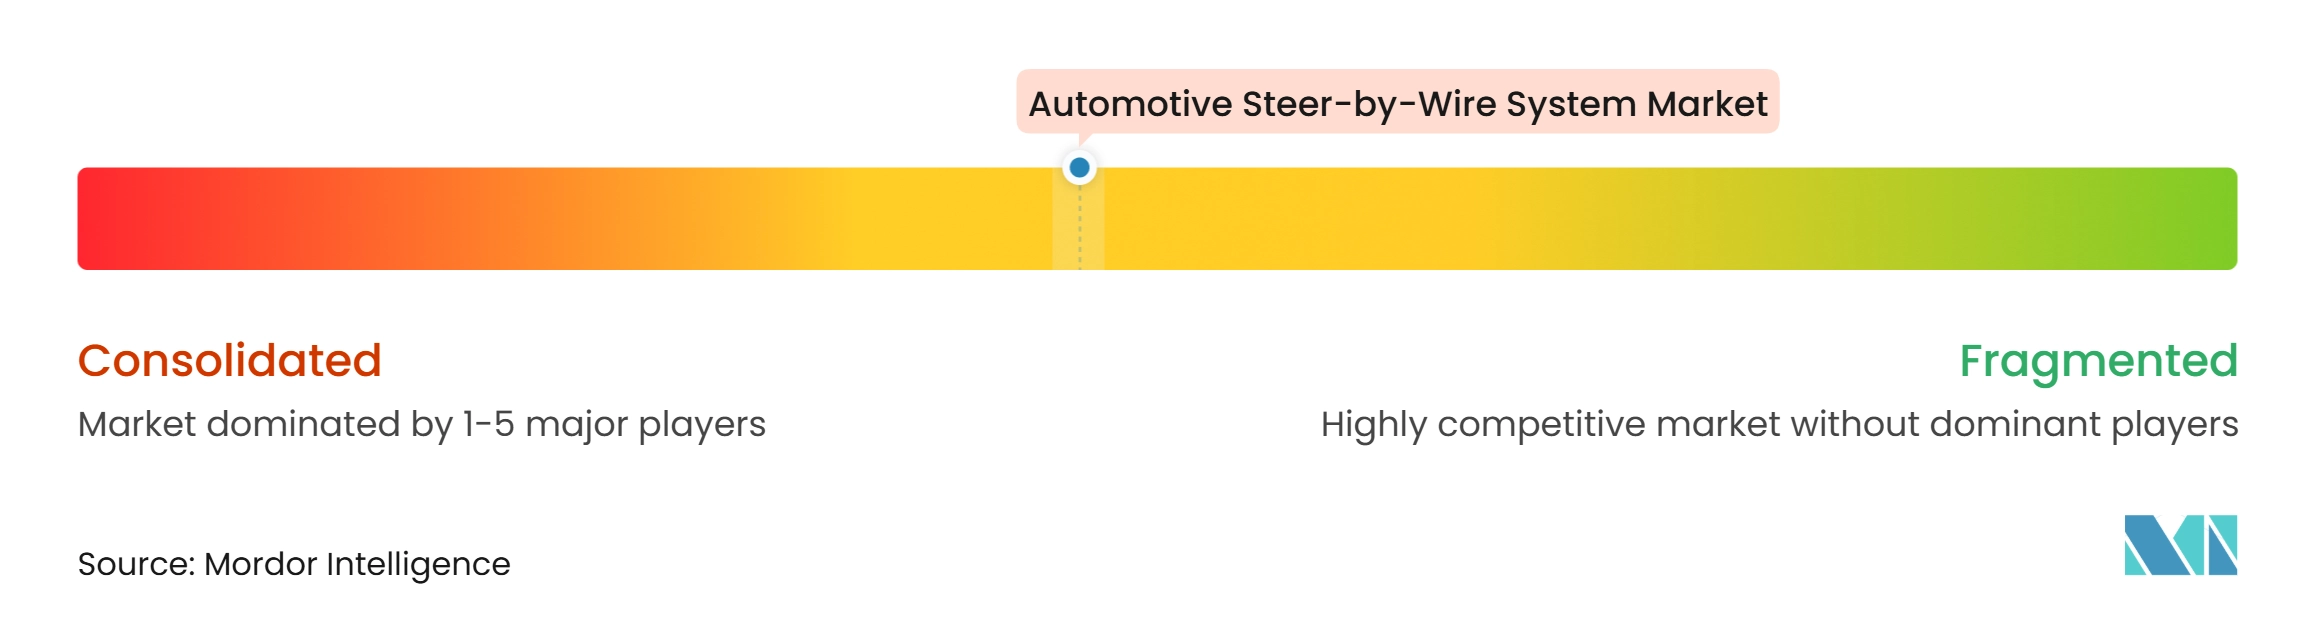
Le marché des systèmes de direction par câble pour l'automobile est modérément concentré, avec des fournisseurs établis de direction et de châssis occupant des positions solides. ZF Friedrichshafen, Robert Bosch, JTEKT, Nexteer Automotive et thyssenkrupp détiennent d'importants contrats de production et des programmes de développement. Astemo, anciennement Hitachi Astemo, a développé un prototype de direction par câble en 2022 avec des alimentations électriques et des câblages dupliqués ainsi que des capteurs et actionneurs à triple circuit pour maintenir la maniabilité du véhicule après une défaillance. Leur positionnement concurrentiel dépend de plus en plus de l'intégration logicielle et de la documentation de sécurité fonctionnelle. Les fournisseurs doivent livrer des systèmes compatibles avec les architectures de véhicules zonaux et capables de prendre en charge des mises à jour logicielles sécurisées. La disponibilité à la production nécessite également la preuve que les systèmes répondent aux exigences ASIL-D. Par conséquent, la certification, les dossiers de validation et les capacités d'intégration des équipementiers créent des barrières à l'entrée significatives.
Nexteer a commencé la production en série de son système de direction par câble certifié ASIL-D en avril 2026 pour un fabricant chinois leader de véhicules à nouvelle énergie. Ce développement démontre comment les architectures de sécurité validées peuvent influencer les décisions de nomination commerciale. ZF utilise sa conception d'actionneur à double vis sans fin pour intégrer le contrôle du retour d'effort, la redondance et la compatibilité avec des niveaux plus élevés de conduite automatisée. La société a également commencé la production en série pour l'ET9 de NIO, fournissant un programme de référence public en Chine. Le partenariat de thyssenkrupp avec Inovance combine l'expertise en direction avec les capacités de fabrication d'électronique, de logiciels et d'actionneurs[3]. Ces développements indiquent que l'échelle, la fabrication locale et les capacités logicielles deviennent de plus en plus interconnectées.
Les fournisseurs chinois et les constructeurs automobiles verticalement intégrés travaillent à qualifier des systèmes dans le cadre du nouveau cadre de conformité national. Leurs meilleures opportunités résident dans les plateformes optimisées en termes de coûts, les actionneurs modulaires et l'intégration logicielle localisée. Les fournisseurs établis continuent de bénéficier de relations de longue date avec les équipementiers et des dossiers de validation de sécurité existants. Cependant, les fournisseurs qui manquent de capacités de mise à jour à distance, de preuves ASIL-D claires ou de participation au développement des normes pertinentes peuvent perdre l'accès aux nominations haut de gamme. Par conséquent, le paysage concurrentiel évolue de l'expertise en direction mécanique vers l'électronique, les logiciels et la performance de sécurité documentée.
Leaders du secteur des systèmes de direction par câble pour l'automobile
-
ZF Friedrichshafen AG
-
Nexteer Automotive Corporation
-
Robert Bosch GmbH
-
JTEKT Corporation
-
Astemo, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de direction par câble pour l'automobile Entreprises couvertes dans ce rapport
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive Corporation
- thyssenkrupp AG
- Schaeffler AG
- Hyundai Mobis Co., Ltd.
- HL Mando Corporation
- NSK Ltd.
- Astemo, Ltd.
- AUMOVIO SE
- DENSO Corporation
- Infineon Technologies AG
- China Automotive Systems, Inc.
- Aptiv PLC
- KYB Corporation
- PARAVAN GmbH
- Danfoss A/S
Développements industriels récents dans Marché des systèmes de direction par câble pour l'automobile
- Octobre 2026 : thyssenkrupp Automotive Technology et Inovance Automotive ont signé un protocole d'accord pour développer et industrialiser conjointement des systèmes de direction par câble, en commençant par le marché chinois.
- Octobre 2026 : Mercedes-Benz a ouvert les commandes pour la direction par câble sur l'EQS dans tous les marchés EQS, au prix de 2 500 EUR hors TVA en Allemagne.
- Juillet 2026 : la norme de système de direction GB 17675-2025 de la Chine est entrée en vigueur, supprimant la liaison mécanique obligatoire et autorisant les systèmes de direction par câble complets avec des exigences définies de redondance et de sécurité fonctionnelle.
- Avril 2026 : Nexteer Automotive a mis en production en série son premier système de direction par câble pour un fabricant chinois leader de véhicules à nouvelle énergie, après avoir reçu l'approbation de sécurité fonctionnelle ASIL D.
Portée du rapport mondial sur le marché des systèmes de direction par câble pour l'automobile
Le rapport sur le marché des systèmes de direction par câble pour l'automobile est segmenté par composant (actionneur de volant/unité de retour d'effort, actionneur de roue directrice, unité de contrôle électronique, capteurs (couple, angle, position) et autres), technologie (direction par câble complète et hybride/secours mécanique), type de direction (direction par câble à essieu avant et direction par câble à essieu arrière), type de véhicule (voitures particulières et véhicules commerciaux), propulsion (moteur à combustion interne, hybride et électrique à batterie), canal de vente (équipementier et marché secondaire) et géographie (Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Suède, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Turquie, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique)). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Actionneur de volant/unité de retour d'effort |
| Actionneur de roue directrice |
| Unité de contrôle électronique |
| Capteurs (couple, angle, position) |
| Autres |
| Direction par câble complète |
| Hybride/secours mécanique |
| Direction par câble à essieu avant |
| Direction par câble à essieu arrière |
| Voitures particulières |
| Véhicules commerciaux |
| Moteur à combustion interne |
| Hybride |
| Électrique à batterie |
| Équipementier |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Actionneur de volant/unité de retour d'effort | |
| Actionneur de roue directrice | ||
| Unité de contrôle électronique | ||
| Capteurs (couple, angle, position) | ||
| Autres | ||
| Par technologie | Direction par câble complète | |
| Hybride/secours mécanique | ||
| Par type de direction | Direction par câble à essieu avant | |
| Direction par câble à essieu arrière | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par propulsion | Moteur à combustion interne | |
| Hybride | ||
| Électrique à batterie | ||
| Par canal de vente | Équipementier | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché des systèmes de direction par câble pour l'automobile jusqu'en 2032 ?
Le marché des systèmes de direction par câble pour l'automobile devrait croître à un CAGR de 24,69 % de 2027 à 2032 et atteindre 4,21 milliards USD d'ici 2032. La croissance est liée aux lancements en production en série, aux programmes de véhicules à définition logicielle et à la demande de systèmes de contrôle redondants dans les véhicules électriques avancés.
Quel composant mène l'adoption de la direction par câble ?
Les actionneurs de volant/unités de retour d'effort détenaient une part de 36,12 % en 2026, tandis que les capteurs sont le composant à la croissance la plus rapide avec un CAGR de 27,19 %. L'actionneur principal prend en charge le retour d'effort du conducteur, tandis que la demande de capteurs reflète le besoin de mesurer le couple, l'angle et la position dans les architectures de systèmes redondants.
Pourquoi les véhicules électriques à batterie sont-ils importants pour la direction par câble ?
Les véhicules électriques à batterie détenaient une part de 59,29 % en 2026 et disposent de systèmes haute tension, de commandes centralisées et de voies de mise à jour logicielle qui prennent en charge la direction électronique. Le marché des systèmes de direction par câble en bénéficie car ces plateformes de véhicules peuvent partager l'infrastructure électrique, informatique et logicielle avec le système de direction.
Pourquoi les véhicules commerciaux adoptent-ils la direction par câble ?
Les véhicules commerciaux devraient croître à un CAGR de 30,00 % car les applications de fret automatisé et de bus électrique nécessitent un contrôle de châssis redondant et une maniabilité améliorée. Le marché des systèmes de direction par câble peut répondre à ces cas d'usage où un contrôle latéral fiable et la performance opérationnelle sont au cœur du déploiement des flottes.
Qu'est-ce qui limite l'adoption plus large des systèmes de direction par câble ?
Le matériel de sécurité redondant, la capacité de service, la validation de l'énergie en cas de défaillance et l'acceptation du retour d'effort de direction généré par logiciel restent des contraintes importantes. Le marché des systèmes de direction par câble reste également étroitement lié aux programmes haut de gamme car les systèmes de production précoce nécessitent une intégration spécialisée, un étalonnage et des preuves de sécurité fonctionnelle documentées.