
Marktgröße und Marktanteil für Automotive Steer-by-Wire Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
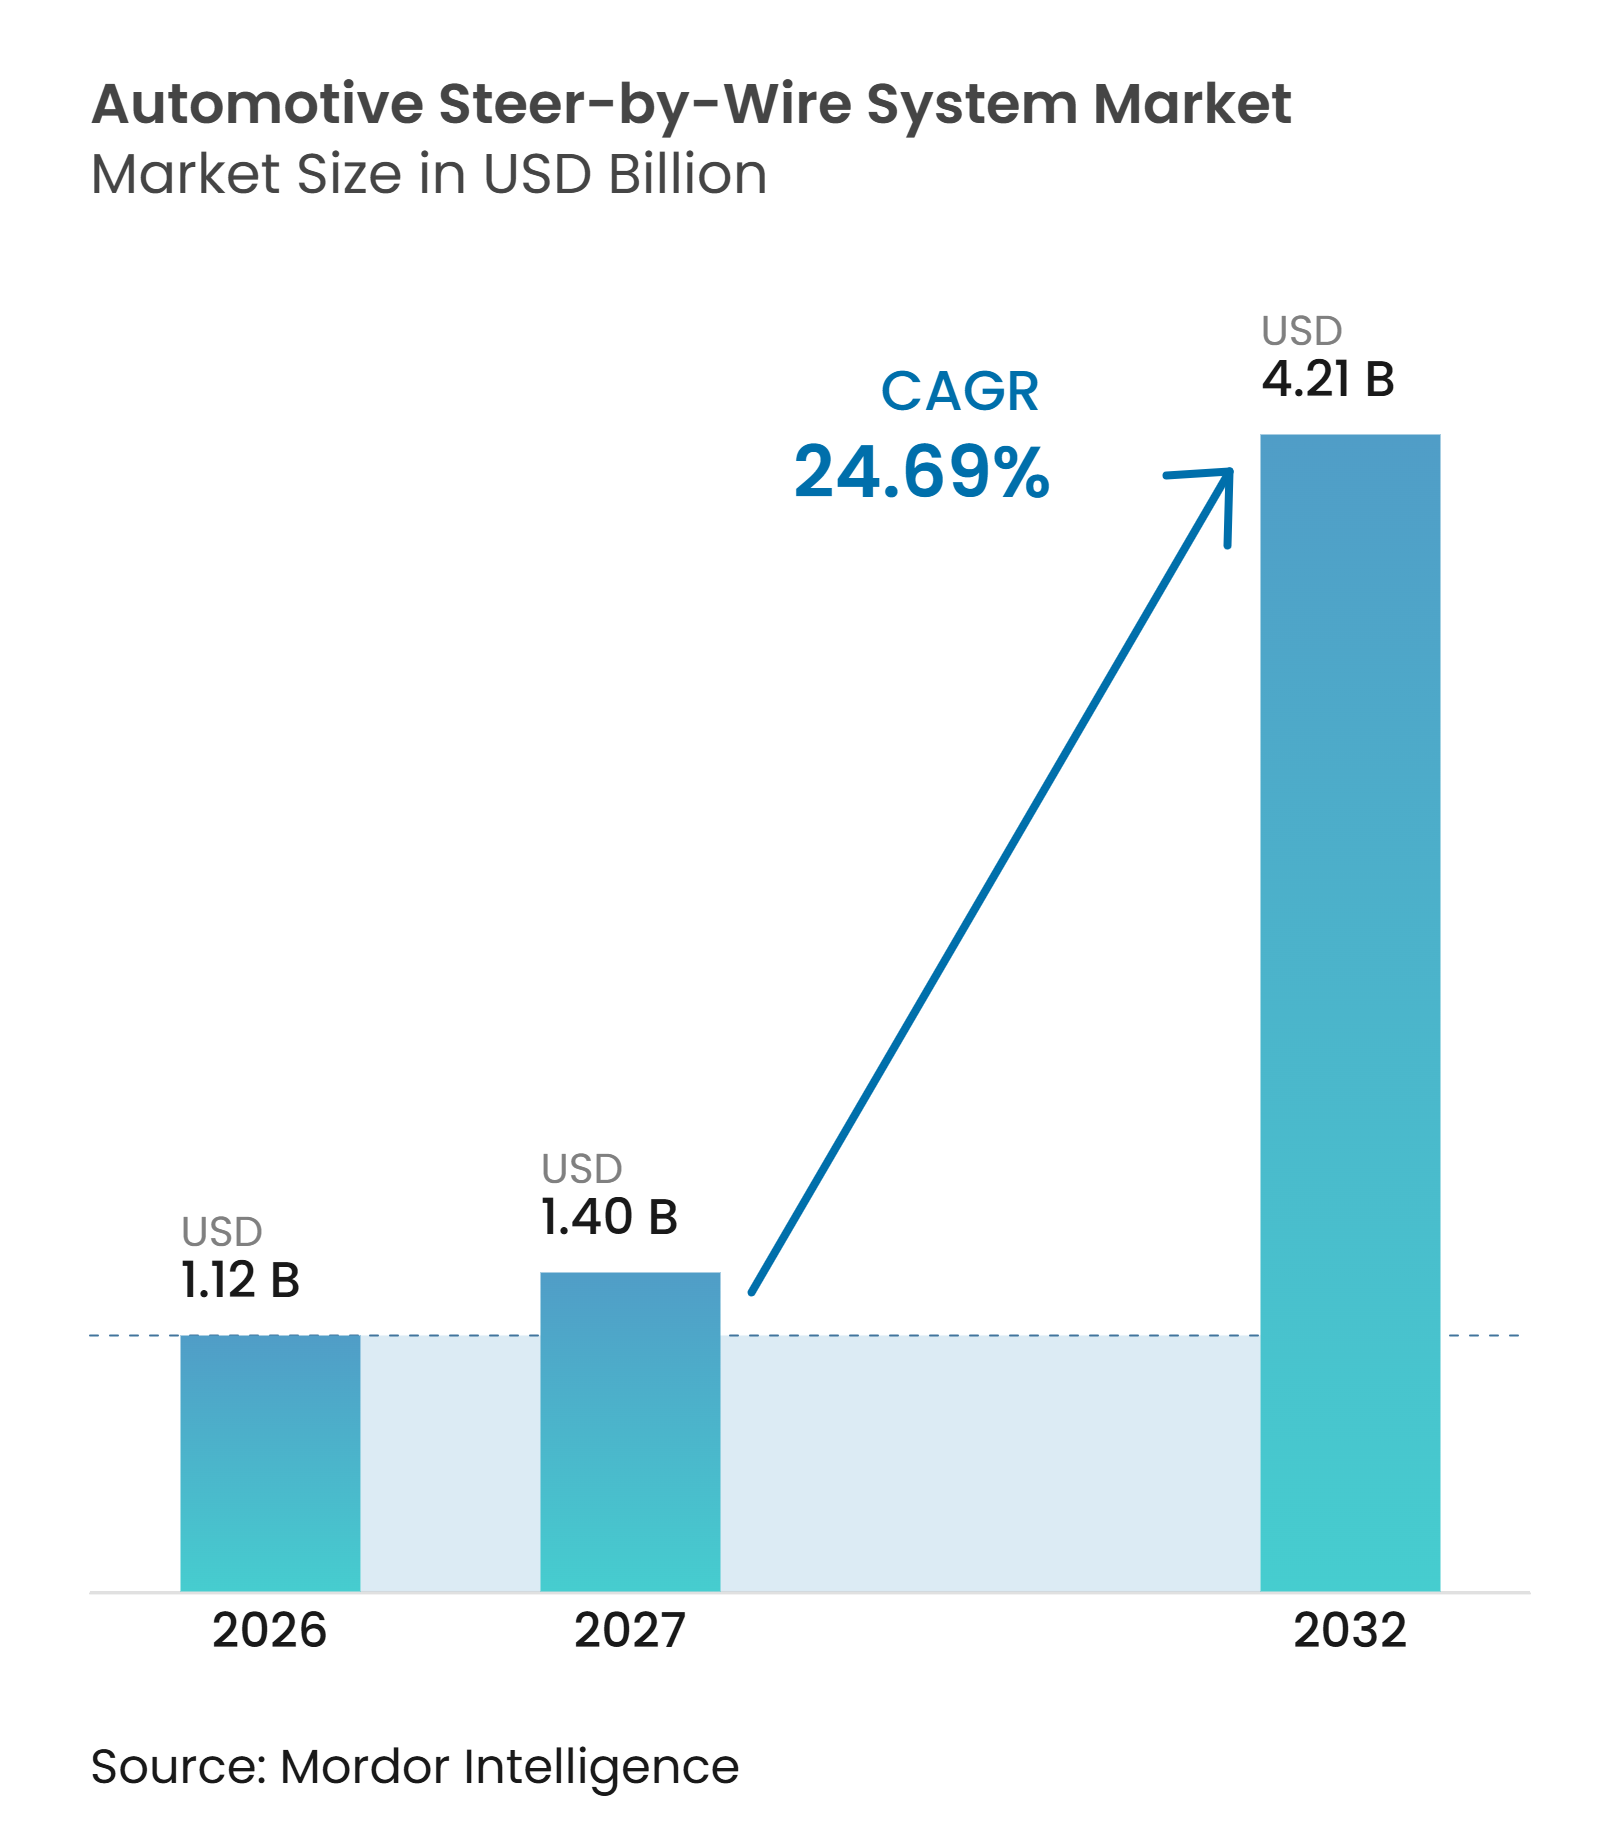
| Marktgröße (2027) | 1.40 Milliarden US-Dollar |
| Marktgröße (2032) | 4.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.69 % |
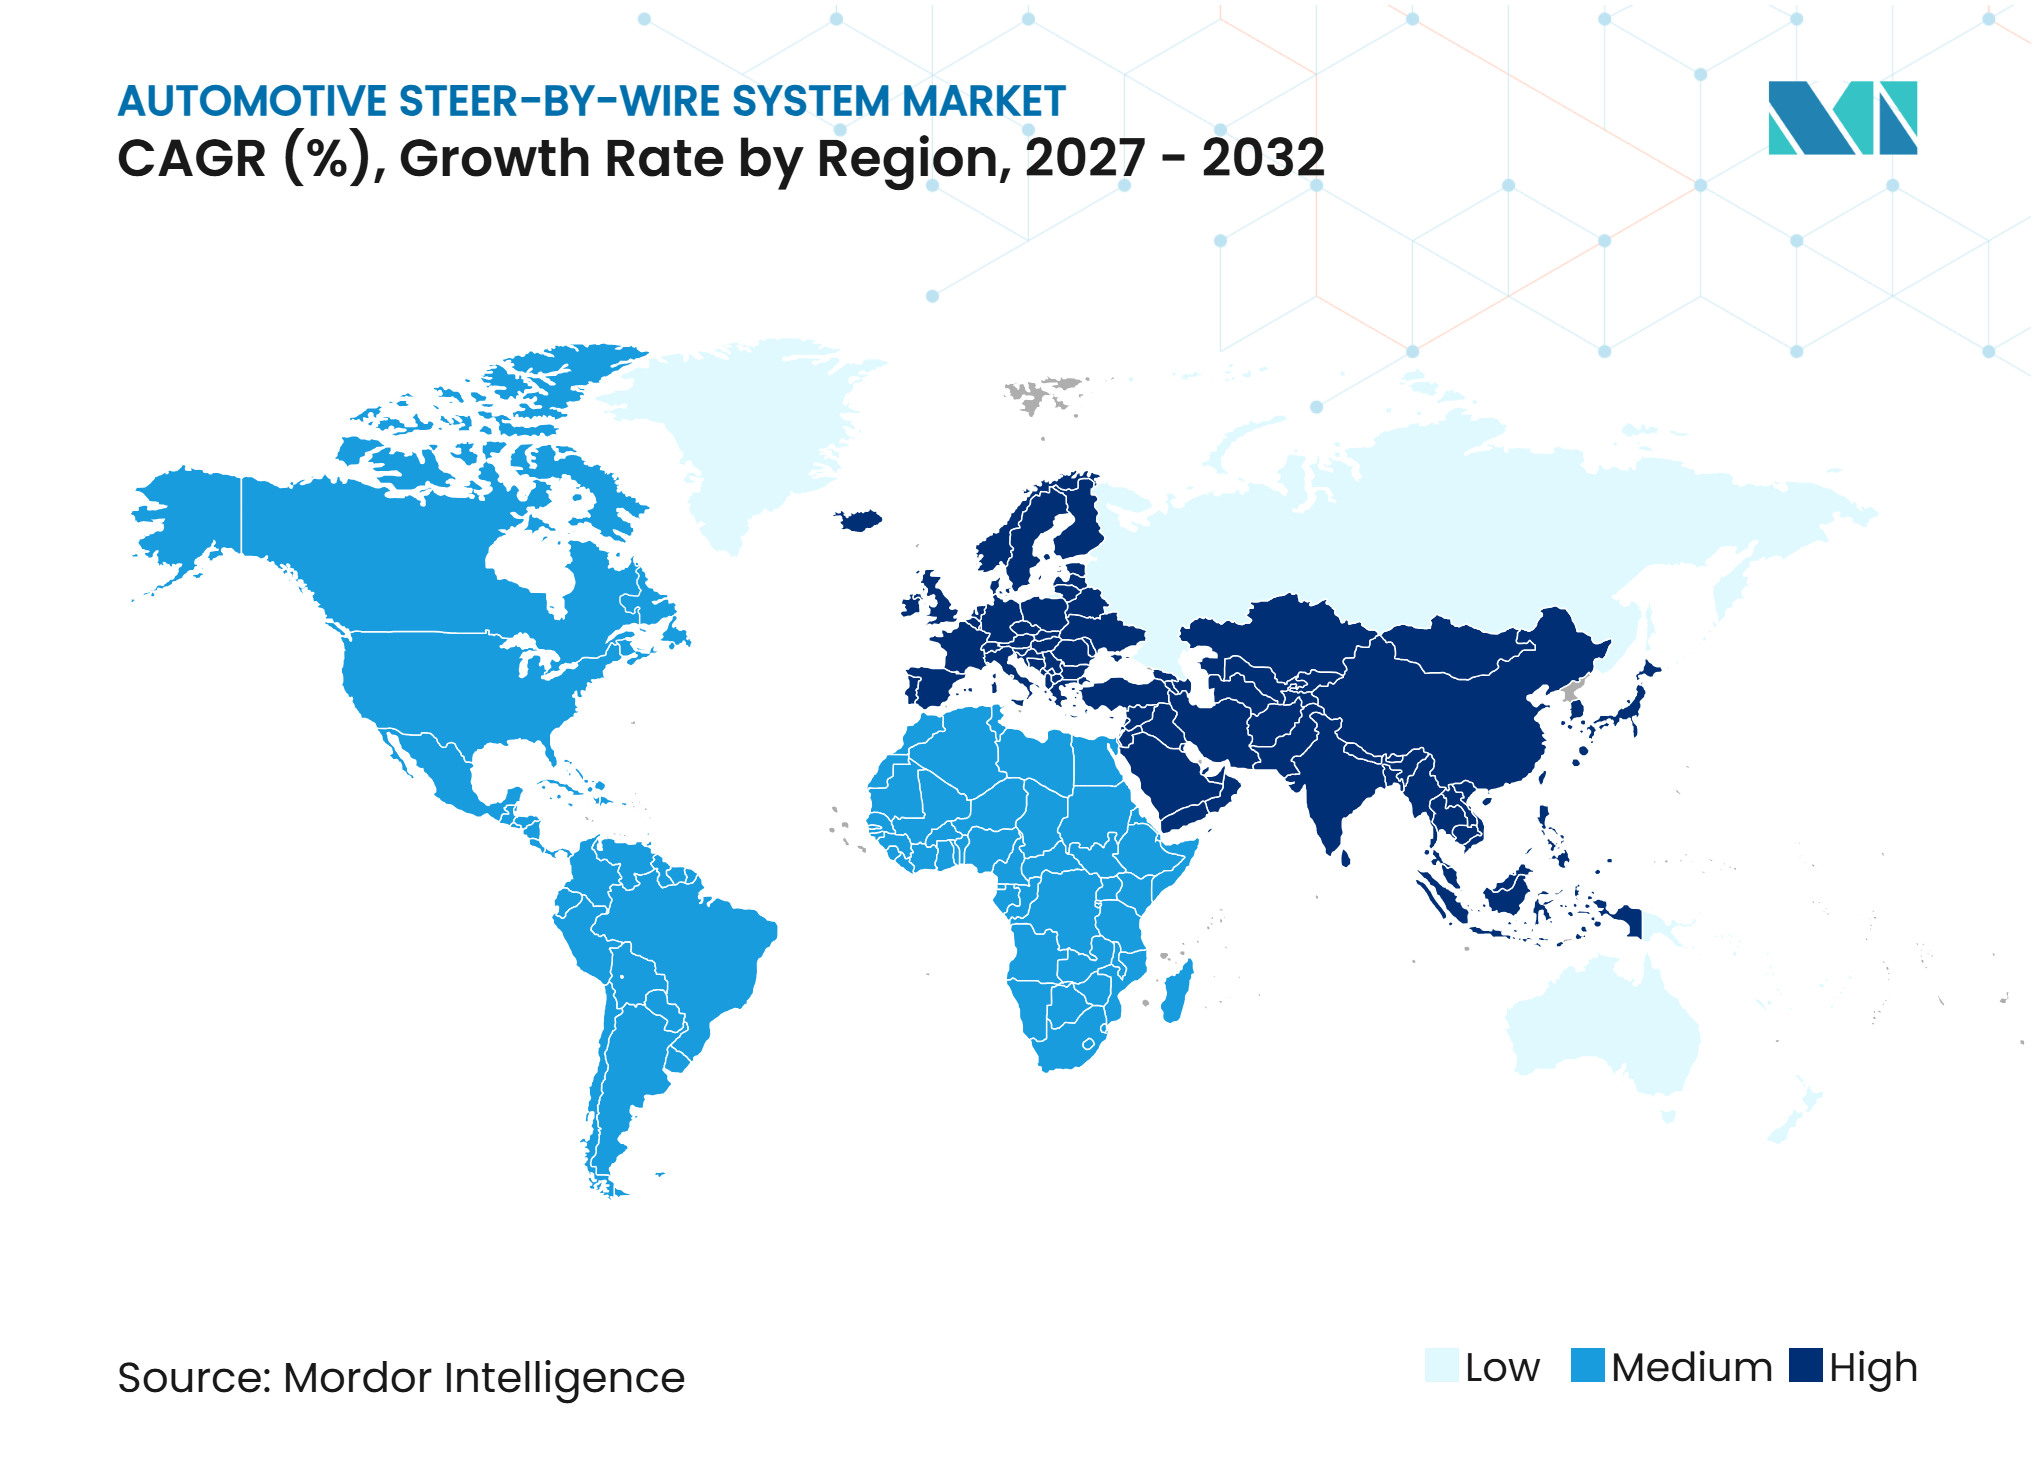
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Steer-by-Wire Systeme von Mordor Intelligence
Die Marktgröße für Automotive Steer-by-Wire Systeme wurde 2026 auf 1,12 Milliarden USD geschätzt und soll von 1,40 Milliarden USD im Jahr 2027 auf 4,21 Milliarden USD bis 2032 wachsen, bei einem CAGR von 24,69 % im Zeitraum 2027–2032. Der Markt für Steer-by-Wire Systeme entwickelt sich von Validierungsprogrammen hin zur Serienproduktion, unterstützt durch Markteinführungen von ZF, Nexteer und Mercedes-Benz. Software-definierte Fahrzeugdesigns geben Herstellern mehr Kontrolle über Lenkverhalten, Lenkgefühl und Aktualisierungen nach der Auslieferung. Elektrofahrzeugplattformen stellen zudem einen Großteil der elektrischen und Recheninfrastruktur bereit, die für ein vollständig elektronisches Lenksystem erforderlich ist. Autonome Fahrprogramme stärken die Nachfrage, da eine entkoppelte Lenksäule neue Fahrgastraumkonzepte und Fahrerübergabefunktionen ermöglicht. Der Markt für Steer-by-Wire Systeme bleibt auf Premiumfahrzeuge konzentriert, da redundante Sicherheitssysteme, Steuerungen und Aktuatoren erhebliche Kosten verursachen.
Wichtigste Erkenntnisse des Berichts
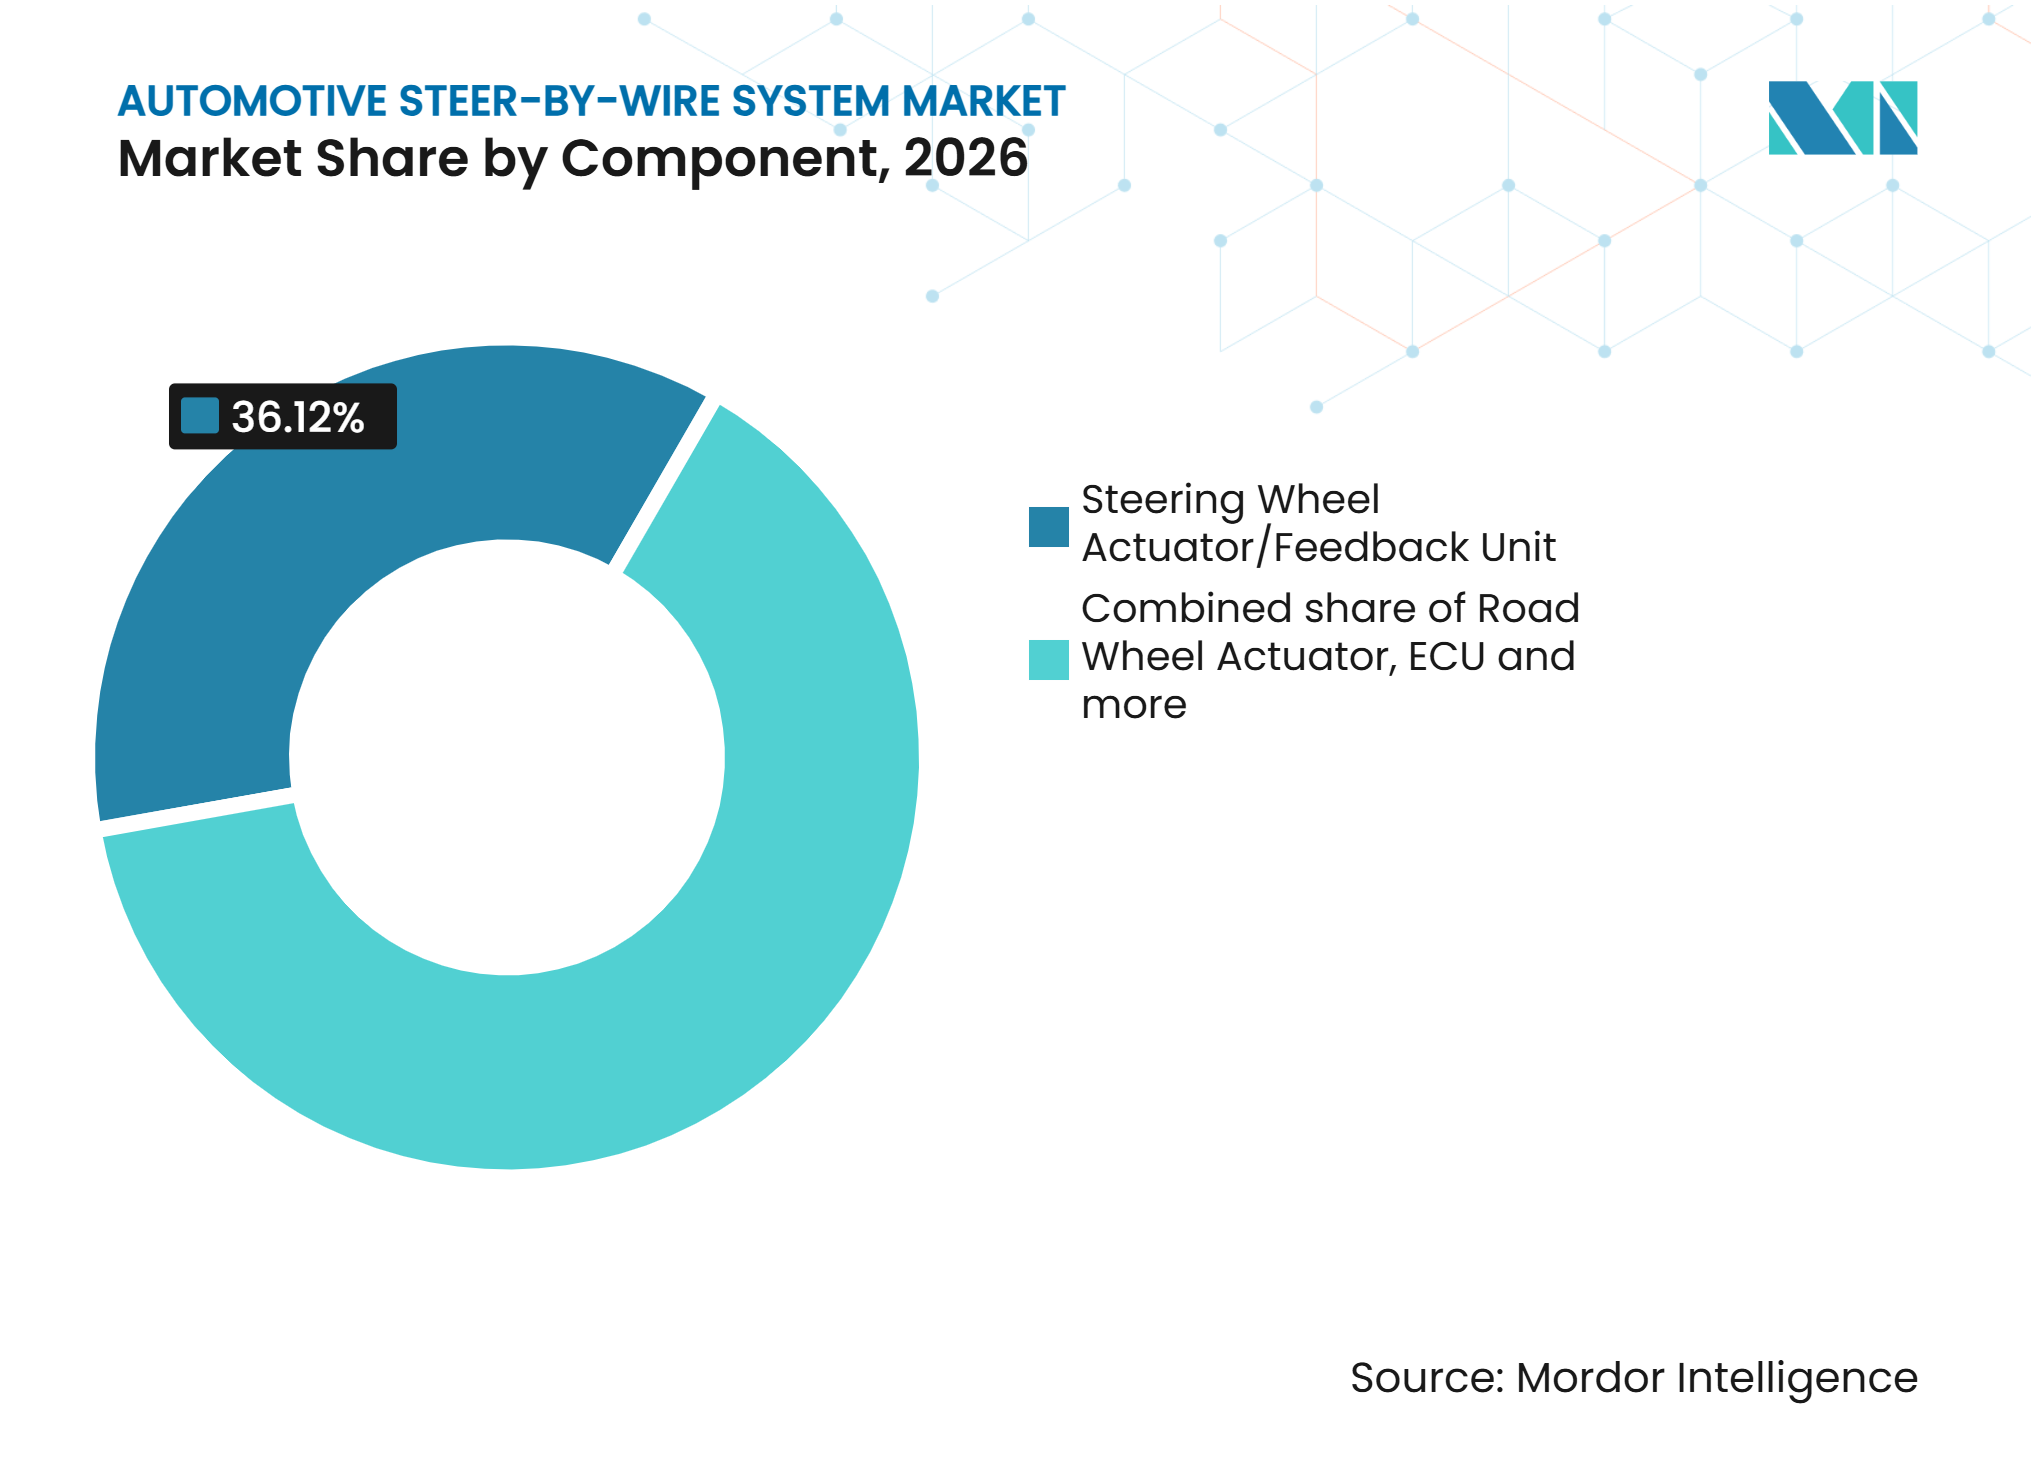
- Nach Komponente hielten Lenkradaktuatoren/Feedback-Einheiten 2026 einen Marktanteil von 36,12 %, während Sensoren bis 2032 voraussichtlich mit einem CAGR von 27,19 % wachsen werden.
- Nach Technologie hielt vollständiges Steer-by-Wire 2026 einen Marktanteil von 54,38 % und soll bis 2032 mit einem CAGR von 26,78 % wachsen.
- Nach Lenkungstyp hielten Vorderachsensysteme 2026 einen Marktanteil von 86,31 %, während Hinterachsen-Steer-by-Wire bis 2032 voraussichtlich mit einem CAGR von 28,22 % wachsen wird.
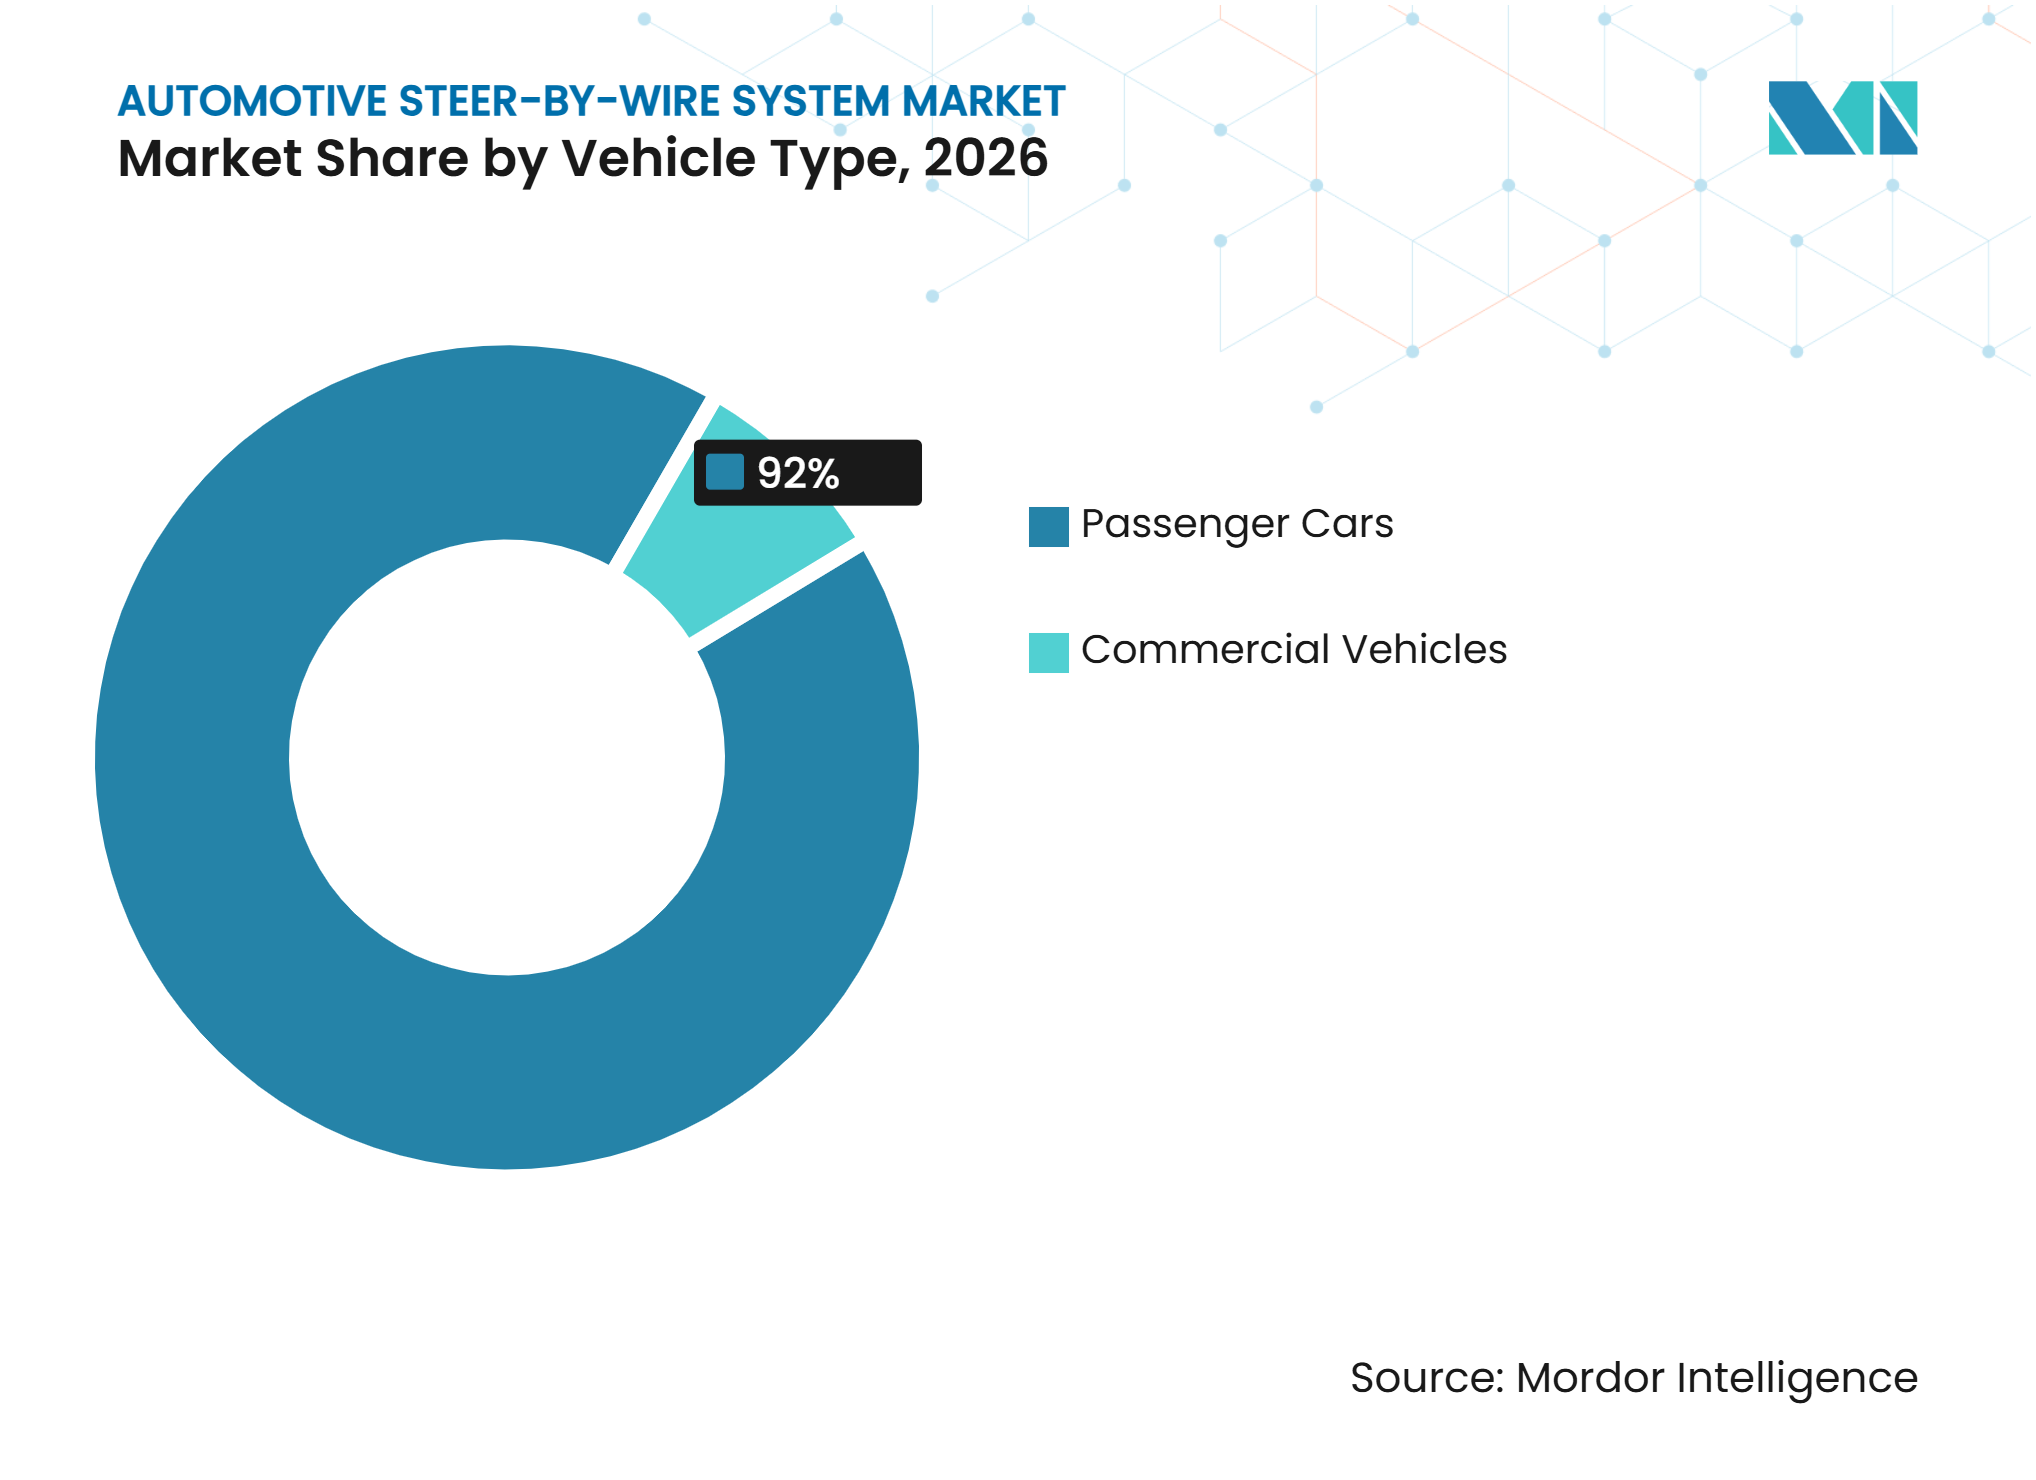
- Nach Fahrzeugtyp hielten Personenkraftwagen 2026 einen Marktanteil von 92,00 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 30,00 % wachsen werden.
- Nach Antrieb hielten batterieelektrische Fahrzeuge 2026 einen Marktanteil von 59,29 % und sollen bis 2032 mit einem CAGR von 28,54 % wachsen.
- Nach Vertriebskanal hielten OEMs 2026 einen Marktanteil von 98,50 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 25,83 % wachsen wird.
- Nach Geografie hielt Nordamerika 2026 einen Marktanteil von 34,29 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 27,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und software-definierte Fahrzeugarchitekturen | +7.0% | Global | Mittelfristig (2–4 Jahre) |
| Autonomes Fahren und ADAS-Integration | +6.5% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verpackungsflexibilität und Neugestaltung des Fahrzeuginnenraums | +3.0% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach variablen Lenkübersetzungen und verbesserter Manövrierfähigkeit | +2.5% | Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Bereitschaft von Hochvoltplattformen für fehlertolerante Lenkung | +2.0% | Asiatisch-pazifischer Raum, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Geringere Abhängigkeit von mechanischen Lenkkomponenten | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und software-definierte Fahrzeugarchitekturen
Batterieelektrische Fahrzeuge verfügen bereits über Hochvoltversorgungssysteme, zentralisierte Steuergeräte und Software-Update-Pfade. Diese Merkmale reduzieren den inkrementellen Integrationsaufwand für vollständig elektronische Lenkung. Der Markt für Steer-by-Wire Systeme profitiert davon, wenn Fahrzeughersteller das Lenkverhalten als software-gesteuerte Fahrzeugfunktion behandeln. Lenkübersetzung, Rückmeldung und Ansprechen können dann per Software statt durch feste mechanische Geometrie angepasst werden. Chinas GB17675-2025 hebt die Pflicht zur mechanischen Verbindung auf und führt funktionale Sicherheitsvorschriften für Steer-by-Wire ein, wodurch ab Juli 2026 ein kommerzieller Weg zur Markteinführung entsteht. Die Verordnung gibt Herstellern eine klarere Grundlage für Produktionsprogramme, die auf elektronischer Lenkung basieren.
Autonomes Fahren und ADAS-Integration
Eine mechanisch entkoppelte Lenksäule unterstützt die Fahrzeugsteuerung, wenn automatisierte Systeme laterale Fahraufgaben übernehmen. Sie kann auch Platz für neue Lenkradpositionen und übersichtlichere Fahrerüberwachungslayouts schaffen. Diese Fähigkeit ist für automatisierte Fahrsysteme der Stufe 3 und höher wichtig, bei denen die Fahrerübergabe reibungslos erfolgen muss. JTEKTs verbindungsloses Lenksystem im Lexus RZ nutzt kooperative Steuerungssoftware, um eine kontrollierte Übergabe zwischen Fahrer und Fahrerassistenzfunktionen zu unterstützen. Vollständig elektronische Lenkung beseitigt zudem mechanische Nachgiebigkeit, die das Steuerungsansprechen beeinflussen kann. Diese Anforderungen machen autonome Fahrprogramme zu einer wichtigen Nachfragequelle für den Markt für Steer-by-Wire Systeme.
Verpackungsflexibilität und Neugestaltung des Fahrzeuginnenraums
Die Entfernung der mechanischen Lenksäule kann Cockpitplatz freigeben und eine physische Barriere zwischen den Vordersitzen beseitigen. Sie ermöglicht auch flachere Lenkräder und einfahrbare Designs, die konventionelle Systeme nicht unterstützen können. Mercedes-Benz bietet Steer-by-Wire für den EQS mit einem flacheren Lenkrad und einem Lenkeinschlag von 170 Grad von Anschlag zu Anschlag an. Das Unternehmen bepreist die Option mit 2.500 EUR ohne Mehrwertsteuer, was zeigt, dass Packaging und Lenkgefühl als Premiummerkmale positioniert werden können [1]. Software-generiertes Feedback kann zudem für verschiedene Fahrmodi abgestimmt werden, ohne physische Teile zu ändern. Diese Vorteile unterstützen die Einführung in hochwertigen Personenfahrzeugen, bevor eine breitere Volumenbereitstellung erfolgt.
Nachfrage nach variablen Lenkübersetzungen und verbesserter Manövrierfähigkeit
Mechanische Lenkübersetzungen erfordern einen Kompromiss zwischen Wendigkeit bei niedrigen Geschwindigkeiten und Stabilität bei hohen Geschwindigkeiten. Elektronische Lenkung kann die Übersetzung je nach Fahrzeuggeschwindigkeit und Fahrmodus variieren. ZFs Twin-Worm-Drehmomentrückmeldungsaktuator verwendet zwei unabhängig gesteuerte Schneckengetriebe und ist für ASIL-D-Anforderungen ausgelegt. Das Design kann den Lenkradweg reduzieren und dabei eine kontrollierte Rückmeldung für den Fahrer beibehalten[2]. Diese Funktion unterstützt engeres Manövrieren bei niedrigen Geschwindigkeiten und stabiles Fahrverhalten bei höheren Geschwindigkeiten. Sie macht elektronische Lenkung auch für leistungsorientierte Elektrofahrzeuge und dichte städtische Anwendungsfälle relevant.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Redundanz- und Funktionssicherheitskosten | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Serviceinfrastruktur und Technikerkapazität | -1.5% | Schwellenmärkte, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Batterieenergieverfügbarkeit bei Lenkungsausfällen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbraucherakzeptanz von künstlichem Lenkfeedback | -0.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Redundanz- und Funktionssicherheitskosten
Serienreife Steer-by-Wire Systeme benötigen redundante Sensoren, Steuergeräte, Stromversorgungen und Aktuatorpfade. Jedes Teil muss so ausgelegt sein, dass das Fahrzeug nach einem Einzelkomponentenausfall lenkbar bleibt. Nexteer erklärte, dass sein Serienproduktionssystem Sensoren, Steuergeräte, Aktuatoren und Kommunikationsverbindungen innerhalb einer ASIL-D-Architektur abdeckt. Dieses mehrschichtige Design macht eine Vereinfachung ohne Beeinträchtigung der Sicherheitsvalidierung schwierig. Die Kosten redundanter Hardware beschränken die frühe Einführung auf Premiumfahrzeugprogramme und hochwertige kommerzielle Anwendungen. Eine Kostensenkung wird voraussichtlich von höheren Produktionsvolumina, Komponentenintegration und etablierten Validierungspraktiken abhängen.
Begrenzte Serviceinfrastruktur und Technikerkapazität
Elektronische Lenkung erfordert Diagnosewerkzeuge, Kalibriersoftware und ausgebildete Techniker. Viele unabhängige Werkstätten verfügen noch nicht über diese Fähigkeiten. Die Serviceherausforderung kann in Schwellenmärkten größer sein, wo der Zugang zu OEM-Diagnoseplattformen und zuverlässiger Konnektivität eingeschränkt sein kann. Ein vollständig elektronisches System benötigt zudem softwarebasierte Spureinstellungsprüfungen und Fehlerprotokollabfragen. Mitsubishi Fuso und REE Automotive begannen im November 2025 im Rahmen einer Absichtserklärung eine einjährige Evaluierung der X-by-Wire-Technologie an einem eCanter-Elektro-Lkw, was unterstreicht, wie viel Validierungsarbeit noch verbleibt, bevor solche Systeme Flotten erreichen. Der Bedarf an autorisierten Werkzeugen und ausgebildeten Servicenetzwerken kann die Einführung über werksinstallierte Programme hinaus verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Aktuatordominanz, Sensorskalierung beschleunigt sichDie Lenkradaktuator-/Feedback-Einheit hielt 2026 einen Marktanteil von 36,12 %. Sie ist die größte Komponente, da sie als Hauptfahrerschnittstelle dient und hohe mechanische Präzision erfordert. Die Einheit muss konsistentes Feedback liefern und dabei Sicherheits- und Haltbarkeitsanforderungen erfüllen. Ihr Entwicklungszyklus kann langwierig sein, da ihre Leistung das Fahrerlebnis direkt beeinflusst. Sensoren sind die am schnellsten wachsende Komponente und sollen bis 2032 mit einem CAGR von 27,19 % expandieren. Ihr Wachstum spiegelt den Bedarf an Drehmoment-, Winkel- und Positionsdaten in redundanten Lenksystemen wider.
Berührungslose induktive Positionssensoren werden zunehmend relevant, da sie die Genauigkeit bei thermischen Zyklen und elektromagnetischen Störungen aufrechterhalten können. Sie unterstützen auch kompakte Aktuatordesigns, die anspruchsvolle Funktionssicherheitsanforderungen erfüllen müssen. Radaktuatoren und elektronische Steuergeräte bilden die nächste Umsatzstufe im Markt für Steer-by-Wire Systeme. Radsysteme entwickeln sich hin zu Doppelmotordesigns, die die fehlertolerante Fähigkeit erhalten, ohne übermäßige Achsenlast hinzuzufügen. Weitere Komponenten umfassen Sensorfusionsmodule und Stromverteilungseinheiten, da Systemarchitekturen spezialisierter werden. ISO 19725:2026 legt Sicherheitsziele in Bezug auf Selbstlenkung, Lenkbarkeit, Rückmeldedrehmoment und Synchronisationsfehler fest.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Vollständiges Steer-by-Wire festigt den ProduktionspfadVollständiges Steer-by-Wire machte 2026 54,38 % des Marktes aus und soll bis 2032 mit einem CAGR von 26,78 % wachsen. Diese Position zeigt, dass viele Fahrzeugprogramme auf vollständige mechanische Entkopplung zusteuern. Ein Hybridsystem behält einen mechanischen Sicherungspfad bei, fügt aber auch Gewicht, Kosten und zusätzliche Fehlerpunkte hinzu. Elektronische Redundanz kann die Sicherheitsgrundlage für vollständige Servolenkung bieten, wenn sie die relevanten Anforderungen erfüllt. Die Nachfrage nach vollständigem Steer-by-Wire wird daher von Programmen unterstützt, die weniger mechanische Einschränkungen anstreben. Diese Programme wünschen auch ein Lenkverhalten, das über die Lebensdauer eines Fahrzeugs per Software angepasst werden kann.
ZF erweiterte die Lenkungskapazität in China auf bis zu 380.000 Steer-by-Wire Einheiten jährlich, was ein Produktionsbekenntnis zur Technologie signalisiert. Diese Kapazität kann mehrere Fahrzeugprogramme über aufeinanderfolgende Produktzyklen unterstützen. Hybrid- und mechanische Sicherungssysteme bleiben relevant, wo regulatorische Wege noch in der Entwicklung sind. Sie können auch Hersteller mit vorsichtigeren Markteinführungsplänen ansprechen. Ihre Rolle wird sich voraussichtlich verengen, da vollständig elektronische Systeme Betriebserfahrung sammeln. Der Markt für Steer-by-Wire Systeme legt daher zunehmend Wert auf bewährte Redundanz, Softwareintegration und produktionsmaßstäbliche Validierung.
Nach Lenkungstyp:
Vorderachse dominiert das Volumen, Hinterachse treibt das TempoVorderachsen-Steer-by-Wire hielt 2026 einen Marktanteil von 86,31 %, da die Vorderachse die Hauptrichtungssteuerungsachse bleibt. Sie ist der natürliche erste Installationspunkt, wenn Fahrzeughersteller elektronische Lenkung einführen. Hinterachsen-Steer-by-Wire soll bis 2032 mit einem CAGR von 28,22 % wachsen. Sein Wachstum ist mit variablen Hinterachsenlenkwinkeln in leistungsstarken Elektrofahrzeugen und städtischen Mobilitätsfahrzeugen verbunden. Hinterachsenlenkung kann engeres Wenden bei niedrigen Geschwindigkeiten und stabileres Fahrverhalten bei höheren Geschwindigkeiten unterstützen. Diese Betriebsvorteile machen sie nützlich, wenn Hersteller die Fahrzeugdynamik differenzieren wollen.
Aufträge für Vorder- und Hinterachsenlenkung können eine breitere Beziehung zwischen einem OEM und einem Zulieferer schaffen. Ein für das Vordersystem ausgewählter Zulieferer kann gut positioniert sein, um eine Hinterachsenerweiterung auf derselben Plattform zu unterstützen. ZF kombiniert Vorderachsen-Steer-by-Wire mit seinem AKC-Hinterachsensystem für Fahrzeugdynamikanwendungen. Dieser Ansatz ermöglicht es Fahrzeugherstellern, Vorder- und Hinterachsenlenkungsreaktionen zu koordinieren. Er unterstützt auch integriertes Abstimmen statt separater Hardwareentscheidungen. Die Umsatzrolle der Vordersysteme bleibt größer, während Hinterachsensysteme das schnellere Wachstumsprofil beitragen.
Nach Fahrzeugtyp:
Personenkraftwagen halten den Marktanteil, Nutzfahrzeuge signalisieren die nächste GrenzePersonenkraftwagen machten 2026 92,00 % des Marktes aus, unterstützt durch Markteinführungen von Premium-Elektrofahrzeugen. Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 30,00 % wachsen. Die kommerzielle Nachfrage wird durch autonome Frachtanwendungen angetrieben, die redundante By-Wire-Fahrwerksfunktionen erfordern. Elektrobusse können auch von engeren Wendekreisen durch Allachsenlenkungslayouts profitieren. Diese Anwendungen machen die Betriebsleistung, nicht das Fahrzeugdesign, zu einem wichtigen Einführungsgrund. Der Markt für Steer-by-Wire Systeme bedient sowohl Personenkomfortanforderungen als auch Nutzfahrzeugsteuerungsanforderungen.
ZF begann 2025 die Serienproduktion für den NIO ET9 und lieferte einen Handradaktuator, einen redundanten Radaktuator und zugehörige Software. Dies zeigt, wie Premium-Personenprogramme eine frühe Produktionsbasis bleiben. SANY und Pony.ai kündigten die Serienproduktionsbereitschaft für einen autonomen Schwerlast-Lkw der vierten Generation mit einem redundanten Drive-by-Wire-Fahrwerk an. Kommerzielle Programme legen starken Wert auf Redundanz, da Flottenoperationen auf zuverlässige Steuerungsfunktionen angewiesen sind. Personenkraftwagen liefern Skalierung, während kommerzielle Programme die Nachfrage nach fehlertoleranten Architekturen beschleunigen können. Diese beiden Wege erweitern die Anwendungen, die der Markt für Steer-by-Wire Systeme bedient.

Nach Antrieb:
BEV-Architektur prägt die MarktstrukturBatterieelektrische Fahrzeuge hielten 2026 59,29 % des Marktes und sollen bis 2032 mit einem CAGR von 28,54 % wachsen. Ihre Hochvoltsysteme, zentralisierten elektronischen Steuerungen und Software-Update-Fähigkeiten sind auf vollständig elektronische Lenkung ausgerichtet. Diese gemeinsame Infrastruktur kann den inkrementellen Aufwand für die Integration eines Steer-by-Wire Systems reduzieren. Hybridfahrzeuge haben höhere Spannungssysteme als viele konventionelle Fahrzeuge, aber ihre Fehlermanagementanforderungen bleiben komplexer. Fahrzeuge mit Verbrennungsmotor sind das kleinste und am langsamsten wachsende Antriebssegment. Ihre Einführung ist hauptsächlich auf Hochleistungs- und Spezialfahrzeuganwendungen beschränkt.
Die Nachfrage von batterieelektrischen Fahrzeugen wird durch die Art und Weise geprägt, wie OEMs Fahrzeugplattformen konsolidieren. Plattformkonsolidierung kann das Zuliefererfeld auf Unternehmen einengen, die zonale Steuergeräte-, Over-the-Air-Update- und Softwareintegrationsanforderungen erfüllen. Dies begünstigt Zulieferer mit bestehenden Elektrofahrzeugbeziehungen und validierten Sicherheitsnachweisen. Es kann auch dazu führen, dass Zulieferernominierungen enger mit Plattformentscheidungen als mit einzelnen Lenkungsprojekten verbunden sind. Hersteller benötigen kompatible Hardware, Steuerungssoftware und Update-Fähigkeit im gesamten Fahrzeug. Das Ergebnis ist eine Qualifikationsbarriere für Zulieferer ohne ein breites elektronisches Fahrzeugarchitekturangebot.
Nach Vertriebskanal:
OEM-Tiefe, Aftermarket entstehtOEMs hielten 2026 98,50 % des Marktes, da Steer-by-Wire in der Regel während der Fahrzeugproduktion eingebaut wird. Die Werksintegration ermöglicht es, das System auf Fahrzeugsteuerungen, Sicherheitsvalidierung und Typgenehmigungsdokumentation abzustimmen. Der Aftermarket soll bis 2032 mit einem CAGR von 25,83 % wachsen. Seine anfängliche Nachfrage ist mit Anpassungen für barrierefreie Mobilität, Leistungsanwendungen und möglichen autonomen Nachrüstkits für Nutzfahrzeuge verbunden. Nicht-OEM-Installation bleibt schwierig, da das System fahrzeugspezifische Kalibrierung und Sicherheitsverifizierung benötigt. Dies hält den aktuellen Markt für Steer-by-Wire Systeme auf die ursprüngliche Fahrzeugherstellung ausgerichtet.
Der Aftermarket könnte wichtiger werden, wenn die installierte Basis wächst. Software-Updates können wiederkehrende Möglichkeiten für Lenkungsreaktionskarten, adaptive Feedback-Profile und Einparkpräzisionsfunktionen schaffen. Dies hängt davon ab, ob OEMs das Lenksystem als update-fähige Softwareplattform behandeln. Es erfordert auch sicheren Zugang, klare Serviceverfahren und fahrzeugspezifische Validierung. PARAVAN ist ein etabliertes Beispiel für die Verwendung von Drive-by-Wire-Steuerungen für Fahrer mit eingeschränkter Mobilität. Der Kanal soll sich schrittweise entwickeln, da Sicherheit, Zugriffsrechte und Servicekapazität wesentliche Voraussetzungen bleiben.
Geografische Analyse
Nordamerika: Premiumplattformbasis und Frachtautonomie als Zugkraft
Nordamerika hielt 2026 einen Marktanteil von 34,29 %. Die Region profitiert von einer frühen installierten Basis, angeführt vom Tesla Cybertruck, dem ersten Serienproduktions-Steer-by-Wire-Fahrzeug in Nordamerika, sowie von etablierter Ingenieurtätigkeit großer Lenkungszulieferer. Sie hat auch eine klare kommerzielle Fahrzeugchance, da autonome Frachtprogramme sich entwickeln. Der Fokus der Region auf hochwertige Elektrofahrzeuge kann die frühe Nutzung fortschrittlicher Lenksysteme unterstützen, bevor sie in breitere Fahrzeugkategorien übergehen. Redundante Lenkung ist besonders relevant für Frachtoperationen, bei denen automatisierte Fahrzeugsteuerung zuverlässige Fahrwerksfunktionen benötigt. Ingenieurbüros von Zulieferern und etablierte Automobiltestnetzwerke bieten praktische Unterstützung für weitere Markteinführungen.
Regulatorischer Einfluss kommt von Fahrzeugsicherheitsanforderungen und den internationalen Lenkungsbestimmungen der UNECE-Regelung Nr. 79, die einen Referenzpunkt für das Energiemanagement bei vollständiger Servolenkung setzen. Nordamerikanische Hersteller werden wahrscheinlich Lenkungssoftware und Feedback-Abstimmung nutzen, um Premiumprodukte zu differenzieren. Die Region bietet auch einen Weg für kommerzielle Systeme, bei denen Betriebssicherheit höher bewertet werden kann als einfache Komponentenkosten. Die Servicebereitschaft wird wichtig bleiben, da kommerzielle Flotten schnelle Diagnosen und vorhersehbare Wartung benötigen. Diese Kombination aus Premium-Personenprogrammen und Frachtanwendungen gibt der Region eine breite Einführungsbasis.
Asiatisch-pazifischer Raum: Regulatorischer Katalysator trifft auf NEV-Plattformdichte
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 27,11 % wachsen, der schnellsten Rate unter den regionalen Segmenten. Chinas große Produktionsbasis für Fahrzeuge mit neuer Energie bietet Zulieferern eine dichte Menge potenzieller Programme für vollständig elektronische Lenkung. GB17675-2025 hob die Pflicht zur mechanischen Verbindung auf und führte Funktionssicherheitsspezifikationen ein, die ab Juli 2026 gelten. Die Norm wurde unter Beteiligung mehrerer großer Fahrzeughersteller entwickelt, was eine gemeinsame technische Richtung widerspiegelt. Diese regulatorische Struktur bietet einen klareren Weg von der Entwicklung zur Massenproduktionsgenehmigung. Sie unterstützt auch inländische Zulieferer, die dieselben Funktionssicherheitserwartungen wie globale Wettbewerber erfüllen wollen.
ZF begann 2025 die Serienproduktion für den NIO ET9. Nexteer brachte anschließend 2026 ein ASIL-D-zertifiziertes System für einen chinesischen Hersteller von Fahrzeugen mit neuer Energie in die Serienproduktion. Diese Programme zeigen, wie die Region Produktionsvolumen, regulatorischen Wandel und kürzere Fahrzeugentwicklungszyklen kombiniert. Hohe Elektrofahrzeugdichte hilft Herstellern auch, elektronische Architekturkosten über mehrere Modelle zu teilen. Der Wettbewerb wird sich voraussichtlich auf Softwareintegration, lokale Lieferfähigkeit und den Nachweis der Sicherheitsleistung konzentrieren. Diese Bedingungen machen den asiatisch-pazifischen Raum zu einer zentralen Quelle des Volumenwachstums für den Markt für Steer-by-Wire Systeme.
Unterschiedliches Einführungstempo in den verbleibenden Märkten
Europas kurzfristige Nachfrage konzentriert sich auf Premium-Batterieelektrofahrzeuge und ingenieursgeführte Zuliefererprogramme. Mercedes-Benz eröffnete im Oktober 2026 Bestellungen für sein Steer-by-Wire System am EQS und lieferte damit ein hochkarätiges Produktionsbeispiel in der Region. Deutschland bleibt wichtig, da es über bedeutende Fähigkeiten in Lenkung, Fahrwerk und Automobilsoftware verfügt. Europäische Zulieferer verfolgen auch Partnerschaften, die lokale Ingenieurtätigkeit mit asiatischer Produktionsskalierung verbinden können. Thyssenkrupp Automotive Technology und Inovance Automotive unterzeichneten 2026 eine Absichtserklärung zur Entwicklung und Industrialisierung von Steer-by-Wire Systemen, zunächst für China und später für internationale Anwendungen. Diese Partnerschaft zeigt, wie Zulieferer Zugang zu Fahrzeugvolumina mit neuer Energie suchen können, während sie eine internationale Rolle behalten.
Andere Märkte haben einen schrittweiseren Einführungspfad, da ihre Volumenprogramme, regulatorische Bereitschaft und Servicenetzwerke weniger entwickelt sind. Frankreich, das Vereinigte Königreich, Schweden und Italien tragen durch Fahrzeugprogramme und Testaktivitäten für automatisiertes Fahren bei. Südamerika, der Nahe Osten und Afrika stehen vor einer größeren Servicekapazitätslücke bei fortschrittlicher elektronischer Lenkung. Die Einführung in diesen Gebieten wird voraussichtlich vom Zugang zu praktischen Werkstätten, Diagnosewerkzeugen und Technikerschulungen abhängen. ISO 19725:2026 bietet eine gemeinsame Sicherheitsreferenz zur Unterstützung einer breiteren internationalen Angleichung. Die gemischte regionale Einführung wird daher lokale Produktionsbasen und das Tempo widerspiegeln, mit dem Sicherheits-, Service- und Softwaresysteme reifen.
Wettbewerbslandschaft
Marktkonzentration
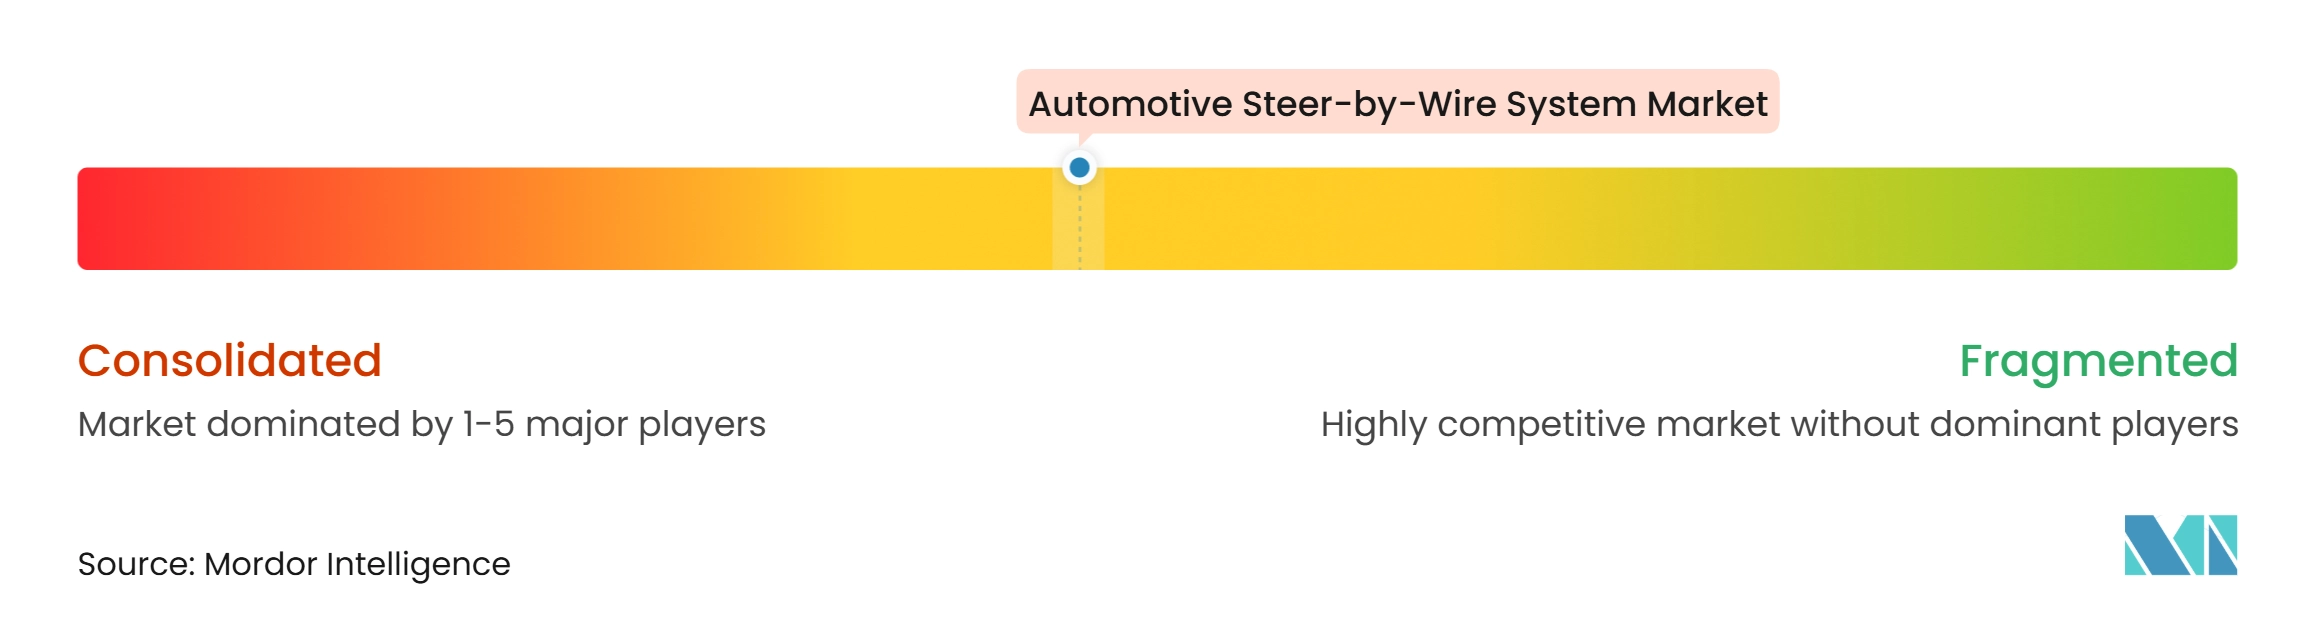
Der Markt für Automotive Steer-by-Wire Systeme ist mäßig konzentriert, wobei etablierte Lenkungs- und Fahrwerkszulieferer starke Positionen halten. ZF Friedrichshafen, Robert Bosch, JTEKT, Nexteer Automotive und thyssenkrupp halten bedeutende Produktionsaufträge und Entwicklungsprogramme. Astemo, damals Hitachi Astemo, entwickelte 2022 einen Steer-by-Wire Prototyp mit duplizierten Stromversorgungen und Verkabelungen sowie dreifachen Schaltkreissensoren und Aktuatoren, um das Fahrzeug nach einem Ausfall lenkbar zu halten. Ihre Wettbewerbspositionierung hängt zunehmend von Softwareintegration und Funktionssicherheitsdokumentation ab. Zulieferer müssen Systeme liefern, die mit zonalen Fahrzeugarchitekturen kompatibel sind und sichere Software-Updates unterstützen können. Die Produktionsbereitschaft erfordert auch den Nachweis, dass Systeme ASIL-D-Anforderungen erfüllen. Folglich schaffen Zertifizierung, Validierungsunterlagen und OEM-Integrationsfähigkeiten erhebliche Markteintrittsbarrieren.
Nexteer begann im April 2026 die Serienproduktion seines ASIL-D-zertifizierten Steer-by-Wire Systems für einen führenden chinesischen Hersteller von Fahrzeugen mit neuer Energie. Diese Entwicklung zeigt, wie validierte Sicherheitsarchitekturen kommerzielle Nominierungsentscheidungen beeinflussen können. ZF nutzt sein Twin-Worm-Aktuatordesign, um Feedback-Steuerung, Redundanz und Kompatibilität mit höheren Stufen des automatisierten Fahrens zu integrieren. Das Unternehmen hat auch die Serienproduktion für NIOs ET9 gestartet und damit ein öffentliches Referenzprogramm in China bereitgestellt. thyssenkrupps Partnerschaft mit Inovance kombiniert Lenkungsexpertise mit Elektronik-, Software- und Aktuatorfertigungsfähigkeiten[3]. Diese Entwicklungen zeigen, dass Skalierung, lokale Fertigung und Softwarefähigkeiten zunehmend miteinander verknüpft werden.
Chinesische Zulieferer und vertikal integrierte Fahrzeughersteller arbeiten daran, Systeme im Rahmen des neuen inländischen Compliance-Rahmens zu qualifizieren. Ihre stärksten Chancen liegen in kostenoptimierten Plattformen, modularen Aktuatoren und lokalisierter Softwareintegration. Etablierte Zulieferer profitieren weiterhin von langjährigen OEM-Beziehungen und bestehenden Sicherheitsvalidierungsunterlagen. Zulieferer, denen Over-the-Air-Update-Fähigkeiten, klare ASIL-D-Nachweise oder die Beteiligung an relevanter Normungsentwicklung fehlen, können jedoch den Zugang zu Premium-Nominierungen verlieren. Daher verschiebt sich die Wettbewerbslandschaft von mechanischer Lenkungsexpertise hin zu Elektronik, Software und dokumentierter Sicherheitsleistung.
Branchenführer im Markt für Automotive Steer-by-Wire Systeme
-
ZF Friedrichshafen AG
-
Nexteer Automotive Corporation
-
Robert Bosch GmbH
-
JTEKT Corporation
-
Astemo, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Steer-by-Wire Systeme Unternehmen in diesem Bericht
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive Corporation
- thyssenkrupp AG
- Schaeffler AG
- Hyundai Mobis Co., Ltd.
- HL Mando Corporation
- NSK Ltd.
- Astemo, Ltd.
- AUMOVIO SE
- DENSO Corporation
- Infineon Technologies AG
- China Automotive Systems, Inc.
- Aptiv PLC
- KYB Corporation
- PARAVAN GmbH
- Danfoss A/S
Neueste Industrielle Entwicklungen in Markt für Automotive Steer-by-Wire Systeme
- Oktober 2026: thyssenkrupp Automotive Technology und Inovance Automotive unterzeichneten eine Absichtserklärung zur gemeinsamen Entwicklung und Industrialisierung von Steer-by-Wire Systemen, beginnend mit dem chinesischen Markt.
- Oktober 2026: Mercedes-Benz eröffnete Bestellungen für Steer-by-Wire am EQS in allen EQS-Märkten, zum Preis von 2.500 EUR ohne Mehrwertsteuer in Deutschland.
- Juli 2026: Chinas Lenkungssystemstandard GB 17675-2025 trat in Kraft, hob die Pflicht zur mechanischen Verbindung auf und erlaubt vollständige Steer-by-Wire Systeme mit definierten Redundanz- und Funktionssicherheitsanforderungen.
- April 2026: Nexteer Automotive brachte sein erstes Steer-by-Wire System für einen führenden chinesischen Hersteller von Fahrzeugen mit neuer Energie in die Serienproduktion, nachdem es die ASIL-D-Funktionssicherheitsgenehmigung erhalten hatte.
Umfang des globalen Berichts über den Markt für Automotive Steer-by-Wire Systeme
Der Bericht über den Markt für Automotive Steer-by-Wire Systeme ist segmentiert nach Komponente (Lenkradaktuator/Feedback-Einheit, Radaktuator, Steuergerät, Sensoren (Drehmoment, Winkel, Position) und weitere), Technologie (vollständiges Steer-by-Wire und Hybrid/mechanische Sicherung), Lenkungstyp (Vorderachsen-Steer-by-Wire und Hinterachsen-Steer-by-Wire), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Antrieb (Verbrennungsmotor, Hybrid und Batterieelektrisch), Vertriebskanal (OEM und Aftermarket) und Geografie (Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Schweden, Russland und Rest Europas), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Australien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest Südamerikas) und Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten, Marokko und Rest des Nahen Ostens und Afrikas)). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Lenkradaktuator/Feedback-Einheit |
| Radaktuator |
| Steuergerät |
| Sensoren (Drehmoment, Winkel, Position) |
| Weitere |
| Vollständiges Steer-by-Wire |
| Hybrid/mechanische Sicherung |
| Vorderachsen-Steer-by-Wire |
| Hinterachsen-Steer-by-Wire |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Verbrennungsmotor |
| Hybrid |
| Batterieelektrisch |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Rest Europas | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest Südamerikas | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Rest des Nahen Ostens und Afrikas |
| Nach Komponente | Lenkradaktuator/Feedback-Einheit | |
| Radaktuator | ||
| Steuergerät | ||
| Sensoren (Drehmoment, Winkel, Position) | ||
| Weitere | ||
| Nach Technologie | Vollständiges Steer-by-Wire | |
| Hybrid/mechanische Sicherung | ||
| Nach Lenkungstyp | Vorderachsen-Steer-by-Wire | |
| Hinterachsen-Steer-by-Wire | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor | |
| Hybrid | ||
| Batterieelektrisch | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Russland | ||
| Rest Europas | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest Südamerikas | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Automotive Steer-by-Wire Systeme bis 2032?
Der Markt für Automotive Steer-by-Wire Systeme soll von 2027 bis 2032 mit einem CAGR von 24,69 % wachsen und bis 2032 4,21 Milliarden USD erreichen. Das Wachstum ist mit Serienproduktionsstarts, software-definierten Fahrzeugprogrammen und der Nachfrage nach redundanten Steuerungssystemen in fortschrittlichen Elektrofahrzeugen verbunden.
Welche Komponente führt die Steer-by-Wire Einführung an?
Lenkradaktuatoren/Feedback-Einheiten hielten 2026 einen Marktanteil von 36,12 %, während Sensoren mit einem CAGR von 27,19 % die am schnellsten wachsende Komponente sind. Der führende Aktuator unterstützt das Fahrerfeedback, während die Sensornachfrage den Bedarf widerspiegelt, Drehmoment, Winkel und Position in redundanten Systemarchitekturen zu messen.
Warum sind batterieelektrische Fahrzeuge wichtig für Steer-by-Wire?
Batterieelektrische Fahrzeuge hielten 2026 einen Marktanteil von 59,29 % und verfügen über Hochvoltsysteme, zentralisierte Steuerungen und Software-Update-Pfade, die elektronische Lenkung unterstützen. Der Markt für Steer-by-Wire Systeme profitiert, weil diese Fahrzeugplattformen elektrische, Rechen- und Softwareinfrastruktur mit dem Lenksystem teilen können.
Warum führen Nutzfahrzeuge Steer-by-Wire ein?
Nutzfahrzeuge sollen mit einem CAGR von 30,00 % wachsen, da automatisierte Fracht- und Elektrobusanwendungen redundante Fahrwerkssteuerung und verbesserte Manövrierfähigkeit benötigen. Der Markt für Steer-by-Wire Systeme kann diese Anwendungsfälle bedienen, bei denen zuverlässige Quersteuerung und Betriebsleistung zentral für den Flotteneinsatz sind.
Was begrenzt die breitere Einführung von Steer-by-Wire Systemen?
Redundante Sicherheitshardware, Servicekapazität, Fehlerenergie-Validierung und die Akzeptanz von software-generiertem Lenkfeedback bleiben wichtige Einschränkungen. Der Markt für Steer-by-Wire Systeme bleibt auch eng mit Premiumprogrammen verbunden, da frühe Produktionssysteme spezialisierte Integration, Kalibrierung und dokumentierte Funktionssicherheitsnachweise erfordern.