
Tamaño y Participación del Mercado de Sistemas de Dirección por Cable para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
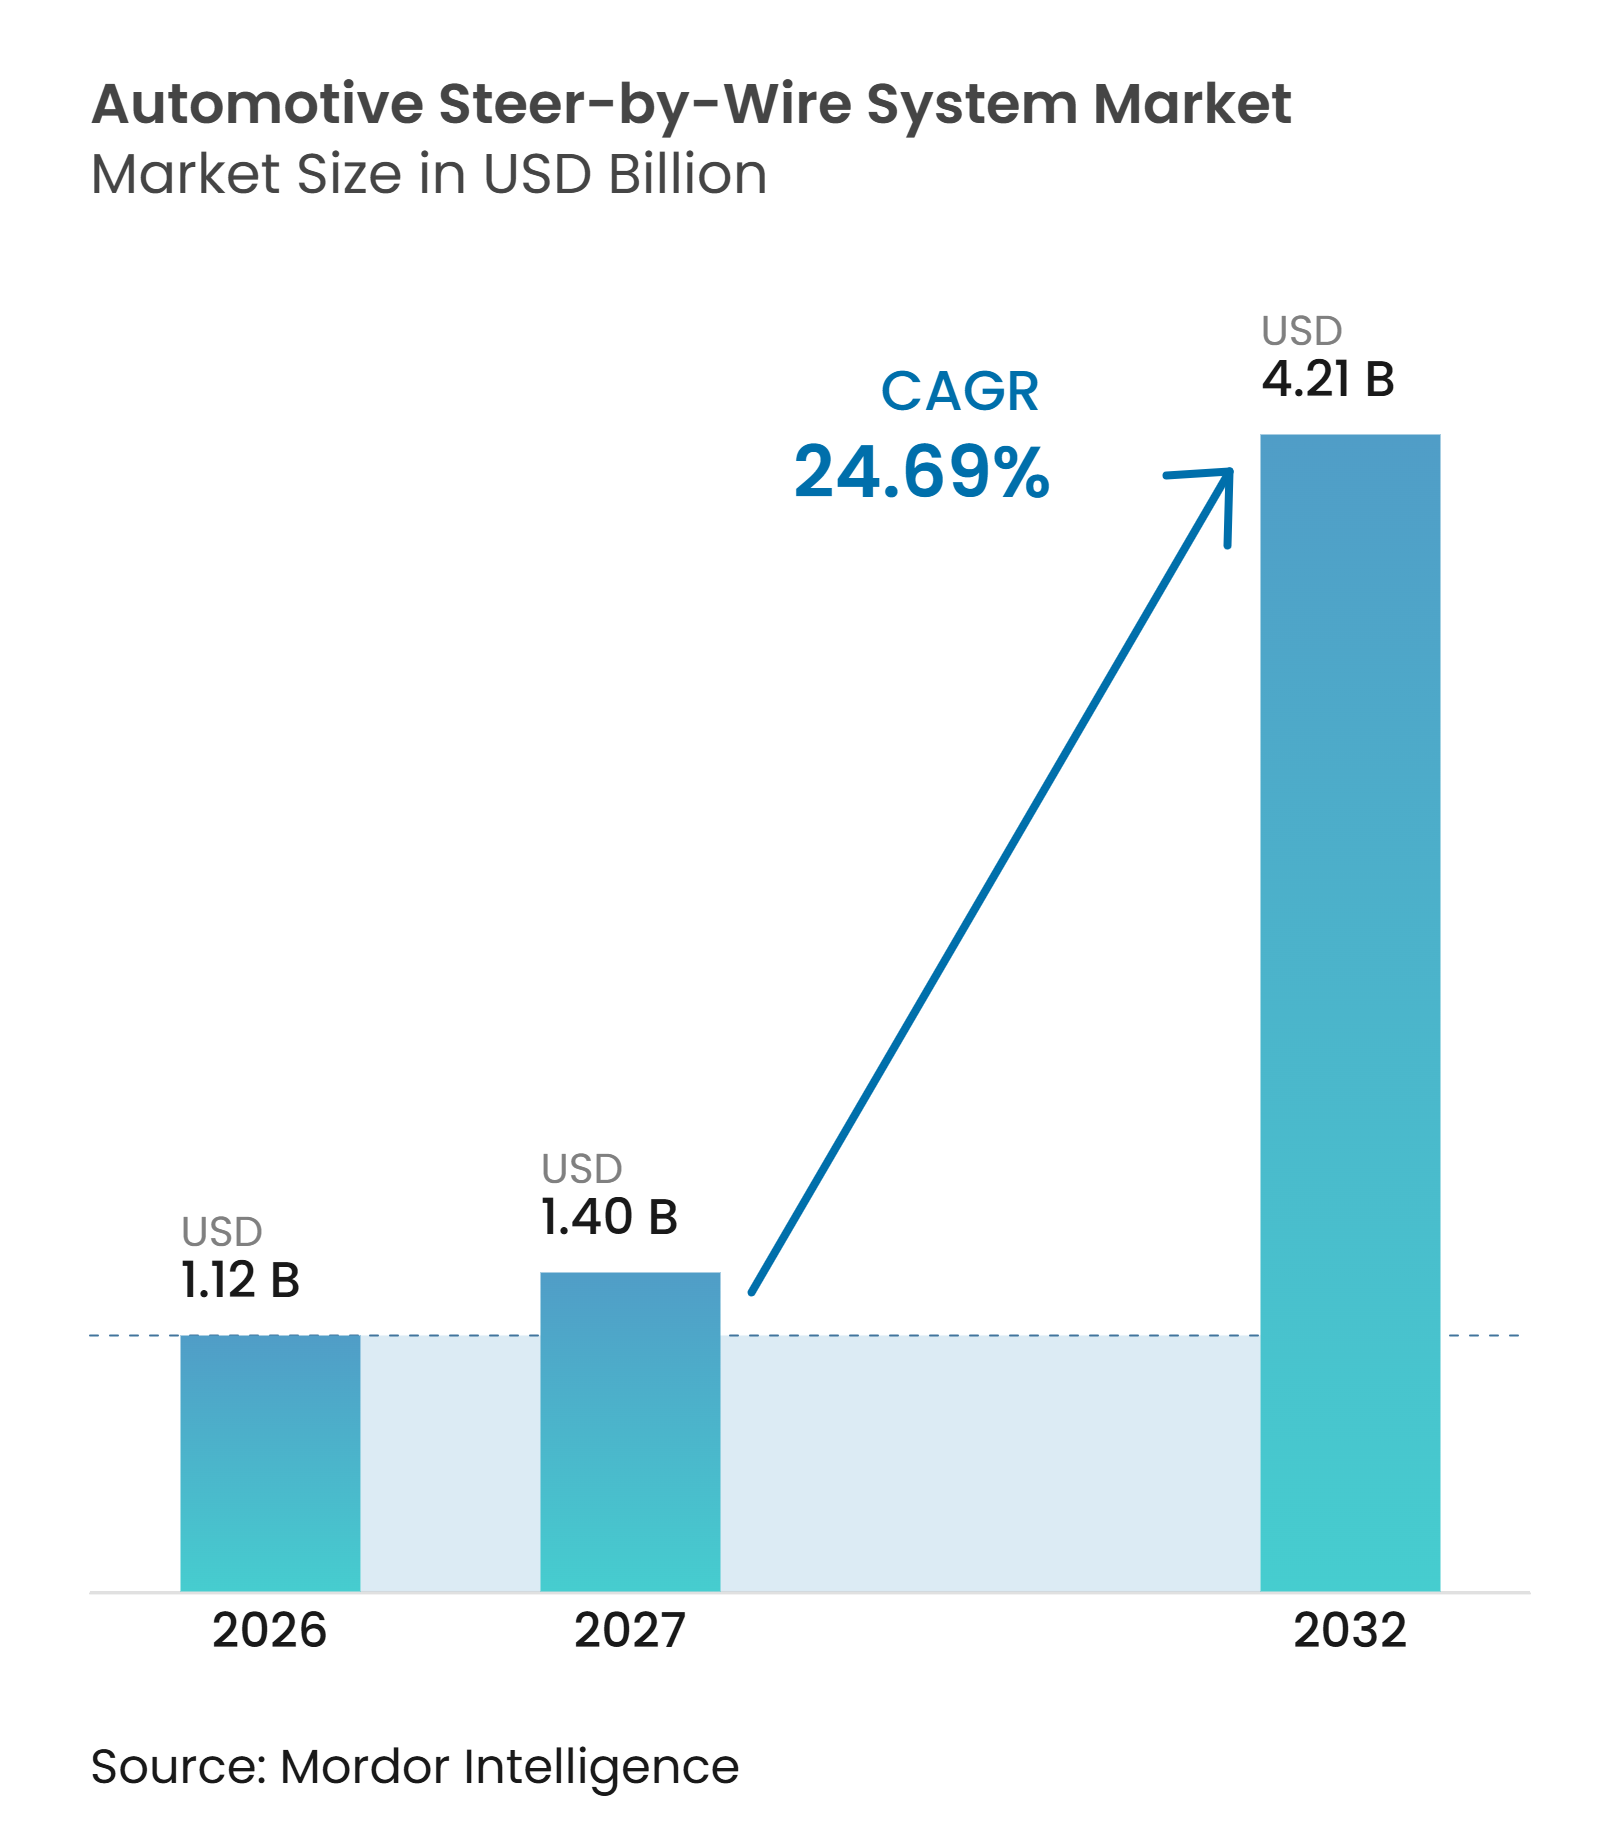
| Tamaño del Mercado (2027) | 1.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Dirección por Cable para Automóviles por Mordor Intelligence
El tamaño del mercado de sistemas de dirección por cable para automóviles se valoró en 1,12 mil millones de USD en 2026 y se espera que crezca de 1,40 mil millones de USD en 2027 a 4,21 mil millones de USD para 2032, a una CAGR del 24,69% durante 2027-2032. El mercado de sistemas de dirección por cable está pasando de los programas de validación a la producción en serie, respaldado por los lanzamientos de ZF, Nexteer y Mercedes-Benz. Los diseños de vehículos definidos por software otorgan a los fabricantes un mayor control sobre la respuesta de la dirección, la sensación y las actualizaciones posteriores a la entrega. Las plataformas de vehículos eléctricos también proporcionan gran parte de la infraestructura eléctrica y de cómputo necesaria para un sistema de dirección totalmente electrónico. Los programas de conducción autónoma fortalecen la demanda porque una columna de dirección desacoplada puede admitir nuevas configuraciones de habitáculo y funciones de transferencia al conductor. El mercado de sistemas de dirección por cable sigue concentrado en vehículos premium porque los sistemas de seguridad redundantes, los controles y los actuadores añaden un costo sustancial.
Conclusiones Clave del Informe
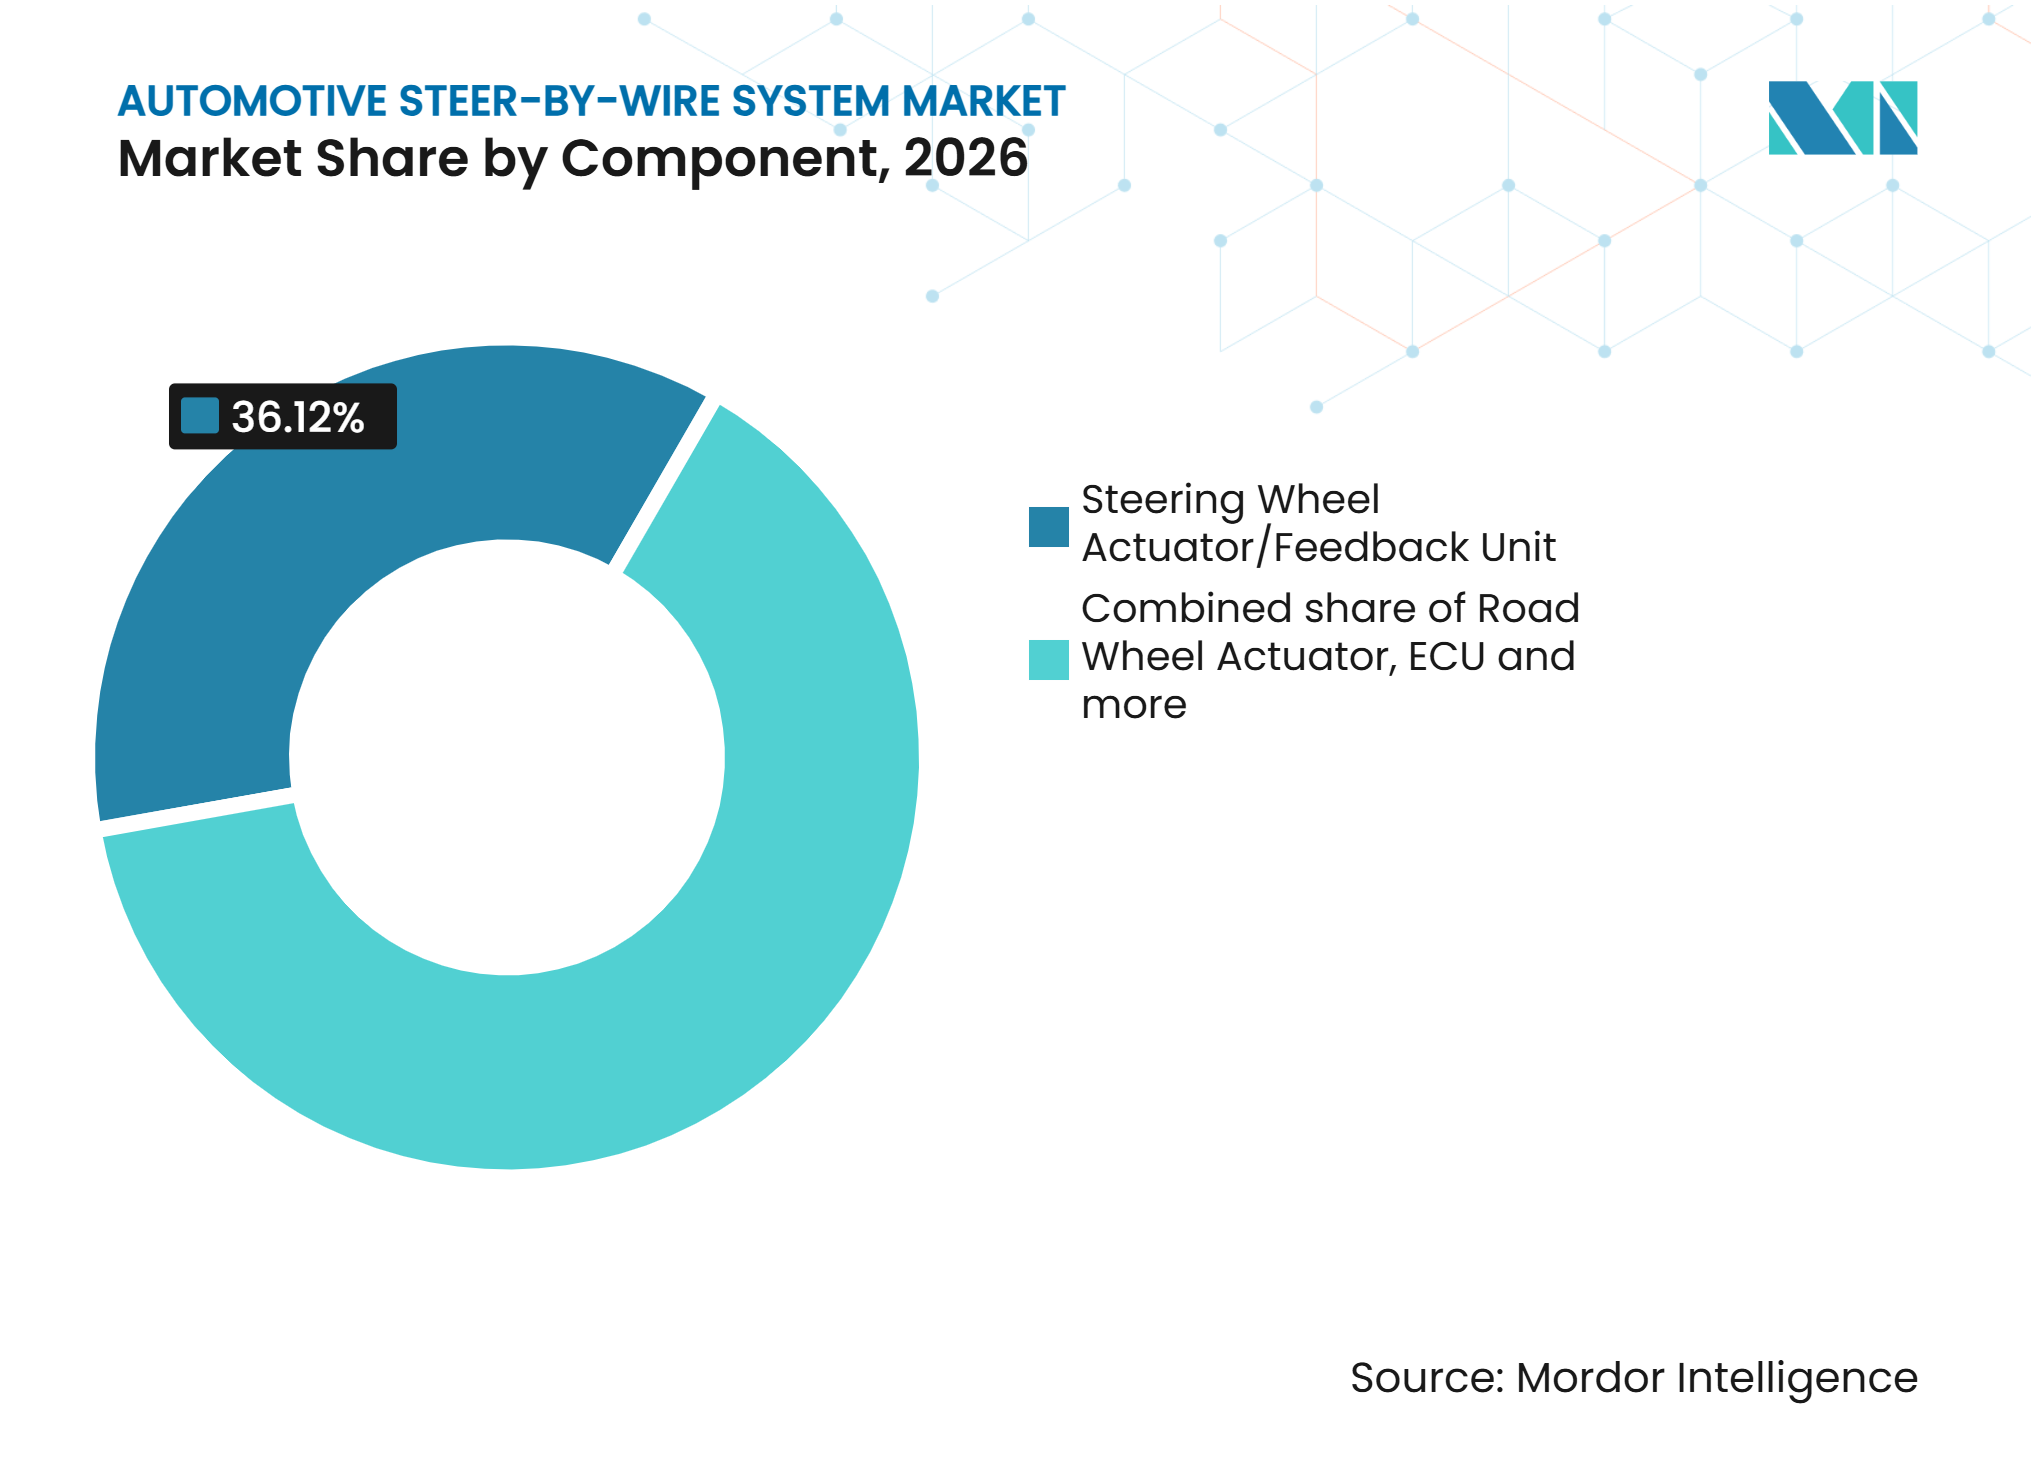
- Por componente, los actuadores de volante/unidades de retroalimentación tuvieron una participación del 36,12% en 2026, mientras que se proyecta que los sensores crezcan a una CAGR del 27,19% hasta 2032.
- Por tecnología, la dirección por cable completa tuvo una participación del 54,38% en 2026 y se proyecta que crezca a una CAGR del 26,78% hasta 2032.
- Por tipo de dirección, los sistemas de eje delantero tuvieron una participación del 86,31% en 2026, mientras que se proyecta que la dirección por cable de eje trasero crezca a una CAGR del 28,22% hasta 2032.
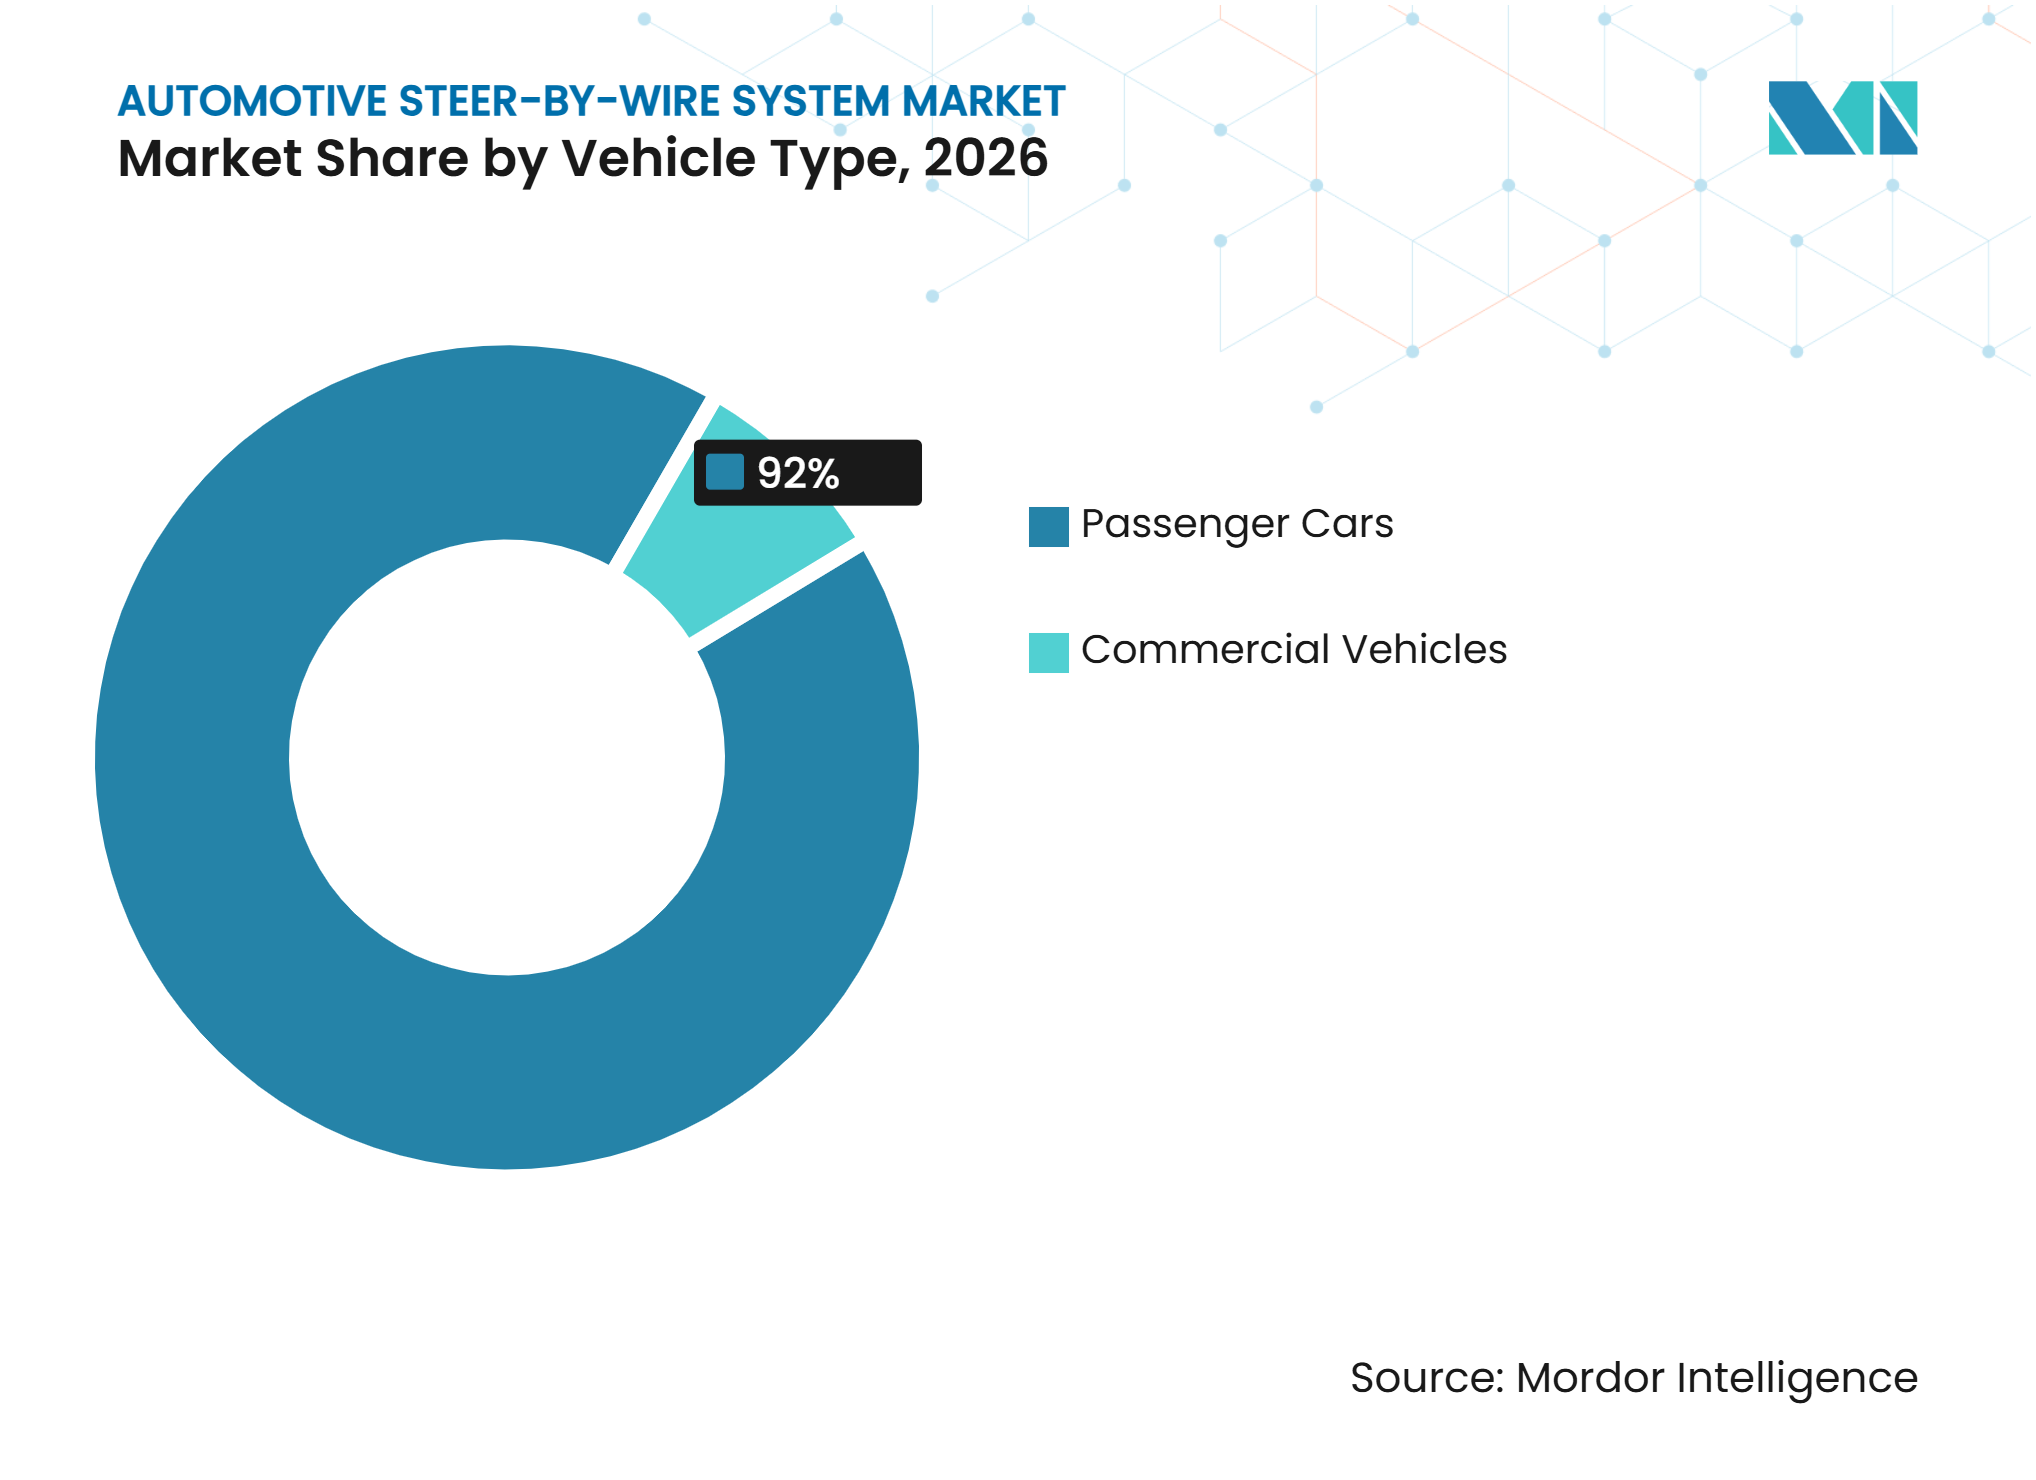
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 92,00% en 2026, mientras que se proyecta que los vehículos comerciales crezcan a una CAGR del 30,00% hasta 2032.
- Por propulsión, los vehículos eléctricos de batería tuvieron una participación del 59,29% en 2026 y se proyecta que crezcan a una CAGR del 28,54% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales (OEM) tuvieron una participación del 98,50% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 25,83% hasta 2032.
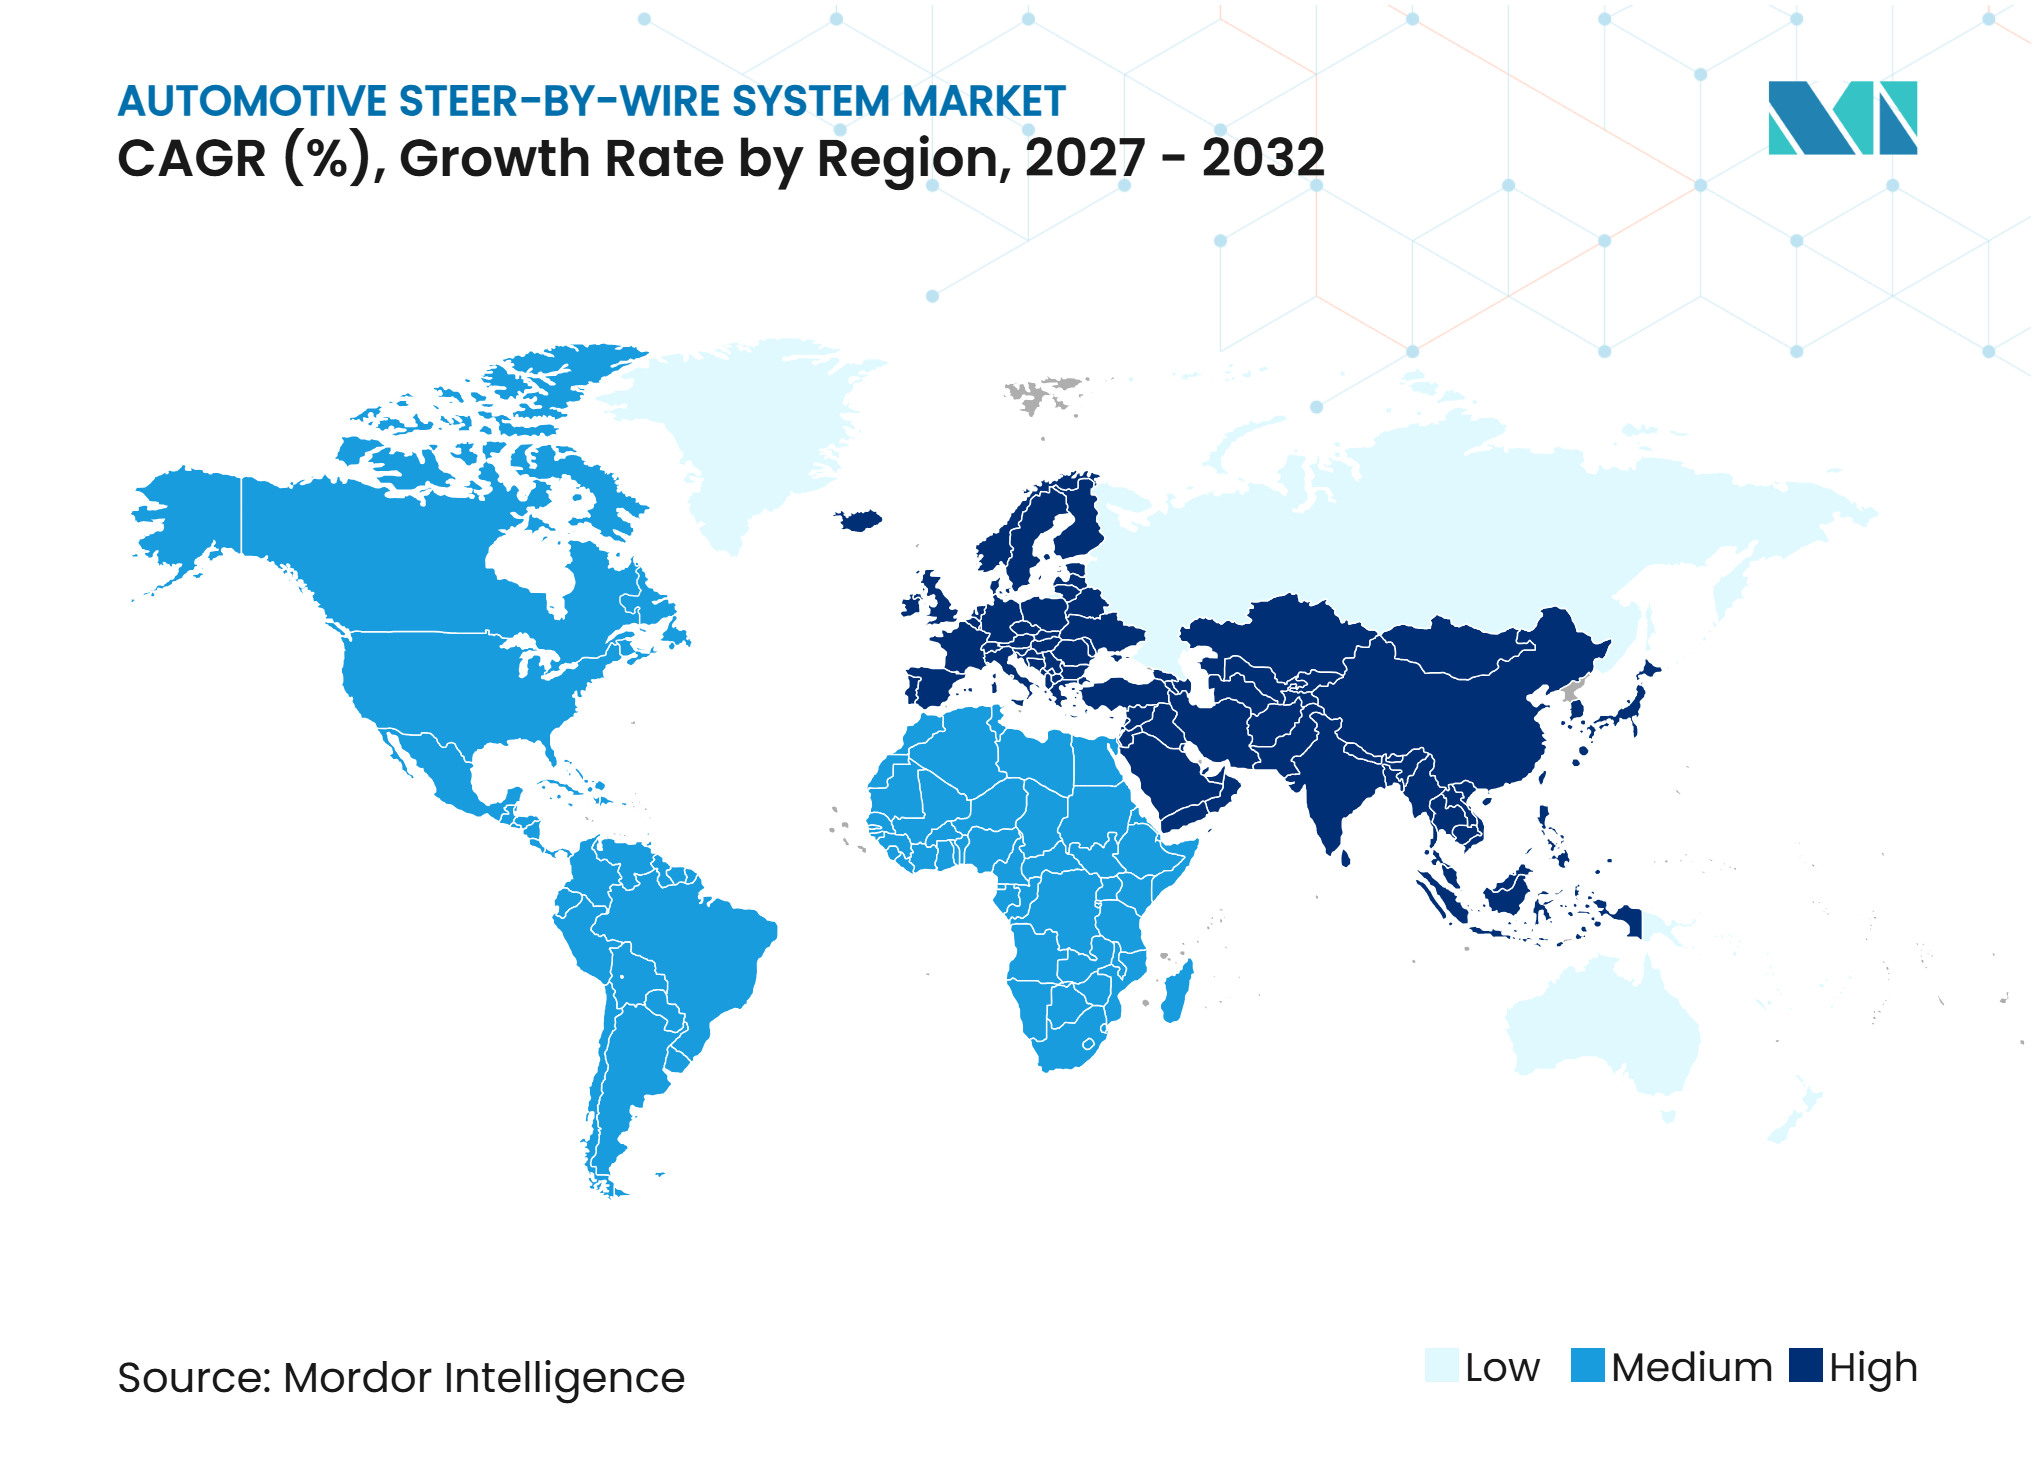
- Por geografía, América del Norte tuvo una participación del 34,29% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 27,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Arquitecturas de Vehículos Definidos por Software | +7.0% | Global | Mediano plazo (2–4 años) |
| Conducción Autónoma e Integración de ADAS | +6.5% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Flexibilidad de Empaquetado y Reconfiguración del Interior del Vehículo | +3.0% | Global | Largo plazo (≥ 4 años) |
| Demanda de Relaciones de Dirección Variables y Mayor Maniobrabilidad | +2.5% | Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Disponibilidad de Plataformas de Alto Voltaje para Dirección con Operación en Modo de Fallo | +2.0% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Reducción de la Dependencia de los Componentes de Dirección Mecánica | +1.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación y Arquitecturas de Vehículos Definidos por Software
Los vehículos eléctricos de batería ya cuentan con sistemas de alimentación de alto voltaje, controladores centralizados y vías de actualización de software. Estas características reducen el trabajo de integración incremental necesario para una dirección totalmente electrónica. El mercado de sistemas de dirección por cable se beneficia cuando los fabricantes de vehículos tratan el comportamiento de la dirección como una función del vehículo controlada por software. La relación de dirección, la retroalimentación y la respuesta pueden entonces ajustarse mediante software en lugar de una geometría mecánica fija. La norma GB17675-2025 de China elimina el requisito obligatorio de conexión mecánica e introduce disposiciones de seguridad funcional para la dirección por cable, creando una vía comercial para su implementación a partir de julio de 2026. La regulación ofrece a los fabricantes una base más clara para los programas de producción basados en la dirección electrónica.
Conducción Autónoma e Integración de ADAS
Una columna mecánicamente desacoplada permite el control del vehículo cuando los sistemas automatizados gestionan las tareas de conducción lateral. También puede crear espacio para nuevas posiciones del volante y configuraciones más claras de monitoreo del conductor. Esta capacidad es importante para los sistemas de conducción automatizada de Nivel 3 y superiores, donde la transferencia al conductor debe gestionarse de forma fluida. El sistema de dirección sin conexión mecánica de JTEKT en el Lexus RZ utiliza software de control cooperativo para apoyar una transferencia controlada entre el conductor y las funciones de asistencia al conductor. La dirección totalmente electrónica también elimina la flexibilidad mecánica que puede afectar la respuesta de control. Estos requisitos hacen que los programas de conducción autónoma sean una fuente importante de demanda para el mercado de sistemas de dirección por cable.
Flexibilidad de Empaquetado y Reconfiguración del Interior del Vehículo
Eliminar la columna mecánica puede liberar espacio en el habitáculo y eliminar una barrera física entre los ocupantes delanteros. También permite volantes más planos y diseños retráctiles que los sistemas convencionales no pueden admitir. Mercedes-Benz ofrece dirección por cable para el EQS con un volante más plano y una entrada de dirección de 170 grados de tope a tope. La empresa fija el precio de la opción en 2.500 EUR sin IVA, lo que demuestra que el empaquetado y la sensación de dirección pueden posicionarse como características premium [1]. La retroalimentación generada por software también puede ajustarse para diferentes modos de conducción sin cambiar las piezas físicas. Estas ventajas respaldan la adopción en vehículos de pasajeros de alto valor antes de una implementación de mayor volumen.
Demanda de Relaciones de Dirección Variables y Mayor Maniobrabilidad
Las relaciones de dirección mecánica requieren un equilibrio entre la agilidad a baja velocidad y la estabilidad a alta velocidad. La dirección electrónica puede variar la relación según la velocidad del vehículo y el modo de conducción. El actuador de retroalimentación de par de doble tornillo sin fin de ZF utiliza dos accionamientos de tornillo sin fin controlados de forma independiente y está diseñado para los requisitos ASIL-D. El diseño puede reducir el recorrido del volante manteniendo una retroalimentación controlada para el conductor[2]. Esta característica permite maniobras más precisas a bajas velocidades y un comportamiento estable del vehículo a velocidades más altas. También hace que la dirección electrónica sea relevante para los vehículos eléctricos orientados al rendimiento y los casos de uso en entornos urbanos densos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Redundancia y Seguridad Funcional | -3.5% | Global | Corto plazo (≤ 2 años) |
| Infraestructura de Servicio Limitada y Capacidad de los Técnicos | -1.5% | Mercados emergentes, Oriente Medio y África, América del Sur | Mediano plazo (2–4 años) |
| Disponibilidad de Energía de la Batería Durante Fallos de Dirección | -1.0% | Global | Corto plazo (≤ 2 años) |
| Aceptación del Consumidor de la Retroalimentación de Dirección Artificial | -0.8% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Redundancia y Seguridad Funcional
Los sistemas de dirección por cable de producción necesitan sensores, controladores, fuentes de alimentación y vías de actuación redundantes. Cada componente debe diseñarse de modo que el vehículo pueda mantener la dirección tras un fallo de un solo componente. Nexteer declaró que su sistema de producción en serie cubre sensores, controladores, actuadores y enlaces de comunicación dentro de una arquitectura ASIL-D. Este diseño en capas dificulta la simplificación sin afectar la validación de seguridad. El costo del hardware redundante limita la adopción temprana a programas de vehículos premium y aplicaciones comerciales de alto valor. Se espera que la reducción de costos dependa de mayores volúmenes de producción, integración de componentes y prácticas de validación establecidas.
Infraestructura de Servicio Limitada y Capacidad de los Técnicos
La dirección electrónica requiere herramientas de diagnóstico, software de calibración y técnicos capacitados. Muchos talleres independientes aún no cuentan con estas capacidades. El desafío del servicio puede ser mayor en los mercados emergentes, donde el acceso a las plataformas de diagnóstico de los OEM y la conectividad confiable pueden ser limitados. Un sistema totalmente electrónico también necesita verificaciones de alineación basadas en software y recuperación de registros de fallos. Mitsubishi Fuso y REE Automotive iniciaron una evaluación de un año de la tecnología x-by-wire en un camión eléctrico eCanter bajo un memorando de entendimiento de noviembre de 2025, lo que subraya cuánto trabajo de validación queda antes de que dichos sistemas lleguen a las flotas. La necesidad de herramientas autorizadas y redes de servicio capacitadas puede ralentizar la adopción más allá de los programas instalados en fábrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Dominio del Actuador, Escala de Sensores en AceleraciónEl actuador de volante/unidad de retroalimentación tuvo una participación del 36,12% del mercado en 2026. Es el componente más grande porque sirve como la principal interfaz del conductor y requiere alta precisión mecánica. La unidad debe producir retroalimentación consistente mientras cumple con los requisitos de seguridad y durabilidad. Su ciclo de desarrollo puede ser prolongado porque su rendimiento afecta directamente la experiencia de conducción. Los sensores son el componente de más rápido crecimiento y se proyecta que se expandan a una CAGR del 27,19% hasta 2032. Su crecimiento refleja la necesidad de datos de par, ángulo y posición en sistemas de dirección redundantes.
Los sensores de posición inductivos sin contacto son cada vez más relevantes porque pueden mantener la precisión durante los ciclos térmicos y las interferencias electromagnéticas. También admiten diseños de actuadores compactos que deben cumplir con exigentes requisitos de seguridad funcional. Los actuadores de rueda y las unidades de control electrónico forman el siguiente nivel de ingresos en el mercado de sistemas de dirección por cable. Los sistemas de rueda están avanzando hacia diseños de motor dual que preservan la capacidad de operación en modo de fallo sin añadir un volumen excesivo al eje. Otros componentes incluyen módulos de fusión de sensores y unidades de distribución de energía a medida que las arquitecturas del sistema se vuelven más especializadas. La norma ISO 19725:2026 describe los objetivos de seguridad relacionados con la autoestabilización, la maniobrabilidad, el par de retroalimentación y los fallos de sincronización.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Dirección por Cable Completa Consolida la Trayectoria de ProducciónLa dirección por cable completa representó el 54,38% del mercado en 2026 y se prevé que crezca a una CAGR del 26,78% hasta 2032. Esta posición indica que muchos programas de vehículos están avanzando hacia el desacoplamiento mecánico completo. Un sistema híbrido conserva una vía de respaldo mecánico, pero también añade peso, costo y puntos de fallo adicionales. La redundancia electrónica puede proporcionar la base de seguridad para la dirección de potencia completa cuando cumple con los requisitos pertinentes. La demanda de dirección por cable completa está, por tanto, respaldada por programas que buscan menos restricciones mecánicas. Estos programas también desean un comportamiento de dirección que pueda ajustarse mediante software a lo largo de la vida útil del vehículo.
ZF amplió la capacidad de dirección en China para hasta 380.000 conjuntos de dirección por cable anuales, lo que señala un compromiso de producción con la tecnología. Esta capacidad puede respaldar varios programas de vehículos a lo largo de ciclos de producto sucesivos. Los sistemas híbridos y de respaldo mecánico siguen siendo relevantes donde las vías regulatorias aún se están desarrollando. También pueden resultar atractivos para los fabricantes con planes de lanzamiento más cautelosos. Es probable que su papel se reduzca a medida que los sistemas totalmente electrónicos acumulen experiencia operativa. El mercado de sistemas de dirección por cable está, en consecuencia, otorgando mayor valor a la redundancia probada, la integración de software y la validación a escala de producción.
Por Tipo de Dirección:
El Eje Delantero Domina el Volumen, el Eje Trasero Marca el RitmoLa dirección por cable de eje delantero tuvo una participación del 86,31% del mercado en 2026 porque el eje delantero sigue siendo el principal eje de control de dirección. Es el primer punto de instalación natural a medida que los fabricantes de vehículos introducen la dirección electrónica. Se proyecta que la dirección por cable de eje trasero crezca a una CAGR del 28,22% hasta 2032. Su crecimiento está vinculado a los ángulos de dirección trasera variables en vehículos eléctricos de alto rendimiento y vehículos de movilidad urbana. La dirección trasera puede permitir giros más cerrados a baja velocidad y un comportamiento más estable del vehículo a velocidad. Estos beneficios operativos la hacen útil cuando los fabricantes buscan diferenciar la dinámica del vehículo.
Los contratos de dirección delantera y trasera pueden crear una relación más amplia entre un OEM y un proveedor. Un proveedor seleccionado para el sistema delantero puede estar bien posicionado para apoyar una extensión trasera en la misma plataforma. ZF combina la dirección por cable de eje delantero con su sistema de eje trasero AKC para aplicaciones de dinámica vehicular. Este enfoque permite a los fabricantes de vehículos coordinar las respuestas de dirección delantera y trasera. También admite una sintonización integrada en lugar de decisiones de hardware separadas. El papel en los ingresos de los sistemas delanteros sigue siendo mayor, mientras que los sistemas traseros contribuyen con el perfil de crecimiento más rápido.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Mantienen la Participación, los Vehículos Comerciales Señalan la Próxima FronteraLos automóviles de pasajeros representaron el 92,00% del mercado en 2026, respaldados por los lanzamientos de vehículos eléctricos premium. Se prevé que los vehículos comerciales crezcan a una CAGR del 30,00% hasta 2032. La demanda comercial está impulsada por aplicaciones de carga autónoma que requieren funciones de chasis por cable redundantes. Los autobuses eléctricos también pueden beneficiarse de radios de giro más reducidos mediante configuraciones de dirección en todos los ejes. Estas aplicaciones hacen que el rendimiento operativo, más que el estilo del vehículo, sea una razón importante para la adopción. El mercado de sistemas de dirección por cable atiende tanto los requisitos de confort de los pasajeros como los requisitos de control de los vehículos comerciales.
ZF inició la producción en serie para el NIO ET9 en 2025, suministrando un actuador de volante, un actuador de rueda redundante y el software relacionado. Esto muestra cómo los programas de pasajeros premium siguen siendo una base de producción temprana. SANY y Pony.ai anunciaron la preparación para la producción en masa de un camión pesado autónomo de cuarta generación con un chasis de conducción por cable redundante. Los programas comerciales ponen un fuerte énfasis en la redundancia porque las operaciones de flota dependen de funciones de control confiables. Los automóviles de pasajeros proporcionan escala, mientras que los programas comerciales pueden acelerar la demanda de arquitecturas con operación en modo de fallo. Estos dos caminos amplían las aplicaciones atendidas por el mercado de sistemas de dirección por cable.

Por Propulsión:
La Arquitectura de los VEB Moldea la Estructura del MercadoLos vehículos eléctricos de batería tuvieron el 59,29% del mercado en 2026 y se prevé que crezcan a una CAGR del 28,54% hasta 2032. Sus sistemas de alto voltaje, controles electrónicos centralizados y capacidades de actualización de software se alinean con la dirección totalmente electrónica. Esta infraestructura compartida puede reducir el trabajo incremental necesario para integrar un sistema de dirección por cable. Los vehículos híbridos tienen sistemas de mayor voltaje que muchos vehículos convencionales, pero sus requisitos de gestión de fallos siguen siendo más complejos. Los vehículos de motor de combustión interna son el segmento de propulsión más pequeño y de menor crecimiento. Su adopción se limita principalmente a aplicaciones de vehículos de alto rendimiento y especiales.
La demanda de los vehículos eléctricos de batería está determinada por la forma en que los OEM consolidan las plataformas de vehículos. La consolidación de plataformas puede reducir el campo de proveedores a empresas que cumplan con los requisitos de controlador zonal, actualización inalámbrica e integración de software. Esto favorece a los proveedores con relaciones existentes con vehículos eléctricos y casos de seguridad validados. También puede hacer que las nominaciones de proveedores estén más estrechamente vinculadas a las decisiones de plataforma que a los proyectos de dirección individuales. Los fabricantes necesitan hardware compatible, software de control y capacidad de actualización en todo el vehículo. El resultado es una barrera de calificación para los proveedores sin una oferta amplia de arquitectura de vehículos electrónicos.
Por Canal de Ventas:
Profundidad del OEM, Posventa en DesarrolloLos OEM tuvieron el 98,50% del mercado en 2026 porque la dirección por cable generalmente se instala durante la producción del vehículo. La integración en fábrica permite que el sistema se adapte a los controles del vehículo, la validación de seguridad y la documentación de homologación. Se proyecta que el mercado de posventa crezca a una CAGR del 25,83% hasta 2032. Su demanda inicial está vinculada a adaptaciones de movilidad accesible, aplicaciones de rendimiento y posibles kits de modernización autónoma para vehículos comerciales. La instalación fuera del OEM sigue siendo difícil porque el sistema necesita calibración específica del vehículo y verificación de seguridad. Esto mantiene el mercado actual de sistemas de dirección por cable centrado en la fabricación original de vehículos.
El mercado de posventa podría volverse más importante a medida que la base instalada se expanda. Las actualizaciones de software pueden crear oportunidades recurrentes para mapas de respuesta de dirección, perfiles de retroalimentación adaptativa y funciones de precisión de estacionamiento. Esto depende de que los OEM traten el sistema de dirección como una plataforma de software actualizable. También requiere acceso seguro, procedimientos de servicio claros y validación específica del vehículo. PARAVAN es un ejemplo establecido del uso de controles de conducción por cable para conductores con movilidad limitada. Se espera que el canal se desarrolle gradualmente porque la seguridad, los derechos de acceso y la capacidad de servicio siguen siendo condiciones esenciales.
Análisis Geográfico
América del Norte: Base de Plataformas Premium y Atracción de la Autonomía en el Transporte de Carga
América del Norte tuvo una participación del 34,29% del mercado en 2026. La región se beneficia de una base instalada temprana liderada por el Tesla Cybertruck, el primer vehículo de dirección por cable de producción en serie en América del Norte, y de la actividad de ingeniería establecida por los principales proveedores de dirección. También tiene una clara oportunidad en vehículos comerciales a medida que se desarrollan los programas de carga autónoma. El enfoque de la región en los vehículos eléctricos de alto valor puede respaldar el uso temprano de sistemas de dirección avanzados antes de que se trasladen a categorías de vehículos más amplias. La dirección redundante es especialmente relevante para las operaciones de carga donde el control automatizado del vehículo necesita funciones de chasis confiables. Los centros de ingeniería de proveedores y las redes de pruebas automotrices establecidas brindan apoyo práctico para futuros lanzamientos.
La influencia regulatoria proviene de los requisitos de seguridad vehicular y las disposiciones internacionales de dirección del Reglamento N.° 79 de la CEPE, que establecen un punto de referencia para la gestión de energía en la dirección de potencia completa. Es probable que los fabricantes norteamericanos utilicen el software de dirección y la sintonización de retroalimentación para diferenciar los productos premium. La región también ofrece una vía para los sistemas comerciales donde la seguridad operativa puede valorarse más que el simple costo de los componentes. La preparación del servicio seguirá siendo importante porque las flotas comerciales necesitan diagnósticos rápidos y mantenimiento predecible. Esta combinación de programas de pasajeros premium y aplicaciones de carga otorga a la región una amplia base de adopción.
Asia-Pacífico: El Catalizador Regulatorio se Encuentra con la Densidad de Plataformas de Nuevas Energías
Se prevé que Asia-Pacífico crezca a una CAGR del 27,11% hasta 2032, la tasa más rápida entre los segmentos regionales. La gran base de producción de vehículos de nueva energía de China ofrece a los proveedores un conjunto denso de programas potenciales para la dirección totalmente electrónica. La norma GB17675-2025 eliminó el requisito obligatorio de conexión mecánica e introdujo especificaciones de seguridad funcional, con vigencia a partir de julio de 2026. La norma fue desarrollada con la participación de varios fabricantes de vehículos importantes, lo que refleja una dirección técnica común. Esta estructura regulatoria proporciona una ruta más clara desde el desarrollo hasta la aprobación de producción en masa. También apoya a los proveedores nacionales que buscan cumplir con las mismas expectativas de seguridad funcional que los competidores globales.
ZF inició la producción en serie para el NIO ET9 durante 2025. Posteriormente, Nexteer puso en producción en serie un sistema certificado ASIL-D para un fabricante chino de vehículos de nueva energía en 2026. Estos programas muestran cómo la región combina volumen de producción, cambio regulatorio y ciclos de desarrollo de vehículos más cortos. La alta densidad de vehículos eléctricos también ayuda a los fabricantes a compartir los costos de arquitectura electrónica en múltiples modelos. Es probable que la competencia se centre en la integración de software, la capacidad de suministro local y la demostración del rendimiento de seguridad. Estas condiciones hacen de Asia-Pacífico una fuente central de crecimiento de volumen para el mercado de sistemas de dirección por cable.
Ritmo de Adopción Variado en los Mercados Restantes
La demanda a corto plazo de Europa se centra en los vehículos eléctricos de batería premium y los programas de proveedores liderados por la ingeniería. Mercedes-Benz abrió los pedidos de su sistema de dirección por cable en el EQS en octubre de 2026, proporcionando un ejemplo de producción de alto perfil en la región. Alemania sigue siendo importante porque tiene importantes capacidades en dirección, chasis y software automotriz. Los proveedores europeos también están buscando asociaciones que puedan conectar la ingeniería local con la escala de producción asiática. Thyssenkrupp Automotive Technology e Inovance Automotive firmaron un memorando de entendimiento en 2026 para desarrollar e industrializar sistemas de dirección por cable, inicialmente para China y posteriormente para aplicaciones internacionales. Esta asociación muestra cómo los proveedores pueden buscar acceso a los volúmenes de vehículos de nueva energía manteniendo un papel internacional.
Otros mercados tienen una trayectoria de adopción más gradual porque sus programas de volumen, preparación regulatoria y redes de servicio están menos desarrollados. Francia, el Reino Unido, Suecia e Italia contribuyen a través de programas de vehículos y actividades de prueba de conducción automatizada. América del Sur, Oriente Medio y África enfrentan una brecha más amplia en la capacidad de servicio para la dirección electrónica avanzada. Se espera que la adopción en estas áreas dependa del acceso a talleres prácticos, herramientas de diagnóstico y capacitación de técnicos. La norma ISO 19725:2026 proporciona una referencia de seguridad compartida para apoyar una alineación internacional más amplia. La adopción regional mixta reflejará, por tanto, las bases de producción locales y el ritmo al que maduran los sistemas de seguridad, servicio y software.
Panorama Competitivo
Concentración del Mercado
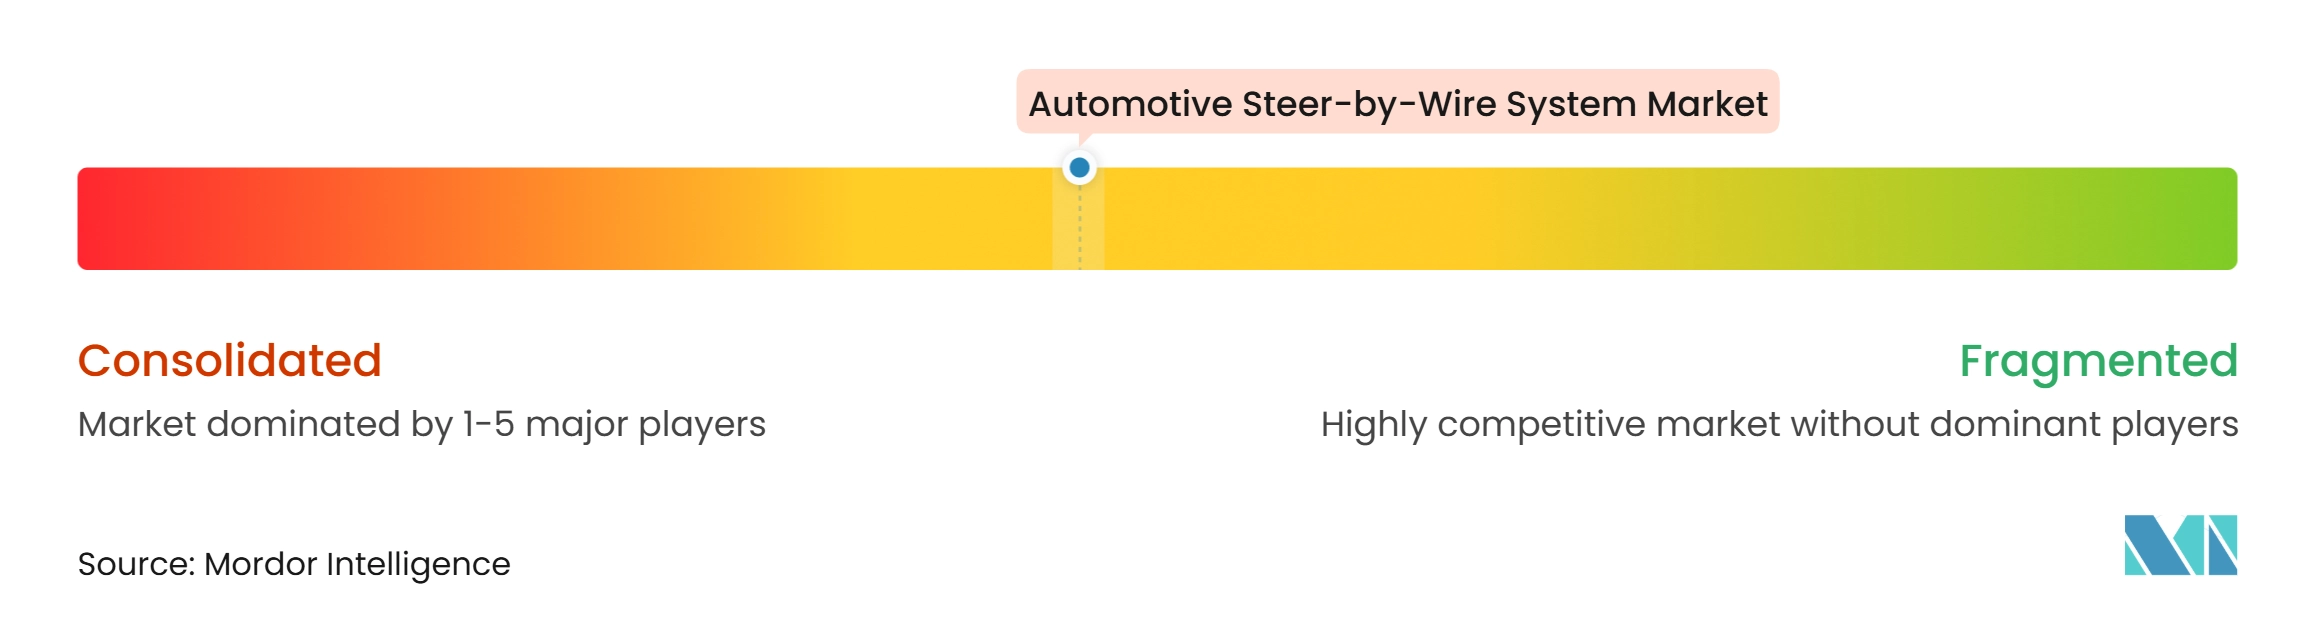
El mercado de sistemas de dirección por cable para automóviles está moderadamente concentrado, con proveedores establecidos de dirección y chasis que mantienen posiciones sólidas. ZF Friedrichshafen, Robert Bosch, JTEKT, Nexteer Automotive y thyssenkrupp tienen importantes contratos de producción y programas de desarrollo. Astemo, entonces Hitachi Astemo, desarrolló un prototipo de dirección por cable en 2022 con fuentes de alimentación y cableado duplicados y sensores y actuadores de triple circuito para mantener la maniobrabilidad del vehículo tras un fallo. Su posicionamiento competitivo depende cada vez más de la integración de software y la documentación de seguridad funcional. Los proveedores deben entregar sistemas compatibles con las arquitecturas de vehículos zonales y capaces de admitir actualizaciones de software seguras. La preparación para la producción también requiere evidencia de que los sistemas cumplen con los requisitos ASIL-D. En consecuencia, la certificación, los registros de validación y las capacidades de integración con los OEM crean barreras de entrada significativas.
Nexteer inició la producción en serie de su sistema de dirección por cable certificado ASIL-D en abril de 2026 para un fabricante líder de vehículos de nueva energía chino. Este desarrollo demuestra cómo las arquitecturas de seguridad validadas pueden influir en las decisiones de nominación comercial. ZF utiliza su diseño de actuador de doble tornillo sin fin para integrar el control de retroalimentación, la redundancia y la compatibilidad con niveles más altos de conducción automatizada. La empresa también ha iniciado la producción en serie para el ET9 de NIO, proporcionando un programa de referencia público en China. La asociación de thyssenkrupp con Inovance combina la experiencia en dirección con capacidades de fabricación de electrónica, software y actuadores[3]. Estos desarrollos indican que la escala, la fabricación local y las capacidades de software están volviéndose cada vez más interconectadas.
Los proveedores chinos y los fabricantes de vehículos verticalmente integrados están trabajando para calificar sistemas bajo el nuevo marco de cumplimiento nacional. Sus mayores oportunidades radican en plataformas optimizadas en costos, actuadores modulares e integración de software localizada. Los proveedores establecidos continúan beneficiándose de las relaciones de larga data con los OEM y los registros de validación de seguridad existentes. Sin embargo, los proveedores que carecen de capacidades de actualización inalámbrica, evidencia clara de ASIL-D o participación en el desarrollo de normas relevantes pueden perder acceso a las nominaciones premium. Por lo tanto, el panorama competitivo está pasando de la experiencia en dirección mecánica hacia la electrónica, el software y el rendimiento de seguridad documentado.
Líderes de la Industria de Sistemas de Dirección por Cable para Automóviles
-
ZF Friedrichshafen AG
-
Nexteer Automotive Corporation
-
Robert Bosch GmbH
-
JTEKT Corporation
-
Astemo, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Dirección por Cable para Automóviles Empresas cubiertas en este informe
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive Corporation
- thyssenkrupp AG
- Schaeffler AG
- Hyundai Mobis Co., Ltd.
- HL Mando Corporation
- NSK Ltd.
- Astemo, Ltd.
- AUMOVIO SE
- DENSO Corporation
- Infineon Technologies AG
- China Automotive Systems, Inc.
- Aptiv PLC
- KYB Corporation
- PARAVAN GmbH
- Danfoss A/S
Desarrollos recientes de la industria en Mercado de Sistemas de Dirección por Cable para Automóviles
- Octubre de 2026: thyssenkrupp Automotive Technology e Inovance Automotive firmaron un memorando de entendimiento para desarrollar e industrializar conjuntamente sistemas de dirección por cable, comenzando con el mercado chino.
- Octubre de 2026: Mercedes-Benz abrió los pedidos de dirección por cable en el EQS en todos los mercados del EQS, con un precio de 2.500 EUR sin IVA en Alemania.
- Julio de 2026: La norma de sistemas de dirección GB 17675-2025 de China entró en vigor, eliminando la conexión mecánica obligatoria y permitiendo sistemas de dirección por cable completos con requisitos definidos de redundancia y seguridad funcional.
- Abril de 2026: Nexteer Automotive puso en producción en serie su primer sistema de dirección por cable para un fabricante líder de vehículos de nueva energía chino, tras recibir la aprobación de seguridad funcional ASIL D.
Alcance del Informe Global del Mercado de Sistemas de Dirección por Cable para Automóviles
El Informe del Mercado de Sistemas de Dirección por Cable para Automóviles está Segmentado por Componente (Actuador de Volante/Unidad de Retroalimentación, Actuador de Rueda, ECU, Sensores (Par, Ángulo, Posición) y Otros), Tecnología (Dirección por Cable Completa y Mecánica Híbrida/de Respaldo), Tipo de Dirección (Dirección por Cable de Eje Delantero y Dirección por Cable de Eje Trasero), Tipo de Vehículo (Automóviles de Pasajeros y Vehículos Comerciales), Propulsión (Motor de Combustión Interna, Híbrido y Eléctrico de Batería), Canal de Ventas (OEM y Posventa) y Geografía (América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Suecia, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Actuador de Volante/Unidad de Retroalimentación |
| Actuador de Rueda |
| ECU |
| Sensores (Par, Ángulo, Posición) |
| Otros |
| Dirección por Cable Completa |
| Mecánica Híbrida/de Respaldo |
| Dirección por Cable de Eje Delantero |
| Dirección por Cable de Eje Trasero |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motor de Combustión Interna |
| Híbrido |
| Eléctrico de Batería |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Suecia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Componente | Actuador de Volante/Unidad de Retroalimentación | |
| Actuador de Rueda | ||
| ECU | ||
| Sensores (Par, Ángulo, Posición) | ||
| Otros | ||
| Por Tecnología | Dirección por Cable Completa | |
| Mecánica Híbrida/de Respaldo | ||
| Por Tipo de Dirección | Dirección por Cable de Eje Delantero | |
| Dirección por Cable de Eje Trasero | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Propulsión | Motor de Combustión Interna | |
| Híbrido | ||
| Eléctrico de Batería | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Suecia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de sistemas de dirección por cable para automóviles hasta 2032?
Se proyecta que el mercado de sistemas de dirección por cable para automóviles crezca a una CAGR del 24,69% de 2027 a 2032 y alcance los 4,21 mil millones de USD para 2032. El crecimiento está vinculado a los lanzamientos de producción en serie, los programas de vehículos definidos por software y la demanda de sistemas de control redundantes en vehículos eléctricos avanzados.
¿Qué componente lidera la adopción de la dirección por cable?
Los actuadores de volante/unidades de retroalimentación tuvieron una participación del 36,12% en 2026, mientras que los sensores son el componente de más rápido crecimiento con una CAGR del 27,19%. El actuador líder apoya la retroalimentación del conductor, mientras que la demanda de sensores refleja la necesidad de medir el par, el ángulo y la posición en arquitecturas de sistemas redundantes.
¿Por qué son importantes los vehículos eléctricos de batería para la dirección por cable?
Los vehículos eléctricos de batería tuvieron una participación del 59,29% en 2026 y cuentan con sistemas de alto voltaje, controles centralizados y vías de actualización de software que respaldan la dirección electrónica. El mercado de sistemas de dirección por cable se beneficia porque estas plataformas de vehículos pueden compartir la infraestructura eléctrica, de cómputo y de software con el sistema de dirección.
¿Por qué los vehículos comerciales están adoptando la dirección por cable?
Se proyecta que los vehículos comerciales crezcan a una CAGR del 30,00% porque las aplicaciones de carga automatizada y autobuses eléctricos necesitan control de chasis redundante y mayor maniobrabilidad. El mercado de sistemas de dirección por cable puede atender estos casos de uso donde el control lateral confiable y el rendimiento operativo son fundamentales para el despliegue de flotas.
¿Qué limita una adopción más amplia de los sistemas de dirección por cable?
El hardware de seguridad redundante, la capacidad de servicio, la validación de energía en caso de fallo y la aceptación de la retroalimentación de dirección generada por software siguen siendo restricciones importantes. El mercado de sistemas de dirección por cable también sigue estrechamente vinculado a los programas premium porque los sistemas de producción tempranos requieren integración especializada, calibración y evidencia documentada de seguridad funcional.