
自動車用ステア・バイ・ワイヤ・システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
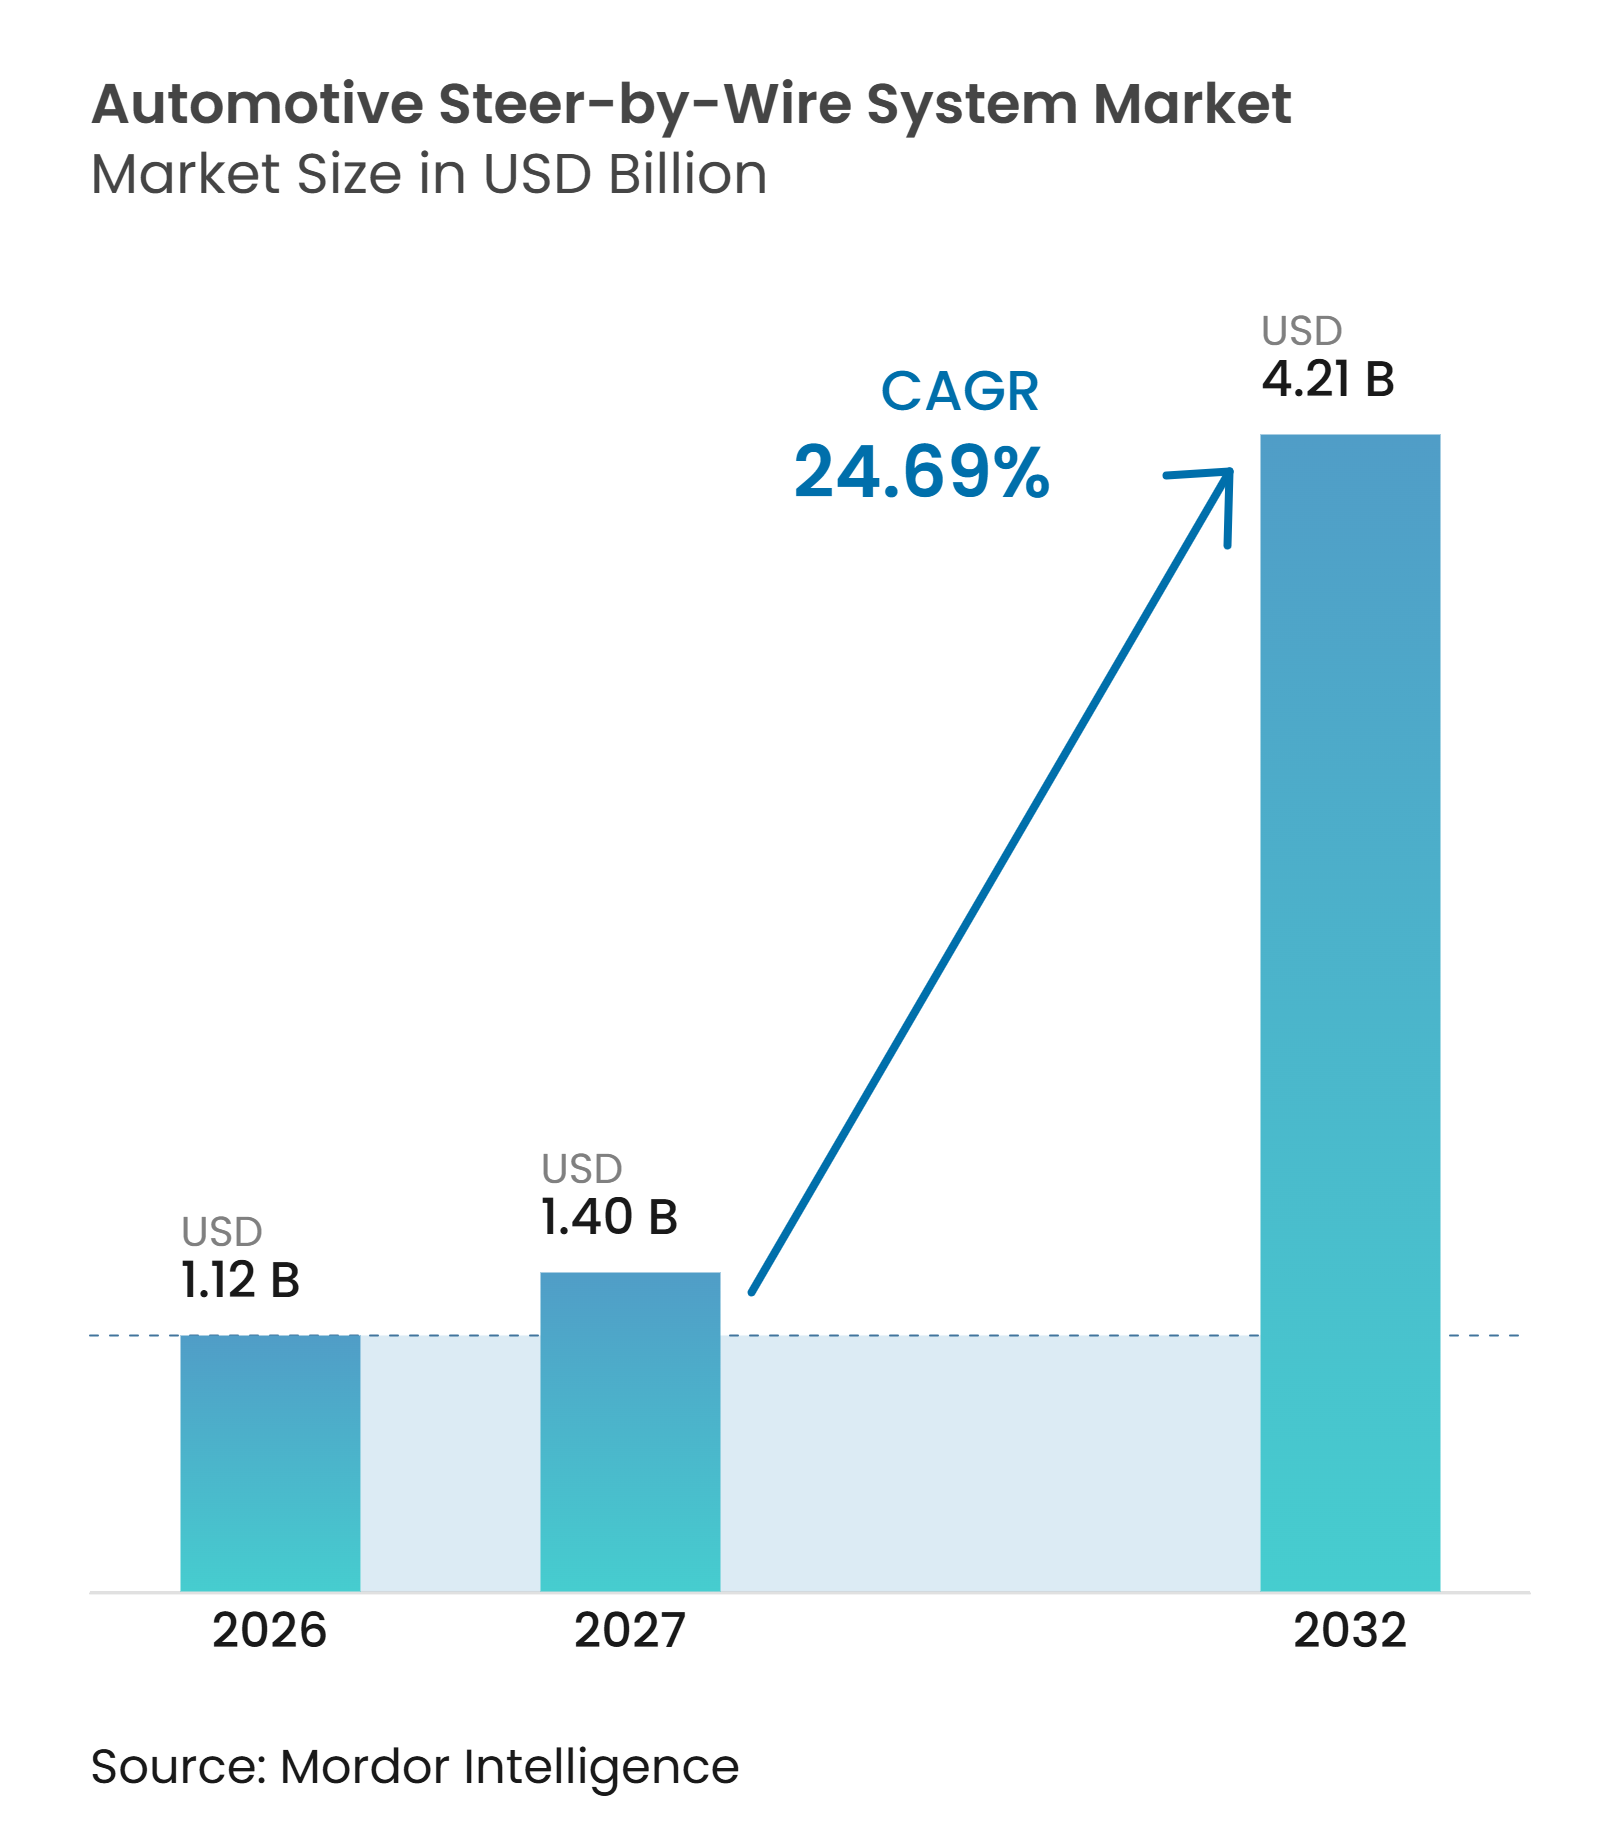
| 市場規模 (2027) | 1.40 十億米ドル |
| 市場規模 (2032) | 4.21 十億米ドル |
| 成長率 (2027 - 2032) | 24.69 % |
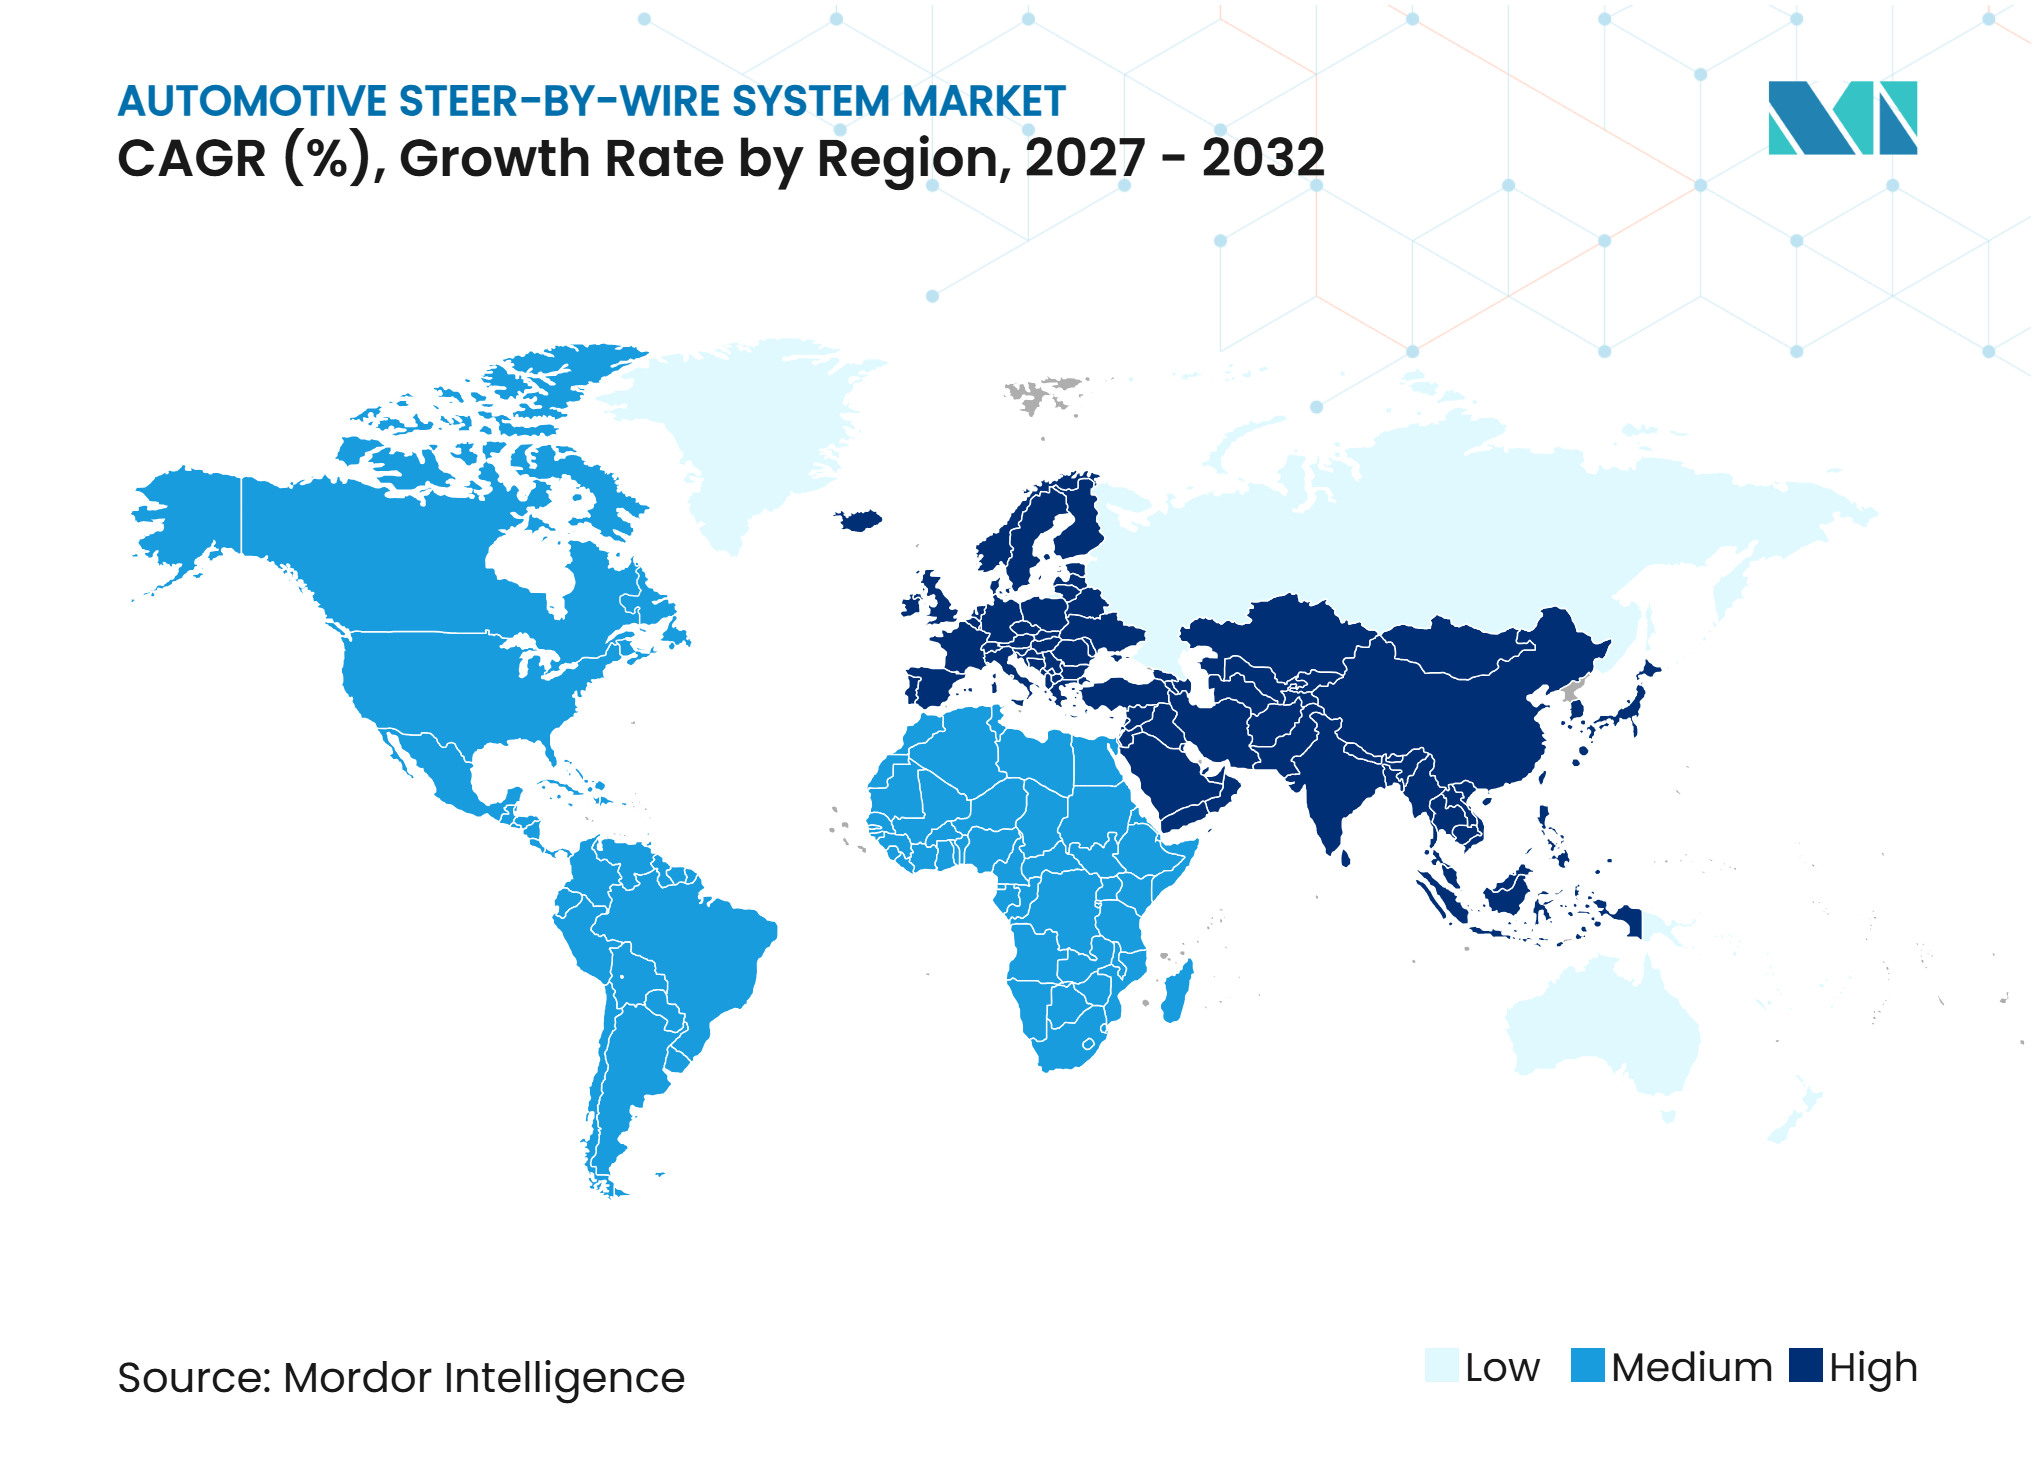
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ステア・バイ・ワイヤ・システム市場分析
自動車用ステア・バイ・ワイヤ・システムの市場規模は2026年に1.12 ビリオン 米ドルと評価され、2027年の1.40 ビリオン 米ドルから2032年には4.21 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 24.69%で拡大する見込みです。ステア・バイ・ワイヤ・システム市場は、ZF、Nexteer、Mercedes-Benzによる量産立ち上げに支えられ、検証プログラムから量産へと移行しつつあります。ソフトウェア定義車両の設計により、メーカーはステアリングの応答性、フィーリング、納車後のアップデートをより細かく制御できるようになっています。電気自動車プラットフォームは、完全電子式ステアリングシステムに必要な電気・演算インフラの多くを提供しています。自律走行プログラムは、デカップリングされたステアリングコラムが新しいキャビンレイアウトとドライバー引き継ぎ機能をサポートできるため、需要を強化しています。ステア・バイ・ワイヤ・システム市場は、冗長安全システム、制御装置、アクチュエータが相当なコストを追加するため、引き続きプレミアム車両に集中しています。
主要レポートのポイント
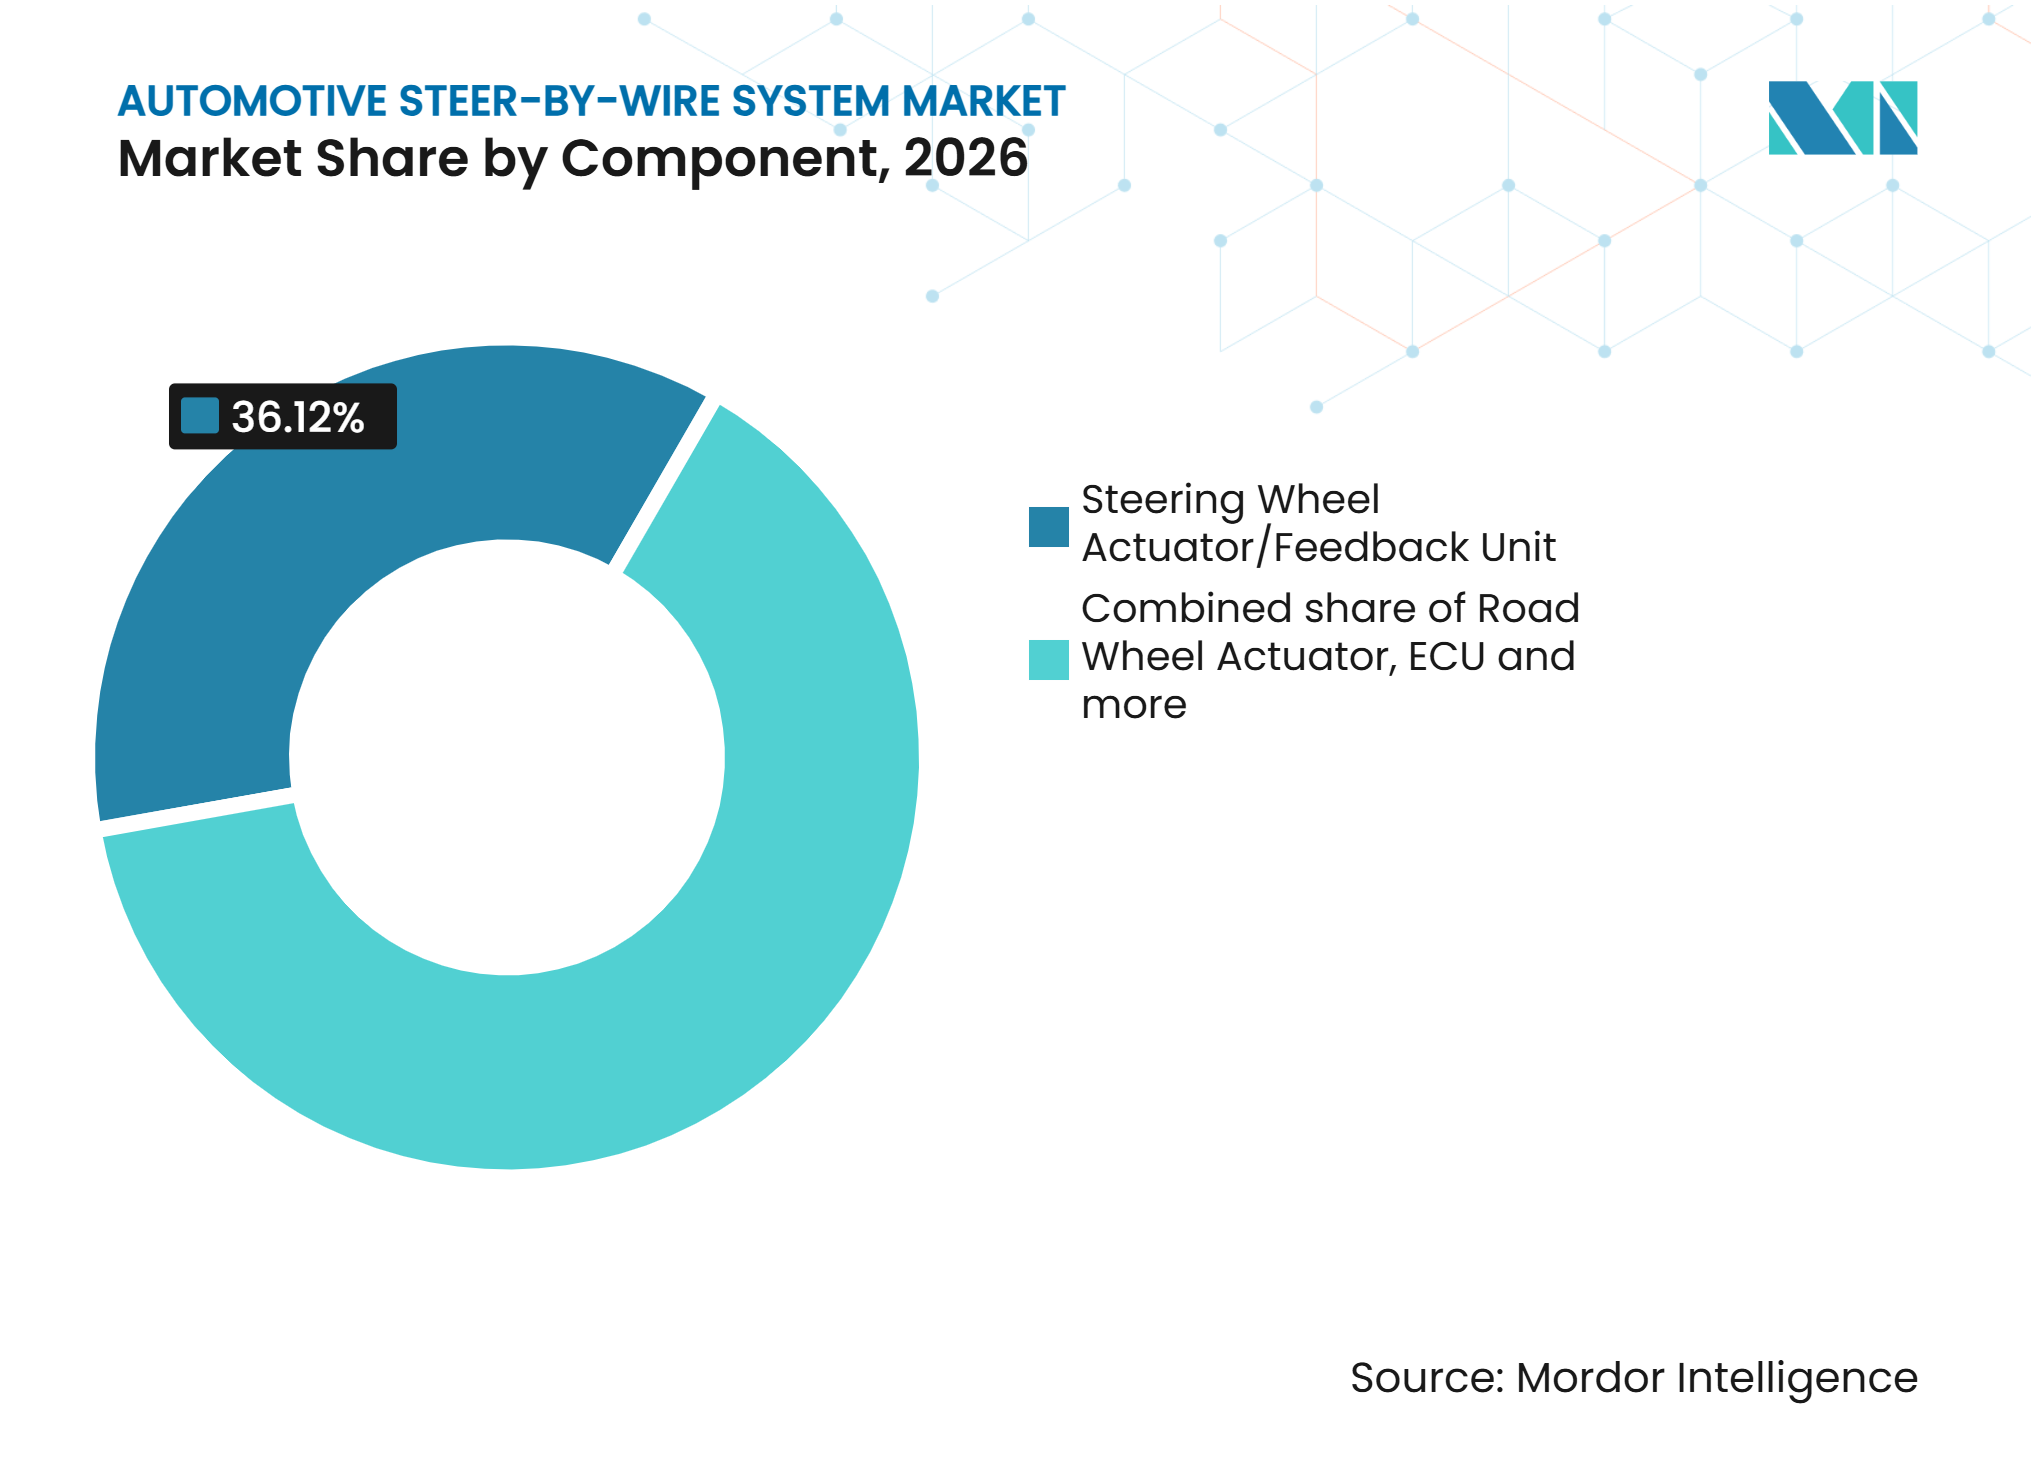
- コンポーネント別では、ステアリングホイールアクチュエータ/フィードバックユニットが2026年に36.12%のシェアを占め、センサーは2032年までに27.19%のCAGRで成長すると予測されています。
- 技術別では、フルステア・バイ・ワイヤが2026年に54.38%のシェアを占め、2032年までに26.78%のCAGRで成長すると予測されています。
- ステアリングタイプ別では、フロントアクスルシステムが2026年86.31%のシェアを占め、リアアクスルのステア・バイ・ワイヤは2032年までに28.22%のCAGRで成長すると予測されています。
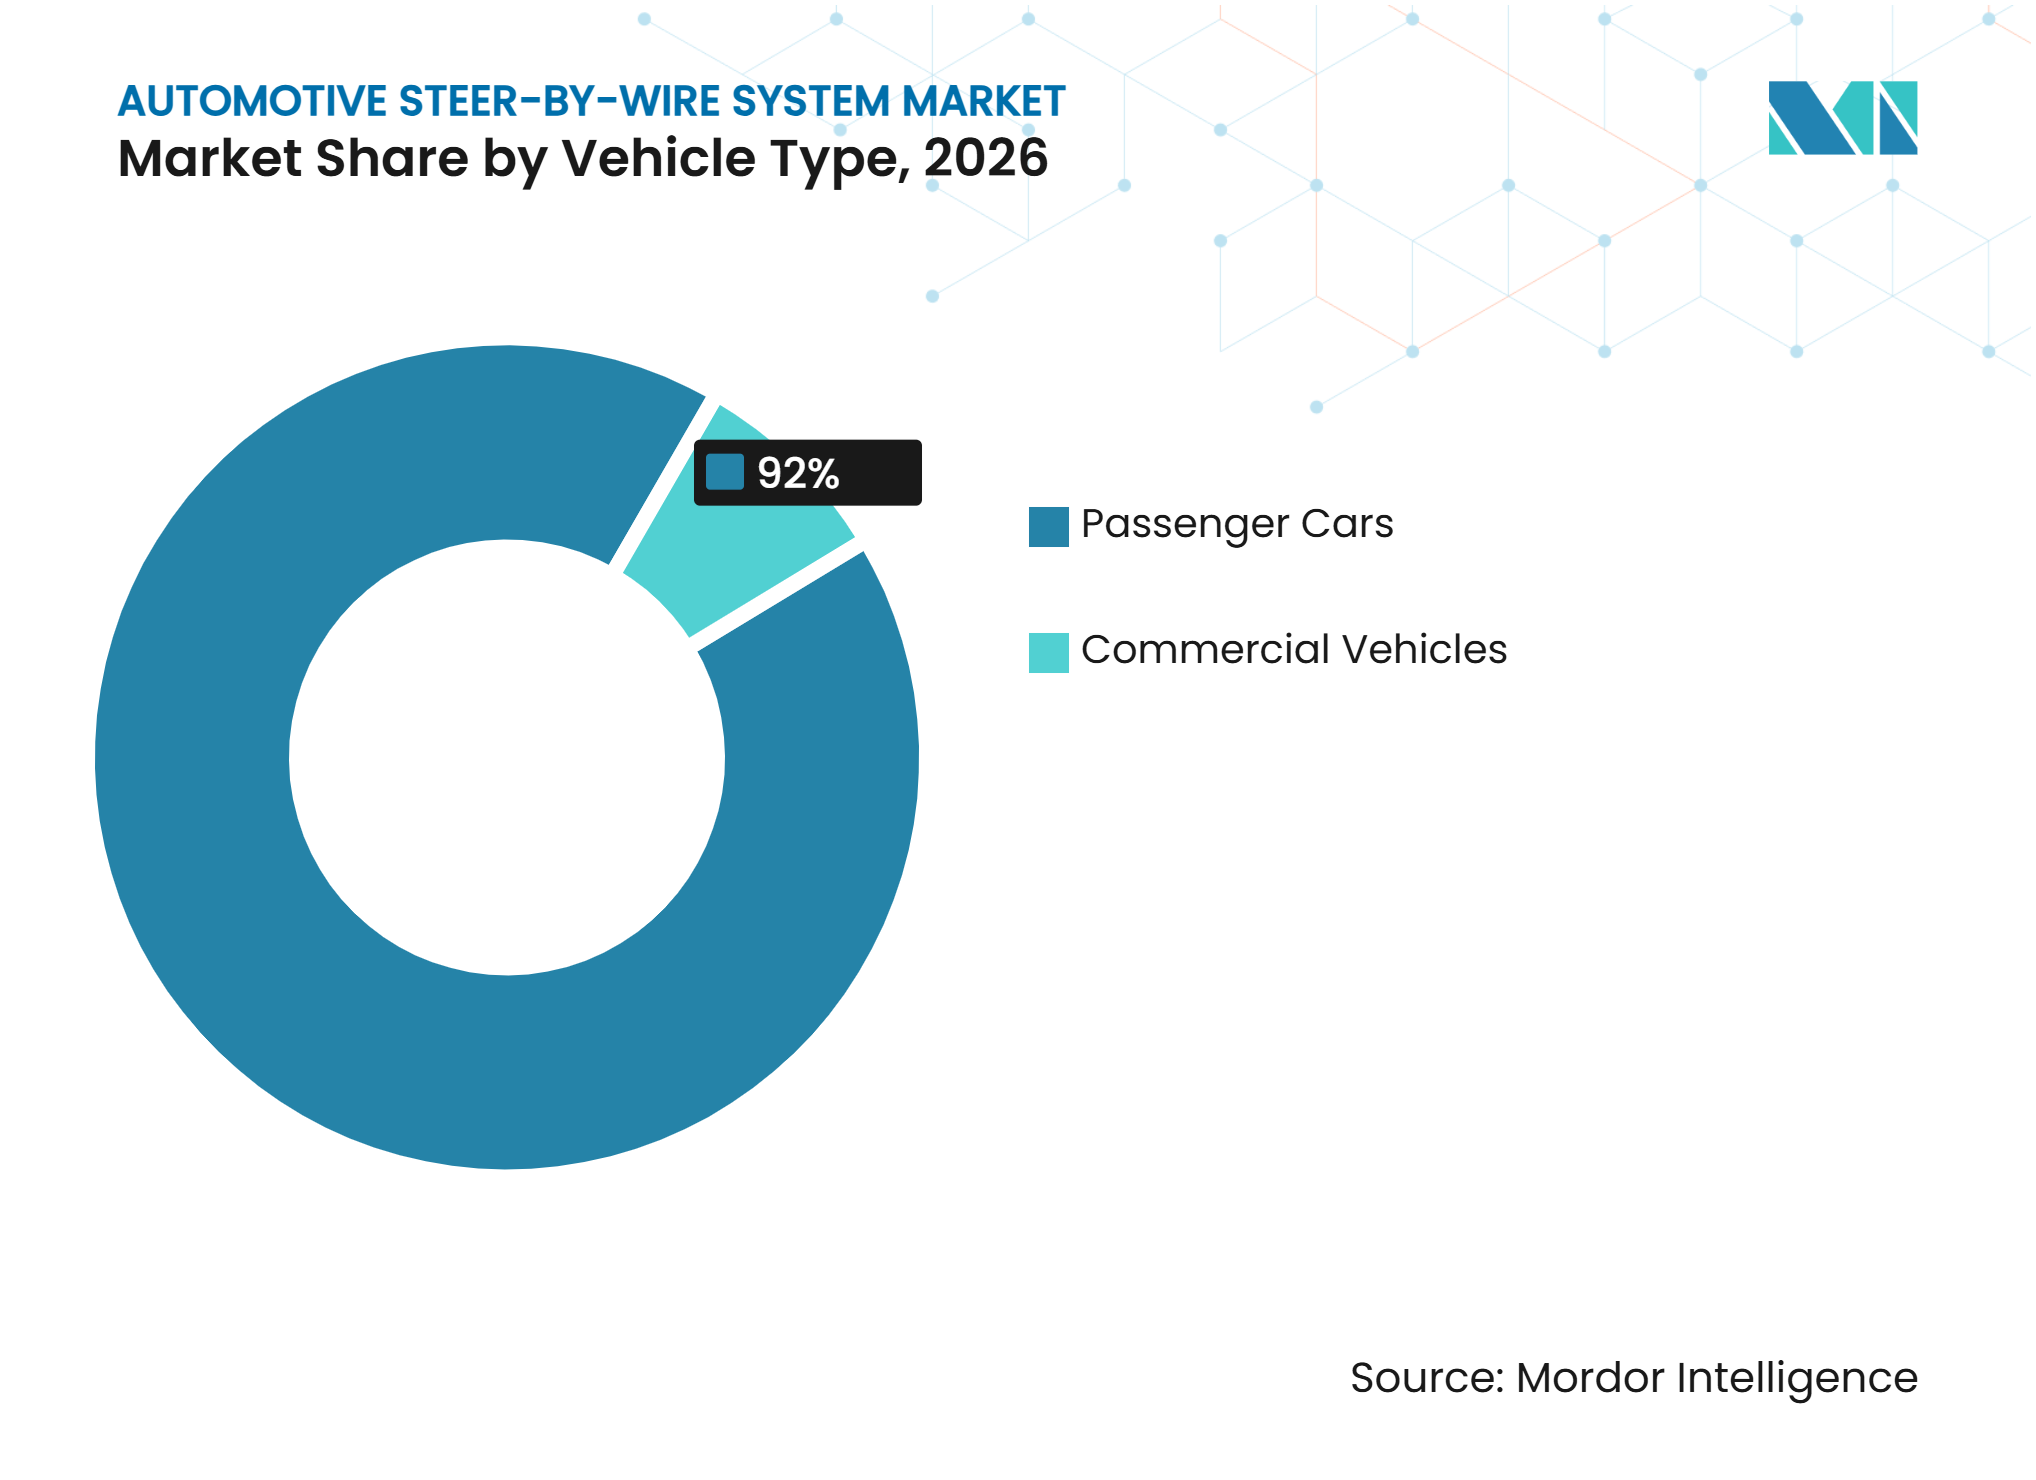
- 車両タイプ別では、乗用車が2026年に92.00%のシェアを占め、商用車は2032年までに30.00%のCAGRで成長すると予測されています。
- 推進方式別では、バッテリー電気自動車が2026年に59.29%のシェアを占め、2032年までに28.54%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEMが2026年に98.50%のシェアを占め、アフターマーケットは2032年までに25.83%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に34.29%のシェアを占め、アジア太平洋地域は2032年までに27.11%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化とソフトウェア定義車両アーキテクチャ | +7.0% | グローバル | 中期(2〜4年) |
| 自律走行とADAS統合 | +6.5% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| パッケージングの柔軟性と車両インテリアの再構成 | +3.0% | グローバル | 長期(4年以上) |
| 可変ステアリングレシオと操縦性向上への需要 | +2.5% | 欧州、アジア太平洋 | 短期(2年以内) |
| フェイルオペレーショナルステアリング向け高電圧プラットフォームの準備 | +2.0% | アジア太平洋、北米 | 短期(2年以内) |
| 機械式ステアリングコンポーネントへの依存度低下 | +1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化とソフトウェア定義車両アーキテクチャ
バッテリー電気自動車はすでに高電圧電源システム、集中型コントローラー、ソフトウェアアップデート経路を備えています。これらの機能により、完全電子式ステアリングの統合に必要な追加作業が軽減されます。ステア・バイ・ワイヤ・システム市場は、車両メーカーがステアリング挙動をソフトウェア制御の車両機能として扱う場合に恩恵を受けます。ステアリングレシオ、フィードバック、応答性は、固定された機械的ジオメトリではなくソフトウェアによって調整できるようになります。中国のGB17675-2025は、機械的リンケージの義務要件を撤廃し、ステア・イ・ワイヤの機能安全規定を導入することで、2026年7月からの展開に向けた商業的な道筋を作り出しています。この規制により、メーカーは電子式ステアリングを中心とした生産プログラムのより明確な根拠を得ることができます。
自律走行とADAS統合
機械的にデカップリングされたコラムは、自動化システムが横方向の走行タスクを管理する際の車両制御をサポートします。また、新しいステアリングホイール位置やより明確なドライバーモニタリングレイアウトのためのスペースを確保することもできます。この機能は、ドライバーの引き継ぎをスムーズに管理する必要があるレベル3以上の自動運転システムにとって重要です。JTEKTのLexus RZにおけるリンクレスステアリングシステムは、協調制御ソフトウェアを使用して、ドライバーと運転支援機能の間の制御された引き継ぎをサポートします。完全電子式ステアリングは、制御応答に影響を与える可能性のある機械的コンプライアンスも排除します。これらの要件により、自律走行プログラムはステア・バイ・ワイヤ・システム市場の重要な需要となっています。
パッケージングの柔軟性と車両インテリアの再構成
機械式コラムを取り除くことで、コックピットスペースを確保し、前席乗員間の物理的な障壁を取り除くことができます。また、従来のシステムでは対応できないフラットなステアリングホイールや格納式デザインも可能になります。Mercedes-BenzはEQSにステア・バイ・ワイヤをオプション設定しており、フラットなホイールと170度のロック・トゥ・ロックのステアリング入力を実現しています。同社はこのオプションをVAT除外で2,500ユーロと価格設定しており、パッケージングとステアリングフィールがプレミアム機能として位置づけられることを示しています[1]。ソフトウェアで生成されたフィードバックは、物理的な部品を変更することなく、異なる走行モードに合わせてチューニングすることもできます。これらの利点は、より広い量産展開の前に、高価値の乗用車での採用を支えています。
可変ステアリングレシオと操縦性向上への需要
機械式ステアリングレシオは、低速時の俊敏性と高速時の安定性のトレードオフを必要とします。電子式ステアリングは、車速と走行モードに応じてレシオを変化させることができます。ZFのツインウォームトルクフィードバックアクチュエータは、独立して制御される2つのウォームドライブを使用し、ASIL-D要件に対応するよう設計されています。この設計により、ドライバーへの制御されたフィードバックを維持しながら、ステアリングホイールの操作量を低減することができます[2]。この機能は、低速での小回りと高速での安定した車両挙動をサポートします。また、パフォーマンス志向の電気自動車や都市部での使用ケースにも電子式ステアリングを適切なものにします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い冗長性と機能安全コスト | -3.5% | グローバル | 短期(2年以内) |
| 限られたサービスインフラと技術者能力 | -1.5% | 新興市場、中東・アフリカ、南米 | 中期(2〜4年) |
| ステアリング故障時のバッテリーエネルギー確保 | -1.0% | グローバル | 短期(2年以内) |
| 人工的なステアリングフィードバックに対する消費者の受容 | -0.8% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い冗長性と機能安全コスト
量産ステア・バイ・ワイヤ・システムには、冗長センサー、コントローラー、電源、アクチュエータ経路が必要です。各部品は、単一コンポーネントの故障後車両がステアリングを維持できるよう設計されなければなりません。Nexteerは、量産システムがASIL-Dアーキテクチャ内でセンサー、コントローラー、アクチュエータ、通信リンクをカバーすると述べています。この多層設計は、安全性の検証に影響を与えることなく簡素化することを困難にしています。冗長ハードウェアのコストは、初期採用をプレミアム車両プログラムと高価値商用アプリケーションに限定しています。コスト削減は、より高い生産量、コンポーネント統合、および確立された検証慣行に依存すると予想されます。
限られたサービスインフラと技術者能力
電子式ステアリングには、診断ツール、キャリブレーションソフトウェア、および訓練を受けた技術者が必要です。多くの独立系ワークショップはまだこれらの能力を持っていません。サービスの課題は、OEM診断プラットフォームへのアクセスと信頼性の高い接続性が限られる可能性がある新興市場ではより大きくなる可能性があります。完全電子式システムには、ソフトウェアベースのアライメントチェックと故障ログの取得必要です。三菱ふそうとREE Automotiveは、2025年11月の覚書に基づき、eCanter電気トラックでのx-by-wire技術の1年間の評価を開始し、このようなシステムが車両に搭載される前にどれだけの検証作業が残っているかを示しています。認定ツールと訓練されたサービスネットワークの必要性は、工場設置プログラム以外での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アクチュエータの優位性、センサーの規模が加速ステアリングホイールアクチュエータ/フィードバックユニットは2026年に市場の36.12%のシェアを占めました。これは主要なドライバーインターフェースとして機能し、高い機械的精度を必要とするため、最大のコンポーネントです。このユニットは、安全性と耐久性の要件を満たしながら一貫したフィードバックを生成しなければなりません。その性能が運転体験に直接影響するため、開発サイクルは長くなる可能性があります。センサーは最も成長が速いコンポーネントであり、2032年までに27.19%のCAGRで拡大すると予測されています。その成長は、冗長ステアリンシステム全体でのトルク、角度、位置データの必要性を反映しています。
非接触誘導式位置センサーは、熱サイクルや電磁干渉を通じて精度を維持できるため、ますます重要になっています。また、厳しい機能安全要件を満たさなければならないコンパクトなアクチュエータ設計もサポートします。ロードホイールアクチュエータと電子制御ユニットは、ステア・バイ・ワイヤ・システム市場の次の収益層を形成しています。ロードホイールシステムは、過度なアクスルの嵩を加えることなくフェイルオペレーショナル能力を維持するデュアルモーター設計へと移行しています。システムアーキテクチャがより専門化されるにつれて、その他のコンポーネントにはセンサーフュージョンモジュールと電力分配ユニットが含まれます。ISO 19725:2026は、自己操舵、操縦性、フィードバックトルク、および同期故障に関連する安全目標を概説しています。



技術別:
フルステア・バイ・ワイヤが量産軌道を確立フルステア・バイ・ワイヤは2026年に市場の54.38%を占め、2032年までに26.78%のCAGRで成長すると予測されています。この位置は、多くの車両プログラムが完全な機械的デカップリングへと移行していることを示しています。ハイブリッドシステムは機械的バックアップ経路を保持しますが、重量、コスト、および追加の故障点も増加させます。電子的冗長性は、関連する要件を満たす場合にフルパワーステアリングの安全基盤を提供きます。フルステア・バイ・ワイヤへの需要は、機械的制約を少なくしようとするプログラムによって支えられています。これらのプログラムはまた、車両の寿命を通じてソフトウェアによって調整できるステアリング挙動を求めています。
ZFは中国でのステアリング生産能力を年間最大38万セットのステア・バイ・ワイヤに拡大し、この技術への生産コミットメントを示しました。この生産能力は、連続する製品サイクルにわたって複数の車両プログラムをサポートできます。ハイブリッドおよびバックアップ機械式システムは、規制の道筋がまだ発展途上の地域では引き続き関連性があります。また、より慎重な立ち上げ計画を持つメーカーにも訴求できます。完全電子式システムが運用実績を積み重ねるにつれて、その役割は縮小する可能性があります。ステア・バイ・ワイヤ・システム市場は、その結果として、実証された冗長性、ソフトウェア統合、および量産規模の検証にますます高い価値を置いています。
ステアリングタイプ別:
フロントアクスルが数量をリード、リアアクスルがペースを牽引フロントアクスルのステア・バイ・ワイヤは2026年に市場の86.31%のシェアを占めました。フロントアクスルは主要な方向制御軸であり続けるためです。車両メーカーが電子式ステアリングを導入する際の自然な最初の設置ポイントです。リアアクスルのステア・バイ・ワイヤは2032年までに28.22%のCAGRで成長すると予測されています。その成長は、パフォーマンス電気自動車と都市型モビリティ車両における可変リアステアリング角度に関連しています。リアステアリングは、低速での小回りと高速での安定した車両挙動をサポートできます。これらの運用上の利点は、メーカーが車両ダイナミクスを差別化しようとする場合に有用です。
フロントとリアのステアリング受注は、OEMとサプライヤーの間により広い関係を生み出す可能性があります。フロントシステムに選定されたサプライヤーは、同じプラットフォームでのリア拡張をサポートするのに有利な立場にある可能性があります。ZFは車両ダイナミクスアプリケーション向けにフロントアクスルのステア・バイ・ワイヤとAKCリアアクスルステムを組み合わせています。このアプローチにより、車両メーカーはフロントとリアのステアリング応答を調整できます。また、個別のハードウェア決定ではなく、統合されたチューニングもサポートします。フロントシステムの収益上の役割は引き続き大きく、リアシステムはより速い成長プロファイルに貢献しています。
車両タイプ別:
乗用車がシェアを維持、商用車が次のフロンティアを示す乗用車は2026年に市場の92.00%を占め、プレミアム電気自動車の立ち上げに支えられています。商用車は2032年までに30.00%のCAGRで成長すると予測されています。商用需要は、冗長なバイ・ワイヤシャシー機能を必要とする自律走行貨物アプリケーションによって牽引されています。電気バスも全軸ステアリングレイアウトによる小回り半径の縮小から恩恵を受けることができます。これらのアプリケーションは、車両のスタイリングではなく、運用パフォーマンスを採用の重要な理由にしています。ステア・バイ・ワイヤ・システム市場は、乗用車の快適性要件と商用車の制御要件の両方に対応しています
ZFは2025年にNIO ET9向けの量産を開始し、ハンドホイールアクチュエータ、冗長ロードホイールアクチュエータ、および関連ソフトウェアを供給しました。これは、プレミアム乗用車プログラムが初期の量産基盤であり続けることを示しています。SANYとPony.aiは、冗長なドライブ・バイ・ワイヤシャシーを備えた第4世代自律走行大型トラックの量産準備完了を発表しました。商用プログラムは、フリート運用が信頼性の高い制御機能に依存しているため、冗長性を強く重視しています。乗用車は規模を提供し、商用プログラムはフェイルオペレーショナルアーキテクチャへの需要を加速させることができます。これら2つの経路は、ステア・バイ・ワイヤ・システム市場が対応するアプリケーションを広げています。

推進方式別:
BEVアーキテクチャが市場構造を形成バッテリー電気自動車は2026年に市場の59.29%を占め、2032年までに28.54%のCAGRで成長すると予測されています。高電圧システム、集中型電子制御、ソフトウェアアップデート機能が完全電子式ステアリングと整合しています。この共有インフラにより、ステア・バイ・ワイヤ・システムの統合に必要な追加作業を削減できます。ハイブリッド車は多くの従来車よりも高電圧システムを持っていますが、故障管理要件はより複雑なままです。内燃機関車は最も小さく、成長が最も遅い推進方式セグメントです。その採用は主に高性能および特殊車両アプリケーションに限定されています。
バッテリー電気自動車からの需要は、OEMが車両プラットフォームを統合する方法によって形成されています。プラットフォーム統合により、ゾーナルコントローラー、無線アップデート、ソフトウェア統合要件を満たす企業にサプライヤーフィールドが絞られる可能性があります。これは、既存の電気自動との関係と検証済みの安全ケースを持つサプライヤーに有利です。また、サプライヤーの指名が個別のステアリングプロジェクトよりもプラットフォームの決定に密接に結びつく可能性もあります。メーカーは、車両全体で互換性のあるハードウェア、制御ソフトウェア、アップデート機能を必要としています。その結果、幅広い電子車両アーキテクチャの提供持たないサプライヤーには資格取得の障壁が生じます。
販売チャネル別:
OEMの深度、アフターマーケットの台頭OEMは2026年に市場の98.50%を占めました。ステア・バイ・ワイヤは一般的に車両生産中に設置されるためです。工場での統合により、システムを車両制御、安全性検証、型式認可文書に合わせることができます。アフターマーケットは2032年までに25.83%のCAGRで成長すると予測されています。初期需要は、アクセシブルモビリティの適応、パフォーマンスアプリケーション、および商用車向けの自律走行後付けキットの可能性に関連しています。システムには車両固有のキャリブレーションと安全性検証が必要なため、OEM以外での設置は依然として困難です。これにより、現在のステア・バイ・ワイヤ・システム市場は元の車両製造に集中しています。
設置ベースが拡大するにつれて、アフターマーケットはより重要になる可能性があります。ソフトウェアアップデートにより、ステアリング応答マップ、適応型フィードバックプロファイル、駐車精度機能の定期的な機会が生まれる能性があります。これは、OEMがステアリングシステムをアップデート可能なソフトウェアプラットフォームとして扱うことに依存しています。また、安全なアクセス、明確なサービス手順、および車両固有の検証も必要です。PARAVANは、移動能力が限られたドライバー向けにドライブ・バイ・ワイヤ制御を使用する確立された例です。安全性、アクセス権、サービス能力が引き続き不可欠な条件であるため、このチャネルは徐々に発展すると予想されます。
地域分析
北米:プレミアムプラットフォームベースと貨物自律走行の牽引
北米は2026年に市場の34.29%のシェアを占めました。この地域は、北米初の量産ステア・バイ・ワイヤ車両であるTesla Cybertruck主導の初期設置ベースと、主要ステアリングサプライヤーによる確立されたエンジニアリング活動から恩恵を受けています。また、自律走行貨物プログラムが発展するにつれて、明確な商用車の機会もあります。この地域の高価値電気自動車への注力は、先進ステアリングシステムがより広い車両カテゴリーに移行する前の早期使用を支援できます冗長ステアリングは、自動化された車両制御が信頼性の高いシャシー機能を必要とする貨物運用に特に関連しています。サプライヤーのエンジニアリングセンターと確立された自動車テストネットワークは、さらなる立ち上げのための実践的なサポートを提供しています。
規制上の影響は、車両安全要件と、フルパワーステアリングにおけるエネルギー管理の参照点を設定するUNECE規則第79号の国際ステアリング規定から来ています。北米のメーカーは、ステアリングソフトウェアとフィードバックチューニングを使用してプレミアム製品を差別化する可能性があります。この地域はまた、運用安全性が単純なコンポーネントコストよりも高く評価される商用システムの道筋も提供しています。商用フリートは迅速な診断と予測可能なメンテナンスを必要とするため、サービスの準備状況は引き続き重要です。プレミアム乗用車プログラムと貨物アプリケーションのこの組み合わせにより、この地域は幅広い採用基盤を持っています。
アジア太平洋:規制の触媒がNEVプラットフォームの密度と融合
アジア太平洋地域は2032年までに27.11%のCAGRで成長すると予測されており、地域セグメントの中で最も速い成長率です。中国の大規模な新エネルギー車生産基盤は、サプライヤーに完全電子式ステアリングの潜在的なプログラムの密なセットを提供しています。GB17675-2025は、機械的接続の義務要件を撤廃し、2026年7月から有効な機能安全仕様を導入しました。この規格は複数の主要車両メーカーの参加を得て策定され、共通の技術的方向性を反映しています。この規制構造は、開発から量産承認への明確な経路を提供しています。また、グローバルな競合他社と同じ機能安全要件を満たそうとする国内サプライヤーもサポートしています。
ZFは2025年にNIO ET9向けの量産を開始しました。Nexteerはその後、2026年に中国の新エネルギー車メーカー向けにASIL-D認定システムを量産に投入しました。これらのプログラムは、この地域が生産量、規制変更、より短い車両開発サイクルをどのように組み合わせているかを示しています。高い電気自動車密度はまた、メーカーが複数のモデルにわたって電子アーキテクチャコスを共有するのに役立ちます。競争は、ソフトウェア統合、ローカルサプライ能力、および安全性能の証明に焦点を当てる可能性があります。これらの条件により、アジア太平洋地域はステア・バイ・ワイヤ・システム市場の数量成長の中心的な源となっています。
残りの市場における多様な採用ペース
欧州の近期需要は、プレミアムバッテリー電気自動車とエンジニアリング主導のサプライヤープログラムに集中しています。Mercedes-Benzは2026年10月にEQSのステア・バイ・ワイヤシステムの注文を開始し、この地域での注目度の高い量産例を提供しました。ドイツは、ステアリング、シャシー、自動車ソフトウェアにおける主要な能力を持つため、引き続き重要です。欧州のサプライヤーはまた、ローカルエンジニアリングとアジアの生産規模を結びつけることができるパートナーシップを追求しています。thyssenkrupp Automotive TechnologyとInovance Automotiveは、当初は中国向け、後に国際的なアプリケーション向けにステア・バイ・ワイヤシステムを開発・産業化するための2026年の覚書に署名しました。このパトナーシップは、サプライヤーが国際的な役割を維持しながら新エネルギー車の数量へのアクセスを求める方法を示しています。
他の市場は、量産プログラム、規制の準備状況、サービスネットワークの発展が遅れているため、より緩やかな採用経路をたどっています。フランス、英国、スウェーデン、イタリアは、車両プログラムと自動運転テスト活動を通じて貢献しています。南米、中東、アフリカは、先進電子式ステアリングにおいてより大きなサービス能力のギャップに直面しています。これらの地域での採用は、実用的なワークショップ、診断ツール、技術者トレーニングへのアクセスに依存すると予想されます。ISO 19725:2026は、より広い国際的な整合を支援するための共通の安全参照を提供しています。したがって、地域ごとの混在した採用は、ローカルの生産基盤と安全、サービス、ソフトウェアシステムが成熟するペースを反映することになります。
競合環境
市場集中度
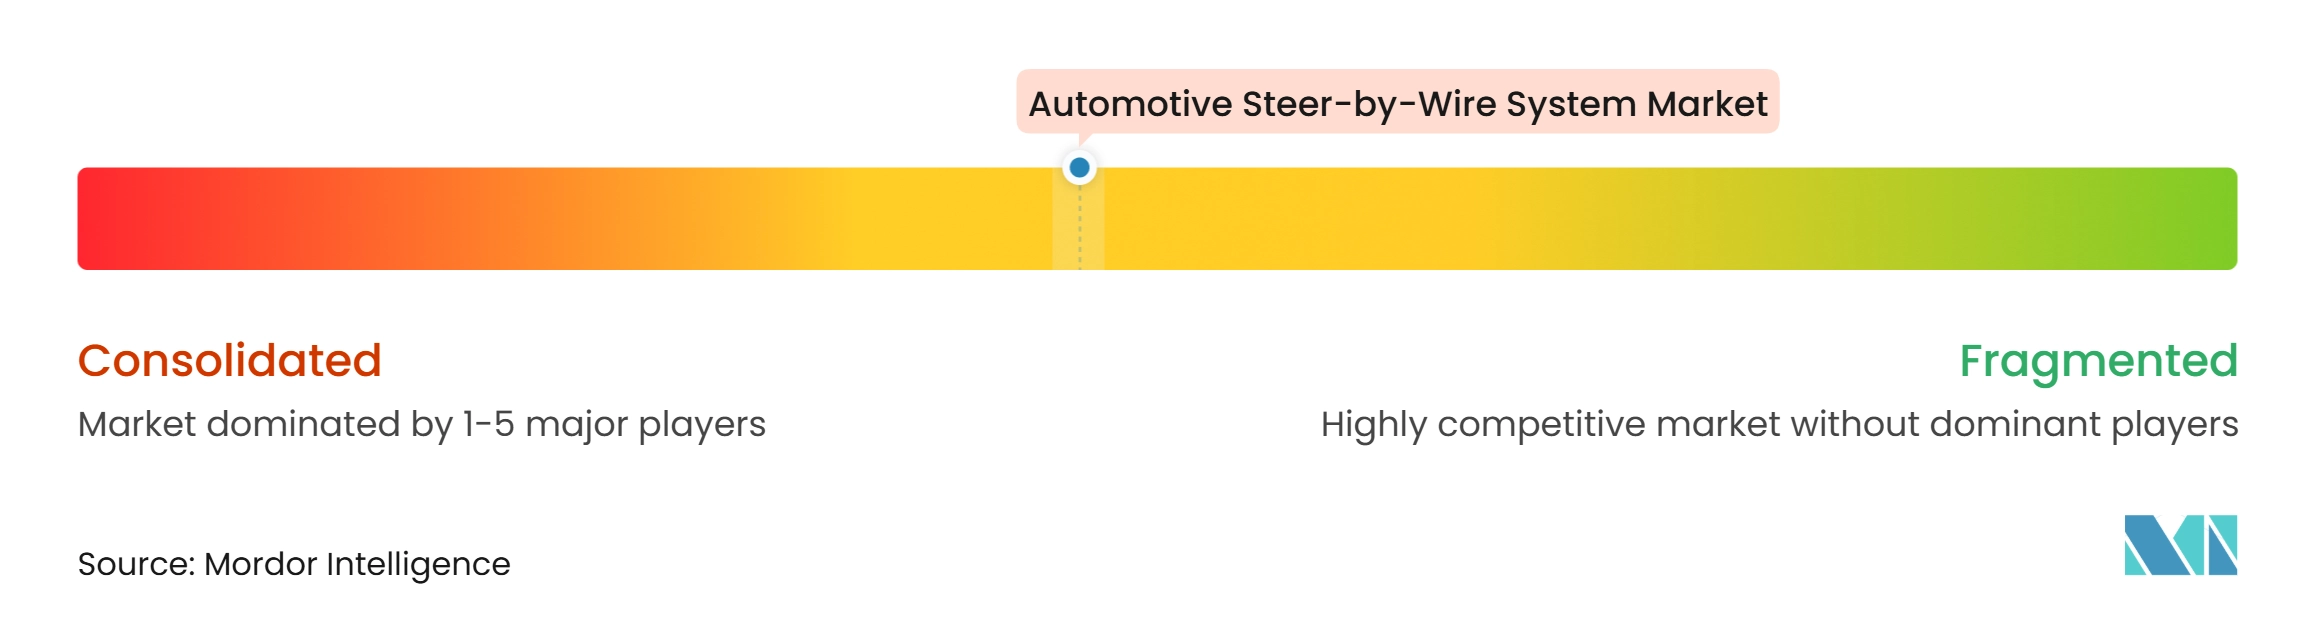
自動車用ステア・バイ・ワイヤ・システム市場は中程度に集中しており、確立されたステアリングおよびシャシーサプライヤーが強固なポジションを保持しています。ZF Friedrichshafen、Robert Bosch、JTEKT、Nexteer Automotive、thyssenkruppは、重要な量産受注と開発プログラムを保有しています。Astemo(当時はHitachi Astemo)は2022年に、故障後も車両の操縦性を維持するために、重複した電源と配線、三重回路センサーとアクチュエータを備えたステア・バイ・ワイヤプロトタイプを開発しました。競合上のポジショニングは、ソフトウェア統合と機能安全文書にますます依存しています。サプライヤーは、ゾーナル車両アーキテクチャと互換性があり、安全なソフトウェアアップデートをサポートできるステムを提供しなければなりません。量産準備には、システムがASIL-D要件を満たすという証拠も必要です。その結果、認証、検証記録、OEM統合能力が参入への重大な障壁を生み出しています。
Nexteerは2026年4月に、中国の主要な新エネルギー車メーカー向けにASIL-D認定ステア・バイ・ワイヤ・システムの量産を開始しました。この展開は、検証済みの安全アーキテクチャが商業的な指名決定にどのように影響するかを示しています。ZFはツインウォームアクチュエータ設計を使用して、フィードバック制御、冗長性、より高いレベルの自動運転との互換性を統合しています。同社はまた、NIOのET9向けの量産を開始し、中国での公開参照プログラムを提供しています。thyssenkruppとInovanceのパートナーシップは、ステアリングの専門知識と電子機器、ソフトウェア、アクチュエータ製造能力を組み合わせています[3]。これらの展開は、規模、ローカル製造、ソフトウェア能力がますます相互に関連していることを示しています。
中国のサプライヤーと垂直統合された車両メーカーは、新しい国内コンプライアンスフレームワークの下でシステムを認定しようとしています。彼らの最大の機会は、コスト最適化されたプラットフォーム、モジュラーアクチュエータ、およびローカライズされたソフトウェア統合にあります。確立されたサプライヤーは、長年のOEM関係と既存の安全検証記録から引き続き恩恵を受けています。しかし、無線アップデート能力、明確なASIL-D証拠、または関連する規格開発への参加が欠けているサプライヤーは、プレミアム指名へのアクセスを失う可能性があります。したがって、競合環境は機械式ステアリングの専門知識から電子機器、ソフトウェア、および文書化された安全性能へとシフトしています。
自動車用ステア・バイ・ワイヤ・システム産業のリーダー
-
ZF Friedrichshafen AG
-
Nexteer Automotive Corporation
-
Robert Bosch GmbH
-
JTEKT Corporation
-
Astemo, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ステア・バイ・ワイヤ・システム市場 このレポートでカバーされる企業
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive Corporation
- thyssenkrupp AG
- Schaeffler AG
- Hyundai Mobis Co., Ltd.
- HL Mando Corporation
- NSK Ltd.
- Astemo, Ltd.
- AUMOVIO SE
- DENSO Corporation
- Infineon Technologies AG
- China Automotive Systems, Inc.
- Aptiv PLC
- KYB Corporation
- PARAVAN GmbH
- Danfoss A/S
最近の産業開発事情 自動車用ステア・バイ・ワイヤ・システム市場
- 2026年10月:thyssenkrupp Automotive TechnologyとInovance Automotiveは、中国市場を皮切りにステア・バイ・ワイヤ・システムを共同開発・産業化するための覚書に署名しました。
- 2026年10月:Mercedes-Benzは全EQS市場でEQSのステア・バイ・ワイヤの注文を開始し、ドイツではVAT除外で2,500ユーロの価格設定となっています。
- 2026年7月:中国のGB 17675-2025ステアリングシステム規格が発効し、機械的リンケージの義務要件が撤廃され、定義された冗長性と機能安全要件を備えたフルステア・バイ・ワイヤ・システムが認められるようになりました。
- 2026年4月:Nexteer Automotiveは、ASIL D機能安全承認を取得した後、中国の主要な新エネルギー車メーカー向けに初のステア・バイ・ワイヤ・システムを量産に投入しました。
世界の自動車用ステア・バイ・ワイヤ・システム市場レポートの範囲
自動車用ステア・バイ・ワイヤ・システム市場レポートは、コンポーネント(ステアリングホイールアクチュエータ/フィードバックユニット、ロードホイールアクチュエータ、ECU、センサー(トルク、角度、位置)、その他)、技術(フルステア・バイ・ワイヤおよびハイブリッド/バックアップ機械式)、ステアリングタイプ(フロントアクスルのステア・バイ・ワイヤおよびリアアクスルのステア・バイ・ワイヤ)、車両タイプ(乗用車および商用車)、推進方式(ICE、ハイブリッド、バッテリー電気)、販売チャネル(OEMおよびアフターマーケット)、地域(北米(米国、カナダ、メキシコ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、スウェーデン、ロシア、その他欧州)、アジア太平洋中国、日本、韓国、インド、オーストラリア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、モロッコ、その他中東・アフリカ))別にセグメント化されています。市場予測は金額(米ドル)および数量(台)で提供されます。
セグメンテーション概要
| ステアリングホイールアクチュエータ/フィードバックユニット |
| ロードホイールアクチュエータ |
| ECU |
| センサー(トルク、角度、位置) |
| その他 |
| フルステア・バイ・ワイヤ |
| ハイブリッド/バックアップ機械式 |
| フロントアクスルのステア・バイ・ワイヤ |
| リアアクスルのステア・バイ・ワイヤ |
| 乗用車 |
| 商用車 |
| ICE |
| ハイブリッド |
| バッテリー電気 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他中東・アフリカ |
| コンポーネント別 | ステアリングホイールアクチュエータ/フィードバックユニット | |
| ロードホイールアクチュエータ | ||
| ECU | ||
| センサー(トルク、角度、位置) | ||
| その他 | ||
| 技術別 | フルステア・バイ・ワイヤ | |
| ハイブリッド/バックアップ機械式 | ||
| ステアリングタイプ別 | フロントアクスルのステア・バイ・ワイヤ | |
| リアアクスルのステア・バイ・ワイヤ | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進方式別 | ICE | |
| ハイブリッド | ||
| バッテリー電気 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの自動車用ステア・バイ・ワイヤ・システム市場の予測成長率は?
自動車用ステア・バイ・ワイヤ・システム市場は2027年から2032年にかけてCAGR 24.69%で成長し、2032年までに4.21 ビリオン 米ドルに達すると予測されています。成長は量産立ち上げ、ソフトウェア定義車両プログラム、および先進電気自動車における冗長制御システムへの需要に結びついています。
ステア・バイ・ワイヤの採用をリードするコンポーネントは何ですか?
ステアリングホイールアクチュエータ/フィードバックユニットは2026年に36.12%のシェアを占め、センサーはCAGR 27.19%で最も成長が速いコンポーネントです。主要アクチュエータはドライバーフィードバックをサポートし、センサー需要冗長システムアーキテクチャ全体でトルク、角度、位置を測定する必要性を反映しています。
バッテリー電気自動車がステア・バイ・ワイヤにとって重要な理由は何ですか?
バッテリー電気自動車は2026年に59.29%のシェアを占め、電子式ステアリングをサポートする高電圧システム、集中型制御、ソフトウェアアップデート経路を持っています。ステア・バイ・ワイヤ・システム市場は、これらの車両プラットフォームがステアリングシステムと電気、演算、ソフトウェアインフラを共有できるため恩恵を受けています。
商用車がステア・バイ・ワイヤを採用する理由は何ですか?
商用車は、自動化された貨物と電気バスのアプリケーションが冗長なシャシー制御と操縦性の向上を必要とするため、CAGR 30.00%で成長すると予測されています。ステア・バイ・ワイヤ・システム市場は、信頼性の高い横方向制御と運用パフォーマンスがフリート展開の中心となるこれらのユースケースに対応できます。
ステア・バイ・ワイヤ・システムのより広い採用を制限するものは何ですか?
冗長安全ハードェア、サービス能力、故障エネルギー検証、およびソフトウェア生成ステアリングフィードバックの受容が重要な制約として残っています。ステア・バイ・ワイヤ・システム市場はまた、初期の量産システムが専門的な統合、キャリブレーション、および文書化された機能安全証拠を必要とするため、引き続きプレミアムプログラムに密接に結びついています。