
Tamanho e Participação do Mercado de Rodas de Aço Automotivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
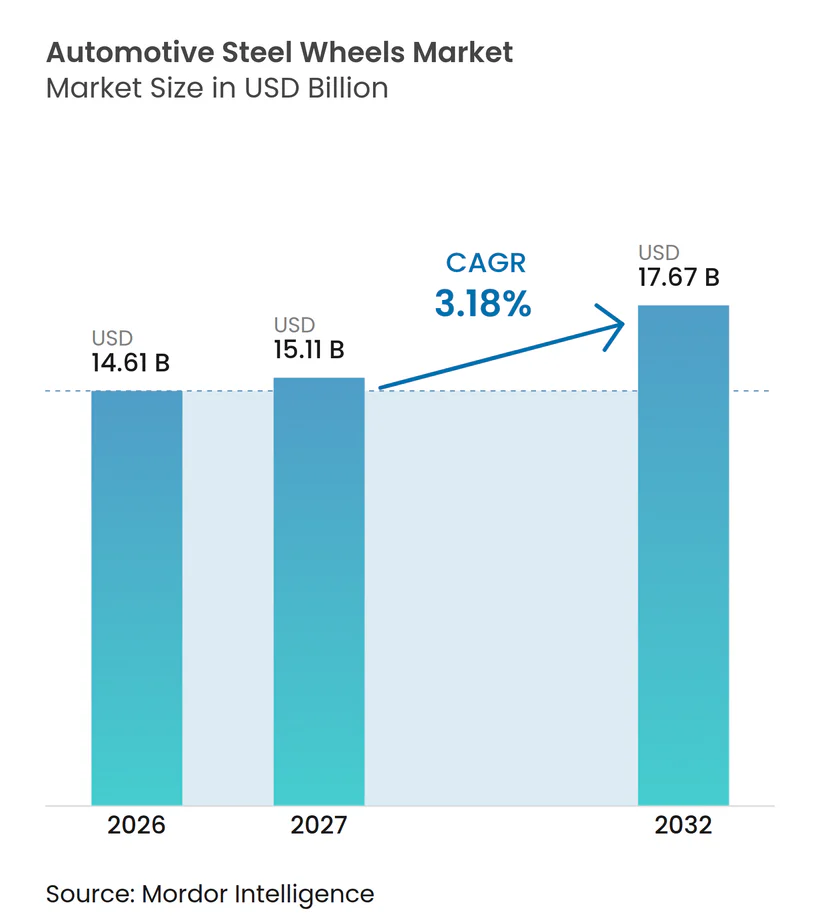
| Tamanho do Mercado (2027) | 15.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rodas de Aço Automotivas por Mordor Intelligence
O tamanho do mercado de rodas de aço automotivas foi avaliado em 14,61 bilhões de USD em 2026 e deve crescer de 15,11 bilhões de USD em 2027 para 17,67 bilhões de USD até 2032, a um CAGR de 3,18% durante 2027-2032. As rodas de aço continuam sendo importantes em veículos de passeio de entrada, frotas comerciais e equipamentos fora de estrada, pois seu custo de aquisição, capacidade de reparo e reciclabilidade sustentam a economia das frotas. O mercado de rodas de aço automotivas também se beneficia das necessidades de reposição de veículos comerciais, que continuam mesmo quando a produção de novos veículos desacelera. Os caminhões elétricos a bateria criam uma área de demanda separada, pois os pacotes de baterias mais pesados aumentam os requisitos de carga nas rodas e favorecem designs de alta resistência. Ao mesmo tempo, a adoção de rodas de liga em automóveis de passeio elétricos e os custos irregulares de aço, energia e revestimento continuam a limitar a demanda em versões de veículos mais elevadas.
Principais Conclusões do Relatório
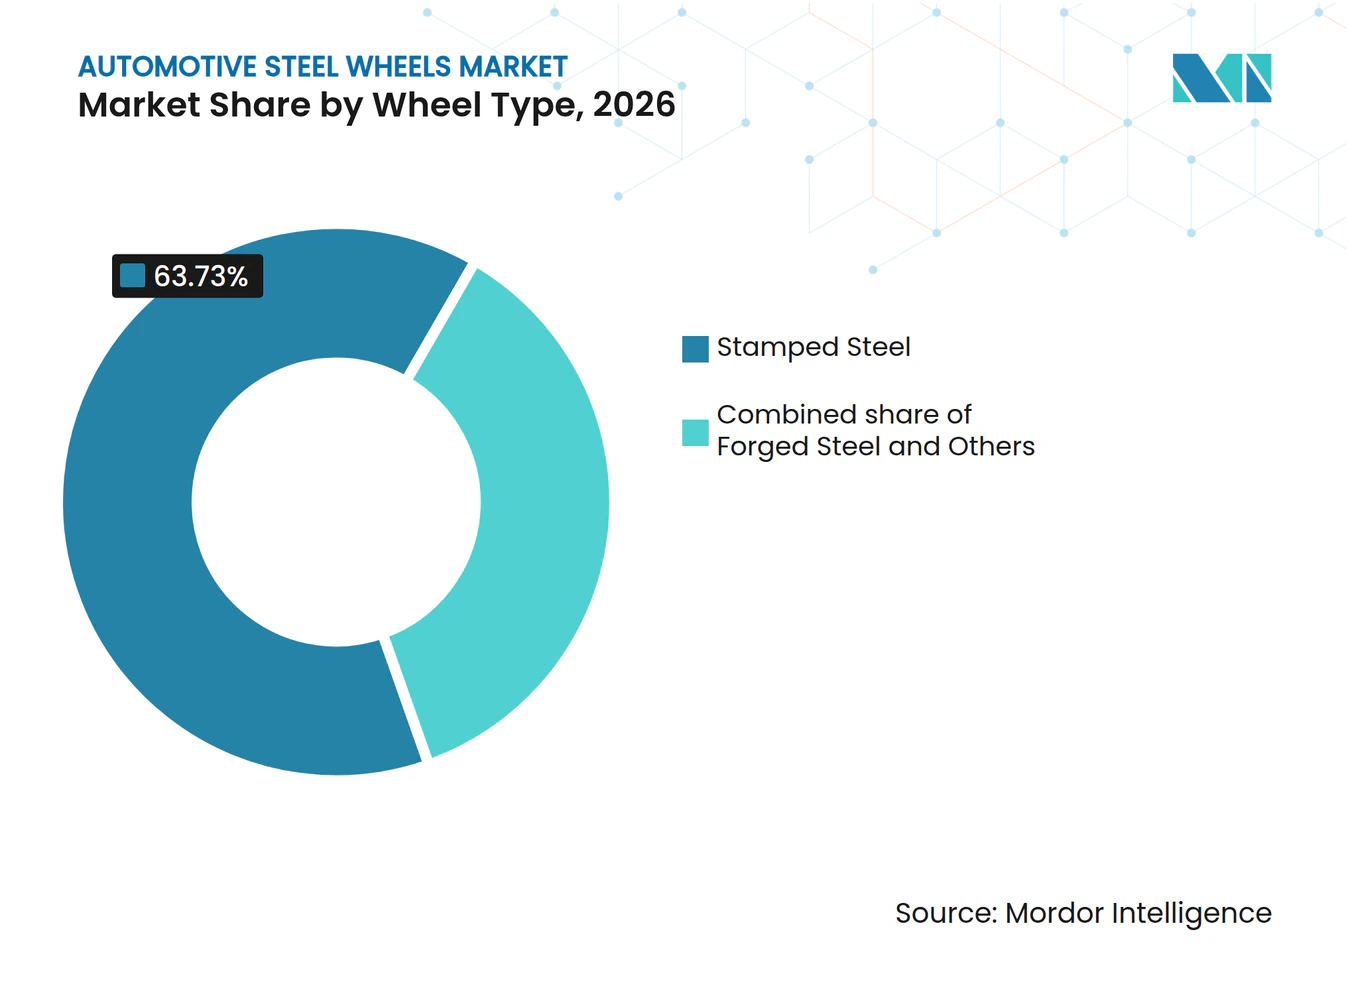
- Por tipo de roda, o aço estampado detinha uma participação de 63,73% em 2026, enquanto o aço forjado deve crescer a um CAGR de 4,83% até 2032.
- Por tamanho de aro, as rodas de 13 a 15 polegadas detinham uma participação de 41,26% em 2026, enquanto as rodas de 19 a 22,5 polegadas devem crescer a um CAGR de 4,27% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 45,34% em 2026, enquanto os veículos comerciais pesados devem crescer a um CAGR de 4,46% até 2032.
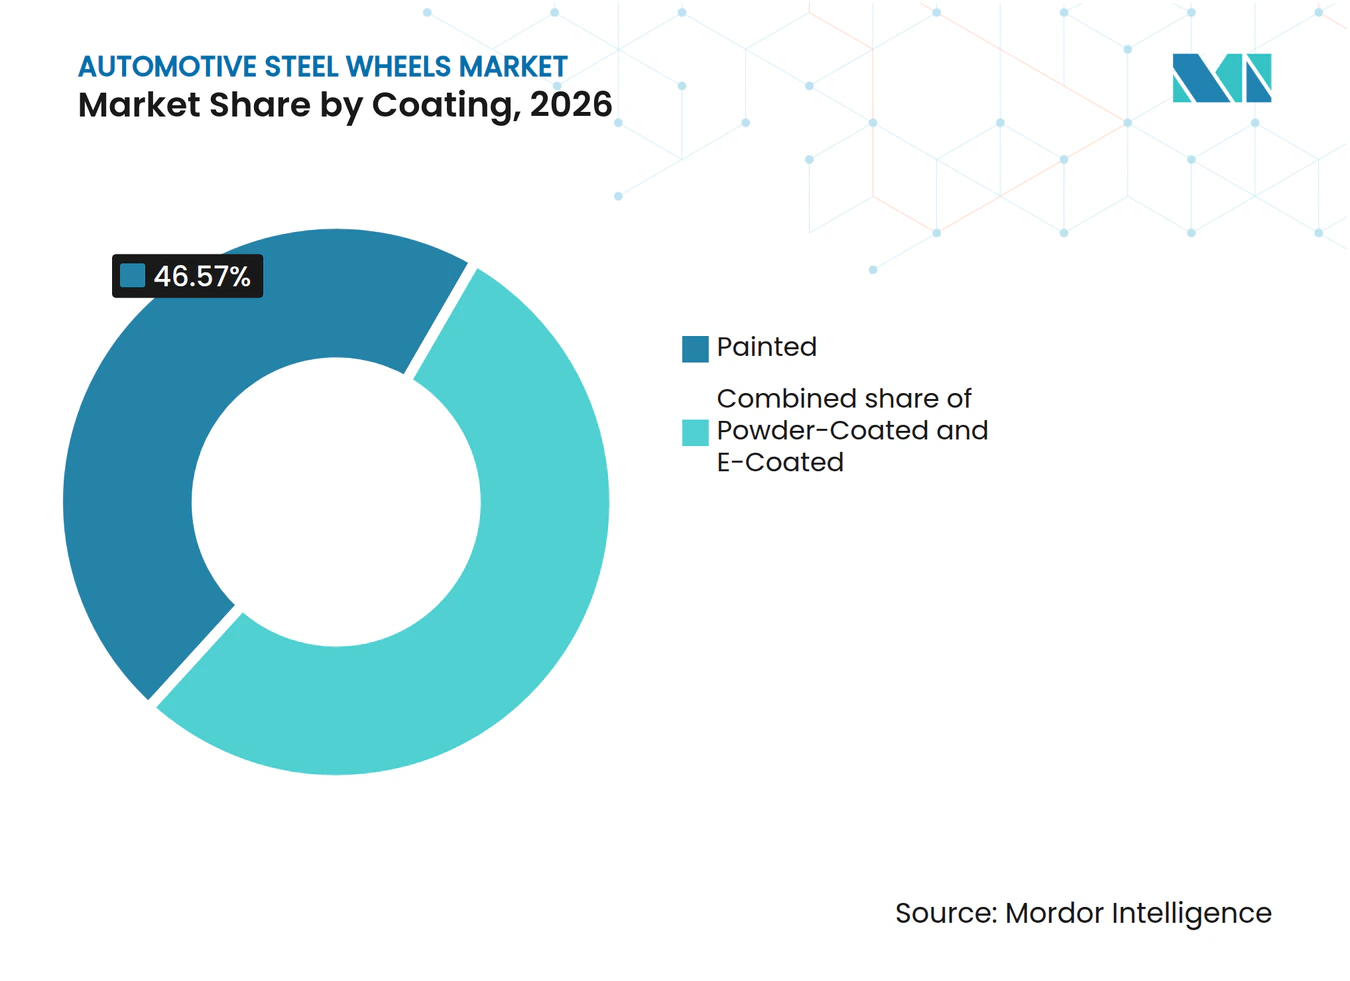
- Por revestimento, as rodas pintadas detinham uma participação de 46,57% em 2026, enquanto as rodas revestidas a pó devem crescer a um CAGR de 4,13% até 2032.
- Por canal de vendas, o OEM detinha uma participação de 68,42% em 2026, enquanto o pós-venda deve crescer a um CAGR de 4,28% até 2032.
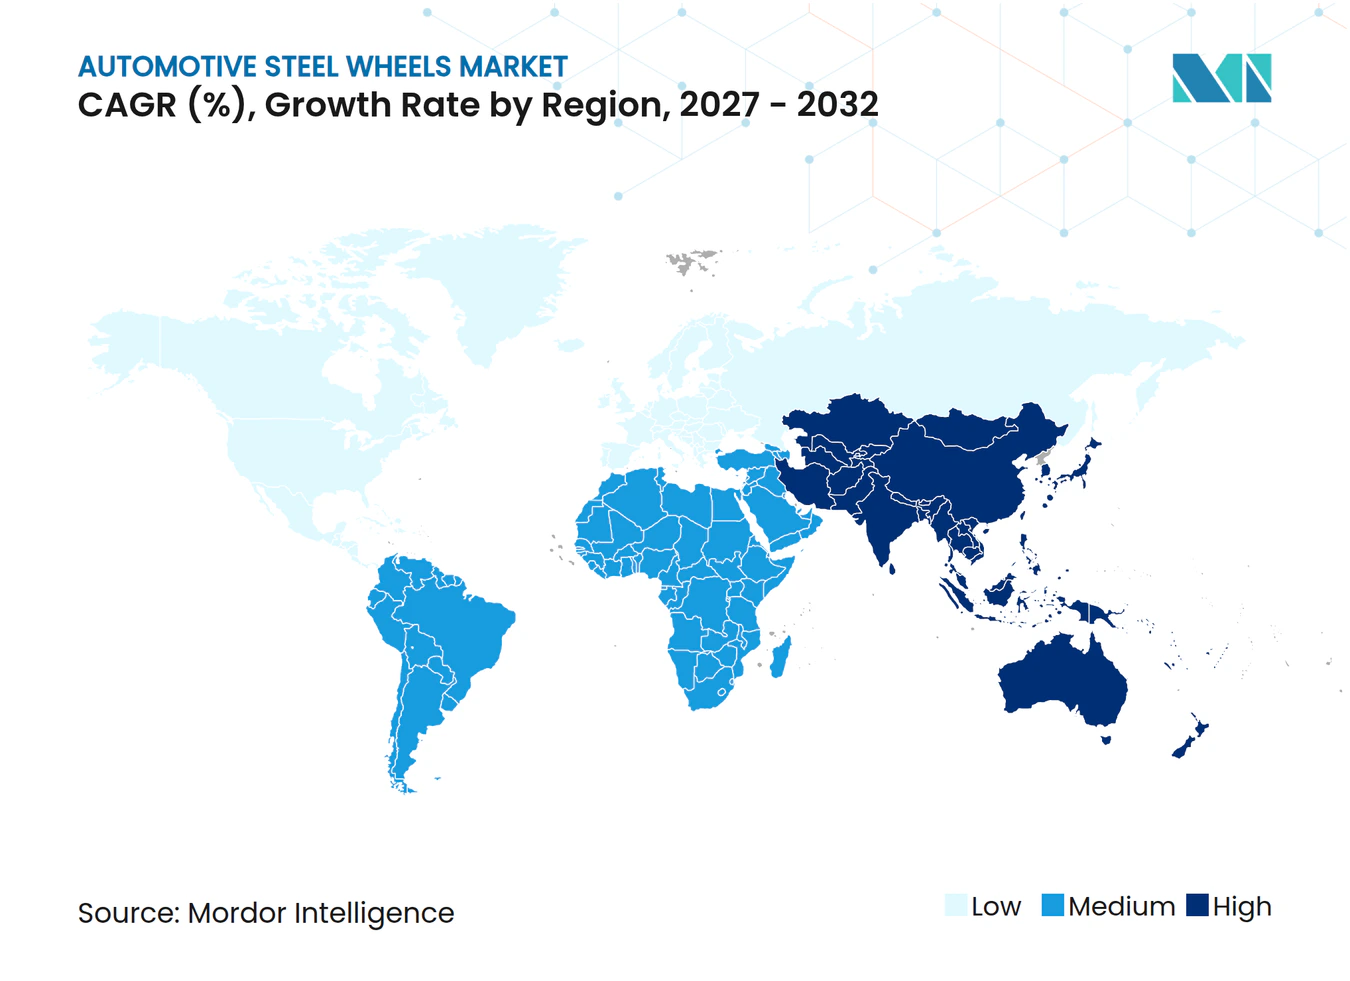
- Por geografia, a Ásia-Pacífico detinha uma participação de 44,83% em 2026 e deve crescer a um CAGR de 3,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Especificações de Aço de Baixo Custo em Veículos de Entrada e Compactos | +0.9% | Global, concentrado na Ásia-Pacífico, América do Sul e África Subsaariana | Curto prazo (≤ 2 anos) |
| Durabilidade e Capacidade de Reparo para Frotas Comerciais com Cargas Elevadas | +0.8% | Global, mais forte nos corredores logísticos da América do Norte, Europa e Leste Asiático | Médio prazo (2–4 anos) |
| Requisitos de Carga Útil e Carga nas Rodas de Veículos Comerciais Elétricos | +0.6% | América do Norte e Europa, estendendo-se à Ásia-Pacífico à medida que os programas de caminhões elétricos se expandem | Médio prazo (2–4 anos) |
| Expansão da Produção de Veículos e do Transporte Rodoviário de Cargas em Mercados Emergentes | +0.5% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Reposição no Pós-Venda por Danos de Buracos, Meio-Fio e Corrosão | +0.4% | Global, com maior relevância na Índia, Sudeste Asiático e África Subsaariana | Curto prazo (≤ 2 anos) |
| Localização Regional e Investimentos em Plantas de Rodas de Aço Próximas a Clusters de OEM | +0.3% | Hubs de OEM na Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Especificações de Aço de Baixo Custo em Veículos de Entrada e Compactos
Os programas de veículos de entrada e compactos continuam sendo uma importante fonte de demanda de OEM no mercado de rodas de aço automotivas. As especificações de aço estampado continuam relevantes onde os fabricantes precisam preservar a acessibilidade em linhas de veículos de alto volume. Uma roda de aço normalmente custa menos por posição do que uma roda de liga fundida comparável, representando uma economia de material em automóveis de passeio de baixo preço. Essa diferença de custo se torna relevante quando uma plataforma atende a vários milhões de veículos. A Índia registrou produção automotiva doméstica em níveis recordes no ano fiscal de 2024–25, impulsionada por veículos de passeio subcompactos e compactos que comumente utilizam rodas de aço como equipamento padrão. A consolidação de plataformas pode reduzir o número de designs de rodas exclusivos, mas também pode preservar o volume para especificações de aço padronizadas. Menos programas derivativos podem limitar a migração de designs de liga de versões premium para versões de entrada. Isso mantém o aço como padrão prático onde o preço continua sendo o principal fator de compra. O mercado de rodas de aço automotivas, portanto, permanece vinculado à acessibilidade dos veículos tanto quanto à escolha tecnológica. Os fornecedores que combinam fabricação de baixo custo com logística de OEM confiável estão em melhor posição para proteger esses volumes. Ásia-Pacífico, América do Sul e África Subsaariana são as principais áreas de relevância para este fator.
Durabilidade e Capacidade de Reparo para Frotas Comerciais com Cargas Elevadas
Os operadores de frotas comerciais continuam escolhendo rodas de aço onde o acesso a reparos, a continuidade operacional e o custo de reposição são importantes. Uma roda de aço danificada pode ser reparada em oficinas que não dispõem de equipamentos especializados para restauração de rodas de liga. Isso é particularmente relevante em rotas remotas de transporte de cargas, construção e agricultura. Uma unidade tratora padrão 6×4 utiliza 10 rodas, excluindo o estepe, portanto um pedido de 100 caminhões gera demanda por cerca de 1.000 rodas. O mercado de rodas de aço automotivas recebe suporte adicional quando as frotas repõem rodas por meio de fornecedores aprovados estabelecidos. As compras de frotas também valorizam rastreabilidade, consistência de montagem e documentação de garantia. Esses requisitos ajudam os fornecedores de rodas estabelecidos a manter o negócio de reposição após a venda original do veículo. O relacionamento é menos exposto a mudanças de curto prazo na montagem de veículos do que um fornecedor focado apenas em pedidos de OEM. A telemetria de frotas também está começando a monitorar as condições das rodas como indicador de manutenção. Essa mudança pode transferir as decisões de reposição de danos visíveis para intervenções programadas. O ciclo de reposição resultante sustenta a demanda por rodas comerciais ao longo do período de previsão.
Requisitos de Carga Útil e Carga nas Rodas de Veículos Comerciais Elétricos
Os caminhões elétricos a bateria criam uma aplicação de alta carga para o mercado de rodas de aço automotivas. Os pacotes de baterias adicionam várias toneladas à massa do veículo. As cargas no eixo dianteiro de caminhões elétricos podem aumentar em até 500 kg por roda. A Maxion Wheels desenvolveu uma roda de aço para veículos comerciais elétricos a bateria utilizando aço de maior resistência e otimização topológica. O design proporciona um aumento de 250 kg na capacidade de carga, mantendo o peso da roda, atingindo 4.250 kg por rodaTecnologias de Rodas para Caminhões Elétricos a Bateria, Maxion Wheels, maxionwheels.com">[1]. Em novembro de 2025, os embaixadores dos estados-membros da UE endossaram um compromisso que permite operações transfronteiriças de 44 toneladas para caminhões de zero emissão, com negociações com o Parlamento Europeu a seguir. Pesos permitidos mais elevados colocariam maior atenção em designs de rodas com certificação de carga. Isso cria um requisito de compra mais especializado do que os programas convencionais de caminhões a diesel. Os fornecedores precisarão de documentação técnica e validação de OEM antes de poderem fornecer essas aplicações. Isso torna as rodas de aço de alta carga uma categoria de produto em desenvolvimento, e não um projeto de engenharia de nicho.
Expansão da Produção de Veículos e do Transporte Rodoviário de Cargas em Mercados Emergentes
O mercado de rodas de aço automotivas é sustentado pela expansão da produção de veículos e da atividade de transporte de cargas em economias emergentes. Índia, Indonésia, Brasil e outros locais de fabricação combinam crescente capacidade de montagem com demanda de veículos sensível ao preço. As especificações de aço continuam adequadas para veículos vendidos em aplicações onde durabilidade e acesso a reparos são mais importantes do que estética. O crescimento do transporte rodoviário de cargas também aumenta a demanda por veículos comerciais e rodas de reposição. A Wheels India informou que o mercado indiano de tratores agrícolas cresceu 8% no ano fiscal de 2024–25, aumentando a demanda fora de estrada. Este fator é de prazo mais longo porque depende da produção de veículos, do investimento em estradas e das redes de fornecimento regionais. Não se limita a veículos de passeio. Veículos comerciais leves, máquinas agrícolas e equipamentos de construção podem todos utilizar designs de rodas de aço. O mercado de rodas de aço automotivas também se beneficia onde o reparo de rodas é mais acessível do que a substituição completa. A localização próxima às plantas de OEM pode reduzir o tempo de entrega e diminuir a exposição a interrupções logísticas transfronteiriças. Essas condições favorecem fornecedores com capacidade de fabricação regional e aprovações de clientes estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Rodas de Liga em Versões Superiores e Automóveis de Passeio Elétricos | -0.7% | América do Norte e Europa, com crescente relevância na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Volatilidade nos Custos de Aço Plano, Energia e Revestimento | -0.4% | Global, mais aguda na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Consolidação de Plataformas de OEM Reduzindo a Variedade de SKUs de Rodas de Aço | -0.2% | Global, com efeitos mais fortes sobre fabricantes que atendem pedidos com ferramental exclusivo | Médio prazo (2–4 anos) |
| Complexidade de Conformidade com Corrosão, Exposição ao Sal e Revestimento no Fim de Vida Útil | -0.2% | América do Norte, Norte da Europa e mercados com requisitos mais rigorosos de fim de vida útil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Rodas de Liga em Versões Superiores e Automóveis de Passeio Elétricos
As rodas de liga estão sendo cada vez mais especificadas em versões superiores de automóveis de passeio e veículos elétricos, com os fabricantes utilizando menor massa não suspensa e diferenciação visual como argumentos de venda. Essa pressão é mais forte onde os compradores atribuem maior valor à autonomia, ao estilo e ao conteúdo de versões superiores. As rodas de alumínio estão ganhando participação no segmento de veículos comerciais da Europa, embora o crescimento geral do mercado esteja superando a taxa de substituição. O risco é mais substancial em automóveis de passeio elétricos do que em caminhões pesados, pois os OEMs de automóveis de passeio frequentemente tornam as rodas de liga padrão em modelos elétricos de médio alcance. Os fornecedores de rodas de aço devem responder com designs de alta resistência e mais leves onde os requisitos de desempenho justificam o custo adicional. No entanto, as aplicações comerciais, fora de estrada e de veículos de entrada continuam priorizando o custo operacional e a manutenção, proporcionando um amortecedor para o mercado de rodas de aço automotivas. A restrição, portanto, altera mais o mix de produtos do que elimina a demanda por rodas de aço em todas as categorias.
Volatilidade nos Custos de Aço Plano, Energia e Revestimento
O aço plano é o maior elemento de custo na fabricação de rodas de aço, tornando os produtores vulneráveis a variações regionais nos preços do aço e da energia. Essas diferenças podem colocar os fabricantes europeus e norte-americanos em desvantagem de custo em relação ao fornecimento chinês de menor custo. As melhorias de revestimento também exigem investimento em cabines de pintura, sistemas de cura e tratamento de efluentes, com essas despesas difíceis de repassar quando os contratos de OEM fixam preços por períodos prolongados. O mercado de rodas de aço automotivas pode, portanto, sofrer pressão sobre as margens mesmo quando os volumes de remessa permanecem estáveis. A Accuride saiu da reestruturação em março de 2025 após converter em capital mais de 400 milhões de USD em dívida financiada e garantir 165 milhões de USD em novas linhas de crédito, ilustrando a pressão que a dívida e os altos custos operacionais podem exercer sobre os fabricantes de rodasAccuride Conclui com Sucesso o Processo de Reestruturação e Anuncia Transição de Liderança, Accuride, accuridecorp.com">[2]. A volatilidade de custos também pode desincentivar fornecedores menores de investir em revestimentos aprimorados e designs mais leves, enquanto fabricantes maiores geralmente podem distribuir esses investimentos por uma base de clientes mais ampla. Isso pode aumentar a concentração no fornecimento de OEM, enquanto a concorrência nos segmentos de pós-venda permanece ampla, tornando o planejamento cuidadoso de compras e capital essencial para que os fornecedores preservem a rentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Roda:
O Aço Estampado Ancora o Volume Enquanto o Aço Forjado Avança em Usos de Alta CargaO aço estampado detinha uma participação de 63,73% em 2026. Esse tipo de roda continua comum em automóveis de passeio de mercado de massa e veículos comerciais leves porque a estampagem suporta produção de alto volume. O aço forjado deve crescer a um CAGR de 4,83% até 2032. O segmento se beneficia de aplicações em veículos comerciais e caminhões elétricos a bateria onde o desempenho de resistência em relação ao peso é importante. Outros designs de rodas incluem aço fundido, com raios de arame e produtos de múltiplas peças para equipamentos especializados fora de estrada e agrícolas.
As rodas estampadas são sustentadas por linhas de produção de OEM estabelecidas e práticas de reparo familiares. Sua estrutura de custos é adequada para veículos de entrada onde as rodas de liga adicionariam custo de material sem um ganho de desempenho necessário. Os produtos forjados atendem a um requisito diferente porque podem suportar condições de carga exigentes. As rodas de aço forjado são principalmente especificadas para caminhões pesados, ônibus e reboques onde são necessárias altas classificações de carga e resistência à fadiga. O mercado de rodas de aço automotivas está, portanto, se separando em uma grande base de rodas padrão e um segmento menor de engenharia para cargas de veículos exigentes.



Por Tamanho de Aro:
Os Diâmetros Padrão Mantêm Escala Enquanto as Rodas Maiores Crescem Mais RápidoA categoria de 13 a 15 polegadas detinha uma participação de 41,26% em 2026. Esses tamanhos continuam integrados aos programas de OEM de automóveis de passeio onde a especificação de pneus e o custo do veículo limitam mudanças rápidas de especificação. A faixa de 19 a 22,5 polegadas deve crescer a um CAGR de 4,27% até 2032. É sustentada por veículos comerciais médios e pesados que precisam de diâmetros maiores para o gerenciamento térmico dos freios e conformidade com a carga por eixo. A categoria de 16 a 18 polegadas atende a veículos comerciais leves convencionais e automóveis de passeio de médio alcance.
Rodas maiores que 22,5 polegadas atendem a reboques, equipamentos de mineração e plataformas fora de estrada. Elas têm volumes unitários menores, mas podem ter maior valor unitário e risco limitado de substituição por liga. Os designs de caminhões elétricos estão atraindo atenção para as especificações de 22,5 e 24,5 polegadas porque a maior massa por eixo requer nova validação de carga e folga de freio. O tamanho do mercado de rodas de aço automotivas para aplicações de rodas grandes é sustentado por esses requisitos técnicos, e não pelo estilo de automóveis de passeio. Os fabricantes que podem fornecer rodas de aço de alta resistência com documentação de carga para veículos elétricos podem fortalecer seu acesso a novos programas comerciais. Isso torna a validação de engenharia e a aprovação de tipo importantes ao lado da capacidade de fabricação.
Por Tipo de Veículo:
A Demanda por Veículos Comerciais Pesados Compensa a Pressão nos Automóveis de PasseioOs automóveis de passeio detinham uma participação de 45,34% em 2026. O segmento permanece grande porque a Ásia-Pacífico e a América do Sul continuam produzindo volumes substanciais de veículos de entrada e compactos. Os veículos comerciais pesados devem crescer a um CAGR de 4,46% até 2032. A expansão da logística, a eletrificação de ônibus urbanos e a renovação de frotas sustentam essa taxa. Os veículos comerciais leves continuam relevantes para entregas urbanas e usos utilitários rurais.
Os veículos fora de estrada criam uma base de demanda menor, mas valiosa, nas atividades de agricultura, construção, mineração e industriais. A produção de veículos comerciais da China atingiu 3,81 milhões de unidades em 2024, queda de 5,8% em relação ao ano anterior, embora a demanda de reposição tenha continuado a sustentar os volumes de rodas. Cada unidade tratora 6×4 utiliza 10 rodas, excluindo o estepe. A demanda por veículos comerciais pesados tem um efeito multiplicador porque cada veículo requer múltiplas posições de roda. O mercado de rodas de aço automotivas se beneficia quando o crescimento da produção de frotas é combinado com a demanda de reposição. Os volumes de automóveis de passeio enfrentam substituição por liga, mas os programas de veículos sensíveis ao preço continuam fornecendo uma base substancial de rodas de aço.
Por Revestimento:
As Rodas Pintadas Lideram Enquanto o Revestimento a Pó Ganha TerrenoAs rodas pintadas detinham uma participação de 46,57% em 2026. Elas continuam amplamente utilizadas em linhas de OEM de entrada onde os sistemas líquidos de camada única controlam o tempo de ciclo e o custo. As rodas revestidas a pó devem crescer a um CAGR de 4,13% até 2032. O segmento se beneficia da demanda de frotas por maior proteção contra corrosão e dos esforços de OEM para atender aos requisitos de emissões. As rodas eletrodepositadas também têm relevância em aplicações de veículos comerciais norte-americanos que exigem forte resistência à névoa salina.
A escolha do revestimento depende cada vez mais de durabilidade, conformidade ambiental e requisitos de ruído do veículo. A consistência da espessura do filme também pode afetar o comportamento de ressonância das rodas em veículos elétricos, onde o ruído da estrada e das rodas pode se tornar mais perceptível. Os sistemas de revestimento a pó e eletrodepositado podem oferecer cobertura de superfície mais controlada do que a tinta líquida. A atualização do Steel Armor pela Accuride em julho de 2025 mostra como os revestimentos multicamadas podem criar requisitos de aprovação específicos para o cliente. Esses sistemas podem reduzir o efeito da concorrência baseada apenas em preço nas frotas comerciais. Eles também aumentam as necessidades de investimento para fornecedores que buscam atender a aplicações sensíveis à corrosão.

Por Canal de Vendas:
O Volume de OEM É Maior Enquanto a Demanda no Pós-Venda Cria RecorrênciaO canal OEM detinha uma participação de 68,42% em 2026. É sustentado por acordos de fornecimento de alto volume que conectam as plantas de rodas à logística de montagem de veículos. O pós-venda deve crescer a um CAGR de 4,28% até 2032. O canal se beneficia do envelhecimento das frotas, de danos nas estradas e de necessidades de reposição relacionadas à corrosão. Os contratos de OEM ajudam a financiar investimentos em estampagem automatizada, soldagem e inspeção dimensional.
O fornecimento para o pós-venda requer um modelo operacional diferente da entrega de OEM em sequência. Os fornecedores precisam de estoque regional, relacionamentos com distribuidores, logística reversa e informações precisas de montagem. A Steel Strips Wheels projetou receita de exportação de cerca de 600 crore de INR (aproximadamente 68 milhões de USD) para o ano fiscal de 2026–27. O mercado de rodas de aço automotivas se beneficia quando a telemetria de frotas identifica as condições das rodas antes de uma falha visível. Isso pode criar cronogramas de reposição baseados em dados e recompensar fornecedores que podem documentar montagem e desempenho. O resultado é um papel mais forte para serviços, distribuição e suporte técnico no pós-venda.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 44,83% em 2026 e deve crescer a um CAGR de 3,56% até 2032. A China sustenta a produção regional por meio da fabricação de veículos, da atividade de veículos comerciais e das exportações. A China é o maior produtor e exportador de rodas de aço, abastecendo tanto as frotas de veículos comerciais domésticos quanto os mercados de pós-venda no exterior. A Índia fornece uma fonte separada de crescimento por meio da montagem de veículos, da produção de veículos compactos e das exportações de rodas. A concorrência regional centra-se em custo, capacidade de produção e localização próxima às instalações de OEM. As instalações da Xiamen Rizhong no Vietnã e na Indonésia indicam como os fabricantes estão construindo presença de produção além da China.
Europa
A Europa enfrenta mudanças no lado da oferta no mercado de rodas de aço automotivas. O fechamento da instalação da Accuride Wheels Europe em Ronneburg, Alemanha, em maio de 2025, eliminou um local de produção de rodas de aço fora de estrada. A planta de rodas de aço para veículos comerciais de Solingen foi vendida a investidores estratégicos asiáticos após processos de insolvência em 2025 e agora opera sob a marca Kronprinz. Os programas de veículos europeus também enfrentam maior demanda por resistência à corrosão e aprovação técnica. O possível aumento do peso permitido para veículos comerciais de zero emissão poderia gerar demanda por novos designs de rodas com certificação de carga. Os fornecedores precisariam atender aos requisitos de aprovação de tipo e serviço de OEM antes que a produção em série possa começar.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte está se consolidando em torno de fornecedores que podem oferecer rodas de veículos comerciais resistentes à corrosão. A Accuride saiu da reestruturação em março de 2025 com foco renovado em seu negócio principal de rodas de aço e alumínio na América do Norte. O sal nas estradas no inverno sustenta a demanda de reposição nos estados do norte dos Estados Unidos e nas províncias canadenses. Os fatores de conformidade também são importantes porque os sistemas de revestimento devem atender aos requisitos federais e estaduais de ar e efluentes. A expansão da fabricação no México próxima aos clusters de OEM na fronteira com os Estados Unidos pode adicionar demanda para fornecedores que atendem às redes de montagem regionais.
Cenário Competitivo
Concentração do Mercado
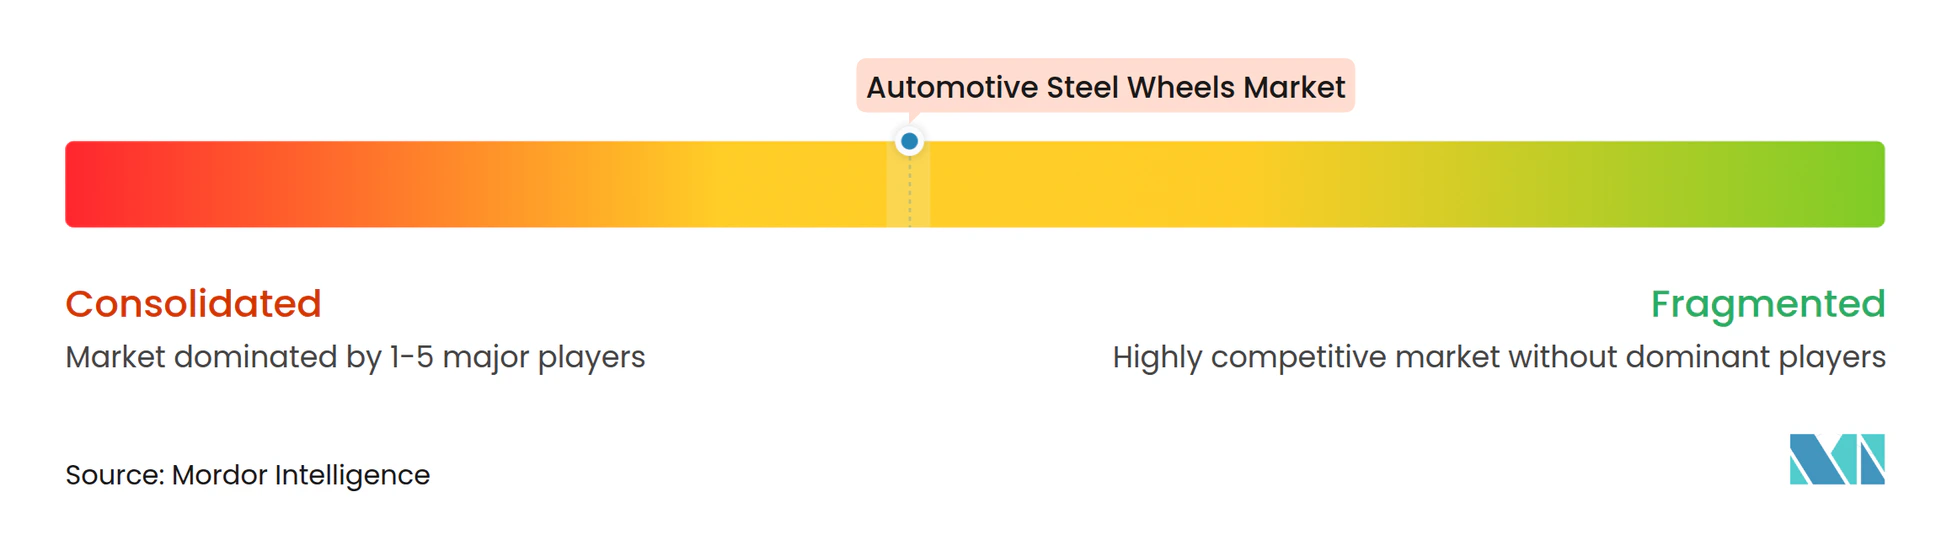
O mercado de rodas de aço automotivas é moderadamente concentrado, com fornecimento de OEM de nível 1 consolidado e segmentos fragmentados de pós-venda para veículos comerciais e fora de estrada. Iochpe-Maxion, Topy Industries e Steel Strips Wheels estão entre os principais fornecedores, com a Iochpe-Maxion operando uma das maiores redes globais de plantas de rodas. O modelo de fornecimento centra-se na produção próxima aos locais de montagem de OEM. Isso é necessário para contratos em sequência e torna as redes de plantas regionais um requisito competitivo.
A tecnologia está se tornando mais importante nas aplicações de veículos comerciais e elétricos. A Maxion utiliza otimização topológica em seu programa de rodas de aço para caminhões elétricos a bateria para melhorar a capacidade de carga sem aumentar o peso da roda. A Accuride atualizou seu sistema de revestimento Steel Armor em julho de 2025, visando maior proteção contra corrosão em bordas afiadas. A Steel Strips Wheels concluiu a aquisição dos ativos da AMW Autocomponent Limited em Bhuj, Gujarat, em janeiro de 2024, expandindo sua capacidade de rodas de aço no oeste da Índia. Essas ações mostram que capacidade, desempenho de revestimento e capacidade de engenharia são ferramentas competitivas centrais.
O mercado de rodas de aço automotivas tem oportunidades em rodas de aço de alta carga para caminhões elétricos a bateria, produtos de frota resistentes à corrosão e rodas de reposição com rastreabilidade digital. O fechamento de Ronneburg também deixou uma lacuna no fornecimento europeu de rodas de aço fora de estrada. Os produtores chineses, incluindo Zhejiang Jingu, Shandong Zhengxing, Jiangsu Lizhong e Xiamen Rizhong, estão buscando presença internacional mais ampla. Bharat Wheel, Jantsa Jant Sanayi e novos entrantes de rodas forjadas adicionam pressão em segmentos regionais e especializados. A concorrência permanece mais forte no preço em produtos padrão, enquanto aprovações e dados de engenharia têm maior peso em aplicações de OEM e frotas.
Líderes do Setor de Rodas de Aço Automotivas
-
Iochpe-Maxion S.A.
-
Accuride Corporation
-
Topy Industries, Limited
-
Steel Strips Wheels Limited
-
Wheels India Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rodas de Aço Automotivas Empresas cobertas neste relatório
- Iochpe-Maxion S.A.
- Accuride Corporation
- Topy Industries, Limited
- Steel Strips Wheels Limited
- Wheels India Limited
- ALCAR HOLDING GMBH
- Central Motor Wheel of America, Inc.
- Zhejiang Jingu Co., Ltd.
- Xingmin Intelligent Transportation Systems Co., Ltd.
- Shandong Zhengxing Wheel Co., Ltd.
- Jiangsu Lizhong Wheel Co., Ltd.
- Titan International, Inc.
- Chuo Seiko Co., Ltd.
- Dongfeng Motor Wheel Co., Ltd.
- The Carlstar Group LLC
- Jantsa Jant Sanayi ve Ticaret A.Ş.
- Bharat Wheel Pvt. Ltd.
- Munjal Auto Industries Limited
Desenvolvimentos industriais recentes em Mercado de Rodas de Aço Automotivas
- Outubro de 2026: A Steel Strips Wheels aprovou uma planta de 1.400 crore de INR em Chhatrapati Sambhajinagar, Maharashtra, com capacidade anual inicial de 2,5 milhões de rodas de aço e 1,3 milhão de rodas de liga.
- Julho de 2026: A Steel Strips Wheels anunciou uma expansão brownfield de 2 milhões de unidades de sua capacidade de rodas de aço próxima a Chandigarh, com previsão de comissionamento antes do final de 2026.
- Abril de 2026: A Maxion Wheels desenvolveu uma roda de caminhão de aço de baixo carbono de 22,5 × 9,00 polegadas para o veículo reECONIC da Daimler Truck, reduzindo sua pegada de carbono de fabricação em mais de 50% para 61,4 kg de CO₂ por roda.
- Março de 2026: O Departamento de Comércio dos EUA iniciou investigações de circunvenção, solicitadas pela Accuride e pela Maxion Wheels USA, sobre rodas de caminhão de aço de 22,5 e 24,5 polegadas acabadas no Vietnã e na Tailândia a partir de aço laminado a quente chinês.
Escopo do Relatório Global do Mercado de Rodas de Aço Automotivas
O Relatório do Mercado de Rodas de Aço Automotivas é Segmentado por Tipo de Roda (Aço Estampado, Aço Forjado e Outros), Tamanho do Aro (13–15 Polegadas, 16–18 Polegadas, 19–22,5 Polegadas e Acima de 22,5 Polegadas), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Pesados e Veículos Fora de Estrada), Revestimento (Pintado, Revestido a Pó e Eletrodepositado), Canal de Vendas (OEM e Pós-Venda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Aço Estampado |
| Aço Forjado |
| Outros (Aço Fundido, Aço com Raios de Arame e Aço de Múltiplas Peças) |
| 13–15" |
| 16–18" |
| 19–22,5" |
| Acima de 22,5" |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados (Caminhões, Ônibus e Reboques) |
| Fora de Estrada (Veículos Agrícolas, de Construção, de Mineração e Industriais) |
| Pintado |
| Revestido a Pó |
| Eletrodepositado |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Türkiye |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Irã | |
| Israel | |
| Egito | |
| África do Sul | |
| Nigéria | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Roda | Aço Estampado | |
| Aço Forjado | ||
| Outros (Aço Fundido, Aço com Raios de Arame e Aço de Múltiplas Peças) | ||
| Por Tamanho de Aro | 13–15" | |
| 16–18" | ||
| 19–22,5" | ||
| Acima de 22,5" | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados (Caminhões, Ônibus e Reboques) | ||
| Fora de Estrada (Veículos Agrícolas, de Construção, de Mineração e Industriais) | ||
| Por Revestimento | Pintado | |
| Revestido a Pó | ||
| Eletrodepositado | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Türkiye | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Irã | ||
| Israel | ||
| Egito | ||
| África do Sul | ||
| Nigéria | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de rodas de aço automotivas até 2032?
O mercado de rodas de aço automotivas deve atingir 17,67 bilhões de USD até 2032, a partir de 14,61 bilhões de USD em 2026, a um CAGR de 3,18% durante 2027–2032.
Por que as rodas de aço ainda são usadas em veículos de passeio?
As rodas de aço continuam comuns em veículos de entrada e compactos porque sustentam menor custo do veículo, produção de alto volume e capacidade de reparo prática.
Qual tipo de roda deve crescer mais rapidamente até 2032?
O aço forjado deve crescer a um CAGR de 4,83% até 2032, sustentado por aplicações de alta carga em veículos comerciais e caminhões elétricos a bateria.
Qual região lidera a demanda por rodas de aço automotivas?
A Ásia-Pacífico detinha uma participação de 44,83% em 2026 e deve crescer a um CAGR de 3,56% até 2032.