
Tamaño y Participación del Mercado de Ruedas de Acero para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
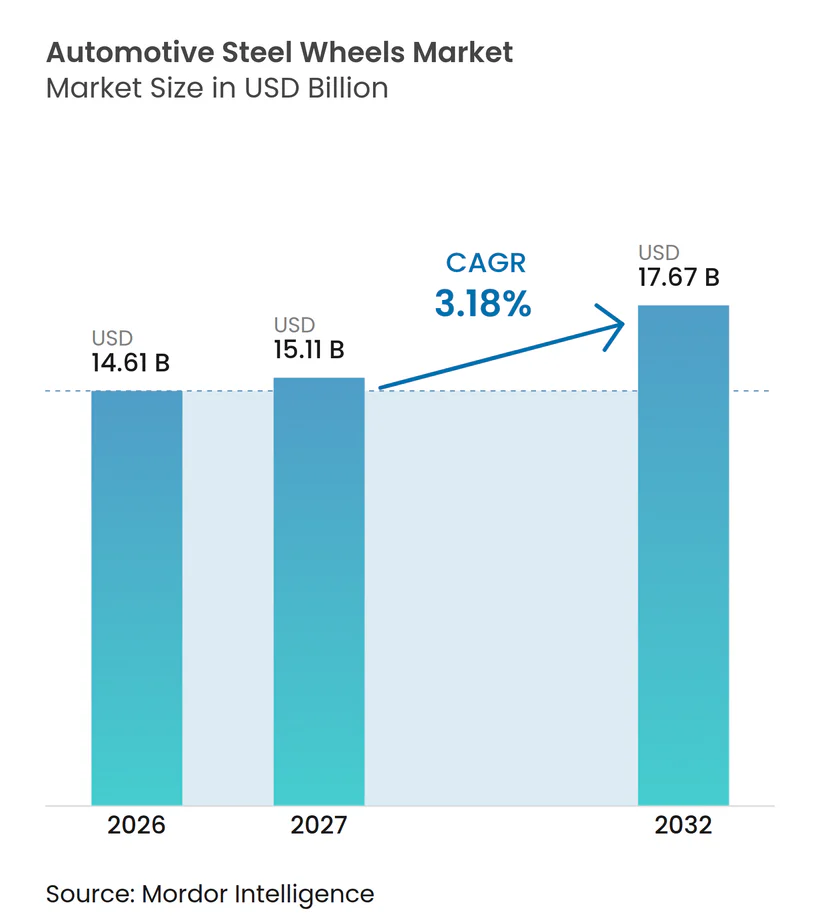
| Tamaño del Mercado (2027) | 15.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ruedas de Acero para Automóviles por Mordor Intelligence
El tamaño del mercado de ruedas de acero para automóviles se valoró en 14,61 mil millones de USD en 2026 y se espera que crezca desde 15,11 mil millones de USD en 2027 hasta 17,67 mil millones de USD para 2032, a una CAGR del 3,18% durante 2027-2032. Las ruedas de acero siguen siendo importantes en los vehículos de pasajeros de gama de entrada, las flotas comerciales y los equipos fuera de carretera, ya que su costo de adquisición, reparabilidad y reciclabilidad respaldan la economía de las flotas. El mercado de ruedas de acero para automóviles también se beneficia de las necesidades de reemplazo de vehículos comerciales que continúan incluso cuando la producción de nuevos vehículos se desacelera. Los camiones eléctricos de batería crean un área de demanda separada porque los paquetes de baterías más pesados aumentan los requisitos de carga sobre las ruedas y respaldan los diseños de alta resistencia. Al mismo tiempo, la adopción de ruedas de aleación en automóviles de pasajeros eléctricos y los costos desiguales del acero, la energía y el revestimiento continúan limitando la demanda en los acabados de vehículos superiores.
Conclusiones Clave del Informe
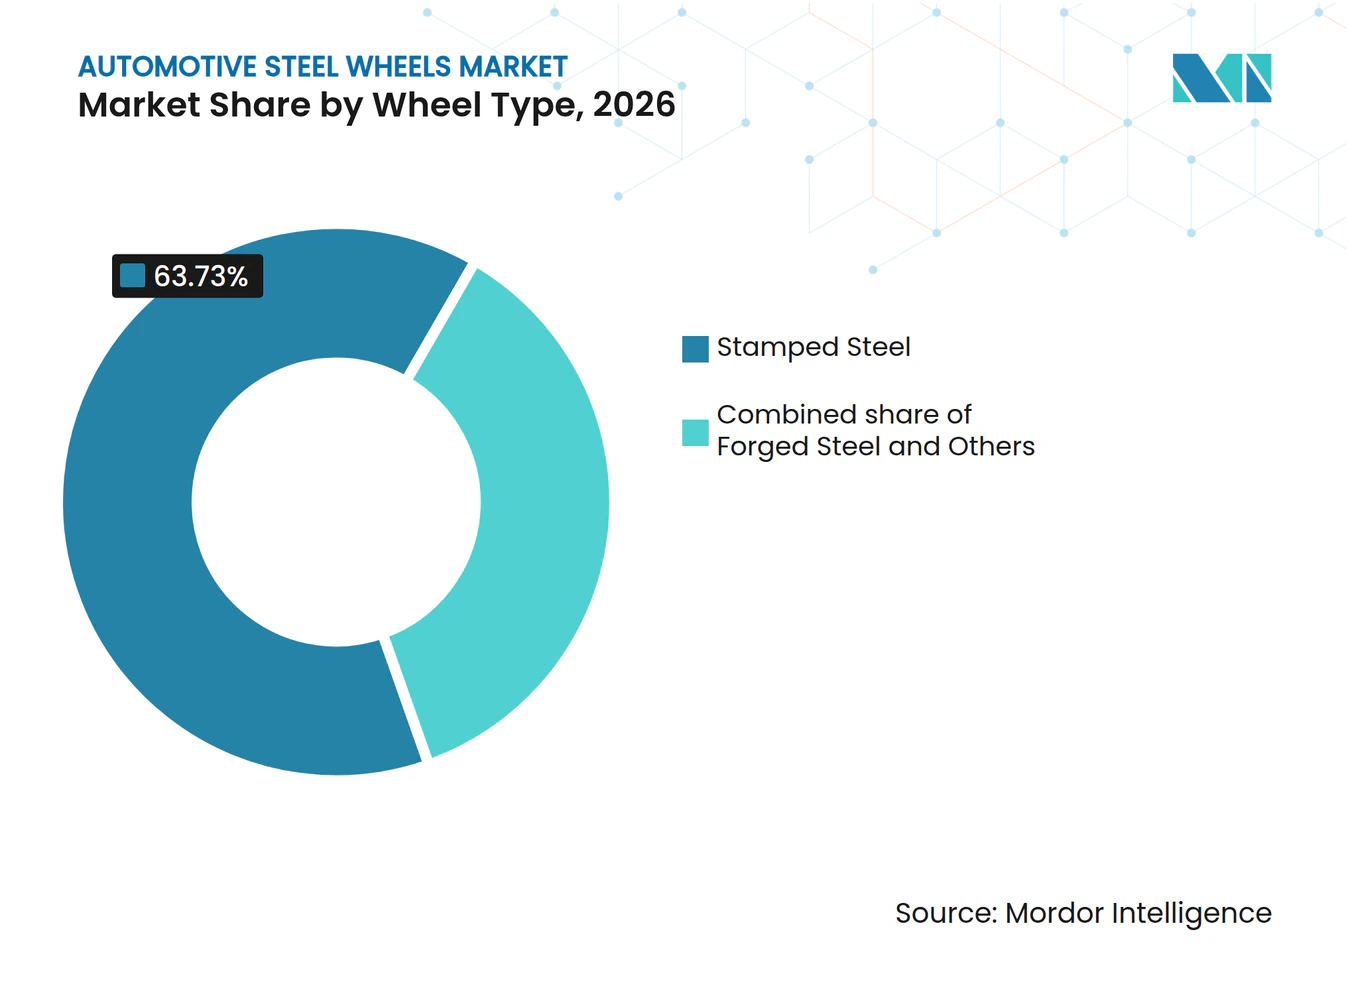
- Por tipo de rueda, el acero estampado tuvo una participación del 63,73% en 2026, mientras que se proyecta que el acero forjado crezca a una CAGR del 4,83% hasta 2032.
- Por tamaño de llanta, las ruedas de 13 a 15 pulgadas tuvieron una participación del 41,26% en 2026, mientras que se proyecta que las ruedas de 19 a 22,5 pulgadas crezcan a una CAGR del 4,27% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 45,34% en 2026, mientras que se proyecta que los vehículos comerciales pesados crezcan a una CAGR del 4,46% hasta 2032.
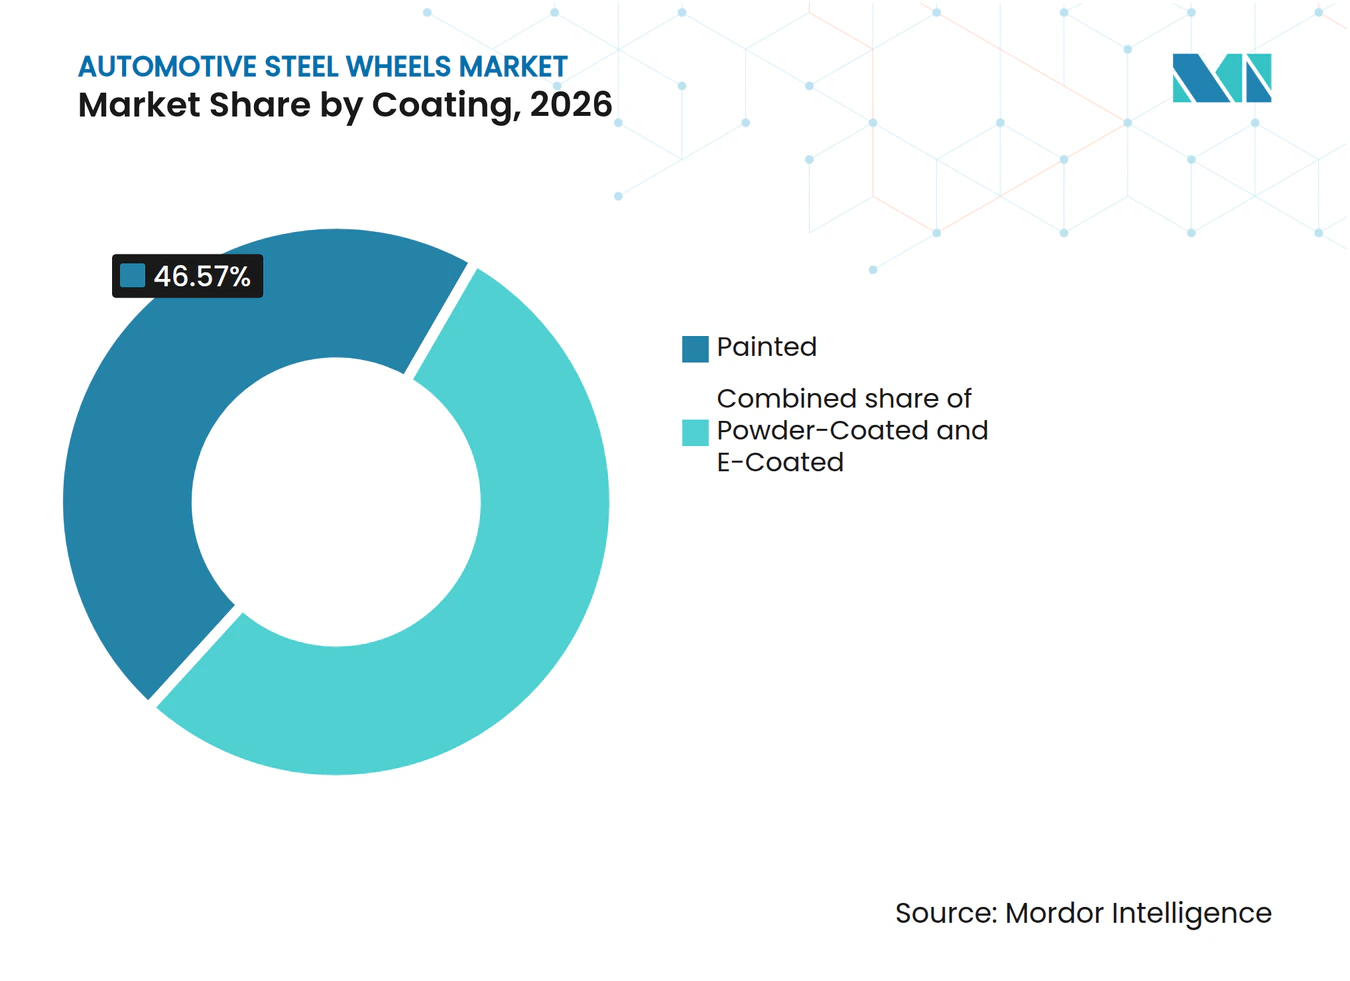
- Por revestimiento, las ruedas pintadas tuvieron una participación del 46,57% en 2026, mientras que se proyecta que las ruedas recubiertas en polvo crezcan a una CAGR del 4,13% hasta 2032.
- Por canal de ventas, el OEM tuvo una participación del 68,42% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 4,28% hasta 2032.
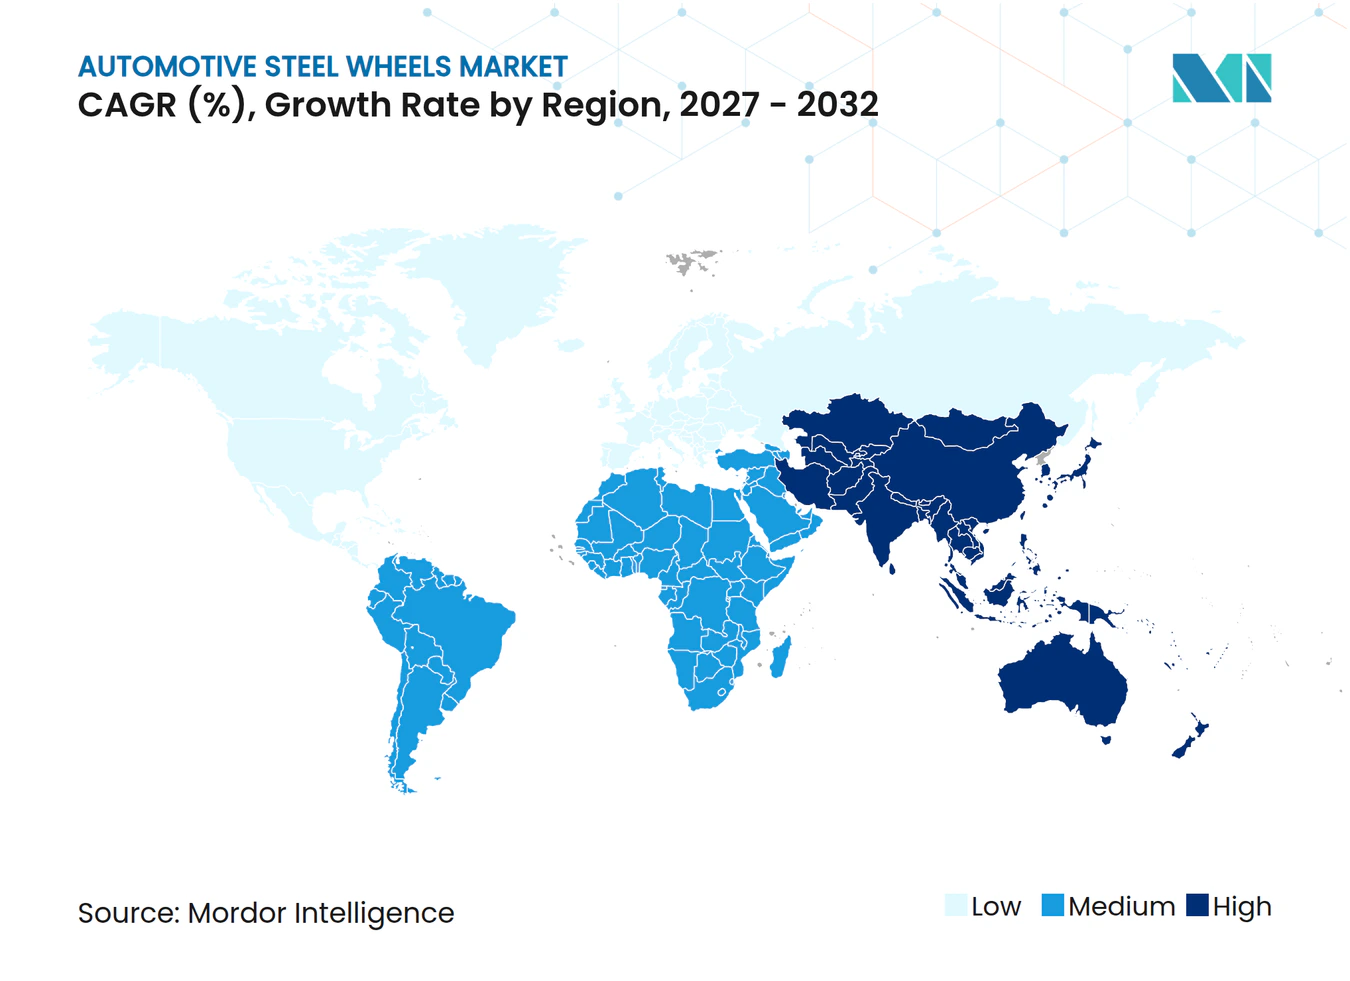
- Por geografía, Asia-Pacífico tuvo una participación del 44,83% en 2026 y se proyecta que crezca a una CAGR del 3,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Especificaciones de Acero de Bajo Costo en Vehículos de Entrada y Compactos | +0.9% | Global, concentrado en Asia-Pacífico, América del Sur y África Subsahariana | Corto plazo (≤ 2 años) |
| Durabilidad y Reparabilidad de Flotas Comerciales bajo Carga | +0.8% | Global, más fuerte en los corredores logísticos de América del Norte, Europa y Asia Oriental | Mediano plazo (2–4 años) |
| Requisitos de Carga Útil y Carga sobre Ruedas de Vehículos Comerciales Eléctricos | +0.6% | América del Norte y Europa, extendiéndose a Asia-Pacífico a medida que los programas de camiones eléctricos escalan | Mediano plazo (2–4 años) |
| Expansión de la Producción de Vehículos y el Transporte de Carga por Carretera en Mercados Emergentes | +0.5% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Reemplazo en el Mercado de Posventa por Daños de Baches, Bordillos y Corrosión | +0.4% | Global, con mayor relevancia en India, el Sudeste Asiático y África Subsahariana | Corto plazo (≤ 2 años) |
| Localización Regional e Inversiones en Plantas de Ruedas de Acero Cerca de Clústeres OEM | +0.3% | Centros OEM de Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Especificaciones de Acero de Bajo Costo en Vehículos de Entrada y Compactos
Los programas de vehículos de entrada y compactos siguen siendo una fuente importante de demanda OEM en el mercado de ruedas de acero para automóviles. Las especificaciones de acero estampado siguen siendo relevantes donde los fabricantes necesitan preservar la asequibilidad en líneas de vehículos de alto volumen. Una rueda de acero generalmente cuesta menos por esquina que una rueda de aleación fundida comparable, un ahorro de material en automóviles de pasajeros de bajo precio. Esa diferencia de costo se vuelve significativa cuando una plataforma sirve a varios millones de vehículos. India registró una producción automotriz doméstica en niveles récord en el año fiscal 2024–25, respaldada por vehículos de pasajeros subcompactos y compactos que comúnmente usan ruedas de acero como equipamiento estándar. La consolidación de plataformas puede reducir el número de diseños de ruedas a medida, pero también puede preservar el volumen para los montajes de acero estándar. Menos programas derivados pueden limitar la migración de diseños de aleación desde acabados premium a acabados de entrada. Esto mantiene el acero como una opción práctica predeterminada donde el precio sigue siendo el factor de compra central. El mercado de ruedas de acero para automóviles, por lo tanto, sigue vinculado a la asequibilidad del vehículo tanto como a la elección tecnológica. Los proveedores que combinan fabricación de bajo costo con logística OEM confiable están mejor posicionados para proteger estos volúmenes. Asia-Pacífico, América del Sur y África Subsahariana son las principales áreas de relevancia para este impulsor.
Durabilidad y Reparabilidad de Flotas Comerciales bajo Carga
Los operadores de flotas comerciales continúan eligiendo ruedas de acero donde el acceso a la reparación, la continuidad operativa y el costo de reemplazo son importantes. Una rueda de acero dañada puede repararse en talleres que no cuentan con equipos especializados para la restauración de ruedas de aleación. Esto es particularmente relevante en rutas de carga remota, construcción y agrícolas. Una unidad tractora estándar 6×4 utiliza 10 ruedas, excluyendo el repuesto, por lo que un pedido de 100 camiones genera demanda de aproximadamente 1.000 ruedas. El mercado de ruedas de acero para automóviles obtiene mayor respaldo cuando las flotas reemplazan ruedas a través de proveedores aprobados establecidos. Las compras de flotas también valoran la trazabilidad, la consistencia del montaje y la documentación de garantía. Estos requisitos ayudan a los proveedores de ruedas establecidos a retener el negocio de reemplazo después de la venta original del vehículo. La relación está menos expuesta a cambios a corto plazo en el ensamblaje de vehículos que un proveedor enfocado únicamente en pedidos OEM. La telemática de flotas también está comenzando a rastrear el estado de las ruedas como indicador de mantenimiento. Este cambio puede mover las decisiones de reemplazo del daño visible a la intervención programada. El ciclo de reemplazo resultante respalda la demanda de ruedas comerciales durante todo el período de pronóstico.
Requisitos de Carga Útil y Carga sobre Ruedas de Vehículos Comerciales Eléctricos
Los camiones eléctricos de batería crean una aplicación de alta carga para el mercado de ruedas de acero para automóviles. Los paquetes de baterías añaden varias toneladas a la masa del vehículo. Las cargas sobre el eje delantero en los camiones eléctricos pueden aumentar hasta 500 kg por rueda. Maxion Wheels ha desarrollado una rueda de acero para vehículos comerciales destinada a camiones eléctricos de batería, utilizando acero de mayor resistencia y optimización topológica. El diseño proporciona un aumento de capacidad de carga de 250 kg manteniendo el peso de la rueda, alcanzando 4.250 kg por ruedaTecnologías de Ruedas para Camiones Eléctricos de Batería, Maxion Wheels, maxionwheels.com">[1]. En noviembre de 2025, los embajadores de los estados miembros de la UE respaldaron un compromiso que permite operaciones transfronterizas de 44 toneladas para camiones de cero emisiones, con negociaciones con el Parlamento Europeo por seguir. Los pesos permitidos más altos pondrían mayor atención en los diseños de ruedas certificados por carga. Esto crea un requisito de compra más especializado que los programas convencionales de camiones diésel. Los proveedores necesitarán documentación técnica y validación OEM antes de poder suministrar estas aplicaciones. Esto convierte a las ruedas de acero de alta carga en una categoría de producto en desarrollo más que en un proyecto de ingeniería de nicho.
Expansión de la Producción de Vehículos y el Transporte de Carga por Carretera en Mercados Emergentes
El mercado de ruedas de acero para automóviles está respaldado por la expansión de la producción de vehículos y la actividad de carga en las economías emergentes. India, Indonesia, Brasil y otras ubicaciones de fabricación combinan una creciente capacidad de ensamblaje con una demanda de vehículos sensible al precio. Los montajes de acero siguen siendo adecuados para vehículos vendidos en aplicaciones donde la durabilidad y el acceso a la reparación son más importantes que el estilo. El crecimiento del transporte de carga por carretera también aumenta la demanda de vehículos comerciales y ruedas de reemplazo. Wheels India informó que el mercado indio de tractores agrícolas creció un 8% en el año fiscal 2024–25, sumándose a la demanda fuera de carretera. Este impulsor es de más largo plazo porque depende de la producción de vehículos, la inversión en carreteras y las redes de suministro regionales. No se limita a los vehículos de pasajeros. Los vehículos comerciales ligeros, la maquinaria agrícola y los equipos de construcción pueden usar diseños de ruedas de acero. El mercado de ruedas de acero para automóviles también se beneficia donde la reparación de ruedas es más accesible que el reemplazo completo. La localización cerca de las plantas OEM puede reducir el tiempo de entrega y disminuir la exposición a las interrupciones logísticas transfronterizas. Estas condiciones favorecen a los proveedores con capacidad de fabricación regional y aprobaciones de clientes establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Ruedas de Aleación en Acabados Superiores y Automóviles de Pasajeros Eléctricos | -0.7% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Mediano plazo (2–4 años) |
| Volatilidad en los Costos del Acero Plano, la Energía y el Revestimiento | -0.4% | Global, más aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Consolidación de Plataformas OEM que Reduce la Variedad de SKU de Ruedas de Acero | -0.2% | Global, con efectos más fuertes en los fabricantes que atienden pedidos de herramientas a medida | Mediano plazo (2–4 años) |
| Complejidad del Cumplimiento de Corrosión, Exposición a la Sal y Revestimiento al Final de la Vida Útil | -0.2% | América del Norte, Europa del Norte y mercados con requisitos más estrictos al final de la vida útil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Ruedas de Aleación en Acabados Superiores y Automóviles de Pasajeros Eléctricos
Las ruedas de aleacin se especifican cada vez más en los acabados superiores de automóviles de pasajeros y en los vehículos eléctricos, con los fabricantes utilizando la menor masa no suspendida y la diferenciación visual como argumentos de venta. Esta presión es más fuerte donde los compradores otorgan mayor valor a la autonomía, el estilo y el contenido de acabados superiores. Las ruedas de aluminio están ganando participación en el segmento de vehículos comerciales de Europa, aunque el crecimiento general del mercado está superando la tasa de sustitución. El riesgo es más sustancial en los automóviles de pasajeros eléctricos que en los camiones de servicio pesado, ya que los OEM de automóviles de pasajeros a menudo hacen estándar las ruedas de aleación en los modelos eléctricos de gama media. Los proveedores de ruedas de acero deben responder con diseños de alta resistencia y más ligeros donde los requisitos de rendimiento justifiquen el costo adicional. Sin embargo, las aplicaciones comerciales, fuera de carretera y de vehículos de entrada continúan priorizando el costo operativo y la facilidad de servicio, proporcionando un amortiguador para el mercado de ruedas de acero para automóviles. La restricción, por lo tanto, cambia la mezcla de productos más de lo que elimina la demanda de ruedas de acero en todas las categorías.
Volatilidad en los Costos del Acero Plano, la Energía y el Revestimiento
El acero plano es el mayor elemento de costo en la fabricación de ruedas de acero, lo que hace a los productores vulnerables a las variaciones regionales en los precios del acero y la energía. Estas diferencias pueden colocar a los fabricantes europeos y norteamericanos en desventaja de costos frente al suministro chino de menor costo. Las mejoras en el revestimiento también requieren inversión en cabinas de pulverización, sistemas de curado y tratamiento de aguas residuales, con estos gastos difíciles de trasladar cuando los contratos OEM fijan precios por períodos prolongados. El mercado de ruedas de acero para automóviles puede, por lo tanto, experimentar presión sobre los márgenes incluso cuando los volúmenes de envío se mantienen estables. Accuride salió de la reestructuración en marzo de 2025 tras capitalizar más de 400 millones de USD de deuda financiada y asegurar 165 millones de USD en nuevas líneas de crédito, lo que ilustra la presión que la deuda y los altos costos operativos pueden ejercer sobre los fabricantes de ruedasAccuride Sale Exitosamente del Proceso de Reestructuración y Anuncia Transición de Liderazgo, Accuride, accuridecorp.com">[2]. La volatilidad de costos también puede disuadir a los proveedores más pequeños de invertir en revestimientos mejorados y diseños ligeros, mientras que los fabricantes más grandes generalmente pueden distribuir estas inversiones en una base de clientes más amplia. Esto puede aumentar la concentración en el suministro OEM mientras la competencia en los segmentos de posventa sigue siendo amplia, haciendo que la planificación cuidadosa de compras y capital sea esencial para que los proveedores preserven la rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Rueda:
El Acero Estampado Ancla el Volumen Mientras el Acero Forjado Gana en Usos de Servicio PesadoEl acero estampado tuvo una participación del 63,73% en 2026. Este tipo de rueda sigue siendo común en los automóviles de pasajeros del mercado masivo y los vehículos comerciales ligeros porque el estampado soporta una producción de alto volumen. Se pronostica que el acero forjado crezca a una CAGR del 4,83% hasta 2032. El segmento se beneficia de las aplicaciones de vehículos comerciales y camiones eléctricos de batería donde el rendimiento de resistencia en relación con el peso es importante. Otros diseños de ruedas incluyen productos de acero fundido, de radios de alambre y de múltiples piezas para equipos especializados fuera de carretera y agrícolas.
Las ruedas estampadas están respaldadas por líneas de producción OEM establecidas y prácticas de reparación conocidas. Su estructura de costos se adapta a los vehículos de entrada donde las ruedas de aleación añadirían costo de material sin una ganancia de rendimiento requerida. Los productos forjados sirven a un requisito diferente porque pueden soportar condiciones de carga exigentes. Las ruedas de acero forjado se especifican principalmente para camiones pesados, autobuses y remolques donde se requieren altas clasificaciones de carga y resistencia a la fatiga. El mercado de ruedas de acero para automóviles, por lo tanto, se está separando en una gran base de ruedas estándar y un segmento de ingeniería más pequeño para cargas de vehículos exigentes.



Por Tamaño de Llanta:
Los Diámetros Estándar Mantienen la Escala Mientras las Ruedas Más Grandes Crecen Más RápidoLa categoría de 13 a 15 pulgadas tuvo una participación del 41,26% en 2026. Estos tamaños siguen integrados en los programas OEM de automóviles de pasajeros donde el montaje de neumáticos y el costo del vehículo limitan los cambios rápidos de especificación. Se pronostica que el rango de 19 a 22,5 pulgadas crezca a una CAGR del 4,27% hasta 2032. Está respaldado por vehículos comerciales medianos y pesados que necesitan diámetros más grandes para la gestión térmica de frenos y el cumplimiento de la carga por eje. La categoría de 16 a 18 pulgadas sirve a los vehículos comerciales ligeros convencionales y a los automóviles de pasajeros de gama media.
Las ruedas de más de 22,5 pulgadas sirven a remolques, equipos mineros y plataformas fuera de carretera. Tienen menores volúmenes unitarios pero pueden tener mayor valor unitario y riesgo limitado de sustitución por aleación. Los diseños de camiones eléctricos están atrayendo la atención hacia las especificaciones de 22,5 y 24,5 pulgadas porque la mayor masa del eje requiere una nueva validación de carga y espacio libre para frenos. El tamaño del mercado de ruedas de acero para automóviles para aplicaciones de ruedas grandes está respaldado por estos requisitos técnicos más que por el estilo de los automóviles de pasajeros. Los fabricantes que pueden proporcionar ruedas de acero de alta resistencia con documentación de carga para vehículos eléctricos de batería pueden fortalecer su acceso a nuevos programas comerciales. Esto hace que la validación de ingeniería y la homologación de tipo sean importantes junto con la capacidad de fabricación.
Por Tipo de Vehículo:
La Demanda de Vehículos Comerciales Pesados Compensa la Presión en los Automóviles de PasajerosLos automóviles de pasajeros tuvieron una participación del 45,34% en 2026. El segmento sigue siendo grande porque Asia-Pacífico y América del Sur continúan produciendo volúmenes sustanciales de vehículos de entrada y compactos. Se pronostica que los vehículos comerciales pesados crezcan a una CAGR del 4,46% hasta 2032. La expansión logística, la electrificación de autobuses urbanos y la renovación de flotas respaldan esta tasa. Los vehículos comerciales ligeros siguen siendo relevantes para la entrega urbana y los usos de utilidad rural.
Los vehículos fuera de carretera crean una base de demanda más pequeña pero valiosa en la agricultura, la construcción, la minería y las actividades industriales. La producción de vehículos comerciales de China alcanzó 3,81 millones de unidades en 2024, una caída del 5,8% interanual, aunque la demanda de reemplazo continuó respaldando los volúmenes de ruedas. Cada unidad tractora 6×4 utiliza 10 ruedas, excluyendo el repuesto. La demanda de vehículos comerciales pesados tiene un efecto multiplicador porque cada vehículo requiere múltiples posiciones de rueda. El mercado de ruedas de acero para automóviles se beneficia cuando el crecimiento de la producción de flotas se combina con la demanda de reemplazo. Los volúmenes de automóviles de pasajeros enfrentan la sustitución por aleación, pero los programas de vehículos sensibles al precio continúan proporcionando una base sustancial de ruedas de acero.
Por Revestimiento:
Las Ruedas Pintadas Lideran Mientras el Recubrimiento en Polvo Gana TerrenoLas ruedas pintadas tuvieron una participación del 46,57% en 2026. Siguen siendo ampliamente utilizadas en las líneas OEM de entrada donde los sistemas líquidos de una sola capa controlan el tiempo de ciclo y el costo. Se pronostica que las ruedas recubiertas en polvo crezcan a una CAGR del 4,13% hasta 2032. El segmento se beneficia de la demanda de flotas por una mayor protección contra la corrosión y de los esfuerzos OEM para cumplir con los requisitos de emisiones. Las ruedas recubiertas electrolíticamente también tienen relevancia en las aplicaciones de vehículos comerciales de América del Norte que requieren una fuerte resistencia a la niebla salina.
La elección del revestimiento depende cada vez más de la durabilidad, el cumplimiento ambiental y los requisitos de ruido del vehículo. La consistencia del espesor de la película también puede afectar el comportamiento de resonancia de las ruedas en los vehículos eléctricos, donde el ruido de la carretera y las ruedas puede volverse más notable. Los sistemas de recubrimiento en polvo y electrolítico pueden ofrecer una cobertura superficial más controlada que la pintura líquida. La actualización de julio de 2025 de Accuride a Steel Armor muestra cómo los revestimientos multicapa pueden crear requisitos de aprobación específicos para el cliente. Estos sistemas pueden reducir el efecto de la competencia basada únicamente en el precio en las flotas comerciales. También aumentan las necesidades de inversión para los proveedores que buscan atender aplicaciones sensibles a la corrosión.

Por Canal de Ventas:
El Volumen OEM es Mayor Mientras la Demanda del Mercado de Posventa Genera RecurrenciaEl canal OEM tuvo una participación del 68,42% en 2026. Está respaldado por acuerdos de suministro de alto volumen que conectan las plantas de ruedas con la logística de ensamblaje de vehículos. Se pronostica que el mercado de posventa crezca a una CAGR del 4,28% hasta 2032. El canal se beneficia del envejecimiento de las flotas, los daños en la carretera y las necesidades de reemplazo relacionadas con la corrosión. Los contratos OEM ayudan a financiar la inversión en estampado automatizado, soldadura e inspección dimensional.
El suministro al mercado de posventa requiere un modelo operativo diferente al de la entrega OEM en secuencia. Los proveedores necesitan inventario regional, relaciones con distribuidores, logística inversa e información precisa sobre el montaje. Steel Strips Wheels orientó los ingresos por exportación de aproximadamente 600 millones de INR (alrededor de 68 millones de USD) para el año fiscal 2026–27. El mercado de ruedas de acero para automóviles se beneficia cuando la telemática de flotas identifica el estado de las ruedas antes de que se produzca una falla visible. Esto puede crear calendarios de reemplazo basados en datos y recompensar a los proveedores que pueden documentar el montaje y el rendimiento. El resultado es un papel más sólido para el servicio, la distribución y el soporte técnico en el mercado de posventa.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación del 44,83% en 2026 y se pronostica que crezca a una CAGR del 3,56% hasta 2032. China respalda la producción regional a través de la fabricación de vehículos, la actividad de vehículos comerciales y las exportaciones. China es el mayor productor y exportador de ruedas de acero, suministrando tanto a las flotas de vehículos comerciales domésticos como a los mercados de posventa en el extranjero. India proporciona una fuente separada de crecimiento a través del ensamblaje de vehículos, la producción de vehículos compactos y las exportaciones de ruedas. La competencia regional se centra en el costo, la capacidad de producción y la ubicación cerca de las instalaciones OEM. Las instalaciones de Xiamen Rizhong en Vietnam e Indonesia indican cómo los fabricantes están construyendo presencia de producción más allá de China.
Europa
Europa enfrenta cambios en el lado de la oferta en el mercado de ruedas de acero para automóviles. El cierre de la planta de Accuride Wheels Europe en Ronneburg, Alemania, en mayo de 2025 eliminó un sitio de producción de ruedas de acero para uso fuera de carretera. La planta de ruedas de acero para vehículos comerciales de Solingen fue vendida a inversores estratégicos asiáticos tras procedimientos de insolvencia en 2025 y ahora opera bajo la marca Kronprinz. Los programas de vehículos europeos también enfrentan una mayor demanda de resistencia a la corrosión y aprobación técnica. El posible aumento del peso permitido para los vehículos comerciales de cero emisiones podría generar demanda de nuevos diseños de ruedas certificados por carga. Los proveedores necesitarían cumplir con los requisitos de homologación de tipo OEM y de servicio antes de que pueda comenzar la producción en serie.
América del Norte, América del Sur y Oriente Medio y África
América del Norte se está consolidando en torno a proveedores que pueden ofrecer ruedas de vehículos comerciales resistentes a la corrosión. Accuride salió de la reestructuración en marzo de 2025 con un enfoque renovado en su negocio principal de ruedas de acero y aluminio en América del Norte. La sal de las carreteras en invierno respalda la demanda de reemplazo en los estados del norte de los Estados Unidos y las provincias canadienses. Los factores de cumplimiento también son importantes porque los sistemas de revestimiento deben cumplir con los requisitos federales y estatales de aire y aguas residuales. La expansión manufacturera de México cerca de los clústeres OEM en la frontera con los Estados Unidos puede añadir demanda para los proveedores que atienden redes de ensamblaje regionales.
Panorama Competitivo
Concentración del Mercado
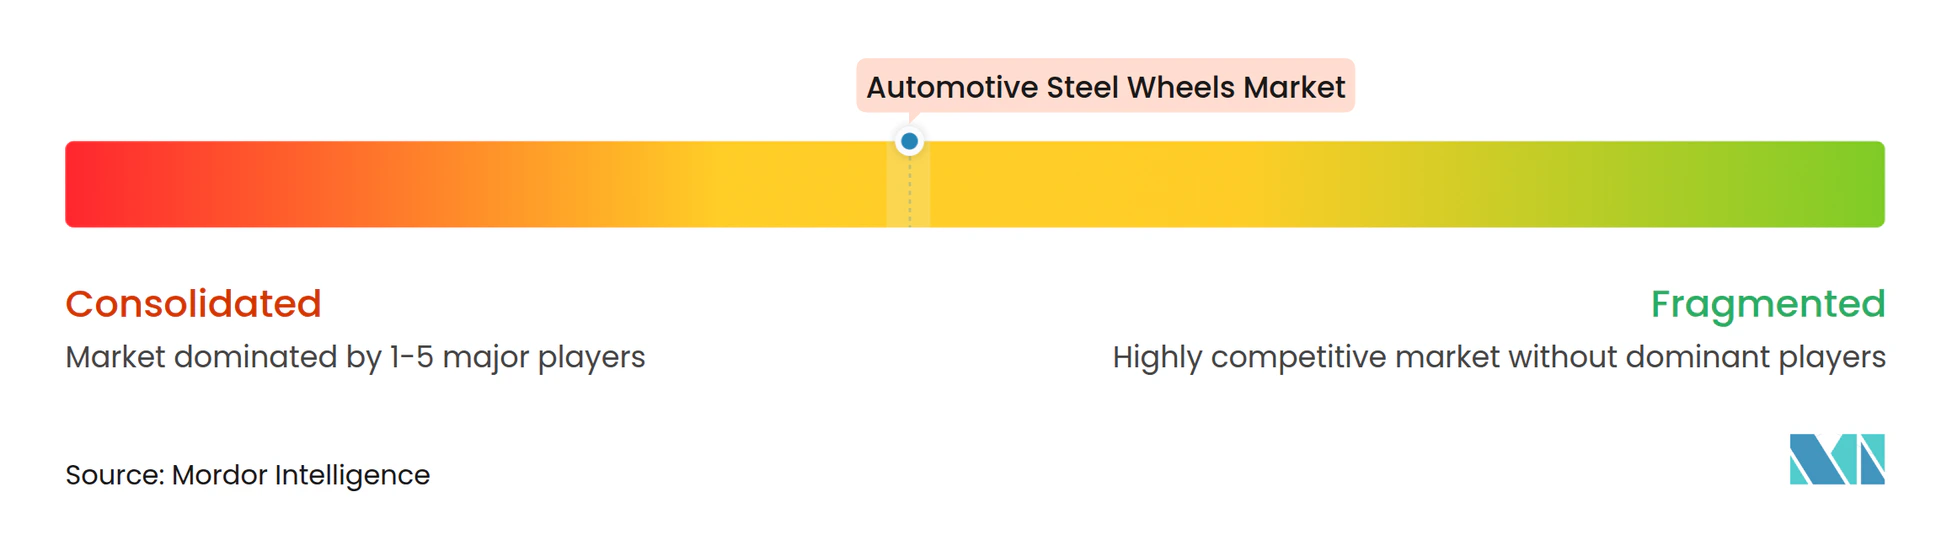
El mercado de ruedas de acero para automóviles está moderadamente concentrado, con un suministro OEM de nivel 1 consolidado y segmentos de vehículos comerciales de posventa y fuera de carretera fragmentados. Iochpe-Maxion, Topy Industries y Steel Strips Wheels se encuentran entre los principales proveedores, con Iochpe-Maxion operando una de las redes de plantas de ruedas globales más grandes. El modelo de suministro se centra en producir cerca de los sitios de ensamblaje OEM. Esto es necesario para los contratos en secuencia y hace que las redes de plantas regionales sean un requisito competitivo.
La tecnología se está volviendo más importante en las aplicaciones de vehículos comerciales y eléctricos. Maxion utiliza la optimización topológica en su programa de ruedas de acero para camiones eléctricos de batería para mejorar la capacidad de carga sin añadir peso a la rueda. Accuride actualizó su sistema de revestimiento Steel Armor en julio de 2025, apuntando a una protección contra la corrosión en bordes más pronunciados. Steel Strips Wheels completó la adquisición de los activos de AMW Autocomponent Limited en Bhuj, Gujarat, en enero de 2024, ampliando su capacidad de ruedas de acero en el oeste de India. Estas acciones muestran que la capacidad, el rendimiento del revestimiento y la capacidad de ingeniería son herramientas competitivas centrales.
El mercado de ruedas de acero para automóviles tiene oportunidades en ruedas de acero de alta carga para camiones eléctricos de batería, productos de flotas resistentes a la corrosión y ruedas de reemplazo con trazabilidad digital. El cierre de Ronneburg también ha dejado un vacío en el suministro europeo de ruedas de acero para uso fuera de carretera. Los productores chinos, incluidos Zhejiang Jingu, Shandong Zhengxing, Jiangsu Lizhong y Xiamen Rizhong, están buscando una mayor presencia internacional. Bharat Wheel, Jantsa Jant Sanayi y los nuevos participantes en ruedas forjadas añaden presión en los segmentos regionales y especializados. La competencia sigue siendo más fuerte en el precio en los productos estándar, mientras que las aprobaciones y los datos de ingeniería tienen mayor peso en las aplicaciones OEM y de flotas.
Líderes de la Industria de Ruedas de Acero para Automóviles
-
Iochpe-Maxion S.A.
-
Accuride Corporation
-
Topy Industries, Limited
-
Steel Strips Wheels Limited
-
Wheels India Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ruedas de Acero para Automóviles Empresas cubiertas en este informe
- Iochpe-Maxion S.A.
- Accuride Corporation
- Topy Industries, Limited
- Steel Strips Wheels Limited
- Wheels India Limited
- ALCAR HOLDING GMBH
- Central Motor Wheel of America, Inc.
- Zhejiang Jingu Co., Ltd.
- Xingmin Intelligent Transportation Systems Co., Ltd.
- Shandong Zhengxing Wheel Co., Ltd.
- Jiangsu Lizhong Wheel Co., Ltd.
- Titan International, Inc.
- Chuo Seiko Co., Ltd.
- Dongfeng Motor Wheel Co., Ltd.
- The Carlstar Group LLC
- Jantsa Jant Sanayi ve Ticaret A.Ş.
- Bharat Wheel Pvt. Ltd.
- Munjal Auto Industries Limited
Desarrollos recientes de la industria en Mercado de Ruedas de Acero para Automóviles
- Octubre de 2026: Steel Strips Wheels aprobó una planta de 1.400 millones de INR en Chhatrapati Sambhajinagar, Maharashtra, con una capacidad anual inicial de 2,5 millones de ruedas de acero y 1,3 millones de ruedas de aleación.
- Julio de 2026: Steel Strips Wheels anunció una expansión brownfield de 2 millones de unidades de su capacidad de ruedas de acero cerca de Chandigarh, con previsión de puesta en marcha antes de finales de 2026.
- Abril de 2026: Maxion Wheels desarrolló una rueda de camión de acero de bajo carbono de 22,5 × 9,00 pulgadas para el vehículo reECONIC de Daimler Truck, reduciendo su huella de carbono de fabricación en más del 50% hasta 61,4 kg de CO₂ por rueda.
- Marzo de 2026: El Departamento de Comercio de los EE. UU. inició investigaciones de elusión, solicitadas por Accuride y Maxion Wheels USA, sobre ruedas de camión de acero de 22,5 y 24,5 pulgadas terminadas en Vietnam y Tailandia a partir de acero laminado en caliente chino.
Alcance del Informe Global del Mercado de Ruedas de Acero para Automóviles
El Informe del Mercado de Ruedas de Acero para Automóviles está Segmentado por Tipo de Rueda (Acero Estampado, Acero Forjado y Otros), Tamaño de Llanta (13–15 Pulgadas, 16–18 Pulgadas, 19–22,5 Pulgadas y Más de 22,5 Pulgadas), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Pesados y Vehículos Fuera de Carretera), Revestimiento (Pintado, Recubierto en Polvo y Recubierto Electrolíticamente), Canal de Ventas (OEM y Posventa), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Acero Estampado |
| Acero Forjado |
| Otros (Acero Fundido, Acero de Radios de Alambre y Acero de Múltiples Piezas) |
| 13–15" |
| 16–18" |
| 19–22,5" |
| Más de 22,5" |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados (Camiones, Autobuses y Remolques) |
| Fuera de Carretera (Vehículos Agrícolas, de Construcción, Mineros e Industriales) |
| Pintado |
| Recubierto en Polvo |
| Recubierto Electrolíticamente |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Türkiye |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Irán | |
| Israel | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Rueda | Acero Estampado | |
| Acero Forjado | ||
| Otros (Acero Fundido, Acero de Radios de Alambre y Acero de Múltiples Piezas) | ||
| Por Tamaño de Llanta | 13–15" | |
| 16–18" | ||
| 19–22,5" | ||
| Más de 22,5" | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados (Camiones, Autobuses y Remolques) | ||
| Fuera de Carretera (Vehículos Agrícolas, de Construcción, Mineros e Industriales) | ||
| Por Revestimiento | Pintado | |
| Recubierto en Polvo | ||
| Recubierto Electrolíticamente | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Türkiye | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Irán | ||
| Israel | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de ruedas de acero para automóviles para 2032?
Se proyecta que el mercado de ruedas de acero para automóviles alcance los 17,67 mil millones de USD para 2032, desde 14,61 mil millones de USD en 2026, a una CAGR del 3,18% durante 2027–2032.
¿Por qué las ruedas de acero siguen utilizándose en los vehículos de pasajeros?
Las ruedas de acero siguen siendo comunes en los vehículos de entrada y compactos porque respaldan un menor costo del vehículo, la producción de alto volumen y la reparabilidad práctica.
¿Qué tipo de rueda se espera que crezca más rápido hasta 2032?
Se pronostica que el acero forjado crezca a una CAGR del 4,83% hasta 2032, respaldado por aplicaciones de camiones comerciales y eléctricos de batería de alta carga.
¿Qué región lidera la demanda de ruedas de acero para automóviles?
Asia-Pacífico tuvo una participación del 44,83% en 2026 y se pronostica que crezca a una CAGR del 3,56% hasta 2032.