
Taille et part du marché des roues en acier automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.11 Milliards de dollars |
| Taille du Marché (2032) | 17.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des roues en acier automobiles par Mordor Intelligence
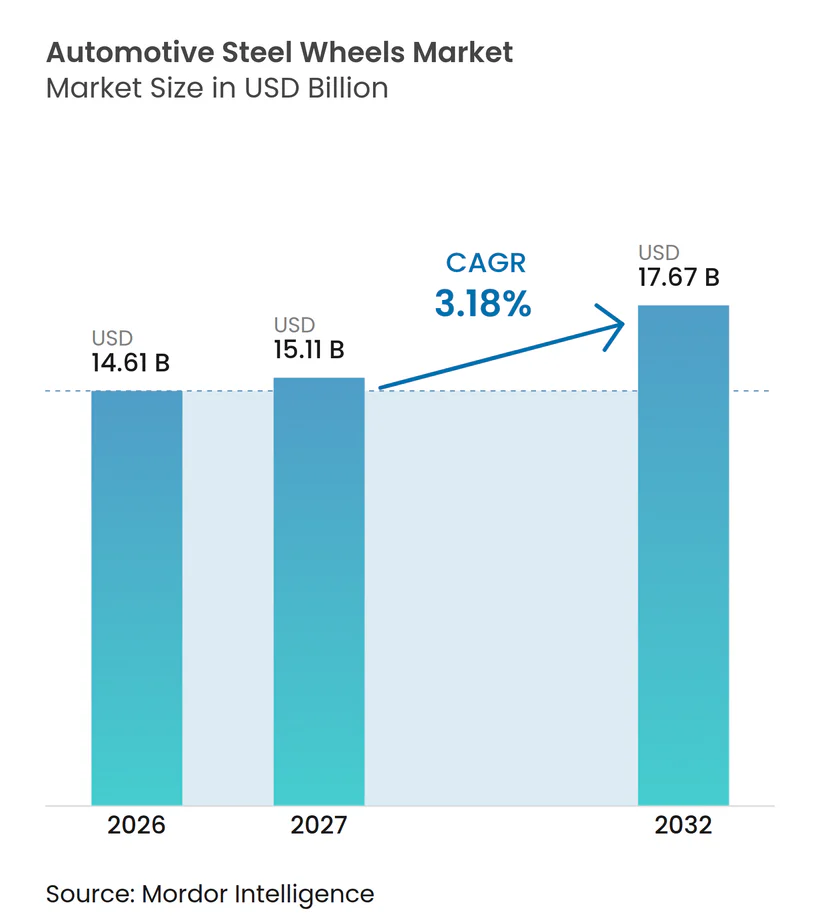
La taille du marché des roues en acier automobiles était évaluée à 14,61 milliards USD en 2026 et devrait croître de 15,11 milliards USD en 2027 à 17,67 milliards USD d'ici 2032, à un CAGR de 3,18 % durant la période 2027-2032. Les roues en acier restent importantes dans les véhicules particuliers d'entrée de gamme, les flottes commerciales et les équipements hors route en raison de leur coût d'achat, de leur réparabilité et de leur recyclabilité qui soutiennent l'économie des flottes. Le marché des roues en acier automobiles bénéficie également des besoins de remplacement des véhicules commerciaux qui se maintiennent même lorsque la production de nouveaux véhicules ralentit. Les camions électriques à batterie créent un domaine de demande distinct, car les batteries plus lourdes augmentent les exigences de charge sur les roues et soutiennent les conceptions à haute résistance. Dans le même temps, l'adoption des roues en alliage dans les véhicules particuliers électriques et la volatilité des coûts de l'acier, de l'énergie et des revêtements continuent de limiter la demande dans les versions supérieures des véhicules.
Points clés du rapport
- Par type de roue, l'acier embouti détenait une part de 63,73 % en 2026, tandis que l'acier forgé devrait croître à un CAGR de 4,83 % jusqu'en 2032.
- Par taille de jante, les roues de 13 à 15 pouces détenaient une part de 41,26 % en 2026, tandis que les roues de 19 à 22,5 pouces devraient croître à un CAGR de 4,27 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 45,34 % en 2026, tandis que les véhicules commerciaux lourds devraient croître à un CAGR de 4,46 % jusqu'en 2032.
- Par revêtement, les roues peintes détenaient une part de 46,57 % en 2026, tandis que les roues thermolaquées devraient croître à un CAGR de 4,13 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait une part de 68,42 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 4,28 % jusqu'en 2032.
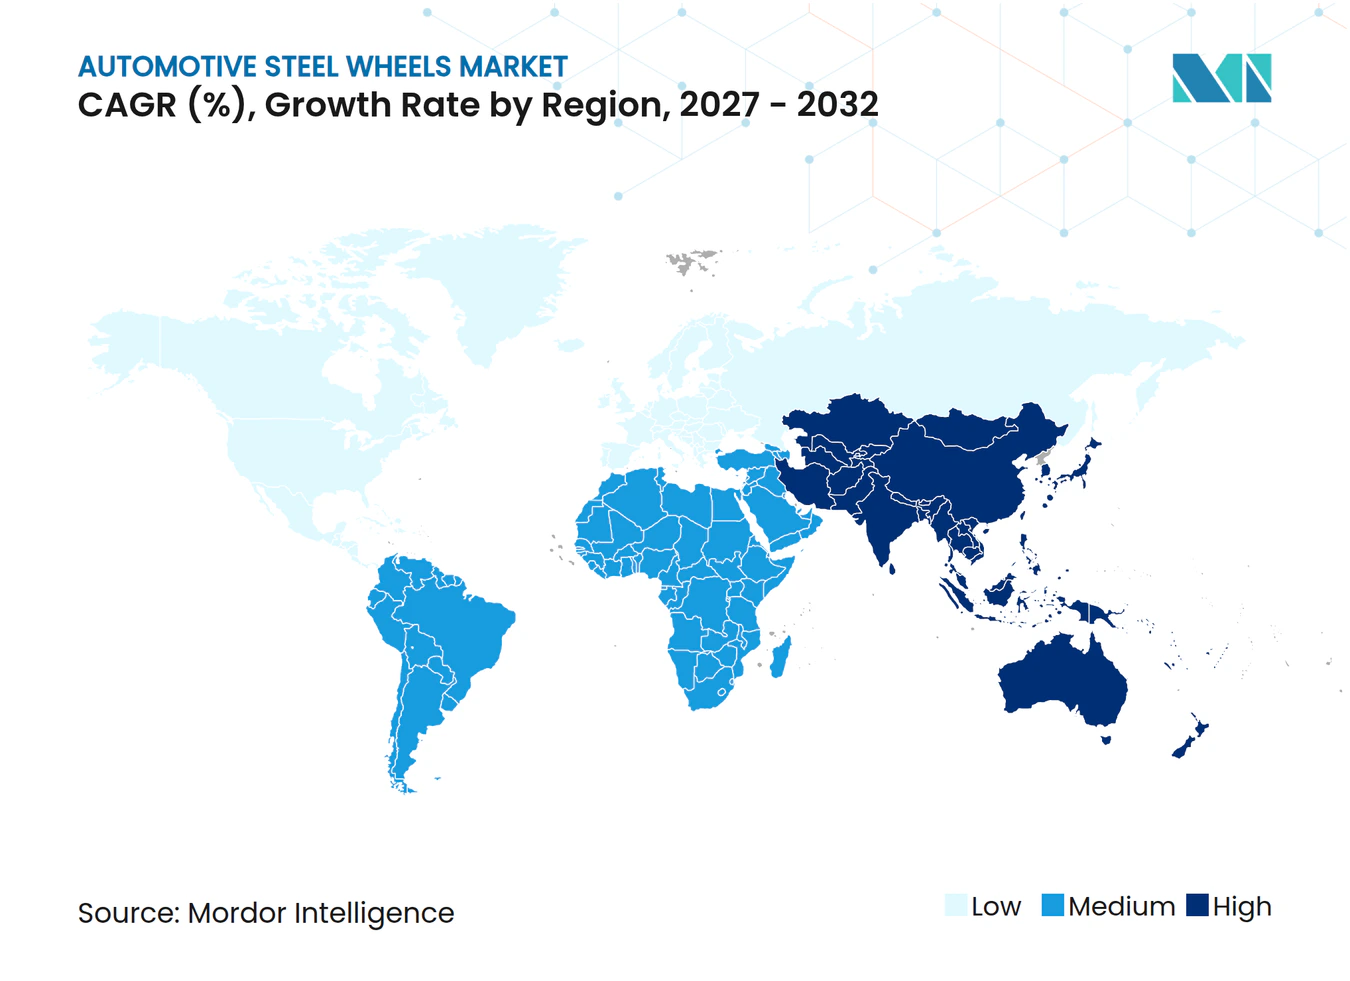
- Par géographie, l'Asie-Pacifique détenait une part de 44,83 % en 2026 et devrait croître à un CAGR de 3,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Spécifications en acier à faible coût dans les véhicules d'entrée de gamme et compacts | +0.9% | Mondial, concentré en Asie-Pacifique, en Amérique du Sud et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Durabilité à la charge et réparabilité des flottes commerciales | +0.8% | Mondial, plus fort dans les corridors logistiques d'Amérique du Nord, d'Europe et d'Asie de l'Est | Moyen terme (2–4 ans) |
| Exigences de charge utile et de charge sur les roues des véhicules commerciaux électriques | +0.6% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique à mesure que les programmes de camions électriques se développent | Moyen terme (2–4 ans) |
| Expansion de la production de véhicules et du fret routier dans les marchés émergents | +0.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Remplacement sur le marché secondaire dû aux dommages causés par les nids-de-poule, les bordures et la corrosion | +0.4% | Mondial, avec une pertinence plus forte en Inde, en Asie du Sud-Est et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Localisation régionale et investissements dans des usines de roues en acier à proximité des pôles OEM | +0.3% | Pôles OEM en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Spécifications en acier à faible coût dans les véhicules d'entrée de gamme et compacts
Les programmes de véhicules d'entrée de gamme et compacts restent une source majeure de demande OEM sur le marché des roues en acier automobiles. Les spécifications en acier embouti restent pertinentes là où les fabricants doivent préserver l'accessibilité financière dans les gammes de véhicules à fort volume. Une roue en acier coûte généralement moins cher par coin qu'une roue en alliage coulé comparable, une économie de matériaux dans les voitures particulières à bas prix. Cette différence de coût devient significative lorsqu'une plateforme sert plusieurs millions de véhicules. L'Inde a enregistré une production automobile nationale à des niveaux records au cours de l'exercice 2024-25, soutenue par des véhicules particuliers sous-compacts et compacts qui utilisent couramment des roues en acier comme équipement standard. La consolidation des plateformes peut réduire le nombre de conceptions de roues sur mesure, mais elle peut également préserver le volume pour les montages en acier standard. Moins de programmes dérivés peuvent limiter la migration des conceptions en alliage des versions premium vers les versions d'entrée de gamme. Cela maintient l'acier comme valeur par défaut pratique là où le prix reste le facteur d'achat central. Le marché des roues en acier automobiles reste donc lié à l'accessibilité financière des véhicules autant qu'au choix technologique. Les fournisseurs qui combinent une fabrication à faible coût avec une logistique OEM fiable sont mieux placés pour protéger ces volumes. L'Asie-Pacifique, l'Amérique du Sud et l'Afrique subsaharienne sont les principales zones de pertinence pour ce moteur.
Durabilité à la charge et réparabilité des flottes commerciales
Les opérateurs de flottes commerciales continuent de choisir des roues en acier là où l'accès à la réparation, la continuité d'exploitation et le coût de remplacement sont importants. Une roue en acier endommagée peut être réparée dans des ateliers qui ne disposent pas d'équipements spécialisés pour la restauration des roues en alliage. Cela est particulièrement pertinent sur les itinéraires de fret éloignés, de construction et agricoles. Un tracteur standard 6×4 utilise 10 roues, sans compter la roue de secours, de sorte qu'une commande de 100 camions crée une demande d'environ 1 000 roues. Le marché des roues en acier automobiles bénéficie d'un soutien supplémentaire lorsque les flottes remplacent les roues auprès de fournisseurs agréés établis. Les achats de flottes valorisent également la traçabilité, la cohérence du montage et la documentation de garantie. Ces exigences aident les fournisseurs de roues établis à conserver les activités de remplacement après la vente initiale du véhicule. La relation est moins exposée aux changements à court terme dans l'assemblage des véhicules qu'un fournisseur axé uniquement sur les commandes OEM. La télématique de flotte commence également à suivre l'état des roues comme indicateur de maintenance. Ce changement peut faire passer les décisions de remplacement des dommages visibles à une intervention planifiée. Le cycle de remplacement qui en résulte soutient la demande de roues commerciales tout au long de la période de prévision.
Exigences de charge utile et de charge sur les roues des véhicules commerciaux électriques
Les camions électriques à batterie créent une application à forte charge pour le marché des roues en acier automobiles. Les batteries ajoutent plusieurs tonnes à la masse du véhicule. Les charges sur l'essieu avant des camions électriques peuvent augmenter jusqu'à 500 kg par roue. Maxion Wheels a développé une roue en acier pour véhicule commercial destinée aux camions électriques à batterie, utilisant de l'acier à haute résistance et une optimisation topologique. La conception offre une augmentation de la capacité de charge de 250 kg tout en maintenant le poids de la roue, atteignant 4 250 kg par roueTechnologies de roues pour camions électriques à batterie, Maxion Wheels, maxionwheels.com">[1]. En novembre 2025, les ambassadeurs des États membres de l'UE ont approuvé un compromis autorisant les opérations transfrontalières de 44 tonnes pour les camions à zéro émission, avec des négociations avec le Parlement européen à suivre. Des poids autorisés plus élevés accorderaient une plus grande attention aux conceptions de roues certifiées pour la charge. Cela crée une exigence d'achat plus spécialisée que les programmes conventionnels de camions diesel. Les fournisseurs auront besoin d'une documentation technique et d'une validation OEM avant de pouvoir approvisionner ces applications. Cela fait des roues en acier à forte charge une catégorie de produits en développement plutôt qu'un projet d'ingénierie de niche.
Expansion de la production de véhicules et du fret routier dans les marchés émergents
Le marché des roues en acier automobiles est soutenu par l'expansion de la production de véhicules et de l'activité de fret dans les économies émergentes. L'Inde, l'Indonésie, le Brésil et d'autres sites de fabrication combinent une capacité d'assemblage croissante avec une demande de véhicules sensible aux prix. Les montages en acier restent adaptés aux véhicules vendus dans des applications où la durabilité et l'accès à la réparation sont plus importants que le style. La croissance du fret routier augmente également la demande de véhicules commerciaux et de roues de remplacement. Wheels India a rapporté que le marché indien des tracteurs agricoles a progressé de 8 % au cours de l'exercice 2024-25, ajoutant à la demande hors route. Ce moteur est à plus long terme car il dépend de la production de véhicules, des investissements routiers et des réseaux d'approvisionnement régionaux. Il ne se limite pas aux véhicules particuliers. Les véhicules commerciaux légers, les machines agricoles et les équipements de construction peuvent tous utiliser des conceptions de roues en acier. Le marché des roues en acier automobiles bénéficie également là où la réparation des roues est plus accessible que le remplacement complet. La localisation à proximité des usines OEM peut réduire les délais de livraison et diminuer l'exposition aux perturbations logistiques transfrontalières. Ces conditions favorisent les fournisseurs disposant d'une capacité de fabrication régionale et d'approbations clients établies.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des roues en alliage dans les versions supérieures et les voitures particulières électriques | -0.7% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2–4 ans) |
| Volatilité des coûts de l'acier plat, de l'énergie et des revêtements | -0.4% | Mondial, plus aiguë en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Consolidation des plateformes OEM réduisant la variété des références de roues en acier | -0.2% | Mondial, avec des effets plus forts sur les fabricants servant des commandes d'outillage sur mesure | Moyen terme (2–4 ans) |
| Complexité de la conformité en matière de corrosion, d'exposition au sel et de revêtement en fin de vie | -0.2% | Amérique du Nord, Europe du Nord et marchés aux exigences plus strictes en fin de vie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des roues en alliage dans les versions supérieures et les voitures particulières électriques
Les roues en alliage sont de plus en plus spécifiées dans les versions supérieures des voitures particulières et les véhicules électriques, les fabricants utilisant la réduction de la masse non suspendue et la différenciation visuelle comme arguments de vente. Cette pression est la plus forte là où les acheteurs accordent une plus grande valeur à l'autonomie, au style et à un contenu de version supérieure. Les roues en aluminium gagnent des parts dans le segment des véhicules commerciaux en Europe, bien que la croissance globale du marché dépasse le taux de substitution. Le risque est plus substantiel dans les voitures particulières électriques que dans les camions lourds, car les OEM de voitures particulières font souvent des roues en alliage un équipement standard dans les modèles électriques de milieu de gamme. Les fournisseurs de roues en acier doivent répondre avec des conceptions à haute résistance et plus légères là où les exigences de performance justifient le coût supplémentaire. Cependant, les applications commerciales, hors route et d'entrée de gamme continuent de donner la priorité au coût d'exploitation et à la maintenabilité, offrant un tampon pour le marché des roues en acier automobiles. Le frein modifie donc davantage la composition des produits qu'il n'élimine la demande de roues en acier dans toutes les catégories.
Volatilité des coûts de l'acier plat, de l'énergie et des revêtements
L'acier plat est le principal élément de coût dans la fabrication de roues en acier, rendant les producteurs vulnérables aux variations régionales des prix de l'acier et de l'énergie. Ces différences peuvent placer les fabricants européens et nord-américains dans une position de désavantage concurrentiel face à l'approvisionnement chinois à moindre coût. Les améliorations de revêtement nécessitent également des investissements dans des cabines de pulvérisation, des systèmes de cuisson et le traitement des eaux usées, ces dépenses étant difficiles à répercuter lorsque les contrats OEM fixent les prix pour des périodes prolongées. Le marché des roues en acier automobiles peut donc subir une pression sur les marges même lorsque les volumes d'expédition restent stables. Accuride est sorti de sa restructuration en mars 2025 après avoir converti en fonds propres plus de 400 millions USD de dette financée et obtenu 165 millions USD de nouvelles facilités de crédit, illustrant la pression que la dette et les coûts d'exploitation élevés peuvent exercer sur les fabricants de rouesAccuride sort avec succès de son processus de restructuration et annonce une transition de direction, Accuride, accuridecorp.com">[2]. La volatilité des coûts peut également décourager les petits fournisseurs d'investir dans des revêtements améliorés et des conceptions allégées, tandis que les grands fabricants peuvent généralement répartir ces investissements sur une base de clients plus large. Cela peut accroître la concentration dans l'approvisionnement OEM tandis que la concurrence dans les segments du marché secondaire reste large, rendant une planification rigoureuse des achats et du capital essentielle pour que les fournisseurs préservent leur rentabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de roue :
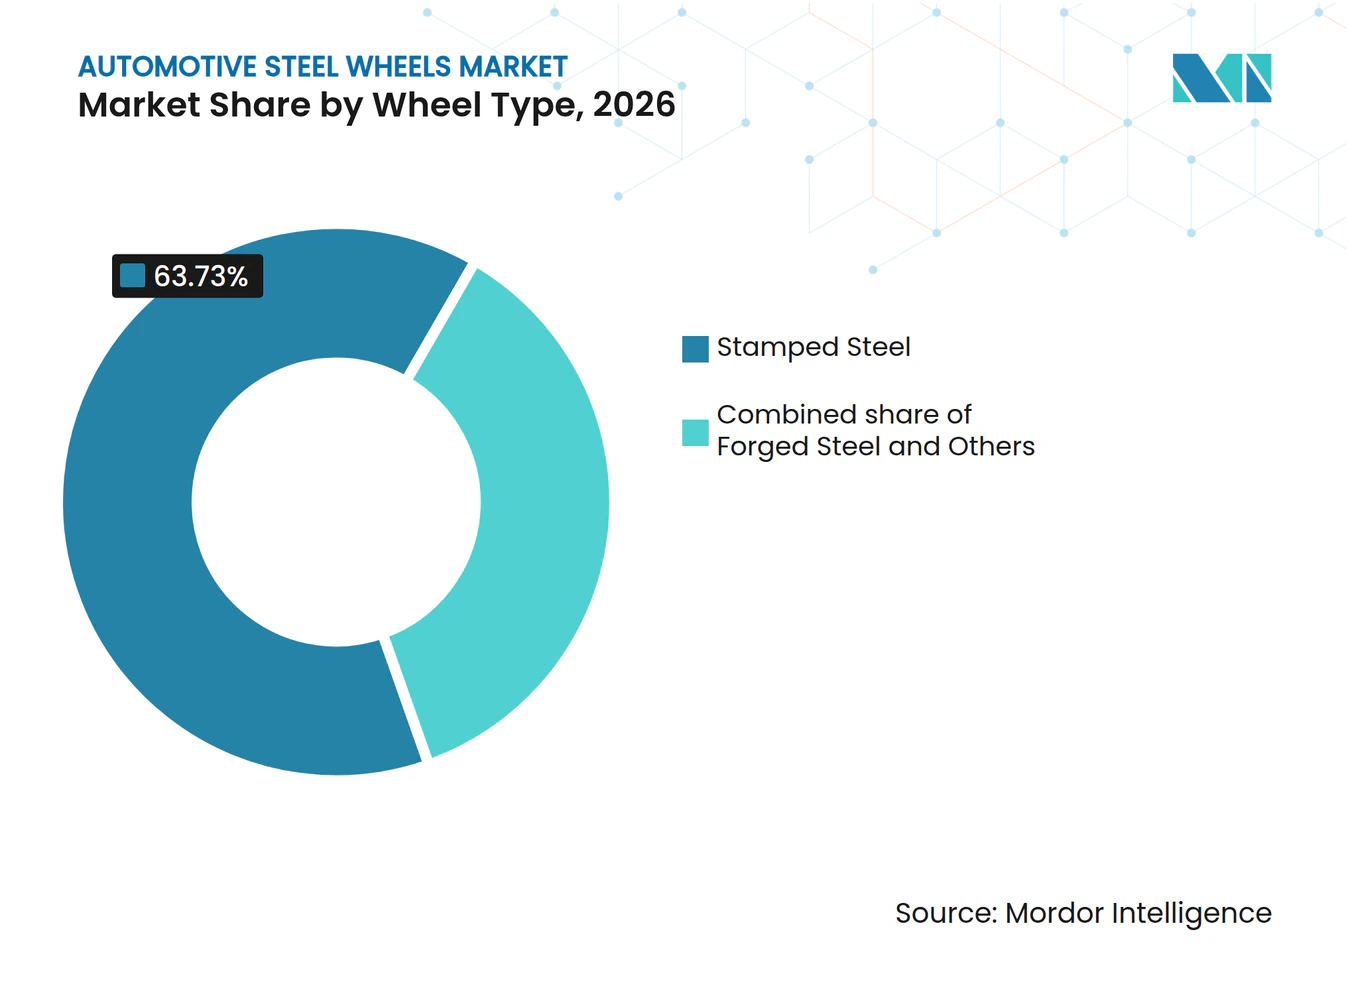
l'acier embouti ancre les volumes tandis que l'acier forgé progresse dans les usages lourdsL'acier embouti détenait une part de 63,73 % en 2026. Ce type de roue reste courant dans les voitures particulières grand public et les véhicules commerciaux légers car l'emboutissage soutient une production à fort volume. L'acier forgé devrait croître à un CAGR de 4,83 % jusqu'en 2032. Le segment bénéficie des applications pour véhicules commerciaux et camions électriques à batterie où la performance résistance-poids est importante. Les autres conceptions de roues comprennent l'acier coulé, les roues à rayons et les produits multi-pièces pour les équipements spécialisés hors route et agricoles.
Les roues embouties sont soutenues par des lignes de production OEM établies et des pratiques de réparation familières. Leur structure de coûts convient aux véhicules d'entrée de gamme où les roues en alliage ajouteraient un coût matériel sans gain de performance requis. Les produits forgés répondent à une exigence différente car ils peuvent supporter des conditions de charge exigeantes. Les roues en acier forgé sont principalement spécifiées pour les camions lourds, les bus et les remorques où des indices de charge élevés et une résistance à la fatigue sont requis. Le marché des roues en acier automobiles se divise donc en une large base de roues standard et un segment d'ingénierie plus restreint pour les charges de véhicules exigeantes.



Par taille de jante :
les diamètres standard conservent leur échelle tandis que les roues plus grandes croissent plus viteLa catégorie 13–15 pouces détenait une part de 41,26 % en 2026. Ces tailles restent intégrées dans les programmes OEM de voitures particulières où le montage des pneumatiques et le coût du véhicule limitent les changements rapides de spécification. La gamme 19–22,5 pouces devrait croître à un CAGR de 4,27 % jusqu'en 2032. Elle est soutenue par les véhicules commerciaux moyens et lourds qui ont besoin de diamètres plus grands pour la gestion thermique des freins et la conformité aux charges d'essieu. La catégorie 16–18 pouces sert les véhicules commerciaux légers courants et les voitures particulières de milieu de gamme.
Les roues de plus de 22,5 pouces servent les remorques, les équipements miniers et les plateformes hors route. Elles ont des volumes unitaires plus faibles mais peuvent avoir une valeur unitaire plus élevée et un risque limité de substitution par des alliages. Les conceptions de camions électriques attirent l'attention sur les spécifications de 22,5 et 24,5 pouces car une masse d'essieu plus élevée nécessite une nouvelle validation de charge et de dégagement de frein. La taille du marché des roues en acier automobiles pour les applications de grandes roues est soutenue par ces exigences techniques plutôt que par le style des voitures particulières. Les fabricants capables de fournir des roues en acier à haute résistance avec une documentation de charge pour véhicules électriques peuvent renforcer leur accès aux nouveaux programmes commerciaux. Cela rend la validation technique et l'homologation importantes aux côtés de la capacité de fabrication.
Par type de véhicule :
la demande des véhicules commerciaux lourds compense la pression sur les voitures particulièresLes voitures particulières détenaient une part de 45,34 % en 2026. Le segment reste important car l'Asie-Pacifique et l'Amérique du Sud continuent de produire des volumes substantiels de véhicules d'entrée de gamme et compacts. Les véhicules commerciaux lourds devraient croître à un CAGR de 4,46 % jusqu'en 2032. L'expansion logistique, l'électrification des bus urbains et le renouvellement des flottes soutiennent ce taux. Les véhicules commerciaux légers restent pertinents pour la livraison urbaine et les usages utilitaires ruraux.
Les véhicules hors route créent une base de demande plus restreinte mais précieuse dans les secteurs de l'agriculture, de la construction, des mines et des activités industrielles. La production de véhicules commerciaux en Chine a atteint 3,81 millions d'units en 2024, en baisse de 5,8 % en glissement annuel, bien que la demande de remplacement ait continué à soutenir les volumes de roues. Chaque tracteur 6×4 utilise 10 roues, sans compter la roue de secours. La demande de véhicules commerciaux lourds a un effet multiplicateur car chaque véhicule nécessite plusieurs positions de roues. Le marché des roues en acier automobiles bénéficie lorsque la croissance de la production de flottes est associée à la demande de remplacement. Les volumes de voitures particulières font face à la substitution par des alliages, mais les programmes de véhicules sensibles aux prix continuent de fournir une base substantielle de roues en acier.
Par revêtement :
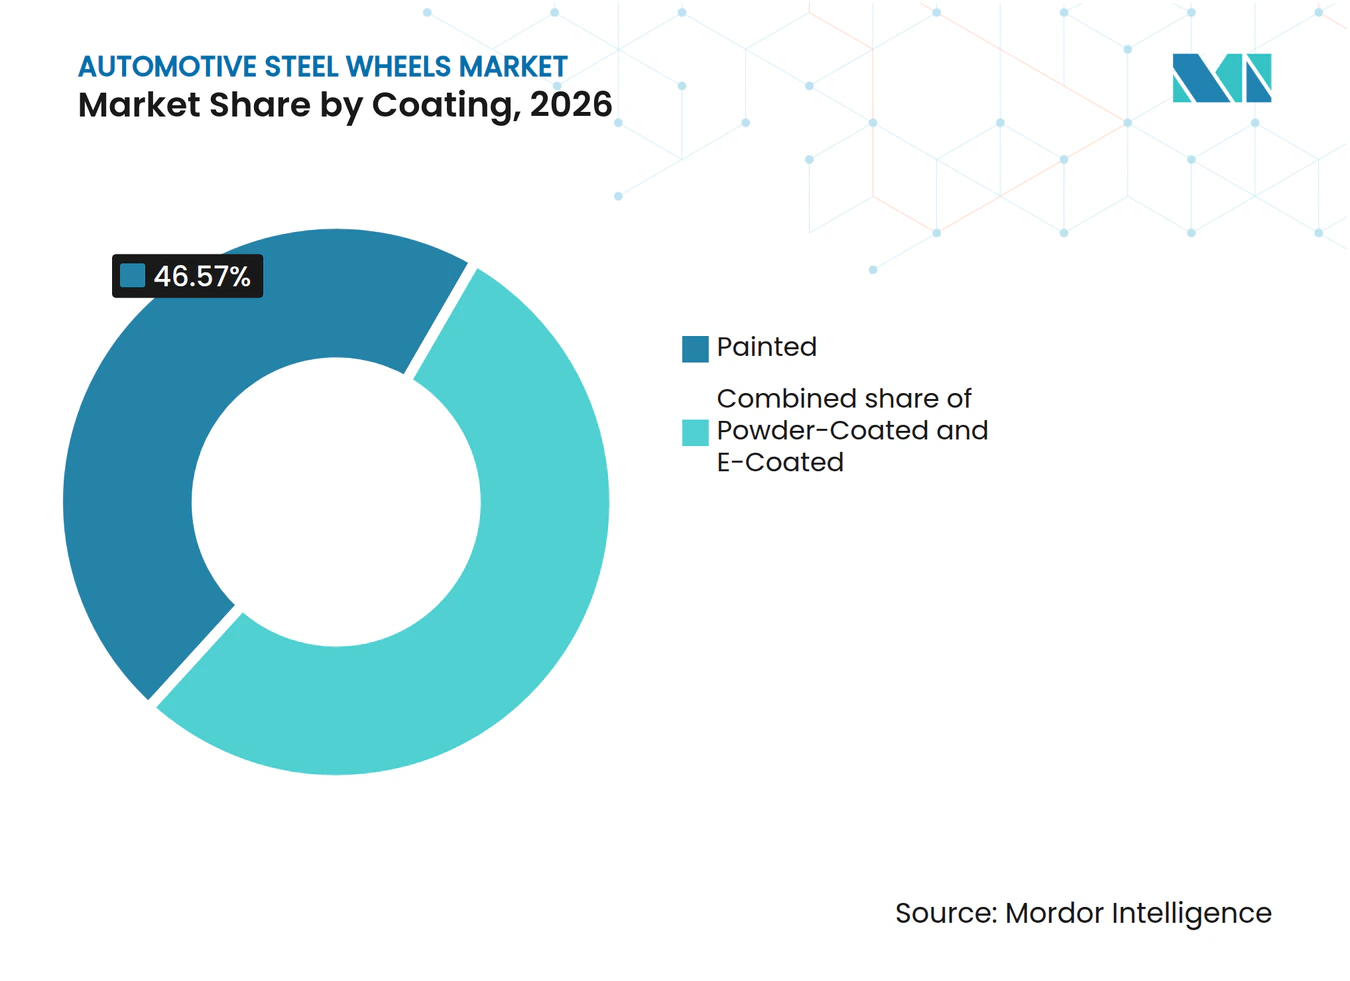
les roues peintes dominent tandis que le thermolaquage gagne du terrainLes roues peintes détenaient une part de 46,57 % en 2026. Elles restent largement utilisées dans les gammes OEM d'entrée de gamme où les systèmes liquides monocouche contrôlent le temps de cycle et le coût. Les roues thermolaquées devraient croître à un CAGR de 4,13 % jusqu'en 2032. Le segment bénéficie de la demande des flottes pour une protection anticorrosion plus durable et des efforts des OEM pour répondre aux exigences d'émissions. Les roues électrodéposées ont également leur pertinence dans les applications de véhicules commerciaux nord-américains qui nécessitent une forte résistance au brouillard salin.
Le choix du revêtement dépend de plus en plus de la durabilité, de la conformité environnementale et des exigences acoustiques du véhicule. La cohérence de l'épaisseur du film peut également affecter le comportement de résonance des roues dans les véhicules électriques, où le bruit de la route et des roues peut devenir plus perceptible. Les systèmes de thermolaquage et d'électrodéposition peuvent offrir une couverture de surface plus contrôlée que la peinture liquide. La mise à jour de Steel Armor par Accuride en juillet 2025 montre comment les revêtements multicouches peuvent créer des exigences d'approbation spécifiques aux clients. Ces systèmes peuvent réduire l'effet de la concurrence uniquement par les prix dans les flottes commerciales. Ils augmentent également les besoins d'investissement pour les fournisseurs cherchant à servir les applications sensibles à la corrosion.

Par canal de vente :
le volume OEM est plus important tandis que la demande du marché secondaire se consolideLe canal OEM détenait une part de 68,42 % en 2026. Il est soutenu par des accords d'approvisionnement à fort volume qui relient les usines de roues à la logistique d'assemblage des véhicules. Le marché secondaire devrait croître à un CAGR de 4,28 % jusqu'en 2032. Le canal bénéficie du vieillissement des flottes, des dommages routiers et des besoins de remplacement liés à la corrosion. Les contrats OEM contribuent à financer les investissements dans l'emboutissage automatisé, le soudage et l'inspection dimensionnelle.
L'approvisionnement du marché secondaire nécessite un modèle opérationnel différent de la livraison OEM en séquence. Les fournisseurs ont besoin d'un inventaire régional, de relations avec les distributeurs, d'une logistique inverse et d'informations précises sur le montage. Steel Strips Wheels a guidé un chiffre d'affaires à l'exportation d'environ 600 crores INR (environ 68 millions USD) pour l'exercice 2026-27. Le marché des roues en acier automobiles bénéficie lorsque la télématique de flotte identifie l'état des roues avant qu'une défaillance visible ne se produise. Cela peut créer des calendriers de remplacement basés sur les données et récompenser les fournisseurs capables de documenter le montage et les performances. Il en résulte un rôle plus important pour le service, la distribution et le support technique sur le marché secondaire.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 44,83 % en 2026 et devrait croître à un CAGR de 3,56 % jusqu'en 2032. La Chine soutient la production régionale grâce à la fabrication de véhicules, à l'activité des véhicules commerciaux et aux exportations. La Chine est le plus grand producteur et exportateur de roues en acier, approvisionnant à la fois les flottes de véhicules commerciaux nationales et les marchés secondaires étrangers. L'Inde constitue une source de croissance distincte grâce à l'assemblage de véhicules, à la production de véhicules compacts et aux exportations de roues. La concurrence régionale se concentre sur le coût, la capacité de production et la proximité des installations OEM. Les installations de Xiamen Rizhong au Vietnam et en Indonésie indiquent comment les fabricants développent leur empreinte de production au-delà de la Chine.
Europe
L'Europe fait face à des changements du côté de l'offre sur le marché des roues en acier automobiles. La fermeture de l'usine d'Accuride Wheels Europe à Ronneburg, en Allemagne, en mai 2025, a supprimé un site de production de roues en acier hors route. L'usine de roues en acier pour véhicules commerciaux de Solingen a été vendue à des investisseurs stratégiques asiatiques après une procédure d'insolvabilité en 2025 et opère désormais sous la marque Kronprinz. Les programmes de véhicules européens font également face à une demande accrue de résistance à la corrosion et d'approbation technique. L'augmentation possible du poids autorisé pour les véhicules commerciaux à zéro émission pourrait générer une demande de nouvelles conceptions de roues certifiées pour la charge. Les fournisseurs devraient satisfaire aux exigences d'homologation OEM et de service avant que la production en série puisse commencer.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord se consolide autour de fournisseurs capables d'offrir des roues de véhicules commerciaux résistantes à la corrosion. Accuride est sorti de sa restructuration en mars 2025 avec un recentrage sur son activité principale de roues en acier et en aluminium en Amérique du Nord. Le sel de déneigement hivernal soutient la demande de remplacement dans les États du nord des États-Unis et les provinces canadiennes. Les facteurs de conformité sont également importants car les systèmes de revêtement doivent satisfaire aux exigences fédérales et étatiques en matière d'air et d'eaux usées. L'expansion manufacturière du Mexique à proximité des pôles OEM frontaliers avec les États-Unis peut ajouter de la demande pour les fournisseurs qui servent les réseaux d'assemblage régionaux.
Paysage concurrentiel
Concentration du Marché
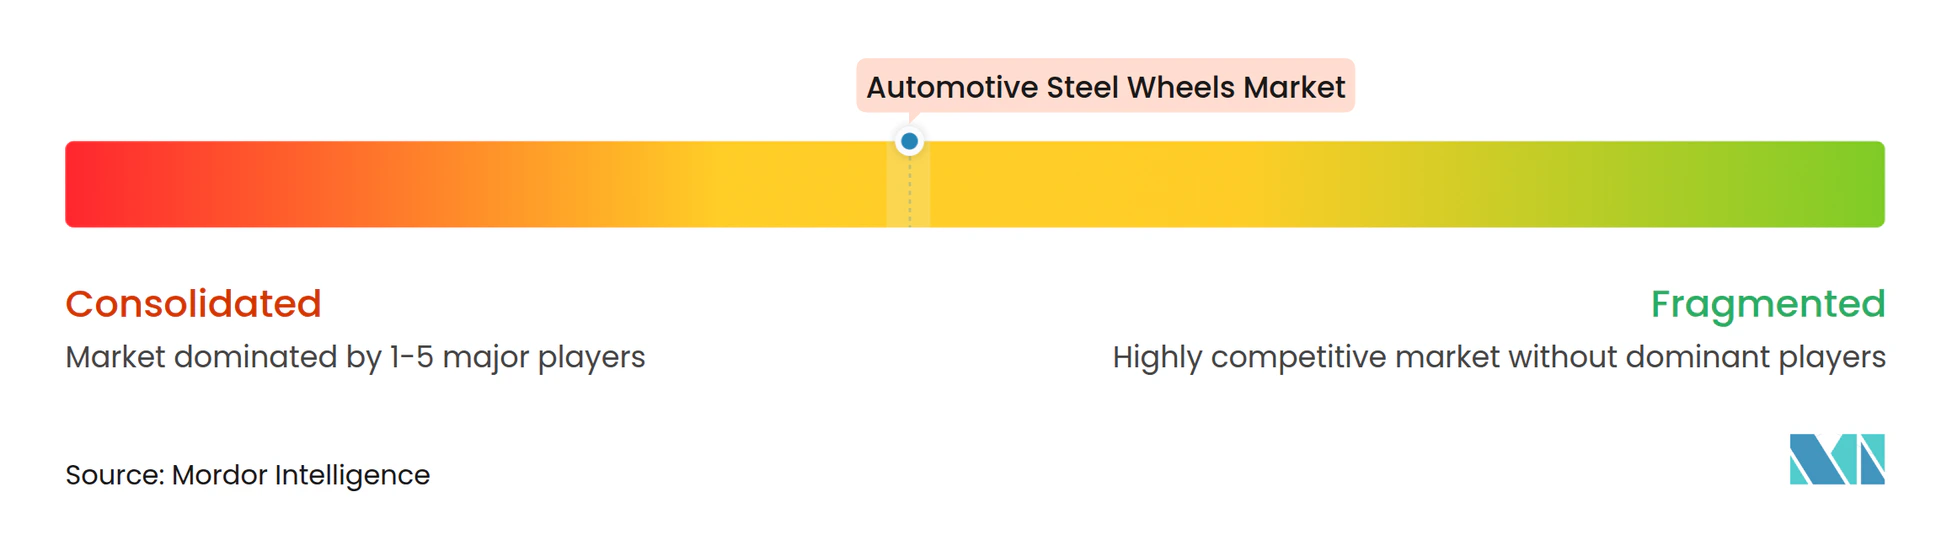
Le marché des roues en acier automobiles est modérément concentré, avec un approvisionnement OEM de premier rang consolidé et des segments de marché secondaire pour véhicules commerciaux et hors route fragmentés. Iochpe-Maxion, Topy Industries et Steel Strips Wheels figurent parmi les principaux fournisseurs, Iochpe-Maxion exploitant l'un des plus grands réseaux mondiaux d'usines de roues. Le modèle d'approvisionnement est centré sur la production à proximité des sites d'assemblage OEM. Cela est nécessaire pour les contrats en séquence et fait des réseaux d'usines régionaux une exigence concurrentielle.
La technologie devient de plus en plus importante dans les applications commerciales et pour véhicules électriques. Maxion utilise l'optimisation topologique dans son programme de roues en acier pour camions électriques à batterie afin d'améliorer la capacité de charge sans augmenter le poids des roues. Accuride a mis à niveau son système de revêtement Steel Armor en juillet 2025, ciblant une protection anticorrosion sur les arêtes vives. Steel Strips Wheels a finalisé l'acquisition des actifs d'AMW Autocomponent Limited à Bhuj, Gujarat, en janvier 2024, élargissant sa capacité de roues en acier dans l'ouest de l'Inde. Ces actions montrent que la capacité, les performances de revêtement et les capacités d'ingénierie sont des outils concurrentiels centraux.
Le marché des roues en acier automobiles présente des opportunités dans les roues en acier à forte charge pour camions électriques à batterie, les produits de flotte résistants à la corrosion et les roues de remplacement numériquement traçables. La fermeture de Ronneburg a également laissé un vide dans l'approvisionnement européen en roues en acier hors route. Les producteurs chinois, notamment Zhejiang Jingu, Shandong Zhengxing, Jiangsu Lizhong et Xiamen Rizhong, poursuivent une empreinte internationale plus large. Bharat Wheel, Jantsa Jant Sanayi et les nouveaux entrants dans les roues forgées exercent une pression dans les segments régionaux et spécialisés. La concurrence reste la plus forte sur le prix dans les produits standard, tandis que les approbations et les données d'ingénierie ont plus de poids dans les applications OEM et de flotte.
Leaders du secteur des roues en acier automobiles
-
Iochpe-Maxion S.A.
-
Accuride Corporation
-
Topy Industries, Limited
-
Steel Strips Wheels Limited
-
Wheels India Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des roues en acier automobiles Entreprises couvertes dans ce rapport
- Iochpe-Maxion S.A.
- Accuride Corporation
- Topy Industries, Limited
- Steel Strips Wheels Limited
- Wheels India Limited
- ALCAR HOLDING GMBH
- Central Motor Wheel of America, Inc.
- Zhejiang Jingu Co., Ltd.
- Xingmin Intelligent Transportation Systems Co., Ltd.
- Shandong Zhengxing Wheel Co., Ltd.
- Jiangsu Lizhong Wheel Co., Ltd.
- Titan International, Inc.
- Chuo Seiko Co., Ltd.
- Dongfeng Motor Wheel Co., Ltd.
- The Carlstar Group LLC
- Jantsa Jant Sanayi ve Ticaret A.Ş.
- Bharat Wheel Pvt. Ltd.
- Munjal Auto Industries Limited
Développements industriels récents dans Marché des roues en acier automobiles
- Octobre 2026 : Steel Strips Wheels a approuvé une usine de 1 400 crores INR à Chhatrapati Sambhajinagar, Maharashtra, avec une capacité annuelle initiale de 2,5 millions de roues en acier et 1,3 million de roues en alliage.
- Juillet 2026 : Steel Strips Wheels a annoncé une expansion brownfield de 2 millions d'unités de sa capacité de roues en acier près de Chandigarh, dont la mise en service est prévue avant la fin de 2026.
- Avril 2026 : Maxion Wheels a développé une roue de camion en acier à faible empreinte carbone de 22,5 × 9,00 pouces pour le véhicule reECONIC de Daimler Truck, réduisant son empreinte carbone de fabrication de plus de 50 % à 61,4 kg de CO₂ par roue.
- Mars 2026 : Le Département du Commerce des États-Unis a lancé des enquêtes sur le contournement, à la demande d'Accuride et de Maxion Wheels USA, portant sur des roues de camion en acier de 22,5 et 24,5 pouces finies au Vietnam et en Thaïlande à partir d'acier laminé à chaud chinois.
Périmètre du rapport mondial sur le marché des roues en acier automobiles
Le rapport sur le marché des roues en acier automobiles est segmenté par type de roue (acier embouti, acier forgé et autres), taille de jante (13–15 pouces, 16–18 pouces, 19–22,5 pouces et plus de 22,5 pouces), type de véhicule (voitures particulières, véhicules commerciaux légers, véhicules commerciaux lourds et véhicules hors route), revêtement (peint, thermolaqué et électrodéposé), canal de vente (OEM et marché secondaire) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Acier embouti |
| Acier forgé |
| Autres (acier coulé, acier à rayons et acier multi-pièces) |
| 13–15" |
| 16–18" |
| 19–22,5" |
| Plus de 22,5" |
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux lourds (camions, bus et remorques) |
| Hors route (véhicules agricoles, de construction, miniers et industriels) |
| Peint |
| Thermolaqué |
| Électrodéposé |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Türkiye |
| Arabie saoudite | |
| Émirats arabes unis | |
| Iran | |
| Israël | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de roue | Acier embouti | |
| Acier forgé | ||
| Autres (acier coulé, acier à rayons et acier multi-pièces) | ||
| Par taille de jante | 13–15" | |
| 16–18" | ||
| 19–22,5" | ||
| Plus de 22,5" | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux lourds (camions, bus et remorques) | ||
| Hors route (véhicules agricoles, de construction, miniers et industriels) | ||
| Par revêtement | Peint | |
| Thermolaqué | ||
| Électrodéposé | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Türkiye | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Iran | ||
| Israël | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des roues en acier automobiles d'ici 2032 ?
Le marché des roues en acier automobiles devrait atteindre 17,67 milliards USD d'ici 2032, contre 14,61 milliards USD en 2026, à un CAGR de 3,18 % durant la période 2027-2032.
Pourquoi les roues en acier sont-elles encore utilisées dans les véhicules particuliers ?
Les roues en acier restent courantes dans les véhicules d'entrée de gamme et compacts car elles permettent de réduire le coût du véhicule, de soutenir une production à fort volume et d'assurer une réparabilité pratique.
Quel type de roue devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'acier forgé devrait croître à un CAGR de 4,83 % jusqu'en 2032, soutenu par les applications à forte charge pour véhicules commerciaux et camions électriques à batterie.
Quelle région est en tête de la demande de roues en acier automobiles ?
L'Asie-Pacifique détenait une part de 44,83 % en 2026 et devrait croître à un CAGR de 3,56 % jusqu'en 2032.