
自動車用スチールホイール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
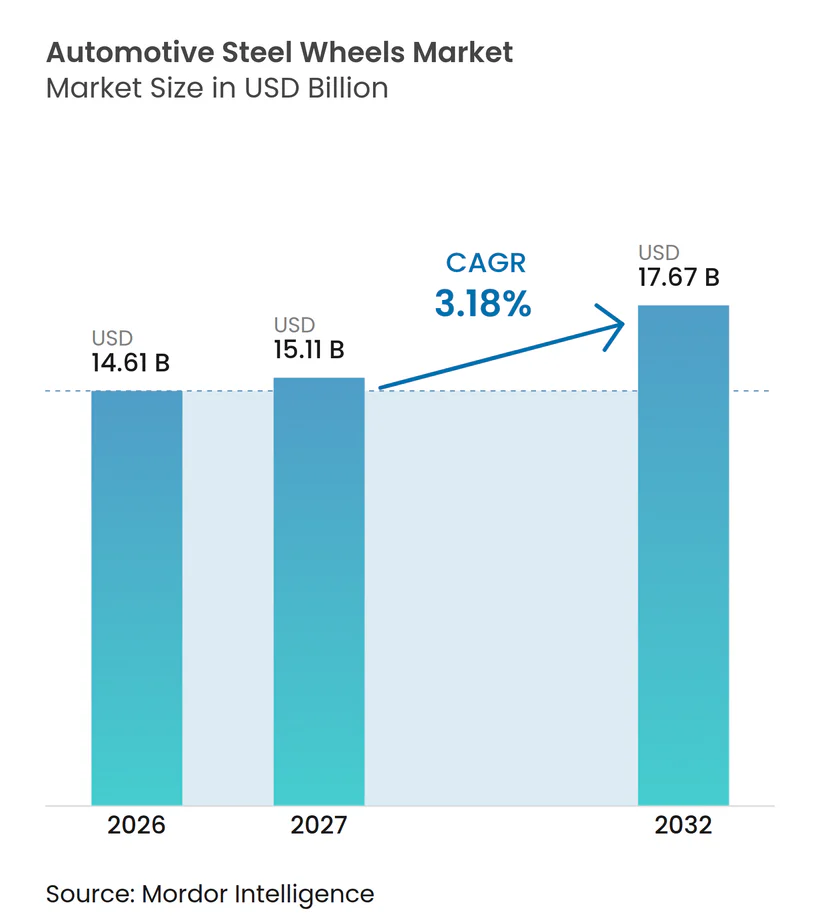
| 市場規模 (2027) | 15.11 十億米ドル |
| 市場規模 (2032) | 17.67 十億米ドル |
| 成長率 (2027 - 2032) | 3.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用スチールホイール市場分析
自動車用スチールホイール市場規模は2026年に14.61 ビリオン 米ドルと評価され、2027年の15.11 ビリオン 米ドルから2032年には17.67 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 3.18%で成長する見込みです。スチールホイールは、購入コスト、補修性、リサイクル性がフリート経済を支えることから、エントリーレベルの乗用車、商用フリート、オフハイウェイ機器において引き続き重要な役割を担っています。自動車用スチールホイール市場はまた、新車生産が減速した場合でも継続する商用車の交換需要からも恩恵を受けています。バッテリー電気トラックは、重いバッテリーパックがホイール荷重要件を高め、高強度設計を支持することから、独自の需要領域を形成しています。一方、乗用車EVにおけるアロイホイールの採用拡大や、スチール・エネルギー・コーティングコストの不均一な変動が、上位車両グレードにおける需要を引き続き制限しています。
主要レポートのポイント
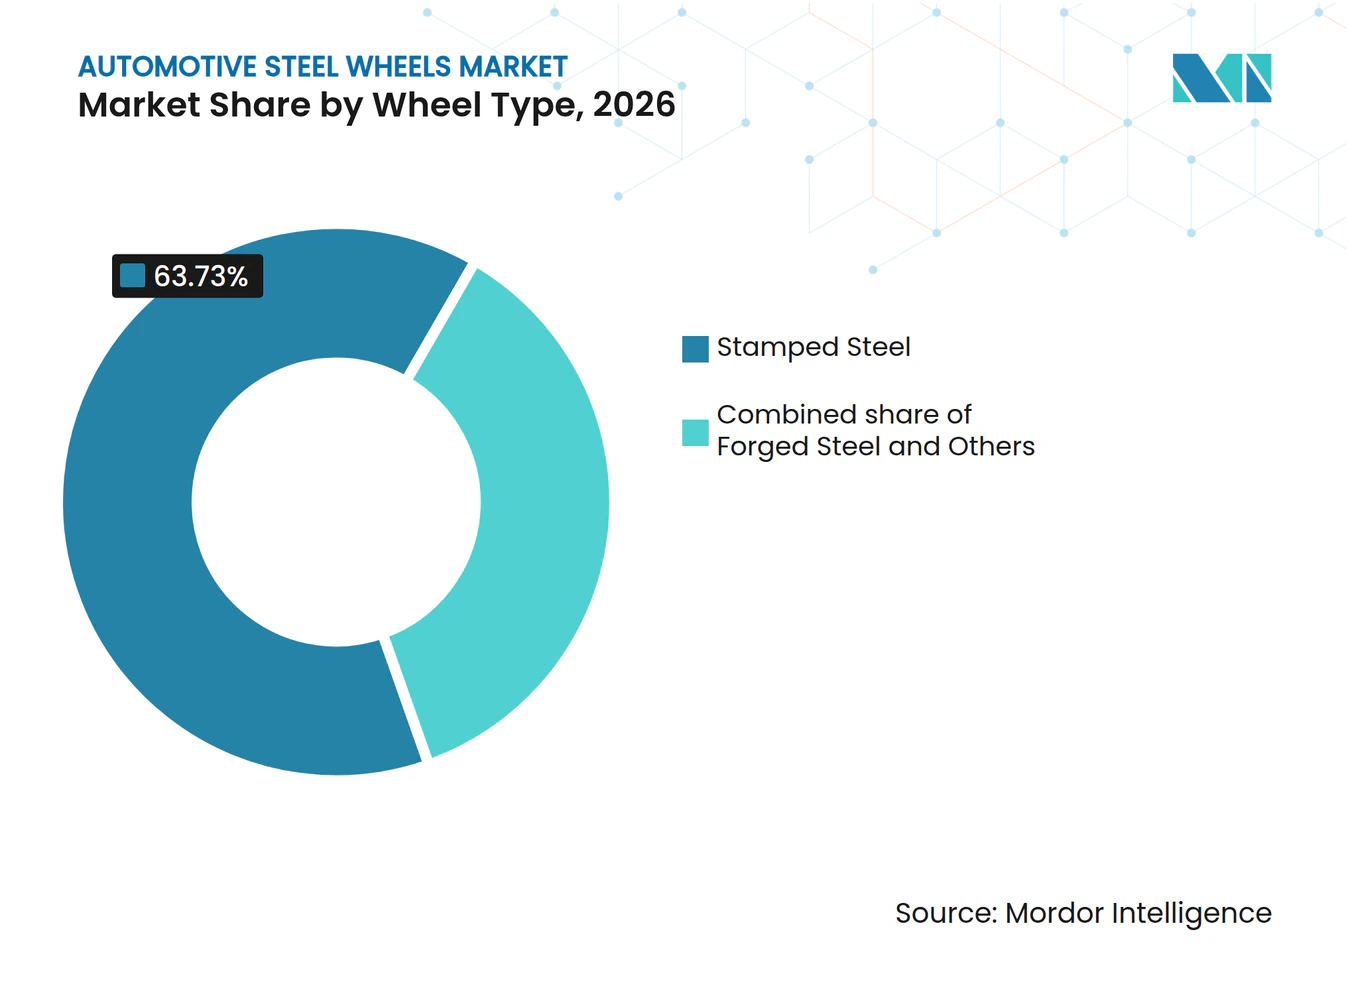
- ホイールタイプ別では、スタンプドスチールが2026年に63.73%のシェアを占め、鍛造スチールは2032年にかけてCAGR 4.83%で成長する見込みです。
- リムサイズ別では、13~15インチホイールが2026年に41.26%のシェアを占め、19~22.5インチホイールは2032年にかけてCAGR 4.27%で成長する見込みです。
- 車両タイプ別では、乗用車が2026年に45.34%のシェアを占め、大型商用車は2032年にかけてCAGR 4.46%で成長する見込みです。
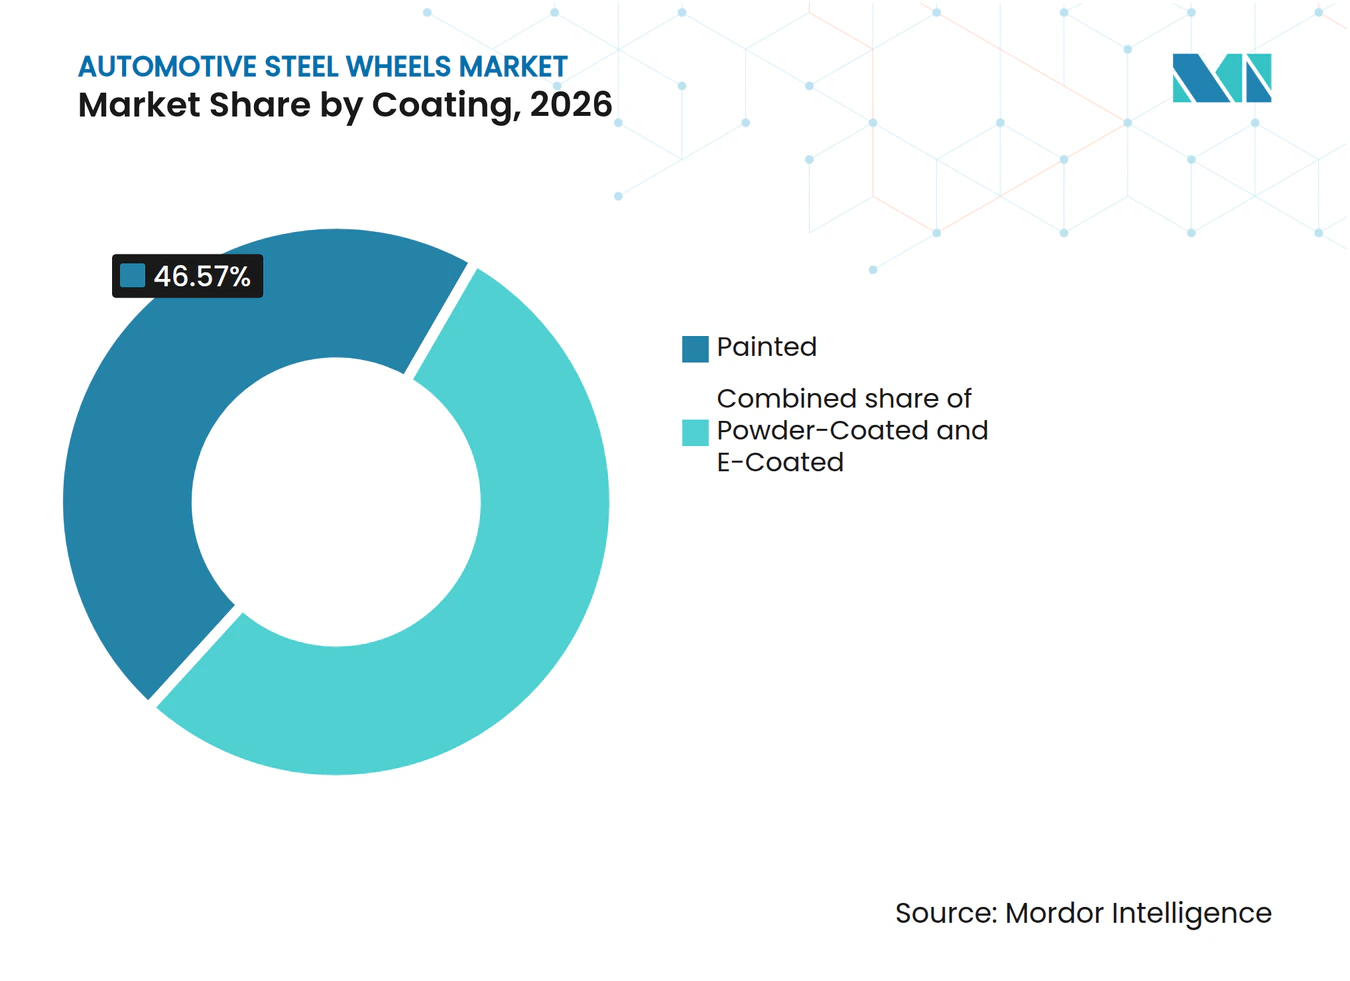
- コーティング別では、塗装ホイールが2026年に46.57%のシェアを占め、粉体塗装ホイールは2032年にかけてCAGR 4.13%で成長する見込みです。
- 販売チャネル別では、OEMが2026年に68.42%のシェアを占め、アフターマーケットは2032年にかけてCAGR 4.28%で成長する見込みです。
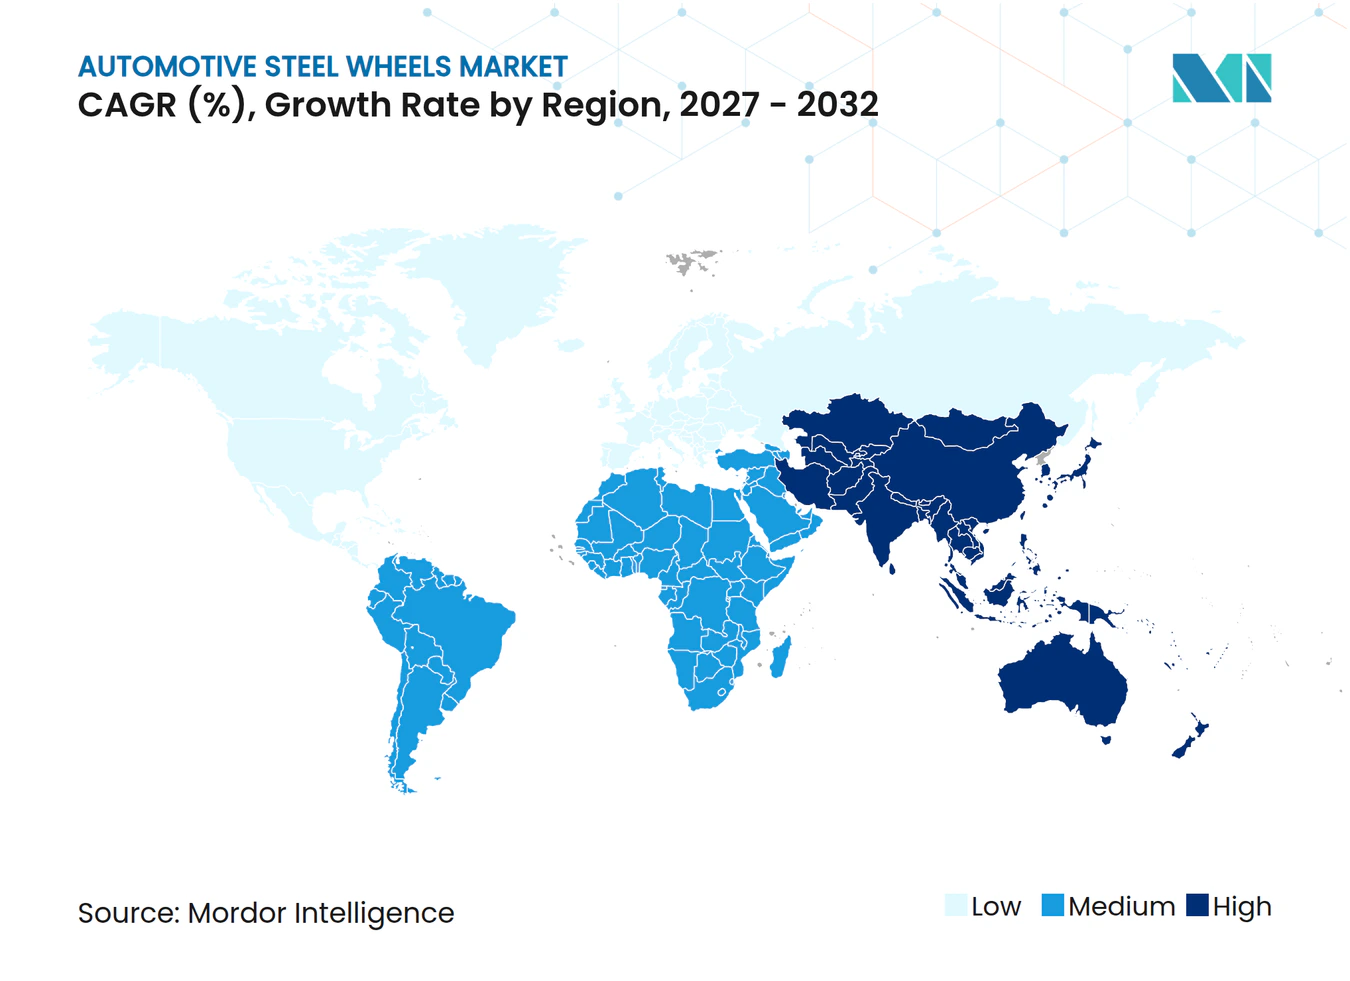
- 地域別では、アジア太平洋が2026年に44.83%のシェアを占め、2032年にかけてCAGR 3.56%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エントリーレベルおよびコンパクト車における低コストスチール仕様 | +0.9% | グローバル、特にアジア太平洋、南米、サブサハラアフリカに集中 | 短期(2年以内) |
| 商用フリートの積載耐久性と補修性 | +0.8% | グローバル、特に北米、欧州、東アジアの物流回廊で強い | 中期(2~4年) |
| EV商用車のペイロードおよびホイール荷重要件 | +0.6% | 北米および欧州、電気トラックプログラムの拡大に伴いアジア太平洋へ拡大 | 中期(2~4年) |
| 新興市場における車両生産と道路貨物の拡大 | +0.5% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| ポットホール、縁石、腐食ダメージによるアフターマーケット交換 | +0.4% | グローバル、特にインド、東南アジア、サブサハラアフリカで強い関連性 | 短期(2年以内) |
| OEMクラスター近辺における地域ローカライゼーションとスチールホイール工場投資 | +0.3% | アジア太平洋、南米、中東・アフリカのOEMハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エントリーレベルおよびコンパクト車における低コストスチール仕様
エントリーレベルおよびコンパクト車プログラムは、自動車用スチールホイール市場においてOEM需要の主要な源泉であり続けています。スタンプドスチール仕様は、メーカーが大量生産車両ラインの手頃な価格を維持する必要がある場面で引き続き有効です。スチールホイールは通常、同等のキャストアロイホイールよりも1コーナーあたりのコストが低く、低価格乗用車においては材料コストの節約につながります。このコスト差は、プラットフォームが数百万台規模の車両に対応する場合に重要な意味を持ちます。インドは2024~25年度に国内自動車生産が過去最高水準を記録し、標準装備としてスチールホイールを一般的に採用するサブコンパクトおよびコンパト乗用車が牽引しました。プラットフォームの統合により専用ホイール設計の数が減少する可能性がありますが、標準スチール仕様の数量を維持することにもつながります。派生プログラムの減少は、プレミアムグレードからエントリーグレードへのアロイ設計の移行を制限する可能性があります。これにより、価格が主要な購入要因である場面ではスチールが実用的なデフォルトとして維持されます。自動車用スチールホイール市場は、技術選択と同様に車両の手頃な価格とも密接に結びついています。低コスト製造と信頼性の高いOEMロジスティクスを組み合わせたサプライヤーは、これらの数量を守る上でより有利な立場にあります。このドライバーに関連する主な地域は、アジア太平洋、南米、サブサハラアフリカです。
商用フリートの積載耐久性と補修性
商用フリートオペレーターは、修理アクセス、運用継続性、交換コストが重要な場面でスチールホイールを選び続けています。損傷したスチールホイールは、アロイホイール修復に特化した設備を持たないワークショップでも修理できます。これは、遠隔地の貨物輸送、建設、農業ルートで特に重要です。標準的な6×4トラクターユニットはスペアを除いて10本のホイールを使用するため、100台のトラック注文で約1,000本のホイール需要が生まれます。自動車用スチールホイール市場は、フリートが確立された承認済みサプライヤーを通じてホイールを交換する際にさらなる支持を得ます。フリート購買においても、トレーサビリティ、取り付け一貫性、保証書類が重視されます。これらの要件は、確立されたホイールサプライヤーが元の車両販売後も交換ビジネスを維持するのに役立ちます。この関係は、OEM注文のみに注力するサプライヤーと比べて、車両組立の短期的な変化に対する露出が少ないです。フリートテレマティクスも、メンテナンス指標としてホイール状態の追跡を開始しています。この変化により、交換の意思決定が目視による損傷確認から定期的な介入へと移行する可能性があります。その結果生じる交換サイクルは、予測期間を通じて商用ホイール需要を支えます。
EV商用車のペイロードおよびホイール荷重要件
バッテリー電気トラックは、自動車用スチールホイール市場に高荷重アプリケーションをもたらしています。バッテリーパックは車両重量を数トン増加させます。電気トラックのフロントアクスル荷重は、ホイール1本あたり最大500 kg増加する可能性があります。Maxion Wheelsは、高強度スチールとトポロジー最適化を使用したバッテリー電気トラック向け商用車スチールホイールを開発しました。この設計はホイール重量を維持しながら250 kgの荷重容量増加を実現し、ホイール1本あたり4,250 kgに達していますバッテリー電気トラック向けホイール技術、 Maxion Wheels, maxionwheels.com">[1]。2025年11月、EU加盟国大使はゼロエミッショントラックの44トン国境越え運行を認める妥協案を承認し、欧州議会との交渉が続く予定です。許容重量の引き上げにより、荷重認定ホイール設計への注目が高まるでしょう。これにより、従来のディーゼルトラックプログラムよりも専門的な購買要件が生まれます。サプライヤーはこれらのアプリケーションに供給する前に、技術文書とOEM検証が必要になります。これにより、高荷重スチールホイールはニッチなエンジニアリングプロジェクトではなく、発展中の製品カテゴリーとなっています。
新興市場における車両生産と道路貨物の拡大
自動車用スチールホイール市場は、新興経済国における車両生産と貨物活動の拡大によって支えられています。インド、インドネシア、ブラジル、その他の製造拠点は、成長する組立能力と価格に敏感な車両需要を組み合わせています。スチール仕様は、スタイリングよりも耐久性と修理アクセスが重要なアプリケーション向けに販売される車両に適しています。道路貨物の成長も商用車と交換ホイールの需要を増加させます。Wheels Indiaは、インドの農業用トラクター市場が2024~25年度に8%成長し、オフハイウェイ需要が増加したと報告しました。このドライバーは、車両生産、道路投資、地域サプライネットワークに依存するため、より長期的なものです。乗用車に限定されるものではありません。小型商用車、農業機械、建設機械もすべてスチールホイール設計を使用できます。自動車用スチールホイール市場はまた、ホイール修理が完全交換よりもアクセスしやすい場所でも恩恵を受けます。OEM工場近辺へのローカライゼーションにより、納期を短縮し、国境を越えた物流の混乱へのリスクを低減できます。これらの条件は、地域製造能力と確立された顧客承認を持つサプライヤーに有利に働きます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 上位グレードおよびEV乗用車におけるアロイホイールへの代替 | -0.7% | 北米および欧州、アジア太平洋での関連性も高まっている | 中期(2~4年) |
| フラットスチール、エネルギー、コーティングコストの変動 | -0.4% | グローバル、特に欧州と北米で深刻 | 短期(2年以内) |
| スチールホイールSKUの多様性を減少させるOEMプラットフォームの統合 | -0.2% | グローバル、専用工具注文に対応するメーカーへの影響が強い | 中期(2~4年) |
| 腐食、塩分暴露、使用済み車両コーティングコンプライアンスの複雑さ | -0.2% | 北米、北欧、および使用済み車両要件が厳しい市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
上位グレードおよびEV乗用車におけるアロイホイールへの代替
アロイホイールは、メーカーがバネ下重量の低減と視覚的差別化を販売ポイントとして活用することで、上位乗用車グレードおよび電気自動車においてますます採用されています。この圧力は、航続距離、スタイリング、上位グレードコンテンツをより重視する購買者がいる場所で最も強くなっています。欧州の商用車セグメントではアルミニウムホイールがシェアを拡大していますが、市場全体の成長は代替率を上回っています。このリスクは、大型トラックよりもEV乗用車においてより大きく、乗用車OEMが中級電気モデルでアロイホイールを標準装備とすることが多いためです。スチールホイールサプライヤーは、性能要件が追加コストを正当化する場合に、高強度かつ軽量な設計で対応する必要があります。ただし、商用、オフハイウェイ、エントリーレベルの車両アプリケーションは引き続き運用コストとサービス性を優先しており、自動車用スチールホイール市場のバッファーとなっています。この制約は、すべてのカテゴリーにわたってスチールホイール需要を排除するというよりも、製品ミックスを変化させるものです。
フラットスチールエネルギー、コーティングコストの変動
フラットスチールはスチールホイール製造における最大のコスト要素であり、生産者は地域のスチールおよびエネルギー価格の変動に対して脆弱です。これらの差異により、欧州および北米のメーカーは低コストの中国製品に対してコスト上の不利を被る可能性があります。コーティングのアップグレードには、スプレーブース、硬化システム、廃水処理への投資も必要であり、OEM契約が長期間にわたって価格を固定している場合、これらの費用を転嫁することは困難です。自動車用スチールホイール市場は、出荷数量が安定している場合でも利益率の圧迫を経験する可能性があります。Accurideは2025年3月に、4億 ミリオン 米ドル以上の有利子負債を株式化し、1億6,500万 ミリオン 米ドルの新規クレジットファシリティを確保した後、再建から脱却しました。これは、負債と高い運営コストがホイールメーカーに与える圧力を示していますAccurideはRestructuringプロセスから正常に脱却し、リーダーシップ移行を発表、 Accuride, accuridecorp.com">[2]。コストの変動はまた、小規模サプライヤーが改良されたコーティングと軽量設計への投資を躊躇させる可能性がある一方、大規模メーカーは一般的にこれらの投資をより広い顧客基盤に分散させることができます。これにより、OEM供給における集中が高まる可能性がある一方、アフターマーケットセグメントでの競争は広範なままであり、サプライヤーが収益性を維持するためには慎重な購買と資本計画が不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホイールタイプ別:
スタンプドスチールが数量を支え、鍛造スチールが重量用途で拡大スタンプドスチールは2026年に63.73%のシェアを占めました。このホイールタイプは、スタンピングが大量生産を支えることから、量産乗用車および小型商用車において一般的なままです。鍛造スチールは2032年にかけてCAGR 4.83%で成長する見込みです。このセグメントは、強度対重量性能が重要な商用車およびバッテリー電気トラックアプリケーションから恩恵を受けています。その他のホイール設計には、特殊なオフハイウェイおよび農業機械向けのキャストスチール、ワイヤースポーク、マルチピース製品が含まれます。
スタンプドホイールは、確立されたOEM生産ラインと馴染みのある修理慣行によって支えられています。そのコスト構造は、アロイホイールが必要な性能向上なしに材料コストを追加するエントリー車両に適しています。鍛造製品は、要求の厳しい荷重条件に対応できるため、異なる要件に対応します。鍛造スチールホイールは主に、高い荷重定格と疲労強度が必要な大型トラック、バス、トレーラーに指定されています。自動車用スチールホイール市場は、大規模な標準ホイールベースと、要求の厳しい車両荷重向けの小規模なエンジニアリングセグメントに分かれています。



リムサイズ別:
標準径が規模を維持しながら大径ホイールが高成長13~15インチカテゴリーは2026年に41.26%のシェアを占めました。これらのサイズは、タイヤ適合と車両コストが急速な仕様変更を制限する乗用車OEMプログラムに組み込まれたままです。19~22.5インチの範囲は2032年にかけてCAGR 4.27%で成長する見込みです。ブレーキ熱管理とアクスル荷重コンプライアンスのために大径が必要な中型および大型商用車によって支えられています。16~18インチカテゴリーは、主流の小型商用車および中級乗用車に対応しています。
22.5インチを超えるホイールは、トレーラー、採掘機械、オフハイウェイプラットフォームに使用されます。ユニット数量は少ないですが、ユニット価値が高く、アロイ代替リスクが限定的です。電気トラック設計は、より高いアクスル質量が新しい荷重とブレーキクリアランスの検証を必要とすることから、22.5インチおよび24.5インチ仕様に注目が集まっています。大型ホイールアプリケーションにおける自動車用スチールホイール市場規模は、乗用車のスタイリングではなく、これらの技術的要件によって支えられています。バッテリー電気車両の荷重文書を備えた高強度スチールホイールを提供できるメーカーは、新しい商用プログラムへのアクセスを強化できます。これにより、製造能力と並んでエンジニアリング検証と型式承認が重要になります。
車両タイプ別:
大型商用車需要が乗用車の圧力を相殺乗用車は2026年に45.34%のシェアを占めました。アジア太平洋と南米がエントリーレベルおよびコンパクト車の相当な数量を生産し続けているため、このセグメントは大きいままです。大型商用車は2032年にかけてCAGR 4.46%で成長する見込みです。物流の拡大、都市バスの電動化、フリートの更新がこの成長率を支えています。小型商用車は都市配送と農村用途に引き続き関連しています。
オフハイウェイ車両は、農業、建設、採掘、産業活動にわたって小規模ながら価値ある需要基盤を形成しています。中国の商用車生産は2024年に381万台に達し、前年比5.8%減となりましたが、交換需要はホイール数量を支え続けました。各6×4トラクターユニットはスペアを除いて10本のホイールを使用します。大型商用車需要は、各車両が複数のホイールポジションを必要とするため、乗数効果があります。自動車用スチールホイール市場は、フリート生産の成長が交換需要と組み合わさる場合に恩恵を受けます。乗用車数量はアロイ代替に直面していますが、価格に敏感な車両プログラムは引き続き相当なスチールホイールベースを提供しています。
コーティング別:
塗装ホイールがリードしながら粉体塗装が拡大塗装ホイールは2026年に46.57%のシェアを占めました。シングルコート液体システムがサイクルタイムとコストを管理するエントリーレベルのOEMラインで広く使用されています。粉体塗装ホイールは2032年にかけてCAGR 4.13%で成長する見込みです。このセグメントは、より長い食保護を求めるフリート需要と、排出要件を満たすためのOEMの取り組みから恩恵を受けています。電着塗装ホイールも、強力な塩水噴霧耐性を必要とする北米の商用車アプリケーションで関連性があります。
コーティングの選択は、耐久性、環境コンプライアンス、車両騒音要件にますます依存しています。膜厚の一貫性は、道路とホイールの騒音がより顕著になる電気自動車においてホイール共振挙動に影響を与える可能性もあります。粉体塗装および電着塗装システムは、液体塗料よりも制御された表面カバレッジを提供できます。AccurideによるSteel Armorの2025年7月の更新は、多層コーティングが顧客固有の承認要件を生み出す方法を示しています。これらのシステムは、商用フリートにおける価格のみの競争の影響を軽減できます。また、腐食に敏感なアプリケーションに対応しようとするサプライヤーの投資ニーズを高めます。

販売チャネル別:
OEM数量が大きく、アフターマーケット需要が継続性を構築OEMチャネルは2026年に68.42%のシェアを占めました。ホイール工場と車両組立ロジスティクスを結ぶ大量供給契約によって支えられています。アフターマーケットは2032年にかけてCAGR 4.28%で成長する見込みです。このチャネルは、老朽化したフリート、道路損傷、腐食関連の交換需要から恩恵を受けています。OEM契約は、自動化されたスタンピング、溶接、寸法検査への投資を支援します。
アフターマーケット供給は、ジャストインシーケンスのOEM納品とは異なる運営モデルを必要とします。サプライヤーは、地域在庫、ディストリビューター関係、逆物流、正確な取り付け情報が必要です。Steel Strips Wheelsは、2026~27年度の輸出収益を約6億インドルピー(約6,800万 ミリオン 米ドル)と見込んでいます。自動車用スチールホイール市場は、フリートテレマティクスが目視による故障前にホイール状態を特定する場合に恩恵を受けます。これにより、データ主導の交換スケジュールが生まれ、取り付けと性能を文書化できるサプライヤーが報われます。その結果、アフターマーケットにおけるサービス、流通、技術サポートの役割が強化されます。
地域分析
アジア太平洋
アジア太平洋は2026年に44.83%のシェアを占め、2032年にかけてCAGR 3.56%で成長する見込みです。中国は、車両製造、商用車活動、輸出を通じて地域の生産を支えています。中国は最大のスチールホイール生産国および輸出国であり、国内の商用車フリートと海外のアフターマーケットの両方に供給しています。インドは、車両組立、コンパクト車生産、ホイール輸出を通じて独自の成長源を提供しています。地域競争は、コスト、生産能力、OEM施設近辺への立地を中心に展開しています。Xiamen Rizhongのベトナムとインドネシアの施設は、メーカーが中国以外に生産拠点を構築している様子を示しています。
欧州
欧州は自動車用スチールホイール市場にいて供給側の変化に直面しています。2025年5月のAccuride Wheels Europeのドイツ・ロンネブルク工場の閉鎖により、オフハイウェイスチールホイールの生産拠点が失われました。ゾーリンゲンの商用車スチールホイール工場は、2025年の破産手続き後にアジアの戦略的投資家に売却され、現在はKronprinzブランドで操業しています。欧州の車両プログラムも、腐食耐性と技術承認に対するより大きな需要に直面しています。ゼロエミッション商用車の許容重量の引き上げにより、新しい荷重認定ホイール設計への需要が生まれる可能性があります。サプライヤーは、量産開始前にOEMの型式承認とサービス要件を満たす必要があります。
北米、南米、中東・アフリカ
北米は、腐食耐性の商用車ホイールを提供できるサプライヤーを中心に統合が進んでいます。Accurideは2025年3月に再建から脱却し、北米のコアとなるスチールおよびアルミニウムホイール事業に新たな焦点を当てています。冬季の道路塩は、米国北部の州とカナダの州における交換需要を支えています。コーティングシステムが連邦および州の大気・廃水要件を満たす必要があるため、コンプライアンス要因も重要です。米国国境のOEMクラスター近辺でのメキシコの製造拡大は、地域組立ネットワークに対応するサプライヤーへの需要を追加できます。
競合環境
市場集中度
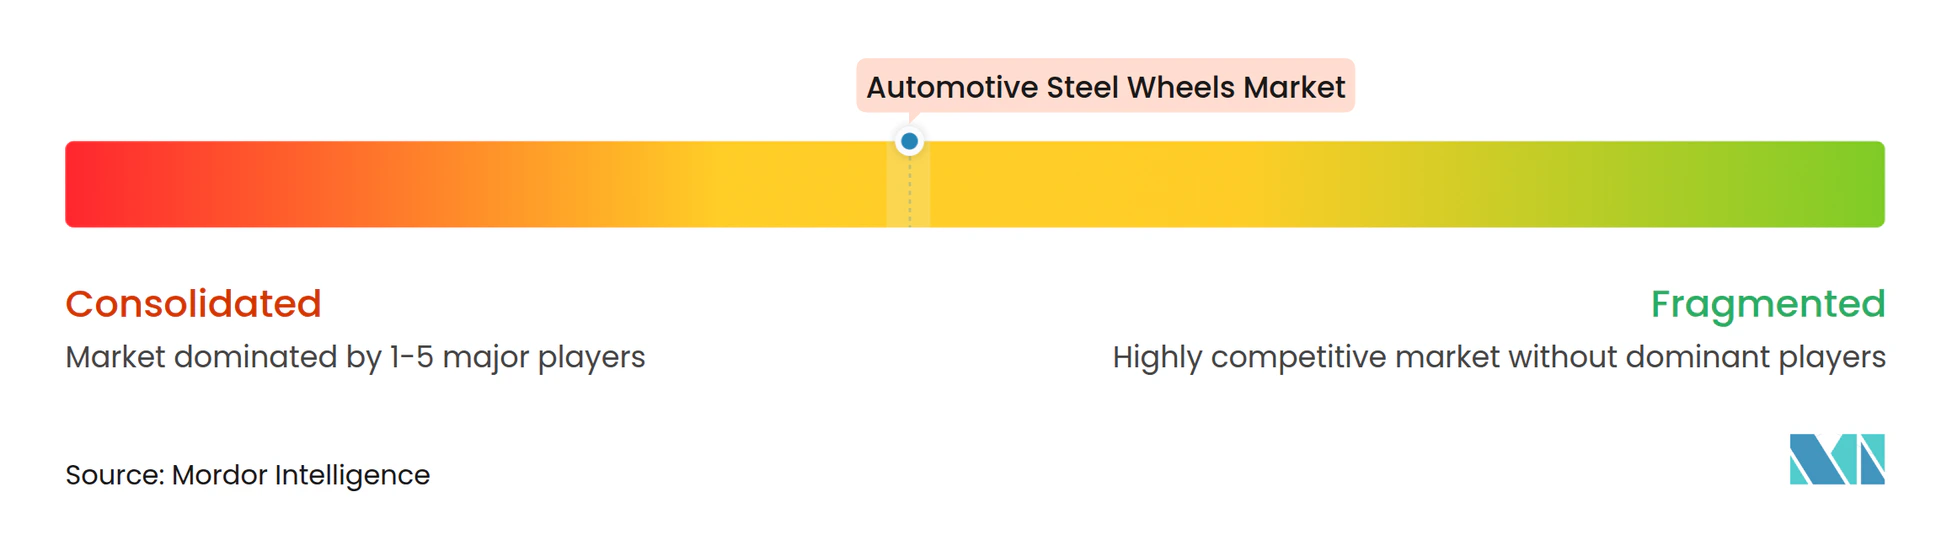
自動車用スチールホイール市場は中程度に集中しており、ティア1のOEM供給は統合されている一方、商用車アフターマーケットとオフハイウェイセグメントは分散しています。Iochpe-Maxion、Topy Industries、Steel Strips Wheelsは主要サプライヤーの一つであり、Iochpe-Maxionは世界最大規模のホイール工場ネットワークの一つを運営しています。供給モデルはOEM組立サイト近辺での生産を中心としています。これはジャストインシーケンス契約に必要であり、地域工場ネットワークを競争上の要件としています。
技術は商用および電気自動車アプリケーションでますます重要になっています。Maxionは、バッテリー電気トラックスチールホイールプログラムにトポロジー最適化を使用し、ホイール重量を増やさずに荷重容量を改善しています。Accurideは2025年7月にSteel Armorコーティングシステムをアップグレードし、エッジ部の腐食保護の強化を目指しています。Steel Strips Wheelsは2024年1月に、グジャラート州ブジュのAMW Autocomponent Limitedの資産を取得し、インド西部のスチールホイール生産能力を拡大しました。これらの行動は、生産能力、コーティング性能、エンジニアリング能力が中心的な競争ツールであることを示しています。
自動車用スチールホイール市場には、高荷重バッテリー電気トラックホイール、腐食耐性フリート製品、デジタルトレーサビリティ対応交換ホイールにおける機会があります。ロンネブルク工場の閉鎖により、欧州のオフハイウェイスチールホイール供給にギャップが生じています。Zhejiang Jingu、Shandong Zhengxing、Jiangsu Lizhong、Xiamen Rizhongを含む中国メーカーは、より広い国際的な展開を追求しています。Bharat Wheel、Jantsa Jant Sanayi、新規鍛造ホイール参入者が地域および専門セグメントに圧力を加えています。競争は標準製品の価格において最も激しく、OEMおよびフリートアプリケーションでは承認とエンジニアリングデータがより重要な役割を果たしています。
自動車用スチールホイール産業のリーダー企業
-
Iochpe-Maxion S.A.
-
Accuride Corporation
-
Topy Industries, Limited
-
Steel Strips Wheels Limited
-
Wheels India Limited
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用スチールホイール市場 このレポートでカバーされる企業
- Iochpe-Maxion S.A.
- Accuride Corporation
- Topy Industries, Limited
- Steel Strips Wheels Limited
- Wheels India Limited
- ALCAR HOLDING GMBH
- Central Motor Wheel of America, Inc.
- Zhejiang Jingu Co., Ltd.
- Xingmin Intelligent Transportation Systems Co., Ltd.
- Shandong Zhengxing Wheel Co., Ltd.
- Jiangsu Lizhong Wheel Co., Ltd.
- Titan International, Inc.
- Chuo Seiko Co., Ltd.
- Dongfeng Motor Wheel Co., Ltd.
- The Carlstar Group LLC
- Jantsa Jant Sanayi ve Ticaret A.Ş.
- Bharat Wheel Pvt. Ltd.
- Munjal Auto Industries Limited
最近の産業開発事情 自動車用スチールホイール市場
- 2026年10月:Steel Strips Wheelsは、マハラシュトラ州チャトラパティ・サンバジナガルに1,400億インドルピーの工場を承認し、初期年間生産能力はスチールホイール250万本、アロイホイール130万本。
- 2026年7月:Steel Strips Wheelsは、チャンディーガル近郊でスチールホイール生産能力の200万台規模のブラウンフィールド拡張を発表し、2026年末までに稼働予定。
- 2026年4月:Maxion Wheelsは、Daimler TruckのreECONIC車両向けに低炭素22.5×9.00インチスチールトラックホイールを開発し、製造時の炭素フットプリントをホイール1本あたり61.4 kgのCO₂へと50%以上削減。
- 2026年3月:米国商務省は、AccurideおよびMaxion Wheels USAの要請を受け、中国の熱延鋼板からベトナムおよびタイで仕上げられた22.5インチおよび24.5インチスチールトラックホイールに関する迂回調査を開始。
グローバル自動車用スチールホイール市場レポートの範囲
自動車用スチールホイール市場レポートは、ホイールタイプ(スタンプドスチール、鍛造スチール、その他)、リムサイズ(13~15インチ、16~18インチ、19~22.5インチ、22.5インチ超)、車両タイプ(乗用車、小型商用車、大型商用車、オフハイウェイ車両)、コーティング(塗装、粉体塗装、電着塗装)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| スタンプドスチール |
| 鍛造スチール |
| その他(キャストスチール、ワイヤースポークスチール、マルチピーススチール) |
| 13~15インチ |
| 16~18インチ |
| 19~22.5インチ |
| 22.5インチ超 |
| 乗用車 |
| 小型商用車 |
| 大型商用車(トラック、バス、トレーラー) |
| オフハイウェイ(農業、建設、採掘、産業用車両) |
| 塗装 |
| 粉体塗装 |
| 電着塗装 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イラン | |
| イスラエル | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| モロッコ | |
| その他の中東・アフリカ |
| ホイールタイプ別 | スタンプドスチール | |
| 鍛造スチール | ||
| その他(キャストスチール、ワイヤースポークスチール、マルチピーススチール) | ||
| リムサイズ別 | 13~15インチ | |
| 16~18インチ | ||
| 19~22.5インチ | ||
| 22.5インチ超 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車(トラック、バス、トレーラー) | ||
| オフハイウェイ(農業、建設、採掘、産業用車両) | ||
| コーティング別 | 塗装 | |
| 粉体塗装 | ||
| 電着塗装 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イラン | ||
| イスラエル | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における自動車用スチールホイール市場の予測値は?
自動車用スチールホイール市場は、2026年の14.61 ビリオン 米ドルから2032年には17.67 ビリオン 米ドルに達し、2027年から2032年の期間にCAGR 3.18%で成長する見込みです。
乗用車にスチールホイールが引き続き使用される理由は?
スチールホイールは、車両コストの低減、大量生産、実用的な補修性を支えることから、エントリーレベルおよびコンパクト車において一般的なままです。
2032年にかけて最も高い成長が見込まれるホイールタイプは?
鍛造スチールは、高荷重商用車およびバッテリー電気トラックアプリケーションに支えられ、2032年にかけてCAGR 4.83%で成長する見込みです。
自動車用スチールホイールの需要をリードする地域は?
アジア太平洋は2026年に44.83%のシェアを占め、2032年にかけてCAGR 3.56%で成長する見込みです。