
Marktgröße und Marktanteil für Automobil-Stahlräder
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 15.11 Milliarden US-Dollar |
| Marktgröße (2032) | 17.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.18 % |
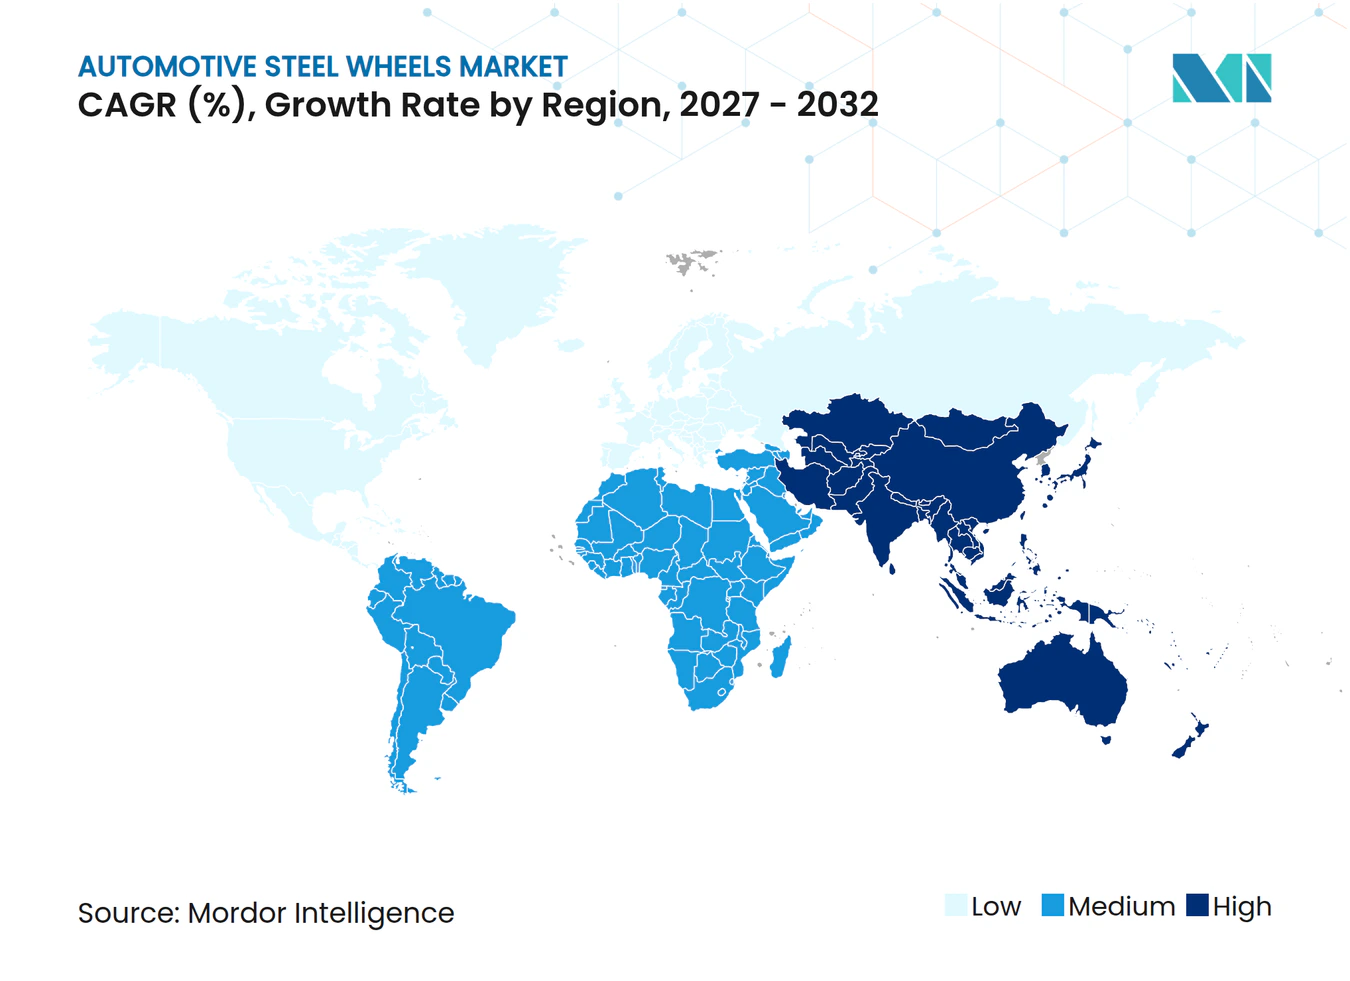
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobil-Stahlräder von Mordor Intelligence
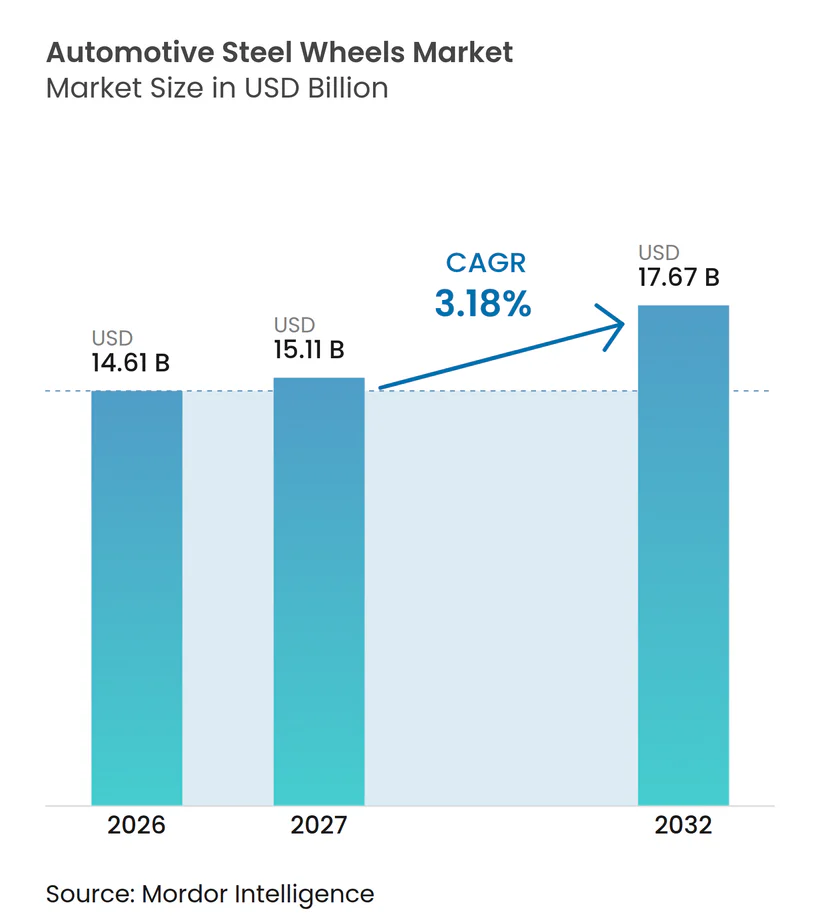
Die Marktgröße für Automobil-Stahlräder wurde im Jahr 2026 auf 14,61 Milliarden USD geschätzt und wird voraussichtlich von 15,11 Milliarden USD im Jahr 2027 auf 17,67 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,18 % im Zeitraum 2027–2032. Stahlräder bleiben in Einstiegs-Personenfahrzeugen, Nutzfahrzeugflotten und Geländefahrzeugen wichtig, da ihre Anschaffungskosten, Reparierbarkeit und Recyclingfähigkeit die Flottenökonomie unterstützen. Der Markt für Automobil-Stahlräder profitiert zudem vom Ersatzbedarf bei Nutzfahrzeugen, der auch dann anhält, wenn die Produktion neuer Fahrzeuge zurückgeht. Batterieelektrische Lkw schaffen einen separaten Nachfragebereich, da schwerere Batteriepakete die Radlastanforderungen erhöhen und hochfeste Konstruktionen begünstigen. Gleichzeitig schränken die zunehmende Verwendung von Leichtmetallrädern in Personenkraft-Elektrofahrzeugen sowie uneinheitliche Stahl-, Energie- und Beschichtungskosten die Nachfrage in höheren Fahrzeugausstattungen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
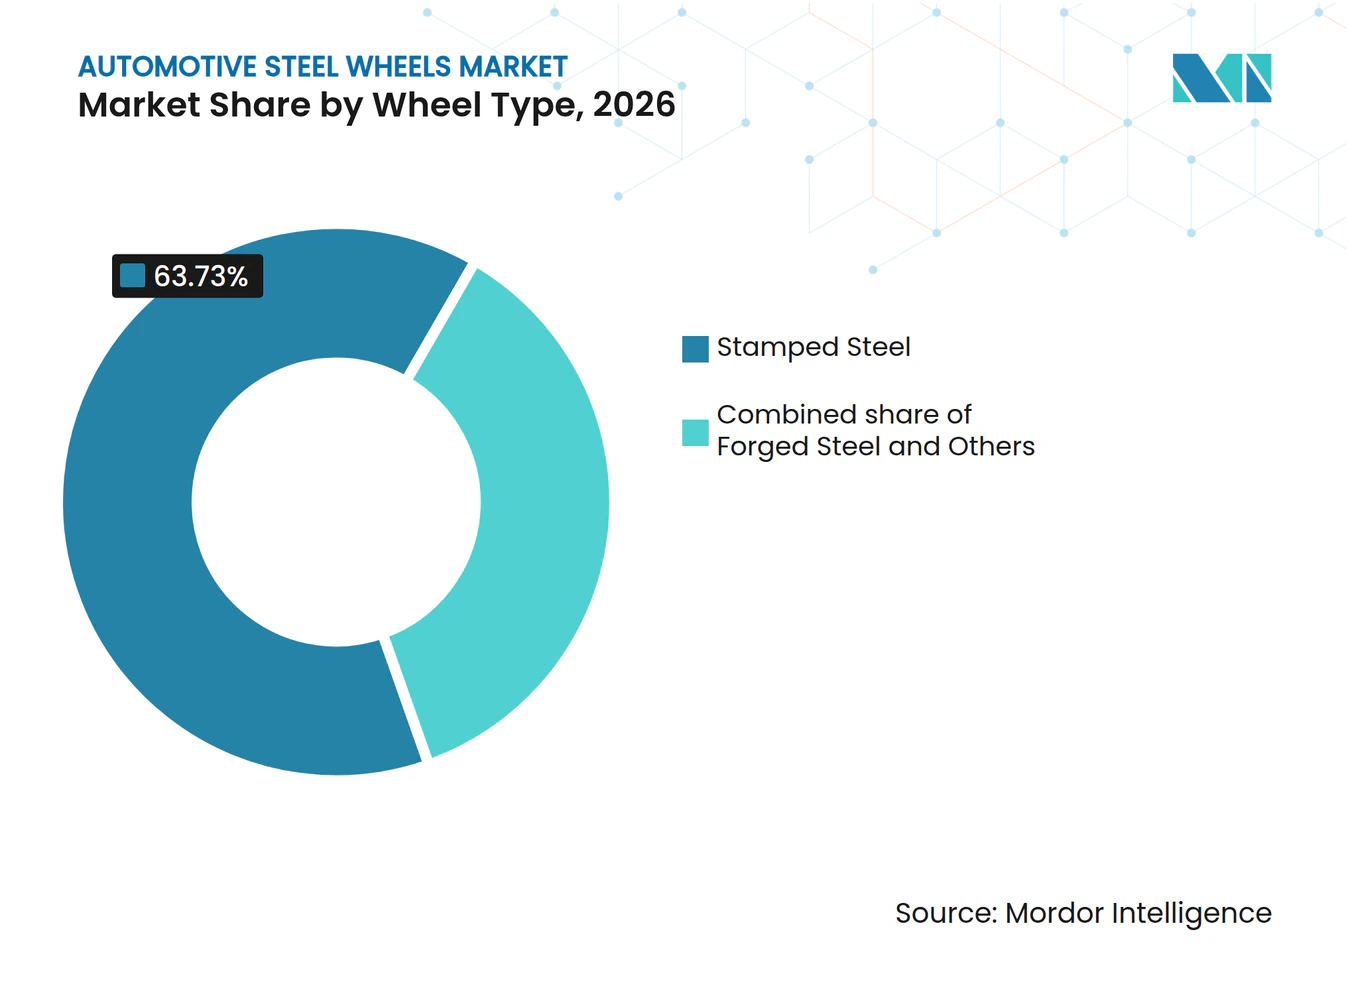
- Nach Radtyp hielt gepresstes Stahlrad im Jahr 2026 einen Anteil von 63,73 %, während geschmiedetes Stahlrad bis 2032 voraussichtlich mit einer CAGR von 4,83 % wachsen wird.
- Nach Felgengröße hielten Räder mit 13–15 Zoll im Jahr 2026 einen Anteil von 41,26 %, während Räder mit 19–22,5 Zoll bis 2032 voraussichtlich mit einer CAGR von 4,27 % wachsen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 45,34 %, während schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 4,46 % wachsen werden.
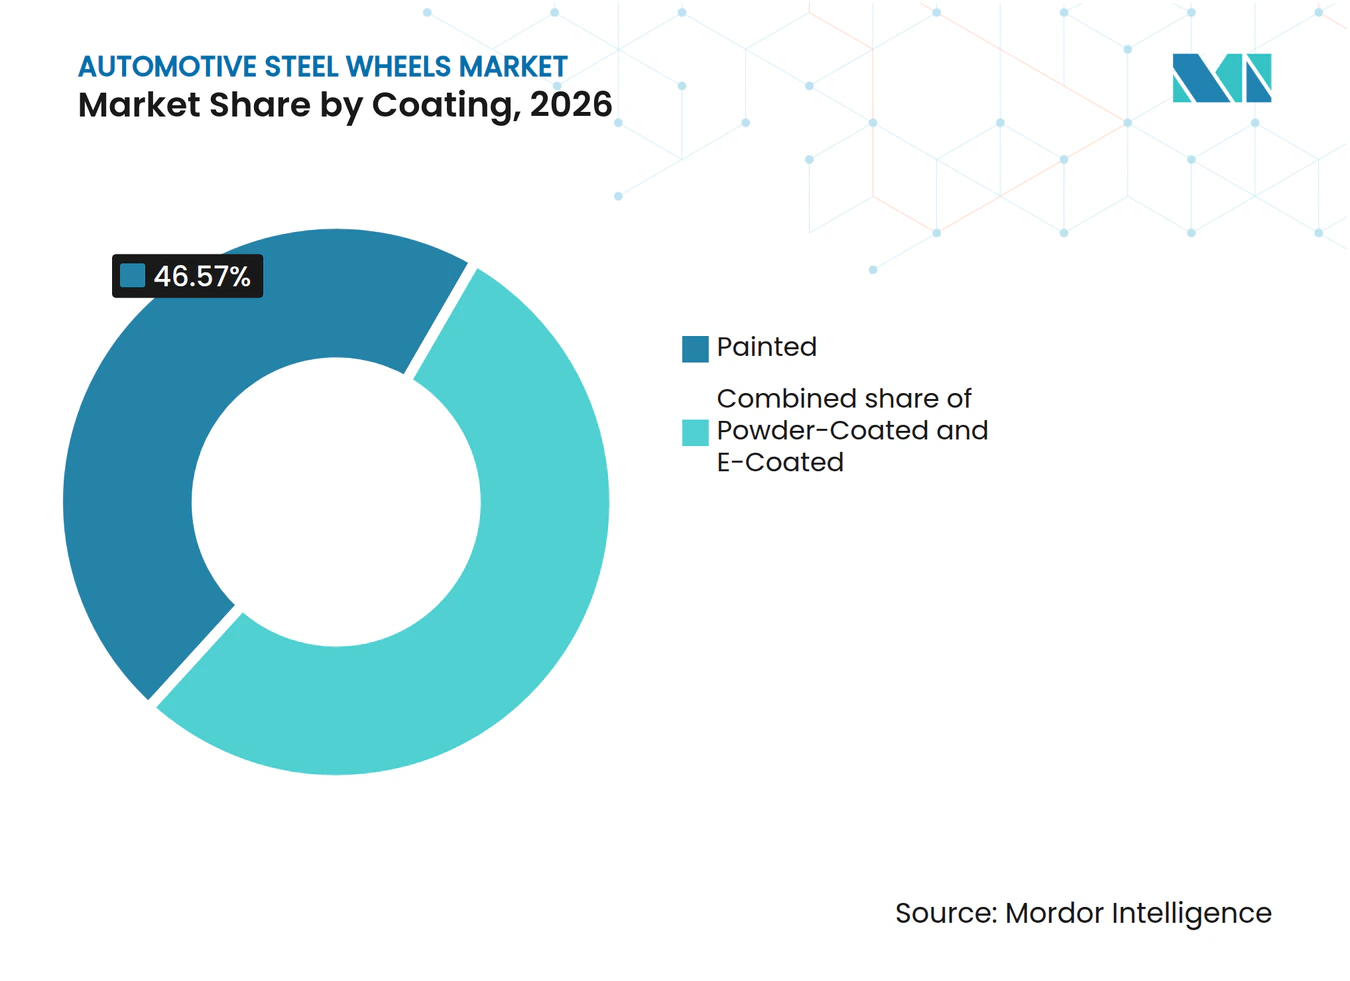
- Nach Beschichtung hielten lackierte Räder im Jahr 2026 einen Anteil von 46,57 %, während pulverbeschichtete Räder bis 2032 voraussichtlich mit einer CAGR von 4,13 % wachsen werden.
- Nach Vertriebskanal hielt OEM im Jahr 2026 einen Anteil von 68,42 %, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 4,28 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 44,83 % und wird bis 2032 voraussichtlich mit einer CAGR von 3,56 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstige Stahlspezifikationen in Einstiegs- und Kompaktfahrzeugen | +0.9% | Global, konzentriert in Asien-Pazifik, Südamerika und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Belastbarkeit und Reparierbarkeit von Nutzfahrzeugflotten | +0.8% | Global, am stärksten in den Logistikkorridoren Nordamerikas, Europas und Ostasiens | Mittelfristig (2–4 Jahre) |
| Nutzlast- und Radlastanforderungen bei elektrischen Nutzfahrzeugen | +0.6% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik im Zuge der Skalierung von Elektro-Lkw-Programmen | Mittelfristig (2–4 Jahre) |
| Expansion der Fahrzeugproduktion und des Straßengüterverkehrs in Schwellenmärkten | +0.5% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Aftermarket-Ersatz durch Schlagloch-, Bordstein- und Korrosionsschäden | +0.4% | Global, mit stärkerer Relevanz in Indien, Südostasien und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Regionale Lokalisierung und Investitionen in Stahlrad-Werke in der Nähe von OEM-Clustern | +0.3% | OEM-Standorte in Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige Stahlspezifikationen in Einstiegs- und Kompaktfahrzeugen
Einstiegs- und Kompaktfahrzeugprogramme bleiben eine wichtige Quelle der OEM-Nachfrage im Markt für Automobil-Stahlräder. Gepresste Stahlspezifikationen bleiben dort relevant, wo Hersteller die Erschwinglichkeit in hochvolumigen Fahrzeuglinien erhalten müssen. Ein Stahlrad kostet typischerweise weniger pro Radposition als ein vergleichbares Gussleichtmetallrad – eine Materialeinsparung bei preisgünstigen Personenkraftwagen. Dieser Kostenunterschied wird wesentlich, wenn eine Plattform mehrere Millionen Fahrzeuge bedient. Indien verzeichnete im Geschäftsjahr 2024–25 eine inländische Kraftfahrzeugproduktion auf Rekordniveau, getragen von Subkompakt- und Kompaktfahrzeugen, die üblicherweise Stahlräder als Serienausstattung verwenden. Die Plattformkonsolidierung kann die Anzahl der maßgeschneiderten Raddesigns reduzieren, kann aber auch das Volumen für Standard-Stahlausstattungen erhalten. Weniger Derivatprogramme können die Migration von Leichtmetalldesigns von Premium-Ausstattungen zu Einstiegsausstattungen einschränken. Dies hält Stahl als praktischen Standard dort, wo der Preis der zentrale Kaufentscheidungsfaktor bleibt. Der Markt für Automobil-Stahlräder bleibt daher ebenso sehr an die Fahrzeugerschwinglichkeit wie an die Technologiewahl gebunden. Zulieferer, die kostengünstige Fertigung mit zuverlässiger OEM-Logistik verbinden, sind besser positioniert, um diese Volumina zu schützen. Asien-Pazifik, Südamerika und Subsahara-Afrika sind die wichtigsten Relevanzgebiete für diesen Treiber.
Belastbarkeit und Reparierbarkeit von Nutzfahrzeugflotten
Nutzfahrzeugflottenbetreiber entscheiden sich weiterhin für Stahlräder, wo Reparaturzugang, Betriebskontinuität und Ersatzkosten eine Rolle spielen. Ein beschädigtes Stahlrad kann in Werkstätten repariert werden, die keine Spezialausrüstung für die Leichtmetallrad-Restaurierung besitzen. Dies ist besonders relevant auf abgelegenen Fracht-, Bau- und Agrarrouten. Eine Standard-6×4-Sattelzugmaschine verwendet 10 Räder ohne Ersatzrad, sodass ein Auftrag über 100 Lkw einen Bedarf von etwa 1.000 Rädern erzeugt. Der Markt für Automobil-Stahlräder erhält weiteren Rückhalt, wenn Flotten Räder über etablierte zugelassene Lieferanten ersetzen. Flotteneinkäufer legen zudem Wert auf Rückverfolgbarkeit, Montagekonformität und Garantiedokumentation. Diese Anforderungen helfen etablierten Radlieferanten, das Ersatzgeschäft nach dem ursprünglichen Fahrzeugverkauf zu halten. Die Beziehung ist weniger anfällig für kurzfristige Veränderungen in der Fahrzeugmontage als bei einem Lieferanten, der sich ausschließlich auf OEM-Aufträge konzentriert. Flottentelematik beginnt auch, den Radzustand als Wartungsindikator zu verfolgen. Diese Veränderung kann Ersatzentscheidungen von sichtbaren Schäden hin zu geplanten Eingriffen verlagern. Der daraus resultierende Ersatzzyklus unterstützt die Nachfrage nach Nutzfahrzeugrädern über den gesamten Prognosezeitraum.
Nutzlast- und Radlastanforderungen bei elektrischen Nutzfahrzeugen
Batterieelektrische Lkw schaffen eine Hochlastanwendung für den Markt für Automobil-Stahlräder. Batteriepakete erhöhen die Fahrzeugmasse um mehrere Tonnen. Die Vorderachslasten bei Elektro-Lkw können um bis zu 500 kg pro Rad steigen. Maxion Wheels hat ein Stahlrad für Nutzfahrzeuge für batterieelektrische Lkw entwickelt, das hochfesten Stahl und Topologieoptimierung verwendet. Das Design bietet eine Lastkapazitätssteigerung von 250 kg bei gleichbleibendem Radgewicht und erreicht 4.250 kg pro RadRadtechnologien für batterieelektrische Lkw, Maxion Wheels, maxionwheels.com">[1]. Im November 2025 billigten die Botschafter der EU-Mitgliedstaaten einen Kompromiss, der 44-Tonnen-grenzüberschreitende Operationen für emissionsfreie Lkw erlaubt, mit anschließenden Verhandlungen mit dem Europäischen Parlament. Höhere zulässige Gewichte würden die Aufmerksamkeit stärker auf lastzertifizierte Raddesigns lenken. Dies schafft eine speziellere Einkaufsanforderung als konventionelle Diesel-Lkw-Programme. Lieferanten benötigen technische Dokumentation und OEM-Validierung, bevor sie diese Anwendungen beliefern können. Dies macht hochbelastbare Stahlräder zu einer sich entwickelnden Produktkategorie und nicht zu einem Nischen-Ingenieursprojekt.
Expansion der Fahrzeugproduktion und des Straßengüterverkehrs in Schwellenmärkten
Der Markt für Automobil-Stahlräder wird durch die Expansion der Fahrzeugproduktion und der Frachtaktivitäten in Schwellenländern unterstützt. Indien, Indonesien, Brasilien und andere Fertigungsstandorte verbinden wachsende Montagekapazitäten mit preissensitiver Fahrzeugnachfrage. Stahlausstattungen bleiben für Fahrzeuge geeignet, die in Anwendungen verkauft werden, wo Haltbarkeit und Reparaturzugang wichtiger sind als Styling. Das Wachstum des Straßengüterverkehrs erhöht auch die Nachfrage nach Nutzfahrzeugen und Ersatzrädern. Wheels India berichtete, dass Indiens Ackerschleppermarkt im Geschäftsjahr 2024–25 um 8 % gewachsen ist, was die Nachfrage im Geländebereich erhöht. Dieser Treiber ist längerfristiger Natur, da er von der Fahrzeugproduktion, Straßeninvestitionen und regionalen Versorgungsnetzen abhängt. Er beschränkt sich nicht auf Personenkraftwagen. Leichte Nutzfahrzeuge, Landmaschinen und Baumaschinen können alle Stahlraddesigns verwenden. Der Markt für Automobil-Stahlräder profitiert auch dort, wo die Radreparatur zugänglicher ist als ein vollständiger Ersatz. Die Lokalisierung in der Nähe von OEM-Werken kann die Lieferzeit verkürzen und die Anfälligkeit gegenüber grenzüberschreitenden Logistikunterbrechungen verringern. Diese Bedingungen begünstigen Lieferanten mit regionaler Fertigungskapazität und etablierten Kundenzulassungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Leichtmetallräder in höheren Ausstattungen und Elektro-Personenkraftwagen | -0.7% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten für Flachstahl, Energie und Beschichtung | -0.4% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| OEM-Plattformkonsolidierung reduziert die Vielfalt der Stahlrad-SKUs | -0.2% | Global, mit stärkeren Auswirkungen auf Hersteller, die maßgeschneiderte Werkzeugaufträge bedienen | Mittelfristig (2–4 Jahre) |
| Komplexität der Korrosion, Salzbelastung und Einhaltung von Beschichtungsvorschriften am Lebensende | -0.2% | Nordamerika, Nordeuropa und Märkte mit strengeren Anforderungen am Lebensende | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Leichtmetallräder in höheren Ausstattungen und Elektro-Personenkraftwagen
Leichtmetallräder werden zunehmend in höheren Personenkraftwagenausstattungen und Elektrofahrzeugen spezifiziert, wobei Hersteller geringere ungefederte Massen und visuelle Differenzierung als Verkaufsargumente nutzen. Dieser Druck ist am stärksten dort, wo Käufer größeren Wert auf Reichweite, Styling und höhere Ausstattungsinhalte legen. Aluminiumräder gewinnen im europäischen Nutzfahrzeugsegment Marktanteile, obwohl das Gesamtmarktwachstum die Substitutionsrate übersteigt. Das Risiko ist bei Elektro-Personenkraftwagen erheblicher als bei schweren Lkw, da Personenkraft-OEMs Leichtmetallräder in mittleren Elektromodellen häufig zur Serienausstattung machen. Stahlradlieferanten müssen mit hochfesten und leichteren Designs reagieren, wo Leistungsanforderungen die zusätzlichen Kosten rechtfertigen. Nutzfahrzeug-, Gelände- und Einstiegsfahrzeuganwendungen priorisieren jedoch weiterhin Betriebskosten und Wartungsfreundlichkeit und bieten damit einen Puffer für den Markt für Automobil-Stahlräder. Das Hemmnis verändert daher den Produktmix mehr, als dass es die Stahlradnachfrage in allen Kategorien eliminiert.
Volatilität der Kosten für Flachstahl, Energie und Beschichtung
Flachstahl ist das größte Kostenelement in der Stahlradfertigung und macht Hersteller anfällig für regionale Schwankungen bei Stahl- und Energiepreisen. Diese Unterschiede können europäische und nordamerikanische Hersteller gegenüber kostengünstigeren chinesischen Lieferungen in einen Kostennachteil bringen. Beschichtungsverbesserungen erfordern auch Investitionen in Spritzkabinen, Aushärtungssysteme und Abwasserbehandlung, wobei diese Ausgaben schwer weiterzugeben sind, wenn OEM-Verträge die Preise für längere Zeiträume festlegen. Der Markt für Automobil-Stahlräder kann daher Margendruck erfahren, selbst wenn die Liefervolumina stabil bleiben. Accuride schloss im März 2025 eine Restrukturierung ab, nachdem mehr als 400 Millionen USD an Fremdkapital in Eigenkapital umgewandelt und 165 Millionen USD an neuen Kreditfazilitäten gesichert wurden, was den Druck verdeutlicht, den Schulden und hohe Betriebskosten auf Radhersteller ausüben könnenAccuride schließt Restrukturierungsprozess erfolgreich ab und kündigt Führungswechsel an, Accuride, accuridecorp.com">[2]. Kostenvolatilität kann auch kleinere Lieferanten davon abhalten, in verbesserte Beschichtungen und Leichtbaudesigns zu investieren, während größere Hersteller diese Investitionen in der Regel auf eine breitere Kundenbasis verteilen können. Dies kann die Konzentration in der OEM-Belieferung erhöhen, während der Wettbewerb in Aftermarket-Segmenten breit bleibt, was eine sorgfältige Einkaufs- und Kapitalplanung für Lieferanten zur Erhaltung der Rentabilität unerlässlich macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Radtyp:
Gepresstes Stahlrad verankert das Volumen, während geschmiedetes Stahlrad bei Schwerlastanwendungen zulegtGepresstes Stahlrad hielt im Jahr 2026 einen Anteil von 63,73 %. Dieser Radtyp bleibt in Massenmarkt-Personenkraftwagen und leichten Nutzfahrzeugen verbreitet, da das Pressen eine hochvolumige Produktion unterstützt. Geschmiedetes Stahlrad wird bis 2032 voraussichtlich mit einer CAGR von 4,83 % wachsen. Das Segment profitiert von Nutzfahrzeug- und batterieelektrischen Lkw-Anwendungen, bei denen das Verhältnis von Festigkeit zu Gewicht wichtig ist. Andere Raddesigns umfassen Gussstahl-, Drahtspeichen- und mehrteilige Produkte für spezialisierte Gelände- und Landmaschinenausrüstung.
Gepresste Räder werden durch etablierte OEM-Produktionslinien und vertraute Reparaturpraktiken unterstützt. Ihre Kostenstruktur eignet sich für Einstiegsfahrzeuge, bei denen Leichtmetallräder Materialkosten ohne einen erforderlichen Leistungsgewinn hinzufügen würden. Geschmiedete Produkte erfüllen eine andere Anforderung, da sie anspruchsvolle Lastbedingungen unterstützen können. Geschmiedete Stahlräder werden hauptsächlich für schwere Lkw, Busse und Anhänger spezifiziert, wo hohe Lastbewertungen und Ermüdungsfestigkeit erforderlich sind. Der Markt für Automobil-Stahlräder trennt sich daher in eine große Standardradbasis und ein kleineres konstruiertes Segment für anspruchsvolle Fahrzeuglasten auf.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Felgengröße:
Standarddurchmesser behalten ihr Volumen, während größere Räder schneller wachsenDie Kategorie 13–15 Zoll hielt im Jahr 2026 einen Anteil von 41,26 %. Diese Größen bleiben in OEM-Programmen für Personenkraftwagen integriert, wo Reifenpassung und Fahrzeugkosten schnelle Spezifikationsänderungen einschränken. Der Bereich 19–22,5 Zoll wird bis 2032 voraussichtlich mit einer CAGR von 4,27 % wachsen. Er wird von mittleren und schweren Nutzfahrzeugen unterstützt, die größere Durchmesser für das thermische Bremsmanagement und die Einhaltung von Achslastvorschriften benötigen. Die Kategorie 16–18 Zoll bedient gängige leichte Nutzfahrzeuge und Personenkraftwagen der Mittelklasse.
Räder mit mehr als 22,5 Zoll bedienen Anhänger, Bergbauausrüstung und Geländeplattformen. Sie haben geringere Stückvolumina, können aber einen höheren Stückwert und ein begrenztes Substitutionsrisiko durch Leichtmetall aufweisen. Elektro-Lkw-Designs lenken die Aufmerksamkeit auf 22,5-Zoll- und 24,5-Zoll-Spezifikationen, da höhere Achsmassen neue Last- und Bremsfreigangsvalidierungen erfordern. Die Marktgröße für Automobil-Stahlräder bei Großradanwendungen wird durch diese technischen Anforderungen und nicht durch das Styling von Personenkraftwagen unterstützt. Hersteller, die hochfeste Stahlräder mit Lastdokumentation für batterieelektrische Fahrzeuge anbieten können, können ihren Zugang zu neuen Nutzfahrzeugprogrammen stärken. Dies macht die Konstruktionsvalidierung und Typgenehmigung neben der Fertigungskapazität wichtig.
Nach Fahrzeugtyp:
Nachfrage nach schweren Nutzfahrzeugen gleicht den Druck bei Personenkraftwagen ausPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 45,34 %. Das Segment bleibt groß, da Asien-Pazifik und Südamerika weiterhin erhebliche Volumina an Einstiegs- und Kompaktfahrzeugen produzieren. Schwere Nutzfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 4,46 % wachsen. Logistikexpansion, Elektrifizierung von Stadtbussen und Flottenerneuerung unterstützen diese Rate. Leichte Nutzfahrzeuge bleiben für städtische Lieferungen und ländliche Nutzanwendungen relevant.
Geländefahrzeuge schaffen eine kleinere, aber wertvolle Nachfragebasis in der Landwirtschaft, im Bauwesen, im Bergbau und in industriellen Aktivitäten. Chinas Nutzfahrzeugproduktion erreichte 2024 3,81 Millionen Einheiten, ein Rückgang von 5,8 % gegenüber dem Vorjahr, obwohl die Ersatznachfrage die Radvolumina weiterhin unterstützte. Jede 6×4-Sattelzugmaschine verwendet 10 Räder ohne Ersatzrad. Die Nachfrage nach schweren Nutzfahrzeugen hat einen Multiplikatoreffekt, da jedes Fahrzeug mehrere Radpositionen benötigt. Der Markt für Automobil-Stahlräder profitiert, wenn das Wachstum der Flottenproduktion mit der Ersatznachfrage einhergeht. Personenkraftwagenvolumina sind mit Leichtmetallsubstitution konfrontiert, aber preissensitive Fahrzeugprogramme bieten weiterhin eine erhebliche Stahlradbasis.
Nach Beschichtung:
Lackierte Räder führen, während Pulverbeschichtung an Boden gewinntLackierte Räder hielten im Jahr 2026 einen Anteil von 46,57 %. Sie bleiben in Einstiegs-OEM-Linien weit verbreitet, wo Einschicht-Flüssigsysteme Zykluszeit und Kosten kontrollieren. Pulverbeschichtete Räder werden bis 2032 voraussichtlich mit einer CAGR von 4,13 % wachsen. Das Segment profitiert von der Flottennachfrage nach längerem Korrosionsschutz und von OEM-Bemühungen zur Erfüllung von Emissionsanforderungen. Elektrotauchlackierte Räder haben auch Relevanz in nordamerikanischen Nutzfahrzeuganwendungen, die eine starke Salznebelbeständigkeit erfordern.
Die Beschichtungswahl hängt zunehmend von Haltbarkeit, Umweltkonformität und Fahrzeuggeräuschanforderungen ab. Die Konsistenz der Schichtdicke kann auch das Resonanzverhalten von Rädern in Elektrofahrzeugen beeinflussen, wo Straßen- und Radgeräusche auffälliger werden können. Pulver- und Elektrotauchlacksysteme können eine kontrolliertere Oberflächenabdeckung als Flüssiglack bieten. Accurides Aktualisierung von Steel Armor im Juli 2025 zeigt, wie Mehrschichtbeschichtungen kundenspezifische Zulassungsanforderungen schaffen können. Diese Systeme können den Effekt des reinen Preiswettbewerbs in Nutzfahrzeugflotten reduzieren. Sie erhöhen auch den Investitionsbedarf für Lieferanten, die korrosionsempfindliche Anwendungen bedienen möchten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Volumen ist größer, während die Aftermarket-Nachfrage Wiederkehr aufbautDer OEM-Kanal hielt im Jahr 2026 einen Anteil von 68,42 %. Er wird durch hochvolumige Liefervereinbarungen unterstützt, die Radwerke mit der Fahrzeugmontagelogistik verbinden. Der Aftermarket wird bis 2032 voraussichtlich mit einer CAGR von 4,28 % wachsen. Der Kanal profitiert von alternden Flotten, Straßenschäden und korrosionsbedingtem Ersatzbedarf. OEM-Verträge helfen, Investitionen in automatisiertes Pressen, Schweißen und Maßkontrolle zu finanzieren.
Die Aftermarket-Belieferung erfordert ein anderes Betriebsmodell als die Just-in-Sequence-OEM-Lieferung. Lieferanten benötigen regionale Lagerbestände, Händlerbeziehungen, Rückwärtslogistik und genaue Montageinformationen. Steel Strips Wheels prognostizierte Exporterlöse von etwa 600 Crore INR (rund 68 Millionen USD) für das Geschäftsjahr 2026–27. Der Markt für Automobil-Stahlräder profitiert, wenn Flottentelematik den Radzustand vor einem sichtbaren Ausfall identifiziert. Dies kann datengesteuerte Ersatzpläne schaffen und Lieferanten belohnen, die Montage und Leistung dokumentieren können. Das Ergebnis ist eine stärkere Rolle für Service, Vertrieb und technischen Support im Aftermarket.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,83 % und wird bis 2032 voraussichtlich mit einer CAGR von 3,56 % wachsen. China unterstützt die regionale Produktion durch Fahrzeugfertigung, Nutzfahrzeugaktivitäten und Exporte. China ist der größte Stahlradproduzent und -exporteur und beliefert sowohl inländische Nutzfahrzeugflotten als auch ausländische Aftermarkets. Indien bietet eine separate Wachstumsquelle durch Fahrzeugmontage, Kompaktfahrzeugproduktion und Radexporte. Der regionale Wettbewerb konzentriert sich auf Kosten, Produktionskapazität und Nähe zu OEM-Einrichtungen. Xiamen Rizhongs Einrichtungen in Vietnam und Indonesien zeigen, wie Hersteller Produktionspräsenzen jenseits Chinas aufbauen.
Europa
Europa steht vor angebotsseitigen Veränderungen im Markt für Automobil-Stahlräder. Die Schließung des Accuride Wheels Europe-Werks in Ronneburg, Deutschland, im Mai 2025 hat einen Produktionsstandort für Gelände-Stahlräder beseitigt. Das Solinger Nutzfahrzeug-Stahlradwerk wurde nach Insolvenzverfahren im Jahr 2025 an asiatische strategische Investoren verkauft und wird nun unter der Marke Kronprinz betrieben. Europäische Fahrzeugprogramme sehen sich auch einer größeren Nachfrage nach Korrosionsbeständigkeit und technischer Zulassung gegenüber. Die mögliche Erhöhung des zulässigen Gewichts für emissionsfreie Nutzfahrzeuge könnte eine Nachfrage nach neuen lastzertifizierten Raddesigns erzeugen. Lieferanten müssten OEM-Typgenehmigungen und Serviceanforderungen erfüllen, bevor die Serienproduktion beginnen kann.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika konsolidiert sich um Lieferanten, die korrosionsbeständige Nutzfahrzeugräder anbieten können. Accuride schloss im März 2025 eine Restrukturierung ab und konzentriert sich nun wieder auf sein Kerngeschäft mit Stahl- und Aluminiumrädern in Nordamerika. Winterstreusalz unterstützt die Ersatznachfrage in den nördlichen US-Bundesstaaten und kanadischen Provinzen. Compliance-Faktoren spielen ebenfalls eine Rolle, da Beschichtungssysteme bundesstaatliche und staatliche Luft- und Abwasseranforderungen erfüllen müssen. Mexikos Fertigungsexpansion in der Nähe von OEM-Clustern an der US-Grenze kann die Nachfrage für Lieferanten erhöhen, die regionale Montagewerke bedienen.
Wettbewerbslandschaft
Marktkonzentration
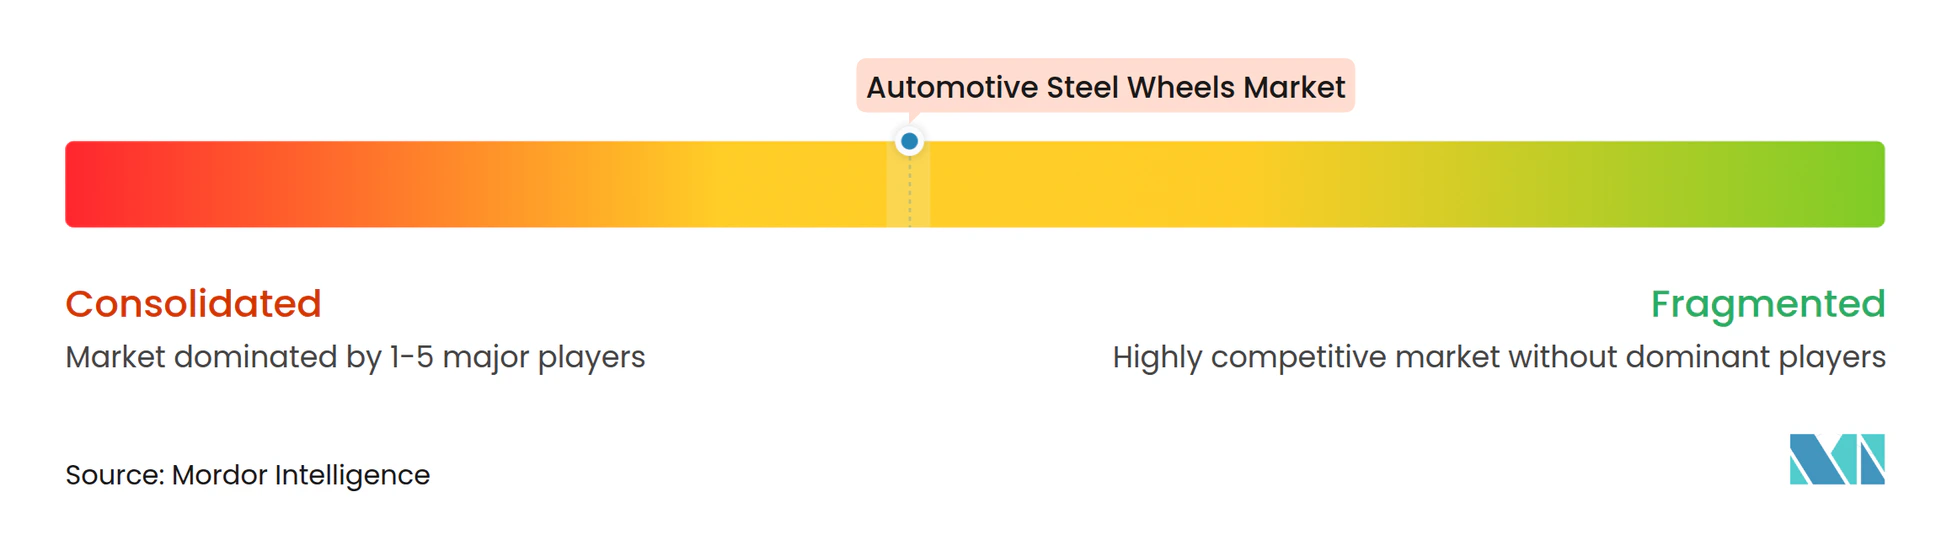
Der Markt für Automobil-Stahlräder ist mäßig konzentriert, mit konsolidierter Tier-1-OEM-Belieferung und fragmentierten Nutzfahrzeug-Aftermarket- und Geländesegmenten. Iochpe-Maxion, Topy Industries und Steel Strips Wheels gehören zu den führenden Lieferanten, wobei Iochpe-Maxion eines der größten globalen Radwerknetzwerke betreibt. Das Liefermodell konzentriert sich auf die Produktion in der Nähe von OEM-Montagestandorten. Dies ist für Just-in-Sequence-Verträge notwendig und macht regionale Werknetzwerke zu einer wettbewerblichen Anforderung.
Technologie gewinnt in Nutzfahrzeug- und Elektrofahrzeuganwendungen an Bedeutung. Maxion verwendet Topologieoptimierung in seinem Stahlrad-Programm für batterieelektrische Lkw, um die Lastkapazität ohne Erhöhung des Radgewichts zu verbessern. Accuride aktualisierte sein Steel Armor-Beschichtungssystem im Juli 2025 mit dem Ziel eines verbesserten Kantkorrosionsschutzes. Steel Strips Wheels schloss im Januar 2024 den Erwerb der Vermögenswerte von AMW Autocomponent Limited in Bhuj, Gujarat, ab und erweiterte damit seine Stahlradkapazität in Westindien. Diese Maßnahmen zeigen, dass Kapazität, Beschichtungsleistung und Konstruktionskompetenz zentrale Wettbewerbsinstrumente sind.
Der Markt für Automobil-Stahlräder bietet Chancen bei hochbelastbaren Stahlrädern für batterieelektrische Lkw, korrosionsbeständigen Flottenprodukten und digital rückverfolgbaren Ersatzrädern. Die Schließung in Ronneburg hat auch eine Lücke in der europäischen Gelände-Stahlradversorgung hinterlassen. Chinesische Hersteller, darunter Zhejiang Jingu, Shandong Zhengxing, Jiangsu Lizhong und Xiamen Rizhong, verfolgen breitere internationale Präsenzen. Bharat Wheel, Jantsa Jant Sanayi ve Ticaret A.Ş. und neue Anbieter von geschmiedeten Rädern erhöhen den Druck in regionalen und spezialisierten Segmenten. Der Wettbewerb bleibt bei Standardprodukten am stärksten preisgetrieben, während Zulassungen und Konstruktionsdaten in OEM- und Flottenanwendungen mehr Gewicht haben.
Marktführer der Automobil-Stahlräder-Branche
-
Iochpe-Maxion S.A.
-
Accuride Corporation
-
Topy Industries, Limited
-
Steel Strips Wheels Limited
-
Wheels India Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobil-Stahlräder Unternehmen in diesem Bericht
- Iochpe-Maxion S.A.
- Accuride Corporation
- Topy Industries, Limited
- Steel Strips Wheels Limited
- Wheels India Limited
- ALCAR HOLDING GMBH
- Central Motor Wheel of America, Inc.
- Zhejiang Jingu Co., Ltd.
- Xingmin Intelligent Transportation Systems Co., Ltd.
- Shandong Zhengxing Wheel Co., Ltd.
- Jiangsu Lizhong Wheel Co., Ltd.
- Titan International, Inc.
- Chuo Seiko Co., Ltd.
- Dongfeng Motor Wheel Co., Ltd.
- The Carlstar Group LLC
- Jantsa Jant Sanayi ve Ticaret A.Ş.
- Bharat Wheel Pvt. Ltd.
- Munjal Auto Industries Limited
Neueste Industrielle Entwicklungen in Markt für Automobil-Stahlräder
- Oktober 2026: Steel Strips Wheels genehmigte ein Werk im Wert von 1.400 Crore INR in Chhatrapati Sambhajinagar, Maharashtra, mit einer anfänglichen Jahreskapazität von 2,5 Millionen Stahlrädern und 1,3 Millionen Leichtmetallrädern.
- Juli 2026: Steel Strips Wheels kündigte eine Brownfield-Erweiterung von 2 Millionen Einheiten seiner Stahlradkapazität in der Nähe von Chandigarh an, die voraussichtlich vor Ende 2026 in Betrieb genommen wird.
- April 2026: Maxion Wheels entwickelte ein kohlenstoffarmes 22,5 × 9,00-Zoll-Stahl-Lkw-Rad für das reECONIC-Fahrzeug von Daimler Truck und reduzierte damit den Fertigungs-CO₂-Fußabdruck um mehr als 50 % auf 61,4 kg CO₂ pro Rad.
- März 2026: Das US-Handelsministerium leitete auf Antrag von Accuride und Maxion Wheels USA Umgehungsuntersuchungen zu 22,5- und 24,5-Zoll-Stahl-Lkw-Rädern ein, die in Vietnam und Thailand aus chinesischem warmgewalztem Stahl fertiggestellt wurden.
Berichtsumfang des globalen Marktes für Automobil-Stahlräder
Der Bericht über den Markt für Automobil-Stahlräder ist segmentiert nach Radtyp (Gepresstes Stahlrad, Geschmiedetes Stahlrad und Sonstige), Felgengröße (13–15 Zoll, 16–18 Zoll, 19–22,5 Zoll und über 22,5 Zoll), Fahrzeugtyp (Personenkraftwagen, Leichte Nutzfahrzeuge, Schwere Nutzfahrzeuge und Geländefahrzeuge), Beschichtung (Lackiert, Pulverbeschichtet und Elektrotauchlackiert), Vertriebskanal (OEM und Aftermarket) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Gepresstes Stahlrad |
| Geschmiedetes Stahlrad |
| Sonstige (Gussstahl, Drahtspeichen-Stahlrad und Mehrteiliges Stahlrad) |
| 13–15" |
| 16–18" |
| 19–22,5" |
| Über 22,5" |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge (Lkw, Busse und Anhänger) |
| Gelände (Land-, Bau-, Bergbau- und Industriefahrzeuge) |
| Lackiert |
| Pulverbeschichtet |
| Elektrotauchlackiert |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Iran | |
| Israel | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Radtyp | Gepresstes Stahlrad | |
| Geschmiedetes Stahlrad | ||
| Sonstige (Gussstahl, Drahtspeichen-Stahlrad und Mehrteiliges Stahlrad) | ||
| Nach Felgengröße | 13–15" | |
| 16–18" | ||
| 19–22,5" | ||
| Über 22,5" | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge (Lkw, Busse und Anhänger) | ||
| Gelände (Land-, Bau-, Bergbau- und Industriefahrzeuge) | ||
| Nach Beschichtung | Lackiert | |
| Pulverbeschichtet | ||
| Elektrotauchlackiert | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Iran | ||
| Israel | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automobil-Stahlräder bis 2032 erreichen?
Der Markt für Automobil-Stahlräder wird voraussichtlich bis 2032 17,67 Milliarden USD erreichen, ausgehend von 14,61 Milliarden USD im Jahr 2026, bei einer CAGR von 3,18 % im Zeitraum 2027–2032.
Warum werden Stahlräder noch in Personenkraftwagen verwendet?
Stahlräder bleiben in Einstiegs- und Kompaktfahrzeugen verbreitet, da sie niedrigere Fahrzeugkosten, eine hochvolumige Produktion und praktische Reparierbarkeit unterstützen.
Welcher Radtyp wird bis 2032 am schnellsten wachsen?
Geschmiedetes Stahlrad wird bis 2032 voraussichtlich mit einer CAGR von 4,83 % wachsen, unterstützt durch Hochlast-Nutzfahrzeug- und batterieelektrische Lkw-Anwendungen.
Welche Region führt die Nachfrage nach Automobil-Stahlrädern an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,83 % und wird bis 2032 voraussichtlich mit einer CAGR von 3,56 % wachsen.