
Tamanho e Participação do Mercado de Aço Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 133.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 161.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
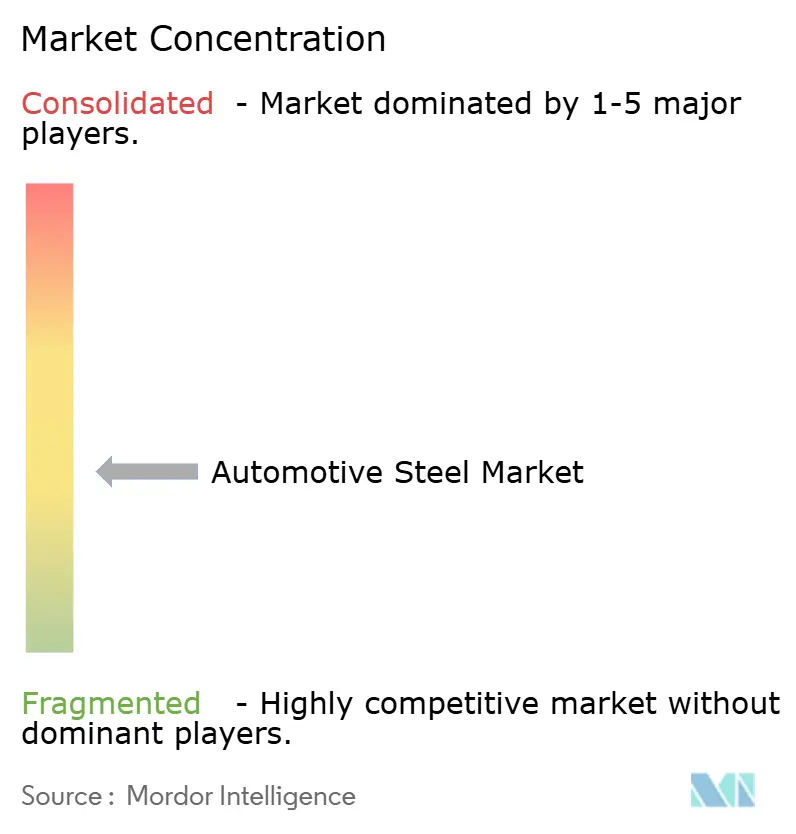
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aço Automotivo por Mordor Intelligence
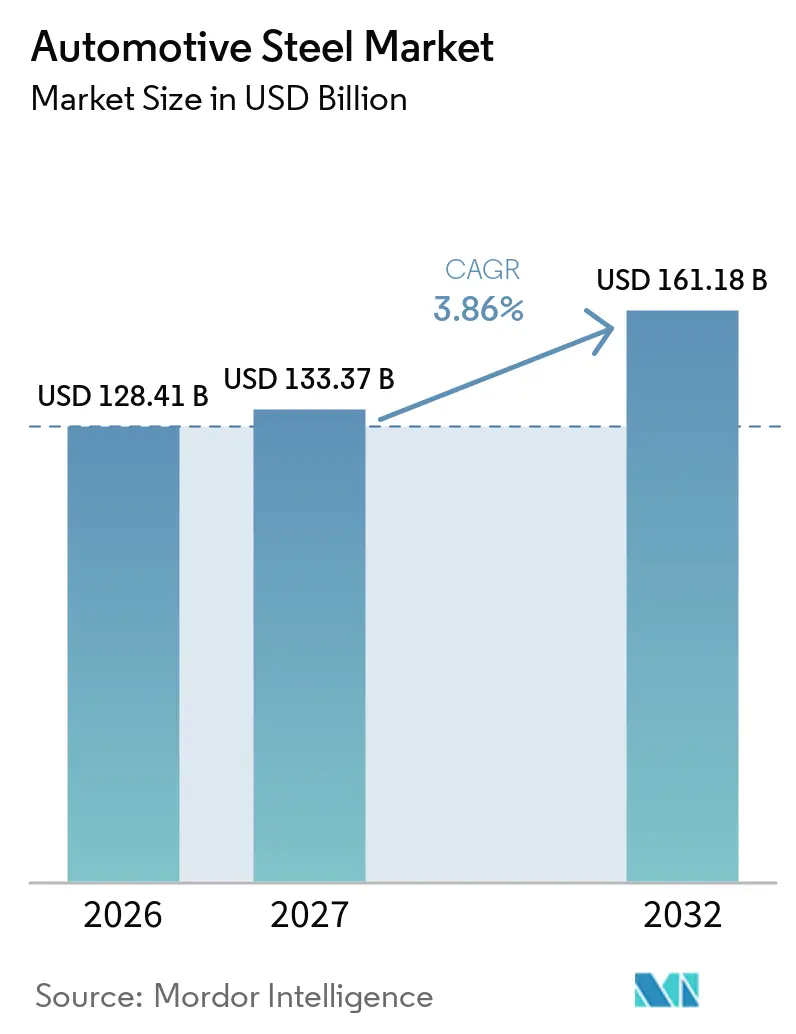
O tamanho do mercado de aço automotivo foi avaliado em 128,41 bilhões de USD em 2026 e deve crescer de 133,37 bilhões de USD em 2027 para atingir 161,18 bilhões de USD até 2032, a um CAGR de 3,86% no período de 2027 a 2032. O aço permanece importante na produção de veículos por combinar resistência, capacidade de conformação, compatibilidade de união, reciclabilidade e ampla disponibilidade de fabricação. O mercado de aço automotivo está mudando à medida que os projetos de veículos elétricos adicionam demanda por proteção de baterias, pisos estruturais, laminações de motores e estruturas laterais reforçadas. Os fabricantes de automóveis também buscam materiais que ajudem a atender aos requisitos de segurança e eficiência dos veículos sem interromper os métodos de produção estabelecidos. Isso mantém o mercado de aço automotivo vinculado tanto a programas de veículos de alto volume quanto a graus premium que exigem suporte de engenharia mais próximo dos fornecedores de aço. A concorrência depende cada vez mais do desenvolvimento de produtos, fornecimento local confiável e rotas de produção com menores emissões.
Principais Conclusões do Relatório
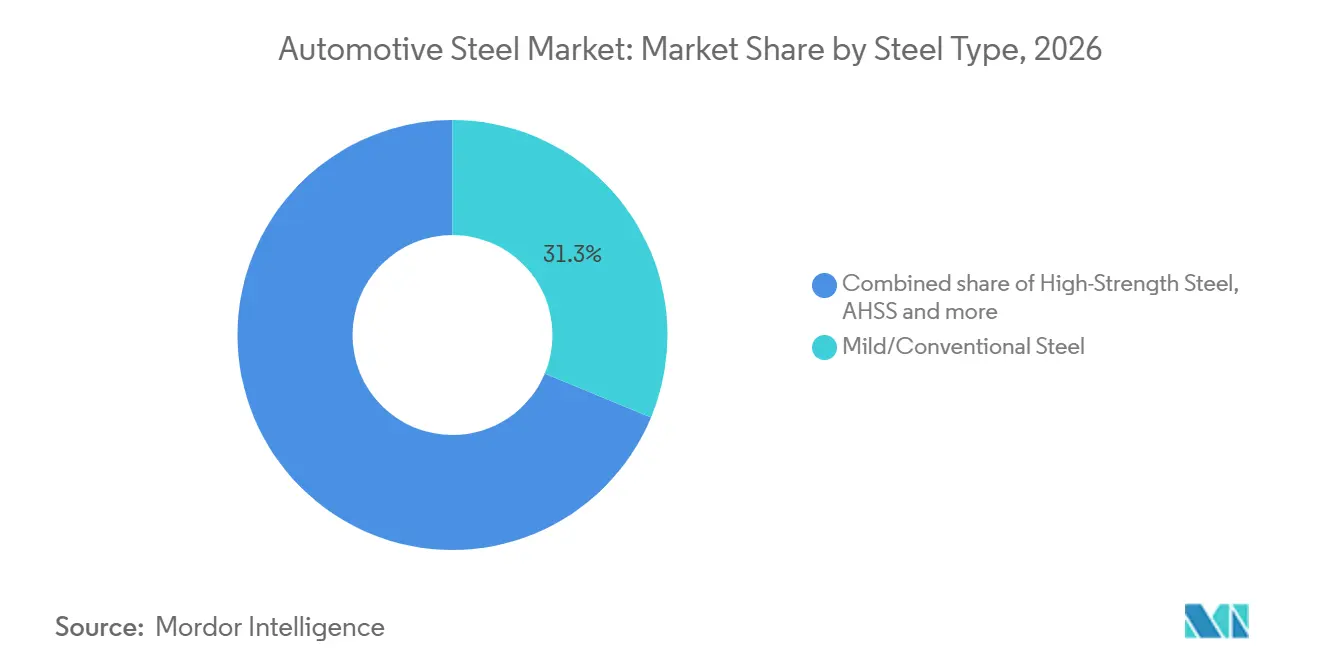
- Por tipo de aço, o aço suave/convencional detinha 31,27% da participação de receita em 2026, enquanto o aço prensado a quente/de resistência ultrabaixa tem previsão de expandir a um CAGR de 5,88% até 2032.
- Por forma do produto, o aço automotivo plano, incluindo chapas, bobinas, produtos revestidos e galvanizados, detinha 76,18% da participação de receita em 2026, enquanto os tubos de aço automotivo têm previsão de expandir a um CAGR de 3,97% até 2032.
- Por aplicação, a carroceria bruta e estrutura detinha 41,27% da participação de receita em 2026, enquanto outras aplicações de aço automotivo, incluindo escapamentos, invólucros de baterias para veículos elétricos e motores, têm previsão de expandir a um CAGR de 7,46% até 2032.
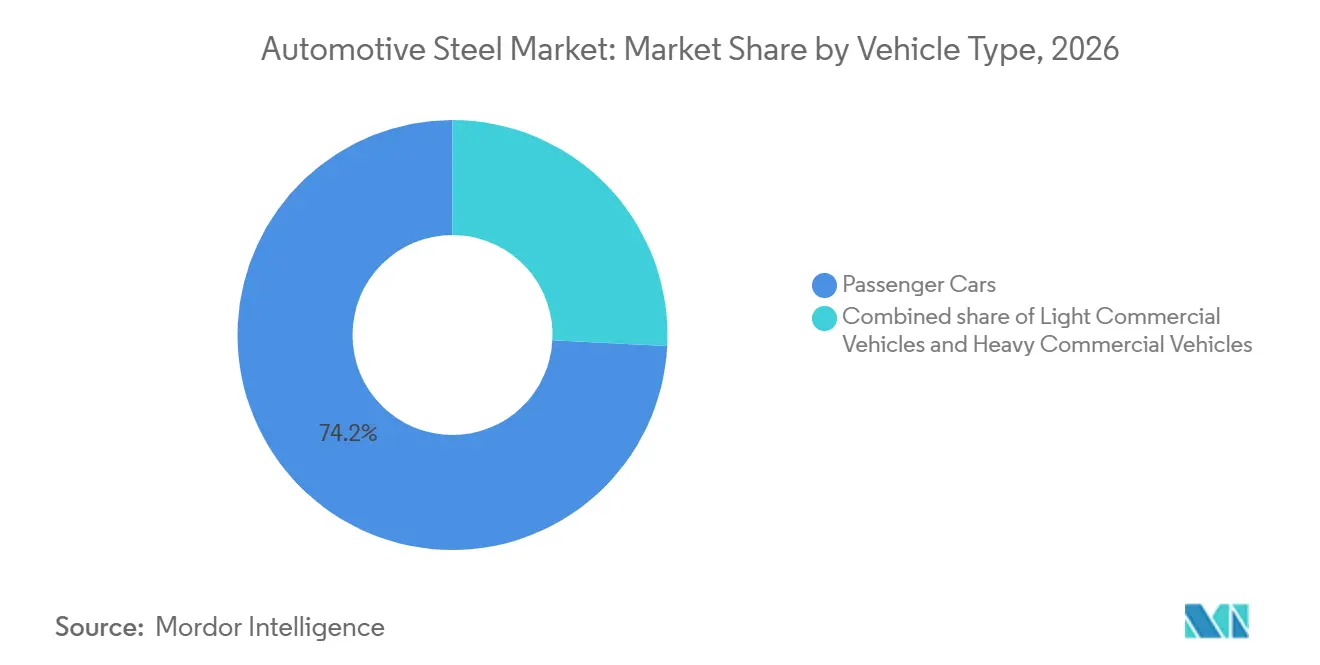
- Por tipo de veículo, os automóveis de passeio detinham 74,18% da participação de receita em 2026, enquanto os veículos comerciais leves têm previsão de expandir a um CAGR de 4,07% até 2032.
- Por propulsão, os veículos com motor de combustão interna detinham 72,63% da participação de receita em 2026, enquanto os veículos elétricos e híbridos têm previsão de expandir a um CAGR de 6,33% até 2032.
- Por geografia, a Ásia-Pacífico detinha 52,18% da participação de receita em 2026 e tem previsão de expandir a um CAGR de 4,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Aço Automotivo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de AHSS e UHSS para Redução de Peso | +1.2% | Global, liderado pela UE e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Produção de Veículos e Expansão de Plataformas de Veículos Elétricos | +1.0% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Requisitos Rigorosos de Segurança em Colisões e Eficiência de Combustível | +0.8% | Global (UE, América do Norte, Japão) | Longo prazo (≥ 4 anos) |
| Demanda por Proteção de Baterias de Veículos Elétricos e Integração Estrutural | +0.6% | Ásia-Pacífico, América do Norte, UE | Médio prazo (2 a 4 anos) |
| Reciclabilidade do Aço e Demanda por Materiais Circulares | +0.3% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Regionalização das Cadeias de Suprimentos Automotivas e Incentivos à Localização | +0.3% | América do Norte, Índia, ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de AHSS e UHSS para Redução de Peso
O uso mais amplo de graus avançados e de resistência ultrabaixa sustenta a demanda no mercado de aço automotivo. Esses graus permitem que os engenheiros de veículos selecionem diferentes combinações de resistência e ductilidade para locais estruturais específicos. O resultado pode ser menos peças, menor uso de material e uma sequência de montagem mais simples sem comprometer o desempenho em colisões. A WorldAutoSteel relatou que o portfólio disponível de aço de alta resistência avançado expandiu de 38 graus em 2017 para quase 70 graus no final de 2025WorldAutoSteel lança as mais recentes Diretrizes de Aplicação de Aço de Alta Resistência Avançado, World Steel Association AISBL, www.worldautosteel.org">[1]. A Nippon Steel e a Mazda aplicaram trabalho de desenvolvimento conjunto ao Novo Mazda CX-5, combinando redução de peso da carroceria com rigidez e desempenho em colisões exigidosMazda e Nippon Steel Fortalecem Colaboração, Nippon Steel Corporation, www.nipponsteel.com">[2]. O mercado de aço automotivo, portanto, recompensa fornecedores que podem apoiar conformação, soldagem, revestimento e validação de produção, não apenas o fornecimento de material.
Produção de Veículos e Expansão de Plataformas de Veículos Elétricos
A produção de veículos continua a fornecer a base de demanda central para o mercado de aço automotivo. As plataformas dedicadas de veículos elétricos adicionam locais estruturais que requerem graus de alta resistência cuidadosamente selecionados. Soleiras de bateria, estruturas de proteção e áreas reforçadas sob o piso aumentam a necessidade de materiais que apresentem desempenho sob impacto. Os fabricantes de automóveis devem gerenciar esses novos requisitos enquanto mantêm a eficiência de produção em modelos de combustão interna, híbridos e elétricos. Isso favorece fornecedores com um amplo portfólio de chapas automotivas e vínculos estabelecidos com fabricantes de equipamentos originais. Também cria espaço para capacidade regional que pode atender às necessidades locais de qualidade, prazo de entrega e segurança de fornecimento.
Requisitos Rigorosos de Segurança em Colisões e Eficiência de Combustível
Requisitos mais rigorosos de proteção em colisões sustentam o interesse em soluções de aço de grau superior no mercado de aço automotivo. Pilares reforçados, trilhos de teto e estruturas laterais precisam de materiais que absorvam energia e limitem a intrusão no compartimento de passageiros. A redução de peso também permanece relevante porque os fabricantes de veículos devem melhorar a eficiência enquanto adicionam equipamentos de segurança e conforto. Os graus avançados podem ajudar a atingir esses objetivos dentro dos processos familiares de estampagem e união. Os requisitos regulatórios influenciam as escolhas de materiais ao longo de longos ciclos de desenvolvimento de veículos, em vez de por meio de mudanças imediatas nas compras. Isso dá aos fornecedores qualificados um papel duradouro uma vez que seus graus são aprovados para uma plataforma de veículo.
Demanda por Proteção de Baterias de Veículos Elétricos e Integração Estrutural
Os veículos elétricos a bateria criam novos requisitos de proteção para o mercado de aço automotivo. Os invólucros de bateria devem suportar impactos laterais, detritos da estrada e deformação ao redor do piso do veículo. Os graus de alta resistência podem fornecer desempenho de proteção em seções finas onde o espaço de embalagem é limitado. Os fabricantes de automóveis também estão considerando projetos que combinam estruturas de piso e funções de caixa de bateria. Essa integração pode reduzir a contagem de componentes enquanto aumenta a importância do desempenho consistente de conformação e união. A oportunidade favorece produtores que garantem a aprovação do material no início do ciclo do programa de veículos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Alumínio, Compósitos e Gigafundição | -0.6% | Global, liderado pela UE e China | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Energia | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Qualidade de Sucata para Aço Plano Automotivo | -0.2% | UE, América do Norte | Médio prazo (2 a 4 anos) |
| Prazos de Qualificação e Complexidade de Conformação para Graus de Terceira Geração | -0.2% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Alumínio, Compósitos e Gigafundição
O alumínio, os compósitos e as peças fundidas de grande porte permanecem alternativas importantes para aplicações selecionadas do mercado de aço automotivo. A gigafundição pode reduzir o número de componentes em certas estruturas frontais e traseiras de veículos. Essa abordagem é mais relevante onde os volumes de produção e o investimento de capital suportam ferramental dedicado. O aço continua a competir por meio de melhor desempenho de conformação, proteção contra corrosão e projetos de alta resistência. A Cleveland-Cliffs relatou um ensaio de produção em 2025 no qual o aço exposto foi estampado em equipamentos de conformação de alumínio existentes sem defeitos de superfície. O resultado competitivo depende do custo, da capacidade de reparo, da confiabilidade do fornecimento e das necessidades de cada projeto de veículo.
Volatilidade dos Preços de Matérias-Primas e Energia
A volatilidade dos custos de insumos pode restringir o investimento e a estabilidade de preços no mercado de aço automotivo. A produção em alto-forno está exposta a mudanças nos custos de minério de ferro e carvão metalúrgico. A produção em forno elétrico a arco reduz alguma exposição a matérias-primas primárias, mas aumenta a sensibilidade à disponibilidade de sucata e aos custos de eletricidade. Os termos contratuais podem atrasar o repasse das mudanças de custo das usinas para os fabricantes de automóveis. Manter material reciclado de alta qualidade também é importante para produtos planos automotivos com especificações de desempenho rigorosas. Arranjos de sucata em circuito fechado podem ajudar os fornecedores a gerenciar a qualidade enquanto apoiam os objetivos de circularidade de materiais dos fabricantes de veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aço: O Aço Convencional Mantém um Amplo Papel na Produção
O aço suave/convencional detinha 31,27% da participação de demanda do mercado de aço automotivo em 2026. Sua posição reflete o uso de longa data em aplicações onde o custo, o processamento familiar e o fornecimento confiável são requisitos centrais. Os fabricantes de veículos podem usar esses graus com equipamentos de prensagem estabelecidos e práticas comuns de soldagem. Isso torna o aço convencional relevante em uma ampla gama de programas de veículos e bases de fabricação regionais. O aço de alta resistência situa-se entre os produtos convencionais e os graus mais avançados no processo de seleção de materiais. Ele fornece uma opção prática onde os projetistas precisam de peças mais resistentes sem mudanças extensas nos métodos de fabricação.
O aço prensado a quente/de resistência ultrabaixa tem previsão de registrar um CAGR de 5,88% até 2032. Esses graus são adequados para locais de veículos onde a resistência à intrusão e o gerenciamento de energia em colisões são críticos. Seu uso requer controle rigoroso de aquecimento, conformação e resfriamento durante a produção. Os graus de aço de alta resistência avançado também ampliam as opções disponíveis para estruturas de carroceria e reforços. A WorldAutoSteel descreve um conjunto crescente de graus avançados que suporta uma seleção de materiais mais personalizada no projeto de veículos. O mercado de aço automotivo continuará a depender de fornecedores que possam traduzir esses graus em resultados de fabricação repetíveis.

Por Forma do Produto: Os Produtos Planos Permanecem o Principal Insumo Automotivo
O aço automotivo plano detinha 76,18% da participação de demanda do mercado de aço automotivo em 2026. Chapas, bobinas, produtos revestidos e galvanizados são amplamente utilizados porque as peças estampadas permanecem centrais na fabricação de carrocerias de veículos. Esses produtos atendem a painéis visíveis, peças estruturais e áreas sensíveis à corrosão. Os revestimentos ajudam os fabricantes a atender às expectativas de durabilidade em diferentes ambientes operacionais. O aço base de maior resistência e os revestimentos aprimorados também permitem que os produtos planos atendam a aplicações de veículos mais exigentes. Esse papel de fabricação estabelecido mantém os produtos planos no centro do setor de aço automotivo.
Os tubos de aço automotivo têm previsão de crescer a um CAGR de 3,97% até 2032. Os tubos são usados onde sua geometria suporta rigidez e gerenciamento de carga com uso eficiente de material. Peças de chassi hidroformadas, sistemas de absorção de impacto e estruturas de perímetro de conjuntos de baterias são aplicações relevantes. Os produtos de aço automotivo longo continuam a suportar molas, fixadores e outros componentes com requisitos exigentes de fadiga. A escolha do produto depende de como um componente deve ser conformado, unido, protegido e mantido. O mercado de aço automotivo se beneficia quando os produtores podem fornecer várias formas que atendam a essas diferentes necessidades de engenharia.
Por Aplicação: As Estruturas de Carroceria Fornecem a Maior Base de Demanda
A carroceria bruta e estrutura detinha 41,27% da participação de demanda do mercado de aço automotivo em 2026. As carrocerias de veículos requerem materiais que possam gerenciar forças de colisões frontais, laterais e traseiras. Elas também precisam de desempenho de produção repetível em linhas de montagem de alto volume. Isso sustenta o uso contínuo de aço plano revestido, graus de alta resistência e componentes prensados a quente. As fechaduras requerem qualidade de superfície consistente e comportamento de conformação porque são visíveis para os compradores de veículos. As aplicações de chassi, suspensão, trem de força e rodas também retêm necessidades específicas de resistência, durabilidade e precisão.
Outras aplicações de aço automotivo têm previsão de expandir a um CAGR de 7,46% até 2032. Esta categoria inclui sistemas de escapamento, invólucros de baterias para veículos elétricos e laminações de motores. As estruturas de bateria aumentam a necessidade de graus que protejam componentes de alta tensão sem ocupar espaço excessivo. As aplicações de motores elevam a importância da qualidade do aço elétrico e do desempenho magnético consistente. A joint venture VAMA da ArcelorMittal introduziu uma solução de integração de múltiplas peças para usos automotivos em 2025, refletindo o interesse contínuo em componentes de aço menos numerosos e mais integrados. O mercado de aço automotivo está, consequentemente, se expandindo para aplicações mais estreitamente ligadas à arquitetura de veículos eletrificados.
Por Tipo de Veículo: Os Automóveis de Passeio Fornecem a Maior Base de Volume
Os automóveis de passeio detinham 74,18% da participação de demanda do mercado de aço automotivo em 2026. Sua ampla base de produção cria demanda constante em estruturas de carroceria, fechaduras, peças de chassi e componentes de trem de força. Os requisitos de material variam de acordo com o ponto de preço do veículo, a classificação de segurança e o sistema de propulsão. Os modelos premium geralmente usam graus mais especializados em áreas estruturais selecionadas. Os veículos comerciais pesados usam aço onde a carga útil, a durabilidade e as condições operacionais restringem as opções de substituição. Juntos, esses grupos de veículos sustentam um mercado de aço automotivo diversificado com diferentes necessidades de qualificação e serviço.
Os veículos comerciais leves têm previsão de expandir a um CAGR de 4,07% até 2032. A atividade de entrega urbana e a eletrificação de frotas aumentam a atenção ao peso, à durabilidade e à segurança dos veículos. Os veículos comerciais precisam de estruturas que possam suportar cargas mais pesadas e uso frequente. Isso torna o aço de alta resistência valioso em estruturas, sistemas de absorção de impacto e componentes relacionados à suspensão. A Tata Steel introduziu o HyperFlange em 2025 para aplicações de chassi, estrutura de escada e suspensão, com foco na confiabilidade de conformação em peças de maior resistência. Os fornecedores de aço que ajudam os fabricantes de veículos a equilibrar resistência e capacidade de fabricação podem fortalecer sua posição neste segmento.
Por Propulsão: Os Veículos de Combustão Interna Permanecem a Maior Fonte de Demanda
Os veículos com motor de combustão interna detinham 72,63% da participação de demanda do mercado de aço automotivo em 2026. Eles usam aço em estruturas de carroceria, fechaduras, sistemas de chassi, componentes de trem de força e sistemas de escapamento. Sua grande base de produção instalada sustenta a demanda contínua durante os primeiros anos de previsão. Os sistemas híbridos podem adicionar componentes elétricos enquanto mantêm muitos requisitos estruturais estabelecidos. Os fornecedores de materiais devem, portanto, atender às plataformas de combustão interna, híbridas e elétricas ao mesmo tempo. Esse amplo requisito ajuda a sustentar o mercado de aço automotivo durante as mudanças nas preferências de propulsão.
Os veículos elétricos e híbridos têm previsão de crescer a um CAGR de 6,33% até 2032. Esses veículos reduzem a demanda por certos componentes de motor e escapamento, mas adicionam necessidades de proteção de bateria e laminações de motores. Suas estruturas de piso e seções laterais frequentemente requerem desempenho de colisão cuidadosamente projetado. O fornecimento de materiais com baixas emissões está se tornando parte da discussão de aquisição para programas de veículos elétricos. A SSAB e a Volvo Cars anunciaram um acordo em 2025 para o aço SSAB Zero em produção em série para futuros programas de veículos elétricos. O mercado de aço automotivo pode se beneficiar quando a eletrificação aumenta o valor técnico do aço usado em cada veículo.
Análise Geográfica
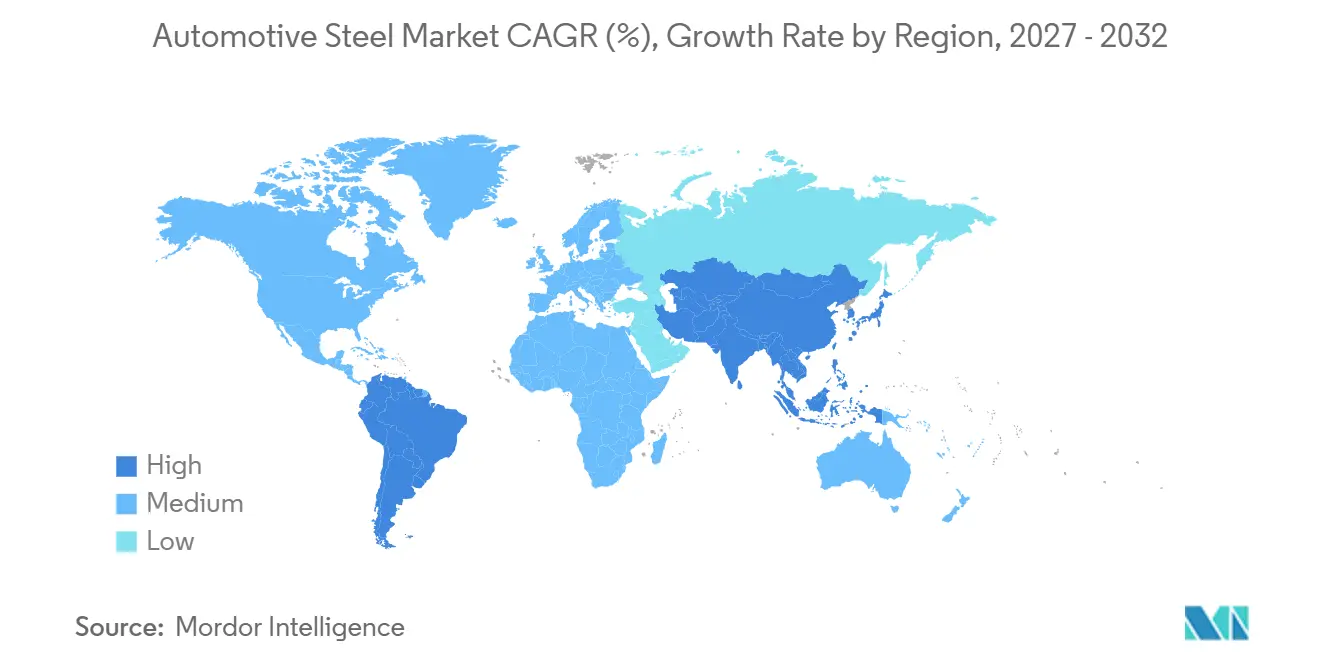
A Ásia-Pacífico detinha 52,18% da demanda de aço automotivo em 2026 e tem previsão de crescer a um CAGR de 4,65% até 2032. A China fornece uma grande base de produção de veículos de combustão interna, híbridos e elétricos. Seus fabricantes de veículos precisam de uma ampla gama de chapas, produtos revestidos, graus estruturais e aço elétrico. Os produtores sul-coreanos estabeleceram capacidades em produtos automotivos de grau superior e trabalho técnico com fabricantes de veículos. Seus relacionamentos de exportação também conectam as usinas regionais com programas de veículos fora da Ásia-Pacífico. A Índia está fortalecendo sua capacidade de aço automotivo, incluindo graus revestidos e avançados. A AM/NS India comissionou uma linha de galvanização contínua em Hazira em 2025 para a produção de aço automotivo avançadoAM/NS India comissiona Linha de Galvanização Contínua (CGL) de última geração, primeira na Índia a produzir aço de maior resistência para o setor automotivo, AM/NS INDIA, www.amns.in">[3]. O investimento apoia uma opção de fornecimento mais local para os fabricantes automotivos. A atividade de montagem da ASEAN adiciona demanda por produtos planos de origem regional. A produção de veículos japonesa permanece importante para graus premium e relacionamentos próximos com fornecedores. Esses fatores mantêm a Ásia-Pacífico no centro do mercado de aço automotivo. A região combina uma produção de veículos muito grande com uma ampla base de fornecedores. Ela também contém mercados em diferentes estágios de adoção de veículos elétricos. Isso dá aos fornecedores de aço vários canais de crescimento.
A América do Norte tem uma forte necessidade de fornecimento localizado que possa atender às plantas de montagem de veículos com qualidade consistente e prazos de entrega curtos. O fornecimento regional é relevante à medida que os fabricantes de automóveis avaliam a segurança do fornecimento e os requisitos de conteúdo doméstico. Os produtores também devem atender às especificações exatas para painéis expostos, estruturas de segurança e componentes revestidos. O aço elétrico está ganhando atenção porque os motores de veículos elétricos requerem materiais especializados. A ArcelorMittal anunciou uma instalação no Alabama em 2025 para fornecer aço elétrico de grão não orientado para aplicações automotivas. Essa capacidade planejada atende a uma necessidade de material que difere da produção convencional de chapas. A Europa continua a se concentrar na segurança dos veículos, nos relatórios de carbono e na produção de aço com menores emissões. Os fabricantes de automóveis na região buscam rastreabilidade de materiais, bem como desempenho técnico. Os fornecedores estão respondendo por meio de mudanças nas rotas de produção e na certificação de produtos. O mercado de aço automotivo nessas regiões depende de fornecedores que possam atender às especificações técnicas e aos requisitos de fornecimento em evolução.
A América do Sul depende da base de produção de veículos do Brasil e da atividade de fabricação de veículos comerciais da Argentina. Os fabricantes de veículos na região usam fornecimento regional onde a laminação a frio, o revestimento e o atendimento ao cliente estão disponíveis. Os fornecedores regionais competem por meio de capacidades que se alinham com os requisitos de montagem local. A exposição às importações pode influenciar a disponibilidade e o custo entregue de graus especializados. O Oriente Médio e a África permanecem variados, com alguns mercados centrados em kits de veículos importados e outros atendendo à produção orientada para exportação. A Turquia abastece programas de veículos vinculados à Europa, bem como fabricantes regionais de veículos comerciais. Sua base de fornecedores se beneficia de vínculos comerciais e experiência em fabricação. O cluster automotivo da África do Sul tem demanda por aço plano, mas continua a depender de material importado para parte de seus requisitos. Outros mercados têm bases de produção automotiva menores e processamento local mais limitado. O mercado de aço automotivo, portanto, tem diferentes trajetórias de crescimento entre as regiões, moldadas pela produção local, padrões de comércio e capacidades dos fornecedores.
Cenário Competitivo
O mercado de aço automotivo inclui produtores globais, usinas regionais e fornecedores com relacionamentos próximos com os fabricantes de veículos. A concorrência é baseada na qualidade dos graus, na consistência da produção, no suporte de engenharia e na capacidade de atender aos requisitos de qualificação dos fabricantes de automóveis. Os grandes produtores têm vantagens em escala, amplitude de produtos e cobertura global de clientes. Eles podem atender a programas de veículos que operam em várias regiões. Os fornecedores regionais podem competir fornecendo linhas de fornecimento mais curtas e adaptando produtos a programas de veículos locais. Isso pode ser particularmente valioso onde os fabricantes de veículos precisam de suporte técnico rápido. Os fornecedores estão investindo em chapas avançadas, produtos revestidos, aço elétrico e rotas de produção com menores emissões. O desenvolvimento de produtos requer coordenação estreita entre usinas, estampadores e engenheiros de veículos.
As parcerias ajudam os fornecedores a estabelecer um papel antes que uma nova plataforma de veículo entre em produção. A Nippon Steel e a Mazda relataram um resultado de codesenvolvimento para o Novo Mazda CX-5 em 2025, apoiando a redução do uso de aço enquanto mantinha a rigidez da carroceria e o desempenho em colisões. O resultado mostra o valor da discussão antecipada entre um fornecedor de material e um fabricante de veículos. Os fornecedores também buscam posicionar capacidades de galvanização, revestimento e acabamento próximas aos principais clusters de montagem. Isso ajuda a reduzir os prazos de entrega e melhora a coordenação com os cronogramas de produção automotiva. Também pode ajudar a lidar com mudanças rotineiras nos volumes de produção e nas especificações dos veículos. O mercado de aço automotivo depende dessa combinação de colaboração de engenharia e execução industrial confiável. O codesenvolvimento pode ajudar a garantir que um produto seja adequado a uma geometria de peça específica. Também pode identificar problemas de fabricação antes que um veículo entre em produção em volume. Os relacionamentos de longo prazo com fornecedores podem ser valiosos quando os fabricantes de veículos atualizam as plataformas existentes.
O mercado de aço automotivo tem oportunidades em proteção de baterias, aço elétrico para motores de tração e fornecimento de material reciclado certificado. Essas áreas requerem conhecimento especializado e alta confiança no desempenho do produto. Os invólucros de bateria requerem materiais que protejam as células sem usar espaço desnecessário. O aço elétrico deve atender a requisitos precisos que afetam a eficiência do motor e a consistência da produção. Os novos participantes enfrentam longos períodos de qualificação porque os fabricantes de veículos testam materiais em condições de conformação, união, corrosão e colisão. Os fornecedores existentes podem proteger sua posição por meio de colaboração técnica e desempenho de qualidade confiável. Ao mesmo tempo, o alumínio e as grandes estruturas fundidas criam pressão em alguns usos de painéis visíveis e estruturais. Os fabricantes de veículos podem selecionar materiais diferentes para peças diferentes em vez de escolher uma única solução para todo o veículo. As empresas bem-sucedidas precisarão demonstrar que as soluções de aço atendem às metas de desempenho enquanto apoiam as prioridades de custo, fabricação e fornecimento. Isso deixa espaço tanto para produtores estabelecidos quanto para fornecedores focados com fortes capacidades técnicas.
Líderes do Setor de Aço Automotivo
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
China Baowu Steel Group Corporation Limited
-
JFE Steel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: O Primeiro-Ministro canadense Mark Carney e o Premier de Ontário Doug Ford anunciaram um plano conjunto de 8,7 bilhões de CAD para os setores de aço, automotivo e minerais críticos, incluindo um Fundo de Ação Conjunto para o Aço para ajudar as usinas siderúrgicas a modernizar maquinários e expandir para mercados além dos Estados Unidos.
- Setembro de 2026: A Hyundai Steel Company realizou uma cerimônia de inauguração para sua usina siderúrgica integrada baseada em forno elétrico a arco de 5,8 bilhões de USD na Louisiana, a primeira do gênero na América do Norte, a ser operada pela joint venture HYUNDAI-POSCO Louisiana Steel LLC (HPLS), com início de produção previsto para 2029.
- Março de 2026: Um consórcio europeu liderado pela Tata Steel Nederland com o Grupo Volkswagen anunciou progressos no desenvolvimento de aços de conformação a quente de resistência ultrabaixa revestidos de zinco para estruturas de absorção de impacto automotivas no âmbito do projeto WarP-AHSS financiado pela UE, que vai de 2023 a 2027.
Escopo do Relatório Global do Mercado de Aço Automotivo
O Mercado de Aço Automotivo é segmentado por Tipo de Aço, Forma do Produto, Aplicação, Tipo de Veículo, Propulsão e Geografia. Por Tipo de Aço, o mercado é segmentado em Aço Suave/Convencional, Aço de Alta Resistência (HSLA, Endurecimento por Cozimento), Aço de Alta Resistência Avançado (Fase Dupla, TRIP, Fase Complexa), Aço Prensado a Quente / de Resistência Ultrabaixa e Outros Tipos de Aço Automotivo (Inoxidável, Aço Elétrico). Por Forma do Produto, o mercado é segmentado em Aço Automotivo Plano (Chapa, Bobina, Revestido e Galvanizado), Aço Automotivo Longo (Barras, Fio) e Tubos de Aço Automotivo. Por Aplicação, o mercado é segmentado em Carroceria Bruta e Estrutura, Fechaduras, Chassi e Suspensão, Trem de Força, Rodas e Outras Aplicações de Aço Automotivo (Escapamento, Invólucros de Baterias para Veículos Elétricos e Motores). Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Pesados. Por Propulsão, o mercado é segmentado em Veículos com Motor de Combustão Interna e Veículos Elétricos e Híbridos. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, França, Itália, Espanha, Reino Unido, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Tailândia, Indonésia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Turquia e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Toneladas).
| Aço Suave/Convencional |
| Aço de Alta Resistência (HSLA, Endurecimento por Cozimento) |
| Aço de Alta Resistência Avançado (Fase Dupla, TRIP, Fase Complexa) |
| Aço Prensado a Quente / de Resistência Ultrabaixa |
| Outros Tipos de Aço Automotivo (Inoxidável, Aço Elétrico) |
| Aço Automotivo Plano (Chapa, Bobina, Revestido e Galvanizado) |
| Aço Automotivo Longo (Barras, Fio) |
| Tubos de Aço Automotivo |
| Carroceria Bruta e Estrutura |
| Fechaduras |
| Chassi e Suspensão |
| Trem de Força |
| Rodas |
| Outras Aplicações de Aço Automotivo (Escapamento, Invólucros de Baterias para Veículos Elétricos e Motores) |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos e Híbridos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Aço | Aço Suave/Convencional | |
| Aço de Alta Resistência (HSLA, Endurecimento por Cozimento) | ||
| Aço de Alta Resistência Avançado (Fase Dupla, TRIP, Fase Complexa) | ||
| Aço Prensado a Quente / de Resistência Ultrabaixa | ||
| Outros Tipos de Aço Automotivo (Inoxidável, Aço Elétrico) | ||
| Por Forma do Produto | Aço Automotivo Plano (Chapa, Bobina, Revestido e Galvanizado) | |
| Aço Automotivo Longo (Barras, Fio) | ||
| Tubos de Aço Automotivo | ||
| Por Aplicação | Carroceria Bruta e Estrutura | |
| Fechaduras | ||
| Chassi e Suspensão | ||
| Trem de Força | ||
| Rodas | ||
| Outras Aplicações de Aço Automotivo (Escapamento, Invólucros de Baterias para Veículos Elétricos e Motores) | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Propulsão | Veículos com Motor de Combustão Interna | |
| Veículos Elétricos e Híbridos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de aço automotivo até 2032?
O mercado de aço automotivo tem previsão de atingir 161,18 bilhões de USD até 2032, crescendo a um CAGR de 3,86% a partir de 2027.
Qual tipo de aço deve crescer mais rapidamente até 2032?
O aço prensado a quente/de resistência ultrabaixa tem previsão de registrar o crescimento mais rápido, com um CAGR de 5,88% até 2032. Seu uso é sustentado pela necessidade de proteção em colisões em estruturas de veículos e aplicações relacionadas a baterias, onde os engenheiros de veículos precisam de alta resistência, processamento confiável e desempenho previsível de peças produzidas em volume.
Por que os veículos elétricos são importantes para a demanda de aço automotivo?
Os veículos elétricos precisam de proteção de bateria, estruturas de piso reforçadas e laminações de motores, o que aumenta a demanda por graus de aço especializados. Essas aplicações requerem desempenho consistente em situações de conformação, união e colisão, portanto os fabricantes de veículos dependem de fornecedores de aço que possam fornecer suporte de engenharia desde o trabalho de projeto inicial até a fabricação em série.
Qual forma de produto tem o maior papel na fabricação de veículos?
O aço automotivo plano é a maior forma de produto, com uma participação de 76,18% em 2026, porque chapas e produtos revestidos são amplamente utilizados em carrocerias de veículos.