
Tamaño y Participación del Mercado de Acero Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 133.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 161.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
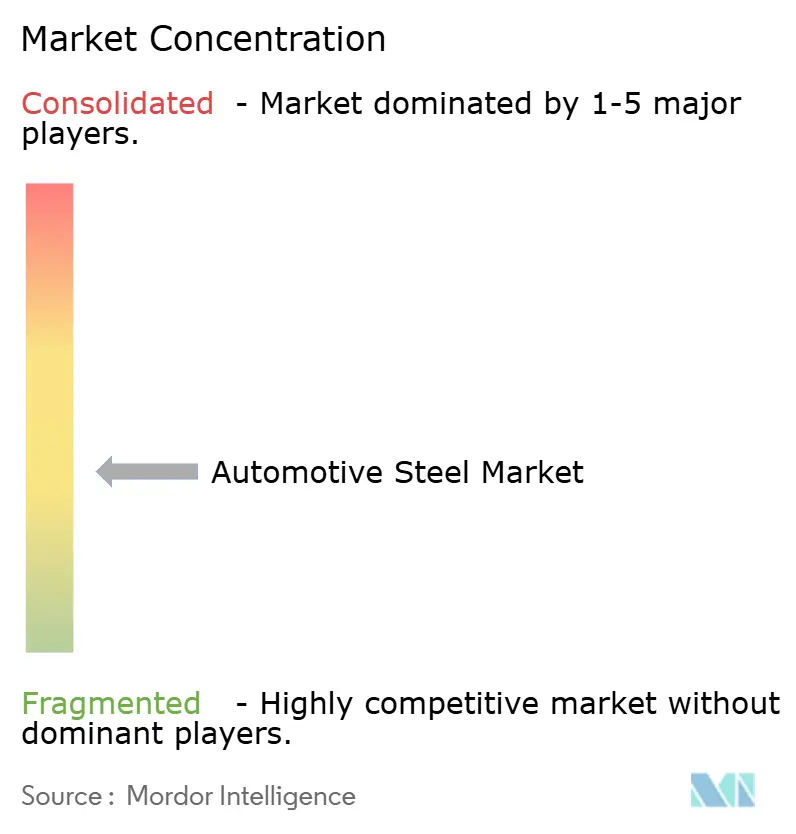
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acero Automotriz por Mordor Intelligence
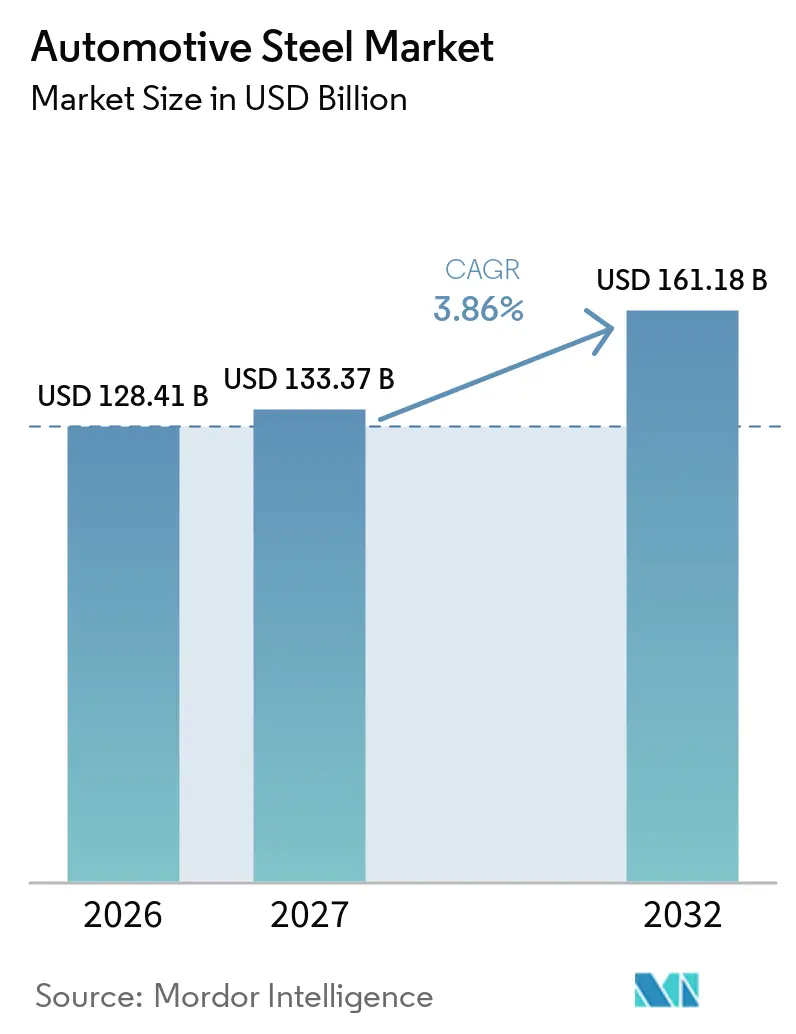
El tamaño del mercado de acero automotriz fue valorado en 128,41 mil millones de USD en 2026 y se espera que crezca desde 133,37 mil millones de USD en 2027 hasta alcanzar los 161,18 mil millones de USD para 2032, a una CAGR del 3,86% durante el período 2027-2032. El acero sigue siendo importante en la producción de vehículos porque combina resistencia, capacidad de conformado, compatibilidad de unión, reciclabilidad y amplia disponibilidad de fabricación. El mercado de acero automotriz está cambiando a medida que los diseños de vehículos eléctricos añaden demanda de protección de baterías, pisos estructurales, laminaciones de motores y estructuras laterales reforzadas. Los fabricantes de automóviles también buscan materiales que ayuden a cumplir los requisitos de seguridad y eficiencia del vehículo sin interrumpir los métodos de producción establecidos. Esto mantiene al mercado de acero automotriz vinculado tanto a programas de vehículos de alto volumen como a grados premium que requieren un soporte de ingeniería más estrecho por parte de los proveedores de acero. La competencia depende cada vez más del desarrollo de productos, el suministro local confiable y las rutas de producción de menores emisiones.
Conclusiones Clave del Informe
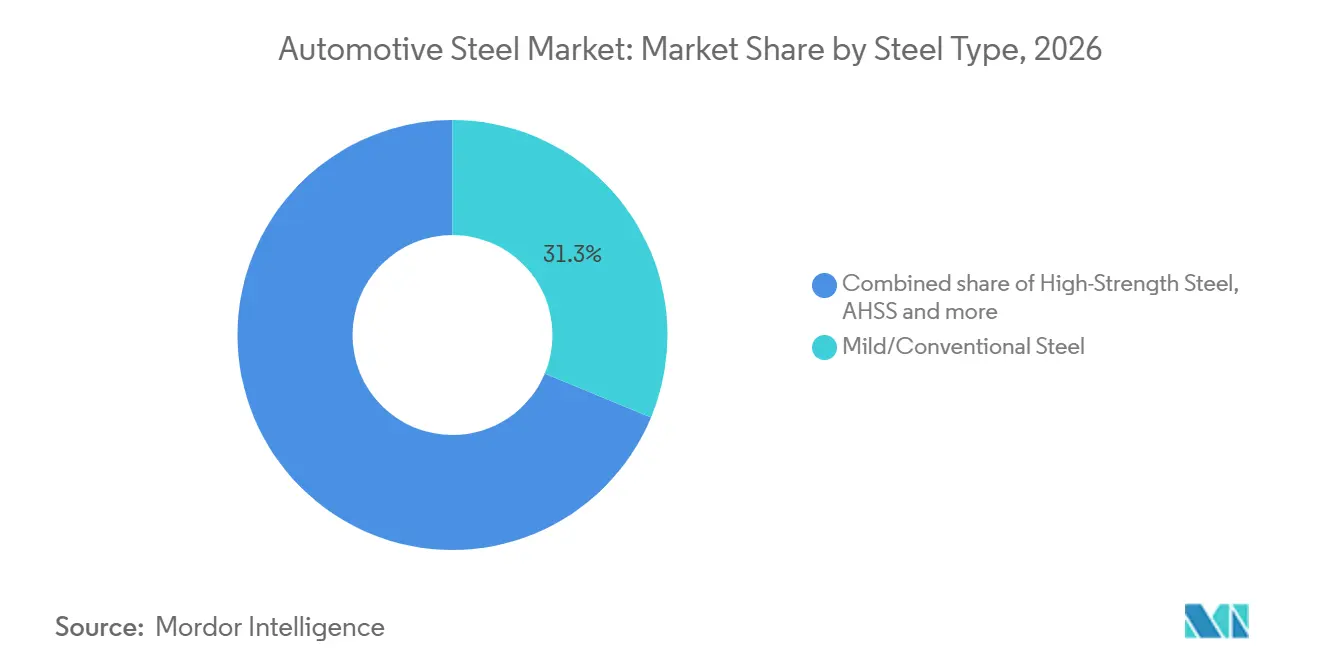
- Por tipo de acero, el acero suave/convencional mantuvo una participación de ingresos del 31,27% en 2026, mientras que se prevé que el acero endurecido por prensado/de ultra alta resistencia se expanda a una CAGR del 5,88% hasta 2032.
- Por forma del producto, el acero automotriz plano, incluidos los productos en chapa, bobina, revestidos y galvanizados, mantuvo una participación de ingresos del 76,18% en 2026, mientras que se prevé que los tubos de acero automotriz se expandan a una CAGR del 3,97% hasta 2032.
- Por aplicación, la carrocería en blanco y estructura mantuvo una participación de ingresos del 41,27% en 2026, mientras que se prevé que otras aplicaciones de acero automotriz, incluidos los sistemas de escape, las carcasas de baterías para vehículos eléctricos y los motores, se expandan a una CAGR del 7,46% hasta 2032.
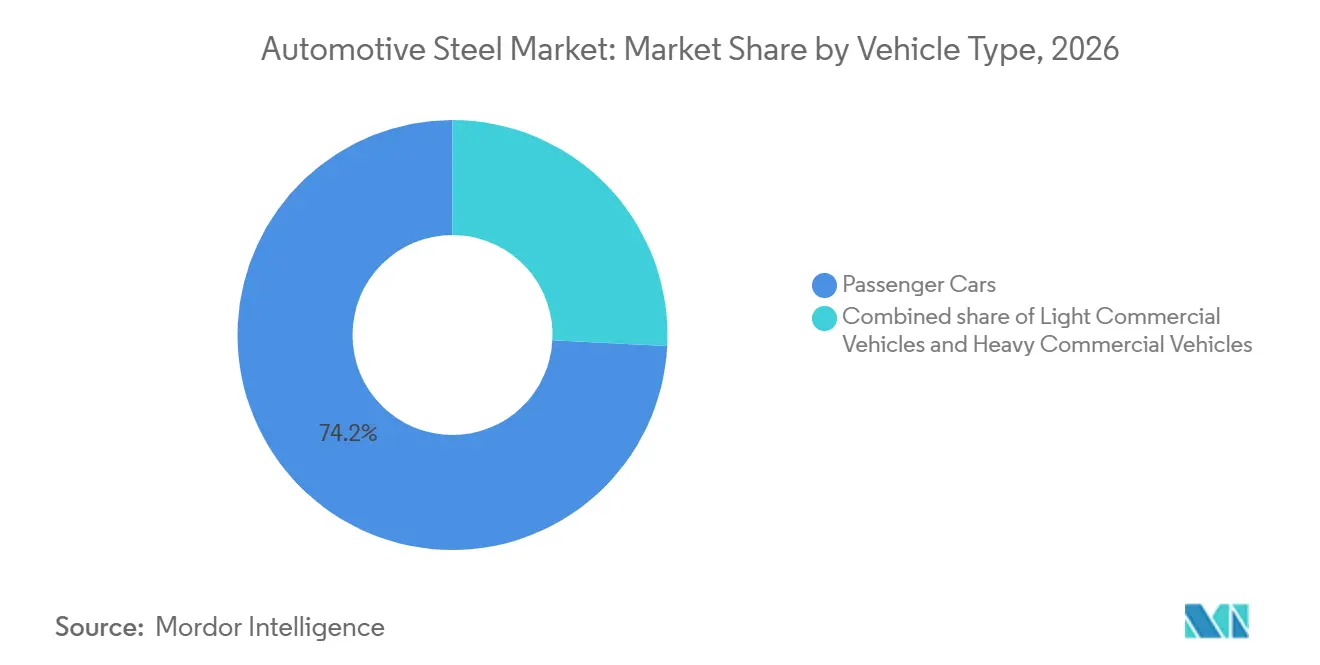
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una participación de ingresos del 74,18% en 2026, mientras que se prevé que los vehículos comerciales ligeros se expandan a una CAGR del 4,07% hasta 2032.
- Por propulsión, los vehículos de motor de combustión interna mantuvieron una participación de ingresos del 72,63% en 2026, mientras que se prevé que los vehículos eléctricos e híbridos se expandan a una CAGR del 6,33% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos del 52,18% en 2026 y se prevé que se expanda a una CAGR del 4,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Acero Automotriz
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de AHSS y UHSS para Reducción de Peso | +1.2% | Global, liderado por la UE y Asia-Pacífico | Mediano plazo (2–4 años) |
| Producción de Vehículos y Expansión de Plataformas de Vehículos Eléctricos | +1.0% | Asia-Pacífico, América del Norte | Mediano plazo (2–4 años) |
| Requisitos Estrictos de Seguridad en Colisiones y Eficiencia de Combustible | +0.8% | Global (UE, América del Norte, Japón) | Largo plazo (≥ 4 años) |
| Demanda de Protección de Baterías para Vehículos Eléctricos e Integración Estructural | +0.6% | Asia-Pacífico, América del Norte, UE | Mediano plazo (2–4 años) |
| Reciclabilidad del Acero y Demanda de Materiales Circulares | +0.3% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Regionalización de las Cadenas de Suministro Automotriz e Incentivos de Localización | +0.3% | América del Norte, India, ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de AHSS y UHSS para Reducción de Peso
El uso más amplio de grados avanzados y de ultra alta resistencia respalda la demanda en el mercado de acero automotriz. Estos grados permiten a los ingenieros de vehículos seleccionar diferentes combinaciones de resistencia y ductilidad para ubicaciones estructurales específicas. El resultado puede ser menos piezas, menor uso de material y una secuencia de ensamblaje más simple sin debilitar el rendimiento en colisiones. WorldAutoSteel informó que la cartera disponible de acero de alta resistencia avanzado se expandió de 38 grados en 2017 a casi 70 grados a finales de 2025WorldAutoSteel publica las últimas directrices de aplicación de acero de alta resistencia avanzado, World Steel Association AISBL, www.worldautosteel.org">[1]. Nippon Steel y Mazda aplicaron un trabajo de desarrollo conjunto al nuevo Mazda CX-5, combinando la reducción del peso de la carrocería con la rigidez requerida y el rendimiento en colisionesMazda y Nippon Steel refuerzan su colaboración, Nippon Steel Corporation, www.nipponsteel.com">[2]. El mercado de acero automotriz recompensa, por tanto, a los proveedores que pueden apoyar el conformado, la soldadura, el revestimiento y la validación de producción, no solo el suministro de material.
Producción de Vehículos y Expansión de Plataformas de Vehículos Eléctricos
La producción de vehículos continúa proporcionando la base de demanda central para el mercado de acero automotriz. Las plataformas dedicadas a vehículos eléctricos añaden ubicaciones estructurales que requieren grados de alta resistencia cuidadosamente seleccionados. Los largueros de batería, los marcos de protección y las áreas de piso reforzado aumentan la necesidad de materiales que rindan bajo impacto. Los fabricantes de automóviles deben gestionar estos nuevos requisitos manteniendo la eficiencia de producción en los modelos de combustión interna, híbridos y eléctricos. Esto favorece a los proveedores con una amplia cartera de chapas automotrices y vínculos establecidos con los fabricantes de equipos originales. También crea espacio para la capacidad regional que puede satisfacer las necesidades locales de calidad, plazos de entrega y seguridad de suministro.
Requisitos Estrictos de Seguridad en Colisiones y Eficiencia de Combustible
Los requisitos más estrictos de protección en colisiones sostienen el interés en soluciones de acero de mayor grado en el mercado de acero automotriz. Los pilares reforzados, los rieles del techo y las estructuras laterales necesitan materiales que absorban energía y limiten la intrusión en el habitáculo. La reducción de peso también sigue siendo relevante porque los fabricantes de vehículos deben mejorar la eficiencia mientras añaden equipos de seguridad y confort. Los grados avanzados pueden ayudar a lograr estos objetivos dentro de los procesos familiares de estampado y unión. Los requisitos regulatorios influyen en las elecciones de materiales a lo largo de largos ciclos de desarrollo de vehículos en lugar de a través de cambios inmediatos en las compras. Esto otorga a los proveedores calificados un papel duradero una vez que sus grados son aprobados para una plataforma de vehículo.
Demanda de Protección de Baterías para Vehículos Eléctricos e Integración Estructural
Los vehículos eléctricos de batería crean nuevos requisitos de protección para el mercado de acero automotriz. Las carcasas de baterías deben resistir impactos laterales, escombros de la carretera y deformaciones alrededor del piso del vehículo. Los grados de alta resistencia pueden proporcionar rendimiento protector en secciones delgadas donde el espacio de empaquetado es limitado. Los fabricantes de automóviles también están considerando diseños que combinen las funciones de estructura del piso y carcasa de la batería. Dicha integración puede reducir el número de componentes al tiempo que aumenta la importancia de un rendimiento consistente en el conformado y la unión. La oportunidad favorece a los productores que aseguran la aprobación del material en una etapa temprana del ciclo del programa del vehículo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Aluminio, Compuestos y Gigafundición | -0.6% | Global, liderado por la UE y China | Largo plazo (≥ 4 años) |
| Volatilidad de los Precios de Materias Primas y Energía | -0.4% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Calidad del Chatarra para Acero Automotriz Plano | -0.2% | UE, América del Norte | Mediano plazo (2–4 años) |
| Plazos de Calificación y Complejidad de Conformado para Grados de Tercera Generación | -0.2% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Aluminio, Compuestos y Gigafundición
El aluminio, los compuestos y las piezas de fundición a presión de gran tamaño siguen siendo alternativas importantes para determinadas aplicaciones del mercado de acero automotriz. La gigafundición puede reducir el número de componentes en ciertas estructuras frontales y traseras del vehículo. Este enfoque es más relevante donde los volúmenes de producción y la inversión de capital respaldan herramientas dedicadas. El acero continúa compitiendo a través de un mejor rendimiento de conformado, protección contra la corrosión y diseños de alta resistencia. Cleveland-Cliffs informó de una prueba de producción en 2025 en la que el acero expuesto fue estampado en equipos de conformado de aluminio existentes sin defectos superficiales. El resultado competitivo depende del costo, la reparabilidad, la confiabilidad del suministro y las necesidades de cada diseño de vehículo.
Volatilidad de los Precios de Materias Primas y Energía
La volatilidad de los costos de insumos puede limitar la inversión y la estabilidad de precios en el mercado de acero automotriz. La producción en alto horno está expuesta a cambios en los costos del mineral de hierro y el carbón de coque. La producción en horno de arco eléctrico reduce cierta exposición a materias primas primarias, pero aumenta la sensibilidad a la disponibilidad de chatarra y los costos de electricidad. Los términos contractuales pueden retrasar el traslado de los cambios de costos de las acerías a los fabricantes de automóviles. Mantener material reciclado de alta calidad también es importante para los productos planos automotrices con especificaciones de rendimiento estrictas. Los acuerdos de chatarra de circuito cerrado pueden ayudar a los proveedores a gestionar la calidad mientras apoyan los objetivos de circularidad de materiales de los fabricantes de vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Acero: El Acero Convencional Mantiene un Amplio Papel en la Producción
El acero suave/convencional mantuvo el 31,27% de la participación en la demanda de acero automotriz en 2026. Su posición refleja el uso de larga data en aplicaciones donde el costo, el procesamiento familiar y el suministro confiable son requisitos centrales. Los fabricantes de vehículos pueden usar estos grados con equipos de prensa establecidos y prácticas de soldadura comunes. Esto hace que el acero convencional sea relevante en una amplia gama de programas de vehículos y bases de fabricación regionales. El acero de alta resistencia se sitúa entre los productos convencionales y los grados más avanzados en el proceso de selección de materiales. Proporciona una opción práctica donde los diseñadores necesitan piezas más resistentes sin cambios extensos en los métodos de fabricación.
Se prevé que el acero endurecido por prensado/de ultra alta resistencia registre una CAGR del 5,88% hasta 2032. Estos grados son adecuados para ubicaciones del vehículo donde la resistencia a la intrusión y la gestión de la energía en colisiones son críticas. Su uso requiere un control estricto del calentamiento, el conformado y el enfriamiento durante la producción. Los grados de Acero de Alta Resistencia Avanzado también amplían las opciones disponibles para estructuras de carrocería y refuerzos. WorldAutoSteel describe un conjunto creciente de grados avanzados que respalda una selección de materiales más personalizada en el diseño de vehículos. El mercado de acero automotriz seguirá dependiendo de los proveedores que puedan traducir estos grados en resultados de fabricación repetibles.

Por Forma del Producto: Los Productos Planos Siguen Siendo el Principal Insumo Automotriz
El acero automotriz plano mantuvo el 76,18% de la participación en la demanda de acero automotriz en 2026. Los productos en chapa, bobina, revestidos y galvanizados son ampliamente utilizados porque las piezas estampadas siguen siendo centrales en la fabricación de carrocerías de vehículos. Estos productos sirven para paneles visibles, piezas estructurales y áreas sensibles a la corrosión. Los revestimientos ayudan a los fabricantes a cumplir las expectativas de durabilidad en diferentes entornos operativos. El acero base de mayor resistencia y los revestimientos mejorados también permiten que los productos planos aborden aplicaciones de vehículos más exigentes. Este papel de fabricación establecido mantiene a los productos planos como elemento central de la industria del acero automotriz.
Se prevé que los tubos de acero automotriz crezcan a una CAGR del 3,97% hasta 2032. Los tubos se utilizan donde su geometría respalda la rigidez y la gestión de cargas con un uso eficiente del material. Las piezas de chasis hidroformadas, los sistemas de absorción de impactos y las estructuras perimetrales de los paquetes de baterías son aplicaciones relevantes. Los productos de acero automotriz largo continúan apoyando muelles, sujetadores y otros componentes con exigentes requisitos de fatiga. La elección del producto depende de cómo debe conformarse, unirse, protegerse y mantenerse un componente. El mercado de acero automotriz se beneficia cuando los productores pueden suministrar varias formas que satisfagan estas diferentes necesidades de ingeniería.
Por Aplicación: Las Estructuras de Carrocería Proporcionan la Mayor Base de Demanda
La carrocería en blanco y estructura mantuvo el 41,27% de la participación en la demanda de acero automotriz en 2026. Las carrocerías de los vehículos requieren materiales que puedan gestionar las fuerzas de colisiones frontales, laterales y traseras. También necesitan un rendimiento de producción repetible en líneas de ensamblaje de alto volumen. Esto respalda el uso continuo de acero plano revestido, grados de alta resistencia y componentes endurecidos por prensado. Los cierres requieren una calidad superficial y un comportamiento de conformado consistentes porque son visibles para los compradores de vehículos. Las aplicaciones de chasis, suspensión, tren motriz y ruedas también conservan necesidades específicas de resistencia, durabilidad y precisión.
Se prevé que otras aplicaciones de acero automotriz se expandan a una CAGR del 7,46% hasta 2032. Esta categoría incluye sistemas de escape, carcasas de baterías para vehículos eléctricos y laminaciones de motores. Las estructuras de baterías aumentan la necesidad de grados que protejan los componentes de alta tensión sin ocupar espacio excesivo. Las aplicaciones de motores elevan la importancia de la calidad del acero eléctrico y el rendimiento magnético consistente. La empresa conjunta VAMA de ArcelorMittal introdujo una solución de integración de múltiples piezas para usos automotrices en 2025, lo que refleja el interés continuo en componentes de acero menos numerosos y más integrados. El mercado de acero automotriz se está extendiendo, por tanto, hacia aplicaciones más estrechamente vinculadas a la arquitectura de vehículos electrificados.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Proporcionan la Mayor Base de Volumen
Los automóviles de pasajeros mantuvieron el 74,18% de la participación en la demanda de acero automotriz en 2026. Su amplia base de producción crea una demanda constante en estructuras de carrocería, cierres, piezas de chasis y componentes del tren motriz. Los requisitos de material varían según el precio del vehículo, la calificación de seguridad y el sistema de propulsión. Los modelos premium a menudo utilizan grados más especializados en áreas estructurales seleccionadas. Los vehículos comerciales pesados utilizan acero donde las condiciones de carga útil, durabilidad y operación restringen las opciones de sustitución. En conjunto, estos grupos de vehículos respaldan un diverso mercado de acero automotriz con diferentes necesidades de calificación y servicio.
Se prevé que los vehículos comerciales ligeros se expandan a una CAGR del 4,07% hasta 2032. La actividad de entrega urbana y la electrificación de flotas aumentan la atención sobre el peso, la durabilidad y la seguridad del vehículo. Los vehículos comerciales necesitan estructuras que puedan soportar cargas más pesadas y un uso frecuente. Esto hace que el acero de alta resistencia sea valioso en bastidores, estructuras de absorción de impactos y componentes relacionados con la suspensión. Tata Steel introdujo HyperFlange en 2025 para aplicaciones de chasis, bastidor de escalera y suspensión, centrándose en la confiabilidad del conformado en piezas de mayor resistencia. Los proveedores de acero que ayudan a los fabricantes de vehículos a equilibrar la resistencia y la fabricabilidad pueden fortalecer su posición en este segmento.
Por Propulsión: Los Vehículos de Combustión Interna Siguen Siendo la Mayor Fuente de Demanda
Los vehículos de motor de combustión interna mantuvieron el 72,63% de la participación en la demanda de acero automotriz en 2026. Utilizan acero en estructuras de carrocería, cierres, sistemas de chasis, componentes del tren motriz y sistemas de escape. Su gran base de producción instalada respalda la demanda continua durante los primeros años del período de pronóstico. Los sistemas híbridos pueden añadir componentes eléctricos manteniendo muchos de los requisitos estructurales establecidos. Los proveedores de materiales deben, por tanto, atender plataformas de combustión interna, híbridas y eléctricas al mismo tiempo. Este amplio requisito ayuda a sostener el mercado de acero automotriz durante los cambios en las preferencias de propulsión.
Se prevé que los vehículos eléctricos e híbridos crezcan a una CAGR del 6,33% hasta 2032. Estos vehículos reducen la demanda de ciertos componentes de motor y escape, pero añaden necesidades de protección de baterías y laminaciones de motores. Sus estructuras de piso y secciones laterales a menudo requieren un rendimiento en colisiones cuidadosamente diseñado. El abastecimiento de materiales de bajas emisiones se está convirtiendo en parte de la discusión de adquisiciones para los programas de vehículos eléctricos. SSAB y Volvo Cars anunciaron un acuerdo en 2025 para el acero SSAB Zero en producción en serie para futuros programas de vehículos eléctricos. El mercado de acero automotriz puede beneficiarse cuando la electrificación eleva el valor técnico del acero utilizado en cada vehículo.
Análisis Geográfico
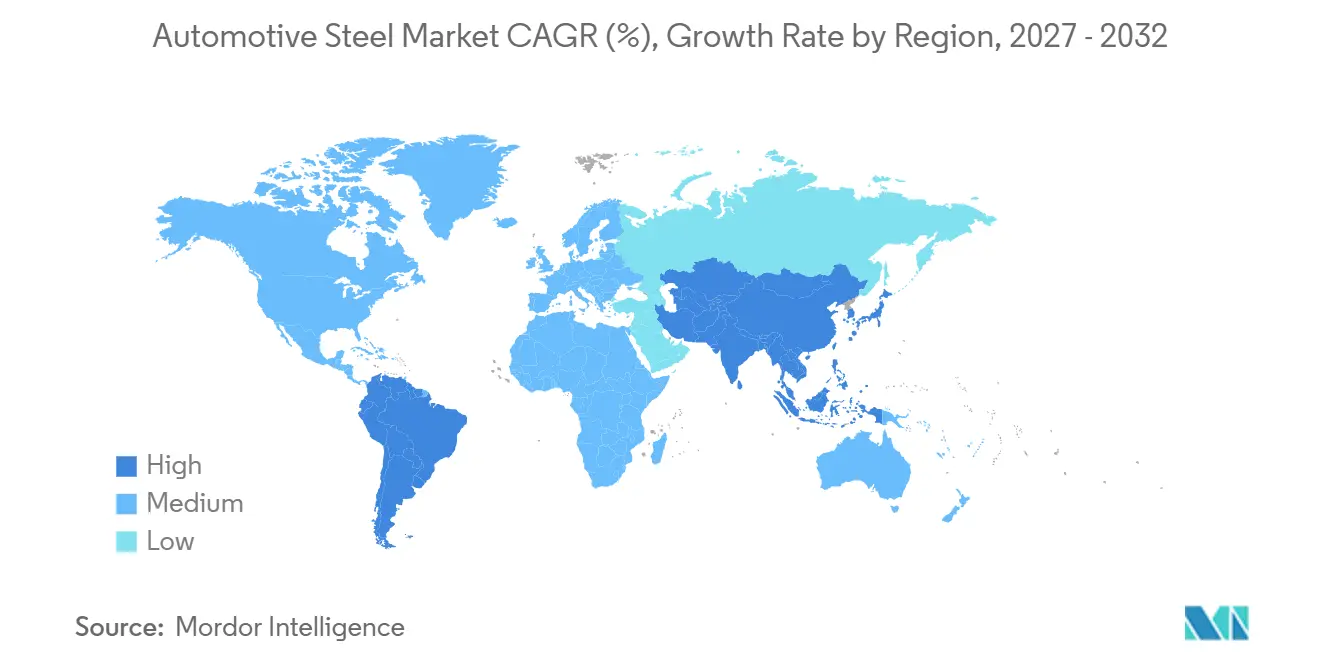
Asia-Pacífico mantuvo el 52,18% de la demanda de acero automotriz en 2026 y se prevé que crezca a una CAGR del 4,65% hasta 2032. China proporciona una gran base de producción de vehículos de combustión interna, híbridos y eléctricos. Sus fabricantes de vehículos necesitan una amplia gama de chapas, productos revestidos, grados estructurales y acero eléctrico. Los productores surcoreanos han establecido capacidades en productos automotrices de mayor grado y trabajo técnico con los fabricantes de vehículos. Sus relaciones de exportación también conectan las acerías regionales con programas de vehículos fuera de Asia-Pacífico. India está fortaleciendo su capacidad de acero automotriz, incluidos los grados revestidos y avanzados. AM/NS India puso en marcha una línea de galvanizado continuo en Hazira en 2025 para la producción de acero automotriz avanzadoAM/NS India pone en marcha una Línea de Galvanizado Continuo (CGL) de última generación, la primera en India en producir acero de mayor resistencia para el sector automotriz, AM/NS INDIA, www.amns.in">[3]. La inversión respalda una opción de suministro más local para los fabricantes automotrices. La actividad de ensamblaje en la ASEAN añade demanda de productos planos de origen regional. La producción de vehículos japonesa sigue siendo importante para los grados premium y las relaciones estrechas con los proveedores. Estos factores mantienen a Asia-Pacífico en el centro del mercado de acero automotriz. La región combina una producción de vehículos muy grande con una amplia base de proveedores. También contiene mercados en diferentes etapas de adopción de vehículos eléctricos. Esto ofrece a los proveedores de acero varios canales de crecimiento.
América del Norte tiene una fuerte necesidad de suministro localizado que pueda atender a las plantas de ensamblaje de vehículos con calidad consistente y tiempos de entrega cortos. El abastecimiento regional es relevante a medida que los fabricantes de automóviles evalúan la seguridad del suministro y los requisitos de contenido nacional. Los productores también deben cumplir especificaciones exactas para paneles expuestos, estructuras de seguridad y componentes revestidos. El acero eléctrico está ganando atención porque los motores de vehículos eléctricos requieren materiales especializados. ArcelorMittal anunció una instalación en Alabama en 2025 para suministrar acero eléctrico de grano no orientado para aplicaciones automotrices. Esta capacidad planificada aborda una necesidad de material que difiere de la producción convencional de chapas. Europa continúa enfocándose en la seguridad de los vehículos, la declaración de carbono y la producción de acero de menores emisiones. Los fabricantes de automóviles en la región buscan trazabilidad del material además de rendimiento técnico. Los proveedores están respondiendo a través de cambios en las rutas de producción y la certificación de productos. El mercado de acero automotriz en estas regiones depende de proveedores que puedan cumplir las especificaciones técnicas y los requisitos de abastecimiento en evolución.
América del Sur depende de la base de producción de vehículos de Brasil y la actividad de fabricación de vehículos comerciales de Argentina. Los fabricantes de vehículos en la región utilizan el suministro regional donde están disponibles el laminado en frío, el revestimiento y el servicio al cliente. Los proveedores regionales compiten a través de capacidades que se alinean con los requisitos de ensamblaje local. La exposición a las importaciones puede influir en la disponibilidad y el costo de entrega de los grados especializados. Oriente Medio y África sigue siendo variado, con algunos mercados centrados en kits de vehículos importados y otros que sirven a la producción orientada a la exportación. Turquía suministra programas de vehículos vinculados a Europa, así como fabricantes regionales de vehículos comerciales. Su base de proveedores se beneficia de los vínculos comerciales y la experiencia en fabricación. El clúster automotriz de Sudáfrica tiene demanda de acero plano, pero continúa dependiendo del material importado para parte de sus requisitos. Otros mercados tienen huellas de producción automotriz más pequeñas y un procesamiento local más limitado. El mercado de acero automotriz tiene, por tanto, diferentes trayectorias de crecimiento en las distintas regiones, moldeadas por la producción local, los patrones comerciales y las capacidades de los proveedores.
Panorama Competitivo
El mercado de acero automotriz incluye productores globales, acerías regionales y proveedores con relaciones estrechas con los fabricantes de vehículos. La competencia se basa en la calidad del grado, la consistencia de la producción, el soporte de ingeniería y la capacidad de cumplir los requisitos de calificación de los fabricantes de automóviles. Los grandes productores tienen ventajas en escala, amplitud de productos y cobertura global de clientes. Pueden atender programas de vehículos que operan en varias regiones. Los proveedores regionales pueden competir proporcionando líneas de suministro más cortas y adaptando los productos a los programas de vehículos locales. Esto puede ser particularmente valioso donde los fabricantes de vehículos necesitan soporte técnico rápido. Los proveedores están invirtiendo en chapas avanzadas, productos revestidos, acero eléctrico y rutas de producción de menores emisiones. El desarrollo de productos requiere una estrecha coordinación entre las acerías, los estampadores y los ingenieros de vehículos.
Las asociaciones ayudan a los proveedores a establecer un papel antes de que una nueva plataforma de vehículo entre en producción. Nippon Steel y Mazda informaron de un resultado de codesarrollo para el nuevo Mazda CX-5 en 2025, apoyando la reducción del uso de acero mientras se mantienen la rigidez de la carrocería y el rendimiento en colisiones. El resultado muestra el valor de la discusión temprana entre un proveedor de materiales y un fabricante de vehículos. Los proveedores también buscan colocar capacidades de galvanizado, revestimiento y acabado cerca de los principales clústeres de ensamblaje. Esto ayuda a reducir los plazos de entrega y mejora la coordinación con los programas de producción automotriz. También puede ayudar a abordar los cambios rutinarios en los volúmenes de producción y las especificaciones de los vehículos. El mercado de acero automotriz depende de esta combinación de colaboración de ingeniería y ejecución industrial confiable. El codesarrollo puede ayudar a garantizar que un producto sea adecuado para una geometría de pieza específica. También puede identificar problemas de fabricación antes de que un vehículo entre en producción en volumen. Las relaciones de larga data con los proveedores pueden ser valiosas cuando los fabricantes de vehículos actualizan las plataformas existentes.
El mercado de acero automotriz tiene oportunidades en la protección de baterías, el acero eléctrico para motores de tracción y el suministro certificado de contenido reciclado. Estas áreas requieren conocimientos especializados y alta confianza en el rendimiento del producto. Las carcasas de baterías requieren materiales que protejan las celdas sin utilizar espacio innecesario. El acero eléctrico debe cumplir requisitos precisos que afectan a la eficiencia del motor y la consistencia de la producción. Los nuevos participantes enfrentan largos períodos de calificación porque los fabricantes de vehículos prueban los materiales en condiciones de conformado, unión, corrosión y colisión. Los proveedores existentes pueden proteger su posición a través de la colaboración técnica y el rendimiento de calidad confiable. Al mismo tiempo, el aluminio y las grandes estructuras de fundición a presión crean presión en algunos usos de paneles visibles y estructurales. Los fabricantes de vehículos pueden seleccionar diferentes materiales para diferentes piezas en lugar de elegir una solución única para todo el vehículo. Las empresas exitosas deberán demostrar que las soluciones de acero cumplen los objetivos de rendimiento mientras apoyan las prioridades de costo, fabricación y abastecimiento. Esto deja espacio tanto para los productores establecidos como para los proveedores especializados con sólidas capacidades técnicas.
Líderes de la Industria del Acero Automotriz
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
China Baowu Steel Group Corporation Limited
-
JFE Steel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: El Primer Ministro canadiense Mark Carney y el Premier de Ontario Doug Ford anunciaron un plan conjunto de 8,7 mil millones de CAD para los sectores del acero, la automoción y los minerales críticos, incluido un Fondo de Acción Conjunta para el Acero para ayudar a las acerías a modernizar la maquinaria y expandirse a mercados más allá de los Estados Unidos.
- Septiembre de 2026: Hyundai Steel Company celebró una ceremonia de inicio de obras para su acería integrada basada en horno de arco eléctrico de 5,8 mil millones de USD en Luisiana, la primera de su tipo en América del Norte, que será operada por la empresa conjunta HYUNDAI-POSCO Louisiana Steel LLC (HPLS), con producción programada para comenzar en 2029.
- Marzo de 2026: Un consorcio europeo liderado por Tata Steel Nederland con el Grupo Volkswagen anunció avances en el desarrollo de aceros de conformado en caliente de ultra alta resistencia con revestimiento de zinc para estructuras de absorción de impactos automotrices en el marco del proyecto WarP-AHSS financiado por la UE, que se desarrolla de 2023 a 2027.
Alcance del Informe Global del Mercado de Acero Automotriz
El Mercado de Acero Automotriz está segmentado por Tipo de Acero, Forma del Producto, Aplicación, Tipo de Vehículo, Propulsión y Geografía. Por Tipo de Acero, el mercado está segmentado en Acero Suave/Convencional, Acero de Alta Resistencia (HSLA, Endurecimiento por Cocción), Acero de Alta Resistencia Avanzado (Fase Dual, TRIP, Fase Compleja), Acero Endurecido por Prensado / de Ultra Alta Resistencia y Otros Tipos de Acero Automotriz (Inoxidable, Acero Eléctrico). Por Forma del Producto, el mercado está segmentado en Acero Automotriz Plano (Chapa, Bobina, Revestido y Galvanizado), Acero Automotriz Largo (Barras, Alambre) y Tubos de Acero Automotriz. Por Aplicación, el mercado está segmentado en Carrocería en Blanco y Estructura, Cierres, Chasis y Suspensión, Tren Motriz, Ruedas y Otras Aplicaciones de Acero Automotriz (Escape, Carcasas de Baterías para Vehículos Eléctricos y Motores). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados. Por Propulsión, el mercado está segmentado en Vehículos de Motor de Combustión Interna y Vehículos Eléctricos e Híbridos. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Italia, España, Reino Unido, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Tailandia, Indonesia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Turquía y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Toneladas).
| Acero Suave/Convencional |
| Acero de Alta Resistencia (HSLA, Endurecimiento por Cocción) |
| Acero de Alta Resistencia Avanzado (Fase Dual, TRIP, Fase Compleja) |
| Acero Endurecido por Prensado / de Ultra Alta Resistencia |
| Otros Tipos de Acero Automotriz (Inoxidable, Acero Eléctrico) |
| Acero Automotriz Plano (Chapa, Bobina, Revestido y Galvanizado) |
| Acero Automotriz Largo (Barras, Alambre) |
| Tubos de Acero Automotriz |
| Carrocería en Blanco y Estructura |
| Cierres |
| Chasis y Suspensión |
| Tren Motriz |
| Ruedas |
| Otras Aplicaciones de Acero Automotriz (Escape, Carcasas de Baterías para Vehículos Eléctricos y Motores) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos e Híbridos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Acero | Acero Suave/Convencional | |
| Acero de Alta Resistencia (HSLA, Endurecimiento por Cocción) | ||
| Acero de Alta Resistencia Avanzado (Fase Dual, TRIP, Fase Compleja) | ||
| Acero Endurecido por Prensado / de Ultra Alta Resistencia | ||
| Otros Tipos de Acero Automotriz (Inoxidable, Acero Eléctrico) | ||
| Por Forma del Producto | Acero Automotriz Plano (Chapa, Bobina, Revestido y Galvanizado) | |
| Acero Automotriz Largo (Barras, Alambre) | ||
| Tubos de Acero Automotriz | ||
| Por Aplicación | Carrocería en Blanco y Estructura | |
| Cierres | ||
| Chasis y Suspensión | ||
| Tren Motriz | ||
| Ruedas | ||
| Otras Aplicaciones de Acero Automotriz (Escape, Carcasas de Baterías para Vehículos Eléctricos y Motores) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Propulsión | Vehículos de Motor de Combustión Interna | |
| Vehículos Eléctricos e Híbridos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de acero automotriz para 2032?
Se prevé que el mercado de acero automotriz alcance los 161,18 mil millones de USD para 2032, creciendo a una CAGR del 3,86% desde 2027.
¿Qué tipo de acero se espera que crezca más rápido hasta 2032?
Se prevé que el acero endurecido por prensado/de ultra alta resistencia registre el crecimiento más rápido, con una CAGR del 5,88% hasta 2032. Su uso está respaldado por la necesidad de protección en colisiones en las estructuras de los vehículos y las aplicaciones relacionadas con las baterías, donde los ingenieros de vehículos necesitan alta resistencia, procesamiento confiable y rendimiento predecible de las piezas producidas en volumen.
¿Por qué son importantes los vehículos eléctricos para la demanda de acero automotriz?
Los vehículos eléctricos necesitan protección de baterías, estructuras de piso reforzadas y laminaciones de motores, lo que aumenta la demanda de grados de acero especializados. Estas aplicaciones requieren un rendimiento consistente en situaciones de conformado, unión y colisión, por lo que los fabricantes de vehículos dependen de los proveedores de acero que puedan proporcionar soporte de ingeniería desde el trabajo de diseño inicial hasta la fabricación en serie.
¿Qué forma de producto tiene el mayor papel en la fabricación de vehículos?
El acero automotriz plano es la mayor forma de producto, con una participación del 76,18% en 2026, porque las chapas y los productos revestidos son ampliamente utilizados en las carrocerías de los vehículos.