
Tamanho e Participação do Mercado de SoC Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
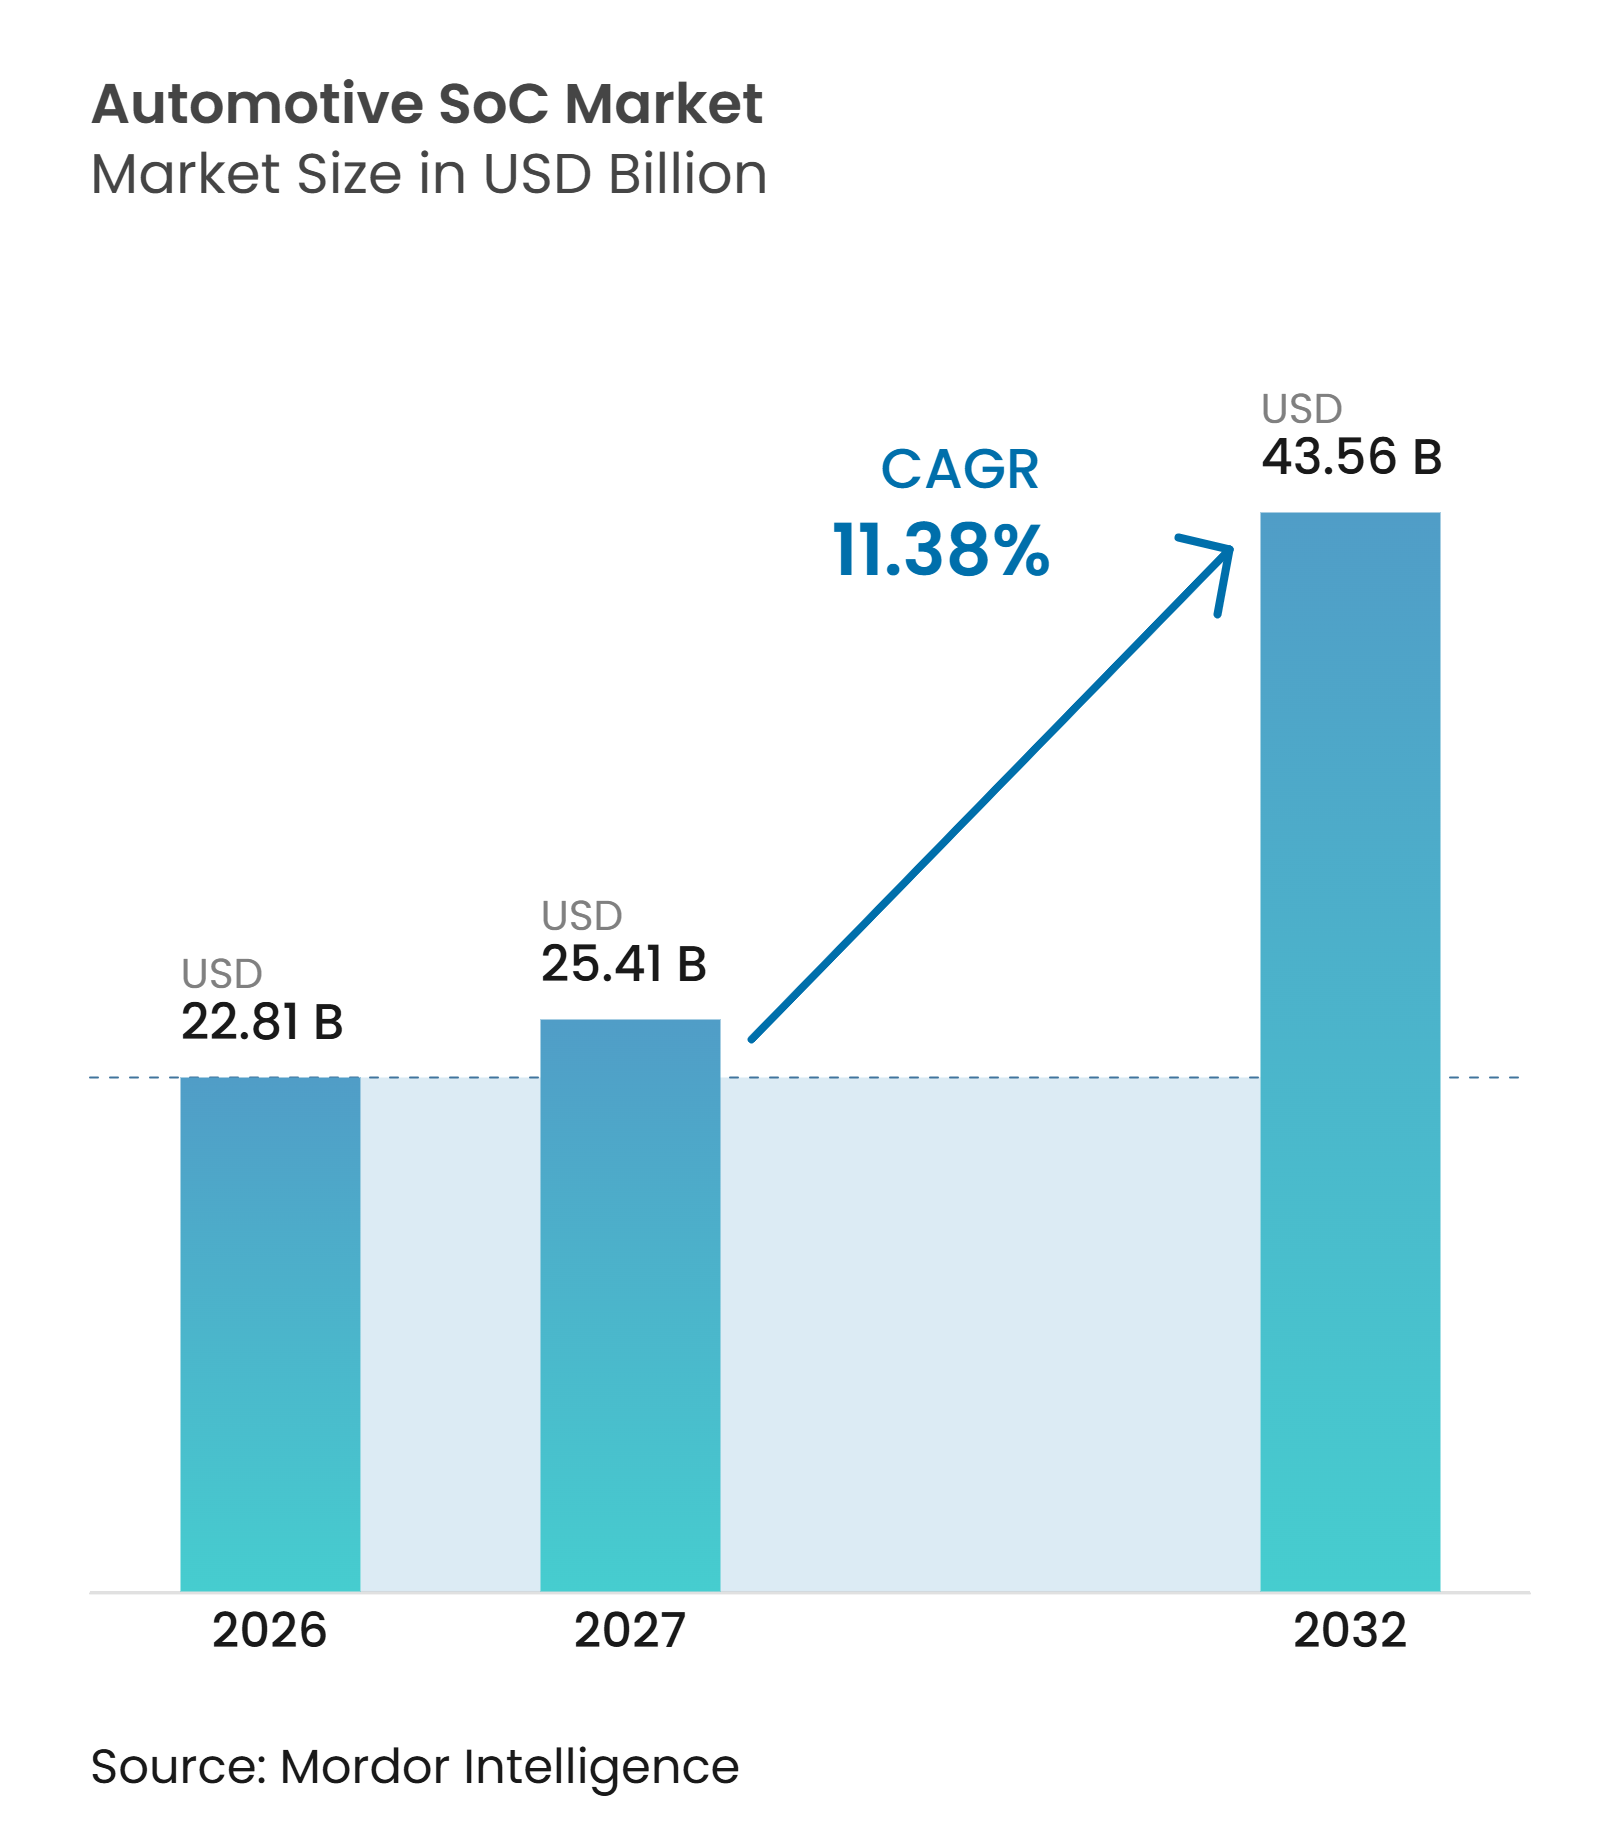
| Tamanho do Mercado (2027) | 25.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 43.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de SoC Automotivo pela Mordor Intelligence
O tamanho do mercado de SoC automotivo foi avaliado em 22,81 bilhões de USD em 2026 e deve crescer de 25,41 bilhões de USD em 2027 para 43,56 bilhões de USD até 2032, a um CAGR de 11,38% durante 2027-2032. O aumento dos requisitos de computação está transformando a eletrônica veicular, passando de muitos controladores separados para um número menor de plataformas de processamento mais capazes. Assistência avançada ao motorista, funções de cockpit digital, conectividade e controle do veículo agora competem por maior capacidade de computação dentro do mesmo veículo. Os fornecedores estão respondendo com ofertas integradas de hardware e software que podem ser validadas para uso automotivo. Essa abordagem pode reduzir o esforço de integração para os fabricantes de automóveis, mas também torna a seleção de fornecedores mais consequente ao longo da vida de um programa veicular. O mercado de SoC automotivo, portanto, se beneficia de um maior conteúdo por veículo, mesmo quando a produção geral de veículos muda lentamente.
Principais Conclusões do Relatório
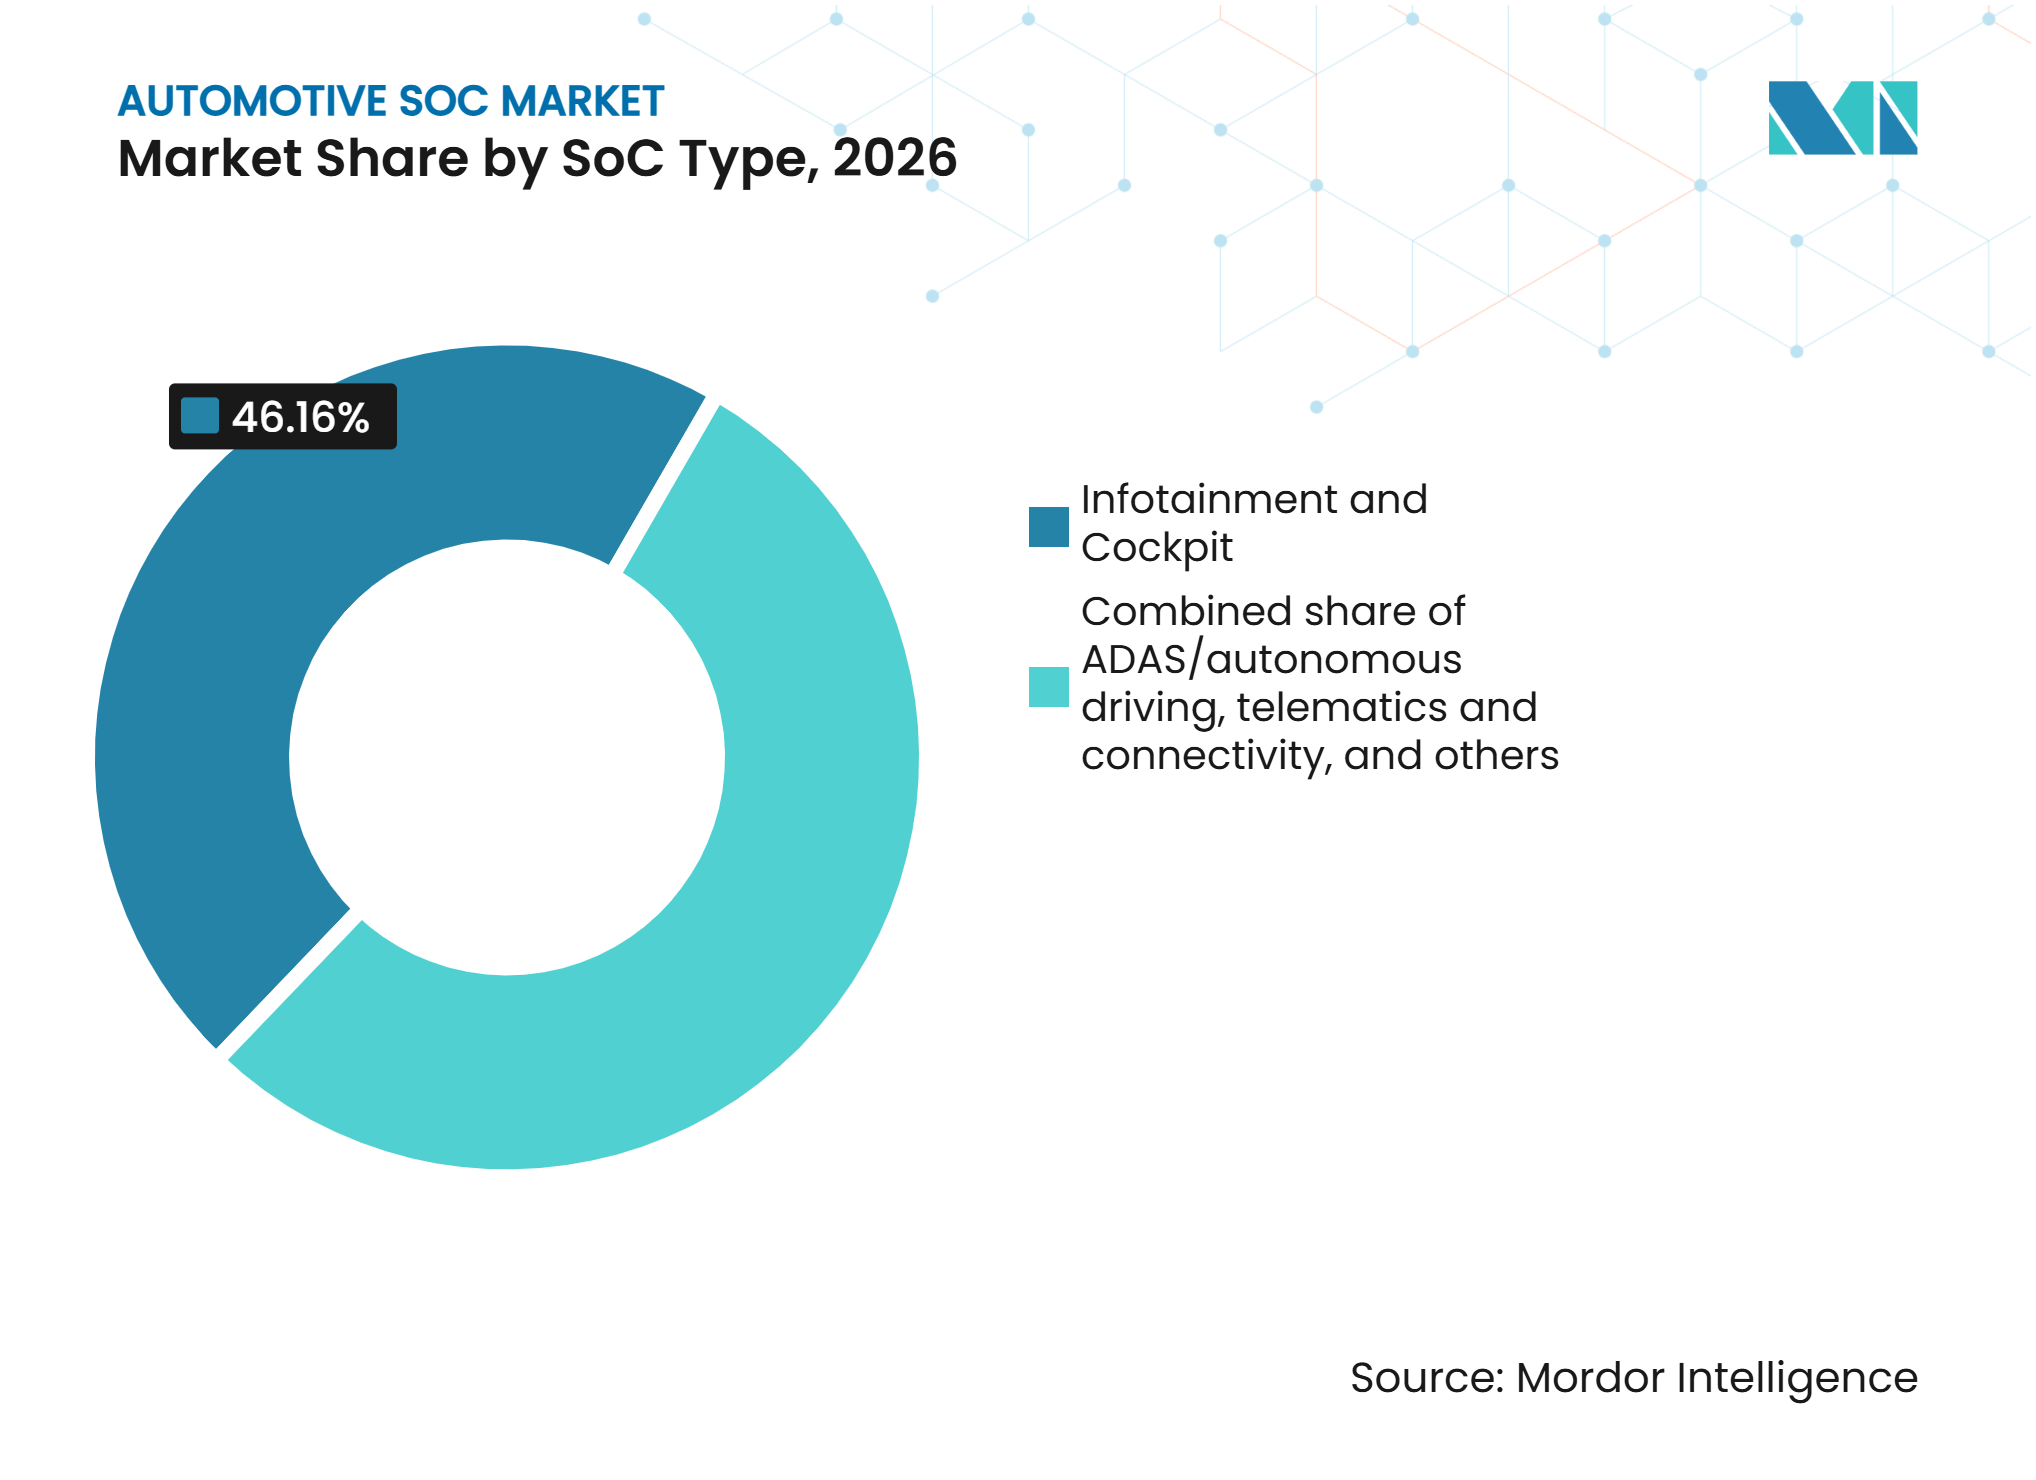
- Por tipo de SoC, infotainment e cockpit detiveram uma participação de 46,16% em 2026, enquanto ADAS/condução autônoma tem projeção de crescer a um CAGR de 15,90% até 2032.
- Por nó de processo, 28 nm e acima detiveram uma participação de 55,15% em 2026, enquanto até 4 nm tem previsão de expandir a um CAGR de 19,75% até 2032.
- Por arquitetura, designs baseados em ARM detiveram uma participação de 91,92% em 2026, enquanto outros, incluindo RISC-V, têm previsão de crescer a um CAGR de 21,40% até 2032.
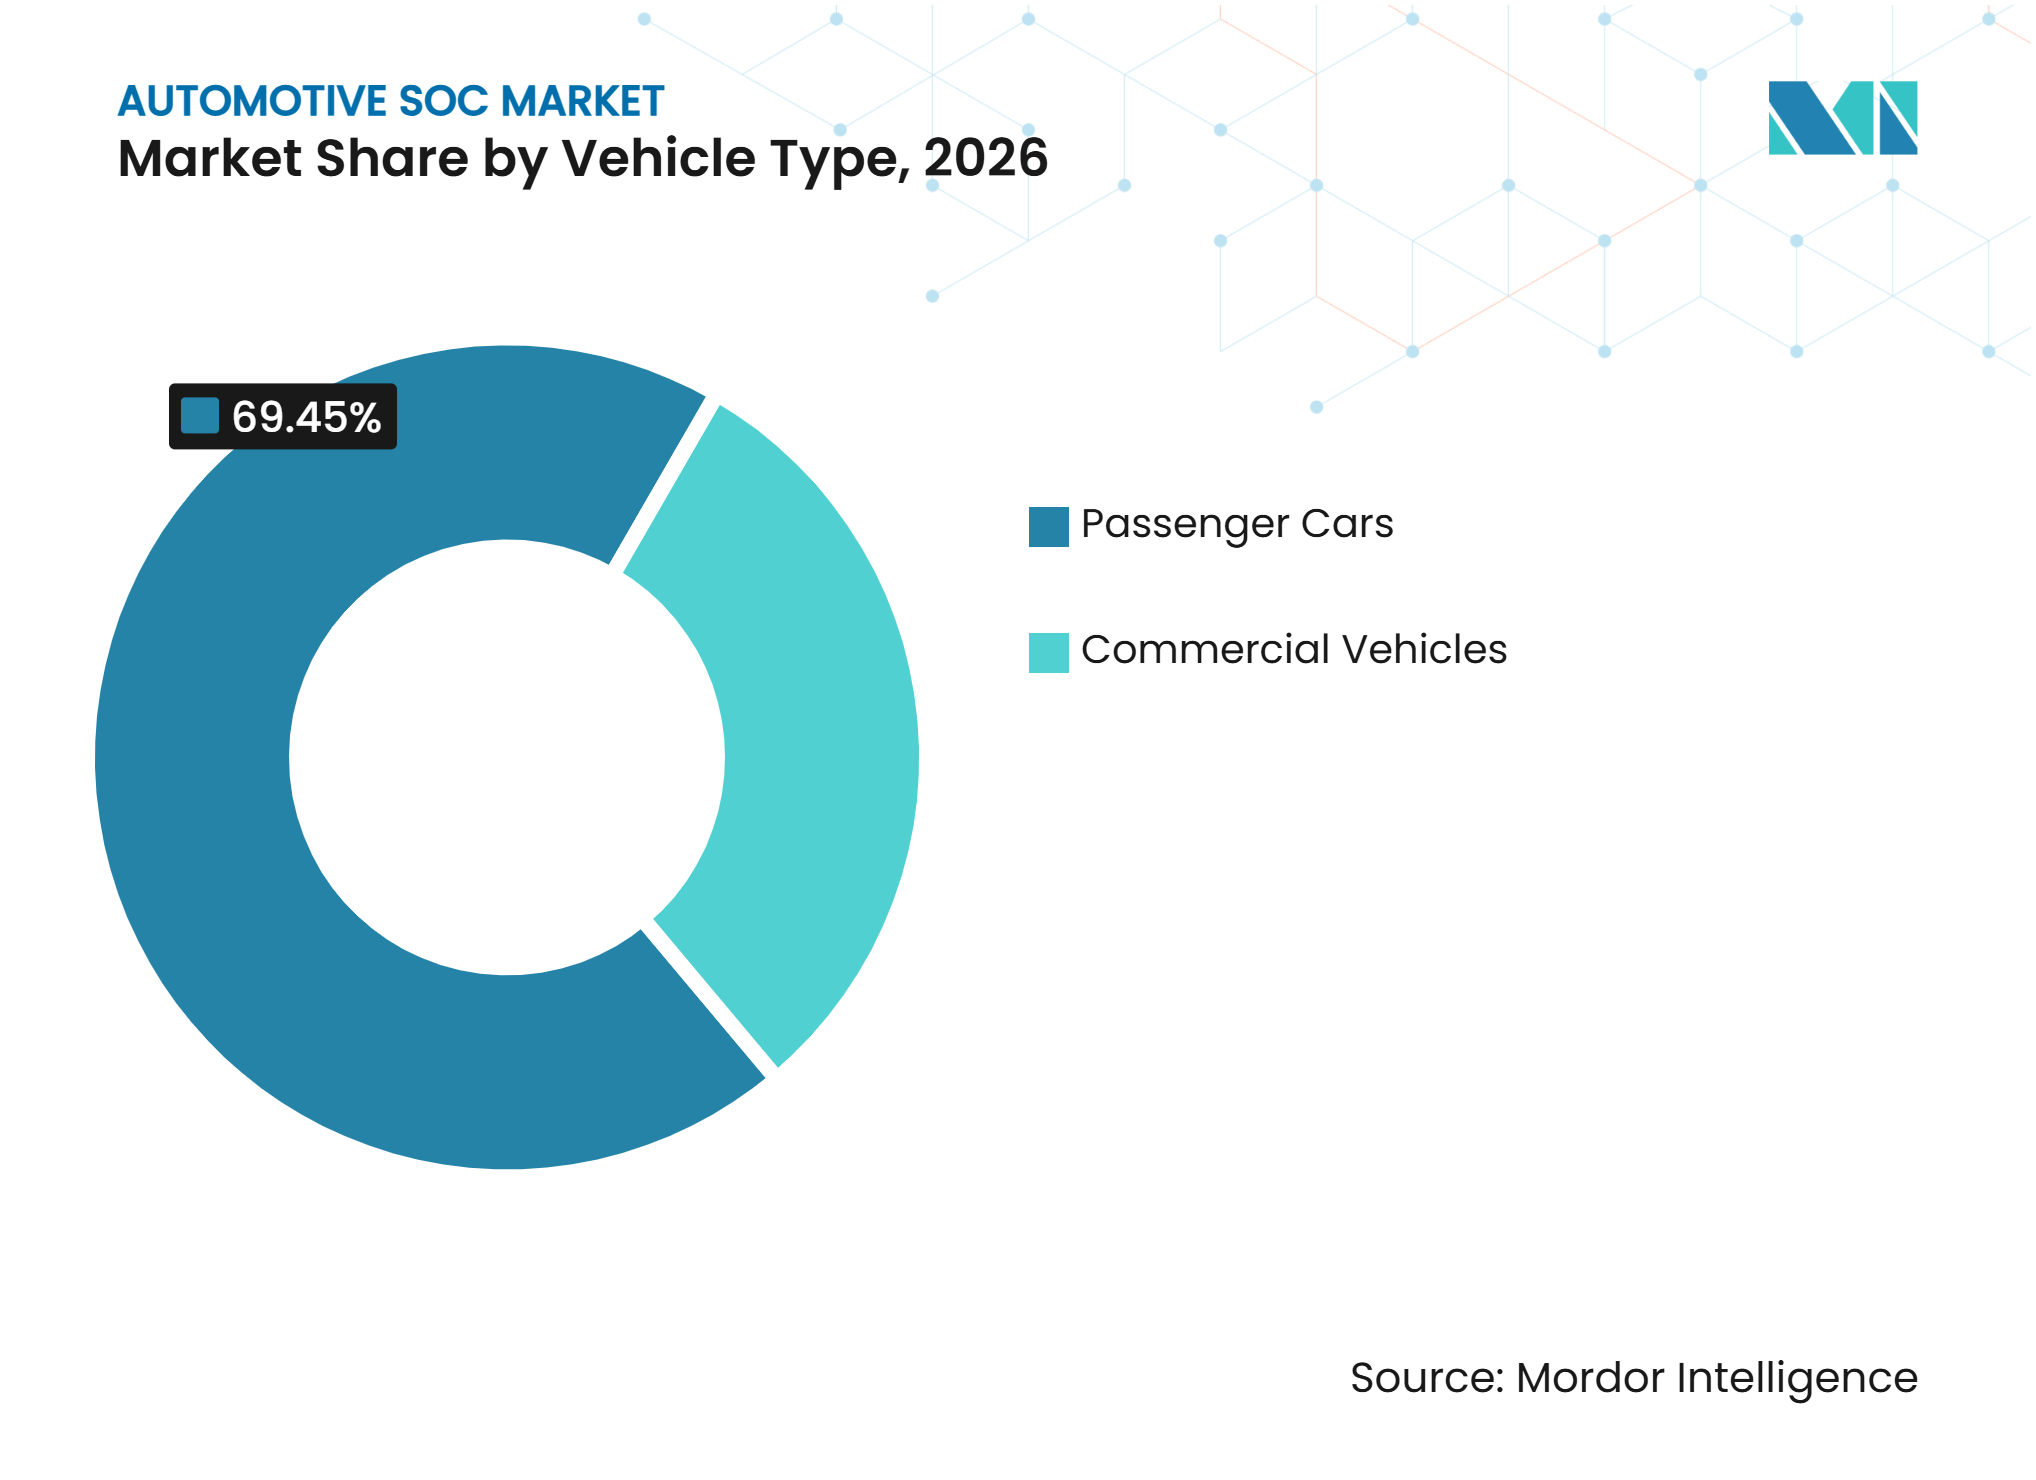
- Por tipo de veículo, carros de passeio detiveram uma participação de 69,45% em 2026, enquanto veículos comerciais têm projeção de crescer a um CAGR de 11,88% até 2032.
- Por propulsão, motores de combustão interna detiveram uma participação de 63,32% em 2026, enquanto veículos elétricos têm previsão de crescer a um CAGR de 12,87% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação de 38,81% em 2026 e tem projeção de crescer a um CAGR de 12,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Conteúdo de Computação para ADAS e Condução Autônoma | +3.2% | Global, com ganhos de curto prazo concentrados na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Arquitetura de Veículo Definido por Software | +2.5% | Global, liderado pela Europa, América do Norte e China | Médio prazo (2–4 anos) |
| Desempenho de IA Qualificado para Uso Automotivo por Watt | +1.8% | Global; maior intensidade nos mercados de segmento premium da Europa e América do Norte | Médio prazo (2–4 anos) |
| Expansão da Computação Veicular Impulsionada pela Eletrificação | +1.4% | Global, com ganhos centrais na China, Europa e mercados emergentes de veículos elétricos | Longo prazo (≥ 4 anos) |
| Crescente Integração de Cockpit Digital e Múltiplos Displays | +1.0% | Global, acelerado na China e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Consolidação de Computação Central de Criticidade Mista | +0.7% | Global, com ganhos centrais na Ásia-Pacífico e expansão para Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Conteúdo de Computação para ADAS e Condução Autônoma
As funções de ADAS estão se expandindo além dos veículos premium para uma gama mais ampla de veículos. Essa mudança requer processadores capazes de lidar com percepção, fusão de sensores, gráficos e controle em tempo real em um ambiente térmico controlado. O mercado de SoC automotivo se beneficia quando essas funções passam a fazer parte do equipamento padrão do veículo, em vez de recursos opcionais. Os protocolos de classificação de 2026 do Euro NCAP avaliam os veículos em termos de condução segura, prevenção de colisões, proteção em colises e segurança pós-colisão, o que apoia o uso mais amplo de eletrônicos de assistência ao motoristaEuro NCAP Anuncia Mudanças no Protocolo de 1 para Enfrentar os Riscos Modernos de Condução, Euro NCAP, www.euroncap.com">[1]. Os fornecedores também devem apoiar o trabalho de segurança funcional em conformidade com a ISO 26262 quando seus produtos são utilizados em funções veiculares relacionadas à segurança. O resultado é uma maior demanda por processadores automotivos com suporte estabelecido de software, segurança e validação.
Adoção de Arquitetura de Veículo Definido por Software
Os programas de veículos definidos por software estão levando os fabricantes de automóveis a reduzir o número de controladores eletrônicos separados. Os layouts zonais e centralizados aproximam funções como controle de carroceria, gateways e dinâmica do veículo em plataformas de computação compartilhadas. Essa mudança apoia o mercado de SoC automotivo porque uma maior integração requer processadores capazes e bases de software adaptáveis. A NXP Semiconductors apresentou sua família S32N como uma abordagem de processador central de veículo para veículos definidos por software, descrevendo o suporte a múltiplos domínios veiculares em uma única plataforma. A Arm apresentou os Subsistemas de Computação Zena para cargas de trabalho automotivas, posicionando a plataforma como uma base pré-integrada para o desenvolvimento de silício automotivoSubsistemas de Computação Zena da Arm: Abrindo Caminho para a Condução Automatizada Escalável para a Era Definida por IA, Arm, newsroom.arm.com">[2]. Fornecedores com ferramentas de software maduras e documentação de segurança estão melhor posicionados, pois os fabricantes de veículos exigem ciclos de integração mais curtos.
Desempenho de IA Qualificado para Uso Automotivo por Watt
Os módulos veiculares operam com limites rígidos de energia e calor, especialmente onde o resfriamento ativo é limitado. Para o mercado de SoC automotivo, isso torna o desempenho por watt um requisito prático de design, em vez de uma simples comparação de produtos. Os processadores heterogêneos combinam elementos de processamento central, gráficos, processamento neural e processamento de sinais para que cada tarefa possa ser executada em um mecanismo adequado. O mercado de SoC automotivo se beneficia à medida que os fabricantes de automóveis buscam executar funções mais ricas de assistência ao motorista e de cockpit sem aumentar a complexidade térmica. Os designs de silício modulares também podem ajudar os fornecedores a ajustar a capacidade de computação para diferentes programas veiculares sem redesenhar toda a plataforma. Esses designs podem facilitar a manutenção de uma base de software comum em várias categorias de veículos.
Expansão da Computação Veicular Impulsionada pela Eletrificação
As plataformas de veículos elétricos requerem controle coordenado das funções de bateria, térmica, trem de força e carregamento. Esses requisitos aumentam a demanda por computação em tempo real confiável e comunicação veicular segura. O mercado de SoC automotivo é apoiado quando os fabricantes de automóveis projetam plataformas elétricas em torno de eletrônicos centralizados desde o início. Tais programas podem evitar algumas das adições de controladores que se acumularam nas gerações anteriores de veículos. Ciclos de programa veicular mais longos também aumentam a importância da capacidade de atualização de software e da disponibilidade garantida de componentes. Fornecedores que podem oferecer um caminho de produto escalável são, portanto, mais úteis para os fabricantes de automóveis que desenvolvem vários modelos elétricos a partir de uma plataforma compartilhada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Validação e Integração de Software de SoC Automotivo | -1.8% | Global; mais agudo para novos entrantes na América do Norte e Europa | Médio prazo (2–4 anos) |
| Complexidade de Qualificação de Segurança Funcional e Cibersegurança | -1.4% | Global, com a conformidade mais exigente na Europa e no Japão | Longo prazo (≥ 4 anos) |
| Restrições de Capacidade de Nó Avançado e Alocação de Embalagem | -0.9% | Global, com concentração em Taiwan, Coreia do Sul e Estados Unidos | Curto prazo (≤ 2 anos) |
| Dependência de OEMs em Roteiros de Software e Silício Proprietários | -0.6% | América do Norte, Europa, Japão | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Validação e Integração de Software de SoC Automotivo
Um processador não pode entrar em um programa veicular apenas após testes de hardware. Os fabricantes de automóveis e fornecedores precisam validá-lo com sistemas operacionais, middleware, sensores, redes e software específico do veículo. Esse trabalho pode levar muito tempo e adiciona custo para cada nova plataforma. O mercado de SoC automotivo enfrenta uma restrição porque fornecedores menores podem ter dificuldade em financiar as equipes de engenharia e suporte necessárias. Os fornecedores existentes podem reduzir esse ônus oferecendo kits de desenvolvimento de software, designs de referência e parceiros de integração estabelecidos. Sua vantagem geralmente se baseia na qualidade da plataforma completa, e não apenas no desempenho do processador.
Complexidade de Qualificação de Segurança Funcional e Cibersegurança
A segurança funcional e a cibersegurança estão interligadas, mas requerem diferentes evidências e processos de engenharia. A ISO 26262 trata da segurança funcional, enquanto a ISO/SAE 21434 trata da cibersegurança em veículos rodoviários. Os fabricantes de veículos também precisam gerenciar atualizações de software sob as regras da UNECE onde esses requisitos se aplicam. Essas obrigações prolongam o caminho de um design de processador promissor até um componente de produção aprovado. Elas podem retardar a entrada de novos fornecedores em aplicações de segurança crítica, particularmente em regiões com expectativas de conformidade exigentes. O ônus de qualificação resultante favorece os fornecedores que já construíram capacidades de segurança e proteção automotiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de SoC:
A Demanda por Cockpit Digital Lidera Enquanto a Computação para ADAS se ExpandeInfotainment e Cockpit detiveram uma participação de 46,16% em 2026. Painéis de instrumentos digitais, displays centrais, sistemas para passageiros traseiros, interfaces de voz e sensoriamento na cabine expandiram o papel dos processadores de cockpit. Os fabricantes de automóveis esperam cada vez mais que esses sistemas suportem melhorias frequentes de software durante a vida útil do veículo. Isso torna o suporte estável de software tão importante quanto a capacidade gráfica e de computação. O segmento permanece importante porque as experiências digitais do usuário agora influenciam a seleção de veículos em uma faixa mais ampla de preços. Os fornecedores devem equilibrar tempos de resposta rápidos, qualidade visual, segurança e consumo de energia dentro de um design de grau automotivo.
ADAS/condução autônoma tem previsão de crescer a um CAGR de 15,90% até 2032. Os computadores centralizados de assistência ao motorista devem processar entradas de câmeras, radares e outros sensores enquanto executam software de percepção e planejamento dentro dos limites de energia automotiva. Os fabricantes de automóveis estão estendendo recursos avançados de assistência a mais modelos, o que aumenta os requisitos de computação por veículo. Espera-se, portanto, que o mercado de SoC automotivo veja demanda por processadores capazes de gerenciar cargas de trabalho mistas com requisitos variados de temporização e segurança. Os designs zonais também reúnem funções que antes eram gerenciadas por controladores separados de carroceria e gateway. A NXP Semiconductors descreveu sua família S32K5 como suporte a arquiteturas de veículos definidos por software zonais e à plataforma CoreRideNova família de microcontroladores S3K5 avança nas arquiteturas SDV zonais e estende a plataforma CoreRide da NXP, NXP Semiconductors, investors.nxp.com">[3]. Os fornecedores que puderem facilitar essa transição para os fabricantes de veículos devem ter uma posição mais forte nos novos programas de plataforma.



Por Nó de Processo:
A Fabricação Madura Permanece Importante Enquanto os Nós Avançados EscalamO segmento de 28 nm e acima deteve uma participação de 55,15% em 2026. Os nós maduros permanecem adequados para controle de carroceria, funções de gateway e infotainment de nível básico porque essas aplicações priorizam fornecimento confiável, rendimentos comprovados e custo gerenciável. Os programas automotivos precisam de peças que permaneçam disponíveis ao longo de um longo ciclo de produção. A fabricação madura também suporta processos de qualificação estabelecidos e reduz o risco associado à mudança de um design comprovado. O segmento permanece relevante mesmo com o aumento da atenção às aplicações avançadas. Os fabricantes de veículos continuarão a usar diferentes gerações de nós para diferentes funções, em vez de substituir os nós maduros de uma só vez.
Até 4 nm tem previsão de crescer a um CAGR de 19,75% até 2032. Os nós avançados são mais adequados para assistência ao motorista de alto desempenho e computação centralizada, onde muitos blocos de processamento precisam operar dentro de um envelope de energia limitado. Eles podem combinar processamento central, gráficos, processamento neural e interfaces de memória de forma mais integrada do que as gerações de nós mais antigas. Isso pode suportar grandes cargas de trabalho de inferência e gráficos de cockpit de alta resolução em uma única plataforma veicular. O mercado de SoC automotivo enfrenta uma consideração de fornecimento porque a capacidade de produção e embalagem de nós avançados deve atender a vários setores tecnológicos. Os fabricantes de automóveis, portanto, buscam fornecedores com planos de fabricação claros e roteiros de produtos para programas veiculares de longa duração.
Por Arquitetura:
Plataformas Baseadas em ARM Lideram Enquanto o RISC-V Constrói OpçõesOs designs baseados em ARM detiveram uma participação de 91,92% em 2026. Sua posição reflete um amplo ecossistema de ferramentas de desenvolvimento, sistemas operacionais, middleware e suporte de segurança automotiva. Os fabricantes de automóveis podem usar ambientes de software familiares ao construir aplicações de cockpit, assistência e controle veicular. A Arm afirma que seus Subsistemas de Computação Zena são destinados a aplicações automotivas, incluindo ADAS, infotainment veicular e controle de veículos. Essa base de software estabelecida reduz o risco de adoção tanto para fornecedores de semicondutores quanto para fabricantes de veículos. A arquitetura permanecerá central onde a compatibilidade, a disponibilidade de desenvolvedores e a validação prévia forem mais importantes.
Outros, incluindo RISC-V, têm projeção de crescer a um CAGR de 21,40% até 2032 a partir de uma base pequena. O RISC-V oferece aos designers de chips uma abordagem de conjunto de instruções mais aberta e permite a personalização para cargas de trabalho específicas. Isso pode atrair fornecedores que desejam maior controle sobre o design de seu processador e pilha de software. O interesse está crescendo em aplicações onde as empresas buscam mais opções em suas fontes de propriedade intelectual. A Iniciativa Conjunta de Chips financia o projeto CHASSIS coordenado pela Bosch, lançado em novembro de 2025 para desenvolver arquiteturas de hardware baseadas em chiplets para veículos definidos por software. A adoção mais ampla ainda dependerá de evidências de segurança, maturidade de ferramentas e disponibilidade de suporte de software de grau automotivo.
Por Tipo de Veículo:
Os Programas de Carros de Passeio Fornecem Escala Enquanto as Frotas Adicionam DemandaOs carros de passeio detiveram uma participação de 69,45% em 2026. Esse grupo de veículos oferece aos fornecedores de semicondutores acesso a grandes portfólios de modelos e amplo uso de funções de cockpit digital. Os recursos de assistência ao motorista também estão se espalhando por mais versões de carros de passeio à medida que os fabricantes competem em segurança e conveniência. A escala desses programas permite que plataformas de processadores comuns sejam usadas em vários modelos. Isso pode ajudar os fabricantes de automóveis a controlar o esforço de desenvolvimento enquanto ainda diferenciam os veículos por meio de software. O mercado de SoC automotivo permanece intimamente ligado à rapidez com que essas plataformas compartilhadas são adotadas nas linhas de carros de passeio.
Os veículos comerciais têm previsão de crescer a um CAGR de 11,88% até 2032. Os operadores de frotas priorizam funções que suportam segurança, tempo de atividade, monitoramento de veículos e eficiência operacional. Essas necessidades incentivam o investimento em assistência ao motorista, serviços conectados e computação veicular confiável. As plataformas comerciais também devem lidar com ciclos de uso mais longos e ambientes operacionais exigentes. Uma colaboração de 2025 entre NVIDIA, Aurora e Continental em sistemas de caminhões sem motorista alimentados pela tecnologia NVIDIA DRIVE ressalta a importância da computação de alto desempenho nessa categoria de veículos. Os fornecedores que puderem oferecer redundância, suporte de software e gerenciamento confiável do ciclo de vida provavelmente serão preferidos.

Por Propulsão:
Veículos de Combustão Interna Mantêm Escala Enquanto as Plataformas Elétricas AvançamOs motores de combustão interna detiveram uma participação de 63,32% em 2026. Esses veículos continuam a usar mais eletrônicos à medida que os fabricantes de automóveis adicionam conectividade, displays e recursos de assistência em linhas de modelos estabelecidas. Sua base de fabricação instalada significa que continuam sendo uma fonte material de demanda por processadores. A transição para sistemas eletrônicos mais avançados não depende apenas de uma mudança no tipo de propulsão. Os fabricantes de veículos também atualizam as plataformas de combustão interna para atender às expectativas de segurança e manter o apelo ao consumidor. Isso mantém a demanda por processadores de cockpit, gateway e assistência ao motorista ativa em programas de veículos convencionais.
Os veículos elétricos têm projeção de crescer a um CAGR de 12,87% até 2032. As plataformas elétricas requerem gerenciamento coordenado das funções de bateria, térmica, tração e carregamento. Elas são frequentemente projetadas com eletrônicos mais centralizados porque a arquitetura do veículo é desenvolvida como um sistema integrado. Isso cria uma oportunidade para processadores que podem escalar entre controle veicular, conectividade e funções voltadas ao usuário. O mercado de SoC automotivo se beneficia quando as plataformas elétricas usam bases de hardware compartilhadas em vários modelos. Os fornecedores selecionados no início de um programa elétrico podem se tornar integrados ao plano mais amplo de software e eletrônicos dessa plataforma.
Análise Geográfica
Mercado de SoC Automotivo da Ásia-Pacífico
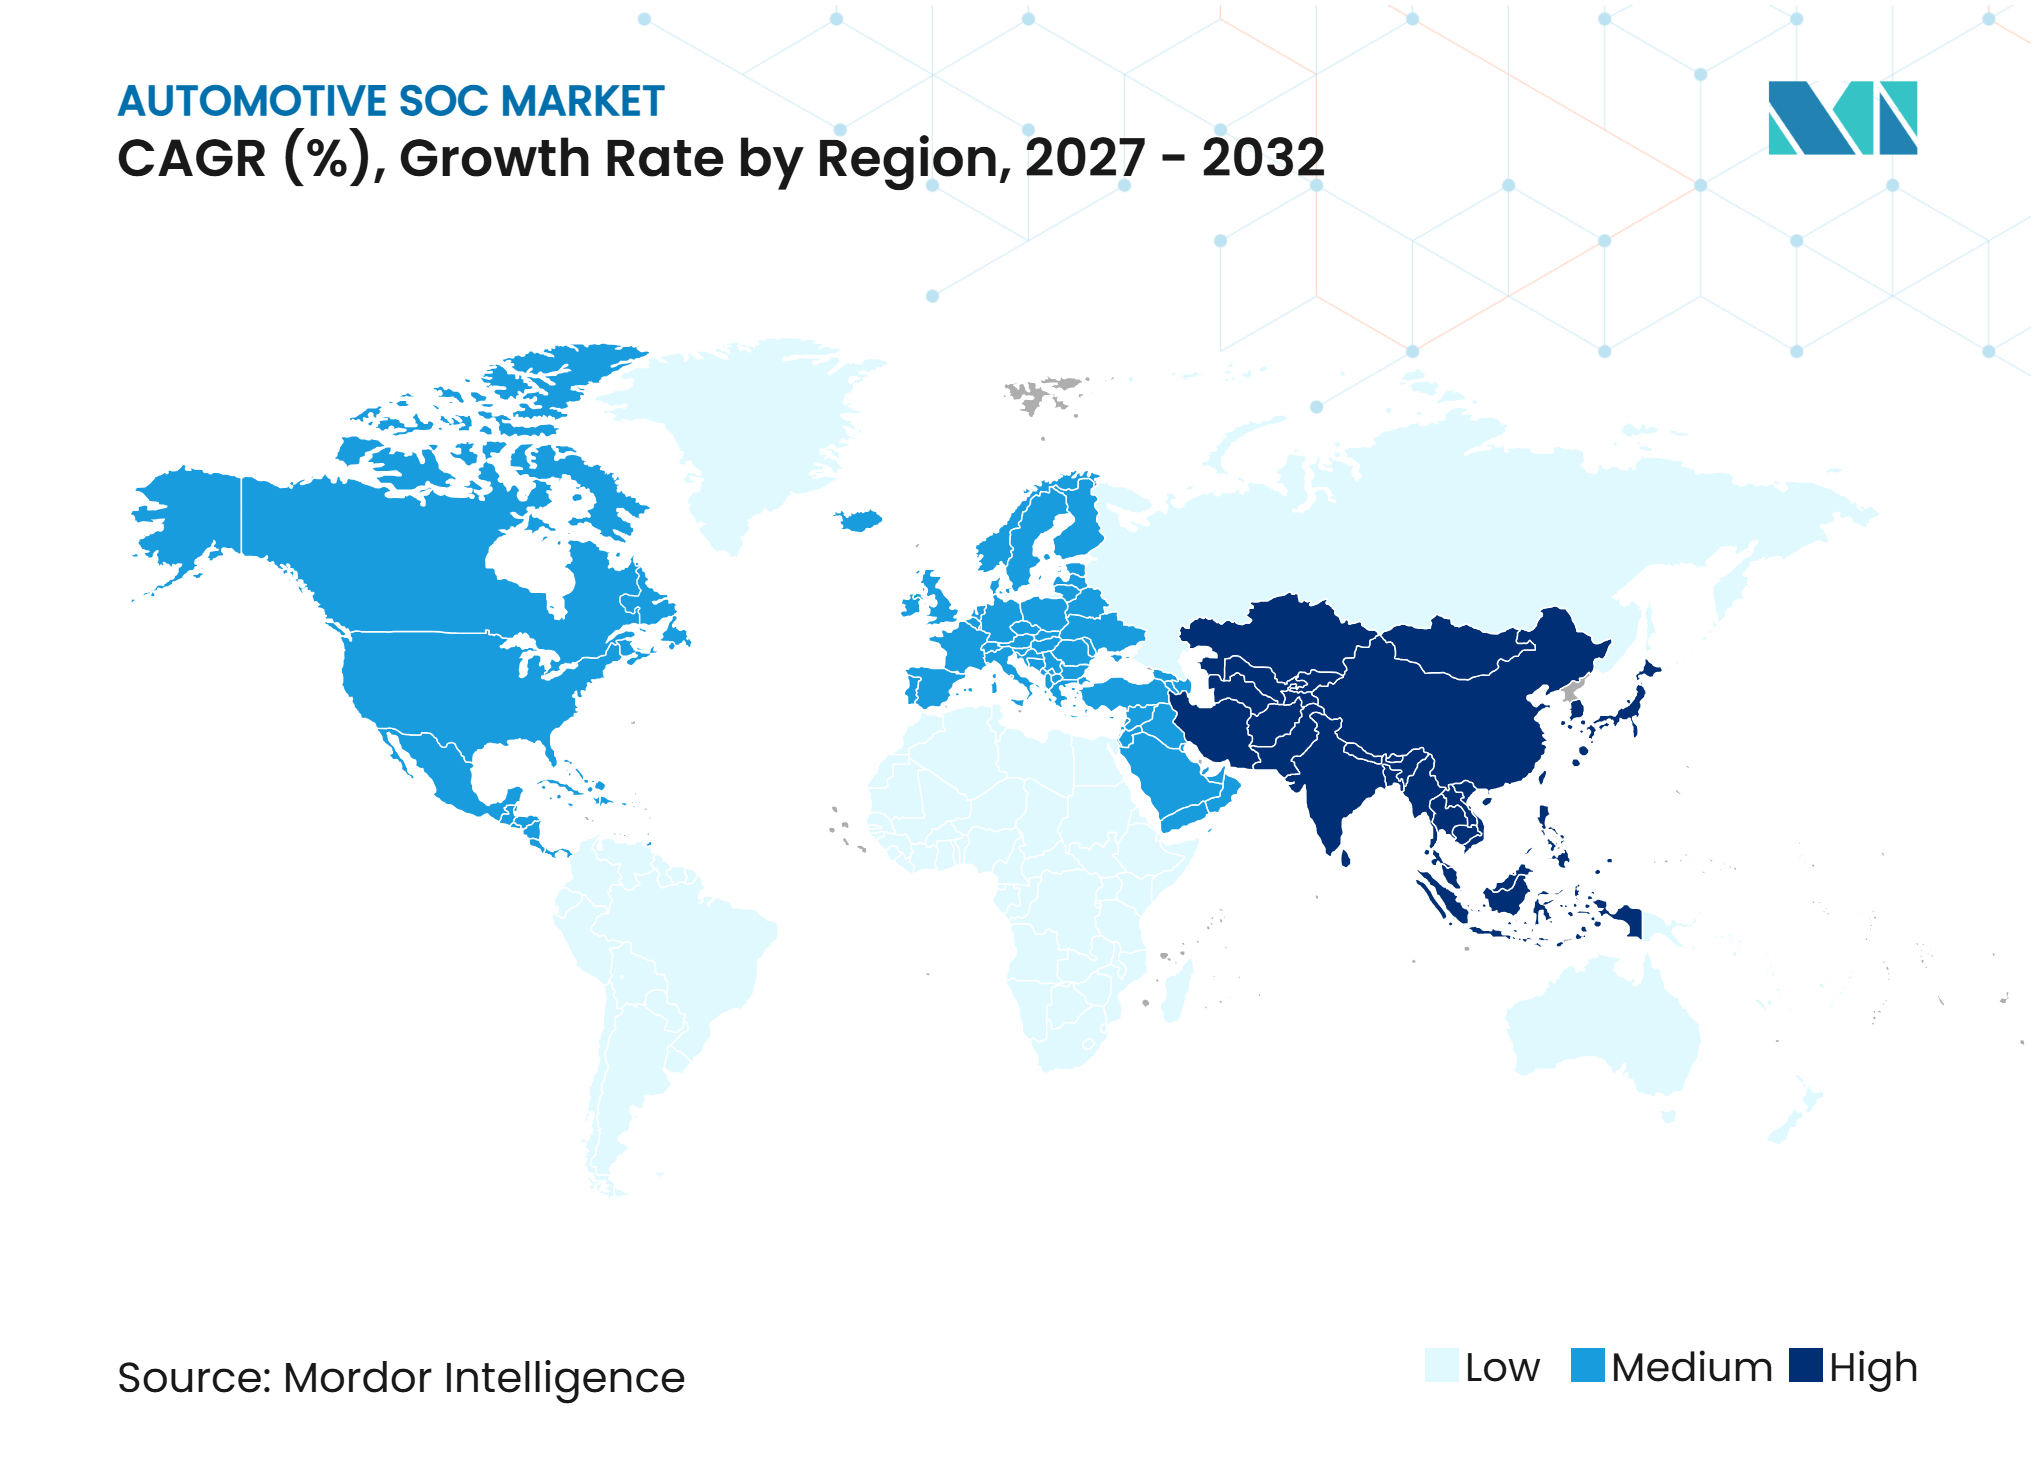
A Ásia-Pacífico deteve uma participação de 38,81% em 2026 e tem previsão de crescer a um CAGR de 12,60% até 2032. A China combina alta produção de veículos, rápido desenvolvimento de veículos elétricos e um grupo crescente de designers de chips domésticos. Os fabricantes de veículos na região estão incorporando cockpits digitais, recursos conectados e funções de assistência ao motorista em uma gama mais ampla de modelos. O Japão e a Coreia do Sul adicionam demanda por meio de cadeias de fornecimento estabelecidas de veículos e semicondutores. Taiwan permanece importante para a base de fornecimento regional devido ao seu papel na fabricação avançada de semicondutores. A escala da região incentiva os fornecedores a oferecer software, suporte e estratégias de fornecimento localmente relevantes.
Mercado de SoC Automotivo da Europa
A Europa tem previsão de crescer a um CAGR de 11,60% até 2032. Os fabricantes de veículos europeus estão investindo em plataformas de veículos definidos por software enquanto também respondem às expectativas de segurança ativa. O Euro NCAP continua a estabelecer prioridades de avaliação de segurança que incentivam a implantação mais ampla de tecnologia de assistência ao motorista. Os fatores de conformidade europeus também incluem segurança funcional, cibersegurança e atualizações de software gerenciadas. O projeto CHASSIS reflete o interesse regional em capacidades mais robustas de semicondutores automotivos. Esse ambiente favorece os fornecedores que podem combinar desempenho técnico com processos de conformidade bem suportados.
Mercado de SoC Automotivo da América do Norte, América do Sul e Oriente Médio e África
A América do Norte é apoiada pela forte demanda por assistência ao motorista, funções de veículos conectados e desenvolvimento de caminhões autônomos. Os programas de veículos comerciais nos Estados Unidos podem criar demanda por processadores que suportam sensoriamento, tomada de decisão e operação confiável. A América do Sul depende mais fortemente da montagem de veículos e de eletrônicos importados, portanto, a adoção geralmente segue as decisões globais de plataforma veicular. A demanda no Oriente Médio e África está centrada em veículos importados, embora projetos de mobilidade conectada possam apoiar o uso de longo prazo de eletrônicos veiculares avançados. Na América do Norte, a colaboração entre Aurora, Continental e NVIDIA em caminhões sem motorista anunciada em janeiro de 2025 ilustra como os programas de frete autônomo podem aumentar a demanda por computação veicular de alto desempenho. Nessas regiões, a oportunidade depende de como os fabricantes de veículos adaptam as plataformas de computação globais às regulamentações locais, infraestrutura e mix de veículos.
Cenário Competitivo
Concentração do Mercado
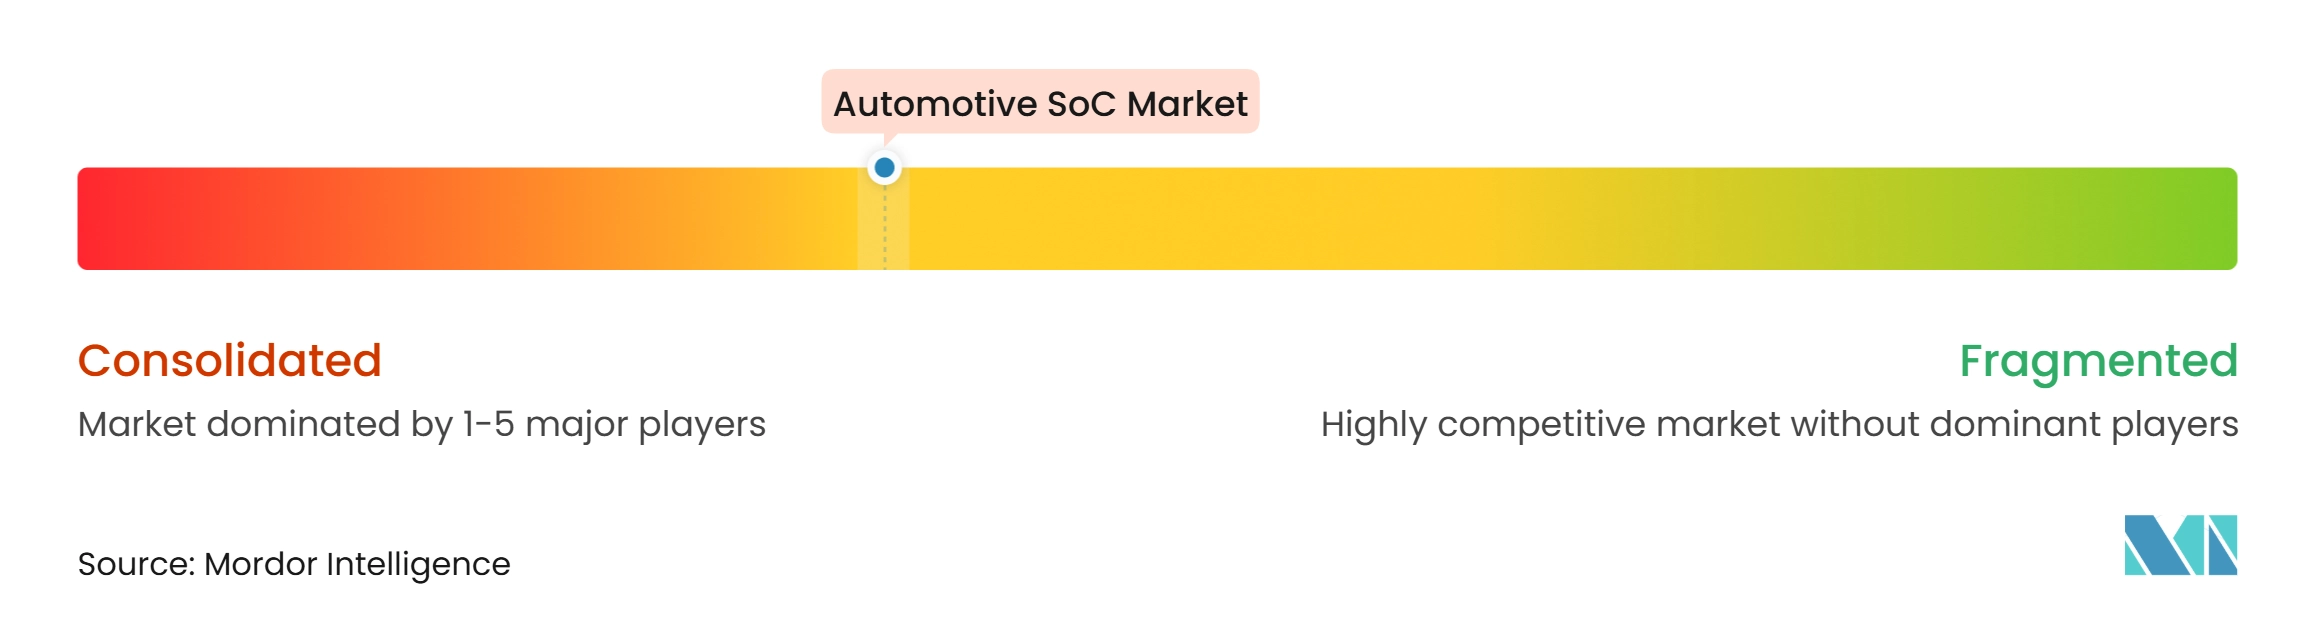
O mercado de SoC automotivo tem uma concentração moderada porque um pequeno grupo de fornecedores globais tem posições fortes em programas de assistência ao motorista, cockpit e computação veicular centralizada. Qualcomm, NVIDIA, NXP Semiconductors, Renesas Electronics, Mobileye, Infineon Technologies, STMicroelectronics e Texas Instruments atendem a diferentes partes do cenário de processadores automotivos e eletrônicos. A concorrência está cada vez mais centrada no valor de uma plataforma utilizável, e não apenas nas especificações brutas do chip. Os fornecedores precisam fornecer ferramentas de desenvolvimento, suporte a sistemas operacionais, designs de referência, recursos de segurança e materiais de segurança funcional. Para o mercado de SoC automotivo, isso cria uma vantagem prática para empresas que trabalharam com fabricantes de veículos em vários ciclos de programa. Também aumenta o custo de troca de fornecedores depois que uma plataforma veicular entrou em desenvolvimento.
A NXP Semiconductors expandiu sua posição de software automotivo por meio da aquisição da TTTech Auto e continua a desenvolver a abordagem CoreRide para veículos definidos por software. A empresa também apresentou a família de processadores centrais de veículo S32N para suportar a integração entre domínios veiculares. A Arm apresentou os Subsistemas de Computação Zena para oferecer aos desenvolvedores de chips um ponto de partida mais integrado para processadores automotivos. Esses movimentos mostram como os fornecedores estão tentando reduzir o tempo necessário para desenvolver e validar uma plataforma de computação veicular. O valor comercial reside em tornar o hardware e o software mais fáceis de adotar em conjunto. As empresas que puderem simplificar esse processo podem garantir relacionamentos mais longos com fabricantes de automóveis e fornecedores de Nível 1.
Os desenvolvedores de chips chineses estão adicionando pressão competitiva ao buscar vitórias de design de veículos domésticos e parcerias mais amplas. Seu desafio não se limita à capacidade do processador, pois eles também precisam de suporte de software, acesso à fabricação e processos de segurança credíveis. As abordagens RISC-V e chiplet podem oferecer aos novos entrantes mais opções arquitetônicas e podem reduzir algumas barreiras de desenvolvimento. Ao mesmo tempo, a ISO 26262, a ISO/SAE 21434 e as regulamentações veiculares regionais continuam sendo requisitos de entrada significativos para aplicações relacionadas à segurança. A conclusão pela Infineon Technologies em agosto de 2025 de sua aquisição do negócio de Ethernet automotiva da Marvell ilustra a importância da conectividade de alta largura de banda à medida que os sistemas veiculares se tornam mais centralizados. O campo competitivo, portanto, recompensará os fornecedores que puderem combinar processadores, conectividade, software e suporte de conformidade em um caminho de produto confiável.
Líderes do Setor de SoC Automotivo
-
Qualcomm Incorporated
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Renesas Electronics Corporation
-
Mobileye Global Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de SoC Automotivo Empresas cobertas neste relatório
- NVIDIA Corporation
- Qualcomm Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Advanced Micro Devices, Inc.
- Mobileye Global Inc.
- Horizon Robotics, Inc.
- Black Sesame Technologies Inc.
- Huawei Technologies Co., Ltd.
- SemiDrive Technology Co., Ltd.
- Ambarella, Inc.
- Microchip Technology Incorporated
- Socionext Inc.
- Telechips Inc.
- SiEngine Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de SoC Automotivo
- Outubro de 2026: O SoC de ADAS da Axera entrou no mercado europeu no novo hatchback elétrico compacto global da Leapmotor.
- Outubro de 2026: A Volvo Cars expandiu sua parceria com a NVIDIA para desenvolver a condução automatizada de próxima geração na arquitetura NVIDIA Hyperion com o sistema operacional Halos e o software Alpamayo.
- Outubro de 2026: A LG Electronics fez parceria com a Bosch, BOS Semiconductors e Hana Micron para desenvolver semicondutores automotivos baseados em chiplets no âmbito de um projeto de P&D apoiado pelo governo coreano.
- Setembro de 2026: A Tata Consultancy Services (TCS) lançou serviços de design de SoC personalizado para OEMs automotivos voltados a veículos definidos por software, abrangendo design, verificação, implementação e validação.
Escopo do Relatório Global do Mercado de SoC Automotivo
O Mercado de SoC Automotivo é segmentado por Tipo de SoC, Nó de Processo, Arquitetura, Tipo de Veículo, Propulsão e Geografia. Por Tipo de SoC, o mercado é segmentado em ADAS/Condução Autônoma, Infotainment e Cockpit, Telemática e Conectividade, e Outros (Carroceria, Gateway, Zonal). Por Nó de Processo, o mercado é segmentado em Até 4 nm, 5 a 7 nm, 8 a 22 nm e 28 nm e Acima. Por Arquitetura, o mercado é segmentado em Baseado em ARM, x86 e Outros (RISC-V). Por Tipo de Veículo, o mercado é segmentado em Carros de Passeio e Veículos Comerciais. Por Propulsão, o mercado é segmentado em Motores de Combustão Interna (MCIs) e Elétrico. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Rússia, Países Baixos, Suécia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Taiwan, Índia, Austrália, Sudeste Asiático e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Turquia, Arábia Saudita, Emirados Árabes Unidos, Israel, África do Sul, Marrocos, Egito e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD).
Visão geral da segmentação
| ADAS/Condução Autônoma |
| Infotainment e Cockpit |
| Telemática e Conectividade |
| Outros (Carroceria, Gateway, Zonal) |
| Até 4 nm |
| 5 a 7 nm |
| 8 a 22 nm |
| 28 nm e Acima |
| Baseado em ARM |
| x86 |
| Outros (RISC-V) |
| Carros de Passeio |
| Veículos Comerciais |
| Motores de Combustão Interna (MCIs) |
| Elétrico |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Israel | |
| África do Sul | |
| Marrocos | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de SoC | ADAS/Condução Autônoma | |
| Infotainment e Cockpit | ||
| Telemática e Conectividade | ||
| Outros (Carroceria, Gateway, Zonal) | ||
| Por Nó de Processo | Até 4 nm | |
| 5 a 7 nm | ||
| 8 a 22 nm | ||
| 28 nm e Acima | ||
| Por Arquitetura | Baseado em ARM | |
| x86 | ||
| Outros (RISC-V) | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais | ||
| Por Propulsão | Motores de Combustão Interna (MCIs) | |
| Elétrico | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Baixos | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Israel | ||
| África do Sul | ||
| Marrocos | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por soluções de sistema em chip automotivo?
A demanda é apoiada pelo uso mais amplo de assistência ao motorista, funções de cockpit digital, conectividade e computação veicular centralizada. O mercado de SoC automotivo tem projeção de crescer a um CAGR de 11,38% de 2027 a 2032.
Qual aplicação de SoC automotivo lidera em 2026?
Infotainment e cockpit lidera em participação em 2026 com 46,16%, apoiado pela demanda por displays digitais, interfaces e experiências conectadas no interior do veículo.
Qual aplicação de SoC automotivo deve crescer mais rapidamente?
ADAS/condução autônoma tem projeção de crescer a um CAGR de 15,90% até 2032, à medida que a computação centralizada de assistência ao motorista se expande para mais modelos de veículos.
Por que os nós de processo avançados são relevantes para a computação veicular?
Os nós avançados suportam assistência ao motorista de alto desempenho e cargas de trabalho de computação centralizada onde os processadores devem combinar várias funções dentro de limites rígidos de energia e temperatura. Até 4 nm tem previsão de crescer a um CAGR de 19,75% até 2032.