
Automotive SoC Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
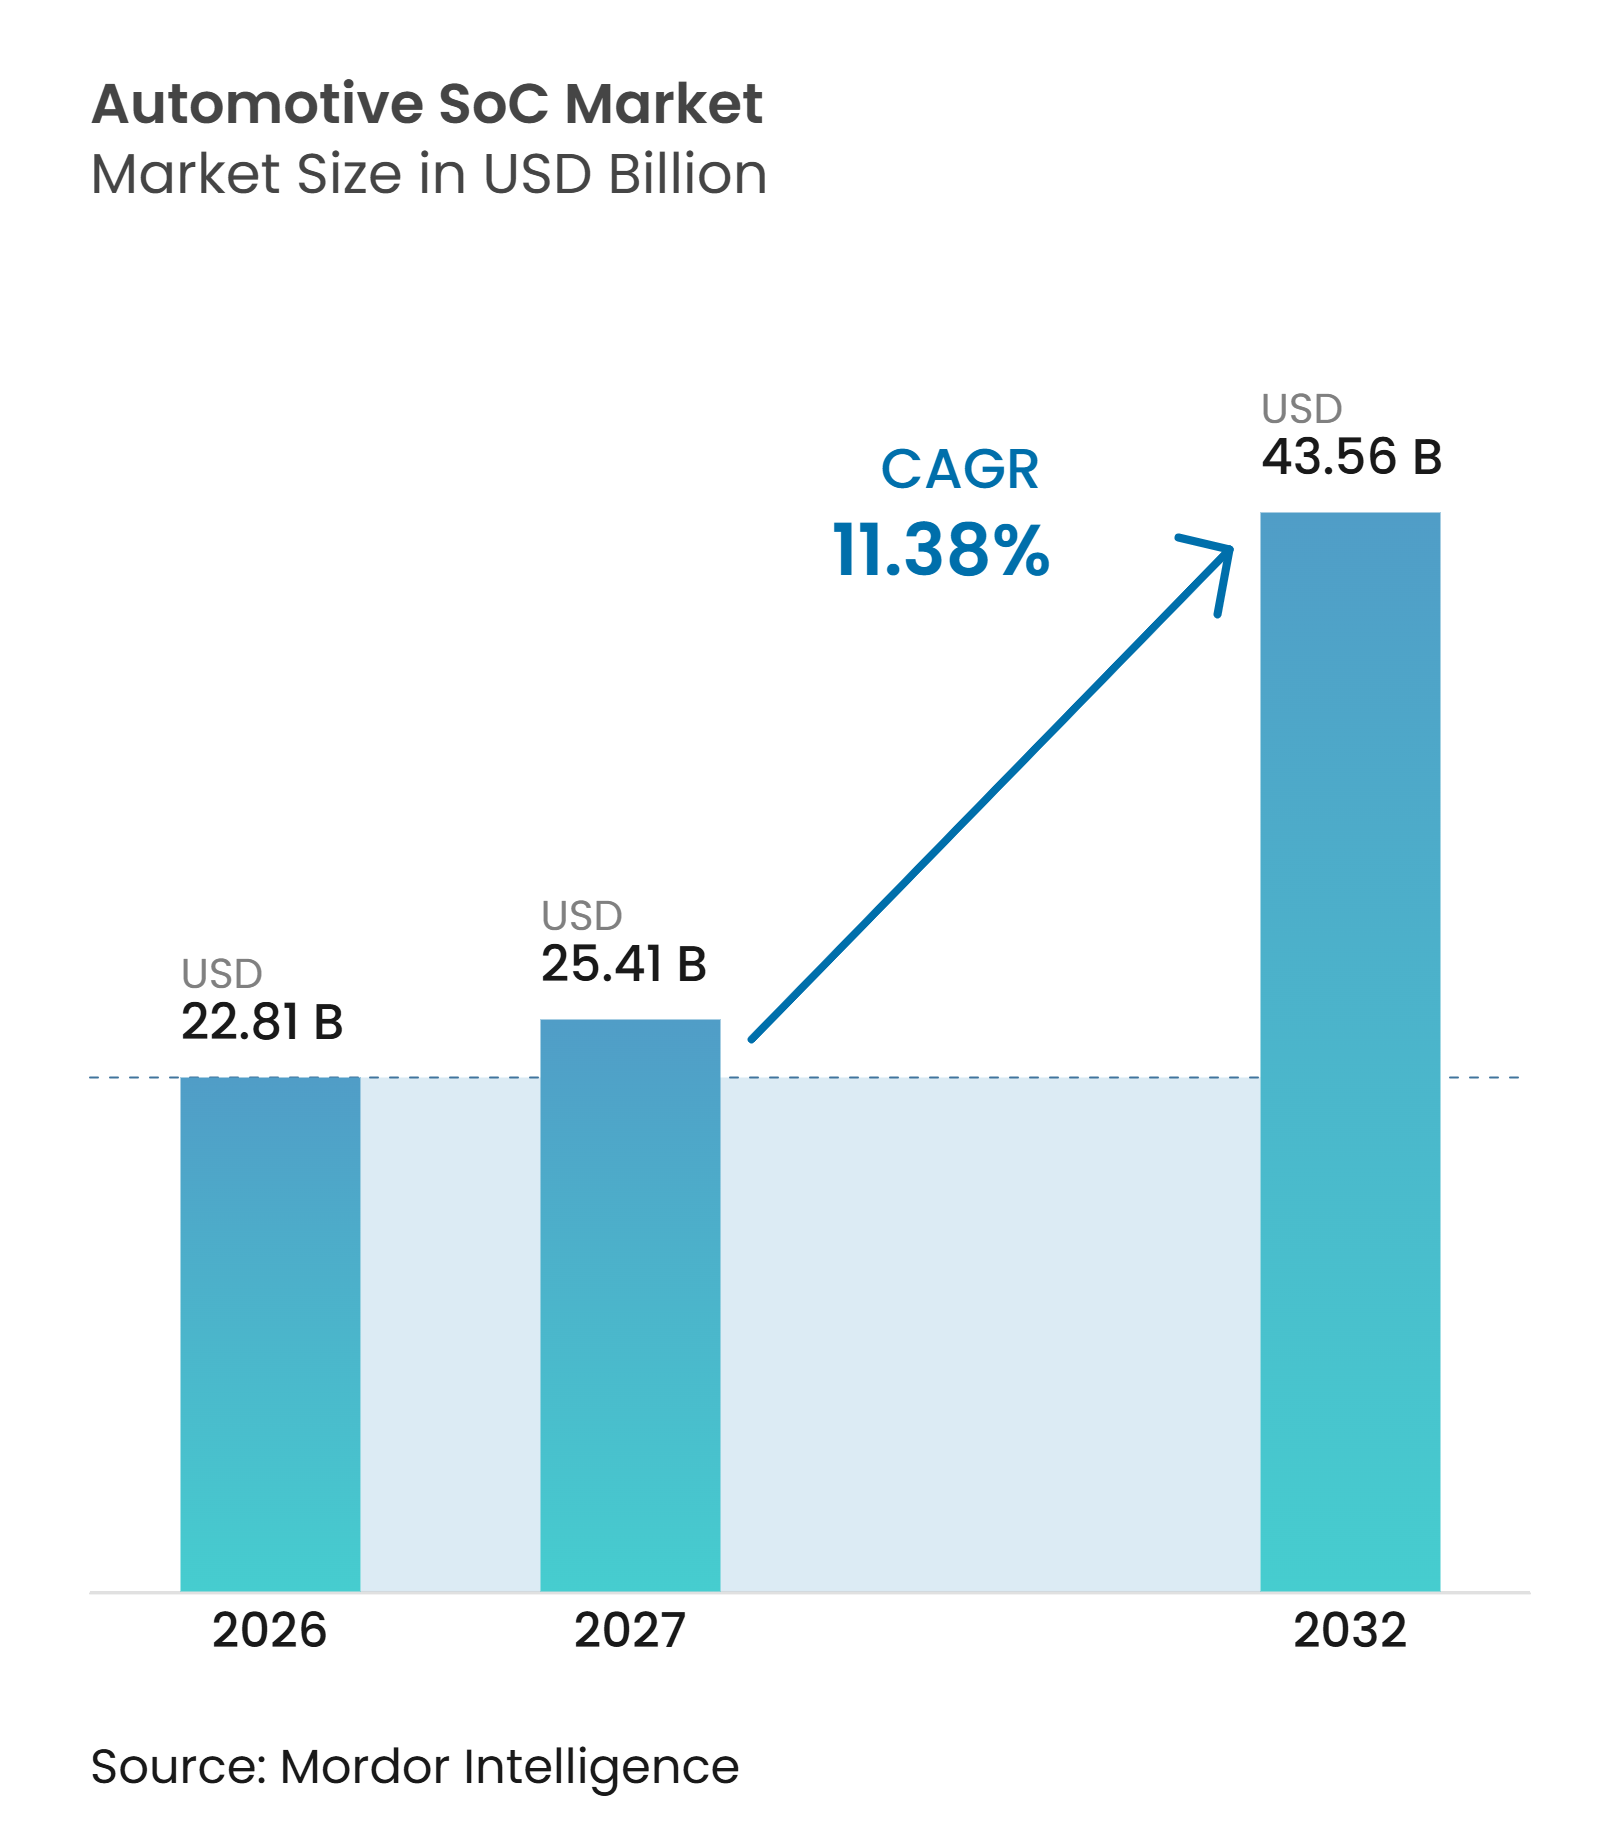
| Marktgröße (2027) | 25.41 Milliarden US-Dollar |
| Marktgröße (2032) | 43.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive SoC Marktanalyse von Mordor Intelligence
Die Marktgröße des Automotive SoC Marktes wurde im Jahr 2026 auf 22,81 Milliarden USD geschätzt und soll von 25,41 Milliarden USD im Jahr 2027 auf 43,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,38 % im Zeitraum 2027–2032. Steigende Rechenanforderungen verändern die Fahrzeugelektronik von vielen separaten Steuergeräten hin zu einer kleineren Anzahl leistungsfähigerer Verarbeitungsplattformen. Fortschrittliche Fahrerassistenz, digitale Cockpit-Funktionen, Konnektivität und Fahrzeugsteuerung konkurrieren nun um mehr Rechenkapazität innerhalb desselben Fahrzeugs. Zulieferer reagieren mit integrierten Hardware- und Softwareangeboten, die für den Automotive-Einsatz validiert werden können. Dieser Ansatz kann den Integrationsaufwand für Automobilhersteller reduzieren, macht jedoch die Lieferantenauswahl über die Laufzeit eines Fahrzeugprogramms folgenreicher. Der Automotive SoC Markt profitiert daher von einem höheren Inhalt pro Fahrzeug, selbst wenn sich die Gesamtfahrzeugproduktion nur langsam verändert.
Wichtigste Erkenntnisse des Berichts
- Nach SoC-Typ hielt Infotainment und Cockpit im Jahr 2026 einen Anteil von 46,16 %, während ADAS/Autonomes Fahren bis 2032 voraussichtlich mit einer CAGR von 15,90 % wachsen wird.
- Nach Prozessknoten hielt 28 nm und darüber im Jahr 2026 einen Anteil von 55,15 %, während bis zu 4 nm bis 2032 voraussichtlich mit einer CAGR von 19,75 % expandieren wird.
- Nach Architektur hielten ARM-basierte Designs im Jahr 2026 einen Anteil von 91,92 %, während andere, einschließlich RISC-V, bis 2032 voraussichtlich mit einer CAGR von 21,40 % wachsen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 69,45 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 11,88 % wachsen werden.
- Nach Antrieb hielten Verbrennungsmotoren im Jahr 2026 einen Anteil von 63,32 %, während Elektrofahrzeuge bis 2032 voraussichtlich mit einer CAGR von 12,87 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,81 % und soll bis 2032 mit einer CAGR von 12,60 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende ADAS- und Autonomes-Fahren-Recheninhalte | +3.2% | Global, mit konzentrierten kurzfristigen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung softwaredefinierter Fahrzeugarchitekturen | +2.5% | Global, angeführt von Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Automotive-qualifizierte KI-Leistung pro Watt | +1.8% | Global; höchste Intensität in den Premiumsegmentmärkten Europas und Nordamerikas | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsgetriebene Fahrzeugrechenexpansion | +1.4% | Global, mit Kerngewinnen in China, Europa und aufstrebenden Elektrofahrzeugmärkten | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration von digitalem Cockpit und Mehrfachdisplays | +1.0% | Global, beschleunigt in China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung gemischtkritischer zentraler Recheneinheiten | +0.7% | Global, mit Kerngewinnen in Asien-Pazifik und Ausstrahlungseffekten auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende ADAS- und Autonomes-Fahren-Recheninhalte
ADAS-Funktionen gehen über Premiumfahrzeuge hinaus und werden in breiteren Fahrzeugbereichen eingesetzt. Diese Veränderung erfordert Prozessoren, die Wahrnehmung, Sensorfusion, Grafik und Echtzeitsteuerung in einer kontrollierten thermischen Umgebung bewältigen können. Der Automotive SoC Markt profitiert, wenn diese Funktionen Teil der Serienausstattung eines Fahrzeugs werden und nicht optionale Merkmale bleiben. Die Euro NCAP-Bewertungsprotokolle 2026 beurteilen Fahrzeuge in den Bereichen sicheres Fahren, Unfallvermeidung, Unfallschutz und Sicherheit nach einem Unfall, was den breiteren Einsatz von Fahrerassistenzelektronik unterstütztEuro NCAP kündigt Protokolländerungen für 1 an, um modernen Fahrrisiken zu begegnen, Euro NCAP, www.euroncap.com">[1]. Zulieferer müssen außerdem funktionale Sicherheitsarbeiten gemäß ISO 26262 unterstützen, wenn ihre Produkte in sicherheitsrelevanten Fahrzeugfunktionen eingesetzt werden. Das Ergebnis ist eine höhere Nachfrage nach Automotive-Prozessoren mit etablierter Software-, Sicherheits- und Validierungsunterstützung.
Einführung softwaredefinierter Fahrzeugarchitekturen
Programme für softwaredefinierte Fahrzeuge veranlassen Automobilhersteller, die Anzahl separater elektronischer Steuergeräte zu reduzieren. Zonale und zentralisierte Layouts bringen Funktionen wie Karosseriesteuerung, Gateways und Fahrdynamik auf gemeinsamen Rechenplattformen zusammen. Dieser Wandel unterstützt den Automotive SoC Markt, da mehr Integration leistungsfähige Prozessoren und anpassungsfähige Softwaregrundlagen erfordert. NXP stellte seine S32N-Familie als zentralen Fahrzeugprozessoransatz für softwaredefinierte Fahrzeuge vor und beschrieb die Unterstützung mehrerer Fahrzeugdomänen auf einer einzigen Plattform. Arm stellte Zena Compute Subsystems für automotive Arbeitslasten vor und positionierte die Plattform als vorintegrierten Ausgangspunkt für die Entwicklung von Automotive-SiliziumArm Zena Compute Subsystems: Den Weg zu skalierbarem automatisiertem Fahren für die KI-definierte Ära ebnen, Arm, newsroom.arm.com">[2]. Zulieferer mit ausgereiften Software-Tools und Sicherheitsdokumentation sind besser positioniert, da Fahrzeughersteller kürzere Integrationszyklen fordern.
Automotive-qualifizierte KI-Leistung pro Watt
Fahrzeugmodule arbeiten mit engen Leistungs- und Wärmegrenzen, insbesondere dort, wo aktive Kühlung begrenzt ist. Für den Automotive SoC Markt macht dies die Leistung pro Watt zu einer praktischen Designanforderung und nicht nur zu einem einfachen Produktvergleich. Heterogene Prozessoren kombinieren zentrale Verarbeitung, Grafik, neuronale Verarbeitung und Signalverarbeitungselemente, sodass jede Aufgabe auf einer geeigneten Recheneinheit ausgeführt werden kann. Der Automotive SoC Markt profitiert, wenn Automobilhersteller reichhaltigere Fahrerassistenz- und Cockpit-Funktionen ausführen möchten, ohne die thermische Komplexität zu erhöhen. Modulare Siliziumdesigns können Zulieferern auch helfen, die Rechenkapazität für verschiedene Fahrzeugprogramme anzupassen, ohne die gesamte Plattform neu zu gestalten. Diese Designs können es erleichtern, eine gemeinsame Softwarebasis über mehrere Fahrzeugklassen hinweg beizubehalten.
Elektrifizierungsgetriebene Fahrzeugrechenexpansion
Elektrofahrzeugplattformen erfordern eine koordinierte Steuerung von Batterie-, Thermomanagement-, Antriebsstrang- und Ladefunktionen. Diese Anforderungen erhöhen die Nachfrage nach zuverlässigem Echtzeit-Computing und sicherer Fahrzeugkommunikation. Der Automotive SoC Markt wird unterstützt, wenn Automobilhersteller Elektrofahrzeugplattformen von Anfang an rund um zentralisierte Elektronik konzipieren. Solche Programme können einige der Steuergerätezusätze vermeiden, die sich über frühere Fahrzeuggenerationen angesammelt haben. Längere Fahrzeugprogrammzyklen erhöhen auch die Bedeutung von Software-Update-Fähigkeiten und gesicherter Komponentenverfügbarkeit. Zulieferer, die einen skalierbaren Produktpfad anbieten können, sind daher für Automobilhersteller, die mehrere Elektromodelle auf einer gemeinsamen Plattform entwickeln, wertvoller.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Validierungs- und Softwareintegrationskosten für Automotive SoC | -1.8% | Global; am stärksten für neue Marktteilnehmer in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Komplexität der Qualifizierung für funktionale Sicherheit und Cybersicherheit | -1.4% | Global, mit den anspruchsvollsten Compliance-Anforderungen in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Kapazitäts- und Verpackungszuteilungsbeschränkungen für fortschrittliche Prozessknoten | -0.9% | Global, mit Konzentration in Taiwan, Südkorea und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| OEM-Abhängigkeit von proprietären Software- und Silizium-Roadmaps | -0.6% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Softwareintegrationskosten für Automotive SoC
Ein Prozessor kann nicht allein nach Hardwaretests in ein Fahrzeugprogramm eintreten. Automobilhersteller und Zulieferer müssen ihn mit Betriebssystemen, Middleware, Sensoren, Netzwerken und fahrzeugspezifischer Software validieren. Diese Arbeit kann lange dauern und verursacht für jede neue Plattform Kosten. Der Automotive SoC Markt steht vor einem Hemmnis, da kleinere Zulieferer möglicherweise Schwierigkeiten haben, die erforderlichen Ingenieur- und Supportteams zu finanzieren. Bestehende Zulieferer können diese Last durch das Angebot von Software-Entwicklungskits, Referenzdesigns und etablierten Integrationspartnern verringern. Ihr Vorteil basiert oft auf der Qualität der gesamten Plattform und nicht allein auf der Prozessorleistung.
Komplexität der Qualifizierung für funktionale Sicherheit und Cybersicherheit
Funktionale Sicherheit und Cybersicherheit sind miteinander verbunden, erfordern jedoch unterschiedliche technische Nachweise und Prozesse. ISO 26262 befasst sich mit funktionaler Sicherheit, während ISO/SAE 21434 die Cybersicherheit in Straßenfahrzeugen adressiert. Fahrzeughersteller müssen auch Software-Updates gemäß UNECE-Vorschriften verwalten, wo diese Anforderungen gelten. Diese Verpflichtungen verlängern den Weg von einem vielversprechenden Prozessordesign zu einem genehmigten Serienprodukt. Sie können den Eintritt neuer Zulieferer in sicherheitskritische Anwendungen verlangsamen, insbesondere in Regionen mit anspruchsvollen Compliance-Erwartungen. Die daraus resultierende Qualifizierungslast begünstigt Zulieferer, die bereits automotive Sicherheits- und Sicherheitsfähigkeiten aufgebaut haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach SoC-Typ:
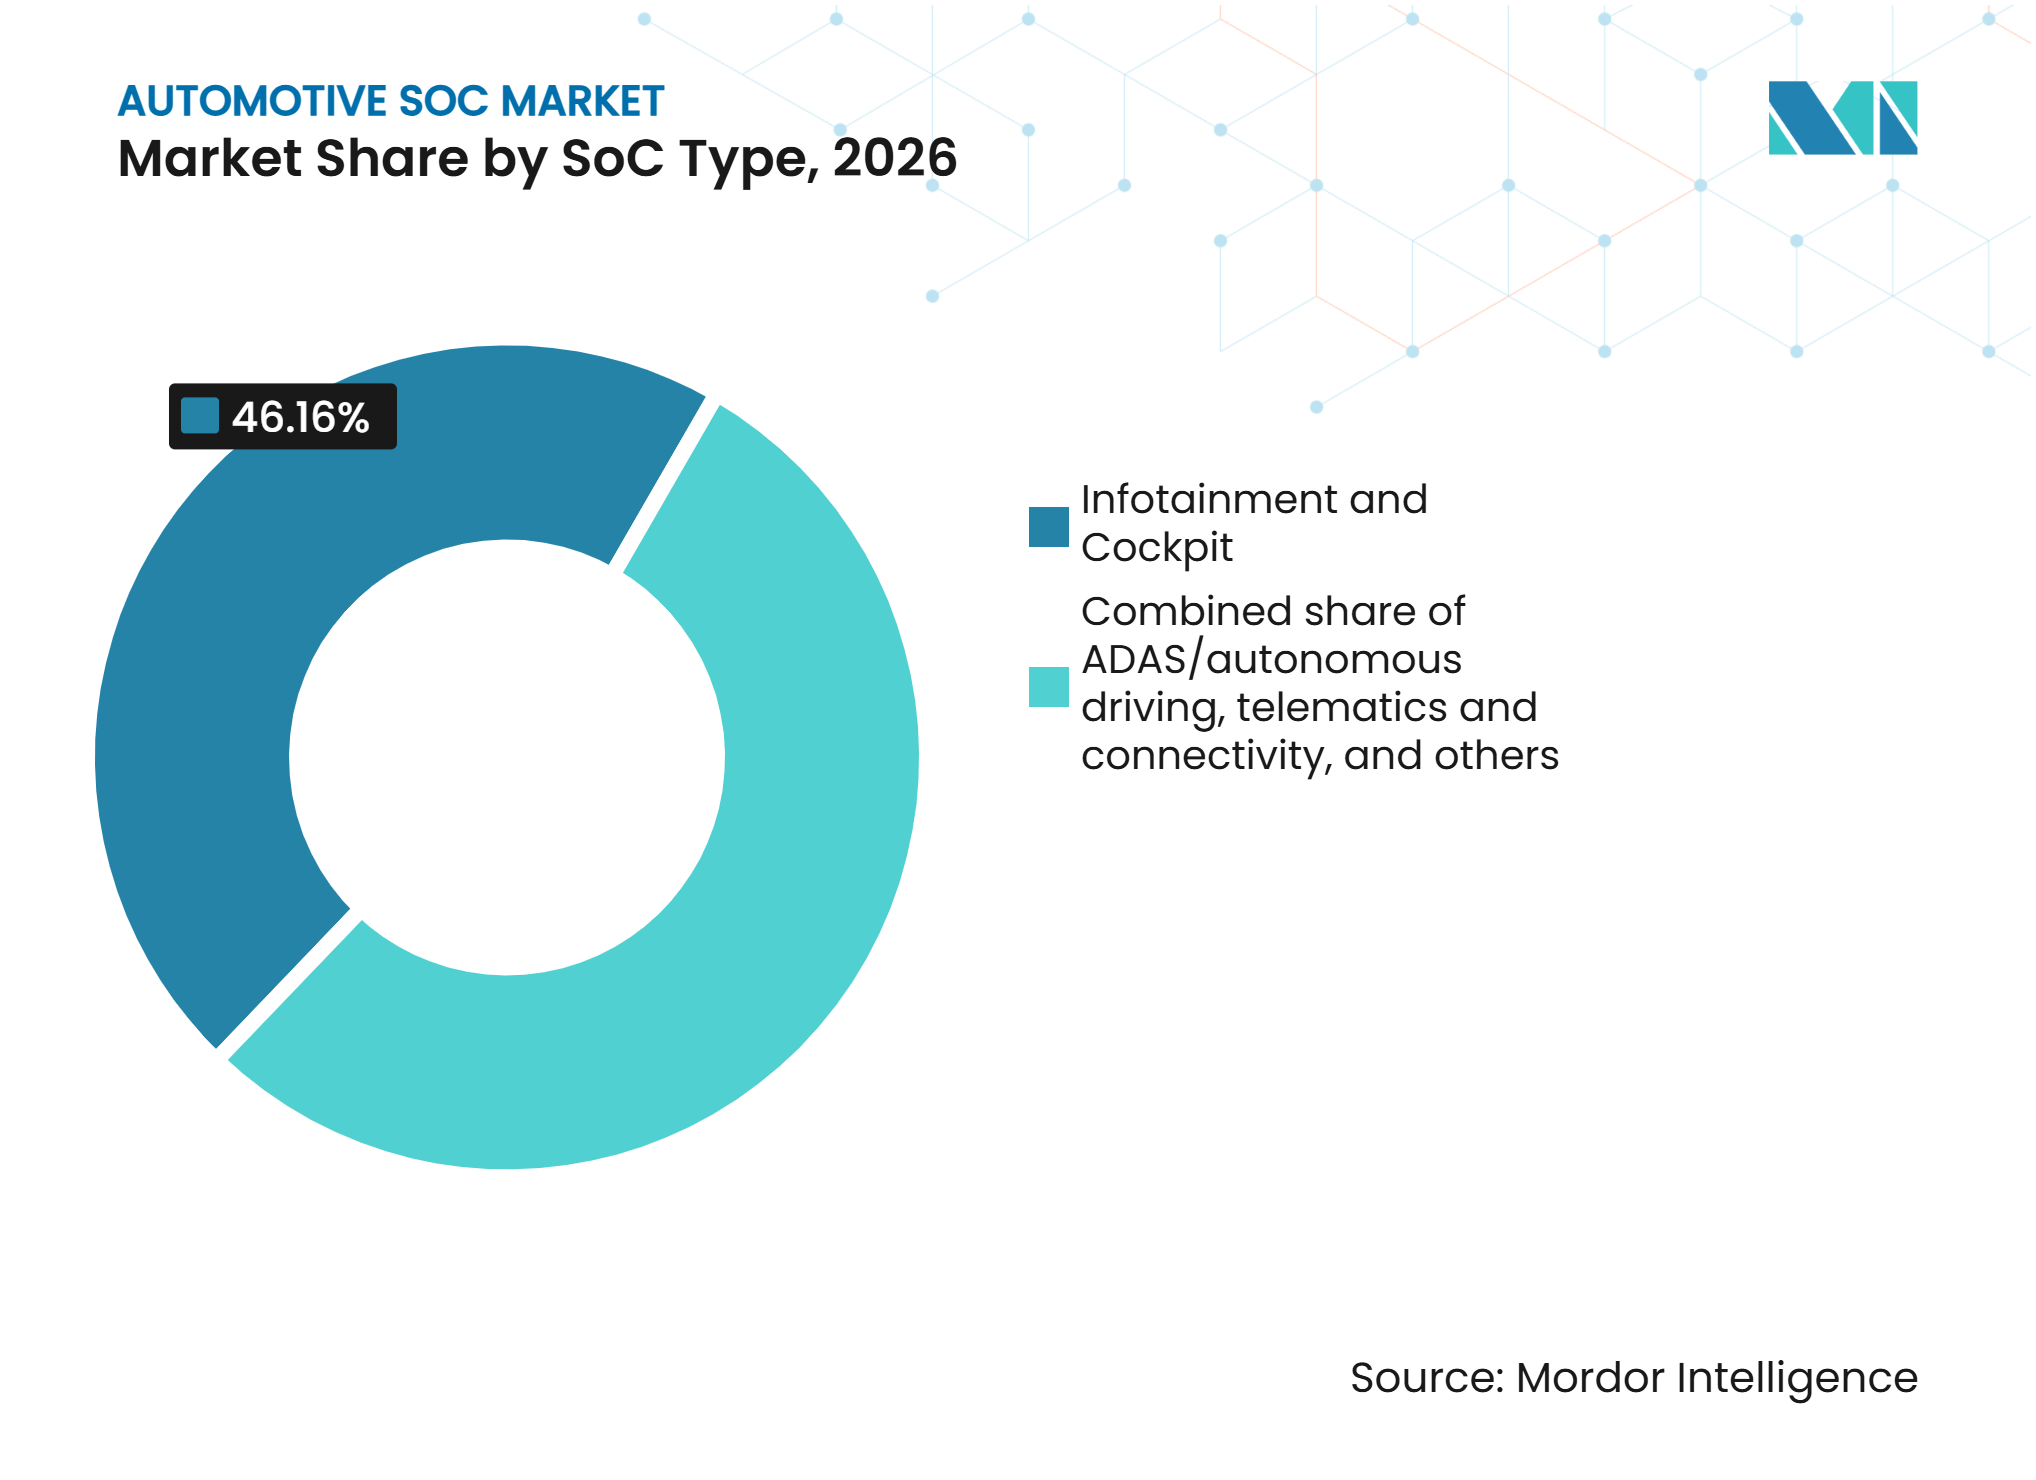
Nachfrage nach digitalem Cockpit führt, während ADAS-Rechenleistung expandiertInfotainment und Cockpit hielt im Jahr 2026 einen Anteil von 46,16 %. Digitale Instrumentencluster, Zentraldisplays, Rücksitzsysteme, Sprachschnittstellen und Innenraumsensorik haben die Rolle von Cockpit-Prozessoren erweitert. Automobilhersteller erwarten zunehmend, dass diese Systeme häufige Software-Verbesserungen während der Lebensdauer eines Fahrzeugs unterstützen. Dies macht stabile Softwareunterstützung ebenso wichtig wie Grafik- und Rechenleistung. Das Segment bleibt bedeutsam, da digitale Nutzererlebnisse die Fahrzeugauswahl nun über ein breiteres Preisspektrum hinweg beeinflussen. Zulieferer müssen schnelle Reaktionszeiten, visuelle Qualität, Sicherheit und Stromverbrauch innerhalb eines automotive-gerechten Designs ausbalancieren.
ADAS/Autonomes Fahren soll bis 2032 mit einer CAGR von 15,90 % wachsen. Zentralisierte Fahrerassistenzcomputer müssen Kamera-, Radar- und andere Sensoreingaben verarbeiten und dabei Wahrnehmungs- und Planungssoftware innerhalb der automotive Leistungsgrenzen ausführen. Automobilhersteller erweitern fortschrittliche Assistenzfunktionen auf mehr Modelle, was die Rechenanforderungen pro Fahrzeug erhöht. Vom Automotive SoC Markt wird daher erwartet, dass er eine Nachfrage nach Prozessoren verzeichnet, die gemischte Arbeitslasten mit unterschiedlichen Timing- und Sicherheitsanforderungen bewältigen können. Zonale Designs bringen auch Funktionen zusammen, die früher von separaten Karosserie- und Gateway-Steuergeräten verwaltet wurden. NXP hat seine S32K5-Familie als Unterstützung für zonale softwaredefinierte Fahrzeugarchitekturen und die CoreRide-Plattform beschriebenNeue S3K5-Mikrocontroller-Familie fördert zonale SDV-Architekturen und erweitert die NXP CoreRide-Plattform, NXP Semiconductors, investors.nxp.com">[3]. Zulieferer, die diesen Übergang für Fahrzeughersteller erleichtern können, sollten eine stärkere Position in neuen Plattformprogrammen haben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozessknoten:
Reife Fertigung bleibt wichtig, während fortschrittliche Knoten skalierenDas Segment 28 nm und darüber hielt im Jahr 2026 einen Anteil von 55,15 %. Reife Prozessknoten bleiben für Karosseriesteuerung, Gateway-Funktionen und Einstiegs-Infotainment geeignet, da diese Anwendungen zuverlässige Versorgung, bewährte Ausbeuten und handhabbare Kosten priorisieren. Automotive-Programme benötigen Teile, die über einen langen Produktionszyklus verfügbar bleiben. Reife Fertigung unterstützt auch etablierte Qualifizierungsprozesse und reduziert das Risiko, das mit der Verlagerung eines bewährten Designs verbunden ist. Das Segment bleibt relevant, auch wenn fortschrittliche Anwendungen an Aufmerksamkeit gewinnen. Fahrzeughersteller werden weiterhin verschiedene Knotengenerationen für verschiedene Funktionen verwenden, anstatt reife Knoten auf einmal zu ersetzen.
Bis zu 4 nm soll bis 2032 mit einer CAGR von 19,75 % wachsen. Fortschrittliche Knoten sind besser für hochleistungsfähige Fahrerassistenz und zentralisiertes Computing geeignet, wo viele Verarbeitungsblöcke innerhalb eines begrenzten Leistungsbudgets betrieben werden müssen. Sie können zentrale Verarbeitung, Grafik, neuronale Verarbeitung und Speicherschnittstellen enger kombinieren als ältere Knotengenerationen. Dies kann große Inferenz-Arbeitslasten und hochauflösende Cockpit-Grafiken auf einer einzigen Fahrzeugplattform unterstützen. Der Automotive SoC Markt steht vor einer Versorgungsüberlegung, da fortschrittliche Knotenproduktion und Verpackungskapazität mehrere Technologiesektoren bedienen müssen. Automobilhersteller suchen daher Zulieferer mit klaren Fertigungsplänen und Produkt-Roadmaps für langlebige Fahrzeugprogramme.
Nach Architektur:
ARM-basierte Plattformen führen, während RISC-V Optionen aufbautARM-basierte Designs hielten im Jahr 2026 einen Anteil von 91,92 %. Ihre Position spiegelt ein breites Ökosystem aus Entwicklungstools, Betriebssystemen, Middleware und automotive Sicherheitsunterstützung wider. Automobilhersteller können vertraute Softwareumgebungen beim Aufbau von Cockpit-, Assistenz- und Fahrzeugsteuerungsanwendungen nutzen. Arm gibt an, dass seine Zena Compute Subsystems für automotive Anwendungen einschließlich ADAS, In-Vehicle-Infotainment und Fahrzeugsteuerung vorgesehen sind. Diese etablierte Softwarebasis senkt das Adoptionsrisiko sowohl für Halbleiterzulieferer als auch für Fahrzeughersteller. Die Architektur wird dort zentral bleiben, wo Kompatibilität, Entwicklerverfügbarkeit und frühere Validierung am wichtigsten sind.
Andere, einschließlich RISC-V, sollen bis 2032 von einer kleinen Basis aus mit einer CAGR von 21,40 % wachsen. RISC-V gibt Chip-Designern einen offeneren Befehlssatzansatz und erlaubt die Anpassung für spezifische Arbeitslasten. Dies kann Zulieferer ansprechen, die mehr Kontrolle über ihr Prozessordesign und ihren Software-Stack wünschen. Das Interesse steigt in Anwendungen, in denen Unternehmen mehr Auswahl bei ihren Quellen für geistiges Eigentum suchen. Das Chips Joint Undertaking finanziert das von Bosch koordinierte CHASSIS-Projekt, das im November 2025 gestartet wurde, um Chiplet-basierte Hardwarearchitekturen für softwaredefinierte Fahrzeuge zu entwickeln. Eine breitere Akzeptanz wird weiterhin von Sicherheitsnachweisen, Tool-Reife und der Verfügbarkeit automotive-gerechter Softwareunterstützung abhängen.
Nach Fahrzeugtyp:
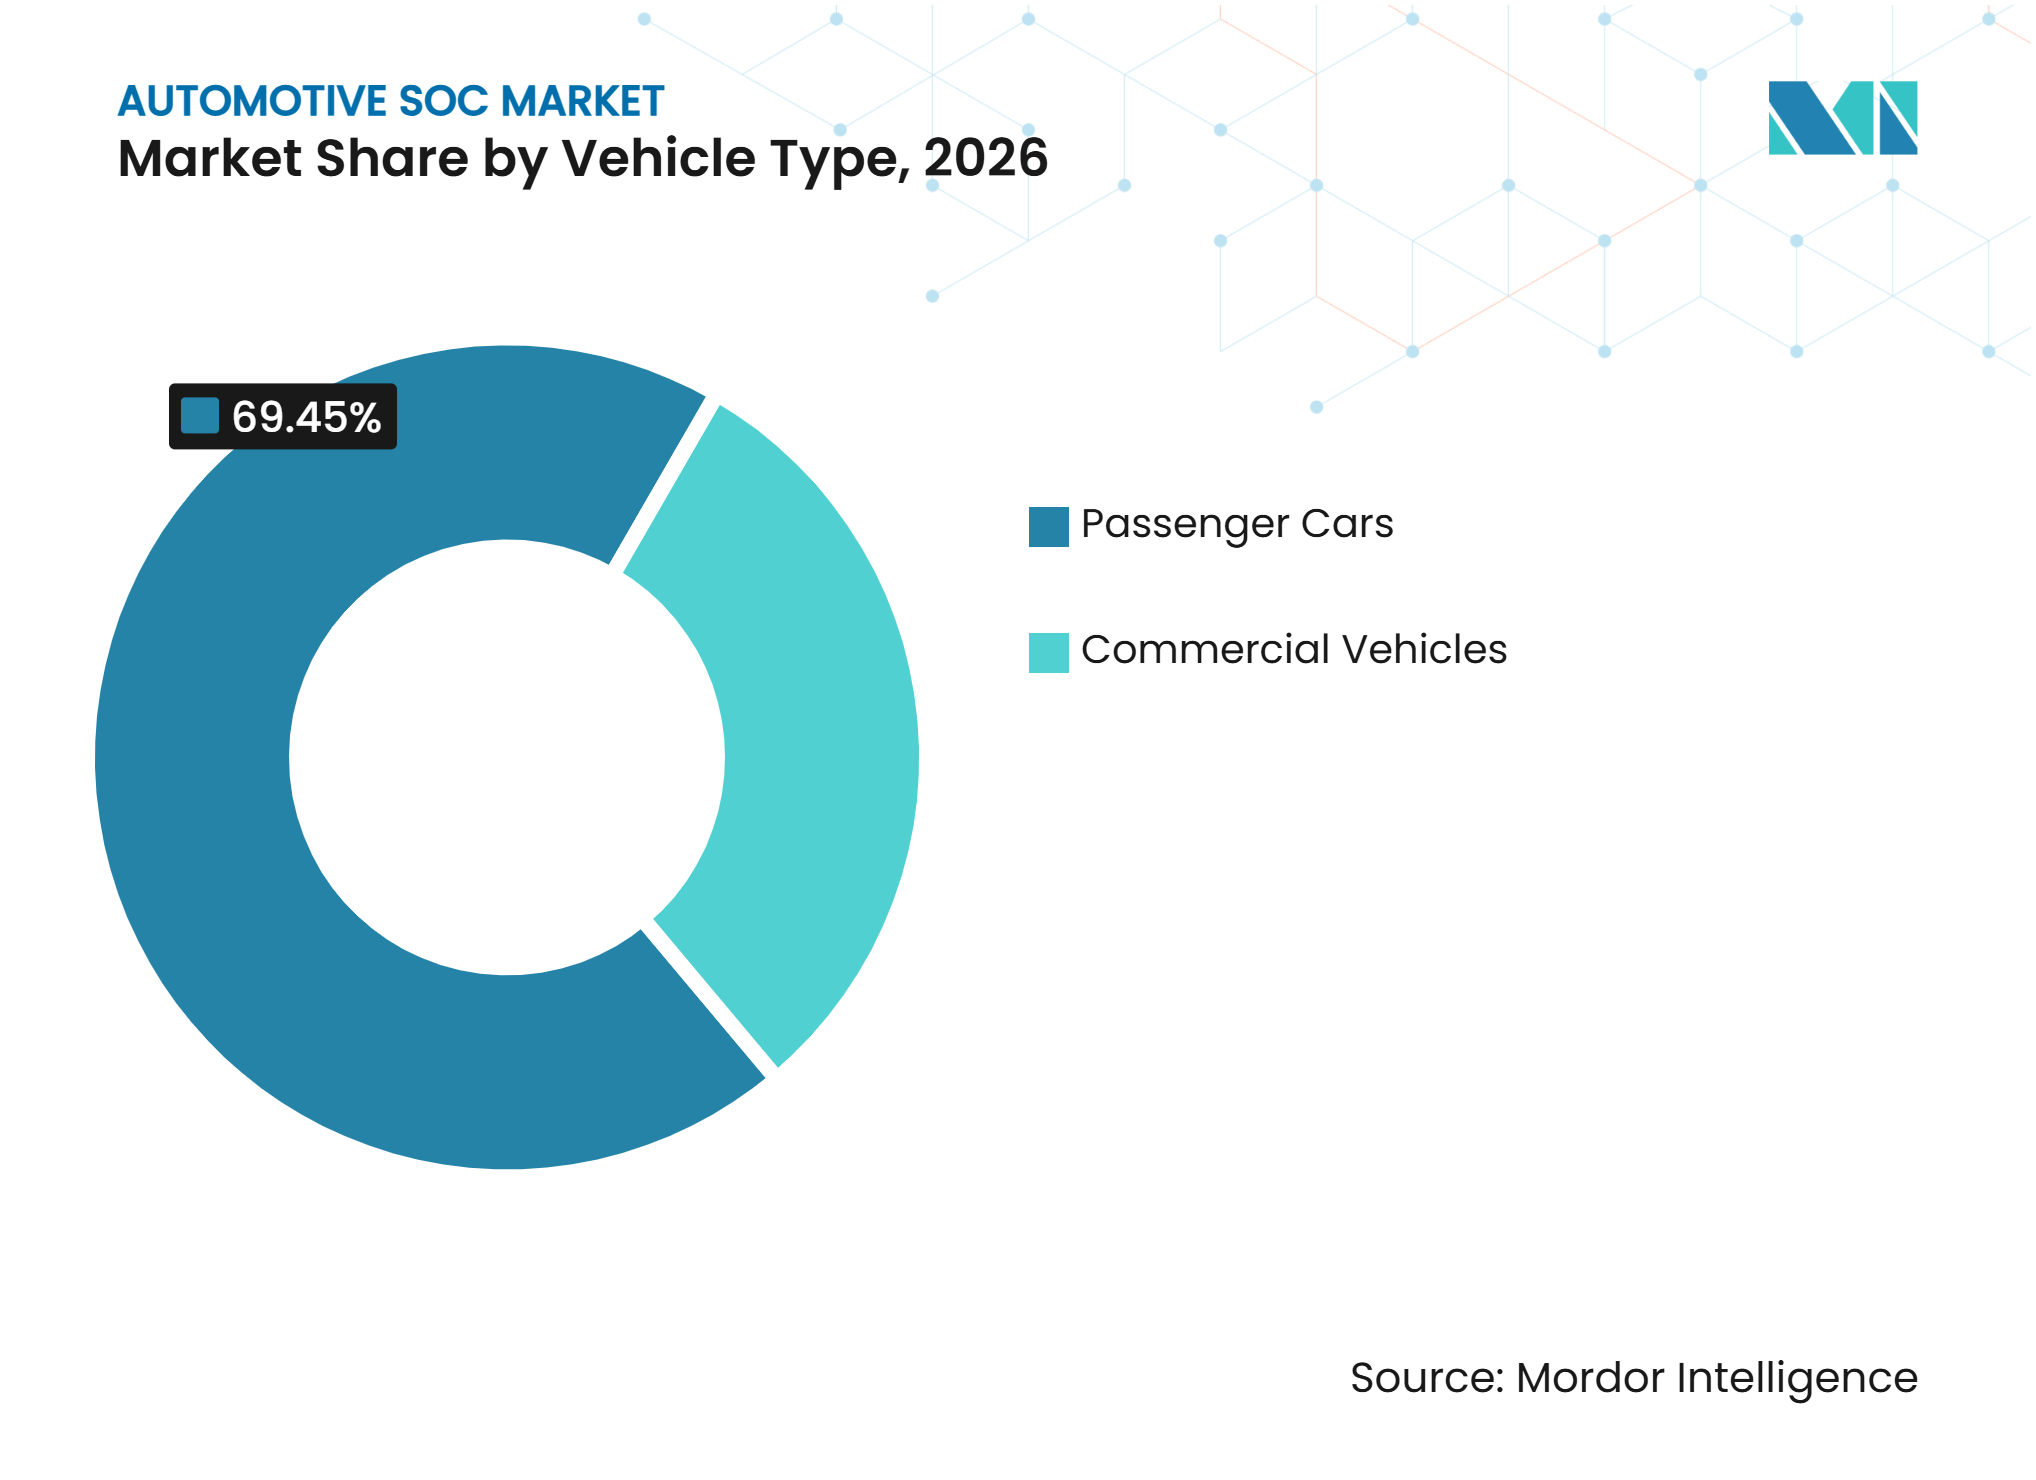
Personenkraftwagenproduktion liefert Skalierung, während Flotten Nachfrage hinzufügenPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 69,45 %. Diese Fahrzeuggruppe gibt Halbleiterzulieferern Zugang zu großen Modellportfolios und einer breiten Nutzung digitaler Cockpit-Funktionen. Fahrerassistenzfunktionen verbreiten sich auch über mehr Personenkraftwagenausstattungen, da Hersteller bei Sicherheit und Komfort konkurrieren. Der Umfang dieser Programme ermöglicht es, gemeinsame Prozessorplattformen über mehrere Modelle hinweg zu nutzen. Das kann Automobilherstellern helfen, den Entwicklungsaufwand zu kontrollieren und Fahrzeuge dennoch durch Software zu differenzieren. Der Automotive SoC Markt bleibt eng damit verbunden, wie schnell diese gemeinsamen Plattformen in Personenkraftwagenlinien übernommen werden.
Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 11,88 % wachsen. Flottenoperatoren priorisieren Funktionen, die Sicherheit, Betriebszeit, Fahrzeugüberwachung und Betriebseffizienz unterstützen. Diese Bedürfnisse fördern Investitionen in Fahrerassistenz, vernetzte Dienste und zuverlässiges Fahrzeug-Computing. Kommerzielle Plattformen müssen auch längere Betriebszyklen und anspruchsvolle Betriebsumgebungen bewältigen. Eine Zusammenarbeit aus dem Jahr 2025 zwischen NVIDIA, Aurora und Continental bei fahrerlosen LKW-Systemen, die auf NVIDIA DRIVE-Technologie basieren, unterstreicht die Bedeutung von Hochleistungscomputing in dieser Fahrzeugkategorie. Zulieferer, die Redundanz, Softwareunterstützung und zuverlässiges Lebenszyklusmanagement anbieten können, werden voraussichtlich bevorzugt.

Nach Antrieb:
Fahrzeuge mit Verbrennungsmotor behalten Skalierung, während Elektrofahrzeugplattformen voranschreitenVerbrennungsmotoren hielten im Jahr 2026 einen Anteil von 63,32 %. Diese Fahrzeuge nutzen weiterhin mehr Elektronik, da Automobilhersteller Konnektivität, Displays und Assistenzfunktionen über etablierte Modellreihen hinweg hinzufügen. Ihre installierte Fertigungsbasis bedeutet, dass sie eine wesentliche Quelle der Prozessornachfrage bleiben. Der Übergang zu fortschrittlicheren elektronischen Systemen hängt nicht nur von einer Änderung des Antriebstyps ab. Fahrzeughersteller aktualisieren auch Verbrennungsmotor-Plattformen, um Sicherheitserwartungen zu erfüllen und die Attraktivität für Verbraucher zu erhalten. Dies hält die Nachfrage nach Cockpit-, Gateway- und Fahrerassistenzprozessoren in konventionellen Fahrzeugprogrammen aktiv.
Elektrofahrzeuge sollen bis 2032 mit einer CAGR von 12,87 % wachsen. Elektrofahrzeugplattformen erfordern ein koordiniertes Management von Batterie-, Thermomanagement-, Antriebs- und Ladefunktionen. Sie werden oft mit zentralisierterer Elektronik konzipiert, da die Fahrzeugarchitektur als integriertes System entwickelt wird. Dies schafft eine Chance für Prozessoren, die über Fahrzeugsteuerung, Konnektivität und benutzerseitige Funktionen hinweg skalieren können. Der Automotive SoC Markt profitiert, wenn Elektrofahrzeugplattformen gemeinsame Hardwaregrundlagen über mehrere Modelle hinweg nutzen. Zulieferer, die früh in einem Elektroprogramm ausgewählt werden, können in den breiteren Software- und Elektronikplan für diese Plattform eingebettet werden.
Geografische Analyse
Automotive SoC Markt Asien-Pazifik
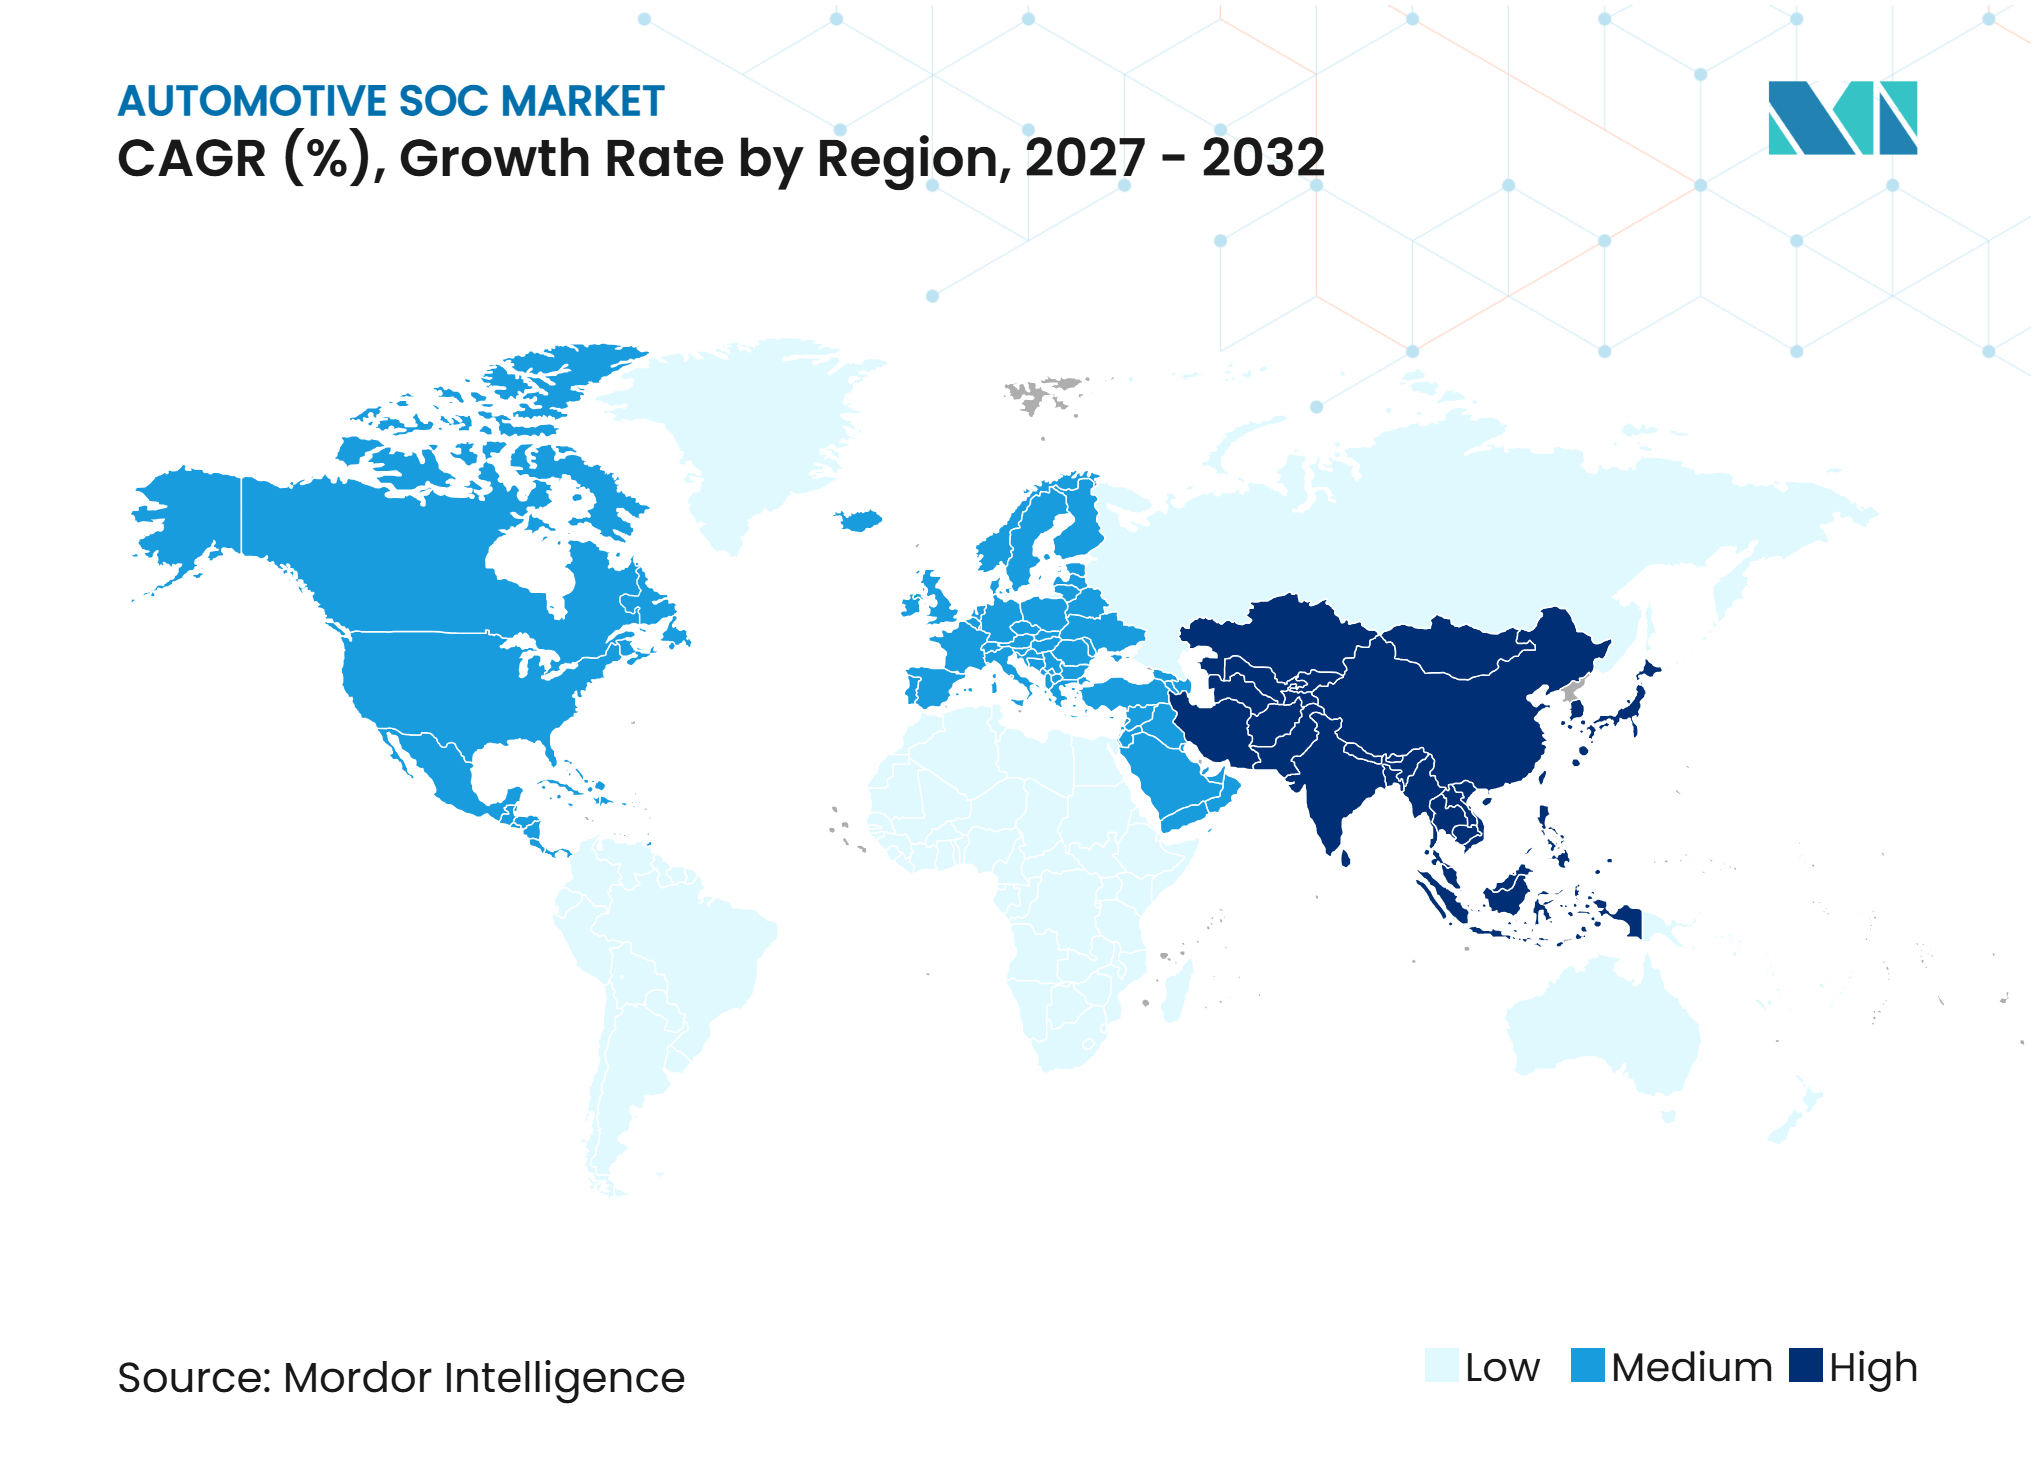
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,81 % und soll bis 2032 mit einer CAGR von 12,60 % wachsen. China kombiniert hohe Fahrzeugproduktion, schnelle Elektrofahrzeugentwicklung und eine wachsende Gruppe inländischer Chip-Designer. Fahrzeughersteller in der Region integrieren digitale Cockpits, vernetzte Funktionen und Fahrerassistenzfunktionen in ein breiteres Modellspektrum. Japan und Südkorea fügen Nachfrage durch etablierte Fahrzeug- und Halbleiterlieferketten hinzu. Taiwan bleibt für die regionale Versorgungsbasis wichtig aufgrund seiner Rolle in der fortschrittlichen Halbleiterfertigung. Die Größe der Region ermutigt Zulieferer, lokal relevante Software-, Support- und Beschaffungsstrategien anzubieten.
Automotive SoC Markt Europa
Europa soll bis 2032 mit einer CAGR von 11,60 % wachsen. Europäische Fahrzeughersteller investieren in softwaredefinierte Fahrzeugplattformen und reagieren gleichzeitig auf aktive Sicherheitserwartungen. Euro NCAP setzt weiterhin Sicherheitsbewertungsprioritäten, die den breiteren Einsatz von Fahrerassistenztechnologie fördern. Europäische Compliance-Faktoren umfassen auch funktionale Sicherheit, Cybersicherheit und verwaltete Software-Updates. CHASSIS spiegelt das regionale Interesse an stärkeren automotive Halbleiterfähigkeiten wider. Dieses Umfeld begünstigt Zulieferer, die technische Leistung mit gut unterstützten Compliance-Prozessen kombinieren können.
Automotive SoC Markt Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika wird durch eine starke Nachfrage nach Fahrerassistenz, vernetzten Fahrzeugfunktionen und der Entwicklung autonomer LKW-Systeme unterstützt. Nutzfahrzeugprogramme in den Vereinigten Staaten können eine Nachfrage nach Prozessoren erzeugen, die Sensorik, Entscheidungsfindung und zuverlässigen Betrieb unterstützen. Südamerika ist stärker auf Fahrzeugmontage und importierte Elektronik angewiesen, sodass die Akzeptanz im Allgemeinen globalen Fahrzeugplattformentscheidungen folgt. Die Nachfrage im Nahen Osten und in Afrika konzentriert sich auf importierte Fahrzeuge, obwohl vernetzte Mobilitätsprojekte die längerfristige Nutzung fortschrittlicher Fahrzeugelektronik unterstützen können. In Nordamerika veranschaulicht die im Januar 2025 angekündigte Zusammenarbeit von Aurora, Continental und NVIDIA bei fahrerlosen LKW-Systemen, wie autonome Frachtprogramme die Nachfrage nach Hochleistungsfahrzeug-Computing steigern können. In all diesen Regionen hängt die Chance davon ab, wie Fahrzeughersteller globale Rechenplattformen an lokale Vorschriften, Infrastruktur und Fahrzeugmix anpassen.
Wettbewerbslandschaft
Marktkonzentration
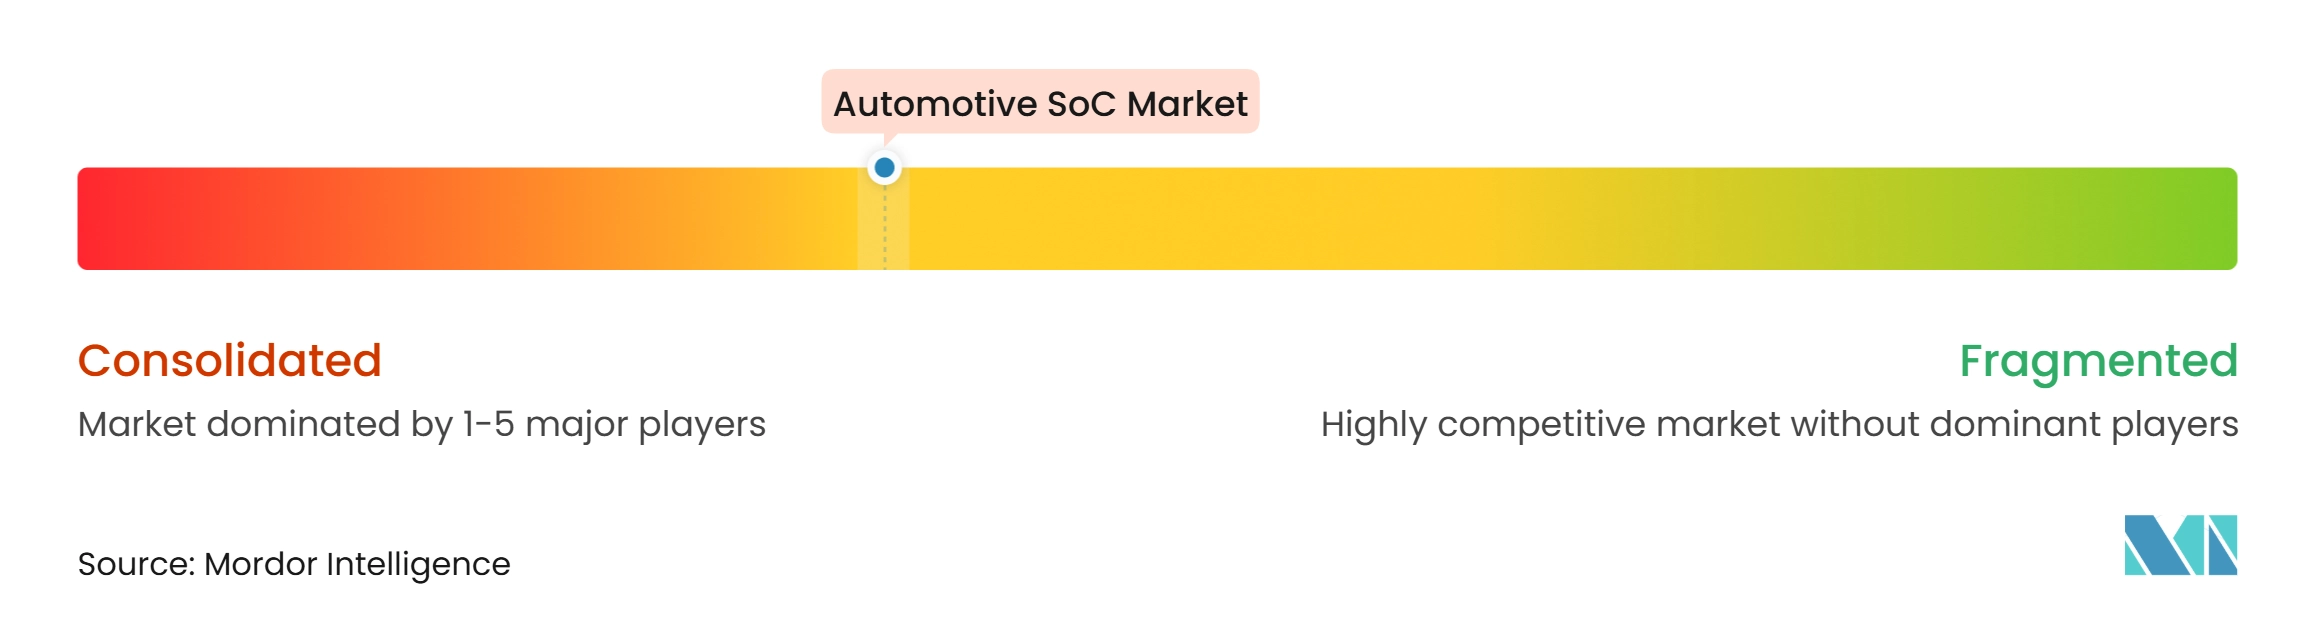
Der Automotive SoC Markt weist eine moderate Konzentration auf, da eine kleine Gruppe globaler Zulieferer starke Positionen in Fahrerassistenz-, Cockpit- und zentralisierten Fahrzeugcomputing-Programmen innehat. Qualcomm, NVIDIA, NXP Semiconductors, Renesas Electronics, Mobileye, Infineon Technologies, STMicroelectronics und Texas Instruments bedienen verschiedene Teile der automotive Prozessor- und Elektroniklandschaft. Der Wettbewerb konzentriert sich zunehmend auf den Wert einer nutzbaren Plattform und nicht allein auf rohe Chip-Spezifikationen. Zulieferer müssen Entwicklungstools, Betriebssystemunterstützung, Referenzdesigns, Sicherheitsfunktionen und funktionale Sicherheitsmaterialien bereitstellen. Für den Automotive SoC Markt schafft dies einen praktischen Vorteil für Unternehmen, die über mehrere Programmzyklen hinweg mit Fahrzeugherstellern zusammengearbeitet haben. Es erhöht auch die Kosten für einen Lieferantenwechsel, nachdem eine Fahrzeugplattform in die Entwicklung eingetreten ist.
NXP hat seine automotive Softwareposition durch die Übernahme von TTTech Auto ausgebaut und entwickelt weiterhin den CoreRide-Ansatz für softwaredefinierte Fahrzeuge. Das Unternehmen stellte auch die S32N-Familie für zentrale Fahrzeugprozessoren vor, um die Integration über Fahrzeugdomänen hinweg zu unterstützen. Arm stellte Zena Compute Subsystems vor, um Chip-Entwicklern einen stärker integrierten Ausgangspunkt für automotive Prozessoren zu bieten. Diese Schritte zeigen, wie Zulieferer versuchen, die Zeit zu reduzieren, die für die Entwicklung und Validierung einer Fahrzeugrechenplattform erforderlich ist. Der kommerzielle Wert liegt darin, Hardware und Software einfacher gemeinsam zu adoptieren. Unternehmen, die diesen Prozess vereinfachen können, sichern sich möglicherweise längere Beziehungen zu Automobilherstellern und Tier-1-Zulieferern.
Chinesische Chip-Entwickler erhöhen den Wettbewerbsdruck, indem sie inländische Fahrzeugdesign-Gewinne und breitere Partnerschaften anstreben. Ihre Herausforderung beschränkt sich nicht auf Prozessorfähigkeiten, da sie auch Softwareunterstützung, Fertigungszugang und glaubwürdige Sicherheitsprozesse benötigen. RISC-V- und Chiplet-Ansätze können neueren Marktteilnehmern mehr architektonische Auswahl geben und einige Entwicklungsbarrieren senken. Gleichzeitig bleiben ISO 26262, ISO/SAE 21434 und regionale Fahrzeugvorschriften bedeutende Eintrittsanforderungen für sicherheitskritische Anwendungen. Infineons Abschluss der Übernahme des automotive Ethernet-Geschäfts von Marvell im August 2025 veranschaulicht die Bedeutung von Hochbandbreitenkonnektivität, da Fahrzeugsysteme zentralisierter werden. Das Wettbewerbsfeld wird daher Zulieferer belohnen, die Prozessoren, Konnektivität, Software und Compliance-Unterstützung in einem zuverlässigen Produktpfad kombinieren können.
Automotive SoC Branchenführer
-
Qualcomm Incorporated
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Renesas Electronics Corporation
-
Mobileye Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive SoC Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Qualcomm Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Advanced Micro Devices, Inc.
- Mobileye Global Inc.
- Horizon Robotics, Inc.
- Black Sesame Technologies Inc.
- Huawei Technologies Co., Ltd.
- SemiDrive Technology Co., Ltd.
- Ambarella, Inc.
- Microchip Technology Incorporated
- Socionext Inc.
- Telechips Inc.
- SiEngine Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Automotive SoC Markt
- Oktober 2026: Axeras ADAS SoC trat in den europäischen Markt ein, eingebaut in Leapmotor's neuen globalen kompakten Elektro-Schrägheck.
- Oktober 2026: Volvo Cars erweiterte seine Partnerschaft mit NVIDIA, um das automatisierte Fahren der nächsten Generation auf der NVIDIA Hyperion-Architektur mit dem Halos-Betriebssystem und der Alpamayo-Software aufzubauen.
- Oktober 2026: LG Electronics ging eine Partnerschaft mit Bosch, BOS Semiconductors und Hana Micron ein, um Chiplet-basierte automotive Halbleiter im Rahmen eines von der koreanischen Regierung unterstützten F&E-Projekts zu entwickeln.
- September 2026: Tata Consultancy Services (TCS) startete maßgeschneiderte SoC-Designdienstleistungen für automotive OEMs, die auf softwaredefinierte Fahrzeuge abzielen, und deckt Design, Verifikation, Implementierung und Validierung ab.
Globaler Automotive SoC Marktberichtsumfang
Der Automotive SoC Markt ist segmentiert nach SoC-Typ, Prozessknoten, Architektur, Fahrzeugtyp, Antrieb und Geografie. Nach SoC-Typ ist der Markt segmentiert in ADAS/Autonomes Fahren, Infotainment und Cockpit, Telematik und Konnektivität sowie Sonstige (Karosserie, Gateway, Zonal). Nach Prozessknoten ist der Markt segmentiert in Bis zu 4 nm, 5 bis 7 nm, 8 bis 22 nm und 28 nm und darüber. Nach Architektur ist der Markt segmentiert in ARM-basiert, x86 und Sonstige (RISC-V). Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen und Nutzfahrzeuge. Nach Antrieb ist der Markt segmentiert in Verbrennungsmotoren (VKM) und Elektro. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland, Niederlande, Schweden und Rest von Europa), Asien-Pazifik (China, Japan, Südkorea, Taiwan, Indien, Australien, Südostasien und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Südafrika, Marokko, Ägypten und Rest von Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| ADAS/Autonomes Fahren |
| Infotainment und Cockpit |
| Telematik und Konnektivität |
| Sonstige (Karosserie, Gateway, Zonal) |
| Bis zu 4 nm |
| 5 bis 7 nm |
| 8 bis 22 nm |
| 28 nm und darüber |
| ARM-basiert |
| x86 |
| Sonstige (RISC-V) |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Verbrennungsmotoren (VKM) |
| Elektro |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Schweden | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Australien | |
| Südostasien | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Marokko | |
| Ägypten | |
| Rest von Naher Osten und Afrika |
| Nach SoC-Typ | ADAS/Autonomes Fahren | |
| Infotainment und Cockpit | ||
| Telematik und Konnektivität | ||
| Sonstige (Karosserie, Gateway, Zonal) | ||
| Nach Prozessknoten | Bis zu 4 nm | |
| 5 bis 7 nm | ||
| 8 bis 22 nm | ||
| 28 nm und darüber | ||
| Nach Architektur | ARM-basiert | |
| x86 | ||
| Sonstige (RISC-V) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotoren (VKM) | |
| Elektro | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Schweden | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Australien | ||
| Südostasien | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Marokko | ||
| Ägypten | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach automotive System-on-Chip-Lösungen an?
Die Nachfrage wird durch den breiteren Einsatz von Fahrerassistenz, digitalen Cockpit-Funktionen, Konnektivität und zentralisiertem Fahrzeug-Computing unterstützt. Der Automotive SoC Markt soll von 2027 bis 2032 mit einer CAGR von 11,38 % wachsen.
Welche Automotive SoC Anwendung führt im Jahr 2026?
Infotainment und Cockpit führt nach Anteil im Jahr 2026 mit 46,16 %, unterstützt durch die Nachfrage nach digitalen Displays, Schnittstellen und vernetzten Fahrzeugerlebnissen.
Welche Automotive SoC Anwendung soll am schnellsten wachsen?
ADAS/Autonomes Fahren soll bis 2032 mit einer CAGR von 15,90 % wachsen, da zentralisiertes Fahrerassistenz-Computing sich auf mehr Fahrzeugmodelle ausbreitet.
Warum sind fortschrittliche Prozessknoten für das Fahrzeug-Computing relevant?
Fortschrittliche Knoten unterstützen hochleistungsfähige Fahrerassistenz und zentralisierte Rechen-Arbeitslasten, bei denen Prozessoren mehrere Funktionen innerhalb enger Leistungs- und Wärmegrenzen kombinieren müssen. Bis zu 4 nm soll bis 2032 mit einer CAGR von 19,75 % wachsen.