
車載SoC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
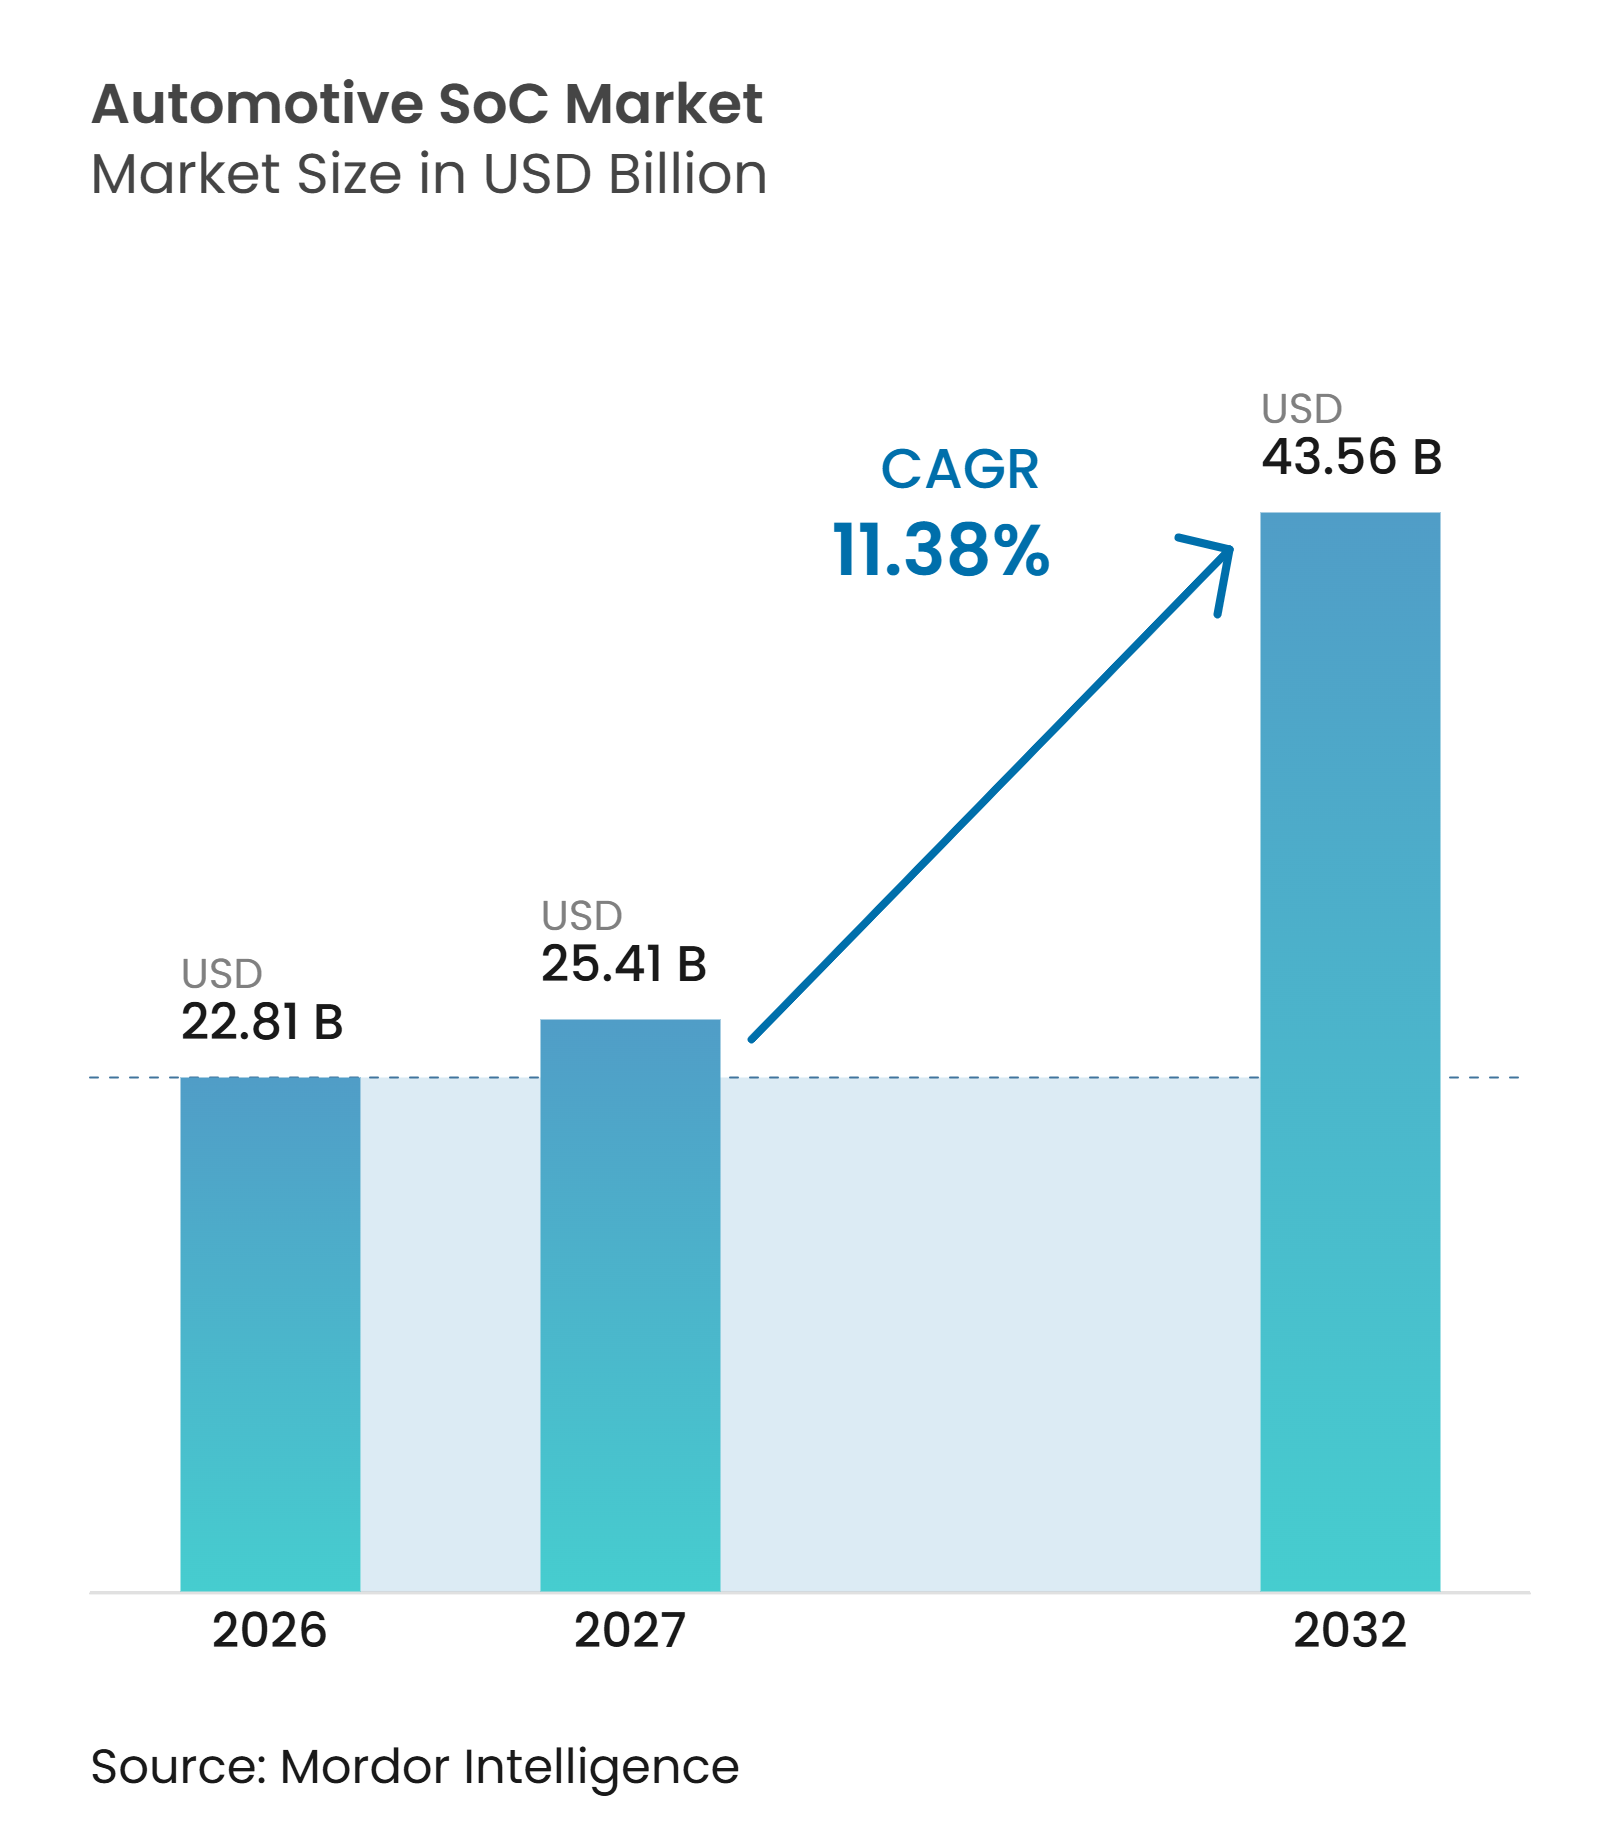
| 市場規模 (2027) | 25.41 十億米ドル |
| 市場規模 (2032) | 43.56 十億米ドル |
| 成長率 (2027 - 2032) | 11.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車載SoC市場分析
車載SoC市場規模は2026年に22.81 ビリオン 米ドルと評価され、2027年の25.41 ビリオン 米ドルから2032年には43.56 ビリオン 米ドルへと、2027年から2032年の期間においてCAGR 11.38%で成長する見込みです。演算要件の高まりにより、車両電子機器は多数の独立したコントローラーから、より少数の高性能処理プラットフォームへと移行しています。先進運転支援、デジタルコックピット機能、コネクティビティ、および車両制御が、同一車両内でより多くの演算能力をめぐって競合しています。サプライヤーは、自動車用途での検証が可能な統合ハードウェアおよびソフトウェアの提供で対応しています。このアプローチは自動車メーカーの統合作業を削減できますが、車両プログラムのライフサイクルにわたってサプライヤー選定がより重要な意味を持つことにもなります。車載SoC市場は、全体的な車両生産の変化が緩やかな場合でも、車両あたりのコンテンツ強化によって恩恵を受けます。
主要レポートのポイント
- SoCタイプ別では、インフォテインメントおよびコックピットが2026年に46.16%のシェアを占め、ADAS/自動運転は2032年にかけてCAGR 15.90%で成長すると予測されています。
- プロセスノード別では、28 nm以上が2026年に55.15%のシェアを占め、4 nm以下は2032年にかけてCAGR 19.75%で拡大すると予測されています。
- アーキテクチャ別では、ARMベース設計が2026年に91.92%のシェアを占め、RISC-Vを含むその他は2032年にかけてCAGR 21.40%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年に69.45%のシェアを占め、商用車は2032年にかけてCAGR 11.88%で成長すると予測されています。
- 推進方式別では、内燃機関が2026年に63.32%のシェアを占め、電気自動車は2032年にかけてCAGR 12.87%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に38.81%のシェアを占め、2032年にかけてCAGR 12.60%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADASおよび自動運転演算コンテンツの増加 | +3.2% | アジア太平洋地域および北米での近期集中的な成長を伴うグローバル | 短期(2年以内) |
| ソフトウェア定義型車両アーキテクチャの採用 | +2.5% | 欧州、北米、中国が主導するグローバル | 中期(2〜4年) |
| 自動車グレード認定済みAIのワットあたり性能 | +1.8% | グローバル;欧州および北米のプレミアムセグメント市場で最も高い強度 | 中期(2〜4年) |
| 電動化による車両演算能力の拡大 | +1.4% | 中国、欧州、および新興EV市場での中核的成長を伴うグローバル | 長期(4年以上) |
| デジタルコックピットおよびマルチディスプレイ統合の増加 | +1.0% | グローバル、中国および韓国で加速 | 短期(2年以内) |
| 混合クリティカリティ中央演算統合 | +0.7% | アジア太平洋地域での中核的成長と欧州および北米への波及を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ADASおよび自動運転演算コンテンツの加
ADAS機能はプレミアム車両を超えて、より幅広い車両レンジへと拡大しています。この変化には、制御された熱環境下で認知、センサーフュージョン、グラフィックス、およびリアルタイム制御を処理できるプロセッサーが必要です。これらの機能がオプション装備ではなく標準装備となることで、車載SoC市場は恩恵を受けます。Euro NCAPの2026年評価プロトコルは、安全運転、衝突回避、衝突保護、および衝突後の安全性にわたって車両を評価しており、運転支援電子機器のより広範な使用を支援していますEuro NCAPが現代の運転リスクに対応するための1年プロトコル変更を発表、 Euro NCAP, www.euroncap.com">[1]。サプライヤーは、製品が安全関連の車両機能に使用される場合、ISO 26262に従った機能安全作業もサポートする必要があります。その結果、確立されたソフトウェア、安全性、および検証サポートを備えた自動車用プロセッサーへの需要が高まっています。
ソフトウェア定義型車両アーキテクチャの採用
ソフトウェア定義型車両プログラムは、自動車メーカーが独立した電子コントローラーの数を削減するよう促しています。ゾーン型および集中型レイアウトは、ボディ制御、ゲートウェイ、車両ダイナミクスなどの機能を共有演算プラットフォーム上に近づけます。この移行は、より多くの統合に高性能プロセッサーと適応可能なソフトウェア基盤が必要となるため、車載SoC市場を支援します。NXP Semiconductors N.V.は、ソフトウェア定義型車両向けの中央車両プロセッサーアプローチとしてS32Nファミリーを導入し、単一プラットフォームで複数の車両ドメインをサポートすることを説明しました。Armは自動車ワークロード向けにZena コンピュートサブシステムを導入し、自動車シリコン開発のための事前統合済み基盤としてプラットフォームを位置付けましたArm Zena コンピュートサブシステム:AI定義時代のスケーラブルな自動運転への道を開く、 Arm, newsroom.arm.com">[2]。車両メーカーがより短い統合サイクルを求めるため、成熟したソフトウェアツールと安全ドキュメントを持つサプライヤーがより有利な立場に置かれます。
自動車グレード認定済みAIのワットあたり性能
車両モジュールは、特にアクティブ冷却が制限される場合、厳しい電力および熱の制約の下で動作します。車載SoC市場にとって、これはワットあたり性能が単純な製品比較ではなく、実用的な設計要件となることを意味します。ヘテロジニアスプロセッサーは、中央処理、グラフィックス、ニューラル処理、およびシグナル処理要素を組み合わせることで、各タスクが適切なエンジン上で実行できるようにします。自動車メーカーが熱的複雑性を高めることなく、より豊富な運転支援およびコックピット機能を実行しようとするため、車載SoC市場は恩恵を受けます。モジュラーシリコン設計はまた、プラットフォーム全体を再設計することなく、異なる車両プログラムに合わせて演算能力を調整すのにサプライヤーを助けることができます。これらの設計は、複数の車両グレードにわたって共通のソフトウェアベースを維持しやすくすることができます。
電動化による車両演算能力の拡大
電気自動車プラットフォームは、バッテリー、熱、パワートレイン、および充電機能の協調制御を必要とします。これらの要件は、信頼性の高いリアルタイム演算と安全な車両通信への需要を高めます。自動車メーカーが電気プラットフォームを最初から集中型電子機器を中心に設計する場合、車載SoC市場は支援されます。そのようなプログラムは、以前の車両世代にわたって蓄積されたコントローラーの追加の一部を回避できます。より長い車両プログラムサイクルはまた、ソフトウェア更新能力と確実なコンポーネント可用性の重要性を高めます。スケーラブルな製品パスを提供できるサプライヤーは、共有プラットフォームから複数の電気モデルを開発する自動車メーカーにとってより有用です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車載SoC検証およびソフトウェア統合コストの高さ | -1.8% | グローバル;北米および欧州の新規参入者に最も深刻 | 中期(2〜4年) |
| 機能安全およびサイバーセキュリティ認定の複雑性 | -1.4% | グローバル、欧州および日本で最も厳しいコンプライアンス要件 | 長期(4年以上) |
| 先進ノードの生産能力およびパッケージング割り当ての制約 | -0.9% | グローバル、台湾、韓国、および米国に集中 | 短期(2年以内) |
| プロプライエタリソフトウェアおよびシリコンロードマップへのOEM依存 | -0.6% | 北米、欧州、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車載SoC検証およびソフトウェア統合コストの高さ
プロセッサーはハードウェアテストだけで車両プログラムに参入することはできません。自動車メーカーとサプライヤーは、オペレーティングシステム、ミドルウェア、センサー、ネットワーキング、および車両固有のソフトウェアと共に検証する必要があります。この作業には長い時間がかかり、新しいプラットフォームごとにコストが加算されます。車載SoC市場は、中小サプライヤーが必要なエンジニアリングおよびサポートチームへの資金調達に苦労する可能性があるという制約に直面しています。既存のサプライヤーは、ソフトウェア開発キット、リファレンスデザイン、および確立された統合パートナーを提供することでこの負担を軽減できます。彼らの優位性は多くの場合、プロセッサー性能だけでなく、フルプラットフォームの品質に基づいています。
機能安全およびサイバーセキュリティ認定の複雑性
機能安全とサイバーセキュリティは関連していますが、異なるエンジニアリング証拠とプロセスを必要とします。ISO 26262は機能安全を扱い、ISO/SAE 21434は道路車両のサイバーセキュリティを扱います。車両メーカーはまた、該当する要件が適用される場合、UNECE規則に基づいてソフトウェア更新を管理する必要があります。これらの義務は、有望なプロセッサー設計から承認された量産部品への道のりを長くします。特にコンプライアンス要件が厳しい地域では、安全性が重要なアプリケーションへの新規サプライヤーの参入を遅らせる可能性があります。その結果生じる認定負担は、すでに自動車安全およびセキュリティ能力を構築したサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
SoCタイプ別:
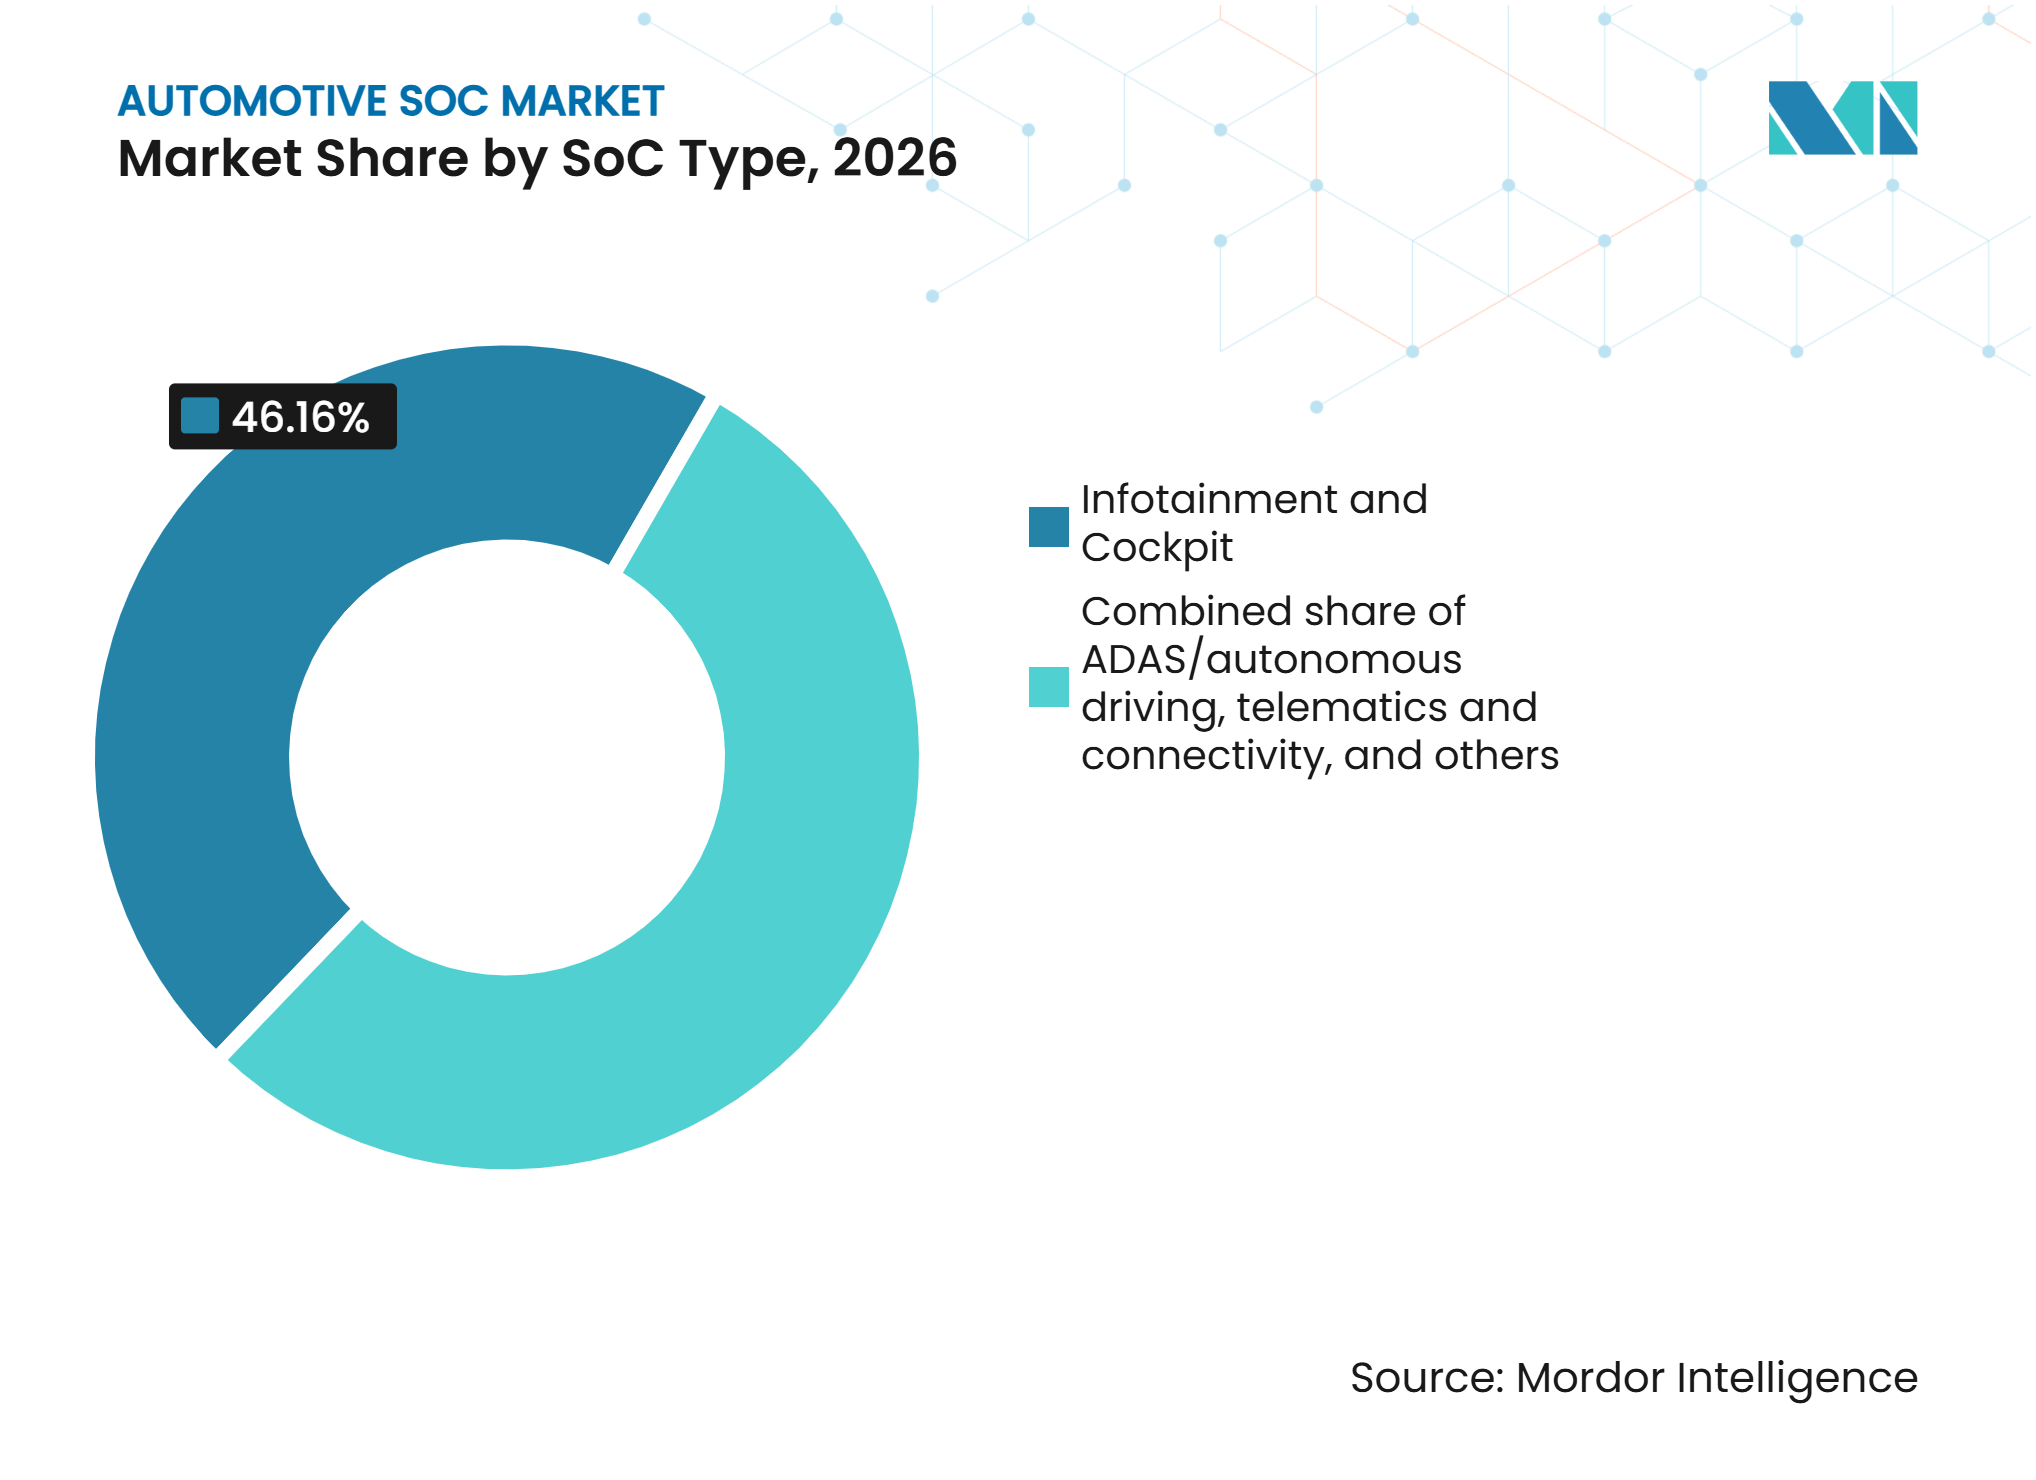
デジタルコクピット需要が主導しながらADAS演算が拡大インフォテインメントおよびコックピットは2026年に46.16%のシェアを占めました。デジタルインストルメントクラスター、中央ディスプレイ、リアシートシステム、音声インターフェース、および車内センシングがコックピットプロセッサーの役割を拡大しています。自動車メーカーはますます、これらのシステムが車両のライフサイクル中に頻繁なソフトウェア改善をサポートすることを期待しています。これにより、安定したソフトウェアサポートがグラフィックスおよび演算能力と同様に重要になります。デジタルユーザーエクスペリエンスが、より幅広い価格帯での車両選択に影響を与えるようになったため、このセグメントは引き続き重要です。サプライヤーは、自動車グレード設計の中で高速応答時間、視覚品質、セキュリティ、および電力使用のバランスを取る必要があります。
ADAS/自動運転は2032年にかけてCAGR 15.90%で成長すると予測されています。集中型運転支援コンピューターは、自動車電力制限内で認知および計画ソフトウェアを実行しながら、カメラ、レーダー、およびその他のセンサー入力を処理する必要があります。自動車メーカーはより多くのモデルに先進支援機能を拡大しており、車両あたりの演算要件が高まっています。車載SoC市場は、タイミングと安全要件が異なる混合ワークロードを管理できるプロセッサーへの需要が見込まれます。ゾーン設計はまた、かつて独立したボディおよびゲートウェイコントローラーによって管理されていた機能を統合します。NXP Semiconductors N.V.は、S32K5ファミリーがゾーン型ソフトウェア定義型車両アーキテクチャおよびCoreRideプラットフォームをサポートすると説明しました新しいS3K5マイクロコントローラーファミリーがゾーン型SDVアーキテクチャを推進しNXP CoreRideプラットフォームを拡張、 NXP Semiconductors, investors.nxp.com">[3]。この移行を車両メーカーにとって容易にできるサプライヤーは、新しいプラットフォームプログラムでより強い立場を持つはずです。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プロセスノード別:
先進ノードが拡大する中で成熟製造が引き続き重要28 nm以上のセグメントは2026年に55.15%のシェアを占めました。成熟ノードは、これらのアプリケーションが信頼性の高い供給、実証済みの歩留まり、および管理可能なコストを優先するため、ボディ制御、ゲートウェイ機能、およびエントリーレベルのインフォテインメントに引き続き適しています。自動車プログラムは、長い生産サイクルを通じて入手可能な部品を必要とします。成熟した製造はまた、確立された認定プロセスをサポーし、実証済み設計の移行に関連するリスクを軽減します。先進アプリケーションが注目を集める中でも、このセグメントは引き続き関連性を持ちます。車両メーカーは、成熟ノードを一度に置き換えるのではなく、異なる機能に異なるノード世代を使い続けるでしょう。
4 nm以下は2032年にかけてCAGR 19.75%で成長すると予測されています。先進ノードは、多くの処理ブロックが限られた電力範囲内で動作する必要がある高性能運転支援および集中型演算により適しています。古いノード世代よりも中央処理、グラフィックス、ニューラル処理、およびメモリインターフェースをより緊密に組み合わせることができます。これにより、単一の車両プラットフォームで大規模な推論ワークロードと高解像度コックピットグラフィックスをサポートできます。車載SoC市場は、先進ノードの生産およびパッケージング能力が複数の技術セクターにサービスを提供する必要があるという供給上の考慮事項に直面しています。そのため、自動車メーカーは長寿命の車両プログラムに対して明確な製造計画と製品ロードマップを持つサプライヤーを求めています。
アーキテクチャ別:
ARMベースプラットフォームが主導しながらRISC-Vが選択肢を構築ARMベース設計は2026年に91.92%のシェアを占めました。その地位は、開発ツール、オペレーティングシステム、ミドルウェア、および自動車安全サポートの幅広いエコシステムを反映しています。自動車メーカーは、コックピット、支援、および車両制御アプリケーションを構築する際に使い慣れたソフトウェア環境を使用できます。ArmはZena コンピュートサブシステムがADAS、車載インフォテインメント、および車両制御を含む自動車アプリケーション向けであると述べています。この確立されたソフトウェアベースは、半導体サプライヤーと車両メーカーの両方にとって採用リスクを低下させます。このアーキテクチャは、互換性、開発者の可用性、および事前検証が最も重要な場合に中心的な役割を果たし続けるでしょう。
RISC-Vを含むその他は、小さなベースから2032年にかけてCAGR 21.40%で成長すると予測されています。RISC-Vはチップ設計者により開かれた命令セットアプローチを提供し、特定のワークロードに合わせたカスタマイズを可能にします。これは、プロセッサー設計とソフトウェアスタックをより詳細に制御したいサプライヤーにとって魅力的です。知的財産ソースの選択肢を求める企業のアプリケーションで関心が高まっています。チップス共同事業体は、ソフトウェア定義型車両向けのチップレットベースのハードウェアアーキテクチャを開発するために2025年11月に開始されたBosch主導のCHASSISプロジェクトに資金を提供しています。より広範な採用は依然として、安全証拠、ツールの成熟度、および自動車グレードのソフトウェアサポートの可用性に依存するでしょう。
車両タイプ別:
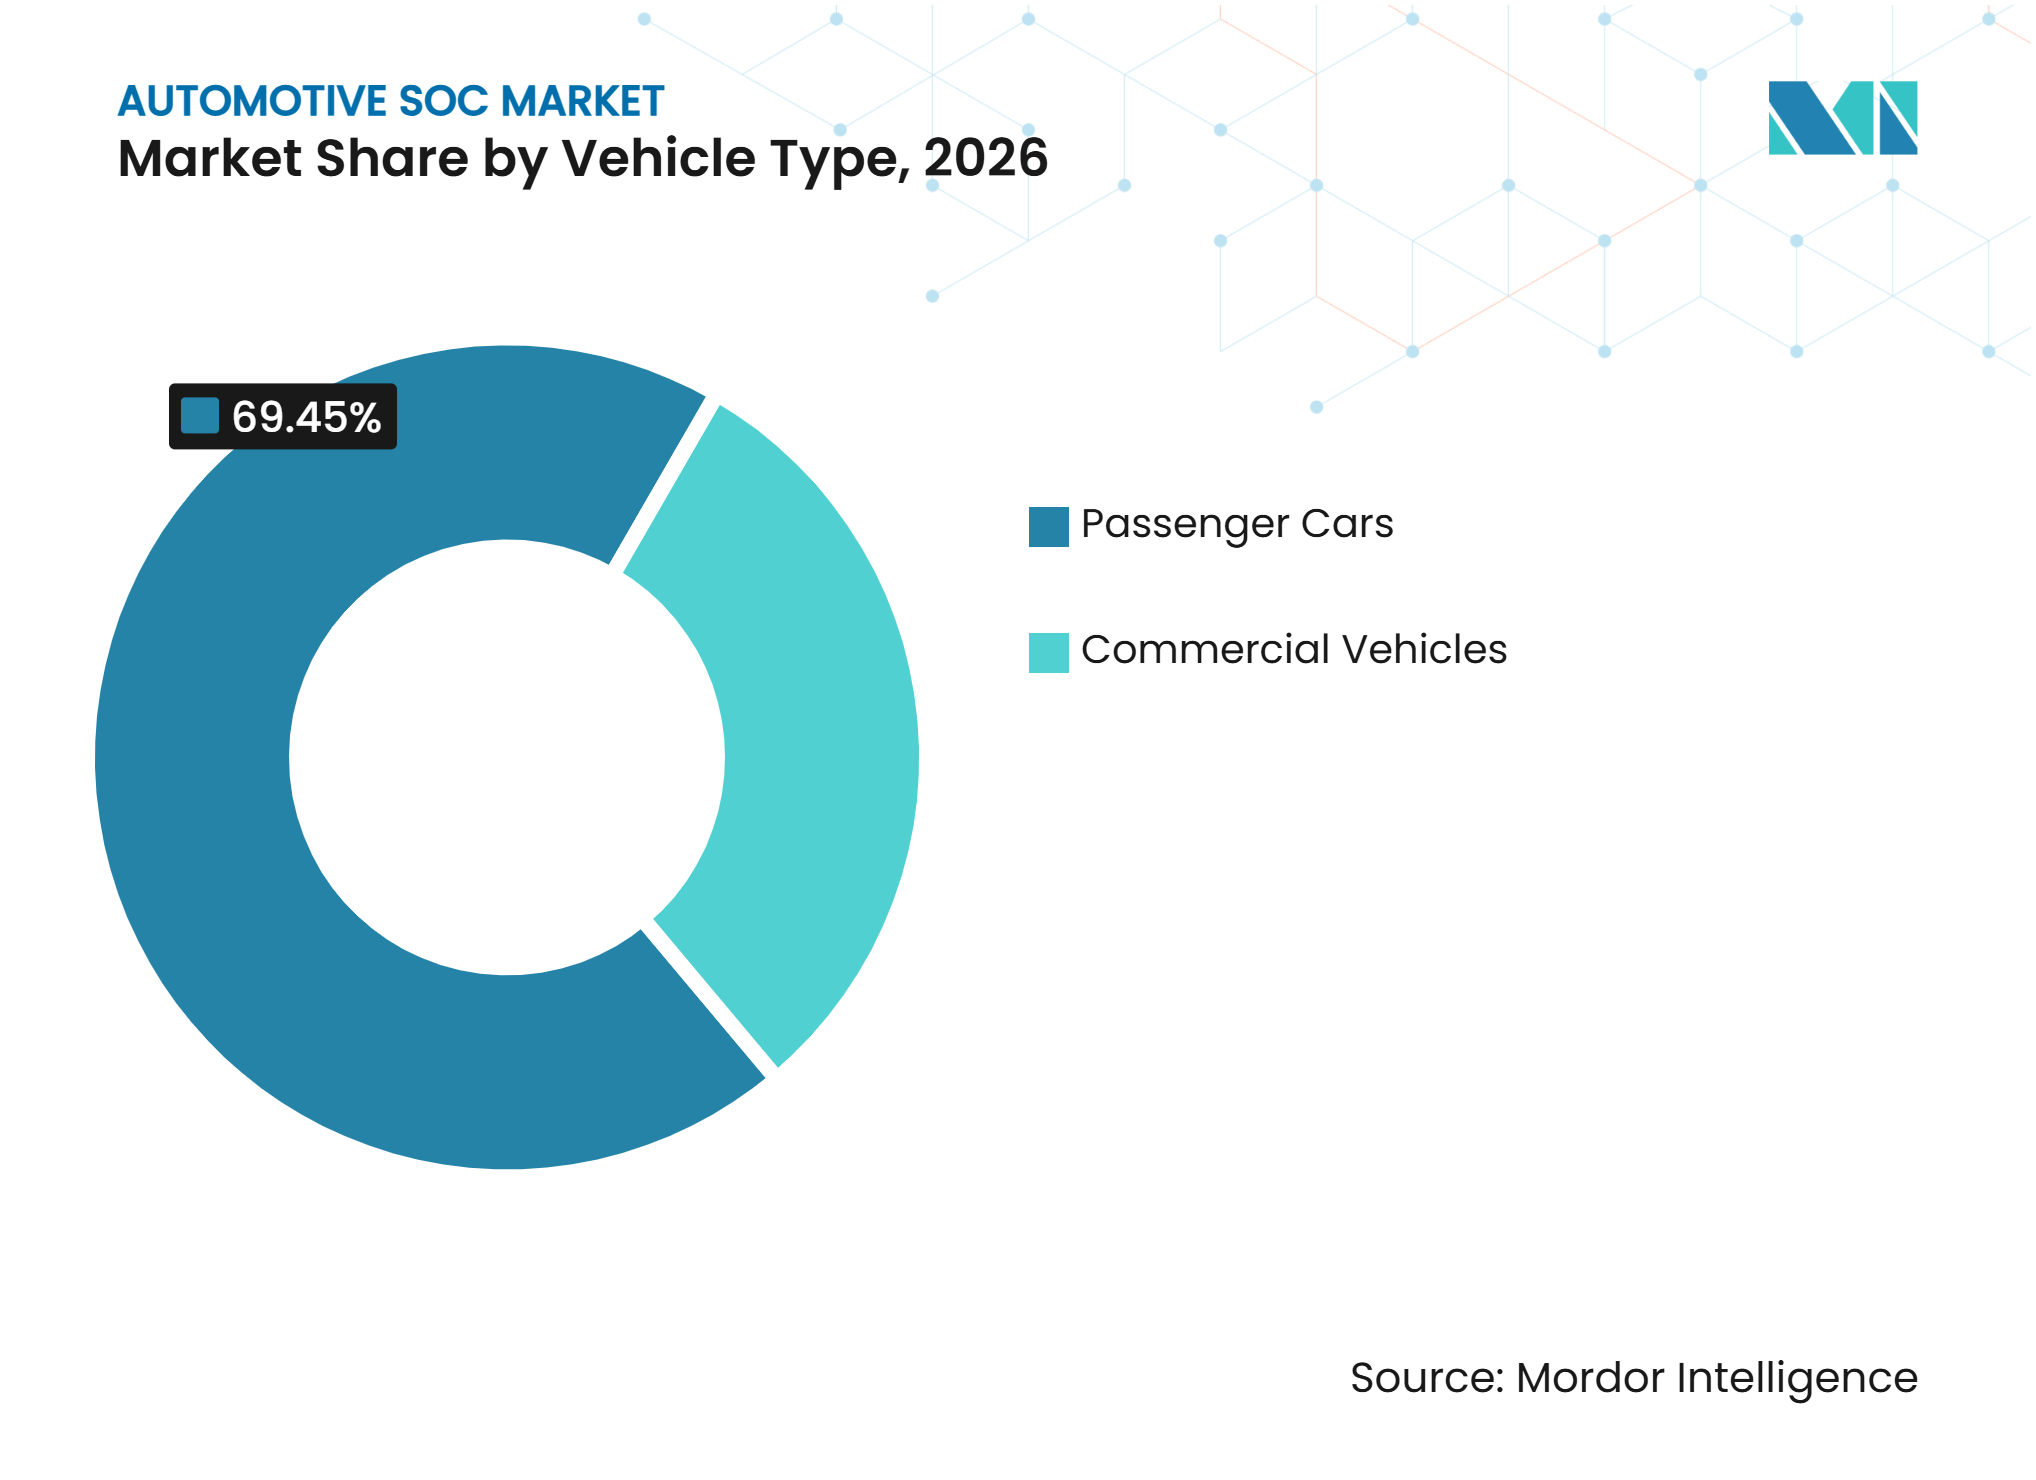
乗用車プログラムが規模を供給しながらフリートが需要を追加乗用車は2026年に69.45%のシェアを占めました。この車両グループは半導体サプライヤーに大規模なモデルポートフォリオとデジタルコックピット機能の幅広い使用へのアクセスを提供します。製造業者が安全性と利便性で競争するにつれて、運転支援機能もより多くの乗用車トリムに広がっています。これらのプログラムの規模により、共通のプロセッサープラットフォームを複数のモデルにわたって使用きます。これにより、自動車メーカーはソフトウェアを通じて車両を差別化しながら開発作業を管理できます。車載SoC市場は、これらの共有プラットフォームが乗用車ラインナップ全体でどれだけ迅速に採用されるかと密接に結びついています。
商用車は2032年にかけてCAGR 11.88%で成長すると予測されています。フリートオペレーターは安全性、稼働時間、車両モニタリング、および運用効率をサポートする機能を優先します。これらのニーズは、運転支援、コネクテッドサービス、および信頼性の高い車両演算への投資を促進します。商用プラットフォームはまた、より長い使用サイクルと厳しい動作環境に対応する必要があります。NVIDIA DRIVE技術を搭載した無人トラックシステムにおけるNVIDIA Corporation、Aurora、およびContinentalの2025年の協力は、この車両カテゴリーにおける高性能演算の重要性を強調しています。冗長性、ソフトウェアサポート、および信頼性の高いライフサイクル管理を提供できるサプライヤーが優先される可能性が高いです。

推進方式別:
内燃機関車両が規模を維持しながら電気プラットフォームが前進内燃機関は2026年に63.32%のシェアを占めました。これらの車両は、自動車メーカーが確立されたモデルレンジ全体にコネクティビティ、ディスプレイ、および支援機能を追加するにつれて、より多くの電子機器を使用し続けています。その設置済み製造基盤は、プロセッサー需要の重要な源泉であり続けることを意味します。より先進的な電子システムへの移行は、推進タイプの変化だけに依存しているわけではありません。車両メーカーはまた、安全期待に応え消費者の魅力を維持するために内燃機関プラットフォームを更新します。これにより、従来の車両プログラム全体でコックピット、ゲートウェイ、および運転支援プロセッサーへの需要が活発に保たれます。
電気自動車は2032年にかけてCAGR 12.87%で成長すると予測されています。電気プラットフォームは、バッテリー、熱、牽引、および充電機能の協調管理を必要とします。車両アーキテクチャが統合システムとして開発されるため、多くの場合、より集中型の電子機器で設計されます。これにより、車両制御、コネクティビティ、およびユーザー向け機能にわたってスケールできるプロセッサーの機会が生まれます。電気プラットフォームが複数のモデルにわたって共有ハードウェア基盤を使用する場合、車載SoC市場は恩恵を受けます。電気プログラムの早期に選定されたサプライヤーは、そのプラットフォームのより広範なソフトウェアおよび電子計画に組み込まれる可能性があります。
地域分析
アジア太平洋地域の車載SoC市場
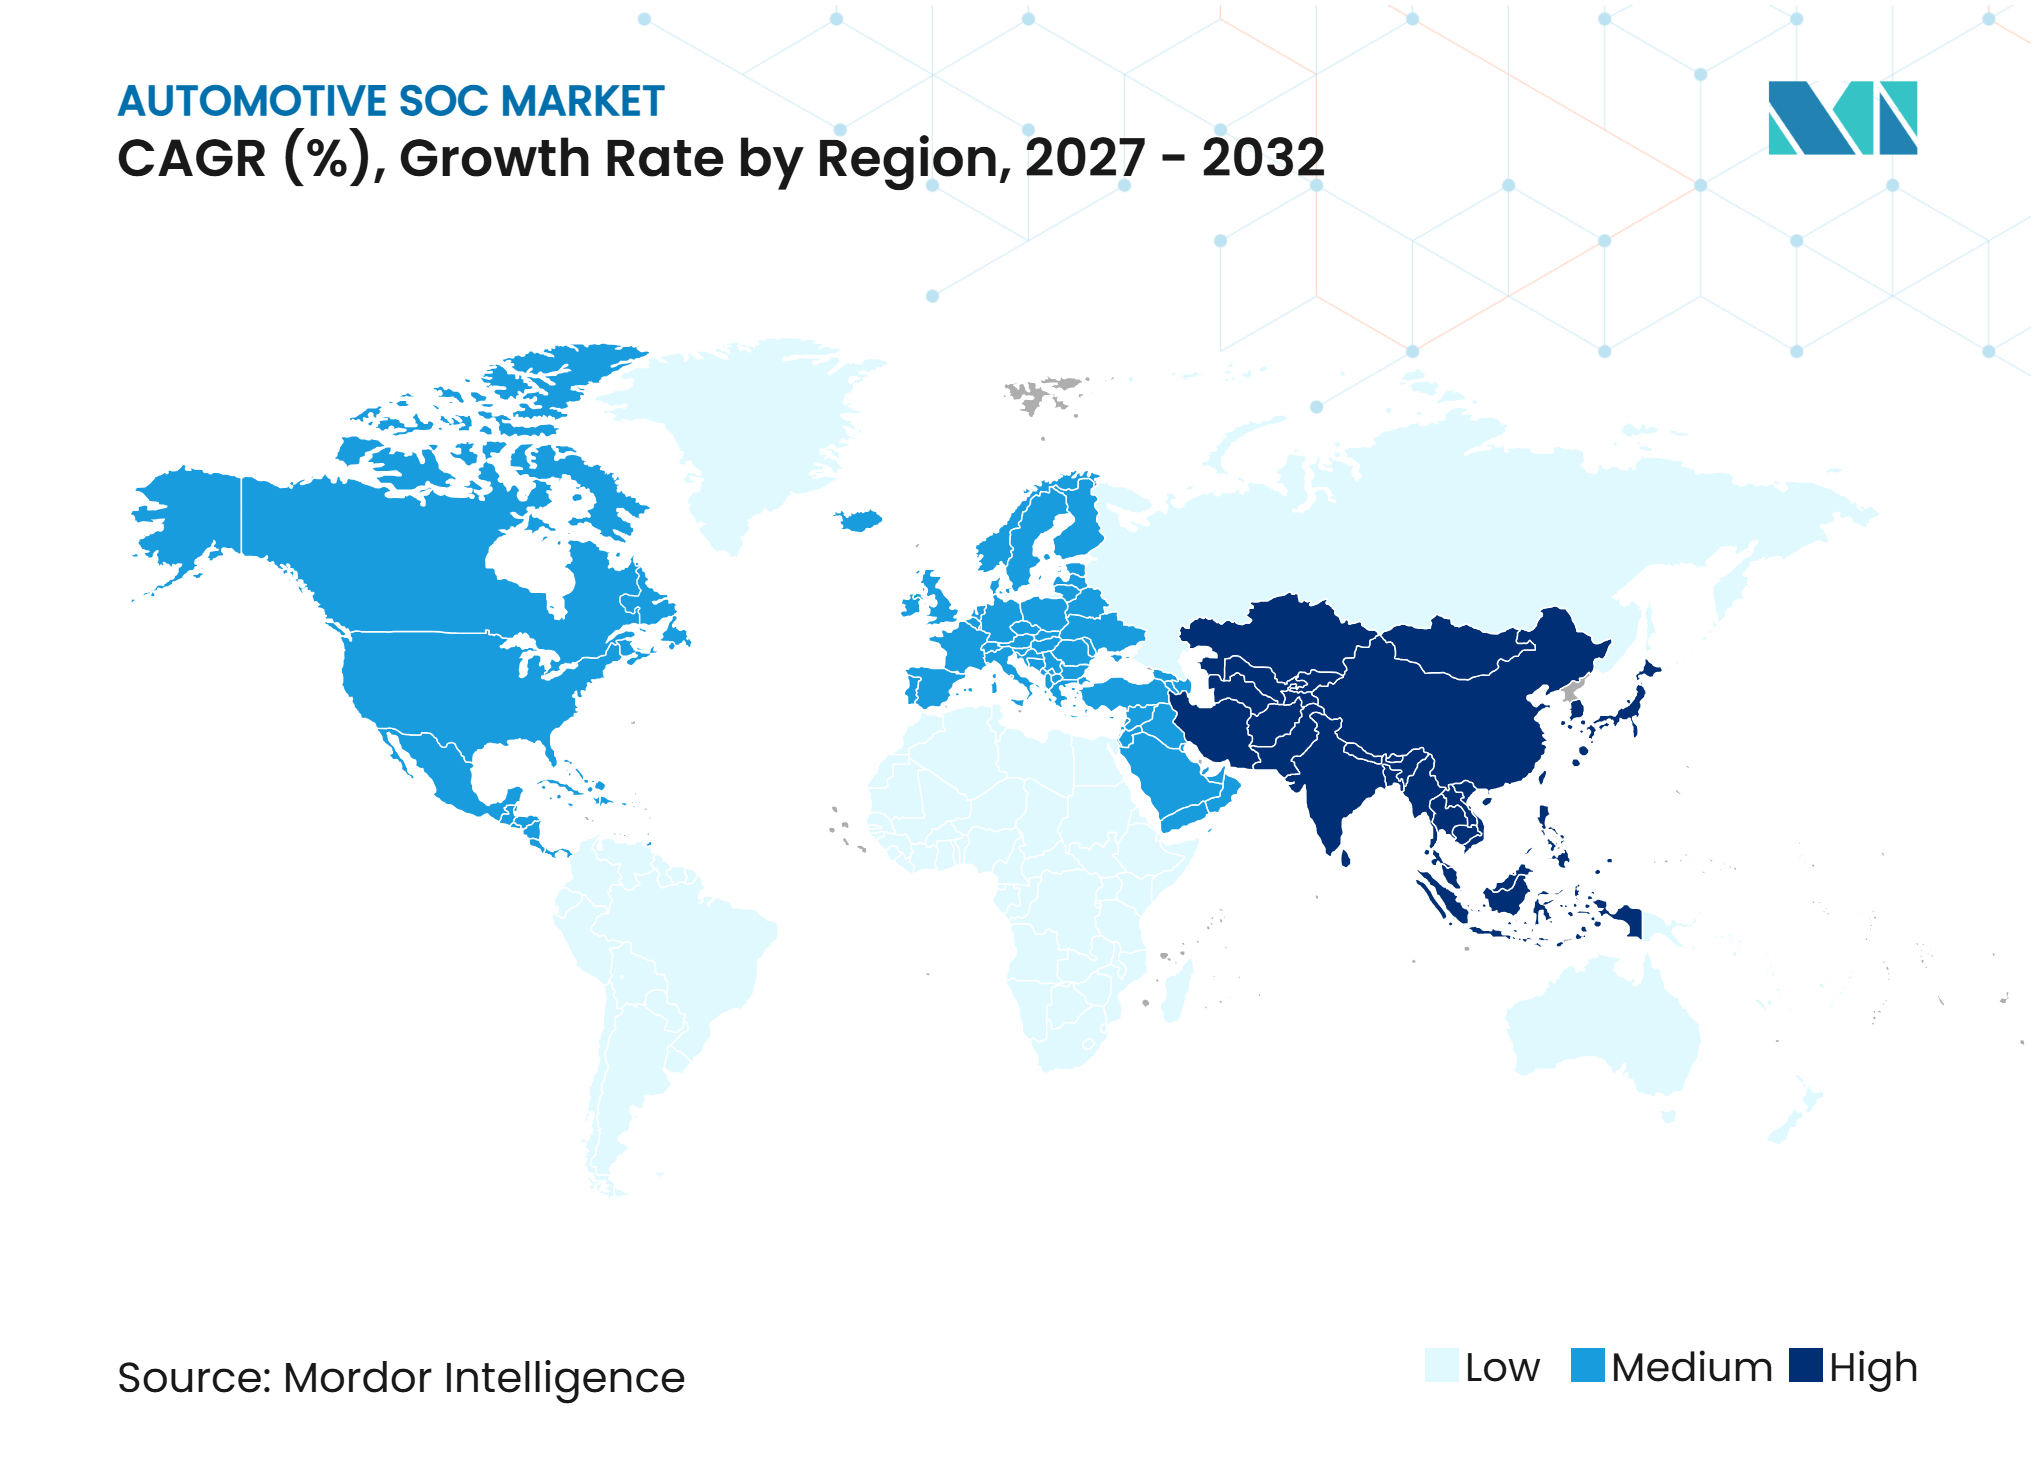
アジア太平洋地域は2026年に38.81%のシェアを占め、2032年にかけてCAGR 12.60%で成長すると予測されています。中国は高い車両生産、急速な電気自動車開発、および国内チップ設計者の増加するグループを組み合わせています。この地域の車両メーカーは、より幅広いモデルレンジにデジタルコックピット、コネクテッド機能、および運転支援機能を搭載しています。日本と韓国は、確立された車両および半導体サプライチェーンを通じて需要を追加します。台湾は先進半導体製造におる役割のために地域のサプライベースにとって引き続き重要です。この地域の規模は、サプライヤーが地域に関連したソフトウェア、サポート、および調達戦略を提供するよう促しています。
欧州の車載SoC市場
欧州は2032年にかけてCAGR 11.60%で成長すると予測されています。欧州の車両メーカーは、アクティブセーフティへの期待に応えながらソフトウェア定義型車両プラットフォームに投資しています。Euro NCAPは引き続き、運転支援技術のより広範な展開を促進する安全評価の優先事項を設定しています。欧州のコンプライアンス要因には、機能安全、サイバーセキュリティ、および管理されたソフトウェア更新も含まれます。CHASSISは、より強力な自動車半導体能力への地域的な関心を反映しています。この環境は、技術的性能と十分にサポートされたコンプライアンスプロセスを組み合わせることができるサプライヤーに有利です。
北米、南米、中東・アフリカの車載SoC市場
北米は、運転支援、コネクテッド車両機能、および自律走行トラック開発への強い需要によって支えられています。米国の商用車プログラムは、センシング、意思決定、および信頼性の高い動作をサポートするプロセッサーへの需要を生み出す可能性があります。南米は車両組立と輸入電子機器により大きく依存しているため、採用は一般的にグローバルな車両プラットフォームの決定に従います。中東・アフリカの需要は輸入車両を中心としていますが、コネクテッドモビリティプロジェクトが先進車両電子機器の長期的な使用を支援する可能性があります。北米では、2025年1月に発表されたAurora、Continental、およびNVIDIA Corporationの無人トラック協力が、自律走行貨物プログラムが高性能車両演算への需要をどのように高めるかを示しています。これらの地域全体で、機会は車両メーカーがグローバルな演算プラットフォームを地域の規制、インフラ、および車両ミックスにどのように適応させるかに依存します。
競合環境
市場集中度
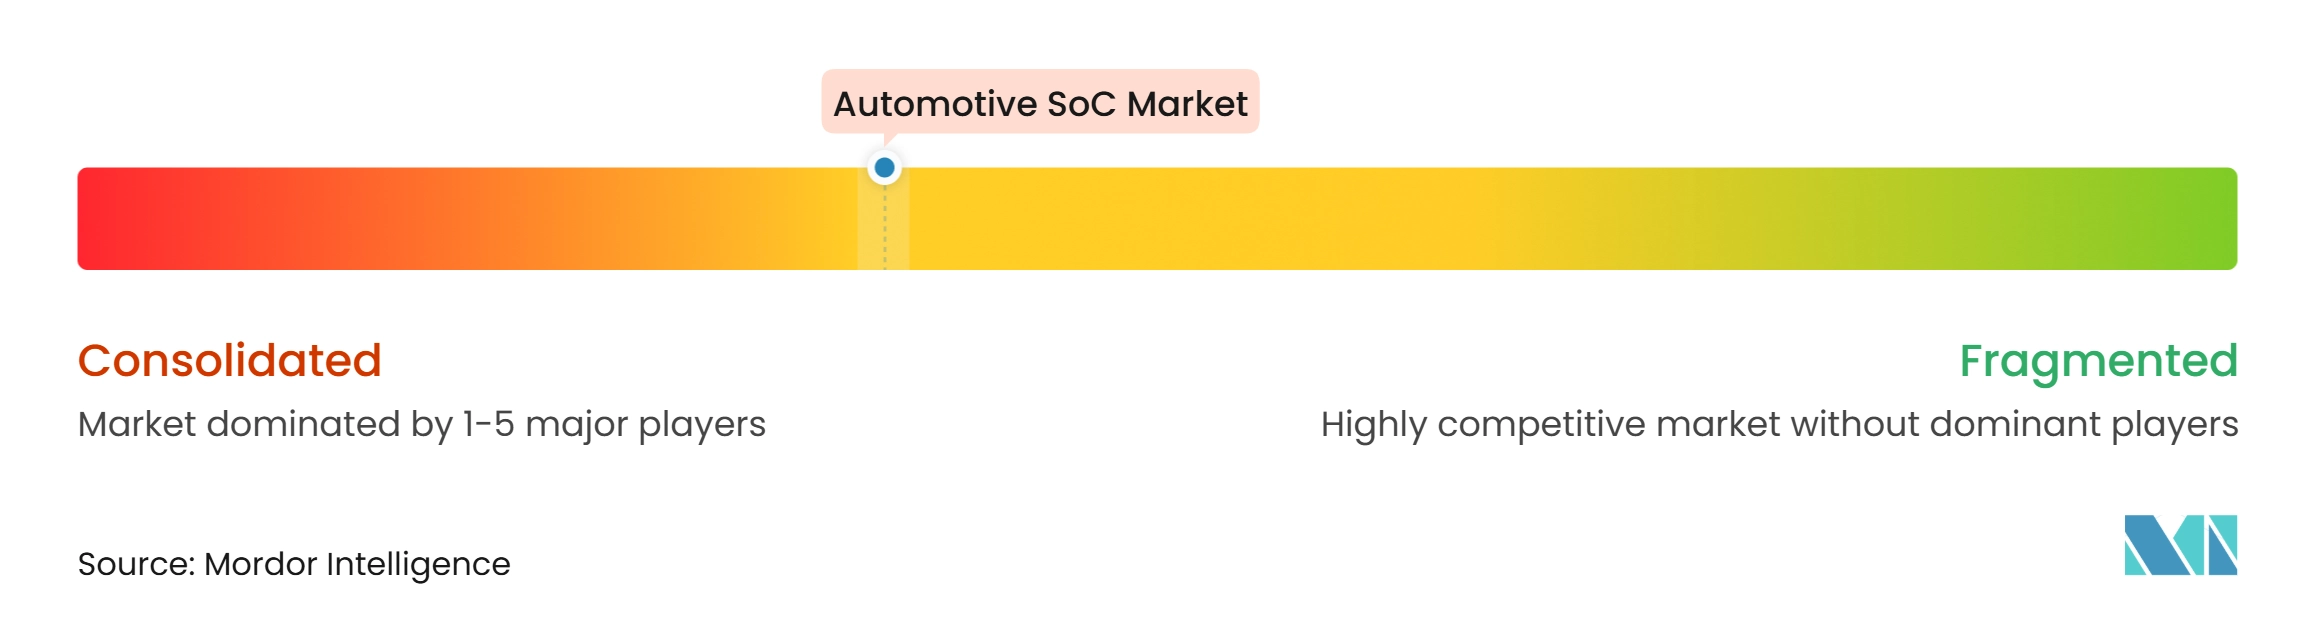
車載SoC市場は、少数のグローバルサプライヤーが運転支援、コックピット、および集中型車両演算プログラム全体で強い地位を持つため、中程度の集中度を持っています。Qualcomm Incorporated、NVIDIA Corporation、NXP Semiconductors N.V.、Renesas Electronics Corporation、Mobileye Global Inc.、Infineon Technologies AG、STMicroelectronics N.V.、およびTexas Instruments Incorporatedは、自動車プロセッサーおよび電子機器の異なる部分にサービスを提供しています。競争はますます、生のチップ仕様だけでなく、使用可能なプラットフォームの価値を中心に展開しています。サプライヤーは開発ツール、オペレーティングシステムサポート、リファレンスデザイン、セキュリティ機能、および機能安全資料を提供する必要があります。車載SoC市場にとって、これは複数のプログラムサイクルにわたって車両メーカーと協力してきた企業に実用的な優位性をもたらします。また、車両プラットフォームが開発に入った後のサプライヤー切り替えコストも高まります。
NXP Semiconductors N.V.はTTTech Autoの買収を通じて自動車ソフトウェアの地位を拡大し、フトウェア定義型車両向けのCoreRideアプローチの開発を続けています。同社はまた、車両ドメイン全体の統合をサポートするS32N中央車両プロセッサーファミリーを導入しました。ArmはZena コンピュートサブシステムを導入し、チップ開発者に自動車プロセッサーのためのより統合されたスタート地点を提供しました。これらの動きは、サプライヤーが車両演算プラットフォームの開発と検証に必要な時間を短縮しようとしていることを示しています。商業的価値は、ハードウェアとソフトウェアを一緒に採用しやすくすることにあります。このプロセスを簡素化できる企業は、自動車メーカーおよびティア1サプライヤーとのより長期的な関係を確保できる可能性があります。
中国のチップ開発者は、国内車両設計の獲得とより広範なパートナーシップを追求することで競争圧力を高めています。彼らの課題はプロセッサー能力だけに限られず、ソフトウェアサポート、製造アクセス、および信頼性の高い安全プロセスも必要です。RISC-Vとチップレットアプローチは、新規参入者にアーキテクチャの選択肢を提供し、一部の開発障壁を低下させる可能性があります。同時に、ISO 26262、ISO/SAE 21434、および地域の車両規制は、安全性が重要なアプリケーションへの意味のある参入要件であり続けます。Infineon Technologies AGによる2025年8月のMarvellの自動車イーサネット事業の買収完了は、車両システムがより集中化するにつれて高帯域幅コネクティビティの重要性を示しています。競争の場は、プロセッサー、コネクティビティ、ソフトウェア、およびコンプライアンスサポートを信頼性の高い製品パスで組み合わせることができるサプライヤーを報いるでしょう。
車載SoC産業のリーダー企業
-
Qualcomm Incorporated
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Renesas Electronics Corporation
-
Mobileye Global Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
車載SoC市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Qualcomm Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Advanced Micro Devices, Inc.
- Mobileye Global Inc.
- Horizon Robotics, Inc.
- Black Sesame Technologies Inc.
- Huawei Technologies Co., Ltd.
- SemiDrive Technology Co., Ltd.
- Ambarella, Inc.
- Microchip Technology Incorporated
- Socionext Inc.
- Telechips Inc.
- SiEngine Technology Co., Ltd.
最近の産業開発事情 車載SoC市場
- 2026年10月:AxeraのADAS SoCがLeapmotorの新しいグローバルコンパクト電気ハッチバックで欧州市場に参入しました。
- 2026年10月:Volvo CarsはNVIDIA Corporationとのパートナーシップを拡大し、HalosオペレーティングシステムとAlpamayoソフトウェアを搭載したNVIDIA Hyperionアーキテクチャ上で次世代自動運転を構築することになりました。
- 2026年10月:LG Electronicsは、韓国政府支援の研究開発プロジェクトの下でチップレットベースの自動車半導体を開発するためにBosch、BOS Semiconductors、およびHana Micronとパートナーシップを結びました。
- 2026年9月:Tata Consultancy Services(TCS)は、ソフトウェア定義型車両を対象とした自動車OEM向けのカスタムSoC設計サービスを開始し、設計、検証、実装、および妥当性確認をカバーしました。
グローバル車載SoC市場レポートの範囲
車載SoC市場は、SoCタイプ、プロセスノード、アーキテクチャ、車両タイプ、推進方式、および地域別にセグメント化されています。SoCタイプ別では、市場はADAS/自動運転、インフォテインメントおよびコックピット、テレマティクスおよびコネクティビティ、その他(ボディ、ゲートウェイ、ゾーナル)にセグメント化されています。プロセスノード別では、市場は4 nm以下、5〜7 nm、8〜22 nm、28 nm以上にセグメント化されています。アーキテクチャ別では、市場はARMベース、x86、その他(RISC-V)にセグメント化されています。車両タイプ別では、市場は乗用車と商用車にセグメント化されています。推進方式別では、市場は内燃機関(ICE)と電気にセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、オランダ、スウェーデン、その他の欧州)、アジア太平洋(中国、日本、韓国、台湾、インド、オーストラリア、東南アジア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、中東・アフリカ(トルコ、サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、モロッコ、エジプト、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ADAS/自動運転 |
| インフォテインメントおよびコックピット |
| テレマティクスおよびコネクティビティ |
| その他(ボディ、ゲートウェイ、ゾーナル) |
| 4 nm以下 |
| 5〜7 nm |
| 8〜22 nm |
| 28 nm以上 |
| ARMベース |
| x86 |
| その他(RISC-V) |
| 乗用車 |
| 商用車 |
| 内燃機関(ICE) |
| 電気 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| モロッコ | |
| エジプト | |
| その他の中東・アフリカ |
| SoCタイプ別 | ADAS/自動運転 | |
| インフォテインメントおよびコックピット | ||
| テレマティクスおよびコネクティビティ | ||
| その他(ボディ、ゲートウェイ、ゾーナル) | ||
| プロセスノード別 | 4 nm以下 | |
| 5〜7 nm | ||
| 8〜22 nm | ||
| 28 nm以上 | ||
| アーキテクチャ別 | ARMベース | |
| x86 | ||
| その他(RISC-V) | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電気 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| モロッコ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
車載システムオンチップソリューションへの需要を促進しているものは何ですか?
需要は、運転支援、デジタルコックピット機能、コネクティビティ、および集中型車両演算のより広範な使用によって支えられています。車載SoC市場は2027年から2032年にかけてCAGR 11.38%で成長すると予測されています。
2026年にリードする車載SoCアプリケーションはどれですか?
インフォテインメントおよびコックピットは2026年にシェアで46.16%をリードしており、デジタルディスプレイ、インターフェース、およびコネクテッド車内体験への需要によって支えられています。
最も速く成長すると予想される車載SoCアプリケーションはどれですか?
ADAS/自動運転は、集中型運転支援演算がより多くの車両モデルに広がるにつれて、2032年にかけてCAGR 15.90%で成長すると予測されています。
先進プロセスノードが車両演算に関連する理由は何ですか?
先進ノードは、プロセッサーが厳しい電力および熱の制限内で複数の機能を組み合わせる必要がある高性能運転支援および集中型演算ワークロードをサポートします。4 nm以下は2032年にかけてCAGR 19.75%で成長すると予測されています。