
Taille et part du marché des SoC automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
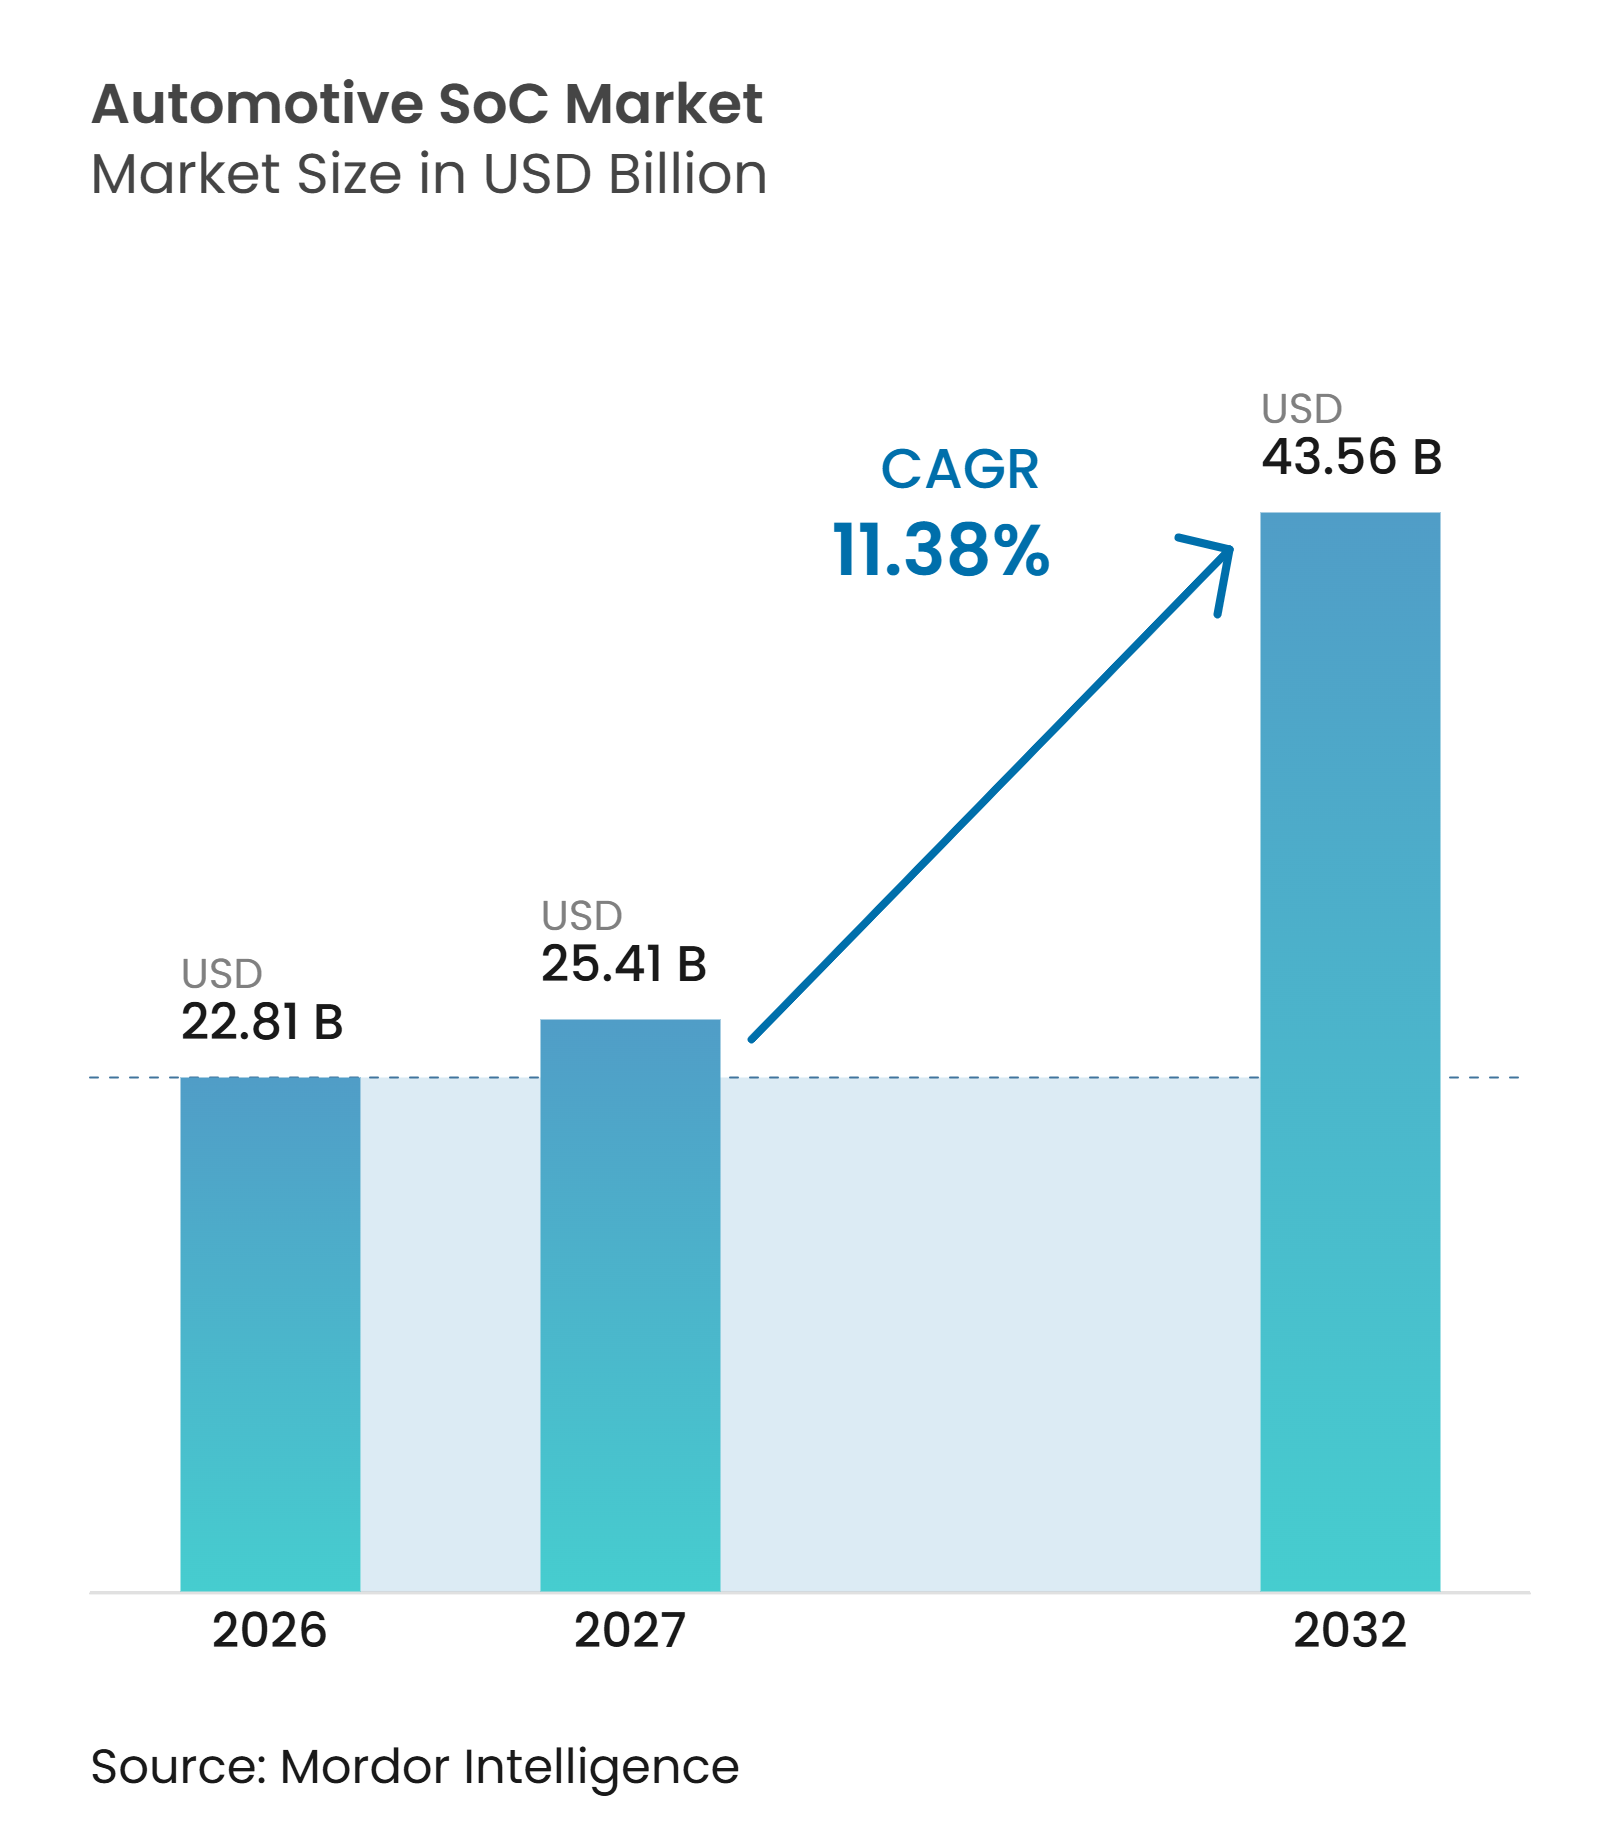
| Taille du Marché (2027) | 25.41 Milliards de dollars |
| Taille du Marché (2032) | 43.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des SoC automobiles par Mordor Intelligence
La taille du marché des SoC automobiles était évaluée à 22,81 milliards USD en 2026 et devrait croître de 25,41 milliards USD en 2027 à 43,56 milliards USD d'ici 2032, à un CAGR de 11,38 % durant la période 2027-2032. La hausse des besoins en calcul transforme l'électronique des véhicules, passant de nombreux contrôleurs distincts à un nombre réduit de plateformes de traitement plus performantes. L'assistance avancée à la conduite, les fonctions de cockpit numérique, la connectivité et le contrôle du véhicule se disputent désormais une plus grande capacité de calcul au sein d'un même véhicule. Les fournisseurs répondent avec des offres matérielles et logicielles intégrées pouvant être validées pour un usage automobile. Cette approche peut réduire l'effort d'intégration pour les constructeurs automobiles, mais elle rend également le choix du fournisseur plus déterminant sur la durée de vie d'un programme véhicule. Le marché des SoC automobiles bénéficie ainsi d'un contenu plus important par véhicule, même lorsque la production globale de véhicules évolue lentement.
Principaux enseignements du rapport
- Par type de SoC, l'infodivertissement et le cockpit détenaient une part de 46,16 % en 2026, tandis que l'ADAS/conduite autonome devrait croître à un CAGR de 15,90 % jusqu'en 2032.
- Par nœud de processus, 28 nm et au-dessus détenaient une part de 55,15 % en 2026, tandis que jusqu'à 4 nm devrait se développer à un CAGR de 19,75 % jusqu'en 2032.
- Par architecture, les conceptions basées sur ARM détenaient une part de 91,92 % en 2026, tandis que les autres, y compris RISC-V, devraient croître à un CAGR de 21,40 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 69,45 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 11,88 % jusqu'en 2032.
- Par propulsion, les moteurs à combustion interne détenaient une part de 63,32 % en 2026, tandis que les véhicules électriques devraient croître à un CAGR de 12,87 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 38,81 % en 2026 et devrait croître à un CAGR de 12,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse du contenu de calcul pour l'ADAS et la conduite autonome | +3.2% | Mondial, avec des gains à court terme concentrés en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de l'architecture de véhicule défini par logiciel | +2.5% | Mondial, porté par l'Europe, l'Amérique du Nord et la Chine | Moyen terme (2 à 4 ans) |
| Performances d'IA qualifiées pour l'automobile par watt | +1.8% | Mondial ; intensité la plus élevée sur les marchés des segments premium en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion du calcul embarqué liée à l'électrification des véhicules | +1.4% | Mondial, avec des gains essentiels en Chine, en Europe et sur les marchés émergents des véhicules électriques | Long terme (≥ 4 ans) |
| Intégration croissante du cockpit numérique et des affichages multiples | +1.0% | Mondial, accéléré en Chine et en Corée du Sud | Court terme (≤ 2 ans) |
| Consolidation du calcul central à criticité mixte | +0.7% | Mondial, avec des gains essentiels en Asie-Pacifique et des retombées en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du contenu de calcul pour l'ADAS et la conduite autonome
Les fonctions ADAS s'étendent au-delà des véhicules haut de gamme pour toucher des gammes plus larges. Ce changement nécessite des processeurs capables de gérer la perception, la fusion de capteurs, les graphiques et le contrôle en temps réel dans un environnement thermique maîtrisé. Le marché des SoC automobiles progresse lorsque ces fonctions font partie de l'équipement standard du véhicule plutôt que d'options facultatives. Les protocoles d'évaluation 2026 d'Euro NCAP évaluent les véhicules selon la conduite sécurisée, l'évitement des accidents, la protection en cas d'accident et la sécurité post-accident, ce qui favorise le déploiement plus large de l'électronique d'aide à la conduiteEuro NCAP annonce des modifications du protocole 1 pour faire face aux risques modernes de conduite, Euro NCAP, www.euroncap.com">[1]. Les fournisseurs doivent également prendre en charge les travaux de sécurité fonctionnelle conformément à la norme ISO 26262 lorsque leurs produits sont utilisés dans des fonctions de sécurité du véhicule. Il en résulte une demande accrue de processeurs automobiles bénéficiant d'un support logiciel, de sécurité et de validation établis.
Adoption de l'architecture de véhicule défini par logiciel
Les programmes de véhicules définis par logiciel incitent les constructeurs automobiles à réduire le nombre de contrôleurs électroniques distincts. Les architectures zonales et centralisées rapprochent des fonctions telles que le contrôle de carrosserie, les passerelles et la dynamique du véhicule sur des plateformes de calcul partagées. Cette évolution soutient le marché des SoC automobiles car une plus grande intégration nécessite des processeurs performants et des bases logicielles adaptables. NXP a présenté sa famille S32N comme une approche de processeur central de véhicule pour les véhicules définis par logiciel, décrivant la prise en charge de plusieurs domaines véhicule sur une seule plateforme. Arm a présenté les sous-systèmes de calcul Zena pour les charges de travail automobiles, positionnant la plateforme comme une base pré-intégrée pour le développement de silicium automobileSous-systèmes de calcul Arm Zena : ouvrir la voie à une conduite automatisée évolutive pour l'ère définie par l'IA, Arm, newsroom.arm.com">[2]. Les fournisseurs disposant d'outils logiciels matures et d'une documentation de sécurité sont mieux positionnés, car les constructeurs de véhicules exigent des cycles d'intégration plus courts.
Performances d'IA qualifiées pour l'automobile par watt
Les modules de véhicules fonctionnent avec des limites strictes en matière d'alimentation et de chaleur, notamment lorsque le refroidissement actif est limité. Pour le marché des SoC automobiles, cela fait de la performance par watt une exigence de conception pratique plutôt qu'une simple comparaison de produits. Les processeurs hétérogènes combinent des éléments de traitement central, graphique, neuronal et de traitement du signal afin que chaque tâche puisse s'exécuter sur un moteur adapté. Le marché des SoC automobiles en bénéficie car les constructeurs cherchent à exécuter des fonctions d'aide à la conduite et de cockpit plus riches sans augmenter la complexité thermique. Les conceptions de silicium modulaires peuvent également aider les fournisseurs à ajuster la capacité de calcul pour différents programmes véhicule sans reconcevoir l'ensemble de la plateforme. Ces conceptions peuvent faciliter le maintien d'une base logicielle commune sur plusieurs niveaux de véhicules.
Expansion du calcul embarqué liée à l'électrification des véhicules
Les plateformes de véhicules électriques nécessitent un contrôle coordonné des fonctions de batterie, thermique, groupe motopropulseur et recharge. Ces exigences s'ajoutent à la demande de calcul en temps réel fiable et de communication sécurisée entre véhicules. Le marché des SoC automobiles est soutenu lorsque les constructeurs conçoivent des plateformes électriques autour d'une électronique centralisée dès le départ. De tels programmes peuvent éviter certains ajouts de contrôleurs qui se sont accumulés au fil des générations de véhicules précédentes. Les cycles de programme véhicule plus longs augmentent également l'importance de la capacité de mise à jour logicielle et de la disponibilité assurée des composants. Les fournisseurs capables d'offrir une trajectoire produit évolutive sont donc plus utiles aux constructeurs automobiles développant plusieurs modèles électriques à partir d'une plateforme partagée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés de validation des SoC automobiles et d'intégration logicielle | -1.8% | Mondial ; plus aigu pour les nouveaux entrants en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Complexité de la qualification en matière de sécurité fonctionnelle et de cybersécurité | -1.4% | Mondial, avec les exigences de conformité les plus strictes en Europe et au Japon | Long terme (≥ 4 ans) |
| Contraintes de capacité sur les nœuds avancés et d'allocation d'encapsulation | -0.9% | Mondial, avec une concentration à Taïwan, en Corée du Sud et aux États-Unis | Court terme (≤ 2 ans) |
| Dépendance des OEM vis-à-vis des feuilles de route logicielles et silicium propriétaires | -0.6% | Amérique du Nord, Europe, Japon | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de validation des SoC automobiles et d'intégration logicielle
Un processeur ne peut pas intégrer un programme véhicule après les seuls tests matériels. Les constructeurs automobiles et les fournisseurs doivent le valider avec des systèmes d'exploitation, des intergiciels, des capteurs, des réseaux et des logiciels spécifiques au véhicule. Ce travail peut prendre beaucoup de temps et engendre des coûts pour chaque nouvelle plateforme. Le marché des SoC automobiles est confronté à une contrainte car les fournisseurs de plus petite taille peuvent avoir du mal à financer les équipes d'ingénierie et de support nécessaires. Les fournisseurs existants peuvent réduire cette charge en proposant des kits de développement logiciel, des conceptions de référence et des partenaires d'intégration établis. Leur avantage repose souvent sur la qualité de la plateforme complète plutôt que sur les seules performances du processeur.
Complexité de la qualification en matière de sécurité fonctionnelle et de cybersécurité
La sécurité fonctionnelle et la cybersécurité sont liées mais nécessitent des preuves et des processus d'ingénierie différents. La norme ISO 26262 traite de la sécurité fonctionnelle, tandis que la norme ISO/SAE 21434 traite de la cybersécurité dans les véhicules routiers. Les constructeurs de véhicules doivent également gérer les mises à jour logicielles conformément aux règlements UNECE lorsque ces exigences s'appliquent. Ces obligations allongent le chemin entre une conception de processeur prometteuse et un composant de production approuvé. Elles peuvent ralentir l'entrée de nouveaux fournisseurs dans les applications critiques pour la sécurité, en particulier dans les régions aux exigences de conformité strictes. La charge de qualification qui en résulte favorise les fournisseurs qui ont déjà développé des capacités de sécurité automobile fonctionnelle et informatique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de SoC :
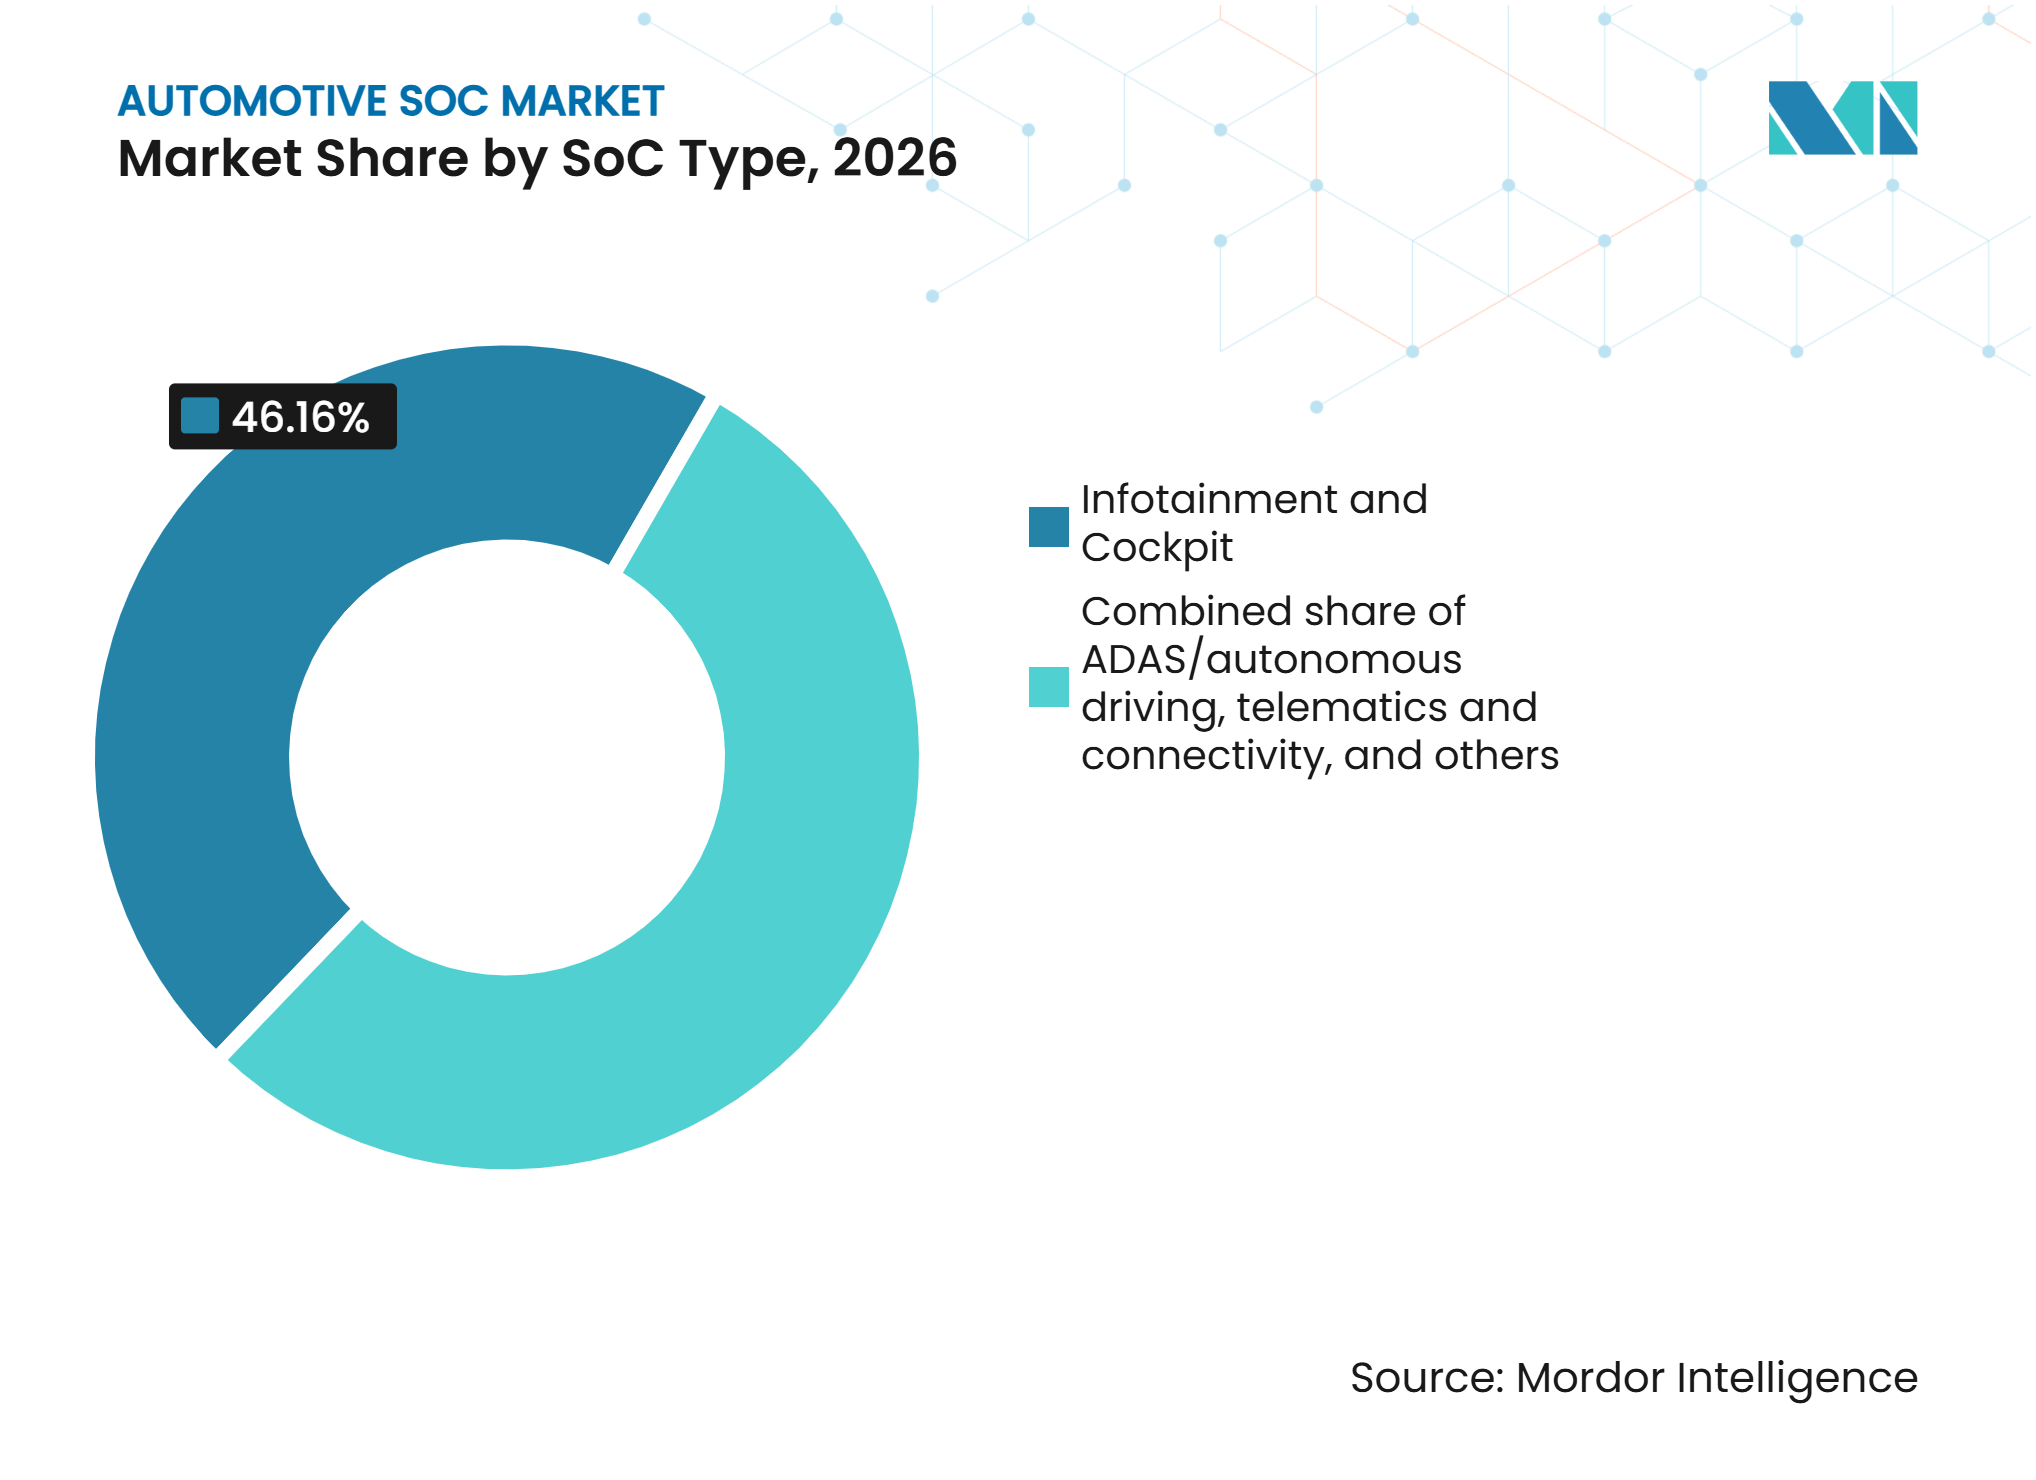
la demande de cockpit numérique est en tête tandis que le calcul ADAS se développeL'infodivertissement et le cockpit détenaient une part de 46,16 % en 2026. Les tableaux de bord numériques, les écrans centraux, les systèmes pour sièges arrière, les interfaces vocales et la détection en cabine ont élargi le rôle des processeurs de cockpit. Les constructeurs automobiles s'attendent de plus en plus à ce que ces systèmes prennent en charge des améliorations logicielles fréquentes tout au long de la vie du véhicule. Cela rend le support logiciel stable aussi important que les capacités graphiques et de calcul. Le segment reste important car les expériences utilisateur numériques influencent désormais le choix du véhicule sur une gamme plus large de prix. Les fournisseurs doivent équilibrer les temps de réponse rapides, la qualité visuelle, la sécurité et la consommation d'énergie dans une conception de qualité automobile.
L'ADAS/conduite autonome devrait croître à un CAGR de 15,90 % jusqu'en 2032. Les ordinateurs d'aide à la conduite centralisés doivent traiter les entrées de caméras, de radars et d'autres capteurs tout en exécutant des logiciels de perception et de planification dans les limites d'alimentation automobiles. Les constructeurs automobiles étendent les fonctions d'assistance avancée à davantage de modèles, ce qui augmente les besoins en calcul par véhicule. Le marché des SoC automobiles devrait donc voir une demande de processeurs capables de gérer des charges de travail mixtes avec des exigences variables en matière de synchronisation et de sécurité. Les architectures zonales regroupent également des fonctions qui étaient autrefois gérées par des contrôleurs de carrosserie et de passerelle distincts. NXP a décrit sa famille S32K5 comme prenant en charge les architectures de véhicules définis par logiciel zonaux et la plateforme CoreRideLa nouvelle famille de microcontrôleurs S3K5 fait progresser les architectures SDV zonales et étend la plateforme NXP CoreRide, NXP Semiconductors, investors.nxp.com">[3]. Les fournisseurs capables de faciliter cette transition pour les constructeurs de véhicules devraient occuper une position plus solide dans les nouveaux programmes de plateformes.



Par nœud de processus :
la fabrication mature reste importante tandis que les nœuds avancés se développentLe segment 28 nm et au-dessus détenait une part de 55,15 % en 2026. Les nœuds matures restent adaptés au contrôle de carrosserie, aux fonctions de passerelle et à l'infodivertissement d'entrée de gamme, car ces applications privilégient un approvisionnement fiable, des rendements éprouvés et un coût maîtrisé. Les programmes automobiles ont besoin de pièces disponibles tout au long d'un long cycle de production. La fabrication mature prend également en charge des processus de qualification établis et réduit le risque associé au changement d'une conception éprouvée. Le segment reste pertinent même si les applications avancées gagnent en attention. Les constructeurs de véhicules continueront à utiliser différentes générations de nœuds pour différentes fonctions plutôt que de remplacer les nœuds matures tous en même temps.
Jusqu'à 4 nm devrait croître à un CAGR de 19,75 % jusqu'en 2032. Les nœuds avancés sont mieux adaptés à l'aide à la conduite haute performance et au calcul centralisé où de nombreux blocs de traitement doivent fonctionner dans une enveloppe d'alimentation limitée. Ils peuvent combiner traitement central, graphique, neuronal et interfaces mémoire plus étroitement que les générations de nœuds plus anciennes. Cela peut prendre en charge de grandes charges de travail d'inférence et des graphiques de cockpit haute résolution sur une seule plateforme véhicule. Le marché des SoC automobiles est confronté à une considération d'approvisionnement car la production de nœuds avancés et la capacité d'encapsulation doivent servir plusieurs secteurs technologiques. Les constructeurs automobiles recherchent donc des fournisseurs disposant de plans de fabrication clairs et de feuilles de route produit pour des programmes véhicule à longue durée de vie.
Par architecture :
les plateformes basées sur ARM sont en tête tandis que RISC-V développe ses optionsLes conceptions basées sur ARM détenaient une part de 91,92 % en 2026. Leur position reflète un large écosystème d'outils de développement, de systèmes d'exploitation, d'intergiciels et de support de sécurité automobile. Les constructeurs automobiles peuvent utiliser des environnements logiciels familiers pour développer des applications de cockpit, d'assistance et de contrôle du véhicule. Arm indique que ses sous-systèmes de calcul Zena sont destinés aux applications automobiles, notamment l'ADAS, l'infodivertissement embarqué et le contrôle du véhicule. Cette base logicielle établie réduit le risque d'adoption pour les fournisseurs de semi-conducteurs et les constructeurs de véhicules. L'architecture restera centrale là où la compatibilité, la disponibilité des développeurs et la validation préalable sont les plus importantes.
Les autres, y compris RISC-V, devraient croître à un CAGR de 21,40 % jusqu'en 2032 à partir d'une base réduite. RISC-V offre aux concepteurs de puces une approche de jeu d'instructions plus ouverte et permet la personnalisation pour des charges de travail spécifiques. Cela peut séduire les fournisseurs qui souhaitent un plus grand contrôle sur la conception de leur processeur et leur pile logicielle. L'intérêt croît dans les applications où les entreprises recherchent plus de choix dans leurs sources de propriété intellectuelle. L'entreprise commune Chips finance le projet CHASSIS coordonné par Bosch, lancé en novembre 2025 pour développer des architectures matérielles à base de chiplets pour les véhicules définis par logiciel. Une adoption plus large dépendra encore des preuves de sécurité, de la maturité des outils et de la disponibilité d'un support logiciel de qualité automobile.
Par type de véhicule :
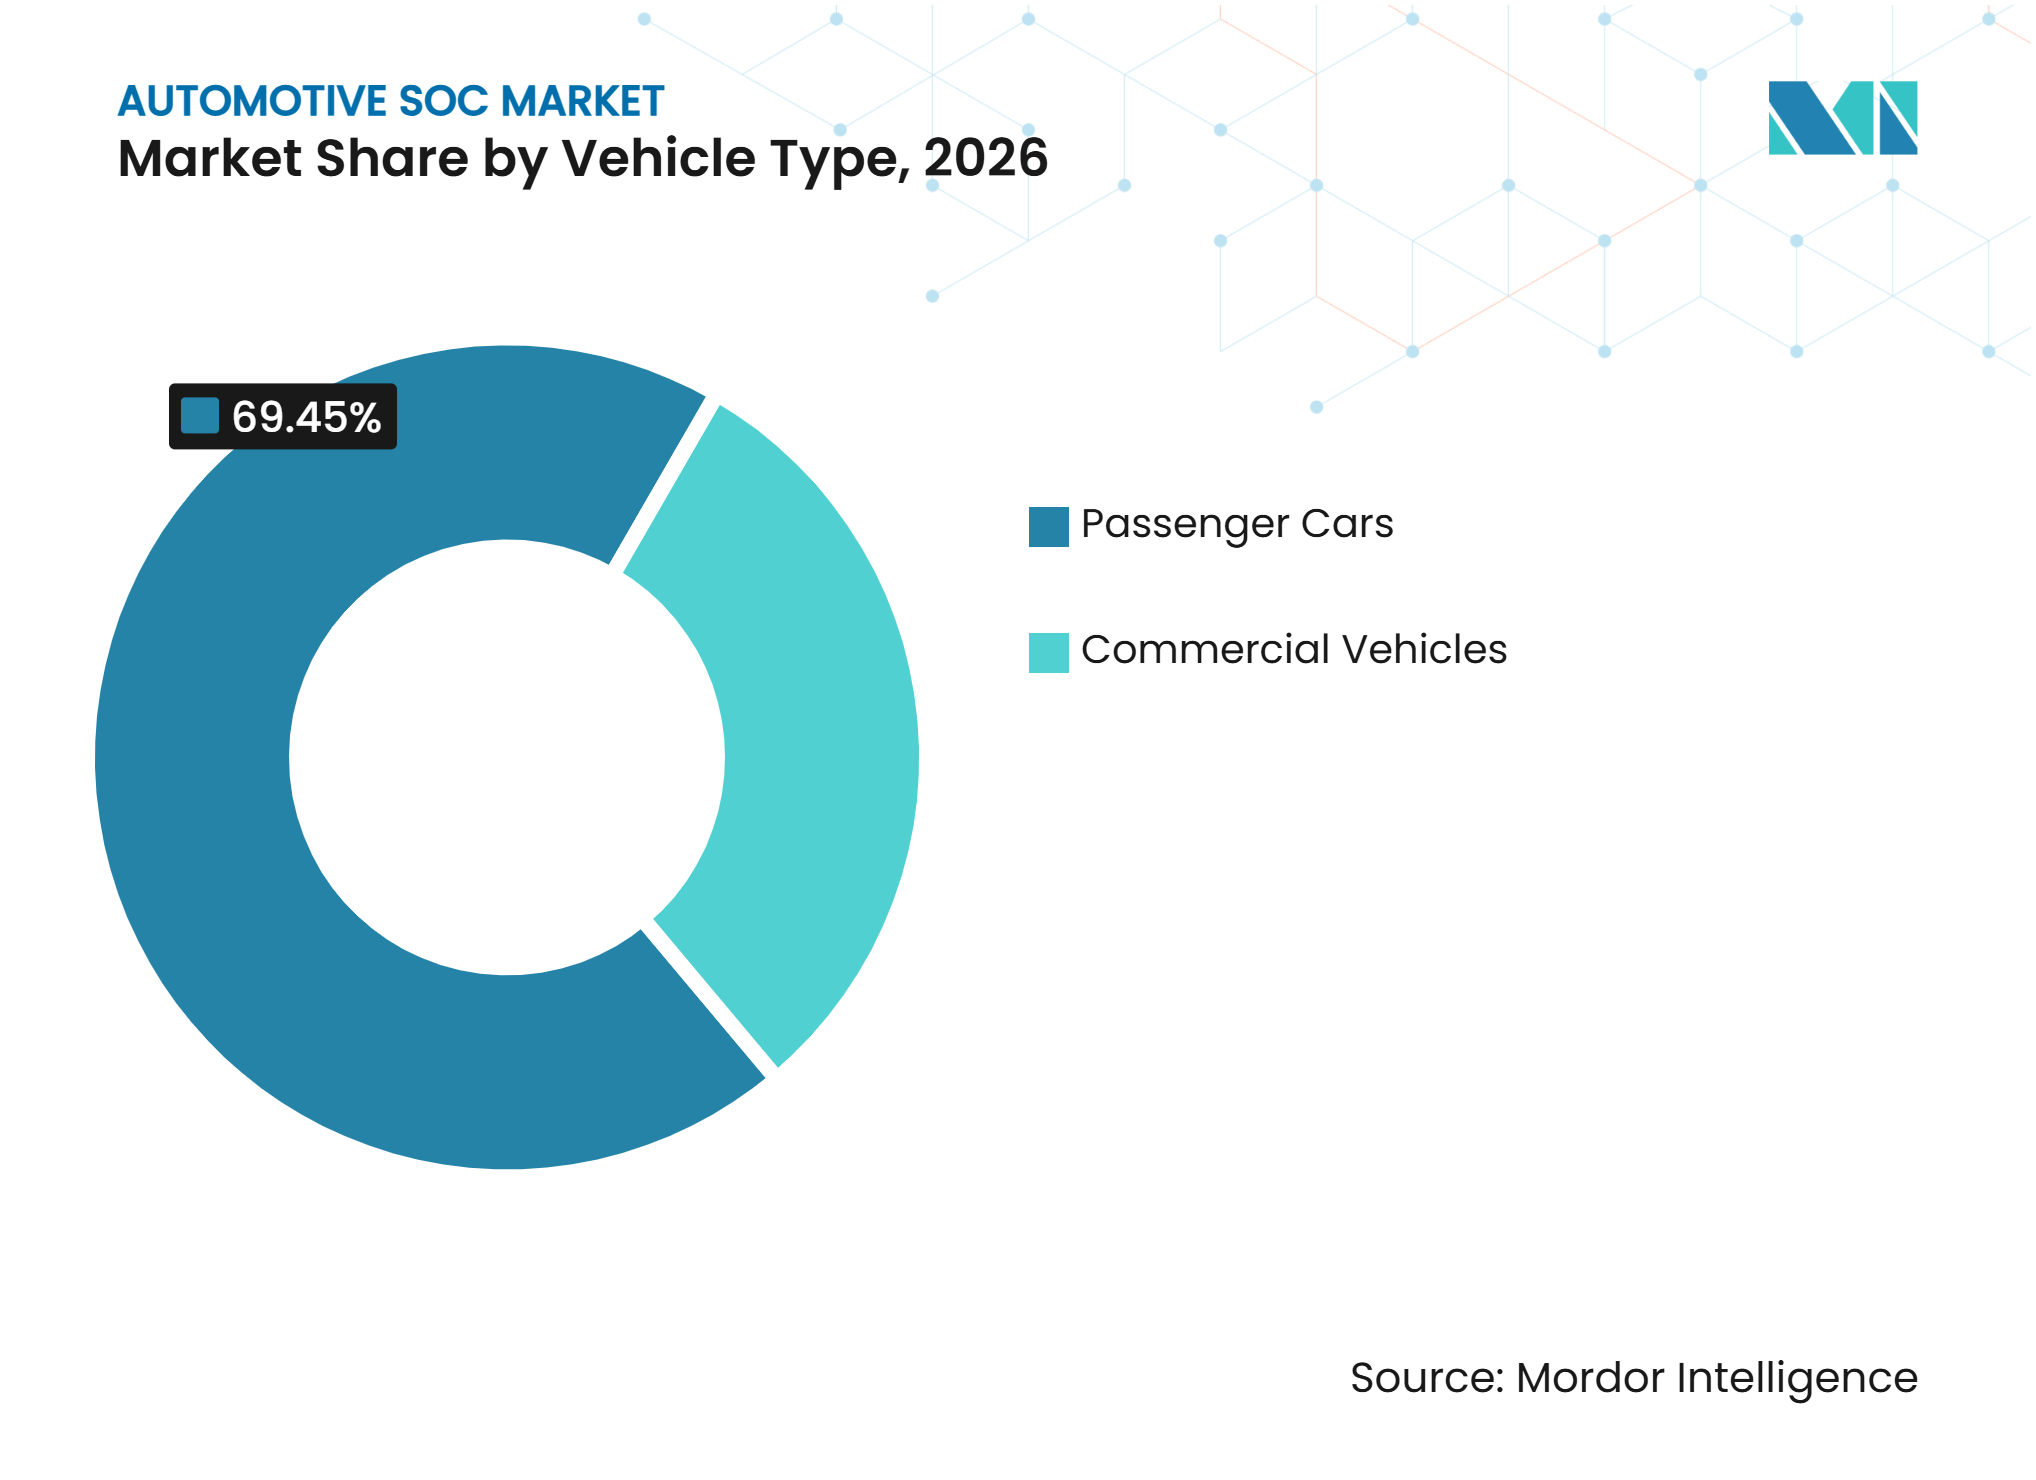
les programmes de voitures particulières fournissent l'échelle tandis que les flottes ajoutent de la demandeLes voitures particulières détenaient une part de 69,45 % en 2026. Ce groupe de véhicules donne aux fournisseurs de semi-conducteurs accès à de larges portefeuilles de modèles et à une utilisation étendue des fonctions de cockpit numérique. Les fonctions d'aide à la conduite se répandent également dans davantage de versions de voitures particulières à mesure que les constructeurs se concurrencent sur la sécurité et le confort. L'échelle de ces programmes permet d'utiliser des plateformes de processeurs communes sur plusieurs modèles. Cela peut aider les constructeurs automobiles à maîtriser l'effort de développement tout en différenciant les véhicules par le logiciel. Le marché des SoC automobiles reste étroitement lié à la rapidité avec laquelle ces plateformes partagées sont adoptées dans les gammes de voitures particulières.
Les véhicules commerciaux devraient croître à un CAGR de 11,88 % jusqu'en 2032. Les opérateurs de flottes privilégient les fonctions qui soutiennent la sécurité, la disponibilité, la surveillance des véhicules et l'efficacité opérationnelle. Ces besoins encouragent l'investissement dans l'aide à la conduite, les services connectés et le calcul embarqué fiable. Les plateformes commerciales doivent également gérer des cycles d'utilisation plus longs et des environnements d'exploitation exigeants. Une collaboration en 2025 entre NVIDIA, Aurora et Continental sur des systèmes de camions sans conducteur alimentés par la technologie NVIDIA DRIVE souligne l'importance du calcul haute performance dans cette catégorie de véhicules. Les fournisseurs capables d'offrir redondance, support logiciel et gestion fiable du cycle de vie seront probablement préférés.

Par propulsion :
les véhicules à combustion interne conservent leur échelle tandis que les plateformes électriques progressentLes moteurs à combustion interne détenaient une part de 63,32 % en 2026. Ces véhicules continuent d'utiliser davantage d'électronique à mesure que les constructeurs ajoutent connectivité, écrans et fonctions d'assistance sur des gammes de modèles établies. Leur base de fabrication installée signifie qu'ils restent une source importante de demande de processeurs. La transition vers des systèmes électroniques plus avancés ne dépend pas uniquement d'un changement de type de propulsion. Les constructeurs de véhicules mettent également à jour les plateformes à combustion interne pour répondre aux attentes en matière de sécurité et maintenir l'attrait des consommateurs. Cela maintient la demande de processeurs de cockpit, de passerelle et d'aide à la conduite active dans les programmes de véhicules conventionnels.
Les véhicules électriques devraient croître à un CAGR de 12,87 % jusqu'en 2032. Les plateformes électriques nécessitent une gestion coordonnée des fonctions de batterie, thermique, traction et recharge. Elles sont souvent conçues avec une électronique plus centralisée car l'architecture du véhicule est développée comme un système intégré. Cela crée une opportunité pour les processeurs capables de s'adapter aux fonctions de contrôle du véhicule, de connectivité et d'interface utilisateur. Le marché des SoC automobiles bénéficie lorsque les plateformes électriques utilisent des bases matérielles partagées sur plusieurs modèles. Les fournisseurs sélectionnés tôt dans un programme électrique peuvent s'intégrer dans le plan logiciel et électronique plus large de cette plateforme.
Analyse géographique
Marché des SoC automobiles en Asie-Pacifique
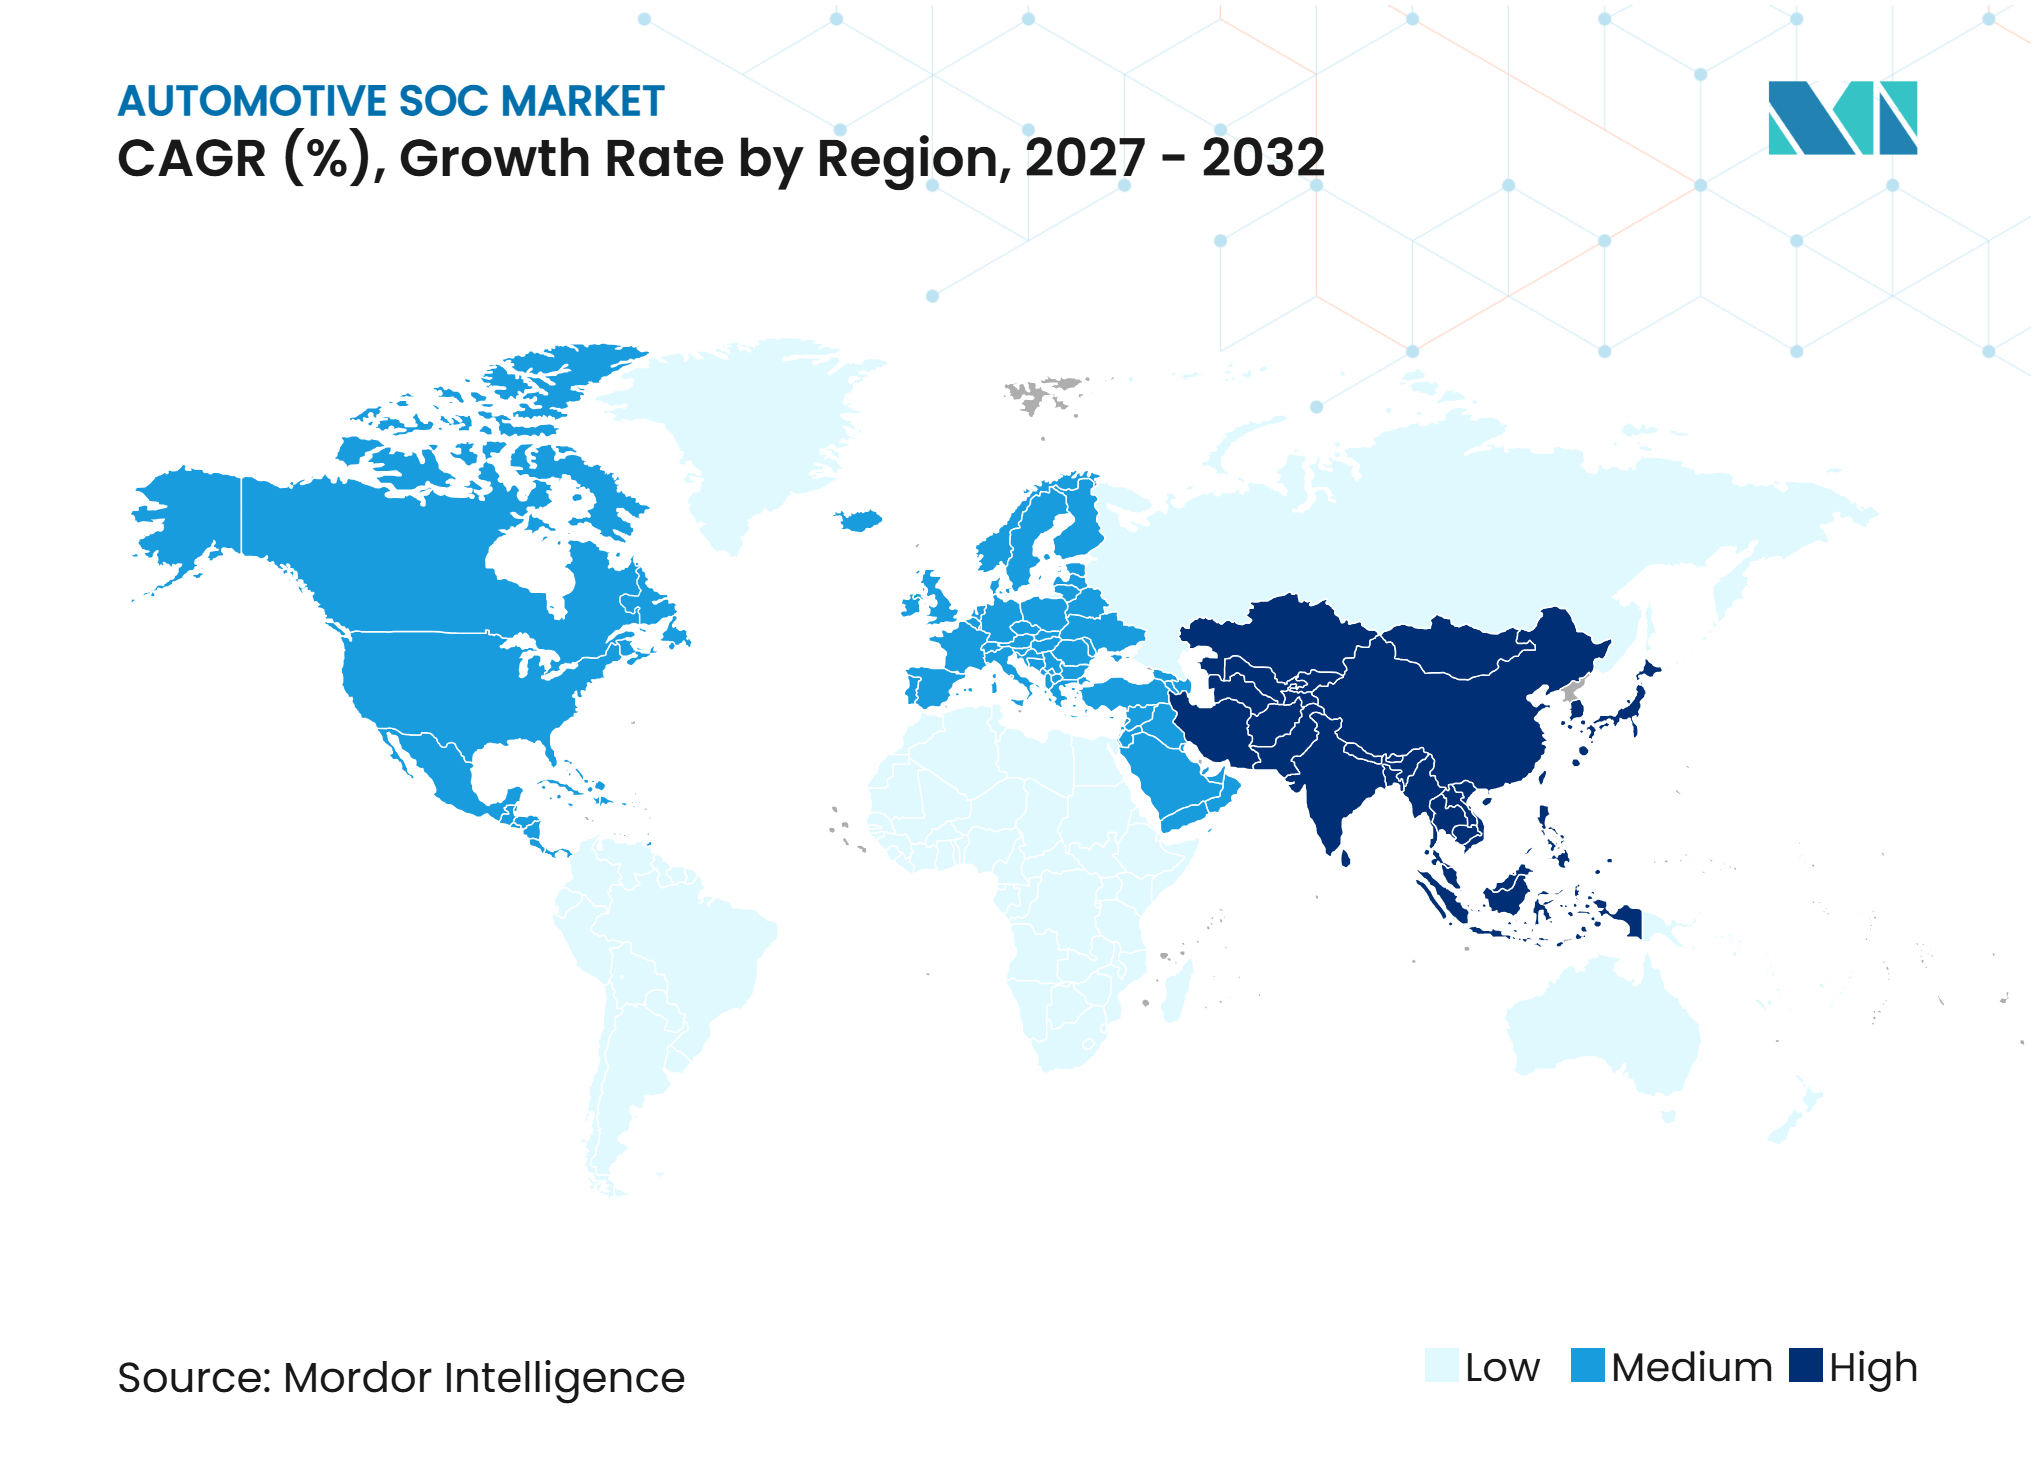
L'Asie-Pacifique détenait une part de 38,81 % en 2026 et devrait croître à un CAGR de 12,60 % jusqu'en 2032. La Chine combine une production élevée de véhicules, un développement rapide des véhicules électriques et un groupe croissant de concepteurs de puces nationaux. Les constructeurs de véhicules dans la région intègrent des cockpits numériques, des fonctions connectées et des fonctions d'aide à la conduite dans une gamme plus large de modèles. Le Japon et la Corée du Sud ajoutent de la demande grâce à des chaînes d'approvisionnement établies dans les secteurs automobile et des semi-conducteurs. Taïwan reste important pour la base d'approvisionnement régionale en raison de son rôle dans la fabrication avancée de semi-conducteurs. L'échelle de la région encourage les fournisseurs à proposer des stratégies logicielles, de support et d'approvisionnement adaptées au marché local.
Marché des SoC automobiles en Europe
L'Europe devrait croître à un CAGR de 11,60 % jusqu'en 2032. Les constructeurs de véhicules européens investissent dans des plateformes de véhicules définis par logiciel tout en répondant aux attentes en matière de sécurité active. Euro NCAP continue de définir des priorités d'évaluation de la sécurité qui encouragent le déploiement plus large de la technologie d'aide à la conduite. Les facteurs de conformité européens incluent également la sécurité fonctionnelle, la cybersécurité et les mises à jour logicielles gérées. Le projet CHASSIS reflète l'intérêt régional pour des capacités plus solides en matière de semi-conducteurs automobiles. Cet environnement favorise les fournisseurs capables de combiner performance technique et processus de conformité bien soutenus.
Marché des SoC automobiles en Amérique du Nord, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Nord est soutenue par une forte demande d'aide à la conduite, de fonctions de véhicules connectés et de développement de camions autonomes. Les programmes de véhicules commerciaux aux États-Unis peuvent créer une demande de processeurs prenant en charge la détection, la prise de décision et un fonctionnement fiable. L'Amérique du Sud s'appuie davantage sur l'assemblage de véhicules et l'électronique importée, de sorte que l'adoption suit généralement les décisions mondiales en matière de plateformes véhicule. La demande au Moyen-Orient et en Afrique est centrée sur les véhicules importés, bien que les projets de mobilité connectée puissent soutenir l'utilisation à plus long terme de l'électronique avancée des véhicules. En Amérique du Nord, la collaboration entre Aurora, Continental et NVIDIA sur les camions sans conducteur annoncée en janvier 2025 illustre comment les programmes de fret autonome peuvent stimuler la demande de calcul embarqué haute performance. Dans ces régions, l'opportunité dépend de la façon dont les constructeurs de véhicules adaptent les plateformes de calcul mondiales aux réglementations locales, aux infrastructures et à la composition du parc de véhicules.
Paysage concurrentiel
Concentration du Marché
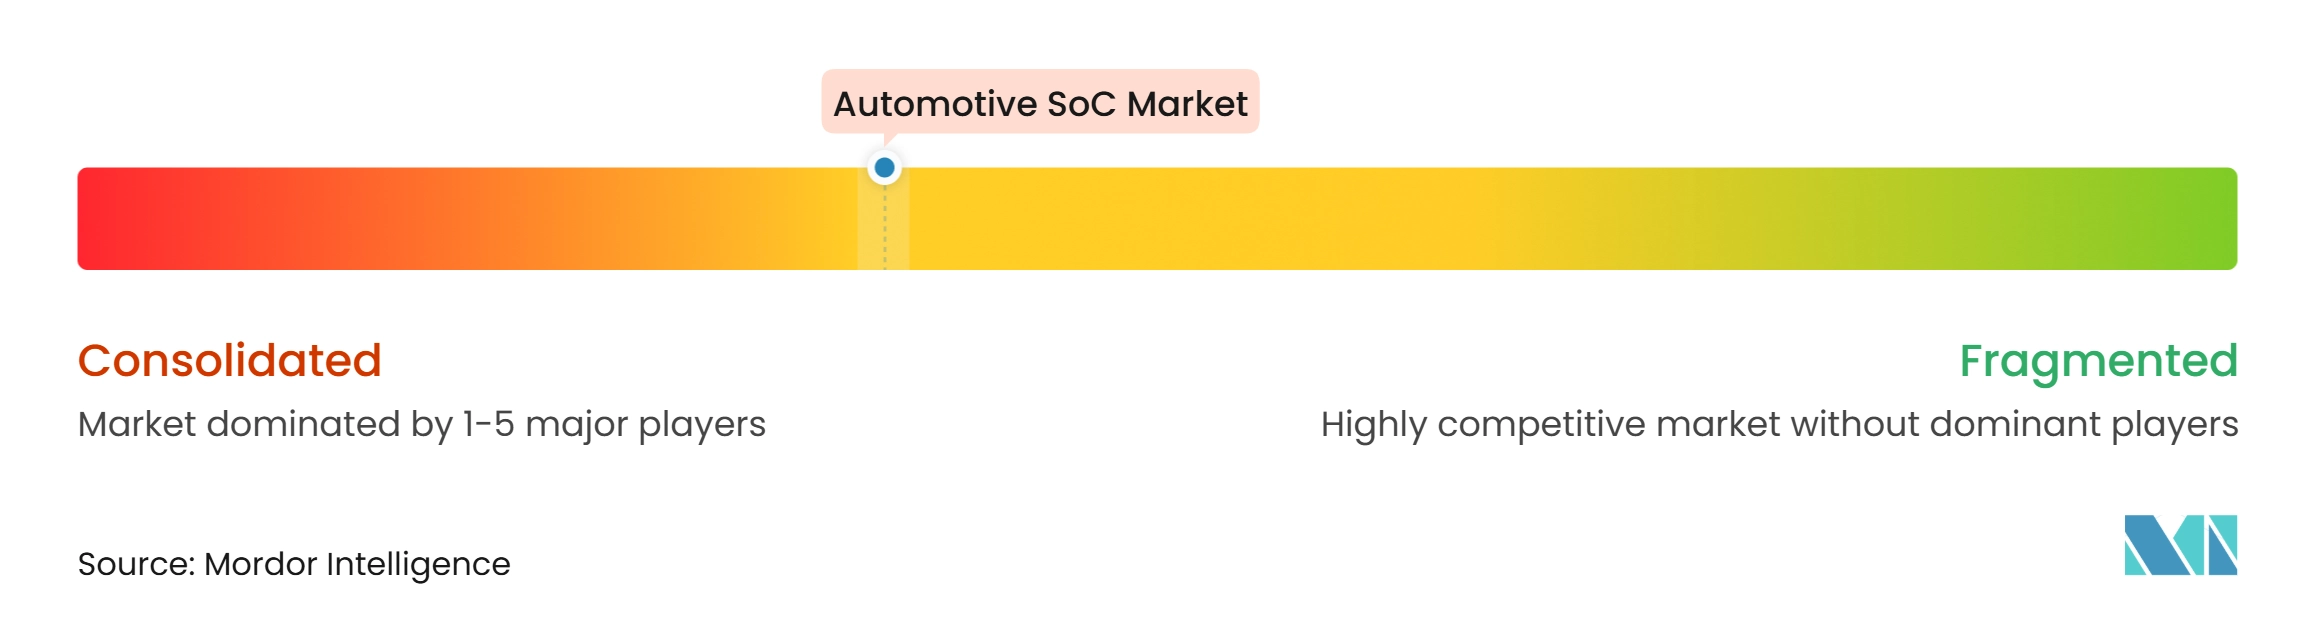
Le marché des SoC automobiles présente une concentration modérée car un petit groupe de fournisseurs mondiaux occupe des positions solides dans les programmes d'aide à la conduite, de cockpit et de calcul centralisé pour véhicules. Qualcomm, NVIDIA, NXP Semiconductors, Renesas Electronics, Mobileye, Infineon Technologies, STMicroelectronics et Texas Instruments servent différentes parties du paysage des processeurs automobiles et de l'électronique. La concurrence se concentre de plus en plus sur la valeur d'une plateforme utilisable, et non sur les seules spécifications brutes de la puce. Les fournisseurs doivent fournir des outils de développement, un support de système d'exploitation, des conceptions de référence, des fonctionnalités de sécurité et des documents de sécurité fonctionnelle. Pour le marché des SoC automobiles, cela crée un avantage pratique pour les entreprises qui ont travaillé avec des constructeurs de véhicules sur plusieurs cycles de programme. Cela augmente également le coût du changement de fournisseur après qu'une plateforme véhicule est entrée en développement.
NXP a renforcé sa position logicielle automobile grâce à l'acquisition de TTTech Auto et continue de développer l'approche CoreRide pour les véhicules définis par logiciel. La société a également présenté la famille de processeurs centraux de véhicule S32N pour prendre en charge l'intégration entre les domaines du véhicule. Arm a présenté les sous-systèmes de calcul Zena pour offrir aux développeurs de puces un point de départ plus intégré pour les processeurs automobiles. Ces évolutions montrent comment les fournisseurs cherchent à réduire le temps nécessaire au développement et à la validation d'une plateforme de calcul pour véhicule. La valeur commerciale réside dans la facilitation de l'adoption conjointe du matériel et du logiciel. Les entreprises capables de simplifier ce processus peuvent établir des relations plus durables avec les constructeurs automobiles et les fournisseurs de rang 1.
Les développeurs de puces chinois exercent une pression concurrentielle croissante en poursuivant des contrats de conception de véhicules nationaux et des partenariats plus larges. Leur défi ne se limite pas à la capacité des processeurs car ils ont également besoin d'un support logiciel, d'un accès à la fabrication et de processus de sécurité crédibles. Les approches RISC-V et à base de chiplets peuvent offrir aux nouveaux entrants plus de choix architecturaux et peuvent abaisser certaines barrières au développement. Dans le même temps, les normes ISO 26262, ISO/SAE 21434 et les réglementations régionales sur les véhicules restent des exigences d'entrée significatives pour les applications critiques pour la sécurité. L'achèvement par Infineon en août 2025 de l'acquisition de l'activité Ethernet automobile de Marvell illustre l'importance de la connectivité à haute bande passante à mesure que les systèmes de véhicules deviennent plus centralisés. Le champ concurrentiel récompensera donc les fournisseurs capables de combiner processeurs, connectivité, logiciels et support de conformité dans une trajectoire produit fiable.
Leaders du secteur des SoC automobiles
-
Qualcomm Incorporated
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Renesas Electronics Corporation
-
Mobileye Global Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des SoC automobiles Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Qualcomm Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Advanced Micro Devices, Inc.
- Mobileye Global Inc.
- Horizon Robotics, Inc.
- Black Sesame Technologies Inc.
- Huawei Technologies Co., Ltd.
- SemiDrive Technology Co., Ltd.
- Ambarella, Inc.
- Microchip Technology Incorporated
- Socionext Inc.
- Telechips Inc.
- SiEngine Technology Co., Ltd.
Développements industriels récents dans Marché des SoC automobiles
- Octobre 2026 : le SoC ADAS d'Axera est entré sur le marché européen dans la nouvelle berline électrique compacte mondiale de Leapmotor.
- Octobre 2026 : Volvo Cars a élargi son partenariat avec NVIDIA pour développer la conduite automatisée de nouvelle génération sur l'architecture NVIDIA Hyperion avec le système d'exploitation Halos et le logiciel Alpamayo.
- Octobre 2026 : LG Electronics s'est associé à Bosch, BOS Semiconductors et Hana Micron pour développer des semi-conducteurs automobiles à base de chiplets dans le cadre d'un projet de R&D soutenu par le gouvernement coréen.
- Septembre 2026 : Tata Consultancy Services (TCS) a lancé des services de conception de SoC personnalisés pour les OEM automobiles ciblant les véhicules définis par logiciel, couvrant la conception, la vérification, la mise en œuvre et la validation.
Périmètre du rapport mondial sur le marché des SoC automobiles
Le marché des SoC automobiles est segmenté par type de SoC, nœud de processus, architecture, type de véhicule, propulsion et géographie. Par type de SoC, le marché est segmenté en ADAS/conduite autonome, infodivertissement et cockpit, télématique et connectivité, et autres (carrosserie, passerelle, zonal). Par nœud de processus, le marché est segmenté en jusqu'à 4 nm, 5 à 7 nm, 8 à 22 nm, et 28 nm et au-dessus. Par architecture, le marché est segmenté en basé sur ARM, x86, et autres (RISC-V). Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par propulsion, le marché est segmenté en moteurs à combustion interne (MCI) et électrique. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Pays-Bas, Suède et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Taïwan, Inde, Australie, Asie du Sud-Est et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Turquie, Arabie saoudite, Émirats arabes unis, Israël, Afrique du Sud, Maroc, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| ADAS/conduite autonome |
| Infodivertissement et cockpit |
| Télématique et connectivité |
| Autres (carrosserie, passerelle, zonal) |
| Jusqu'à 4 nm |
| 5 à 7 nm |
| 8 à 22 nm |
| 28 nm et au-dessus |
| Basé sur ARM |
| x86 |
| Autres (RISC-V) |
| Voitures particulières |
| Véhicules commerciaux |
| Moteurs à combustion interne (MCI) |
| Électrique |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Maroc | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de SoC | ADAS/conduite autonome | |
| Infodivertissement et cockpit | ||
| Télématique et connectivité | ||
| Autres (carrosserie, passerelle, zonal) | ||
| Par nœud de processus | Jusqu'à 4 nm | |
| 5 à 7 nm | ||
| 8 à 22 nm | ||
| 28 nm et au-dessus | ||
| Par architecture | Basé sur ARM | |
| x86 | ||
| Autres (RISC-V) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par propulsion | Moteurs à combustion interne (MCI) | |
| Électrique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays-Bas | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Maroc | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de solutions système-sur-puce automobiles ?
La demande est soutenue par l'utilisation plus large de l'aide à la conduite, des fonctions de cockpit numérique, de la connectivité et du calcul centralisé pour véhicules. Le marché des SoC automobiles devrait croître à un CAGR de 11,38 % de 2027 à 2032.
Quelle application de SoC automobile est en tête en 2026 ?
L'infodivertissement et le cockpit sont en tête par part en 2026 à 46,16 %, soutenus par la demande d'écrans numériques, d'interfaces et d'expériences embarquées connectées.
Quelle application de SoC automobile devrait connaître la croissance la plus rapide ?
L'ADAS/conduite autonome devrait croître à un CAGR de 15,90 % jusqu'en 2032, le calcul centralisé d'aide à la conduite se répandant sur davantage de modèles de véhicules.
Pourquoi les nœuds de processus avancés sont-ils pertinents pour le calcul embarqué ?
Les nœuds avancés prennent en charge l'aide à la conduite haute performance et les charges de travail de calcul centralisé où les processeurs doivent combiner plusieurs fonctions dans des limites strictes d'alimentation et thermiques. Jusqu'à 4 nm devrait croître à un CAGR de 19,75 % jusqu'en 2032.