
Tamaño y Participación del Mercado de SoC Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
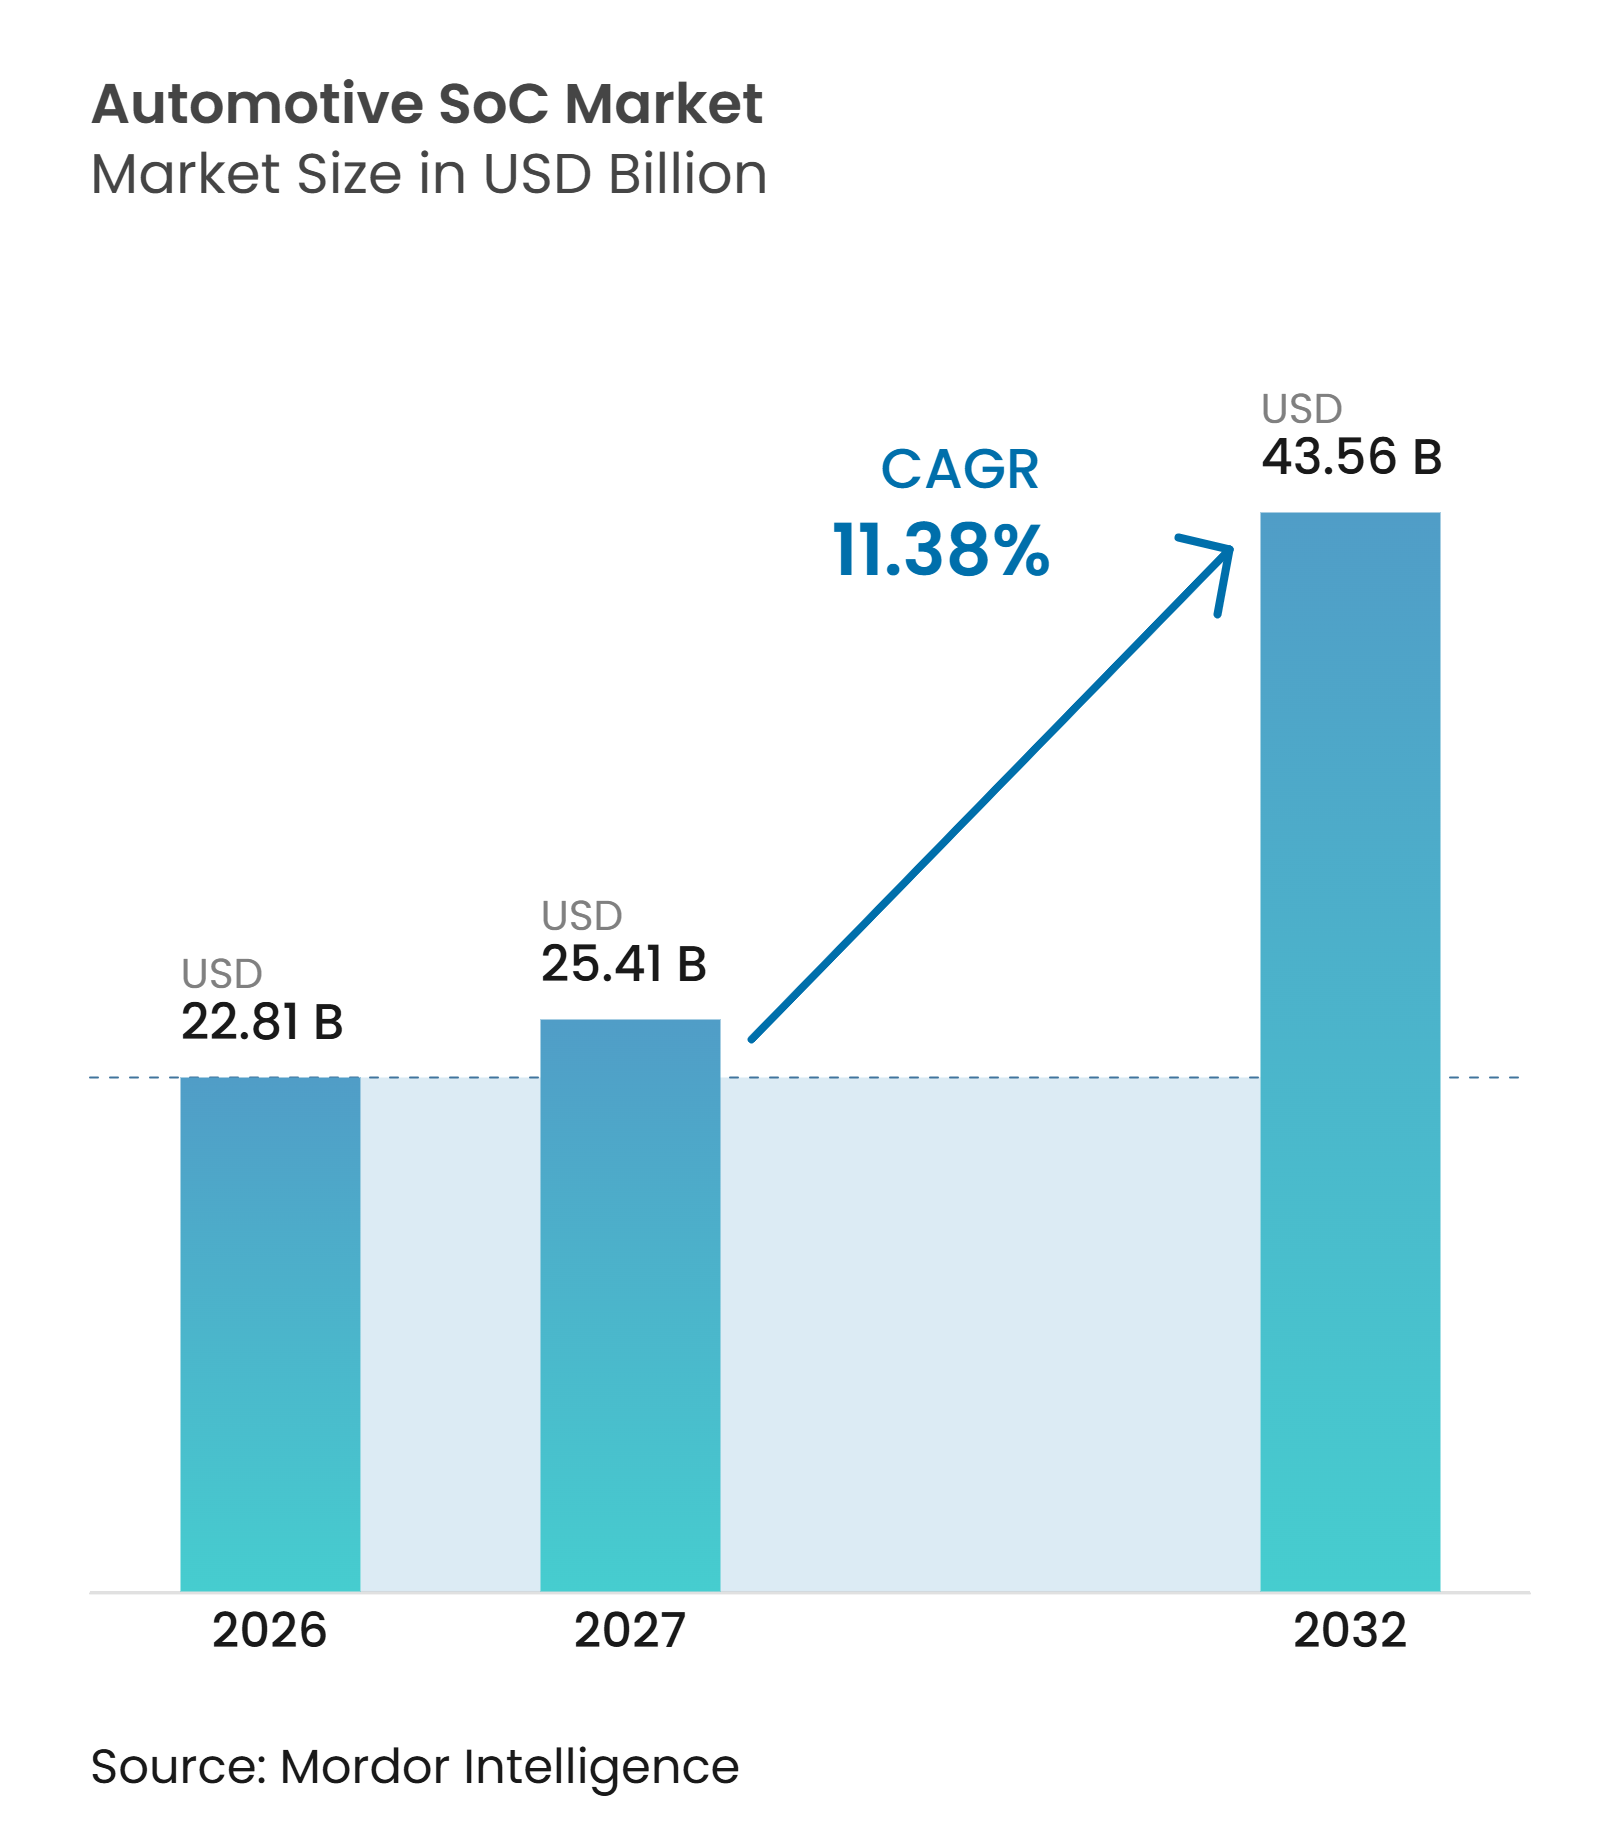
| Tamaño del Mercado (2027) | 25.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 43.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de SoC Automotriz por Mordor Intelligence
El tamaño del mercado de SoC automotriz fue valorado en 22,81 mil millones de USD en 2026 y se espera que crezca desde 25,41 mil millones de USD en 2027 hasta 43,56 mil millones de USD para 2032, a una CAGR del 11,38% durante 2027-2032. El aumento de los requisitos de cómputo está transformando la electrónica vehicular, pasando de numerosos controladores separados a un número menor de plataformas de procesamiento más capaces. La asistencia avanzada al conductor, las funciones de cabina digital, la conectividad y el control del vehículo compiten ahora por mayor capacidad de cómputo dentro del mismo vehículo. Los proveedores están respondiendo con ofertas integradas de hardware y software que pueden ser validadas para uso automotriz. Este enfoque puede reducir el esfuerzo de integración para los fabricantes de automóviles, pero también hace que la selección de proveedores sea más determinante a lo largo de la vida de un programa vehicular. El mercado de SoC automotriz se beneficia, por tanto, de un mayor contenido por vehículo, incluso cuando la producción total de vehículos cambia lentamente.
Conclusiones Clave del Informe
- Por tipo de SoC, el infotainment y la cabina representaron una participación del 46,16% en 2026, mientras que se proyecta que ADAS/conducción autónoma crezca a una CAGR del 15,90% hasta 2032.
- Por nodo de proceso, 28 nm y superior representó una participación del 55,15% en 2026, mientras que hasta 4 nm se prevé que se expanda a una CAGR del 19,75% hasta 2032.
- Por arquitectura, los diseños basados en ARM representaron una participación del 91,92% en 2026, mientras que otros, incluido RISC-V, se prevé que crezcan a una CAGR del 21,40% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación del 69,45% en 2026, mientras que se proyecta que los vehículos comerciales crezcan a una CAGR del 11,88% hasta 2032.
- Por propulsión, los motores de combustión interna representaron una participación del 63,32% en 2026, mientras que se prevé que los vehículos eléctricos crezcan a una CAGR del 12,87% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación del 38,81% en 2026 y se proyecta que crezca a una CAGR del 12,60% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Contenido de Cómputo para ADAS y Conducción Autónoma | +3.2% | Global, con ganancias a corto plazo concentradas en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Arquitecturas de Vehículos Definidos por Software | +2.5% | Global, liderado por Europa, América del Norte y China | Mediano plazo (2–4 años) |
| Rendimiento de IA por Vatio Calificado para Automoción | +1.8% | Global; mayor intensidad en los mercados de segmento premium de Europa y América del Norte | Mediano plazo (2–4 años) |
| Expansión del Cómputo Vehicular Impulsada por la Electrificación | +1.4% | Global, con ganancias principales en China, Europa y mercados emergentes de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Creciente Integración de Cabina Digital y Múltiples Pantallas | +1.0% | Global, acelerado en China y Corea del Sur | Corto plazo (≤ 2 años) |
| Consolidación de Cómputo Central de Criticidad Mixta | +0.7% | Global, con ganancias principales en Asia-Pacífico y extensión a Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Contenido de Cómputo para ADAS y Conducción Autónoma
Las funciones de ADAS están trascendiendo los vehículos premium y extendiéndose a gamas vehiculares más amplias. Este cambio requiere procesadores capaces de gestionar percepción, fusión de sensores, gráficos y control en tiempo real en un entorno térmico controlado. El mercado de SoC automotriz se beneficia cuando estas funciones pasan a formar parte del equipamiento estándar del vehículo en lugar de ser características opcionales. Los protocolos de calificación 2026 de Euro NCAP evalúan los vehículos en materia de conducción segura, prevención de colisiones, protección en caso de colisión y seguridad poscolisión, lo que respalda el uso más amplio de la electrónica de asistencia al conductorEuro NCAP anuncia cambios en el protocolo 1 para abordar los riesgos modernos de conducción, Euro NCAP, www.euroncap.com">[1]. Los proveedores también deben respaldar el trabajo de seguridad funcional conforme a ISO 26262 cuando sus productos se utilizan en funciones vehiculares relacionadas con la seguridad. El resultado es una mayor demanda de procesadores automotrices con soporte establecido de software, seguridad y validación.
Adopción de Arquitecturas de Vehículos Definidos por Software
Los programas de vehículos definidos por software están impulsando a los fabricantes de automóviles a reducir el número de controladores electrónicos separados. Los diseños zonales y centralizados acercan funciones como el control de carrocería, las pasarelas y la dinámica del vehículo a plataformas de cómputo compartidas. Este cambio respalda el mercado de SoC automotriz porque una mayor integración requiere procesadores capaces y bases de software adaptables. NXP presentó su familia S32N como un enfoque de procesador central de vehículo para vehículos definidos por software, describiendo el soporte para múltiples dominios vehiculares en una sola plataforma. Arm presentó los Subsistemas de Cómputo Zena para cargas de trabajo automotrices, posicionando la plataforma como una base preintegrada para el desarrollo de silicio automotrizSubsistemas de Cómputo Zena de Arm: Allanando el camino hacia la conducción automatizada escalable para la era definida por IA, Arm, newsroom.arm.com">[2]. Los proveedores con herramientas de software maduras y documentación de seguridad están mejor posicionados, ya que los fabricantes de vehículos requieren ciclos de integración más cortos.
Rendimiento de IA por Vatio Calificado para Automoción
Los módulos vehiculares operan con límites estrictos de potencia y calor, especialmente donde la refrigeración activa es limitada. Para el mercado de SoC automotriz, esto convierte el rendimiento por vatio en un requisito de diseño práctico más que en una simple comparación de productos. Los procesadores heterogéneos combinan elementos de procesamiento central, gráficos, procesamiento neuronal y procesamiento de señales para que cada tarea pueda ejecutarse en un motor adecuado. El mercado de SoC automotriz se beneficia a medida que los fabricantes de automóviles buscan ejecutar funciones más ricas de asistencia al conductor y de cabina sin aumentar la complejidad térmica. Los diseños de silicio modulares también pueden ayudar a los proveedores a ajustar la capacidad de cómputo para diferentes programas vehiculares sin rediseñar toda la plataforma. Estos diseños pueden facilitar el mantenimiento de una base de software común en varios niveles de vehículos.
Expansión del Cómputo Vehicular Impulsada por la Electrificación
Las plataformas de vehículos eléctricos requieren un control coordinado de las funciones de batería, térmica, tren motriz y carga. Estos requisitos incrementan la demanda de cómputo en tiempo real confiable y comunicación vehicular segura. El mercado de SoC automotriz se ve respaldado cuando los fabricantes de automóviles diseñan plataformas eléctricas en torno a electrónica centralizada desde el principio. Dichos programas pueden evitar algunas de las adiciones de controladores que se acumularon en generaciones vehiculares anteriores. Los ciclos de programa vehicular más largos también aumentan la importancia de la capacidad de actualización de software y la disponibilidad garantizada de componentes. Los proveedores que pueden ofrecer una trayectoria de producto escalable son, por tanto, más útiles para los fabricantes de automóviles que desarrollan varios modelos eléctricos a partir de una plataforma compartida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Validación e Integración de Software de SoC Automotriz | -1.8% | Global; más agudo para los nuevos participantes en América del Norte y Europa | Mediano plazo (2–4 años) |
| Complejidad de la Calificación de Seguridad Funcional y Ciberseguridad | -1.4% | Global, con el cumplimiento más exigente en Europa y Japón | Largo plazo (≥ 4 años) |
| Restricciones de Capacidad de Nodos Avanzados y Asignación de Empaquetado | -0.9% | Global, con concentración en Taiwán, Corea del Sur y Estados Unidos | Corto plazo (≤ 2 años) |
| Dependencia de los OEM en Hojas de Ruta de Software y Silicio Propietarios | -0.6% | América del Norte, Europa, Japn | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Validación e Integración de Software de SoC Automotriz
Un procesador no puede incorporarse a un programa vehicular solo tras las pruebas de hardware. Los fabricantes de automóviles y los proveedores necesitan validarlo con sistemas operativos, middleware, sensores, redes y software específico del vehículo. Este trabajo puede llevar mucho tiempo y añade costos para cada nueva plataforma. El mercado de SoC automotriz enfrenta una restricción porque los proveedores más pequeños pueden tener dificultades para financiar los equipos de ingeniería y soporte requeridos. Los proveedores existentes pueden reducir esta carga ofreciendo kits de desarrollo de software, diseños de referencia y socios de integración establecidos. Su ventaja se basa a menudo en la calidad de la plataforma completa más que en el rendimiento del procesador por sí solo.
Complejidad de la Calificación de Seguridad Funcional y Ciberseguridad
La seguridad funcional y la ciberseguridad están vinculadas, pero requieren diferentes evidencias y procesos de ingeniería. ISO 26262 aborda la seguridad funcional, mientras que ISO/SAE 21434 aborda la ciberseguridad en vehículos de carretera. Los fabricantes de vehículos también necesitan gestionar las actualizaciones de software bajo las normas de la UNECE donde se apliquen dichos requisitos. Estas obligaciones alargan el camino desde un diseño de procesador prometedor hasta un componente de producción aprobado. Pueden ralentizar la entrada de nuevos proveedores en aplicaciones críticas para la seguridad, especialmente en regiones con expectativas de cumplimiento exigentes. La carga de calificación resultante favorece a los proveedores que ya han desarrollado capacidades de seguridad funcional y ciberseguridad automotriz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de SoC:
La Demanda de Cabina Digital Lidera Mientras el Cómputo para ADAS se ExpandeEl infotainment y la cabina representaron una participación del 46,16% en 2026. Los cuadros de instrumentos digitales, las pantallas centrales, los sistemas para asientos traseros, las interfaces de voz y la detección en cabina han ampliado el papel de los procesadores de cabina. Los fabricantes de automóviles esperan cada vez más que estos sistemas soporten mejoras frecuentes de software durante la vida útil del vehículo. Esto hace que el soporte estable de software sea tan importante como la capacidad gráfica y de cómputo. El segmento sigue siendo relevante porque las experiencias digitales del usuario influyen ahora en la selección del vehículo en una gama más amplia de precios. Los proveedores deben equilibrar tiempos de respuesta rápidos, calidad visual, seguridad y consumo de energía dentro de un diseño de grado automotriz.
Se prevé que ADAS/conducción autónoma crezca a una CAGR del 15,90% hasta 2032. Las computadoras centralizadas de asistencia al conductor deben procesar entradas de cámara, radar y otros sensores mientras ejecutan software de percepción y planificación dentro de los límites de potencia automotriz. Los fabricantes de automóviles están extendiendo las funciones de asistencia avanzada a más modelos, lo que aumenta los requisitos de cómputo por vehículo. Por tanto, se espera que el mercado de SoC automotriz vea demanda de procesadores capaces de gestionar cargas de trabajo mixtas con requisitos variables de temporización y seguridad. Los diseños zonales también agrupan funciones que antes eran gestionadas por controladores separados de carrocería y pasarela. NXP ha descrito su familia S32K5 como compatible con arquitecturas de vehículos definidos por software zonales y la plataforma CoreRideLa nueva familia de microcontroladores S3K5 avanza en las arquitecturas SDV zonales y amplía la plataforma CoreRide de NXP, NXP Semiconductors, investors.nxp.com">[3]. Los proveedores que puedan facilitar esta transición a los fabricantes de vehículos deberían tener una posición más sólida en los nuevos programas de plataformas.


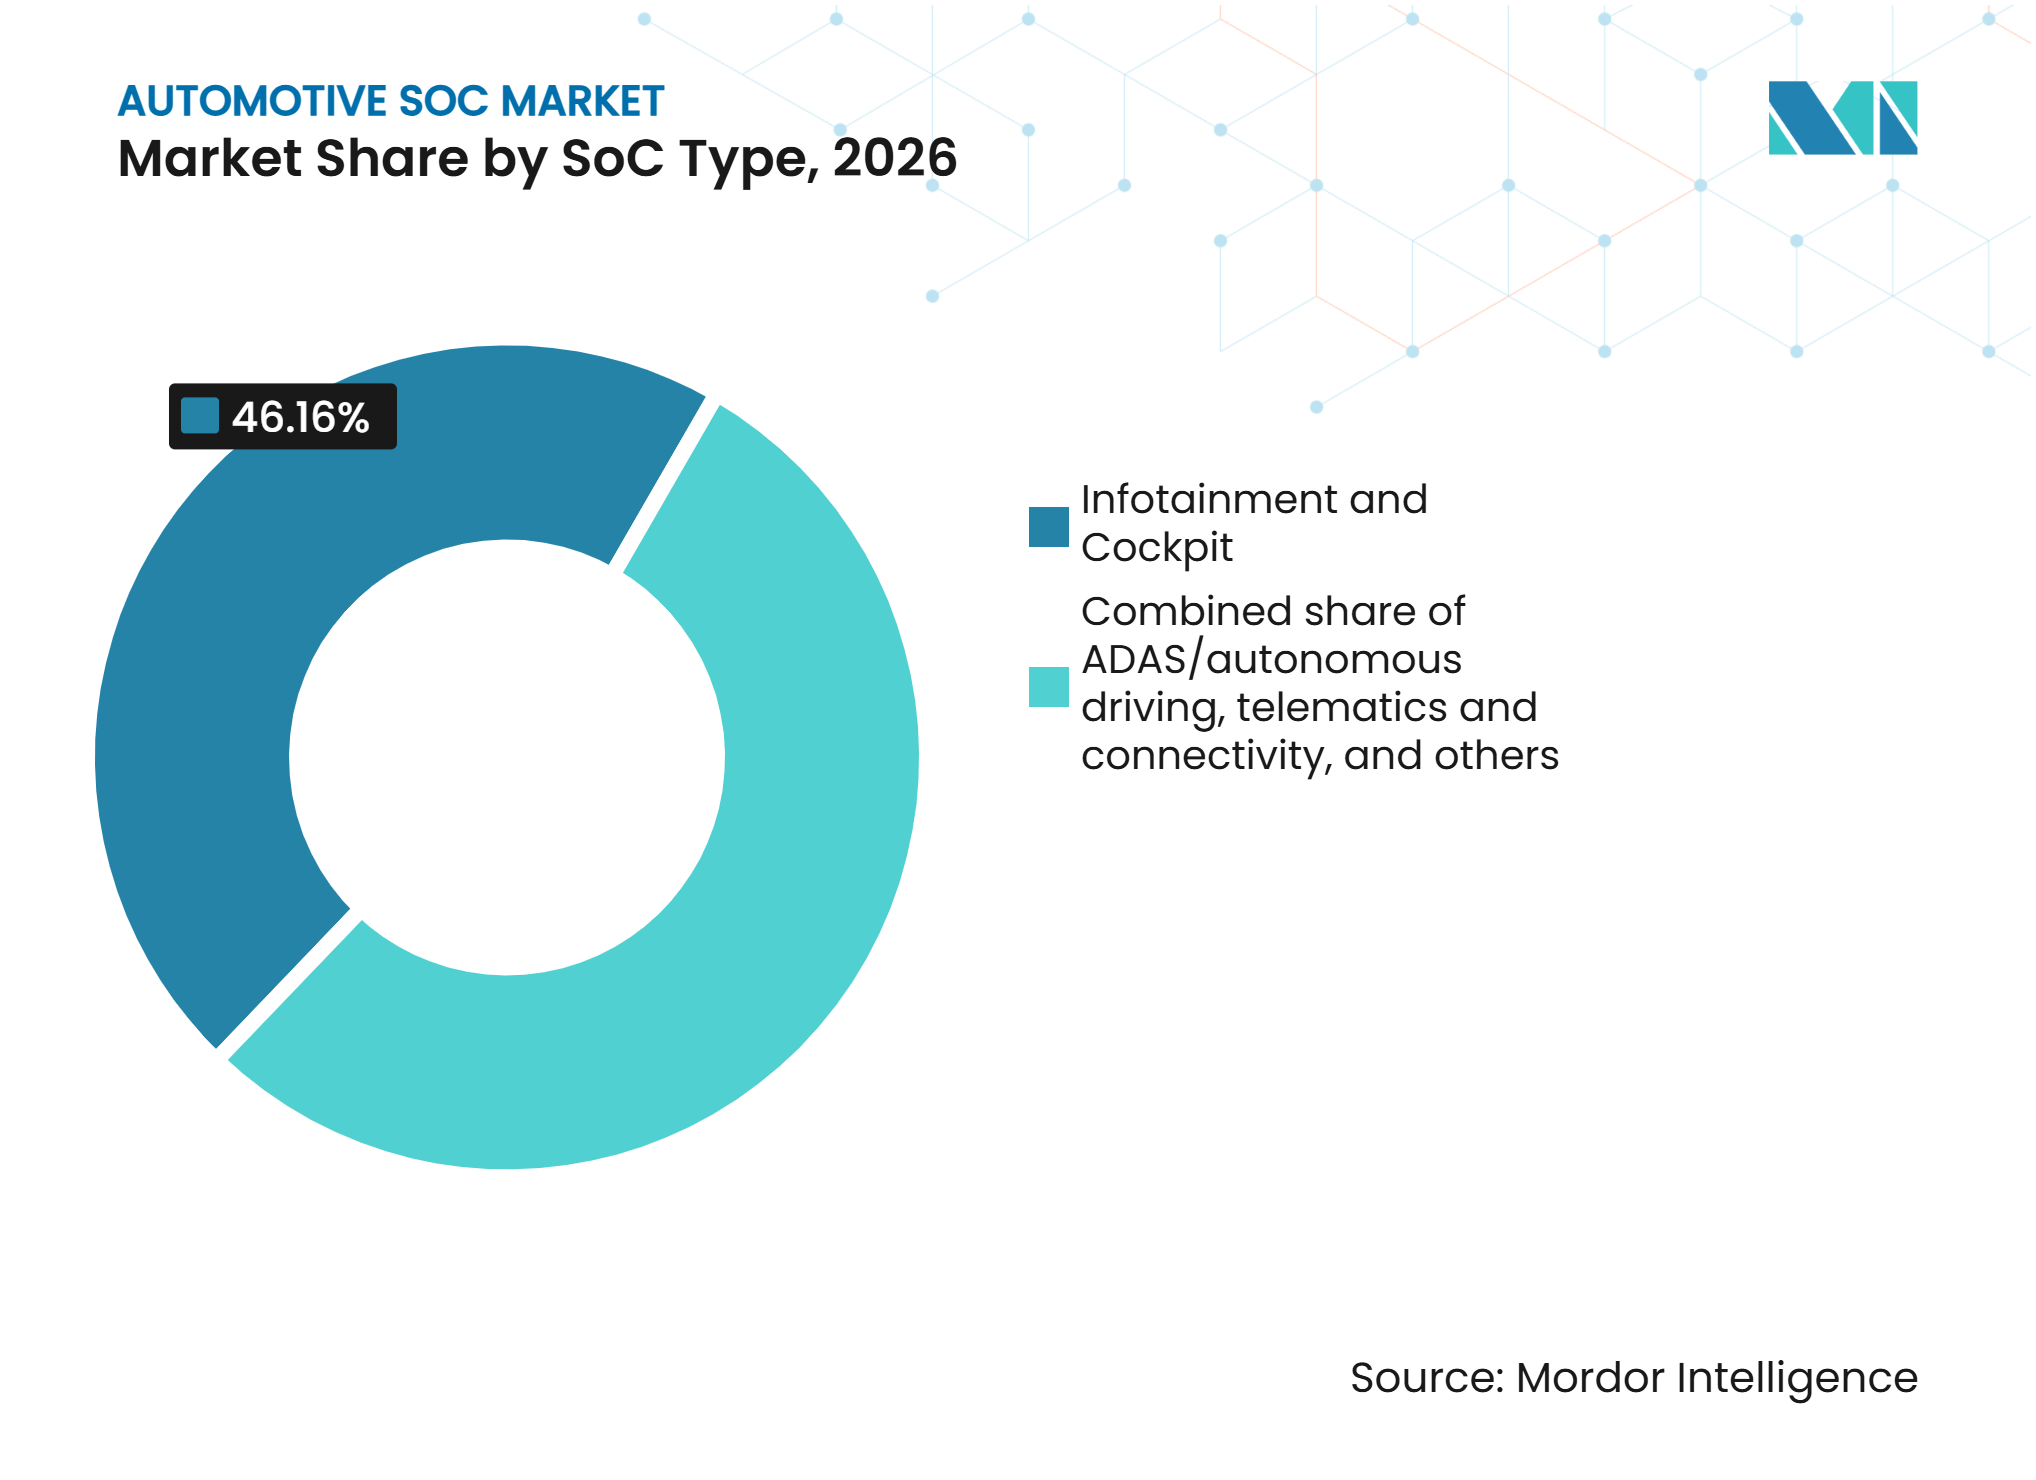
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nodo de Proceso:
La Fabricación Madura Sigue Siendo Importante Mientras los Nodos Avanzados EscalanEl segmento de 28 nm y superior representó una participación del 55,15% en 2026. Los nodos maduros siguen siendo adecuados para el control de carrocería, las funciones de pasarela y el infotainment de nivel básico, porque estas aplicaciones priorizan el suministro confiable, los rendimientos probados y el costo manejable. Los programas automotrices necesitan piezas que permanezcan disponibles durante un largo ciclo de producción. La fabricación madura también respalda los procesos de calificación establecidos y reduce el riesgo asociado con el cambio de un diseño probado. El segmento sigue siendo relevante incluso a medida que las aplicaciones avanzadas ganan atención. Los fabricantes de vehículos continuarán utilizando diferentes generaciones de nodos para diferentes funciones en lugar de reemplazar los nodos maduros todos a la vez.
Se prevé que hasta 4 nm crezca a una CAGR del 19,75% hasta 2032. Los nodos avanzados son más adecuados para la asistencia al conductor de alto rendimiento y el cómputo centralizado, donde muchos bloques de procesamiento necesitan operar dentro de un sobre de potencia limitado. Pueden combinar procesamiento central, gráficos, procesamiento neuronal e interfaces de memoria de forma más compacta que las generaciones de nodos más antiguas. Esto puede soportar grandes cargas de trabajo de inferencia y gráficos de cabina de alta resolución en una sola plataforma vehicular. El mercado de SoC automotriz enfrenta una consideración de suministro porque la capacidad de producción y empaquetado de nodos avanzados debe atender a varios sectores tecnológicos. Los fabricantes de automóviles buscan, por tanto, proveedores con planes de fabricación claros y hojas de ruta de productos para programas vehiculares de larga duración.
Por Arquitectura:
Las Plataformas Basadas en ARM Lideran Mientras RISC-V Amplía las OpcionesLos diseños basados en ARM representaron una participación del 91,92% en 2026. Su posición refleja un amplio ecosistema de herramientas de desarrollo, sistemas operativos, middleware y soporte de seguridad automotriz. Los fabricantes de automóviles pueden utilizar entornos de software familiares al desarrollar aplicaciones de cabina, asistencia y control vehicular. Arm declara que sus Subsistemas de Cómputo Zena están destinados a aplicaciones automotrices que incluyen ADAS, infotainment en el vehículo y control vehicular. Esta base de software establecida reduce el riesgo de adopción tanto para los proveedores de semiconductores como para los fabricantes de vehículos. La arquitectura seguirá siendo central donde la compatibilidad, la disponibilidad de desarrolladores y la validación previa sean más importantes.
Se proyecta que otros, incluido RISC-V, crezcan a una CAGR del 21,40% hasta 2032 desde una base pequeña. RISC-V ofrece a los diseñadores de chips un enfoque de conjunto de instrucciones más abierto y permite la personalización para cargas de trabajo específicas. Esto puede resultar atractivo para los proveedores que desean mayor control sobre el diseño de su procesador y la pila de software. El interés está creciendo en aplicaciones donde las empresas buscan mayor elección en sus fuentes de propiedad intelectual. La Empresa Conjunta de Chips financia el proyecto CHASSIS coordinado por Bosch, lanzado en noviembre de 2025 para desarrollar arquitecturas de hardware basadas en chiplets para vehículos definidos por software. La adopción más amplia seguirá dependiendo de la evidencia de seguridad, la madurez de las herramientas y la disponibilidad de soporte de software de grado automotriz.
Por Tipo de Vehículo:
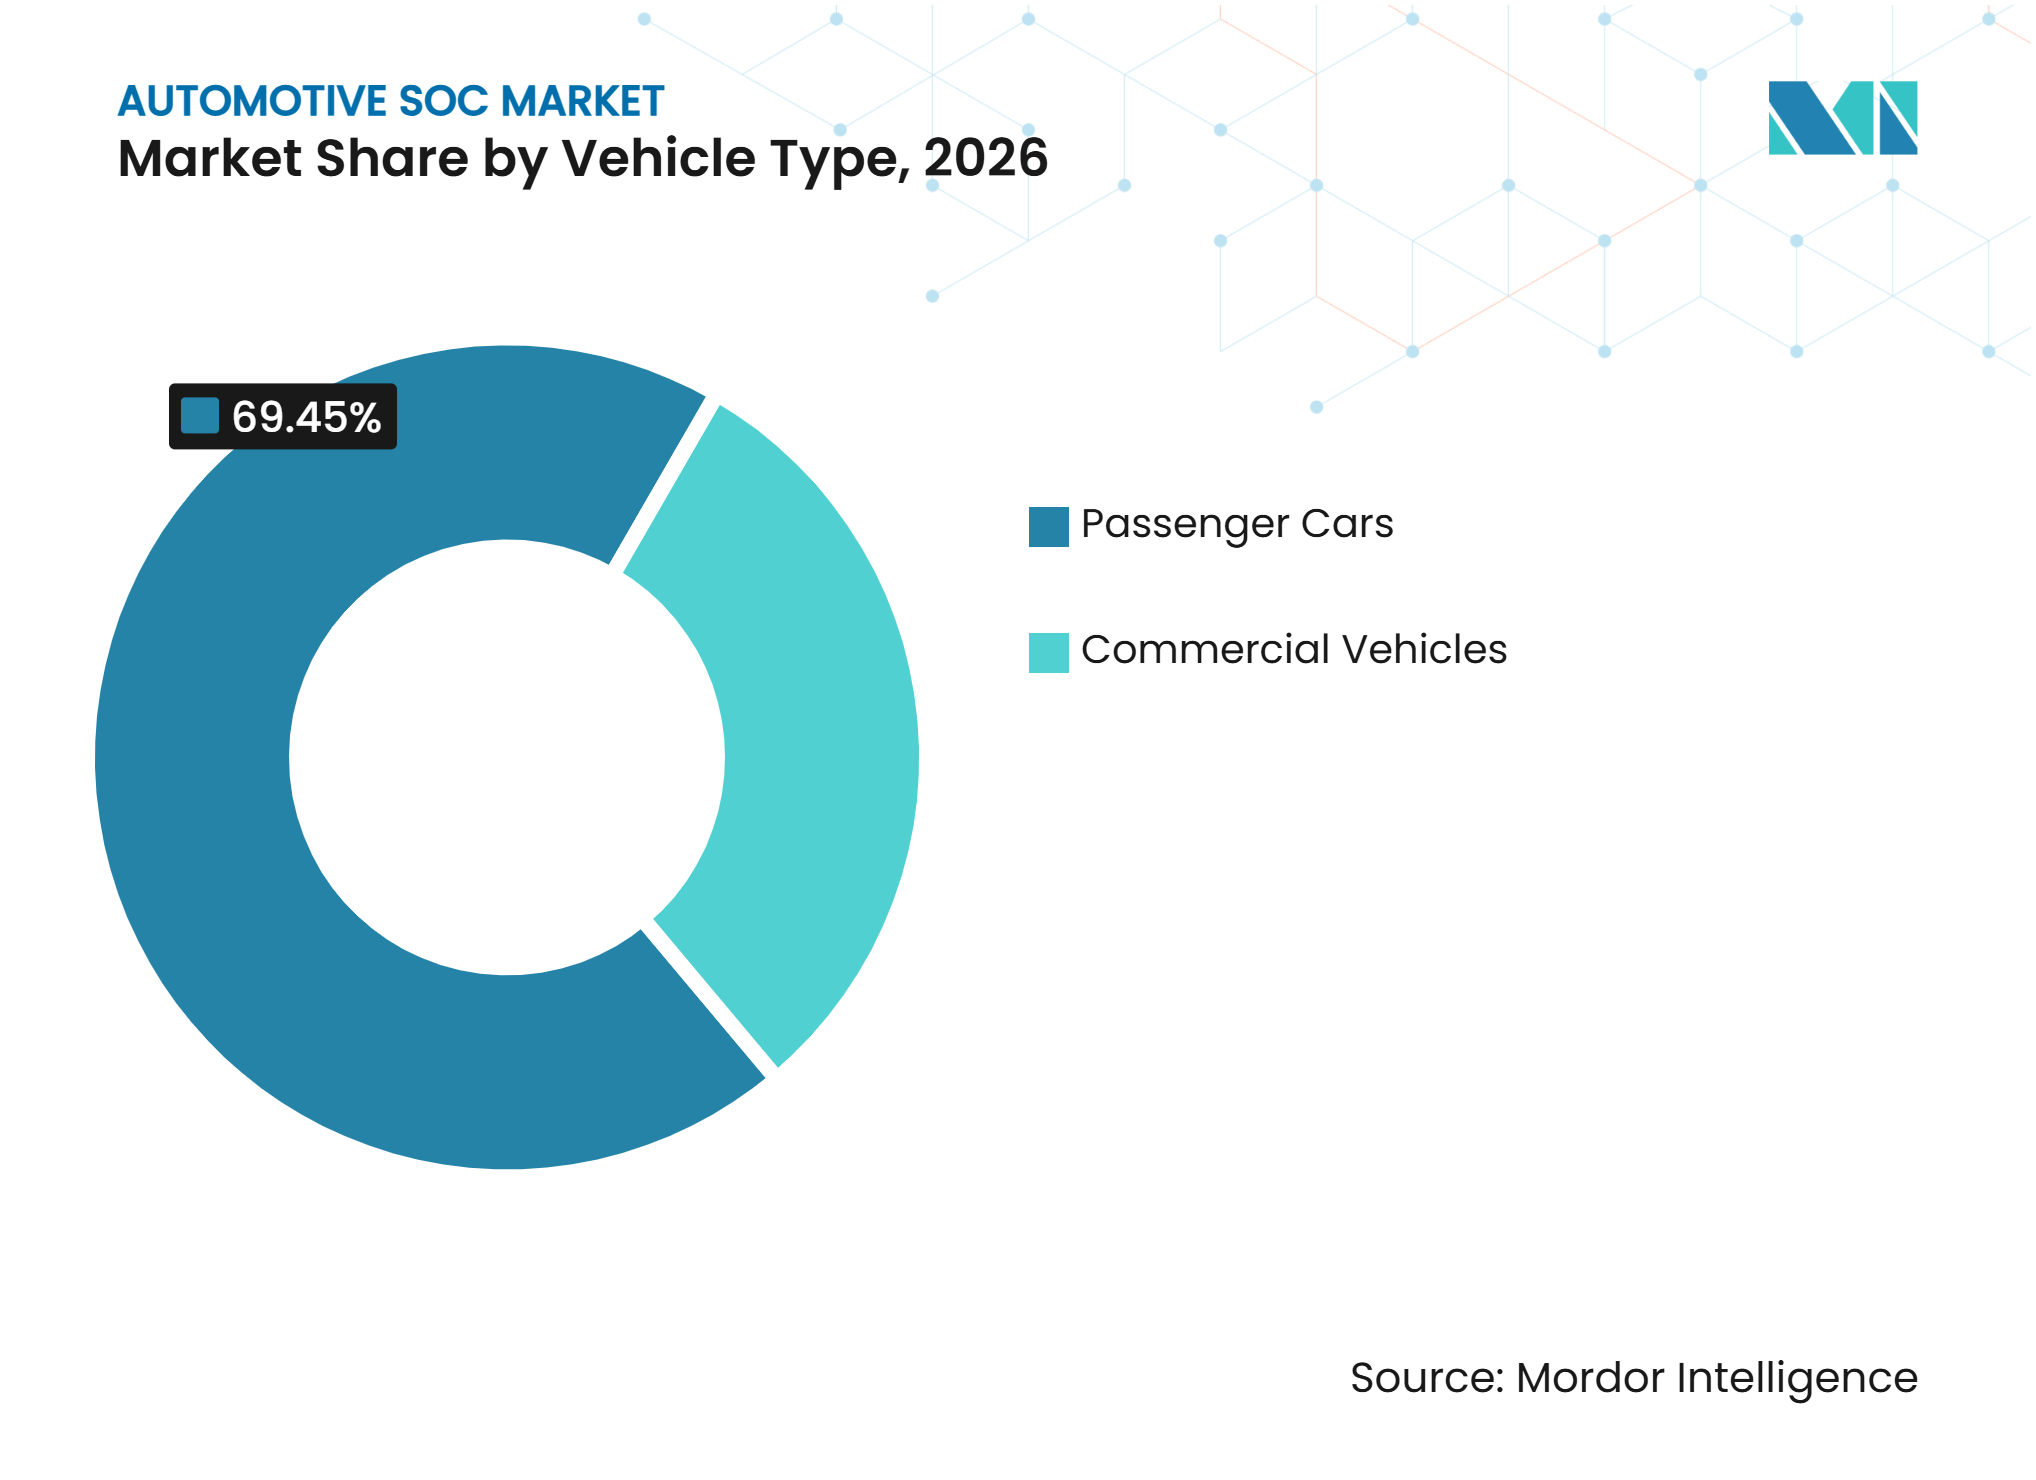
Los Programas de Automóviles de Pasajeros Aportan Escala Mientras las Flotas Añaden DemandaLos automóviles de pasajeros representaron una participación del 69,45% en 2026. Este grupo de vehículos ofrece a los proveedores de semiconductores acceso a grandes carteras de modelos y un uso amplio de las funciones de cabina digital. Las características de asistencia al conductor también se están extendiendo a más versiones de automóviles de pasajeros a medida que los fabricantes compiten en seguridad y comodidad. La escala de estos programas permite utilizar plataformas de procesadores comunes en varios modelos. Esto puede ayudar a los fabricantes de automóviles a controlar el esfuerzo de desarrollo mientras diferencian los vehículos a través del software. El mercado de SoC automotriz sigue estrechamente vinculado a la rapidez con que estas plataformas compartidas se adoptan en las gamas de automóviles de pasajeros.
Se prevé que los vehículos comerciales crezcan a una CAGR del 11,88% hasta 2032. Los operadores de flotas priorizan funciones que respalden la seguridad, el tiempo de actividad, la supervisión del vehículo y la eficiencia operativa. Estas necesidades fomentan la inversión en asistencia al conductor, servicios conectados y cómputo vehicular confiable. Las plataformas comerciales también deben soportar ciclos de servicio más largos y entornos operativos exigentes. Una colaboración de 2025 entre NVIDIA, Aurora y Continental en sistemas de camiones sin conductor impulsados por la tecnología NVIDIA DRIVE subraya la importancia del cómputo de alto rendimiento en esta categoría de vehículos. Es probable que se prefieran los proveedores que puedan ofrecer redundancia, soporte de software y una gestión confiable del ciclo de vida.

Por Propulsión:
Los Vehículos de Combustión Interna Mantienen la Escala Mientras las Plataformas Eléctricas AvanzanLos motores de combustión interna representaron una participación del 63,32% en 2026. Estos vehículos continúan utilizando más electrónica a medida que los fabricantes de automóviles añaden conectividad, pantallas y funciones de asistencia en las gamas de modelos establecidas. Su base de fabricación instalada significa que siguen siendo una fuente material de demanda de procesadores. La transición hacia sistemas electrónicos más avanzados no depende únicamente de un cambio en el tipo de propulsión. Los fabricantes de vehículos también actualizan las plataformas de combustión interna para cumplir con las expectativas de seguridad y mantener el atractivo para el consumidor. Esto mantiene activa la demanda de procesadores de cabina, pasarela y asistencia al conductor en los programas de vehículos convencionales.
Se proyecta que los vehículos eléctricos crezcan a una CAGR del 12,87% hasta 2032. Las plataformas eléctricas requieren una gestión coordinada de las funciones de batería, térmica, tracción y carga. A menudo se diseñan con electrónica ms centralizada porque la arquitectura del vehículo se desarrolla como un sistema integrado. Esto crea una oportunidad para los procesadores que pueden escalar a través del control vehicular, la conectividad y las funciones orientadas al usuario. El mercado de SoC automotriz se beneficia cuando las plataformas eléctricas utilizan bases de hardware compartidas en varios modelos. Los proveedores seleccionados en una etapa temprana de un programa eléctrico pueden quedar integrados en el plan más amplio de software y electrónica de esa plataforma.
Análisis Geográfico
Mercado de SoC Automotriz en Asia-Pacífico
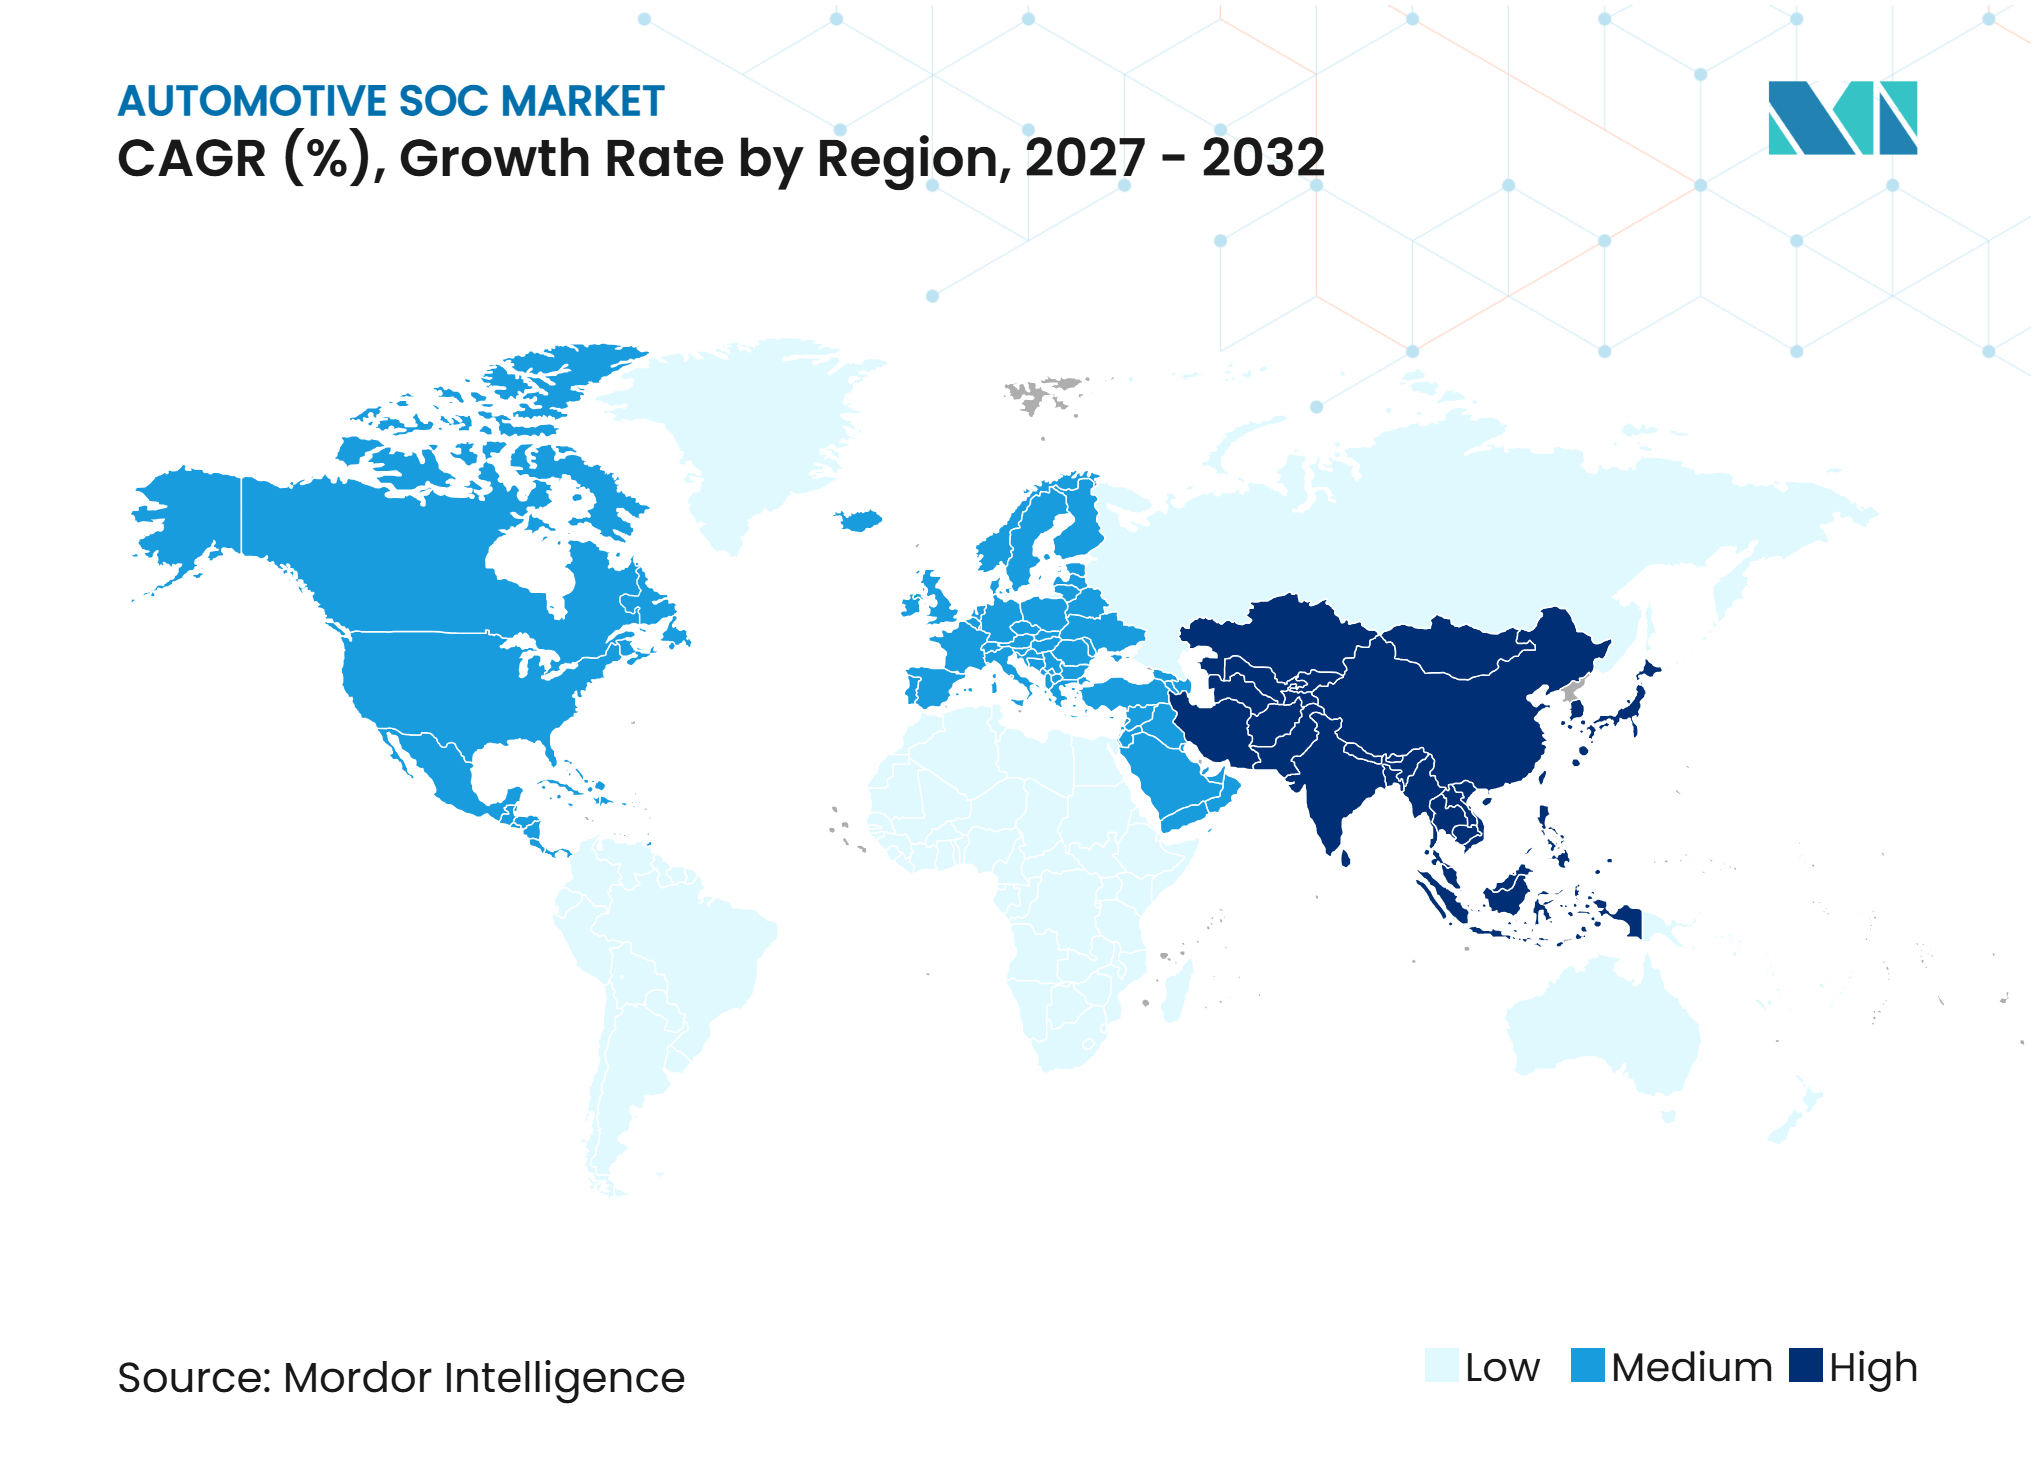
Asia-Pacífico representó una participación del 38,81% en 2026 y se prevé que crezca a una CAGR del 12,60% hasta 2032. China combina una alta producción de vehículos, un rápido desarrollo de vehículos eléctricos y un creciente grupo de diseñadores de chips nacionales. Los fabricantes de vehículos en la región están incorporando cabinas digitales, funciones conectadas y funciones de asistencia al conductor en una gama más amplia de modelos. Japón y Corea del Sur añaden demanda a través de cadenas de suministro establecidas de vehículos y semiconductores. Taiwán sigue siendo importante para la base de suministro regional debido a su papel en la fabricación avanzada de semiconductores. La escala de la región anima a los proveedores a ofrecer software, soporte y estrategias de abastecimiento relevantes a nivel local.
Mercado de SoC Automotriz en Europa
Se prevé que Europa crezca a una CAGR del 11,60% hasta 2032. Los fabricantes de vehículos europeos están invirtiendo en plataformas de vehículos definidos por software mientras también responden a las expectativas de seguridad activa. Euro NCAP continúa estableciendo prioridades de evaluación de seguridad que fomentan el despliegue más amplio de la tecnología de asistencia al conductor. Los factores de cumplimiento europeos también incluyen la seguridad funcional, la ciberseguridad y las actualizaciones de software gestionadas. CHASSIS refleja el interés regional en capacidades más sólidas de semiconductores automotrices. Este entorno favorece a los proveedores que pueden combinar rendimiento técnico con procesos de cumplimiento bien respaldados.
Mercado de SoC Automotriz en América del Norte, América del Sur, y Oriente Medio y África
América del Norte está respaldada por una fuerte demanda de asistencia al conductor, funciones de vehículos conectados y desarrollo de camiones autónomos. Los programas de vehículos comerciales en Estados Unidos pueden generar demanda de procesadores que soporten detección, toma de decisiones y operación confiable. América del Sur depende más del ensamblaje de vehículos y la electrónica importada, por lo que la adopción generalmente sigue las decisiones globales de plataformas vehiculares. La demanda en Oriente Medio y África se centra en vehículos importados, aunque los proyectos de movilidad conectada pueden respaldar el uso a largo plazo de electrónica vehicular avanzada. En América del Norte, la colaboración entre Aurora, Continental y NVIDIA en camiones sin conductor anunciada en enero de 2025 ilustra cómo los programas de carga autónoma pueden aumentar la demanda de cómputo vehicular de alto rendimiento. En todas estas regiones, la oportunidad depende de cómo los fabricantes de vehículos adapten las plataformas de cómputo globales a las regulaciones locales, la infraestructura y la combinación de vehículos.
Panorama Competitivo
Concentración del Mercado
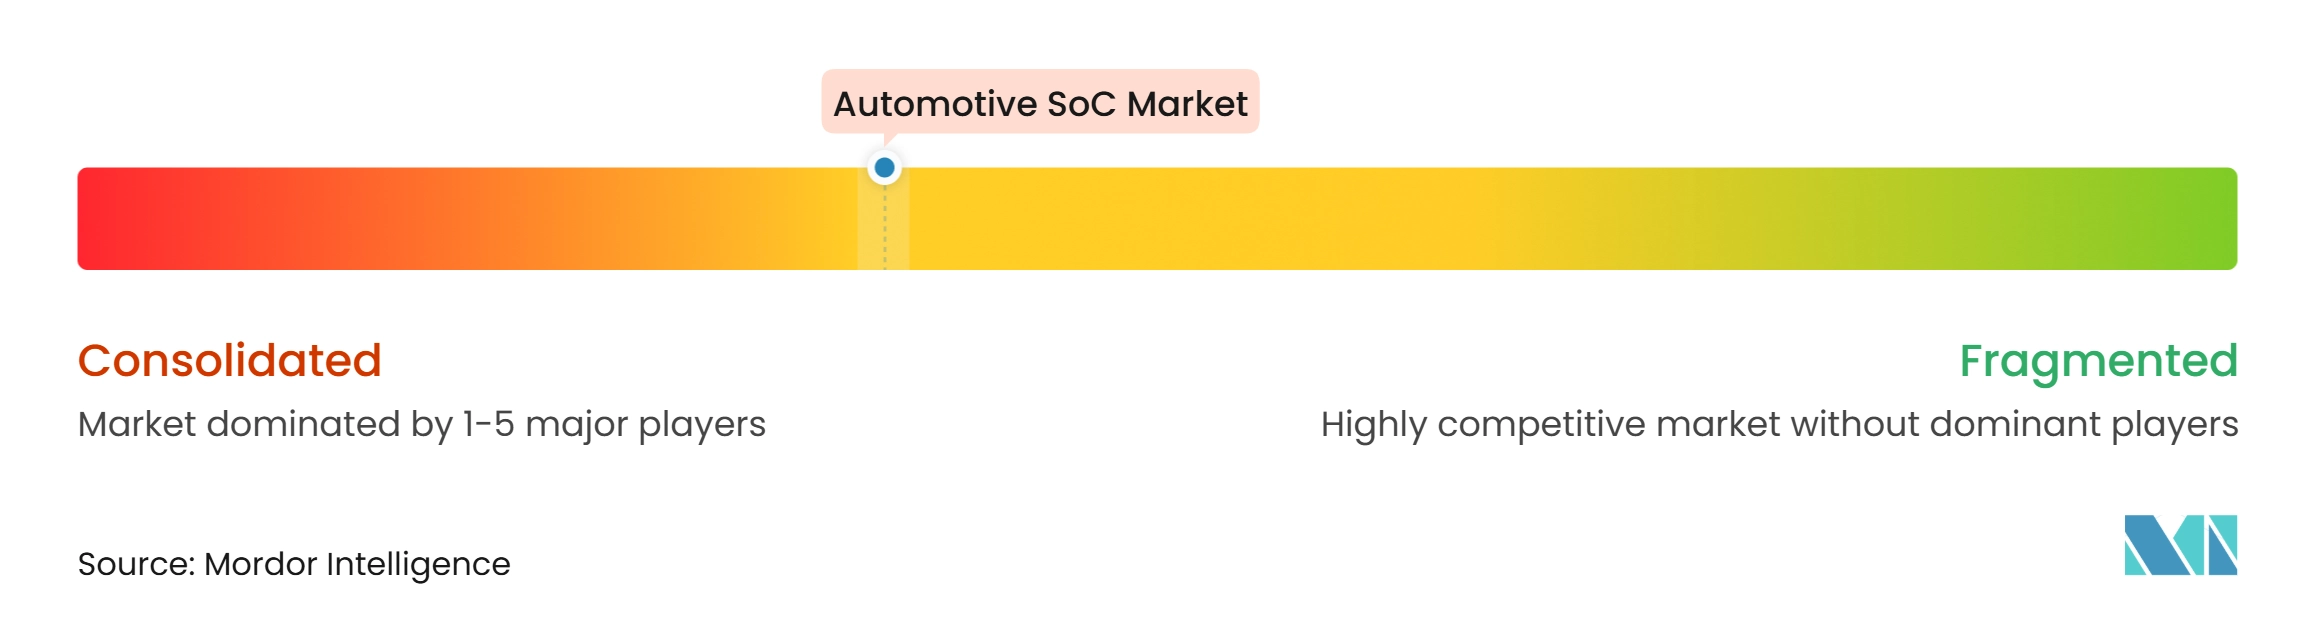
El mercado de SoC automotriz tiene una concentración moderada porque un pequeño grupo de proveedores globales tiene posiciones sólidas en programas de asistencia al conductor, cabina y cómputo vehicular centralizado. Qualcomm, NVIDIA, NXP Semiconductors, Renesas Electronics, Mobileye, Infineon Technologies, STMicroelectronics y Texas Instruments atienden diferentes partes del panorama de procesadores y electrónica automotriz. La competencia se centra cada vez más en el valor de una plataforma utilizable, no solo en las especificaciones brutas del chip. Los proveedores necesitan proporcionar herramientas de desarrollo, soporte de sistemas operativos, diseños de referencia, características de seguridad y materiales de seguridad funcional. Para el mercado de SoC automotriz, esto crea una ventaja práctica para las empresas que han trabajado con fabricantes de vehículos a lo largo de varios ciclos de programa. También aumenta el costo de cambiar de proveedor una vez que una plataforma vehicular ha entrado en desarrollo.
NXP ha ampliado su posición en software automotriz mediante la adquisición de TTTech Auto y continúa desarrollando el enfoque CoreRide para vehículos definidos por software. La empresa también presentó la familia de procesadores centrales de vehículo S32N para respaldar la integración en los dominios vehiculares. Arm presentó los Subsistemas de Cómputo Zena para ofrecer a los desarrolladores de chips un punto de partida más integrado para los procesadores automotrices. Estos movimientos muestran cómo los proveedores están intentando reducir el tiempo necesario para desarrollar y validar una plataforma de cómputo vehicular. El valor comercial reside en facilitar la adopción conjunta de hardware y software. Las empresas que puedan simplificar este proceso pueden asegurar relaciones más duraderas con los fabricantes de automóviles y los proveedores de nivel 1.
Los desarrolladores de chips chinos están añadiendo presión competitiva al perseguir victorias de diseño en vehículos nacionales y asociaciones más amplias. Su desafío no se limita a la capacidad del procesador, ya que también necesitan soporte de software, acceso a fabricación y procesos de seguridad creíbles. Los enfoques de RISC-V y chiplets pueden ofrecer a los nuevos participantes mayor elección arquitectónica y pueden reducir algunas barreras de desarrollo. Al mismo tiempo, ISO 26262, ISO/SAE 21434 y las regulaciones vehiculares regionales siguen siendo requisitos de entrada significativos para las aplicaciones críticas para la seguridad. La finalización por parte de Infineon en agosto de 2025 de su adquisición del negocio de Ethernet automotriz de Marvell ilustra la importancia de la conectividad de alto ancho de banda a medida que los sistemas vehiculares se vuelven más centralizados. El campo competitivo recompensará, por tanto, a los proveedores que puedan combinar procesadores, conectividad, software y soporte de cumplimiento en una trayectoria de producto confiable.
Líderes de la Industria de SoC Automotriz
-
Qualcomm Incorporated
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Renesas Electronics Corporation
-
Mobileye Global Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de SoC Automotriz Empresas cubiertas en este informe
- NVIDIA Corporation
- Qualcomm Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Advanced Micro Devices, Inc.
- Mobileye Global Inc.
- Horizon Robotics, Inc.
- Black Sesame Technologies Inc.
- Huawei Technologies Co., Ltd.
- SemiDrive Technology Co., Ltd.
- Ambarella, Inc.
- Microchip Technology Incorporated
- Socionext Inc.
- Telechips Inc.
- SiEngine Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de SoC Automotriz
- Octubre de 2026: El SoC de ADAS de Axera entró en el mercado europeo en el nuevo hatchback eléctrico compacto global de Leapmotor.
- Octubre de 2026: Volvo Cars amplió su asociación con NVIDIA para desarrollar la conducción automatizada de próxima generación sobre la arquitectura NVIDIA Hyperion con el sistema operativo Halos y el software Alpamayo.
- Octubre de 2026: LG Electronics se asoció con Bosch, BOS Semiconductors y Hana Micron para desarrollar semiconductores automotrices basados en chiplets en el marco de un proyecto de I+D respaldado por el gobierno coreano.
- Septiembre de 2026: Tata Consultancy Services (TCS) lanzó servicios de diseño de SoC personalizados para OEM automotrices orientados a vehículos definidos por software, abarcando diseño, verificación, implementación y validación.
Alcance del Informe Global del Mercado de SoC Automotriz
El Mercado de SoC Automotriz está segmentado por Tipo de SoC, Nodo de Proceso, Arquitectura, Tipo de Vehículo, Propulsión y Geografía. Por Tipo de SoC, el mercado está segmentado en ADAS/Conducción Autónoma, Infotainment y Cabina, Telemática y Conectividad, y Otros (Carrocería, Pasarela, Zonal). Por Nodo de Proceso, el mercado está segmentado en Hasta 4 nm, 5 a 7 nm, 8 a 22 nm, y 28 nm y Superior. Por Arquitectura, el mercado está segmentado en Basada en ARM, x86, y Otros (RISC-V). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros y Vehículos Comerciales. Por Propulsión, el mercado está segmentado en Motores de Combustión Interna (MCI) y Eléctrico. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia, Países Bajos, Suecia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, Taiwán, India, Australia, Sudeste Asiático y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur), y Oriente Medio y África (Turquía, Arabia Saudita, Emiratos Árabes Unidos, Israel, Sudáfrica, Marruecos, Egipto y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD).
Resumen de la segmentación
| ADAS/Conducción Autónoma |
| Infotainment y Cabina |
| Telemática y Conectividad |
| Otros (Carrocería, Pasarela, Zonal) |
| Hasta 4 nm |
| 5 a 7 nm |
| 8 a 22 nm |
| 28 nm y Superior |
| Basada en ARM |
| x86 |
| Otros (RISC-V) |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motores de Combustión Interna (MCI) |
| Eléctrico |
| Amrica del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Marruecos | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de SoC | ADAS/Conducción Autónoma | |
| Infotainment y Cabina | ||
| Telemática y Conectividad | ||
| Otros (Carrocería, Pasarela, Zonal) | ||
| Por Nodo de Proceso | Hasta 4 nm | |
| 5 a 7 nm | ||
| 8 a 22 nm | ||
| 28 nm y Superior | ||
| Por Arquitectura | Basada en ARM | |
| x86 | ||
| Otros (RISC-V) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Propulsión | Motores de Combustión Interna (MCI) | |
| Eléctrico | ||
| Por Geografía | Amrica del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Bajos | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Marruecos | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de soluciones de sistema en chip automotriz?
La demanda está respaldada por el uso más amplio de asistencia al conductor, funciones de cabina digital, conectividad y cómputo vehicular centralizado. Se proyecta que el mercado de SoC automotriz crezca a una CAGR del 11,38% de 2027 a 2032.
¿Qué aplicación de SoC automotriz lidera en 2026?
El infotainment y la cabina lideran por participación en 2026 con un 46,16%, respaldados por la demanda de pantallas digitales, interfaces y experiencias conectadas dentro del vehículo.
¿Qué aplicación de SoC automotriz se espera que crezca más rápido?
Se proyecta que ADAS/conducción autónoma crezca a una CAGR del 15,90% hasta 2032 a medida que el cómputo centralizado de asistencia al conductor se extiende a más modelos de vehículos.
¿Por qué son relevantes los nodos de proceso avanzados para el cómputo vehicular?
Los nodos avanzados soportan la asistencia al conductor de alto rendimiento y las cargas de trabajo de cómputo centralizado donde los procesadores deben combinar varias funciones dentro de límites estrictos de potencia y temperatura. Se prevé que hasta 4 nm crezca a una CAGR del 19,75% hasta 2032.