
Tamanho e Participação do Mercado de Displays Inteligentes Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
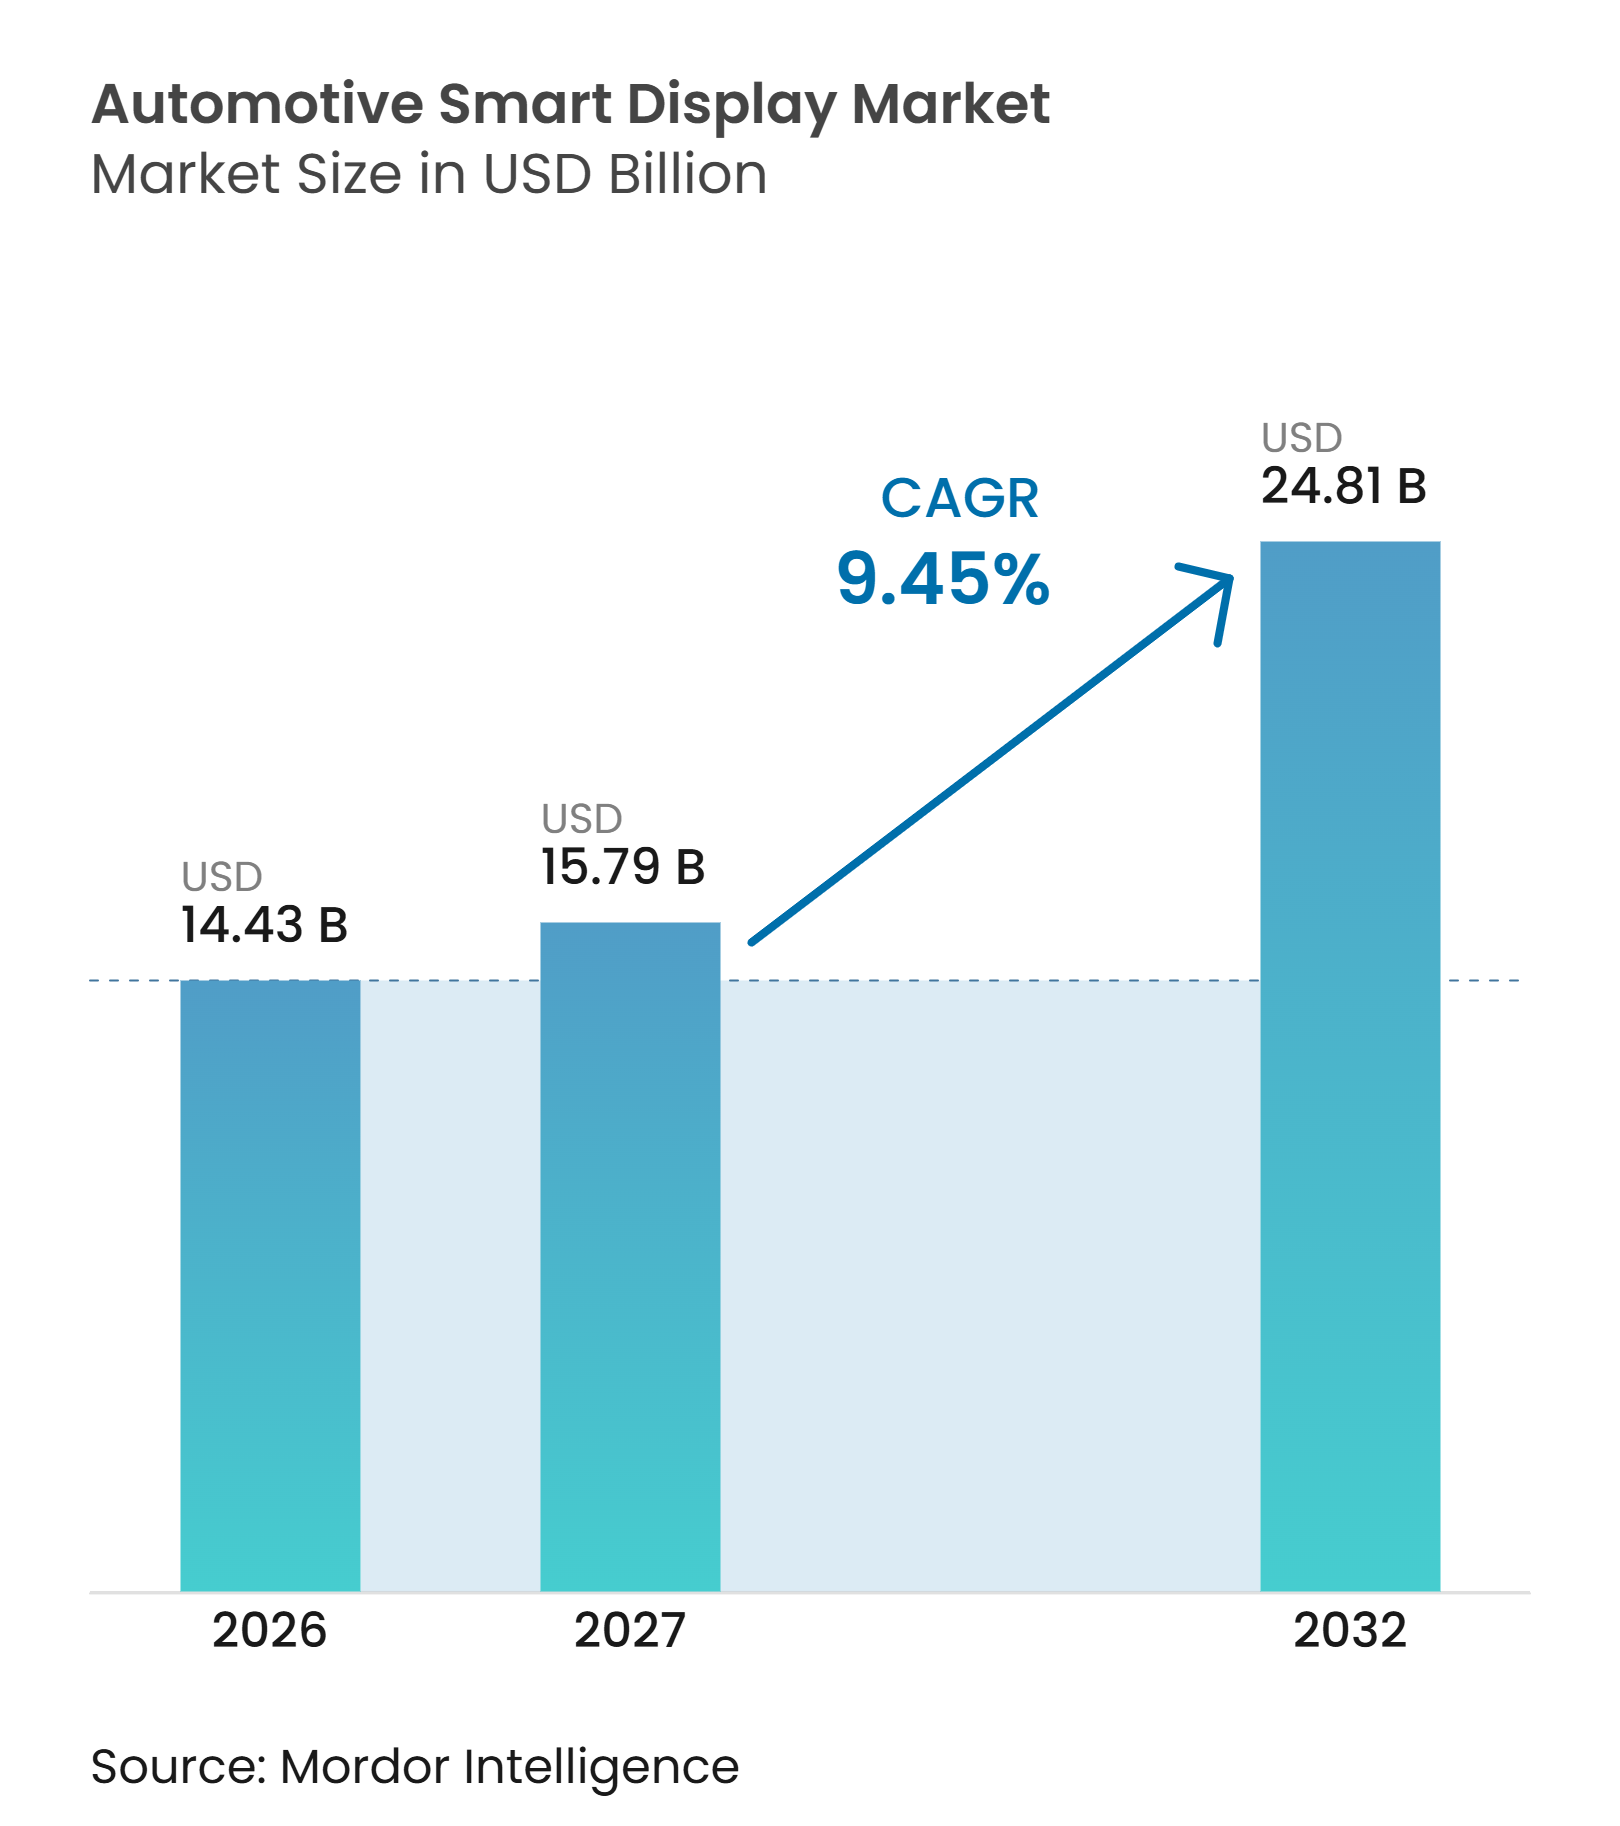
| Tamanho do Mercado (2027) | 15.79 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Displays Inteligentes Automotivos por Mordor Intelligence
O tamanho do mercado de displays inteligentes automotivos foi avaliado em 14,43 bilhões de USD em 2026 e deve crescer de 15,79 bilhões de USD em 2027 para 24,81 bilhões de USD até 2032, a um CAGR de 9,45% durante 2027-2032. O mercado de displays inteligentes automotivos está mudando à medida que as telas assumem um papel maior na navegação, notificações de segurança, conectividade e entretenimento no veículo. Os fabricantes de veículos estão projetando cabines em torno de computação centralizada, que pode suportar várias telas por meio de uma arquitetura eletrônica compartilhada. Os programas de veículos elétricos estão ajudando nessa mudança ao transferir informações e controles para superfícies digitais. Os fornecedores que conseguem combinar painéis, componentes ópticos, software e eletrônicos de cockpit estão melhor posicionados para programas de fornecimento integrado. O mercado de displays inteligentes automotivos também enfrenta um equilíbrio difícil entre funções avançadas de display e a necessidade de designs confiáveis e econômicos para veículos de alto volume.
Principais Conclusões do Relatório
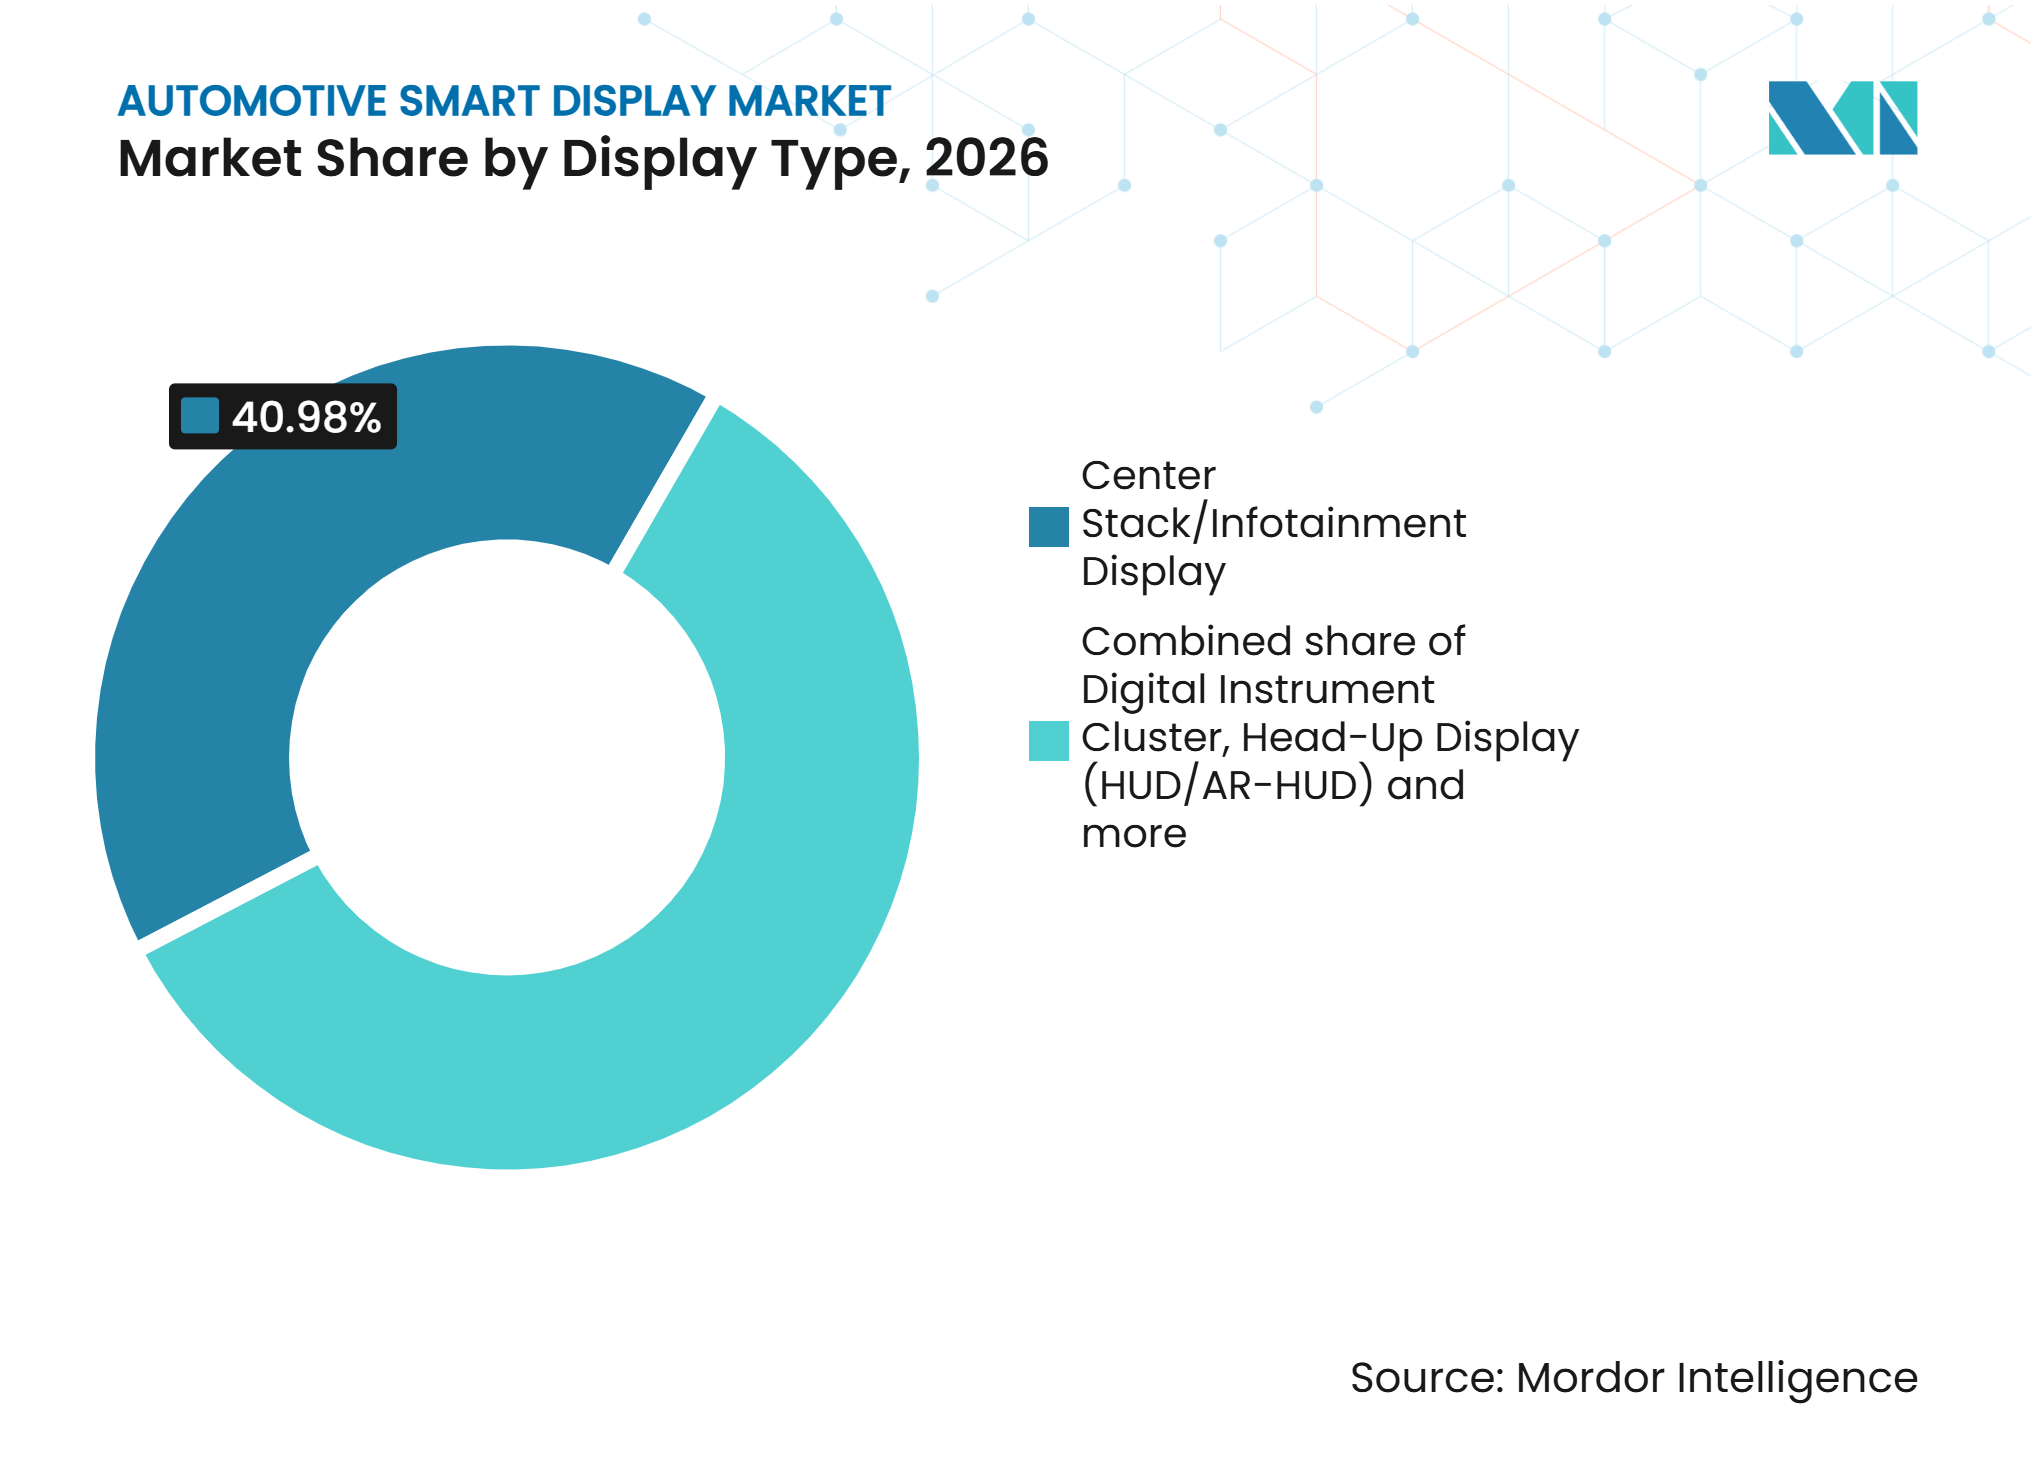
- Por tipo de display, o display de pilha central/infotainment deteve 40,98% da participação do mercado de displays inteligentes automotivos em 2026, enquanto o display head-up (HUD/AR-HUD) tem previsão de crescer a um CAGR de 10,01% até 2032.
- Por tecnologia, LCD/TFT deteve 66,52% da participação do mercado de displays inteligentes automotivos em 2026, enquanto OLED tem previsão de crescer a um CAGR de 10,64% até 2032.
- Por tamanho de tela, 5 a 10 polegadas deteve 56,59% da participação do mercado de displays inteligentes automotivos em 2026, enquanto displays acima de 10 polegadas têm previsão de crescer a um CAGR de 11,14% até 2032.
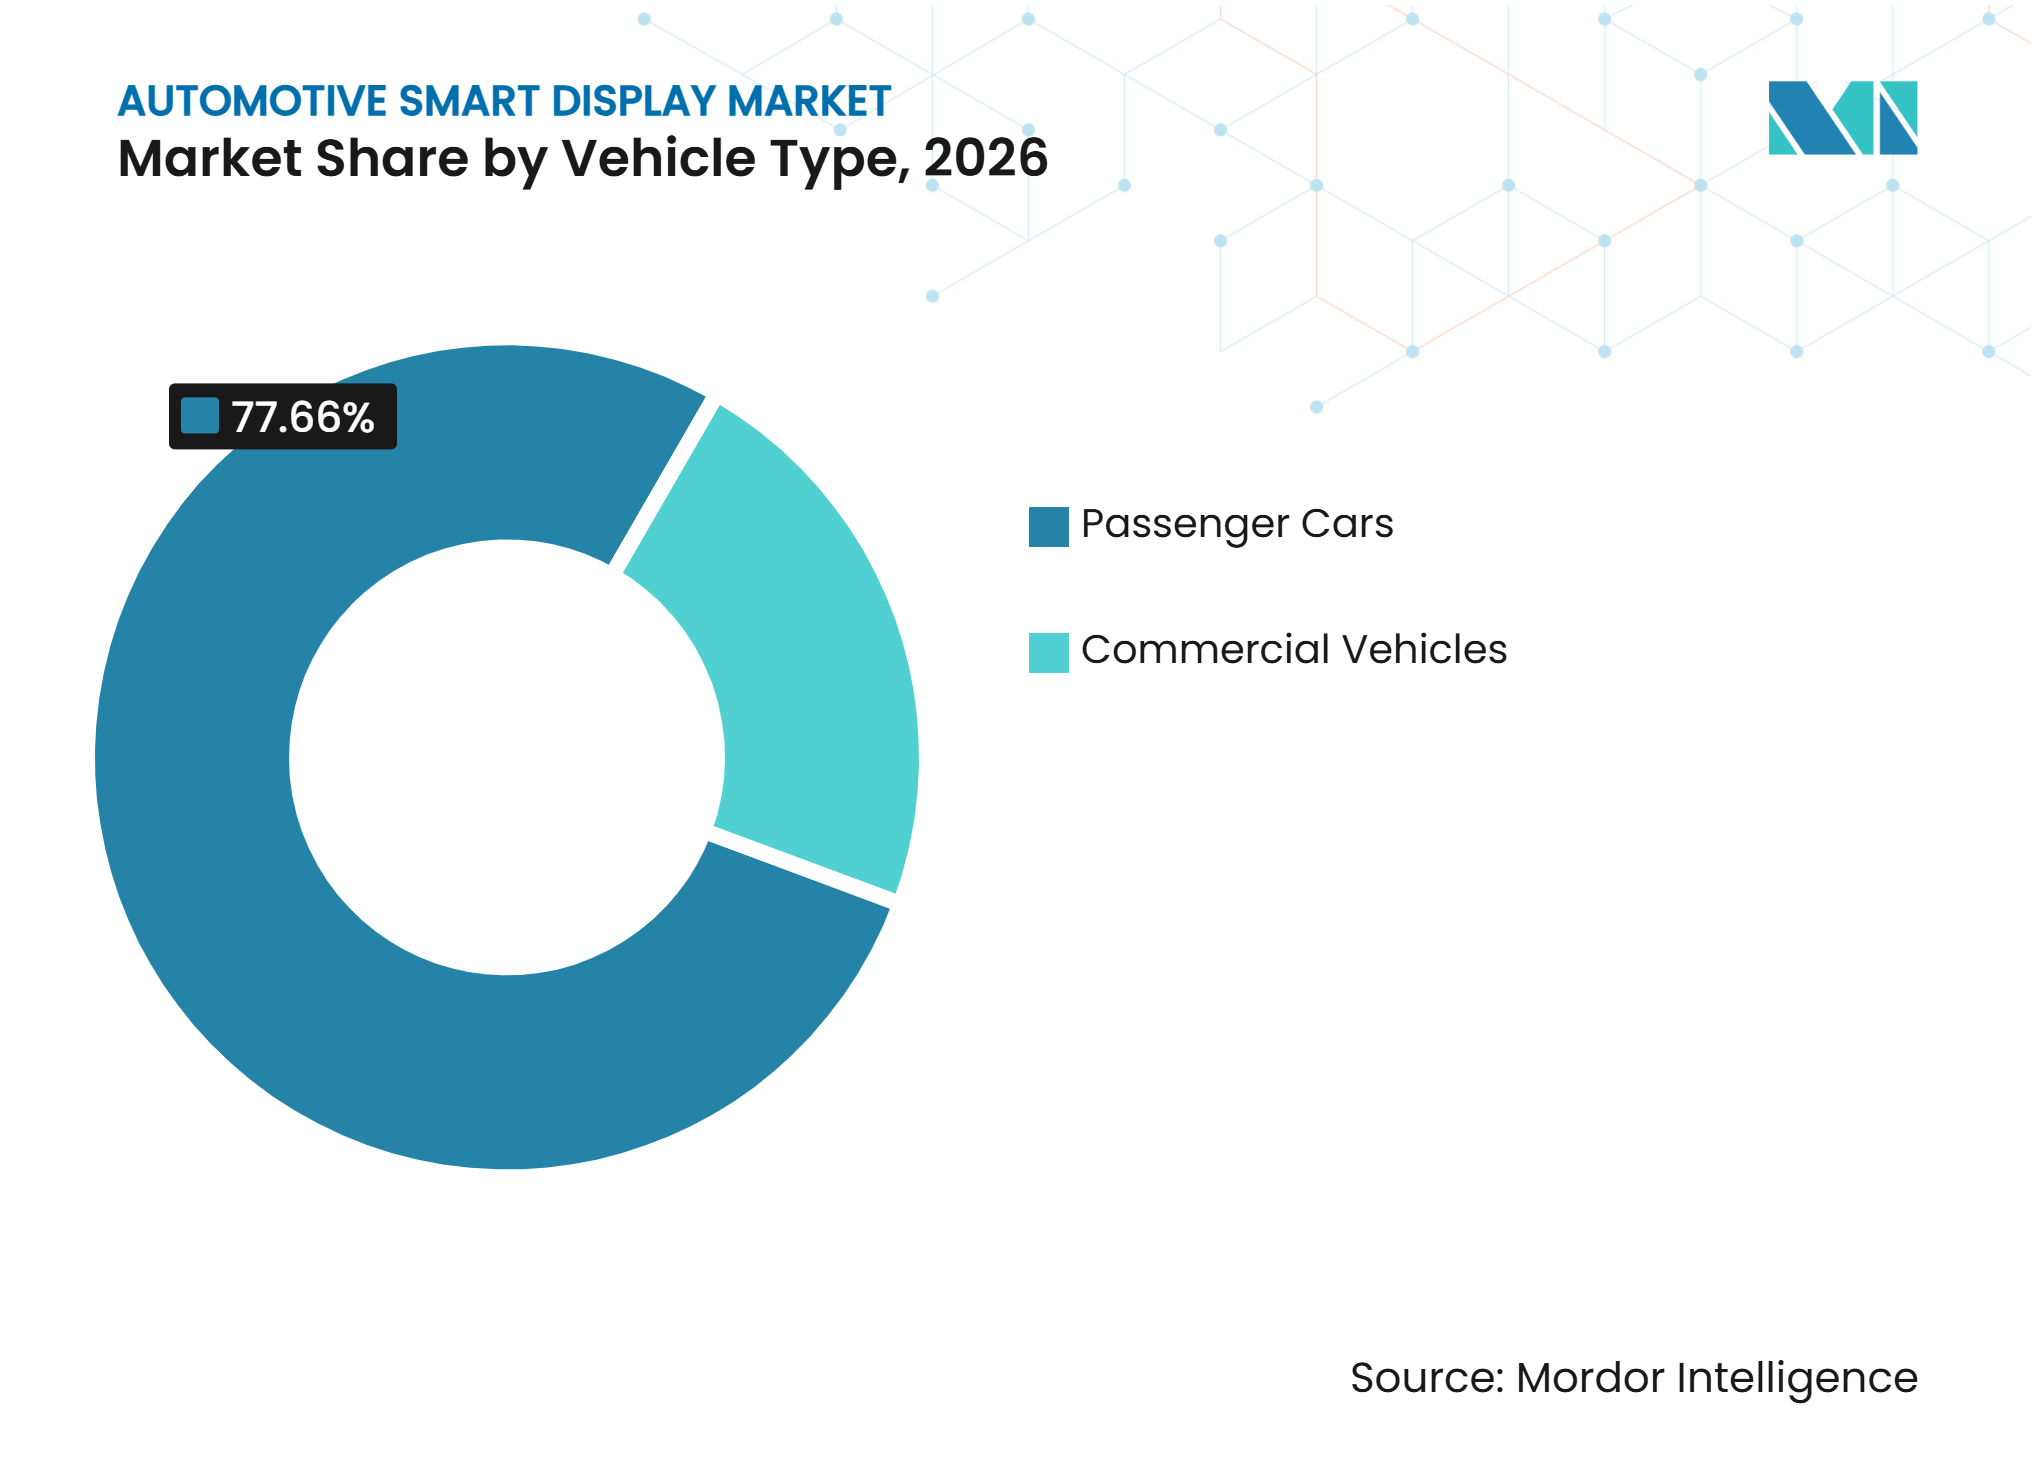
- Por tipo de veículo, carros de passeio detiveram 77,66% da participação do mercado de displays inteligentes automotivos em 2026, enquanto veículos comerciais têm previsão de crescer a um CAGR de 11,67% até 2032.
- Por propulsão, os motores de combustão interna (MCIs) detiveram 61,28% da participação do mercado de displays inteligentes automotivos em 2026, enquanto os veículos elétricos têm previsão de crescer a um CAGR de 16,31% até 2032.
- Por geografia, a Ásia-Pacífico deteve 47,32% da participação do mercado de displays inteligentes automotivos em 2026 e tem previsão de crescer a um CAGR de 12,05% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Displays de Alta Luminosidade em Cockpits de VE e ADAS | +2.5% | Global, ganhos principais na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Quantidade de Displays e Área de Tela por Veículo | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Cockpit Integrado e de Pilar a Pilar | +1.8% | China, Europa, expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Visualização de Segurança AR-HUD e Suporte à Atenção do Motorista | +1.3% | Europa, América do Norte, China | Médio prazo (2 a 4 anos) |
| Localização do Fornecimento de Painéis de Display Automotivo na Ásia-Pacífico | +1.0% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Monetização Habilitada por OTA de Recursos de Display | +0.7% | Global, ganhos iniciais na América do Norte e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Displays de Alta Luminosidade em Cockpits de VE e ADAS
Os interiores de veículos elétricos dependem fortemente de superfícies de display para informações de condução, status de autonomia, navegação e notificações de assistência ao motorista. Essas telas devem permanecer nítidas sob luz solar direta e em condições ambientais variáveis, de modo que luminosidade, estabilidade de cores e ângulos de visão tornaram-se critérios centrais de seleção. O mercado de displays inteligentes automotivos se beneficia quando os requisitos de display são incorporados às especificações de segurança e usabilidade do veículo, em vez de serem tratados como um recurso discricionário de cabine. A LG Display iniciou a produção em massa de um display automotivo de pilar a pilar para o programa Afeela da Sony Honda Mobility em 2025, integrando um layout de display amplo com funções no veículo e casos de uso de assistência avançada ao motoristaLG Display Inicia Produção em Massa de Soluções de Display Automotivo Ultragrande para Revolucionar a Experiência de Condução, LG Display, news.lgdisplay.com">[1]. Esse tipo de programa oferece aos fornecedores um motivo para desenvolver designs ópticos mais duráveis e fornece aos fabricantes de veículos um ponto de referência para layouts de cockpit digital mais amplos. Também aumenta a importância do controle de calor, tratamentos antirreflexo e desempenho confiável de toque em veículos de produção.
Quantidade de Displays e Área de Tela por Veículo
O mercado de displays inteligentes automotivos se beneficia do número crescente de superfícies de display instaladas em um único veículo. Uma tela central, painel digital, display do passageiro e display do banco traseiro podem agora ser suportados por uma abordagem comum de computação de cockpit. Esse arranjo reduz a duplicação de eletrônicos e torna layouts de tela mais amplos mais fáceis de justificar em mais categorias de veículos. A Visteon reportou recordes de novos negócios conquistados de 7,4 bilhões de USD em 2025, incluindo 3,6 bilhões de USD para displays e 2,1 bilhões de USD para programas SmartCore e infotainment, indicando que a integração de displays está se expandindo além de showcases individuais de carros premiumVisteon Entrega Margem Bruta e EBITDA Ajustado Recordes em 2, Visteon Corporation, www.visteon.com">[2]. A mudança é significativa porque desloca a demanda de painéis isolados para sistemas coordenados de hardware e software. Também incentiva as montadoras a usar princípios comuns de interface de usuário em várias telas, o que pode simplificar a experiência do cliente enquanto expande o escopo técnico de cada programa.
Adoção de Cockpit Integrado e de Pilar a Pilar
Os displays de cockpit de largura total estão passando de demonstrações de design para programas de veículos focados em produção. Eles permitem que uma montadora crie um campo visual compartilhado entre o painel, a área central e o lado do passageiro, mantendo as informações atribuídas a zonas distintas. Essa direção de design apoia o mercado de displays inteligentes automotivos porque expande a área de display e eleva os requisitos de colagem, vidro de cobertura e integração de sistemas. O trabalho de produção da LG Display para a plataforma Afeela mostra que módulos de display amplos podem ser projetados para um ambiente veicular, e não apenas para carros conceito. A abordagem provavelmente permanecerá mais visível em modelos elétricos e premium, onde a diferenciação de cabine tem maior valor. Também cria um papel mais forte para fornecedores que conseguem gerenciar o display, o controlador e o processo de validação em nível de veículo como um único pacote.
Visualização de Segurança AR-HUD e Suporte à Atenção do Motorista
Os displays head-up podem posicionar informações de condução selecionadas no campo de visão frontal do motorista, reduzindo a necessidade de olhar para baixo em direção a uma tela central. As versões de realidade aumentada podem alinhar orientações de rota e indicações de assistência com a cena da estrada quando o sistema é adequadamente projetado e validado. Isso apoia o mercado de displays inteligentes automotivos ao tornar o conteúdo do display parte de uma interface orientada à segurança ativa, em vez de uma superfície de informação passiva. O Euro NCAP estabeleceu mudanças de protocolo para 2026 que abordam os riscos modernos de condução e avaliam aspectos do engajamento do motorista e dos controles no veículoEuro NCAP anuncia mudanças de protocolo para 3 para enfrentar os riscos modernos de condução, Euro NCAP, www.euroncap.com">[3]. Os fabricantes de veículos podem, portanto, atribuir maior valor a abordagens de display que apresentem informações essenciais com clareza e evitem distrações desnecessárias. O benefício é atenuado por restrições de embalagem, uma vez que uma unidade de campo de visão amplo requer espaço, precisão óptica e integração cuidadosa no painel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Custo e Rendimento de OLED de Grau Automotivo | -1.3% | Global, mais agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Concentração do Fornecimento de Displays e Risco de Alocação de Painéis | -1.0% | Global | Médio prazo (2 a 4 anos) |
| Complexidade Térmica, de Colagem Óptica e de Confiabilidade em Displays Grandes | -0.6% | Global | Médio prazo (2 a 4 anos) |
| Carga de Conformidade com Segurança Cibernética e Segurança Funcional | -0.4% | Europa, com expansão global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Custo e Rendimento de OLED de Grau Automotivo
O OLED pode oferecer alto contraste, fatores de forma flexíveis e uma aparência visual premium, mas seu uso automotivo permanece limitado pelos custos de produção e requisitos de qualificação. Os fabricantes devem demonstrar desempenho estável em variações de temperatura, exposição à luz solar, umidade, vibração e longos períodos de operação. Essas condições tornam os painéis automotivos mais exigentes do que muitos dispositivos de consumo e aumentam o risco de que telas de alta qualidade fiquem restritas a linhas de veículos selecionadas. No mercado de displays inteligentes automotivos, isso favorece LCD/TFT, Mini-LED e outras opções de display onde os fabricantes de veículos precisam de fornecimento maduro e preços previsíveis. A questão não é se o OLED tem um papel na cabine, mas se seus benefícios podem ser entregues sem levar um programa de veículo além de suas metas de custo. Também incentiva os fornecedores a manter múltiplos caminhos tecnológicos para que os clientes possam escolher um design de tela que corresponda ao ponto de preço pretendido do veículo.
Concentração do Fornecimento de Displays e Risco de Alocação de Painéis
A cadeia de fornecimento de displays para veículos depende de um grupo limitado de empresas capazes de fabricar painéis de grau automotivo com qualidade consistente. Os volumes automotivos podem receber menos prioridade do que os grandes programas de eletrônicos de consumo quando a capacidade de fabricação fica restrita. Um fabricante de veículos pode, portanto, enfrentar atrasos se uma fonte de painel aprovada não conseguir alocar capacidade de produção suficiente para um lançamento. O mercado de displays inteligentes automotivos responde a esse risco por meio de qualificação mais ampla de fornecedores, alternativas tecnológicas e planejamento mais cuidadoso entre produtores de painéis e integradores de cockpit. Displays grandes adicionam outra camada de complexidade porque requerem colagem óptica confiável, design térmico e processos de instalação que possam sustentar o uso veicular. Essas restrições podem retardar a transição de um conceito de display tecnicamente atraente para um programa de produção economicamente viável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Display:
Displays de Pilha Central Lideram a Adoção Enquanto HUDs Crescem Mais RapidamenteO display de pilha central/infotainment deteve 40,98% da participação do mercado de displays inteligentes automotivos em 2026, sublinhando seu papel como a principal superfície de controle digital na maioria dos veículos modernos. Ele reúne navegação, configurações de clima, mídia, conectividade, funções do veículo e outros controles de usuário em um único local visível. Sua posição é sustentada pelo uso em modelos de entrada, mainstream e premium, embora a qualidade da tela e as funções de software difiram substancialmente por categoria de veículo. Os painéis de instrumentos digitais permanecem importantes porque os motoristas esperam que velocidade, mensagens de aviso e informações de status do veículo sejam claras e imediatamente disponíveis. O entretenimento no banco traseiro continua a atender veículos multipropósito e de luxo selecionados, bem como casos de uso de passageiros de longa distância onde o acesso a conteúdo é permitido. Outras formas de display, incluindo espelhos inteligentes e displays de passageiros, permanecem mais especializadas porque seu valor depende da arquitetura do veículo e do contexto regulatório.
O display head-up (HUD/AR-HUD) tem previsão de crescer a um CAGR de 10,01% até 2032, tornando-o o tipo de display de crescimento mais rápido no mercado de displays inteligentes automotivos. A categoria é apoiada pela demanda por entrega mais clara de informações de navegação e assistência ao motorista sem adicionar demandas desnecessárias de atenção. Os HUDs padrão oferecem um formato de projeção mais familiar, enquanto os sistemas AR-HUD visam conectar gráficos mais estreitamente com o ambiente de condução externo. Sua adoção mais ampla ainda depende de óptica, compatibilidade com o para-brisa, espaço no painel e calibração confiável em condições variáveis. O tipo de display também precisa de uma interface homem-máquina cuidadosamente projetada para que mensagens importantes permaneçam claras e o conteúdo secundário não sobrecarregue o campo de visão do motorista. À medida que esses requisitos se tornam mais centrais ao desenvolvimento de veículos, os fornecedores de cockpit com capacidades de display, software e validação de sistemas têm uma vantagem significativa.



Por Tecnologia:
LCD/TFT Mantém Escala Enquanto OLED Mira Programas PremiumLCD/TFT deteve 66,52% da participação do mercado de displays inteligentes automotivos em 2026, sustentado por fabricação madura, processos de integração familiares e adequação a muitas categorias de preço de veículos. A tecnologia tem um longo histórico em aplicações automotivas e pode ser projetada para amplas faixas de temperatura, visibilidade confiável e interfaces de toque duráveis. Sua escala também oferece às montadoras uma rota prática para adicionar funções digitais sem comprometer cada programa com uma tecnologia de painel premium. O Mini-LED adiciona maior contraste e capacidades de escurecimento local, mantendo muitas características familiares da cadeia de fornecimento de LCD. O Micro-LED permanece uma opção emergente porque seus requisitos de fabricação e custo ainda limitam a implantação ampla. O mercado de displays inteligentes automotivos, portanto, continua a depender de um portfólio de tecnologias em vez de um único caminho de substituição.
O OLED tem previsão de crescer a um CAGR de 10,64% até 2032, com sua posição mais forte em programas de veículos premium e elétricos. Ele oferece flexibilidade de design e contraste profundo que pode suportar telas curvas, layouts de cabine distintos e apresentação visual de alta qualidade. Espera-se que os fabricantes de veículos continuem avaliando o OLED em relação aos requisitos de durabilidade, comportamento térmico, reparo e consistência de display a longo prazo. Uma estratégia de tecnologia mista pode ser útil quando uma marca deseja uma tela premium em um modelo enquanto usa designs avançados de LCD ou Mini-LED em linhas de maior volume. Os fornecedores também precisam ajudar os fabricantes de veículos a avaliar se o benefício visual justifica a complexidade de produão adicional. Isso torna a seleção de tecnologia uma decisão de planejamento de produto tanto quanto uma decisão de componente.
Por Tamanho de Tela:
Displays de Médio Porte Permanecem Comuns Enquanto Formatos Maiores Reformulam as CabinesA categoria de 5 a 10 polegadas deteve 56,59% da participação do mercado de displays inteligentes automotivos em 2026, pois essa faixa de tamanho se encaixa em uma ampla base instalada de aplicações de infotainment e painel. É adequada para muitos interiores de veículos onde embalagem física, alcance do motorista e disciplina de custo influenciam o design final. O tamanho também permite que os fabricantes de veículos atualizem painéis existentes sem redesenhar o cockpit completo em torno de uma superfície maior. Displays menores continuam a aparecer em áreas de controle focadas, painéis de informações secundárias e funções do veículo que não requerem uma interface grande. Seu papel está mudando à medida que telas integradas reduzem a necessidade de displays pequenos separados. O mercado de displays inteligentes automotivos mantém essa faixa de tamanho como uma escolha prática para a produção de veículos mainstream.
Displays acima de 10 polegadas têm previsão de crescer a um CAGR de 11,14% até 2032, impulsionados por cabines panorâmicas, telas centrais maiores e designs de display voltados para passageiros. Módulos maiores podem ajudar um fabricante de veículos a apresentar um interior digital mais unificado e criar mais espaço para informações de navegação, entretenimento e assistência. Eles também elevam as demandas de engenharia associadas ao gerenciamento de calor, ângulos de visão, colagem óptica e redução de reflexo. O trabalho da LG Display em um display automotivo de pilar a pilar ilustra como módulos de grande formato estão se tornando parte de programas de veículos definidos. Esse formato provavelmente será adotado primeiro onde a diferenciação de interior e os recursos de software são centrais para a proposta do veículo. O uso mais amplo dependerá da capacidade dos fornecedores de entregar displays grandes com qualidade confiável e custos de substituição gerenciáveis.
Por Tipo de Veículo:
Carros de Passeio Lideram a Demanda Enquanto Veículos Comerciais Adicionam Displays FuncionaisOs carros de passeio detiveram 77,66% da participação do mercado de displays inteligentes automotivos em 2026, sustentados por sua ampla base de produção e crescente expectativa por funções digitais de cabine. Os compradores esperam cada vez mais que navegação, conectividade com telefone, funções de visão traseira e configurações do veículo funcionem por meio de telas claras e responsivas. Isso tornou a qualidade do display relevante não apenas para marcas de luxo, mas também para o planejamento de veículos de passeio mainstream. Os fabricantes de veículos usam layouts de tela para dar a cada modelo um design de cabine reconhecível, embora o software subjacente e a arquitetura eletrônica possam ser compartilhados entre vários modelos. Os painéis digitais e os displays centrais permanecem particularmente importantes porque combinam informações essenciais com controles do dia a dia. O mercado de displays inteligentes automotivos está, portanto, fortemente ligado aos ciclos de renovação de carros de passeio e à velocidade com que os fabricantes atualizam as plataformas de interior.
Os veículos comerciais têm previsão de crescer a um CAGR de 11,67% até 2032, porque seus displays de cockpit frequentemente suportam funções operacionais em vez de apenas recursos de conveniência. Orientação de rota, comunicação de frota, monitoramento do motorista, status do veículo e telemática podem ser reunidos por meio de um arranjo de tela bem projetado. Uma interface durável pode ajudar um motorista a acessar informações relevantes sem depender de dispositivos separados que competem pelo espaço da cabine. A Visteon garantiu 1,1 bilhão de USD em novos negócios em programas de veículos comerciais e motocicletas em 2025, incluindo um display de informações central para uma plataforma de caminhão pesado norte-americana. As aplicações comerciais requerem um equilíbrio diferente de durabilidade, legibilidade, manutenibilidade e compatibilidade com sistemas de frota em comparação com carros de passeio. Essa diferença oferece aos fornecedores uma oportunidade de desenvolver sistemas de display em torno das necessidades práticas dos operadores de transporte.

Por Propulsão:
MCI Mantém a Maior Base Enquanto VEs Elevam o Conteúdo de DisplayOs motores de combustão interna (MCIs) detiveram 61,28% da participação do mercado de displays inteligentes automotivos em 2026, refletindo seu lugar contínuo no mix global de veículos. Esses veículos usam cada vez mais designs de tela introduzidos primeiro em plataformas elétricas, especialmente quando um fabricante compartilha componentes de cockpit entre múltiplas opções de propulsão. Uma arquitetura eletrônica e de display comum pode reduzir a duplicação de desenvolvimento enquanto preserva uma experiência de marca consistente. Telas centrais e painéis digitais estão, portanto, avançando em modelos MCI mesmo quando o veículo não usa um novo sistema de propulsão. O mercado de displays inteligentes automotivos se beneficia dessa transferência porque expande o público para funções de cockpit digital. Também significa que os fornecedores de display precisam de soluções que possam funcionar em uma ampla gama de plataformas de veículos e arquiteturas elétricas.
Os veículos elétricos têm previsão de crescer a um CAGR de 16,31% até 2032, tornando-os o segmento de propulsão de crescimento mais rápido. Seus layouts de cabine frequentemente colocam mais ênfase em controles baseados em tela porque os fabricantes de veículos podem redesenhar o painel em torno da interação digital. Isso pode aumentar a importância de grandes displays centrais, painéis digitais, HUDs e funções controladas por software. Os compradores de VE também podem atribuir maior valor a informações de energia, planejamento de rota, dados de carregamento e serviços conectados que precisam de tratamento claro de display. O resultado é uma ligação mais estreita entre design de display, software do veículo e a experiência cotidiana de propriedade. O mercado de displays inteligentes automotivos pode se beneficiar quando os programas de VE transformam o cockpit em um ponto visível de diferenciação, embora os fornecedores ainda devam atender às expectativas de custo e confiabilidade.
Análise Geográfica
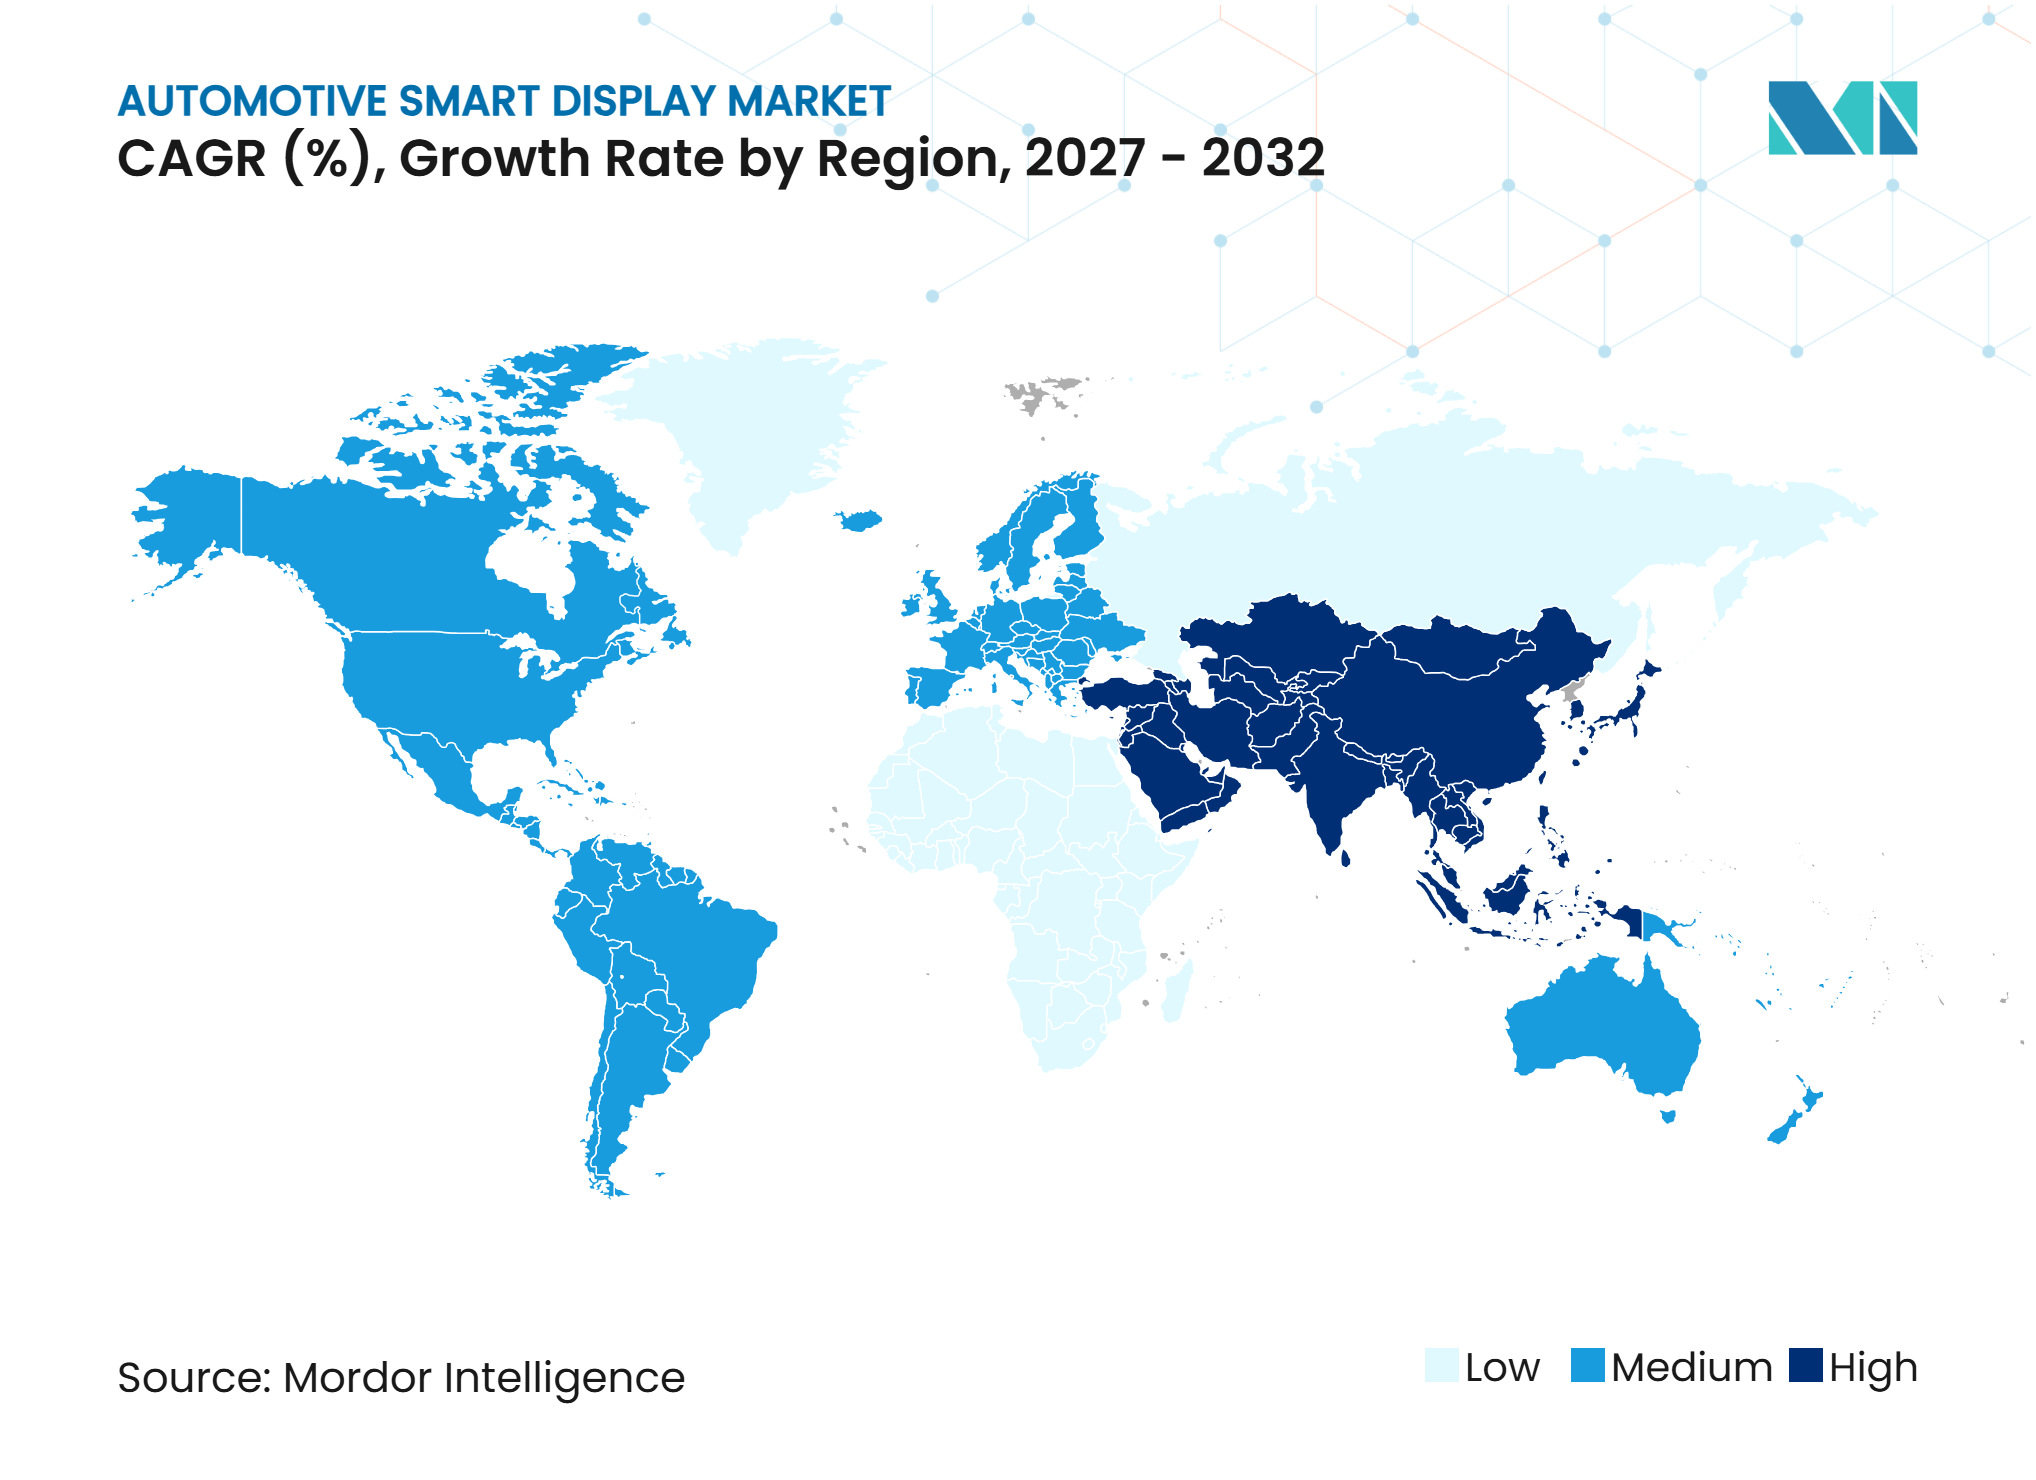
A Ásia-Pacífico deteve 47,32% da participação do mercado de displays inteligentes automotivos em 2026 e tem previsão de crescer a um CAGR de 12,05% até 2032. A região combina uma grande base de produção de veículos, capacidade substancial de fabricação de displays e forte atividade em veículos elétricos. China, Japão e Coreia do Sul contribuem com diferentes pontos fortes em fabricação de veículos, produção de painéis, integração de componentes e desenvolvimento de cockpit digital. A concorrência local incentiva os fabricantes de veículos a introduzir telas maiores e cabines com mais recursos em uma ampla gama de modelos. Isso cria demanda por fornecedores que possam se adaptar rapidamente aos ciclos de modelos enquanto atendem às expectativas de luminosidade, confiabilidade e qualidade de interface de usuário. A escala da atividade regional também incentiva relações de trabalho mais estreitas entre fabricantes de painéis, fornecedores de eletrônicos e fabricantes de veículos durante o desenvolvimento de novos sistemas de cockpit. Também pode encurtar os ciclos de feedback durante a validação.
A China é especialmente importante porque o fornecimento de displays e a demanda de veículos estão estreitamente ligados dentro do mesmo ecossistema regional. Os fabricantes de veículos domésticos estão usando layouts de múltiplas telas e recursos de cockpit conectado para diferenciar seus modelos em um mercado competitivo. O Japão e a Coreia do Sul trazem pontos fortes estabelecidos em eletrônicos, materiais, fabricação de displays e engenharia de veículos. Essas capacidades apoiam o mercado de displays inteligentes automotivos por meio de relações de fornecimento regionais, bem como exportações para programas globais de veículos. A vantagem da região não elimina o risco de fornecimento, uma vez que as montadoras ainda precisam de controle de qualidade confiável e continuidade em cadeias de fornecimento complexas de painéis e eletrônicos. As montadoras também devem garantir que uma estratégia de recursos em rápida evolução não enfraqueça a consistência, a capacidade de reparo ou a usabilidade a longo prazo esperada de um produto automotivo.
Espera-se que a Europa permaneça um centro de desenvolvimento significativo para programas de veículos premium, eletrificados e focados em segurança. As montadoras da região frequentemente estabelecem requisitos de cockpit que podem ser usados posteriormente em programas de produção em outros mercados. A América do Norte continua a favorecer plataformas de software conectado, funções avançadas de assistência ao motorista e layouts de cockpit de grande formato em categorias de veículos selecionadas. América do Sul, Oriente Médio e África oferecem oportunidades mais seletivas onde os fornecedores podem adaptar o design do produto à demanda local de veículos, altas temperaturas ou requisitos de pós-venda. Em todas essas regiões, espera-se que o mercado de displays inteligentes automotivos dependa da capacidade dos fornecedores de adaptar uma base tecnológica comum a diferentes expectativas regulatórias, condições de infraestrutura e pontos de preço de veículos. Um sistema de display que funciona bem em uma região pode precisar de diferentes considerações de luminosidade, idioma, conectividade ou serviço antes de poder ser usado com sucesso em outra.
Cenário Competitivo
Concentração do Mercado
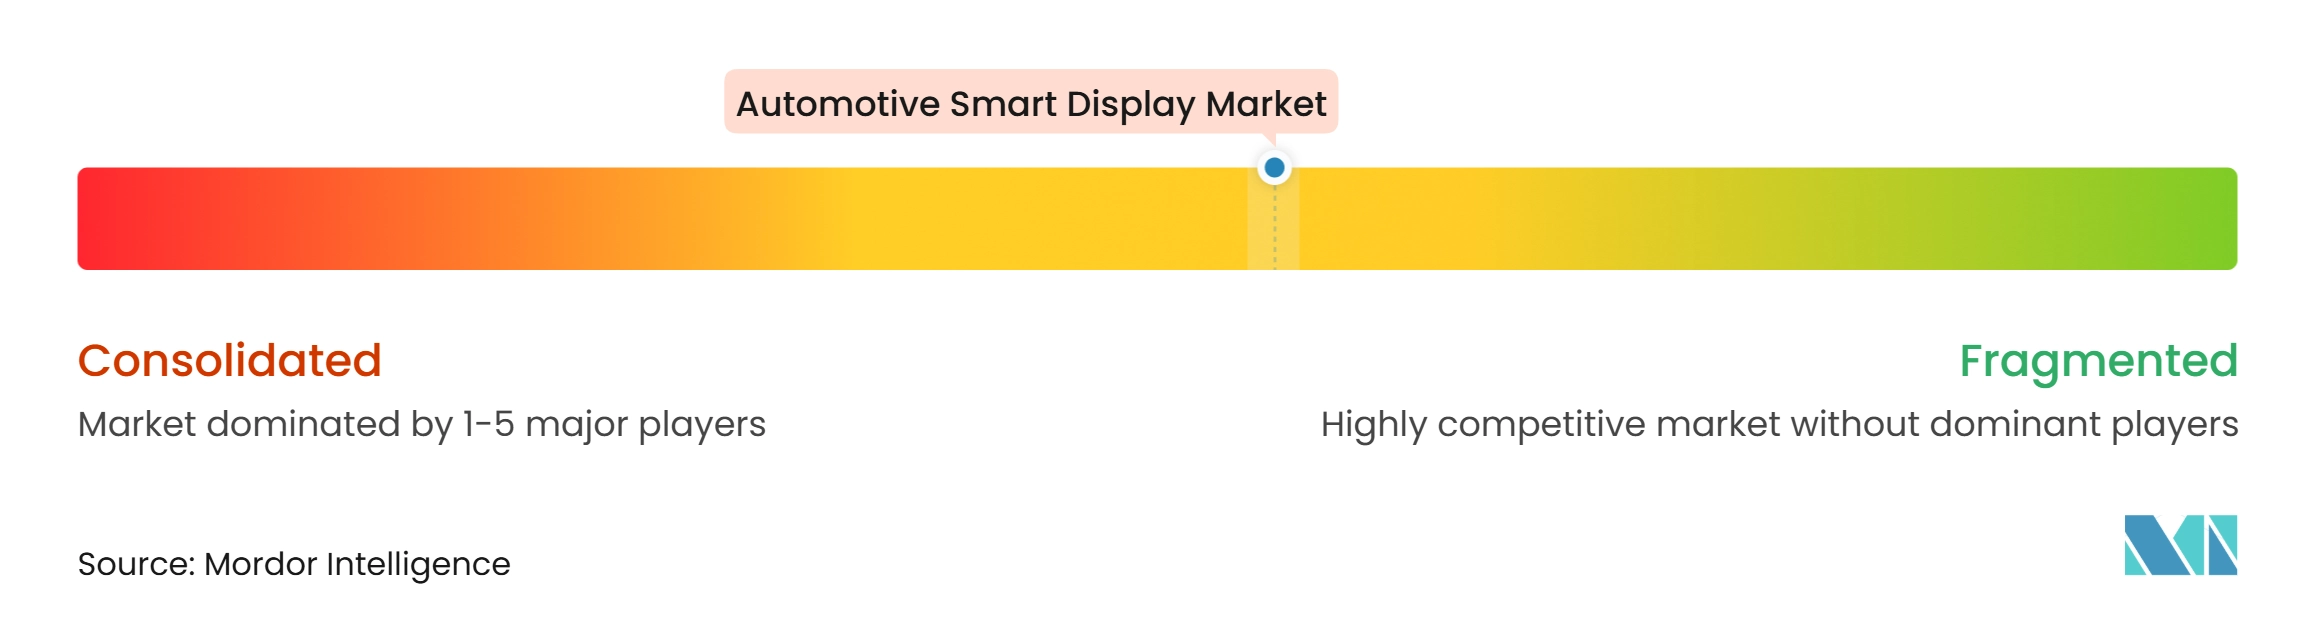
O mercado de displays inteligentes automotivos é moderadamente concentrado, pois a concorrência está dividida entre fabricantes de painéis e integradores de sistemas de cockpit e nenhum pequeno grupo de fornecedores controla o mercado. Os fornecedores de painéis competem por meio de tecnologia de display, capacidade de fabricação, desempenho óptico e disciplina de custo. Os integradores de cockpit competem por meio de controladores, software, design de interface homem-máquina e integração em nível de veículo. Esses papéis estão se tornando menos distintos à medida que os fabricantes de veículos buscam módulos de cockpit mais integrados de menos fornecedores. A experiência estabelecida de validação automotiva permanece valiosa porque as telas devem atender aos requisitos de segurança do veículo, segurança cibernética, ambientais e de serviço. Isso cria um obstáculo significativo para empresas que têm forte tecnologia de display, mas experiência limitada com o processo completo de desenvolvimento e aprovação de veículos.
Empresas como BOE Technology Group, Tianma Microelectronics, AUO Corporation, Japan Display Inc. e LG Display são relevantes na camada de painéis. Visteon Corporation, Valeo, Hyundai Mobis e DENSO têm papéis em eletrônicos de cockpit e integração de sistemas. O trabalho de produção de pilar a pilar da LG Display para a plataforma Afeela é um exemplo de um fornecedor alinhando um módulo de display grande com um programa de veículo definido. A colaboração da Visteon em abril de 2025 com a Qualcomm em um sistema de cockpit habilitado por IA, combinando sua estrutura cognitoAI com a plataforma Snapdragon Cockpit Elite, mostra a tendência em direção à computação compartilhada que suporta várias funções de display. Essas ações indicam que a força competitiva depende cada vez mais da capacidade de conectar hardware visual com software e a arquitetura mais ampla do veículo. Um fornecedor que consegue coordenar esses elementos pode ajudar a reduzir o esforço de integração para a montadora e fornecer uma rota mais clara de um objetivo de design para um cockpit pronto para produção.
Valeo e Ennostar introduziram uma aplicação de display externo Mini-LED na IAA Mobility 2025, mostrando que a tecnologia de display também está sendo explorada para comunicação além da cabine. Esse tipo de desenvolvimento pode abrir novos casos de uso, mas também traz requisitos de durabilidade, segurança e comunicação clara com os usuários da estrada. Fornecedores com um processo de qualidade automotiva maduro podem usar essa experiência para suportar novas aplicações de display, enquanto novos entrantes podem precisar de mais tempo para atender às expectativas de aprovação de veículos. As oportunidades competitivas permanecem em veículos comerciais, onde displays funcionais de cockpit podem ser adaptados para frotas, e em regiões onde as condições climáticas locais influenciam as especificações de display. À medida que as aquisições se movem em direção a soluções completas de cockpit, os fornecedores exclusivos de painéis podem precisar de parcerias mais estreitas com empresas de eletrônicos e software para permanecer centrais nos programas de veículos. O resultado competitivo provavelmente favorecerá colaborações flexíveis que possam suportar diferentes formatos de tela e requisitos de interface sem forçar cada montadora a adotar a mesma solução.
Líderes do Setor de Displays Inteligentes Automotivos
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Visteon Corporation
-
LG Display Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Displays Inteligentes Automotivos Empresas cobertas neste relatório
- AUMOVIO SE
- Robert Bosch GmbH
- Visteon Corporation
- LG Display Co., Ltd.
- Samsung Electronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Sharp Corporation
- Panasonic Holdings Corporation
- DENSO CORPORATION
- Nippon Seiki Co., Ltd.
- Alps Alpine Co., Ltd.
- Valeo SE
- Marelli Holdings Co., Ltd.
- Desay SV Automotive Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Innolux Corporation
Desenvolvimentos industriais recentes em Mercado de Displays Inteligentes Automotivos
- Outubro de 2026: A PACCAR anunciou que o PACCAR Connect, uma plataforma de tela sensível ao toque instalada de fábrica com um display de 13 polegadas na Peterbilt e um display central de 15 polegadas nos caminhões Kenworth Classe 8, se tornará padrão a partir do início de 2027.
- Setembro de 2026: A Himax Technologies apresentou os chips TDDI automotivos HX83196 e HX83197 com interface eDP integrada, suportando painéis únicos de até 17 polegadas em resolução 3K e displays em cascata de até 30 polegadas.
- Janeiro de 2026: A LG Display apresentou sua linha de displays automotivos na CES 2026, incluindo um display de pilar a pilar de 51 polegadas e um display OLED deslizável para cockpits de veículos.
- Janeiro de 2026: A Tianma apresentou sua plataforma Smart Cockpit 7.0 na CES 2026, juntamente com soluções HUD e um display automotivo curvo de 49,6 polegadas em 8K.
Escopo do Relatório Global do Mercado de Displays Inteligentes Automotivos
O Mercado de Displays Inteligentes Automotivos é segmentado por Tipo de Display, Tecnologia, Tamanho de Tela, Tipo de Veículo, Propulsão e Geografia. Por Tipo de Display, o mercado é segmentado em Display de Pilha Central/Infotainment, Painel de Instrumentos Digital, Display Head-Up (HUD/AR-HUD), Entretenimento no Banco Traseiro e Outros (Espelho Inteligente e Display de Passageiro). Por Tecnologia, o mercado é segmentado em LCD/TFT, OLED, Mini-LED e Micro-LED. Por Tamanho de Tela, o mercado é segmentado em Menos de 5 Polegadas, 5 a 10 Polegadas e Acima de 10 Polegadas. Por Tipo de Veículo, o mercado é segmentado em Carros de Passeio e Veículos Comerciais. Por Propulsão, o mercado é segmentado em Motores de Combustão Interna (MCIs) e Veículos Elétricos. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Austrália, Indonésia, Tailândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Egito, África do Sul, Nigéria e Restante do Oriente Médio e África). Os módulos de display de pilar a pilar são alocados ao segmento de Display de Pilha Central/Infotainment. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Display de Pilha Central/Infotainment |
| Painel de Instrumentos Digital |
| Display Head-Up (HUD/AR-HUD) |
| Entretenimento no Banco Traseiro |
| Outros (Espelho Inteligente e Display de Passageiro) |
| LCD/TFT |
| OLED |
| Mini-LED |
| Micro-LED |
| Menos de 5 Polegadas |
| 5 a 10 Polegadas |
| Acima de 10 Polegadas |
| Carros de Passeio |
| Veículos Comerciais |
| Motores de Combustão Interna (MCIs) |
| Veículos Elétricos |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Egito | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Display | Display de Pilha Central/Infotainment | |
| Painel de Instrumentos Digital | ||
| Display Head-Up (HUD/AR-HUD) | ||
| Entretenimento no Banco Traseiro | ||
| Outros (Espelho Inteligente e Display de Passageiro) | ||
| Por Tecnologia | LCD/TFT | |
| OLED | ||
| Mini-LED | ||
| Micro-LED | ||
| Por Tamanho de Tela | Menos de 5 Polegadas | |
| 5 a 10 Polegadas | ||
| Acima de 10 Polegadas | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais | ||
| Por Propulsão | Motores de Combustão Interna (MCIs) | |
| Veículos Elétricos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Egito | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de displays inteligentes automotivos?
O mercado de displays inteligentes automotivos foi avaliado em 14,43 bilhões de USD em 2026 e deve atingir 24,81 bilhões de USD até 2032, a um CAGR de 9,45% durante 2027-2032.
O que está impulsionando a demanda por displays inteligentes automotivos?
A demanda é sustentada pelo design de cockpit digital, funções conectadas, informações de assistência ao motorista e o uso mais amplo de controles baseados em tela em veículos de passeio e elétricos.
Qual tipo de display inteligente automotivo lidera a adoção atual?
O display de pilha central/infotainment lidera a adoção atual, com uma participação de 40,98% em 2026, porque reúne os principais controles do veículo, conectividade e navegação em uma única interface.
Por que os displays head-up estão ganhando importância nos veículos?
Os HUDs podem apresentar informações selecionadas de condução e navegação no campo de visão frontal do motorista. O HUD/AR-HUD tem previsão de crescer a um CAGR de 10,01% até 2032.
Qual tecnologia de display é mais amplamente utilizada nos veículos?
LCD/TFT deteve uma participação de 66,52% em 2026, sustentado por fornecimento maduro, ampla adequação a veículos e experiência estabelecida de qualificação automotiva.