
Taille et part du marché des affichages intelligents automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.79 Milliards de dollars |
| Taille du Marché (2032) | 24.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des affichages intelligents automobiles par Mordor Intelligence
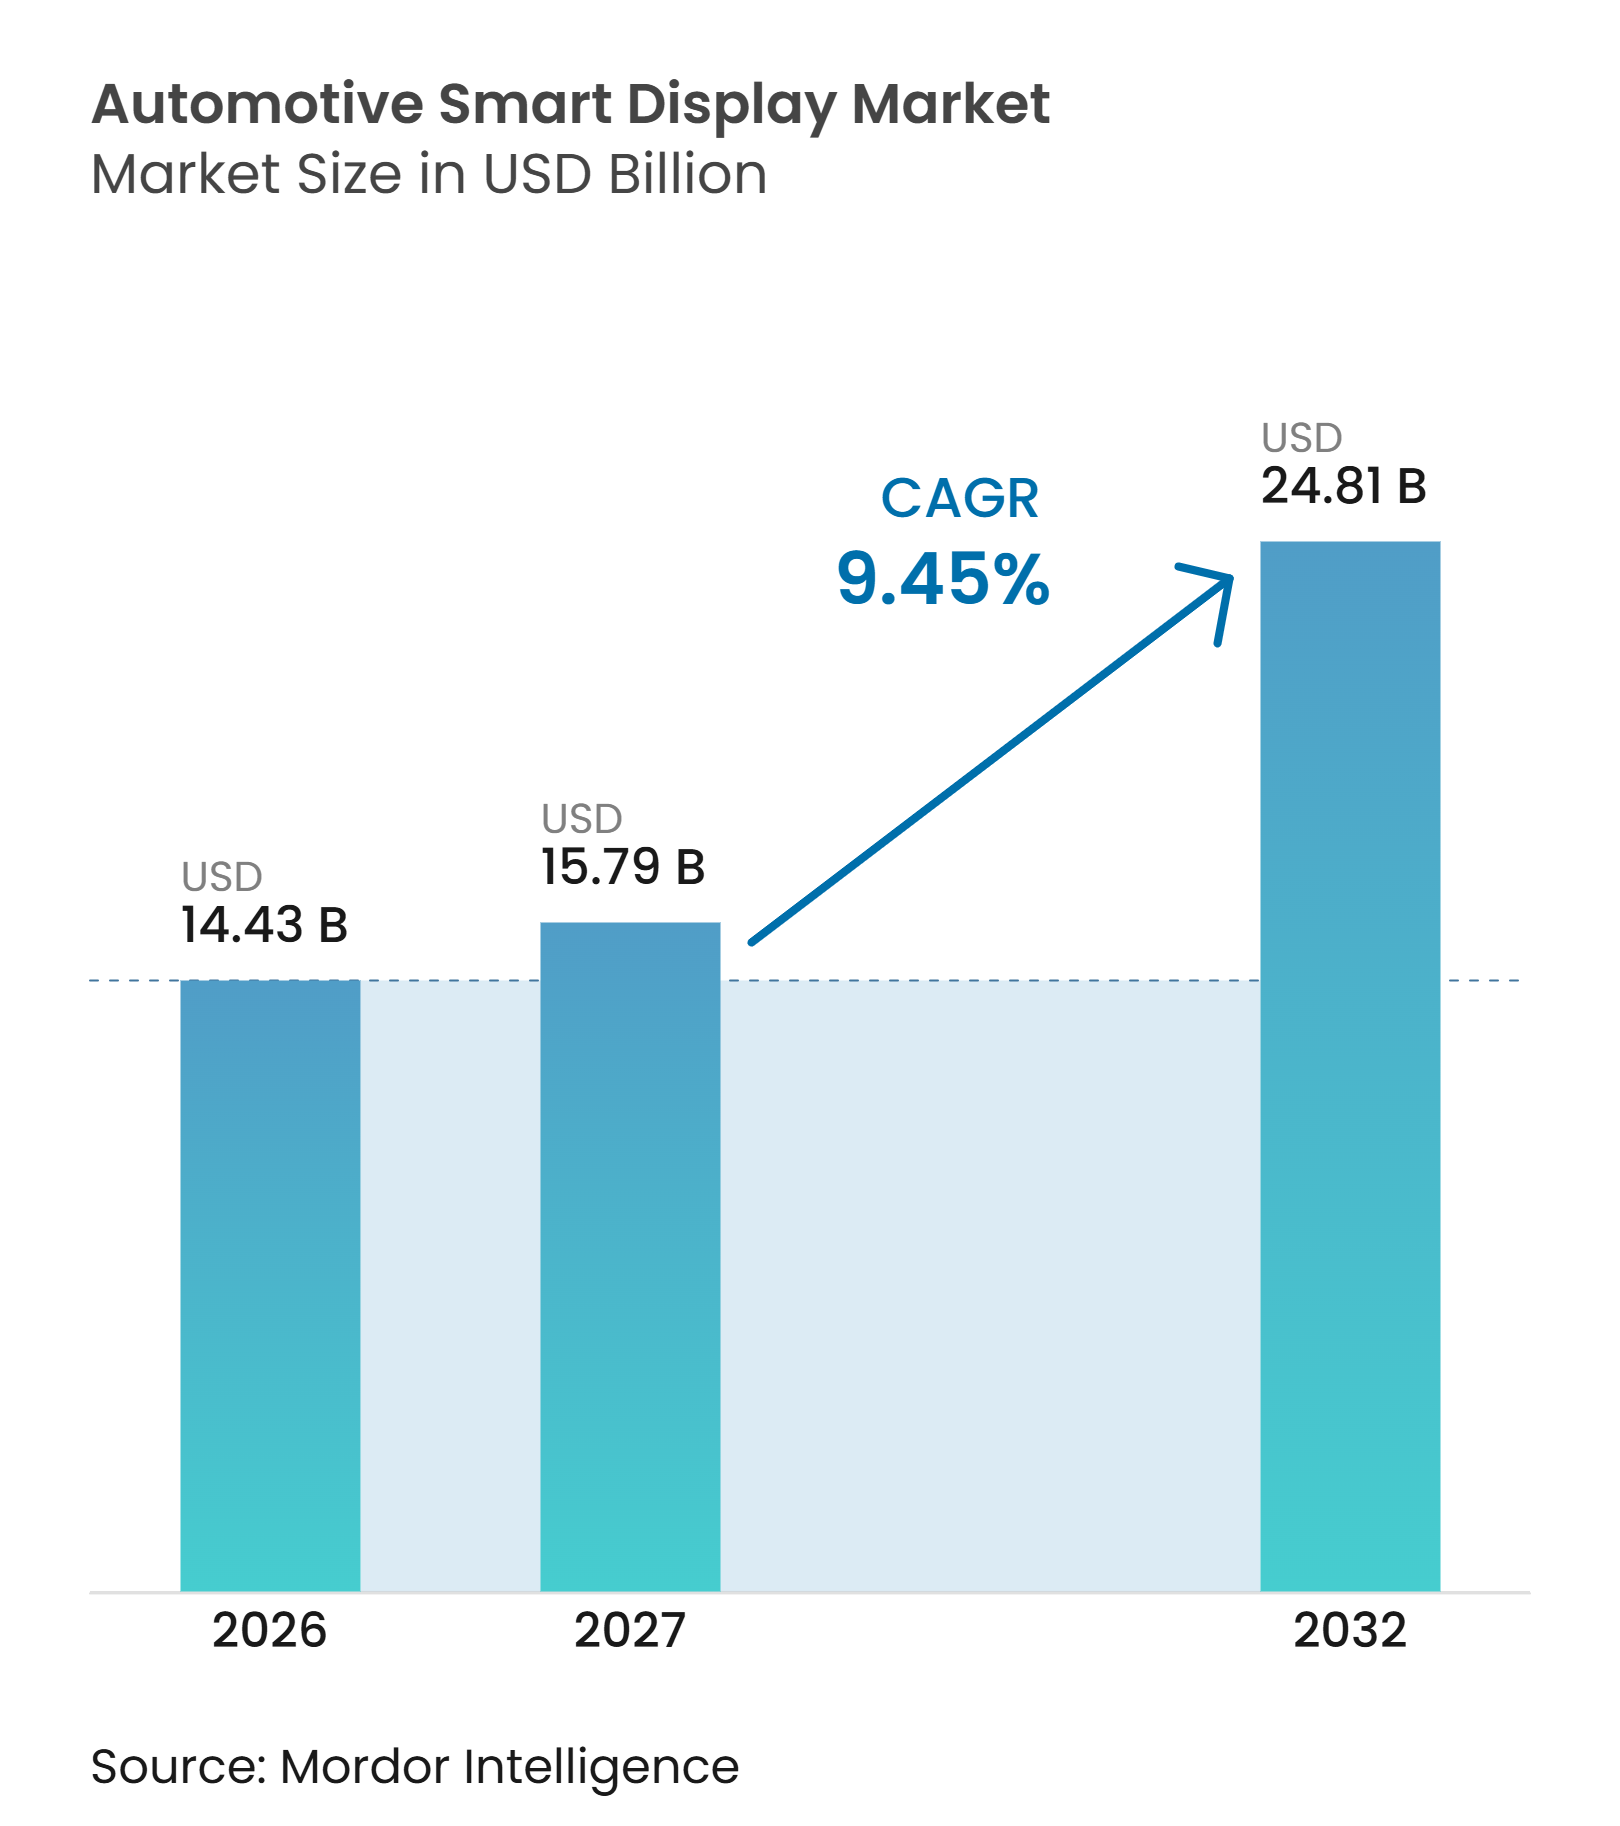
La taille du marché des affichages intelligents automobiles était évaluée à 14,43 milliards USD en 2026 et devrait croître de 15,79 milliards USD en 2027 à 24,81 milliards USD d'ici 2032, à un CAGR de 9,45 % durant la période 2027-2032. Le marché des affichages intelligents automobiles évolue à mesure que les écrans jouent un rôle plus important dans la navigation, les notifications de sécurité, la connectivité et le divertissement à bord. Les constructeurs automobiles conçoivent des habitacles autour d'une informatique centralisée, capable de prendre en charge plusieurs écrans via une architecture électronique partagée. Les programmes de véhicules électriques favorisent cette évolution en transférant les informations et les commandes vers des surfaces numériques. Les fournisseurs capables de combiner panneaux, composants optiques, logiciels et électronique de cockpit sont mieux positionnés pour les programmes d'approvisionnement intégrés. Le marché des affichages intelligents automobiles doit également trouver un équilibre délicat entre des fonctions d'affichage avancées et la nécessité de conceptions fiables et économiques pour les véhicules à grand volume.
Principaux enseignements du rapport
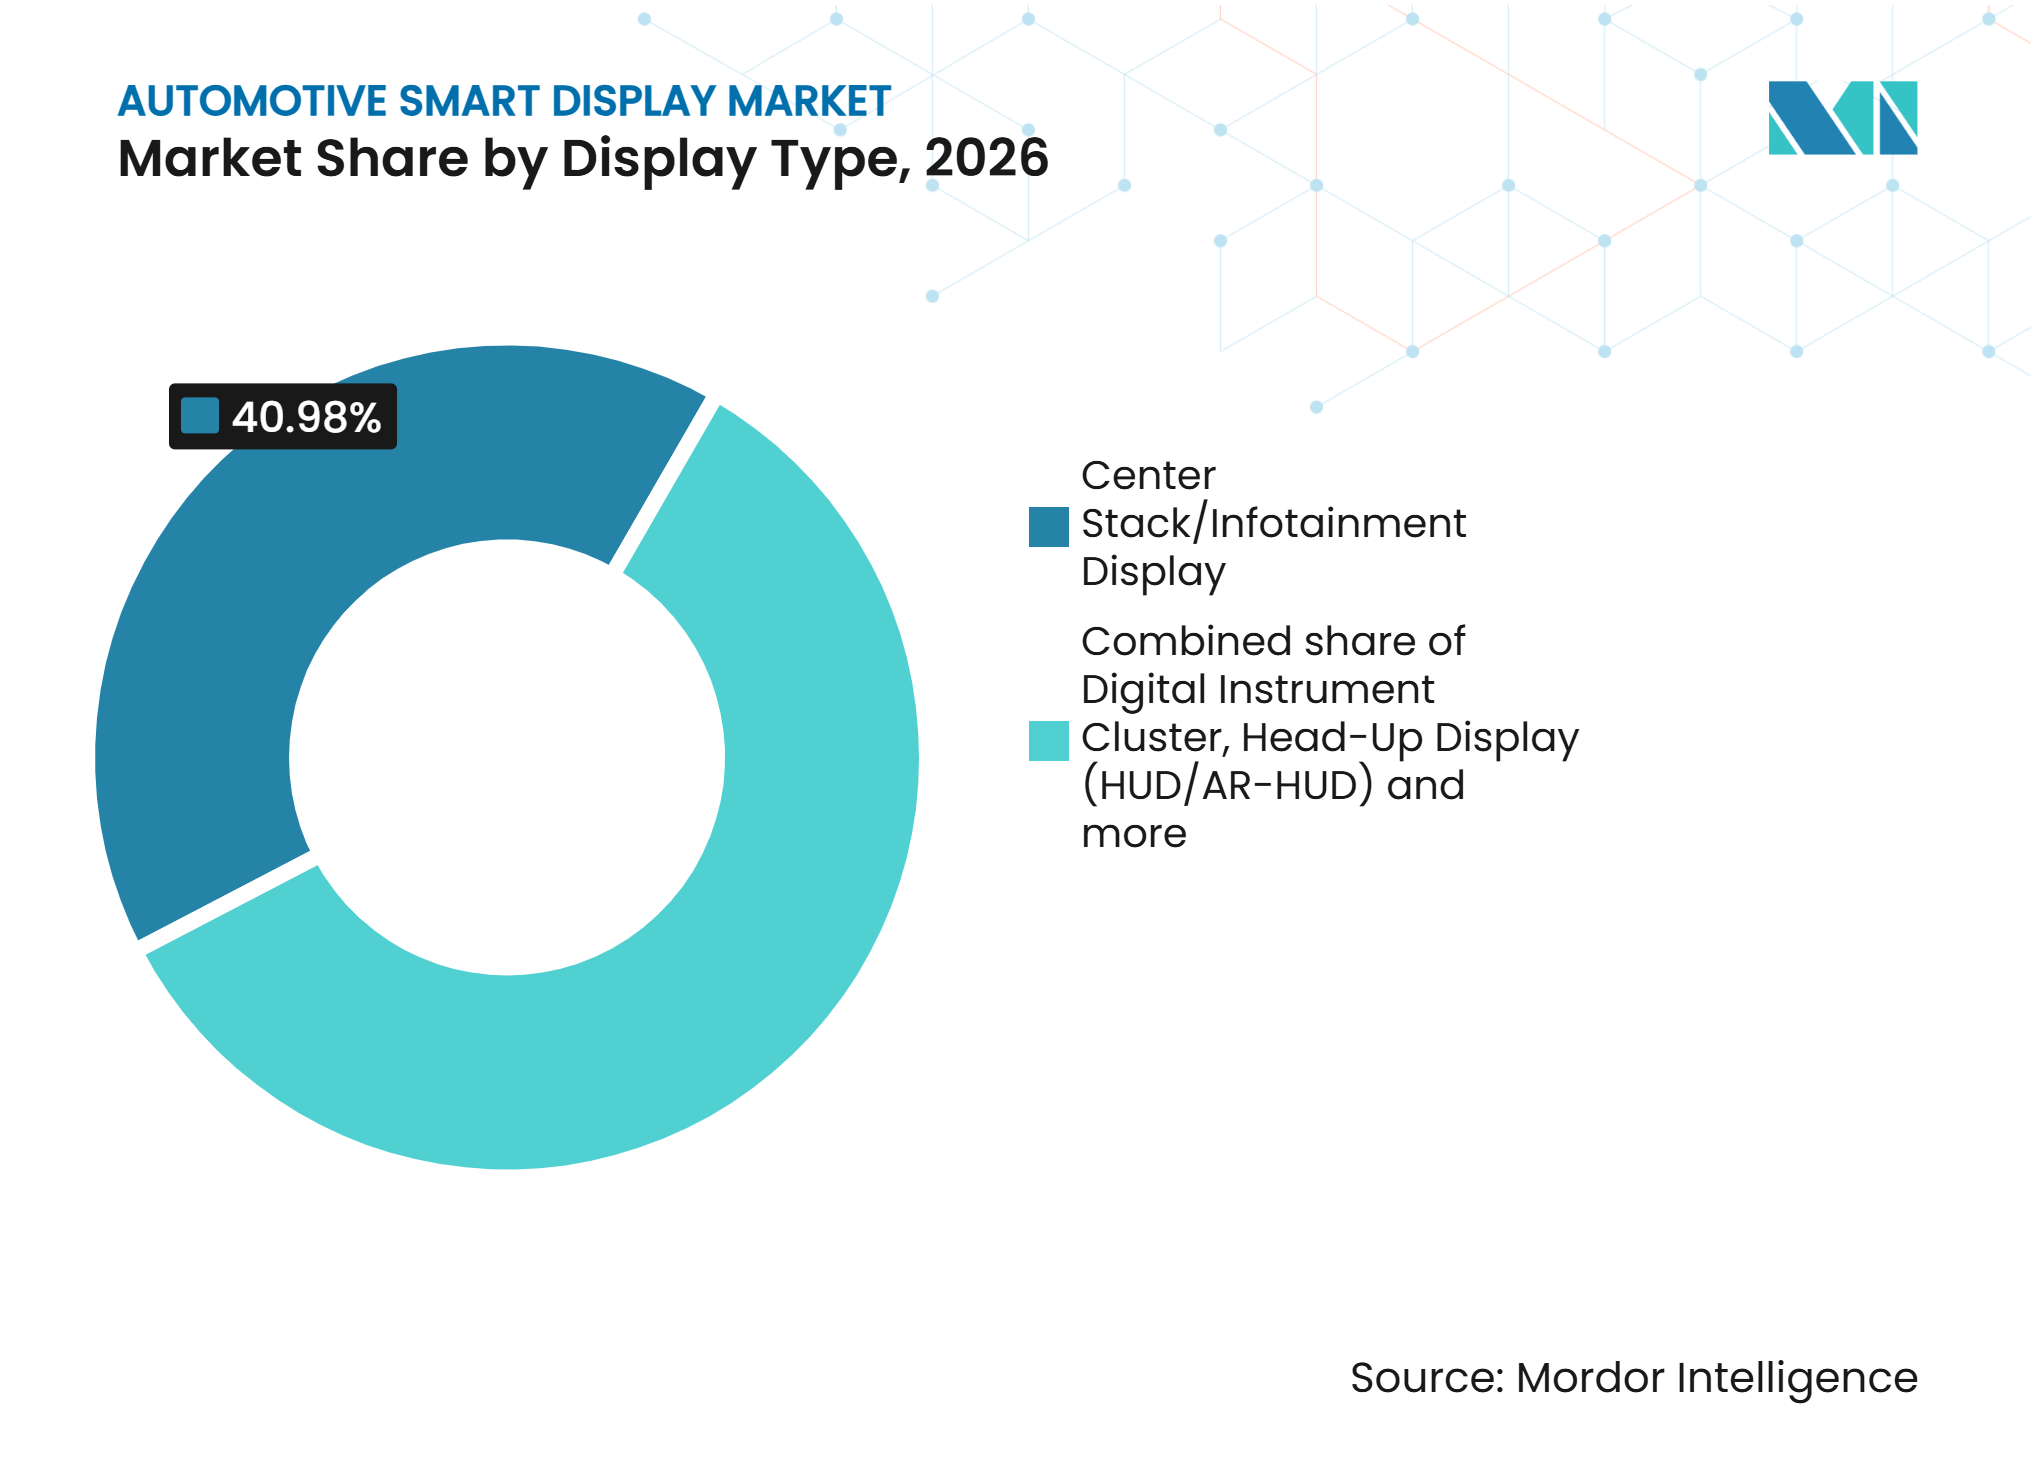
- Par type d'affichage, l'affichage de la console centrale/infodivertissement détenait 40,98 % de la part du marché des affichages intelligents automobiles en 2026, tandis que l'affichage tête haute (HUD/AR-HUD) devrait croître à un CAGR de 10,01 % jusqu'en 2032.
- Par technologie, LCD/TFT détenait 66,52 % de la part du marché des affichages intelligents automobiles en 2026, tandis que l'OLED devrait croître à un CAGR de 10,64 % jusqu'en 2032.
- Par taille d'écran, la catégorie 5 à 10 pouces détenait 56,59 % de la part du marché des affichages intelligents automobiles en 2026, tandis que les affichages de plus de 10 pouces devraient croître à un CAGR de 11,14 % jusqu'en 2032.
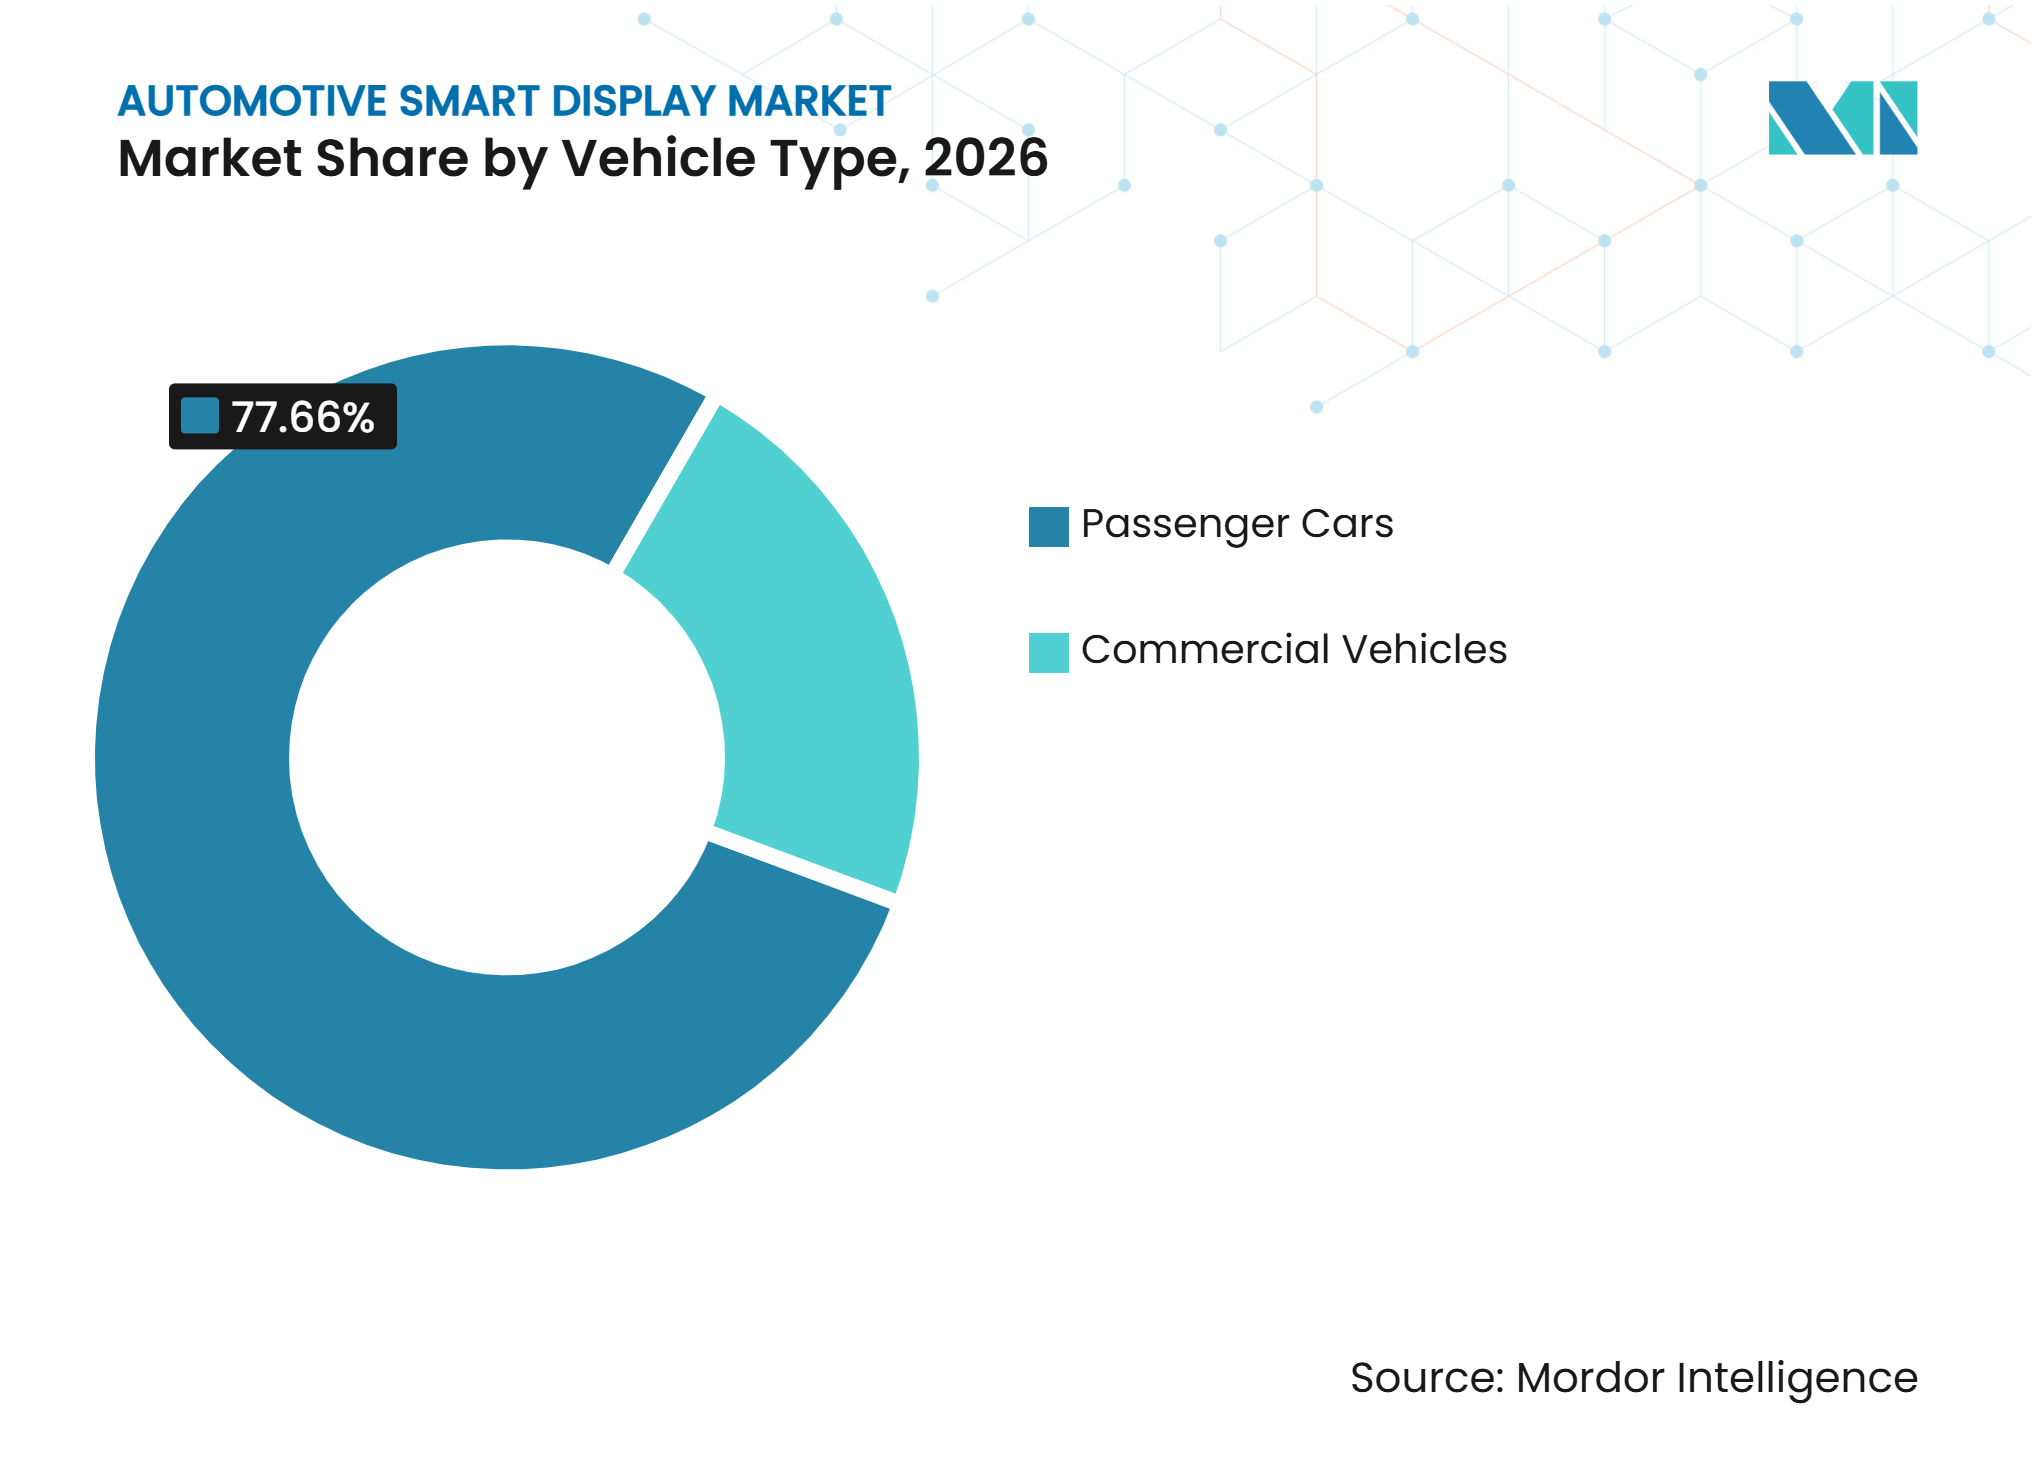
- Par type de véhicule, les voitures particulières détenaient 77,66 % de la part du marché des affichages intelligents automobiles en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 11,67 % jusqu'en 2032.
- Par propulsion, les moteurs à combustion interne (MCI) détenaient 61,28 % de la part du marché des affichages intelligents automobiles en 2026, tandis que les véhicules électriques devraient croître à un CAGR de 16,31 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 47,32 % de la part du marché des affichages intelligents automobiles en 2026 et devrait croître à un CAGR de 12,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'affichages haute luminosité dans les cockpits de véhicules électriques et ADAS | +2.5% | Mondial, gains principaux en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Nombre d'affichages et surface d'écran par véhicule | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Adoption des cockpits de pilier à pilier et intégrés | +1.8% | Chine, Europe, extension vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Visualisation de sécurité AR-HUD et assistance à l'attention du conducteur | +1.3% | Europe, Amérique du Nord, Chine | Moyen terme (2 à 4 ans) |
| Localisation de l'approvisionnement en panneaux d'affichage automobiles en Asie-Pacifique | +1.0% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Monétisation des fonctionnalités d'affichage via les mises à jour OTA | +0.7% | Mondial, gains précoces en Amérique du Nord et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'affichages haute luminosité dans les cockpits de véhicules électriques et ADAS
Les intérieurs de véhicules électriques dépendent fortement des surfaces d'affichage pour les informations de conduite, l'état de la charge, la navigation et les notifications d'aide à la conduite. Ces écrans doivent rester lisibles en plein soleil et dans des conditions d'éclairage ambiant variables, de sorte que la luminosité, la stabilité des couleurs et les angles de vision sont devenus des critères de sélection essentiels. Le marché des affichages intelligents automobiles bénéficie de l'intégration des exigences d'affichage dans les spécifications de sécurité et d'utilisabilité des véhicules, plutôt que d'être traité comme une fonctionnalité discrétionnaire de l'habitacle. LG Display a lancé la production en série d'une solution d'affichage automobile de pilier à pilier pour le programme Afeela de Sony Honda Mobility en 2025, intégrant une grande surface d'affichage avec les fonctions embarquées et les cas d'usage d'aide à la conduite avancéeLG Display lance la production en série de solutions d'affichage automobile ultra-larges pour révolutionner l'expérience de conduite, LG Display, news.lgdisplay.com">[1]. Ce type de programme incite les fournisseurs à développer des conceptions optiques plus durables et offre aux constructeurs automobiles un point de référence pour des agencements de cockpit numérique plus larges. Il accroît également l'importance de la gestion thermique, des traitements antireflets et des performances tactiles fiables dans les véhicules de série.
Nombre d'affichages et surface d'écran par véhicule
Le marché des affichages intelligents automobiles bénéficie du nombre croissant de surfaces d'affichage équipant un même véhicule. Un écran central, un tableau de bord numérique, un affichage passager et un affichage pour les sièges arrière peuvent désormais être pris en charge par une approche informatique commune du cockpit. Cette configuration réduit les doublons électroniques et facilite la justification d'agencements d'écrans plus larges dans davantage de catégories de véhicules. Visteon a annoncé des prises de commandes record de 7,4 milliards USD en 2025, dont 3,6 milliards USD pour les affichages et 2,1 milliards USD pour les programmes SmartCore et infodivertissement, ce qui indique que l'intégration des affichages s'étend au-delà des vitrines de voitures premium individuellesVisteon réalise une marge brute et un EBITDA ajusté records en 2, Visteon Corporation, www.visteon.com">[2]. Ce changement est significatif car il fait évoluer la demande de panneaux isolés vers des systèmes matériels et logiciels coordonnés. Il encourage également les constructeurs automobiles à adopter des principes d'interface utilisateur communs sur plusieurs écrans, ce qui peut simplifier l'expérience client tout en élargissant la portée technique de chaque programme.
Adoption des cockpits de pilier à pilier et intégrés
Les affichages de cockpit pleine largeur passent des démonstrations de design aux programmes de véhicules orientés production. Ils permettent à un constructeur automobile de créer un champ visuel partagé entre le tableau de bord, la zone centrale et le côté passager, tout en maintenant les informations assignées à des zones distinctes. Cette orientation de conception soutient le marché des affichages intelligents automobiles car elle élargit la surface d'affichage et accroît les exigences en matière de collage, de verre de protection et d'intégration système. Les travaux de production de LG Display pour la plateforme Afeela montrent que de larges modules d'affichage peuvent être conçus pour un environnement véhicule plutôt que pour de simples concept-cars. Cette approche devrait rester la plus visible dans les modèles électriques et premium où la différenciation de l'habitacle a une valeur plus grande. Elle crée également un rôle plus important pour les fournisseurs capables de gérer l'affichage, le contrôleur et le processus de validation au niveau du véhicule comme un seul ensemble.
Visualisation de sécurité AR-HUD et assistance à l'attention du conducteur
Les affichages tête haute peuvent placer des informations de conduite sélectionnées dans le champ de vision avant du conducteur, réduisant ainsi la nécessité de regarder vers le bas en direction de l'écran central. Les versions en réalité augmentée peuvent aligner les indications d'itinéraire et les aides à la conduite avec la scène routière lorsque le système est correctement conçu et validé. Cela soutient le marché des affichages intelligents automobiles en faisant du contenu affiché une partie d'une interface orientée sécurité active plutôt qu'une surface d'information passive. Euro NCAP a défini des changements de protocole pour 2026 qui traitent des risques modernes de conduite et évaluent des aspects de l'engagement du conducteur et des commandes embarquéesEuro NCAP annonce des changements de protocole pour 3 afin de faire face aux risques modernes de conduite, Euro NCAP, www.euroncap.com">[3]. Les constructeurs automobiles peuvent donc accorder une plus grande valeur aux approches d'affichage qui présentent les informations essentielles clairement et évitent les distractions inutiles. L'avantage est tempéré par les contraintes d'encombrement, car une unité à large champ de vision nécessite de l'espace, une précision optique et une intégration soigneuse dans le tableau de bord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts et contraintes de rendement de l'OLED de qualité automobile | -1.3% | Mondial, plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Concentration de l'approvisionnement en affichages et risque d'allocation des panneaux | -1.0% | Mondial | Moyen terme (2 à 4 ans) |
| Complexité thermique, de collage optique et de fiabilité dans les grands affichages | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Charge de conformité en matière de cybersécurité et de sécurité fonctionnelle | -0.4% | Europe, expansion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts et contraintes de rendement de l'OLED de qualité automobile
L'OLED peut offrir un contraste élevé, des facteurs de forme flexibles et un aspect visuel premium, mais son utilisation automobile reste limitée par les coûts de production et les exigences de qualification. Les fabricants doivent démontrer des performances stables face aux variations de température, à l'exposition au soleil, à l'humidité, aux vibrations et aux longues périodes de fonctionnement. Ces conditions rendent les panneaux automobiles plus exigeants que de nombreux appareils grand public et augmentent le risque que les écrans haut de gamme soient limités à certaines gammes de véhicules. Sur le marché des affichages intelligents automobiles, cela favorise les LCD/TFT, les Mini-LED et d'autres choix d'affichage où les constructeurs automobiles ont besoin d'un approvisionnement mature et d'une tarification prévisible. La question n'est pas de savoir si l'OLED a un rôle dans l'habitacle, mais si ses avantages peuvent être fournis sans faire dépasser à un programme véhicule ses objectifs de coût. Cela encourage également les fournisseurs à maintenir plusieurs voies technologiques afin que les clients puissent choisir une conception d'écran correspondant au positionnement tarifaire du véhicule visé.
Concentration de l'approvisionnement en affichages et risque d'allocation des panneaux
La chaîne d'approvisionnement en affichages pour véhicules dépend d'un groupe limité d'entreprises capables de fabriquer des panneaux de qualité automobile avec une qualité constante. Les volumes automobiles peuvent recevoir moins de priorité que les grands programmes d'électronique grand public lorsque la capacité de fabrication devient tendue. Un constructeur automobile peut donc faire face à des retards si une source de panneaux approuvée ne peut pas allouer une capacité de production suffisante pour un lancement. Le marché des affichages intelligents automobiles répond à ce risque par une qualification plus large des fournisseurs, des alternatives technologiques et une planification plus soigneuse entre les producteurs de panneaux et les intégrateurs de cockpit. Les grands affichages ajoutent une autre couche de complexité car ils nécessitent un collage optique fiable, une conception thermique et des processus d'installation capables de supporter l'utilisation en véhicule. Ces contraintes peuvent ralentir le passage d'un concept d'affichage techniquement attrayant à un programme de production rentable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'affichage :
les affichages de console centrale mènent l'adoption tandis que les HUD connaissent la croissance la plus rapideL'affichage de la console centrale/infodivertissement détenait 40,98 % de la part du marché des affichages intelligents automobiles en 2026, soulignant son rôle de principale surface de commande numérique dans la plupart des véhicules modernes. Il regroupe la navigation, les réglages climatiques, les médias, la connectivité, les fonctions du véhicule et d'autres commandes utilisateur en un seul emplacement visible. Sa position est soutenue par son utilisation dans les modèles d'entrée de gamme, grand public et premium, bien que la qualité de l'écran et les fonctions logicielles diffèrent sensiblement selon la catégorie de véhicule. Les tableaux de bord numériques restent importants car les conducteurs s'attendent à ce que la vitesse, les messages d'avertissement et les informations sur l'état du véhicule soient clairs et immédiatement disponibles. Le divertissement pour les sièges arrière continue de servir certains véhicules polyvalents et de luxe, ainsi que les cas d'usage de transport longue distance où l'accès au contenu est autorisé. D'autres formes d'affichage, notamment les rétroviseurs intelligents et les affichages passagers, restent plus spécialisées car leur valeur dépend de l'architecture du véhicule et du cadre réglementaire.
L'affichage tête haute (HUD/AR-HUD) devrait croître à un CAGR de 10,01 % jusqu'en 2032, ce qui en fait le type d'affichage à la croissance la plus rapide sur le marché des affichages intelligents automobiles. Cette catégorie est soutenue par la demande d'une diffusion plus claire des informations de navigation et d'aide à la conduite sans ajouter de sollicitations d'attention inutiles. Les HUD standard offrent un format de projection plus familier, tandis que les systèmes AR-HUD visent à connecter les graphiques plus étroitement avec l'environnement de conduite extérieur. Leur adoption plus large dépend encore de l'optique, de la compatibilité avec le pare-brise, de l'espace dans le tableau de bord et d'un étalonnage fiable dans des conditions variables. Ce type d'affichage nécessite également une interface homme-machine soigneusement conçue afin que les messages importants restent clairs et que le contenu secondaire n'encombre pas le champ de vision du conducteur. À mesure que ces exigences deviennent plus centrales dans le développement des véhicules, les fournisseurs de cockpit disposant de capacités d'affichage, de logiciels et de validation système bénéficient d'un avantage significatif.



Par technologie :
LCD/TFT conserve son échelle tandis que l'OLED cible les programmes premiumLCD/TFT détenait 66,52 % de la part du marché des affichages intelligents automobiles en 2026, soutenu par une fabrication mature, des processus d'intégration familiers et une adéquation à de nombreuses catégories de prix de véhicules. La technologie a un long historique dans les applications automobiles et peut être conçue pour de larges plages de températures, une visibilité fiable et des interfaces tactiles durables. Son échelle offre également aux constructeurs automobiles une voie pratique pour ajouter des fonctions numériques sans engager chaque programme dans une technologie de panneau premium. Le Mini-LED ajoute un contraste plus élevé et des capacités de gradation locale tout en conservant de nombreuses caractéristiques familières de la chaîne d'approvisionnement LCD. Le Micro-LED reste une option émergente car ses exigences de fabrication et de coût limitent encore son déploiement à grande échelle. Le marché des affichages intelligents automobiles continue donc de s'appuyer sur un portefeuille de technologies plutôt que sur une seule voie de remplacement.
L'OLED devrait croître à un CAGR de 10,64 % jusqu'en 2032, avec sa position la plus forte dans les programmes de véhicules premium et électriques. Il offre une flexibilité de conception et un contraste profond qui peuvent prendre en charge des écrans incurvés, des agencements d'habitacle distinctifs et une présentation visuelle haut de gamme. Les constructeurs automobiles devraient continuer à évaluer l'OLED par rapport aux exigences de durabilité, de comportement thermique, de réparation et de cohérence d'affichage à long terme. Une stratégie technologique mixte peut être utile lorsqu'une marque souhaite un écran premium dans un modèle tout en utilisant des conceptions LCD avancées ou Mini-LED dans des gammes à plus grand volume. Les fournisseurs doivent également aider les constructeurs automobiles à juger si l'avantage visuel justifie la complexité de production supplémentaire. Cela fait de la sélection technologique une décision de planification produit autant qu'une décision de composant.
Par taille d'écran :
les affichages de taille intermédiaire restent courants tandis que les grands formats reconfigurent les habitaclesLa catégorie 5 à 10 pouces détenait 56,59 % de la part du marché des affichages intelligents automobiles en 2026, cette plage de taille s'adaptant à une large base installée d'applications d'infodivertissement et de tableau de bord. Elle convient à de nombreux intérieurs de véhicules où l'encombrement physique, la portée du conducteur et la maîtrise des coûts influencent la conception finale. Cette taille permet également aux constructeurs automobiles de mettre à jour les tableaux de bord existants sans reconcevoir l'intégralité du cockpit autour d'une surface plus grande. Les affichages plus petits continuent d'apparaître dans les zones de commande ciblées, les panneaux d'information secondaires et les fonctions du véhicule qui ne nécessitent pas une grande interface. Leur rôle évolue à mesure que les écrans intégrés réduisent le besoin d'affichages petits et séparés. Le marché des affichages intelligents automobiles conserve cette plage de taille comme un choix pratique pour la production de véhicules grand public.
Les affichages de plus de 10 pouces devraient croître à un CAGR de 11,14 % jusqu'en 2032, portés par les habitacles panoramiques, les écrans centraux plus grands et les conceptions d'affichage orientées passager. Les modules plus grands peuvent aider un constructeur automobile à présenter un intérieur numérique plus unifié et à créer plus d'espace pour les informations de navigation, de divertissement et d'assistance. Ils augmentent également les exigences d'ingénierie associées à la gestion thermique, aux angles de vision, au collage optique et à la réduction des reflets. Les travaux de LG Display sur un affichage automobile de pilier à pilier illustrent comment les modules grand format deviennent partie intégrante de programmes de véhicules définis. Ce format devrait être adopté en premier là où la différenciation intérieure et les fonctionnalités logicielles sont au cœur de la proposition du véhicule. Une utilisation plus large dépendra de la capacité des fournisseurs à livrer de grands affichages avec une qualité fiable et des coûts de remplacement gérables.
Par type de véhicule :
les voitures particulières mènent la demande tandis que les véhicules commerciaux ajoutent des affichages fonctionnelsLes voitures particulières détenaient 77,66 % de la part du marché des affichages intelligents automobiles en 2026, soutenues par leur large base de production et les attentes croissantes en matière de fonctions numériques dans l'habitacle. Les acheteurs s'attendent de plus en plus à ce que la navigation, la connectivité téléphonique, les fonctions de vue arrière et les réglages du véhicule fonctionnent via des écrans clairs et réactifs. Cela a rendu la qualité de l'affichage pertinente non seulement pour les marques de luxe, mais aussi pour la planification des véhicules particuliers grand public. Les constructeurs automobiles utilisent les agencements d'écrans pour donner à chaque modèle un design d'habitacle reconnaissable, bien que le logiciel sous-jacent et l'architecture électronique puissent être partagés entre plusieurs modèles. Les tableaux de bord numériques et les affichages centraux restent particulièrement importants car ils combinent des informations essentielles avec des commandes quotidiennes. Le marché des affichages intelligents automobiles est donc étroitement lié aux cycles de renouvellement des voitures particulières et à la vitesse à laquelle les constructeurs mettent à jour leurs plateformes intérieures.
Les véhicules commerciaux devraient croître à un CAGR de 11,67 % jusqu'en 2032, car leurs affichages de cockpit soutiennent souvent des fonctions opérationnelles plutôt que de simples fonctionnalités de confort. Le guidage d'itinéraire, la communication de flotte, la surveillance du conducteur, l'état du véhicule et la télématique peuvent tous être regroupés via un agencement d'écrans bien conçu. Une interface durable peut aider un conducteur à accéder aux informations pertinentes sans recourir à des appareils séparés qui se disputent l'espace dans l'habitacle. Visteon a sécurisé 1,1 milliard USD de nouvelles commandes dans les programmes de véhicules commerciaux et de deux-roues en 2025, dont un affichage d'information central pour une plateforme de camion lourd nord-américaine. Les applications commerciales nécessitent un équilibre différent de durabilité, de lisibilité, de maintenabilité et de compatibilité avec les systèmes de flotte par rapport aux voitures particulières. Cette différence offre aux fournisseurs l'opportunité de développer des systèmes d'affichage autour des besoins pratiques des opérateurs de transport.

Par propulsion :
les MCI conservent la plus grande base tandis que les véhicules électriques augmentent le contenu d'affichageLes moteurs à combustion interne (MCI) détenaient 61,28 % de la part du marché des affichages intelligents automobiles en 2026, reflétant leur place continue dans le mix mondial de véhicules. Ces véhicules utilisent de plus en plus des conceptions d'écrans initialement introduites sur les plateformes électriques, notamment lorsqu'un constructeur partage des composants de cockpit entre plusieurs options de propulsion. Une architecture électronique et d'affichage commune peut réduire les doublons de développement tout en préservant une expérience de marque cohérente. Les écrans centraux et les tableaux de bord numériques progressent donc dans les modèles à MCI même lorsque le véhicule n'utilise pas un nouveau système de propulsion. Le marché des affichages intelligents automobiles bénéficie de ce transfert car il élargit l'audience des fonctions de cockpit numérique. Cela signifie également que les fournisseurs d'affichages ont besoin de solutions pouvant fonctionner sur un large éventail de plateformes de véhicules et d'architectures électriques.
Les véhicules électriques devraient croître à un CAGR de 16,31 % jusqu'en 2032, ce qui en fait le segment de propulsion à la croissance la plus rapide. Leurs agencements d'habitacle mettent souvent davantage l'accent sur les commandes à base d'écrans car les constructeurs automobiles peuvent reconcevoir le tableau de bord autour de l'interaction numérique. Cela peut accroître l'importance des grands affichages centraux, des tableaux de bord numériques, des HUD et des fonctions contrôlées par logiciel. Les acheteurs de véhicules électriques peuvent également accorder une plus grande valeur aux informations énergétiques, à la planification d'itinéraire, aux données de recharge et aux services connectés qui nécessitent un traitement d'affichage clair. Il en résulte un lien plus étroit entre la conception de l'affichage, le logiciel du véhicule et l'expérience de possession au quotidien. Le marché des affichages intelligents automobiles peut en bénéficier lorsque les programmes de véhicules électriques font du cockpit un point de différenciation visible, bien que les fournisseurs doivent toujours répondre aux attentes en matière de coût et de fiabilité.
Analyse géographique
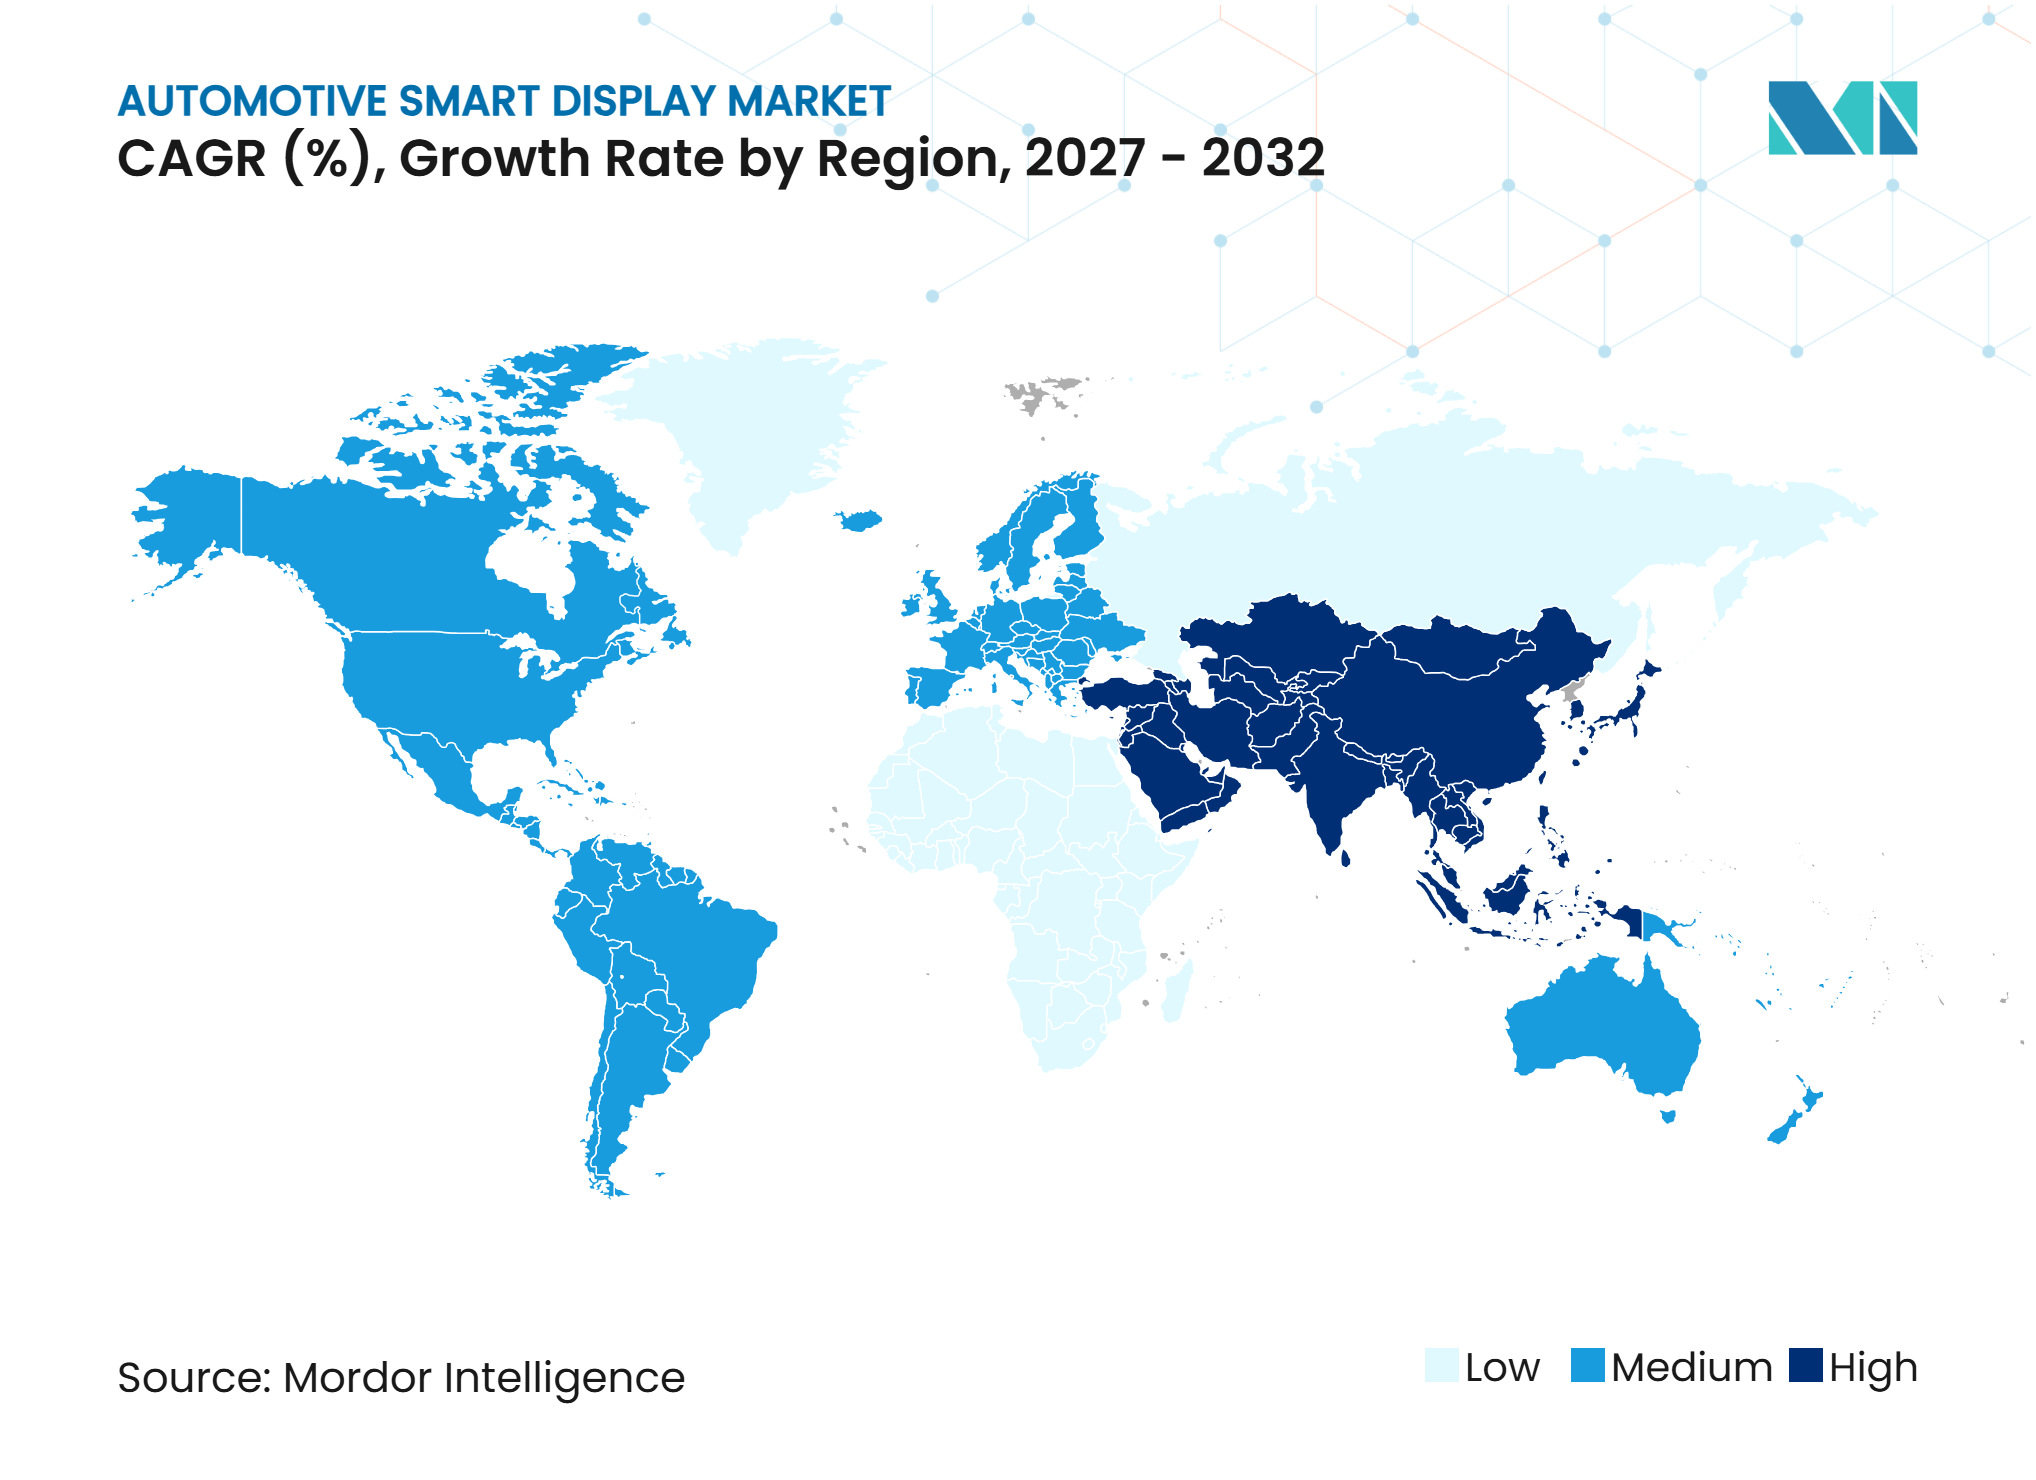
L'Asie-Pacifique détenait 47,32 % de la part du marché des affichages intelligents automobiles en 2026 et devrait croître à un CAGR de 12,05 % jusqu'en 2032. La région combine une large base de production de véhicules, une capacité de fabrication d'affichages substantielle et une forte activité dans les véhicules électriques. La Chine, le Japon et la Corée du Sud contribuent chacun à des forces différentes dans la fabrication de véhicules, la production de panneaux, l'intégration de composants et le développement de cockpits numériques. La concurrence locale encourage les constructeurs automobiles à introduire des écrans plus grands et des habitacles plus riches en fonctionnalités dans une large gamme de modèles. Cela crée une demande pour des fournisseurs capables de s'adapter rapidement aux cycles de modèles tout en répondant aux attentes en matière de luminosité, de fiabilité et de qualité d'interface utilisateur. L'ampleur de l'activité régionale encourage également des relations de travail plus étroites entre les fabricants de panneaux, les fournisseurs d'électronique et les constructeurs automobiles lors du développement de nouveaux systèmes de cockpit. Cela peut également raccourcir les boucles de rétroaction lors de la validation.
La Chine est particulièrement importante car l'approvisionnement en affichages et la demande de véhicules sont étroitement liés au sein du même écosystème régional. Les constructeurs automobiles nationaux utilisent des agencements multi-écrans et des fonctionnalités de cockpit connecté pour différencier leurs modèles sur un marché concurrentiel. Le Japon et la Corée du Sud apportent des atouts établis en électronique, matériaux, fabrication d'affichages et ingénierie automobile. Ces capacités soutiennent le marché des affichages intelligents automobiles à travers des relations d'approvisionnement régionales ainsi que des exportations vers des programmes de véhicules mondiaux. L'avantage de la région n'élimine pas le risque d'approvisionnement, car les constructeurs automobiles ont toujours besoin d'un contrôle qualité fiable et d'une continuité dans des chaînes d'approvisionnement complexes de panneaux et d'électronique. Les constructeurs automobiles doivent également s'assurer qu'une stratégie de fonctionnalités en évolution rapide n'affaiblit pas la cohérence, la réparabilité ou l'utilisabilité à long terme attendues d'un produit automobile.
L'Europe devrait rester un centre de développement important pour les programmes de véhicules premium, électrifiés et axés sur la sécurité. Les constructeurs automobiles de la région définissent souvent des exigences de cockpit qui peuvent ensuite être utilisées dans des programmes de production sur d'autres marchés. L'Amérique du Nord continue de favoriser les plateformes logicielles connectées, les fonctions d'aide à la conduite avancée et les agencements de cockpit grand format dans certaines catégories de véhicules. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités plus sélectives où les fournisseurs peuvent adapter la conception du produit à la demande locale de véhicules, aux températures élevées ou aux exigences du marché secondaire. Dans toutes ces régions, le marché des affichages intelligents automobiles devrait dépendre de la capacité des fournisseurs à adapter une base technologique commune à des attentes réglementaires, des conditions d'infrastructure et des niveaux de prix de véhicules différents. Un système d'affichage qui fonctionne bien dans une région peut nécessiter des considérations différentes en matière de luminosité, de langue, de connectivité ou de service avant de pouvoir être utilisé avec succès dans une autre.
Paysage concurrentiel
Concentration du Marché
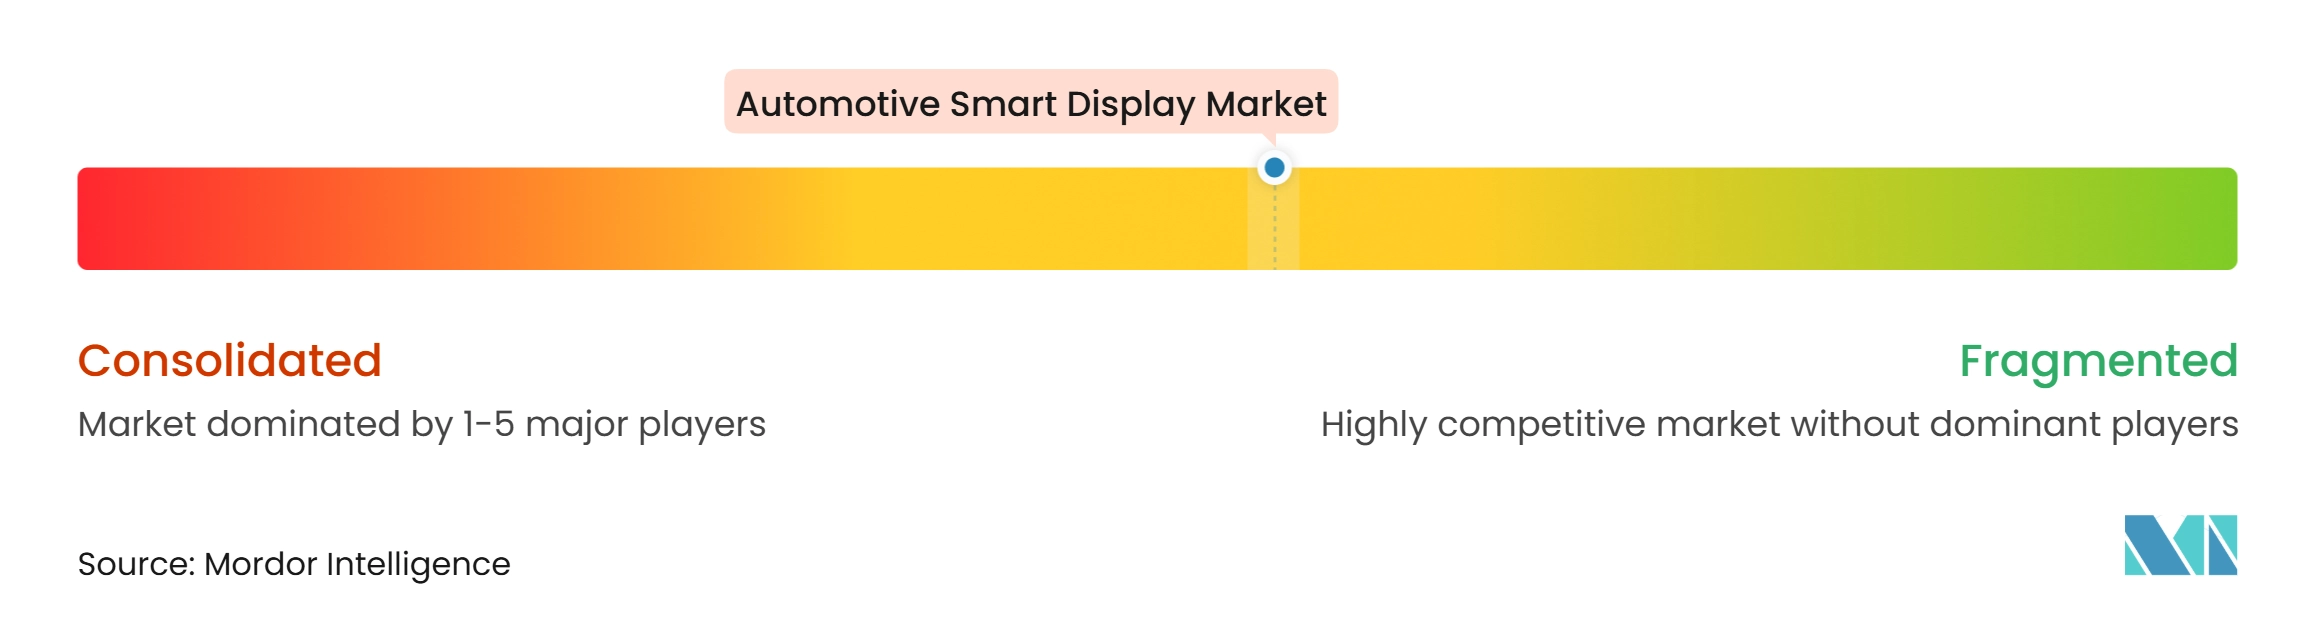
Le marché des affichages intelligents automobiles est modérément concentré, la concurrence étant partagée entre les fabricants de panneaux et les intégrateurs de systèmes de cockpit, et aucun petit groupe de fournisseurs ne contrôle le marché. Les fournisseurs de panneaux se font concurrence par la technologie d'affichage, la capacité de fabrication, les performances optiques et la maîtrise des coûts. Les intégrateurs de cockpit se font concurrence par les contrôleurs, les logiciels, la conception de l'interface homme-machine et l'intégration au niveau du véhicule. Ces rôles deviennent moins distincts à mesure que les constructeurs automobiles recherchent des modules de cockpit plus intégrés auprès d'un nombre réduit de fournisseurs. L'expérience de validation automobile établie reste précieuse car les écrans doivent répondre aux exigences de sécurité du véhicule, de cybersécurité, d'environnement et de service. Cela crée un obstacle significatif pour les entreprises qui disposent d'une technologie d'affichage solide mais d'une expérience limitée dans le processus complet de développement et d'homologation des véhicules.
Des entreprises telles que BOE Technology Group, Tianma Microelectronics, AUO Corporation, Japan Display Inc. et LG Display sont pertinentes au niveau des panneaux. Visteon Corporation, Valeo, Hyundai Mobis et DENSO ont des rôles dans l'électronique de cockpit et l'intégration de systèmes. Les travaux de production de pilier à pilier de LG Display pour la plateforme Afeela sont un exemple d'un fournisseur alignant un grand module d'affichage avec un programme de véhicule défini. La collaboration d'avril 2025 de Visteon avec Qualcomm sur un système de cockpit basé sur l'intelligence artificielle, combinant son cadre cognitoAI avec la plateforme Snapdragon Cockpit Elite, illustre l'évolution vers une informatique partagée prenant en charge plusieurs fonctions d'affichage. Ces actions indiquent que la force concurrentielle repose de plus en plus sur la capacité à connecter le matériel visuel avec le logiciel et l'architecture globale du véhicule. Un fournisseur capable de coordonner ces éléments peut aider à réduire l'effort d'intégration pour le constructeur automobile et fournir une voie plus claire d'un objectif de conception à un cockpit prêt pour la production.
Valeo et Ennostar ont présenté une application d'affichage extérieur Mini-LED à l'IAA Mobility 2025, montrant que la technologie d'affichage est également explorée pour la communication au-delà de l'habitacle. Ce type de développement peut ouvrir de nouveaux cas d'usage, mais il apporte également des exigences de durabilité, de sécurité et de communication claire avec les usagers de la route. Les fournisseurs disposant d'un processus de qualité automobile mature peuvent utiliser cette expérience pour soutenir de nouvelles applications d'affichage, tandis que les nouveaux entrants peuvent avoir besoin de plus de temps pour répondre aux attentes d'homologation des véhicules. Des opportunités concurrentielles subsistent dans les véhicules commerciaux, où les affichages de cockpit fonctionnels peuvent être adaptés aux flottes, et dans les régions où les conditions climatiques locales influencent les spécifications d'affichage. À mesure que les achats évoluent vers des solutions de cockpit complètes, les fournisseurs de panneaux uniquement peuvent avoir besoin de partenariats plus étroits avec des entreprises d'électronique et de logiciels pour rester au cœur des programmes de véhicules. Le résultat concurrentiel devrait favoriser des collaborations flexibles capables de prendre en charge différents formats d'écran et exigences d'interface sans imposer à chaque constructeur automobile la même solution.
Leaders du secteur des affichages intelligents automobiles
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Visteon Corporation
-
LG Display Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des affichages intelligents automobiles Entreprises couvertes dans ce rapport
- AUMOVIO SE
- Robert Bosch GmbH
- Visteon Corporation
- LG Display Co., Ltd.
- Samsung Electronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Sharp Corporation
- Panasonic Holdings Corporation
- DENSO CORPORATION
- Nippon Seiki Co., Ltd.
- Alps Alpine Co., Ltd.
- Valeo SE
- Marelli Holdings Co., Ltd.
- Desay SV Automotive Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Innolux Corporation
Développements industriels récents dans Marché des affichages intelligents automobiles
- Octobre 2026 : PACCAR a annoncé que PACCAR Connect, une plateforme à écran tactile installée en usine avec un affichage de 13 pouces sur Peterbilt et un affichage central de 15 pouces sur les camions Kenworth de classe 8, deviendra standard à partir du début 2027.
- Septembre 2026 : Himax Technologies a présenté les puces TDDI automobiles HX83196 et HX83197 avec une interface eDP intégrée, prenant en charge des panneaux uniques jusqu'à 17 pouces en résolution 3K et des affichages en cascade jusqu'à 30 pouces.
- Janvier 2026 : LG Display a présenté sa gamme d'affichages automobiles au CES 2026, notamment un affichage de pilier à pilier de 51 pouces et un affichage OLED coulissant pour les cockpits de véhicules.
- Janvier 2026 : Tianma a présenté sa plateforme Smart Cockpit 7.0 au CES 2026, ainsi que des solutions HUD et un affichage automobile incurvé 8K de 49,6 pouces.
Portée du rapport mondial sur le marché des affichages intelligents automobiles
Le marché des affichages intelligents automobiles est segmenté par type d'affichage, technologie, taille d'écran, type de véhicule, propulsion et géographie. Par type d'affichage, le marché est segmenté en affichage de la console centrale/infodivertissement, tableau de bord numérique, affichage tête haute (HUD/AR-HUD), divertissement pour les sièges arrière et autres (rétroviseur intelligent et affichage passager). Par technologie, le marché est segmenté en LCD/TFT, OLED, Mini-LED et Micro-LED. Par taille d'écran, le marché est segmenté en moins de 5 pouces, 5 à 10 pouces et plus de 10 pouces. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par propulsion, le marché est segmenté en moteurs à combustion interne (MCI) et véhicules électriques. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Égypte, Afrique du Sud, Nigéria et reste du Moyen-Orient et de l'Afrique). Les modules d'affichage de pilier à pilier sont alloués au segment affichage de la console centrale/infodivertissement. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Affichage de la console centrale/infodivertissement |
| Tableau de bord numérique |
| Affichage tête haute (HUD/AR-HUD) |
| Divertissement pour les sièges arrière |
| Autres (rétroviseur intelligent et affichage passager) |
| LCD/TFT |
| OLED |
| Mini-LED |
| Micro-LED |
| Moins de 5 pouces |
| 5 à 10 pouces |
| Plus de 10 pouces |
| Voitures particulières |
| Véhicules commerciaux |
| Moteurs à combustion interne (MCI) |
| Véhicules électriques |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Égypte | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'affichage | Affichage de la console centrale/infodivertissement | |
| Tableau de bord numérique | ||
| Affichage tête haute (HUD/AR-HUD) | ||
| Divertissement pour les sièges arrière | ||
| Autres (rétroviseur intelligent et affichage passager) | ||
| Par technologie | LCD/TFT | |
| OLED | ||
| Mini-LED | ||
| Micro-LED | ||
| Par taille d'écran | Moins de 5 pouces | |
| 5 à 10 pouces | ||
| Plus de 10 pouces | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par propulsion | Moteurs à combustion interne (MCI) | |
| Véhicules électriques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Égypte | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des affichages intelligents automobiles ?
Le marché des affichages intelligents automobiles était évalué à 14,43 milliards USD en 2026 et devrait atteindre 24,81 milliards USD d'ici 2032, à un CAGR de 9,45 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande d'affichages intelligents automobiles ?
La demande est soutenue par la conception de cockpits numériques, les fonctions connectées, les informations d'aide à la conduite et l'utilisation plus large des commandes à base d'écrans dans les véhicules particuliers et électriques.
Quel type d'affichage intelligent automobile mène l'adoption actuelle ?
L'affichage de la console centrale/infodivertissement mène l'adoption actuelle, avec une part de 40,98 % en 2026, car il regroupe les principales commandes du véhicule, la connectivité et la navigation en une seule interface.
Pourquoi les affichages tête haute gagnent-ils en importance dans les véhicules ?
Les HUD peuvent présenter des informations de conduite et de navigation sélectionnées dans le champ de vision avant du conducteur. Le HUD/AR-HUD devrait croître à un CAGR de 10,01 % jusqu'en 2032.
Quelle technologie d'affichage est la plus largement utilisée dans les véhicules ?
LCD/TFT détenait une part de 66,52 % en 2026, soutenu par un approvisionnement mature, une large adéquation aux véhicules et une expérience de qualification automobile établie.