
Tamaño y Participación del Mercado de Pantallas Inteligentes para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.79 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pantallas Inteligentes para Automóviles por Mordor Intelligence
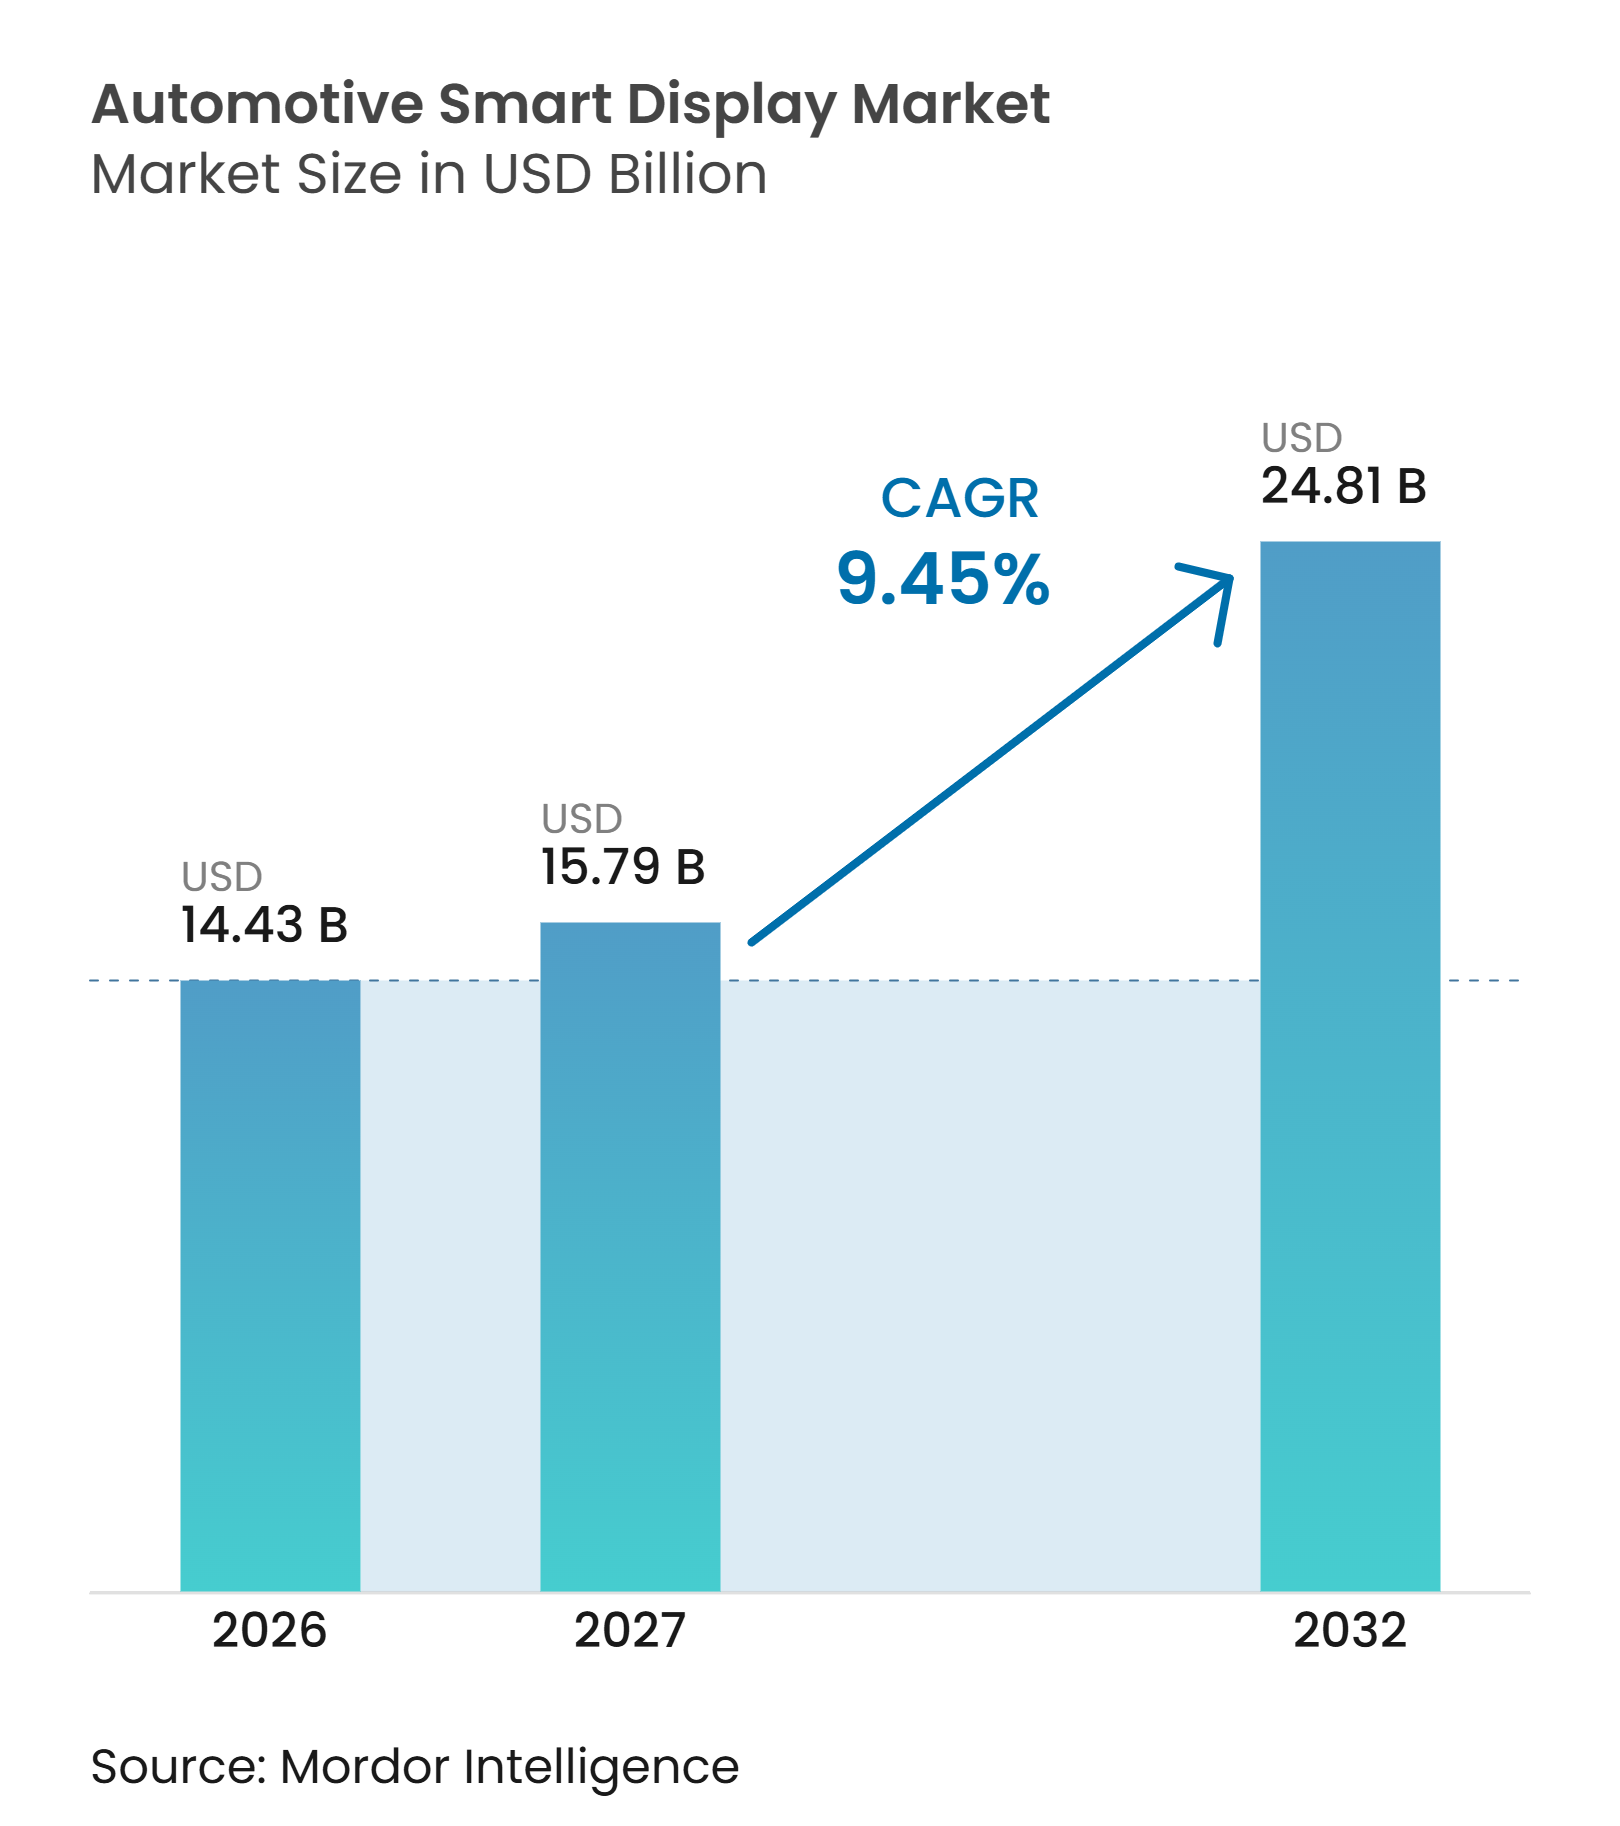
El tamaño del mercado de pantallas inteligentes para automóviles fue valorado en 14,43 mil millones de USD en 2026 y se espera que crezca desde 15,79 mil millones de USD en 2027 hasta 24,81 mil millones de USD para 2032, a una CAGR del 9,45% durante 2027-2032. El mercado de pantallas inteligentes para automóviles está cambiando a medida que las pantallas asumen un papel más importante en la navegación, las notificaciones de seguridad, la conectividad y el entretenimiento a bordo. Los fabricantes de vehículos están diseñando habitáculos en torno a la computación centralizada, que puede soportar varias pantallas a través de una arquitectura electrónica compartida. Los programas de vehículos eléctricos están contribuyendo a este cambio al trasladar la información y los controles a superficies digitales. Los proveedores que pueden combinar paneles, componentes ópticos, software y electrónica de cabina están mejor posicionados para los programas de abastecimiento integrado. El mercado de pantallas inteligentes para automóviles también enfrenta un difícil equilibrio entre las funciones avanzadas de pantalla y la necesidad de diseños fiables y conscientes del costo para vehículos de alto volumen.
Conclusiones Clave del Informe
- Por tipo de pantalla, la pantalla de consola central/infotainment representó el 40,98% de la participación del mercado de pantallas inteligentes para automóviles en 2026, mientras que se prevé que la pantalla de visualización frontal (HUD/AR-HUD) crezca a una CAGR del 10,01% hasta 2032.
- Por tecnología, LCD/TFT representó el 66,52% de la participación del mercado de pantallas inteligentes para automóviles en 2026, mientras que se prevé que OLED crezca a una CAGR del 10,64% hasta 2032.
- Por tamaño de pantalla, el segmento de 5 a 10 pulgadas representó el 56,59% de la participación del mercado de pantallas inteligentes para automóviles en 2026, mientras que se prevé que las pantallas de más de 10 pulgadas crezcan a una CAGR del 11,14% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 77,66% de la participación del mercado de pantallas inteligentes para automóviles en 2026, mientras que se prevé que los vehículos comerciales crezcan a una CAGR del 11,67% hasta 2032.
- Por propulsión, los motores de combustión interna (MCI) representaron el 61,28% de la participación del mercado de pantallas inteligentes para automóviles en 2026, mientras que se prevé que los vehículos eléctricos crezcan a una CAGR del 16,31% hasta 2032.
- Por geografía, Asia-Pacífico representó el 47,32% de la participación del mercado de pantallas inteligentes para automóviles en 2026 y se prevé que crezca a una CAGR del 12,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Pantallas de Alta Luminosidad en Cabinas de Vehículos Eléctricos y ADAS | +2.5% | Global, ganancias principales en Asia-Pacífico y Europa | Mediano plazo (2 a 4 años) |
| Número de Pantallas y Área de Pantalla por Vehículo | +2.1% | Global | Corto plazo (≤ 2 años) |
| Adopción de Cabinas Integradas de Pilar a Pilar | +1.8% | China, Europa, expansión hacia América del Norte | Mediano plazo (2 a 4 años) |
| Visualización de Seguridad AR-HUD y Soporte a la Atención del Conductor | +1.3% | Europa, América del Norte, China | Mediano plazo (2 a 4 años) |
| Localización del Suministro de Paneles de Pantalla para Automóviles en Asia-Pacífico | +1.0% | Núcleo en Asia-Pacífico, expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Monetización Habilitada por OTA de las Funciones de Pantalla | +0.7% | Global, ganancias tempranas en América del Norte y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Pantallas de Alta Luminosidad en Cabinas de Vehículos Eléctricos y ADAS
Los interiores de los vehículos eléctricos dependen en gran medida de las superficies de pantalla para la información de conducción, el estado de la autonomía, la navegación y las notificaciones de asistencia al conductor. Estas pantallas deben permanecer claras bajo la luz solar directa y en condiciones ambientales cambiantes, por lo que el brillo, la estabilidad del color y los ángulos de visión se han convertido en criterios de selección fundamentales. El mercado de pantallas inteligentes para automóviles se beneficia cuando los requisitos de pantalla se incorporan a las especificaciones de seguridad y usabilidad del vehículo, en lugar de tratarse como una característica discrecional de la cabina. LG Display comenzó la producción en masa de una pantalla automotriz de pilar a pilar para el programa Afeela de Sony Honda Mobility en 2025, integrando un diseño de pantalla de gran formato con funciones a bordo y casos de uso de asistencia avanzada al conductorLG Display inicia la producción en masa de soluciones de pantalla automotriz de gran formato para revolucionar la experiencia de conducción, LG Display, news.lgdisplay.com">[1]. Este tipo de programa da a los proveedores una razón para desarrollar diseños ópticos más duraderos y proporciona a los fabricantes de vehículos un punto de referencia para diseños de cabina digital más amplios. También aumenta la importancia del control térmico, los tratamientos antirreflectantes y el rendimiento táctil fiable en los vehículos de producción.
Número de Pantallas y Área de Pantalla por Vehículo
El mercado de pantallas inteligentes para automóviles se beneficia del creciente número de superficies de pantalla instaladas en un solo vehículo. Una pantalla central, un clúster digital, una pantalla para el pasajero delantero y una pantalla para los asientos traseros pueden ahora ser soportadas por un enfoque de computación de cabina común. Esta disposición reduce la electrónica duplicada y facilita la justificación de diseños de pantalla más amplios en más categorías de vehículos. Visteon Corporation reportó nuevos contratos comerciales récord de 7,4 mil millones de USD en 2025, incluyendo 3,6 mil millones de USD para pantallas y 2,1 mil millones de USD para programas SmartCore e infotainment, lo que indica que la integración de pantallas se está extendiendo más allá de los escaparates individuales de automóviles premiumVisteon logra un margen bruto récord y un EBITDA ajustado récord en 2, Visteon Corporation, www.visteon.com">[2]. El cambio es significativo porque desplaza la demanda desde paneles aislados hacia sistemas coordinados de hardware y software. También alienta a los fabricantes de automóviles a utilizar principios comunes de interfaz de usuario en múltiples pantallas, lo que puede simplificar la experiencia del cliente al tiempo que amplía el alcance técnico de cada programa.
Adopción de Cabinas Integradas de Pilar a Pilar
Las pantallas de cabina de ancho completo están pasando de las demostraciones de diseño a los programas de vehículos orientados a la producción. Permiten a un fabricante de automóviles crear un campo visual compartido a lo largo del clúster, el área central y el lado del pasajero, manteniendo la información asignada a zonas distintas. Esta dirección de diseño apoya el mercado de pantallas inteligentes para automóviles porque amplía el área de pantalla y eleva los requisitos de unión, vidrio de cobertura e integración del sistema. El trabajo de producción de LG Display para la plataforma Afeela demuestra que los módulos de pantalla de gran formato pueden ser diseñados para un entorno vehicular y no solo para automóviles conceptuales. Es probable que este enfoque siga siendo más visible en los modelos eléctricos y premium, donde la diferenciación de la cabina tiene mayor valor. También crea un papel más sólido para los proveedores que pueden gestionar la pantalla, el controlador y el proceso de validación a nivel de vehículo como un único paquete.
Visualización de Seguridad AR-HUD y Soporte a la Atención del Conductor
Las pantallas de visualización frontal pueden colocar información de conducción seleccionada dentro del campo de visión frontal del conductor, reduciendo la necesidad de mirar hacia abajo a una pantalla central. Las versiones de realidad aumentada pueden alinear la guía de ruta y las indicaciones de asistencia con la escena de la carretera cuando el sistema está correctamente diseñado y validado. Esto apoya el mercado de pantallas inteligentes para automóviles al hacer que el contenido de la pantalla forme parte de una interfaz activa orientada a la seguridad, en lugar de una superficie de información pasiva. Euro NCAP ha establecido cambios de protocolo para 2026 que abordan los riesgos modernos de conducción y evalúan aspectos del compromiso del conductor y los controles dentro del vehículoEuro NCAP anuncia cambios de protocolo para 3 para abordar los riesgos modernos de conducción, Euro NCAP, www.euroncap.com">[3]. Los fabricantes de vehículos pueden, por tanto, otorgar mayor valor a los enfoques de pantalla que presentan información esencial con claridad y evitan distracciones innecesarias. El beneficio se ve moderado por las limitaciones de espacio, ya que una unidad de campo de visión amplio requiere espacio, precisión óptica e integración cuidadosa dentro del tablero de instrumentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos y Limitaciones de Rendimiento de OLED de Grado Automotriz | -1.3% | Global, más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Concentración del Suministro de Pantallas y Riesgo de Asignación de Paneles | -1.0% | Global | Mediano plazo (2 a 4 años) |
| Complejidad Térmica, de Unión Óptica y de Fiabilidad en Pantallas de Gran Formato | -0.6% | Global | Mediano plazo (2 a 4 años) |
| Carga de Cumplimiento de Ciberseguridad y Seguridad Funcional | -0.4% | Europa, con expansión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos y Limitaciones de Rendimiento de OLED de Grado Automotriz
El OLED puede proporcionar alto contraste, factores de forma flexibles y una apariencia visual premium, pero su uso automotriz sigue siendo limitado por los costos de producción y los requisitos de calificación. Los fabricantes deben demostrar un rendimiento estable ante cambios de temperatura, exposición solar, humedad, vibración y largos períodos de operación. Estas condiciones hacen que los paneles automotrices sean más exigentes que muchos dispositivos de consumo y aumentan el riesgo de que las pantallas de alta gama queden limitadas a líneas de vehículos selectas. En el mercado de pantallas inteligentes para automóviles, esto favorece a LCD/TFT, Mini-LED y otras opciones de pantalla donde los fabricantes de vehículos necesitan un suministro maduro y precios predecibles. El problema no es si el OLED tiene un papel en la cabina, sino si sus beneficios pueden entregarse sin llevar un programa de vehículo más allá de sus objetivos de costo. También alienta a los proveedores a mantener múltiples vías tecnológicas para que los clientes puedan elegir un diseño de pantalla que se ajuste al punto de precio del vehículo previsto.
Concentración del Suministro de Pantallas y Riesgo de Asignación de Paneles
La cadena de suministro de pantallas para vehículos depende de un grupo limitado de empresas capaces de fabricar paneles de grado automotriz con calidad consistente. Los volúmenes automotrices pueden recibir menos prioridad que los grandes programas de electrónica de consumo cuando la capacidad de fabricación se vuelve limitada. Un fabricante de vehículos puede, por tanto, enfrentar retrasos si una fuente de paneles aprobada no puede asignar suficiente capacidad de producción para un lanzamiento. El mercado de pantallas inteligentes para automóviles responde a este riesgo mediante una calificación más amplia de proveedores, alternativas tecnológicas y una planificación más cuidadosa entre los productores de paneles y los integradores de cabina. Las pantallas de gran formato añaden otra capa de complejidad porque requieren una unión óptica fiable, un diseño térmico y procesos de instalación que puedan soportar el uso vehicular. Estas limitaciones pueden ralentizar el paso de un concepto de pantalla técnicamente atractivo a un programa de producción rentable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pantalla:
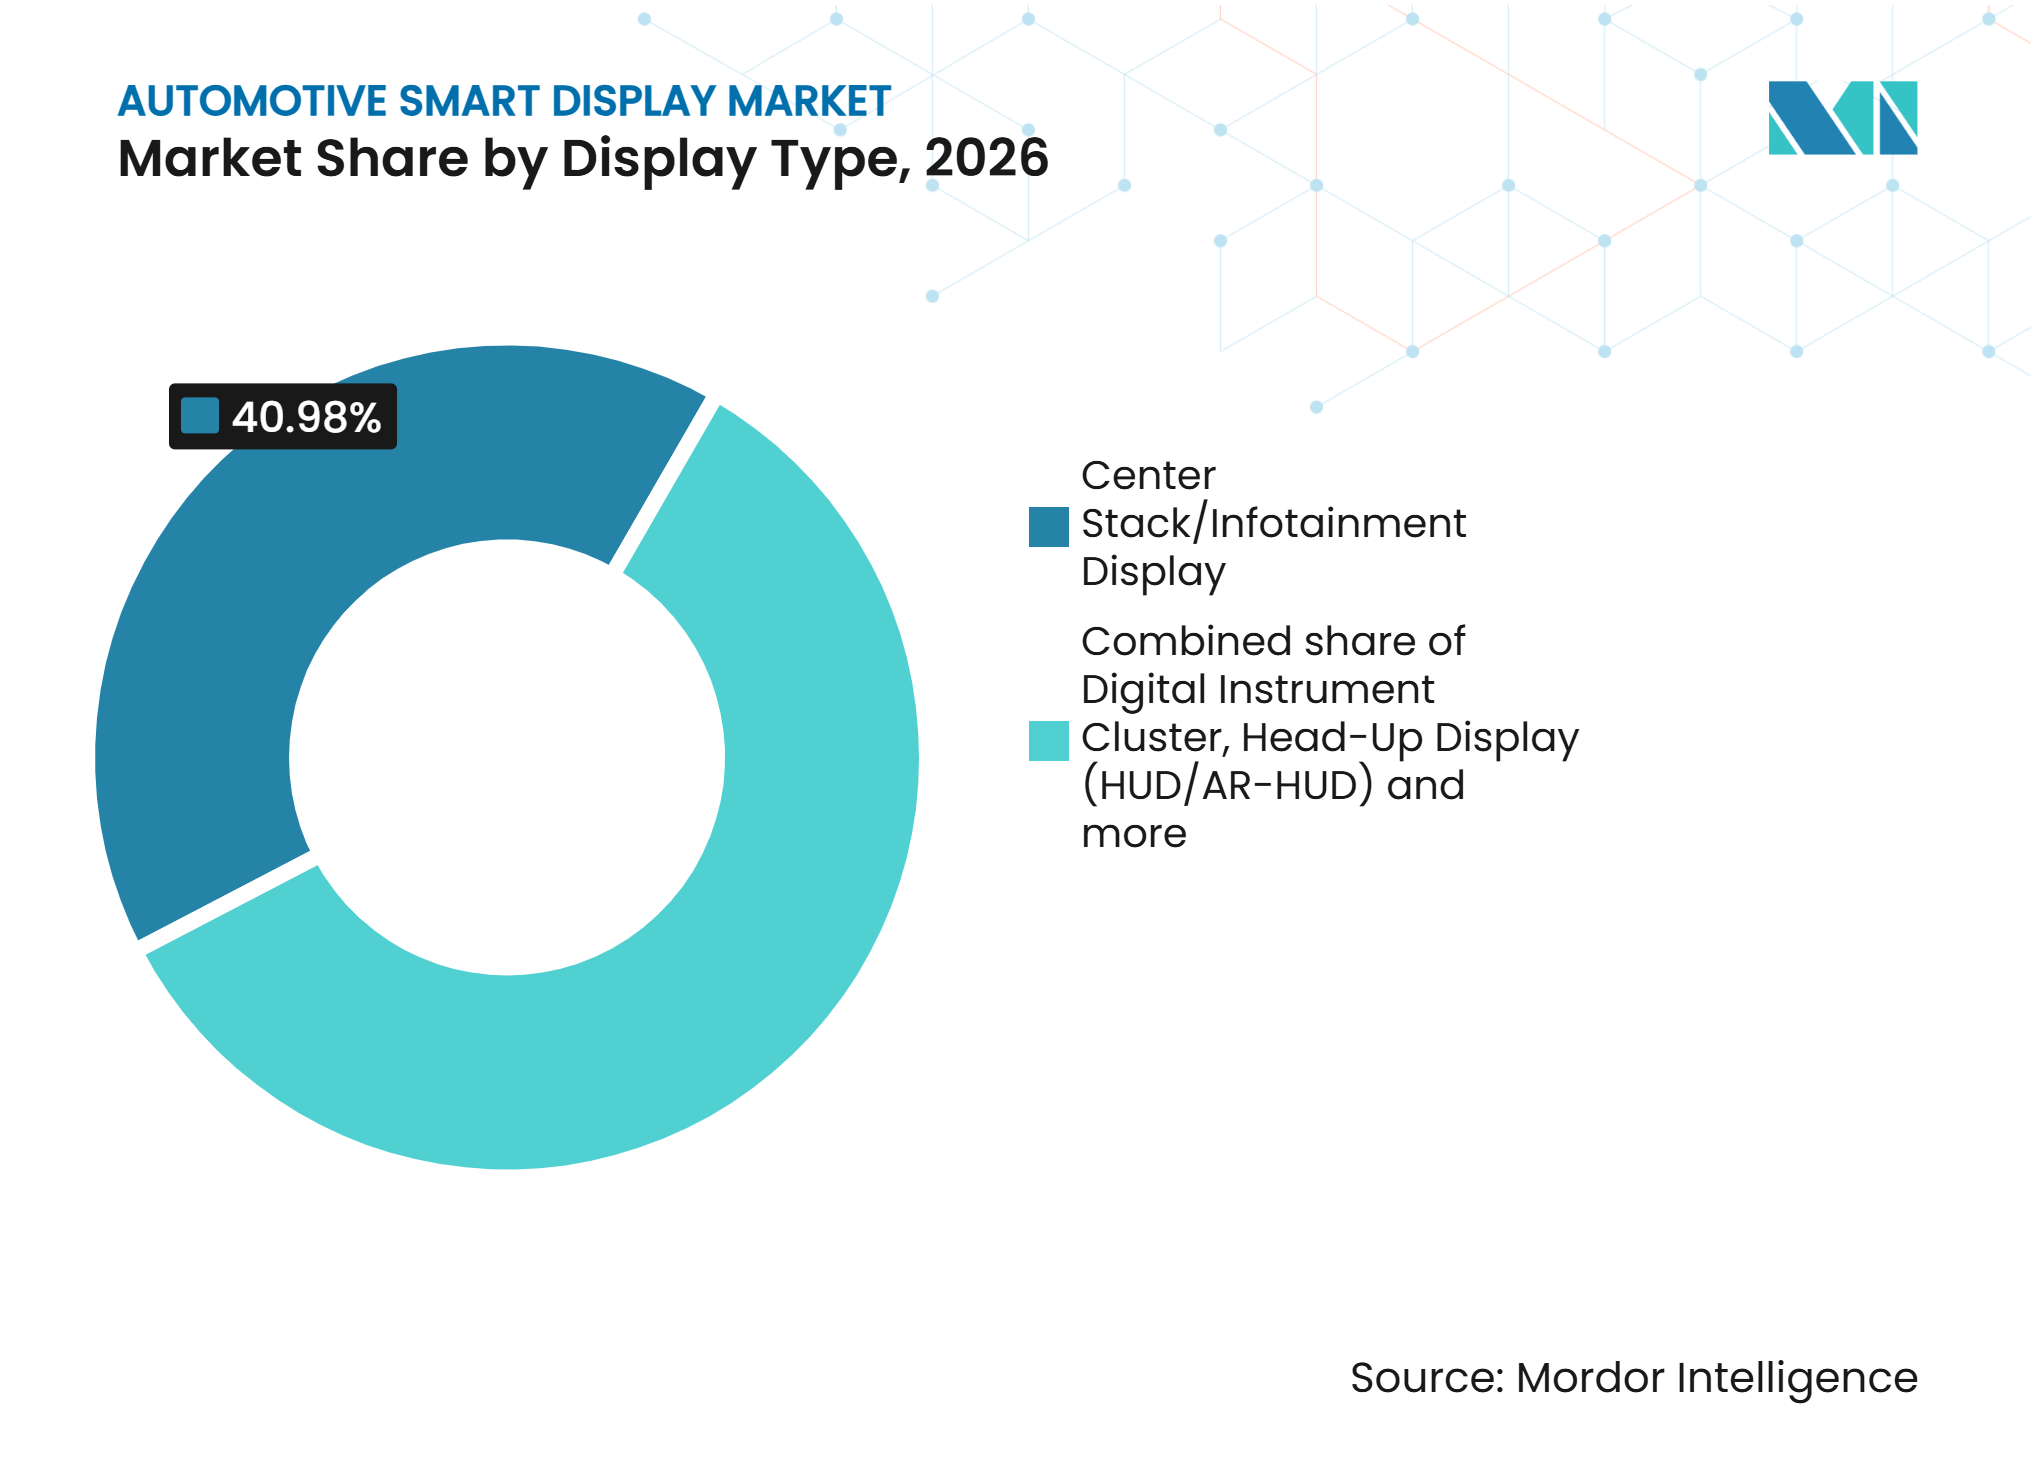
Las Pantallas de Consola Central Lideran la Adopción Mientras los HUD se Expanden Más RápidoLa pantalla de consola central/infotainment representó el 40,98% de la participación del mercado de pantallas inteligentes para automóviles en 2026, lo que subraya su papel como la principal superficie de control digital en la mayoría de los vehículos modernos. Integra navegación, ajustes de climatización, medios, conectividad, funciones del vehículo y otros controles de usuario en una ubicación visible. Su posición está respaldada por su uso en modelos de entrada, gama media y premium, aunque la calidad de la pantalla y las funciones de software difieren sustancialmente según la categoría del vehículo. Los clústeres de instrumentos digitales siguen siendo importantes porque los conductores esperan que la velocidad, los mensajes de advertencia y la información del estado del vehículo sean claros e inmediatamente disponibles. El entretenimiento para los asientos traseros continúa sirviendo a vehículos multipropósito y de lujo seleccionados, así como a casos de uso de pasajeros de larga distancia donde se permite el acceso a contenido. Otras formas de pantalla, incluidos los espejos inteligentes y las pantallas para pasajeros, siguen siendo más especializadas porque su valor depende de la arquitectura del vehículo y del entorno regulatorio.
Se prevé que la pantalla de visualización frontal (HUD/AR-HUD) crezca a una CAGR del 10,01% hasta 2032, convirtiéndola en el tipo de pantalla de más rápido crecimiento en el mercado de pantallas inteligentes para automóviles. La categoría está respaldada por la demanda de una entrega más clara de información de navegación y asistencia al conductor sin añadir demandas de atención innecesarias. Los HUD estándar ofrecen un formato de proyección más familiar, mientras que los sistemas AR-HUD buscan conectar los gráficos más estrechamente con el entorno de conducción exterior. Su adopción más amplia sigue dependiendo de la óptica, la compatibilidad con el parabrisas, el espacio en el tablero de instrumentos y la calibración fiable en condiciones cambiantes. El tipo de pantalla también necesita una interfaz hombre-máquina cuidadosamente diseñada para que los mensajes importantes permanezcan claros y el contenido secundario no sature el campo de visión del conductor. A medida que estos requisitos se vuelven más centrales para el desarrollo del vehículo, los proveedores de cabina con capacidades de pantalla, software y validación de sistemas tienen una ventaja significativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
LCD/TFT Mantiene la Escala Mientras OLED Apunta a los Programas PremiumLCD/TFT representó el 66,52% de la participación del mercado de pantallas inteligentes para automóviles en 2026, respaldado por una fabricación madura, procesos de integración conocidos y adecuación a muchas categorías de precio de vehículos. La tecnología tiene un largo historial en aplicaciones automotrices y puede diseñarse para amplios rangos de temperatura, visibilidad fiable e interfaces táctiles duraderas. Su escala también ofrece a los fabricantes de automóviles una ruta práctica para añadir funciones digitales sin comprometer cada programa con una tecnología de panel premium. Mini-LED añade mayor contraste y capacidades de atenuación local manteniendo muchas características familiares de la cadena de suministro de LCD. Micro-LED sigue siendo una opción emergente porque sus requisitos de fabricación y costo aún limitan su despliegue amplio. El mercado de pantallas inteligentes para automóviles continúa, por tanto, dependiendo de una cartera de tecnologías en lugar de una única vía de sustitución.
Se prevé que OLED crezca a una CAGR del 10,64% hasta 2032, con su posición más sólida en programas de vehículos premium y eléctricos. Ofrece flexibilidad de diseño y contraste profundo que puede soportar pantallas curvas, diseños de cabina distintivos y presentación visual de alta gama. Se espera que los fabricantes de vehículos continúen evaluando OLED frente a los requisitos de durabilidad, comportamiento térmico, reparación y consistencia de pantalla a largo plazo. Una estrategia tecnológica mixta puede ser útil cuando una marca desea una pantalla premium en un modelo mientras utiliza diseños avanzados de LCD o Mini-LED en líneas de mayor volumen. Los proveedores también necesitan ayudar a los fabricantes de vehículos a juzgar si el beneficio visual justifica la complejidad de producción añadida. Esto convierte la selección de tecnología en una decisión de planificación de producto tanto como en una decisión de componentes.
Por Tamaño de Pantalla:
Las Pantallas de Rango Medio Siguen Siendo Comunes Mientras los Formatos Más Grandes Remodelan las CabinasLa categoría de 5 a 10 pulgadas representó el 56,59% de la participación del mercado de pantallas inteligentes para automóviles en 2026, ya que este rango de tamaño se adapta a una amplia base instalada de aplicaciones de infotainment y clúster. Es adecuado para muchos interiores de vehículos donde el empaquetado físico, el alcance del conductor y la disciplina de costos influyen en el diseño final. El tamaño también permite a los fabricantes de vehículos actualizar los tableros de instrumentos existentes sin rediseñar toda la cabina en torno a una superficie más grande. Las pantallas más pequeñas continúan apareciendo en áreas de control específicas, paneles de información secundaria y funciones del vehículo que no requieren una interfaz grande. Su papel está cambiando a medida que las pantallas integradas reducen la necesidad de pantallas pequeñas separadas. El mercado de pantallas inteligentes para automóviles mantiene este rango de tamaño como una opción práctica para la producción de vehículos de gama media.
Se prevé que las pantallas de más de 10 pulgadas crezcan a una CAGR del 11,14% hasta 2032, impulsadas por cabinas panorámicas, pantallas centrales más grandes y diseños de pantalla orientados al pasajero. Los módulos más grandes pueden ayudar a un fabricante de vehículos a presentar un interior digital más unificado y crear más espacio para información de navegación, entretenimiento y asistencia. También elevan las exigencias de ingeniería asociadas con la gestión del calor, los ángulos de visión, la unión óptica y la reducción del deslumbramiento. El trabajo de LG Display en una pantalla automotriz de pilar a pilar ilustra cómo los módulos de gran formato se están convirtiendo en parte de programas de vehículos definidos. Es probable que este formato sea adoptado primero donde la diferenciación interior y las características de software son centrales para la propuesta del vehículo. Un uso más amplio dependerá de la capacidad de los proveedores para entregar pantallas de gran formato con calidad fiable y costos de reemplazo manejables.
Por Tipo de Vehículo:
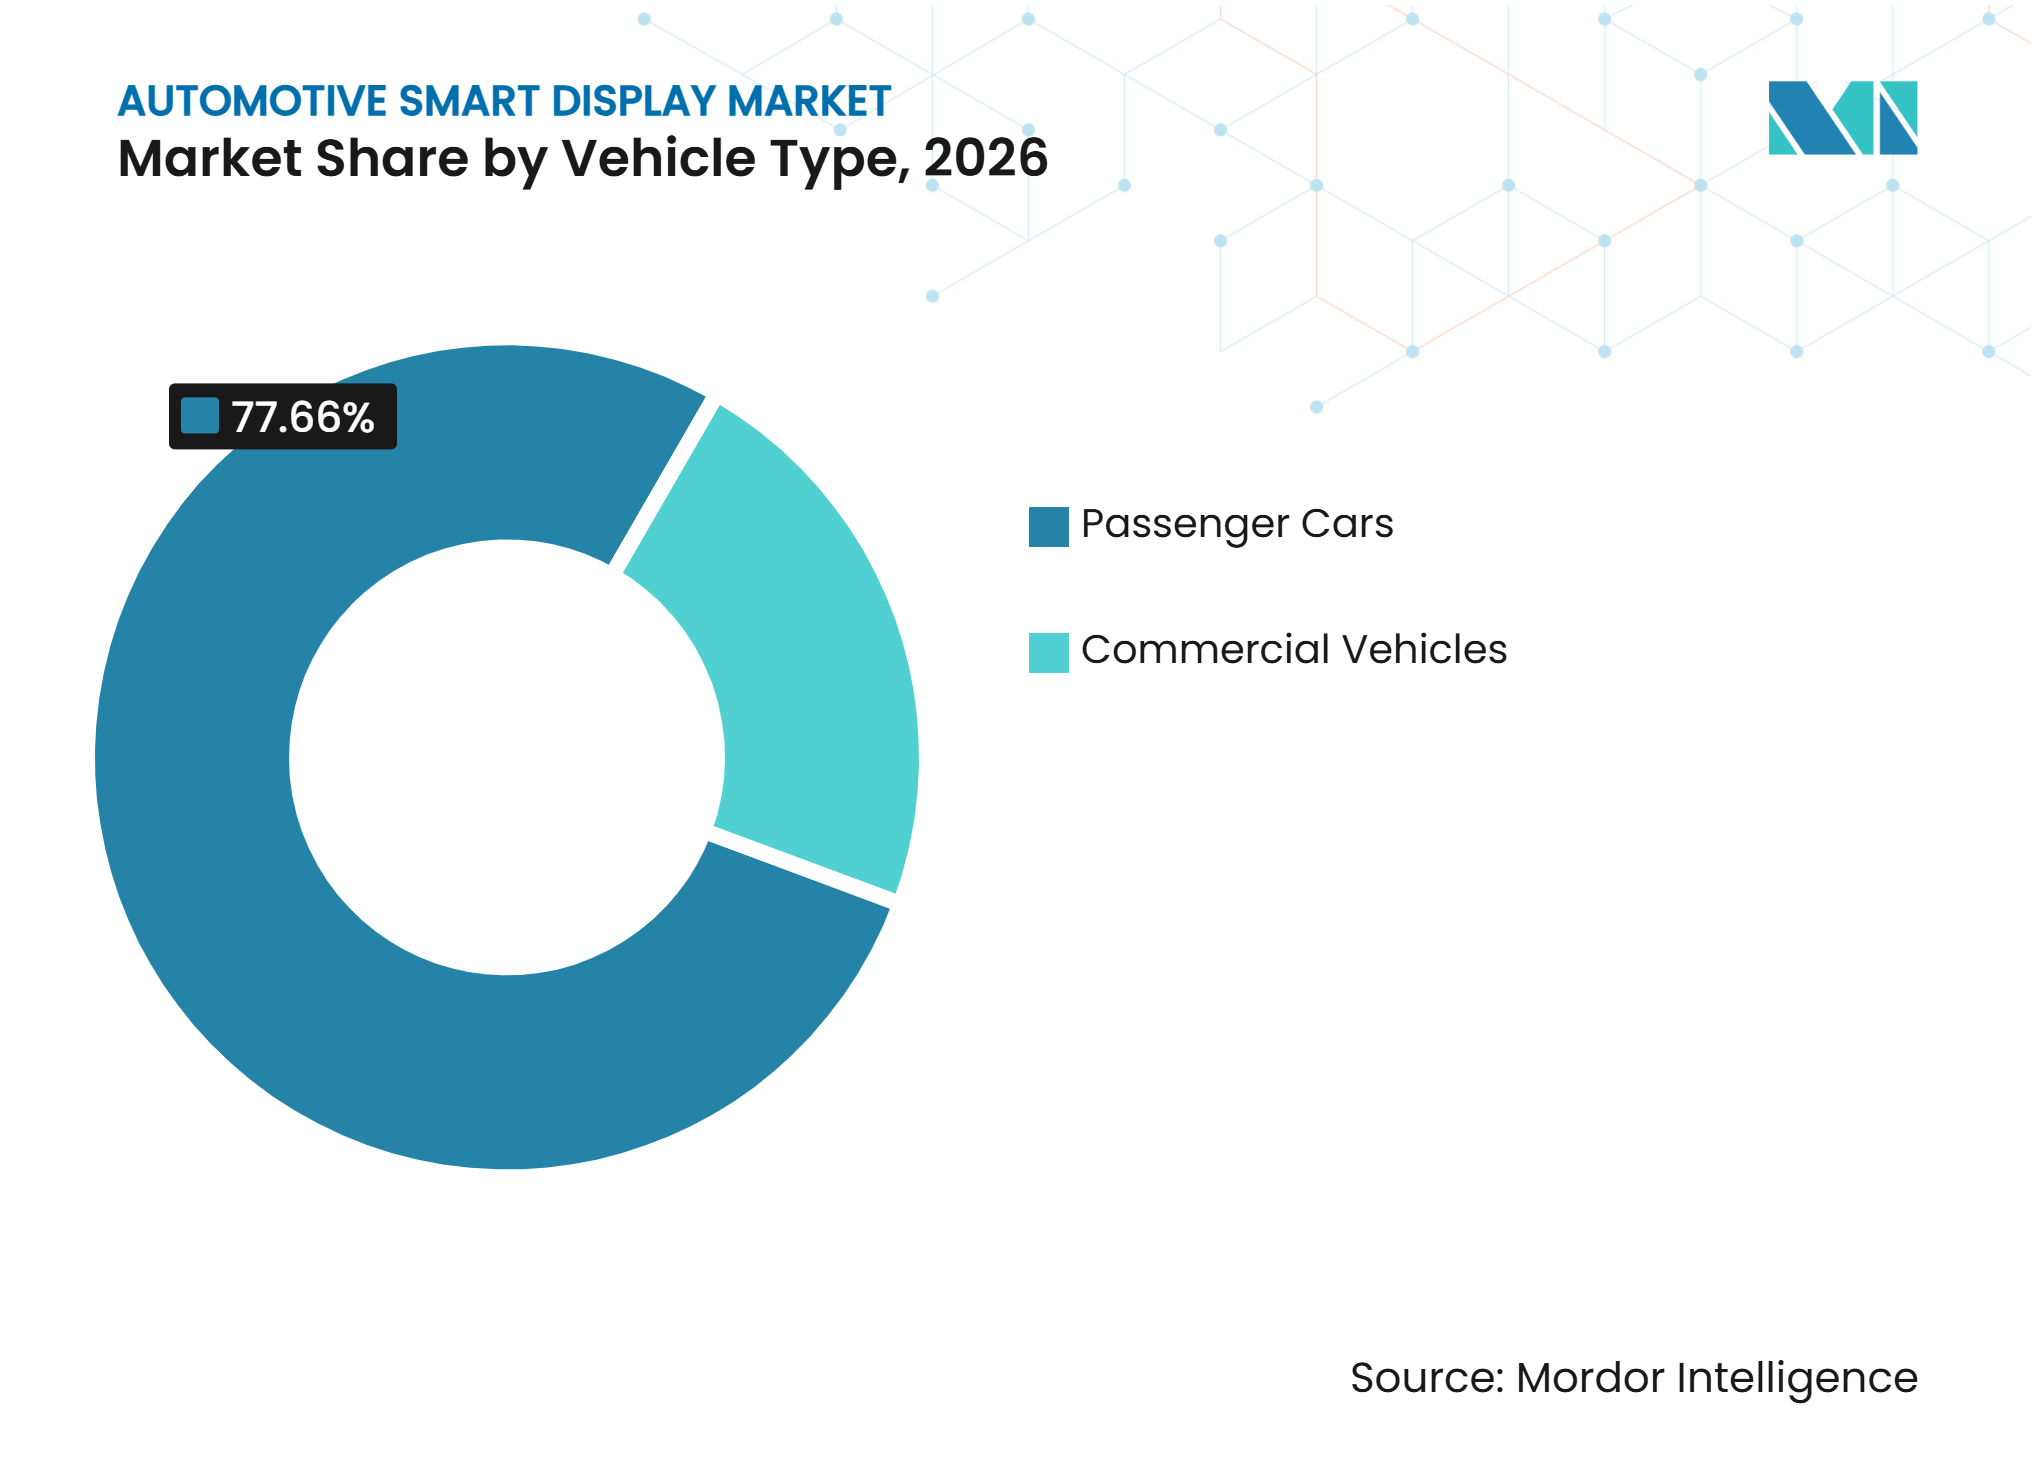
Los Automóviles de Pasajeros Lideran la Demanda Mientras los Vehículos Comerciales Añaden Pantallas FuncionalesLos automóviles de pasajeros representaron el 77,66% de la participación del mercado de pantallas inteligentes para automóviles en 2026, respaldados por su amplia base de producción y la creciente expectativa de funciones de cabina digital. Los compradores esperan cada vez más que la navegación, la conectividad telefónica, las funciones de visión trasera y los ajustes del vehículo funcionen a través de pantallas claras y receptivas. Esto ha hecho que la calidad de la pantalla sea relevante no solo para las marcas de lujo, sino también para la planificación de vehículos de pasajeros de gama media. Los fabricantes de vehículos utilizan los diseños de pantalla para dar a cada modelo un diseño de cabina reconocible, aunque el software subyacente y la arquitectura electrónica pueden compartirse entre varios modelos. Los clústeres digitales y las pantallas centrales siguen siendo particularmente importantes porque combinan información esencial con controles cotidianos. El mercado de pantallas inteligentes para automóviles está, por tanto, estrechamente vinculado a los ciclos de renovación de los automóviles de pasajeros y a la velocidad con que los fabricantes actualizan las plataformas interiores.
Se prevé que los vehículos comerciales crezcan a una CAGR del 11,67% hasta 2032, porque sus pantallas de cabina a menudo soportan funciones operativas en lugar de solo características de conveniencia. La guía de ruta, la comunicación de flota, el monitoreo del conductor, el estado del vehículo y la telemática pueden integrarse a través de una disposición de pantalla bien diseñada. Una interfaz duradera puede ayudar a un conductor a acceder a información relevante sin depender de dispositivos separados que compiten por el espacio de la cabina. Visteon Corporation aseguró 1,1 mil millones de USD en nuevos contratos en programas de vehículos comerciales y motocicletas en 2025, incluyendo una pantalla de información central para una plataforma de camiones pesados de América del Norte. Las aplicaciones comerciales requieren un equilibrio diferente de durabilidad, legibilidad, facilidad de servicio y compatibilidad con sistemas de flota en comparación con los automóviles de pasajeros. Esa diferencia ofrece a los proveedores la oportunidad de desarrollar sistemas de pantalla en torno a las necesidades prácticas de los operadores de transporte.

Por Propulsión:
Los MCI Mantienen la Mayor Base Mientras los Vehículos Eléctricos Aumentan el Contenido de PantallasLos motores de combustión interna (MCI) representaron el 61,28% de la participación del mercado de pantallas inteligentes para automóviles en 2026, lo que refleja su lugar continuo en la combinación global de vehículos. Estos vehículos utilizan cada vez más diseños de pantalla introducidos por primera vez en plataformas eléctricas, especialmente cuando un fabricante comparte componentes de cabina entre múltiples opciones de propulsión. Una arquitectura electrónica y de pantalla común puede reducir la duplicacin en el desarrollo mientras preserva una experiencia de marca consistente. Las pantallas centrales y los clústeres digitales están, por tanto, avanzando en los modelos de MCI incluso cuando el vehículo no utiliza un nuevo sistema de propulsión. El mercado de pantallas inteligentes para automóviles se beneficia de esta transferencia porque amplía la audiencia para las funciones de cabina digital. También significa que los proveedores de pantallas necesitan soluciones que puedan funcionar en una amplia gama de plataformas de vehículos y arquitecturas eléctricas.
Se prevé que los vehículos eléctricos crezcan a una CAGR del 16,31% hasta 2032, convirtiéndolos en el segmento de propulsión de más rápido crecimiento. Sus diseños de cabina a menudo ponen mayor énfasis en los controles basados en pantalla porque los fabricantes de vehículos pueden rediseñar el tablero de instrumentos en torno a la interacción digital. Esto puede aumentar la importancia de las pantallas centrales de gran formato, los clústeres digitales, los HUD y las funciones controladas por software. Los compradores de vehículos eléctricos también pueden otorgar mayor valor a la información energética, la planificación de rutas, los datos de carga y los servicios conectados que necesitan un tratamiento de pantalla claro. El resultado es un vínculo más estrecho entre el diseño de la pantalla, el software del vehículo y la experiencia cotidiana de propiedad. El mercado de pantallas inteligentes para automóviles puede beneficiarse cuando los programas de vehículos eléctricos convierten la cabina en un punto visible de diferenciación, aunque los proveedores deben seguir cumpliendo las expectativas de costo y fiabilidad.
Análisis Geográfico
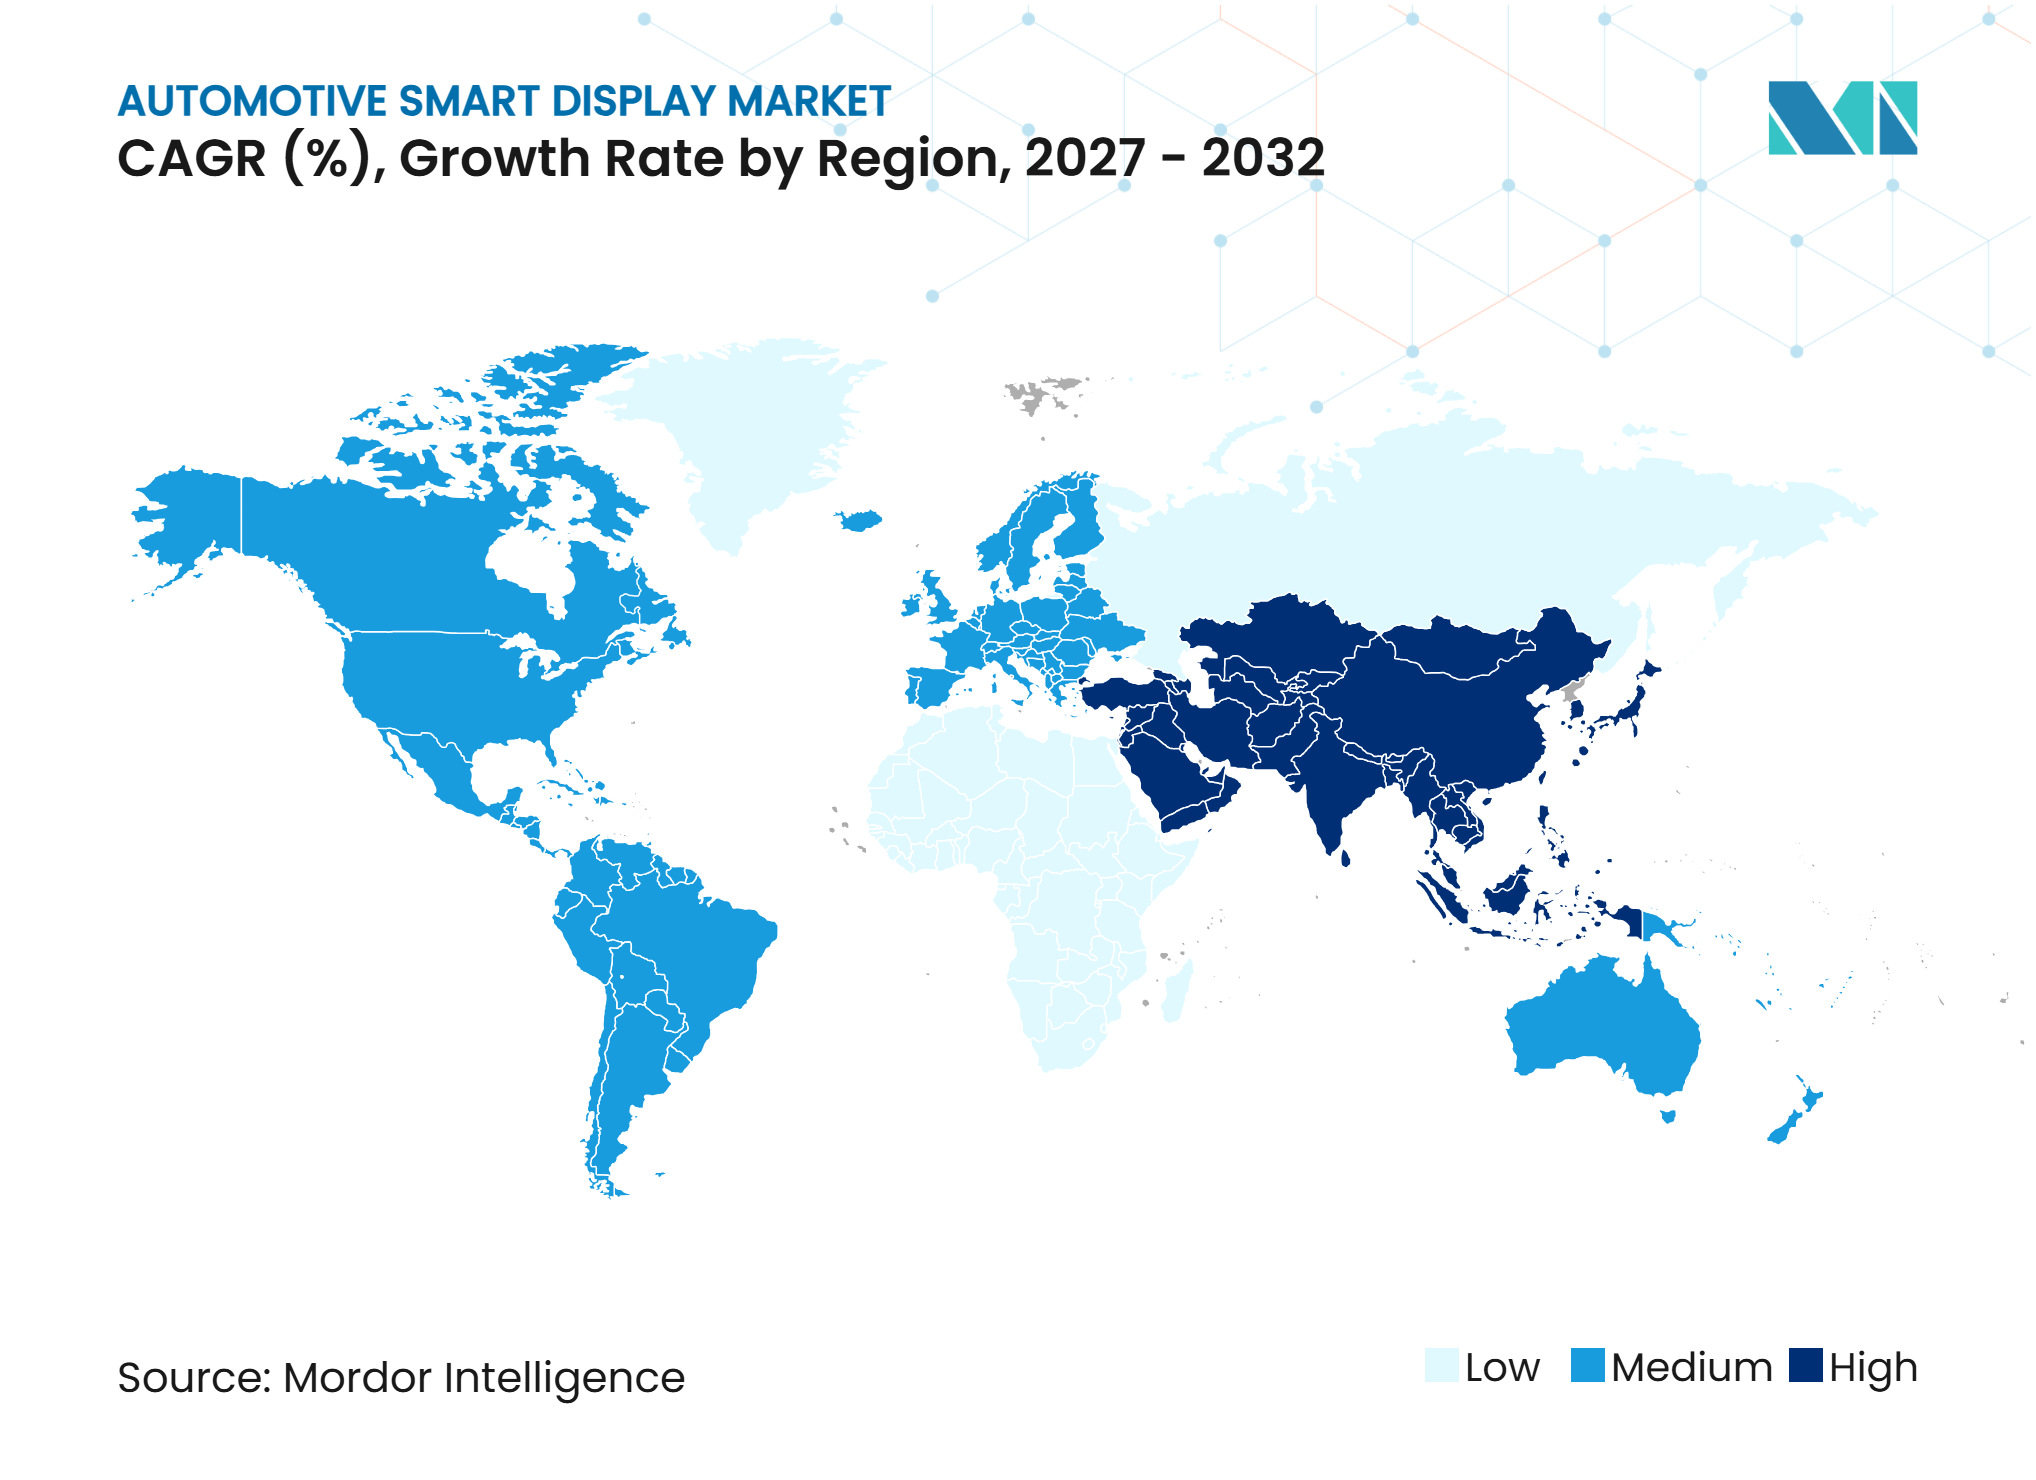
Asia-Pacífico representó el 47,32% de la participación del mercado de pantallas inteligentes para automóviles en 2026 y se prevé que crezca a una CAGR del 12,05% hasta 2032. La región combina una gran base de producción de vehículos, una capacidad sustancial de fabricación de pantallas y una fuerte actividad en vehículos eléctricos. China, Japón y Corea del Sur aportan diferentes fortalezas en fabricación de vehículos, producción de paneles, integración de componentes y desarrollo de cabina digital. La competencia local alienta a los fabricantes de vehículos a introducir pantallas más grandes y cabinas con más funciones en una amplia gama de modelos. Esto crea demanda para proveedores que puedan adaptarse rápidamente a los ciclos de modelos mientras cumplen las expectativas de brillo, fiabilidad y calidad de interfaz de usuario. La escala de la actividad regional también fomenta relaciones de trabajo más estrechas entre fabricantes de paneles, proveedores de electrónica y fabricantes de vehículos durante el desarrollo de nuevos sistemas de cabina. También puede acortar los ciclos de retroalimentación durante la validación.
China es especialmente importante porque el suministro de pantallas y la demanda de vehículos están estrechamente vinculados dentro del mismo ecosistema regional. Los fabricantes de vehículos nacionales utilizan diseños de múltiples pantallas y características de cabina conectada para diferenciar sus modelos en un mercado competitivo. Japón y Corea del Sur aportan fortalezas consolidadas en electrónica, materiales, fabricación de pantallas e ingeniería de vehículos. Estas capacidades apoyan el mercado de pantallas inteligentes para automóviles a través de relaciones de suministro regionales, así como exportaciones a programas de vehículos globales. La ventaja de la región no elimina el riesgo de suministro, ya que los fabricantes de automóviles aún necesitan un control de calidad fiable y continuidad en cadenas de suministro complejas de paneles y electrónica. Los fabricantes de automóviles también deben asegurarse de que una estrategia de características de rápida evolución no debilite la consistencia, la reparabilidad o la usabilidad a largo plazo esperada de un producto automotriz.
Se espera que Europa siga siendo un centro de desarrollo significativo para programas de vehículos premium, electrificados y orientados a la seguridad. Los fabricantes de automóviles de la región a menudo establecen requisitos de cabina que luego pueden utilizarse en programas de producción en otros mercados. América del Norte continúa favoreciendo las plataformas de software conectado, las funciones avanzadas de asistencia al conductor y los diseños de cabina de gran formato en categorías de vehículos seleccionadas. América del Sur, Oriente Medio y África ofrecen oportunidades más selectivas donde los proveedores pueden adaptar el diseño del producto a la demanda local de vehículos, las altas temperaturas o los requisitos del mercado de posventa. En todas estas regiones, se espera que el mercado de pantallas inteligentes para automóviles dependa de la capacidad de los proveedores para adaptar una base tecnológica común a diferentes expectativas regulatorias, condiciones de infraestructura y puntos de precio de los vehículos. Un sistema de pantalla que funciona bien en una región puede necesitar diferentes consideraciones de brillo, idioma, conectividad o servicio antes de poder utilizarse con éxito en otra.
Panorama Competitivo
Concentración del Mercado
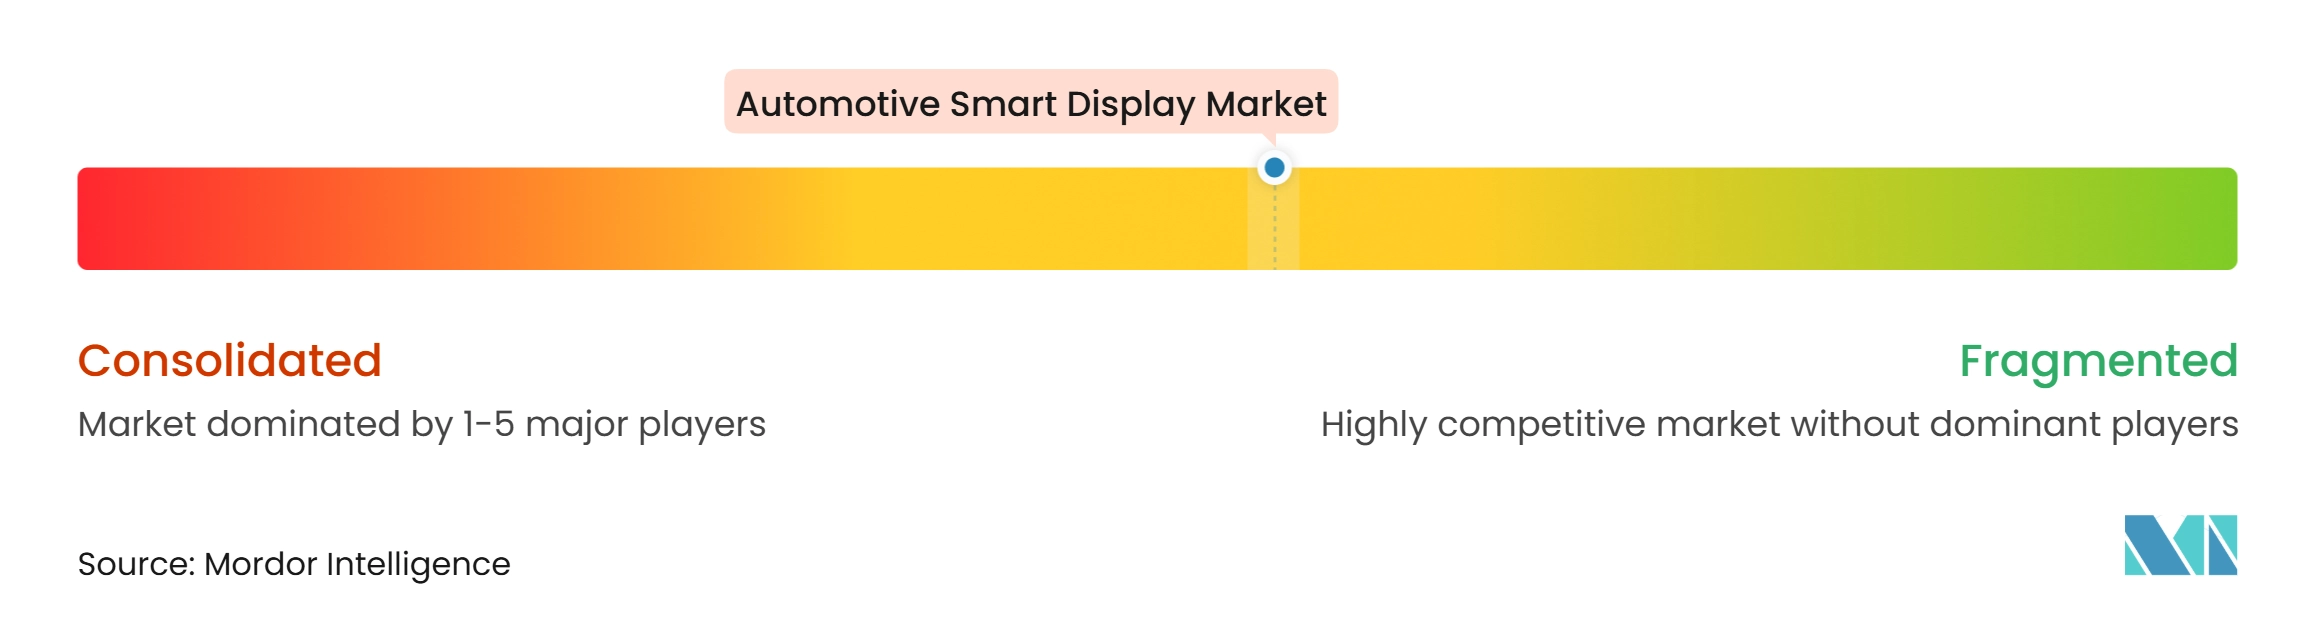
El mercado de pantallas inteligentes para automóviles está moderadamente concentrado, ya que la competencia se divide entre fabricantes de paneles e integradores de sistemas de cabina y ningún pequeño grupo de proveedores controla el mercado. Los proveedores de paneles compiten a través de la tecnología de pantalla, la capacidad de fabricación, el rendimiento óptico y la disciplina de costos. Los integradores de cabina compiten a través de controladores, software, diseño de interfaz hombre-máquina e integración a nivel de vehículo. Estos roles se están volviendo menos distintos a medida que los fabricantes de vehículos buscan módulos de cabina más integrados de un menor número de proveedores. La experiencia consolidada en validación automotriz sigue siendo valiosa porque las pantallas deben cumplir los requisitos de seguridad del vehículo, ciberseguridad, medioambientales y de servicio. Esto crea un obstáculo significativo para las empresas que tienen una tecnología de pantalla sólida pero experiencia limitada con el proceso completo de desarrollo y aprobación del vehículo.
Empresas como BOE Technology Group, Tianma Microelectronics, AUO Corporation, Japan Display Inc. y LG Display son relevantes en la capa de paneles. Visteon Corporation, Valeo, Hyundai Mobis y DENSO tienen roles en la electrónica de cabina y la integración de sistemas. El trabajo de producción de pilar a pilar de LG Display para la plataforma Afeela es un ejemplo de un proveedor que alinea un módulo de pantalla de gran formato con un programa de vehículo definido. La colaboración de Visteon Corporation en abril de 2025 con Qualcomm en un sistema de cabina habilitado por inteligencia artificial, combinando su marco cognitoAI con la plataforma Snapdragon Cockpit Elite, muestra el avance hacia la computación compartida que soporta varias funciones de pantalla. Estas acciones indican que la fortaleza competitiva descansa cada vez más en la capacidad de conectar el hardware visual con el software y la arquitectura más amplia del vehículo. Un proveedor que puede coordinar estos elementos puede ayudar a reducir el esfuerzo de integración para el fabricante de automóviles y proporcionar una ruta más clara desde un objetivo de diseño hasta una cabina lista para producción.
Valeo y Ennostar presentaron una aplicación de pantalla exterior Mini-LED en IAA Mobility 2025, mostrando que la tecnología de pantalla también se está explorando para la comunicación más allá de la cabina. Este tipo de desarrollo puede abrir nuevos casos de uso, pero también trae requisitos de durabilidad, seguridad y comunicación clara con los usuarios de la vía pública. Los proveedores con un proceso de calidad automotriz maduro pueden utilizar esa experiencia para apoyar nuevas aplicaciones de pantalla, mientras que los nuevos participantes pueden necesitar más tiempo para cumplir las expectativas de aprobación del vehículo. Las oportunidades competitivas permanecen en los vehículos comerciales, donde las pantallas de cabina funcionales pueden adaptarse para flotas, y en regiones donde las condiciones climáticas locales influyen en las especificaciones de pantalla. A medida que la adquisición avanza hacia soluciones completas de cabina, los proveedores exclusivos de paneles pueden necesitar asociaciones más estrechas con empresas de electrónica y software para seguir siendo centrales en los programas de vehículos. El resultado competitivo probablemente favorecerá las colaboraciones flexibles que puedan soportar diferentes formatos de pantalla y requisitos de interfaz sin obligar a cada fabricante de automóviles a adoptar la misma solución.
Líderes de la Industria de Pantallas Inteligentes para Automóviles
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Visteon Corporation
-
LG Display Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pantallas Inteligentes para Automóviles Empresas cubiertas en este informe
- AUMOVIO SE
- Robert Bosch GmbH
- Visteon Corporation
- LG Display Co., Ltd.
- Samsung Electronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Sharp Corporation
- Panasonic Holdings Corporation
- DENSO CORPORATION
- Nippon Seiki Co., Ltd.
- Alps Alpine Co., Ltd.
- Valeo SE
- Marelli Holdings Co., Ltd.
- Desay SV Automotive Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Innolux Corporation
Desarrollos recientes de la industria en Mercado de Pantallas Inteligentes para Automóviles
- Octubre de 2026: PACCAR anunció que PACCAR Connect, una plataforma de pantalla táctil instalada en fábrica con una pantalla de 13 pulgadas en Peterbilt y una pantalla central de 15 pulgadas en los camiones Kenworth Clase 8, será estándar a partir de principios de 2027.
- Septiembre de 2026: Himax Technologies presentó los chips TDDI automotrices HX83196 y HX83197 con una interfaz eDP integrada, que soportan paneles individuales de hasta 17 pulgadas a resolución 3K y pantallas en cascada de hasta 30 pulgadas.
- Enero de 2026: LG Display presentó su línea de pantallas automotrices en CES 2026, incluyendo una pantalla de pilar a pilar de 51 pulgadas y una pantalla OLED deslizable para cabinas de vehículos.
- Enero de 2026: Tianma presentó su plataforma Smart Cockpit 7.0 en CES 2026, junto con soluciones HUD y una pantalla automotriz curva de 49,6 pulgadas en 8K.
Alcance del Informe Global del Mercado de Pantallas Inteligentes para Automóviles
El Mercado de Pantallas Inteligentes para Automóviles está segmentado por Tipo de Pantalla, Tecnología, Tamaño de Pantalla, Tipo de Vehículo, Propulsión y Geografía. Por Tipo de Pantalla, el mercado está segmentado en Pantalla de Consola Central/Infotainment, Clúster de Instrumentos Digital, Pantalla de Visualización Frontal (HUD/AR-HUD), Entretenimiento para Asientos Traseros y Otros (Espejo Inteligente y Pantalla para Pasajeros). Por Tecnología, el mercado está segmentado en LCD/TFT, OLED, Mini-LED y Micro-LED. Por Tamaño de Pantalla, el mercado está segmentado en Menos de 5 Pulgadas, 5 a 10 Pulgadas y Más de 10 Pulgadas. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros y Vehículos Comerciales. Por Propulsión, el mercado está segmentado en Motores de Combustión Interna (MCI) y Vehículos Eléctricos. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Egipto, Sudáfrica, Nigeria y Resto de Oriente Medio y África). Los módulos de pantalla de pilar a pilar se asignan al segmento de Pantalla de Consola Central/Infotainment. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Pantalla de Consola Central/Infotainment |
| Clúster de Instrumentos Digital |
| Pantalla de Visualización Frontal (HUD/AR-HUD) |
| Entretenimiento para Asientos Traseros |
| Otros (Espejo Inteligente y Pantalla para Pasajeros) |
| LCD/TFT |
| OLED |
| Mini-LED |
| Micro-LED |
| Menos de 5 Pulgadas |
| 5 a 10 Pulgadas |
| Más de 10 Pulgadas |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motores de Combustión Interna (MCI) |
| Vehículos Eléctricos |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Pantalla | Pantalla de Consola Central/Infotainment | |
| Clúster de Instrumentos Digital | ||
| Pantalla de Visualización Frontal (HUD/AR-HUD) | ||
| Entretenimiento para Asientos Traseros | ||
| Otros (Espejo Inteligente y Pantalla para Pasajeros) | ||
| Por Tecnología | LCD/TFT | |
| OLED | ||
| Mini-LED | ||
| Micro-LED | ||
| Por Tamaño de Pantalla | Menos de 5 Pulgadas | |
| 5 a 10 Pulgadas | ||
| Más de 10 Pulgadas | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Propulsión | Motores de Combustión Interna (MCI) | |
| Vehículos Eléctricos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pantallas inteligentes para automóviles?
El mercado de pantallas inteligentes para automóviles fue valorado en 14,43 mil millones de USD en 2026 y se espera que alcance los 24,81 mil millones de USD para 2032, a una CAGR del 9,45% durante 2027-2032.
¿Qué está impulsando la demanda de pantallas inteligentes para automóviles?
La demanda está respaldada por el diseño de cabina digital, las funciones conectadas, la información de asistencia al conductor y el uso más amplio de controles basados en pantalla en vehículos de pasajeros y eléctricos.
¿Qué tipo de pantalla inteligente para automóviles lidera la adopción actual?
La pantalla de consola central/infotainment lidera la adopción actual, con una participación del 40,98% en 2026, porque integra los controles clave del vehículo, la conectividad y la navegación en una sola interfaz.
¿Por qué las pantallas de visualización frontal están ganando importancia en los vehículos?
Los HUD pueden presentar información seleccionada de conducción y navegación en el campo de visión frontal del conductor. Se prevé que HUD/AR-HUD crezca a una CAGR del 10,01% hasta 2032.
¿Qué tecnología de pantalla es la más utilizada en los vehículos?
LCD/TFT representó una participación del 66,52% en 2026, respaldado por un suministro maduro, amplia adecuación vehicular y experiencia consolidada en calificación automotriz.