
Marktgröße und Marktanteil für Automotive Smart Displays
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 15.79 Milliarden US-Dollar |
| Marktgröße (2032) | 24.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Smart Displays von Mordor Intelligence
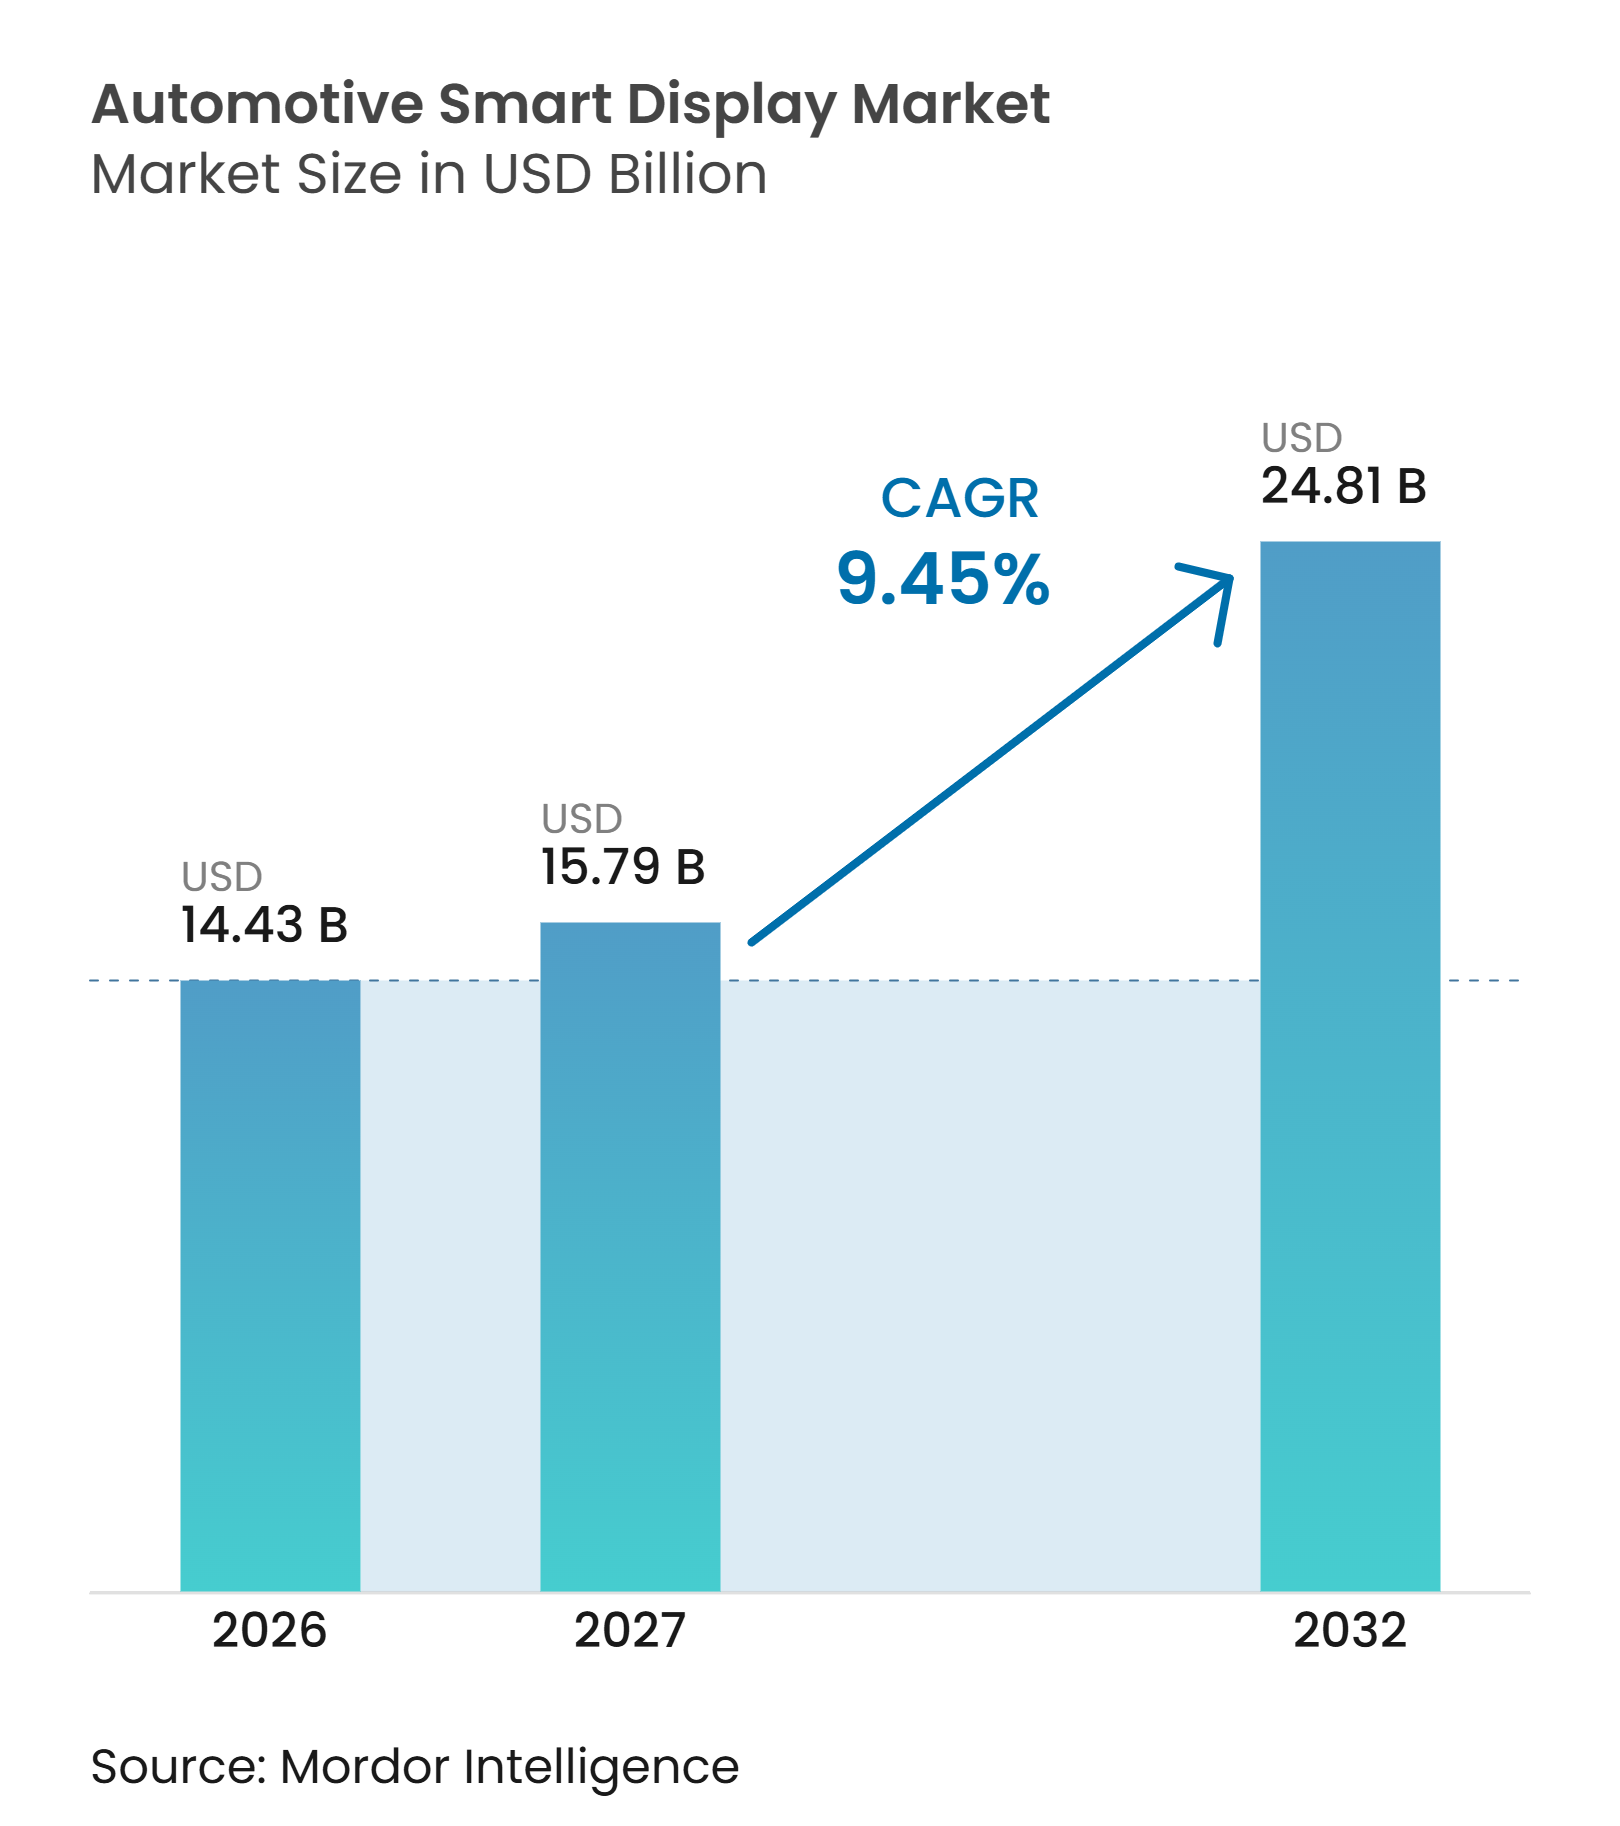
Die Marktgröße für Automotive Smart Displays wurde im Jahr 2026 auf 14,43 Milliarden USD geschätzt und soll von 15,79 Milliarden USD im Jahr 2027 auf 24,81 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,45 % im Zeitraum 2027–2032. Der Markt für Automotive Smart Displays befindet sich im Wandel, da Bildschirme eine größere Rolle bei Navigation, Sicherheitshinweisen, Konnektivität und Fahrzeugunterhaltung übernehmen. Fahrzeughersteller gestalten Fahrzeugkabinen rund um zentralisierte Computersysteme, die mehrere Bildschirme über eine gemeinsame elektronische Architektur unterstützen können. Elektrofahrzeugprogramme fördern diesen Wandel, indem Informationen und Bedienelemente auf digitale Oberflächen verlagert werden. Zulieferer, die Panels, optische Komponenten, Software und Cockpit-Elektronik kombinieren können, sind für integrierte Beschaffungsprogramme besser positioniert. Der Markt für Automotive Smart Displays steht zudem vor der schwierigen Aufgabe, fortschrittliche Display-Funktionen mit dem Bedarf an zuverlässigen und kosteneffizienten Designs für Fahrzeuge mit hohen Stückzahlen in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
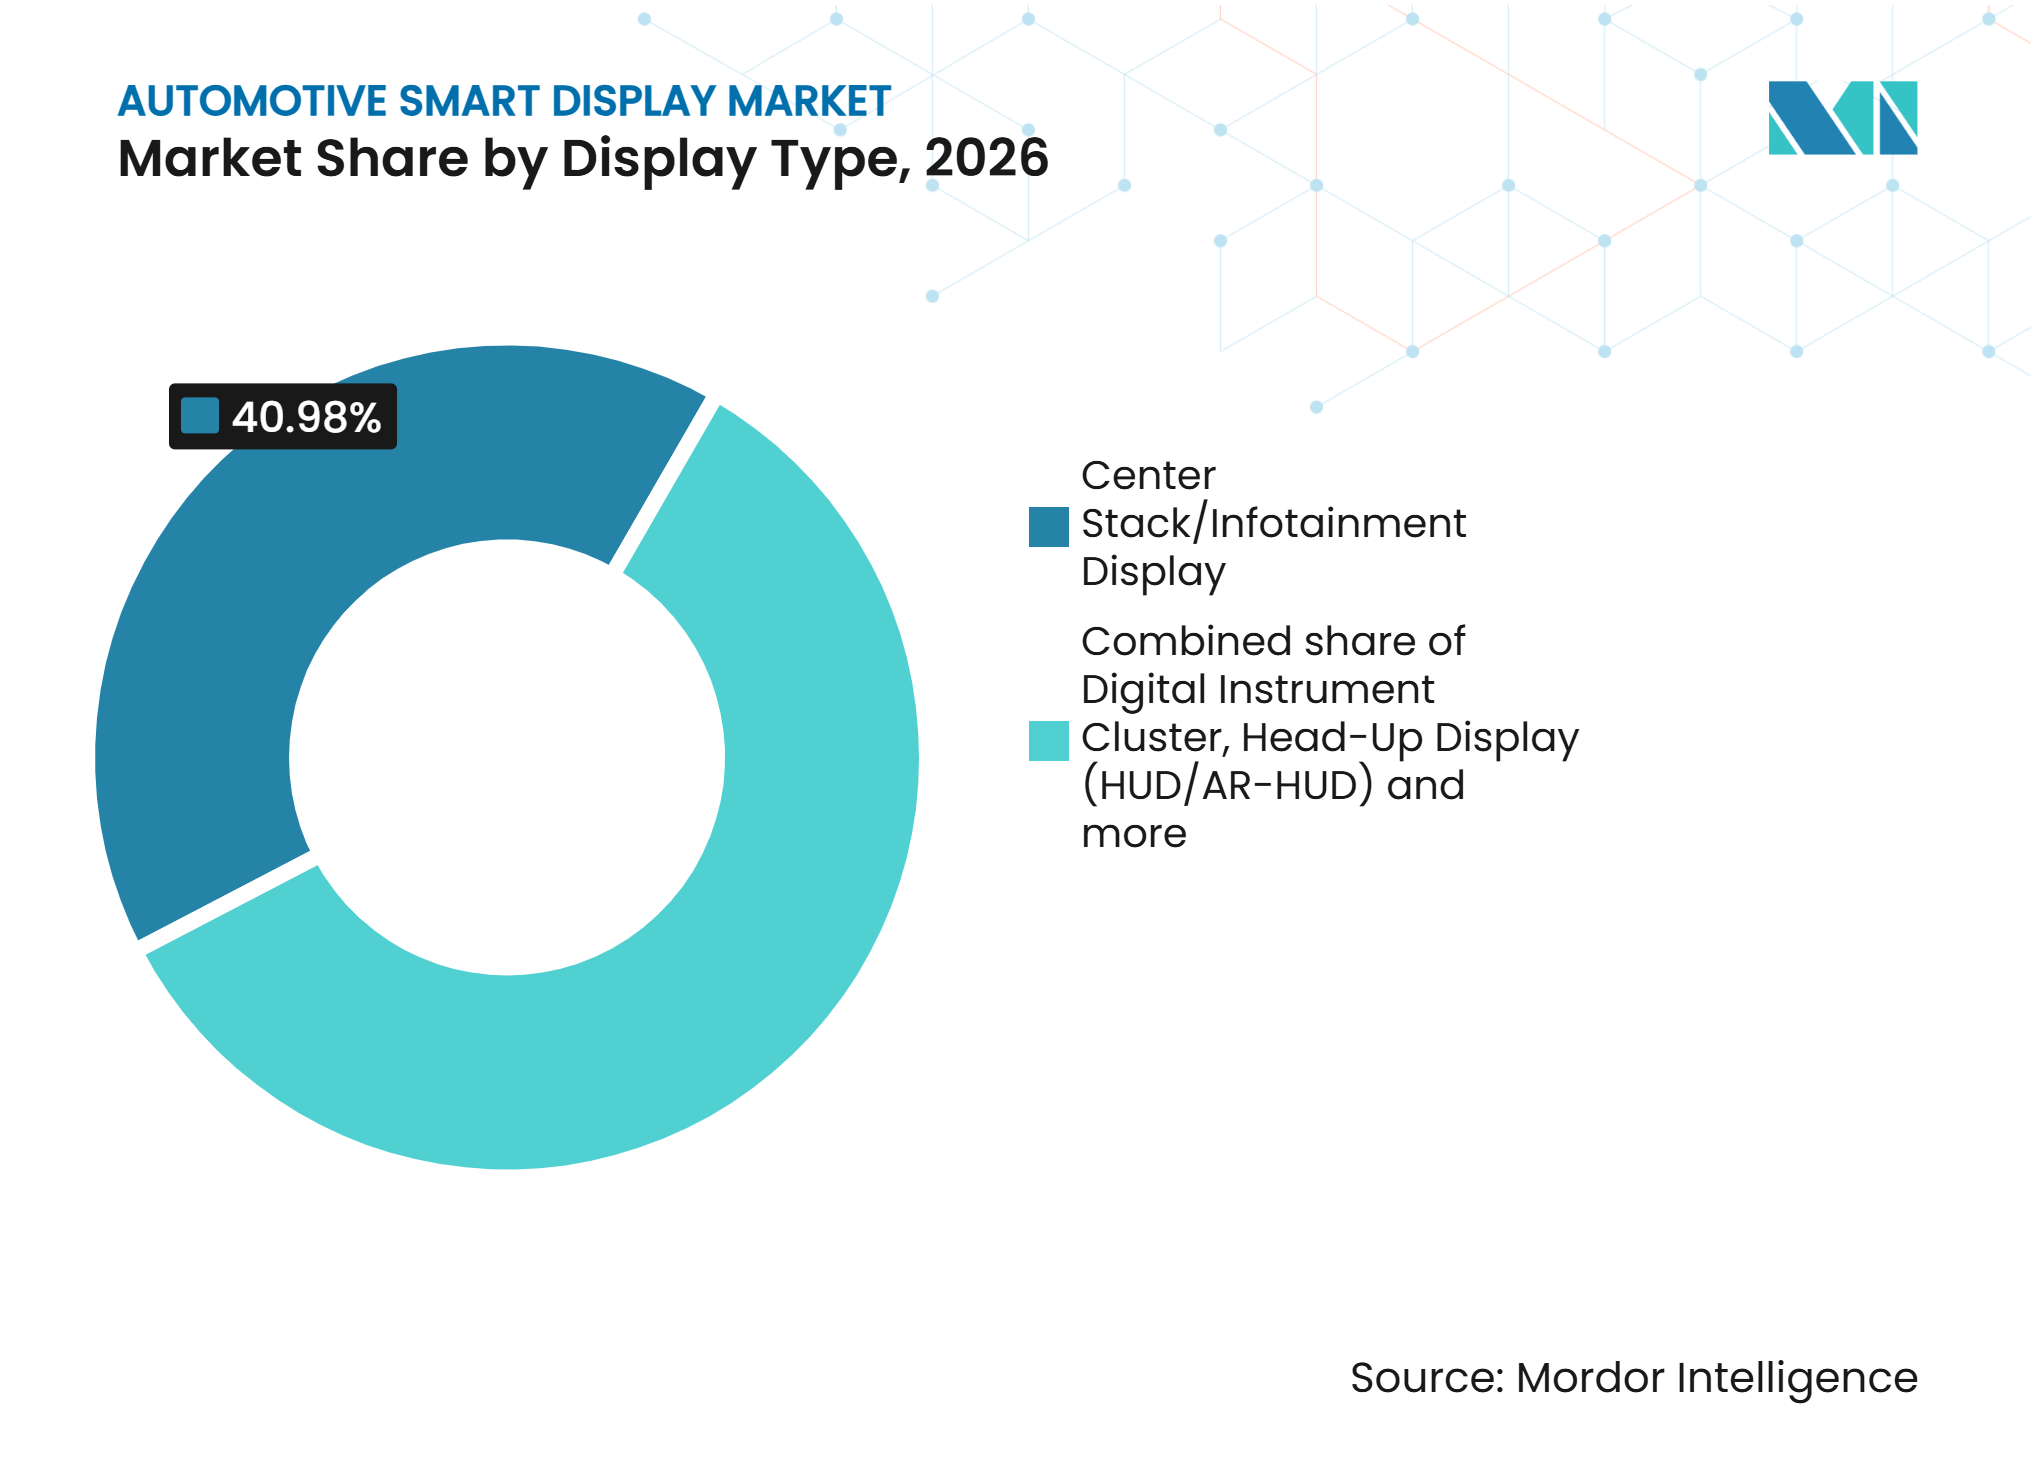
- Nach Displaytyp hielt das Center-Stack-/Infotainment-Display im Jahr 2026 einen Marktanteil von 40,98 % am Markt für Automotive Smart Displays, während Head-up-Displays (HUD/AR-HUD) bis 2032 voraussichtlich mit einem CAGR von 10,01 % wachsen werden.
- Nach Technologie hielt LCD/TFT im Jahr 2026 einen Marktanteil von 66,52 % am Markt für Automotive Smart Displays, während OLED bis 2032 voraussichtlich mit einem CAGR von 10,64 % wachsen wird.
- Nach Bildschirmgröße hielt die Kategorie 5 bis 10 Zoll im Jahr 2026 einen Marktanteil von 56,59 % am Markt für Automotive Smart Displays, während Displays über 10 Zoll bis 2032 voraussichtlich mit einem CAGR von 11,14 % wachsen werden.
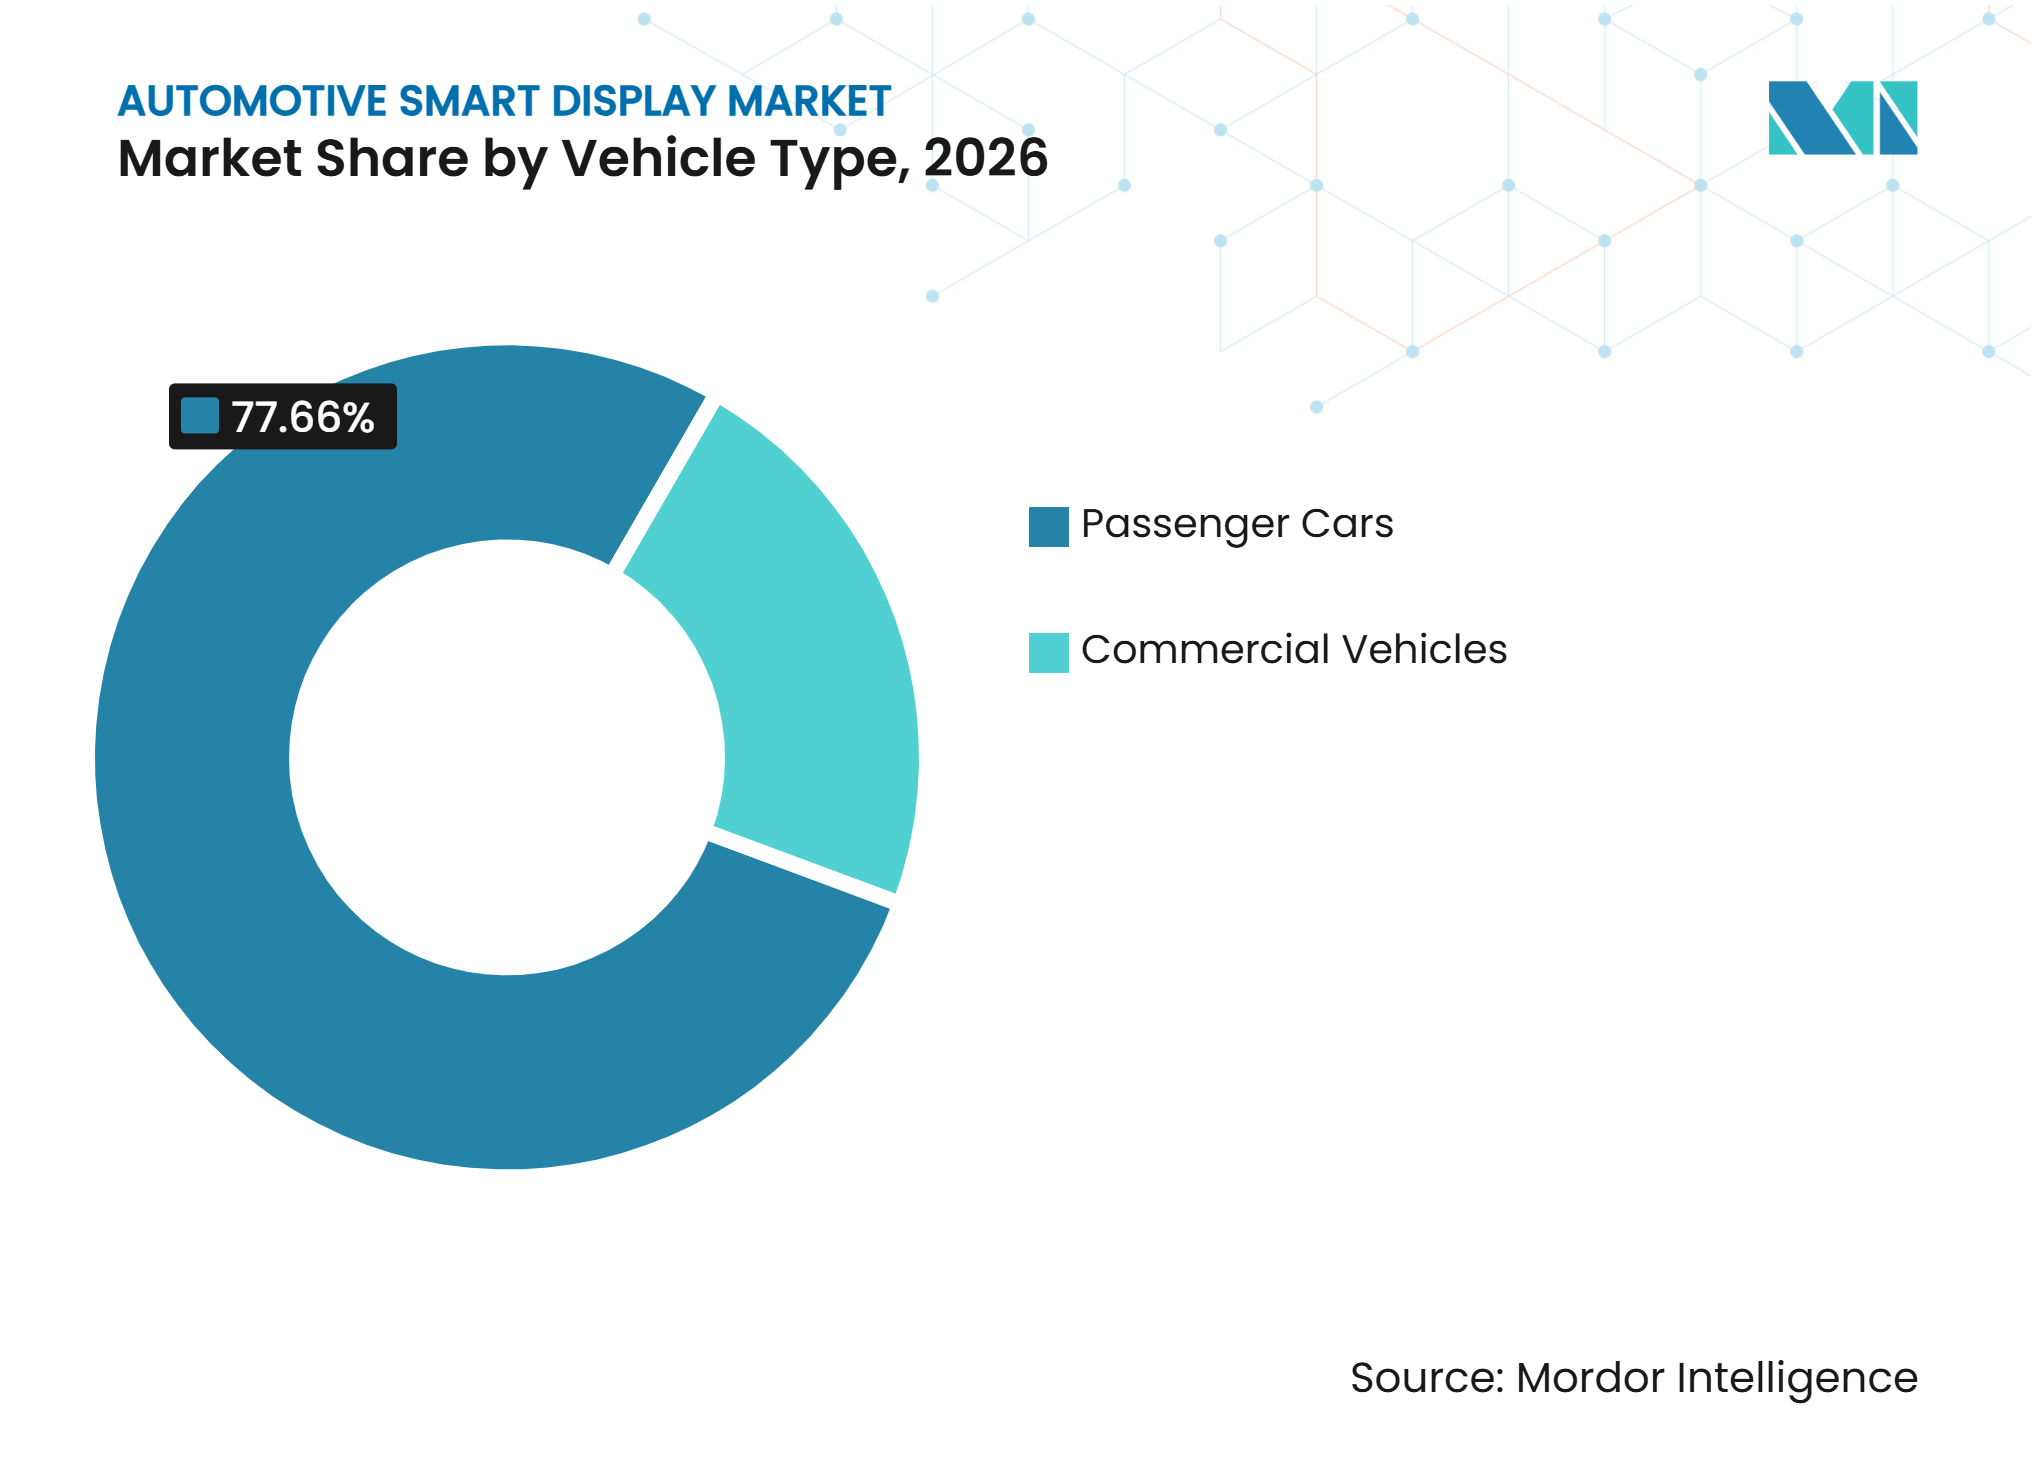
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 77,66 % am Markt für Automotive Smart Displays, während Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 11,67 % wachsen werden.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 61,28 % am Markt für Automotive Smart Displays, während Elektrofahrzeuge bis 2032 voraussichtlich mit einem CAGR von 16,31 % wachsen werden.
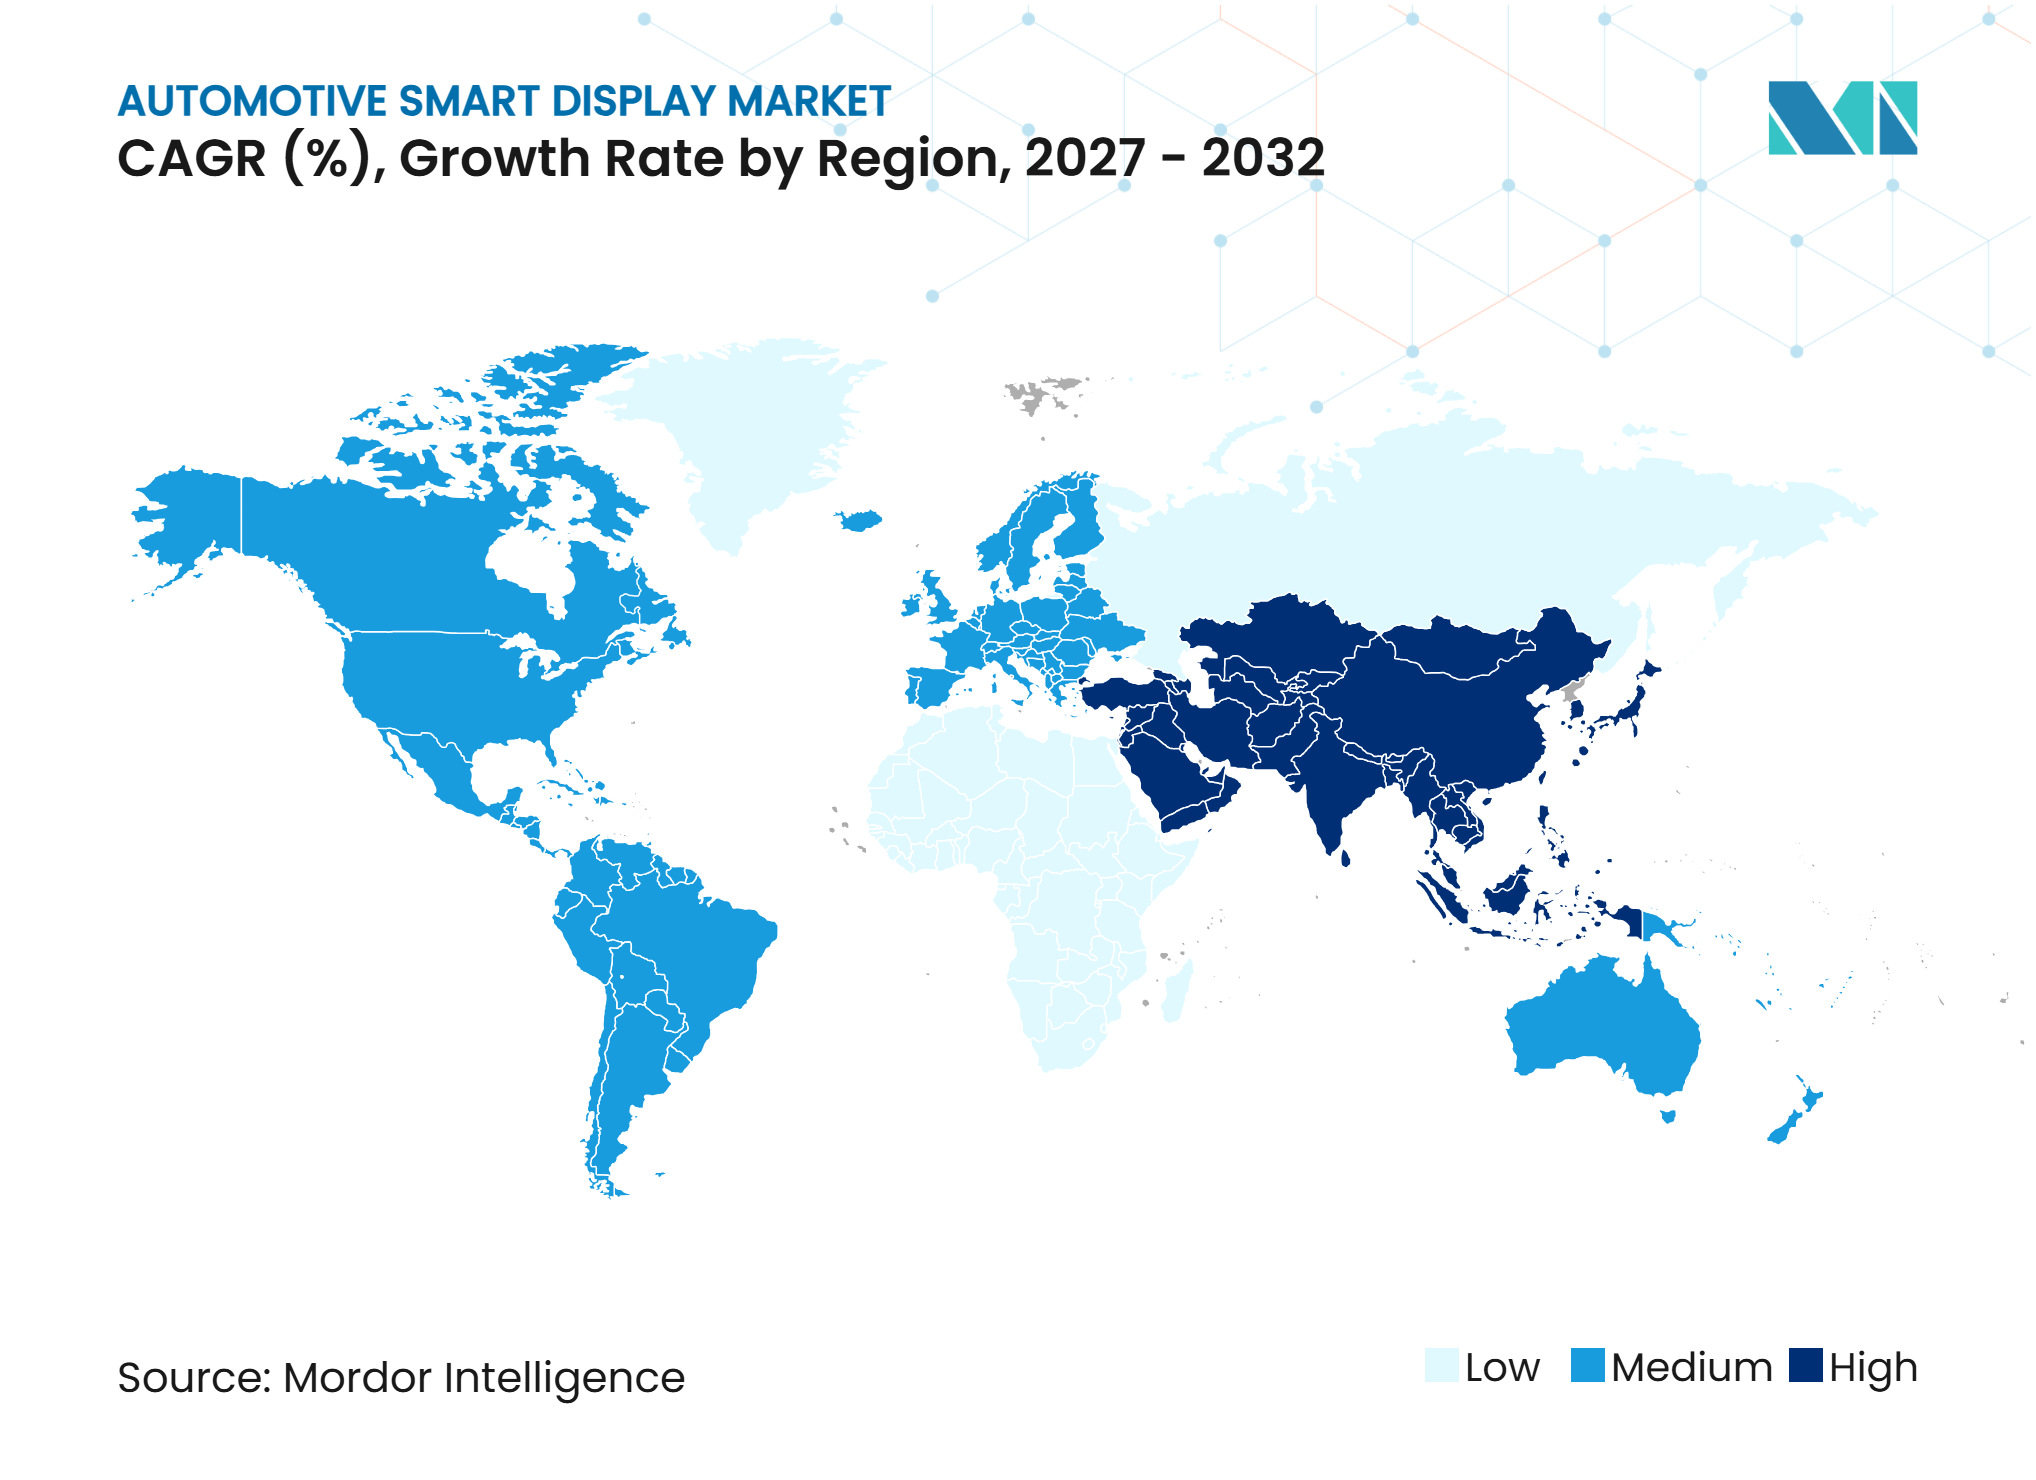
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 47,32 % am Markt für Automotive Smart Displays und soll bis 2032 mit einem CAGR von 12,05 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach hochhellen Displays in EV- und ADAS-Cockpits | +2.5% | Global, Kerngewinne im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Anzahl der Displays und Bildschirmfläche pro Fahrzeug | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung von Pillar-to-Pillar- und integrierten Cockpit-Lösungen | +1.8% | China, Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| AR-HUD-Sicherheitsvisualisierung und Fahreraufmerksamkeitsunterstützung | +1.3% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für Automotive-Display-Panels im asiatisch-pazifischen Raum | +1.0% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| OTA-gestützte Monetarisierung von Display-Funktionen | +0.7% | Global, frühe Gewinne in Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach hochhellen Displays in EV- und ADAS-Cockpits
Elektrofahrzeug-Innenräume sind stark auf Display-Oberflächen für Fahrinformationen, Reichweitenstatus, Navigation und Fahrerassistenzhinweise angewiesen. Diese Bildschirme müssen bei direkter Sonneneinstrahlung und wechselnden Umgebungsbedingungen klar bleiben, weshalb Helligkeit, Farbstabilität und Betrachtungswinkel zu zentralen Auswahlkriterien geworden sind. Der Markt für Automotive Smart Displays profitiert davon, wenn Display-Anforderungen in die Fahrzeugsicherheits- und Nutzungsspezifikationen integriert werden, anstatt als optionales Kabinenausstattungsmerkmal behandelt zu werden. LG Display begann 2025 mit der Serienproduktion eines Pillar-to-Pillar-Automotive-Displays für das Afeela-Programm von Sony Honda Mobility, das ein großes Display-Layout mit Fahrzeugfunktionen und fortschrittlichen Fahrerassistenz-Anwendungsfällen integriertLG Display beginnt Serienproduktion von ultragroßen Automotive-Display-Lösungen zur Revolutionierung des Fahrerlebnisses, LG Display, news.lgdisplay.com">[1]. Diese Art von Programm gibt Zulieferern einen Anreiz, langlebigere optische Designs zu entwickeln, und bietet Fahrzeugherstellern einen Referenzpunkt für breitere digitale Cockpit-Layouts. Es erhöht auch die Bedeutung von Wärmekontrolle, entspiegelnden Behandlungen und zuverlässiger Touch-Leistung in Serienfahrzeugen.
Anzahl der Displays und Bildschirmfläche pro Fahrzeug
Der Markt für Automotive Smart Displays profitiert von der steigenden Anzahl von Display-Oberflächen, die in einem einzelnen Fahrzeug verbaut werden. Ein Mitteldisplay, ein digitales Cluster, ein Beifahrerdisplay und ein Rücksitzdisplay können nun durch einen gemeinsamen Cockpit-Computing-Ansatz unterstützt werden. Diese Anordnung reduziert doppelte Elektronik und erleichtert die Rechtfertigung breiterer Bildschirm-Layouts in mehr Fahrzeugklassen. Visteon meldete für 2025 Rekordneuaufträge von 7,4 Milliarden USD, darunter 3,6 Milliarden USD für Displays und 2,1 Milliarden USD für SmartCore- und Infotainment-Programme, was darauf hindeutet, dass die Display-Integration über einzelne Premium-Fahrzeugpräsentationen hinausgehtVisteon erzielt Rekord-Bruttomarge und bereinigtes EBITDA im Jahr 2, Visteon Corporation, www.visteon.com">[2]. Die Veränderung ist bedeutsam, weil sie die Nachfrage von einzelnen Panels hin zu koordinierten Hardware- und Softwaresystemen verlagert. Sie ermutigt Automobilhersteller auch dazu, gemeinsame Benutzeroberflächen-Prinzipien über mehrere Bildschirme hinweg zu verwenden, was das Kundenerlebnis vereinfachen und gleichzeitig den technischen Umfang jedes Programms erweitern kann.
Einführung von Pillar-to-Pillar- und integrierten Cockpit-Lösungen
Vollbreite Cockpit-Displays entwickeln sich von Design-Demonstrationen hin zu produktionsorientierten Fahrzeugprogrammen. Sie ermöglichen es einem Automobilhersteller, ein gemeinsames Sichtfeld über Cluster, Mittelbereich und Beifahrerseite zu schaffen und dabei Informationen bestimmten Zonen zuzuweisen. Diese Designrichtung unterstützt den Markt für Automotive Smart Displays, da sie die Display-Fläche vergrößert und die Anforderungen an Verklebung, Deckglas und Systemintegration erhöht. Die Produktionsarbeit von LG Display für die Afeela-Plattform zeigt, dass breite Display-Module für eine Fahrzeugumgebung und nicht nur für Konzeptfahrzeuge entwickelt werden können. Dieser Ansatz wird voraussichtlich am deutlichsten in Elektro- und Premiummodellen sichtbar sein, bei denen die Differenzierung der Fahrzeugkabine einen höheren Wert hat. Er schafft auch eine stärkere Rolle für Zulieferer, die Display, Steuergerät und den fahrzeugseitigen Validierungsprozess als ein Gesamtpaket verwalten können.
AR-HUD-Sicherheitsvisualisierung und Fahreraufmerksamkeitsunterstützung
Head-up-Displays können ausgewählte Fahrinformationen im Vorausblickfeld des Fahrers platzieren und so die Notwendigkeit reduzieren, auf ein Mitteldisplay zu schauen. Augmented-Reality-Versionen können Routenführung und Assistenzhinweise mit der Straßenszene abgleichen, wenn das System ordnungsgemäß konzipiert und validiert ist. Dies unterstützt den Markt für Automotive Smart Displays, indem Display-Inhalte Teil einer aktiv sicherheitsorientierten Schnittstelle werden und nicht nur eine passive Informationsfläche darstellen. Euro NCAP hat für 2026 Protokolländerungen angekündigt, die moderne Fahrrisiken adressieren und Aspekte der Fahrereinbindung sowie der Fahrzeugbedienelemente bewertenEuro NCAP kündigt Protokolländerungen für 3 an, um moderne Fahrrisiken zu bekämpfen, Euro NCAP, www.euroncap.com">[3]. Fahrzeughersteller können daher Display-Ansätzen, die wesentliche Informationen klar darstellen und unnötige Ablenkungen vermeiden, einen höheren Wert beimessen. Der Nutzen wird durch Packaging-Einschränkungen gemindert, da eine Einheit mit großem Sichtfeld Platz, optische Präzision und eine sorgfältige Integration im Armaturenbrett erfordert.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Ausbeute-Einschränkungen bei automotive-tauglichem OLED | -1.3% | Global, am stärksten ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Display-Lieferkette und Risiko der Panel-Zuteilung | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität bei Wärmemanagement, optischer Verklebung und Zuverlässigkeit bei großen Displays | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Belastung durch Cybersicherheits- und Funktionssicherheits-Compliance | -0.4% | Europa, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Ausbeute-Einschränkungen bei automotive-tauglichem OLED
OLED kann hohen Kontrast, flexible Formfaktoren und ein hochwertiges visuelles Erscheinungsbild bieten, sein Einsatz im Automobilbereich ist jedoch nach wie vor durch Produktionskosten und Qualifikationsanforderungen begrenzt. Hersteller müssen eine stabile Leistung über Temperaturschwankungen, Sonneneinstrahlung, Feuchtigkeit, Vibrationen und lange Betriebszeiten hinweg nachweisen. Diese Bedingungen machen Automotive-Panels anspruchsvoller als viele Verbrauchergeräte und erhöhen das Risiko, dass hochwertige Bildschirme auf ausgewählte Fahrzeuglinien beschränkt bleiben. Im Markt für Automotive Smart Displays begünstigt dies LCD/TFT, Mini-LED und andere Display-Optionen, bei denen Fahrzeughersteller eine ausgereifte Versorgung und kalkulierbare Preise benötigen. Die Frage ist nicht, ob OLED eine Rolle in der Fahrzeugkabine hat, sondern ob seine Vorteile geliefert werden können, ohne ein Fahrzeugprogramm über seine Kostenziele hinaus zu belasten. Es ermutigt Zulieferer auch dazu, mehrere Technologiepfade beizubehalten, damit Kunden ein Bildschirmdesign wählen können, das zum angestrebten Fahrzeugpreispunkt passt.
Konzentration der Display-Lieferkette und Risiko der Panel-Zuteilung
Die Lieferkette für Fahrzeug-Displays ist auf eine begrenzte Gruppe von Unternehmen angewiesen, die in der Lage sind, automotive-taugliche Panels mit gleichbleibender Qualität herzustellen. Automotive-Volumina erhalten möglicherweise weniger Priorität als große Unterhaltungselektronikprogramme, wenn die Fertigungskapazität knapp wird. Ein Fahrzeughersteller kann daher Verzögerungen erfahren, wenn eine zugelassene Panel-Quelle nicht ausreichend Produktionskapazität für einen Marktstart bereitstellen kann. Der Markt für Automotive Smart Displays reagiert auf dieses Risiko durch eine breitere Lieferantenqualifizierung, Technologiealternativen und eine sorgfältigere Planung zwischen Panel-Herstellern und Cockpit-Integratoren. Große Displays fügen eine weitere Komplexitätsebene hinzu, da sie zuverlässige optische Verklebung, thermisches Design und Installationsprozesse erfordern, die dem Fahrzeugeinsatz standhalten können. Diese Einschränkungen können den Übergang von einem technisch ansprechenden Display-Konzept zu einem kosteneffizienten Serienprogramm verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Displaytyp:
Center-Stack-Displays führen die Einführung an, während HUDs am schnellsten wachsenDas Center-Stack-/Infotainment-Display hielt im Jahr 2026 einen Marktanteil von 40,98 % am Markt für Automotive Smart Displays und unterstreicht damit seine Rolle als primäre digitale Bedienoberfläche in den meisten modernen Fahrzeugen. Es bündelt Navigation, Klimaeinstellungen, Medien, Konnektivität, Fahrzeugfunktionen und andere Bedienelemente an einem sichtbaren Ort. Seine Position wird durch den Einsatz in Einstiegs-, Mainstream- und Premiummodellen gestützt, obwohl sich Bildschirmqualität und Softwarefunktionen je nach Fahrzeugklasse erheblich unterscheiden. Digitale Instrumentencluster bleiben wichtig, da Fahrer erwarten, dass Geschwindigkeit, Warnmeldungen und Fahrzeugstatusinformationen klar und sofort verfügbar sind. Rücksitzunterhaltung bedient weiterhin ausgewählte Mehrzweck- und Luxusfahrzeuge sowie Langstrecken-Passagieranwendungsfälle, bei denen der Zugang zu Inhalten erlaubt ist. Andere Display-Formen, darunter intelligente Spiegel und Beifahrerdisplays, bleiben spezialisierter, da ihr Wert von der Fahrzeugarchitektur und den regulatorischen Rahmenbedingungen abhängt.
Head-up-Displays (HUD/AR-HUD) sollen bis 2032 mit einem CAGR von 10,01 % wachsen und sind damit der am schnellsten wachsende Displaytyp im Markt für Automotive Smart Displays. Die Kategorie wird durch die Nachfrage nach einer klareren Übermittlung von Navigations- und Fahrerassistenzinformationen ohne unnötige Aufmerksamkeitsanforderungen unterstützt. Standard-HUDs bieten ein vertrauteres Projektionsformat, während AR-HUD-Systeme darauf abzielen, Grafiken enger mit der äußeren Fahrumgebung zu verbinden. Ihre breitere Einführung hängt weiterhin von Optik, Windschutzscheibenkompatibilität, Armaturenbrettplatz und zuverlässiger Kalibrierung unter wechselnden Bedingungen ab. Der Displaytyp benötigt auch eine sorgfältig gestaltete Mensch-Maschine-Schnittstelle, damit wichtige Meldungen klar bleiben und sekundäre Inhalte das Sichtfeld des Fahrers nicht überladen. Da diese Anforderungen für die Fahrzeugentwicklung immer zentraler werden, haben Cockpit-Zulieferer mit Display-, Software- und Systemvalidierungsfähigkeiten einen bedeutenden Vorteil.



Nach Technologie:
LCD/TFT behält seine Skalierung bei, während OLED auf Premiumprogramme abzieltLCD/TFT hielt im Jahr 2026 einen Marktanteil von 66,52 % am Markt für Automotive Smart Displays, gestützt durch ausgereifte Fertigung, vertraute Integrationsprozesse und Eignung für viele Fahrzeugpreiskategorien. Die Technologie hat eine lange Geschichte in Automotive-Anwendungen und kann für breite Temperaturbereiche, zuverlässige Sichtbarkeit und langlebige Touch-Schnittstellen entwickelt werden. Ihre Skalierung bietet Automobilherstellern auch einen praktischen Weg, digitale Funktionen hinzuzufügen, ohne jedes Programm auf eine Premium-Panel-Technologie festzulegen. Mini-LED fügt höheren Kontrast und lokale Dimmfähigkeiten hinzu und behält dabei viele vertraute LCD-Lieferkettenmerkmale bei. Micro-LED bleibt eine aufkommende Option, da seine Fertigungs- und Kostenanforderungen eine breite Einführung noch einschränken. Der Markt für Automotive Smart Displays verlässt sich daher weiterhin auf ein Portfolio von Technologien anstatt auf einen einzigen Ersatzpfad.
OLED soll bis 2032 mit einem CAGR von 10,64 % wachsen, mit seiner stärksten Position in Premium- und Elektrofahrzeugprogrammen. Es bietet Designflexibilität und tiefen Kontrast, der gebogene Bildschirme, markante Kabinenlayouts und hochwertige visuelle Präsentation unterstützen kann. Fahrzeughersteller werden voraussichtlich weiterhin OLED hinsichtlich der Anforderungen an Langlebigkeit, thermisches Verhalten, Reparatur und langfristige Display-Konsistenz bewerten. Eine gemischte Technologiestrategie kann nützlich sein, wenn eine Marke in einem Modell einen Premium-Bildschirm wünscht, während sie in Modellen mit höheren Stückzahlen fortschrittliche LCD- oder Mini-LED-Designs einsetzt. Zulieferer müssen Fahrzeugherstellern auch dabei helfen zu beurteilen, ob der visuelle Vorteil die zusätzliche Produktionskomplexität rechtfertigt. Dies macht die Technologieauswahl ebenso sehr zu einer Produktplanungsentscheidung wie zu einer Komponentenentscheidung.
Nach Bildschirmgröße:
Mittelgroße Displays bleiben verbreitet, während größere Formate Fahrzeugkabinen neu gestaltenDie Kategorie 5 bis 10 Zoll hielt im Jahr 2026 einen Marktanteil von 56,59 % am Markt für Automotive Smart Displays, da diese Größenklasse einer breiten installierten Basis von Infotainment- und Cluster-Anwendungen entspricht. Sie ist für viele Fahrzeuginnenräume geeignet, in denen physisches Packaging, Fahrerreichweite und Kostendisziplin das endgültige Design beeinflussen. Die Größe ermöglicht es Fahrzeugherstellern auch, bestehende Armaturenbretter zu aktualisieren, ohne das gesamte Cockpit um eine größere Oberfläche neu zu gestalten. Kleinere Displays erscheinen weiterhin in fokussierten Steuerbereichen, sekundären Informationspanels und Fahrzeugfunktionen, die keine große Schnittstelle erfordern. Ihre Rolle verändert sich, da integrierte Bildschirme den Bedarf an separaten kleinen Displays reduzieren. Der Markt für Automotive Smart Displays behält diese Größenklasse als praktische Wahl für die Serienfahrzeugproduktion bei.
Displays über 10 Zoll sollen bis 2032 mit einem CAGR von 11,14 % wachsen, angetrieben durch Panoramakabinen, größere Mitteldisplays und beifahrerseitige Display-Designs. Größere Module können einem Fahrzeughersteller helfen, ein einheitlicheres digitales Interieur zu präsentieren und mehr Raum für Navigations-, Unterhaltungs- und Assistenzinformationen zu schaffen. Sie erhöhen auch die technischen Anforderungen im Zusammenhang mit Wärmemanagement, Betrachtungswinkeln, optischer Verklebung und Blendreduzierung. Die Arbeit von LG Display an einem Pillar-to-Pillar-Automotive-Display veranschaulicht, wie großformatige Module Teil definierter Fahrzeugprogramme werden. Dieses Format wird voraussichtlich zuerst dort eingeführt, wo Innenraumdifferenzierung und Software-Funktionen zentral für das Fahrzeugangebot sind. Eine breitere Nutzung wird davon abhängen, ob Zulieferer in der Lage sind, große Displays mit zuverlässiger Qualität und vertretbaren Austauschkosten zu liefern.
Nach Fahrzeugtyp:
Personenkraftwagen führen die Nachfrage an, während Nutzfahrzeuge funktionale Displays hinzufügenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 77,66 % am Markt für Automotive Smart Displays, gestützt durch ihre breite Produktionsbasis und die steigende Erwartung an digitale Kabinenfunktionen. Käufer erwarten zunehmend, dass Navigation, Telefonkonnektivität, Rückfahrfunktionen und Fahrzeugeinstellungen über klare, reaktionsschnelle Bildschirme funktionieren. Dies hat die Display-Qualität nicht nur für Luxusmarken, sondern auch für die Planung von Mainstream-Personenfahrzeugen relevant gemacht. Fahrzeughersteller nutzen Bildschirm-Layouts, um jedem Modell ein erkennbares Kabinendesign zu verleihen, obwohl die zugrunde liegende Software und elektronische Architektur möglicherweise über mehrere Modelle hinweg geteilt wird. Digitale Cluster und Mitteldisplays bleiben besonders wichtig, da sie wesentliche Informationen mit alltäglichen Bedienelementen kombinieren. Der Markt für Automotive Smart Displays ist daher eng mit den Erneuerungszyklen von Personenkraftwagen und der Geschwindigkeit verbunden, mit der Hersteller Innenraumplattformen aktualisieren.
Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 11,67 % wachsen, da ihre Cockpit-Displays häufig operative Funktionen und nicht nur Komfortmerkmale unterstützen. Routenführung, Flottenkommunkation, Fahrerüberwachung, Fahrzeugstatus und Telematik können alle durch eine gut gestaltete Bildschirmanordnung zusammengeführt werden. Eine langlebige Schnittstelle kann einem Fahrer helfen, relevante Informationen abzurufen, ohne auf separate Geräte angewiesen zu sein, die um Kabinenplatz konkurrieren. Visteon sicherte sich 2025 Neuaufträge im Wert von 1,1 Milliarden USD in Nutzfahrzeug- und Zweiradprogrammen, darunter ein Mitteldisplay für eine nordamerikanische Schwerlast-LKW-Plattform. Nutzfahrzeuganwendungen erfordern eine andere Balance aus Langlebigkeit, Lesbarkeit, Wartungsfreundlichkeit und Flottenkompatibilität als Personenkraftwagen. Dieser Unterschied gibt Zulieferern die Möglichkeit, Display-Systeme rund um die praktischen Bedürfnisse von Transportunternehmen zu entwickeln.

Nach Antrieb:
Verbrennungsmotoren behalten die größte Basis, während Elektrofahrzeuge den Display-Inhalt erhöhenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 61,28 % am Markt für Automotive Smart Displays, was ihren anhaltenden Platz im globalen Fahrzeugmix widerspiegelt. Diese Fahrzeuge verwenden zunehmend Bildschirmdesigns, die zuerst auf Elektrofahrzeugplattformen eingeführt wurden, insbesondere wenn ein Hersteller Cockpit-Komponenten über mehrere Antriebsoptionen hinweg teilt. Eine gemeinsame Elektronik- und Display-Architektur kann Entwicklungsduplikate reduzieren und gleichzeitig ein konsistentes Markenerlebnis bewahren. Mitteldisplays und digitale Cluster entwickeln sich daher auch in Fahrzeugen mit Verbrennungsmotor weiter, selbst wenn das Fahrzeug kein neues Antriebssystem verwendet. Der Markt für Automotive Smart Displays profitiert von diesem Transfer, da er das Publikum für digitale Cockpit-Funktionen erweitert. Es bedeutet auch, dass Display-Zulieferer Lösungen benötigen, die über eine breite Palette von Fahrzeugplattformen und elektrischen Architekturen hinweg funktionieren können.
Elektrofahrzeuge sollen bis 2032 mit einem CAGR von 16,31 % wachsen und sind damit das am schnellsten wachsende Antriebssegment. Ihre Kabinenlayouts legen oft mehr Wert auf bildschirmbasierte Bedienelemente, da Fahrzeughersteller das Armaturenbrett rund um digitale Interaktion neu gestalten können. Dies kann die Bedeutung großer Mitteldisplays, digitaler Cluster, HUDs und softwaregesteuerter Funktionen erhöhen. EV-Käufer können auch einen höheren Wert auf Energieinformationen, Routenplanung, Ladedaten und vernetzte Dienste legen, die eine klare Display-Darstellung erfordern. Das Ergebnis ist eine engere Verbindung zwischen Display-Design, Fahrzeugsoftware und dem alltäglichen Besitzerlebnis. Der Markt für Automotive Smart Displays kann profitieren, wenn EV-Programme das Cockpit zu einem sichtbaren Differenzierungspunkt machen, obwohl Zulieferer weiterhin Kosten- und Zuverlässigkeitserwartungen erfüllen müssen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 47,32 % am Markt für Automotive Smart Displays und soll bis 2032 mit einem CAGR von 12,05 % wachsen. Die Region vereint eine große Fahrzeugproduktionsbasis, erhebliche Display-Fertigungskapazitäten und starke Aktivitäten im Bereich Elektrofahrzeuge. China, Japan und Südkorea tragen jeweils unterschiedliche Stärken in den Bereichen Fahrzeugfertigung, Panel-Produktion, Komponentenintegration und digitale Cockpit-Entwicklung bei. Lokaler Wettbewerb ermutigt Fahrzeughersteller, größere Bildschirme und funktionsreichere Kabinen über eine breite Modellpalette einzuführen. Dies schafft Nachfrage nach Zulieferern, die sich schnell an Modellzyklen anpassen können und dabei Erwartungen an Helligkeit, Zuverlässigkeit und Benutzeroberflächen-Qualität erfüllen. Das Ausmaß der regionalen Aktivität fördert auch engere Arbeitsbeziehungen zwischen Panel-Herstellern, Elektronikanbietern und Fahrzeugherstellern bei der Entwicklung neuer Cockpit-Systeme. Es kann auch Feedback-Schleifen während der Validierung verkürzen.
China ist besonders wichtig, da Display-Versorgung und Fahrzeugnachfrage innerhalb desselben regionalen Ökosystems eng miteinander verbunden sind. Inländische Fahrzeughersteller nutzen Multi-Screen-Layouts und vernetzte Cockpit-Funktionen, um ihre Modelle in einem wettbewerbsintensiven Markt zu differenzieren. Japan und Südkorea bringen etablierte Stärken in Elektronik, Materialien, Display-Fertigung und Fahrzeugtechnik mit. Diese Fähigkeiten unterstützen den Markt für Automotive Smart Displays durch regionale Lieferbeziehungen sowie Exporte in globale Fahrzeugprogramme. Der Vorteil der Region beseitigt das Lieferrisiko nicht, da Automobilhersteller weiterhin zuverlässige Qualitätskontrolle und Kontinuität über komplexe Panel- und Elektronik-Lieferketten hinweg benötigen. Automobilhersteller müssen auch sicherstellen, dass eine schnelllebige Funktionsstrategie die Konsistenz, Reparierbarkeit oder langfristige Nutzbarkeit, die von einem Automobilprodukt erwartet wird, nicht schwächt.
Europa wird voraussichtlich ein bedeutendes Entwicklungszentrum für Premium-, elektrifizierte und sicherheitsorientierte Fahrzeugprogramme bleiben. Automobilhersteller in der Region legen häufig Cockpit-Anforderungen fest, die später in Serienprogrammen in anderen Märkten verwendet werden können. Nordamerika bevorzugt weiterhin vernetzte Software-Plattformen, fortschrittliche Fahrerassistenzfunktionen und großformatige Cockpit-Layouts in ausgewählten Fahrzeugkategorien. Südamerika, der Nahe Osten und Afrika bieten selektivere Möglichkeiten, bei denen Zulieferer das Produktdesign an die lokale Fahrzeugnachfrage, hohe Temperaturen oder Nachrüstanforderungen anpassen können. In all diesen Regionen wird erwartet, dass der Markt für Automotive Smart Displays von der Fähigkeit der Zulieferer abhängt, eine gemeinsame Technologiebasis an unterschiedliche regulatorische Erwartungen, Infrastrukturbedingungen und Fahrzeugpreispunkte anzupassen. Ein Display-System, das in einer Region gut funktioniert, benötigt möglicherweise unterschiedliche Helligkeits-, Sprach-, Konnektivitäts- oder Serviceanforderungen, bevor es in einer anderen Region erfolgreich eingesetzt werden kann.
Wettbewerbslandschaft
Marktkonzentration
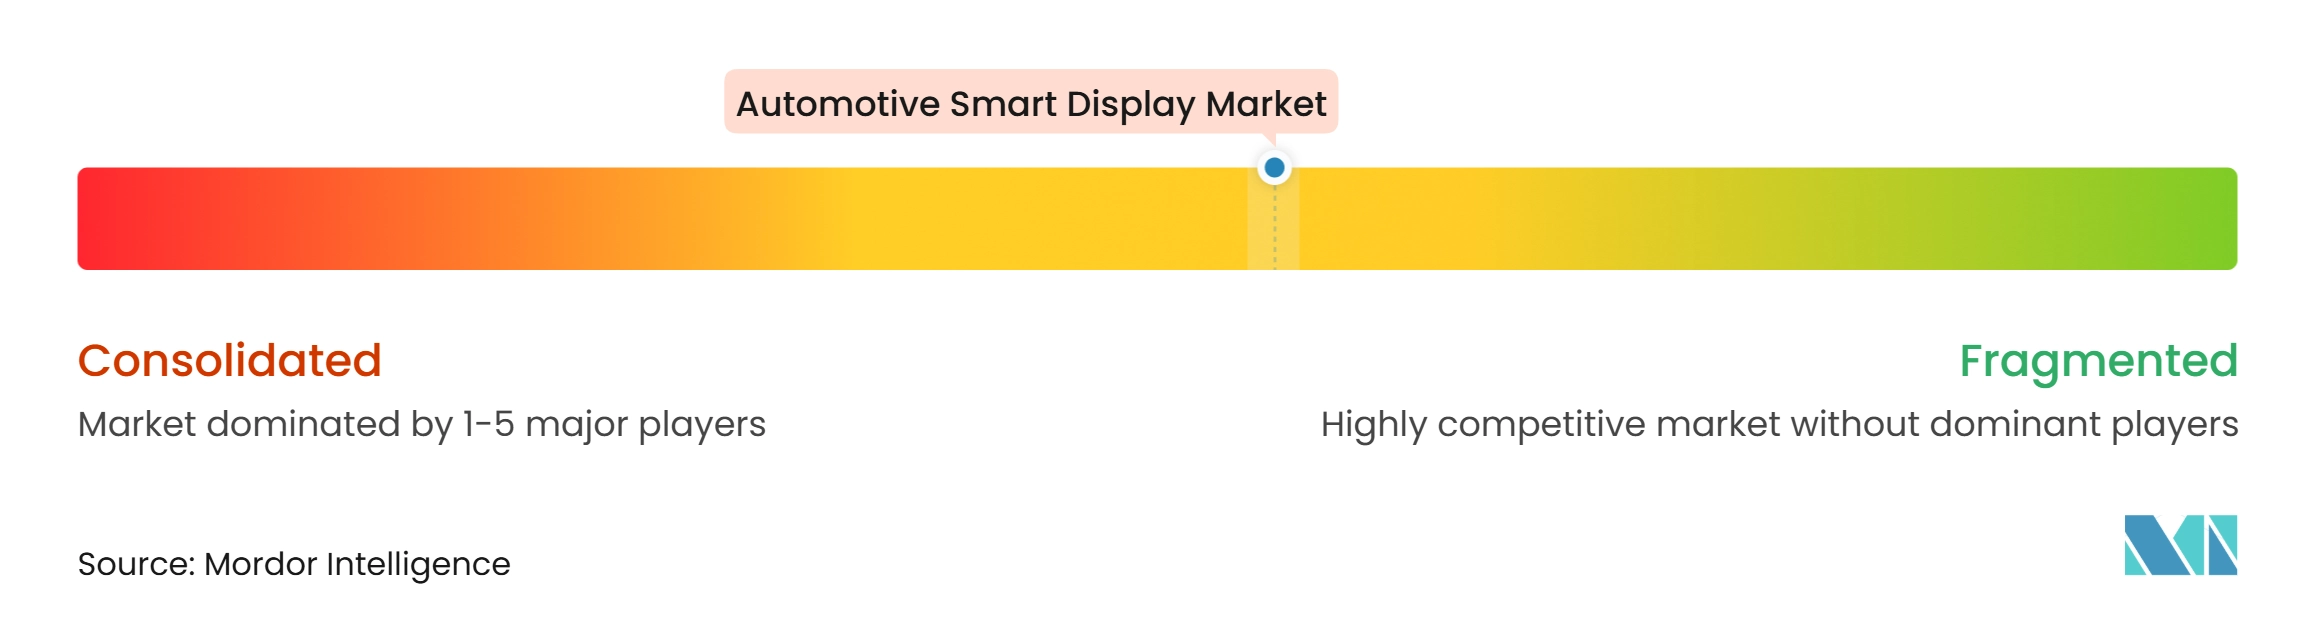
Der Markt für Automotive Smart Displays ist mäßig konzentriert, da der Wettbewerb zwischen Panel-Herstellern und Cockpit-Systemintegratoren aufgeteilt ist und keine kleine Gruppe von Zulieferern den Markt kontrolliert. Panel-Zulieferer konkurrieren durch Display-Technologie, Fertigungsfähigkeit, optische Leistung und Kostendisziplin. Cockpit-Integratoren konkurrieren durch Steuergeräte, Software, Mensch-Maschine-Schnittstellen-Design und fahrzeugseitige Integration. Diese Rollen werden weniger klar abgegrenzt, da Fahrzeughersteller integrierte Cockpit-Module von weniger Zulieferern anstreben. Etablierte Automotive-Validierungserfahrung bleibt wertvoll, da Bildschirme Fahrzeugsicherheits-, Cybersicherheits-, Umwelt- und Serviceanforderungen erfüllen müssen. Dies schafft eine bedeutende Hürde für Unternehmen, die über starke Display-Technologie, aber begrenzte Erfahrung mit dem vollständigen Fahrzeugentwicklungs- und Zulassungsprozess verfügen.
Unternehmen wie BOE Technology Group, Tianma Microelectronics, AUO Corporation, Japan Display Inc. und LG Display sind auf der Panel-Ebene relevant. Visteon Corporation, Valeo, Hyundai Mobis und DENSO haben Rollen in der Cockpit-Elektronik und Systemintegration. Die Pillar-to-Pillar-Produktionsarbeit von LG Display für die Afeela-Plattform ist ein Beispiel für einen Zulieferer, der ein großes Display-Modul mit einem definierten Fahrzeugprogramm in Einklang bringt. Die Zusammenarbeit von Visteon im April 2025 mit Qualcomm an einem KI-gestützten Cockpit-System, das sein cognitoAI-Framework mit der Snapdragon Cockpit Elite-Plattform kombiniert, zeigt den Übergang zu gemeinsamem Computing, das mehrere Display-Funktionen unterstützt. Diese Maßnahmen deuten darauf hin, dass Wettbewerbsstärke zunehmend auf der Fähigkeit beruht, visuelle Hardware mit Software und der breiteren Fahrzeugarchitektur zu verbinden. Ein Zulieferer, der diese Elemente koordinieren kann, kann dazu beitragen, den Integrationsaufwand für den Automobilhersteller zu reduzieren und einen klareren Weg von einem Designziel zu einem serienreifen Cockpit zu bieten.
Valeo und Ennostar stellten auf der IAA Mobility 2025 eine Mini-LED-Außendisplay-Anwendung vor und zeigten damit, dass Display-Technologie auch für die Kommunikation außerhalb der Fahrzeugkabine erkundet wird. Diese Art von Entwicklung kann neue Anwendungsfälle eröffnen, bringt aber auch Anforderungen an Langlebigkeit, Sicherheit und klare Kommunikation mit Verkehrsteilnehmern mit sich. Zulieferer mit einem ausgereiften Automotive-Qualitätsprozess können diese Erfahrung nutzen, um neue Display-Anwendungen zu unterstützen, während neuere Marktteilnehmer möglicherweise mehr Zeit benötigen, um Fahrzeugzulassungserwartungen zu erfüllen. Wettbewerbsmöglichkeiten bestehen weiterhin bei Nutzfahrzeugen, wo funktionale Cockpit-Displays für Flotten maßgeschneidert werden können, und in Regionen, in denen lokale Klimabedingungen die Display-Spezifikationen beeinflussen. Da die Beschaffung zunehmend auf vollständige Cockpit-Lösungen ausgerichtet ist, müssen Panel-Zulieferer möglicherweise engere Partnerschaften mit Elektronik- und Softwareunternehmen eingehen, um für Fahrzeugprogramme zentral zu bleiben. Das Wettbewerbsergebnis wird voraussichtlich flexible Kooperationen begünstigen, die verschiedene Bildschirmformate und Schnittstellenanforderungen unterstützen können, ohne jeden Automobilhersteller in dieselbe Lösung zu zwingen.
Marktführer in der Branche für Automotive Smart Displays
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Visteon Corporation
-
LG Display Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Smart Displays Unternehmen in diesem Bericht
- AUMOVIO SE
- Robert Bosch GmbH
- Visteon Corporation
- LG Display Co., Ltd.
- Samsung Electronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Sharp Corporation
- Panasonic Holdings Corporation
- DENSO CORPORATION
- Nippon Seiki Co., Ltd.
- Alps Alpine Co., Ltd.
- Valeo SE
- Marelli Holdings Co., Ltd.
- Desay SV Automotive Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Innolux Corporation
Neueste Industrielle Entwicklungen in Markt für Automotive Smart Displays
- Oktober 2026: PACCAR gab bekannt, dass PACCAR Connect, eine werkseitig installierte Touchscreen-Plattform mit einem 13-Zoll-Display bei Peterbilt und einem 15-Zoll-Mitteldisplay bei Kenworth Class-8-LKW, ab Anfang 2027 zur Serienausstattung wird.
- September 2026: Himax Technologies stellte die Automotive-TDDI-Chips HX83196 und HX83197 mit eingebetteter eDP-Schnittstelle vor, die einzelne Panels bis zu 17 Zoll bei 3K-Auflösung und kaskadierte Displays bis zu 30 Zoll unterstützen.
- Januar 2026: LG Display präsentierte sein Automotive-Display-Sortiment auf der CES 2026, darunter ein 51-Zoll-Pillar-to-Pillar-Display und ein ausfahrbares OLED-Display für Fahrzeugcockpits.
- Januar 2026: Tianma präsentierte seine Smart-Cockpit-7.0-Plattform auf der CES 2026, zusammen mit HUD-Lösungen und einem 49,6-Zoll-8K-gebogenen Automotive-Display.
Umfang des globalen Marktberichts für Automotive Smart Displays
Der Markt für Automotive Smart Displays ist segmentiert nach Displaytyp, Technologie, Bildschirmgröße, Fahrzeugtyp, Antrieb und Geografie. Nach Displaytyp ist der Markt segmentiert in Center-Stack-/Infotainment-Display, digitales Instrumentencluster, Head-up-Display (HUD/AR-HUD), Rücksitzunterhaltung und Sonstige (intelligenter Spiegel und Beifahrerdisplay). Nach Technologie ist der Markt segmentiert in LCD/TFT, OLED, Mini-LED und Micro-LED. Nach Bildschirmgröße ist der Markt segmentiert in weniger als 5 Zoll, 5 bis 10 Zoll und über 10 Zoll. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen und Nutzfahrzeuge. Nach Antrieb ist der Markt segmentiert in Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Australien, Indonesien, Thailand und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Ägypten, Südafrika, Nigeria und übriger Naher Osten und Afrika). Pillar-to-Pillar-Display-Module werden dem Segment Center-Stack-/Infotainment-Display zugeordnet. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Center-Stack-/Infotainment-Display |
| Digitales Instrumentencluster |
| Head-up-Display (HUD/AR-HUD) |
| Rücksitzunterhaltung |
| Sonstige (intelligenter Spiegel und Beifahrerdisplay) |
| LCD/TFT |
| OLED |
| Mini-LED |
| Micro-LED |
| Weniger als 5 Zoll |
| 5 bis 10 Zoll |
| Über 10 Zoll |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Elektrofahrzeuge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Ägypten | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Displaytyp | Center-Stack-/Infotainment-Display | |
| Digitales Instrumentencluster | ||
| Head-up-Display (HUD/AR-HUD) | ||
| Rücksitzunterhaltung | ||
| Sonstige (intelligenter Spiegel und Beifahrerdisplay) | ||
| Nach Technologie | LCD/TFT | |
| OLED | ||
| Mini-LED | ||
| Micro-LED | ||
| Nach Bildschirmgröße | Weniger als 5 Zoll | |
| 5 bis 10 Zoll | ||
| Über 10 Zoll | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor | |
| Elektrofahrzeuge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Ägypten | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Smart Displays?
Der Markt für Automotive Smart Displays wurde im Jahr 2026 auf 14,43 Milliarden USD geschätzt und soll bis 2032 einen Wert von 24,81 Milliarden USD erreichen, bei einem CAGR von 9,45 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Automotive Smart Displays an?
Die Nachfrage wird durch digitales Cockpit-Design, vernetzte Funktionen, Fahrerassistenzinformationen und den weiteren Einsatz bildschirmbasierter Bedienelemente in Personen- und Elektrofahrzeugen unterstützt.
Welcher Typ von Automotive Smart Display führt die aktuelle Einführung an?
Das Center-Stack-/Infotainment-Display führt die aktuelle Einführung an, mit einem Anteil von 40,98 % im Jahr 2026, da es wichtige Fahrzeugbedienelemente, Konnektivität und Navigation in einer Schnittstelle bündelt.
Warum gewinnen Head-up-Displays in Fahrzeugen an Bedeutung?
HUDs können ausgewählte Fahr- und Navigationsinformationen im Vorausblickfeld des Fahrers darstellen. HUD/AR-HUD soll bis 2032 mit einem CAGR von 10,01 % wachsen.
Welche Display-Technologie wird in Fahrzeugen am häufigsten eingesetzt?
LCD/TFT hielt im Jahr 2026 einen Anteil von 66,52 %, gestützt durch eine ausgereifte Versorgung, breite Fahrzeugeignung und etablierte Automotive-Qualifizierungserfahrung.