
自動車用スマートディスプレイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 15.79 十億米ドル |
| 市場規模 (2032) | 24.81 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用スマートディスプレイ市場分析
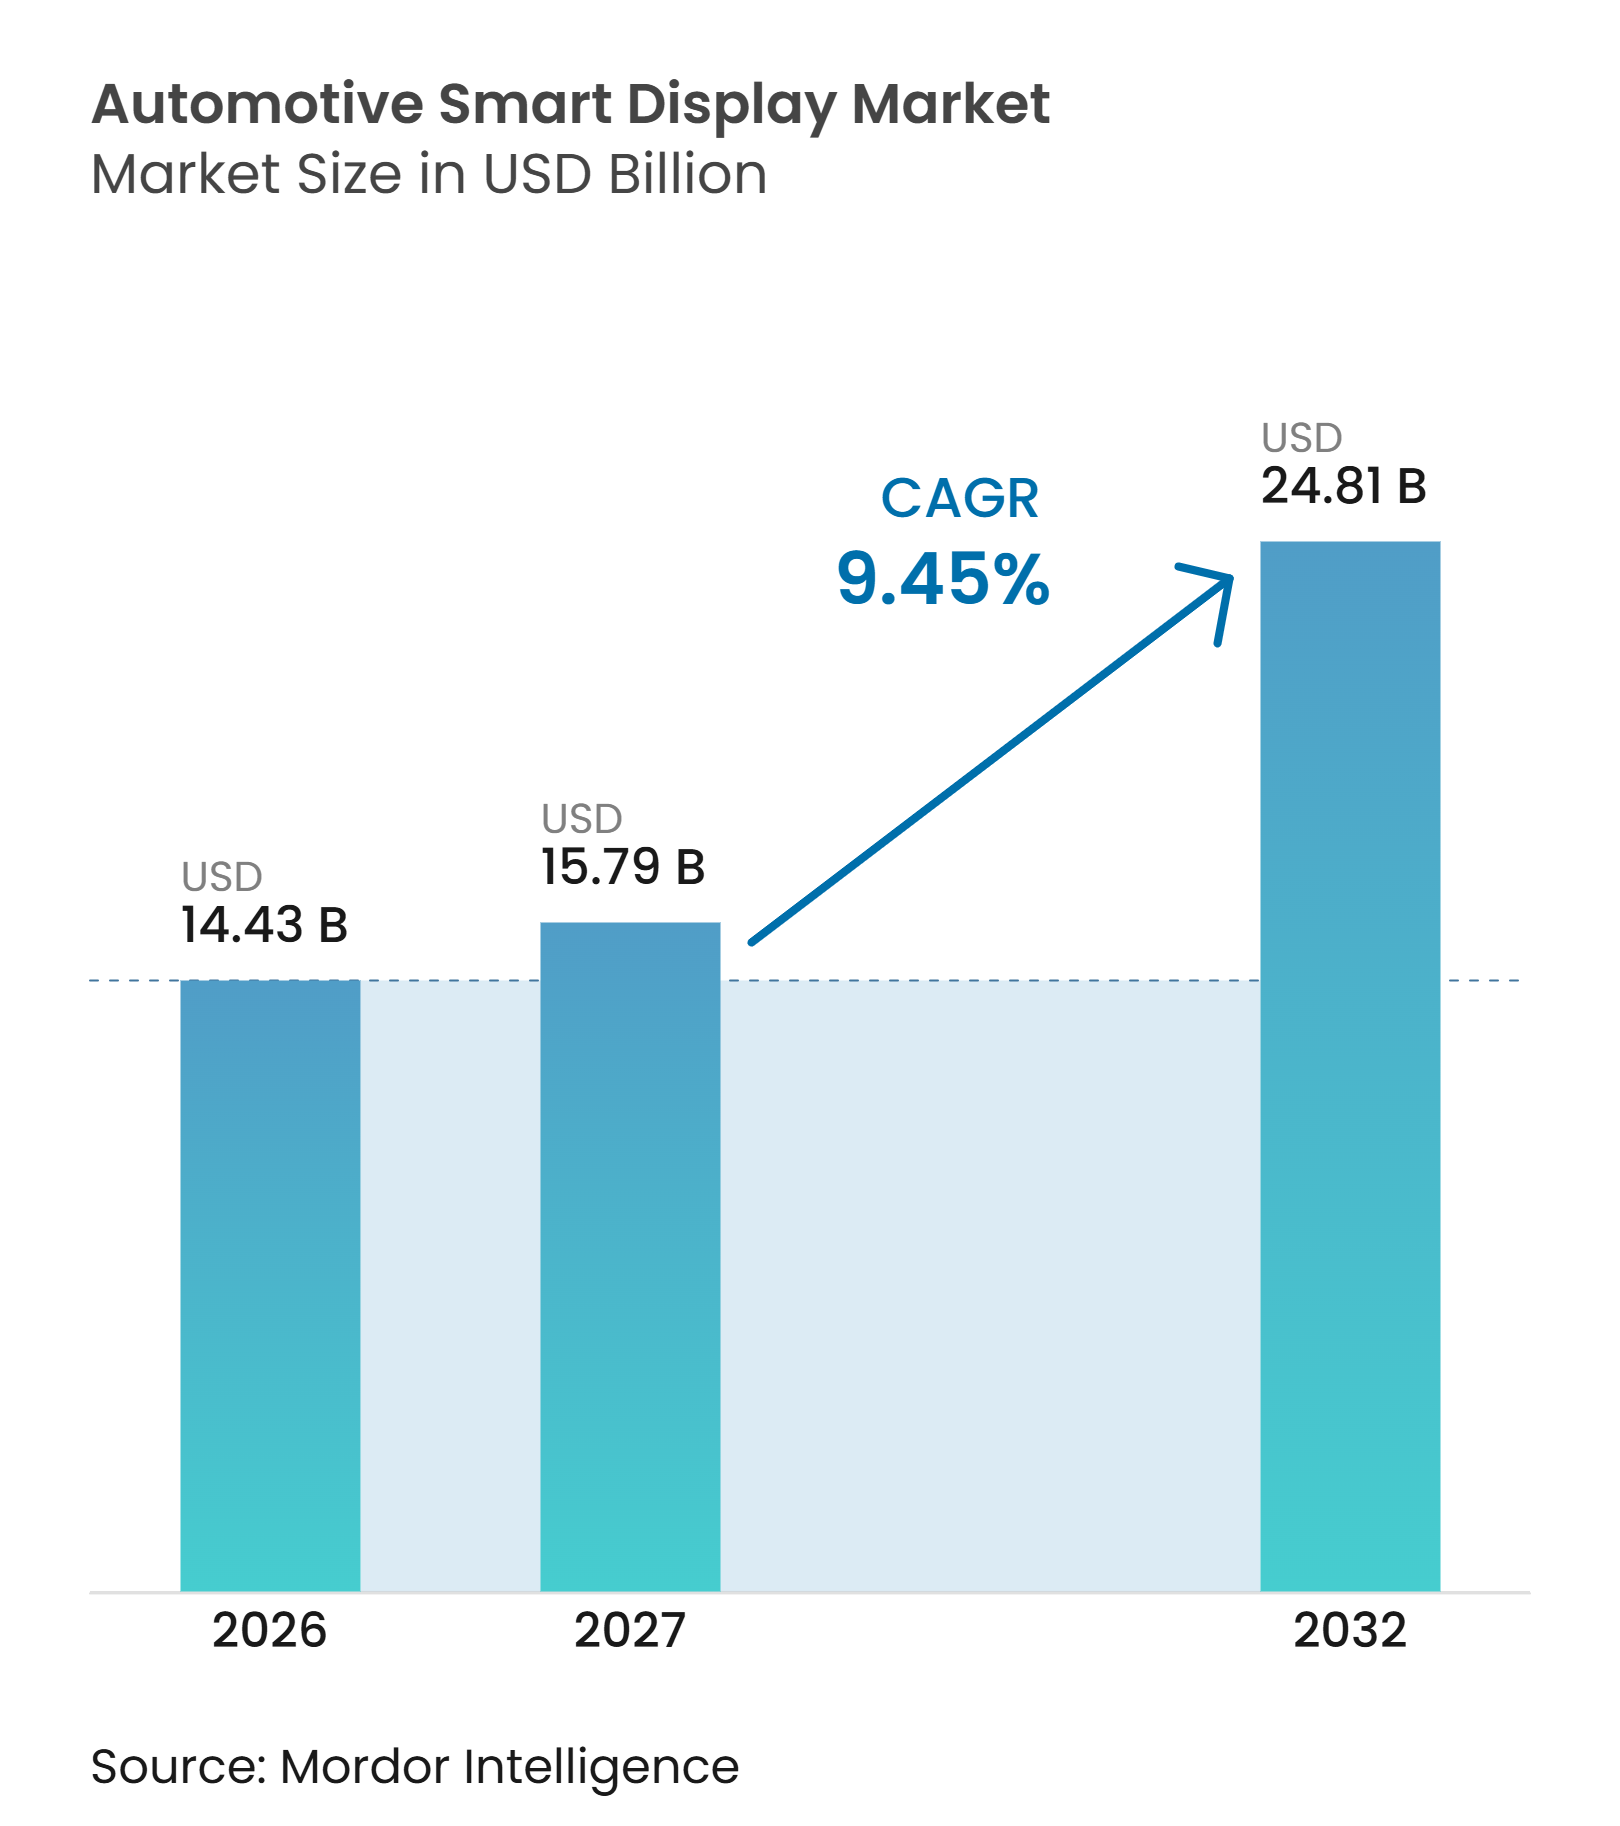
自動車用スマートディスプレイ市場規模は2026年に14.43 ビリオン 米ドルと評価され、2027年の15.79 ビリオン 米ドルから2032年には24.81 ビリオン 米ドルに成長すると予測されており、2027年から2032年のCAGRは9.45%です。自動車用スマートディスプレイ市場は、ナビゲーション、安全通知、コネクティビティ、車内エンターテインメントにおいてスクリーンがより大きな役割を担うにつれて変化しています。自動車メーカーは、共有された電子アーキテクチャを通じて複数のスクリーンをサポートできる集中型コンピューティングを中心にキャビンを設計しています。電気自動車プログラムは、情報とコントロールをデジタル画面に移行させることでこの変化を後ししています。パネル、光学部品、ソフトウェア、コックピット電子機器を統合できるサプライヤーは、統合調達プログラムにおいてより有利な立場にあります。自動車用スマートディスプレイ市場はまた、高度なディスプレイ機能と、大量生産車向けの信頼性が高くコスト意識の高い設計の必要性との間の難しいバランスにも直面しています。
主要レポートのポイント
- ディスプレイタイプ別では、センタースタック/インフォテインメントディスプレイが2026年の自動車用スマートディスプレイ市場シェアの40.98%を占め、ヘッドアップディスプレイ(HUD/AR-HUD)は2032年までに10.01%のCAGRで成長すると予測されています。
- 技術別では、LCD/TFTが2026年の自動車用スマートディスプレイ市場シェアの66.52%を占め、OLEDは2032年までに10.64%のCAGRで成長すると予測されています。
- 画面サイズ別では、5~10インチが2026年の自動車用スマートディスプレイ市場シェアの56.59%を占め、10インチ超のディスプレイは2032年までに11.14%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗車が2026年の自動車用スマートディスプレイ市場シェアの77.66%を占め、商用車は2032年までに11.67%のCAGRで成長すると予測されています。
- 推進方式別では、内燃機関(ICE)が2026年の自動車用スマートディスプレイ市場シェアの61.28%を占め、電気自動車は2032年までに16.31%のCAGRで成長すると予測されています。
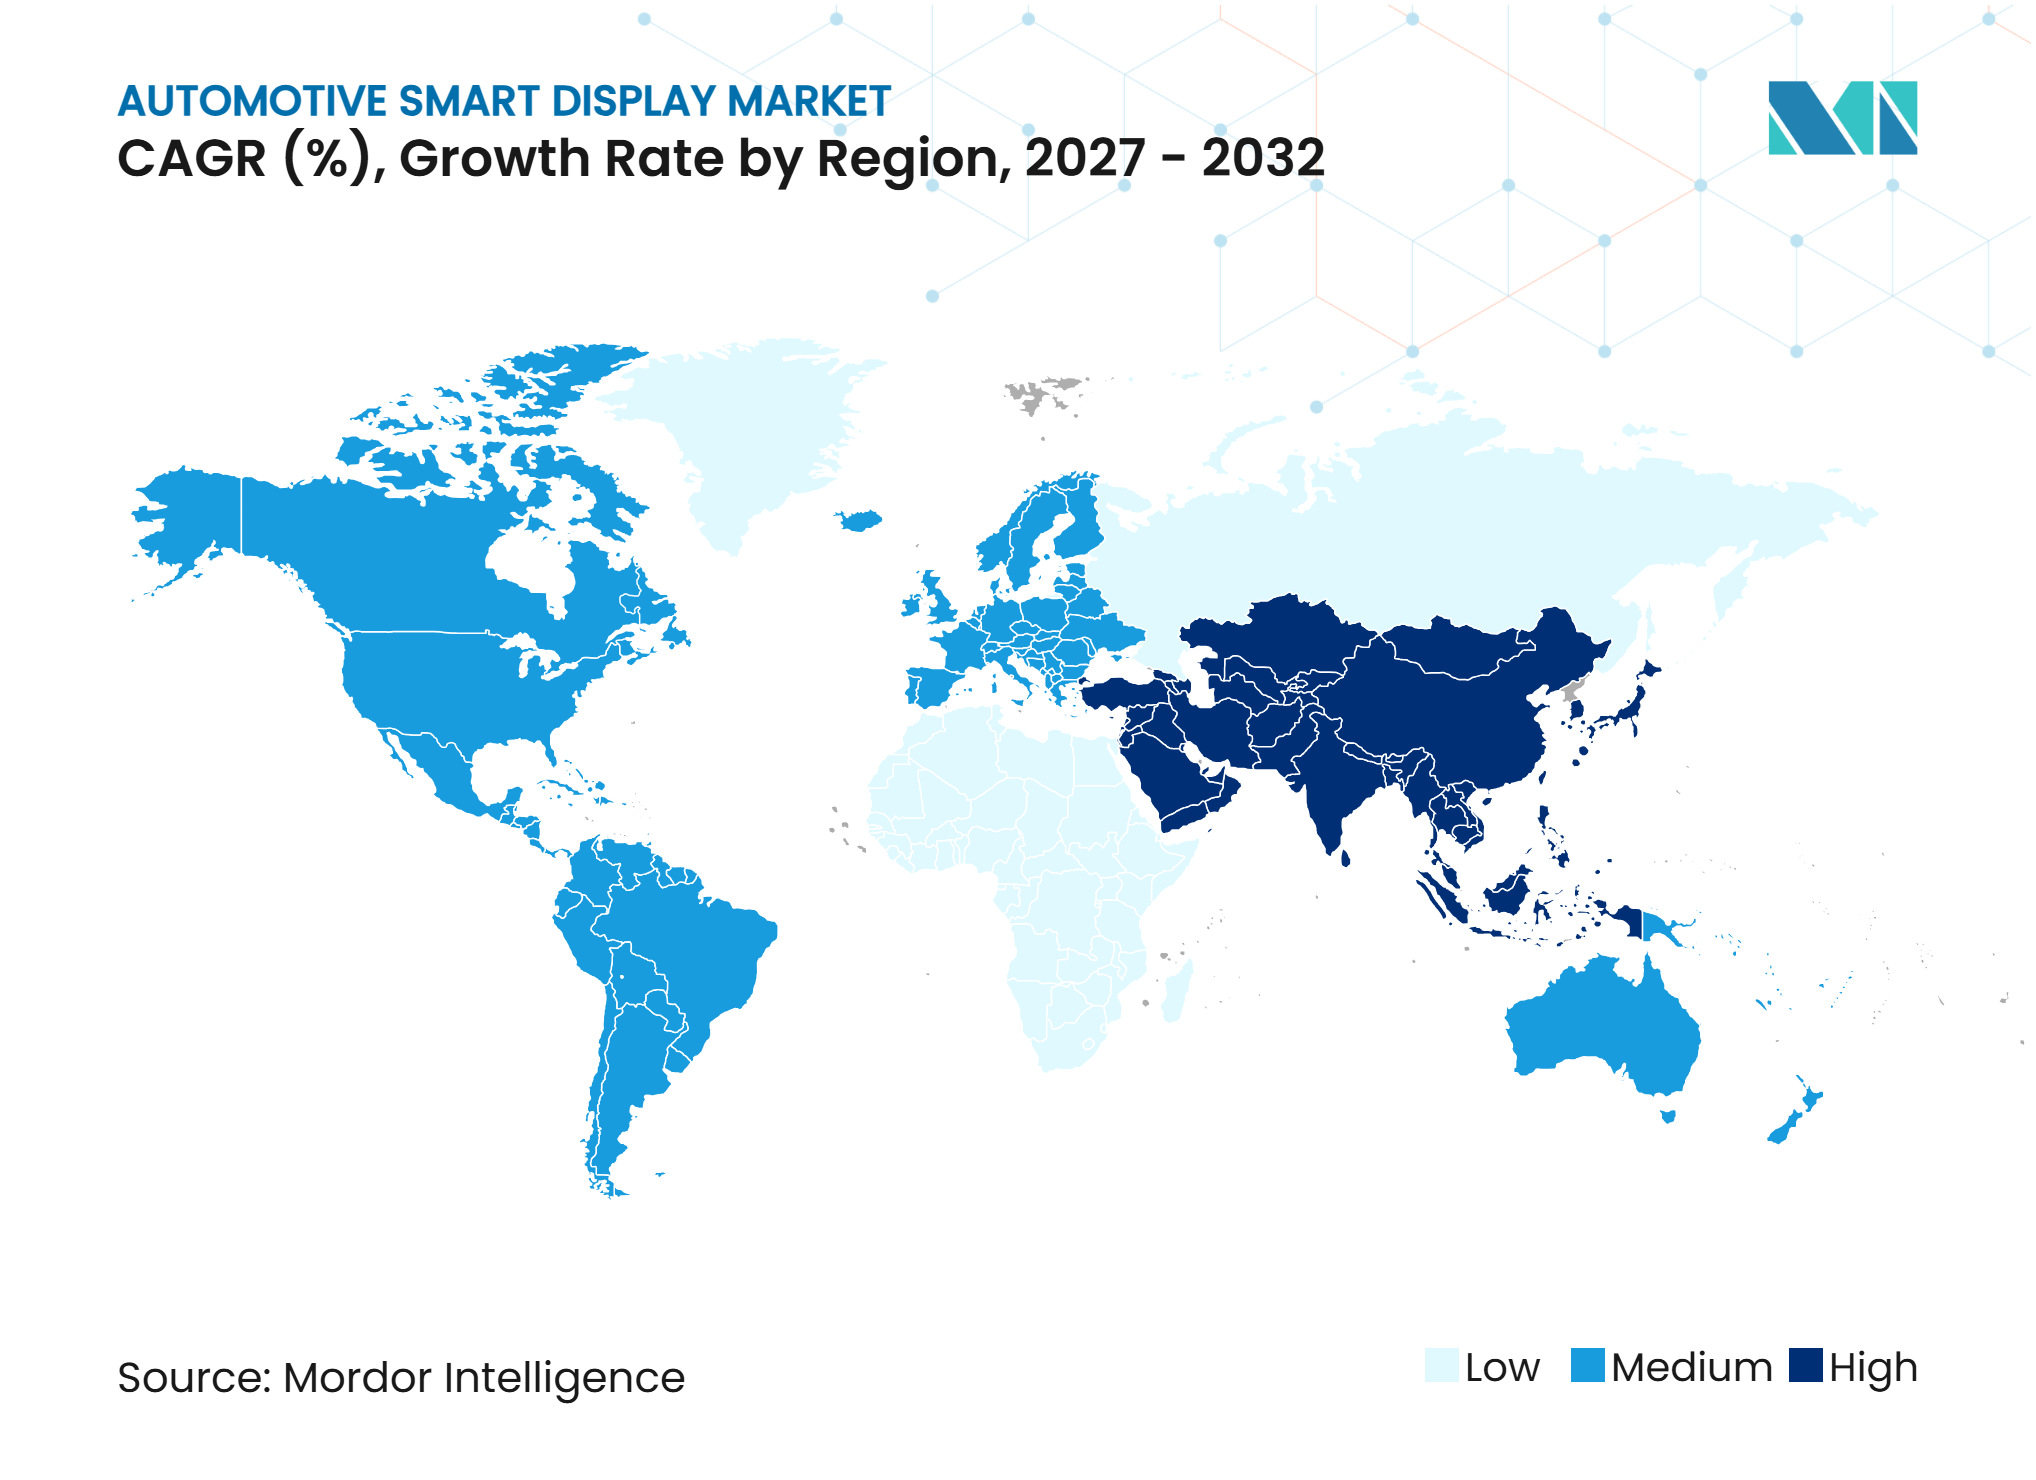
- 地域別では、アジア太平洋地域が2026年の自動車用スマートディスプレイ市場シェアの47.32%を占め、2032年までに12.05%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVおよびADASコックピットにおける高輝度ディスプレイへの需要 | +2.5% | グローバル、アジア太平洋地域および欧州での主要な成長 | 中期(2~4年) |
| 車両1台あたりのディスプレイ数と画面面積 | +2.1% | グローバル | 短期(2年以内) |
| ピラートゥピラーおよび統合コックピットの採用 | +1.8% | 中国、欧州、北米への波及 | 中期(2~4年) |
| AR-HUDの安全可視化とドライバー意支援 | +1.3% | 欧州、北米、中国 | 中期(2~4年) |
| アジア太平洋地域における自動車用ディスプレイパネルサプライチェーンの現地化 | +1.0% | アジア太平洋地域が中心、中東・アフリカへの波及 | 長期(4年以上) |
| OTAを活用したディスプレイ機能の収益化 | +0.7% | グローバル、北米および中国での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよびADASコックピットにおける高輝度ディスプレイへの需要
電気自動車のインテリアは、走行情報、航続距離の状態、ナビゲーション、運転支援通知のためにディスプレイ画面に大きく依存しています。これらのスクリーンは直射日光や変化する周囲環境下でも鮮明に表示される必要があるため、輝度、色安定性、視野角が主要な選定基準となっています。自動車用スマートディスプレイ市場は、ディスプレイ要件が任意のキャビン機能としてではなく、車両の安全性および使いやすさの仕様に組み込まれることで恩恵を受けます。LG Display Co., Ltd.は2025年にSony Honda Mobilityのアフィーラプログラム向けにピラートゥピラー自動車用ディスプレイの量産を開始し、大型ディスプレイレイアトと車内機能および先進運転支援ユースケースを統合しましたLG Display Co., Ltd.が超大型自動車用ディスプレイソリューションの量産を開始し、ドライビング体験を革新、 LG Display Co., Ltd.、news.lgdisplay.com">[1]。このようなプログラムは、サプライヤーがより耐久性の高い光学設計を開発する動機となり、自動車メーカーにより広範なデジタルコックピットレイアウトの参考事例を提供します。また、量産車における熱制御、反射防止処理、信頼性の高いタッチ性能の重要性を高めます。
車両1台あたりのディスプレイ数と画面面積
自動車用スマートディスプレイ市場は、1台の車両に搭載されるディスプレイ画面数の増加から恩恵を受けています。センタースクリーン、デジタルクラスター、助手席ディスプレイ、リアシートディスプレイは、共通のコックピットコンピューティングアプローチによってサポートできるようになりました。この構成により重複した電子機器が削減され、より多くの車両クラスで広範な画面レイアウトを正当化しやすくなります。Visteon Corporationは2025年に7.4 ビリオン 米ドルの過去最高の新規受注を記録し、そのうちディスプレイ向けが3.6 ビリオン 米ドル、SmartCoreおよびインフォテインメントプログラム向けが2.1 ビリオン 米ドルを占め、ディスプレイ統合が個別のプレミアムカーの展示を超えて拡大していることを示していますVisteon Corporationが2年に過去最高の売上総利益率および調整後EBITDAを達成、 Visteon Corporation、www.visteon.com">[2]。この変化は、需要が個別パネルから協調されたハードウェアおよびソフトウェアシステムへと移行していることを意味するため重要です。また、自動車メーカーが複数のスクリーンにわたって共通のユーザーインターフェース原則を用することを促し、各プログラムの技術的範囲を拡大しながら顧客体験を簡素化できます。
ピラートゥピラーおよび統合コックピットの採用
全幅コックピットディスプレイは、デザインのデモンストレーションから量産を重視した車両プログラムへと移行しています。これにより、自動車メーカーはクラスター、センターエリア、助手席側にわたる共有視覚フィールドを構築しながら、情報を明確なゾーンに割り当てることができます。このデザインの方向性は、ディスプレイ面積を拡大し、接合、カバーガラス、システム統合に対する要件を高めるため、自動車用スマートディスプレイ市場を支援します。LG Display Co., Ltd.のアフィーラプラットフォーム向けの量産実績は、大型ディスプレイモジュールがコンセプトカーだけでなく車両環境向けに設計できることを示しています。このアプローチは、キャビンの差別化がより大きな価値を持つ電気自動車およびプレミアムモデルで最も顕著に見られる可能性が高いです。また、ディスプレイ、コントローラー、車両レベルの検証プロセスを一つのパッージとして管理できるサプライヤーの役割を強化します。
AR-HUDの安全可視化とドライバー注意支援
ヘッドアップディスプレイは、選択された走行情報をドライバーの前方視野内に表示し、センタースクリーンを見下ろす必要性を低減できます。拡張現実バージョンは、システムが適切に設計・検証されている場合、ルートガイダンスと支援キューを道路の景色に合わせることができます。これにより、ディスプレイコンテンツが受動的な情報画面ではなく、能動的な安全指向のインターフェースの一部となるため、自動車用スマートディスプレイ市場を支援します。Euro NCAPは、現代の運転リスクに対処し、ドライバーエンゲージメントおよび車内コントロールの側面を評価する2026年のプロトコル変更を発表しましたEuro NCAPが現代の運転リスクに対処するための3年プロトコル変更を発表、 Euro NCAP、www.euroncap.com">[3]。したがって、自動車メーカーは重要な情報を明確に提示し、不必要な注意散漫を避けるディスプレイアプローチにより大きな価値を置くことができます。ただし、広視野角ユニットはスペース、光学精度、ダッシュボード内への慎重な統合を必要とするため、パッケージングの制約によって恩恵は緩和されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車グレードOLEDのコストおよび歩留まりの制約 | -1.3% | グローバル、欧州および北米で最も深刻 | 短期(2年以内) |
| ディスプレイサプライチェーンの集中とパネル割り当てリスク | -1.0% | グローバル | 中期(2~4年) |
| 大型ディスプレイにおける熱管理、光学接合、信頼性の複雑さ | -0.6% | グローバル | 中期(2~4年) |
| サイバーセキュリティおよび機能安全コンプライアンスの負担 | -0.4% | 欧州、グローバルに拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動車グレードOLEDのコストおよび歩留まりの制約
OLEDは高コントラスト、柔軟なフォームファクター、プレミアムな視覚的外観を提供できますが、自動車の使用は製造コストと認定要件によって依然として制限されています。メーカーは、温度変化、日光照射、湿度、振動、長時間の動作期間にわたって安定したパフォーマンスを実証する必要があります。これらの条件により、自動車用パネルは多くの民生機器よりも要求が高くなり、ハイエンドスクリーンが特定の車両ラインに限定されるリスクが高まります。自動車用スマートディスプレイ市場では、自動車メーカーが成熟したサプライチェーンと予測可能な価格設定を必要とする場合、LCD/TFT、ミニLED、その他のディスプレイ選択肢が有利となります。問題はOLEDがキャビンで役割を果たすかどうかではなく、その利点を車両プログラムのコスト目標を超えることなく提供できるかどうかです。また、サプライヤーが複数の技術パスを維持し、顧客が意図する車両価格帯に合ったスクリーン設計を選択できるようにすることも促します。
ディスプレイサプライチェーンの集中とパネル割り当てリスク
車両用ディスプレイのサプライチェーンは、一貫した品質で自動車グレードのパネルを製造できる限れた企業グループに依存しています。製造能力がひっ迫した場合、自動車向けの生産量は大型民生電子機器プログラムよりも優先度が低くなる可能性があります。そのため、承認されたパネルソースが発売に向けて十分な生産能力を割り当てられない場合、自動車メーカーは遅延に直面する可能性があります。自動車用スマートディスプレイ市場は、より広範なサプライヤー認定、技術的代替手段、パネルメーカーとコックピットインテグレーター間のより慎重な計画を通じてこのリスクに対応しています。大型ディスプレイは、車両使用に耐えられる信頼性の高い光学接合、熱設計、設置プロセスを必要とするため、さらなる複雑さをもたらします。これらの制約は、技術的に魅力的なディスプレイコンセプトからコスト効率の高い量産プログラムへの移行を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ディスプレイタイプ別:
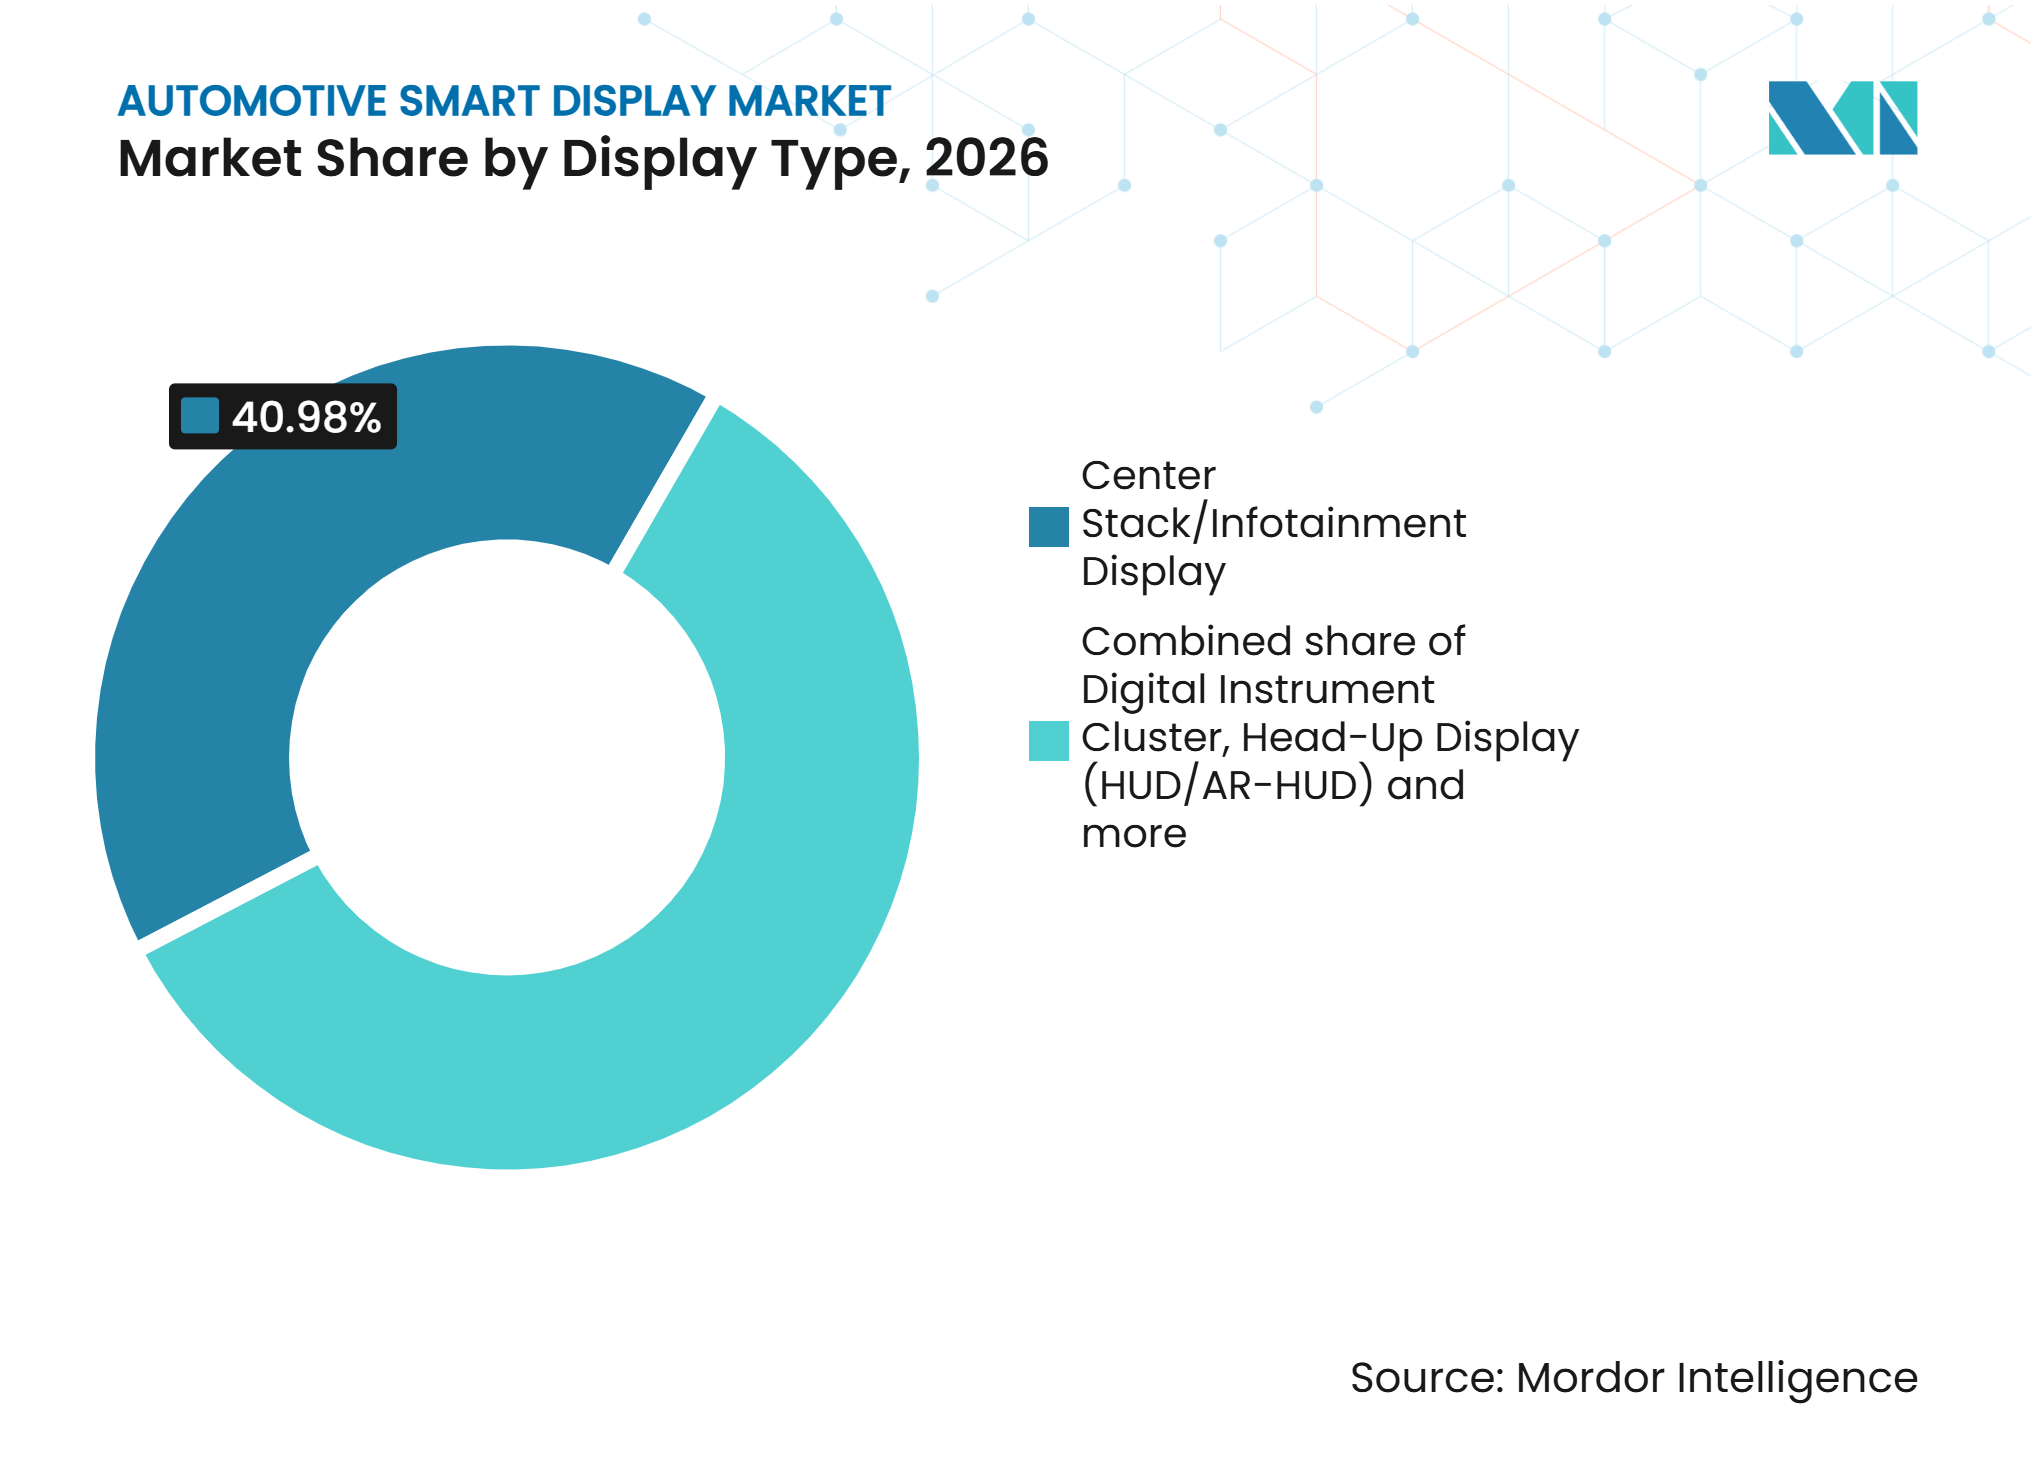
センタースタックディスプレイが採用をリードし、HUDが最速で拡大センタースタック/インフォテインメントディスプレイは2026年の自動車用スマートディスプレイ市場シェアの40.98%を占め、ほとんどの現代車両における主要なデジタルコントロール画面としての役割を強調しています。ナビゲーション、空調設定、メディア、コネクティビティ、車両機能、その他のユーザーコントロールを一つの見やすい場所にまとめています。その地位は、エントリー、メインストリーム、プレミアムモデルにわたる使用によって支えられていますが、画面品質とソフトウェア機能は車両クラスによって大きく異なります。デジタルインストゥルメントクラスターは、ドライバーが速度、警告メッセージ、車両状態情報を明確かつ即座に確認できることを期待するため、引き続き重要です。リアシートエンターテインメントは、コンテンツアクセスが許可されている長距離乗客のユースケースと同様に、選択された多目的車および高級車に引き続き対応しています。スマートミラーや助手席ディスプレイを含むその他のディスプレイ形式は、その価値が車両のアーキテクチャと規制環境に依存するため、より専門的なままです。
ヘッドアップディスプレイ(HUD/AR-HUD)は2032年までに10.01%のCAGRで成長すると予測されており、自動車用スマートディスプレイ市場で最も成長の速いディスプレイタイプとなっています。このカテゴリーは、不必要な注意要求を追加することなく、ナビゲーションおよび運転支援情報をより明確に提供することへの需要によって支えられています。標準的なHUDはより馴染みのある投影形式を提供し、AR-HUDシステムはグラフィックスを外部の運転環境とより密接に結びつけることを目指しています。より広範な採用は、光学系、フロントガラスの互換性、ダッシュボードスペース、変化する条件下での信頼性の高いキャリブレーションに依然として依存しています。このディスプレイタイプはまた、重要なメッセージが明確に保たれ、二次的なコンテンツがドライバーの視野を混雑させないよう、慎重に設計されたヒューマンマシンインターフェースを必要とします。これらの要件が車両開発においてより中心的になるにつれて、ディスプレイ、ソフトウェア、システム検証能力を持つコックピットサプライヤーは大きな優位性を持ちます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
LCD/TFTが規模を維持し、OLEDがプレミアムプログラムを狙うLCD/TFTは2026年の自動車用スマートディスプレイ市場シェアの66.52%を占め、成熟した製造、馴染みのある統合プロセス、多くの車両価格カテゴリーへの適合性によって支えられています。この技術は自動車用途において長い実績を持ち、広い温度範囲、信頼性の高い視認性、耐久性のあるッチインターフェース向けに設計できます。その規模はまた、自動車メーカーがすべてのプログラムをプレミアムパネル技術に移行させることなくデジタル機能を追加する実用的な手段を提供します。ミニLEDは、多くの馴染みのあるLCDサプライチェーンの特性を維持しながら、より高いコントラストとローカルディミング機能を追加します。マイクロLEDは、製造とコストの要件が依然として広範な展開を制限しているため、新興の選択肢にとどまっています。したがって、自動車用スマートディスプレイ市場は単一の代替パスではなく、技術のポートフォリオに引き続き依存しています。
OLEDは2032年までに10.64%のCAGRで成長すると予測されており、プレミアムおよび電気自動車プログラムで最も強い地位を占めています。曲面スクリーン、独特のキャビンレイアウト、ハイエンドの視覚的プレゼンテーションをサポートできる設計の柔軟性と深いコントラストを提供します。自動車メーカーは、耐久性、熱挙動、修理、長期的なディスプレイの一貫性に関する要件に対してOLEDを引き続き評価することが予想されます。ブランドが一つのモデルにプレミアムスクリーンを求めながら、より大量生産ラインに高度なLCDまたはミニLED設計を使用する場合、混合技術戦略が有用です。サプライヤーはまた、視覚的な利点が追加の製造複雑さを支持するかどうかを自動車メーカーが判断するのを支援する必要があります。これにより、技術選択はコンポーネントの決定と同様に製品計画の決定となります。
画面サイズ別:
中型ディスプレイが一般的なままで、大型フォーマットがキャビンを再形成5~10インチカテゴリーは2026年の自動車用スマートディスプレイ市場シェアの56.59%を占め、このサイズ範囲がインフォテインメントおよびクラスターアプリケーションの広範な設置ベースに適合しているためです。物理的なパッケージング、ドライバーのリーチ、コスト規律が最終設計に影響する多くの車両インテリアに適しています。このサイズはまた、自動車メーカーがコックピット全体をより大きな画面を中心に再設計することなく既存のダッシュボードを更新することを可能にします。小型ディスプレイは、大型インーフェースを必要としない集中制御エリア、二次情報パネル、車両機能に引き続き登場しています。統合スクリーンが個別の小型ディスプレイの必要性を減らすにつれて、その役割は変化しています。自動車用スマートディスプレイ市場は、このサイズ範囲をメインストリーム車両生産の実用的な選択肢として維持しています。
10インチ超のディスプレイは2032年までに11.14%のCAGRで成長すると予測されており、パノラミックキャビン、より大きなセンタースクリーン、乗客向けディスプレイ設計によって牽引されています。より大きなモジュールは、自動車メーカーがより統一されたデジタルインテリアを提示し、ナビゲーション、エンターテインメント、支援情報のためのより多くのスペースを作るのに役立ちます。また、熱管理、視野角、光学接合、グレア低減に関連するエンジニアリング要求も高まります。LG Display Co., Ltd.のピラートゥピラー自動車用ディスプレイに関する取り組みは、大型フォーマットモジュールが定義された車両プログラムの一部となりつつあることを示しています。このフォーットは、インテリアの差別化とソフトウェア機能が車両の提案の中心となる電気自動車およびプレミアムモデルで最初に採用される可能性が高いです。より広範な使用は、サプライヤーが信頼性の高い品質と管理可能な交換コストで大型ディスプレイを提供する能力に依存します。
車両タイプ別:
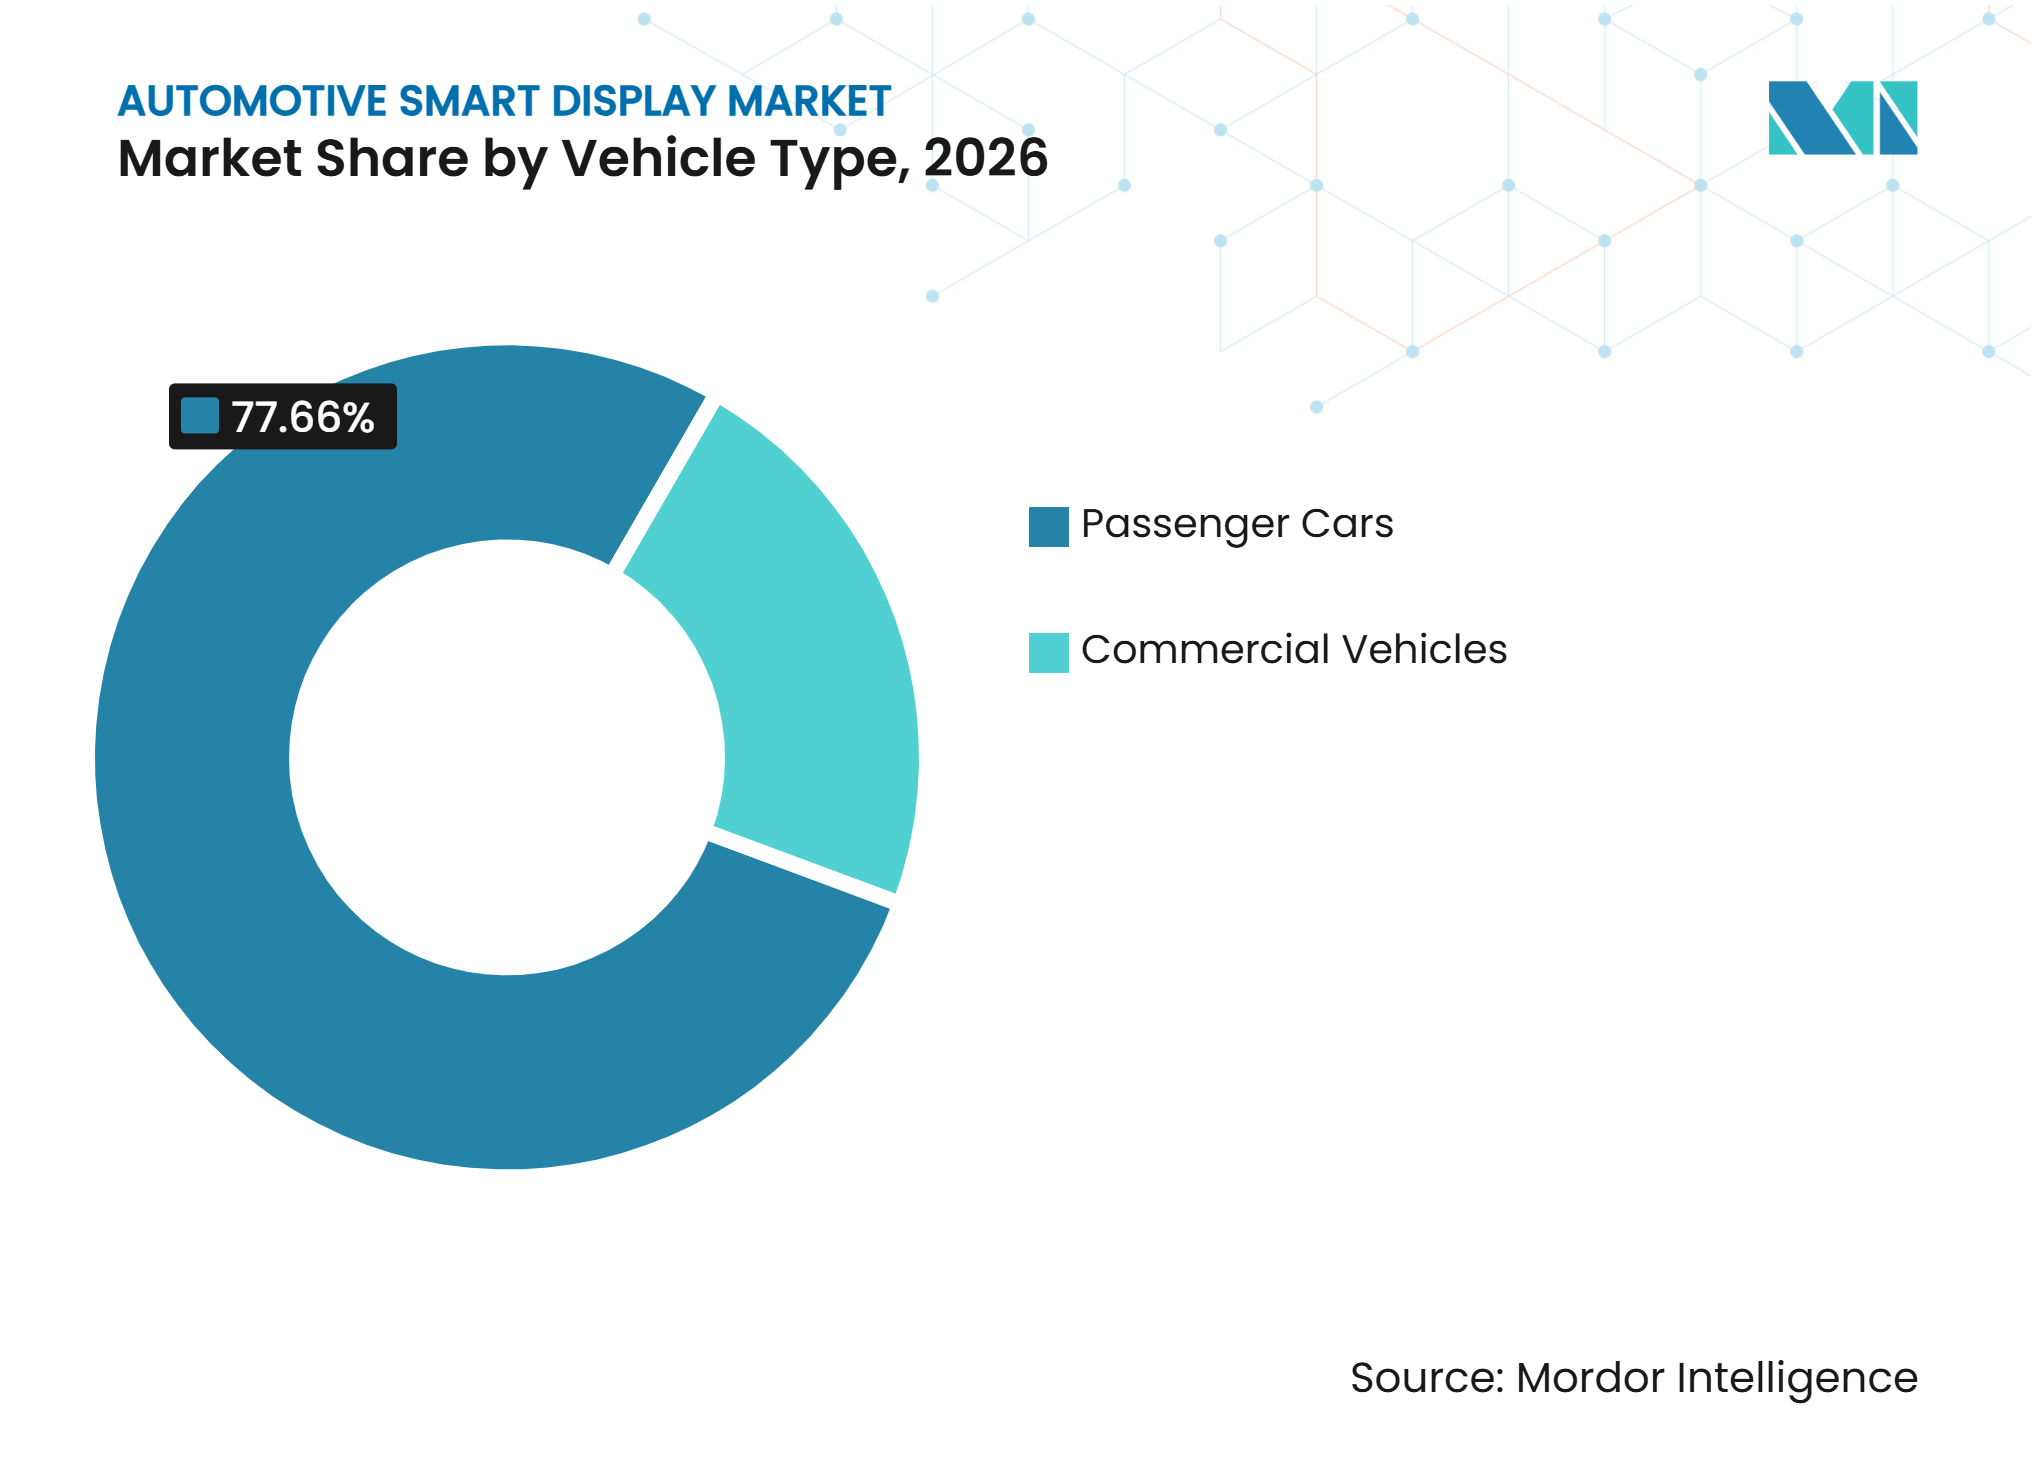
乗用車が需要をリードし、商用車が機能的ディスプレイを追加乗用車は2026年の自動車用スマートディスプレイ市場シェアの77.66%を占め、広範な生産基盤とデジタルキャビン機能への高まる期待によって支えられています。購入者はますます、ナビゲーション、電話接続、後方確認機能、車両設定が明確で応答性の高いスクリーンを通じて機能することを期待しています。これにより、ディスプレイ品質は高級ブランドだけでなく、メインストリームの乗用車計画にも関連するようになりました。自動車メーカーは画面レイアウトを使用して各モデルに認識可能なキャビンデザインを与えていますが、基盤となるソフトウェアと電子アーキテクチャは複数のモデルで共有される場合があります。デジタルクスターとセンターディスプレイは、重要な情報と日常的なコントロールを組み合わせるため、特に重要です。したがって、自動車用スマートディスプレイ市場は乗用車のリフレッシュサイクルと、メーカーがインテリアプラットフォームを更新する速度に強く結びついています。
商用車は2032年までに11.67%のCAGRで成長すると予測されており、そのコックピットディスプレイが利便性機能だけでなく運用機能をサポートすることが多いためです。ルートガイダンス、フリートコミュニケーション、ドライバーモニタリング、車両状態、テレマティクスはすべて、適切に設計された画面配置を通じてまとめることができます。耐久性のあるインターフェースは、ドライバーがキャビンスペースを競い合う別個のデバイスに頼ることなく関連情報にアクセスするのに役立ちます。Visteon Corporationは2025年に商用車および二輪車プログラム全体で11億米ドルの新規受注を確保し、北米の大型トラックプラットフォーム向けのセンター情報ディスプレイを含みます。商用アプリケーションは、乗用車とは異なる耐久性、可性、サービス性、フリートシステム互換性のバランスを必要とします。その違いは、サプライヤーが輸送事業者の実際のニーズを中心にディスプレイシステムを開発する機会を提供します。

推進方式別:
ICEが最大の基盤を維持し、EVがディスプレイコンテンツを向上内燃機関(ICE)は2026年の自動車用スマートディスプレイ市場シェアの61.28%を占め、世界の車両ミックスにおける継続的な地位を反映しています。これらの車両は、特にメーカーが複数の推進オプションにわたってコックピットコンポーネントを共有する場合、電気プラットフォームで最初に導入されたスクリーン設計をますます使用しています。共通の電子機器とディスプレイアーキテクチャは、一貫したブランド体験を維持しながら開の重複を削減できます。したがって、センタースクリーンとデジタルクラスターは、車両が新しい推進システムを使用しない場合でも、ICEモデルで進化しています。自動車用スマートディスプレイ市場は、デジタルコックピット機能の対象者を拡大するため、この移行から恩恵を受けます。また、ディスプレイサプライヤーが幅広い車両プラットフォームと電気アーキテクチャにわたって機能するソリューションを必要とすることも意味します。
電気自動車は2032年までに16.31%のCAGRで成長すると予測されており、最も成長の速い推進セグメントとなっています。そのキャビンレイアウトは、自動車メーカーがデジタルインタラクションを中心にダッシュボードを再設計できるため、スクリーンベースのコントロールをより重視することが多いです。これにより、大型センターディスプレイ、デジタルクラスター、HUD、ソフトウェア制御機能の重要性が高まる可能性があります。EVの購入者はまた、明確なディスプレイ処理を必要とするエネルギー情報、ルート計画、充電データ、コネクテッドサービスにより大きな価値を置く場合があります。その結果、ディスプレイ設計、車両ソフトウェア、日常の所有体験の間のより密接なつながりが生まれます。EVプログラムがコックピットを差別化の目に見えるポイントにする場合、自動車用スマートディスプレイ市場は恩恵を受けることができますが、サプライヤーはコストと信頼性の期待を依然として満たす必要があります。
地域分析
アジア太平洋地域は2026年の自動車用スマートディスプレイ市場シェアの47.32%を占め、2032年までに12.05%のCAGRで成長すると予測されています。この地域は、大規模な車両生産基盤、相当なディスプレイ製造能力、電気自動車における強力な活動を組み合わせています。中国、日本、韓国はそれぞれ、車両製造、パネル生産、コンポーネント統合、デジタルコックピット開発にわたって異なる強みを持っています。地域内の競争は、自動車メーカーが幅広いモデルにわたってより大きなスクリーンとより機能豊富なキャビンを導入することを促します。これにより、輝度、信頼性、ユーザーインターフェース品質への期待を満たしながら、モデルサイクルに迅速に適応できるサプライヤーへの需要が生まれます。地域活動の規模はまた、新しいコックピットシステムの開発中に、パネルメーカー、電子機器プロバイダー、自動車メーカー間のより緊密な協力関係を促します。また、検証中のフィードバックループを短縮することもできます。
中国は、ディスプレイサプライチェーンと車両需要が同じ地域エコシステム内で密接に結びついているため、特に重要です。国内の自動車メーカーは、競争の激しい市場でモデルを差別化するためにマルチスクリーンレイアウトとコネクテッドコックピット機能を使用しています。日本と韓国は、電子機器、材料、ディスプレイ製造、車両エンジニアリングにおける確立された強みをもたらします。これらの能力は、地域のサプライチェーン関係と世界の車両プログラムへの輸出を通じて自動車用スマートディスプレイ市場を支援します。この地域の優位性はサプライリスクを排除するものではなく、自動車メーカーは依然として複雑なパネルおよび電子機器サプライチェーン全体で信頼性の高い品質管理と継続性を必要としています。自動車メーカーはまた、急速に変化する機能戦略が自動車製品に期待される一貫性、修理可能性、長期的な使いやすさを損なわないようにする必要があります。
欧州は、プレミアム、電動化、安全重視の車両プログラムの重要な開発センターであり続けると予想されます。この地域の自動車メーカーは、後に他の市場の量産プログラムで使用できるコックピット要件を設定することが多いです。北米は、選択された車両カテゴリーにおいて、コネクテッドソフトウェアプラットフォーム、先進運転支援機能、大型フォーマットのコックピットレイアウトを引き続き好みます。南米、中東、アフリカは、サプライヤーが製品設計を地域の車両需要、高温、またはアフターマーケット要件に合わせることができる、より選択的な機会を提供します。これらの地域全体で、自動車用スマートディスプレイ市場は、サプライヤーが異なる規制期待、インフラ条件、車両価格帯に共通の技術基盤を適応させる能力に依存すると予想されます。ある地域でうまく機能するディスプレイシステムは、別の地域で成功裏に使用される前に、異なる輝度、言語、コネクティビティ、またはサービスの考慮事項が必要になる場合があります。
競合ランドスケープ
市場集中度
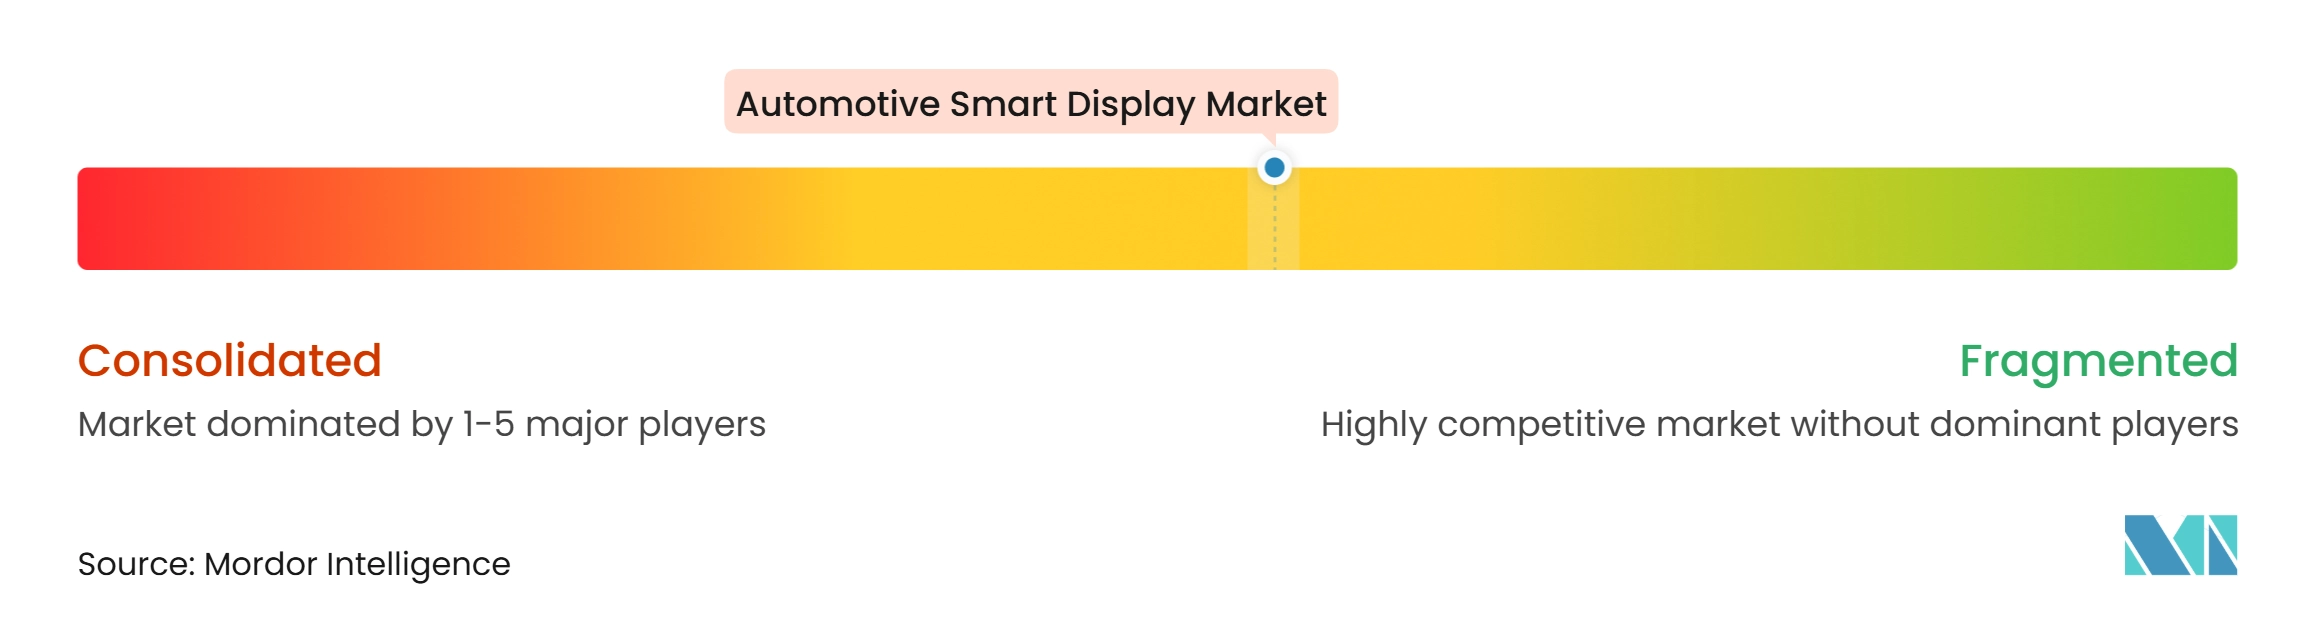
自動車用スマートディスプレイ市場は中程度に集中しており、競争はパネルメーカーとコックピットシステムインテグレーターに分かれており、少数のサプライヤーグループが市場を支配しているわけではありません。パネルサプライヤーは、ディスプレイ技術、製造能力、光学性能、コスト規律を通じて競争しています。コックピットインテグレーターは、コントローラー、ソフトウェア、ヒューマンマシンインターフェース設計、車レベルの統合を通じて競争しています。自動車メーカーがより少ないサプライヤーからより統合されたコックピットモジュールを求めるにつれて、これらの役割はより明確でなくなっています。スクリーンが車両の安全性、サイバーセキュリティ、環境、サービス要件を満たす必要があるため、確立された自動車検証経験は依然として価値があります。これにより、強力なディスプレイ技術を持ちながら車両開発と承認プロセス全体の経験が限られている企業にとって、意味のあるハードルが生まれます。
BOE Technology Group Co., Ltd.、Tianma Microelectronics Co., Ltd.、AUO Corporation、Japan Display Inc.、LG Display Co., Ltd.などの企業がパネル層で関連しています。Visteon Corporation、Valeo SE、Hyundai Mobis Co., Ltd.、DENSO CORPORATIONはコックピット電子機器とシステム統合において役割を担っています。LG Display Co., Ltd.のアフィーラプラットフォーム向けのピラートゥピラー量産実績は、サプライヤーが大型ディスプレイモジュールを定義された車両プログラムに合わせた例です。Visteon Corporationの2025年4月のQualcommとのAI対応コックピットシテムに関するコラボレーション(cognitoAIフレームワークとSnapdragon Cockpit Eliteプラットフォームを組み合わせたもの)は、複数のディスプレイ機能をサポートする共有コンピューティングへの移行を示しています。これらの動きは、競争力がビジュアルハードウェアをソフトウェアおよびより広範な車両アーキテクチャと接続する能力にますます依存していることを示しています。これらの要素を調整できるサプライヤーは、自動車メーカーの統合作業を削減し、設計目標から量産対応コックピットへのより明確なルートを提供できます。
Valeo SEとEnnostarはIAA Mobility 2025でミニLED外装ディスプレイアプリケーションを発表し、ディスプレイ技術がキャビン外のコミュニケーションにも探求されていることを示しました。このタイプの開発は新しいユースケースを開く可能性がありますが、耐久性、安全性、道路利用者との明確なコミュニケーションに関する要件ももたらします。成熟した自動車品質プロセスを持つサプライヤーはその経験を新しいディスプレイアプリケーションのサポートに活用できますが、規参入者は車両承認の期待を満たすためにより多くの時間が必要になる場合があります。競争機会は、機能的なコックピットディスプレイをフリート向けにカスタマイズできる商用車と、地域の気候条件がディスプレイ仕様に影響する地域に残っています。調達が完全なコックピットソリューションに向かうにつれて、パネルのみのサプライヤーは車両プログラムの中心に留まるために電子機器およびソフトウェア企業とのより緊密なパートナーシップが必要になる場合があります。競争の結果は、すべての自動車メーカーを同じソリューションに強制することなく、異なる画面フォーマットとインターフェース要件をサポートできる柔軟なコラボレーションを優先する可能性が高いです。
自動車用スマートディスプレイ産業のリーダー企業
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Visteon Corporation
-
LG Display Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用マートディスプレイ市場 このレポートでカバーされる企業
- AUMOVIO SE
- Robert Bosch GmbH
- Visteon Corporation
- LG Display Co., Ltd.
- Samsung Electronics Co., Ltd.
- BOE Technology Group Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- Sharp Corporation
- Panasonic Holdings Corporation
- DENSO CORPORATION
- Nippon Seiki Co., Ltd.
- Alps Alpine Co., Ltd.
- Valeo SE
- Marelli Holdings Co., Ltd.
- Desay SV Automotive Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Innolux Corporation
最近の産業開発事情 自動車用マートディスプレイ市場
- 2026年10月:PACCARは、PeterbiltとKenworthクラス8トラックに13インチおよび15インチのセンターディスプレイを搭載した工場設置型タッチスクリーンプラットフォームであるPACCAR Connectが、2027年初頭から標準装備になると発表しました。
- 2026年9月:Himax Technologiesは、組み込みeDPインターフェースを搭載したHX83196およびHX83197自動車用TDDIチップを発表し、3K解像度で最大17インチの単一パネルおよび最大30インチのカスケードディスプレイをサポートします。
- 2026年1月:LG Display Co., Ltd.はCES 2026で自動車用ディスプレイラインナップを展示し、51インチのピラートゥピラーディスプレイと車両コックピット向けのスライダブルOLEDディスプレイを含みました。
- 2026年1月:Tianma Microelectronics Co., Ltd.はCES 2026でSmart Cockpit 7.0プラットフォームを発表し、HUDソリューションと49.6インチ8K曲面自動車用ディスプレイを合わせて展示しました。
世界の自動車用スマートディスプレイ市場レポートの範囲
自動車用スマートディスプレイ市場は、ディスプレイタイプ、技術、画面サイズ、車両タイプ、推進方式、地域別にセグメント化されています。ディスプレイタイプ別では、市場はセンタースタック/インフォテインメントディスプレイ、デジタルインストゥルメントクラスター、ヘッドアップディスプレイ(HUD/AR-HUD)、リアシートエンターテインメント、その他(スマートミラーおよび助手席ディスプレイ)にセグメント化されています。技術別では、市場はLCD/TFT、OLED、ミニLED、マイクロLEDにセグメント化されています。画面サイズ別では、市場は5インチ未満、5~10インチ、10インチ超にセグメント化されています。車両タイプ別では、市場は乗用車と商用車にセグメント化されています。推進方式別では、市場は内燃機関(ICE)と電気自動車にセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他の欧州)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、タイ、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、その他の南米)、中東・アフリカ(サウアラビア、アラブ首長国連邦、イスラエル、エジプト、南アフリカ、ナイジェリア、その他の中東・アフリカ)にセグメント化されています。ピラートゥピラーディスプレイモジュールはセンタースタック/インフォテインメントディスプレイセグメントに分類されます。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| センタースタック/インフォテインメントディスプレイ |
| デジタルインストゥルメントクラスター |
| ヘッドアップディスプレイ(HUD/AR-HUD) |
| リアシートエンターテインメント |
| その他(スマートミラーおよび助手席ディスプレイ) |
| LCD/TFT |
| OLED |
| ミニLED |
| マイクロLED |
| 5インチ未満 |
| 5~10インチ |
| 10インチ超 |
| 乗用車 |
| 商用車 |
| 内燃機関(ICE) |
| 電気自動車 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ |
| ディスプレイタイプ別 | センタースタック/インフォテインメントディスプレイ | |
| デジタルインストゥルメントクラスター | ||
| ヘッドアップディスプレイ(HUD/AR-HUD) | ||
| リアシートエンターテインメント | ||
| その他(スマートミラーおよび助手席ディスプレイ) | ||
| 技術別 | LCD/TFT | |
| OLED | ||
| ミニLED | ||
| マイクロLED | ||
| 画面サイズ別 | 5インチ未満 | |
| 5~10インチ | ||
| 10インチ超 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電気自動車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用スマートディスプレイ市場の規模はどのくらいですか?
自動車用スマートディスプレイ市場は2026年に14.43 ビリオン 米ドルと評価され、2027年から2032年のCAGRが9.45%で、2032年までに24.81 ビリオン 米ドルに達すると予測されています。
自動車用スマートディスプレイへの需要を牽引しているものは何ですか?
需要は、デジタルコックピット設計、コネクテッド機能、運転支援情報、乗用車および電気自動車におけるスクリーンベースのコントロールの広範な使用によって支えられています。
どの自動車用スマートディスプレイタイプが現在の採用をリードしていますか?
センタースタック/インフォテインメントディスプレイが現在の採用をリードしており、2026年のシェアは40.98%で、主要な車両コントロール、コネクティビティ、ナビゲーションを一つのインターフェースにまとめているためです。
なぜヘッドアップディスプレイが車両において重要性を増しているのですか?
HUDはドライバーの前方視野内に選択された走行およびナビゲーション情報を提示できます。HUD/AR-HUDは2032年までに10.01%のCAGRで成長すると予測されています。
車両で最も広く使用されているディスプレイ技術はどれですか?
LCD/TFTは2026年に66.52%のシェアを占め、成熟したサプライチェーン、幅広い車両への適合性、確立された自動車認定経験によって支えられています。