
Tamanho e Participação do Mercado de Redução Catalítica Seletiva Automotiva
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redução Catalítica Seletiva Automotiva pela Mordor Intelligence
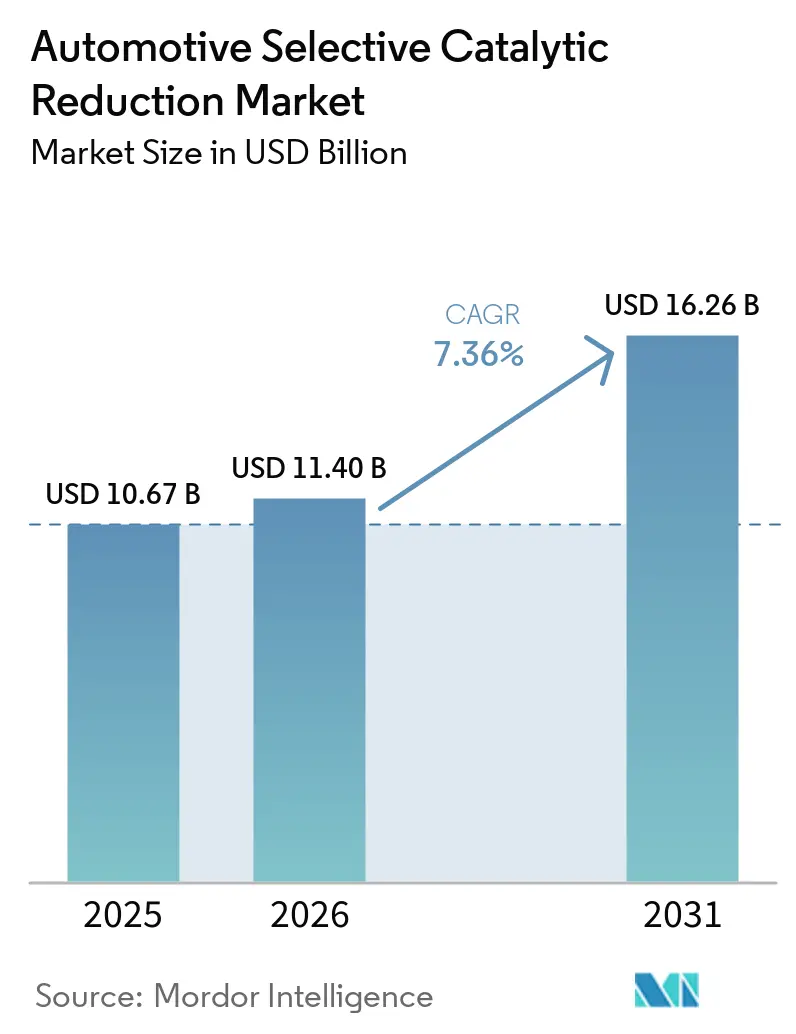
O tamanho do mercado de redução catalítica seletiva automotiva foi avaliado em 10,67 bilhões de USD em 2025 e estima-se que cresça de 11,40 bilhões de USD em 2026 para atingir 16,26 bilhões de USD até 2031, a um CAGR de 7,36% durante o período de previsão (2026-2031). O mercado de redução catalítica seletiva automotiva está em expansão à medida que regulamentações de emissões mais rígidas exigem que os veículos a diesel controlem as emissões de óxidos de nitrogênio de forma mais eficaz. A Euro 7 aplica-se a novos modelos de veículos leves a partir de novembro de 2026 e consolida os requisitos para veículos leves e pesados em um único pacote legislativo, com novos limites para partículas não provenientes do escapamento. Os padrões do ano-modelo 2027 dos EUA exigem reduções significativas nas emissões de óxidos de nitrogênio de motores pesados, impulsionando o design de veículos em direção a sistemas integrados de catalisador, dosagem, aquecimento e sensores. O mercado também se beneficia da renovação de frotas comerciais na Ásia e na América do Norte, enquanto a queda na demanda por diesel leve em mercados maduros limita a base de veículos de passeio endereçável. Fornecedores que oferecem sistemas completos de pós-tratamento têm vantagem, pois os fabricantes de veículos estão cada vez mais qualificando múltiplos componentes relacionados em conjunto para plataformas de vários anos.
Principais Conclusões do Relatório
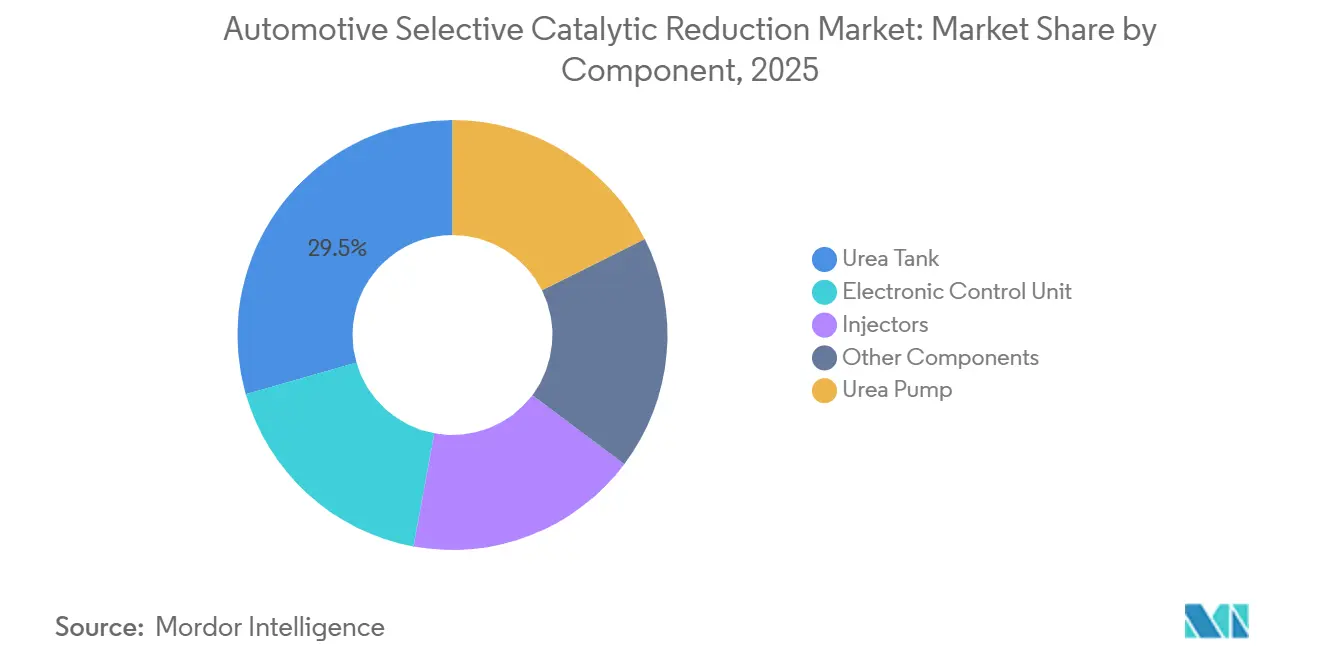
- Por componente, os tanques de ureia detinham 29,45% da participação do mercado de redução catalítica seletiva automotiva em 2025, enquanto as bombas de ureia têm previsão de crescer a um CAGR de 7,85% até 2031.
- Por tipo de veículo, os veículos de passeio detinham 48,14% da participação do mercado de redução catalítica seletiva automotiva em 2025, enquanto os veículos comerciais pesados têm previsão de crescer a um CAGR de 8,13% até 2031.
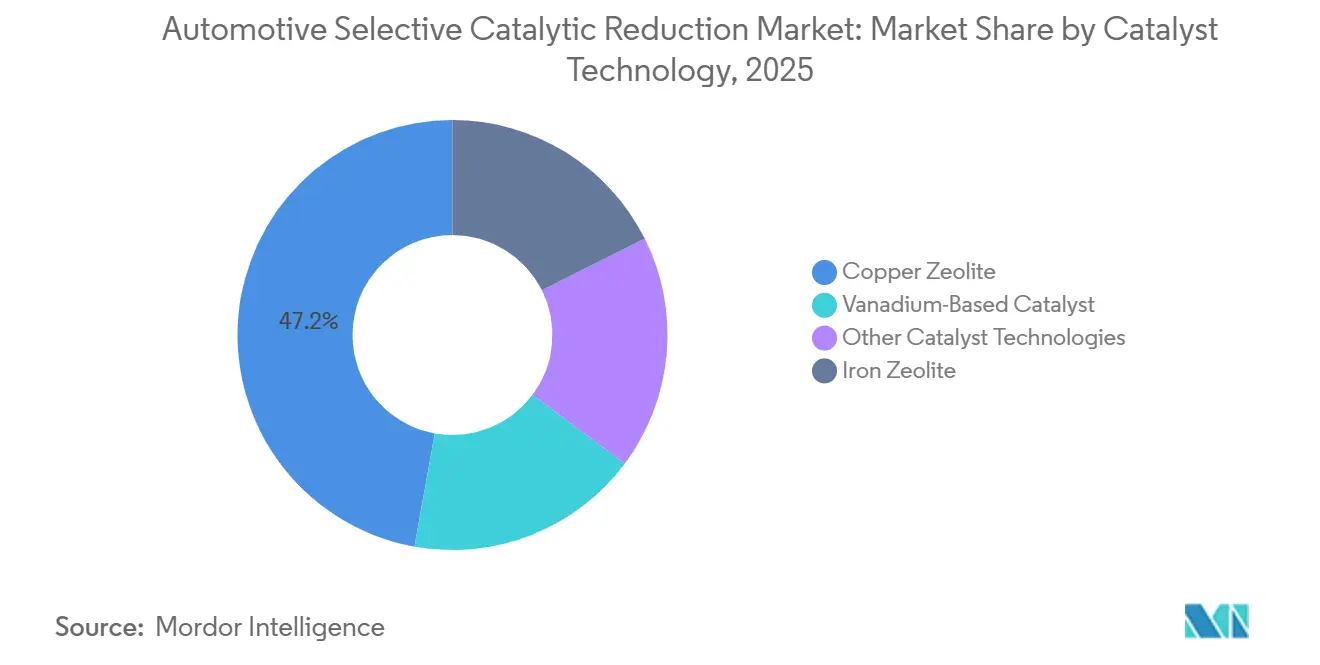
- Por tecnologia de catalisador, a zeólita de cobre detinha 47,18% da participação do mercado de redução catalítica seletiva automotiva em 2025 e tem previsão de crescer a um CAGR de 8,45% até 2031.
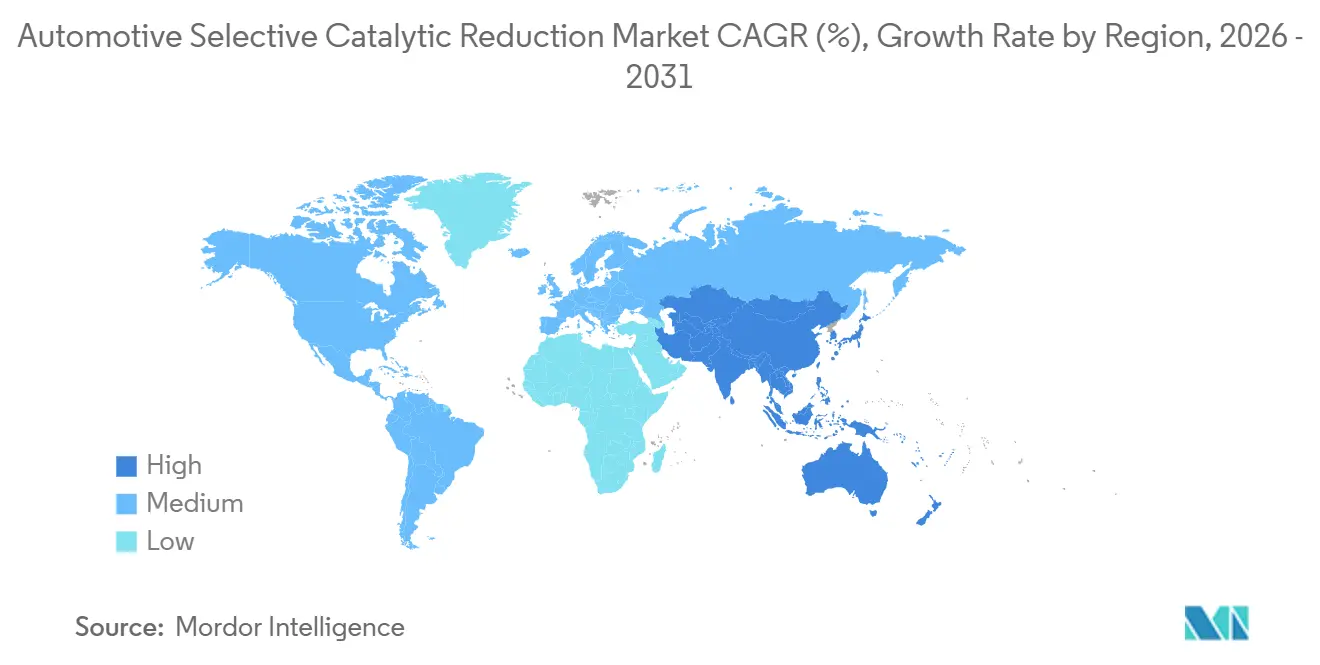
- Por geografia, a Ásia-Pacífico detinha 38,31% da participação do mercado de redução catalítica seletiva automotiva em 2025 e tem previsão de crescer a um CAGR de 8,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rigorização dos Padrões de Emissão de NOx | +2.5% | Global, com efeitos de primeira linha na UE, América do Norte, China e Índia | Curto prazo (≤ 2 anos) |
| Crescimento das Frotas de Veículos Comerciais a Diesel | +1.7% | Núcleo da Ásia-Pacífico, com repercussão na América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da RCS em Mercados Automotivos Emergentes | +1.3% | ASEAN, Índia, Brasil, Conselho de Cooperação do Golfo (CCG) e África do Sul | Médio prazo (2-4 anos) |
| Avanços em Catalisadores de Baixa Temperatura e Gestão Térmica | +1.0% | Global, com prioridade nas zonas de conformidade de partida a frio da Europa e da América do Norte | Médio prazo (2-4 anos) |
| Dosagem Digital em Malha Fechada e Integração de Sensores de NOx | +0.7% | Global, com adoção mais rápida onde testes de conformidade em serviço são exigidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Rigorização dos Padrões de Emissão de NOx Impõe Redesenhos em Nível de Sistema
O ciclo regulatório que começa em 2026 impõe requisitos mais exigentes ao mercado de redução catalítica seletiva automotiva do que o ciclo Euro VI. A Euro 7 aplica-se a novos tipos de modelos leves a partir de novembro de 2026, enquanto as aprovações de tipo para veículos pesados começam em maio de 2028. A regra do ano-modelo 2027 dos EUA reduz o limite de óxidos de nitrogênio para motores pesados de 200 mg por cavalo-hora para 35 mg por cavalo-hora. A Cummins respondeu com um design de RCS de módulo duplo que utiliza dois aquecedores elétricos de 5 kW e um alternador dedicado de 48 V para controle térmico[1]. Esses requisitos tornam catalisadores, aquecedores, equipamentos de dosagem e sensores mais interdependentes dentro de um único sistema de controle de emissões. Espera-se que a Índia notifique o Bharat Stage VII durante o ano fiscal de 2026 para implementação em 2030, estendendo esse ciclo de atualização de veículos a uma grande base de fabricação de veículos comerciais.
O Crescimento das Frotas de Veículos Comerciais a Diesel Sustenta a Base de Instalação
A produção de veículos comerciais pesados na Ásia sustenta uma base de instalação duradoura para o mercado de redução catalítica seletiva automotiva, apesar da eletrificação de veículos de passeio. A China produziu mais de 900.000 caminhões pesados em 2025, e a transição para a Fase B do GB VI exige a instalação de sistemas de RCS em novos veículos a diesel pesados. O programa PM-Gati Shakti de rodovias expressas da Índia reduziu os tempos de frete ao longo dos principais corredores e impulsionou a demanda por caminhões de longa distância em conformidade. A Coreia do Sul e o Japão também continuam seus próprios ciclos de atualização de veículos comerciais por meio de impostos baseados em peso e monitoramento de conformidade mais rigoroso. O programa de conformidade em serviço da China cria uma necessidade no mercado de reposição, pois alguns caminhões em operação não atendem às metas do mundo real. Um estudo de 2026 com 24 caminhões pesados constatou que os veículos China VI em conformidade reduziram as emissões de óxidos de nitrogênio em 59,6% em relação aos veículos China V, enquanto os veículos não conformes apresentaram fatores de emissão 85,6% superiores aos benchmarks do China V.
A Expansão da Redução Catalítica Seletiva (RCS) em Mercados Automotivos Emergentes Cria uma Segunda Curva de Crescimento
A Tailândia, o Vietnã e a Indonésia estão alinhando seus marcos regulatórios de emissões com os benchmarks Euro 5 e Euro 6, criando uma base de demanda separada para o mercado de redução catalítica seletiva automotiva. O prazo de eliminação progressiva do Euro III na Tailândia em 2028 está incentivando a substituição de frotas e a aquisição de sistemas de RCS para operadores que utilizam corredores de frete de maior valor. A base instalada de veículos mais antigos também cria demanda por catalisadores de reposição e unidades de dosagem à medida que a fiscalização se intensifica. O padrão PROCONVE P-8 do Brasil, alinhado ao Euro 6, e o alinhamento do Conselho de Cooperação do Golfo com os benchmarks Euro 5 e Euro 6 estão levando fornecedores Tier-1 a considerar cadeias de suprimentos locais. Os fabricantes de veículos que entram nesses mercados com plataformas certificadas Euro 6 podem usar configurações de RCS já estabelecidas sem redesenhar completamente a arquitetura. Essa abordagem pode encurtar o processo de qualificação para componentes prontos para conformidade.
Avanços em Catalisadores de Baixa Temperatura e Gestão Térmica Redefinem a Arquitetura do Sistema
Partidas a frio e condução urbana em baixa carga continuam sendo um desafio fundamental para os catalisadores, pois as temperaturas do escapamento podem cair abaixo de 150°C. Uma pesquisa publicada em 2026 constatou que o envelhecimento hidrotérmico moderado pode inibir seletivamente o semi-ciclo de oxidação da RCS padrão sobre Cu-SSZ-13, e que a alteração da pressão parcial de oxigênio pode restaurar a eficiência de DeNOx, oferecendo aos desenvolvedores de catalisadores um caminho definido para melhorar o desempenho. O catalisador GenV+ CuSCR da BASF Metivo foi qualificado junto a vários clientes globais de caminhões e é projetado para conversão em baixa temperatura sob as condições operacionais da EPA 2027 e Euro 7. A empresa reportou uma redução de 30-40% nas emissões de óxidos de nitrogênio em temperaturas de operação de veículos pesados em comparação com seu predecessor GenIV. Um artigo da Sociedade de Engenheiros Automotivos (SAE) de 2026 constatou que uma unidade compacta de aquecedor-misturador com RCS de acoplamento próximo poderia atender aos requisitos dos EUA, da Europa e da China, ao mesmo tempo em que previne depósitos de ureia.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Sistema, Instalação e Manutenção | -1.8% | Global, mais agudo nos mercados sensíveis a preços da ASEAN, Sul da Ásia, Oriente Médio e África | Médio prazo (2-4 anos) |
| Restrições de Disponibilidade e Qualidade do DEF | -1.1% | América do Norte e Sul da Ásia, especialmente a Índia, com repercussão na ASEAN, Oriente Médio e África | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Eletrificação de Veículos Leves e Queda na Adoção do Diesel | -1.4% | Europa Ocidental e China principalmente, com efeito moderado na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Sistema, Instalação e Manutenção Restringem a Penetração em Mercados Emergentes
O mercado de redução catalítica seletiva automotiva enfrenta pressão de custos porque os sistemas requerem um catalisador, unidade de dosagem, sensores de óxidos de nitrogênio, uma unidade de controle eletrônico (UCE), instalação e manutenção contínua. O uso de fluido de escapamento a diesel e a substituição ou recondicionamento periódico do catalisador acrescentam aos custos operacionais ao longo da vida útil. Em mercados de caminhões sensíveis a preços, incluindo Índia, Sudeste Asiático e África Subsaariana, os compradores de frotas frequentemente avaliam o custo total de propriedade antes de selecionar um veículo em conformidade. Layouts mais avançados de dosagem dupla e RCS de acoplamento próximo aumentam a complexidade do sistema e podem elevar os requisitos de manutenção. Um artigo da Sociedade de Engenheiros Automotivos (SAE) de 2025 identificou a dificuldade de combinar dosagem precisa de fluido de escapamento a diesel, diagnósticos e funções de segurança em uma unidade de controle econômica. A capacidade limitada de serviço especializado nas cidades de Nível 2 e Nível 3 da Índia também pode aumentar o tempo de inatividade quando os sistemas de caminhões de médio porte falham.
Restrições de Disponibilidade e Qualidade do DEF Introduzem Risco Operacional
A confiabilidade do fornecimento de fluido de escapamento a diesel restringe o mercado de redução catalítica seletiva automotiva e representa um risco direto para a operação do sistema. Várias grandes instalações de produção de DEF nos EUA entraram em períodos de manutenção programada com duração de até 8 meses em 2025, pressionando os estoques em meio a uma demanda constante. A produção norte-americana de ureia ficou 35 milhões de galões abaixo da demanda em 2025. Em março de 2026, a Sociedade dos Fabricantes de Automóveis da Índia alertou sobre incertezas em relação à ureia de grau técnico devido a perturbações no transporte marítimo do Oriente Médio e visibilidade limitada sobre as entregas além do início de abril de 2026. Os sistemas de RCS requerem fluido de escapamento a diesel com uma concentração de ureia de 32,5% conforme a ISO 22241, e o fluido contaminado ou diluído inadequadamente pode danificar os substratos do catalisador e acionar avisos de diagnóstico de bordo. A orientação da EPA emitida em agosto de 2025 permitiu ajustes nos sistemas de indução de RCS, mas não resolveu a exposição subjacente da cadeia de suprimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Precisão de Dosagem Impulsiona o Subsistema de Crescimento Mais RápidoOs tanques de ureia representaram 29,45% da participação do mercado de redução catalítica seletiva automotiva em 2025, tornando-os o maior segmento de componentes. Sua posição reflete o uso em todos os tipos de veículos e os requisitos de materiais de tanques de polietileno de alta densidade e compósitos reforçados em veículos comerciais. A Röchling Automotive fornece sistemas de tanques de RCS com estruturas anti-oscilação moldadas e sistemas de abastecimento para fabricantes de caminhes e veículos de passeio. Seu design de tanque de 30 litros para veículos comerciais reduziu o peso em 0,8 kg em comparação com designs anteriores. Injetores e unidades de controle eletrônico formam o próximo nível de componentes. A demanda por injetores acompanha a produção de novos veículos, enquanto as UCEs estão ganhando importância à medida que mais sistemas utilizam múltiplos sensores para controle em malha fechada.
As bombas de ureia têm previsão de expandir a um CAGR de 7,85% até 2031, acima da taxa de crescimento geral do mercado de redução catalítica seletiva automotiva. Designs de dosagem dupla e acoplamento próximo requerem entrega precisa em múltiplos pontos de dosagem. A tecnologia de dupla injeção DI-SCR da Bosch utiliza uma posição de dosagem de acoplamento próximo e uma posição sob o assoalho, o que aumenta os requisitos de bomba e a precisão de dosagem. Um estudo da Sociedade de Engenheiros Automotivos (SAE) de 2026 constatou que a dosagem controlada por software pode identificar falhas de depósito e iniciar a regeneração antes que a cristalização prejudique o desempenho do catalisador. Os requisitos de diagnóstico de bordo da EPA e a regra de upload de dados de OBD remoto em rascunho da Índia estão sustentando a demanda por UCEs e sensores mais capazes.

Por Tipo de Veículo:
Veículos Comerciais Pesados Impulsionam o Crescimento Mais Rápido de RCSOs veículos de passeio detinham 48,14% da participação do mercado de redução catalítica seletiva automotiva em 2025. Isso refletiu a profundidade histórica do uso de diesel em veículos premium europeus e em várias categorias de veículos asiáticos. O marco regulatório BS VI Fase 2 da Índia continuou a exigir a instalação de RCS em novos veículos de passeio a diesel. A base de diesel para passageiros na Europa está se estreitando à medida que os novos registros de diesel caíram abaixo de 10% das vendas em 2025. Veículos elétricos a bateria e híbridos plug-in juntos representaram 28% dos novos registros em 2025, um aumento de 6 pontos percentuais em relação a 2024. As frotas de diesel existentes continuam a sustentar a demanda por catalisadores de reposição e fluido de escapamento a diesel (DEF).
Os veículos comerciais pesados têm previsão de crescer a um CAGR de 8,13% até 2031, tornando-os a categoria de veículos de crescimento mais rápido no mercado de redução catalítica seletiva automotiva. Essa demanda está vinculada à renovação regulatória de frotas nas principais regiões de veículos comerciais. A Cummins apresentou seu motor X15 em conformidade com a EPA 2027 em 2026 com um sistema de RCS de módulo duplo. A empresa afirma que a configuração reduz a contrapressão do escapamento em 44% em comparação com um arranjo de módulo único. Os veículos comerciais leves se beneficiam do crescimento da produção no Sudeste Asiático e no Sul da Ásia e enfrentam menos pressão imediata para eletrificação do que os veículos de passeio. A Scania e a Umicore desenvolveram um arranjo Twin SCR que separa os estágios de catalisador de acoplamento próximo e sob o assoalho para garantir conformidade em alta temperatura e controlar a sublimação de vanádio.
Por Tecnologia de Catalisador:
A Zeólita de Cobre Amplia Sua Vantagem EstruturalA zeólita de cobre representou 47,18% da participação do mercado de redução catalítica seletiva automotiva em tecnologia de catalisador em 2025. Suas formas baseadas em chabazita, incluindo CuCHA e CuSSZ-13, combinam estabilidade hidrotérmica com atividade em baixa temperatura. Essas propriedades são importantes à medida que os testes de condução real e em serviço prestam maior atenção às emissões de partida a frio e em marcha lenta. Uma pesquisa publicada no periódico da Royal Society of Chemistry mostrou que o desempenho do Cu-SSZ-13 pode ser ajustado pela pressão parcial de oxigênio após envelhecimento hidrotérmico moderado. A zeólita de ferro permanece como o segundo maior segmento de tecnologia. Ela oferece tolerância ao enxofre e estabilidade em alta temperatura para mercados com qualidade inconsistente de enxofre no combustível e condições de operação pesada acima de 500°C.
A zeólita de cobre tem previsão de crescer a um CAGR de 8,45% até 2031, a taxa mais rápida entre as tecnologias de catalisador no mercado de redução catalítica seletiva automotiva. A plataforma GenV+ CuSCR baseada em chabazita da BASF Metivo é projetada para manter a conversão em temperaturas mais baixas enquanto reduz as emissões de óxido nitroso. Os catalisadores de vanádio permanecem relevantes em aplicações pesadas e fora de estrada, onde a resistência ao enxofre e uma ampla faixa de operação são mais importantes do que a atividade em baixa temperatura. O pedido de patente da Umicore de 2025 descreve um revestimento de vanádio multicamadas que suporta a conversão de óxidos de nitrogênio abaixo de 250°C e acima de 500°C, ao mesmo tempo em que suprime a formação de óxido nitroso. Fe₂O₃-SiO₂/Al₂O₃ e Nb-Fe suportados em CeO₂ pré-sulfetado são formulações emergentes que demonstraram desempenho comparável ao de catalisadores de metais do grupo da platina de 300°C a 450°C.
Análise Geográfica
Mercado de Redução Catalítica Seletiva Automotiva da APAC
A Ásia-Pacífico detinha 38,31% da participação no mercado de redução catalítica seletiva automotiva em 2025 e tem previsão de crescimento a um CAGR de 8,22% até 2031. A China é o principal polo regional, uma vez que a norma GB VI Fase B exige SCR em novos veículos diesel pesados. Mais de 900.000 caminhões pesados foram produzidos na China em 2025[2]. A Índia está se expandindo por meio da conformidade com as emissões em condições reais de condução da BS VI Fase 2 e de um requisito em minuta de junho de 2026 para uploads de dados do Sistema de Diagnóstico de Bordo II (OBD-II) em tempo real de novos veículos comerciais. O Japão e a Coreia do Sul contribuem com a fabricação especializada de catalisadores e sensores, enquanto Tailândia, Vietnã e Indonésia estão avançando em direção aos requisitos equivalentes ao Euro 5 e Euro 6.
Mercado de Redução Catalítica Seletiva Automotiva da América do Norte
A América do Norte é o segundo maior mercado regional de redução catalítica seletiva automotiva e um importante centro de design de pós-tratamento. A regra do ano-modelo 2027 da Agência de Proteção Ambiental dos EUA (EPA) exige uma redução de mais de 80% nas emissões de óxidos de nitrogênio em relação aos níveis atuais de veículos pesados. A abordagem de módulo duplo X15 da Cummins e a abordagem de pré-SCR de acoplamento próximo Gen 6 da Detroit representam diferentes métodos para atender a esse requisito. Os programas PROAIRE do México estão progressivamente endurecendo os padrões para veículos comerciais ao longo do corredor de produção do USMCA. A manutenção programada nas plantas de Fluido de Escape Diesel (DEF) dos EUA durante 2025 demonstrou com que rapidez as condições de estoque podem se tornar mais restritivas. A instalação Sluiskil da Yara International ASA captura e liquefaz 800.000 toneladas de dióxido de carbono anualmente a partir da produção de DEF com início em 2026.
Mercado de Redução Catalítica Seletiva Automotiva da EMEA e América do Sul
A Europa é um mercado maduro de redução catalítica seletiva automotiva, onde o crescimento de veículos comerciais contrasta com a queda na demanda por diesel de passageiros. Os caminhões a diesel representavam 87% da frota regional de caminhões em 2025, enquanto os registros de veículos de passeio a diesel ficaram abaixo de 10% das vendas de novos carros. O Euro 7 está impulsionando um ciclo de atualização de catalisadores SCR para sistemas de acoplamento próximo e de dosagem dupla, a fim de atender às condições do mundo real. A Alemanha continua sendo um mercado importante por sediar o Grupo Volkswagen, a Daimler Truck, a BMW e a MAN Truck & Bus. Brasil, Oriente Médio e África representam oportunidades em estágio inicial, à medida que o PROCONVE P-8 e o alinhamento progressivo equivalente ao Euro incentivam o investimento na cadeia de suprimentos. A planta de Cubatão da Yara International ASA também produz amônia utilizando biometano renovável para produzir ureia de grau técnico.
Cenário Competitivo
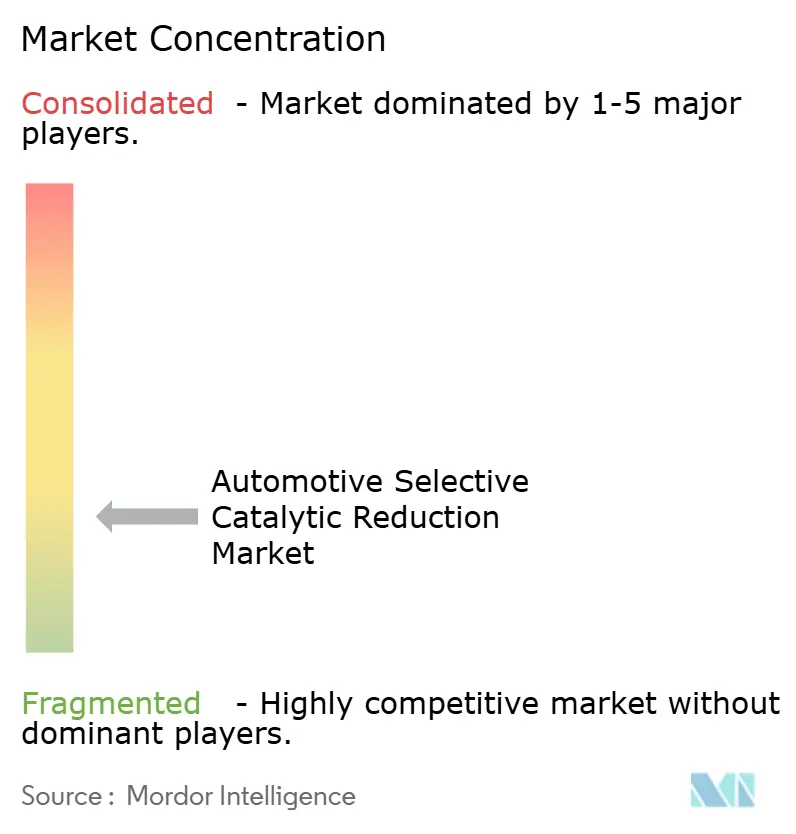
O mercado de redução catalítica seletiva automotiva é fragmentado. BASF Metivo, Umicore e Johnson Matthey fornecem a maioria das formulações de catalisadores para fabricantes de veículos globais. FORVIA, Tenneco, Cummins, Eberspächer, OPmobility, Bosch e DENSO competem em módulos de dosagem, sensoriamento e pós-tratamento integrado. A capacidade de síntese de zeólita da BASF Metivo e a capacidade de reciclagem de metais preciosos da Umicore sustentam relacionamentos de plataforma de longo prazo, tornando as mudanças de fornecedor mais difíceis para os fabricantes de veículos. O mercado, portanto, contém tanto competição especializada em componentes quanto competição mais ampla em nível de sistema.
A Johnson Matthey concordou em adquirir a CORMETECH em maio de 2026 e concluiu a transação de 360 milhões de USD em julho de 2026. A aquisição expandiu seu trabalho em soluções de ar limpo para geração de energia estacionária e aplicações industriais, reduzindo a dependência da demanda por diesel leve. A Johnson Matthey também identificou um pipeline de projetos de 1 bilhão de USD vinculado à construção de centros de dados nos EUA. A tecnologia BlueBox SCR da FORVIA, o sistema de módulo duplo EPA27 da Cummins e a plataforma DI-SCR da Bosch representam diferentes abordagens para alcançar baixo desempenho de óxidos de nitrogênio sob condições de condução real. O mercado favorece fornecedores que podem atender simultaneamente aos requisitos de componentes, controle e integração de veículos.
A dosagem em malha fechada já utiliza sinais de sensores de óxidos de nitrogênio a montante e a jusante para ajustar a injeção de Fluido de Escapamento a Diesel (DEF) em tempo real em sistemas em conformidade com o Euro 6. A próxima área de competição envolve o uso de dados de sensores para prever a degradação do catalisador antes que um limiar de diagnóstico de bordo seja atingido. A Patente dos EUA 12546241, concedida em 2025, descreve a previsão da conversão de óxidos de nitrogênio no tubo de escapamento e do escape de amônia usando modelos de degradação de pós-tratamento, permitindo ajustes de dosagem antes que ocorra não conformidade. As obrigações de durabilidade mais longas e os requisitos de monitoramento mais rigorosos da Euro 7 elevam o limiar de engenharia para participantes menores. O mercado provavelmente continuará recompensando fornecedores com históricos de qualificação comprovados em múltiplas plataformas de veículos.
Líderes do Setor de Redução Catalítica Seletiva Automotiva
-
Robert Bosch GmbH
-
Cummins Inc.
-
Tenneco Inc.
-
FORVIA
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Redução Catalítica Seletiva Automotiva Empresas cobertas neste relatório
- BASF
- Continental AG
- Corning Incorporated
- Cummins Inc.
- DENSO CORPORATION
- Eberspächer Gruppe GmbH & Co. KG
- FORVIA
- Johnson Matthey
- Marelli Holdings Co., Ltd.
- OPmobility
- Robert Bosch GmbH
- Röchling SE & Co. KG
- Tenneco Inc.
- Textron Inc.
- Umicore
- Yara International ASA
Desenvolvimentos industriais recentes em Mercado de Redução Catalítica Seletiva Automotiva
- Setembro de 2026: A divisão de Catalisadores Ambientais e Soluções de Metais da BASF foi renomeada como Metivo, parte do Grupo BASF, refletindo um reposicionamento estratégico de seus negócios de catalisadores de emissões móveis e serviços de metais preciosos. A renomeação está alinhada com o perfil comercial independente da Metivo e seu foco em plataformas de catalisadores de próxima geração, incluindo o GenV+ CuSCR para os ciclos de conformidade Euro 7 e EPA27.
- Julho de 2026: A Johnson Matthey concluiu a aquisição da CORMETECH Inc. por um valor empresarial de 360 milhões de USD, após o cumprimento de todas as condições de fechamento habituais, incluindo aprovações regulatórias. A CORMETECH, fabricante norte-americana de catalisadores de RCS para geração de energia estacionária atendendo a mais de 400 clientes, amplia o alcance das Soluções de Ar Limpo da Johnson Matthey além das aplicações automotivas para o mercado de controle de emissões de centros de dados.
Escopo do Relatório Global do Mercado de Redução Catalítica Seletiva Automotiva
A Redução Catalítica Seletiva Automotiva (RCS) é uma tecnologia de pós-tratamento de escapamento que reduz as emissões de motores a diesel convertendo óxidos de nitrogênio nocivos em nitrogênio e água. O sistema opera injetando uma solução à base de ureia, comumente conhecida como fluido de escapamento a diesel (DEF), no fluxo de escapamento.
O mercado de redução catalítica seletiva automotiva é segmentado por componente, tipo de veículo, tecnologia de catalisador e geografia. Por componente, o mercado é segmentado em tanque de ureia, bomba de ureia, unidade de controle eletrônico, injetores e outros componentes. Por tipo de veículo, o mercado é segmentado em veículos de passeio, veículos comerciais leves e veículos comerciais pesados. Por tecnologia de catalisador, o mercado é segmentado em zeólita de cobre, zeólita de ferro, catalisador à base de vanádio e outras tecnologias de catalisador. O relatório também abrange o tamanho do mercado e as previsões para redução catalítica seletiva automotiva em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Tanque de Ureia |
| Bomba de Ureia |
| Unidade de Controle Eletrônico |
| Injetores |
| Outros Componentes |
| Veículos de Passeio |
| Veculos Comerciais Leves |
| Veículos Comerciais Pesados |
| Zeólita de Cobre |
| Zeólita de Ferro |
| Catalisador à Base de Vanádio |
| Outras Tecnologias de Catalisador |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Componente | Tanque de Ureia | |
| Bomba de Ureia | ||
| Unidade de Controle Eletrônico | ||
| Injetores | ||
| Outros Componentes | ||
| Por Tipo de Veículo | Veículos de Passeio | |
| Veculos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Tecnologia de Catalisador | Zeólita de Cobre | |
| Zeólita de Ferro | ||
| Catalisador à Base de Vanádio | ||
| Outras Tecnologias de Catalisador | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Redução Catalítica Seletiva Automotiva?
O tamanho do mercado de redução catalítica seletiva automotiva foi avaliado em 10,67 bilhões de USD em 2025 e estima-se que cresça de 11,40 bilhões de USD em 2026 para atingir 16,26 bilhões de USD até 2031, a um CAGR de 7,36% durante o período de previsão (2026-2031).
Qual categoria de veículo tem o maior crescimento projetado?
Os veículos comerciais pesados têm o maior crescimento projetado, com uma previsão de CAGR de 8,13% até 2031.
Por que a zeólita de cobre é importante para o pós-tratamento a diesel?
A zeólita de cobre detinha 47,18% do valor da tecnologia de catalisador em 2025 e tem previsão de crescer a um CAGR de 8,45%.
Qual região lidera a demanda por sistemas de Redução Catalítica Seletiva (RCS) automotiva?
A Ásia-Pacífico liderou com uma participação de 38,31% em 2025 e tem previsão de expandir a um CAGR de 8,22% até 2031.