
Marktgröße und Marktanteil der automobilen selektiven katalytischen Reduktion
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.40 Milliarden US-Dollar |
| Marktgröße (2031) | 16.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der automobilen selektiven katalytischen Reduktion von Mordor Intelligence
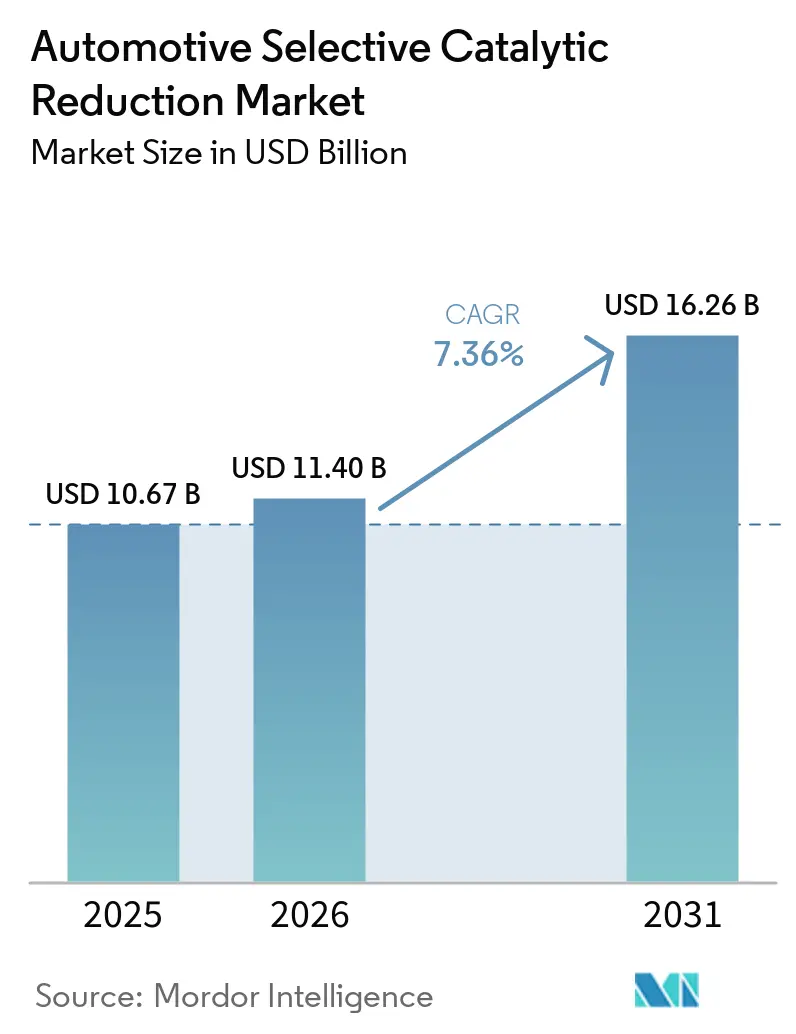
Die Marktgröße der automobilen selektiven katalytischen Reduktion wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und soll von 11,40 Milliarden USD im Jahr 2026 auf 16,26 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,36 % während des Prognosezeitraums (2026–2031). Der Markt für automobile selektive katalytische Reduktion expandiert, da strengere Emissionsvorschriften Dieselfahrzeuge dazu zwingen, Stickoxidemissionen effektiver zu kontrollieren. Euro 7 gilt ab November 2026 für neue Typgenehmigungen leichter Nutzfahrzeuge und fasst die Anforderungen für leichte und schwere Nutzfahrzeuge in einem einzigen Gesetzgebungspaket zusammen, mit neuen Grenzwerten für Nicht-Abgaspartikel. Die US-amerikanischen Normen für das Modelljahr 2027 erfordern erhebliche Reduzierungen der Stickoxidemissionen von Schwerlastmotoren und drängen das Fahrzeugdesign in Richtung integrierter Katalysator-, Dosier-, Heiz- und Sensorsysteme. Der Markt profitiert auch von der Erneuerung gewerblicher Fahrzeugflotten in Asien und Nordamerika, während die sinkende Nachfrage nach leichten Diesel-Pkw in reifen Märkten die adressierbare Personenfahrzeugbasis einschränkt. Lieferanten, die vollständige Abgasnachbehandlungssysteme anbieten, haben einen Vorteil, da Fahrzeughersteller zunehmend mehrere verwandte Komponenten gemeinsam für mehrjährige Plattformen qualifizieren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Harnstofftanks im Jahr 2025 einen Marktanteil von 29,45 % am Markt für automobile selektive katalytische Reduktion, während Harnstoffpumpen bis 2031 mit einer CAGR von 7,85 % wachsen sollen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 48,14 % am Markt für automobile selektive katalytische Reduktion, während schwere Nutzfahrzeuge bis 2031 mit einer CAGR von 8,13 % wachsen sollen.
- Nach Katalysatortechnologie hielt Kupfer-Zeolith im Jahr 2025 einen Marktanteil von 47,18 % am Markt für automobile selektive katalytische Reduktion und soll bis 2031 mit einer CAGR von 8,45 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,31 % am Markt für automobile selektive katalytische Reduktion und soll bis 2031 mit einer CAGR von 8,22 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für automobile selektive katalytische Reduktion
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Stickoxid-Emissionsnormen | +2.5% | Global, mit vorrangigen Auswirkungen in der EU, Nordamerika, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Diesel-Nutzfahrzeugflotten | +1.7% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika, den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der selektiven katalytischen Reduktion in aufstrebenden Automobilmärkten | +1.3% | ASEAN, Indien, Brasilien, Golfkooperationsrat (GCC) und Südafrika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Niedertemperaturkatalysatoren und Wärmemanagement | +1.0% | Global, mit Priorität in europäischen und nordamerikanischen Kaltstartzonen für die Konformitätsprüfung | Mittelfristig (2–4 Jahre) |
| Digitale geschlossene Dosierregelung und Integration von Stickoxidsensoren | +0.7% | Global, mit schnellerer Einführung dort, wo Konformitätsprüfungen im Betrieb vorgeschrieben sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Stickoxid-Emissionsnormen erzwingt Neugestaltungen auf Systemebene
Der ab 2026 beginnende Regulierungszyklus stellt höhere Anforderungen an den Markt für automobile selektive katalytische Reduktion als der Euro-VI-Zyklus. Euro 7 gilt ab November 2026 für neue Typgenehmigungen leichter Fahrzeuge, während Typgenehmigungen für schwere Nutzfahrzeuge ab Mai 2028 beginnen. Die US-amerikanische Regelung für das Modelljahr 2027 senkt den Stickoxidgrenzwert für Schwerlastmotoren von 200 mg pro PS-Stunde auf 35 mg pro PS-Stunde. Cummins hat darauf mit einem Doppelmodul-SCR-Design reagiert, das zwei 5-kW-Elektroheizer und eine dedizierte 48-V-Lichtmaschine zur Temperaturregelung verwendet[1]. Diese Anforderungen machen Katalysatoren, Heizungen, Dosiergeräte und Sensoren innerhalb eines Emissionskontrollsystems stärker voneinander abhängig. Indien soll Bharat Stage VII im Geschäftsjahr 2026 für die Einführung im Jahr 2030 ankündigen, wodurch dieser Fahrzeugaufrüstungszyklus auf eine große Nutzfahrzeugfertigungsbasis ausgeweitet wird.
Wachstum der Diesel-Nutzfahrzeugflotten stützt die Installationsbasis
Die Produktion schwerer Nutzfahrzeuge in Asien stützt eine dauerhafte Installationsbasis für den Markt für automobile selektive katalytische Reduktion trotz der Elektrifizierung von Personenkraftwagen. China produzierte im Jahr 2025 mehr als 900.000 schwere Lkw, und der Übergang zu GB VI Phase B erfordert den Einbau von SCR-Systemen in neue schwere Diesel-Nutzfahrzeuge. Indiens PM-Gati-Shakti-Expressway-Programm hat die Frachtzeiten auf wichtigen Korridoren verkürzt und die Nachfrage nach konformen Fernverkehrs-Lkw angekurbelt. Südkorea und Japan setzen ihre eigenen Nutzfahrzeug-Aufrüstungszyklen durch gewichtsbasierte Steuern und eine verstärkte Konformitätsüberwachung fort. Chinas Konformitätsprogramm für den laufenden Betrieb schafft einen Nachmarktbedarf, da einige im Betrieb befindliche Lkw die Anforderungen unter realen Bedingungen nicht erfüllen. Eine Studie aus dem Jahr 2026 mit 24 schweren Lkw ergab, dass konforme China-VI-Fahrzeuge die Stickoxidemissionen um 59,6 % gegenüber China-V-Fahrzeugen reduzierten, während nicht konforme Fahrzeuge Emissionsfaktoren aufwiesen, die 85,6 % höher waren als die China-V-Referenzwerte.
Ausweitung der selektiven katalytischen Reduktion (SCR) in aufstrebenden Automobilmärkten schafft eine zweite Wachstumskurve
Thailand, Vietnam und Indonesien gleichen ihre Emissionsrahmen an Euro-5- und Euro-6-Benchmarks an und schaffen damit eine separate Nachfragebasis für den Markt für automobile selektive katalytische Reduktion. Thailands Auslauftermin für Euro III im Jahr 2028 fördert den Flottenersatz und die SCR-Beschaffung für Betreiber auf höherwertigen Frachtkorridoren. Der vorhandene Bestand älterer Fahrzeuge schafft auch Nachfrage nach Ersatzkatalysatoren und Dosiereinheiten, da die Durchsetzung verschärft wird. Brasiliens Euro-6-konformer PROCONVE-P-8-Standard und die Angleichung des Golfkooperationsrats an Euro-5- und Euro-6-Benchmarks veranlassen Tier-1-Lieferanten, lokale Lieferketten in Betracht zu ziehen. Fahrzeughersteller, die mit Euro-6-zertifizierten Plattformen in diese Märkte eintreten, können etablierte SCR-Konfigurationen verwenden, ohne die Architektur vollständig neu zu gestalten. Dieser Ansatz kann den Qualifizierungsprozess für konformitätsbereite Komponenten verkürzen.
Fortschritte bei Niedertemperaturkatalysatoren und Wärmemanagement definieren die Systemarchitektur neu
Kaltstarts und Stadtfahrten mit geringer Last bleiben eine wichtige Katalysatorherausforderung, da die Abgastemperaturen unter 150 °C fallen können. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass eine milde hydrothermale Alterung selektiv den Oxidations-Halbzyklus der Standard-SCR über Cu-SSZ-13 hemmen kann und dass eine Änderung des Sauerstoffpartialdrucks die DeNOx-Effizienz wiederherstellen kann, was Katalysatorentwicklern einen definierten Weg zur Leistungsverbesserung bietet. BASF Metivos GenV+ CuSCR-Katalysator wurde bei mehreren globalen Lkw-Kunden qualifiziert und ist für die Niedertemperaturkonversion unter EPA-2027- und Euro-7-Betriebsbedingungen ausgelegt. Das Unternehmen berichtete von einer 30–40-prozentigen Reduzierung der Stickoxidemissionen über schwere Nutzfahrzeug-Betriebstemperaturen im Vergleich zu seinem GenIV-Vorgänger. Ein SAE-Papier (Society of Automotive Engineers) aus dem Jahr 2026 ergab, dass eine kompakte Heizer-Mischer-Einheit mit nahgekoppeltem SCR die US-amerikanischen, europäischen und chinesischen Anforderungen erfüllen und gleichzeitig Harnstoffablagerungen verhindern kann.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System-, Installations- und Wartungskosten | -1.8% | Global, am stärksten ausgeprägt in preissensiblen ASEAN-, Südasien-, Nahost- und Afrika-Märkten | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Verfügbarkeit und Qualität von Dieselabgasflüssigkeit (DEF) | -1.1% | Nordamerika und Südasien, insbesondere Indien, mit Ausstrahlungseffekten auf ASEAN, den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Elektrifizierung leichter Nutzfahrzeuge und rückläufige Dieseladoption | -1.4% | Primär Westeuropa und China, mit moderatem Effekt in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System-, Installations- und Wartungskosten hemmen die Durchdringung in Schwellenmärkten
Der Markt für automobile selektive katalytische Reduktion steht unter Kostendruck, da Systeme einen Katalysator, eine Dosiereinheit, Stickoxidsensoren, ein elektronisches Steuergerät (ECU), Installation und laufende Wartung erfordern. Die Verwendung von Dieselabgasflüssigkeit und der periodische Katalysatoraustausch oder die Aufbereitung erhöhen die Betriebskosten über die Lebensdauer. In preissensiblen Lkw-Märkten, darunter Indien, Südostasien und Subsahara-Afrika, bewerten Flottenbesitzer häufig die Gesamtbetriebskosten, bevor sie ein konformes Fahrzeug auswählen. Fortschrittlichere Doppeldosier- und nahgekoppelte SCR-Layouts erhöhen die Systemkomplexität und können den Wartungsaufwand steigern. Ein SAE-Papier (Society of Automotive Engineers) aus dem Jahr 2025 identifizierte die Schwierigkeit, eine genaue Dosierung von Dieselabgasflüssigkeit, Diagnose und Ausfallsicherheitsfunktionen in einer kosteneffizienten Steuereinheit zu kombinieren. Begrenzte Fachdienstleistungskapazitäten in indischen Städten der Tier-2- und Tier-3-Kategorie können auch die Ausfallzeiten erhöhen, wenn Systeme mittelschwerer Lkw ausfallen.
Einschränkungen bei der Verfügbarkeit und Qualität von Dieselabgasflüssigkeit (DEF) führen zu operationellen Risiken
Die Zuverlässigkeit der Versorgung mit Dieselabgasflüssigkeit schränkt den Markt für automobile selektive katalytische Reduktion ein und stellt ein direktes Risiko für den Systembetrieb dar. Mehrere große US-amerikanische DEF-Produktionsanlagen traten im Jahr 2025 in geplante Wartungsperioden von bis zu 8 Monaten ein, was die Lagerbestände bei gleichbleibender Nachfrage belastete. Die nordamerikanische Harnstoffproduktion lag im Jahr 2025 um 35 Millionen Gallonen unter der Nachfrage. Im März 2026 warnte der Verband der indischen Automobilhersteller vor Unsicherheiten bezüglich technischen Harnstoffs aufgrund von Schifffahrtsstörungen im Nahen Osten und begrenzter Sichtbarkeit bei Lieferungen über Anfang April 2026 hinaus. SCR-Systeme erfordern Dieselabgasflüssigkeit mit einer Harnstoffkonzentration von 32,5 % gemäß ISO 22241, und verunreinigte oder unsachgemäß verdünnte Flüssigkeit kann Katalysatorsubstrate beschädigen und Warnmeldungen der Fahrzeugdiagnose auslösen. Die im August 2025 herausgegebenen EPA-Leitlinien erlaubten Anpassungen an SCR-Induktionssystemen, lösten jedoch nicht die zugrunde liegende Lieferkettenexposition.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dosiergenauigkeit treibt das am schnellsten wachsende Teilsystem
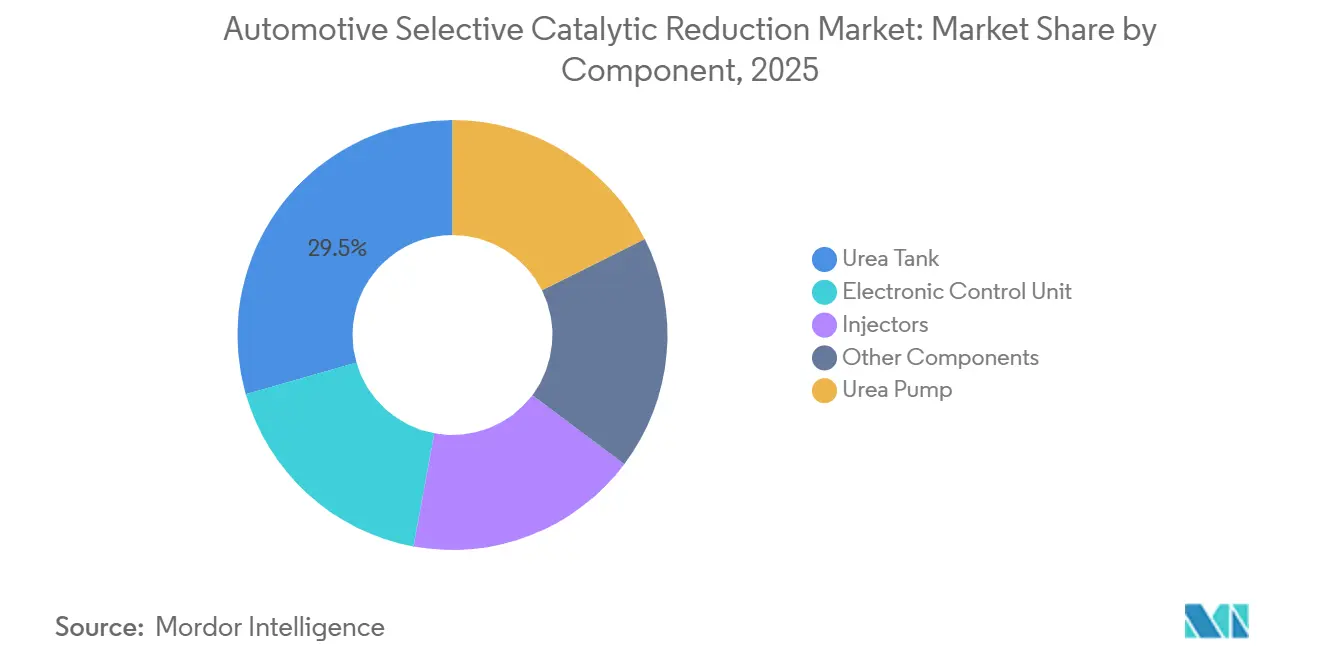
Harnstofftanks machten im Jahr 2025 29,45 % des Marktanteils der automobilen selektiven katalytischen Reduktion aus und waren damit das größte Komponentensegment. Ihre Position spiegelt den Einsatz über verschiedene Fahrzeugtypen hinweg sowie die Materialanforderungen von Tanks aus hochdichtem Polyethylen und verstärkten Verbundwerkstoffen in Nutzfahrzeugen wider. Röchling Automotive liefert SCR-Tanksysteme mit geformten Anti-Schwapp-Strukturen und Befüllsystemen für Lkw- und Personenfahrzeughersteller. Sein 30-Liter-Nutzfahrzeugtankdesign reduzierte das Gewicht im Vergleich zu früheren Designs um 0,8 kg. Injektoren und elektronische Steuergeräte bilden die nächste Komponentenebene. Die Injektornachfrage folgt der Neufahrzeugproduktion, während elektronische Steuergeräte an Bedeutung gewinnen, da mehr Systeme mehrere Sensoren für die geschlossene Regelung verwenden.
Harnstoffpumpen sollen bis 2031 mit einer CAGR von 7,85 % wachsen, was über der Gesamtwachstumsrate des Marktes für automobile selektive katalytische Reduktion liegt. Doppeldosier- und nahgekoppelte Designs erfordern eine genaue Förderung über mehrere Dosierpunkte hinweg. Boschs DI-SCR-Doppelinjektionstechnologie verwendet eine nahgekoppelte und eine unterflur-Dosierposition, was die Pumpenanforderungen und die Dosiergenauigkeit erhöht. Eine SAE-Studie (Society of Automotive Engineers) aus dem Jahr 2026 ergab, dass eine softwaregesteuerte Dosierung Ablagerungsfehler identifizieren und die Regeneration einleiten kann, bevor die Kristallisation die Katalysatorleistung beeinträchtigt. Die EPA-Anforderungen an die Fahrzeugdiagnose und Indiens Entwurf einer Regel zum Hochladen von Ferndiagnosedaten unterstützen die Nachfrage nach leistungsfähigeren elektronischen Steuergeräten und Sensoren.



Nach Fahrzeugtyp: Schwere Nutzfahrzeuge treiben das schnellste SCR-Wachstum
Personenkraftwagen hielten im Jahr 2025 einen Marktanteil von 48,14 % am Markt für automobile selektive katalytische Reduktion. Dies spiegelte die historische Tiefe des Dieseleinsatzes in europäischen Premiumfahrzeugen und mehreren asiatischen Fahrzeugkategorien wider. Indiens BS-VI-Phase-2-Rahmen erforderte weiterhin den SCR-Einbau in neue Diesel-Personenkraftwagen. Die europäische Diesel-Personenfahrzeugbasis schrumpft, da neue Dieselzulassungen im Jahr 2025 unter 10 % der Verkäufe fielen. Batterie-Elektrofahrzeuge und Plug-in-Hybridfahrzeuge zusammen machten im Jahr 2025 28 % der Neuzulassungen aus, ein Anstieg um 6 Prozentpunkte gegenüber 2024. Bestehende Dieselflotten stützen weiterhin die Nachfrage nach Ersatzkatalysatoren und Dieselabgasflüssigkeit (DEF).
Schwere Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 8,13 % wachsen und sind damit die am schnellsten wachsende Fahrzeugkategorie im Markt für automobile selektive katalytische Reduktion. Diese Nachfrage ist an die regulatorische Flottenemeuerung in wichtigen Nutzfahrzeugregionen gebunden. Cummins stellte 2026 seinen EPA-2027-konformen X15-Motor mit einem Doppelmodul-SCR-System vor. Das Unternehmen gibt an, dass die Konfiguration den Abgasgegendruck im Vergleich zu einer Einzelmodulanordnung um 44 % reduziert. Leichte Nutzfahrzeuge profitieren vom Produktionswachstum in Südostasien und Südasien und stehen unter weniger unmittelbarem Elektrifizierungsdruck als Personenkraftwagen. Scania und Umicore entwickelten eine Twin-SCR-Anordnung, die die nahgekoppelten und unterflur-Katalysatorstufen trennt, um die Hochtemperaturkonformität zu gewährleisten und die Vanadiumsublimation zu kontrollieren.
Nach Katalysatortechnologie: Kupfer-Zeolith weitet seinen strukturellen Vorteil aus
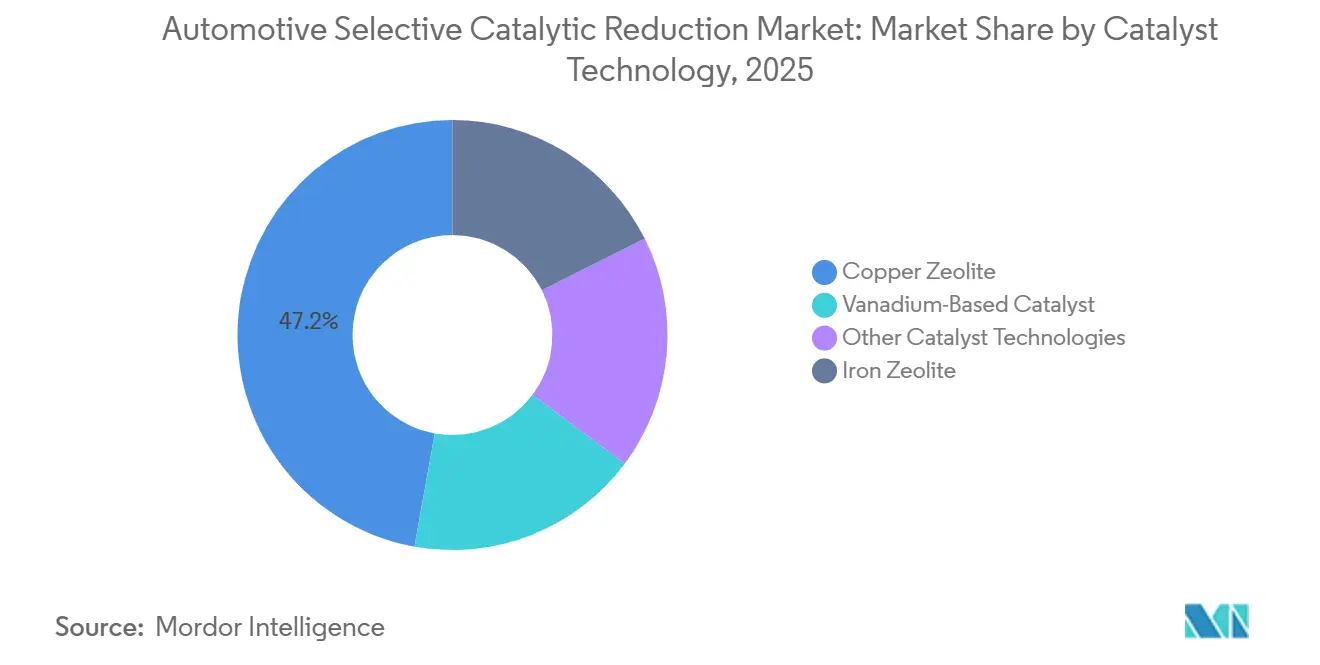
Kupfer-Zeolith machte im Jahr 2025 47,18 % des Marktanteils der automobilen selektiven katalytischen Reduktion bei der Katalysatortechnologie aus. Seine Chabazit-basierten Formen, darunter CuCHA und CuSSZ-13, kombinieren hydrothermale Stabilität mit Niedertemperaturaktivität. Diese Eigenschaften sind wichtig, da Realfahrt- und Betriebsprüfungen dem Kaltstart und den Leerlaufemissionen mehr Aufmerksamkeit widmen. Im Journal der Royal Society of Chemistry veröffentlichte Forschungsergebnisse zeigten, dass die Leistung von Cu-SSZ-13 nach milder hydrothermaler Alterung durch den Sauerstoffpartialdruck eingestellt werden kann. Eisen-Zeolith bleibt das zweitgrößte Technologiesegment. Es bietet Schwefeltoleranz und Hochtemperaturstabilität für Märkte mit inkonsistenter Kraftstoffschwefelqualität und schweren Nutzfahrzeugbetriebsbedingungen über 500 °C.
Kupfer-Zeolith soll bis 2031 mit einer CAGR von 8,45 % wachsen, der schnellsten Rate unter den Katalysatortechnologien im Markt für automobile selektive katalytische Reduktion. BASF Metivos Chabazit-basierte GenV+ CuSCR-Plattform ist darauf ausgelegt, die Konversion bei niedrigeren Temperaturen aufrechtzuerhalten und gleichzeitig Lachgasemissionen zu reduzieren. Vanadiumkatalysatoren bleiben in schweren Nutzfahrzeug- und Nicht-Straßenanwendungen relevant, wo Schwefelbeständigkeit und ein breiter Betriebsbereich wichtiger sind als Niedertemperaturaktivität. Umicores Patentanmeldung aus dem Jahr 2025 beschreibt eine mehrschichtige Vanadium-Washcoat, die die Stickoxidkonversion unter 250 °C und über 500 °C unterstützt und gleichzeitig die Lachgasbildung unterdrückt. Fe₂O₃-SiO₂/Al₂O₃ und Nb-Fe auf vorsulfidiertem CeO₂ sind aufkommende Formulierungen, die eine mit Platingruppenmetallkatalysatoren vergleichbare Leistung von 300 °C bis 450 °C gezeigt haben.
Geografische Analyse
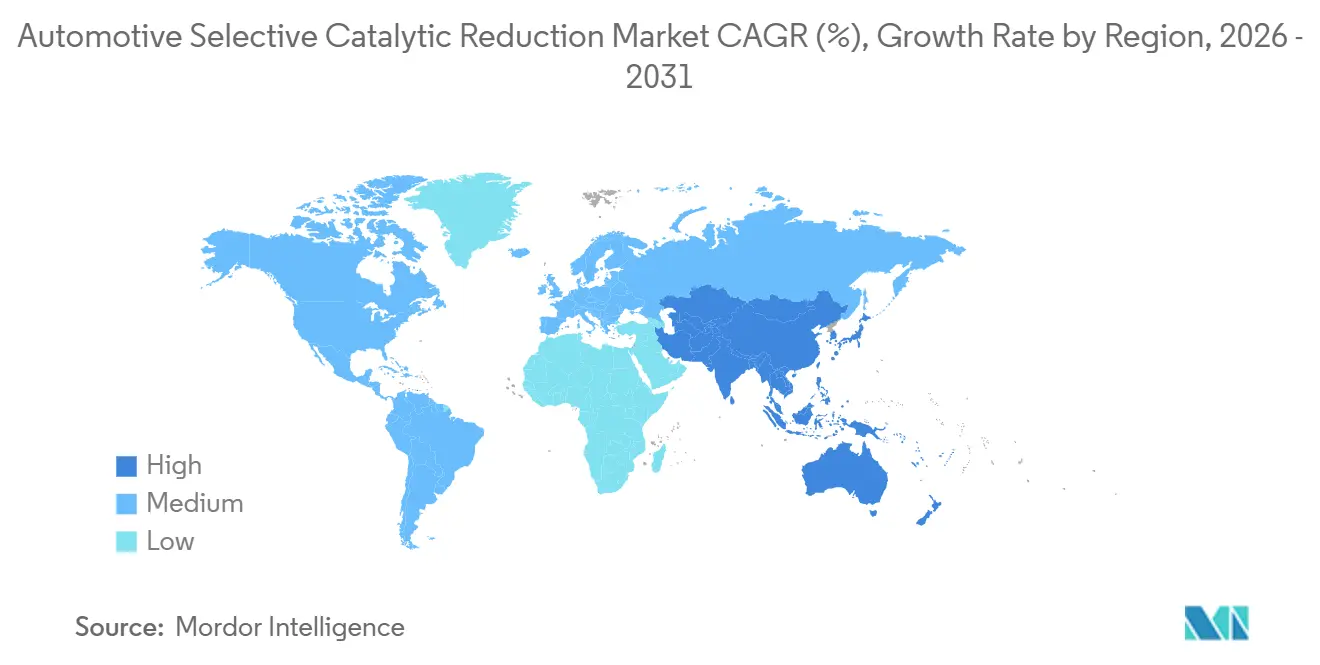
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,31 % am Markt für automobile selektive katalytische Reduktion und soll bis 2031 mit einer CAGR von 8,22 % wachsen. China ist der regionale Anker, da GB VI Phase B SCR auf neuen schweren Diesel-Nutzfahrzeugen vorschreibt. Im Jahr 2025 wurden in China mehr als 900.000 schwere Lkw produziert[2]. Indien expandiert durch die BS-VI-Phase-2-Realfahrtemissionskonformität und eine Entwurfsanforderung vom Juni 2026 für Echtzeit-OBD-II-Datenuploads von neuen Nutzfahrzeugen. Japan und Südkorea tragen zur spezialisierten Katalysator- und Sensorherstellung bei, während Thailand, Vietnam und Indonesien auf Euro-5- und Euro-6-äquivalente Anforderungen zusteuern.
Nordamerika ist der zweitgrößte regionale Markt für automobile selektive katalytische Reduktion und ein wichtiges Zentrum für die Abgasnachbehandlungsgestaltung. Die US-EPA-Regel für das Modelljahr 2027 erfordert eine Reduzierung der Stickoxidemissionen von schweren Nutzfahrzeugen um mehr als 80 % gegenüber dem aktuellen Niveau. Cummins' Doppelmodul-X15 und Detroits Gen-6-nahgekoppelter Pre-SCR-Ansatz stellen unterschiedliche Methoden zur Erfüllung dieser Anforderung dar. Mexikos PROAIRE-Programme verschärfen schrittweise die Nutzfahrzeugnormen entlang des USMCA-Produktionskorridors. Geplante Wartungsarbeiten an US-amerikanischen DEF-Anlagen im Jahr 2025 zeigten, wie schnell sich die Lagerbestandssituation verschärfen kann. Yaras Sluiskil-Anlage erfasst und verflüssigt ab 2026 jährlich 800.000 Tonnen Kohlendioxid aus der DEF-Produktion.
Europa ist ein reifer Markt für automobile selektive katalytische Reduktion, in dem das Nutzfahrzeugwachstum im Kontrast zur sinkenden Diesel-Personenfahrzeugnachfrage steht. Diesel-Lkw machten im Jahr 2025 87 % der regionalen Lkw-Flotte aus, während Diesel-Personenfahrzeugzulassungen unter 10 % der Neuwagenkäufe lagen. Euro 7 treibt einen SCR-Katalysator-Aufrüstungszyklus für nahgekoppelte und Doppeldosiersysteme an, um reale Bedingungen zu erfüllen. Deutschland bleibt ein wichtiger Markt, da es Heimat der Volkswagen Group, Daimler Truck, BMW und MAN Truck & Bus ist. Brasilien, der Nahe Osten und Afrika stellen Märkte in einem früheren Entwicklungsstadium dar, da PROCONVE P-8 und die schrittweise Euro-äquivalente Angleichung Lieferketteninvestitionen fördern. Yaras Cubatão-Werk produziert auch Ammoniak unter Verwendung von erneuerbarem Biomethan zur Herstellung von technischem Harnstoff.

Wettbewerbslandschaft
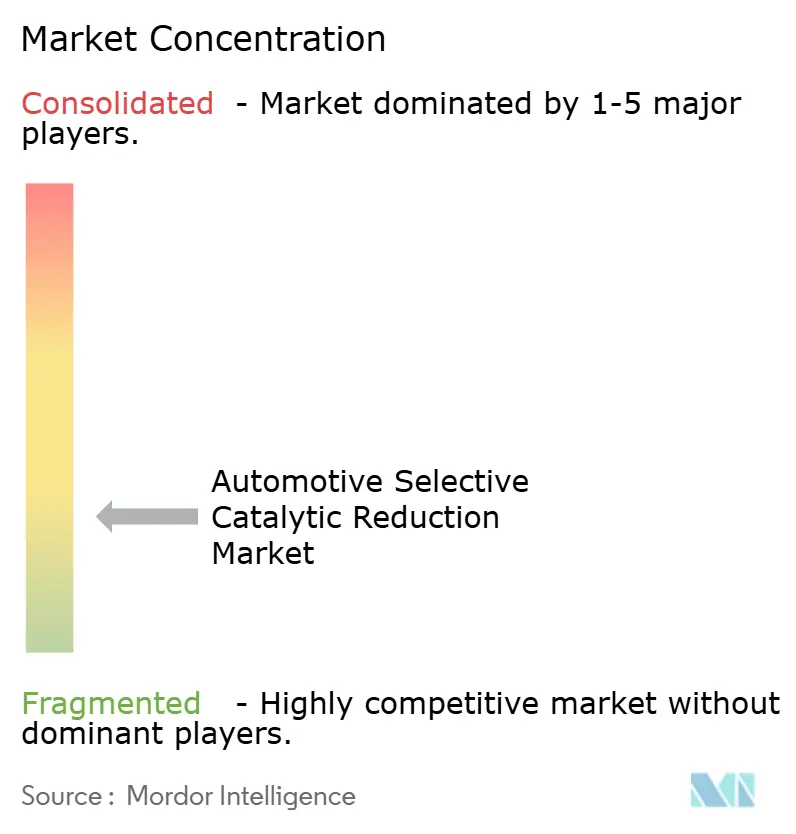
Der Markt für automobile selektive katalytische Reduktion ist fragmentiert. BASF Metivo, Umicore und Johnson Matthey liefern den Großteil der Katalysatorformulierungen an globale Fahrzeughersteller. FORVIA, Tenneco, Cummins, Eberspächer, OPmobility, Bosch und DENSO konkurrieren in den Bereichen Dosierung, Sensorik und integrierte Abgasnachbehandlungsmodule. BASF Metivos Zeolith-Synthesekompetenz und Umicores Edelmetallrecyclingkompetenz unterstützen langfristige Plattformbeziehungen und erschweren Lieferantenwechsel für Fahrzeughersteller. Der Markt enthält daher sowohl spezialisierte Komponentenkonkurrenz als auch breitere Konkurrenz auf Systemebene.
Johnson Matthey vereinbarte im Mai 2026 die Übernahme von CORMETECH und schloss die Transaktion im Wert von 360 Millionen USD im Juli 2026 ab. Die Übernahme erweiterte seine Arbeit im Bereich sauberer Luftlösungen auf die stationäre Stromerzeugung und industrielle Anwendungen und verringerte die Abhängigkeit von der Nachfrage nach leichten Diesel-Pkw. Johnson Matthey identifizierte auch eine Projektpipeline im Wert von 1 Milliarde USD im Zusammenhang mit dem Bau von US-amerikanischen Rechenzentren. FORVIAs BlueBox-SCR-Technologie, Cummins' EPA27-Doppelmodulsystem und Boschs DI-SCR-Plattform stellen unterschiedliche Ansätze zur Erzielung niedriger Stickoxidleistung unter realen Fahrbedingungen dar. Der Markt bevorzugt Lieferanten, die gleichzeitig Komponenten-, Steuerungs- und Fahrzeugintegrationsanforderungen erfüllen können.
Die geschlossene Dosierregelung verwendet bereits in Euro-6-konformen Systemen vor- und nachgelagerte Stickoxidsensorsignale, um die Einspritzung von Dieselabgasflüssigkeit (DEF) in Echtzeit anzupassen. Der nächste Wettbewerbsbereich umfasst die Verwendung von Sensordaten zur Vorhersage der Katalysatordegradation, bevor ein Fahrzeugdiagnose-Schwellenwert erreicht wird. Das US-Patent 12546241, das im Jahr 2025 erteilt wurde, beschreibt die Vorhersage der Stickoxidkonversion am Auspuff und des Ammoniakschlupfs mithilfe von Abgasnachbehandlungs-Degradationsmodellen, was Dosierungsanpassungen vor dem Auftreten von Nichtkonformität ermöglicht. Euro 7s längere Haltbarkeitsverpflichtungen und strengere Überwachungsanforderungen erhöhen die technische Einstiegshürde für kleinere Marktteilnehmer. Der Markt wird voraussichtlich weiterhin Lieferanten mit nachgewiesenen Qualifizierungshistorien über mehrere Fahrzeugplattformen hinweg bevorzugen.
Marktführer der Branche für automobile selektive katalytische Reduktion
-
Robert Bosch GmbH
-
Cummins Inc.
-
Tenneco Inc.
-
FORVIA
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: BASFs Sparte für Umweltkatalysatoren und Metallösungen wurde als Metivo, Teil der BASF-Gruppe, umbenannt, was eine strategische Neupositionierung ihrer Geschäftsbereiche für mobile Emissionskatalysatoren und Edelmetalldienstleistungen widerspiegelt. Die Umbenennung steht im Einklang mit Metivos eigenständigem Handelsprofil und seinem Fokus auf Katalysatorplattformen der nächsten Generation, einschließlich GenV+ CuSCR für Euro-7- und EPA27-Konformitätszyklen.
- Juli 2026: Johnson Matthey schloss die Übernahme von CORMETECH Inc. für einen Unternehmenswert von 360 Millionen USD ab, nachdem alle üblichen Abschlussbedingungen, einschließlich behördlicher Genehmigungen, erfüllt worden waren. CORMETECH, ein US-amerikanischer Hersteller von SCR-Katalysatoren für die stationäre Stromerzeugung mit mehr als 400 Kunden, erweitert Johnson Mattheys Reichweite im Bereich sauberer Luftlösungen über Automobilanwendungen hinaus in den Markt für Emissionskontrolle in Rechenzentren.


Berichtsumfang des globalen Marktes für automobile selektive katalytische Reduktion
Die automobile selektive katalytische Reduktion (SCR) ist eine Abgasnachbehandlungstechnologie, die Dieselmotoremissionen reduziert, indem sie schädliche Stickoxide in Stickstoff und Wasser umwandelt. Das System funktioniert durch Einspritzen einer harnstoffbasierten Lösung, allgemein bekannt als Dieselabgasflüssigkeit (DEF), in den Abgasstrom.
Der Markt für automobile selektive katalytische Reduktion ist nach Komponente, Fahrzeugtyp, Katalysatortechnologie und Geografie segmentiert. Nach Komponente ist der Markt in Harnstofftank, Harnstoffpumpe, elektronisches Steuergerät, Injektoren und sonstige Komponenten segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Nach Katalysatortechnologie ist der Markt in Kupfer-Zeolith, Eisen-Zeolith, vanadiumbasierter Katalysator und sonstige Katalysatortechnologien segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für die automobile selektive katalytische Reduktion in 15 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Harnstofftank |
| Harnstoffpumpe |
| Elektronisches Steuergerät |
| Injektoren |
| Sonstige Komponenten |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Kupfer-Zeolith |
| Eisen-Zeolith |
| Vanadiumbasierter Katalysator |
| Sonstige Katalysatortechnologien |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Harnstofftank | |
| Harnstoffpumpe | ||
| Elektronisches Steuergerät | ||
| Injektoren | ||
| Sonstige Komponenten | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Katalysatortechnologie | Kupfer-Zeolith | |
| Eisen-Zeolith | ||
| Vanadiumbasierter Katalysator | ||
| Sonstige Katalysatortechnologien | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für automobile selektive katalytische Reduktion?
Die Marktgröße der automobilen selektiven katalytischen Reduktion wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und soll von 11,40 Milliarden USD im Jahr 2026 auf 16,26 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,36 % während des Prognosezeitraums (2026–2031).
Welche Fahrzeugkategorie hat das höchste prognostizierte Wachstum?
Schwere Nutzfahrzeuge haben das höchste prognostizierte Wachstum mit einer prognostizierten CAGR von 8,13 % bis 2031.
Warum ist Kupfer-Zeolith für die Diesel-Abgasnachbehandlung wichtig?
Kupfer-Zeolith hielt im Jahr 2025 47,18 % des Katalysatortechnologiewerts und soll mit einer CAGR von 8,45 % wachsen.
Welche Region führt die Nachfrage nach automobilen Systemen zur selektiven katalytischen Reduktion (SCR) an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 38,31 % und soll bis 2031 mit einer CAGR von 8,22 % expandieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
