
Tamaño y Participación del Mercado de Reducción Catalítica Selectiva Automotriz
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.36 % |
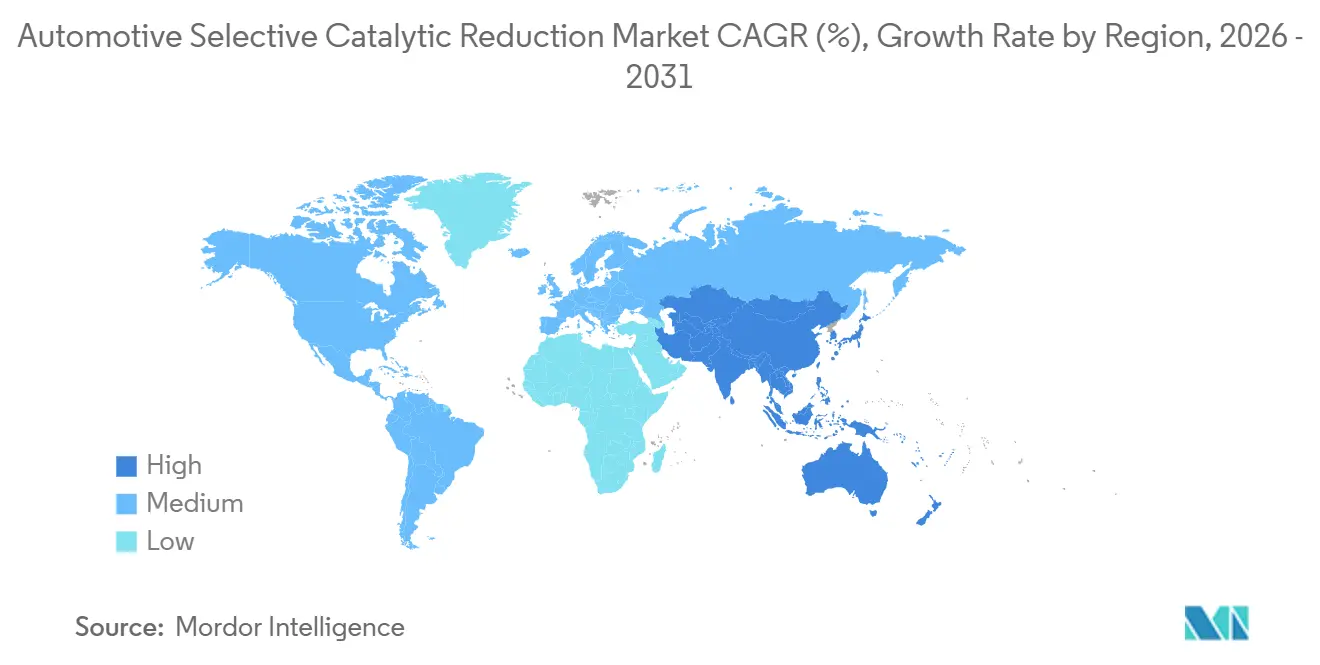
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
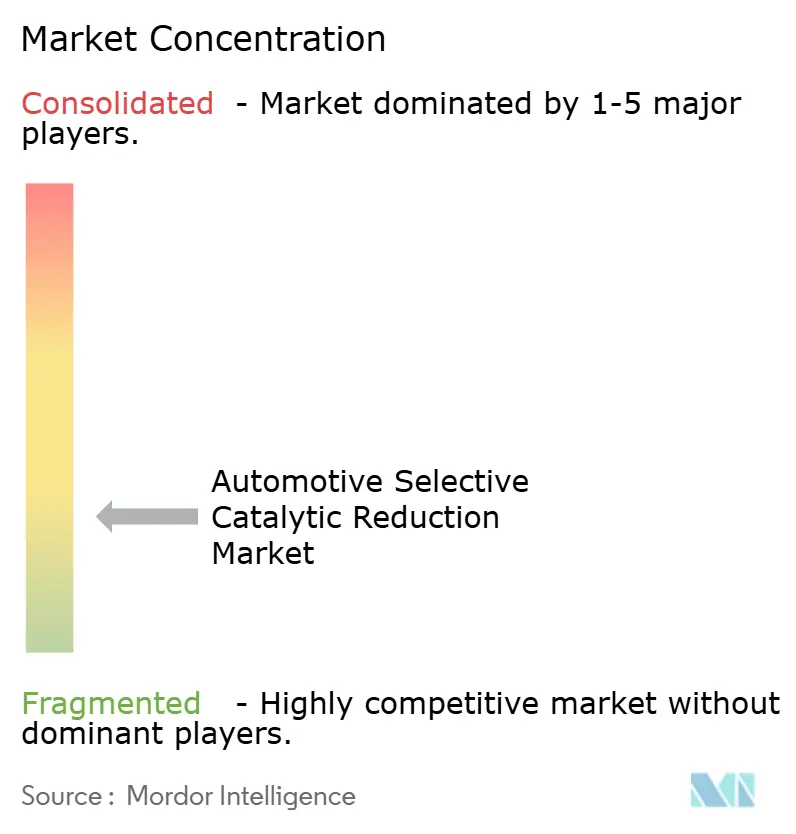
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reducción Catalítica Selectiva Automotriz por Mordor Intelligence
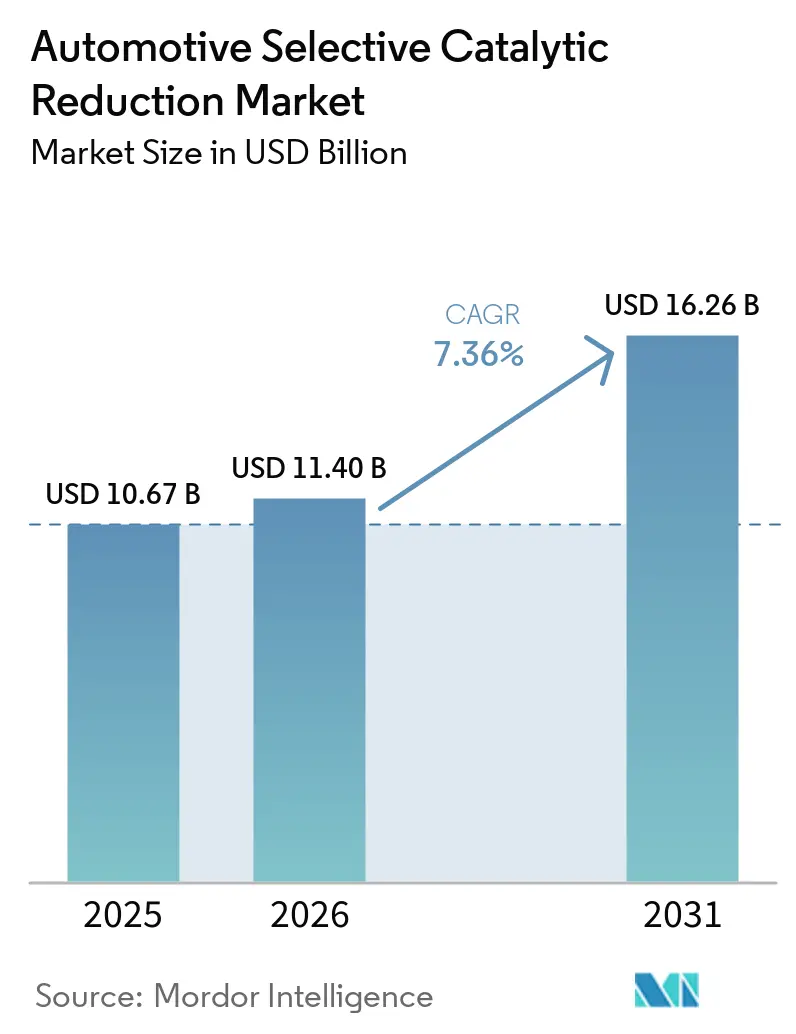
El tamaño del mercado de reducción catalítica selectiva automotriz fue valorado en 10,67 mil millones de USD en 2025 y se estima que crecerá desde 11,40 mil millones de USD en 2026 hasta alcanzar 16,26 mil millones de USD en 2031, a una CAGR del 7,36% durante el período de pronóstico (2026-2031). El mercado de reducción catalítica selectiva automotriz se está expandiendo a medida que regulaciones de emisiones más estrictas exigen que los vehículos diésel controlen las emisiones de óxidos de nitrógeno de manera más efectiva. Euro 7 se aplica a los nuevos modelos de vehículos ligeros a partir de noviembre de 2026 y consolida los requisitos de vehículos ligeros y pesados en un único paquete legislativo, con nuevos límites sobre partículas no provenientes del escape. Las normas del año modelo 2027 de EE. UU. exigen reducciones significativas en las emisiones de óxidos de nitrógeno de los motores de servicio pesado, impulsando el diseño de vehículos hacia sistemas integrados de catalizador, dosificación, calefacción y sensores. El mercado también se beneficia de la renovación de flotas comerciales en Asia y América del Norte, mientras que la disminución de la demanda de diésel en vehículos ligeros en mercados maduros limita la base de vehículos de pasajeros disponible. Los proveedores que ofrecen sistemas completos de postratamiento tienen una ventaja, ya que los fabricantes de vehículos califican cada vez más múltiples componentes relacionados en conjunto para plataformas de varios años.
Conclusiones Clave del Informe
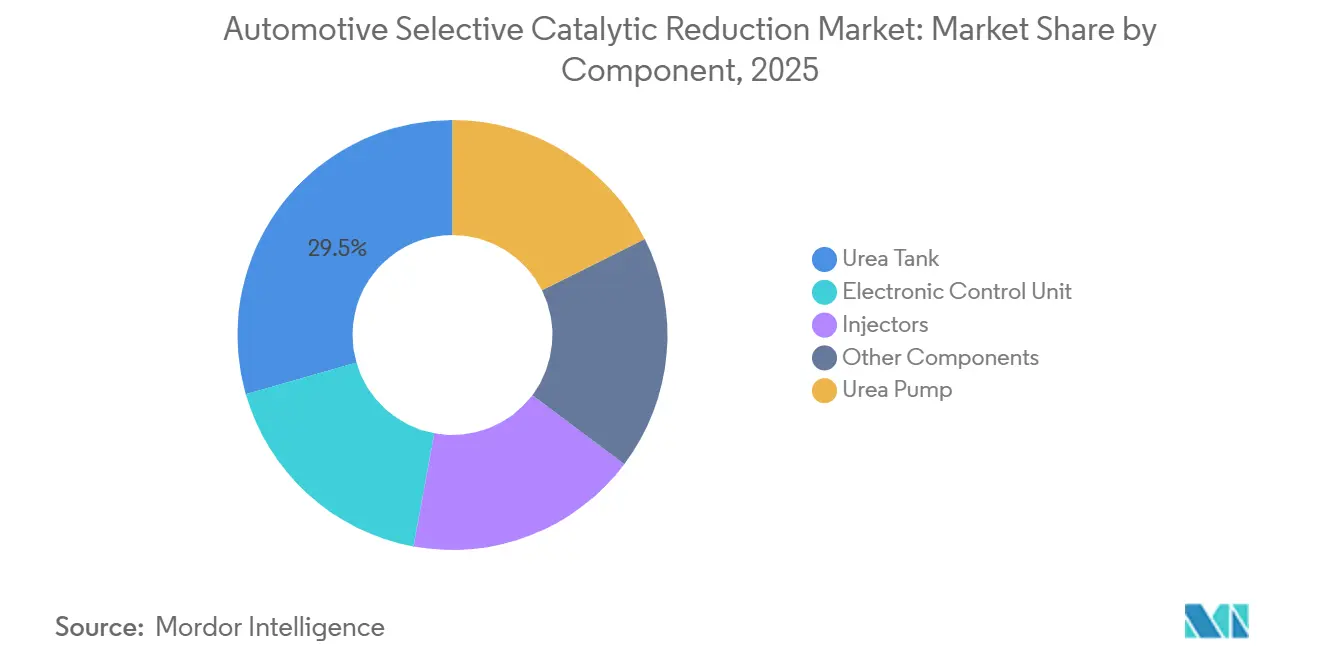
- Por componente, los tanques de urea representaron el 29,45% de la participación del mercado de reducción catalítica selectiva automotriz en 2025, mientras que se pronostica que las bombas de urea crecerán a una CAGR del 7,85% hasta 2031.
- Por tipo de vehículo, los vehículos de pasajeros representaron el 48,14% de la participación del mercado de reducción catalítica selectiva automotriz en 2025, mientras que se pronostica que los vehículos comerciales pesados crecerán a una CAGR del 8,13% hasta 2031.
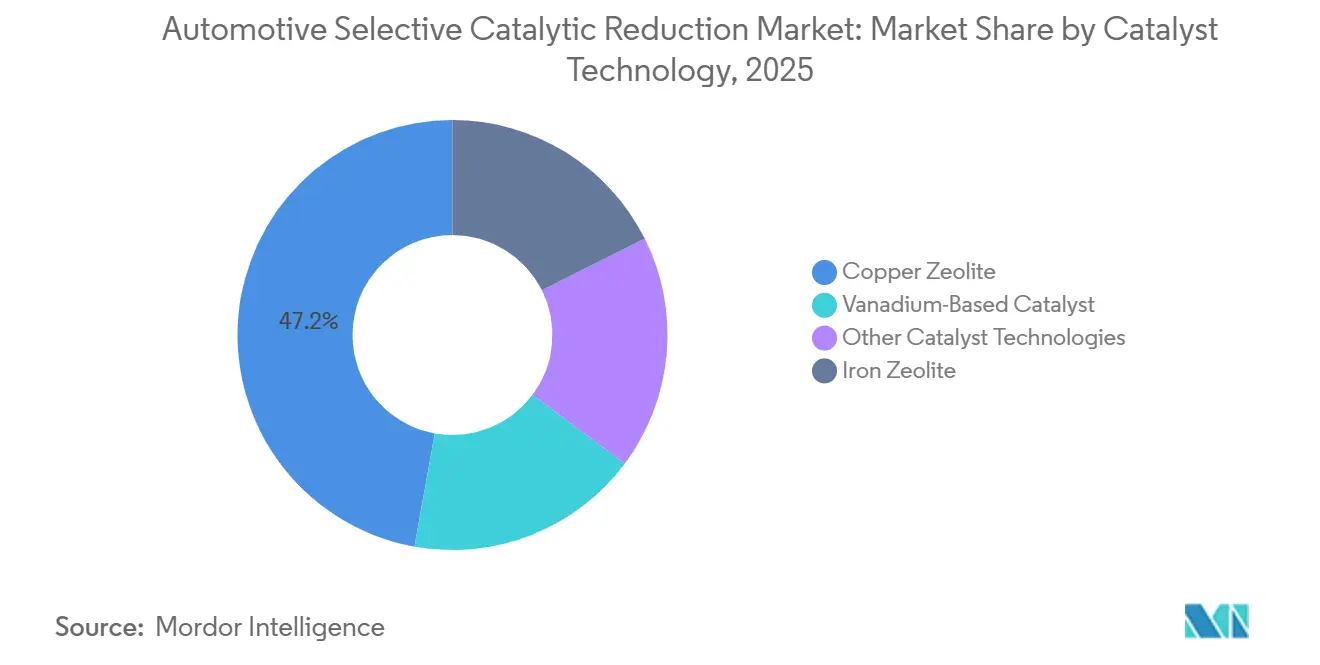
- Por tecnología de catalizador, la zeolita de cobre representó el 47,18% de la participación del mercado de reducción catalítica selectiva automotriz en 2025 y se pronostica que crecerá a una CAGR del 8,45% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,31% de la participación del mercado de reducción catalítica selectiva automotriz en 2025 y se pronostica que crecerá a una CAGR del 8,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas de Emisiones de NOx | +2.5% | Global, con efectos de primera línea en la UE, América del Norte, China e India | Corto plazo (≤ 2 años) |
| Crecimiento de las Flotas de Vehículos Comerciales Diésel | +1.7% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la Reducción Catalítica Selectiva en Mercados Automotrices Emergentes | +1.3% | ASEAN, India, Brasil, Consejo de Cooperación del Golfo (CCG) y Sudáfrica | Mediano plazo (2-4 años) |
| Avances en Catalizadores de Baja Temperatura y Gestión Térmica | +1.0% | Global, con prioridad en las zonas de cumplimiento de arranque en frío de Europa y América del Norte | Mediano plazo (2-4 años) |
| Dosificación Digital de Circuito Cerrado e Integración de Sensores de NOx | +0.7% | Global, con adopción más rápida donde se requieren pruebas de conformidad en servicio | Largo plazo ( 4 años) |
| Fuente: Mordor Intelligence | |||
El Endurecimiento de las Normas de Emisiones de NOx Obliga a Rediseños a Nivel de Sistema
El ciclo regulatorio que comienza en 2026 impone requisitos más exigentes al mercado de reducción catalítica selectiva automotriz que el ciclo Euro VI. Euro 7 se aplica a los nuevos tipos de modelos de vehículos ligeros a partir de noviembre de 2026, mientras que las aprobaciones de tipo para vehículos pesados comienzan en mayo de 2028. La norma del año modelo 2027 de EE. UU. reduce el límite de óxidos de nitrógeno para motores de servicio pesado a 35 mg por caballo de fuerza-hora desde 200 mg por caballo de fuerza-hora. Cummins ha respondido con un diseño de reducción catalítica selectiva de módulo doble que utiliza dos calentadores eléctricos de 5 kW y un alternador dedicado de 48 V para el control térmico[1]. Estos requisitos hacen que los catalizadores, calentadores, equipos de dosificación y sensores sean más interdependientes dentro de un único sistema de control de emisiones. Se espera que India notifique la norma Bharat Stage VII durante el año fiscal 2026 para su implementación en 2030, extendiendo este ciclo de actualización de vehículos a una gran base de fabricación de vehículos comerciales.
El Crecimiento de las Flotas de Vehículos Comerciales Diésel Sostiene la Base de Instalación
La producción de vehículos comerciales pesados en Asia apoya una base de instalación duradera para el mercado de reducción catalítica selectiva automotriz a pesar de la electrificación de los vehículos de pasajeros. China produjo más de 900.000 camiones de servicio pesado en 2025, y la transición a la Fase B de la norma GB VI requiere la instalación de sistemas de reducción catalítica selectiva en los nuevos vehículos diésel de servicio pesado. El programa de autopistas PM-Gati Shakti de India ha reducido los tiempos de flete en corredores clave e impulsado la demanda de camiones de larga distancia conformes. Corea del Sur y Japón también continúan sus propios ciclos de actualización de vehículos comerciales mediante impuestos basados en el peso y un monitoreo de cumplimiento más estricto. El programa de conformidad en servicio de China crea una necesidad en el mercado de posventa porque algunos camiones en operación no cumplen los objetivos en condiciones reales. Un estudio de 2026 sobre 24 camiones de servicio pesado encontró que los vehículos conformes con la norma China VI redujeron las emisiones de óxidos de nitrógeno en un 59,6% en comparación con los vehículos China V, mientras que los vehículos no conformes tenían factores de emisión un 85,6% más altos que los valores de referencia de China V.
La Expansión de la Reducción Catalítica Selectiva en Mercados Automotrices Emergentes Crea una Segunda Curva de Crecimiento
Tailandia, Vietnam e Indonesia están alineando sus marcos de emisiones con los estándares Euro 5 y Euro 6, creando una base de demanda separada para el mercado de reducción catalítica selectiva automotriz. El plazo de eliminación gradual de Euro III en Tailandia en 2028 está incentivando la renovación de flotas y la adquisición de sistemas de reducción catalítica selectiva para operadores que utilizan corredores de carga de mayor valor. La base instalada de vehículos más antiguos también genera demanda de catalizadores de repuesto y unidades de dosificación a medida que se intensifica la aplicación de las normas. La norma PROCONVE P-8 de Brasil, alineada con Euro 6, y la alineación del Consejo de Cooperación del Golfo con los estándares Euro 5 y Euro 6 están impulsando a los proveedores de primer nivel a considerar cadenas de suministro locales. Los fabricantes de vehículos que ingresan a estos mercados con plataformas certificadas Euro 6 pueden utilizar configuraciones de reducción catalítica selectiva establecidas sin rediseñar completamente la arquitectura. Este enfoque puede acortar el proceso de calificación para componentes listos para el cumplimiento normativo.
Los Avances en Catalizadores de Baja Temperatura y Gestión Térmica Redefinen la Arquitectura del Sistema
Los arranques en frío y la conducción urbana a baja carga siguen siendo un desafío clave para los catalizadores, ya que las temperaturas de escape pueden caer por debajo de 150°C. Una investigación publicada en 2026 encontró que el envejecimiento hidrotérmico moderado puede inhibir selectivamente el semiciclo de oxidación de la reducción catalítica selectiva estándar sobre Cu-SSZ-13, y que cambiar la presión parcial de oxígeno puede restaurar la eficiencia de eliminación de NOx, proporcionando a los desarrolladores de catalizadores una ruta definida para mejorar el rendimiento. El catalizador GenV+ CuSCR de BASF Metivo ha sido calificado con varios clientes globales de camiones y está diseñado para la conversión a baja temperatura bajo las condiciones operativas de la EPA 2027 y Euro 7. La empresa reportó una reducción del 30-40% en las emisiones de óxidos de nitrógeno en temperaturas de operación de servicio pesado en comparación con su predecesor GenIV. Un artículo de 2026 de la Sociedad de Ingenieros Automotrices encontró que una unidad compacta de calentador-mezclador con reducción catalítica selectiva de acoplamiento cercano podría cumplir con los requisitos de EE. UU., Europa y China mientras previene depósitos de urea.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Sistema, Instalación y Mantenimiento | -1.8% | Global, más agudo en los mercados sensibles al precio de ASEAN, Asia del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Disponibilidad y Calidad del Fluido de Escape Diésel | -1.1% | América del Norte y Asia del Sur, especialmente India, con expansión hacia ASEAN, Oriente Medio y África | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Electrificación de Vehículos Ligeros y Disminución de la Adopción del Diésel | -1.4% | Europa Occidental y China principalmente, con un efecto moderado en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Sistema, Instalación y Mantenimiento Limitan la Penetración en Mercados Emergentes
El mercado de reducción catalítica selectiva automotriz enfrenta presión de costos porque los sistemas requieren un catalizador, una unidad de dosificación, sensores de óxidos de nitrógeno, una unidad de control electrónico, instalación y mantenimiento continuo. El uso de fluido de escape diésel y el reemplazo o reacondicionamiento periódico del catalizador se suman a los costos operativos durante la vida útil. En mercados de camiones sensibles al precio, incluidos India, el Sudeste Asiático y el África Subsahariana, los compradores de flotas suelen evaluar el costo total de propiedad antes de seleccionar un vehículo conforme. Los diseños más avanzados de dosificación dual y reducción catalítica selectiva de acoplamiento cercano aumentan la complejidad del sistema y pueden elevar los requisitos de mantenimiento. Un artículo de 2025 de la Sociedad de Ingenieros Automotrices identificó la dificultad de combinar una dosificación precisa de fluido de escape diésel, diagnósticos y funciones de seguridad en una unidad de control rentable. La capacidad limitada de servicio especializado en las ciudades de nivel 2 y nivel 3 de India también puede aumentar el tiempo de inactividad cuando fallan los sistemas de camiones de mediana carga.
Las Restricciones de Disponibilidad y Calidad del Fluido de Escape Diésel Introducen Riesgo Operativo
La confiabilidad del suministro de fluido de escape diésel limita el mercado de reducción catalítica selectiva automotriz y representa un riesgo directo para la operación del sistema. Varias instalaciones importantes de producción de fluido de escape diésel en EE. UU. entraron en períodos de mantenimiento programado de hasta 8 meses en 2025, presionando los inventarios ante una demanda constante. La producción de urea en América del Norte fue 35 millones de galones inferior a la demanda en 2025. En marzo de 2026, la Sociedad de Fabricantes de Automóviles de India advirtió sobre la incertidumbre respecto a la urea de grado técnico debido a las interrupciones en el transporte marítimo de Oriente Medio y la visibilidad limitada sobre las entregas más allá de principios de abril de 2026. Los sistemas de reducción catalítica selectiva requieren fluido de escape diésel con una concentración de urea del 32,5% según la norma ISO 22241, y el fluido contaminado o diluido incorrectamente puede dañar los sustratos del catalizador y activar advertencias de diagnóstico a bordo. La orientación de la EPA emitida en agosto de 2025 permitió ajustes a los sistemas de inducción de reducción catalítica selectiva, pero no resolvió la exposición subyacente de la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Precisión de Dosificación Impulsa el Subsistema de Mayor CrecimientoLos tanques de urea representaron el 29,45% de la participación del mercado de reducción catalítica selectiva automotriz en 2025, convirtiéndolos en el segmento de componentes más grande. Su posición refleja el uso en todos los tipos de vehículos y los requisitos de materiales de los tanques de polietileno de alta densidad y compuestos reforzados en vehículos comerciales. Röchling Automotive suministra sistemas de tanques de reducción catalítica selectiva con estructuras antioscilación moldeadas y sistemas de llenado para fabricantes de camiones y vehículos de pasajeros. Su diseño de tanque de 30 litros para vehículos comerciales redujo el peso en 0,8 kg en comparación con diseños anteriores. Los inyectores y las unidades de control electrónico forman el siguiente nivel de componentes. La demanda de inyectores sigue la producción de nuevos vehículos, mientras que las unidades de control electrónico están ganando importancia a medida que más sistemas utilizan múltiples sensores para el control de circuito cerrado.
Se pronostica que las bombas de urea se expandirán a una CAGR del 7,85% hasta 2031, por encima de la tasa de crecimiento general del mercado de reducción catalítica selectiva automotriz. Los diseños de dosificación dual y acoplamiento cercano requieren una entrega precisa en múltiples puntos de dosificación. La tecnología de doble inyección DI-SCR de Bosch utiliza una posición de dosificación de acoplamiento cercano y una posición bajo el piso, lo que aumenta los requisitos de la bomba y la precisión de dosificación. Un estudio de 2026 de la Sociedad de Ingenieros Automotrices encontró que la dosificación controlada por software puede identificar fallas por depósitos e iniciar la regeneración antes de que la cristalización dañe el rendimiento del catalizador. Los requisitos de diagnóstico a bordo de la EPA y la norma borrador de India sobre carga de datos de diagnóstico a bordo remoto están apoyando la demanda de unidades de control electrónico y sensores más capaces.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Los Vehículos Comerciales Pesados Impulsan el Mayor Crecimiento de la Reducción Catalítica SelectivaLos vehículos de pasajeros representaron el 48,14% de la participación del mercado de reducción catalítica selectiva automotriz en 2025. Esto reflejó la profundidad histórica del uso del diésel en los vehículos premium europeos y varias categorías de vehículos asiáticos. El marco BS VI Fase 2 de India continuó exigiendo la instalación de sistemas de reducción catalítica selectiva en los nuevos vehículos de pasajeros diésel. La base de diésel para pasajeros en Europa se está reduciendo a medida que los nuevos registros de diésel cayeron por debajo del 10% de las ventas en 2025. Los vehículos eléctricos de batería y los híbridos enchufables juntos representaron el 28% de los nuevos registros en 2025, un aumento de 6 puntos porcentuales respecto a 2024. Las flotas diésel existentes continúan apoyando la demanda de catalizadores de repuesto y fluido de escape diésel.
Se pronostica que los vehículos comerciales pesados crecerán a una CAGR del 8,13% hasta 2031, convirtiéndolos en la categoría de vehículos de mayor crecimiento en el mercado de reducción catalítica selectiva automotriz. Esta demanda está vinculada a la renovación regulatoria de flotas en las principales regiones de vehículos comerciales. Cummins presentó su motor X15 conforme con la EPA 2027 en 2026 con un sistema de reducción catalítica selectiva de módulo doble. La empresa afirma que la configuración reduce la contrapresión de escape en un 44% en comparación con un arreglo de módulo único. Los vehículos comerciales ligeros se benefician del crecimiento de la producción en el Sudeste Asiático y Asia del Sur y enfrentan menos presión inmediata para electrificarse que los automóviles de pasajeros. Scania y Umicore desarrollaron un arreglo de reducción catalítica selectiva doble que separa las etapas de catalizador de acoplamiento cercano y bajo el piso para garantizar el cumplimiento a alta temperatura y controlar la sublimación del vanadio.
Por Tecnología de Catalizador:
La Zeolita de Cobre Amplía su Ventaja EstructuralLa zeolita de cobre representó el 47,18% de la participación del mercado de reducción catalítica selectiva automotriz en tecnología de catalizador en 2025. Sus formas basadas en chabazita, incluidas CuCHA y CuSSZ-13, combinan estabilidad hidrotérmica con actividad a baja temperatura. Estas propiedades son importantes a medida que las pruebas de conducción real y en servicio prestan mayor atención a las emisiones en arranque en frío y en ralentí. Una investigación publicada en la revista de la Royal Society of Chemistry mostró que el rendimiento del Cu-SSZ-13 puede ajustarse mediante la presión parcial de oxígeno después de un envejecimiento hidrotérmico moderado. La zeolita de hierro sigue siendo el segundo segmento tecnológico más grande. Ofrece tolerancia al azufre y estabilidad a alta temperatura para mercados con calidad de azufre en el combustible inconsistente y condiciones de operación de servicio pesado por encima de 500°C.
Se pronostica que la zeolita de cobre crecerá a una CAGR del 8,45% hasta 2031, la tasa más rápida entre las tecnologías de catalizador en el mercado de reducción catalítica selectiva automotriz. La plataforma GenV+ CuSCR basada en chabazita de BASF Metivo está diseñada para mantener la conversión a temperaturas más bajas mientras reduce las emisiones de óxido nitroso. Los catalizadores de vanadio siguen siendo relevantes en aplicaciones de servicio pesado y fuera de carretera donde la resistencia al azufre y un amplio rango de operación son más importantes que la actividad a baja temperatura. La solicitud de patente de Umicore de 2025 describe un recubrimiento de vanadio multicapa que soporta la conversión de óxidos de nitrógeno por debajo de 250°C y por encima de 500°C mientras suprime la formación de óxido nitroso. Fe₂O₃-SiO₂/Al₂O₃ y Nb-Fe soportados sobre CeO₂ presulfurado son formulaciones emergentes que han demostrado un rendimiento comparable al de los catalizadores de metales del grupo del platino entre 300°C y 450°C.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Reducción Catalítica Selectiva Automotriz en Asia-Pacífico
Asia-Pacífico representó el 38,31% de la cuota del mercado de reducción catalítica selectiva automotriz en 2025 y se prevé que crezca a una CAGR del 8,22% hasta 2031. China es el ancla regional, ya que la norma GB VI Fase B exige SCR en los nuevos vehículos diésel de servicio pesado. En 2025 se produjeron más de 900.000 camiones de servicio pesado en China[2]. India está avanzando mediante el cumplimiento de las emisiones en conducción real de la norma BS VI Fase 2 y un proyecto de requisito de junio de 2026 para la carga de datos en tiempo real del Sistema de Diagnóstico a Bordo II (OBD-II) de los nuevos vehículos comerciales. Japón y Corea del Sur contribuyen con la fabricación especializada de catalizadores y sensores, mientras que Tailandia, Vietnam e Indonesia avanzan hacia requisitos equivalentes a Euro 5 y Euro 6.
Mercado de Reducción Catalítica Selectiva Automotriz en América del Norte
América del Norte es el segundo mercado regional más grande de reducción catalítica selectiva automotriz y un centro importante para el diseño de sistemas de postratamiento. La norma del año modelo 2027 de la Agencia de Protección Ambiental de los Estados Unidos (EPA) exige una reducción de más del 80% en las emisiones de óxidos de nitrógeno respecto a los niveles actuales de vehículos pesados. El módulo doble X15 de Cummins y el enfoque de pre-SCR de acoplamiento cercano de la sexta generación de Detroit representan diferentes métodos para cumplir este requisito. Los programas PROAIRE de México están endureciendo progresivamente las normas para vehículos comerciales a lo largo del corredor de producción del T-MEC. El mantenimiento programado en las plantas de Fluido de Escape Diésel (DEF) de los Estados Unidos durante 2025 demostró con qué rapidez pueden tensionarse las condiciones de inventario. La instalación de Sluiskil de Yara International ASA captura y licúa 800.000 toneladas de dióxido de carbono anualmente a partir de la producción de DEF comenzando en 2026.
Mercado de Reducción Catalítica Selectiva Automotriz en EMEA y América del Sur
Europa es un mercado maduro de reducción catalítica selectiva automotriz donde el crecimiento en vehículos comerciales contrasta con la caída de la demanda de vehículos de pasajeros diésel. Los camiones diésel representaron el 87% del parque regional de camiones en 2025, mientras que las matriculaciones de vehículos de pasajeros diésel se situaron por debajo del 10% de las ventas de automóviles nuevos. Euro 7 está impulsando un ciclo de actualización de catalizadores SCR para sistemas de acoplamiento cercano y de dosificación dual con el fin de cumplir las condiciones del mundo real. Alemania sigue siendo un mercado importante al ser sede del Grupo Volkswagen, Daimler Truck, BMW y MAN Truck & Bus. Brasil, Oriente Medio y África representan oportunidades en etapas más tempranas, ya que la norma PROCONVE P-8 y la alineación progresiva con equivalentes Euro fomentan la inversión en la cadena de suministro. La planta de Cubatão de Yara International ASA también produce amoníaco utilizando biometano renovable para producir urea de grado técnico.
Panorama Competitivo
El mercado de reducción catalítica selectiva automotriz está fragmentado. BASF Metivo, Umicore y Johnson Matthey suministran la mayoría de las formulaciones de catalizadores a los fabricantes de vehículos globales. FORVIA, Tenneco, Cummins, Eberspächer, OPmobility, Bosch y DENSO compiten en módulos de dosificación, detección y postratamiento integrado. La capacidad de síntesis de zeolita de BASF Metivo y la capacidad de reciclaje de metales preciosos de Umicore apoyan relaciones de plataforma a largo plazo, lo que dificulta los cambios de proveedor para los fabricantes de vehículos. El mercado, por lo tanto, contiene tanto competencia especializada en componentes como competencia más amplia a nivel de sistema.
Johnson Matthey acordó adquirir CORMETECH en mayo de 2026 y completó la transacción de 360 millones de USD en julio de 2026. La adquisición amplió su trabajo en soluciones de aire limpio hacia la generación de energía estacionaria y aplicaciones industriales, reduciendo la dependencia de la demanda de diésel para vehículos ligeros. Johnson Matthey también identificó una cartera de proyectos de 1.000 millones de USD vinculada a la construcción de centros de datos en EE. UU. La tecnología BlueBox de reducción catalítica selectiva de FORVIA, el sistema de módulo doble EPA27 de Cummins y la plataforma DI-SCR de Bosch representan diferentes enfoques para lograr un bajo rendimiento de óxidos de nitrógeno bajo condiciones de conducción real. El mercado favorece a los proveedores que pueden cumplir simultáneamente con los requisitos de componentes, control e integración vehicular.
La dosificación de circuito cerrado ya utiliza señales de sensores de óxidos de nitrógeno aguas arriba y aguas abajo para ajustar la inyección de Fluido de Escape Diésel en tiempo real en los sistemas conformes con Euro 6. La próxima área de competencia implica el uso de datos de sensores para predecir la degradación del catalizador antes de que se alcance un umbral de diagnóstico a bordo. La Patente de EE. UU. 12546241, otorgada en 2025, describe la predicción de la conversión de óxidos de nitrógeno en el tubo de escape y el deslizamiento de amoníaco mediante modelos de degradación del sistema de postratamiento, lo que permite ajustes de dosificación antes de que ocurra el incumplimiento. Las obligaciones de durabilidad más prolongadas de Euro 7 y los requisitos de monitoreo más estrictos elevan el umbral de ingeniería para los participantes más pequeños. Es probable que el mercado continúe recompensando a los proveedores con historiales de calificación comprobados en múltiples plataformas de vehículos.
Líderes de la Industria de Reducción Catalítica Selectiva Automotriz
-
Robert Bosch GmbH
-
Cummins Inc.
-
Tenneco Inc.
-
FORVIA
-
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reducción Catalítica Selectiva Automotriz Empresas cubiertas en este informe
- BASF
- Continental AG
- Corning Incorporated
- Cummins Inc.
- DENSO CORPORATION
- Eberspächer Gruppe GmbH & Co. KG
- FORVIA
- Johnson Matthey
- Marelli Holdings Co., Ltd.
- OPmobility
- Robert Bosch GmbH
- Röchling SE & Co. KG
- Tenneco Inc.
- Textron Inc.
- Umicore
- Yara International ASA
Desarrollos recientes de la industria en Mercado de Reducción Catalítica Selectiva Automotriz
- Septiembre de 2026: La división de Soluciones de Catalizadores Ambientales y Metales de BASF fue renombrada como Metivo, parte del Grupo BASF, reflejando un reposicionamiento estratégico de sus negocios de catalizadores de emisiones móviles y servicios de metales preciosos. El cambio de marca se alinea con el perfil comercial independiente de Metivo y su enfoque en plataformas de catalizadores de próxima generación, incluida GenV+ CuSCR para los ciclos de cumplimiento de Euro 7 y EPA27.
- Julio de 2026: Johnson Matthey completó la adquisición de CORMETECH Inc. por un valor empresarial de 360 millones de USD, tras la satisfacción de todas las condiciones de cierre habituales, incluidas las aprobaciones regulatorias. CORMETECH, un fabricante estadounidense de catalizadores de reducción catalítica selectiva para la generación de energía estacionaria que atiende a más de 400 clientes, amplía el alcance de las Soluciones de Aire Limpio de Johnson Matthey más allá de las aplicaciones automotrices hacia el mercado de control de emisiones de centros de datos.
Alcance del Informe Global del Mercado de Reducción Catalítica Selectiva Automotriz
La Reducción Catalítica Selectiva Automotriz es una tecnología de postratamiento de gases de escape que reduce las emisiones de los motores diésel convirtiendo los óxidos de nitrógeno nocivos en nitrógeno y agua. El sistema opera inyectando una solución a base de urea, comúnmente conocida como fluido de escape diésel, en el flujo de gases de escape.
El mercado de reducción catalítica selectiva automotriz está segmentado por componente, tipo de vehículo, tecnología de catalizador y geografía. Por componente, el mercado está segmentado en tanque de urea, bomba de urea, unidad de control electrónico, inyectores y otros componentes. Por tipo de vehículo, el mercado está segmentado en vehículos de pasajeros, vehículos comerciales ligeros y vehículos comerciales pesados. Por tecnología de catalizador, el mercado está segmentado en zeolita de cobre, zeolita de hierro, catalizador a base de vanadio y otras tecnologías de catalizador. El informe también cubre el tamaño del mercado y los pronósticos para la reducción catalítica selectiva automotriz en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tanque de Urea |
| Bomba de Urea |
| Unidad de Control Electrónico |
| Inyectores |
| Otros Componentes |
| Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Zeolita de Cobre |
| Zeolita de Hierro |
| Catalizador a Base de Vanadio |
| Otras Tecnologías de Catalizador |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | Tanque de Urea | |
| Bomba de Urea | ||
| Unidad de Control Electrónico | ||
| Inyectores | ||
| Otros Componentes | ||
| Por Tipo de Vehículo | Vehículos de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Tecnología de Catalizador | Zeolita de Cobre | |
| Zeolita de Hierro | ||
| Catalizador a Base de Vanadio | ||
| Otras Tecnologías de Catalizador | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Reducción Catalítica Selectiva Automotriz?
El tamaño del mercado de reducción catalítica selectiva automotriz fue valorado en 10,67 mil millones de USD en 2025 y se estima que crecerá desde 11,40 mil millones de USD en 2026 hasta alcanzar 16,26 mil millones de USD en 2031, a una CAGR del 7,36% durante el período de pronóstico (2026-2031).
¿Qué categoría de vehículo tiene el mayor crecimiento proyectado?
Los vehículos comerciales pesados tienen el mayor crecimiento proyectado, con un pronóstico de CAGR del 8,13% hasta 2031.
¿Por qué es importante la zeolita de cobre para el postratamiento diésel?
La zeolita de cobre representó el 47,18% del valor de la tecnología de catalizador en 2025 y se pronostica que crecerá a una CAGR del 8,45%.
¿Qué región lidera la demanda de sistemas de Reducción Catalítica Selectiva Automotriz?
Asia-Pacífico lideró con una participación del 38,31% en 2025 y se pronostica que se expandirá a una CAGR del 8,22% hasta 2031.