
Taille et Part du Marché de la Réduction Catalytique Sélective Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.40 Milliards de dollars |
| Taille du Marché (2031) | 16.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Réduction Catalytique Sélective Automobile par Mordor Intelligence
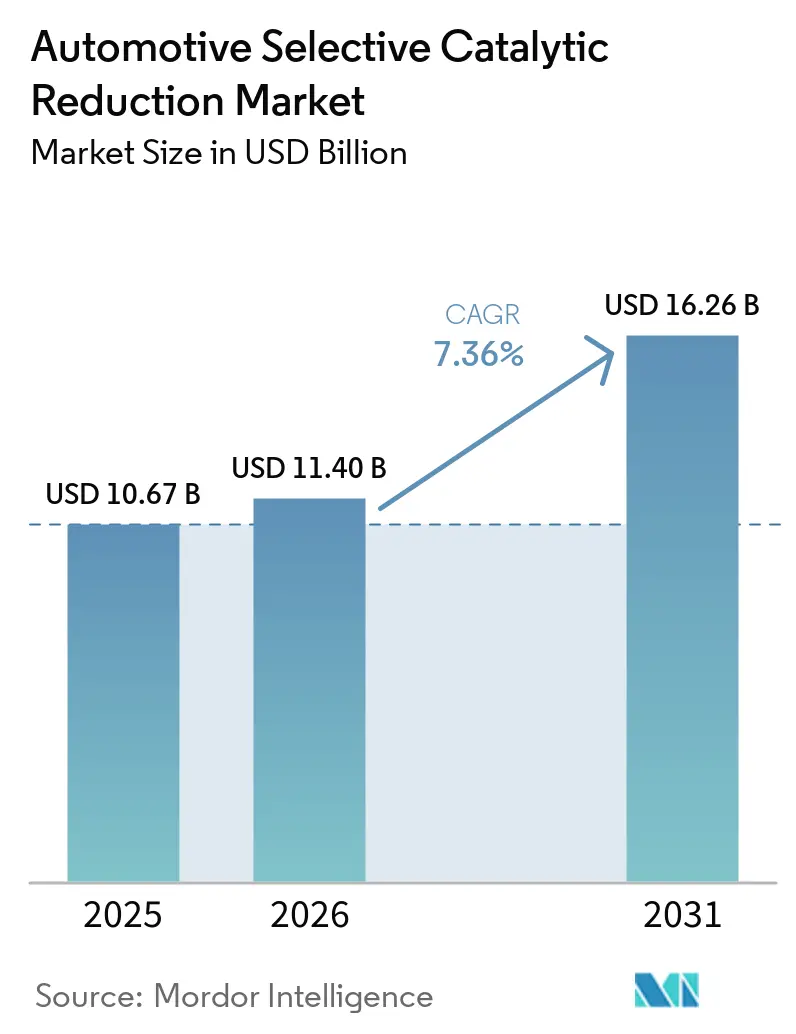
La taille du marché de la réduction catalytique sélective automobile était évaluée à 10,67 milliards USD en 2025 et devrait croître de 11,40 milliards USD en 2026 pour atteindre 16,26 milliards USD d'ici 2031, à un CAGR de 7,36 % durant la période de prévision (2026-2031). Le marché de la réduction catalytique sélective automobile est en expansion, car des réglementations d'émissions plus strictes obligent les véhicules diesel à contrôler plus efficacement les émissions d'oxydes d'azote. La norme Euro 7 s'applique aux nouveaux modèles de véhicules légers à partir de novembre 2026 et consolide les exigences pour les véhicules légers et lourds en un seul cadre législatif, avec de nouvelles limites sur les particules non issues de l'échappement. Les normes américaines pour l'année modèle 2027 exigent des réductions significatives des émissions d'oxydes d'azote des moteurs lourds, poussant la conception des véhicules vers des systèmes intégrés de catalyseur, de dosage, de chauffage et de capteurs. Le marché bénéficie également du renouvellement des flottes commerciales en Asie et en Amérique du Nord, tandis que la baisse de la demande en diesel léger sur les marchés matures limite la base de véhicules particuliers adressable. Les fournisseurs proposant des systèmes de post-traitement complets bénéficient d'un avantage, car les constructeurs automobiles qualifient de plus en plus plusieurs composants connexes ensemble pour des plateformes pluriannuelles.
Points Clés du Rapport
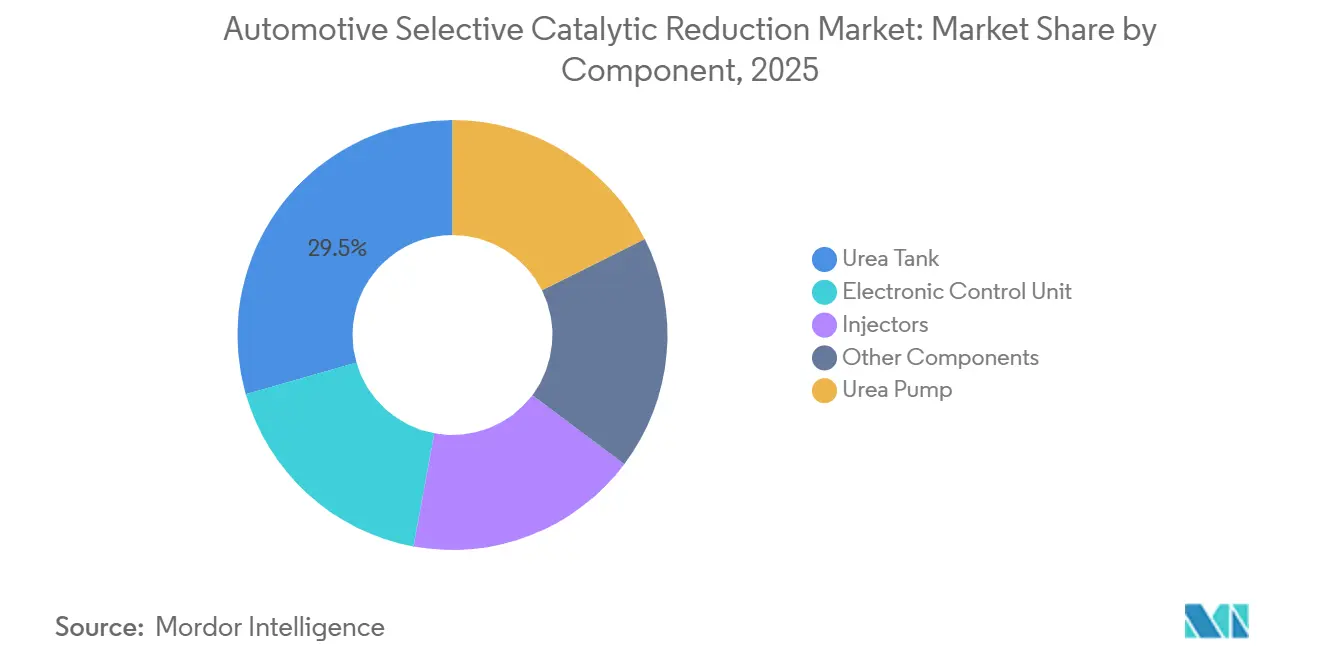
- Par composant, les réservoirs d'urée détenaient 29,45 % de la part du marché de la réduction catalytique sélective automobile en 2025, tandis que les pompes à urée devraient croître à un CAGR de 7,85 % jusqu'en 2031.
- Par type de véhicule, les véhicules particuliers détenaient 48,14 % de la part du marché de la réduction catalytique sélective automobile en 2025, tandis que les véhicules commerciaux lourds devraient croître à un CAGR de 8,13 % jusqu'en 2031.
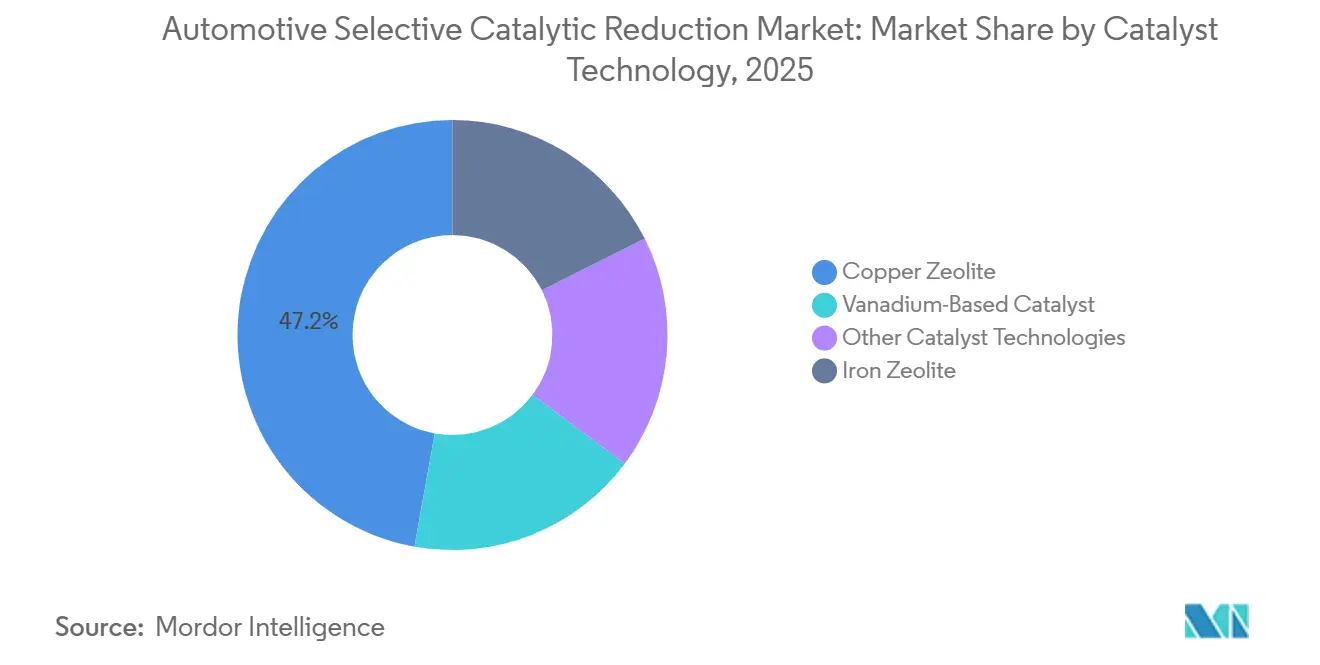
- Par technologie de catalyseur, la zéolite de cuivre détenait 47,18 % de la part du marché de la réduction catalytique sélective automobile en 2025 et devrait croître à un CAGR de 8,45 % jusqu'en 2031.
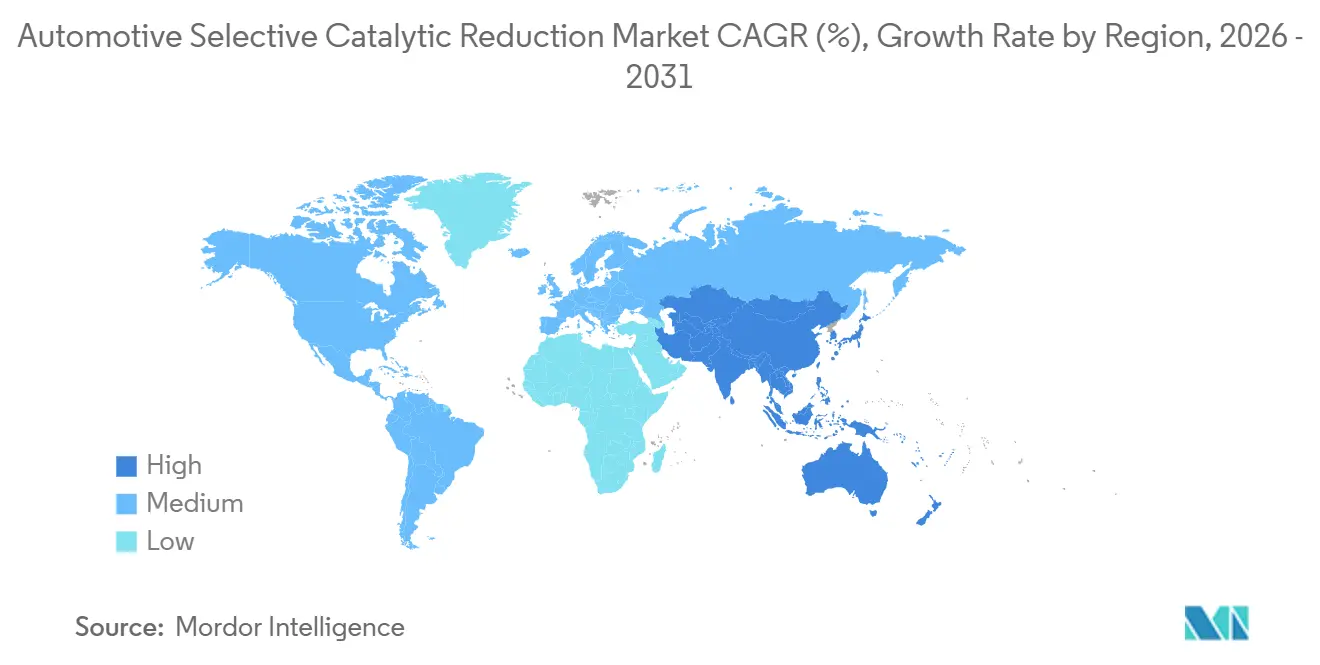
- Par géographie, l'Asie-Pacifique détenait 38,31 % de la part du marché de la réduction catalytique sélective automobile en 2025 et devrait croître à un CAGR de 8,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Normes d'Émissions de NOx | +2.5% | Mondial, avec des effets de premier plan dans l'UE, l'Amérique du Nord, la Chine et l'Inde | Court terme (≤ 2 ans) |
| Croissance des Flottes de Véhicules Commerciaux Diesel | +1.7% | Cœur Asie-Pacifique, avec des répercussions en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion de la Réduction Catalytique Sélective (RCS) sur les Marchés Automobiles Émergents | +1.3% | ASEAN, Inde, Brésil, Conseil de Coopération du Golfe (CCG) et Afrique du Sud | Moyen terme (2-4 ans) |
| Avancées des Catalyseurs Basse Température et de la Gestion Thermique | +1.0% | Mondial, avec priorité dans les zones de conformité au démarrage à froid en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Dosage en Boucle Fermée Numérique et Intégration des Capteurs de NOx | +0.7% | Mondial, avec une adoption plus rapide là où des tests de conformité en service sont requis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Renforcement des Normes d'Émissions de NOx Impose des Reconceptions au Niveau Système
Le cycle réglementaire débutant en 2026 impose des exigences plus contraignantes sur le marché de la réduction catalytique sélective automobile que le cycle Euro VI. La norme Euro 7 s'applique aux nouveaux types de modèles légers à partir de novembre 2026, tandis que les homologations de type pour les véhicules lourds débutent en mai 2028. La règle américaine pour l'année modèle 2027 abaisse la limite d'oxydes d'azote des moteurs lourds à 35 mg par cheval-vapeur-heure contre 200 mg par cheval-vapeur-heure. Cummins a répondu avec une conception de réduction catalytique sélective à double module utilisant deux chauffages électriques de 5 kW et un alternateur dédié de 48 V pour le contrôle thermique[1]. Ces exigences rendent les catalyseurs, les chauffages, les équipements de dosage et les capteurs plus interdépendants au sein d'un seul système de contrôle des émissions. L'Inde devrait notifier la norme Bharat Stage VII au cours de l'exercice fiscal 2026 pour un déploiement en 2030, étendant ce cycle de mise à niveau des véhicules à une grande base de fabrication de véhicules commerciaux.
La Croissance des Flottes de Véhicules Commerciaux Diesel Soutient la Base d'Installation
La production de véhicules commerciaux lourds en Asie soutient une base d'installation durable pour le marché de la réduction catalytique sélective automobile malgré l'électrification des véhicules particuliers. La Chine a produit plus de 900 000 camions lourds en 2025, et la transition GB VI Phase B exige l'installation de systèmes de réduction catalytique sélective sur les nouveaux véhicules diesel lourds. Le programme d'autoroutes PM-Gati Shakti de l'Inde a réduit les délais de fret le long des corridors clés et stimulé la demande de camions longue distance conformes. La Corée du Sud et le Japon poursuivent également leurs propres cycles de mise à niveau des véhicules commerciaux grâce à des taxes basées sur le poids et un contrôle de conformité renforcé. Le programme de conformité en service de la Chine crée un besoin sur le marché secondaire, car certains camions en exploitation ne respectent pas les objectifs en conditions réelles. Une étude de 2026 portant sur 24 camions lourds a révélé que les véhicules China VI conformes réduisaient les émissions d'oxydes d'azote de 59,6 % par rapport aux véhicules China V, tandis que les véhicules non conformes présentaient des facteurs d'émission supérieurs de 85,6 % aux références China V.
L'Expansion de la Réduction Catalytique Sélective (RCS) sur les Marchés Automobiles Émergents Crée une Deuxième Courbe de Croissance
La Thaïlande, le Vietnam et l'Indonésie alignent leurs cadres d'émissions sur les références Euro 5 et Euro 6, créant une base de demande distincte pour le marché de la réduction catalytique sélective automobile. L'échéance de suppression progressive de la norme Euro III en Thaïlande en 2028 encourage le remplacement des flottes et l'approvisionnement en systèmes de réduction catalytique sélective pour les opérateurs utilisant des corridors de fret à plus haute valeur. La base installée de véhicules plus anciens crée également une demande de catalyseurs de remplacement et d'unités de dosage à mesure que les contrôles se renforcent. La norme PROCONVE P-8 du Brésil, alignée sur Euro 6, et l'alignement du Conseil de Coopération du Golfe sur les références Euro 5 et Euro 6 incitent les fournisseurs de rang 1 à envisager des chaînes d'approvisionnement locales. Les constructeurs automobiles entrant sur ces marchés avec des plateformes certifiées Euro 6 peuvent utiliser des configurations de réduction catalytique sélective établies sans reconcevoir entièrement l'architecture. Cette approche peut raccourcir le processus de qualification des composants prêts à la conformité.
Les Avancées des Catalyseurs Basse Température et de la Gestion Thermique Redéfinissent l'Architecture des Systèmes
Les démarrages à froid et la conduite urbaine à faible charge restent un défi clé pour les catalyseurs, car les températures d'échappement peuvent descendre en dessous de 150 °C. Des recherches publiées en 2026 ont révélé qu'un vieillissement hydrothermique modéré peut inhiber sélectivement le demi-cycle d'oxydation de la réduction catalytique sélective standard sur Cu-SSZ-13, et que la modification de la pression partielle en oxygène peut restaurer l'efficacité de dénitrification, offrant aux développeurs de catalyseurs une voie définie pour améliorer les performances. Le catalyseur GenV+ CuSCR de BASF Metivo a été qualifié auprès de plusieurs clients camionneurs mondiaux et est conçu pour une conversion à basse température dans les conditions d'exploitation EPA 2027 et Euro 7. L'entreprise a rapporté une réduction de 30 à 40 % des émissions d'oxydes d'azote sur les températures d'exploitation des véhicules lourds par rapport à son prédécesseur GenIV. Un article de 2026 de la Société des Ingénieurs de l'Automobile (SAE) a révélé qu'une unité compacte de chauffage-mélangeur avec une réduction catalytique sélective à couplage rapproché pouvait satisfaire aux exigences américaines, européennes et chinoises tout en prévenant les dépôts d'urée.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés du Système, de l'Installation et de la Maintenance | -1.8% | Mondial, plus aigu sur les marchés sensibles aux prix de l'ASEAN, de l'Asie du Sud, du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Contraintes de Disponibilité et de Qualité du Fluide d'Échappement Diesel (DEF) | -1.1% | Amérique du Nord et Asie du Sud, notamment l'Inde, avec des répercussions sur l'ASEAN, le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Électrification des Véhicules Légers et Déclin de l'Adoption du Diesel | -1.4% | Europe occidentale et Chine principalement, avec un effet modéré en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés du Système, de l'Installation et de la Maintenance Freinent la Pénétration sur les Marchés Émergents
Le marché de la réduction catalytique sélective automobile est soumis à une pression sur les coûts, car les systèmes nécessitent un catalyseur, une unité de dosage, des capteurs d'oxydes d'azote, une unité de contrôle électronique (UCE), une installation et une maintenance continue. L'utilisation du fluide d'échappement diesel et le remplacement ou le reconditionnement périodique du catalyseur s'ajoutent aux coûts d'exploitation sur la durée de vie. Sur les marchés de camions sensibles aux prix, notamment en Inde, en Asie du Sud-Est et en Afrique subsaharienne, les acheteurs de flottes évaluent souvent le coût total de possession avant de sélectionner un véhicule conforme. Les configurations de réduction catalytique sélective à double dosage et à couplage rapproché plus avancées augmentent la complexité du système et peuvent accroître les exigences de maintenance. Un article de 2025 de la Société des Ingénieurs de l'Automobile (SAE) a identifié la difficulté de combiner un dosage précis du fluide d'échappement diesel, des diagnostics et des fonctions de sécurité intégrée dans une unité de contrôle rentable. La capacité de service spécialisé limitée dans les villes de rang 2 et rang 3 de l'Inde peut également augmenter les temps d'arrêt lorsque les systèmes de camions de tonnage moyen tombent en panne.
Les Contraintes de Disponibilité et de Qualité du Fluide d'Échappement Diesel Introduisent un Risque Opérationnel
La fiabilité de l'approvisionnement en fluide d'échappement diesel contraint le marché de la réduction catalytique sélective automobile et représente un risque direct pour le fonctionnement du système. Plusieurs grandes installations américaines de production de fluide d'échappement diesel ont entamé des périodes de maintenance programmée pouvant durer jusqu'à 8 mois en 2025, mettant les stocks sous pression dans un contexte de demande soutenue. La production d'urée en Amérique du Nord était inférieure de 35 millions de gallons à la demande en 2025. En mars 2026, la Société des Fabricants Indiens d'Automobiles a mis en garde contre l'incertitude concernant l'urée de qualité technique en raison des perturbations du transport maritime au Moyen-Orient et de la visibilité limitée sur les livraisons au-delà du début d'avril 2026. Les systèmes de réduction catalytique sélective nécessitent un fluide d'échappement diesel avec une concentration d'urée de 32,5 % conformément à la norme ISO 22241, et un fluide contaminé ou incorrectement dilué peut endommager les substrats de catalyseur et déclencher des avertissements de diagnostic embarqué. Les directives de l'EPA publiées en août 2025 ont permis des ajustements aux systèmes d'induction de réduction catalytique sélective, mais n'ont pas résolu l'exposition sous-jacente de la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
La Précision du Dosage Propulse le Sous-Système à la Croissance la Plus RapideLes réservoirs d'urée représentaient 29,45 % de la part du marché de la réduction catalytique sélective automobile en 2025, ce qui en fait le plus grand segment de composants. Leur position reflète leur utilisation dans tous les types de véhicules et les exigences matérielles des réservoirs en polyéthylène haute densité et en composite renforcé dans les véhicules commerciaux. Röchling Automotive fournit des systèmes de réservoirs de réduction catalytique sélective avec des structures anti-ballottement moulées et des systèmes de remplissage pour les fabricants de camions et de véhicules particuliers. Sa conception de réservoir de 30 litres pour véhicules commerciaux a réduit le poids de 0,8 kg par rapport aux conceptions antérieures. Les injecteurs et les unités de contrôle électronique constituent le niveau de composants suivant. La demande d'injecteurs suit la production de nouveaux véhicules, tandis que les UCE gagnent en importance à mesure que davantage de systèmes utilisent plusieurs capteurs pour le contrôle en boucle fermée.
Les pompes à urée devraient se développer à un CAGR de 7,85 % jusqu'en 2031, au-dessus du taux de croissance global du marché de la réduction catalytique sélective automobile. Les conceptions à double dosage et à couplage rapproché nécessitent une distribution précise sur plusieurs points de dosage. La technologie d'injection double DI-SCR de Bosch utilise une position de dosage à couplage rapproché et une position sous plancher, ce qui augmente les exigences en matière de pompe et la précision du dosage. Une étude de 2026 de la Société des Ingénieurs de l'Automobile (SAE) a révélé que le dosage contrôlé par logiciel peut identifier les défauts de dépôt et lancer la régénération avant que la cristallisation n'endommage les performances du catalyseur. Les exigences de diagnostic embarqué de l'EPA et la règle indienne provisoire de téléchargement de données OBD à distance soutiennent la demande d'UCE et de capteurs plus performants.

Par Type de Véhicule :
Les Véhicules Commerciaux Lourds Tirent la Croissance la Plus Rapide de la Réduction Catalytique SélectiveLes véhicules particuliers détenaient 48,14 % de la part du marché de la réduction catalytique sélective automobile en 2025. Cela reflétait la profondeur historique de l'utilisation du diesel dans les véhicules premium européens et plusieurs catégories de véhicules asiatiques. Le cadre BS VI Phase 2 de l'Inde continuait d'exiger l'installation de systèmes de réduction catalytique sélective sur les nouveaux véhicules particuliers diesel. La base de diesel particulier en Europe se rétrécit à mesure que les nouvelles immatriculations diesel sont tombées en dessous de 10 % des ventes en 2025. Les véhicules électriques à batterie et les véhicules hybrides rechargeables représentaient ensemble 28 % des nouvelles immatriculations en 2025, en hausse de 6 points de pourcentage par rapport à 2024. Les flottes diesel existantes continuent de soutenir la demande de catalyseurs de remplacement et de fluide d'échappement diesel (DEF).
Les véhicules commerciaux lourds devraient croître à un CAGR de 8,13 % jusqu'en 2031, ce qui en fait la catégorie de véhicules à la croissance la plus rapide sur le marché de la réduction catalytique sélective automobile. Cette demande est liée au renouvellement réglementaire des flottes dans les principales régions de véhicules commerciaux. Cummins a dévoilé son moteur X15 conforme à la norme EPA 2027 en 2026 avec un système de réduction catalytique sélective à double module. L'entreprise indique que la configuration réduit la contre-pression des gaz d'échappement de 44 % par rapport à une configuration à module unique. Les véhicules commerciaux légers bénéficient de la croissance de la production en Asie du Sud-Est et en Asie du Sud et font face à une pression moins immédiate pour s'électrifier que les voitures particulières. Scania et Umicore ont développé une configuration Twin SCR qui sépare les étapes de catalyseur à couplage rapproché et sous plancher pour assurer la conformité à haute température et contrôler la sublimation du vanadium.
Par Technologie de Catalyseur :
La Zéolite de Cuivre Élargit Son Avantage StructurelLa zéolite de cuivre représentait 47,18 % de la part du marché de la réduction catalytique sélective automobile dans la technologie des catalyseurs en 2025. Ses formes à base de chabazite, notamment CuCHA et CuSSZ-13, combinent stabilité hydrothermique et activité à basse température. Ces propriétés sont importantes car les tests de conduite réelle et en service accordent une plus grande attention aux émissions au démarrage à froid et au ralenti. Des recherches publiées dans la revue de la Royal Society of Chemistry ont montré que les performances du Cu-SSZ-13 peuvent être ajustées par la pression partielle en oxygène après un vieillissement hydrothermique modéré. La zéolite de fer reste le deuxième segment technologique en importance. Elle offre une tolérance au soufre et une stabilité à haute température pour les marchés présentant une qualité de soufre dans le carburant irrégulière et des conditions d'exploitation lourdes au-dessus de 500 °C.
La zéolite de cuivre devrait croître à un CAGR de 8,45 % jusqu'en 2031, le taux le plus rapide parmi les technologies de catalyseurs sur le marché de la réduction catalytique sélective automobile. La plateforme CuSCR GenV+ à base de chabazite de BASF Metivo est conçue pour maintenir la conversion à des températures plus basses tout en réduisant les émissions d'oxyde nitreux. Les catalyseurs au vanadium restent pertinents dans les applications lourdes et hors route où la résistance au soufre et une large plage de fonctionnement sont plus importantes que l'activité à basse température. La demande de brevet d'Umicore de 2025 décrit un revêtement de vanadium multicouche qui soutient la conversion des oxydes d'azote en dessous de 250 °C et au-dessus de 500 °C tout en supprimant la formation d'oxyde nitreux. Les formulations Fe₂O₃-SiO₂/Al₂O₃ et Nb-Fe supportées sur CeO₂ présulfuré sont des formulations émergentes qui ont démontré des performances comparables aux catalyseurs à métaux du groupe du platine de 300 °C à 450 °C.
Analyse Géographique
Marché de la Réduction Catalytique Sélective Automobile en Asie-Pacifique
L'Asie-Pacifique détenait 38,31 % de la part de marché de la réduction catalytique sélective automobile en 2025 et devrait croître à un CAGR de 8,22 % jusqu'en 2031. La Chine est l'ancre régionale, car la norme GB VI Phase B impose la RCS sur les nouveaux véhicules diesel lourds. Plus de 900 000 camions lourds ont été produits en Chine en 2025[2]. L'Inde progresse grâce à la conformité aux émissions en conditions réelles de conduite BS VI Phase 2 et à un projet de réglementation de juin 2026 imposant le téléchargement en temps réel des données du Diagnostic Embarqué II (OBD-II) pour les nouveaux véhicules commerciaux. Le Japon et la Corée du Sud contribuent à la fabrication spécialisée de catalyseurs et de capteurs, tandis que la Thaïlande, le Vietnam et l'Indonésie s'orientent vers des exigences équivalentes aux normes Euro 5 et Euro 6.
Marché de la Réduction Catalytique Sélective Automobile en Amérique du Nord
L'Amérique du Nord est le deuxième marché régional pour la réduction catalytique sélective automobile et un centre important pour la conception des systèmes de post-traitement. La règle de l'EPA américaine pour l'année modèle 2027 exige une réduction de plus de 80 % des émissions d'oxydes d'azote par rapport aux niveaux actuels des véhicules lourds. Le module double X15 de Cummins et l'approche pré-RCS à couplage rapproché Gen 6 de Detroit représentent différentes méthodes pour satisfaire à cette exigence. Les programmes PROAIRE du Mexique resserrent progressivement les normes applicables aux véhicules commerciaux le long du corridor de production de l'ACEUM. La maintenance planifiée des usines américaines de Fluide d'Échappement Diesel (DEF) en 2025 a démontré la rapidité avec laquelle les conditions d'inventaire peuvent se tendre. L'installation de Sluiskil de Yara capture et liquéfie 800 000 tonnes de dioxyde de carbone par an issues de la production de DEF à partir de 2026.
Marché de la Réduction Catalytique Sélective Automobile en EMEA et en Amérique du Sud
L'Europe est un marché mature pour la réduction catalytique sélective automobile, où la croissance des véhicules commerciaux contraste avec le recul de la demande en diesel pour les véhicules particuliers. Les camions diesel représentaient 87 % du parc régional de camions en 2025, tandis que les immatriculations de véhicules particuliers diesel étaient inférieures à 10 % des ventes de voitures neuves. Euro 7 entraîne un cycle de mise à niveau des catalyseurs RCS pour les systèmes à couplage rapproché et à double dosage afin de répondre aux conditions réelles d'utilisation. L'Allemagne demeure un marché important en tant que siège du Groupe Volkswagen, de Daimler Truck, de BMW et de MAN Truck & Bus. Le Brésil, le Moyen-Orient et l'Afrique représentent des opportunités à un stade plus précoce, car l'alignement progressif sur PROCONVE P-8 et les normes équivalentes Euro encourage l'investissement dans la chaîne d'approvisionnement. L'usine de Cubatão de Yara produit également de l'ammoniac à partir de biométhane renouvelable pour fabriquer de l'urée de qualité technique.
Paysage Concurrentiel
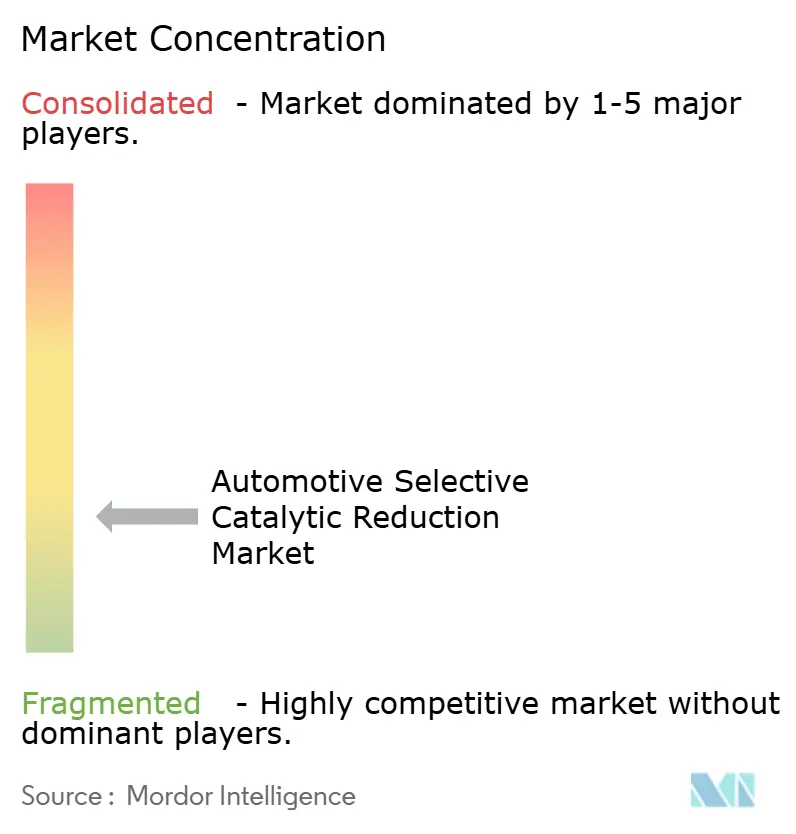
Le marché de la réduction catalytique sélective automobile est fragmenté. BASF Metivo, Umicore et Johnson Matthey fournissent la majorité des formulations de catalyseurs aux constructeurs automobiles mondiaux. FORVIA, Tenneco, Cummins, Eberspächer, OPmobility, Bosch et DENSO se font concurrence dans les modules de dosage, de détection et de post-traitement intégrés. La capacité de synthèse de zéolite de BASF Metivo et la capacité de recyclage des métaux précieux d'Umicore soutiennent des relations de plateforme à long terme, rendant les changements de fournisseurs plus difficiles pour les constructeurs automobiles. Le marché contient donc à la fois une concurrence sur les composants spécialisés et une concurrence plus large au niveau du système.
Johnson Matthey a accepté d'acquérir CORMETECH en mai 2026 et a finalisé la transaction de 360 millions USD en juillet 2026. L'acquisition a étendu ses activités de solutions pour l'air pur à la production d'énergie stationnaire et aux applications industrielles, réduisant la dépendance à la demande en diesel léger. Johnson Matthey a également identifié un portefeuille de projets de 1 milliard USD lié à la construction de centres de données aux États-Unis. La technologie BlueBox SCR de FORVIA, le système à double module EPA27 de Cummins et la plateforme DI-SCR de Bosch représentent différentes approches pour atteindre de faibles performances en oxydes d'azote dans des conditions de conduite réelle. Le marché favorise les fournisseurs capables de satisfaire simultanément aux exigences de composants, de contrôle et d'intégration véhicule.
Le dosage en boucle fermée utilise déjà les signaux des capteurs d'oxydes d'azote en amont et en aval pour ajuster l'injection de fluide d'échappement diesel (DEF) en temps réel dans les systèmes conformes à Euro 6. Le prochain domaine de concurrence implique l'utilisation des données des capteurs pour prédire la dégradation du catalyseur avant qu'un seuil de diagnostic embarqué ne soit atteint. Le brevet américain 12546241, accordé en 2025, décrit la prédiction de la conversion des oxydes d'azote à l'échappement et du glissement d'ammoniac à l'aide de modèles de dégradation du post-traitement, permettant des ajustements de dosage avant la non-conformité. Les obligations de durabilité plus longues d'Euro 7 et les exigences de surveillance plus strictes élèvent le seuil d'ingénierie pour les entrants plus petits. Le marché devrait continuer à récompenser les fournisseurs ayant des historiques de qualification éprouvés sur plusieurs plateformes de véhicules.
Leaders du Secteur de la Réduction Catalytique Sélective Automobile
-
Robert Bosch GmbH
-
Cummins Inc.
-
Tenneco Inc.
-
FORVIA
-
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Réduction Catalytique Sélective Automobile Entreprises couvertes dans ce rapport
- BASF
- Continental AG
- Corning Incorporated
- Cummins Inc.
- DENSO CORPORATION
- Eberspächer Gruppe GmbH & Co. KG
- FORVIA
- Johnson Matthey
- Marelli Holdings Co., Ltd.
- OPmobility
- Robert Bosch GmbH
- Röchling SE & Co. KG
- Tenneco Inc.
- Textron Inc.
- Umicore
- Yara International ASA
Développements industriels récents dans Marché de la Réduction Catalytique Sélective Automobile
- Septembre 2026 : La division Solutions de Catalyseurs Environnementaux et de Métaux de BASF a été rebaptisée Metivo, faisant partie du Groupe BASF, reflétant un repositionnement stratégique de ses activités de catalyseurs d'émissions mobiles et de services de métaux précieux. Le rebranding s'aligne sur le profil commercial autonome de Metivo et son accent sur les plateformes de catalyseurs de nouvelle génération, notamment GenV+ CuSCR pour les cycles de conformité Euro 7 et EPA27.
- Juillet 2026 : Johnson Matthey a finalisé l'acquisition de CORMETECH Inc. pour une valeur d'entreprise de 360 millions USD, après satisfaction de toutes les conditions de clôture habituelles, y compris les approbations réglementaires. CORMETECH, fabricant américain de catalyseurs de réduction catalytique sélective pour la production d'énergie stationnaire au service de plus de 400 clients, étend la portée des Solutions pour l'Air Pur de Johnson Matthey au-delà des applications automobiles vers le marché du contrôle des émissions des centres de données.
Portée du Rapport sur le Marché Mondial de la Réduction Catalytique Sélective Automobile
La réduction catalytique sélective (RCS) automobile est une technologie de post-traitement des gaz d'échappement qui réduit les émissions des moteurs diesel en convertissant les oxydes d'azote nocifs en azote et en eau. Le système fonctionne en injectant une solution à base d'urée, communément appelée fluide d'échappement diesel (DEF), dans le flux d'échappement.
Le marché de la réduction catalytique sélective automobile est segmenté par composant, type de véhicule, technologie de catalyseur et géographie. Par composant, le marché est segmenté en réservoir d'urée, pompe à urée, unité de contrôle électronique, injecteurs et autres composants. Par type de véhicule, le marché est segmenté en véhicules particuliers, véhicules commerciaux légers et véhicules commerciaux lourds. Par technologie de catalyseur, le marché est segmenté en zéolite de cuivre, zéolite de fer, catalyseur à base de vanadium et autres technologies de catalyseurs. Le rapport couvre également la taille du marché et les prévisions pour la réduction catalytique sélective automobile dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Réservoir d'Urée |
| Pompe à Urée |
| Unité de Contrôle Électronique |
| Injecteurs |
| Autres Composants |
| Véhicules Particuliers |
| Véhicules Commerciaux Légers |
| Véhicules Commerciaux Lourds |
| Zéolite de Cuivre |
| Zéolite de Fer |
| Catalyseur à Base de Vanadium |
| Autres Technologies de Catalyseurs |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Composant | Réservoir d'Urée | |
| Pompe à Urée | ||
| Unité de Contrôle Électronique | ||
| Injecteurs | ||
| Autres Composants | ||
| Par Type de Véhicule | Véhicules Particuliers | |
| Véhicules Commerciaux Légers | ||
| Véhicules Commerciaux Lourds | ||
| Par Technologie de Catalyseur | Zéolite de Cuivre | |
| Zéolite de Fer | ||
| Catalyseur à Base de Vanadium | ||
| Autres Technologies de Catalyseurs | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la réduction catalytique sélective automobile ?
La taille du marché de la réduction catalytique sélective automobile était évaluée à 10,67 milliards USD en 2025 et devrait croître de 11,40 milliards USD en 2026 pour atteindre 16,26 milliards USD d'ici 2031, à un CAGR de 7,36 % durant la période de prévision (2026-2031).
Quelle catégorie de véhicules présente la croissance projetée la plus élevée ?
Les véhicules commerciaux lourds présentent la croissance projetée la plus élevée, avec une prévision de CAGR de 8,13 % jusqu'en 2031.
Pourquoi la zéolite de cuivre est-elle importante pour le post-traitement diesel ?
La zéolite de cuivre détenait 47,18 % de la valeur de la technologie des catalyseurs en 2025 et devrait croître à un CAGR de 8,45 %.
Quelle région est en tête de la demande de systèmes de réduction catalytique sélective (RCS) automobile ?
L'Asie-Pacifique était en tête avec une part de 38,31 % en 2025 et devrait se développer à un CAGR de 8,22 % jusqu'en 2031.