
自動車用選択触媒還元市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.40 十億米ドル |
| 市場規模 (2031) | 16.26 十億米ドル |
| 成長率 (2026 - 2031) | 7.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用選択触媒還元市場分析
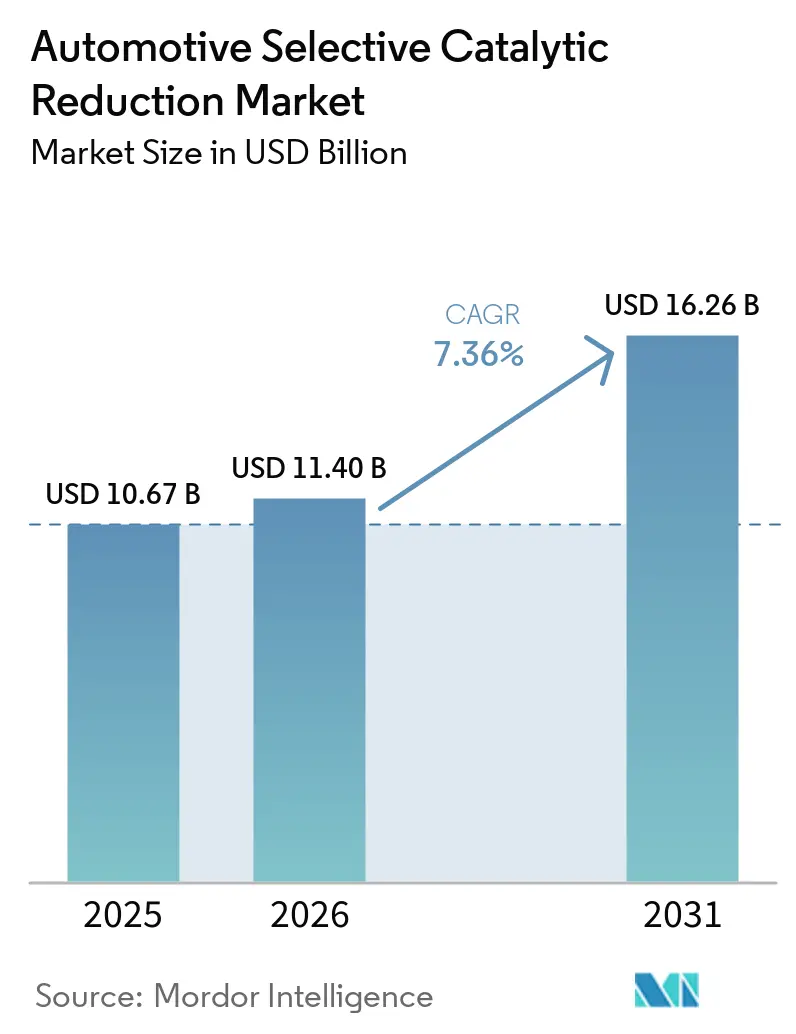
自動車用選択触媒還元市場規模は2025年に10.67 ビリオン 米ドルと評価され、2026年の11.40 ビリオン 米ドルから2031年には16.26 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.36%となっています。自動車用選択触媒還元市場は、より厳格な排出規制によりディーゼル車が窒素酸化物排出をより効果的に制御することが求められる中で拡大しています。ユーロ7は2026年11月から新型軽量車モデルに適用され、軽量・重量車の要件を単一の法規制パッケージに統合するとともに、非排気粒子に関する新たな制限を設けています。米国の2027年モデルイヤー基準は、大型エンジンからの窒素酸化物排出量の大幅削減を要求しており、車両設計を触媒、投与、加熱、センサーシステムを統合した方向へと推進しています。市場はアジアおよび北米における商用フリートの更新からも恩恵を受けていますが、成熟市場における軽量ディーゼル需要の低下が対象乗用車ベースを制限しています。完全なアフタートリートメントシステムを提供するサプライヤーは優位性を持っており、車両メーカーが複数年プラットフォームに向けて複数の関連コンポーネントをまとめて認定するケースが増えています。
レポートの主要ポイント
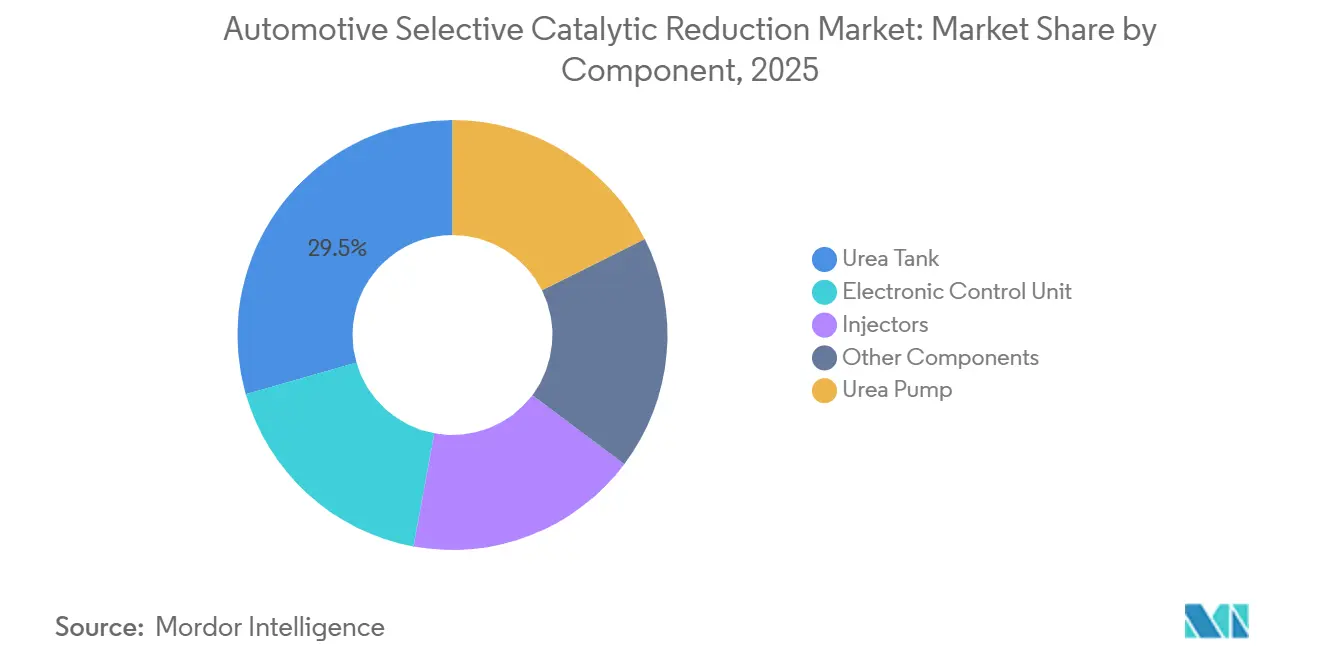
- コンポーネント別では、尿素タンクが2025年の自動車用選択触媒還元市場シェアの29.45%を占め、尿素ポンプは2031年にかけてCAGR 7.85%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車用選択触媒還元市場シェアの48.14%を占め、大型商用車は2031年にかけてCAGR 8.13%で成長すると予測されています。
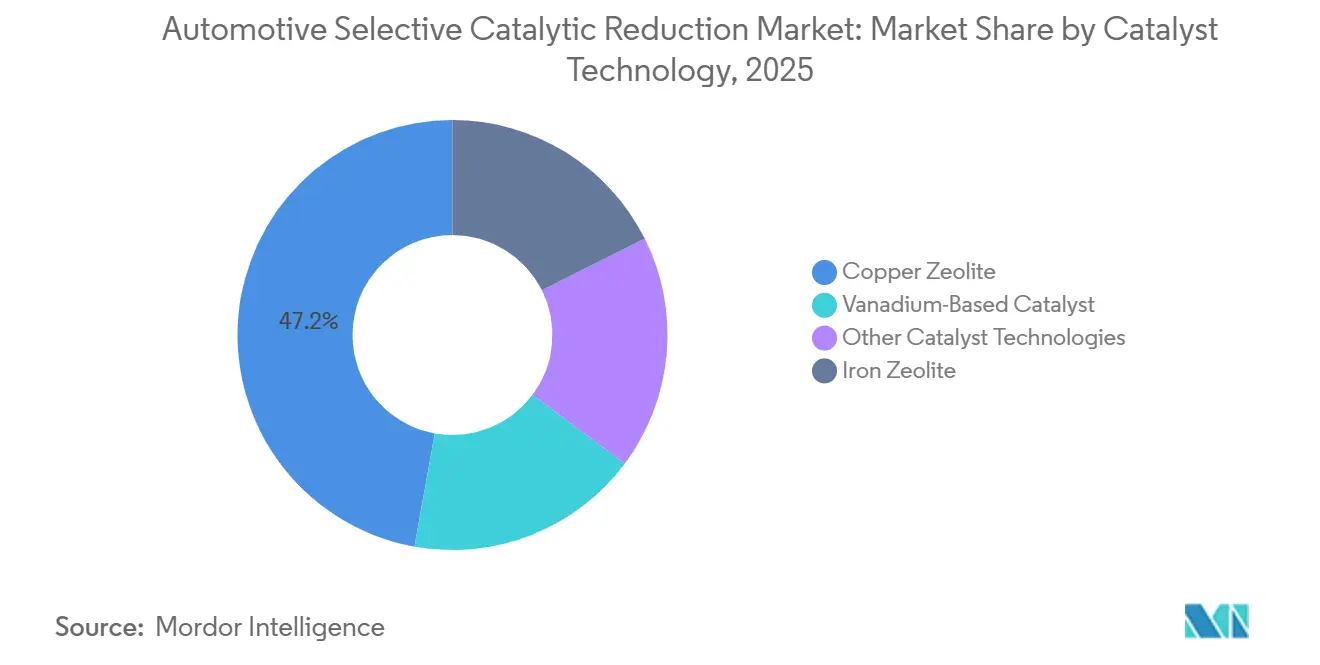
- 触媒技術別では、銅ゼオライトが2025年の自動車用選択触媒還元市場シェアの47.18%を占め、2031年にかけてCAGR 8.45%で成長すると予測されています。
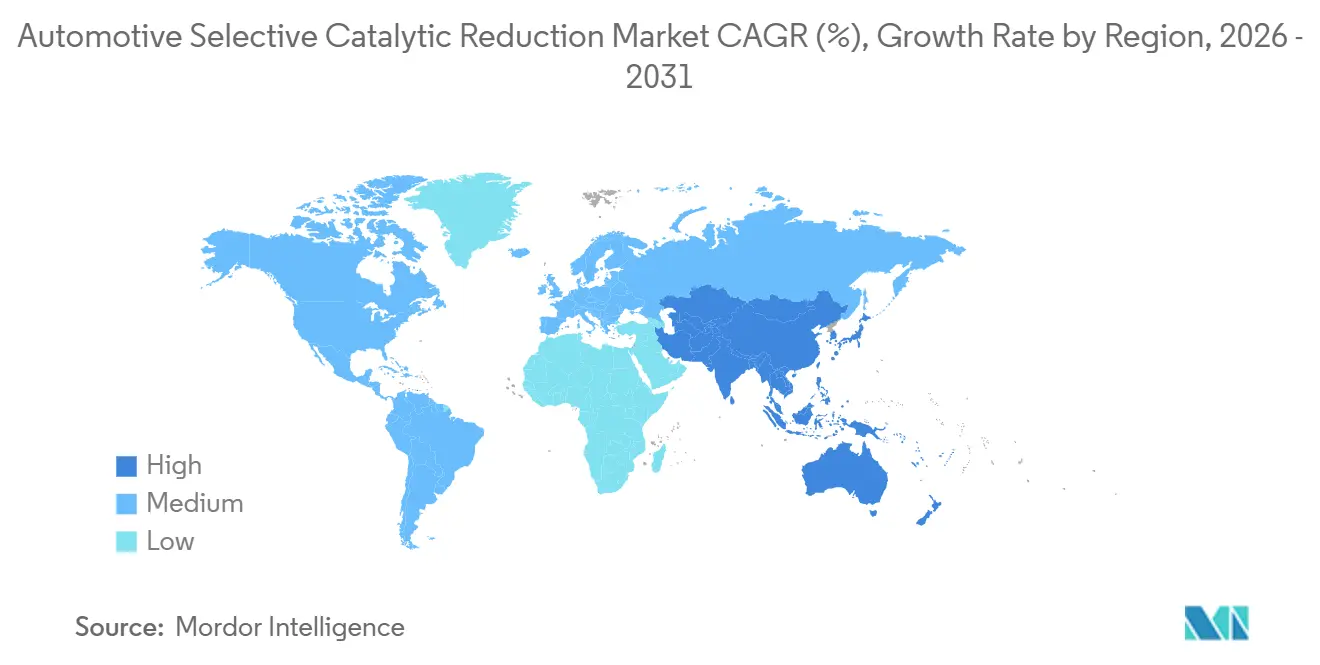
- 地域別では、アジア太平洋が2025年の自動車用選択触媒還元市場シェアの38.31%を占め、2031年にかけてCAGR 8.22%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 窒素酸化物排出基準の強化 | +2.5% | EU、北米、中国、インドを最前線とするグローバル | 短期(2年以内) |
| ディーゼル商用車フリートの成長 | +1.7% | アジア太平洋を中心に、南米、中東、アフリカへの波及 | 中期(2〜4年) |
| 新興自動車市場における選択触媒還元の拡大 | +1.3% | ASEAN、インド、ブラジル、湾岸協力会議(GCC)、南アフリカ | 中期(2〜4年) |
| 低温触媒および熱管理技術の進歩 | +1.0% | 欧州および北米の冷間始動コンプライアンスゾーンを優先とするグロール | 中期(2〜4年) |
| デジタルクローズドループ投与および窒素酸化物センサー統合 | +0.7% | 運行中適合性試験が義務付けられている地域での普及が速いグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
窒素酸化物排出基準の強化がシステムレベルの再設計を促す
2026年に始まる規制サイクルは、ユーロVIサイクルよりも自動車用選択触媒還元市場に対してより厳しい要件を課しています。ユーロ7は2026年11月から新型軽量車タイプに適用され、大型車の型式認定は2028年5月から開始されます。米国の2027年モデルイヤー規則は、大型エンジンの窒素酸化物制限を1馬力時あたり200mgから35mgに引き下げます。Cumminsは、熱制御のために2基の5kW電気ヒーターと専用の48Vオルタネーターを使用するツインモジュール選択触媒還元設計で対応しています[1]。これら要件により、触媒、ヒーター、投与装置、センサーが1つの排出制御システム内でより相互依存するようになっています。インドは2030年の展開に向けて2026年度中にバーラト・ステージVIIを通知する見込みであり、この車両アップグレードサイクルを大規模な商用車製造基盤へと拡大します。
ディーゼル商用車フリートの成長が設置基盤を維持
アジアにおける大型商用車の生産は、乗用車の電動化にもかかわらず、自動車用選択触媒還元市場の耐久性のある設置基盤を支えています。中国は2025年に90万台以上の大型トラックを生産し、GB VI フェーズBへの移行により新型大型ディーゼル車への選択触媒還元装置の搭載が義務付けられています。インドのPM-ガティ・シャクティ高速道路プログラムは主要回廊の貨物輸送時間を短縮し、適合長距離トラックへの需要を高めています。韓国と日本も重量ベースの税制と強化されたコンプライアンス監視を通じて独自の商用車アップグレードサイクルを継続しています。中国の運行中適合性プログラムは、一部の運行中トラックが実世界の目標を達成していないめ、アフターマーケットの需要を生み出しています。2026年の24台の大型トラックを対象とした研究では、適合する中国VI車両が中国V車両に対して窒素酸化物排出量を59.6%削減した一方、非適合車両の排出係数は中国Vベンチマークより85.6%高かったことが示されました。
新興自動車市場における選択触媒還元(SCR)の拡大が第二の成長曲線を生み出す
タイ、ベトナム、インドネシアはユーロ5およびユーロ6基準に排出規制を整合させており、自動車用選択触媒還元市場に対して独自の需要基盤を生み出しています。タイの2028年ユーロIII段階的廃止期限は、高付加価値貨物回廊を利用するオペレーターのフリート更新と選択触媒還元調達を促進しています。旧型車両の設置基盤も、規制強化に伴い交換用触媒および投与ユニットへの需要を生み出しています。ブラジルのユーロ6準拠PROCONVE P-8基準および湾岸協力会議のユーロ5・ユーロ6基準への整合は、ティア1サプライヤーにローカルサプライチェーンの検討を促しています。ユーロ6認定プラットフォームでこれらの市場に参入する車両メーカーは、アーキテクチャを全面的に再設計することなく既存の選択触媒還元構成を使用できます。このアプローチにより、コンプライアンス対応コンポーネントの認定プロセスを短縮できます。
低温触媒および熱管理技術の進歩がシステムアーキテクチャを再定義
冷間始動および低負荷市街地走行は、排気温度が150℃を下回る可能性があるため、触媒にとって引き続き重要な課題です。2026年に発表された研究では、穏やかな水熱エージングがCu-SSZ-13上の標準的な選択触媒還元の酸化半サイクルを選択的に阻害する可能性があり、酸素分圧を変化させることで脱窒素酸化物効率を回復できることが示され、触媒開発者に性能改善への明確な経路を提供しています。BASFメティボのGenV+ CuSCR触媒は複数のグローバルトラック顧客で認定されており、EPA 2027およびユーロ7の運転条件下での低温変換向けに設計されています。同社は、GenIVの前世代品と比較して大型車運転温度全体で窒素酸化物排出量が30〜40%削減されたと報告しています。2026年の自動車技術者協会(SAE)の論文では、近接配置の選択触媒還元を備えたコンパクなヒーターミキサーユニットが、尿素堆積物を防止しながら米国、欧州、中国の要件を満たせることが示されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム、設置、メンテナンスコストの高さ | -1.8% | 価格に敏感なASEAN、南アジア、中東、アフリカ市場で最も深刻なグローバル | 中期(2〜4年) |
| ディーゼル排気液の供給可能性と品質の制約 | -1.1% | 北米および南アジア(特にインド)、ASEANおよび中東・アフリカへの波及 | 短期(2年以内)および中期(2〜4年) |
| 軽量車の電動化とディーゼル採用の減少 | -1.4% | 主に西欧と中国、北米への中程度の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
システム、設置、メンテナンスコストの高さが新興市場への普及を制約
自動車用選択触媒還元市場はコスト圧力に直面しており、システムには触媒、投与ユニット、窒素酸化物センサー、電子制御ユニット(ECU)、設置、継続的なメンテナンスが必要です。ディーゼル排気液の使用と定期的な触媒交換または再生処理が生涯運転コストに加算されます。インド、東南アジア、サブサハラアフリカを含む価格に敏感なトラック市場では、フリートバイヤーが適合車両を選択する前に総所有コストを評価することが多いです。より高度なデュアル投与および近接配置の選択触媒還元レイアウトはシステムの複雑さを増し、メンテナンス要件を高める可能性があります。2025年の自動車技術者協会(SAE)の論文では、正確なディーゼル排気液投与、診断、フェイルセーフ機能をコスト効率の高い制御ユニットに組み合わせることの難しさが指摘されました。インドのティア2・ティア3都市における専門サービス能力の不足も、中型トラックシステムが故障した際のダウンタイムを増加させる可能性があります。
ディーゼル排気液の供給可能性と品質の制約が運用リスクをもたらす
ディーゼル排気液供給の信頼性は自動車用選択触媒還元市場を制約し、システム運用に直接的なリスクをもたらします。米国の複数の主要なディーゼル排気液製造施設が2025年に最長8ヶ月に及ぶ定期メンテナンス期間に入り、安定した需要の中で在庫を逼迫させました。北米の尿素生産量は2025年に需要3,500万ガロン下回りました。2026年3月、インド自動車工業会は中東の海運混乱と2026年4月初旬以降の納入見通しの不透明さを理由に、工業用尿素に関する不確実性について警告しました。選択触媒還元システムはISO 22241に基づき32.5%の尿素濃度を持つディーゼル排気液を必要とし、汚染または不適切に希釈された液体は触媒基材を損傷し、車載診断警告を引き起こす可能性があります。2025年8月に発行されたEPAガイダンスは選択触媒還元誘導システムへの調整を認めましたが、根本的なサプライチェーンのリスクは解消されませんでした。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
投与精度が最も成長の速いサブシステムを牽引尿素タンクは2025年の自動車用選択触媒還元市場シェアの29.45%を占め、最大のコンポーネントセグメントとなっています。その地位は、車両タイプ全体での使用と、商用車における高密度ポリエチレンおよび強化複合材タンクの材料要件を反映しています。Röchling Automotiveは、トラックおよび乗用車メーカー向けに成形された防揺れ構造と充填システムを備えた選択触媒還元タンクシステムを供給しています。同社の30リットル商用車タンク設計は、以前の設計と比較して重量を0.8kg削減しました。インジェクターと電子制御ユニットが次のコンポーネント層を形成しています。インジェクター需要は新車生産に連動し、ECUはより多くのシステムがクローズドループ制御に複数のセンサーを使用するにつれて重要性が高まっています。
尿素ポンプは2031年にかけてCAGR 7.85%で拡大すると予測されており、自動車用選択触媒還元市場全体の成長率を上回っています。デュアル投与および近接配置設計は、複数の投与ポイントにわたる正確な供給を必要とします。BoschのDI-SCRダブルインジェクション技術は近接配置とアンダーフロアの投与位置を使用しており、ポンプ要件と投与精度を高めています。2026年の自動車技術者協会(SAE)の研究では、ソフトウェア制御の投与が堆積物の欠陥を特定し、結晶化が触媒性能を損なう前に再生を開始できることが示されました。EPAの車載診断要件とインドの遠隔OBDデータアップロード規則の草案は、より高性能なECUとセンサーへの需要を支えています。

車両タイプ別:
大型商用車が最も速い選択触媒還元成長を牽引乗用車は2025年の自動車用選択触媒還元市場シェアの48.14%を占めました。これは欧州プレミアム車両および複数のアジア車両カテゴリーにおけるディーゼル使用の歴史的な深さを反映しています。インドのBS VI フェーズ2フレームワークは引き続き新型ディーゼル乗用車への選択触媒還元装置の搭載を義務付けています。欧州の乗用ディーゼル基盤は縮小しており、2025年の新規ディーゼル登録台数は販売台数の10%を下回りました。バッテリー電気自動車とプラグインハイブリッド車を合わせると2025年の新規登録台数の28%を占め、2024年から6パーセントポイント上昇しました。既存のディーゼルフリートは交換用触媒およびディーゼル排気液(DEF)への需要を引き続き支えています。
大型商用車は2031年にかけてCAGR 8.13%で成長すると予測されており、自動車用選択触媒還元市場において最も成長の速い車両カテゴリーとなっています。この需要は主要商用車地域における規制によるフリート更新に結びついています。Cumminsは2026年にツインモジュール選択触媒還元システムを搭載したEPA 2027適合X15エンジンを発表しました。同社は、この構成がシングルモジュール配置と比較して排気背圧を44%削減すると述べています。小型商用車は東南アジアおよび南アジアでの生産成長から恩恵を受けており、乗用車ほど電動化への即時的な圧力を受けていません。ScaniaとUmicoreは、高温コンプライアンスを確保しバナジウムの昇華を制御するために近接配置とアンダーフロアの触媒段階を分離するツイン選択触媒還元配置を開発しました。
触媒技術別:
銅ゼオライトが構造的優位性を拡大銅ゼオライトは2025年の触媒技術における自動車用選択触媒還元市場シェアの47.18%を占めました。CuCHAおよびCuSSZ-13を含むカバザイト系形態は、水熱安定性と低温活性を兼ね備えています。これらの特性は、実走行および運行中試験が冷間始動およびアイドル排出に対してより大きな注目を向けるにつれて重要性が高まっています。英国王立化学会の学術誌に掲載された研究では、穏やかな水熱エージング後に酸素分圧によってCu-SSZ-13の性能を調整できることが示されました。鉄ゼオライトは第2位の技術セグメントであり続けています。燃料硫黄品質が一定でない市場および500℃以上の大型車運転条件に対して硫黄耐性と高温安定性を提供します。
銅ゼオライトは2031年にかけてCAGR 8.45%で成長すると予測されており、自動車用選択触媒還元市場の触媒技術の中で最も速い成長率となっています。BASFメティボのカバザイト系GenV+ CuSCRプラットフォームは、亜酸化窒素排出量を削減しながら低温での変換を維持するよう設計されています。バナジウム触媒は、低温活性よりも硫黄耐性と広い動作範囲が重要な大型車および非道路用途において引き続き関連性を持っています。Umicoreの2025年特許出願は、250℃以下および500℃以上での窒素酸化物変換をサポートしながら亜酸化窒素生成を抑制する多層バナジウムウォッシュコートを説明しています。予備硫化CeO₂上に担持されたFe₂O₃-SiO₂/Al₂O₃およびNb-Feは、300℃から450℃において白金族金属触媒に匹敵する性能を示した新興の配合物です。
地域分析
アジア太平洋地域の自動車用選択触媒還元市場
アジア太平洋地域は2025年の自動車用選択触媒還元市場シェアの38.31%を占め、2031年までに8.22%のCAGRで成長すると予測されている。中国は地域の中核であり、GB VI フェーズBにより新型重量ディーゼル車へのSCR搭載が義務付けられている2025年には中国で90万台以上の重量トラックが生産された[2]。インドはBS VI フェーズ2の実走行排出ガス適合と、新型商用車からのリアルタイム車載診断システムII(OBD-II)データアップロードに関する2026年6月の規制草案を通じて拡大している。日本と韓国は専門的な触媒およびセンサーの製造に貢献しており、タイ、ベトナム、インドネシアはユーロ5およびユーロ6相当の規制要件に向けて移行しつつある。
北米の自動車用選択触媒還元市場
北米は自動車用選択触媒還元の第2位の地域市場であり、後処理システム設計の重要な拠点でもある。米国環境保護庁(EPA)の2027年モデルイヤー規制では、現行の重量車レベルから窒素酸化物排出量を80%以上削減することがめられている。CumminsのツインモジュールX15と、DetroitのGen 6クローズカップルドプレSCRアプローチは、この要件を満たすための異なる手法を示している。メキシコのPROAIREプログラムは、USMCAの生産回廊に沿って商用車基準を段階的に強化している。2025年における米国のディーゼル排気液(DEF)プラントの計画的メンテナンスは、在庫状況がいかに迅速に逼迫し得るかを示した。YaraのSluiskil施設は、2026年以降のDEF生産から年間80万トンの二酸化炭素を回収・液化する。
欧州・中東・アフリカおよび南米の自動車用選択触媒還元市場
欧州は成熟した自動車用選択触媒還元市場であり、商用車の成長と乗用ディーゼル需要の減少が対照をなしている。2025年には地域のトラック車両の87%がディーゼルトラックであった一方、ディーゼル乗用車の新車登録は新車販売の10%を下回った。ユーロ7は、実走行条件を満たすためのクローズカップルドおよびデュアルドージングシステム向けSCR触媒のアップグレードサイクルを促進している。ドイツはVolkswagen Group、Daimler Truck、BMW、およびMAN Truck & Busの本拠地として重要な場であり続けている。ブラジル、中東、アフリカは初期段階の機会を示しており、PROCONVE P-8および段階的なユーロ相当基準への整合がサプライチェーン投資を促している。YaraのCubatão工場は、再生可能バイオメタンを使用してアンモニアを製造し、工業グレードの尿素を生産している。
市場ランドスケープ
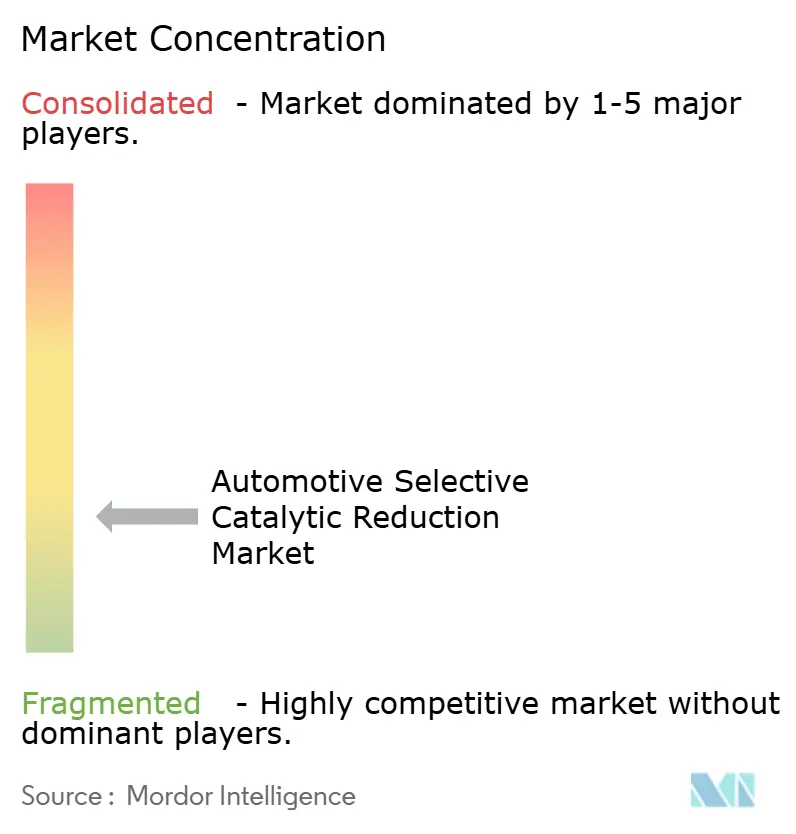
自動車用選択触媒還元市場は断片化されています。BASFメティボ、Umicore、Johnson Mattheyはグローバルな車両メーカーに対して大部分の触媒配合物を供給しています。FORVIA、Tenneco、Cummins、Eberspächer、OPmobility、Bosch、DENSOは投与、センシング、統合アフタートリートメントモジュール全体で競合しています。BASFメティボのゼオライト合成能力とUmicoreの貴金属リサイクル能力は長期的なプラットフォーム関係を支え、車両メーカーにとってサプライヤー変更をより困難にしています。したがって市場には、専門的なコンポーネント競争とより広いシステムレベルの競争の両方が含まれています。
Johnson Matthey2026年5月にCORMETECHの買収に合意し、2026年7月に3.60 ビリオン 米ドルの取引を完了しました。この買収により、定置型発電および産業用途へのクリーンエア・ソリューション事業が拡大し、軽量ディーゼル需要への依存が低下しました。Johnson Mattheyはまた、米国のデータセンター建設に関連した10 ビリオン 米ドルのプロジェクトパイプラインを特定しました。FORVIAのBlueBox選択触媒還元技術、CumminsのEPA27ツインモジュールシステム、BoschのDI-SCRプラットフォームは、実走行条件下での低窒素酸化物性能を達成するための異なるアプローチを示しています。市場はコンポーネント、制御、車両統合要件を同時に満たせるサプライヤーを優遇する傾向があります。
クローズドループ投与は、ユーロ6適合システムにおいてすでに上流および下流の窒素酸化物センサー信号を使用してディーゼル排気液(DEF)噴射をリアルタイムで調整しています。次の競争領域は、センサーデータを使用して車載診断閾値に達する前に触媒劣化を予測することです。2025年に付与された米国特許第12546241号は、アフタートリートメント劣化モデルを使用してテールパイプの窒素酸化物変換とアンモニアスリップを予測し、非適合が発生する前に投与調整を可能にすることを説明しています。ユーロ7の長期耐久義務と厳格な監視要件は、小規模参入者にとっての技術的ハードルを引き上げています。市場は複数の車両プラットフォームにわたって実績のある認定履歴を持つサプライヤーを引き続き優遇する可能性が高いです。
自動車用選択触媒還元業界のリーダー企業
-
Robert Bosch GmbH
-
Cummins Inc.
-
Tenneco Inc.
-
FORVIA
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用選択触媒還元市場 このレポートでカバーされる企業
- BASF
- Continental AG
- Corning Incorporated
- Cummins Inc.
- DENSO CORPORATION
- Eberspächer Gruppe GmbH & Co. KG
- FORVIA
- Johnson Matthey
- Marelli Holdings Co., Ltd.
- OPmobility
- Robert Bosch GmbH
- Röchling SE & Co. KG
- Tenneco Inc.
- Textron Inc.
- Umicore
- Yara International ASA
最近の産業開発事情 自動車用選択触媒還元市場
- 2026年9月:BASFの環境触媒・金属ソリューション部門がBASFグループの一部としてMetivoにリブランドされ、モバイル排出触媒および貴金属サービス事業の戦略的再配置を反映しました。このリブランドはMetivoの独立した商業プロファイルと、ユーロ7およびEPA27コンプライアンスサイクル向けのGenV+ CuSCRを含む次世代触媒プラットフォームへの注力に沿ったものです。
- 2026年7月:Johnson Mattheyは、規制当局の承認を含むすべての通常の取引完了条件を満たした後、企業価値360 ミリオン 米ドルでCORMETECH Inc.の買収を完了しました。400社以上の顧客にサービスを提供する定置型発電向け選択触媒還元触媒の米国メーカーであるCORMETECHは、Johnson Mattheyのクリーンエア・ソリューションの範囲を自動車用途を超えてデータセンター排出制御市場へと拡大します。
世界の自動車用選択触媒還元市場レポートの調査範囲
自動車用選択触媒還元(SCR)は、有害な窒素酸化物を窒素と水に変換することでディーゼルエンジン排出を削減する排気アフタートリートメント技術です。このシステムは、ディーゼル排気液(DEF)として一般に知られる尿素系溶液を排気流に噴射することで動作します。
自動車用選択触媒還元市場は、コンポーネント別、車両タイプ別、触媒技術別、地域別にセグメント化されています。コンポーネント別では、市場は尿素タンク、尿素ポンプ、電子制御ユニット、インジェクター、その他のコンポーネントにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、大型商用車にセグメント化されています。触媒技術別では、市場は銅ゼオライト、鉄ゼオライト、バナジウム系触媒、その他の触媒技術にセグメント化されています。レポートはまた、主要地域の15カ国における自動車用選択触媒還元の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 尿素タンク |
| 尿素ポンプ |
| 電子制御ユニット |
| インジェクター |
| その他のコンポーネント |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 銅ゼオライト |
| 鉄ゼオライト |
| バナジウム系触媒 |
| その他の触媒技術 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| コンポーネント別 | 尿素タンク | |
| 尿素ポンプ | ||
| 電子制御ユニット | ||
| インジェクター | ||
| その他のコンポーネント | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 触媒技術別 | 銅ゼオライト | |
| 鉄ゼオライト | ||
| バナジウム系触媒 | ||
| その他の触媒技術 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用選択触媒還元市場の現在の市場規模はどのくらいですか?
自動車用選択触媒還元市場規模は2025年に10.67 ビリオン 米ドルと評価され、2026年の11.40 ビリオン 米ドルから2031年には16.26 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.36%となっています。
最も高い成長予測を持つ車両カテゴリーはどれですか?
大型商用車が最も高い成長予測を持ち、2031年にかけてCAGR 8.13%と予測されています。
銅ゼオライトがディーゼルアフタートリートメントにとって重要な理由は何ですか?
銅ゼオライトは2025年の触媒技術金額の47.18%を占め、CAGR 8.45%で成長すると予測されています。
自動車用選択触媒還元(SCR)システムの需要をリードしている地域はどこですか?
アジア太平洋が2025年に38.31%のシェアでリードし、2031年にかけてCAGR 8.22%で拡大すると予測されています。