
Tamanho e Participação do Mercado de Revestimentos de Refinição Automotiva
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.73 % |
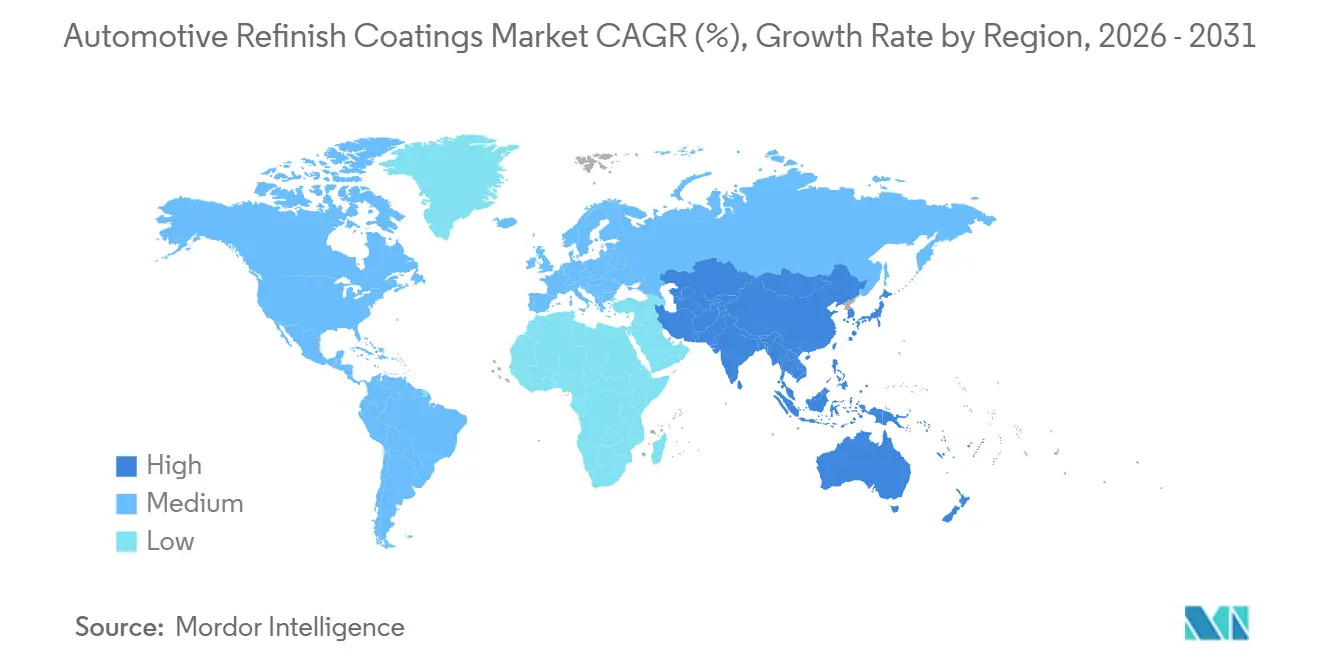
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
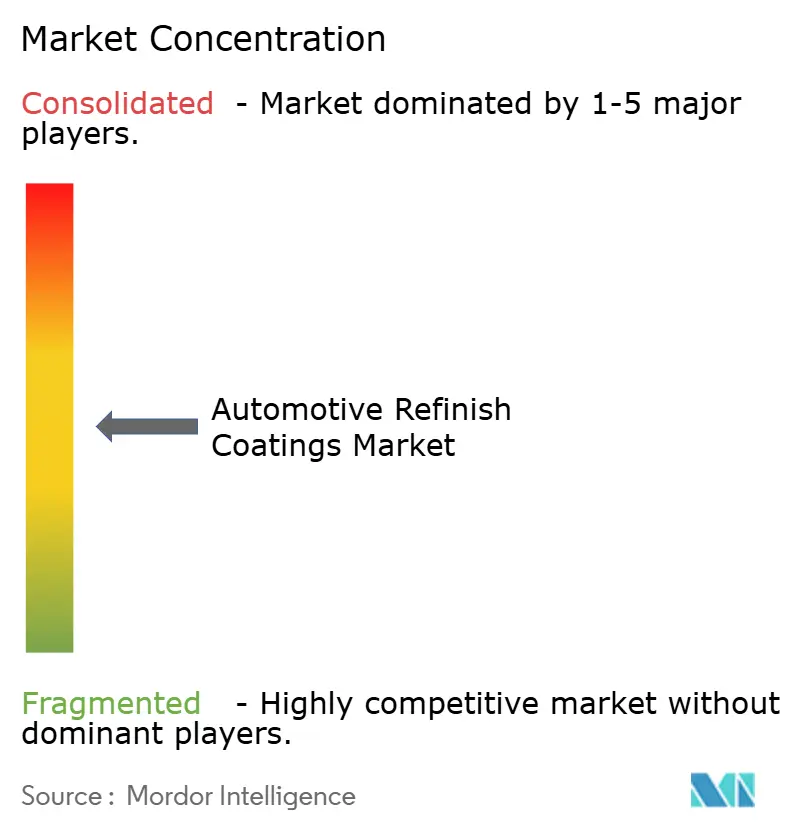
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Revestimentos de Refinição Automotiva por Mordor Intelligence
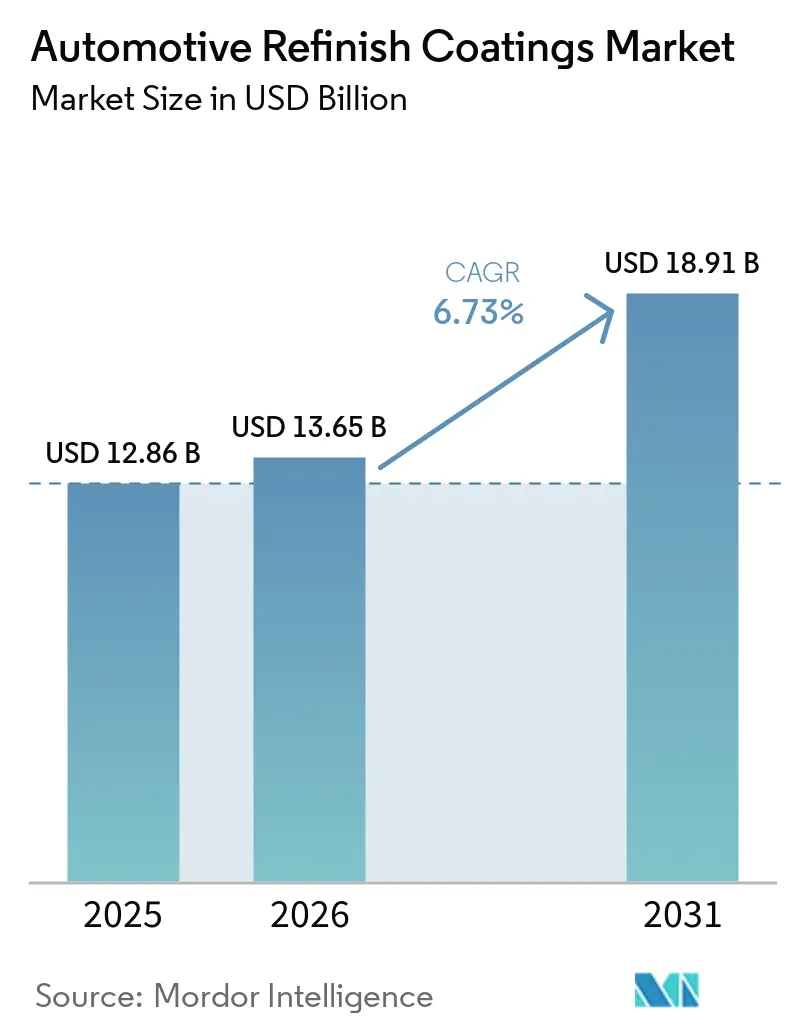
O tamanho do mercado de revestimentos de refinição automotiva foi avaliado em 12,86 bilhões de USD em 2025 e estima-se que cresça de 13,65 bilhões de USD em 2026 para atingir 18,91 bilhões de USD até 2031, a um CAGR de 6,73% durante o período de previsão de 2026 a 2031. O mercado de revestimentos de refinição automotiva é sustentado por uma frota de veículos envelhecida, que impulsiona a demanda recorrente por serviços de reparo de colisão, preparação de superfície, combinação de cores e repintura, à medida que os veículos permanecem em uso por períodos mais longos. Ciclos mais longos de propriedade de veículos tornam as redes de reparo, seguradoras, distribuidores e sistemas de produtos aprovados mais importantes para os fornecedores de revestimentos que buscam demanda confiável. A conversão para revestimentos à base de água está mudando a seleção de produtos em regiões regulamentadas e aumentando a necessidade de equipamentos compatíveis, treinamento de técnicos, condições de aplicação controladas e suporte técnico localizado. Ferramentas digitais de cores, dispensação automatizada e sistemas de fluxo de trabalho estão se tornando parte dos relacionamentos dos fornecedores com grupos maiores de reparo, pois podem reduzir retrabalhos e melhorar a consistência dos processos. A atividade competitiva se concentra na cobertura de distribuição, sistemas de produtos, dados de cores, suporte a serviços e acordos com fornecedores, não apenas na química dos revestimentos, criando oportunidades para provedores que possam apoiar o fluxo de trabalho completo da funilaria.
Principais Conclusões do Relatório
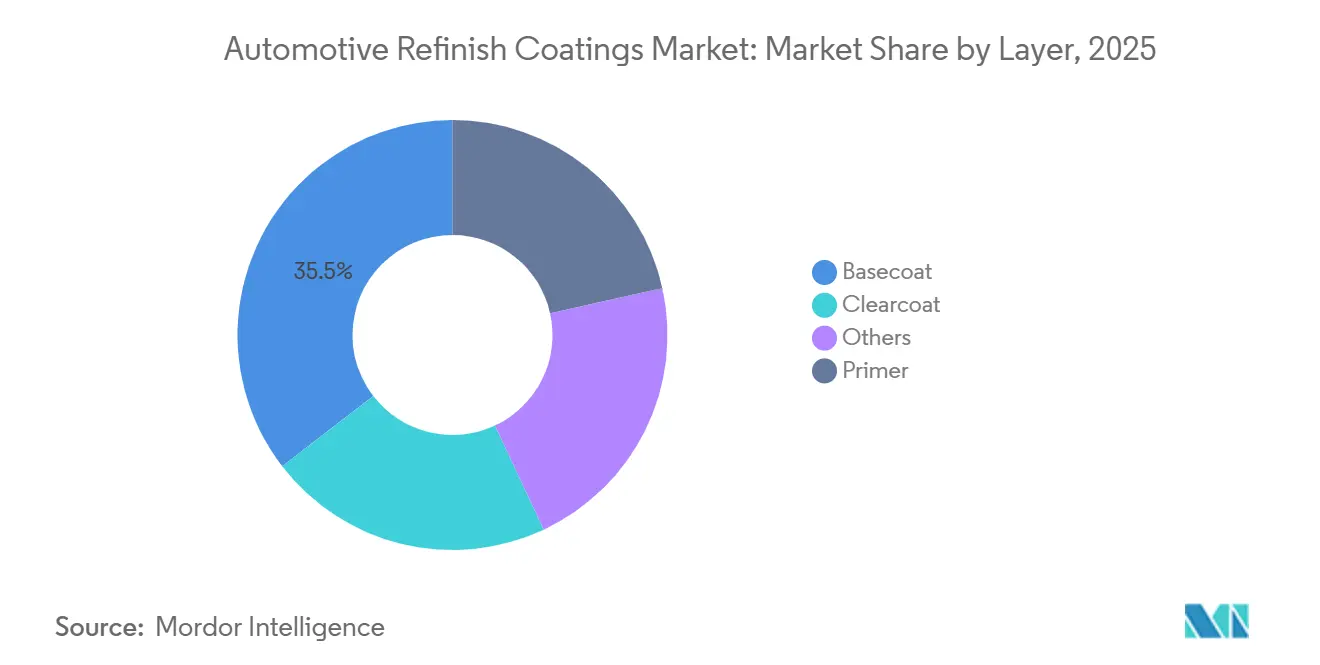
- Por camada, o basecoat deteve 35,45% da participação do mercado de revestimentos de refinição automotiva em 2025, enquanto o clearcoat tem previsão de crescer a um CAGR de 7,34% até 2031.
- Por tipo de resina, o poliuretano respondeu por 40,34% da receita em 2025, enquanto as resinas acrílicas têm previsão de expansão a um CAGR de 7,53% até 2031.
- Por tecnologia, os revestimentos à base de solvente responderam por 48,12% da receita em 2025, enquanto a tecnologia à base de água tem previsão de crescer a um CAGR de 7,68% até 2031.
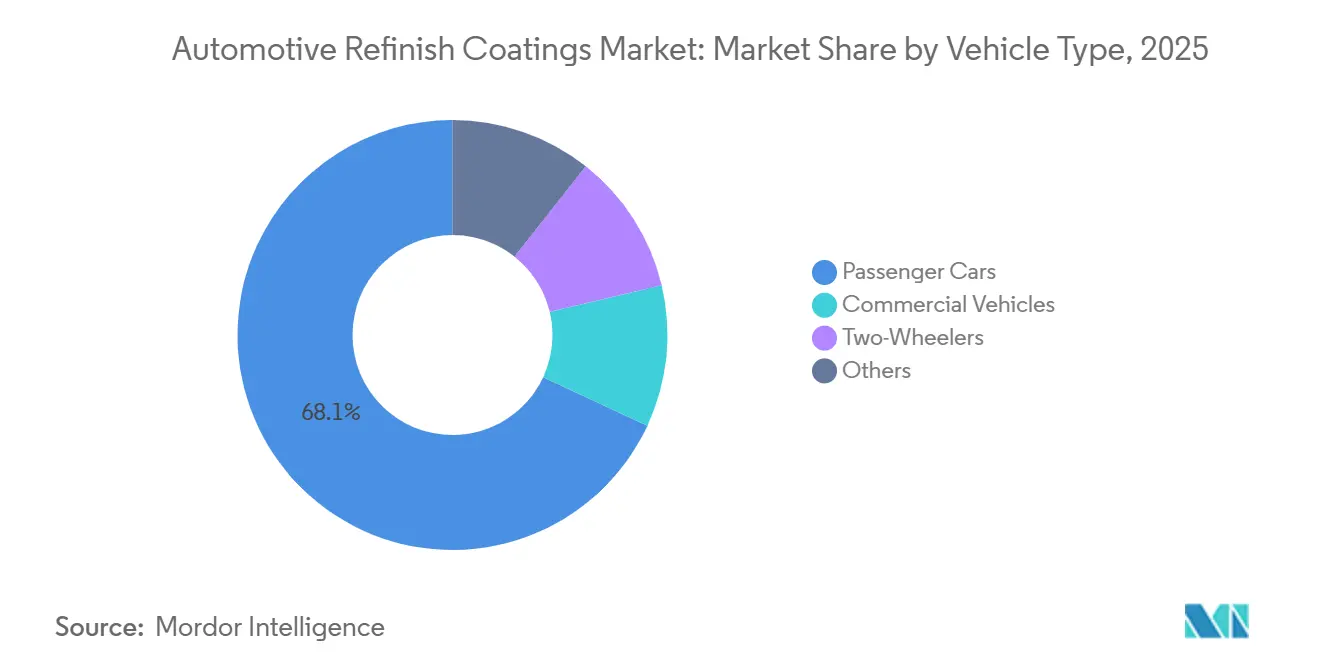
- Por tipo de veículo, os automóveis de passeio responderam por 68,07% da receita em 2025, enquanto os veículos comerciais têm previsão de crescer a um CAGR de 7,83% até 2031.
- Por geografia, a Ásia-Pacífico deteve 42,93% da receita em 2025 e tem projeção de expansão a um CAGR de 7,71% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos de Refinição Automotiva
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Frota de Veículos e Reparos Recorrentes de Colisão | +1.8% | Global, com grandes ganhos de volume na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Crescimento das Redes Organizadas de Reparo de Colisão e Integração com Seguros | +1.2% | América do Norte e Europa, com expansão nos mercados urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para Sistemas de Revestimento à Base de Água e com Baixos Compostos Orgânicos Voláteis (COV) | +1.5% | América do Norte e Europa, com expansão para o Nordeste Asiático | Longo prazo (≥ 4 anos) |
| Combinação Digital de Cores e Fluxos de Trabalho Automatizados em Funilarias | +0.7% | Global, com adoção antecipada na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Demanda Crescente por Acabamentos Premium e Personalização de Veículos | +0.8% | Global, com concentração na América do Norte, Europa Ocidental e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Frota de Veículos e Reparos Recorrentes de Colisão
A frota global de veículos superou 1,47 bilhão de unidades registradas em 2024, sustentando a demanda contínua por revestimentos de refinição automotiva. Veículos mais antigos permanecem em serviço por períodos mais longos, aumentando o conjunto que requer reparo de colisão, restauração de superfície, tratamento de corrosão e repintura. A idade média dos veículos nos Estados Unidos atingiu 12,6 anos em 2024, enquanto 38% da frota de automóveis de passeio da Europa tinha mais de 10 anos. Essas condições tornam o mercado de revestimentos de refinição automotiva menos exposto a oscilações de curto prazo nas vendas de veículos novos, pois as necessidades de reparo persistem após a venda original. Veículos mais antigos também podem exigir uma preparação de superfície mais extensa antes da refinição, particularmente onde há corrosão, danos anteriores ou metal exposto. A frota de veículos da China, com mais de 340 milhões de unidades, reforça ainda mais o papel da Ásia-Pacífico como uma importante fonte de demanda por reparos, atividade de distribuição e consumo de revestimentos.
Crescimento das Redes Organizadas de Reparo de Colisão e Integração com Seguros
As redes organizadas de reparo estão consolidando as compras de revestimentos em programas de aquisição maiores e mais previsíveis. Isso favorece fornecedores que podem oferecer disponibilidade de produtos, treinamento técnico, ferramentas de cores e serviço local em múltiplos locais de reparo. Em janeiro de 2026, a PPG nomeou a Quality Collision Group como sua parceira exclusiva de refinição, cobrindo mais de 95 centros de reparo em 13 estados dos EUA. Como resultado, o mercado de revestimentos de refinição automotiva atribui valor crescente a contratos com fornecedores que abrangem um grupo de reparo, e não apenas uma oficina independente. A atividade de reparo direcionada por seguradoras pode influenciar ainda mais quais instalações recebem trabalhos de reparo, quais sistemas de revestimento são aprovados e como os padrões de reparo são aplicados. Acordos maiores também incentivam os fornecedores a agrupar ferramentas digitais, equipamentos de mistura e treinamento de técnicos com produtos de revestimento, fortalecendo a retenção de clientes.
Transição para Sistemas de Revestimento à Base de Água e com Baixo Teor de COV
As regulamentações de compostos orgânicos voláteis (COV) estão impulsionando as funilarias em direção a sistemas à base de água em mercados com requisitos rigorosos de qualidade do ar. A Regra 1151 do Distrito de Gestão da Qualidade do Ar da Costa Sul (AQMD), em vigor a partir de 1º de maio de 2025, introduz limites revisados de revestimento automotivo para revestimentos usados em veículos motorizados e equipamentos móveis na bacia aérea de Los Angeles. Em março de 2025, o Canadá propôs emendas para alinhar os limites de COV para refinição automotiva com a Regra Modelo 2011 da Comissão de Transporte de Ozônio (OTC) e para revisar certos componentes relacionados a substâncias per e polifluoroalquílicas (PFAS). Em agosto de 2026, a PPG lançou seu sistema de refinição à base de água Quickline para os Estados Unidos e o Canadá, projetado para apoiar a conformidade, a precisão de cores e a produtividade. A conversão para revestimentos à base de água oferece suporte de receita ao mercado de revestimentos de refinição automotiva, pois as funilarias necessitam de basecoats compatíveis, primers, materiais auxiliares, equipamentos de pulverização e procedimentos de aplicação revisados. A transição também aumenta a importância do suporte técnico para aplicação, gerenciamento do tempo de flash, secagem e cura.
Combinação Digital de Cores e Fluxos de Trabalho Automatizados em Funilarias
A combinação digital de cores reduz o retrabalho ao ajudar os técnicos a selecionar fórmulas que correspondam a acabamentos complexos de veículos. Essas ferramentas combinam espectrofotômetros, bancos de dados de cores, software de formulação, equipamentos de dispensação de tinturas e informações sobre o fluxo de trabalho de reparo. Em fevereiro de 2026, a Axalta firmou parceria com a aspaara para utilizar software de simulação e planejamento para operações de reparo e refinição de veículos[1]Axalta Coating Systems, "Axalta Anuncia Parceria com a aspaara," Axalta Coating Systems, axalta.com. Esses sistemas conectados moldam cada vez mais o mercado de revestimentos de refinição automotiva, pois a seleção de produtos está vinculada aos dados de cores, equipamentos e processos de fluxo de trabalho de um fornecedor. Em setembro de 2026, a MIPA apresentou seu conceito Smart Mixing na Automechanika Frankfurt, combinando inteligência artificial com tecnologia de mistura automatizada. Fornecedores que integram hardware, software e revestimentos tornam mais difícil para um centro de reparo substituir um elemento do sistema de forma independente sem interromper os processos estabelecidos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Regulatória e Custos de Conversão para Pequenas Funilarias | -0.6% | América do Norte e União Europeia, com expansão para América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Volatilidade de Preços de Matérias-Primas e Pigmentos Especiais | -0.7% | Global, com alta concentração na China e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos e Complexidade de Aplicação de Revestimentos à Base de Água | -0.5% | Global, concentrado na América do Norte e na Europa, onde a conformidade com revestimentos à base de água é obrigatória | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Regulatória e Custos de Conversão para Pequenas Funilarias
As pequenas funilarias enfrentam custos de conversão mais elevados ao substituir produtos à base de solvente por sistemas à base de água em conformidade. Na região de Los Angeles, a Regra 1151 inclui limites de compostos orgânicos voláteis (COV) e datas de eliminação progressiva que se estendem até janeiro de 2028. A transição necessária pode incluir cabines de pintura compatíveis com revestimentos à base de água, equipamentos de alta pressão e baixa pressão, equipamentos de secagem por ar forçado, práticas de manutenção revisadas e treinamento de operadores. Isso cria uma lacuna operacional maior entre as grandes redes de reparo e as instalações independentes menores no mercado de revestimentos de refinição automotiva. Um grupo de reparo com múltiplos locais pode distribuir os custos de capital por um maior número de ordens de reparo, enquanto uma pequena oficina tem menos oportunidades de recuperar o investimento por meio da utilização. Os requisitos de testes de conformidade e certificação também podem limitar a capacidade de fornecedores menores de oferecer categorias de nicho a preços competitivos.
Volatilidade de Preços de Matérias-Primas e Pigmentos Especiais
A volatilidade das matérias-primas pode limitar a capacidade de fornecedores e funilarias de gerenciar os custos operacionais. O dióxido de titânio é utilizado em aplicações de primer, basecoat e clearcoat onde são necessárias opacidade e cobertura. Pigmentos especiais, incluindo flocos de alumínio e efeitos à base de mica, acrescentam maior exposição a custos para cores complexas de veículos e sistemas de reparo multicamadas. O mercado de revestimentos de refinição automotiva pode enfrentar pressão sobre as margens quando os custos de materiais aumentam mais rapidamente do que os preços dos produtos ou os ajustes contratuais de preços. Funilarias com margens estreitas podem adiar a adoção de produtos premium à medida que os custos de revestimento aumentam, especialmente para reparos com reembolso limitado por parte das seguradoras. Essa restrição contraria a tendência mais ampla em direção a acabamentos de efeito, estoques maiores de tinturas e sistemas de cores de maior valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Camada: Crescimento do Clearcoat Remodelando a Demanda por Refinição Premium
O basecoat deteve 35,45% da receita em 2025 e permaneceu como a maior camada no mercado de revestimentos de refinição automotiva. Sua posição reflete a necessidade de combinar as cores originais dos veículos, incluindo acabamentos metálicos, perolados e de múltiplos ângulos. A seleção de basecoat tornou-se mais complexa à medida que os fabricantes de equipamentos originais utilizam uma gama mais ampla de efeitos, combinações de cores e sistemas de pintura em múltiplos estágios. A demanda por primer permanece vinculada à proteção contra corrosão e à adesão em substratos danificados, reparados ou expostos, especialmente em veículos mais antigos com danos de superfície mais extensos. Cargas especiais, selantes e ativadores também continuam sendo necessários para a compatibilidade do sistema em painéis de carroceria de metal, plástico, aço de alta resistência e materiais mistos.
O clearcoat tem previsão de registrar um CAGR de 7,34% de 2026 a 2031, a taxa mais rápida entre os tipos de camadas. Os clearcoats oferecem brilho, durabilidade, resistência às intempéries e proteção de superfície após um reparo. A PPG lançou o clearcoat Deltron D8178 Rapid Low Energy na região EMEA em março de 2026, que pode secar ao ar a 20°C ou atingir o estado seco ao toque em 5 minutos a 50°C. A secagem mais rápida pode ajudar as funilarias a utilizar as cabines de pintura com mais eficiência, reduzir o consumo de energia e encurtar o tempo em que um veículo reparado permanece na instalação. A demanda por clearcoat é, portanto, impulsionada por produtos que combinam proteção de acabamento com tempos de processamento mais rápidos e resultados de aplicação mais consistentes.


Por Tipo de Resina: Sistemas Acrílicos Ganhando Espaço sobre o Poliuretano Dominante
O poliuretano respondeu por 40,34% da receita em 2025, liderando a categoria de resinas. O material é utilizado em todas as camadas de revestimento porque oferece resistência à abrasão, retenção de brilho e compatibilidade com sistemas de transporte à base de solvente e à base de água. As resinas epóxi continuam desempenhando um papel importante nos primers, especialmente onde são necessárias forte adesão e resistência à corrosão em superfícies de metal exposto que sofreram oxidação significativa ou danos mecânicos. As resinas alquídicas permanecem relevantes em locais sensíveis a custos onde a aplicação das regulamentações de compostos orgânicos voláteis (COV) é menos rigorosa e as decisões de compra atribuem maior peso ao preço. Essas opções permitem que os formuladores equilibrem desempenho, necessidades de aplicação, durabilidade e custo em diversas condições de funilaria.
As resinas acrílicas têm previsão de crescer a um CAGR de 7,53% entre 2026 e 2031. Sua compatibilidade com revestimentos à base de água, resistência à radiação ultravioleta e características de cura a temperaturas mais baixas estão alinhadas com os requisitos ambientais e ciclos de reparo mais curtos. A migração para basecoats à base de água apoia uma mudança gradual de formulações à base de solvente com predominância de poliuretano para produtos à base de água ricos em acrílico. A Donglai Coating Technology registrou uma patente em junho de 2026 para uma composição de clearcoat 2K de alta temperatura que utiliza resina acrílica e reportou um valor de nitidez de imagem de 92. A escolha de resina no mercado de revestimentos de refinição automotiva pode tornar-se mais estreitamente vinculada aos requisitos de sistemas à base de água, ao desempenho premium de clearcoat e às condições de cura de baixa energia.
Por Tecnologia: Regras de COV se Intensificam com o Aprofundamento da Conversão para Revestimentos à Base de Água
A tecnologia à base de solvente deteve 48,12% da receita em 2025, tornando-se o maior segmento de tecnologia. Continua sendo amplamente utilizada porque requer menor investimento em equipamentos, oferece ampla tolerância à temperatura de operação e é menos sensível a problemas de flash relacionados à umidade. Essas características são importantes para oficinas independentes em áreas com aplicação limitada de regulamentações de COV ou acesso limitado a cabines de pintura compatíveis com revestimentos à base de água. Produtos curáveis por UV e de alto teor de sólidos atendem a necessidades mais específicas onde a velocidade de cura, a durabilidade ou o rendimento de frotas comerciais são importantes. O tamanho do mercado para produtos à base de solvente permanece substancial, mesmo com o avanço da conversão para revestimentos à base de água em regiões regulamentadas.
A tecnologia à base de água tem projeção de crescer a um CAGR de 7,68% de 2026 a 2031. A regulamentação é um fator central, pois os sistemas à base de água ajudam as funilarias a cumprir requisitos mais rigorosos de COV e tornam a conversão de equipamentos a longo prazo mais necessária. Os padrões nacionais de emissão de COV dos EUA para revestimentos de refinição automotiva estabelecem requisitos para fabricantes e importadores de revestimentos. As emendas propostas pelo Canadá também mostram como a atenção regulatória está se estendendo além dos Estados Unidos. Uma maior produção pode incentivar investimentos em formulação à base de água, treinamento de técnicos, distribuição dedicada e suporte a equipamentos.
Por Tipo de Veículo: Refinição de Frotas Comerciais Superando o Segmento de Passeio
Os automóveis de passeio responderam por 68,07% da receita em 2025 e formaram o maior segmento por tipo de veículo. Sua escala reflete o grande número de veículos de passeio nas estradas e a necessidade de combinação de cores após reparos de colisão. Os reparos de veículos de passeio podem ter alto valor de revestimento quando envolvem acabamentos premium, múltiplas camadas, requisitos de cores do fabricante de equipamentos originais e sistemas de clearcoat premium. As motocicletas e bicicletas criam produção adicional em partes da Ásia, embora seu valor de revestimento por unidade seja inferior ao de um reparo de veículo de passeio. O mercado de revestimentos de refinição automotiva continua dependendo dos automóveis de passeio para sua ampla base de reparos e demanda por produtos específicos de cores.
Os veículos comerciais têm previsão de crescer a um CAGR de 7,83% até 2031. Os operadores de frotas frequentemente priorizam produtos que minimizem o tempo de retorno, pois os veículos geram receita enquanto estão em serviço. A Axalta reportou 545 milhões de USD em vendas líquidas de refinição no segundo trimestre de 2026, um aumento de 6% em relação ao ano anterior, apoiado por novas instalações de reparo de colisão. Os reparos de frotas comerciais podem exigir acabamentos duráveis que resistam ao uso intensivo, limpeza frequente e condições operacionais exigentes. O mercado de revestimentos de refinição automotiva pode ganhar valor por reparo comercial à medida que os veículos de frota se tornam mais complexos e incluem estruturas com maior uso de alumínio.
Nota: As participações de segmento de todos os segmentos individuais estão disponveis mediante a compra do relatório
Análise Geográfica
A Ásia-Pacífico respondeu por 42,93% da receita em 2025 e cresceu a um CAGR de 7,71% até 2031, a taxa mais rápida entre todas as regiões. A região se beneficia de uma grande frota de veículos, expansão da capacidade de reparo, aumento do uso urbano de veículos e crescente demanda por sistemas de revestimento em conformidade. A frota de veículos da China, com mais de 340 milhões de unidades, sustenta alta atividade de reparo em uma ampla área geográfica, mesmo com a moderação do crescimento de veículos novos. O mercado de revestimentos de refinição automotiva na Ásia-Pacífico é ainda apoiado pela crescente base de veículos de passeio da Índia, que está expandindo o futuro conjunto de reparos. Os fornecedores regionais estão investindo em combinação de cores, formulação de precisão e tecnologias à base de água à medida que competem com produtores globais de revestimentos.
A América do Norte é a segunda maior região e possui um sistema de reparo maduro vinculado a seguradoras. A alta penetração de seguros, os programas de reparo direto e os distribuidores estabelecidos canalizam a atividade de reparo para funilarias organizadas. A frota de veículos envelhecida da região fornece uma base de reparo contínua, enquanto os sistemas avançados de assistência ao motorista elevam os valores das ordens de reparo e aumentam a necessidade de processos de reparo certificados. Produtos à base de água, clearcoats certificados e ferramentas de cores conectadas oferecem aos fornecedores oportunidades de melhorar o valor do produto, mesmo com a evolução das necessidades de manutenção dos veículos.
Na América do Sul, a demanda está concentrada no Brasil, onde uma frota de veículos mais antiga sustenta a atividade de refinição e a frequência de reparos. O investimento em manufatura e a produção de veículos estão ampliando a base instalada, exigindo serviços de reparo ao longo do tempo. No Oriente Médio e na África, a demanda é impulsionada pelas altas temperaturas, que aumentam a importância de acabamentos estáveis à radiação ultravioleta e resistentes ao calor para veículos expostos. O aumento da penetração de seguros e a urbanização estão trazendo mais trabalhos de colisão para canais formais de reparo, criando demanda por sistemas de revestimento distribuídos profissionalmente.

Cenário Competitivo
O mercado de revestimentos de refinição automotiva é moderadamente fragmentado entre grandes fornecedores, incluindo PPG Industries, Axalta Coating Systems, AkzoNobel e Sherwin-Williams. Essas empresas competem por meio de distribuição profissional, sistemas de produtos, treinamento, suporte a funilarias e fortes relacionamentos com redes de reparo. Uma proposta de combinação em ações no valor de 25 bilhões de USD entre a Axalta e a AkzoNobel recebeu aprovação dos acionistas em 5 de agosto de 2026, enquanto as aprovações regulatórias permanecem pendentes. A transação combinaria marcas da Axalta, como Cromax, Standox, Spies Hecker e Nason, com marcas da AkzoNobel, incluindo Sikkens, Lesonal e Wanda. Se concluída, a transação reduziria o número de grandes fornecedores globais no mercado de revestimentos de refinição automotiva.
A PPG utilizou acordos de fornecimento e desenvolvimento de produtos para fortalecer sua presença na rede de reparo. Seu acordo de janeiro de 2026 com a Quality Collision Group combina seu fornecimento de revestimentos com ferramentas digitais e treinamento técnico em mais de 95 centros. A parceria da Axalta com a aspaara demonstra como os fornecedores estão adicionando ferramentas de planejamento operacional às suas ofertas de revestimentos e buscando melhorar o rendimento das funilarias. O lançamento do Smart Mixing da MIPA reflete um foco semelhante em formulação automatizada, dispensação consistente e redução de erros do operador[2]MIPA SE, "MIPA Apresenta o Futuro da Mistura Digital de Cores na Automechanika," MIPA SE, mipa-paints.com. O mercado de revestimentos de refinição automotiva recompensa fornecedores que tornam as operações das funilarias mais consistentes, previsíveis e fáceis de gerenciar em múltiplos locais.
A Nippon Paint expandiu suas capacidades de revestimento automotivo ao readquirir seu negócio europeu de revestimentos automotivos do Grupo Wuthelam por 47 milhões de EUR (~53,97 milhões de USD). A empresa está desenvolvendo formulações que mantêm a precisão de detecção em sistemas de veículos autônomos e atendem aos requisitos de construção de veículos mais recentes. A Donglai Coating Technology reportou receita de refinição automotiva de 312 milhões de CNY (43 milhões de USD) em 2025, um aumento de 24,97%. Os requisitos de qualificação, incluindo sistemas de gestão da qualidade, aprovação técnica e certificação do fabricante de equipamentos originais, continuam sendo barreiras para novos fornecedores.
Líderes do Setor de Revestimentos de Refinição Automotiva
-
Axalta Coating Systems
-
PPG Industries, Inc.
-
Akzo Nobel N.V.
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Axalta Coating Systems apresentou
Redefined,
um vermelho rubi saturado, como sua Cor Automotiva Global do Ano 2027 na Automechanika Frankfurt. Os avanços na tecnologia de pigmentos de efeito permitiram maior profundidade de cor e caráter dimensional tanto para estúdios de design de fabricantes de equipamentos originais quanto para aplicações de refinição personalizada. - Agosto de 2026: A PPG iniciou as obras de uma expansão de 280 milhões de USD em sua unidade de fabricação de revestimentos automotivos em Delaware, Ohio, adicionando 100.000 pés quadrados de espaço de produção e nova capacidade de basecoat à base de água e primer, com operações completas previstas para 2028.


Escopo do Relatório Global do Mercado de Revestimentos de Refinição Automotiva
Os revestimentos de refinição automotiva são tintas especializadas e camadas protetoras utilizadas por funilarias e proprietários de veículos para reparar, restaurar ou personalizar o acabamento original de um veículo. Esses revestimentos são aplicados após um veículo ter sido danificado, envelhecido ou modificado, e servem tanto a propósitos funcionais quanto estéticos.
O mercado de revestimentos de refinição automotiva é segmentado por camada, tipo de resina, tecnologia, tipo de veículo e geografia. Por camada, o mercado é segmentado em primer, basecoat, clearcoat e outros. Por tipo de resina, o mercado é segmentado em poliuretano, acrílico, epóxi, alquídico e outros tipos de resina. Por tecnologia, o mercado é segmentado em tecnologia à base de solvente, tecnologia à base de água e outras tecnologias. Por tipo de veículo, o mercado é segmentado em automóveis de passeio, veículos comerciais, motocicletas e bicicletas, e outros. O relatório também abrange o tamanho do mercado e as previsões para revestimentos de refinição automotiva em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Primer |
| Basecoat |
| Clearcoat |
| Outros |
| Poliuretano |
| Acrílico |
| Epóxi |
| Alquídico |
| Outros Tipos de Resina |
| Tecnologia à Base de Solvente |
| Tecnologia à Base de Água |
| Outras Tecnologias |
| Automóveis de Passeio |
| Veículos Comerciais |
| Motocicletas e Bicicletas |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Camada | Primer | |
| Basecoat | ||
| Clearcoat | ||
| Outros | ||
| Por Tipo de Resina | Poliuretano | |
| Acrílico | ||
| Epóxi | ||
| Alquídico | ||
| Outros Tipos de Resina | ||
| Por Tecnologia | Tecnologia à Base de Solvente | |
| Tecnologia à Base de Água | ||
| Outras Tecnologias | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Motocicletas e Bicicletas | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Revestimentos de Refinição Automotiva?
O tamanho do mercado de revestimentos de refinição automotiva foi avaliado em 12,86 bilhões de USD em 2025 e estima-se que cresça de 13,65 bilhões de USD em 2026 para atingir 18,91 bilhões de USD até 2031, a um CAGR de 6,73% durante o período de previsão de 2026 a 2031.
Qual tipo de veículo está crescendo mais rapidamente na demanda por refinição automotiva?
Os veículos comerciais têm previsão de expansão a um CAGR de 7,83% até 2031, à medida que as frotas buscam tempos de retorno de reparo mais rápidos, acabamentos duráveis e redução do tempo fora de serviço. Produtos de reparo que melhoram tanto o rendimento quanto os tempos de retorno são particularmente relevantes para os operadores de frotas.
Qual região lidera a demanda por revestimentos de refinição automotiva?
A Ásia-Pacífico deteve 42,93% da receita em 2025 e tem previsão de crescer a um CAGR de 7,71% até 2031. Sua grande frota de veículos, infraestrutura de reparo em desenvolvimento e demanda por revestimentos em conformidade sustentam a atividade de reparo regional.
Quais são as principais restrições à adoção de revestimentos de refinição automotiva?
Os custos de conversão para pequenas funilarias, a volatilidade das matérias-primas e a escassez de técnicos de colisão treinados podem retardar o uso de novos sistemas de revestimento. Esses fatores podem aumentar a pressão operacional durante a conversão para revestimentos à base de água e limitar o ritmo de produção das funilarias e a conclusão dos reparos durante os períodos de pico.
Página atualizada pela última vez em:



