
Taille et part du marché des revêtements de finition automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.65 Milliards de dollars |
| Taille du Marché (2031) | 18.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de finition automobile par Mordor Intelligence
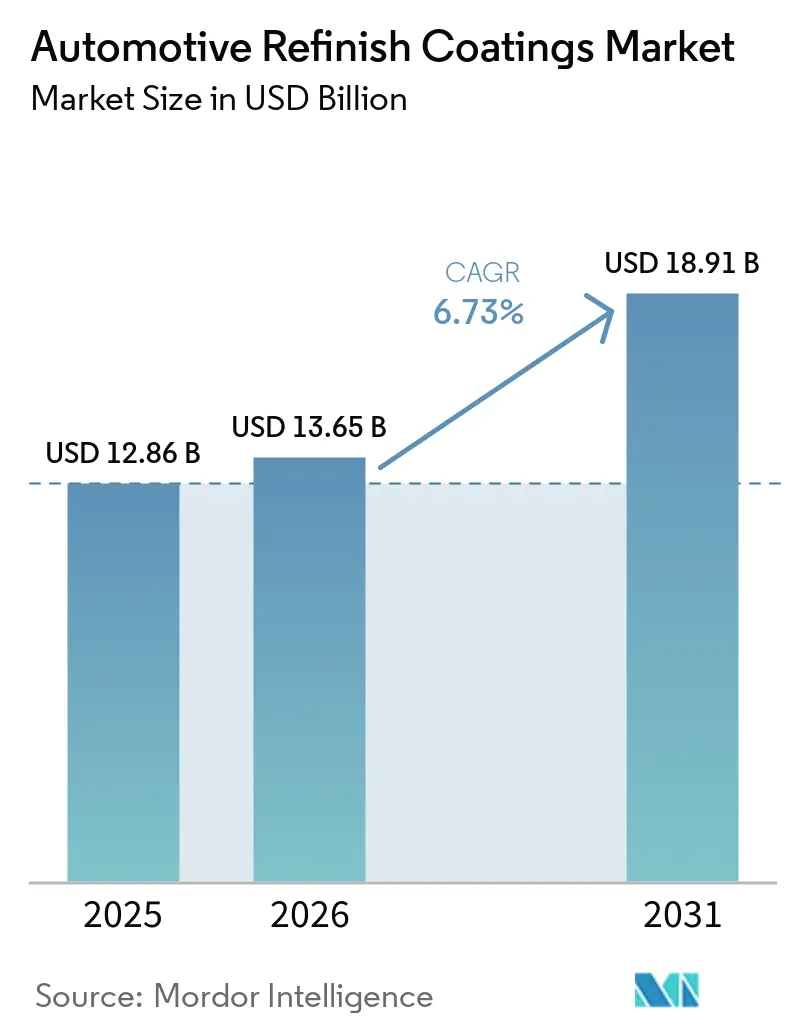
La taille du marché des revêtements de finition automobile était évaluée à 12,86 milliards USD en 2025 et devrait croître de 13,65 milliards USD en 2026 pour atteindre 18,91 milliards USD d'ici 2031, à un CAGR de 6,73 % au cours de la période de prévision de 2026 à 2031. Le marché des revêtements de finition automobile est soutenu par un parc de véhicules vieillissant, qui génère une demande récurrente pour les services de réparation après collision, de préparation de surface, d'assortiment de couleurs et de repeinture, les véhicules restant en service plus longtemps. Des cycles de possession de véhicules plus longs rendent les réseaux de réparation, les assureurs, les distributeurs et les systèmes de produits homologués plus importants pour les fournisseurs de revêtements cherchant une demande fiable. La conversion aux produits à base d'eau modifie la sélection des produits dans les régions réglementées et accroît le besoin d'équipements compatibles, de formation des techniciens, de conditions d'application contrôlées et d'un support technique localisé. Les outils numériques d'assortiment de couleurs, les systèmes de dosage automatisés et les systèmes de gestion des flux de travail font de plus en plus partie des relations fournisseurs avec les grands groupes de réparation, car ils peuvent réduire les reprises et améliorer la cohérence des processus. L'activité concurrentielle se concentre sur la couverture de distribution, les systèmes de produits, les données de couleur, le support de service et les accords fournisseurs, et pas seulement sur la chimie des revêtements, créant des opportunités pour les prestataires capables de soutenir l'ensemble du flux de travail de la carrosserie.
Principaux enseignements du rapport
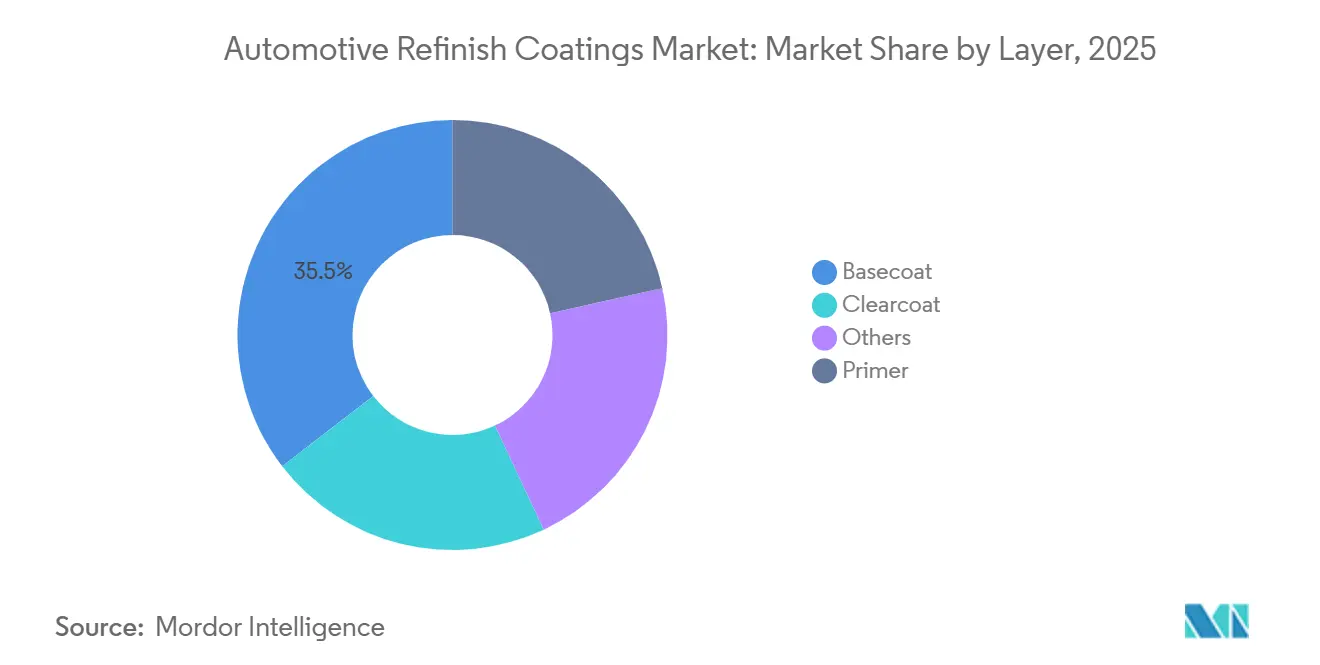
- Par couche, la couche de base a représenté 35,45 % de la part du marché des revêtements de finition automobile en 2025, tandis que le vernis de finition devrait croître à un CAGR de 7,34 % jusqu'en 2031.
- Par type de résine, le polyuréthane a représenté 40,34 % du chiffre d'affaires en 2025, tandis que les résines acryliques devraient se développer à un CAGR de 7,53 % jusqu'en 2031.
- Par technologie, les revêtements à base de solvant ont représenté 48,12 % du chiffre d'affaires en 2025, tandis que la technologie à base d'eau devrait croître à un CAGR de 7,68 % jusqu'en 2031.
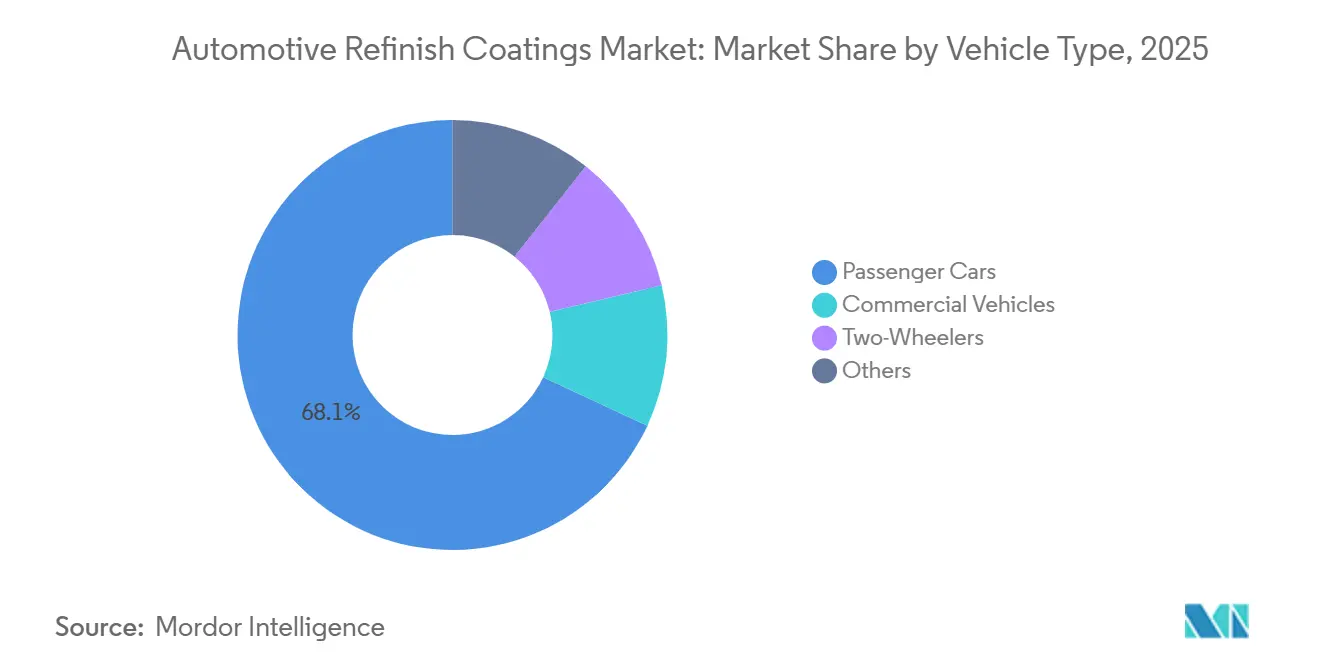
- Par type de véhicule, les voitures particulières ont représenté 68,07 % du chiffre d'affaires en 2025, tandis que les véhicules commerciaux devraient croître à un CAGR de 7,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 42,93 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 7,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des revêtements de finition automobile
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du parc de véhicules et réparations récurrentes après collision | +1.8% | Mondial, avec des gains de volume importants en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Développement des réseaux organisés de réparation après collision et intégration des assurances | +1.2% | Amérique du Nord et Europe, avec expansion sur les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des systèmes de revêtement à base d'eau et à faible teneur en composés organiques volatils (COV) | +1.5% | Amérique du Nord et Europe, avec répercussions sur l'Asie du Nord-Est | Long terme (≥ 4 ans) |
| Assortiment numérique de couleurs et flux de travail automatisés en carrosserie | +0.7% | Mondial, avec adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Demande croissante de finitions haut de gamme et de personnalisation des véhicules | +0.8% | Mondial, avec concentration en Amérique du Nord, en Europe occidentale et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc de véhicules et réparations récurrentes après collision
Le parc mondial de véhicules a dépassé 1,47 milliard d'unités immatriculées en 2024, soutenant une demande soutenue pour les revêtements de finition automobile. Les véhicules plus anciens restent en service plus longtemps, augmentant le parc nécessitant des réparations après collision, une restauration de surface, un traitement anticorrosion et une repeinture. L'âge moyen des véhicules aux États-Unis a atteint 12,6 ans en 2024, tandis que 38 % du parc de voitures particulières en Europe avait plus de 10 ans. Ces conditions rendent le marché des revêtements de finition automobile moins exposé aux fluctuations à court terme des ventes de véhicules neufs, car les besoins de réparation persistent après la vente initiale. Les véhicules plus anciens peuvent également nécessiter une préparation de surface plus étendue avant la refinition, notamment en cas de corrosion, de dommages antérieurs ou de métal nu. Le parc de véhicules en Chine, qui dépasse 340 millions d'unités, renforce davantage le rôle de l'Asie-Pacifique en tant que source majeure de demande de réparation, d'activité de distribution et de consommation de revêtements.
Développement des réseaux organisés de réparation après collision et intégration des assurances
Les réseaux de réparation organisés consolident les achats de revêtements dans des programmes d'approvisionnement plus importants et plus prévisibles. Cela favorise les fournisseurs capables d'assurer la disponibilité des produits, la formation technique, les outils d'assortiment de couleurs et le service local dans plusieurs sites de réparation. En janvier 2026, PPG a désigné Quality Collision Group comme son partenaire exclusif en finition automobile, couvrant plus de 95 centres de réparation dans 13 États américains. En conséquence, le marché des revêtements de finition automobile accorde une valeur croissante aux contrats fournisseurs couvrant un groupe de réparation plutôt qu'un atelier indépendant unique. L'activité de réparation dirigée par les assureurs peut en outre influencer les établissements qui reçoivent des travaux de réparation, les systèmes de revêtement approuvés et la manière dont les normes de réparation sont appliquées. Les accords plus importants encouragent également les fournisseurs à regrouper les outils numériques, les équipements de mélange et la formation des techniciens avec les produits de revêtement, renforçant ainsi la fidélisation des clients.
Transition vers des systèmes de revêtement à base d'eau et à faible teneur en COV
Les réglementations sur les COV poussent les carrosseries vers des systèmes à base d'eau sur les marchés soumis à des exigences strictes en matière de qualité de l'air. La règle 1151 du South Coast Air Quality Management District (AQMD), entrée en vigueur le 1er mai 2025, introduit des limites révisées pour les revêtements automobiles utilisés sur les véhicules à moteur et les équipements mobiles dans le bassin atmosphérique de Los Angeles. En mars 2025, le Canada a proposé des amendements pour aligner les limites de COV pour la finition automobile sur le modèle de règle 2011 de l'Ozone Transport Commission (OTC) et pour examiner certains composants liés aux substances per- et polyfluoroalkylées (PFAS). En août 2026, PPG a lancé son système de finition à base d'eau Quickline pour les États-Unis et le Canada, conçu pour soutenir la conformité, la précision des couleurs et la productivité. La conversion aux produits à base d'eau apporte un soutien au chiffre d'affaires du marché des revêtements de finition automobile, car les ateliers nécessitent des couches de base compatibles, des apprêts, des matériaux auxiliaires, des équipements de pulvérisation et des procédures d'application révisées. La transition accroît également l'importance du support technique pour l'application, la gestion du temps de flash, le séchage et le durcissement.
Assortiment numérique de couleurs et flux de travail automatisés en carrosserie
L'assortiment numérique de couleurs réduit les reprises en aidant les techniciens à sélectionner des formules correspondant aux finitions complexes des véhicules. Ces outils combinent des spectrophotomètres, des bases de données de couleurs, des logiciels de formulation, des équipements de dosage de teintes et des informations sur le flux de travail de réparation. En février 2026, Axalta s'est associée à aspaara pour utiliser des logiciels de simulation et de planification pour les opérations de réparation et de finition des véhicules[1]Axalta Coating Systems, "Axalta Announces Partnership with aspaara," Axalta Coating Systems, axalta.com. Ces systèmes connectés façonnent de plus en plus le marché des revêtements de finition automobile, car la sélection des produits est liée aux données de couleur, aux équipements et aux processus de flux de travail d'un fournisseur. En septembre 2026, MIPA a présenté son concept Smart Mixing à l'Automechanika de Francfort, combinant l'intelligence artificielle avec une technologie de mélange automatisée. Les fournisseurs qui intègrent le matériel, les logiciels et les revêtements rendent plus difficile pour un centre de réparation de remplacer un élément du système de manière indépendante sans perturber les processus établis.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité réglementaire et coûts de conversion pour les petites carrosseries | -0.6% | Amérique du Nord et Union européenne, avec répercussions sur l'Amérique du Sud, le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et des pigments spéciaux | -0.7% | Mondial, avec forte concentration en Chine et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de techniciens et complexité de l'application des produits à base d'eau | -0.5% | Mondial, concentré en Amérique du Nord et en Europe, où la conformité aux produits à base d'eau est obligatoire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité réglementaire et coûts de conversion pour les petites carrosseries
Les petites carrosseries font face à des coûts de conversion plus élevés lorsqu'elles remplacent les produits à base de solvant par des systèmes à base d'eau conformes. Dans la région de Los Angeles, la règle 1151 comprend des limites de composés organiques volatils (COV) et des dates d'élimination progressive s'étendant jusqu'en janvier 2028. La transition requise peut inclure des cabines de peinture compatibles avec les produits à base d'eau, des équipements haute pression et basse pression, des équipements de séchage à air forcé, des pratiques de maintenance révisées et la formation des opérateurs. Cela crée un écart opérationnel plus important entre les grands réseaux de réparation et les petits établissements indépendants sur le marché des revêtements de finition automobile. Un groupe de réparation multi-sites peut répartir les coûts d'investissement sur un plus grand nombre d'ordres de réparation, tandis qu'un petit atelier a moins d'opportunités de récupérer l'investissement par l'utilisation. Les exigences de tests de conformité et de certification peuvent également limiter la capacité des petits fournisseurs à proposer des grades de niche à des prix compétitifs.
Volatilité des prix des matières premières et des pigments spéciaux
La volatilité des matières premières peut limiter la capacité des fournisseurs et des carrosseries à gérer les coûts d'exploitation. Le dioxyde de titane est utilisé dans les applications d'apprêt, de couche de base et de vernis de finition où l'opacité et la couverture sont requises. Les pigments spéciaux, notamment les paillettes d'aluminium et les effets à base de mica, ajoutent une exposition aux coûts supplémentaire pour les couleurs de véhicules complexes et les systèmes de réparation multicouches. Le marché des revêtements de finition automobile peut faire face à une pression sur les marges lorsque les coûts des matériaux augmentent plus rapidement que les prix des produits ou les ajustements de prix contractuels. Les carrosseries aux marges étroites peuvent retarder l'adoption de produits haut de gamme à mesure que les coûts de revêtement augmentent, en particulier pour les réparations avec un remboursement limité par les assureurs. Cette contrainte va à l'encontre de l'évolution générale vers les finitions à effets, les inventaires de teintes plus importants et les systèmes de couleurs à plus haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par couche : la croissance du vernis de finition remodèle la demande de finition haut de gamme
La couche de base a représenté 35,45 % du chiffre d'affaires en 2025 et est restée la couche la plus importante sur le marché des revêtements de finition automobile. Sa position reflète la nécessité de correspondre aux couleurs d'origine des véhicules, y compris les finitions métallisées, nacrées et multi-angles. La sélection de la couche de base est devenue plus complexe à mesure que les équipementiers utilisent une gamme plus large d'effets, de combinaisons de couleurs et de systèmes de peinture multi-étapes. La demande d'apprêt reste liée à la protection anticorrosion et à l'adhérence sur les substrats endommagés, réparés ou exposés, en particulier sur les véhicules plus anciens présentant des dommages de surface plus étendus. Les charges spéciales, les scellants et les activateurs restent également nécessaires pour la compatibilité du système sur les panneaux de carrosserie en métal, plastique, acier à haute résistance et matériaux mixtes.
Le vernis de finition devrait enregistrer un CAGR de 7,34 % de 2026 à 2031, le taux le plus rapide parmi les types de couches. Les vernis de finition soutiennent le brillant, la durabilité, la résistance aux intempéries et la protection de surface après une réparation. PPG a lancé le vernis de finition Deltron D8178 Rapid Low Energy en EMEA en mars 2026, qui peut sécher à l'air à 20 °C ou atteindre un état sec au toucher en 5 minutes à 50 °C. Un séchage plus rapide peut aider les carrosseries à utiliser les cabines de peinture plus efficacement, à réduire la consommation d'énergie et à raccourcir le temps pendant lequel un véhicule réparé reste dans l'établissement. La demande de vernis de finition est donc portée par des produits qui combinent la protection de la finition avec des temps de traitement plus rapides et des résultats d'application plus cohérents.


Par type de résine : les systèmes acryliques gagnent du terrain face au polyuréthane dominant
Le polyuréthane a représenté 40,34 % du chiffre d'affaires en 2025, dominant la catégorie des résines. Le matériau est utilisé dans toutes les couches de revêtement car il offre une résistance à l'abrasion, une rétention du brillant et une compatibilité avec les systèmes à base de solvant et à base d'eau. Les résines époxy continuent de jouer un rôle important dans les apprêts, en particulier lorsqu'une forte adhérence et une résistance à la corrosion sont requises sur les surfaces métalliques nues ayant subi une oxydation significative ou des dommages mécaniques. Les résines alkydes restent pertinentes dans les zones sensibles aux coûts où l'application des réglementations sur les composés organiques volatils (COV) est moins stricte et où les décisions d'achat accordent plus de poids au prix. Ces options permettent aux formulateurs d'équilibrer les performances, les besoins d'application, la durabilité et le coût dans des conditions de carrosserie variées.
Les résines acryliques devraient croître à un CAGR de 7,53 % entre 2026 et 2031. Leur compatibilité avec les produits à base d'eau, leur résistance aux ultraviolets et leurs caractéristiques de durcissement à basse température s'alignent sur les exigences environnementales et les cycles de réparation plus courts. Le passage aux couches de base à base d'eau soutient un glissement progressif des formulations à base de solvant à dominante polyuréthane vers des produits à base d'eau riches en acrylique. Donglai Coating Technology a déposé un brevet en juin 2026 pour une composition de vernis de finition bicomposant haute température utilisant de la résine acrylique et a rapporté une valeur de netteté d'image de 92. Le choix de la résine sur le marché des revêtements de finition automobile pourrait être de plus en plus lié aux exigences des systèmes à base d'eau, aux performances des vernis de finition haut de gamme et aux conditions de durcissement à faible énergie.
Par technologie : les règles sur les COV se durcissent à mesure que la conversion aux produits à base d'eau s'approfondit
La technologie à base de solvant a représenté 48,12 % du chiffre d'affaires en 2025, ce qui en fait le plus grand segment technologique. Elle reste largement utilisée car elle nécessite moins d'investissement en équipement, offre une large tolérance aux températures de fonctionnement et est moins sensible aux problèmes de flash liés à l'humidité. Ces caractéristiques sont importantes pour les ateliers indépendants dans les zones où l'application des réglementations sur les COV est limitée ou où l'accès aux cabines de peinture compatibles avec les produits à base d'eau est restreint. Les produits durcissables aux UV et à haute teneur en solides répondent à des besoins plus étroits où la vitesse de durcissement, la durabilité ou le débit des flottes commerciales est important. La taille du marché des produits à base de solvant reste substantielle, même si la conversion aux produits à base d'eau progresse dans les régions réglementées.
La technologie à base d'eau devrait croître à un CAGR de 7,68 % de 2026 à 2031. La réglementation est un moteur central, car les systèmes à base d'eau aident les ateliers à se conformer à des exigences plus strictes en matière de COV et rendent la conversion à long terme des équipements plus nécessaire. Les normes nationales américaines d'émission de COV pour les revêtements de finition automobile établissent des exigences pour les fabricants et les importateurs de revêtements. Les amendements proposés par le Canada montrent également comment l'attention réglementaire s'étend au-delà des États-Unis. Une production accrue peut encourager l'investissement dans la formulation à base d'eau, la formation des techniciens, la distribution dédiée et le support en équipement.
Par type de véhicule : la finition des flottes commerciales dépasse le segment des véhicules particuliers
Les voitures particulières ont représenté 68,07 % du chiffre d'affaires en 2025 et ont constitué le plus grand segment par type de véhicule. Leur importance reflète le grand nombre de véhicules particuliers sur la route et la nécessité d'un assortiment de couleurs après les réparations suite à des collisions. Les réparations de véhicules particuliers peuvent avoir une valeur de revêtement élevée lorsqu'elles impliquent des finitions haut de gamme, plusieurs couches, des exigences de couleur des équipementiers et des systèmes de vernis de finition haut de gamme. Les deux-roues génèrent une production supplémentaire dans certaines parties de l'Asie, bien que leur valeur de revêtement par unité soit inférieure à celle d'une réparation de véhicule particulier. Le marché des revêtements de finition automobile continue de dépendre des voitures particulières pour sa large base de réparation et sa demande de produits spécifiques aux couleurs.
Les véhicules commerciaux devraient croître à un CAGR de 7,83 % jusqu'en 2031. Les opérateurs de flottes privilégient souvent les produits qui minimisent le temps de rotation car les véhicules génèrent des revenus lorsqu'ils sont en service. Axalta a déclaré 545 millions USD de ventes nettes en finition au deuxième trimestre 2026, en hausse de 6 % d'une année sur l'autre, soutenues par de nouveaux centres de réparation après collision. Les réparations de flottes commerciales peuvent nécessiter des finitions durables résistant à une utilisation intensive, un nettoyage fréquent et des conditions d'exploitation exigeantes. Le marché des revêtements de finition automobile pourrait gagner en valeur par réparation commerciale à mesure que les véhicules de flotte deviennent plus complexes et intègrent davantage de structures à forte teneur en aluminium.
Analyse géographique
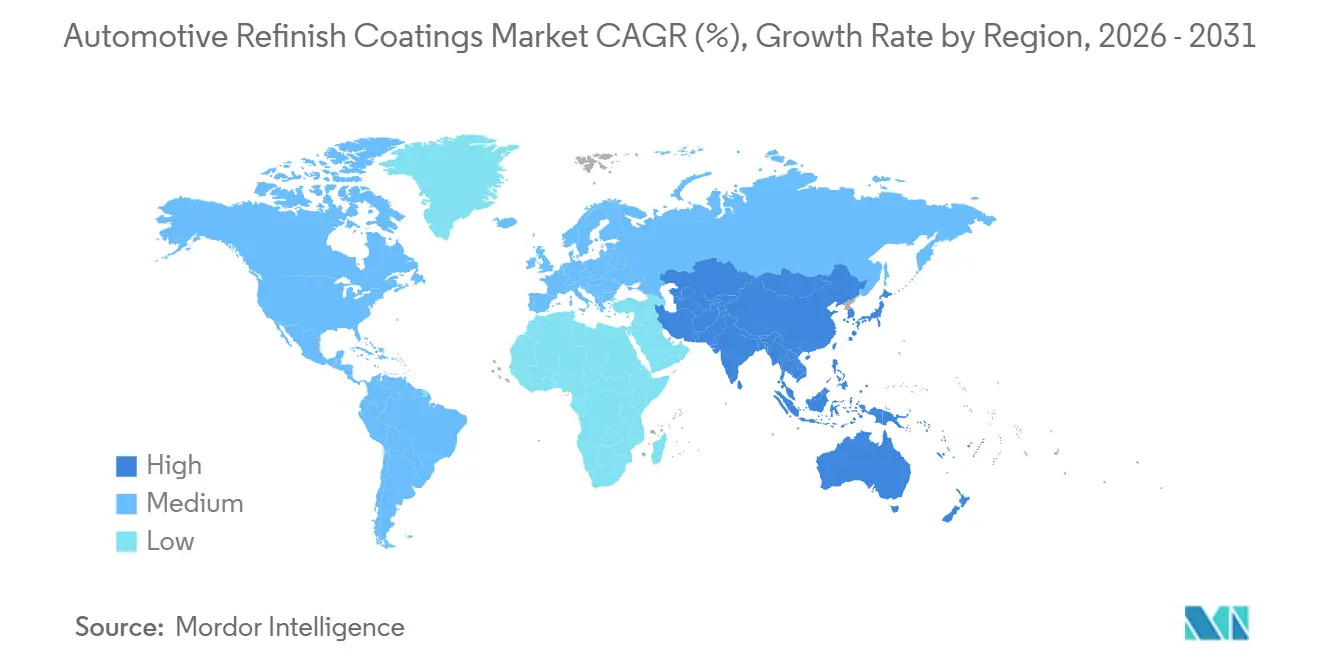
L'Asie-Pacifique a représenté 42,93 % du chiffre d'affaires en 2025 et a progressé à un CAGR de 7,71 % jusqu'en 2031, le taux le plus rapide parmi toutes les régions. La région bénéficie d'un grand parc de véhicules, d'une capacité de réparation en expansion, d'une utilisation urbaine croissante des véhicules et d'une demande croissante pour des systèmes de revêtement conformes. Le parc de véhicules en Chine, qui dépasse 340 millions d'unités, soutient une activité de réparation élevée sur une vaste zone géographique, même si la croissance des ventes de véhicules neufs se modère. Le marché des revêtements de finition automobile en Asie-Pacifique est en outre soutenu par la base croissante de véhicules particuliers en Inde, qui élargit le parc futur à réparer. Les fournisseurs régionaux investissent dans l'assortiment de couleurs, la formulation de précision et les technologies à base d'eau pour concurrencer les producteurs mondiaux de revêtements.
L'Amérique du Nord est la deuxième région en importance et dispose d'un système de réparation mature lié aux assureurs. Une forte pénétration de l'assurance, des programmes de réparation directe et des distributeurs établis orientent l'activité de réparation vers des carrosseries organisées. Le parc de véhicules vieillissant de la région fournit une base de réparation continue, tandis que les systèmes avancés d'aide à la conduite augmentent la valeur des ordres de réparation et accroissent le besoin de processus de réparation certifiés. Les produits à base d'eau, les vernis de finition certifiés et les outils numériques d'assortiment de couleurs offrent aux fournisseurs des opportunités d'améliorer la valeur des produits, même si les besoins d'entretien des véhicules évoluent.
En Amérique du Sud, la demande est concentrée au Brésil, où un parc de véhicules plus ancien soutient l'activité de finition et la fréquence des réparations. Les investissements manufacturiers et la production de véhicules élargissent le parc installé, nécessitant des services de réparation au fil du temps. Au Moyen-Orient et en Afrique, la demande est portée par les températures élevées, qui accroissent l'importance des finitions stables aux ultraviolets et résistantes à la chaleur pour les véhicules exposés. La pénétration croissante de l'assurance et l'urbanisation orientent davantage de travaux de collision vers des canaux de réparation formels, créant une demande pour des systèmes de revêtement distribués de manière professionnelle.

Paysage concurrentiel
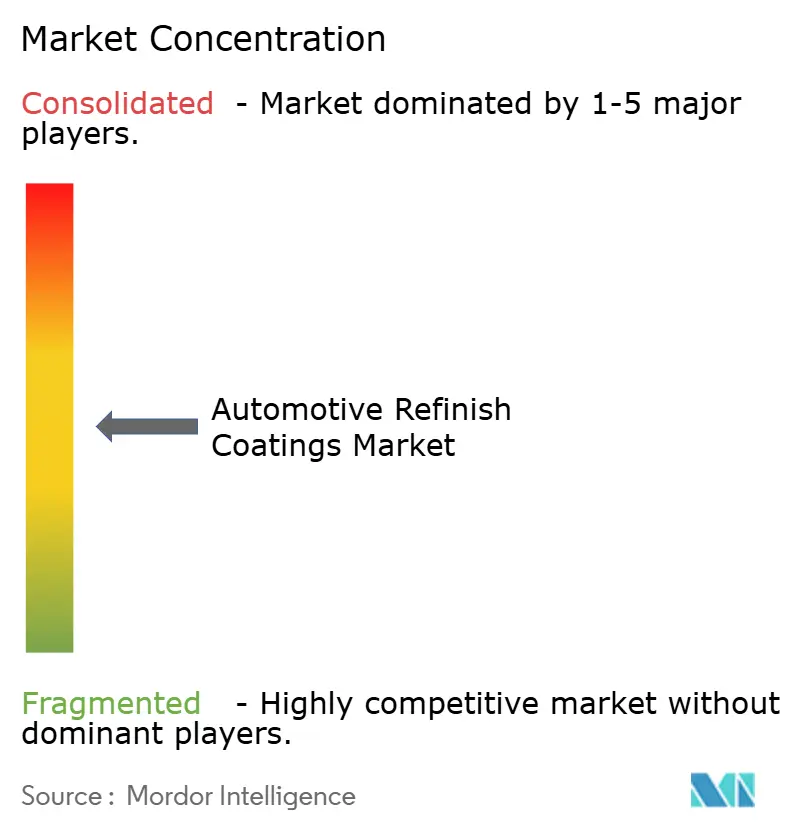
Le marché des revêtements de finition automobile est modérément fragmenté parmi les grands fournisseurs, notamment PPG Industries, Axalta Coating Systems, AkzoNobel et Sherwin-Williams. Ces entreprises se font concurrence par le biais de la distribution professionnelle, des systèmes de produits, de la formation, du support aux carrosseries et de relations solides avec les réseaux de réparation. Un projet de rapprochement entièrement en actions d'une valeur de 25 milliards USD entre Axalta et AkzoNobel a reçu l'approbation des actionnaires le 5 août 2026, tandis que les approbations réglementaires restent en attente. La transaction combinerait les marques Axalta telles que Cromax, Standox, Spies Hecker et Nason avec les marques AkzoNobel, notamment Sikkens, Lesonal et Wanda. Si elle est finalisée, la transaction réduirait le nombre de grands fournisseurs mondiaux sur le marché des revêtements de finition automobile.
PPG a utilisé des accords d'approvisionnement et le développement de produits pour renforcer sa présence dans le réseau de réparation. Son accord de janvier 2026 avec Quality Collision Group associe son approvisionnement en revêtements à des outils numériques et à une formation technique dans plus de 95 centres. Le partenariat d'Axalta avec aspaara démontre comment les fournisseurs ajoutent des outils de planification opérationnelle à leurs offres de revêtements et cherchent à améliorer le débit des ateliers. Le lancement du Smart Mixing de MIPA reflète un accent similaire sur la formulation automatisée, le dosage cohérent et la réduction des erreurs d'opérateur[2]MIPA SE, "MIPA Presents the Future of Digital Colour Mixing at Automechanika," MIPA SE, mipa-paints.com. Le marché des revêtements de finition automobile récompense les fournisseurs qui rendent les opérations des carrosseries plus cohérentes, prévisibles et plus faciles à gérer sur plusieurs sites.
Nippon Paint a élargi ses capacités en revêtements automobiles en rachetant son activité européenne de revêtements automobiles auprès du groupe Wuthelam pour 47 millions EUR (environ 53,97 millions USD). L'entreprise développe des formulations qui maintiennent la précision de détection dans les systèmes de véhicules autonomes et répondent aux exigences de construction des véhicules plus récents. Donglai Coating Technology a déclaré un chiffre d'affaires en finition automobile de 312 millions CNY (43 millions USD) en 2025, en hausse de 24,97 %. Les exigences de qualification, notamment les systèmes de gestion de la qualité, l'approbation technique et la certification des équipementiers, restent des barrières pour les nouveaux fournisseurs.
Leaders du secteur des revêtements de finition automobile
Axalta Coating Systems
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Nippon Paint Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Axalta Coating Systems a dévoilé « Redefined », un rouge rubis saturé, comme sa couleur automobile mondiale de l'année 2027 à l'Automechanika de Francfort. Les avancées dans la technologie des pigments à effets ont permis une plus grande profondeur de couleur et un caractère dimensionnel accru, tant pour les studios de design des équipementiers que pour les applications de finition personnalisée.
- Août 2026 : PPG a posé la première pierre d'une expansion de 280 millions USD de son site de fabrication de revêtements automobiles à Delaware, Ohio, ajoutant 100 000 pieds carrés d'espace de production et une nouvelle capacité de couche de base à base d'eau et d'apprêt, avec une pleine exploitation attendue en 2028.


Périmètre du rapport mondial sur le marché des revêtements de finition automobile
Les revêtements de finition automobile sont des peintures spécialisées et des couches de protection utilisées par les carrosseries et les propriétaires de véhicules pour réparer, restaurer ou personnaliser la finition d'origine d'un véhicule. Ces revêtements sont appliqués après qu'un véhicule a été endommagé, vieilli ou modifié, et ils servent à la fois des objectifs fonctionnels et esthétiques.
Le marché des revêtements de finition automobile est segmenté par couche, type de résine, technologie, type de véhicule et géographie. Par couche, le marché est segmenté en apprêt, couche de base, vernis de finition et autres. Par type de résine, le marché est segmenté en polyuréthane, acrylique, époxy, alkyde et autres types de résines. Par technologie, le marché est segmenté en technologie à base de solvant, technologie à base d'eau et autres technologies. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules commerciaux, deux-roues et autres. Le rapport couvre également la taille du marché et les prévisions pour les revêtements de finition automobile dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Apprêt |
| Couche de base |
| Vernis de finition |
| Autres |
| Polyuréthane |
| Acrylique |
| Époxy |
| Alkyde |
| Autres types de résines |
| Technologie à base de solvant |
| Technologie à base d'eau |
| Autres technologies |
| Voitures particulières |
| Véhicules commerciaux |
| Deux-roues |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par couche | Apprêt | |
| Couche de base | ||
| Vernis de finition | ||
| Autres | ||
| Par type de résine | Polyuréthane | |
| Acrylique | ||
| Époxy | ||
| Alkyde | ||
| Autres types de résines | ||
| Par technologie | Technologie à base de solvant | |
| Technologie à base d'eau | ||
| Autres technologies | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Deux-roues | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des revêtements de finition automobile ?
La taille du marché des revêtements de finition automobile était évaluée à 12,86 milliards USD en 2025 et devrait croître de 13,65 milliards USD en 2026 pour atteindre 18,91 milliards USD d'ici 2031, à un CAGR de 6,73 % au cours de la période de prévision de 2026 à 2031.
Quel type de véhicule connaît la croissance la plus rapide en matière de demande de finition automobile ?
Les véhicules commerciaux devraient se développer à un CAGR de 7,83 % jusqu'en 2031, les flottes recherchant des délais de réparation plus rapides, des finitions durables et une réduction du temps d'immobilisation. Les produits de réparation qui améliorent à la fois le débit et les délais de rotation sont particulièrement pertinents pour les opérateurs de flottes.
Quelle région est en tête de la demande de revêtements de finition automobile ?
L'Asie-Pacifique a représenté 42,93 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 7,71 % jusqu'en 2031. Son grand parc de véhicules, son infrastructure de réparation en développement et sa demande de revêtements conformes soutiennent l'activité de réparation régionale.
Quelles sont les principales contraintes à l'adoption des revêtements de finition automobile ?
Les coûts de conversion pour les petits ateliers, la volatilité des matières premières et la pénurie de techniciens en réparation après collision qualifiés peuvent ralentir l'utilisation de nouveaux systèmes de revêtement. Ces facteurs peuvent accroître la pression opérationnelle lors de la conversion aux produits à base d'eau et limiter le rythme de production des carrosseries et d'achèvement des réparations pendant les périodes de pointe.
Dernière mise à jour de la page le:



