
自動車補修塗料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.65 十億米ドル |
| 市場規模 (2031) | 18.91 十億米ドル |
| 成長率 (2026 - 2031) | 6.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車補修塗料市場分析
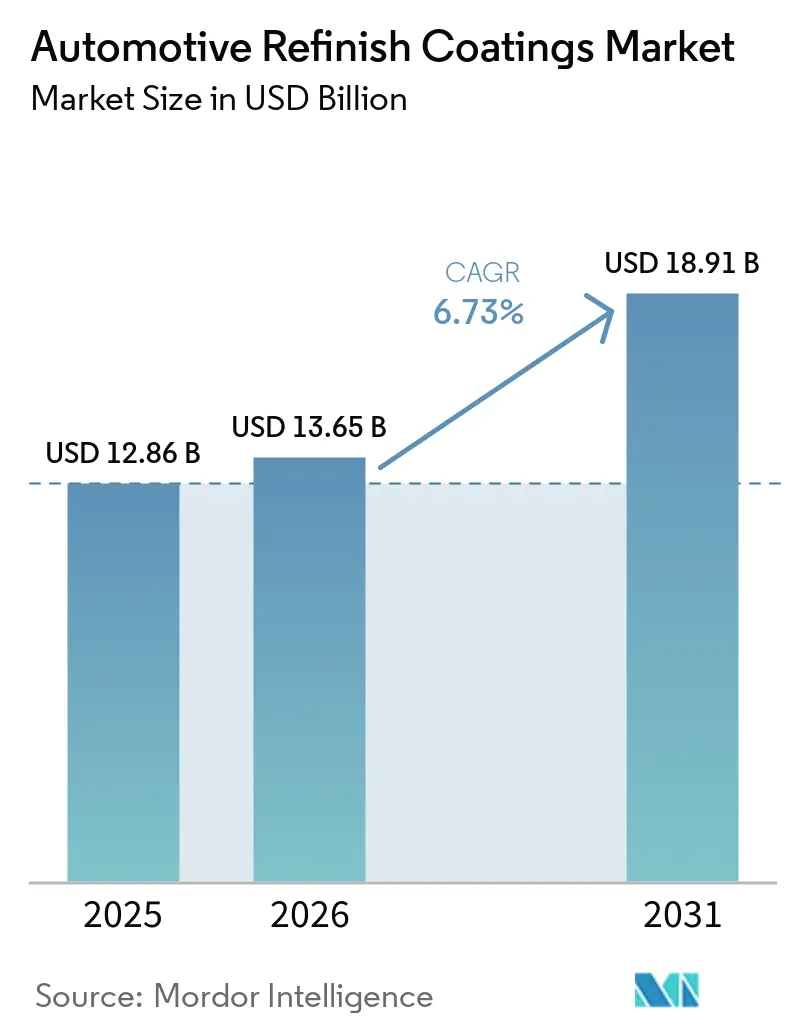
自動車補修塗料市場規模は2025年に12.86 ビリオン 米ドルと評価され、2026年の13.65 ビリオン 米ドルから2031年には18.91 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 6.73%で成長する見込みです。自動車補修塗料市場は、老朽化した車両基盤によって支えられており、車両が長期間使用され続けることで、衝突修理、表面処理、色合わせ、再塗装サービスへのり返し需要が生まれています。車両保有サイクルの長期化により、修理ネットワーク、保険会社、販売業者、および承認済み製品システムが、安定した需要を求める塗料サプライヤーにとってより重要になっています。水性化への転換は、規制地域における製品選択を変化させており、対応機器、技術者トレーニング、管理された塗布条件、および現地技術サポートの必要性を高めています。デジタルカラーツール、自動調合システム、およびワークフローシステムは、大規模修理グループとのサプライヤー関係の一部となりつつあり、手直しの削減とプロセスの一貫性向上に貢献しています。競争活動は、塗料化学だけでなく、流通カバレッジ、製品システム、カラーデータ、サービスサポート、およびサプライヤー契約に焦点を当てており、ボディショップ全体のワークフローをサポートできるプロバイダーに機会をもたらしています。
レポートの主要ポイント
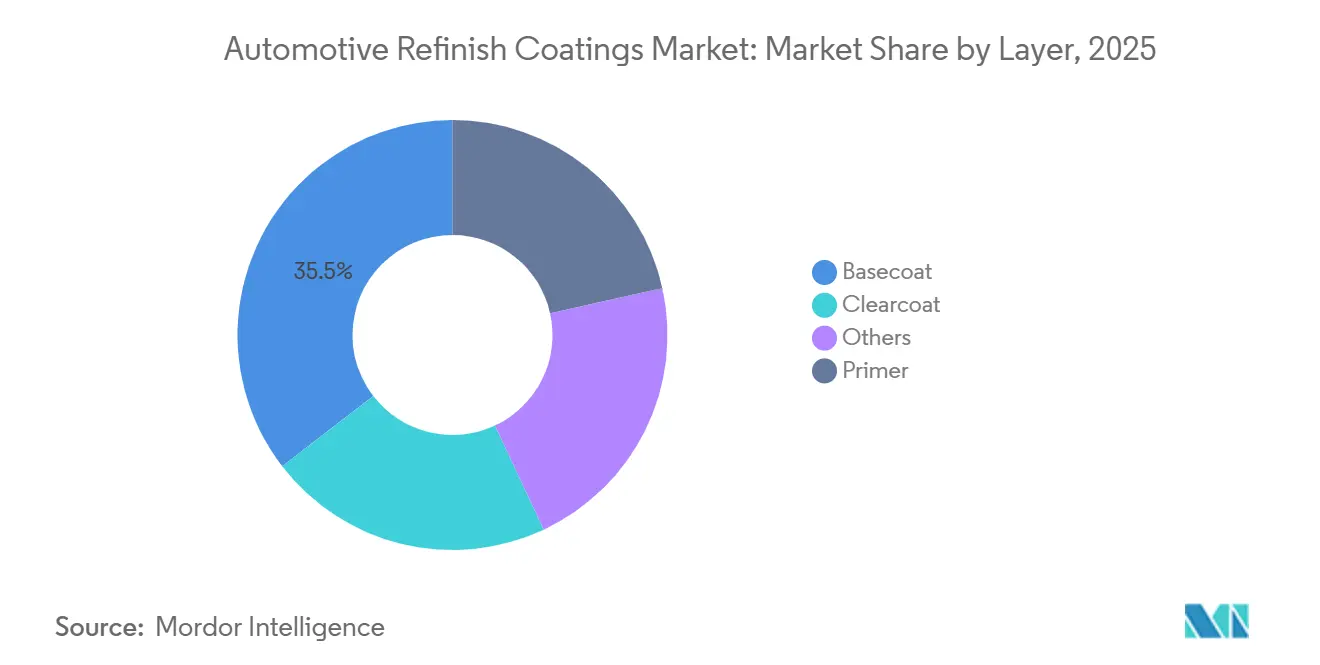
- 層別では、ベースコートが2025年の自動車補修塗料市場シェアの35.45%を占め、クリアコートは2031年までCAGR 7.34%で成長すると予測さています。
- 樹脂タイプ別では、ポリウレタンが2025年の売上高の40.34%を占め、アクリル樹脂は2031年までCAGR 7.53%で拡大すると予測されています。
- 技術別では、溶剤型塗料が2025年の売上高の48.12%を占め、水性技術は2031年までCAGR 7.68%で成長すると予測されています。
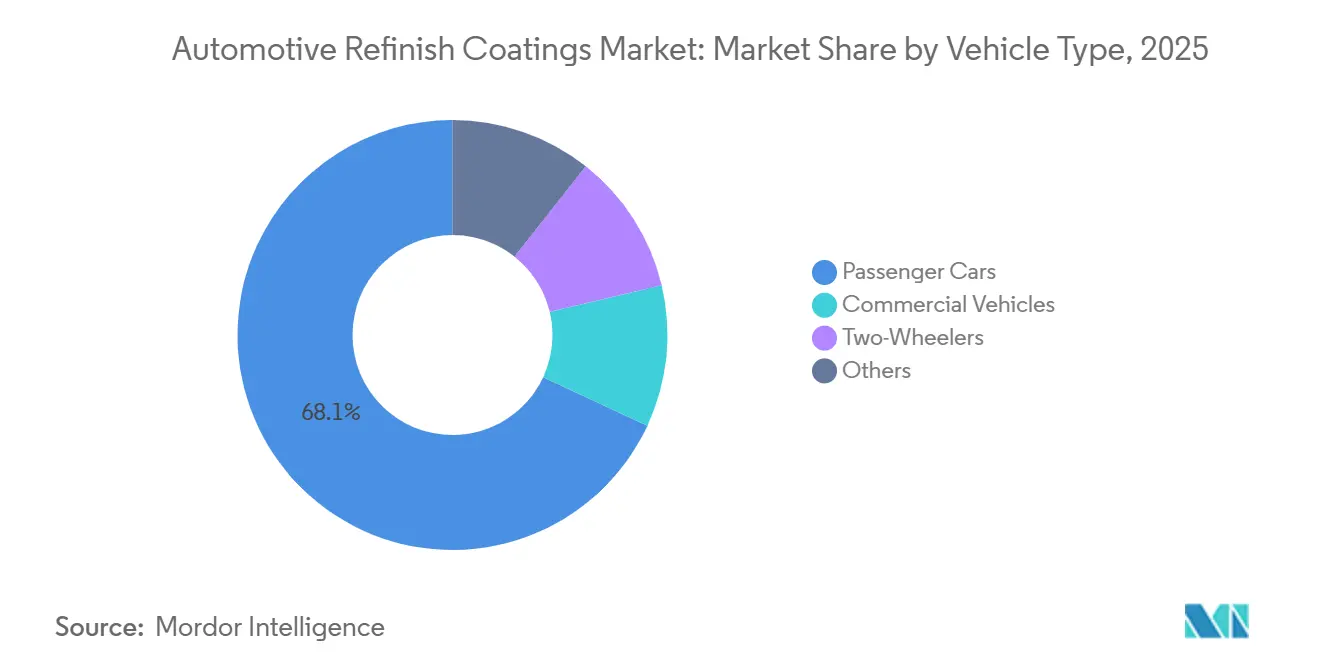
- 車両タイプ別では、乗用車が2025年の売上高の68.07%を占め、商用車は2031年までCAGR 7.83%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の42.93%を占め、2031年までCAGR 7.71%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の自動車補修塗料市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の拡大と繰り返し発生する衝突修理 | +1.8% | アジア太平洋および中東で大幅な数量増加を伴うグローバル | 長期(4年以上) |
| 組織化された衝突修理ネットワークの成長と保険統合 | +1.2% | 北米および欧州、アジア太平洋都市市場への拡大を伴う | 中期(2〜4年) |
| 水性および低揮発性有機化合物(VOC)塗料システムへの行 | +1.5% | 北米および欧州、北東アジアへの波及を伴う | 長期(4年以上) |
| デジタルカラーマッチングと自動化されたボディショップワークフロー | +0.7% | 北米および西欧での早期採用を伴うグローバル | 中期(2〜4年) |
| プレミアムフィニッシュおよび車両カスタマイズへの需要増加 | +0.8% | 北米、西欧、中国に集中したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両保有台数の拡大と繰り返し発生する衝突修理
世界の車両保有台数は2024年に14.7 ビリオン台以上の登録台数を超え、自動車補修塗料への持続的な需要を支えています。古い車両はより長期間使用され続けており、衝突修理、表面修復、防錆処理、および再塗装を必要とするプールが拡大しています。米国における車両の平均車齢は2024年に12.6年に達し、欧州の乗用車フリートの38%が10年以上経過していました。これらの状況により、自動車補修塗料市場は新車販売の短期的な変動の影響を受けにくくなっています。修理需要は当初の販売後も継続するためです。古い車両は、特に腐食、過去の損傷、または素地金属が存在する場合、再塗装前により広範な表面処理を必要とすることもあります。中国の3.4 ビリオン台以上の車両保有台数は、アジア太平洋地域が修理需要、流通活動、および塗料消費の主要な供給源としての役割を果たすことをさらに支えています。
組織化された衝突修理ネットワークの成長と保険統合
組織化された修理ネットワークは、塗料の購買をより大規模で予測可能な調達プログラムに統合しています。これは、複数の修理拠点にわたって製品供給、技術トレーニング、カラーツール、および現地サービスを提供できるサプライヤーに有利に働きます。2026年1月、PPGはQuality Collision Groupを独占的な補修パートナーに指名し、米国13州にわたる95以上の修理センターをカバーしました。その結果、自動車補修塗料市場では、単独の独立系ショップではなく修理グループ全体にわたるサプライヤー契約の価値がますます高まっています。保険会社主導の修理活動は、どの施設が修理作業を受けるか、どの塗料システムが承認されるか、および修理基準がどのように適用されるかにさらに影響を与える可能性があります。大規模な契約はまた、サプイヤーがデジタルツール、調合機器、および技術者トレーニングを塗料製品とバンドルすることを促し、顧客維持を強化します。
水性および低VOC塗料システムへの移行
VOC規制は、厳格な大気質要件を持つ市場においてボディショップを水性システムへと移行させています。2025年5月1日に施行されたサウスコースト大気質管理地区(AQMD)規則1151は、ロサンゼルス大気圏内の自動車および移動機器に使用される塗料に対して改訂された自動車塗料制限を導入しています。2025年3月、カナダはオゾン輸送委員会(OTC)モデル規則2011に合わせて自動車補修VOC制限を整合させ、特定のペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)関連成分を見直す改正案を提案しました。2026年8月、PPGはコンプライアンス、色精度、および生産性をサポートするために設計された米国およびカナダ向けQuickline水性補修システムを導入しました。水性化への転換は、ショップが対応するベースコート、プライマー、補助材料、スプレー機器、および改訂された塗布手順を必要とするため、自動車補修塗料市場収益サポートをもたらします。この移行はまた、塗布、フラッシュタイム管理、乾燥、および硬化に関する技術サポートの重要性を高めます。
デジタルカラーマッチングと自動化されたボディショップワークフロー
デジタルカラーマッチングは、技術者が複雑な車両フィニッシュに合致する配合を選択するのを支援することで手直しを削減します。これらのツールは、分光測色計、カラーデータベース、配合ソフトウェア、着色剤調合機器、および修理ワークフロー情報を組み合わせています。2026年2月、Axaltaはaspaaraと提携し、車両修理および補修作業向けのシミュレーションおよび計画ソフトウェアを活用しました[1]Axalta Coating Systems、「Axalta、aspaaraとのパートナーシップを発表」、Axalta Coating Systems、axalta.com。これらの接続されたシステムは、製品選択がサプライヤーのカラーデータ、機器、およびワークフロープセスに結びついているため、自動車補修塗料市場をますます形成しています。2026年9月、MIPAはオートメカニカ フランクフルトでスマートミキシングコンセプトを発表し、人工知能と自動調合技術を組み合わせました。ハードウェア、ソフトウェア、および塗料を統合するサプライヤーは、確立されたプロセスを中断することなく修理センターがシステムの一要素を独立して交換することをより困難にします。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模ボディショップにおける規制コンプライアンスと転換コスト | -0.6% | 北米および欧州連合、南米・中東・アフリカへの波及を伴う | 中期(2〜4年) |
| 原材料および特殊顔料の価格変動 | -0.7% | 中国およびアジア太平洋に高度に集中したグローバル | 短期(2年以内) |
| 技術者不足と水性塗布の複雑性 | -0.5% | 水性コンプライアンスが義務付けられている北米および欧州に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小規模ボディショップにおける規制コンプライアンスと転換コスト
小規模ボディショップは、溶剤型製品を準拠した水性システムに置き換える際に高い転換コストに直面します。ロサンゼルス地域では、規則1151に揮発性有機化合物(VOC)制限と2028年1月まで延長される段階的廃止日程が含まれています。必要な移行には、水性対応スプレーブース、高圧および低圧機器、強制乾燥機器、改訂されたメンテナンス手順、およびオペレータートレーニングが含まれる場合があります。これにより、自動車補修塗料市場において大規模修理ネットワークと小規模独立系施設の間の運営格差が拡大します。複数拠点の修理グループはより多くの修理注文に資本コストを分散できますが、小規模ショップは稼働率を通じて投資を回収する機会が少なくなります。コンプライアンステストおよび認証要件は、小規模サプライヤーが競争力のある価格でニッチグレードを提供する能力を制限する場合もあります。
原材料および特殊顔料の価格変動
原材料の変動は、サプライヤーおよびボディショップの運営コスト管理能力を制限する可能性があります。二酸化チタンは、不透明性とカバレッジが必要なプライマー、ベースコート、およびクリアコートの用途に使用されます。アルミニウムフレークやマイカベースのエフェクトを含む特殊顔料は、複雑な車両カラーおよび多層修理システムにさらなるコストリスクをもたらします。自動車補修塗料市場は、材料コストが製品価格または契約価格調整よりも速く上昇した場合にマージン圧力に直面する可能性があります。狭いマージンのボディショップは、特に保険会社の払い戻しが限られた修理において、塗料コストが上昇するにつれてプレミアム製品の採用を遅らせる場合があります。この制約は、エフェクトフィニッシュ、より大きなトナー在庫、および高付加価値カラーシステムへの広範なシフトに反するものです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
層別:クリアコートの成長がプレミアム補修需要を再形成
ベースコートは2025年の売上高の35.45%を占め、自動車補修塗料市場において最大の層であり続けました。その地位は、メタリック、パールエッセント、マルチアングルフィニッシュを含む元の車両カラーを合わせる必要性を反映しています。完成車メーカーがより幅広いエフェクト、カラーの組み合わせ、および多段階塗装システムを使用するにれて、ベースコートの選択はより複雑になっています。プライマー需要は、特に表面損傷がより広範な古い車両において、損傷、修理、または露出した基材における防錆と密着性に引き続き結びついています。特殊フィラー、シーラー、およびアクティベーターも、金属、プラスチック、高強度鋼、および混合材料ボディパネルにわたるシステム互換性のために引き続き必要です。
クリアコートは2026年から2031年にかけてCAGR 7.34%を記録すると予測されており、層タイプの中で最も速い成長率です。クリアコートは修理後の光沢、耐久性、耐候性、および表面保護をサポートします。PPGは2026年3月にEMEA向けにDeltron D8178 Rapid Low Energyクリアコートを発売しました。これは20℃で自然乾燥するか、50℃で5分以内にダスト乾燥状態に達することができます。より速い乾燥はボディショップがスプレーブースをより効率的に使用し、エネルギー使用を削減し、修理された車両が施設内に留まる時間を短縮するのに役立ちます。したがって、クリアコート需要は、フィニッシュ保護とより速い処理時間およびより一貫した塗布結果を組み合わせた製品によって牽引されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


樹脂タイプ別:支配的なポリウレタンに迫るアクリルシステム
ポリウレタンは2025年の売上高の40.34%を占め、樹脂カテゴリーをリードしました。この材料は、耐摩耗性、光沢保持性、および溶剤型・水性キャリアシステムとの互換性を提供するため、塗料層全体にわたって使用されています。エポキシ樹脂は、特に著しい酸化または機械的損傷を受けた素地金属表面において強力な密着性と防錆性が必要なプライマーにおいて引き続き重要な役割を果たしています。アルキド樹脂は、揮発性有機化合物(VOC)規制の施行が厳格でなく、購買決定において価格が重視されるコスト重視の地域で引き続き関連性を持っています。これらの選択肢により、配合者はさまざまなボディショップ条件にわたって性能、塗布ニーズ、耐久性、およびコストのバランスを取ることができます。
アクリル樹脂は2026年から2031年にかけてCAGR 7.53%で成長すると予測されています。水性互換性、紫外線耐性、および低温硬化特性は、環境要件と短い修理サイクルに合致しています。水性ベースコートへの移行は、ポリウレタン主導の溶剤型配合からアクリルリッチな水性製品への段階的なシフトを支えています。Donglai Coating Technologyは2026年6月にアクリル樹脂を使用した2K高温クリアコート組成物の特許を出願し、像鮮明度値92を報告しました。自動車補修塗料市場における樹脂の選択は、水性システム要件、プレミアムクリアコート性能、および低エネルギー硬化条件とより密接に結びつく可能性があります。
技術別:VOC規制強化に伴う水性化の深化
溶剤型技術は2025年の売上高の48.12%を占め、最大の技術セグメントとなりました。機器投資が少なく、広い動作温度許容範囲を提供し、湿度関連のフラッシュ問題に対する感度が低いため、依然とて広く使用されています。これらの特性は、VOC施行が限定的または水性対応スプレーブースへのアクセスが限られた地域の独立系ショップにとって重要です。UV硬化型および高固形分製品は、硬化速度、耐久性、または商業フリートのスループットが重要なより狭いニーズに対応しています。規制地域で水性化が進む中でも、溶剤型製品の市場規模は依然として相当なものです。
水性技術は2026年から2031年にかけてCAGR 7.68%で成長すると予測されています。規制が中心的な推進力であり、水性システムはショップがより厳格なVOC要件に準拠し、長期的な機器転換をより必要とするのに役立ちます。米国の自動車補修塗料に関する国家VOC排出基準は、塗料メーカーおよび輸入業者に対する要件を定めています。カナダの提案された改正もまた、規制の注目が米国を超えて拡大していることを示しています。より大きな生産量は、水性配合、技術者トレーニング、専用流通、および機器サポートへの投資を促進する可能性があります。
車両タイプ別:乗用車セグメントを上回る商用フリート補修
乗用車は2025年の売上高の68.07%を占め、最大の車両タイプセグメントを形成しました。その規模は、道路上の乗用車の多さと衝突修理後のカラーマッチングの必要性を反映しています。乗用車の修理は、プレミアムフィニッシュ、複数の層、完成車メーカーのカラー要件、およびプレミアムクリアコートシステムが関与する場合に高い塗料価値をもたらす可能性があります。二輪車はアジアの一部で追加の生産量を生み出しますが、1台あたりの塗料価値は乗用車の修理よりも低くなっています。自動車補修塗料市場は、広範な修理基盤とカラー固有製品への需要において引き続き乗用車に依存しています。
商用車は2031年までCAGR 7.83%で成長すると予測されています。フリートオペレーターは、車両が稼働中に収益を生み出すため、ターンアラウンドタイムを最小化する製品を優先することが多いです。Axaltaは2026年第2四半期の補修純売上高が545 ミリオン 米ドルと報告し、前年同期比6%増となり、純新規衝突修理施設によって支えられました。商用フリートの修理は、集中的な使用、頻繁な洗浄、および過酷な運転条件に耐える耐久性のあるフィニッシュを必要とする場合があります。フリート車両がより複雑になり、よりアルミニウム集約的な構造を含むようになるにつれて、自動車補修塗料市場は商用修理1件あたりの価値を高める可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
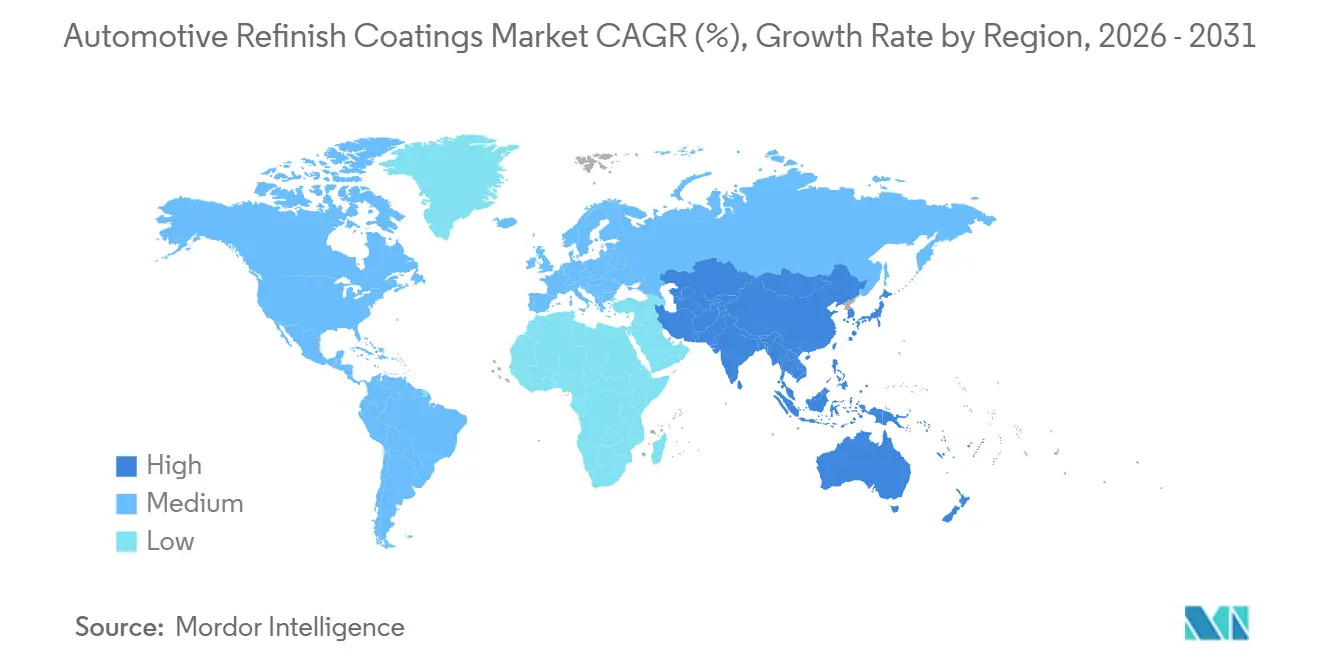
アジア太平洋は2025年の売上高の42.93%を占め、全地域の中で最も速い成長率であるCAGR 7.71%で2031年まで成長しました。この地域は、大規模な車両保有台数、拡大する修理能力、都市部での車両使用の増加、および準拠塗料システムへの需要増加から恩恵を受けています。中国の3.4 ビリオン台以上の車両保有台数は、新車成長が緩やかになる中でも、広い地理的エリアにわたって高い修理活動を支えています。アジア太平洋の自動補修塗料市場は、将来の修理プールを拡大しているインドの成長する乗用車基盤によってさらに支えられています。地域のサプライヤーは、グローバルな塗料メーカーと競争する中で、カラーマッチング、精密配合、および水性技術に投資しています。
北米は第2位の地域であり、成熟した保険連携修理システムを持っています。高い保険普及率、直接修理プログラム、および確立された販売業者が修理活動を組織化されたボディショップに誘導しています。この地域の老朽化した車両保有台数は継続的な修理基盤を提供し、先進運転支援システムは修理注文の価値を高め、認定修理プロセスの必要性を増大させています。水性製品、認定クリアコート、および接続されたカラーツールは、車両メンテナンスニーズが進化する中でも、サプライヤーに製品価値を向上させる機会を提供しています。
南米では、需要はブラジルに集中しており、古い車両基盤が補修活動と修理頻度を支えています。製造投資と車両生産が設置基盤を拡大しており、時間の経過とともに修理サービスを必要としています。中東・アフリカでは、高温が需要を牽引しており、露出した車両に対して紫外線安定性と耐熱性フィニッシュの重要性を高めています。保険普及率の上昇と都市化により、より多くの衝突作業が正式な修理チャネルに取り込まれ、専門的に流通する塗料システムへの需要が生まれています。

競合状況
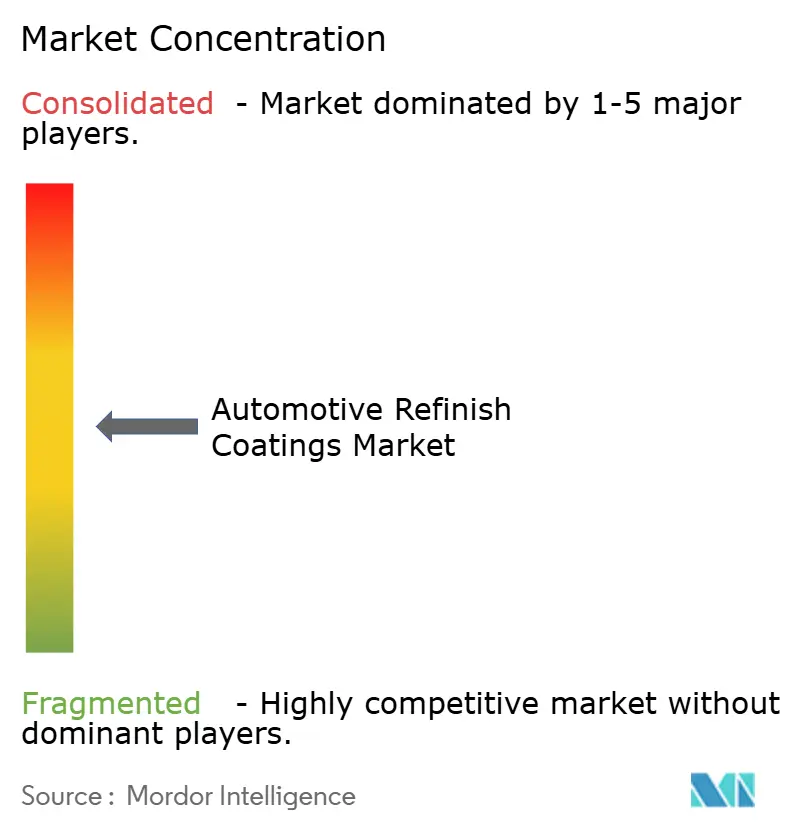
自動車補修塗料市場は、PPG Industries、Axalta Coating Systems、Akzo Nobel、Sherwin-Williamsを含む大手サプライヤー間で適度に分散しています。これらの企業は、専門的な流通、製品システム、トレーニング、ボディショップサポート、および修理ネットワークとの強固な関係を通じて競争しています。AxaltaとAkzo Nobelの250 ビリオン 米ドルの全株式交換による統合提案は、2026年8月5日に株主承認を受け、規制当局の承認は引き続き保留中です。この取引により、Cromax、Standox、Spies Hecker、NasonなどのAxaltaブランドと、Sikkens、Lesonal、WandaなどのAkzo Nobelブランドが統合されます。完了した場合、この取引は自動車補修塗料市場における大規模グローバルサプライヤーの数を減少させることになります。
PPGは供給契約と製品開発を活用して修理ネットワークにおけるプレゼンスを強化しています。2026年1月のQuality Collision Groupとの契約は、95以上のセンターにわたってデジタルツールと技術者トレーニングを塗料供給と組み合わせています。Axaltaのaspaaraとのパートナーシップは、サプライヤーが塗料提供に運営計画ツールを追加し、ショップのスループット向上を目指していることを示しています。MIPAのスマートミキシング発売は、自動配合、一貫した調合、およびオペレーターエラーの削減に対する同様の焦点を反映しています[2]MIPA SE、「MIPAがオートメカニカでデジタルカラーミキシングの未来を発表」、MIPA SE、mipa-paints.com。自動車補修塗料市場は、ボディショップの運営をより一貫性があり、予測可能で、複数拠点にわたって管理しやすくするサプライヤーを評価します。
Nippon Paintは、欧州の自動車塗料事業をWuthelam Groupから4,700万ユーロ(約53.97 ミリオン 米ドル)で再取得することにより、自動車塗料能力を拡大しました。同社は自律走行車システムにおけるセンシング精度を維持し、新しい車両構造要件を満たす配合を開発しています。Donglai Coating Technologyは2025年の自動車補修売上高が3億1,200万人民元(4,300万米ドル)と報告し、24.97%増加しました。品質管理システム、技術承認、および完成車メーカー認証を含む資格要件は、新規サプライヤーにとって引き続き参入障壁となっています。
自動車補修塗料業界リーダー
Axalta Coating Systems
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Nippon Paint Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Axalta Coating Systemsはオートメカニカ フランクフルトにて、2027年グローバル自動車カラー・オブ・ザ・イヤーとして「Redefined」(鮮やかなルビーレッド)を発表しました。エフェクト顔料技術の進歩により、OEMデザインスタジオとカスタム補修アプリケーションの両方においてより深みのある色彩と立体的な表現が可能になりました。
- 2026年8月:PPGはオハイオ州デラウェアの自動車塗料製造拠点において2億8,000万米ドルの拡張工事に着工し、10万平方フィートの生産スペースと新たな水性ベースコートおよびプライマー設備を追加しました。完全稼働は2028年を予定しています。


世界の自動車補修塗料市場レポートの範囲
自動車補修塗料は、ボディショップおよび車両オーナーが車両の元のフィニッシュを修理、修復、またはカスタマイズするために使用する特殊塗料および保護層です。これらの塗料は、車両が損傷、老朽化、または改造された後に塗布され、機能的および審美的な目的を果たします。
自動車補修塗料市場は、層、樹脂タイプ、技術、車両タイプ、および地域によってセグメント化されています。層別では、市場はプライマー、ベースコート、クリアコート、およびその他にセグメント化されています。樹脂タイプ別では、市場はポリウレタン、アクリル、エポキシ、アルキド、およびその他の樹脂タイプにセグメント化されています。技術別では、市場は溶剤型技術、水性技術、およびその他の技術にセグメント化されています。車両タイプ別では、市場は乗用車、商用車、二輪車、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたる自動車補修塗料の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| プライマー |
| ベースコート |
| クリアコート |
| その他 |
| ポリウレタン |
| アクリル |
| エポキシ |
| アルキド |
| その他の樹脂タイプ |
| 溶剤型技術 |
| 水性技術 |
| その他の技術 |
| 乗用車 |
| 商用車 |
| 二輪車 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 層別 | プライマー | |
| ベースコート | ||
| クリアコート | ||
| その他 | ||
| 樹脂タイプ別 | ポリウレタン | |
| アクリル | ||
| エポキシ | ||
| アルキド | ||
| その他の樹脂タイプ | ||
| 技術別 | 溶剤型技術 | |
| 水性技術 | ||
| その他の技術 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 二輪車 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車補修塗料市場の現在の市場規模はどのくらいですか?
自動車補修塗料市場規模は2025年に12.86 ビリオン 米ドルと評価され、2026年の13.65 ビリオン 米ドルから2031年には18.91 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 6.73%で成長する見込みです。
自動車補修需要において最も速く成長している車両タイプはどれですか?
商用車は、フリートがより速い修理ターンアラウンドタイム、耐久性のあるフィニッシュ、およびサービス停止時間の短縮を求めるため、2031年までCAGR 7.83%で拡大すると予測されています。スループットとターンアラウンドタイムの両方を改善する修理製品は、フリートオペレーターにとって特に関連性が高いです。
自動車補修塗料需要をリードしている地域はどこですか?
アジア太平洋は2025年の売上高の42.93%を占め、2031年までCAGR 7.71%で成長すると予測されています。大規模な車両保有台数、発展途上の修理インフラ、および準拠塗料への需要が地域の修理活動を支えています。
自動車補修塗料の採用における主な制約は何ですか?
小規模ショップの転換コスト、原材料の変動、および訓練を受けた衝突技術者の不足が、新しい塗料システムの使用を遅らせる可能性があります。これらの要因は、水性化転換中の運営圧力を高め、ピーク修理期間中のボディショップの生産量と修理完了のペースを制限する可能性があります。
最終更新日:



