
Tamaño y Participación del Mercado de Recubrimientos de Refinish Automotriz
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
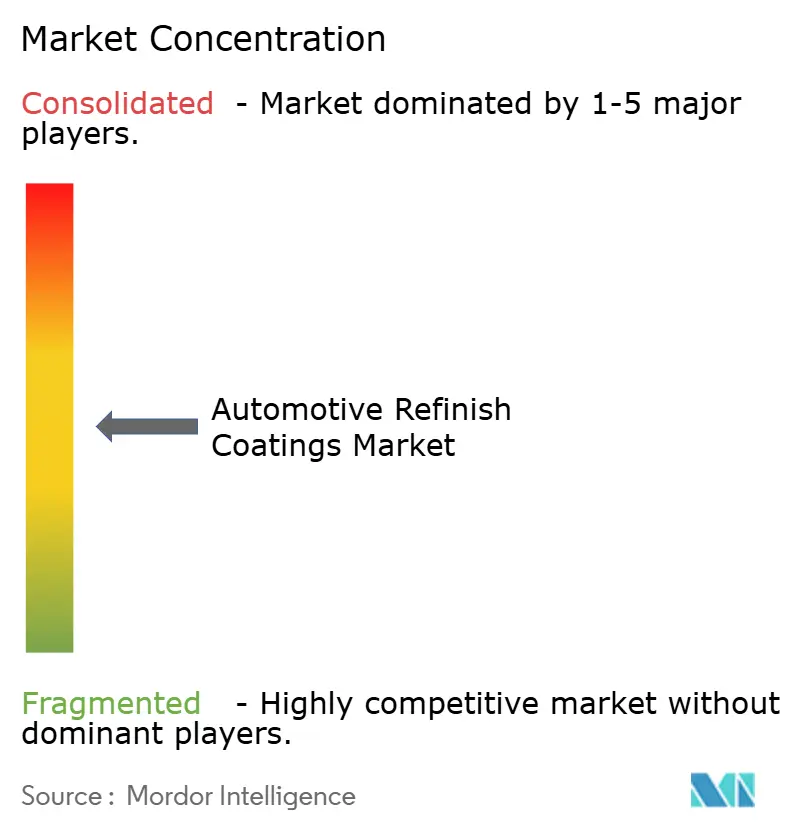
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Recubrimientos de Refinish Automotriz por Mordor Intelligence
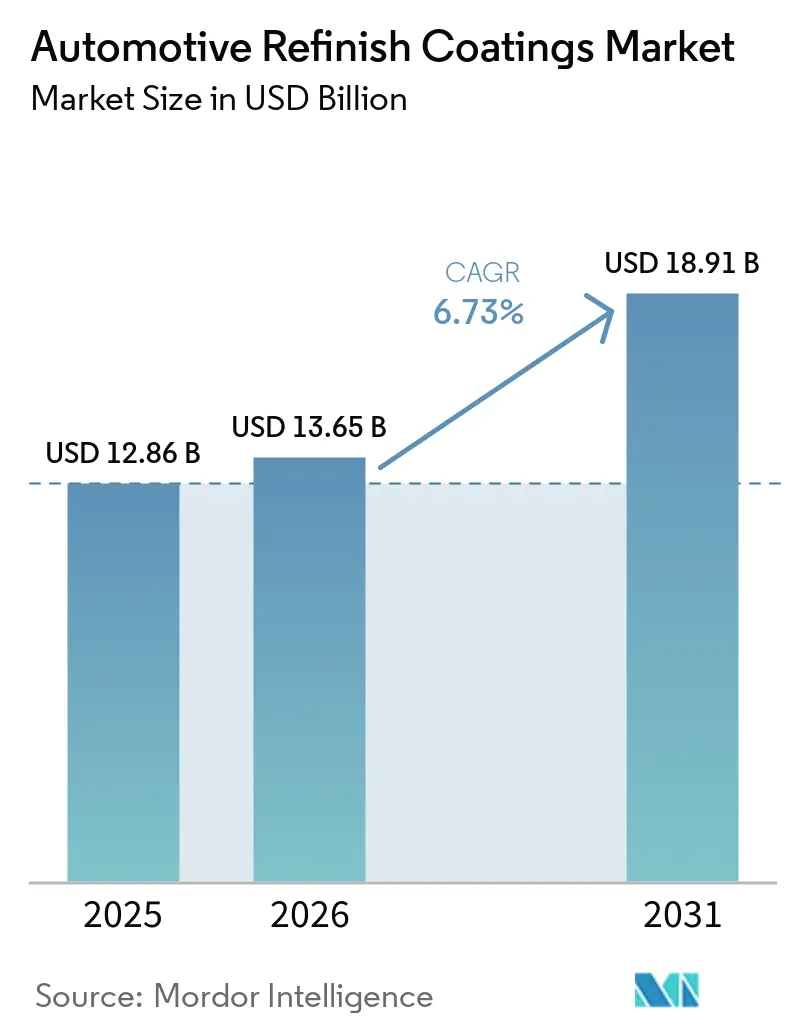
El tamaño del mercado de recubrimientos de refinish automotriz fue valorado en 12,86 mil millones de USD en 2025 y se estima que crecerá desde 13,65 mil millones de USD en 2026 hasta alcanzar 18,91 mil millones de USD en 2031, a una CAGR del 6,73% durante el período de pronóstico de 2026 a 2031. El mercado de recubrimientos de refinish automotriz está respaldado por una base de vehículos envejecida, que impulsa la demanda recurrente de reparación de colisiones, preparación de superficies, igualación de color y servicios de repintado a medida que los vehículos permanecen en uso por más tiempo. Los ciclos más largos de propiedad de vehículos hacen que las redes de reparación, las aseguradoras, los distribuidores y los sistemas de productos aprobados sean más importantes para los proveedores de recubrimientos que buscan una demanda confiable. La conversión a base de agua está cambiando la selección de productos en regiones reguladas y aumentando la necesidad de equipos compatibles, capacitación de técnicos, condiciones de aplicación controladas y soporte técnico localizado. Las herramientas digitales de color, la dosificación automatizada y los sistemas de flujo de trabajo se están convirtiendo en parte de las relaciones con los proveedores con grupos de reparación más grandes, ya que pueden reducir el retrabajo y mejorar la consistencia del proceso. La actividad competitiva se centra en la cobertura de distribución, los sistemas de productos, los datos de color, el soporte de servicio y los acuerdos con proveedores, no solo en la química de recubrimientos, creando oportunidades para los proveedores que pueden apoyar el flujo de trabajo completo del taller de carrocería.
Conclusiones Clave del Informe
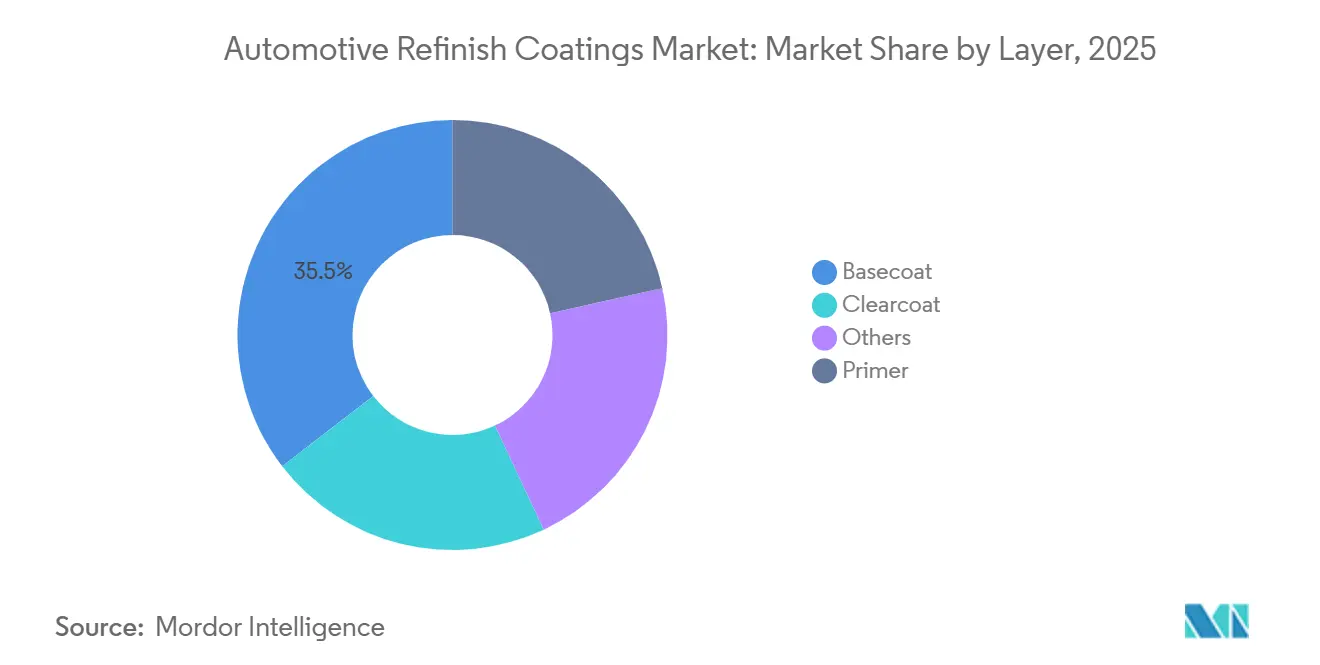
- Por capa, la capa base representó el 35,45% de la participación del mercado de recubrimientos de refinish automotriz en 2025, mientras que se pronostica que la capa transparente crecerá a una CAGR del 7,34% hasta 2031.
- Por tipo de resina, el poliuretano representó el 40,34% de los ingresos en 2025, mientras que se pronostica que las resinas acrílicas se expandirán a una CAGR del 7,53% hasta 2031.
- Por tecnología, los recubrimientos a base de solventes representaron el 48,12% de los ingresos en 2025, mientras que se pronostica que la tecnología a base de agua crecerá a una CAGR del 7,68% hasta 2031.
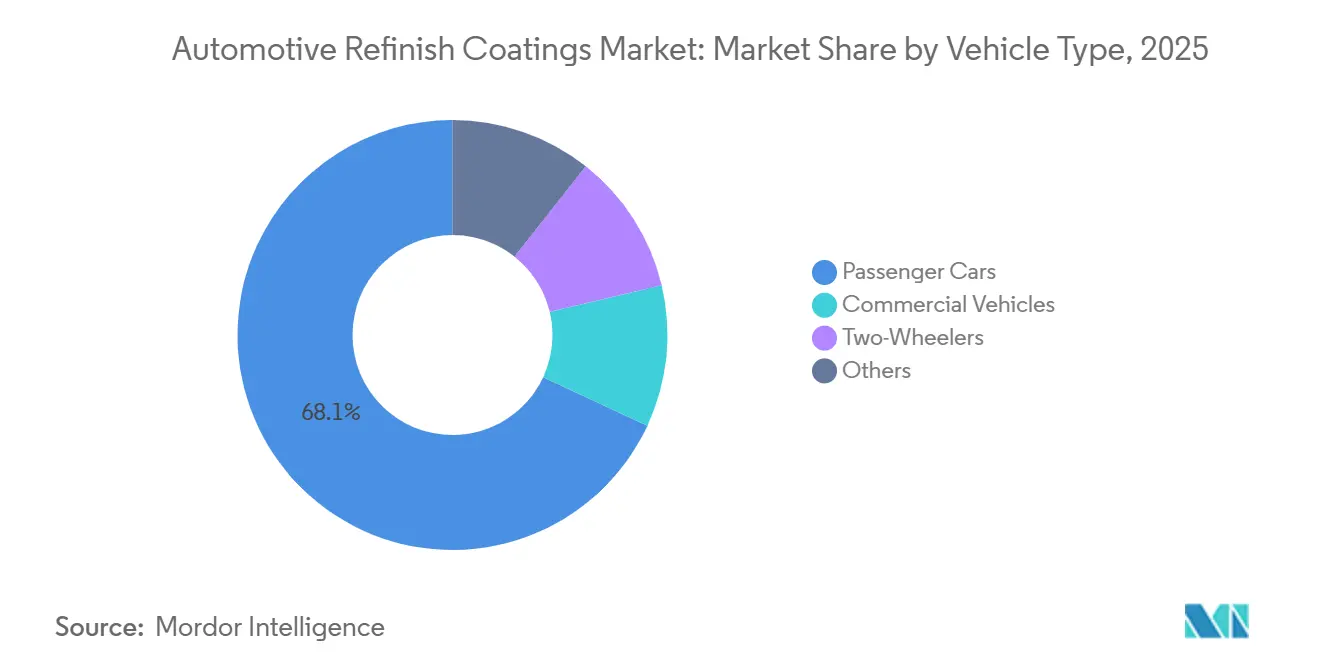
- Por tipo de vehículo, los automóviles de pasajeros representaron el 68,07% de los ingresos en 2025, mientras que se pronostica que los vehículos comerciales crecerán a una CAGR del 7,83% hasta 2031.
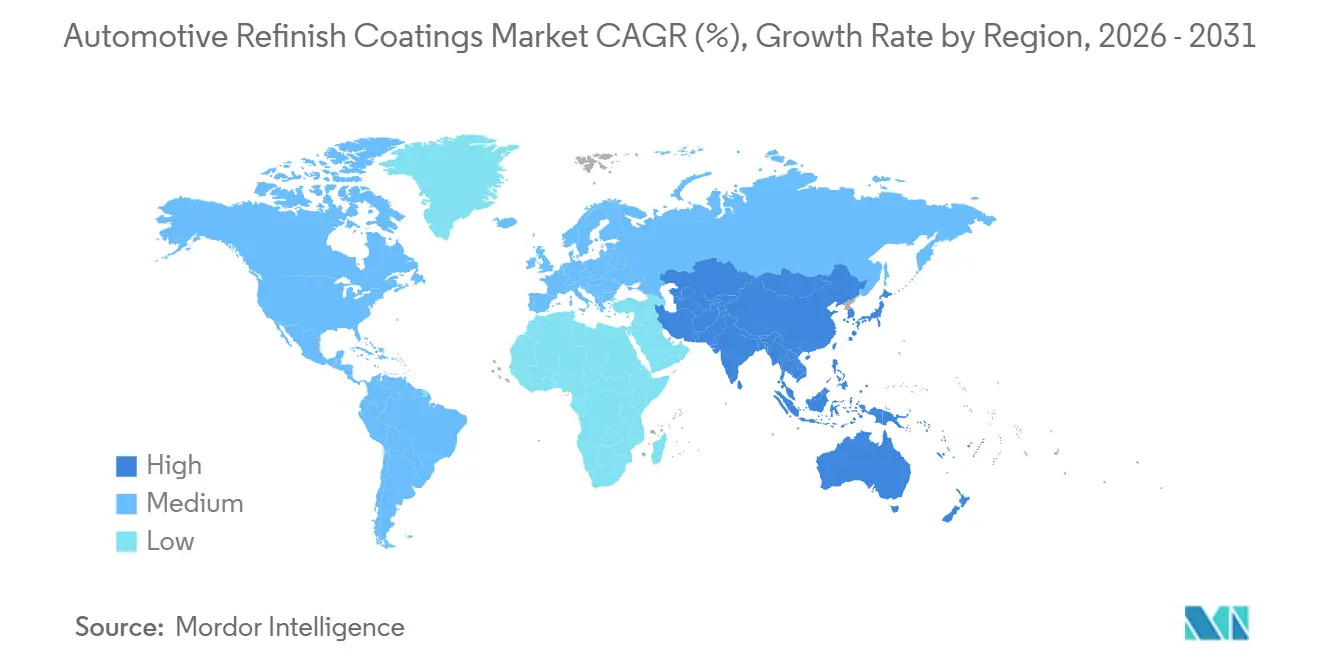
- Por geografía, Asia-Pacífico representó el 42,93% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 7,71% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Recubrimientos de Refinish Automotriz
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Parque Vehicular y Reparaciones Recurrentes por Colisión | +1.8% | Global, con grandes ganancias de volumen en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Crecimiento de Redes Organizadas de Reparación de Colisiones e Integración con Seguros | +1.2% | América del Norte y Europa, con expansión en los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia Sistemas de Recubrimiento a Base de Agua y con Bajos Compuestos Orgánicos Volátiles (COV) | +1.5% | América del Norte y Europa, con extensión al noreste de Asia | Largo plazo (≥ 4 años) |
| Igualación Digital de Color y Flujos de Trabajo Automatizados en Talleres de Carrocería | +0.7% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda Creciente de Acabados Premium y Personalización de Vehículos | +0.8% | Global, con concentración en América del Norte, Europa Occidental y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Parque Vehicular y Reparaciones Recurrentes por Colisión
El parque vehicular global superó los 1.470 millones de unidades registradas en 2024, lo que sustenta una demanda sostenida de recubrimientos de refinish automotriz. Los vehículos más antiguos permanecen en servicio durante períodos más largos, lo que aumenta el conjunto que requiere reparación de colisiones, restauración de superficies, tratamiento anticorrosión y repintado. La edad promedio de los vehículos en los Estados Unidos alcanzó los 12,6 años en 2024, mientras que el 38% de la flota de automóviles de pasajeros de Europa tenía más de 10 años. Estas condiciones hacen que el mercado de recubrimientos de refinish automotriz esté menos expuesto a las fluctuaciones a corto plazo en las ventas de vehículos nuevos, ya que las necesidades de reparación persisten después de la venta original. Los vehículos más antiguos también pueden requerir una preparación de superficie más extensa antes del refinish, particularmente donde hay corrosión, daños previos o metal expuesto. El parque vehicular de China de más de 340 millones de unidades respalda aún más el papel de Asia-Pacífico como una fuente importante de demanda de reparación, actividad de distribución y consumo de recubrimientos.
Crecimiento de Redes Organizadas de Reparación de Colisiones e Integración con Seguros
Las redes de reparación organizadas están consolidando las compras de recubrimientos en programas de adquisición más grandes y predecibles. Esto favorece a los proveedores que pueden ofrecer disponibilidad de productos, capacitación técnica, herramientas de color y servicio local en múltiples ubicaciones de reparación. En enero de 2026, PPG nombró a Quality Collision Group como su socio exclusivo de refinish, cubriendo más de 95 centros de reparación en 13 estados de los Estados Unidos. Como resultado, el mercado de recubrimientos de refinish automotriz otorga un valor creciente a los contratos con proveedores que abarcan un grupo de reparación en lugar de un taller independiente. La actividad de reparación dirigida por aseguradoras puede influir aún más en qué instalaciones reciben trabajos de reparación, qué sistemas de recubrimiento están aprobados y cómo se aplican los estándares de reparación. Los acuerdos más grandes también alientan a los proveedores a combinar herramientas digitales, equipos de mezcla y capacitación de técnicos con productos de recubrimiento, fortaleciendo la retención de clientes.
Transición hacia Sistemas de Recubrimiento a Base de Agua y con Bajos COV
Las regulaciones de COV están impulsando a los talleres de carrocería hacia sistemas a base de agua en mercados con requisitos estrictos de calidad del aire. La Regla 1151 del Distrito de Gestión de la Calidad del Aire de la Costa Sur (AQMD), vigente desde el 1 de mayo de 2025, introduce límites revisados de recubrimientos automotrices para recubrimientos utilizados en vehículos de motor y equipos móviles en la cuenca aérea de Los Ángeles. En marzo de 2025, Canadá propuso enmiendas para alinear los límites de COV del refinish automotriz con la Regla Modelo 2011 de la Comisión de Transporte de Ozono (OTC) y para revisar ciertos componentes relacionados con sustancias per- y polifluoroalquílicas (PFAS). En agosto de 2026, PPG introdujo su sistema de refinish a base de agua Quickline para los Estados Unidos y Canadá, diseñado para apoyar el cumplimiento normativo, la precisión del color y la productividad. La conversión a base de agua proporciona soporte de ingresos al mercado de recubrimientos de refinish automotriz, ya que los talleres requieren capas base compatibles, imprimaciones, materiales auxiliares, equipos de pulverización y procedimientos de aplicación revisados. La transición también aumenta la importancia del soporte técnico para la aplicación, la gestión del tiempo de evaporación, el secado y el curado.
Igualación Digital de Color y Flujos de Trabajo Automatizados en Talleres de Carrocería
La igualación digital de color reduce el retrabajo al ayudar a los técnicos a seleccionar fórmulas que coincidan con acabados complejos de vehículos. Estas herramientas combinan espectrofotómetros, bases de datos de color, software de formulación, equipos de dosificación de tintes e información sobre el flujo de trabajo de reparación. En febrero de 2026, Axalta se asoció con aspaara para utilizar software de simulación y planificación para operaciones de reparación y refinish de vehículos[1]Axalta Coating Systems, "Axalta Anuncia Asociación con aspaara," Axalta Coating Systems, axalta.com. Estos sistemas conectados dan forma cada vez más al mercado de recubrimientos de refinish automotriz, ya que la selección de productos está vinculada a los datos de color, el equipo y los procesos de flujo de trabajo de un proveedor. En septiembre de 2026, MIPA presentó su concepto de Mezcla Inteligente en Automechanika Frankfurt, combinando inteligencia artificial con tecnología de mezcla automatizada. Los proveedores que integran hardware, software y recubrimientos dificultan que un centro de reparación reemplace un elemento del sistema de forma independiente sin interrumpir los procesos establecidos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo y Costos de Conversión para Talleres de Carrocería Pequeños | -0.6% | América del Norte y la Unión Europea, con extensión a América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad de Precios de Materias Primas y Pigmentos Especiales | -0.7% | Global, con alta concentración en China y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Técnicos y Complejidad de Aplicación a Base de Agua | -0.5% | Global, concentrado en América del Norte y Europa, donde el cumplimiento a base de agua es obligatorio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Normativo y Costos de Conversión para Talleres de Carrocería Pequeños
Los talleres de carrocería pequeños enfrentan mayores costos de conversión al reemplazar productos a base de solventes por sistemas a base de agua conformes. En la región de Los Ángeles, la Regla 1151 incluye límites de compuestos orgánicos volátiles (COV) y fechas de eliminación progresiva que se extienden hasta enero de 2028. La transición requerida puede incluir cabinas de pulverización compatibles con sistemas a base de agua, equipos de alta y baja presión, equipos de secado por aire forzado, prácticas de mantenimiento revisadas y capacitación de operadores. Esto crea una brecha operativa más amplia entre las grandes redes de reparación y los talleres independientes más pequeños en el mercado de recubrimientos de refinish automotriz. Un grupo de reparación con múltiples ubicaciones puede distribuir los costos de capital entre más órdenes de reparación, mientras que un taller pequeño tiene menos oportunidades de recuperar la inversión a través de la utilización. Los requisitos de pruebas de cumplimiento y certificación también pueden limitar la capacidad de los proveedores más pequeños para ofrecer grados especializados a precios competitivos.
Volatilidad de Precios de Materias Primas y Pigmentos Especiales
La volatilidad de las materias primas puede limitar la capacidad de los proveedores y los talleres de carrocería para gestionar los costos operativos. El dióxido de titanio se utiliza en aplicaciones de imprimación, capa base y capa transparente donde se requiere opacidad y cobertura. Los pigmentos especiales, incluidas las escamas de aluminio y los efectos a base de mica, añaden una mayor exposición al costo para colores de vehículos complejos y sistemas de reparación multicapa. El mercado de recubrimientos de refinish automotriz puede enfrentar presión sobre los márgenes cuando los costos de materiales aumentan más rápido que los precios de los productos o los ajustes de precios contractuales. Los talleres de carrocería con márgenes estrechos pueden retrasar la adopción de productos premium a medida que aumentan los costos de recubrimiento, particularmente para reparaciones con reembolso limitado por parte de las aseguradoras. Esta restricción va en contra del cambio más amplio hacia acabados de efecto, inventarios de tóner más grandes y sistemas de color de mayor valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capa: El Crecimiento de la Capa Transparente Remodela la Demanda de Refinish Premium
La capa base representó el 35,45% de los ingresos en 2025 y se mantuvo como la capa más grande en el mercado de recubrimientos de refinish automotriz. Su posición refleja la necesidad de igualar los colores originales de los vehículos, incluidos los acabados metálicos, perlados y de múltiples ángulos. La selección de capa base se ha vuelto más compleja a medida que los fabricantes de equipos originales utilizan una gama más amplia de efectos, combinaciones de colores y sistemas de pintura de múltiples etapas. La demanda de imprimación sigue vinculada a la protección anticorrosión y la adhesión en sustratos dañados, reparados o expuestos, especialmente en vehículos más antiguos con daños superficiales más extensos. Los rellenos especiales, selladores y activadores también siguen siendo necesarios para la compatibilidad del sistema en paneles de carrocería de metal, plástico, acero de alta resistencia y materiales mixtos.
Se pronostica que la capa transparente registrará una CAGR del 7,34% de 2026 a 2031, la tasa más rápida entre los tipos de capas. Las capas transparentes apoyan el brillo, la durabilidad, la resistencia a la intemperie y la protección de la superficie después de una reparación. PPG lanzó la capa transparente Deltron D8178 Rapid Low Energy en la región EMEA en marzo de 2026, que puede secarse al aire a 20 °C o alcanzar el estado de secado al polvo en 5 minutos a 50 °C. Un secado más rápido puede ayudar a los talleres de carrocería a utilizar las cabinas de pulverización de manera más eficiente, reducir el consumo de energía y acortar el tiempo que un vehículo reparado permanece en las instalaciones. La demanda de capa transparente está, por lo tanto, impulsada por productos que combinan protección del acabado con tiempos de procesamiento más rápidos y resultados de aplicación más consistentes.


Por Tipo de Resina: Los Sistemas Acrílicos Ganan Terreno frente al Poliuretano Dominante
El poliuretano representó el 40,34% de los ingresos en 2025, liderando la categoría de resinas. El material se utiliza en todas las capas de recubrimiento porque ofrece resistencia a la abrasión, retención del brillo y compatibilidad con sistemas portadores a base de solventes y a base de agua. Las resinas epoxi continúan desempeñando un papel importante en las imprimaciones, especialmente donde se requiere una fuerte adhesión y resistencia a la corrosión en superficies de metal desnudo que han sufrido una oxidación significativa o daño mecánico. Las resinas alquídicas siguen siendo relevantes en ubicaciones sensibles al costo donde la aplicación de las regulaciones de compuestos orgánicos volátiles (COV) es menos estricta y las decisiones de compra otorgan mayor peso al precio. Estas opciones permiten a los formuladores equilibrar el rendimiento, las necesidades de aplicación, la durabilidad y el costo en diversas condiciones de taller de carrocería.
Se pronostica que las resinas acrílicas crecerán a una CAGR del 7,53% entre 2026 y 2031. Su compatibilidad con sistemas a base de agua, resistencia a los rayos ultravioleta y características de curado a baja temperatura se alinean con los requisitos ambientales y los ciclos de reparación más cortos. El cambio hacia capas base a base de agua apoya un desplazamiento gradual de las formulaciones a base de solventes lideradas por poliuretano hacia productos a base de agua ricos en acrílico. Donglai Coating Technology presentó una patente en junio de 2026 para una composición de capa transparente de alta temperatura 2K que utiliza resina acrílica y reportó un valor de nitidez de imagen de 92. La elección de resina en el mercado de recubrimientos de refinish automotriz puede estar más estrechamente vinculada a los requisitos del sistema a base de agua, el rendimiento de la capa transparente premium y las condiciones de curado de menor energía.
Por Tecnología: Las Normas de COV se Endurecen a Medida que la Conversión a Base de Agua se Profundiza
La tecnología a base de solventes representó el 48,12% de los ingresos en 2025, convirtiéndola en el segmento tecnológico más grande. Sigue siendo ampliamente utilizada porque requiere menos inversión en equipos, ofrece una amplia tolerancia a la temperatura de operación y es menos sensible a los problemas de evaporación relacionados con la humedad. Estas características son importantes para los talleres independientes en áreas con aplicación limitada de COV o acceso limitado a cabinas de pulverización compatibles con sistemas a base de agua. Los productos curables por UV y de alto contenido en sólidos sirven a necesidades más específicas donde la velocidad de curado, la durabilidad o el rendimiento de flotas comerciales son importantes. El tamaño del mercado de los productos a base de solventes sigue siendo sustancial, incluso a medida que la conversión a base de agua avanza en las regiones reguladas.
Se proyecta que la tecnología a base de agua crecerá a una CAGR del 7,68% de 2026 a 2031. La regulación es un impulsor central, ya que los sistemas a base de agua ayudan a los talleres a cumplir con requisitos de COV más estrictos y hacen que la conversión de equipos a largo plazo sea más necesaria. Los estándares nacionales de emisiones de COV de los Estados Unidos para recubrimientos de refinish de automóviles establecen requisitos para los fabricantes e importadores de recubrimientos. Las enmiendas propuestas por Canadá también muestran cómo la atención regulatoria se está extendiendo más allá de los Estados Unidos. Una mayor producción puede fomentar la inversión en formulación a base de agua, capacitación de técnicos, distribución dedicada y soporte de equipos.
Por Tipo de Vehículo: El Refinish de Flotas Comerciales Supera al Segmento de Pasajeros
Los automóviles de pasajeros representaron el 68,07% de los ingresos en 2025 y formaron el segmento de tipo de vehículo más grande. Su escala refleja el gran número de vehículos de pasajeros en circulación y la necesidad de igualación de color después de las reparaciones por colisión. Las reparaciones de vehículos de pasajeros pueden tener un alto valor de recubrimiento cuando involucran acabados premium, múltiples capas, requisitos de color del fabricante de equipos originales y sistemas de capa transparente premium. Las motocicletas y ciclomotores generan producción adicional en partes de Asia, aunque su valor de recubrimiento por unidad es menor que el de una reparación de vehículo de pasajeros. El mercado de recubrimientos de refinish automotriz continúa dependiendo de los automóviles de pasajeros para su amplia base de reparación y la demanda de productos específicos de color.
Se pronostica que los vehículos comerciales crecerán a una CAGR del 7,83% hasta 2031. Los operadores de flotas a menudo priorizan productos que minimizan el tiempo de rotación porque los vehículos generan ingresos mientras están en servicio. Axalta reportó 545 millones de USD en ventas netas de refinish en el segundo trimestre de 2026, un aumento del 6% interanual, respaldado por nuevas instalaciones netas de reparación de colisiones. Las reparaciones de flotas comerciales pueden requerir acabados duraderos que soporten un uso intensivo, limpieza frecuente y condiciones de operación exigentes. El mercado de recubrimientos de refinish automotriz puede ganar valor por reparación comercial a medida que los vehículos de flota se vuelven más complejos e incluyen estructuras con mayor contenido de aluminio.
Análisis Geográfico
Asia-Pacífico representó el 42,93% de los ingresos en 2025 y creció a una CAGR del 7,71% hasta 2031, la tasa más rápida entre todas las regiones. La región se beneficia de un gran parque vehicular, una capacidad de reparación en expansión, un uso urbano creciente de vehículos y una demanda creciente de sistemas de recubrimiento conformes. El parque vehicular de China de más de 340 millones de unidades sustenta una alta actividad de reparación en una amplia área geográfica, incluso a medida que el crecimiento de vehículos nuevos se modera. El mercado de recubrimientos de refinish automotriz en Asia-Pacífico está respaldado además por la creciente base de vehículos de pasajeros de India, que está ampliando el futuro conjunto de reparaciones. Los proveedores regionales están invirtiendo en igualación de color, formulación de precisión y tecnologías a base de agua a medida que compiten con los productores de recubrimientos globales.
América del Norte es la segunda región más grande y cuenta con un sistema de reparación vinculado a seguros maduro. La alta penetración de seguros, los programas de reparación directa y los distribuidores establecidos canalizan la actividad de reparación hacia talleres de carrocería organizados. El envejecimiento del parque vehicular de la región proporciona una base de reparación continua, mientras que los sistemas avanzados de asistencia al conductor elevan los valores de las órdenes de reparación y aumentan la necesidad de procesos de reparación certificados. Los productos a base de agua, las capas transparentes certificadas y las herramientas de color conectadas ofrecen a los proveedores oportunidades para mejorar el valor del producto, incluso a medida que evolucionan las necesidades de mantenimiento de los vehículos.
En América del Sur, la demanda se concentra en Brasil, donde una base de vehículos más antigua sustenta la actividad de refinish y la frecuencia de reparación. La inversión en manufactura y la producción de vehículos están ampliando la base instalada, requiriendo servicios de reparación con el tiempo. En Oriente Medio y África, la demanda está impulsada por las altas temperaturas, que aumentan la importancia de los acabados estables a los rayos ultravioleta y resistentes al calor para los vehículos expuestos. El aumento de la penetración de seguros y la urbanización están llevando más trabajos de colisión a canales de reparación formales, creando demanda de sistemas de recubrimiento distribuidos profesionalmente.

Panorama Competitivo
El mercado de recubrimientos de refinish automotriz está moderadamente fragmentado entre grandes proveedores, incluidos PPG Industries, Axalta Coating Systems, AkzoNobel y Sherwin-Williams. Estas empresas compiten a través de distribución profesional, sistemas de productos, capacitación, soporte a talleres de carrocería y sólidas relaciones con redes de reparación. Una combinación propuesta de 25 mil millones de USD en acciones entre Axalta y AkzoNobel recibió la aprobación de los accionistas el 5 de agosto de 2026, mientras que las aprobaciones regulatorias siguen pendientes. La transacción combinaría marcas de Axalta como Cromax, Standox, Spies Hecker y Nason con marcas de AkzoNobel que incluyen Sikkens, Lesonal y Wanda. Si se completa, la transacción reduciría el número de grandes proveedores globales en el mercado de recubrimientos de refinish automotriz.
PPG ha utilizado acuerdos de suministro y desarrollo de productos para fortalecer su presencia en la red de reparación. Su acuerdo de enero de 2026 con Quality Collision Group combina su suministro de recubrimientos con herramientas digitales y capacitación técnica en más de 95 centros. La asociación de Axalta con aspaara demuestra cómo los proveedores están añadiendo herramientas de planificación operativa a sus ofertas de recubrimientos y buscando mejorar el rendimiento del taller. El lanzamiento de Mezcla Inteligente de MIPA refleja un enfoque similar en la formulación automatizada, la dosificación consistente y la reducción de errores del operador[2]MIPA SE, "MIPA Presenta el Futuro de la Mezcla Digital de Color en Automechanika," MIPA SE, mipa-paints.com. El mercado de recubrimientos de refinish automotriz recompensa a los proveedores que hacen que las operaciones de los talleres de carrocería sean más consistentes, predecibles y fáciles de gestionar en múltiples ubicaciones.
Nippon Paint ha ampliado sus capacidades de recubrimientos automotrices al readquirir su negocio europeo de recubrimientos automotrices del Grupo Wuthelam por 47 millones de EUR (~53,97 millones de USD). La empresa está desarrollando formulaciones que mantienen la precisión de detección en sistemas de vehículos autónomos y cumplen con los requisitos de construcción de vehículos más nuevos. Donglai Coating Technology reportó ingresos de refinish automotriz de 2025 de 312 millones de CNY (43 millones de USD), un aumento del 24,97%. Los requisitos de calificación, incluidos los sistemas de gestión de calidad, la aprobación técnica y la certificación del fabricante de equipos originales, siguen siendo barreras para los nuevos proveedores.
Líderes de la Industria de Recubrimientos de Refinish Automotriz
-
Axalta Coating Systems
-
PPG Industries, Inc.
-
Akzo Nobel N.V.
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Axalta Coating Systems presentó
Redefined,
un rojo rubí saturado, como su Color Automotriz Global del Año 2027 en Automechanika Frankfurt. Los avances en la tecnología de pigmentos de efecto permitieron una mayor profundidad de color y carácter dimensional tanto para los estudios de diseño de fabricantes de equipos originales como para las aplicaciones de refinish personalizado. - Agosto de 2026: PPG inició la construcción de una expansión de 280 millones de USD de su planta de fabricación de recubrimientos automotrices en Delaware, Ohio, añadiendo 100.000 pies cuadrados de espacio de producción y nueva capacidad de capa base a base de agua e imprimación, con operaciones completas previstas para 2028.


Alcance del Informe Global del Mercado de Recubrimientos de Refinish Automotriz
Los recubrimientos de refinish automotriz son pinturas especializadas y capas protectoras utilizadas por talleres de carrocería y propietarios de vehículos para reparar, restaurar o personalizar el acabado original de un vehículo. Estos recubrimientos se aplican después de que un vehículo ha sido dañado, envejecido o modificado, y sirven tanto para propósitos funcionales como estéticos.
El mercado de recubrimientos de refinish automotriz está segmentado por capa, tipo de resina, tecnología, tipo de vehículo y geografía. Por capa, el mercado está segmentado en imprimación, capa base, capa transparente y otros. Por tipo de resina, el mercado está segmentado en poliuretano, acrílico, epoxi, alquídico y otros tipos de resina. Por tecnología, el mercado está segmentado en tecnología a base de solventes, tecnología a base de agua y otras tecnologías. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales, motocicletas y ciclomotores, y otros. El informe también cubre el tamaño del mercado y los pronósticos para los recubrimientos de refinish automotriz en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Imprimación |
| Capa Base |
| Capa Transparente |
| Otros |
| Poliuretano |
| Acrílico |
| Epoxi |
| Alquídico |
| Otros Tipos de Resina |
| Tecnología a Base de Solventes |
| Tecnología a Base de Agua |
| Otras Tecnologías |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motocicletas y Ciclomotores |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Capa | Imprimación | |
| Capa Base | ||
| Capa Transparente | ||
| Otros | ||
| Por Tipo de Resina | Poliuretano | |
| Acrílico | ||
| Epoxi | ||
| Alquídico | ||
| Otros Tipos de Resina | ||
| Por Tecnología | Tecnología a Base de Solventes | |
| Tecnología a Base de Agua | ||
| Otras Tecnologías | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Motocicletas y Ciclomotores | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Recubrimientos de Refinish Automotriz?
El tamaño del mercado de recubrimientos de refinish automotriz fue valorado en 12,86 mil millones de USD en 2025 y se estima que crecerá desde 13,65 mil millones de USD en 2026 hasta alcanzar 18,91 mil millones de USD en 2031, a una CAGR del 6,73% durante el período de pronóstico de 2026 a 2031.
¿Qué tipo de vehículo está creciendo más rápido en la demanda de refinish automotriz?
Se pronostica que los vehículos comerciales se expandirán a una CAGR del 7,83% hasta 2031, ya que las flotas buscan tiempos de rotación de reparación más rápidos, acabados duraderos y menor tiempo fuera de servicio. Los productos de reparación que mejoran tanto el rendimiento como los tiempos de rotación son particularmente relevantes para los operadores de flotas.
¿Qué región lidera la demanda de recubrimientos de refinish automotriz?
Asia-Pacífico representó el 42,93% de los ingresos en 2025 y se pronostica que crecerá a una CAGR del 7,71% hasta 2031. Su gran parque vehicular, la infraestructura de reparación en desarrollo y la demanda de recubrimientos conformes sustentan la actividad de reparación regional.
¿Cuáles son las principales restricciones para la adopción de recubrimientos de refinish automotriz?
Los costos de conversión para talleres pequeños, la volatilidad de las materias primas y la escasez de técnicos de colisión capacitados pueden ralentizar el uso de nuevos sistemas de recubrimiento. Estos factores pueden aumentar la presión operativa durante la conversión a base de agua y limitar el ritmo de producción del taller de carrocería y la finalización de reparaciones durante los períodos de mayor demanda.
Última actualización de la página el:



