
Marktgröße und Marktanteil für Automobil-Nachlackierungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.65 Milliarden US-Dollar |
| Marktgröße (2031) | 18.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
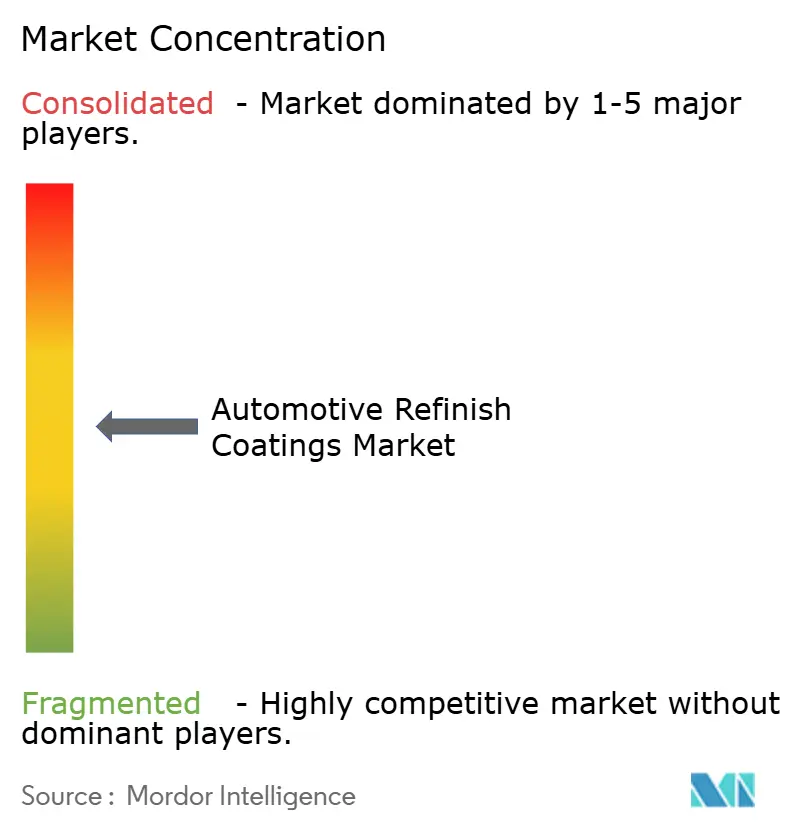
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Automobil-Nachlackierungen von Mordor Intelligence
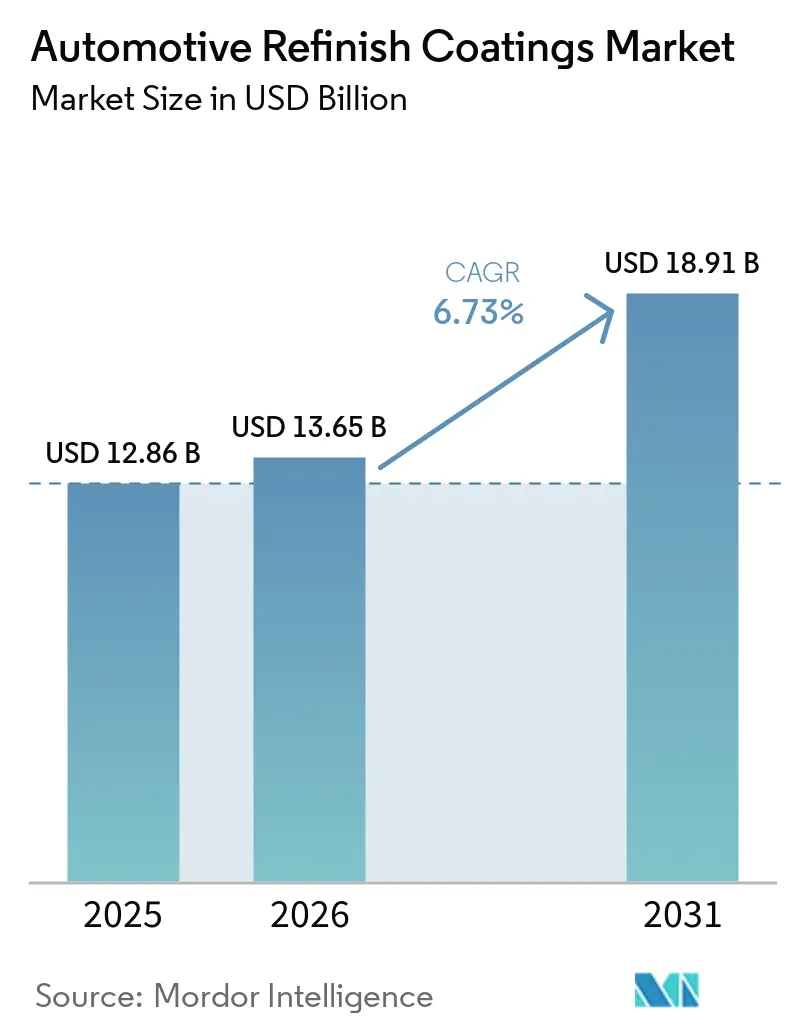
Die Marktgröße für Automobil-Nachlackierungen wurde im Jahr 2025 auf 12,86 Milliarden USD geschätzt und soll von 13,65 Milliarden USD im Jahr 2026 auf 18,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,73 % während des Prognosezeitraums von 2026 bis 2031. Der Markt für Automobil-Nachlackierungen wird durch einen alternden Fahrzeugbestand gestützt, der eine wiederkehrende Nachfrage nach Unfallreparaturen, Oberflächenvorbereitung, Farbabgleich und Neulackierungsdienstleistungen erzeugt, da Fahrzeuge länger in Betrieb bleiben. Längere Fahrzeugnutzungszyklen machen Reparaturnetzwerke, Versicherer, Händler und zugelassene Produktsysteme für Lackhersteller, die eine zuverlässige Nachfrage anstreben, wichtiger. Die Umstellung auf wasserbasierte Lacke verändert die Produktauswahl in regulierten Regionen und erhöht den Bedarf an kompatiblen Geräten, Technikerschulungen, kontrollierten Applikationsbedingungen und lokalem technischen Support. Digitale Farbwerkzeuge, automatisierte Dosiersysteme und Workflow-Systeme werden zunehmend Teil der Lieferantenbeziehungen mit größeren Reparaturgruppen, da sie Nacharbeiten reduzieren und die Prozesskonsistenz verbessern können. Der Wettbewerb konzentriert sich auf Vertriebsabdeckung, Produktsysteme, Farbdaten, Serviceunterstützung und Lieferantenvereinbarungen – nicht nur auf die Lackchemie –, was Chancen für Anbieter schafft, die den gesamten Karosseriebetrieb-Workflow unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Schicht hielt Basislack im Jahr 2025 einen Marktanteil von 35,45 % am Markt für Automobil-Nachlackierungen, während Klarlack bis 2031 mit einer CAGR von 7,34 % wachsen soll.
- Nach Harztyp entfielen auf Polyurethan im Jahr 2025 40,34 % des Umsatzes, während Acrylharze bis 2031 mit einer CAGR von 7,53 % wachsen sollen.
- Nach Technologie entfielen auf lösemittelbasierte Lacke im Jahr 2025 48,12 % des Umsatzes, während wasserbasierte Technologie bis 2031 mit einer CAGR von 7,68 % wachsen soll.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 68,07 % des Umsatzes, während Nutzfahrzeuge bis 2031 mit einer CAGR von 7,83 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 42,93 % und soll bis 2031 mit einer CAGR von 7,71 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Automobil-Nachlackierungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fahrzeugbestand und wiederkehrende Unfallreparaturen | +1.8% | Global, mit großen Volumenzuwächsen in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Wachstum organisierter Unfallreparaturnetzwerke und Versicherungsintegration | +1.2% | Nordamerika und Europa, mit Expansion in den städtischen Märkten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Übergang zu wasserbasierten und flüchtige organische Verbindungen (VOC) armen Lacksystemen | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Nordostasien | Langfristig (≥ 4 Jahre) |
| Digitaler Farbabgleich und automatisierte Karosseriebetrieb-Workflows | +0.7% | Global, mit früher Einführung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Premium-Oberflächen und Fahrzeugindividualisierung | +0.8% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und wiederkehrende Unfallreparaturen
Der globale Fahrzeugbestand überstieg im Jahr 2024 1,47 Milliarden zugelassene Einheiten und stützt die anhaltende Nachfrage nach Automobil-Nachlackierungen. Ältere Fahrzeuge bleiben länger in Betrieb, was den Pool der Fahrzeuge vergrößert, die Unfallreparaturen, Oberflächenrestaurierungen, Korrosionsbehandlungen und Neulackierungen benötigen. Das Durchschnittsalter der Fahrzeuge in den Vereinigten Staaten erreichte im Jahr 2024 12,6 Jahre, während 38 % des europäischen Personenkraftwagenbestands mehr als 10 Jahre alt waren. Diese Bedingungen machen den Markt für Automobil-Nachlackierungen weniger anfällig für kurzfristige Schwankungen bei Neuwagenzulassungen, da der Reparaturbedarf nach dem ursprünglichen Verkauf bestehen bleibt. Ältere Fahrzeuge können auch eine umfangreichere Oberflächenvorbereitung vor der Neulackierung erfordern, insbesondere bei Korrosion, Vorschäden oder freiliegendem Metall. Chinas Fahrzeugbestand von mehr als 340 Millionen Einheiten stärkt die Rolle Asien-Pazifiks als wichtige Quelle für Reparaturnachfrage, Vertriebsaktivitäten und Lackverbrauch.
Wachstum organisierter Unfallreparaturnetzwerke und Versicherungsintegration
Organisierte Reparaturnetzwerke konsolidieren Lackeinkäufe in größere, besser planbare Beschaffungsprogramme. Dies begünstigt Lieferanten, die Produktverfügbarkeit, technische Schulungen, Farbwerkzeuge und lokalen Service über mehrere Reparaturstandorte hinweg anbieten können. Im Januar 2026 ernannte PPG die Quality Collision Group zu seinem exklusiven Nachlackierungspartner, der mehr als 95 Reparaturzentren in 13 US-Bundesstaaten abdeckt. Infolgedessen legt der Markt für Automobil-Nachlackierungen zunehmend Wert auf Lieferantenverträge, die eine gesamte Reparaturgruppe und nicht nur einen einzelnen unabhängigen Betrieb umfassen. Versicherungsgesteuertes Reparaturgeschäft kann zudem beeinflussen, welche Betriebe Reparaturaufträge erhalten, welche Lacksysteme zugelassen sind und wie Reparaturstandards angewendet werden. Größere Vereinbarungen ermutigen Lieferanten auch dazu, digitale Werkzeuge, Mischgeräte und Technikerschulungen mit Lackprodukten zu bündeln, was die Kundenbindung stärkt.
Übergang zu wasserbasierten und VOC-armen Lacksystemen
VOC-Vorschriften drängen Karosseriebetriebe in Märkten mit strengen Luftqualitätsanforderungen zur Umstellung auf wasserbasierte Systeme. Die Regel 1151 des South Coast Air Quality Management District (AQMD), die am 1. Mai 2025 in Kraft trat, führt überarbeitete Grenzwerte für Automobillacke ein, die für Lacke verwendet werden, die auf Kraftfahrzeugen und mobilen Geräten im Lufteinzugsgebiet von Los Angeles eingesetzt werden. Im März 2025 schlug Kanada Änderungen vor, um die VOC-Grenzwerte für Automobil-Nachlackierungen an die Modellregel 2011 der Ozone Transport Commission (OTC) anzupassen und bestimmte per- und polyfluorierte Alkylsubstanzen (PFAS)-bezogene Komponenten zu überprüfen. Im August 2026 führte PPG sein wasserbasiiertes Nachlackierungssystem Quickline für die Vereinigten Staaten und Kanada ein, das auf die Unterstützung von Compliance, Farbgenauigkeit und Produktivität ausgelegt ist. Die Umstellung auf wasserbasierte Lacke bietet dem Markt für Automobil-Nachlackierungen Umsatzunterstützung, da Betriebe kompatible Basislacke, Grundierungen, Hilfsmaterialien, Sprühgeräte und überarbeitete Applikationsverfahren benötigen. Der Übergang erhöht auch die Bedeutung des technischen Supports für Applikation, Ablüftzeit-Management, Trocknung und Aushärtung.
Digitaler Farbabgleich und automatisierte Karosseriebetrieb-Workflows
Digitaler Farbabgleich reduziert Nacharbeiten, indem er Technikern hilft, Formeln auszuwählen, die zu komplexen Fahrzeuglackierungen passen. Diese Werkzeuge kombinieren Spektralphotometer, Farbdatenbanken, Formulierungssoftware, Tönungsgeräte und Informationen zum Reparatur-Workflow. Im Februar 2026 kooperierte Axalta mit aspaara, um Simulations- und Planungssoftware für Fahrzeugreparatur- und Nachlackierungsarbeiten einzusetzen[1]Axalta Coating Systems, "Axalta gibt Partnerschaft mit aspaara bekannt," Axalta Coating Systems, axalta.com. Diese vernetzten Systeme prägen den Markt für Automobil-Nachlackierungen zunehmend, da die Produktauswahl an die Farbdaten, Geräte und Workflow-Prozesse eines Lieferanten gebunden ist. Im September 2026 präsentierte MIPA sein Smart-Mixing-Konzept auf der Automechanika Frankfurt und kombinierte dabei künstliche Intelligenz mit automatisierter Mischtechnologie. Lieferanten, die Hardware, Software und Lacke integrieren, erschweren es einem Reparaturzentrum, ein Element des Systems unabhängig zu ersetzen, ohne etablierte Prozesse zu stören.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Vorschriften und Umstellungskosten für kleine Karosseriebetriebe | -0.6% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf Südamerika, den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohstoffen und Spezialpigmenten | -0.7% | Global, mit hoher Konzentration in China und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Technikermangel und Komplexität der wasserbasierten Applikation | -0.5% | Global, konzentriert in Nordamerika und Europa, wo wasserbasierte Compliance vorgeschrieben ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Vorschriften und Umstellungskosten für kleine Karosseriebetriebe
Kleine Karosseriebetriebe sehen sich höheren Umstellungskosten gegenüber, wenn sie lösemittelbasierte Produkte durch konforme wasserbasierte Systeme ersetzen. In der Region Los Angeles umfasst Regel 1151 Grenzwerte für flüchtige organische Verbindungen (VOC) und Auslauffristen bis Januar 2028. Die erforderliche Umstellung kann wasserbasierungskompatible Spritzkabinen, Hoch- und Niederdruckgeräte, Zwangslufttrockner, überarbeitete Wartungspraktiken und Bedienerschulungen umfassen. Dies schafft eine größere Betriebslücke zwischen großen Reparaturnetzwerken und kleineren unabhängigen Betrieben im Markt für Automobil-Nachlackierungen. Eine Reparaturgruppe mit mehreren Standorten kann Kapitalkosten auf mehr Reparaturaufträge verteilen, während ein kleiner Betrieb weniger Möglichkeiten hat, die Investition durch Auslastung zu amortisieren. Anforderungen an Compliance-Tests und Zertifizierungen können auch die Fähigkeit kleinerer Lieferanten einschränken, Nischenqualitäten zu wettbewerbsfähigen Preisen anzubieten.
Preisvolatilität bei Rohstoffen und Spezialpigmenten
Rohstoffvolatilität kann die Fähigkeit von Lieferanten und Karosseriebetrieben einschränken, Betriebskosten zu steuern. Titandioxid wird in Grundierungs-, Basislack- und Klarlackanwendungen eingesetzt, bei denen Deckkraft und Abdeckung erforderlich sind. Spezialpigmente, einschließlich Aluminiumflocken und glimmerbasierter Effekte, erhöhen das Kostenrisiko bei komplexen Fahrzeugfarben und mehrschichtigen Reparatursystemen. Der Markt für Automobil-Nachlackierungen kann unter Margendruck geraten, wenn die Materialkosten schneller steigen als die Produktpreise oder vertragliche Preisanpassungen. Karosseriebetriebe mit engen Margen können die Einführung von Premium-Produkten verzögern, wenn die Lackkosten steigen, insbesondere bei Reparaturen mit begrenzter Versicherungsentschädigung. Dieses Hemmnis steht im Widerspruch zur allgemeinen Verlagerung hin zu Effektlackierungen, größeren Tönungsmittelbeständen und höherwertigen Farbsystemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schicht: Klarlackwachstum verändert die Premium-Nachlackierungsnachfrage
Basislack hielt im Jahr 2025 einen Umsatzanteil von 35,45 % und blieb die größte Schicht im Markt für Automobil-Nachlackierungen. Seine Position spiegelt die Notwendigkeit wider, originale Fahrzeugfarben abzugleichen, einschließlich metallischer, perlmuttartiger und mehrwinkeliger Lackierungen. Die Basislackauswahl ist komplexer geworden, da Erstausrüster eine breitere Palette von Effekten, Farbkombinationen und mehrstufigen Lacksystemen verwenden. Die Grundierungsnachfrage bleibt an den Korrosionsschutz und die Haftung auf beschädigten, reparierten oder freiliegenden Substraten gebunden, insbesondere bei älteren Fahrzeugen mit umfangreicheren Oberflächenschäden. Spezialfüller, Versiegelungen und Aktivatoren sind ebenfalls für die Systemkompatibilität bei Metall-, Kunststoff-, hochfestem Stahl- und Mischmaterial-Karosserieteilen erforderlich.
Klarlack soll von 2026 bis 2031 mit einer CAGR von 7,34 % wachsen, der schnellsten Rate unter den Schichttypen. Klarlacke unterstützen Glanz, Haltbarkeit, Witterungsbeständigkeit und Oberflächenschutz nach einer Reparatur. PPG brachte im März 2026 den Deltron D8178 Rapid Low Energy Klarlack in der EMEA-Region auf den Markt, der bei 20 °C an der Luft trocknen oder bei 50 °C in 5 Minuten staubtrocken werden kann. Schnelleres Trocknen kann Karosseriebetrieben helfen, Spritzkabinen effizienter zu nutzen, den Energieverbrauch zu senken und die Zeit zu verkürzen, die ein repariertes Fahrzeug in der Werkstatt verbleibt. Die Klarlacknachfrage wird daher durch Produkte angetrieben, die Oberflächenschutz mit schnelleren Verarbeitungszeiten und konsistenteren Applikationsergebnissen verbinden.
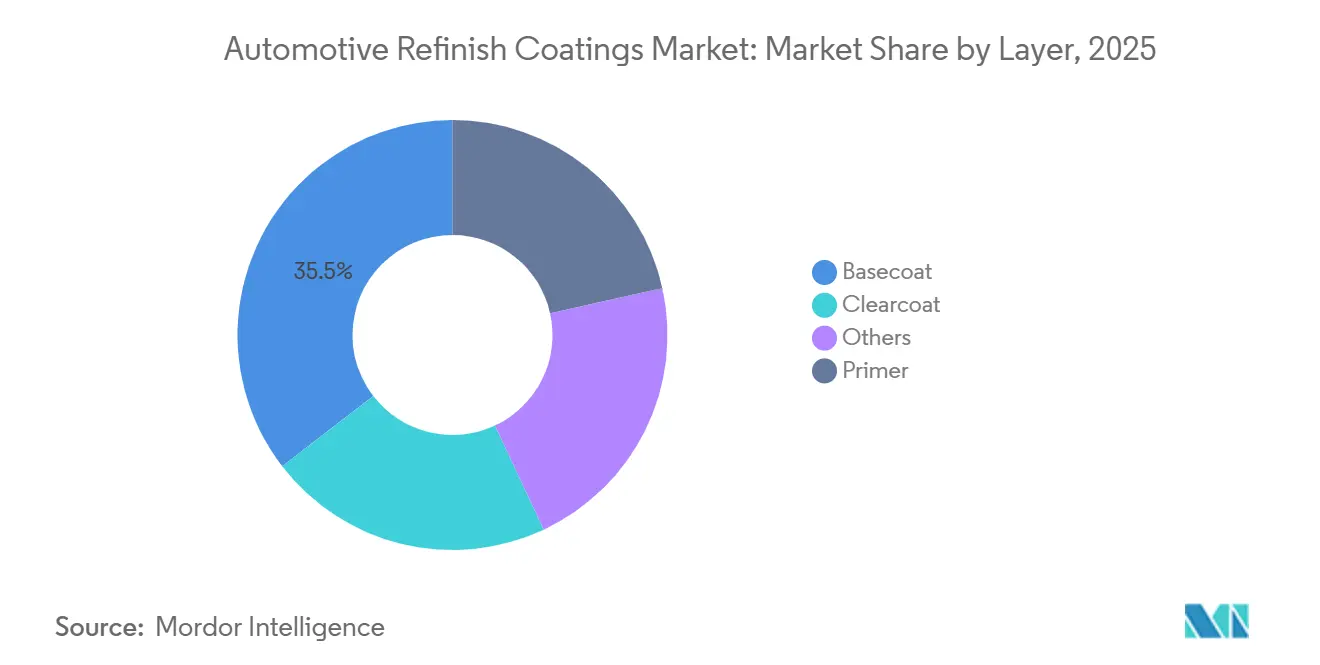
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Harztyp: Acrylsysteme gewinnen gegenüber dem dominierenden Polyurethan
Polyurethan entfiel im Jahr 2025 auf 40,34 % des Umsatzes und führte die Harzkategorie an. Das Material wird über alle Lackschichten hinweg eingesetzt, da es Abriebfestigkeit, Glanzerhalt und Kompatibilität mit lösemittelbasierten und wasserbasierten Trägersystemen bietet. Epoxidharze spielen weiterhin eine wichtige Rolle in Grundierungen, insbesondere dort, wo starke Haftung und Korrosionsschutz auf blanken Metalloberflächen erforderlich sind, die erhebliche Oxidation oder mechanische Beschädigungen aufweisen. Alkydharze bleiben in kostenempfindlichen Regionen relevant, in denen die Durchsetzung von Vorschriften für flüchtige organische Verbindungen (VOC) weniger streng ist und Kaufentscheidungen stärker auf den Preis ausgerichtet sind. Diese Optionen ermöglichen es Formulierern, Leistung, Applikationsanforderungen, Haltbarkeit und Kosten unter verschiedenen Karosseriebetriebsbedingungen auszubalancieren.
Acrylharze sollen zwischen 2026 und 2031 mit einer CAGR von 7,53 % wachsen. Ihre Wasserbasierungskompatibilität, UV-Beständigkeit und Aushärtungseigenschaften bei niedrigeren Temperaturen entsprechen den Umweltanforderungen und kürzeren Reparaturzyklen. Die Umstellung auf wasserbasierte Basislacke unterstützt eine schrittweise Verlagerung von polyurethangeführten lösemittelbasierten Formulierungen zu acrylreichen wasserbasierten Produkten. Donglai Coating Technology meldete im Juni 2026 ein Patent für eine 2K-Hochtemperatur-Klarlackzusammensetzung an, die Acrylharz verwendet, und berichtete von einem Distinctness-of-Image-Wert von 92. Die Harzauswahl im Markt für Automobil-Nachlackierungen könnte zunehmend enger mit den Anforderungen wasserbasiierter Systeme, der Premium-Klarlackleistung und energiesparenden Aushärtungsbedingungen verknüpft werden.
Nach Technologie: VOC-Vorschriften verschärfen sich, während die wasserbasierte Umstellung voranschreitet
Lösemittelbasierte Technologie hielt im Jahr 2025 einen Umsatzanteil von 48,12 % und war damit das größte Technologiesegment. Sie wird weiterhin weit verbreitet eingesetzt, da sie weniger Geräteinvestitionen erfordert, eine breite Betriebstemperaturtoleranz bietet und weniger empfindlich gegenüber feuchtigkeitsbedingten Ablüftproblemen ist. Diese Eigenschaften sind wichtig für unabhängige Betriebe in Gebieten mit begrenzter VOC-Durchsetzung oder begrenztem Zugang zu wasserbasiierungsfähigen Spritzkabinen. UV-härtbare und hochfeststoffhaltige Produkte dienen engeren Anforderungen, bei denen Aushärtegeschwindigkeit, Haltbarkeit oder der Durchsatz gewerblicher Flotten wichtig sind. Die Marktgröße für lösemittelbasierte Produkte bleibt erheblich, auch wenn die wasserbasierte Umstellung in regulierten Regionen voranschreitet.
Wasserbasierte Technologie soll von 2026 bis 2031 mit einer CAGR von 7,68 % wachsen. Regulierung ist ein zentraler Treiber, da wasserbasierte Systeme Betrieben helfen, strengere VOC-Anforderungen zu erfüllen und eine langfristigere Geräteumstellung notwendiger machen. Nationale US-amerikanische VOC-Emissionsstandards für Automobil-Nachlackierungen legen Anforderungen für Lackhersteller und Importeure fest. Kanadas vorgeschlagene Änderungen zeigen auch, wie die regulatorische Aufmerksamkeit über die Vereinigten Staaten hinausgeht. Höhere Produktionsmengen können Investitionen in wasserbasierte Formulierung, Technikerschulungen, spezialisierte Distribution und Geräteunterstützung fördern.
Nach Fahrzeugtyp: Nachlackierung gewerblicher Flotten übertrifft das Personenkraftwagensegment
Personenkraftwagen entfielen im Jahr 2025 auf 68,07 % des Umsatzes und bildeten das größte Fahrzeugtypensegment. Ihr Umfang spiegelt die große Anzahl von Personenfahrzeugen auf der Straße und den Bedarf an Farbabgleich nach Unfallreparaturen wider. Personenfahrzeugreparaturen können einen hohen Lackwert aufweisen, wenn sie Premium-Oberflächen, mehrere Schichten, Farbvorgaben der Erstausrüster und Premium-Klarlacksysteme umfassen. Zweiräder erzeugen in Teilen Asiens zusätzliches Volumen, obwohl ihr Lackwert pro Einheit geringer ist als bei einer Personenfahrzeugreparatur. Der Markt für Automobil-Nachlackierungen ist weiterhin auf Personenkraftwagen für seine breite Reparaturbasis und die Nachfrage nach farbspezifischen Produkten angewiesen.
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 7,83 % wachsen. Flottenoperatoren priorisieren häufig Produkte, die die Durchlaufzeit minimieren, da Fahrzeuge während des Betriebs Umsatz generieren. Axalta meldete im zweiten Quartal 2026 einen Nettoumsatz im Nachlackierungsbereich von 545 Millionen USD, ein Plus von 6 % gegenüber dem Vorjahr, unterstützt durch neue Unfallreparaturbetriebe. Gewerbliche Flottenreparaturen können langlebige Oberflächen erfordern, die intensivem Einsatz, häufiger Reinigung und anspruchsvollen Betriebsbedingungen standhalten. Der Markt für Automobil-Nachlackierungen kann pro gewerblicher Reparatur an Wert gewinnen, da Flottenfahrzeuge komplexer werden und mehr aluminiumintensive Strukturen umfassen.
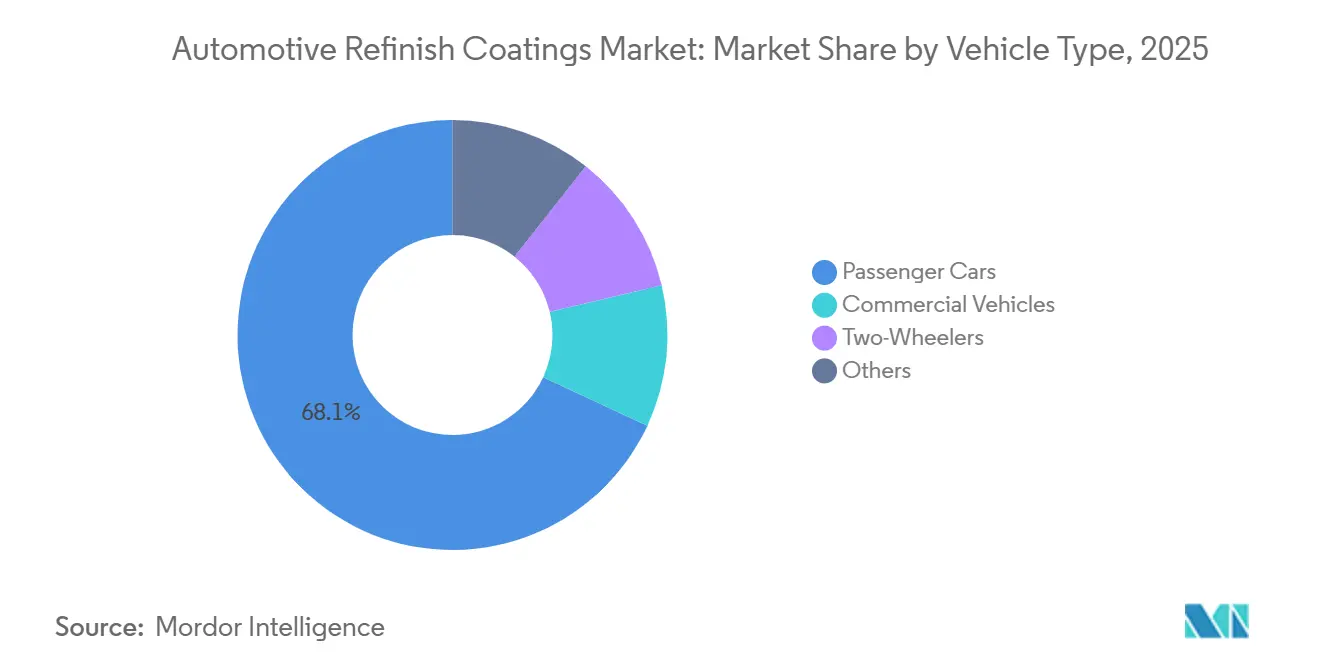
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 42,93 % des Umsatzes und wuchs bis 2031 mit einer CAGR von 7,71 %, der schnellsten Rate unter allen Regionen. Die Region profitiert von einem großen Fahrzeugbestand, wachsender Reparaturkapazität, zunehmendem städtischen Fahrzeugeinsatz und wachsender Nachfrage nach konformen Lacksystemen. Chinas Fahrzeugbestand von mehr als 340 Millionen Einheiten unterstützt hohe Reparaturaktivitäten über ein weites geografisches Gebiet, auch wenn das Wachstum bei Neuwagen nachlässt. Der Markt für Automobil-Nachlackierungen in Asien-Pazifik wird zusätzlich durch Indiens wachsenden Personenkraftwagenbestand gestützt, der den künftigen Reparaturpool erweitert. Regionale Lieferanten investieren in Farbabgleich, Präzisionsformulierung und wasserbasierte Technologien, während sie mit globalen Lackherstellern konkurrieren.
Nordamerika ist die zweitgrößte Region und verfügt über ein ausgereiftes versicherungsgebundenes Reparatursystem. Hohe Versicherungsdurchdringung, Direktreparaturprogramme und etablierte Händler lenken Reparaturaktivitäten in Richtung organisierter Karosseriebetriebe. Der alternde Fahrzeugbestand der Region bietet eine kontinuierliche Reparaturbasis, während fortschrittliche Fahrerassistenzsysteme die Reparaturauftragswerte erhöhen und den Bedarf an zertifizierten Reparaturprozessen steigern. Wasserbasierte Produkte, zertifizierte Klarlacke und vernetzte Farbwerkzeuge bieten Lieferanten Möglichkeiten, den Produktwert zu steigern, auch wenn sich die Fahrzeugwartungsanforderungen weiterentwickeln.
In Südamerika konzentriert sich die Nachfrage auf Brasilien, wo ein älterer Fahrzeugbestand die Nachlackierungsaktivität und Reparaturhäufigkeit unterstützt. Fertigungsinvestitionen und Fahrzeugproduktion erweitern den installierten Bestand und erfordern im Laufe der Zeit Reparaturdienstleistungen. Im Nahen Osten und Afrika wird die Nachfrage durch hohe Temperaturen angetrieben, was die Bedeutung UV-stabiler und hitzebeständiger Oberflächen für exponierte Fahrzeuge erhöht. Steigende Versicherungsdurchdringung und Urbanisierung bringen mehr Unfallreparaturen in formale Reparaturkanäle, was eine Nachfrage nach professionell vertriebenen Lacksystemen schafft.
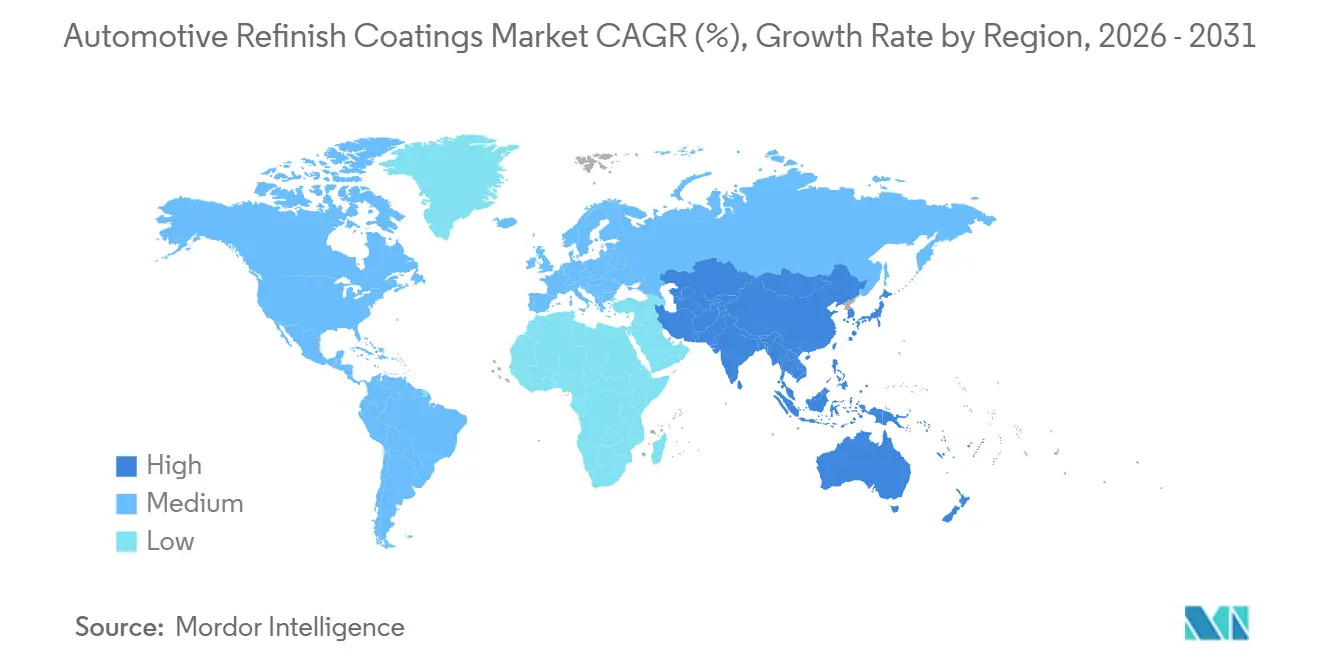

Wettbewerbslandschaft
Der Markt für Automobil-Nachlackierungen ist unter großen Lieferanten mäßig fragmentiert, darunter PPG Industries, Axalta Coating Systems, AkzoNobel und Sherwin-Williams. Diese Unternehmen konkurrieren durch professionellen Vertrieb, Produktsysteme, Schulungen, Karosseriebetriebsunterstützung und starke Beziehungen zu Reparaturnetzwerken. Eine vorgeschlagene Fusion im Wert von 25 Milliarden USD als reiner Aktientausch zwischen Axalta und AkzoNobel erhielt am 5. August 2026 die Zustimmung der Aktionäre, während die behördlichen Genehmigungen noch ausstehen. Die Transaktion würde Axalta-Marken wie Cromax, Standox, Spies Hecker und Nason mit AkzoNobel-Marken wie Sikkens, Lesonal und Wanda zusammenführen. Wenn die Transaktion abgeschlossen wird, würde sie die Anzahl der großen globalen Lieferanten im Markt für Automobil-Nachlackierungen verringern.
PPG hat Liefervereinbarungen und Produktentwicklung genutzt, um seine Präsenz im Reparaturnetzwerk zu stärken. Seine Vereinbarung vom Januar 2026 mit der Quality Collision Group verbindet seine Lackversorgung mit digitalen Werkzeugen und technischen Schulungen in mehr als 95 Zentren. Axaltas Partnerschaft mit aspaara zeigt, wie Lieferanten operative Planungswerkzeuge zu ihren Lackangeboten hinzufügen und den Betriebsdurchsatz verbessern wollen. MIPAs Smart-Mixing-Einführung spiegelt einen ähnlichen Fokus auf automatisierte Formulierung, konsistente Dosierung und reduzierte Bedienfehler wider[2]MIPA SE, "MIPA präsentiert die Zukunft des digitalen Farbmischens auf der Automechanika," MIPA SE, mipa-paints.com. Der Markt für Automobil-Nachlackierungen belohnt Lieferanten, die den Karosseriebetrieb konsistenter, planbarer und einfacher zu verwalten machen – über mehrere Standorte hinweg.
Nippon Paint hat seine Automobillackierungskapazitäten durch den Rückkauf seines europäischen Automobillackierungsgeschäfts von der Wuthelam Group für 47 Millionen EUR (ca. 53,97 Millionen USD) erweitert. Das Unternehmen entwickelt Formulierungen, die die Sensorgenauigkeit in autonomen Fahrzeugsystemen aufrechterhalten und neueren Fahrzeugkonstruktionsanforderungen entsprechen. Donglai Coating Technology meldete für 2025 einen Automobil-Nachlackierungsumsatz von 312 Millionen CNY (43 Millionen USD), ein Plus von 24,97 %. Qualifikationsanforderungen, einschließlich Qualitätsmanagementsystemen, technischer Zulassung und Erstausrüsterzertifizierung, bleiben Eintrittsbarrieren für neue Lieferanten.
Marktführer für Automobil-Nachlackierungen
-
Axalta Coating Systems
-
PPG Industries, Inc.
-
Akzo Nobel N.V.
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Axalta Coating Systems stellte auf der Automechanika Frankfurt „Redefined” vor, ein gesättigtes Rubinrot, als globale Automobilfarbe des Jahres 2027. Fortschritte in der Effektpigmenttechnologie ermöglichten eine größere Farbtiefe und dimensionalen Charakter sowohl für OEM-Designstudios als auch für individuelle Nachlackierungsanwendungen.
- August 2026: PPG begann mit dem Bau einer 280 Millionen USD teuren Erweiterung seines Automobillackierungsproduktionsstandorts in Delaware, Ohio, und fügte 100.000 Quadratfuß Produktionsfläche sowie neue Kapazitäten für wasserbasierte Basislacke und Grundierungen hinzu, wobei der vollständige Betrieb für 2028 erwartet wird.


Berichtsumfang des globalen Marktes für Automobil-Nachlackierungen
Automobil-Nachlackierungen sind spezialisierte Lacke und Schutzschichten, die von Karosseriebetrieben und Fahrzeugbesitzern verwendet werden, um die originale Oberfläche eines Fahrzeugs zu reparieren, wiederherzustellen oder zu individualisieren. Diese Lacke werden aufgetragen, nachdem ein Fahrzeug beschädigt, gealtert oder modifiziert wurde, und dienen sowohl funktionalen als auch ästhetischen Zwecken.
Der Markt für Automobil-Nachlackierungen ist nach Schicht, Harztyp, Technologie, Fahrzeugtyp und Geografie segmentiert. Nach Schicht ist der Markt in Grundierung, Basislack, Klarlack und sonstige segmentiert. Nach Harztyp ist der Markt in Polyurethan, Acryl, Epoxid, Alkyd und sonstige Harztypen segmentiert. Nach Technologie ist der Markt in lösemittelbasierte Technologie, wasserbasierte Technologie und sonstige Technologien segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, Nutzfahrzeuge, Zweiräder und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Automobil-Nachlackierungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Grundierung |
| Basislack |
| Klarlack |
| Sonstige |
| Polyurethan |
| Acryl |
| Epoxid |
| Alkyd |
| Sonstige Harztypen |
| Lösemittelbasierte Technologie |
| Wasserbasierte Technologie |
| Sonstige Technologien |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Zweiräder |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Schicht | Grundierung | |
| Basislack | ||
| Klarlack | ||
| Sonstige | ||
| Nach Harztyp | Polyurethan | |
| Acryl | ||
| Epoxid | ||
| Alkyd | ||
| Sonstige Harztypen | ||
| Nach Technologie | Lösemittelbasierte Technologie | |
| Wasserbasierte Technologie | ||
| Sonstige Technologien | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Zweiräder | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Automobil-Nacklackierungen?
Die Marktgröße für Automobil-Nachlackierungen wurde im Jahr 2025 auf 12,86 Milliarden USD geschätzt und soll von 13,65 Milliarden USD im Jahr 2026 auf 18,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,73 % während des Prognosezeitraums von 2026 bis 2031.
Welcher Fahrzeugtyp verzeichnet das schnellste Wachstum bei der Nachfrage nach Automobil-Nachlackierungen?
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 7,83 % wachsen, da Flotten schnellere Reparaturdurchlaufzeiten, langlebige Oberflächen und reduzierte Ausfallzeiten anstreben. Reparaturprodukte, die sowohl den Durchsatz als auch die Durchlaufzeiten verbessern, sind für Flottenoperatoren besonders relevant.
Welche Region führt die Nachfrage nach Automobil-Nachlackierungen an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 42,93 % und soll bis 2031 mit einer CAGR von 7,71 % wachsen. Der große Fahrzeugbestand, die sich entwickelnde Reparaturinfrastruktur und die Nachfrage nach konformen Lacken stützen die regionale Reparaturaktivität.
Was sind die wichtigsten Hemmnisse für die Einführung von Automobil-Nachlackierungen?
Umstellungskosten für kleine Betriebe, Rohstoffvolatilität und Mangel an ausgebildeten Unfallreparaturtechnikern können die Einführung neuer Lacksysteme verlangsamen. Diese Faktoren können den Betriebsdruck während der wasserbasierten Umstellung erhöhen und das Tempo des Karosseriebetriebsdurchsatzes und der Reparaturfertigstellung in Spitzenreparaturzeiten begrenzen.
Seite zuletzt aktualisiert am:



