
Tamanho e Participação do Mercado de Laminação de Motores Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
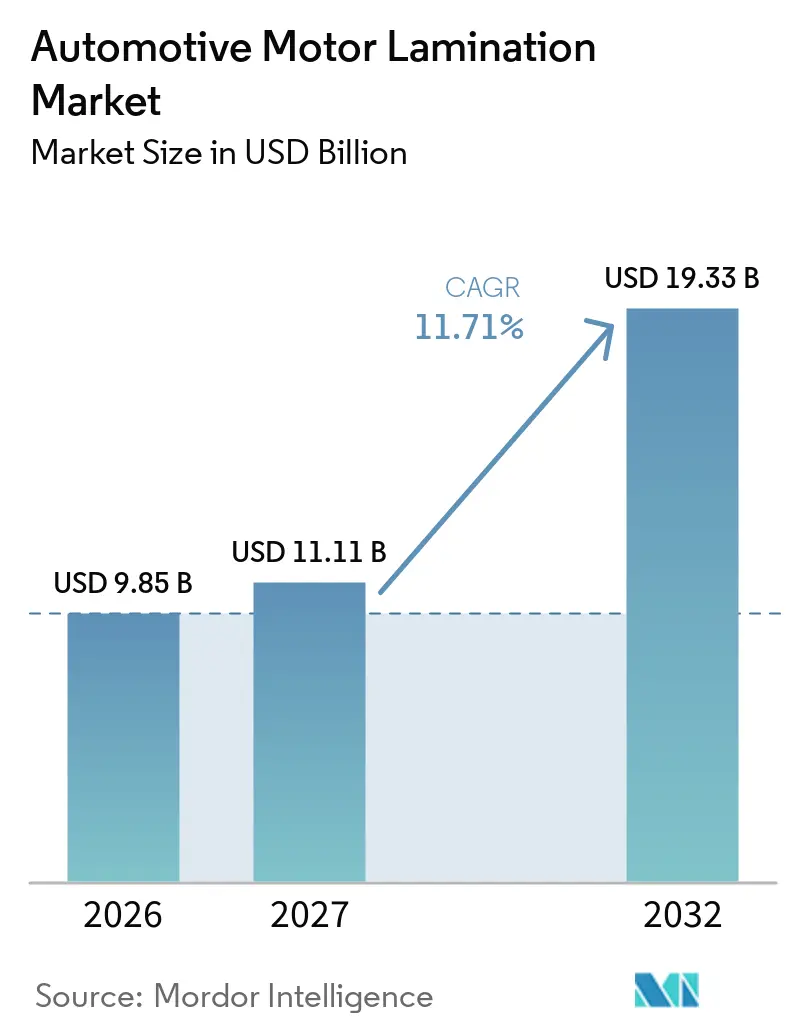
| Tamanho do Mercado (2027) | 11.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laminação de Motores Automotivos por Mordor Intelligence
O tamanho do mercado de laminação de motores automotivos foi avaliado em 9,85 bilhões de USD em 2026 e deve atingir 11,11 bilhões de USD em 2027 e 19,33 bilhões de USD até 2032, crescendo a um CAGR de 11,71% no período de 2027 a 2032. A demanda está vinculada à expansão contínua dos trens de força elétricos, que requerem núcleos de estator e rotor estampados com precisão. O mercado de laminação de motores automotivos também está migrando para aço elétrico mais fino, maiores velocidades de motor e métodos de união que suportam aplicações de tração exigentes. Os fornecedores estão posicionando capacidade próxima às plantas de montagem de veículos e investindo em capacidades de colagem, ferramental e inspeção que são difíceis de replicar. A oportunidade comercial depende do mix de veículos, pois os conjuntos de núcleos para veículos elétricos a bateria têm valor mais elevado do que os conjuntos de núcleos para híbridos, enquanto a demanda por ICE permanece relevante por meio de motores auxiliares.
Principais Conclusões do Relatório
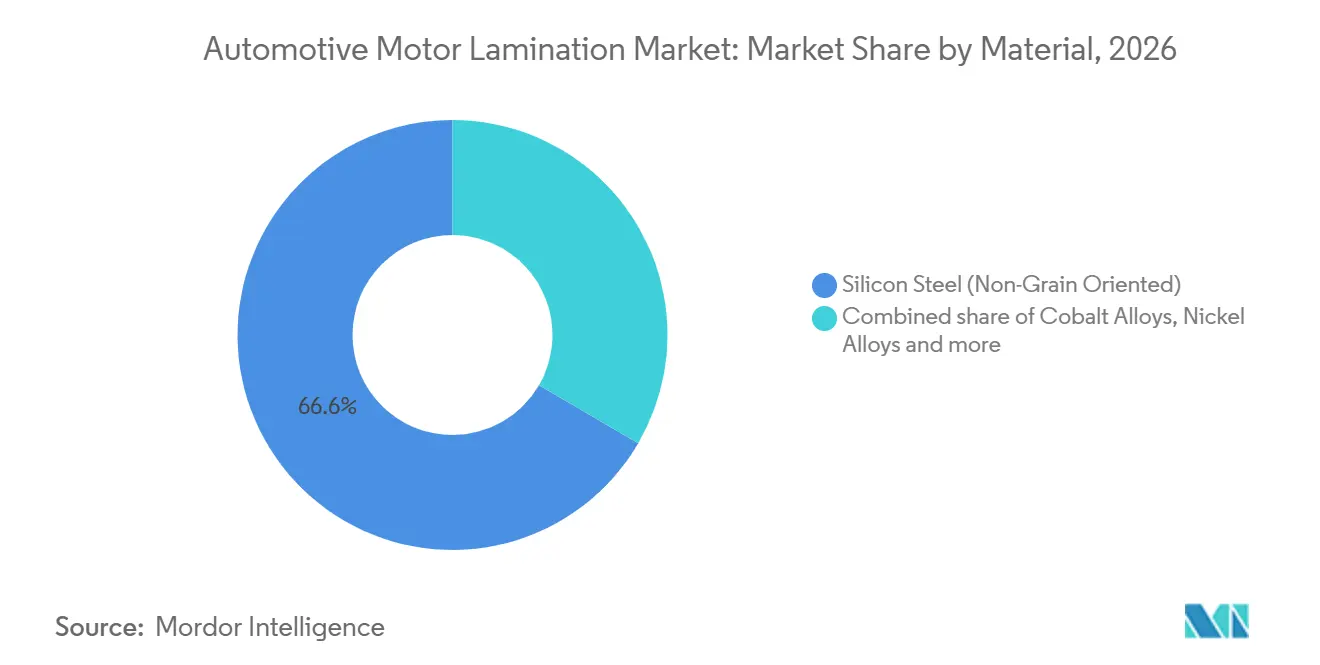
- Por material, o aço silício de grão não orientado detinha uma participação de 66,63% do mercado de laminação de motores automotivos em 2026, enquanto as ligas de níquel têm previsão de expansão a um CAGR de 12,78% até 2032.
- Por espessura de laminação, a faixa de 0,2 a 0,35 mm detinha uma participação de 61,26% em 2026, enquanto a faixa abaixo de 0,2 mm tem previsão de expansão a um CAGR de 13,05% até 2032.
- Por processo de corte, a estampagem detinha uma participação de 78,73% em 2026 e tem previsão de expansão a um CAGR de 13,01% até 2032.
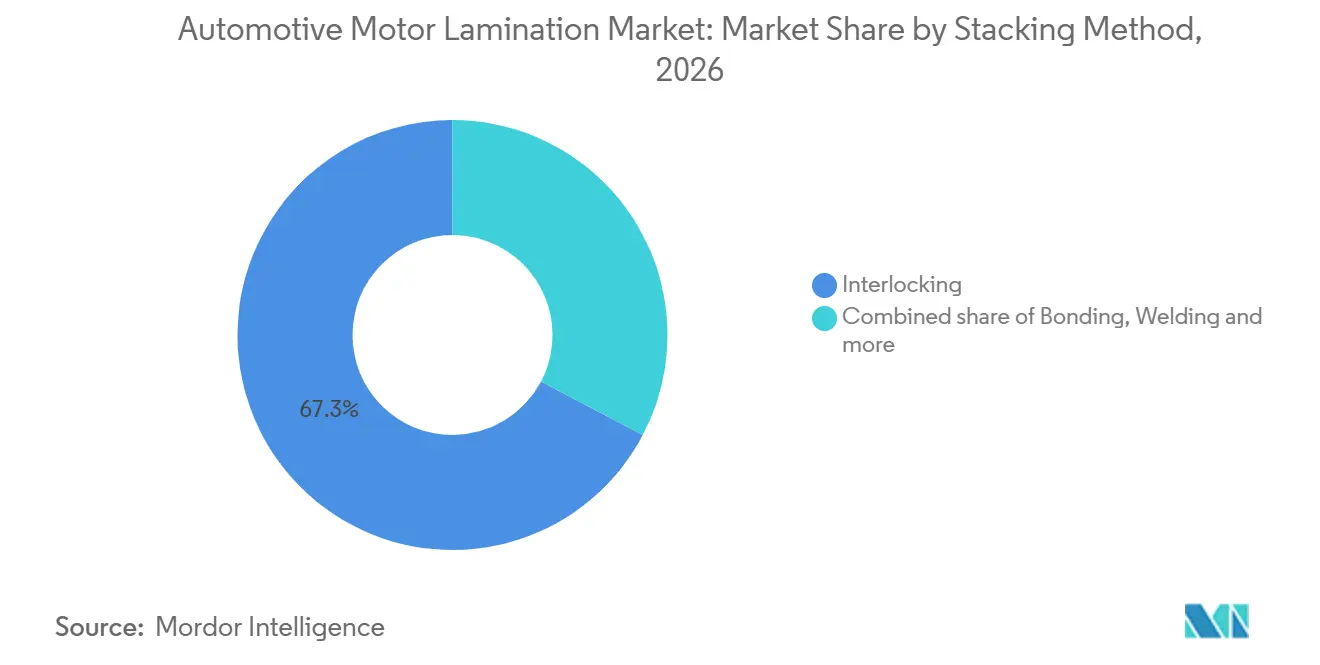
- Por método de empilhamento, o intertravamento detinha uma participação de 67,28% em 2026, enquanto a soldagem tem previsão de expansão a um CAGR de 13,15% até 2032.
- Por tipo de motor, os motores de tração detinham uma participação de 65,48% em 2026, enquanto os motores auxiliares têm previsão de expansão a um CAGR de 13,32% até 2032.
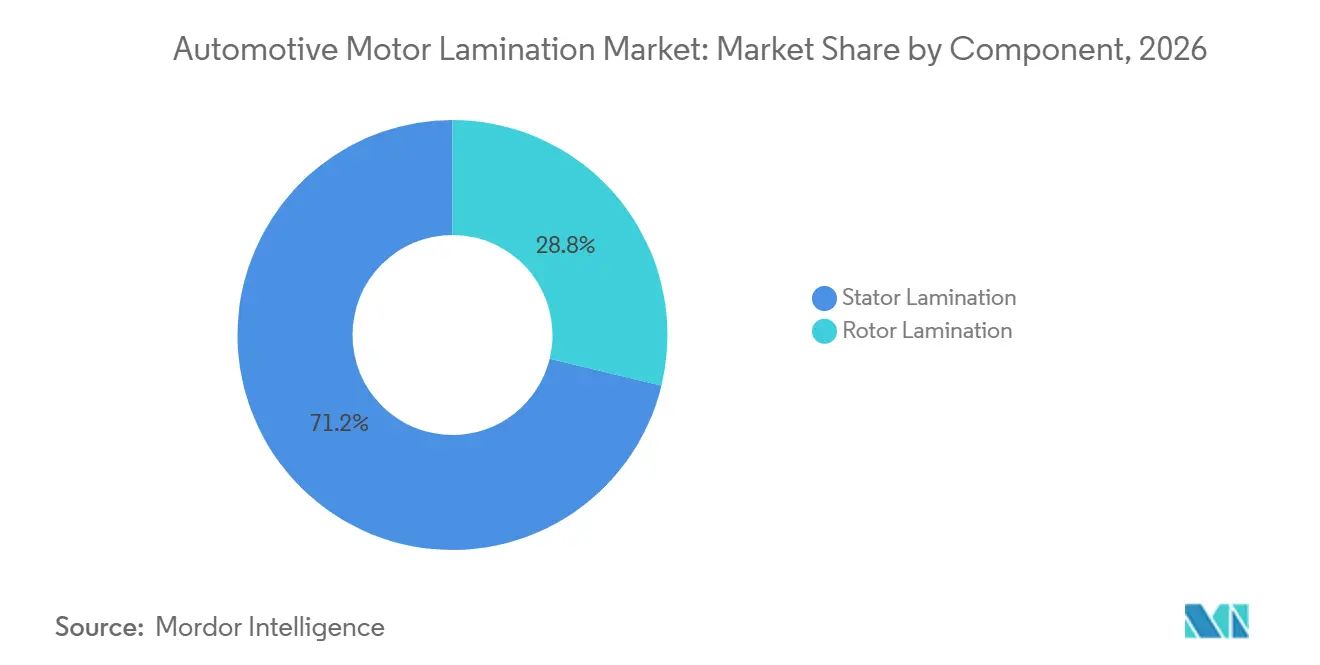
- Por componente, a laminação de estator detinha uma participação de 71,23% em 2026, enquanto a laminação de rotor tem previsão de expansão a um CAGR de 13,37% até 2032.
- Por tipo de veículo, os veículos elétricos a bateria detinham uma participação de 58,36% em 2026 e têm previsão de expansão a um CAGR de 13,26% até 2032.
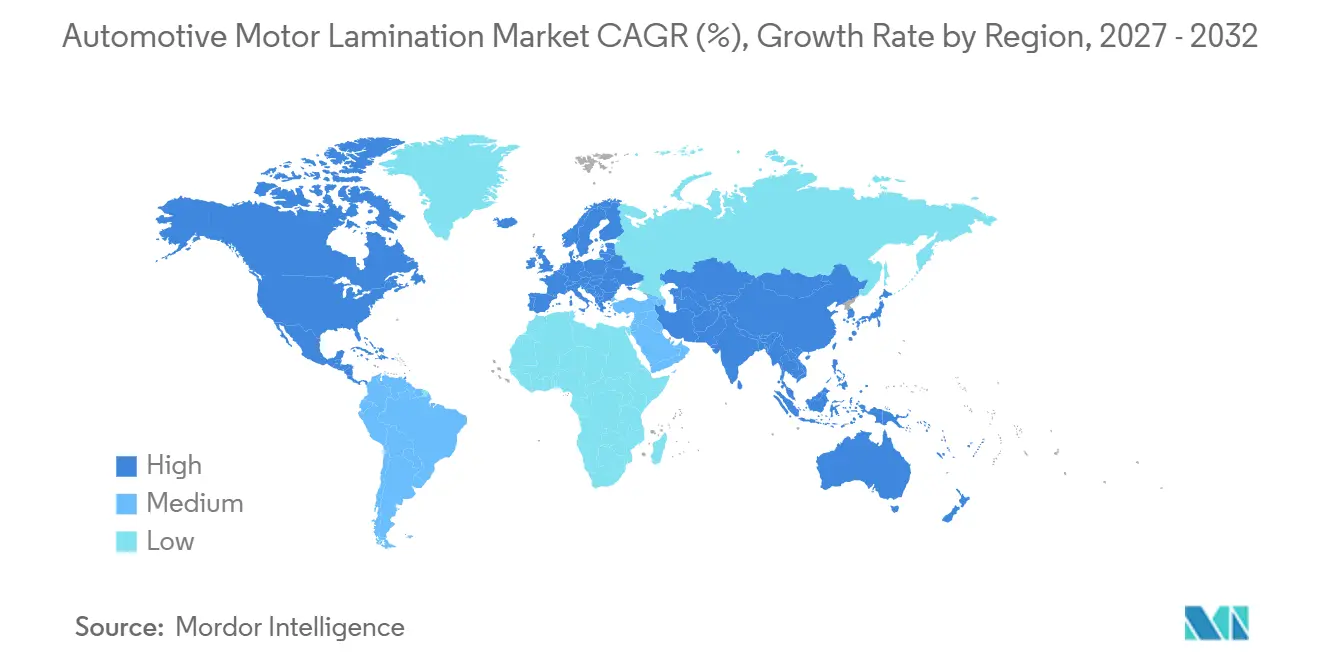
- Por geografia, a Ásia-Pacífico detinha uma participação de 47,83% em 2026 e tem previsão de expansão a um CAGR de 13,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Global da Produção de Motores para Veículos Eletrificados | +4.0% | Global; maior volume na China, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de Maior Velocidade de Motor e Densidade de Potência | +1.8% | Global; programas de tração premium na Europa, nos Estados Unidos e no Japão | Médio prazo (2 a 4 anos) |
| Transição para Aço Elétrico de Grão Não Orientado Mais Fino | +1.5% | Europa, Leste Asiático; pioneiros em graus abaixo de 0,25 mm | Médio prazo (2 a 4 anos) |
| Aumento do Conteúdo de Motores Auxiliares por Veículo | +1.2% | Global; China e Europa liderando plataformas com múltiplos motores | Médio prazo (2 a 4 anos) |
| Fornecimento Localizado de Núcleos de Motor e Resiliência da Cadeia de Suprimentos | +1.0% | América do Norte, Europa; impulsionado por requisitos de política comercial | Médio prazo (2 a 4 anos) |
| Adoção de Estampagem Automatizada de Alta Precisão e Colagem | +0.9% | Global; escalável com base de manufatura avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Global da Produção de Motores para Veículos Eletrificados
A produção de motores para veículos elétricos está aumentando o volume endereçável para núcleos de motores de precisão. A GEM Detroit Region projeta que a produção de motores elétricos nos EUA aumentará de 3,2 milhões de unidades em 2024 para 14,1 milhões de unidades até 2030. Também espera que os motores elétricos representem 61% da produção de veículos nos EUA até 2030 [1]. Essa expansão apoia o mercado de laminação de motores automotivos porque cada motor de tração requer um conjunto de núcleos de estator e rotor. A oportunidade é mais restrita para fornecedores independentes onde os fabricantes de veículos retêm ou constroem capacidade cativa de unidade de acionamento. Os investimentos em produção local podem, portanto, expandir a demanda por núcleos e ao mesmo tempo intensificar a concorrência por indicações de terceiros. O resultado prático é que o crescimento de capacidade não se traduz automaticamente em acesso igual para todos os fornecedores de laminação. As empresas que já atendem aos requisitos de qualidade e prazo do programa estão melhor posicionadas para receber o trabalho resultante.
Requisitos de Maior Velocidade de Motor e Densidade de Potência
Os motores de tração que operam acima de 15.000 rpm requerem aço elétrico com perda de núcleo controlada em frequências mais altas. Isso aumenta o valor da precisão de estampagem, geometria de pilha e qualidade de união para programas de motor com enrolamento em grampo. A Universidade RWTH Aachen relata que as linhas de estator com enrolamento em grampo operam a 150.000 a 200.000 unidades por ano, com processos contínuos de enrolamento em grampo atingindo fatores de preenchimento mecânico de ranhura de até 90% [2]. Uma revisão da IEEE de 2025 identifica a geometria da pilha de laminação como uma restrição para ganhos adicionais de eficiência no enrolamento contínuo em grampo [3]. O mercado de laminação de motores automotivos, portanto, favorece fornecedores que trabalham com engenheiros de motores no início do desenvolvimento do programa. O envolvimento técnico antecipado também dá ao fornecedor tempo para alinhar o projeto de matriz, o comportamento do material, as necessidades de isolamento e as tolerâncias de pilha antes do início da produção. Isso reduz o risco de que um projeto de núcleo precise de alterações custosas após a aprovação de um programa de veículo. A Feintool afirma que sua tecnologia glulock suporta laminações tão finas quanto 0,1 mm e pode melhorar a eficiência do motor em até 15% dentro do mesmo envelope de motor.
Transição para Aço Elétrico de Grão Não Orientado Mais Fino
Os fabricantes de veículos estão buscando aço de grão não orientado mais fino para reduzir as perdas no núcleo e ajudar a ampliar a autonomia elétrica. A thyssenkrupp Steel comissionou uma linha de recozimento e isolamento em Bochum em janeiro de 2025 como parte de um investimento de 300 milhões de EUR no local. A linha pode produzir mais de 200.000 toneladas métricas de aço elétrico de grão não orientado por ano, incluindo chapas de 0,2 mm com resistência mínima ao escoamento de 420 MPa. A linha de aço elétrico Mardyck da ArcelorMittal tem capacidade anual de 200.000 toneladas, e sua linha de 1,2 bilhão de USD em Calvert, Alabama, com até 150.000 toneladas por ano, permanece em construção, com a primeira produção prevista para o segundo semestre de 2027. No mercado de laminação de motores automotivos, a transição abaixo de 0,25 mm requer alterações no ferramental de matriz progressiva e fortalece o argumento para a colagem adesiva. Esses requisitos podem favorecer fornecedores com processos comprovados para calibres finos em detrimento de empresas dependentes de métodos de intertravamento legados.
Aumento do Conteúdo de Motores Auxiliares por Veículo
Os veículos eletrificados utilizam mais motores auxiliares para direção elétrica assistida, bombas, ventiladores de resfriamento, compressores de HVAC e reforçadores de freio. Espera-se que os motores auxiliares cresçam a um CAGR de 13,32% até 2032, refletindo essa contagem mais ampla de motores por veículo. A APC UK espera que a demanda europeia por motores elétricos mais do que triplique durante a próxima década e projeta que os motores síncronos de ímã permanente mantenham uma participação superior a 60%. A IEC 60034-30-1:2025 introduziu a classe de eficiência IE5 em dezembro de 2025, reforçando a demanda por sistemas de motores eficientes. O mercado de laminação de motores automotivos pode ganhar volume com esses sistemas mesmo quando a produção de motores de tração difere entre plataformas de veículos. O trabalho da Feintool em núcleos de motores de ventiladores de resfriamento também mostra que a capacidade de núcleo auxiliar de precisão pode atender a aplicações adjacentes usando ativos de fabricação semelhantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade e Disponibilidade Limitada de Aço Elétrico de Grão Não Orientado de Alta Qualidade | -1.8% | Global; mais aguda na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Intensidade de Capital de Matrizes Progressivas, Prensas de Alta Velocidade e Sistemas de Inspeção | -1.4% | Global; mais severa para estampadores menores e novos entrantes | Médio prazo (2 a 4 anos) |
| Perdas de Rendimento no Processamento de Calibres Finos e Sucata de Geometrias Complexas de Motor | -0.8% | Global; proporcional à taxa de adoção abaixo de 0,25 mm | Médio prazo (2 a 4 anos) |
| Incerteza de Projeto Decorrente de Arquiteturas de Núcleo Magnético de Fluxo Axial e Não Laminado | -0.6% | Europa, América do Norte; pipelines ativos de P&D de OEMs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade e Disponibilidade Limitada de Aço Elétrico de Grão Não Orientado de Alta Qualidade
O aço elétrico de grão não orientado de alta qualidade continua sendo uma restrição de material para fornecedores que atendem a programas de acionamento elétrico. O requisito de baixa perda no núcleo e calibres finos limita o número de graus de aço adequados para motores de alta velocidade. A classe de eficiência IE5 da IEC 60034-30-1:2025 adiciona um fator de conformidade que favorece o aço elétrico premium. As variações de preço nos insumos de silício e liga também afetam a economia dos acordos de fornecimento quando os contratos permitem repasse de material. A nova capacidade na Alemanha, França e Estados Unidos pode melhorar a disponibilidade regional, mas não elimina a necessidade de graus qualificados. O mercado de laminação de motores automotivos fica exposto quando o fornecimento limitado de material restringe os cronogramas de produção ou reduz as margens dos fornecedores. Isso é especialmente relevante quando um programa de motor depende de um grau de aço qualificado e não pode trocar de material facilmente sem novos testes. Isso aumenta o valor dos relacionamentos de longo prazo com materiais e do planejamento de fornecimento.
Intensidade de Capital de Matrizes Progressivas, Prensas de Alta Velocidade e Sistemas de Inspeção
Os programas modernos de núcleo de tração necessitam de matrizes progressivas construídas especificamente, prensas de alta velocidade, manuseio automatizado e medição em linha. Esses investimentos são feitos antes do início da receita de produção e estão intimamente ligados a um projeto específico de motor. A produção de núcleos compatíveis com enrolamento em grampo também requer controle dimensional rigoroso e desempenho de pilha repetível. Os fornecedores podem precisar de recozimento em atmosfera controlada e equipamentos de inspeção adicionais para atender aos requisitos automotivos. O ônus do investimento dificulta a entrada de pequenas empresas no mercado de laminação de motores automotivos. Também aumenta o valor de longos ciclos de produção e indicações estáveis de programas de veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Aço Silício de Grão Não Orientado Domina Enquanto Ligas Especiais Ganham em Aplicações PremiumO aço silício de grão não orientado representou 66,63% da participação do mercado de laminação de motores automotivos em 2026. Sua posição reflete um equilíbrio estabelecido de desempenho, custo e compatibilidade com estampagem de matriz progressiva de alta velocidade. O material atende a uma gama de aplicações de motores auxiliares e de tração. As ligas de cobalto permanecem concentradas em usos de desempenho extremo que requerem magnetização de saturação acima de 2,3 T. As ligas de níquel são o segmento de material de crescimento mais rápido, com um CAGR de 12,78% até 2032. Seu uso está vinculado a motores de tração de 800 V onde o aço de grão não orientado padrão pode enfrentar perdas por correntes parasitas inaceitáveis.
O mix de materiais está se tornando mais especializado à medida que a velocidade do motor e a densidade de potência aumentam. Um grau ultrafino B10AHV900M de 0,10 mm foi introduzido para motores de tração acima de 15.000 rpm em maio de 2025, indicando a direção do desenvolvimento de materiais. Os graus finos podem melhorar o desempenho em alta frequência, mas requerem processos capazes de estampagem e união. Isso torna a seleção de material uma decisão de fabricação, além de uma decisão de projeto de motor. Um grau que apresenta bom desempenho magnético também deve funcionar de forma confiável nas etapas de matriz, isolamento, empilhamento e manuseio. Os fornecedores precisam avaliar ambas as considerações antes de se comprometer com um método de produção. O setor de laminação de motores automotivos tem oportunidades em aplicações premium onde a qualificação de grau e o conhecimento de processamento são decisivos. Os graus padrão de grão não orientado provavelmente permanecerão como a opção de maior volume porque atendem a amplos requisitos de aplicação a um custo viável.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Espessura de Laminação:
Calibre Médio Lidera Enquanto Calibres Ultrafinos Crescem Mais RapidamenteA faixa de 0,2 a 0,35 mm detinha 61,26% da participação do mercado de laminação de motores automotivos em 2026. Essa faixa de calibre continua sendo uma escolha de engenharia comum para os atuais motores de tração e sistemas auxiliares premium. Ela equilibra o processamento gerenciável com o desempenho de perda no núcleo. Abaixo de 0,2 mm é o segmento de espessura de crescimento mais rápido, com um CAGR de 13,05% até 2032, à medida que os projetos de tração de alta velocidade adotam graus ultrafinos. Acima de 0,35 mm permanece relevante para motores auxiliares de menor velocidade onde os calibres padrão são adequados.
O mix de espessura não se move em uma direção em todos os tipos de motores. Sistemas de HVAC, bombas e ventiladores de resfriamento adicionam volume de núcleo que pode continuar a usar calibres mais espessos. O material fino tem maior risco de perda de rendimento durante a estampagem, especialmente para geometrias complexas. A Feintool afirma que seu processo baseado em adesivo permite a produção em série a 0,1 mm e pode melhorar a eficiência em até 15%. Isso torna a união adesiva uma rota prática para a parte de calibre fino do mercado de laminação de motores automotivos. Os fornecedores precisam gerenciar a sucata e a vida útil do ferramental enquanto atendem às tolerâncias mais rígidas exigidas por esses graus.
Por Processo de Corte:
Estampagem Mantém a Vantagem de Escala Enquanto a Colagem se Torna Mais IntegradaA estampagem representou 78,73% da participação do mercado de laminação de motores automotivos em 2026 e tem previsão de crescer a um CAGR de 13,01% até 2032. Sua liderança reflete a escala e a repetibilidade da produção de matriz progressiva. Um novo projeto de motor geralmente requer um conjunto de matrizes dedicado. A mudança de fornecedor durante a produção é difícil após a validação de um processo por um OEM. O corte a laser e outros métodos atendem a protótipos e aplicações de baixo volume onde o investimento em matriz dedicada não é justificado.
A estampagem inclui cada vez mais a colagem como parte do processo de produção, em vez de uma atividade separada a jusante. A Tempel, da Worthington Steel, introduziu a Colagem de Superfície Total FSB em outubro de 2025. A empresa afirma que o processo aplica adesivo a 2 a 4 mícrons em comparação com 5 a 14 mícrons na colagem convencional e recebeu aprovação de produção em múltiplos OEMs automotivos. Isso melhora a relevância da estampagem de alto volume para projetos de motores silenciosos e eficientes. O mercado de laminação de motores automotivos recompensa fornecedores que combinam expertise em ferramental com controle de processo para aplicação de adesivo. Métodos de prototipagem econômicos continuarão sendo necessários, mas não desafiam a posição de alto volume da estampagem.
Por Método de Empilhamento:
Intertravamento Lidera em Escala Enquanto Soldagem e Colagem AvançamO intertravamento detinha 67,28% da participação do mercado de laminação de motores automotivos em 2026. Continua sendo amplamente utilizado porque se adapta ao ferramental de matriz progressiva estabelecido e suporta altas taxas de produção. A colagem ganha relevância à medida que os calibres de material ficam abaixo de 0,25 mm. O intertravamento mecânico pode ser menos confiável para laminações finas expostas a cargas operacionais exigentes. A soldagem é o método de empilhamento de crescimento mais rápido, com um CAGR de 13,15% até 2032. Ela suporta arranjos de núcleo segmentado e requisitos de união pós-pilha que o intertravamento nem sempre consegue atender.
A escolha do método de empilhamento depende da geometria do motor, da espessura do grau e dos requisitos de ruído ou perda. A Nippon Steel recebeu a Patente dos EUA 12.261.482 em março de 2025 para regiões adesivas nos dentes de laminação que fornecem resistência à tração axial acima de 20 MPa para uso em rotores de alta velocidade. A POSCO International iniciou a produção em massa em dezembro de 2025 em sua instalação de Brzeg, na Polônia, usando tecnologia de laminação adesiva autocolante. Esses desenvolvimentos mostram que a colagem está se tornando uma opção-chave para programas de núcleo automotivo. O mercado de laminação de motores automotivos manterá o intertravamento em escala enquanto expande métodos alternativos para projetos de núcleo mais finos e complexos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Motor:
Motores de Tração Ancoram o Volume Enquanto Motores Auxiliares Ampliam as Fontes de ReceitaOs motores de tração detinham 65,48% da participação do mercado de laminação de motores automotivos em 2026. Cada trem de força eletrificado precisa de pelo menos um motor de acionamento primário com um conjunto de núcleos de estator e rotor. Isso garante um grande requisito de núcleo em plataformas de veículos elétricos a bateria e híbridos. Os motores auxiliares têm previsão de crescer a um CAGR de 13,32% até 2032. Seu crescimento está vinculado ao uso crescente de direção elétrica assistida, bombas de óleo, ventiladores de resfriamento, compressores de HVAC e reforçadores de freio. O tamanho do mercado de laminação de motores automotivos para motores auxiliares se expande à medida que a eletrificação de veículos adiciona esses sistemas.
Os fornecedores de motores estão aplicando expectativas de eficiência mais rigorosas aos sistemas auxiliares. A IEC 60034-30-1:2025 adiciona a classe de eficiência IE5 à estrutura de eficiência de motores. Isso reduz o escopo para escolhas de material de menor qualidade em algumas aplicações auxiliares. Também cria demanda por qualidade consistente de núcleo em vários projetos de motores menores. O trabalho da Feintool em núcleos de motores de ventiladores de resfriamento demonstra que a capacidade de núcleo auxiliar de nível automotivo pode ser usada em mercados industriais próximos. O setor de laminação de motores automotivos se beneficia dessa base de equipamentos mais ampla porque pode melhorar a utilização de ativos além dos programas de tração.
Por Componente:
A Massa do Estator Sustenta a Receita Enquanto a Complexidade do Rotor Impulsiona o CrescimentoA laminação de estator detinha 71,23% da participação do mercado de laminação de motores automotivos em 2026. O estator contém uma estrutura anular maior e uma matriz de dentes do que o rotor em muitos projetos de motor. Esse maior conteúdo de material sustenta sua posição de receita. A laminação de rotor tem previsão de crescer a um CAGR de 13,37% até 2032. As topologias de ímã permanente enterrado em velocidades mais altas requerem pontes finas e elementos de teia com tolerâncias dimensionais precisas. O tamanho do mercado de laminação de motores automotivos para laminação de rotor está, portanto, intimamente ligado a projetos de tração de alto desempenho.
O projeto do rotor cria um desafio de fabricação diferente da produção do estator. Uma revisão da Frontiers de 2026 identifica a pilha de laminação como um desafio combinado magnético e de produção em motores com enrolamento em grampo. A cooperação antecipada entre projetistas de motores e estampadores pode reduzir os riscos de produção a jusante. O mercado de laminação de motores automotivos, portanto, confere valor estratégico adicional a fornecedores que podem apoiar a validação do projeto do rotor. O volume do estator continuará a dominar, mas a complexidade do rotor pode determinar o nível de tecnologia necessário.
Por Tipo de Veículo:
Veículos Elétricos a Bateria Lideram em Valor Enquanto ICE Mantém uma Base AuxiliarOs veículos elétricos a bateria detinham 58,36% da participação do mercado de laminação de motores automotivos em 2026 e têm previsão de crescer a um CAGR de 13,26% até 2032. Os veículos ICE representaram 16,52%, com demanda principalmente associada a motores auxiliares para direção, bombas, ventiladores de resfriamento e partida, em vez de núcleos de tração. Um veículo elétrico a bateria com motor duplo precisa de conjuntos de núcleos de tração que contêm muitas laminações individuais de aço elétrico. As plataformas híbridas e híbridas plug-in continuam a apoiar a demanda à medida que os fabricantes gerenciam a conformidade com as emissões de dióxido de carbono da frota.
O mix de veículos tem um efeito direto na receita do fornecedor por conjunto de núcleos. Os conjuntos de núcleos para veículos elétricos a bateria têm valor mais elevado do que os conjuntos de núcleos para híbridos, portanto, volumes mais altos de híbridos podem não gerar crescimento de valor equivalente para fornecedores premium. O mercado de laminação de motores automotivos se beneficia mais quando as plataformas de veículos elétricos a bateria de maior conteúdo se expandem. O volume de ICE continua a fornecer uma base significativa por meio de núcleos auxiliares. Os fornecedores devem, portanto, equilibrar programas entre plataformas convencionais, híbridas e de veículos elétricos a bateria, em vez de avaliar a demanda usando apenas a contagem de veículos.
Análise Geográfica
América do Norte
A América do Norte detinha 21,46% da participação do mercado de laminação de motores automotivos em 2026. A região é apoiada pela atividade estabelecida de montagem de OEMs e por um foco crescente no fornecimento doméstico de aço elétrico. A GEM Detroit Region projeta que a produção de motores elétricos nos EUA aumentará de 3,2 milhões de unidades em 2024 para 14,1 milhões de unidades até 2030. A linha de aço elétrico de 1,2 bilhão de USD da ArcelorMittal em Calvert, Alabama, com até 150.000 toneladas de capacidade anual, permanece em construção, com a primeira produção prevista para o segundo semestre de 2027. O fornecimento regional pode reduzir a dependência de graus de grão não orientado importados e melhorar as opções de fornecimento para estampadores. A Tempel, da Worthington Steel, está expandindo sua operação em Apodaca, México, para laminações de motores de tração que atendem a programas de veículos USMCA. O prazo do programa permanece importante porque a empresa espera que a rampa de produção completa se estenda até o exercício fiscal de 2029. A capacidade local para local e os sistemas de qualidade automotiva continuarão sendo centrais para o mercado de laminação de motores automotivos nesta região.
Ásia-Pacífico
A Ásia-Pacífico detinha 47,83% da participação do mercado de laminação de motores automotivos em 2026, a maior participação regional, e tem previsão de crescer a um CAGR de 13,28% até 2032, tornando-se o segmento regional de crescimento mais rápido do mercado de laminação de motores automotivos. A China fornece a principal base de produção, enquanto a Índia, a Coreia do Sul e a Tailândia adicionam profundidade de fabricação. Essa escala apoia a demanda por núcleos de tração, mas também incentiva cadeias de suprimentos cativas de unidades de acionamento. A Índia está expandindo sua base de estampagem. A Feintool abriu sua primeira planta indiana em Pune em julho de 2026, com produção em série programada para o primeiro trimestre de 2027 e expansão posterior para núcleos de motores elétricos. O Japão continua sendo um importante centro tecnológico no desenvolvimento de aço elétrico e propriedade intelectual de núcleos colados. O mercado de laminação de motores automotivos na Ásia-Pacífico combina grande produção de veículos com rápido progresso em materiais locais e capacidade de conformação.
Europa, América do Sul e Oriente Médio e África
A Europa tem um mercado de laminação de motores automotivos liderado por tecnologia, enquanto a América do Sul e o Oriente Médio e África permanecem menores e mais dependentes de importações. A linha de Bochum da thyssenkrupp Steel apoia graus finos de grão não orientado para aplicações de mobilidade elétrica, fortalecendo a base de materiais da Europa. A POSCO International iniciou a produção em massa em Brzeg, Polônia, em dezembro de 2025, com capacidade anual para 1,2 milhão de núcleos de motor e um pedido inicial de 1,03 milhão de unidades para a Hyundai e a Kia na Europa. A Feintool expandiu sua planta em Tokod, Hungria, com um investimento de 34,1 milhões de EUR para fornecer componentes de motores elétricos para os veículos elétricos da Volvo. Os produtores europeus precisam atender aos requisitos de qualidade automotiva e à documentação de carbono do produto, incluindo a ISO 14067 quando solicitado pelos clientes. O Brasil apoia a demanda de motores auxiliares para ICE e híbridos por meio de sua base de montagem de OEMs, enquanto a fabricação localizada de núcleos de tração para veículos elétricos permanece limitada. A Turquia, a Arábia Saudita e os Emirados Árabes Unidos contribuem com demanda incremental por meio de planos de montagem de veículos, mas seu fornecimento de laminação permanece amplamente importado.
Cenário Competitivo
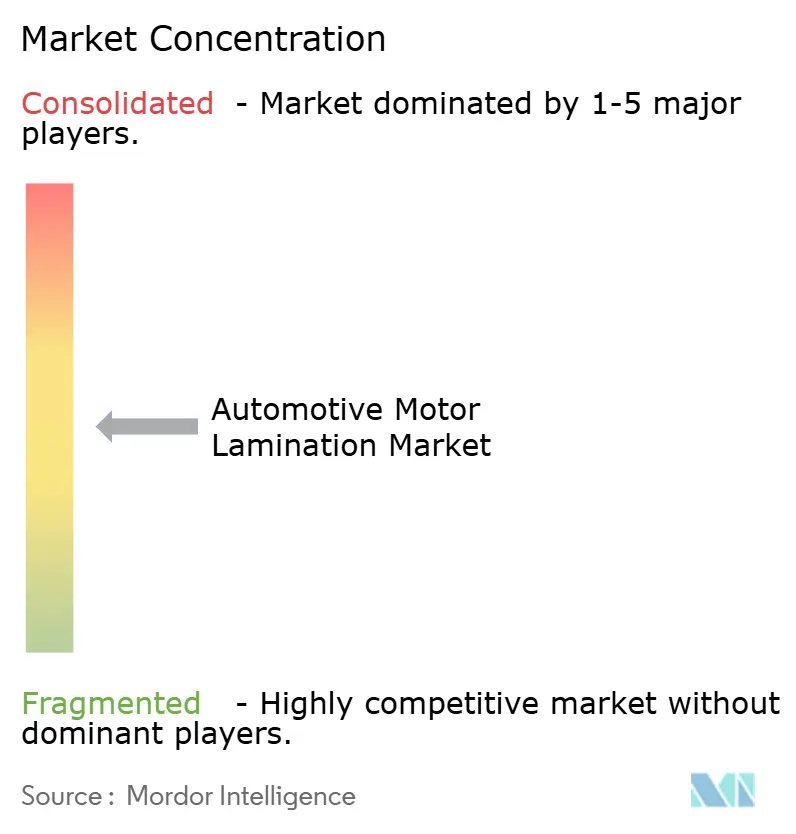
O mercado de laminação de motores automotivos é moderadamente concentrado em aplicações de tração de precisão e fragmentado em aplicações de especificação inferior. Um grupo limitado de fornecedores possui a infraestrutura de estampagem, colagem, metrologia e sistema de qualidade necessária para indicações de tração de OEMs. Os principais fornecedores estão buscando capacidade local próxima aos sites de OEMs, acesso mais forte ao aço de grão não orientado e processos proprietários de união ou ferramental. Essas capacidades reduzem o risco de mudança de fornecedor após a validação de um programa. Acordos de fornecimento de longo prazo de Nível 1 podem garantir volumes ao longo dos ciclos de vida das plataformas de veículos.
A diferenciação tecnológica é um fator competitivo-chave no mercado de laminação de motores automotivos. A tecnologia FSB da Tempel aborda a espessura do adesivo e o desempenho de colagem na produção automotiva. A Feintool relata que o glulock MD está em produção em série automotiva e suporta laminações finas com maior potencial de eficiência. A patente de núcleo adesivo da Nippon Steel suporta uma arquitetura de união para ciclos de serviço de rotor de alta velocidade. Esses exemplos mostram como o desempenho do produto está cada vez mais vinculado a etapas de fabricação proprietárias. Fornecedores sem ferramental validado e processos de colagem podem enfrentar custos de qualificação mais altos.
A concorrência também depende de rastreabilidade, disponibilidade de material e capacidade de atender aos requisitos de documentação do cliente. As expectativas de gestão de qualidade IATF 16949 permanecem relevantes para fornecedores de componentes automotivos. A ISO 14067 pode orientar o relatório de pegada de carbono do produto onde os clientes solicitam dados de ciclo de vida. Fornecedores integrados podem oferecer fornecimento de aço elétrico, produção de núcleo e rastreabilidade em um único pacote. Estampadores regionais menores podem competir em peças padrão, mas podem enfrentar pressão em projetos complexos compatíveis com enrolamento em grampo. O setor de laminação de motores automotivos tem espaço para fornecedores que reduzem a sucata, melhoram a fabricação de estator colado ou apoiam projetos integrados de canais de resfriamento. Essas áreas podem fornecer diferenciação sem exigir uma base de escala de commodities ampla.
Líderes do Setor de Laminação de Motores Automotivos
-
EuroGroup Laminations S.p.A.
-
Mitsui High-tec, Inc.
-
Worthington Steel, Inc.
-
POSCO International Corporation
-
R. Bourgeois S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laminação de Motores Automotivos Empresas cobertas neste relatório
- EuroGroup Laminations S.p.A.
- Mitsui High-tec, Inc.
- Worthington Steel, Inc.
- POSCO International Corporation
- R. Bourgeois S.A.
- Sumitomo Electric Industries, Ltd.
- voestalpine AG
- JFE Steel Corporation
- Nippon Steel Corporation
- thyssenkrupp AG
- China Baowu Steel Group Corporation Limited
- Kuroda Precision Industries Ltd.
- Motherson Yutaka Giken Co., Ltd.
- Pitti Engineering Pvt. Ltd.
- Polaris Laser Laminations
- Wingard & Co., Inc.
- Lamination Specialties, Inc.
- Suzhou Fine-Stamping Co., Ltd.
- Brandauer Limited
- Feintool International Holding AG
Desenvolvimentos industriais recentes em Mercado de Laminação de Motores Automotivos
- Agosto de 2026: A Feintool relatou em seus resultados do primeiro semestre de 2026 que sua primeira planta indiana em Pune havia sido inaugurada, com um primeiro pedido de produção garantido e produção em série iniciando no primeiro trimestre de 2027.
- Julho de 2026: A ArcelorMittal avançou na construção de sua linha de aço elétrico de grão não orientado de 1,2 bilhão de USD e 150.000 toneladas por ano em Calvert, Alabama, com a primeira produção prevista para o segundo semestre de 2027.
- Março de 2026: A EuroGroup Laminations reportou receita de mobilidade elétrica de 514,3 milhões de EUR em 2025 e uma carteira de pedidos de mobilidade elétrica de cerca de 2,7 bilhões de EUR, enquanto se concentrava em novos programas híbridos de OEMs.
- Outubro de 2025: A POSCO International inaugurou sua planta de núcleos de motores de acionamento em Brzeg, Polônia, com capacidade anual de 1,2 milhão de núcleos e um pedido inicial de 1,03 milhão de unidades para a produção europeia da Hyundai e da Kia; a produção em massa começou em dezembro de 2025.
- Outubro de 2025: A Tempel, da Worthington Steel, lançou a Colagem de Superfície Total FSB, que aplica adesivo a 2 a 4 mícrons em comparação com 5 a 14 mícrons na colagem convencional e recebeu aprovação de produção em múltiplos OEMs automotivos.
Escopo do Relatório Global do Mercado de Laminação de Motores Automotivos
O relatório do mercado de laminação de motores automotivos é segmentado por material (aço silício de grão não orientado, ligas de cobalto, ligas de níquel e outros), espessura de laminação (menos de 0,2 mm, 0,2 a 0,35 mm e mais de 0,35 mm), processo de corte (estampagem e corte a laser e outros), método de empilhamento (intertravamento, colagem, soldagem e outros), tipo de motor (motores de tração e motores auxiliares), componente (laminação de estator e laminação de rotor), tipo de veículo (elétrico a bateria, híbrido e híbrido plug-in e ICE) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas).
Visão geral da segmentação
| Aço Silício (Grão Não Orientado) |
| Ligas de Cobalto |
| Ligas de Níquel |
| Outros |
| Menos de 0,2 mm |
| 0,2 a 0,35 mm |
| Mais de 0,35 mm |
| Estampagem |
| Corte a Laser e Outros |
| Intertravamento | |
| Colagem | Autocolagem |
| Cola | |
| Soldagem | |
| Outros |
| Motores de Tração | |
| Motores Auxiliares | Direção Elétrica Assistida |
| Bombas | |
| Ventiladores de Resfriamento | |
| Compressores de HVAC | |
| Outros |
| Laminação de Estator |
| Laminação de Rotor |
| Elétrico a Bateria |
| Híbrido e Híbrido Plug-in |
| ICE |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Aço Silício (Grão Não Orientado) | |
| Ligas de Cobalto | ||
| Ligas de Níquel | ||
| Outros | ||
| Por Espessura de Laminação | Menos de 0,2 mm | |
| 0,2 a 0,35 mm | ||
| Mais de 0,35 mm | ||
| Por Processo de Corte | Estampagem | |
| Corte a Laser e Outros | ||
| Por Método de Empilhamento | Intertravamento | |
| Colagem | Autocolagem | |
| Cola | ||
| Soldagem | ||
| Outros | ||
| Por Tipo de Motor | Motores de Tração | |
| Motores Auxiliares | Direção Elétrica Assistida | |
| Bombas | ||
| Ventiladores de Resfriamento | ||
| Compressores de HVAC | ||
| Outros | ||
| Por Componente | Laminação de Estator | |
| Laminação de Rotor | ||
| Por Tipo de Veículo | Elétrico a Bateria | |
| Híbrido e Híbrido Plug-in | ||
| ICE | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| França | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as laminações de motores automotivos?
O setor tem previsão de crescer a um CAGR de 11,71% de 2027 a 2032, atingindo 19,33 bilhões de USD até 2032.
Qual material lidera a demanda por laminação de motores automotivos?
O aço silício de grão não orientado lidera com uma participação de 66,63% em 2026 porque equilibra desempenho, custo e compatibilidade com estampagem.
Qual tipo de veículo oferece a maior oportunidade de valor futuro?
As aplicações de veículos elétricos a bateria têm previsão de crescer a um CAGR de 13,26% até 2032 e utilizam conjuntos de núcleos de tração de maior valor.
Por que as laminações de aço elétrico mais finas estão se tornando importantes?
Graus abaixo de 0,25 mm podem reduzir as perdas no núcleo em motores de maior velocidade, mas requerem ferramental avançado e processos de colagem.
Qual região está crescendo mais rapidamente para laminações de motores automotivos?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 13,28% até 2032, apoiada pela escala da China e pela expansão da capacidade de fabricação na Índia e em outros mercados.
Qual capacidade de fabricação é mais importante para fornecedores de núcleos de motores de tração?
Os fornecedores precisam de estampagem de matriz progressiva validada, colagem, metrologia e sistemas de qualidade automotiva para atender a programas de tração exigentes de OEMs.