
Tamaño y Participación del Mercado de Laminación de Motores Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
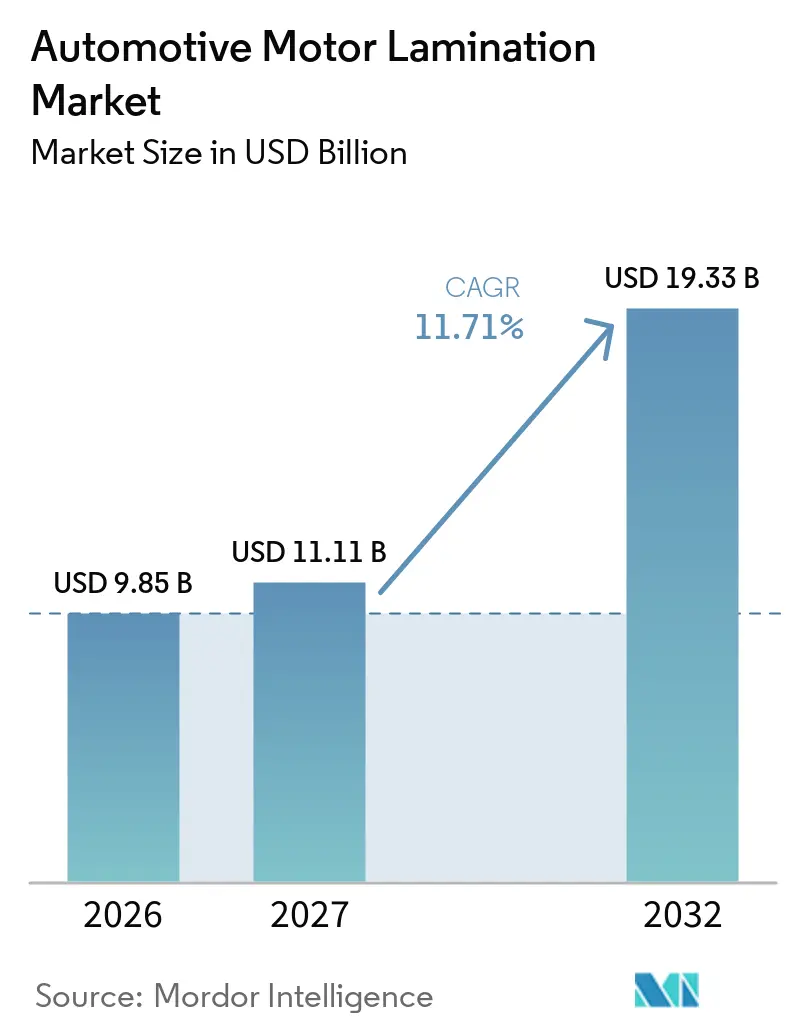
| Tamaño del Mercado (2027) | 11.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Laminación de Motores Automotrices por Mordor Intelligence
El tamaño del mercado de laminación de motores automotrices fue valorado en 9,85 mil millones de USD en 2026 y se espera que alcance los 11,11 mil millones de USD en 2027 y los 19,33 mil millones de USD para 2032, creciendo a una CAGR del 11,71% durante 2027-2032. La demanda está vinculada a la expansión continua de los trenes de potencia eléctricos, que requieren núcleos de estátor y rotor estampados con precisión. El mercado de laminación de motores automotrices también está evolucionando hacia acero eléctrico más delgado, mayores velocidades de motor y métodos de unión que soportan aplicaciones de tracción exigentes. Los proveedores están ubicando capacidad más cerca de las plantas de ensamblaje de vehículos e invirtiendo en capacidades de adhesión, utillaje e inspección que son difíciles de replicar. La oportunidad comercial depende de la combinación de vehículos, ya que los conjuntos de núcleos para vehículos eléctricos de batería tienen un valor más alto que los conjuntos de núcleos para híbridos, mientras que la demanda de ICE sigue siendo relevante a través de los motores auxiliares.
Conclusiones Clave del Informe
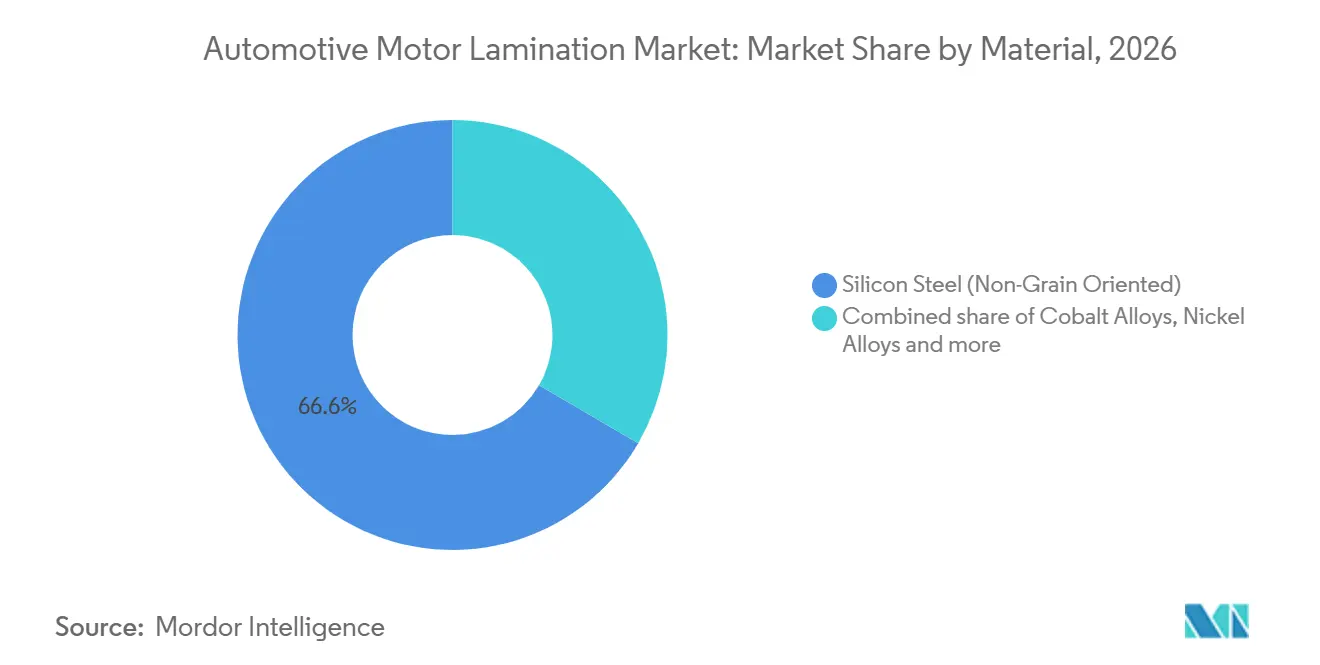
- Por material, el acero al silicio de grano no orientado tuvo una participación del 66,63% en el mercado de laminación de motores automotrices en 2026, mientras que se prevé que las aleaciones de níquel se expandan a una CAGR del 12,78% hasta 2032.
- Por espesor de laminación, la banda de 0,2-0,35 mm tuvo una participación del 61,26% en 2026, mientras que se prevé que menos de 0,2 mm se expanda a una CAGR del 13,05% hasta 2032.
- Por proceso de corte, el estampado tuvo una participación del 78,73% en 2026 y se prevé que se expanda a una CAGR del 13,01% hasta 2032.
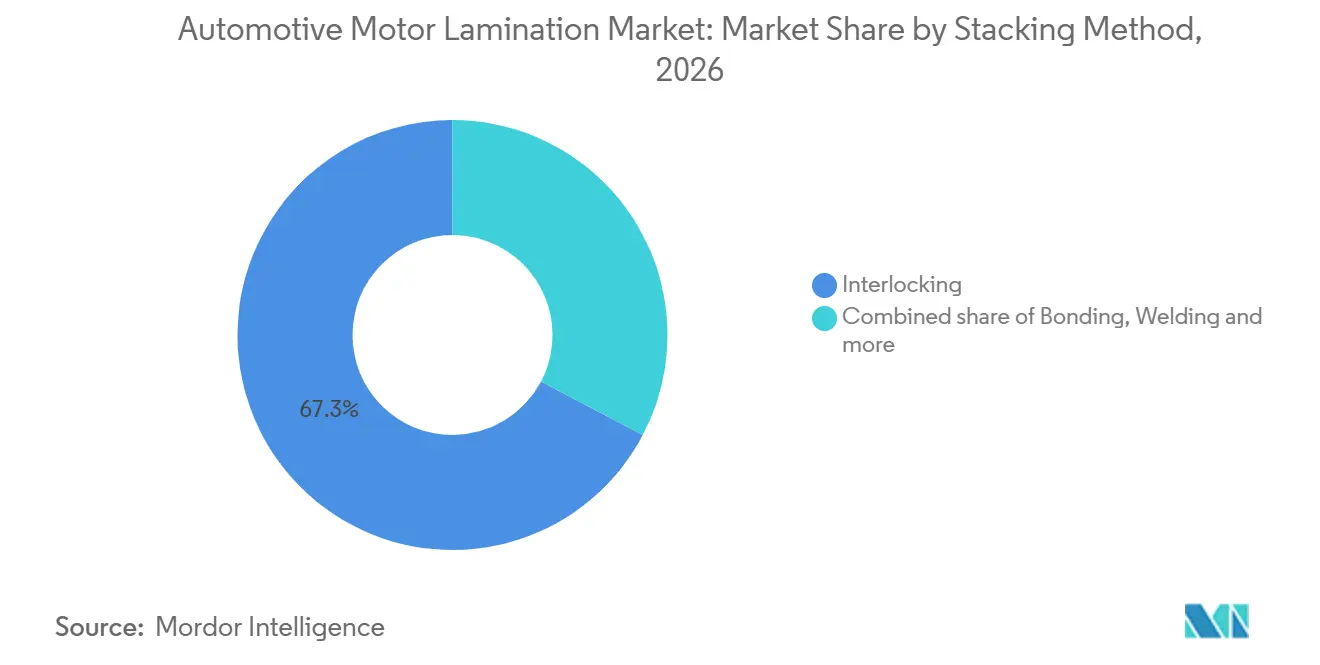
- Por método de apilamiento, el entrelazado tuvo una participación del 67,28% en 2026, mientras que se prevé que la soldadura se expanda a una CAGR del 13,15% hasta 2032.
- Por tipo de motor, los motores de tracción tuvieron una participación del 65,48% en 2026, mientras que se prevé que los motores auxiliares se expandan a una CAGR del 13,32% hasta 2032.
- Por componente, la laminación del estátor tuvo una participación del 71,23% en 2026, mientras que se prevé que la laminación del rotor se expanda a una CAGR del 13,37% hasta 2032.
- Por tipo de vehículo, los vehículos eléctricos de batería tuvieron una participación del 58,36% en 2026 y se prevé que se expandan a una CAGR del 13,26% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 47,83% en 2026 y se prevé que se expanda a una CAGR del 13,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción Mundial de Motores para Vehículos Electrificados | +4.0% | Global; mayor volumen en China, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Mayores Requisitos de Velocidad de Motor y Densidad de Potencia | +1.8% | Global; programas de tracción premium en Europa, Estados Unidos y Japón | Mediano plazo (2–4 años) |
| Cambio hacia Acero Eléctrico de Grano No Orientado más Delgado | +1.5% | Europa, Asia Oriental; pioneros en grados por debajo de 0,25 mm | Mediano plazo (2–4 años) |
| Aumento del Contenido de Motores Auxiliares por Vehículo | +1.2% | Global; China y Europa liderando plataformas de múltiples motores | Mediano plazo (2–4 años) |
| Abastecimiento Localizado de Núcleos de Motor y Resiliencia de la Cadena de Suministro | +1.0% | América del Norte, Europa; impulsado por requisitos de política comercial | Mediano plazo (2–4 años) |
| Adopción de Estampado Automatizado de Alta Precisión y Adhesión | +0.9% | Global; escalable con base de fabricación avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción Mundial de Motores para Vehículos Electrificados
La producción de motores para vehículos eléctricos está aumentando el volumen direccionable para núcleos de motor de precisión. La Región de Detroit de GEM proyecta que la producción de motores eléctricos en Estados Unidos aumentará de 3,2 millones de unidades en 2024 a 14,1 millones de unidades para 2030. También espera que los motores eléctricos representen el 61% de la producción de vehículos en Estados Unidos para 2030 [1]. Esta expansión respalda el mercado de laminación de motores automotrices porque cada motor de tracción requiere un conjunto de núcleo de estátor y rotor. La oportunidad es más limitada para los proveedores independientes donde los fabricantes de vehículos retienen o construyen capacidad de unidad de accionamiento propia. Las inversiones en producción local pueden, por tanto, ampliar la demanda de núcleos al mismo tiempo que intensifican la competencia por las nominaciones de terceros. El resultado práctico es que el crecimiento de la capacidad no se traduce automáticamente en igual acceso para todos los proveedores de laminación. Las empresas que ya cumplen con los requisitos de calidad y plazos del programa están mejor posicionadas para recibir el trabajo resultante.
Mayores Requisitos de Velocidad de Motor y Densidad de Potencia
Los motores de tracción que operan por encima de 15.000 rpm requieren acero eléctrico con pérdidas en el núcleo controladas a frecuencias más altas. Esto aumenta el valor de la precisión de estampado, la geometría del apilamiento y la calidad de la unión para los programas de motores de horquilla. La Universidad RWTH de Aquisgrán informa que las líneas de estátor de horquilla funcionan a 150.000-200.000 unidades por año, con procesos de horquilla continua que alcanzan factores de llenado de ranura mecánica de hasta el 90% [2]. Una revisión de IEEE de 2025 identifica la geometría del apilamiento de laminaciones como una restricción para mayores ganancias de eficiencia en el bobinado de horquilla continua [3]. El mercado de laminación de motores automotrices favorece, por tanto, a los proveedores que trabajan con los ingenieros de motores desde el inicio del desarrollo del programa. La participación técnica temprana también le da tiempo a un proveedor para alinear el diseño del troquel, el comportamiento del material, las necesidades de aislamiento y las tolerancias del apilamiento antes de que comience la producción. Esto reduce el riesgo de que un diseño de núcleo necesite cambios costosos después de que se apruebe un programa de vehículo. Feintool afirma que su tecnología glulock soporta laminaciones de hasta 0,1 mm de espesor y puede mejorar la eficiencia del motor hasta en un 15% dentro del mismo envolvente del motor.
Cambio hacia Acero Eléctrico de Grano No Orientado más Delgado
Los fabricantes de vehículos están adoptando acero de grano no orientado más delgado para reducir las pérdidas en el núcleo y ayudar a extender la autonomía de conducción eléctrica. thyssenkrupp Steel puso en servicio una línea de recocido y aislamiento en Bochum en enero de 2025 como parte de una inversión de 300 millones de EUR en el sitio. La línea puede producir más de 200.000 toneladas métricas de acero eléctrico de grano no orientado al año, incluidas láminas de 0,2 mm con una resistencia mínima a la fluencia de 420 MPa. La línea de acero eléctrico Mardyck de ArcelorMittal tiene una capacidad anual de 200.000 toneladas, y su línea de 1,2 mil millones de USD en Calvert, Alabama, con hasta 150.000 toneladas por año, sigue en construcción, con la primera producción prevista para el segundo semestre de 2027. En el mercado de laminación de motores automotrices, el cambio por debajo de 0,25 mm requiere modificaciones en el utillaje de troquel progresivo y refuerza el argumento a favor de la adhesión con adhesivo. Estos requisitos pueden favorecer a los proveedores con procesos probados para calibres delgados sobre las empresas que dependen de métodos de entrelazado heredados.
Aumento del Contenido de Motores Auxiliares por Vehículo
Los vehículos electrificados utilizan más motores auxiliares para la dirección asistida eléctrica, bombas, ventiladores de refrigeración, compresores de HVAC y servofrenos. Se espera que los motores auxiliares crezcan a una CAGR del 13,32% hasta 2032, lo que refleja este mayor número de motores por vehículo. La APC del Reino Unido espera que la demanda europea de motores eléctricos se más que triplique durante la próxima década y proyecta que los motores síncronos de imanes permanentes retendrán más del 60% de la participación. La IEC 60034-30-1:2025 introdujo la clase de eficiencia IE5 en diciembre de 2025, reforzando la demanda de sistemas de motores eficientes. El mercado de laminación de motores automotrices puede ganar volumen con estos sistemas incluso cuando la producción de motores de tracción difiere entre plataformas de vehículos. El trabajo de Feintool en núcleos de motores de ventiladores de refrigeración también demuestra que la capacidad de núcleos auxiliares de precisión puede servir a aplicaciones adyacentes utilizando activos de fabricación similares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad y Disponibilidad Limitada de Acero Eléctrico de Grano No Orientado de Alta Calidad | -1.8% | Global; más aguda en América del Norte y Europa | Mediano plazo (2–4 años) |
| Intensidad de Capital de Troqueles Progresivos, Prensas de Alta Velocidad y Sistemas de Inspección | -1.4% | Global; más severa para estampadores más pequeños y nuevos participantes | Mediano plazo (2–4 años) |
| Pérdidas de Rendimiento en el Procesamiento de Calibres Delgados y Chatarra de Geometrías de Motor Complejas | -0.8% | Global; proporcional a la tasa de adopción por debajo de 0,25 mm | Mediano plazo (2–4 años) |
| Incertidumbre de Diseño por Arquitecturas de Núcleo Magnético de Flujo Axial y No Laminadas | -0.6% | Europa, América del Norte; canalizaciones activas de I+D de fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad y Disponibilidad Limitada de Acero Eléctrico de Grano No Orientado de Alta Calidad
El acero eléctrico de grano no orientado de alta calidad sigue siendo una restricción de material para los proveedores que atienden programas de accionamiento eléctrico. El requisito de bajas pérdidas en el núcleo y calibres delgados limita el número de grados de acero adecuados para motores de alta velocidad. La clase de eficiencia IE5 de la IEC 60034-30-1:2025 añade un factor de cumplimiento que favorece el acero eléctrico premium. Los cambios de precio en los insumos de silicio y aleaciones también afectan la economía de los acuerdos de suministro cuando los contratos permiten la transferencia de costos de materiales. La nueva capacidad en Alemania, Francia y Estados Unidos puede mejorar la disponibilidad regional, pero no elimina la necesidad de grados calificados. El mercado de laminación de motores automotrices queda expuesto cuando el suministro limitado de material restringe los programas de producción o reduce los márgenes de los proveedores. Esto es especialmente relevante cuando un programa de motor depende de un grado de acero calificado y no puede cambiar de materiales fácilmente sin nuevas pruebas. Aumenta el valor de las relaciones a largo plazo con los materiales y la planificación del suministro.
Intensidad de Capital de Troqueles Progresivos, Prensas de Alta Velocidad y Sistemas de Inspección
Los programas modernos de núcleos de tracción necesitan troqueles progresivos diseñados específicamente, prensas de alta velocidad, manipulación automatizada y medición en línea. Estas inversiones se realizan antes de que comiencen los ingresos de producción y están estrechamente vinculadas a un diseño de motor específico. La producción de núcleos compatibles con horquilla también requiere un control dimensional estricto y un rendimiento de apilamiento repetible. Los proveedores pueden necesitar recocido en atmósfera controlada y equipos de inspección adicionales para cumplir con los requisitos automotrices. La carga de inversión dificulta la entrada de pequeñas empresas en el mercado de laminación de motores automotrices. También aumenta el valor de las tiradas de producción largas y las nominaciones estables de programas de vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Acero al Silicio de Grano No Orientado Domina Mientras las Aleaciones Especiales Ganan en Aplicaciones PremiumEl acero al silicio de grano no orientado representó el 66,63% de la participación del mercado de laminación de motores automotrices en 2026. Su posición refleja un equilibrio establecido de rendimiento, costo y compatibilidad con el estampado de troquel progresivo de alta velocidad. El material sirve a una gama de aplicaciones de motores auxiliares y de tracción. Las aleaciones de cobalto siguen concentradas en usos de rendimiento extremo que requieren una magnetización de saturación superior a 2,3 T. Las aleaciones de níquel son el segmento de material de más rápido crecimiento con una CAGR del 12,78% hasta 2032. Su uso está vinculado a motores de tracción de 800 V donde el acero de grano no orientado estándar puede enfrentar pérdidas por corrientes de Foucault inaceptables.
La combinación de materiales se está volviendo más especializada a medida que aumentan la velocidad del motor y la densidad de potencia. En mayo de 2025 se introdujo un grado ultradelgado B10AHV900M de 0,10 mm para motores de tracción por encima de 15.000 rpm, lo que indica la dirección del desarrollo de materiales. Los grados delgados pueden mejorar el rendimiento a alta frecuencia, pero requieren procesos de estampado y unión capaces. Esto convierte la selección de materiales en una decisión de fabricación además de una decisión de diseño de motor. Un grado que funciona bien magnéticamente también debe funcionar de manera confiable a través de los pasos de troquel, aislamiento, apilamiento y manipulación. Los proveedores deben evaluar ambas consideraciones antes de comprometerse con un método de producción. La industria de laminación de motores automotrices tiene oportunidades en aplicaciones premium donde la calificación de grados y el conocimiento del proceso son decisivos. Es probable que los grados estándar de grano no orientado sigan siendo la opción de mayor volumen porque cumplen con los requisitos de aplicación amplia a un costo viable.

Por Espesor de Laminación:
El Calibre Medio Lidera Mientras los Calibres Ultradelgados Crecen más RápidoLa banda de 0,2-0,35 mm tuvo el 61,26% de la participación del mercado de laminación de motores automotrices en 2026. Este rango de calibre sigue siendo una opción de ingeniería común para los motores de tracción actuales y los sistemas auxiliares premium. Equilibra un procesamiento manejable con el rendimiento de pérdidas en el núcleo. Menos de 0,2 mm es el segmento de espesor de más rápido crecimiento, con una CAGR del 13,05% hasta 2032, a medida que los diseños de tracción de alta velocidad adoptan grados ultradelgados. Más de 0,35 mm sigue siendo relevante para los motores auxiliares de baja velocidad donde los calibres estándar son adecuados.
La combinación de espesores no se mueve en una sola dirección en todos los tipos de motores. Los sistemas de HVAC, las bombas y los ventiladores de refrigeración añaden volumen de núcleo que puede seguir utilizando calibres más gruesos. El material delgado tiene un mayor riesgo de pérdida de rendimiento durante el estampado, especialmente para geometrías complejas. Feintool afirma que su proceso basado en adhesivo permite la producción en serie a 0,1 mm y puede mejorar la eficiencia hasta en un 15%. Esto convierte la unión adhesiva en una ruta práctica para la parte de calibre delgado del mercado de laminación de motores automotrices. Los proveedores necesitan gestionar la chatarra y la vida útil del utillaje mientras cumplen con las tolerancias más estrictas requeridas por estos grados.
Por Proceso de Corte:
El Estampado Mantiene la Ventaja de Escala Mientras la Adhesión se Integra másEl estampado representó el 78,73% de la participación del mercado de laminación de motores automotrices en 2026 y se prevé que crezca a una CAGR del 13,01% hasta 2032. Su liderazgo refleja la escala y la repetibilidad de la producción con troquel progresivo. Un nuevo diseño de motor generalmente requiere un conjunto de troqueles dedicado. El reabastecimiento durante la producción es difícil después de que un proceso ha sido validado por un fabricante de equipos originales. El corte láser y otros métodos sirven para prototipos y aplicaciones de bajo volumen donde la inversión en troqueles dedicados no está justificada.
El estampado incluye cada vez más la adhesión como parte del proceso de producción en lugar de una actividad posterior separada. Worthington Steel's Tempel introdujo la Adhesión de Superficie Completa FSB en octubre de 2025. La empresa afirma que el proceso aplica adhesivo a 2-4 micrones en comparación con 5-14 micrones en la adhesión convencional y ha recibido aprobación de producción en múltiples fabricantes de equipos originales automotrices. Esto mejora la relevancia del estampado de alto volumen para diseños de motores silenciosos y eficientes. El mercado de laminación de motores automotrices recompensa a los proveedores que combinan experiencia en utillaje con control de proceso para la aplicación de adhesivo. Los métodos de prototipado rentables seguirán siendo necesarios, pero no desafían la posición de alto volumen del estampado.
Por Método de Apilamiento:
El Entrelazado Lidera en Escala Mientras la Soldadura y la Adhesión AvanzanEl entrelazado tuvo el 67,28% de la participación del mercado de laminación de motores automotrices en 2026. Sigue siendo ampliamente utilizado porque se adapta al utillaje de troquel progresivo establecido y soporta altas tasas de producción. La adhesión gana relevancia a medida que los calibres de material caen por debajo de 0,25 mm. El entrelazado mecánico puede ser menos confiable para laminaciones delgadas expuestas a cargas operativas exigentes. La soldadura es el método de apilamiento de más rápido crecimiento con una CAGR del 13,15% hasta 2032. Soporta disposiciones de núcleo segmentado y requisitos de unión posterior al apilamiento que el entrelazado no siempre puede satisfacer.
La elección del método de apilamiento depende de la geometría del motor, el espesor del grado y los requisitos de ruido o pérdidas. Nippon Steel recibió la Patente de Estados Unidos 12.261.482 en marzo de 2025 para regiones adhesivas en los dientes de laminación que proporcionan una resistencia a la tracción axial superior a 20 MPa para uso en rotores de alta velocidad. POSCO International comenzó la producción en masa en diciembre de 2025 en su instalación de Brzeg en Polonia utilizando tecnología de laminación adhesiva autoadhesiva. Estos desarrollos muestran que la adhesión se está convirtiendo en una opción clave para los programas de núcleos automotrices. El mercado de laminación de motores automotrices mantendrá el entrelazado a escala mientras expande métodos alternativos para diseños de núcleos más delgados y complejos.
Por Tipo de Motor:
Los Motores de Tracción Anclan el Volumen Mientras los Motores Auxiliares Amplían las Fuentes de IngresosLos motores de tracción tuvieron el 65,48% de la participación del mercado de laminación de motores automotrices en 2026. Cada tren de potencia electrificado necesita al menos un motor de accionamiento primario con un conjunto de núcleo de estátor y rotor. Esto garantiza un gran requisito de núcleo en las plataformas de vehículos eléctricos de batería e híbridos. Se prevé que los motores auxiliares crezcan a una CAGR del 13,32% hasta 2032. Su crecimiento está vinculado al uso creciente de dirección asistida eléctrica, bombas de aceite, ventiladores de refrigeración, compresores de HVAC y servofrenos. El tamaño del mercado de laminación de motores automotrices para motores auxiliares se expande a medida que la electrificación de vehículos añade estos sistemas.
Los proveedores de motores están aplicando expectativas de eficiencia más estrictas a los sistemas auxiliares. La IEC 60034-30-1:2025 añade la clase de eficiencia IE5 al marco de eficiencia de motores. Esto reduce el margen para opciones de materiales de menor calidad en algunas aplicaciones auxiliares. También crea demanda de calidad de núcleo consistente en varios diseños de motores más pequeños. El trabajo de Feintool en núcleos de motores de ventiladores de refrigeración demuestra que la capacidad de núcleos auxiliares de grado automotriz puede utilizarse en mercados industriales cercanos. La industria de laminación de motores automotrices se beneficia de esta base de equipos más amplia porque puede mejorar la utilización de activos más allá de los programas de tracción.
Por Componente:
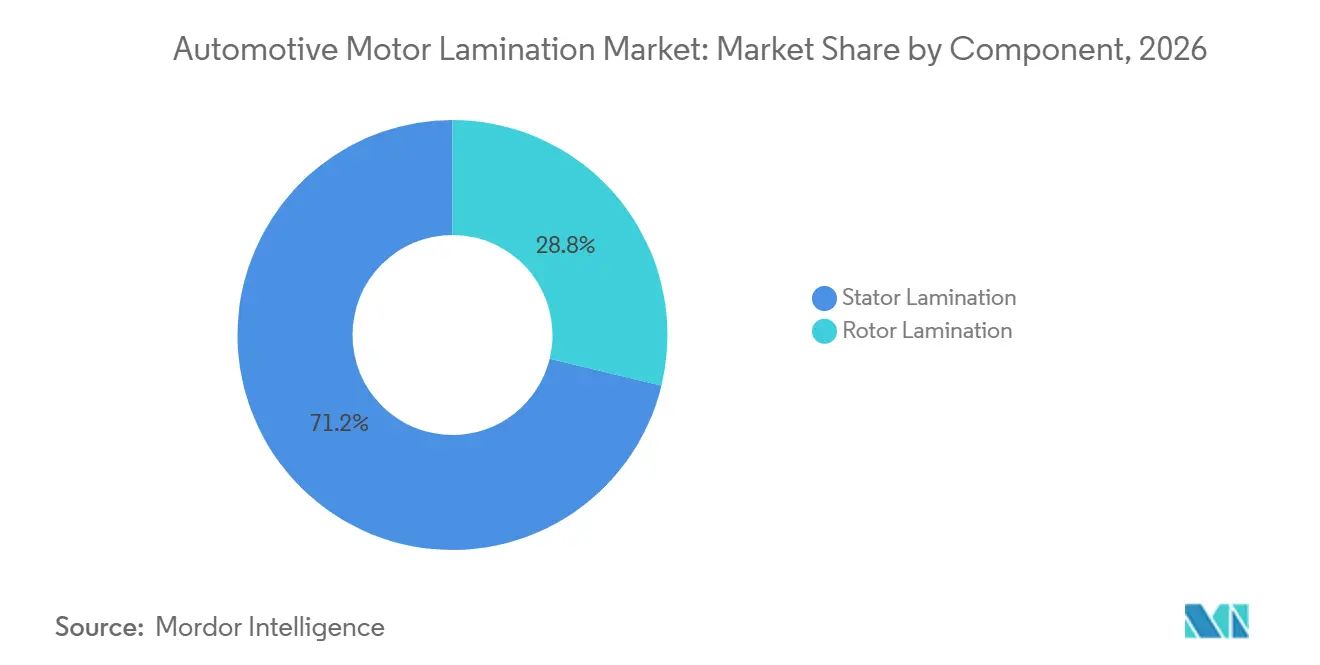
La Masa del Estátor Respalda los Ingresos Mientras la Complejidad del Rotor Impulsa el CrecimientoLa laminación del estátor tuvo el 71,23% de la participación del mercado de laminación de motores automotrices en 2026. El estátor contiene una estructura anular más grande y una matriz de dientes que el rotor en muchos diseños de motores. Este mayor contenido de material respalda su posición de ingresos. Se prevé que la laminación del rotor crezca a una CAGR del 13,37% hasta 2032. Las topologías de imanes permanentes enterrados a mayores velocidades requieren puentes y características de nervadura delgados con tolerancias dimensionales estrechas. El tamaño del mercado de laminación de motores automotrices para la laminación del rotor está, por tanto, estrechamente vinculado a los diseños de tracción de alto rendimiento.
El diseño del rotor crea un desafío de fabricación diferente al de la producción del estátor. Una revisión de Frontiers de 2026 identifica el apilamiento de laminaciones como un desafío magnético y de producción combinado en los motores de horquilla. La cooperación temprana entre los diseñadores de motores y los estampadores puede reducir los riesgos de producción posteriores. El mercado de laminación de motores automotrices otorga, por tanto, un valor estratégico adicional a los proveedores que pueden apoyar la validación del diseño del rotor. El volumen del estátor seguirá dominando, pero la complejidad del rotor puede determinar el nivel de tecnología requerido.
Por Tipo de Vehículo:
Los Vehículos Eléctricos de Batería Lideran el Valor Mientras el ICE Mantiene una Base AuxiliarLos vehículos eléctricos de batería tuvieron el 58,36% de la participación del mercado de laminación de motores automotrices en 2026 y se prevé que crezcan a una CAGR del 13,26% hasta 2032. Los vehículos ICE representaron el 16,52%, con una demanda asociada principalmente a motores auxiliares para dirección, bombas, ventiladores de refrigeración y arranques en lugar de núcleos de tracción. Un vehículo eléctrico de batería de doble motor necesita conjuntos de núcleos de tracción que contienen muchas laminaciones individuales de acero eléctrico. Las plataformas híbridas y enchufables híbridas continúan respaldando la demanda a medida que los fabricantes gestionan el cumplimiento de las emisiones de dióxido de carbono de la flota.
La combinación de vehículos tiene un efecto directo en los ingresos del proveedor por conjunto de núcleo. Los conjuntos de núcleos para vehículos eléctricos de batería tienen un valor más alto que los conjuntos de núcleos para híbridos, por lo que mayores volúmenes de híbridos pueden no generar un crecimiento de valor equivalente para los proveedores premium. El mercado de laminación de motores automotrices se beneficia más cuando se expanden las plataformas de vehículos eléctricos de batería de mayor contenido. El volumen de ICE continúa proporcionando una base significativa a través de núcleos auxiliares. Los proveedores deben, por tanto, equilibrar los programas entre plataformas convencionales, híbridas y de vehículos eléctricos de batería en lugar de evaluar la demanda utilizando únicamente el recuento de vehículos.
Análisis Geográfico
América del Norte
América del Norte tuvo el 21,46% de la participación del mercado de laminación de motores automotrices en 2026. La región está respaldada por la actividad establecida de ensamblaje de fabricantes de equipos originales y un enfoque creciente en el abastecimiento doméstico de acero eléctrico. La Región de Detroit de GEM proyecta que la producción de motores eléctricos en Estados Unidos aumentará de 3,2 millones de unidades en 2024 a 14,1 millones de unidades para 2030. La línea de acero eléctrico de 1,2 mil millones de USD de ArcelorMittal en Calvert, Alabama, con hasta 150.000 toneladas de capacidad anual, sigue en construcción, con la primera producción prevista para el segundo semestre de 2027. El suministro regional puede reducir la dependencia de los grados de grano no orientado importados y mejorar las opciones de abastecimiento para los estampadores. Worthington Steel's Tempel está expandiendo su operación en Apodaca, México, para laminaciones de motores de tracción que sirven a los programas de vehículos USMCA. El calendario del programa sigue siendo importante porque la empresa espera que la rampa de producción completa se extienda hasta el año fiscal 2029. La capacidad local para local y los sistemas de calidad automotriz seguirán siendo fundamentales para el mercado de laminación de motores automotrices en esta región.
Asia-Pacífico
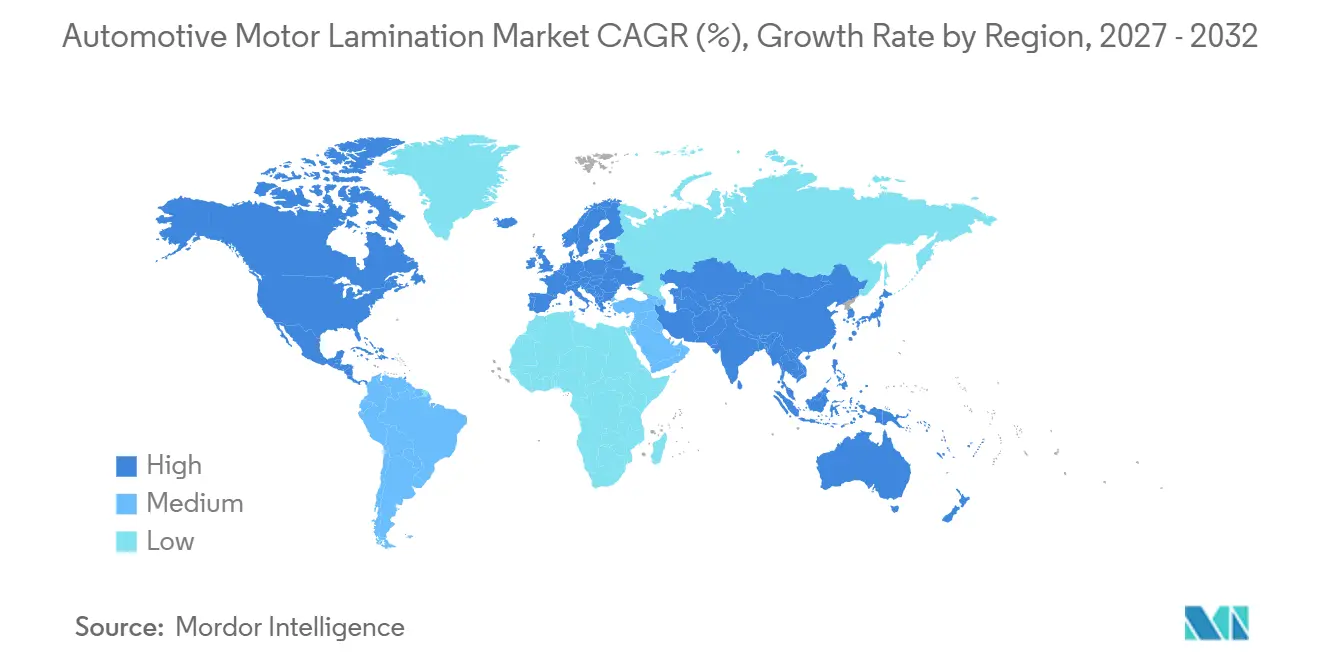
Asia-Pacífico tuvo el 47,83% de la participación del mercado de laminación de motores automotrices en 2026, la mayor participación regional, y se prevé que crezca a una CAGR del 13,28% hasta 2032, convirtiéndose en el segmento regional de más rápido crecimiento del mercado de laminación de motores automotrices. China proporciona la base de producción principal, mientras que India, Corea del Sur y Tailandia añaden profundidad manufacturera. Esta escala respalda la demanda de núcleos de tracción, pero también fomenta cadenas de suministro de unidades de accionamiento propias. India está expandiendo su base de estampado. Feintool abrió su primera planta india en Pune en julio de 2026, con producción en serie programada desde el primer trimestre de 2027 y una expansión posterior hacia núcleos de motores eléctricos. Japón sigue siendo un importante centro tecnológico en el desarrollo de acero eléctrico y la propiedad intelectual de núcleos adhesivos. El mercado de laminación de motores automotrices en Asia-Pacífico combina una gran producción de vehículos con un rápido progreso en materiales locales y capacidad de conformado.
Europa, América del Sur y Oriente Medio y África
Europa tiene un mercado de laminación de motores automotrices liderado por la tecnología, mientras que América del Sur y Oriente Medio y África siguen siendo más pequeños y más dependientes de las importaciones. La línea de Bochum de thyssenkrupp Steel respalda los grados delgados de grano no orientado para aplicaciones de electromovilidad, fortaleciendo la base de materiales de Europa. POSCO International inició la producción en masa en Brzeg, Polonia, en diciembre de 2025, con capacidad anual para 1,2 millones de núcleos de motor y un pedido inicial de 1,03 millones de unidades para la producción europea de Hyundai y Kia. Feintool amplió su planta de Tokod, Hungría, con una inversión de 34,1 millones de EUR para suministrar componentes de motores eléctricos para los vehículos eléctricos de Volvo. Los productores europeos necesitan cumplir con los requisitos de calidad automotriz y la documentación de carbono del producto, incluida la ISO 14067 cuando los clientes lo soliciten. Brasil respalda la demanda de motores auxiliares ICE e híbridos a través de su base de ensamblaje de fabricantes de equipos originales, mientras que la fabricación localizada de núcleos de tracción para vehículos eléctricos sigue siendo limitada. Turquía, Arabia Saudita y los Emiratos Árabes Unidos contribuyen con demanda incremental a través de planes de ensamblaje de vehículos, pero su suministro de laminación sigue siendo en gran medida importado.
Panorama Competitivo
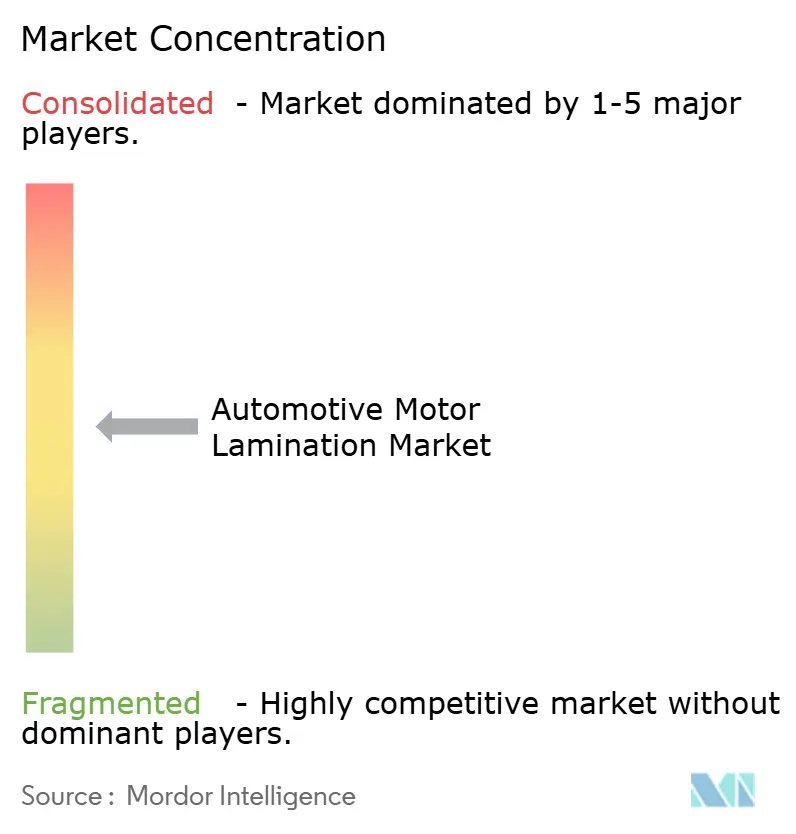
El mercado de laminación de motores automotrices está moderadamente concentrado en aplicaciones de tracción de precisión y fragmentado en aplicaciones de menor especificación. Un grupo limitado de proveedores tiene la infraestructura de estampado, adhesión, metrología y sistema de calidad necesaria para las nominaciones de tracción de los fabricantes de equipos originales. Los proveedores líderes están buscando capacidad local cerca de los sitios de los fabricantes de equipos originales, un mejor acceso al acero de grano no orientado y procesos de unión o utillaje propietarios. Estas capacidades reducen el riesgo de reabastecimiento después de que un programa ha sido validado. Los acuerdos de suministro de Nivel 1 a largo plazo pueden asegurar volúmenes a lo largo de los ciclos de vida de las plataformas de vehículos.
La diferenciación tecnológica es un factor competitivo clave en el mercado de laminación de motores automotrices. La tecnología FSB de Tempel aborda el espesor del adhesivo y el rendimiento de la adhesión en la producción automotriz. Feintool informa que glulock MD está en producción en serie automotriz y soporta laminaciones delgadas con mayor potencial de eficiencia. La patente de núcleo adhesivo de Nippon Steel respalda una arquitectura de unión para ciclos de servicio de rotor de alta velocidad. Estos ejemplos muestran cómo el rendimiento del producto está cada vez más vinculado a pasos de fabricación propietarios. Los proveedores sin utillaje validado y procesos de adhesión pueden enfrentar mayores costos de calificación.
La competencia también depende de la trazabilidad, la disponibilidad de materiales y la capacidad de cumplir con los requisitos de documentación del cliente. Las expectativas de gestión de calidad IATF 16949 siguen siendo relevantes para los proveedores de componentes automotrices. La ISO 14067 puede guiar la elaboración de informes sobre la huella de carbono del producto cuando los clientes soliciten datos del ciclo de vida. Los proveedores integrados pueden ofrecer abastecimiento de acero eléctrico, producción de núcleos y trazabilidad en un solo paquete. Los estampadores regionales más pequeños pueden competir en piezas estándar, pero pueden enfrentar presión en diseños complejos compatibles con horquilla. La industria de laminación de motores automotrices tiene margen para los proveedores que reducen la chatarra, mejoran la fabricación de estátores adhesivos o apoyan diseños de canales de refrigeración integrados. Estas áreas pueden proporcionar diferenciación sin requerir una huella de escala de productos básicos amplia.
Líderes de la Industria de Laminación de Motores Automotrices
-
EuroGroup Laminations S.p.A.
-
Mitsui High-tec, Inc.
-
Worthington Steel, Inc.
-
POSCO International Corporation
-
R. Bourgeois S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Laminación de Motores Automotrices Empresas cubiertas en este informe
- EuroGroup Laminations S.p.A.
- Mitsui High-tec, Inc.
- Worthington Steel, Inc.
- POSCO International Corporation
- R. Bourgeois S.A.
- Sumitomo Electric Industries, Ltd.
- voestalpine AG
- JFE Steel Corporation
- Nippon Steel Corporation
- thyssenkrupp AG
- China Baowu Steel Group Corporation Limited
- Kuroda Precision Industries Ltd.
- Motherson Yutaka Giken Co., Ltd.
- Pitti Engineering Pvt. Ltd.
- Polaris Laser Laminations
- Wingard & Co., Inc.
- Lamination Specialties, Inc.
- Suzhou Fine-Stamping Co., Ltd.
- Brandauer Limited
- Feintool International Holding AG
Desarrollos recientes de la industria en Mercado de Laminación de Motores Automotrices
- Agosto de 2026: Feintool informó en sus resultados del primer semestre de 2026 que su primera planta india en Pune había abierto, con un primer pedido de producción asegurado y la producción en serie comenzando en el primer trimestre de 2027.
- Julio de 2026: ArcelorMittal avanzó en la construcción de su línea de acero eléctrico de grano no orientado de 1,2 mil millones de USD y 150.000 toneladas por año en Calvert, Alabama, con la primera producción prevista para el segundo semestre de 2027.
- Marzo de 2026: EuroGroup Laminations informó ingresos de electromovilidad de 2025 de 514,3 millones de EUR y una cartera de pedidos de electromovilidad de aproximadamente 2,7 mil millones de EUR, mientras se enfocaba en nuevos programas híbridos de fabricantes de equipos originales.
- Octubre de 2025: POSCO International abrió su planta de núcleos de motores de accionamiento en Brzeg, Polonia, con una capacidad anual de 1,2 millones de núcleos y un pedido inicial de 1,03 millones de unidades para la producción europea de Hyundai y Kia; la producción en masa comenzó en diciembre de 2025.
- Octubre de 2025: Worthington Steel's Tempel lanzó la Adhesión de Superficie Completa FSB, que aplica adhesivo a 2–4 micrones en comparación con 5–14 micrones en la adhesión convencional y ha recibido aprobación de producción en múltiples fabricantes de equipos originales automotrices.
Alcance del Informe Global del Mercado de Laminación de Motores Automotrices
El informe del mercado de laminación de motores automotrices está segmentado por material (acero al silicio de grano no orientado, aleaciones de cobalto, aleaciones de níquel y otros), espesor de laminación (menos de 0,2 mm, 0,2-0,35 mm y más de 0,35 mm), proceso de corte (estampado, y corte láser y otros), método de apilamiento (entrelazado, adhesión, soldadura y otros), tipo de motor (motores de tracción y motores auxiliares), componente (laminación del estátor y laminación del rotor), tipo de vehículo (eléctrico de batería, híbrido y enchufable híbrido, e ICE) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas).
Resumen de la segmentación
| Acero al Silicio (de Grano No Orientado) |
| Aleaciones de Cobalto |
| Aleaciones de Níquel |
| Otros |
| Menos de 0,2 mm |
| 0,2-0,35 mm |
| Más de 0,35 mm |
| Estampado |
| Corte Láser y Otros |
| Entrelazado | |
| Adhesión | Autoadhesión |
| Cola | |
| Soldadura | |
| Otros |
| Motores de Tracción | |
| Motores Auxiliares | Dirección Asistida Eléctrica |
| Bombas | |
| Ventiladores de Refrigeración | |
| Compresores de HVAC | |
| Otros |
| Laminación del Estátor |
| Laminación del Rotor |
| Eléctrico de Batería |
| Híbrido y Enchufable Híbrido |
| ICE |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Acero al Silicio (de Grano No Orientado) | |
| Aleaciones de Cobalto | ||
| Aleaciones de Níquel | ||
| Otros | ||
| Por Espesor de Laminación | Menos de 0,2 mm | |
| 0,2-0,35 mm | ||
| Más de 0,35 mm | ||
| Por Proceso de Corte | Estampado | |
| Corte Láser y Otros | ||
| Por Método de Apilamiento | Entrelazado | |
| Adhesión | Autoadhesión | |
| Cola | ||
| Soldadura | ||
| Otros | ||
| Por Tipo de Motor | Motores de Tracción | |
| Motores Auxiliares | Dirección Asistida Eléctrica | |
| Bombas | ||
| Ventiladores de Refrigeración | ||
| Compresores de HVAC | ||
| Otros | ||
| Por Componente | Laminación del Estátor | |
| Laminación del Rotor | ||
| Por Tipo de Vehículo | Eléctrico de Batería | |
| Híbrido y Enchufable Híbrido | ||
| ICE | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Italia | ||
| Francia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las laminaciones de motores automotrices?
Se prevé que el sector crezca a una CAGR del 11,71% de 2027 a 2032, alcanzando los 19,33 mil millones de USD para 2032.
¿Qué material lidera la demanda de laminación de motores automotrices?
El acero al silicio de grano no orientado lidera con una participación del 66,63% en 2026 porque equilibra el rendimiento, el costo y la compatibilidad con el estampado.
¿Qué tipo de vehículo ofrece la mayor oportunidad de valor futuro?
Se prevé que las aplicaciones de vehículos eléctricos de batería crezcan a una CAGR del 13,26% hasta 2032 y utilizan conjuntos de núcleos de tracción de mayor valor.
¿Por qué las laminaciones de acero eléctrico más delgadas se están volviendo importantes?
Los grados por debajo de 0,25 mm pueden reducir las pérdidas en el núcleo en motores de mayor velocidad, pero requieren utillaje y procesos de adhesión avanzados.
¿Qué región está creciendo más rápido en laminaciones de motores automotrices?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,28% hasta 2032, respaldada por la escala de China y la expansión de la capacidad manufacturera en India y otros mercados.
¿Qué capacidad de fabricación es más importante para los proveedores de núcleos de motores de tracción?
Los proveedores necesitan estampado de troquel progresivo validado, adhesión, metrología y sistemas de calidad automotriz para atender los exigentes programas de tracción de los fabricantes de equipos originales.