
Marktgröße und Marktanteil für automotive Motorlamination
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
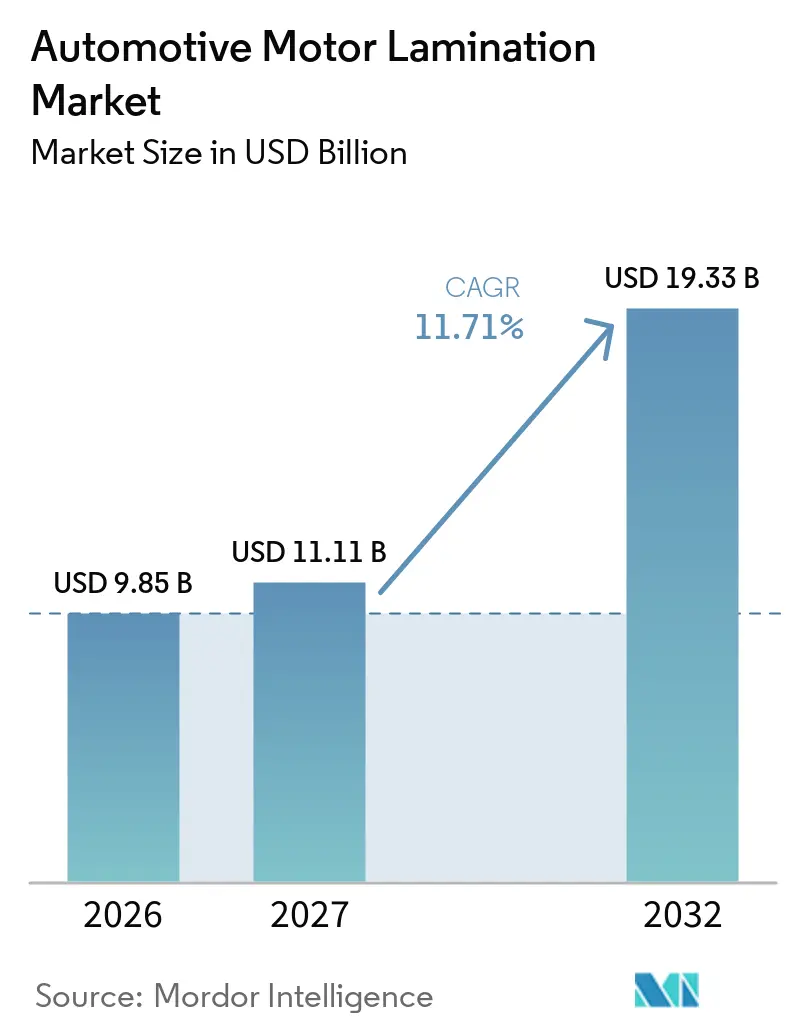
| Marktgröße (2027) | 11.11 Milliarden US-Dollar |
| Marktgröße (2032) | 19.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
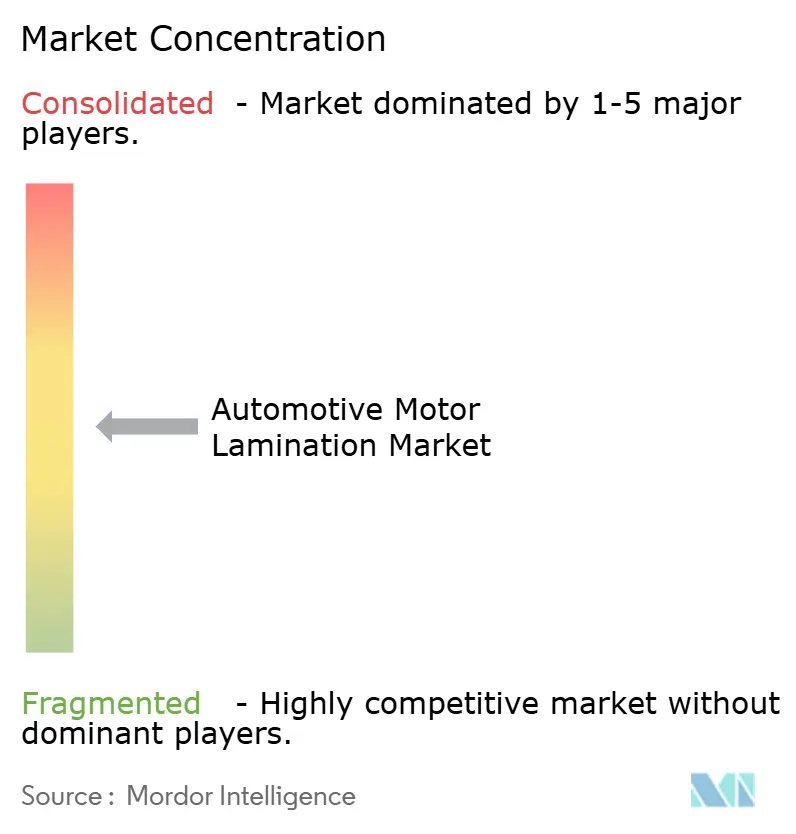
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Motorlamination von Mordor Intelligence
Die Marktgröße für automotive Motorlamination wurde im Jahr 2026 auf 9,85 Milliarden USD geschätzt und soll 2027 einen Wert von 11,11 Milliarden USD sowie bis 2032 einen Wert von 19,33 Milliarden USD erreichen, mit einem CAGR von 11,71 % über den Zeitraum 2027–2032. Die Nachfrage ist an die anhaltende Ausweitung elektrischer Antriebsstränge geknüpft, die präzisionsgestanzte Stator- und Rotorkerne erfordern. Der Markt für automotive Motorlamination verlagert sich zudem hin zu dünnerem Elektrostahl, höheren Motordrehzahlen und Fügeverfahren, die anspruchsvolle Traktionsanwendungen unterstützen. Zulieferer verlagern Kapazitäten näher an Fahrzeugmontagewerke und investieren in Klebe-, Werkzeug- und Prüfkapazitäten, die schwer zu replizieren sind. Die kommerzielle Chance hängt vom Fahrzeugmix ab, da Kernsets für batterieelektrische Fahrzeuge einen höheren Wert aufweisen als Kernsets für Hybridfahrzeuge, während die Nachfrage nach Verbrennungsmotoren durch Hilfsmotoren relevant bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt nicht-kornorientierter Siliziumstahl im Jahr 2026 einen Anteil von 66,63 % am Markt für automotive Motorlamination, während Nickellegierungen bis 2032 voraussichtlich mit einem CAGR von 12,78 % wachsen werden.
- Nach Laminierungsdicke hielt das Band von 0,2–0,35 mm im Jahr 2026 einen Anteil von 61,26 %, während weniger als 0,2 mm bis 2032 voraussichtlich mit einem CAGR von 13,05 % wachsen wird.
- Nach Schneidverfahren hielt das Stanzen im Jahr 2026 einen Anteil von 78,73 % und soll bis 2032 mit einem CAGR von 13,01 % wachsen.
- Nach Stapelmethode hielt die Verriegelung im Jahr 2026 einen Anteil von 67,28 %, während das Schweißen bis 2032 voraussichtlich mit einem CAGR von 13,15 % wachsen wird.
- Nach Motortyp hielten Traktionsmotoren im Jahr 2026 einen Anteil von 65,48 %, während Hilfsmotoren bis 2032 voraussichtlich mit einem CAGR von 13,32 % wachsen werden.
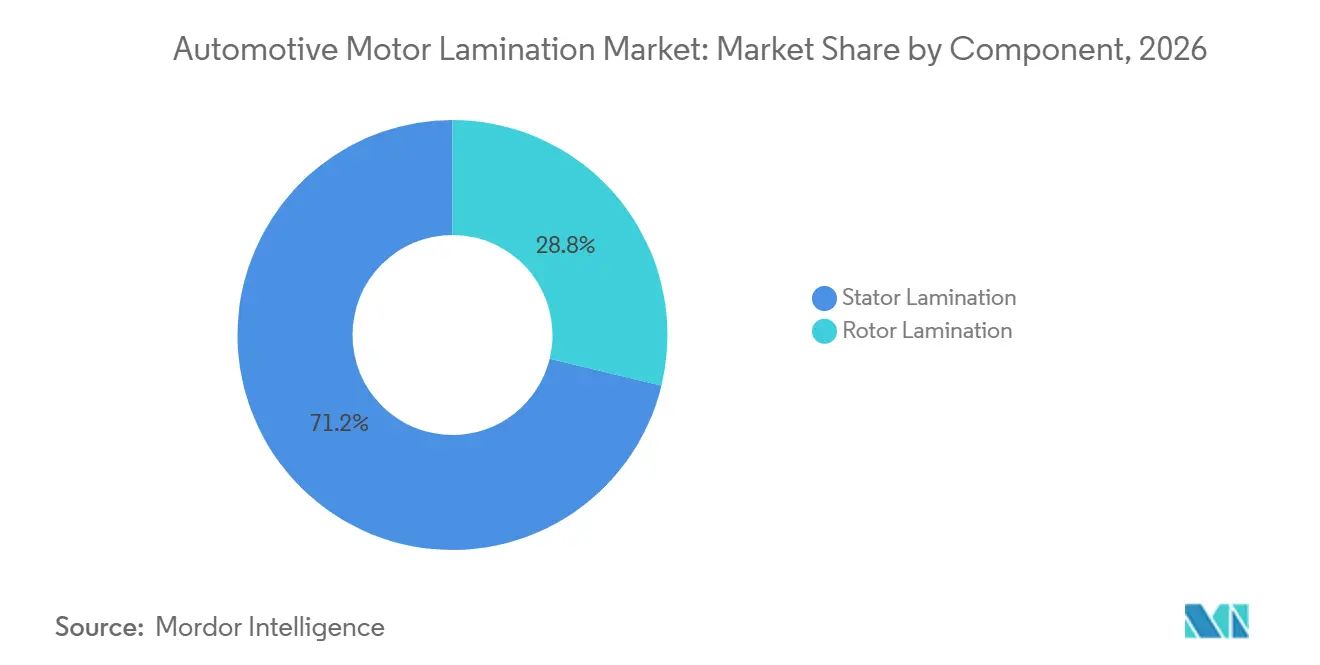
- Nach Komponente hielt die Statorlamination im Jahr 2026 einen Anteil von 71,23 %, während die Rotorlamination bis 2032 voraussichtlich mit einem CAGR von 13,37 % wachsen wird.
- Nach Fahrzeugtyp hielten batterieelektrische Fahrzeuge im Jahr 2026 einen Anteil von 58,36 % und sollen bis 2032 mit einem CAGR von 13,26 % wachsen.
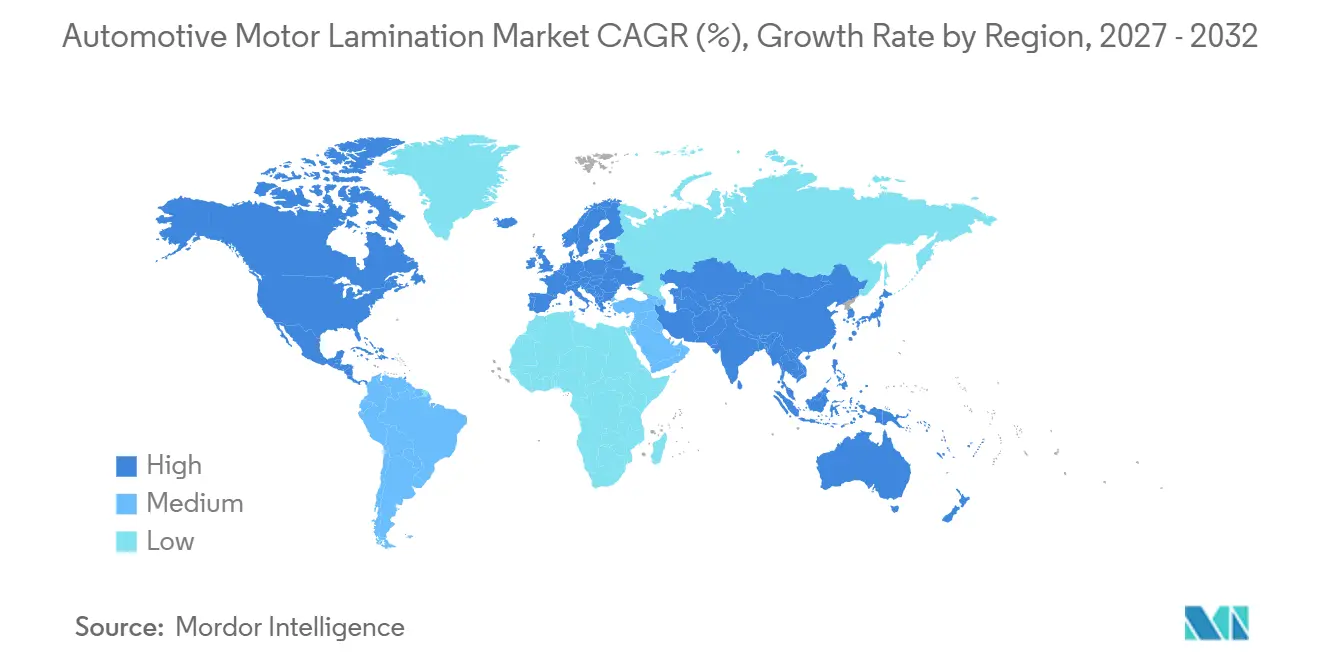
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 47,83 % und soll bis 2032 mit einem CAGR von 13,28 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Ausweitung der Elektromotorproduktion für Elektrofahrzeuge | +4.0% | Global; höchstes Volumen in China, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Höhere Anforderungen an Motordrehzahl und Leistungsdichte | +1.8% | Global; Premium-Traktionsprogramme in Europa, den Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Wandel hin zu dünnerem nicht-kornorientiertem Elektrostahl | +1.5% | Europa, Ostasien; Vorreiter bei Güten unter 0,25 mm | Mittelfristig (2–4 Jahre) |
| Zunehmender Hilfsmotor-Anteil pro Fahrzeug | +1.2% | Global; China und Europa führend bei Mehrmotor-Plattformen | Mittelfristig (2–4 Jahre) |
| Lokalisierte Motorkern-Beschaffung und Lieferkettenresilienz | +1.0% | Nordamerika, Europa; getrieben durch handelspolitische Anforderungen | Mittelfristig (2–4 Jahre) |
| Einführung automatisierter Hochpräzisions-Stanz- und Klebeverfahren | +0.9% | Global; skalierbar mit fortschrittlicher Fertigungsbasis | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Ausweitung der Elektromotorproduktion für Elektrofahrzeuge
Die Elektromotorproduktion für Elektrofahrzeuge erhöht das adressierbare Volumen für Präzisionsmotorkerne. Die GEM Detroit Region prognostiziert, dass die US-amerikanische Elektromotorproduktion von 3,2 Millionen Einheiten im Jahr 2024 auf 14,1 Millionen Einheiten bis 2030 steigen wird. Sie erwartet außerdem, dass Elektromotoren bis 2030 einen Anteil von 61 % an der US-amerikanischen Fahrzeugproduktion ausmachen werden [1]. Diese Ausweitung unterstützt den Markt für automotive Motorlamination, da jeder Traktionsmotor einen Stator- und Rotorkernset benötigt. Die Chance ist für unabhängige Zulieferer enger, wenn Fahrzeughersteller eigene Antriebseinheitskapazitäten behalten oder aufbauen. Lokale Produktionsinvestitionen können daher die Kernnachfrage ausweiten und gleichzeitig den Wettbewerb um Drittanbieter-Nominierungen intensivieren. Das praktische Ergebnis ist, dass Kapazitätswachstum nicht automatisch in gleichen Zugang für alle Laminierungszulieferer übersetzt wird. Unternehmen, die bereits die Qualitäts- und Terminanforderungen von Programmen erfüllen, sind besser positioniert, um die daraus resultierenden Aufträge zu erhalten.
Höhere Anforderungen an Motordrehzahl und Leistungsdichte
Traktionsmotoren, die oberhalb von 15.000 U/min betrieben werden, benötigen Elektrostahl mit kontrolliertem Kernverlust bei höheren Frequenzen. Dies erhöht den Wert von Stanzgenauigkeit, Stapelgeometrie und Fügequalität für Hairpin-Motorprogramme. Die RWTH Aachen berichtet, dass Hairpin-Statorlinien mit 150.000 bis 200.000 Einheiten pro Jahr betrieben werden, wobei kontinuierliche Hairpin-Prozesse mechanische Nutfüllfaktoren von bis zu 90 % erreichen [2]. Ein IEEE-Review aus dem Jahr 2025 identifiziert die Laminierungsstapelgeometrie als Einschränkung für weitere Effizienzgewinne beim kontinuierlichen Hairpin-Wickeln [3]. Der Markt für automotive Motorlamination begünstigt daher Zulieferer, die frühzeitig in der Programmentwicklung mit Motoringenieuren zusammenarbeiten. Eine frühe technische Einbindung gibt einem Zulieferer auch Zeit, Werkzeugdesign, Materialverhalten, Isolierungsanforderungen und Stapeltoleranzen vor Produktionsbeginn abzustimmen. Dies reduziert das Risiko, dass ein Kerndesign nach der Genehmigung eines Fahrzeugprogramms kostspielige Änderungen erfordert. Feintool gibt an, dass seine Glulock-Technologie Laminierungen bis zu 0,1 mm Dicke unterstützt und die Motoreffizienz innerhalb desselben Motorgehäuses um bis zu 15 % verbessern kann.
Wandel hin zu dünnerem nicht-kornorientiertem Elektrostahl
Fahrzeughersteller streben nach dünnerem nicht-kornorientiertem Stahl, um Kernverluste zu reduzieren und die elektrische Reichweite zu verlängern. thyssenkrupp Steel nahm im Januar 2025 eine Glüh- und Isolierlinie in Bochum als Teil einer Standortinvestition von 300 Millionen EUR in Betrieb. Die Linie kann mehr als 200.000 Tonnen NGO-Elektrostahl pro Jahr produzieren, einschließlich 0,2-mm-Bleche mit einer Mindeststreckgrenze von 420 MPa. ArcelorMittals Mardyck-Elektrostahlanlage verfügt über eine Jahreskapazität von 200.000 Tonnen, und die 1,2 Milliarden USD teure Anlage in Calvert, Alabama, mit bis zu 150.000 Tonnen pro Jahr, befindet sich noch im Bau, wobei die erste Produktion in der zweiten Hälfte des Jahres 2027 erwartet wird. Im Markt für automotive Motorlamination erfordert der Wandel unter 0,25 mm Änderungen an Folgeverbundwerkzeugen und stärkt die Argumentation für Klebeverbindungen. Diese Anforderungen können Zulieferer mit bewährten Dünnbandprozessen gegenüber Unternehmen begünstigen, die auf veraltete Verriegelungsverfahren angewiesen sind.
Zunehmender Hilfsmotor-Anteil pro Fahrzeug
Elektrifizierte Fahrzeuge verwenden mehr Hilfsmotoren für elektrische Servolenkung, Pumpen, Kühllüfter, HVAC-Kompressoren und Bremskraftverstärker. Hilfsmotoren sollen bis 2032 mit einem CAGR von 13,32 % wachsen, was diese breitere Motoranzahl pro Fahrzeug widerspiegelt. Die APC UK erwartet, dass die europäische Elektromotornachfrage im nächsten Jahrzehnt mehr als verdreifacht wird, und prognostiziert, dass permanentmagneterregte Synchronmotoren einen Anteil von mehr als 60 % behalten werden. IEC 60034-30-1:2025 führte im Dezember 2025 die Effizienzklasse IE5 ein und verstärkt die Nachfrage nach effizienten Motorsystemen. Der Markt für automotive Motorlamination kann durch diese Systeme an Volumen gewinnen, auch wenn sich die Traktionsmotorproduktion je nach Fahrzeugplattform unterscheidet. Feintool's Arbeit an Kühllüfter-Motorkernen zeigt auch, dass präzise Hilfskerntechnologie benachbarte Anwendungen mit ähnlichen Fertigungsanlagen bedienen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität und begrenzte Verfügbarkeit von hochwertigem nicht-kornorientiertem Elektrostahl | -1.8% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kapitalintensität von Folgeverbundwerkzeugen, Hochgeschwindigkeitspressen und Prüfsystemen | -1.4% | Global; am stärksten für kleinere Stanzer und Neueinsteiger | Mittelfristig (2–4 Jahre) |
| Ausbeuteverluste bei der Dünnbandverarbeitung und Ausschuss durch komplexe Motorgeometrien | -0.8% | Global; proportional zur Adoptionsrate unter 0,25 mm | Mittelfristig (2–4 Jahre) |
| Designunsicherheit durch Axialfluss- und nicht-laminierte Magnetkernarchitekturen | -0.6% | Europa, Nordamerika; aktive OEM-F&E-Pipelines | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität und begrenzte Verfügbarkeit von hochwertigem nicht-kornorientiertem Elektrostahl
Hochwertiger NGO-Elektrostahl bleibt eine Materialeinschränkung für Zulieferer, die Elektroantriebsprogramme bedienen. Die Anforderung nach geringen Kernverlusten und dünnen Blechdicken begrenzt die Anzahl geeigneter Stahlgüten für Hochgeschwindigkeitsmotoren. Die Effizienzklasse IE5 gemäß IEC 60034-30-1:2025 fügt einen Konformitätsfaktor hinzu, der Premium-Elektrostahl begünstigt. Preisänderungen bei Silizium- und Legierungseinsatzstoffen beeinflussen auch die Wirtschaftlichkeit von Liefervereinbarungen, wenn Verträge eine Materialweitergabe ermöglichen. Neue Kapazitäten in Deutschland, Frankreich und den Vereinigten Staaten können die regionale Verfügbarkeit verbessern, beseitigen jedoch nicht den Bedarf an qualifizierten Güten. Der Markt für automotive Motorlamination ist gefährdet, wenn ein begrenztes Materialangebot Produktionspläne einschränkt oder Zuliefermargen verringert. Dies ist besonders relevant, wenn ein Motorprogramm von einer qualifizierten Stahlgüte abhängt und ohne erneute Tests nicht ohne Weiteres auf andere Materialien umgestellt werden kann. Es erhöht den Wert langfristiger Materialbeziehungen und Versorgungsplanung.
Kapitalintensität von Folgeverbundwerkzeugen, Hochgeschwindigkeitspressen und Prüfsystemen
Moderne Traktionskernprogramme benötigen zweckgebundene Folgeverbundwerkzeuge, Hochgeschwindigkeitspressen, automatisierte Handhabung und Inline-Messtechnik. Diese Investitionen werden vor Beginn der Produktionserlöse getätigt und sind eng an ein bestimmtes Motordesign gebunden. Die Hairpin-kompatible Kernproduktion erfordert auch eine enge Maßkontrolle und eine wiederholbare Stapelleistung. Zulieferer benötigen möglicherweise Schutzgasglühen und zusätzliche Prüfgeräte, um automotive Anforderungen zu erfüllen. Die Investitionsbelastung erschwert es kleinen Unternehmen, in den Markt für automotive Motorlamination einzutreten. Sie erhöht auch den Wert langer Produktionsläufe und stabiler Fahrzeugprogramm-Nominierungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
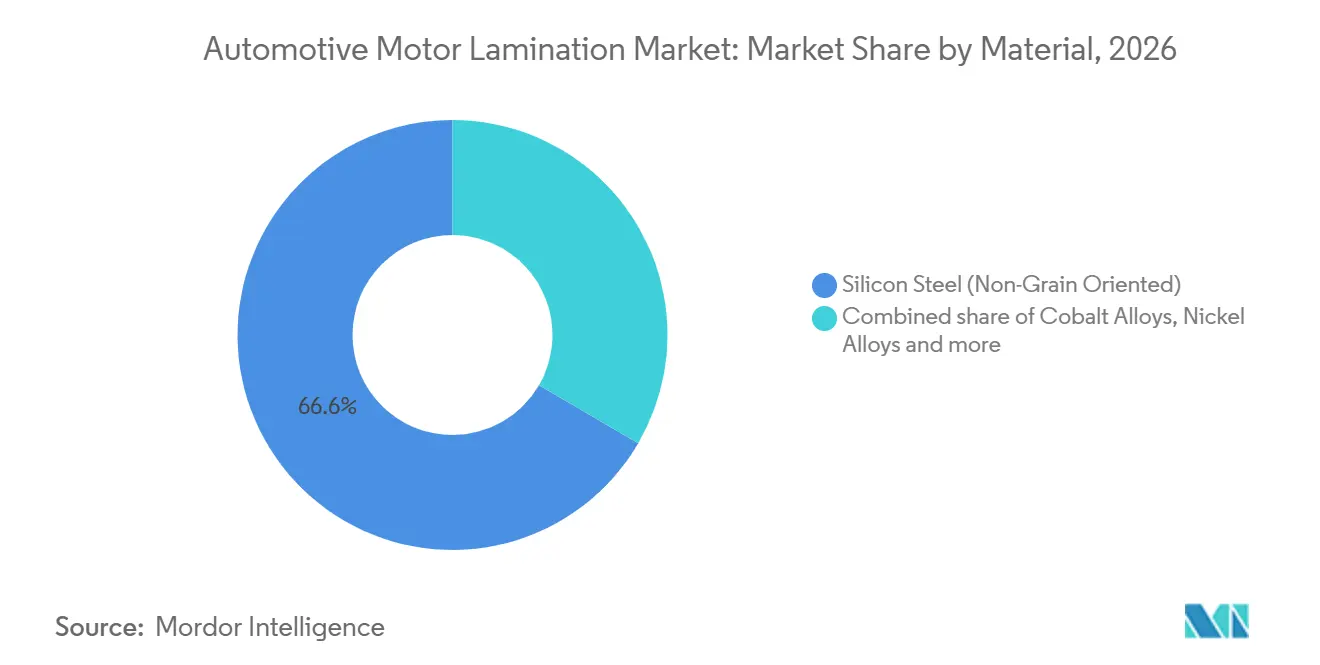
NGO-Siliziumstahl dominiert, während Speziallegierungen in Premium-Anwendungen zunehmenNicht-kornorientierter Siliziumstahl machte im Jahr 2026 einen Anteil von 66,63 % am Markt für automotive Motorlamination aus. Seine Position spiegelt eine etablierte Balance aus Leistung, Kosten und Kompatibilität mit Hochgeschwindigkeits-Folgeverbundstanzen wider. Das Material dient einer Reihe von Hilfs- und Traktionsmotoranwendungen. Kobaltlegierungen bleiben auf Extremleistungsanwendungen konzentriert, die eine Sättigungsmagnetisierung über 2,3 T erfordern. Nickellegierungen sind das am schnellsten wachsende Materialsegment mit einem CAGR von 12,78 % bis 2032. Ihre Verwendung ist mit 800-V-Traktionsmotoren verbunden, bei denen Standard-NGO-Stahl mit inakzeptablen Wirbelstromverlusten konfrontiert sein kann.
Der Materialmix wird spezialisierter, da Motordrehzahl und Leistungsdichte zunehmen. Im Mai 2025 wurde eine ultradünne Güte B10AHV900M mit 0,10 mm für Traktionsmotoren über 15.000 U/min eingeführt, was die Richtung der Materialentwicklung anzeigt. Dünne Güten können die Hochfrequenzleistung verbessern, erfordern jedoch leistungsfähige Stanz- und Fügeprozesse. Dies macht die Materialauswahl zu einer Fertigungsentscheidung ebenso wie zu einer Motordesignentscheidung. Eine Güte, die magnetisch gut funktioniert, muss auch zuverlässig durch die Stanz-, Isolierungs-, Stapel- und Handhabungsschritte laufen. Zulieferer müssen beide Aspekte bewerten, bevor sie sich für eine Produktionsmethode entscheiden. Die Branche für automotive Motorlamination hat Chancen in Premium-Anwendungen, wo Gütezulassung und Verarbeitungs-Know-how entscheidend sind. Standard-NGO-Güten werden voraussichtlich die größte Volumenoption bleiben, da sie breite Anwendungsanforderungen zu vertretbaren Kosten erfüllen.

Nach Laminierungsdicke:
Mitteldicke führt, während ultradünne Dicken am schnellsten wachsenDas Band von 0,2–0,35 mm hielt im Jahr 2026 einen Anteil von 61,26 % am Markt für automotive Motorlamination. Dieser Dickenbereich bleibt eine gängige Konstruktionswahl für aktuelle Traktionsmotoren und Premium-Hilfssysteme. Er balanciert handhabbare Verarbeitung mit Kernverlustleistung. Weniger als 0,2 mm ist das am schnellsten wachsende Dickensegment mit einem CAGR von 13,05 % bis 2032, da Hochgeschwindigkeits-Traktionsdesigns ultradünne Güten übernehmen. Mehr als 0,35 mm bleibt für Niedriggeschwindigkeits-Hilfsmotoren relevant, bei denen Standarddicken geeignet sind.
Der Dickenmix bewegt sich nicht in eine Richtung über alle Motortypen hinweg. HVAC-Systeme, Pumpen und Kühllüfter fügen Kernvolumen hinzu, das weiterhin dickere Dicken verwenden kann. Dünnes Material hat ein höheres Risiko von Ausbeuteverlusten beim Stanzen, insbesondere bei komplexen Geometrien. Feintool gibt an, dass sein klebebasierter Prozess die Serienproduktion bei 0,1 mm ermöglicht und die Effizienz um bis zu 15 % verbessern kann. Dies macht das Kleben zu einem praktischen Weg für den Dünnbandteil des Marktes für automotive Motorlamination. Zulieferer müssen Ausschuss und Werkzeugstandzeit verwalten und gleichzeitig die engeren Toleranzen dieser Güten erfüllen.
Nach Schneidverfahren:
Stanzen behält den Skalenvorteil, während Kleben stärker integriert wirdStanzen machte im Jahr 2026 einen Anteil von 78,73 % am Markt für automotive Motorlamination aus und soll bis 2032 mit einem CAGR von 13,01 % wachsen. Seine Führungsposition spiegelt die Skalierbarkeit und Wiederholbarkeit der Folgeverbundproduktion wider. Ein neues Motordesign erfordert in der Regel einen dedizierten Werkzeugsatz. Eine Umquellierung während der Produktion ist schwierig, nachdem ein Prozess von einem OEM validiert wurde. Laserschneiden und andere Methoden dienen Prototypen und Kleinserieanwendungen, bei denen eine dedizierte Werkzeuginvestition nicht gerechtfertigt ist.
Stanzen umfasst zunehmend Kleben als Teil des Produktionsprozesses und nicht als separate nachgelagerte Aktivität. Worthington Steel's Tempel führte im Oktober 2025 FSB Full Surface Bonding ein. Das Unternehmen gibt an, dass der Prozess Klebstoff bei 2–4 Mikrometern im Vergleich zu 5–14 Mikrometern beim konventionellen Kleben aufträgt und eine Produktionsgenehmigung bei mehreren automotive OEMs erhalten hat. Dies verbessert die Relevanz des Hochvolumenstanzens für ruhige und effiziente Motordesigns. Der Markt für automotive Motorlamination belohnt Zulieferer, die Werkzeugkompetenz mit Prozesskontrolle für die Klebeauftragung kombinieren. Kosteneffektive Prototypenmethoden werden weiterhin notwendig sein, stellen jedoch die Hochvolumenposition des Stanzens nicht in Frage.
Nach Stapelmethode:
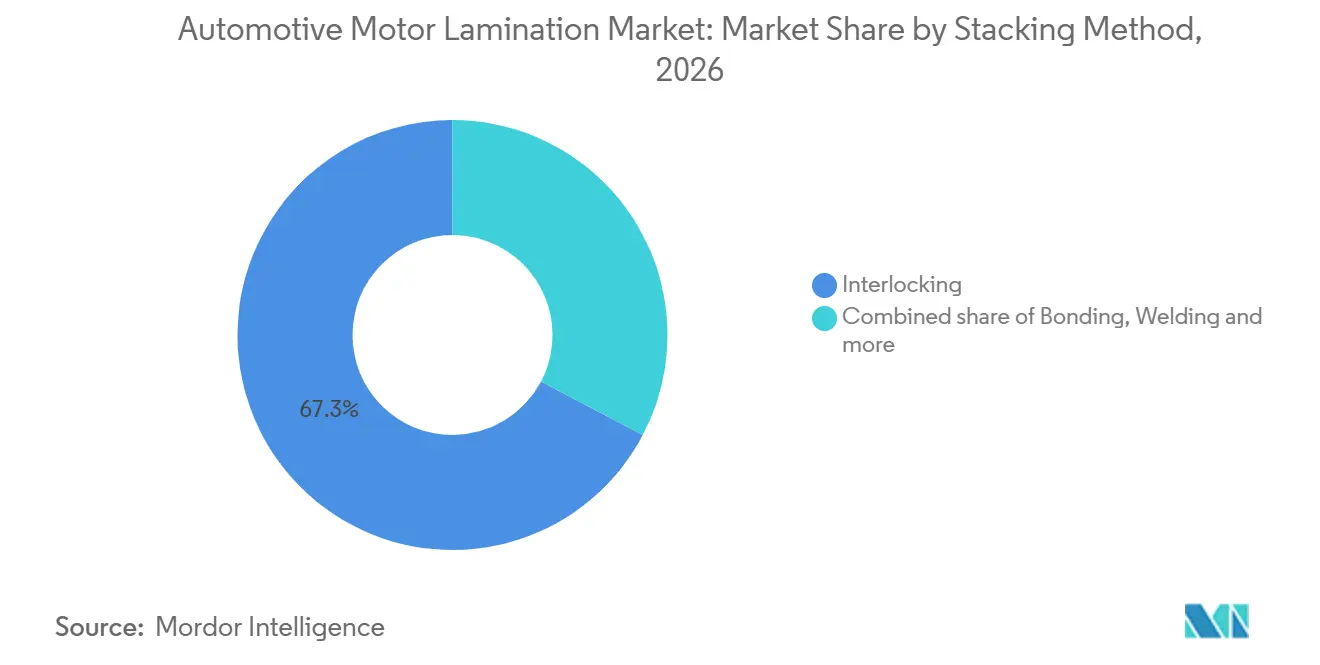
Verriegelung führt im Maßstab, während Schweißen und Kleben voranschreitenVerriegelung hielt im Jahr 2026 einen Anteil von 67,28 % am Markt für automotive Motorlamination. Sie wird weiterhin weit verbreitet eingesetzt, da sie zu etablierten Folgeverbundwerkzeugen passt und hohe Produktionsraten unterstützt. Kleben gewinnt an Relevanz, wenn Materialblechdicken unter 0,25 mm fallen. Mechanische Verriegelung kann für dünne Laminierungen, die anspruchsvollen Betriebslasten ausgesetzt sind, weniger zuverlässig sein. Schweißen ist die am schnellsten wachsende Stapelmethode mit einem CAGR von 13,15 % bis 2032. Es unterstützt segmentierte Kernanordnungen und Anforderungen an das Fügen nach dem Stapeln, die die Verriegelung nicht immer erfüllen kann.
Die Wahl der Stapelmethode hängt von der Motorgeometrie, der Blechdicke und den Geräusch- oder Verlustanforderungen ab. Nippon Steel erhielt im März 2025 das US-Patent 12.261.482 für Klebezonen auf Laminierungszähnen, die eine axiale Zugfestigkeit von über 20 MPa für den Hochgeschwindigkeitsrotoreinsatz bieten. POSCO International begann im Dezember 2025 mit der Massenproduktion in seiner Anlage in Brzeg, Polen, unter Verwendung von selbstklebender Laminierungstechnologie. Diese Entwicklungen zeigen, dass Kleben zu einer wichtigen Option für automotive Kernprogramme wird. Der Markt für automotive Motorlamination wird die Verriegelung im Maßstab beibehalten und gleichzeitig alternative Methoden für dünnere und komplexere Kerndesigns ausbauen.
Nach Motortyp:
Traktionsmotoren sichern das Volumen, während Hilfsmotoren die Einnahmequellen verbreiternTraktionsmotoren hielten im Jahr 2026 einen Anteil von 65,48 % am Markt für automotive Motorlamination. Jeder elektrifizierte Antriebsstrang benötigt mindestens einen primären Antriebsmotor mit einem Stator- und Rotorkernset. Dies sichert einen großen Kernbedarf über batterieelektrische und Hybridplattformen hinweg. Hilfsmotoren sollen bis 2032 mit einem CAGR von 13,32 % wachsen. Ihr Wachstum ist mit dem zunehmenden Einsatz von elektrischer Servolenkung, Ölpumpen, Kühllüftern, HVAC-Kompressoren und Bremskraftverstärkern verbunden. Die Marktgröße für automotive Motorlamination bei Hilfsmotoren wächst, da die Fahrzeugelektrifizierung diese Systeme hinzufügt.
Motorhersteller wenden strengere Effizienzerwartungen auf Hilfssysteme an. IEC 60034-30-1:2025 fügt die Effizienzklasse IE5 zum Motoreffizienz-Rahmenwerk hinzu. Dies reduziert den Spielraum für Materialentscheidungen niedrigerer Güte in einigen Hilfsanwendungen. Es schafft auch eine Nachfrage nach konsistenter Kernqualität über mehrere kleinere Motordesigns hinweg. Feintool's Arbeit an Kühllüfter-Motorkernen zeigt, dass automotive-grade Hilfskerntechnologie in benachbarten Industriemärkten eingesetzt werden kann. Die Branche für automotive Motorlamination profitiert von dieser breiteren Anlagenbasis, da sie die Anlagenauslastung über Traktionsprogramme hinaus verbessern kann.
Nach Komponente:
Statormasse unterstützt den Umsatz, während Rotorkomplexität das Wachstum antreibtStatorlamination hielt im Jahr 2026 einen Anteil von 71,23 % am Markt für automotive Motorlamination. Der Stator enthält in vielen Motordesigns eine größere ringförmige Struktur und ein Zahnarrangement als der Rotor. Dieser höhere Materialgehalt unterstützt seine Umsatzposition. Rotorlamination soll bis 2032 mit einem CAGR von 13,37 % wachsen. Vergrabene Permanentmagnet-Topologien bei höheren Drehzahlen erfordern dünne Stege und Stegmerkmale mit engen Maßtoleranzen. Die Marktgröße für automotive Motorlamination bei Rotorlamination ist daher eng mit Hochleistungs-Traktionsdesigns verbunden.
Das Rotordesign stellt eine andere Fertigungsherausforderung als die Statorproduktion dar. Ein Frontiers-Review aus dem Jahr 2026 identifiziert den Laminierungsstapel als kombinierte magnetische und Produktionsherausforderung bei Hairpin-Motoren. Eine frühzeitige Zusammenarbeit zwischen Motordesignern und Stanzern kann nachgelagerte Produktionsrisiken reduzieren. Der Markt für automotive Motorlamination gibt daher Zulieferern, die die Rotordesignvalidierung unterstützen können, einen zusätzlichen strategischen Wert. Das Statorvolumen wird weiterhin dominieren, aber die Rotorkomplexität kann das erforderliche Technologieniveau bestimmen.
Nach Fahrzeugtyp:
Batterieelektrische Fahrzeuge führen beim Wert, während Verbrennungsmotoren eine Hilfsbasis behaltenBatterieelektrische Fahrzeuge hielten im Jahr 2026 einen Anteil von 58,36 % am Markt für automotive Motorlamination und sollen bis 2032 mit einem CAGR von 13,26 % wachsen. Fahrzeuge mit Verbrennungsmotor machten 16,52 % aus, wobei die Nachfrage hauptsächlich mit Hilfsmotoren für Lenkung, Pumpen, Kühllüfter und Anlasser verbunden ist und nicht mit Traktionskernen. Ein batterieelektrisches Fahrzeug mit zwei Motoren benötigt Traktionskernsets, die viele einzelne Elektrostahllamellen enthalten. Hybrid- und Plug-in-Hybridplattformen unterstützen weiterhin die Nachfrage, da Hersteller die CO₂-Flottenkonformität managen.
Der Fahrzeugmix hat einen direkten Einfluss auf den Zulieferumsatz pro Kernset. Batterieelektrische Kernsets haben einen höheren Wert als Hybridkernsets, sodass höhere Hybridvolumina möglicherweise kein gleichwertiges Wertwachstum für Premium-Zulieferer generieren. Der Markt für automotive Motorlamination profitiert am meisten, wenn sich Plattformen mit höherem Inhalt für batterieelektrische Fahrzeuge ausweiten. Das Verbrennungsmotorvolumen bietet weiterhin eine bedeutende Basis durch Hilfskerne. Zulieferer sollten daher Programme über konventionelle, Hybrid- und batterieelektrische Plattformen hinweg ausbalancieren, anstatt die Nachfrage allein anhand der Fahrzeuganzahl zu bewerten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 21,46 % am Markt für automotive Motorlamination. Die Region wird durch etablierte OEM-Montageaktivitäten und einen zunehmenden Fokus auf die inländische Elektrostahlbeschaffung unterstützt. Die GEM Detroit Region prognostiziert, dass die US-amerikanische Elektromotorproduktion von 3,2 Millionen Einheiten im Jahr 2024 auf 14,1 Millionen Einheiten bis 2030 steigen wird. ArcelorMittals 1,2 Milliarden USD teure Elektrostahlanlage in Calvert, Alabama, mit bis zu 150.000 Tonnen Jahreskapazität, befindet sich noch im Bau, wobei die erste Produktion in der zweiten Hälfte des Jahres 2027 erwartet wird. Regionale Versorgung kann die Abhängigkeit von importierten NGO-Güten verringern und die Beschaffungsoptionen für Stanzer verbessern. Worthington Steel's Tempel erweitert seinen Betrieb in Apodaca, Mexiko, für Traktionsmotorlaminierungen, die USMCA-Fahrzeugprogramme bedienen. Der Programm-Zeitplan bleibt wichtig, da das Unternehmen erwartet, dass der vollständige Produktionshochlauf bis zum Geschäftsjahr 2029 andauern wird. Lokale Kapazitäten und automotive Qualitätssysteme werden weiterhin zentral für den Markt für automotive Motorlamination in dieser Region sein.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 47,83 % am Markt für automotive Motorlamination, den größten regionalen Anteil, und soll bis 2032 mit einem CAGR von 13,28 % wachsen, was ihn zum am schnellsten wachsenden regionalen Segment des Marktes für automotive Motorlamination macht. China bildet die wichtigste Produktionsbasis, während Indien, Südkorea und Thailand Fertigungstiefe hinzufügen. Diese Größenordnung unterstützt die Nachfrage nach Traktionskernen, fördert aber auch eigene Antriebseinheits-Lieferketten. Indien baut seine Stanzbasis aus. Feintool eröffnete im Juli 2026 sein erstes indisches Werk in Pune, mit geplanter Serienproduktion ab Q1 2027 und späterer Ausweitung auf Elektromotorkerne. Japan bleibt ein wichtiges Technologiezentrum in der Elektrostahlentwicklung und beim geistigen Eigentum für Klebekerne. Der Markt für automotive Motorlamination im asiatisch-pazifischen Raum kombiniert eine große Fahrzeugproduktion mit schnellen Fortschritten bei lokalen Materialien und Umformkapazitäten.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über einen technologiegeführten Markt für automotive Motorlamination, während Südamerika sowie der Nahe Osten und Afrika kleiner und stärker importabhängig bleiben. thyssenkrupp Steels Bochumer Linie unterstützt dünne NGO-Güten für Elektromobilitätsanwendungen und stärkt Europas Materialbasis. POSCO International startete im Dezember 2025 die Massenproduktion in Brzeg, Polen, mit einer Jahreskapazität von 1,2 Millionen Motorkernen und einem Erstauftrag von 1,03 Millionen Einheiten für Hyundai und Kia in Europa. Feintool erweiterte sein Werk in Tokod, Ungarn, mit einer Investition von 34,1 Millionen EUR, um Elektromotorkomponenten für Volvos Elektrofahrzeuge zu liefern. Europäische Hersteller müssen automotive Qualitätsanforderungen und Produktkohlenstoffdokumentation erfüllen, einschließlich ISO 14067, wo dies von Kunden verlangt wird. Brasilien unterstützt die Nachfrage nach Hilfsmotor für Verbrennungsmotoren und Hybridfahrzeuge durch seine OEM-Montagebasis, während die lokalisierte EV-Traktionskernfertigung begrenzt bleibt. Die Türkei, Saudi-Arabien und die Vereinigten Arabischen Emirate tragen durch Fahrzeugmontagepläne zur inkrementellen Nachfrage bei, aber ihre Laminierungsversorgung bleibt weitgehend importiert.
Wettbewerbslandschaft
Der Markt für automotive Motorlamination ist in Präzisions-Traktionsanwendungen mäßig konzentriert und in Anwendungen mit niedrigeren Spezifikationen fragmentiert. Eine begrenzte Gruppe von Zulieferern verfügt über die Stanz-, Klebe-, Messtechnik- und Qualitätssysteminfrastruktur, die für OEM-Traktionsnominierungen erforderlich ist. Führende Zulieferer verfolgen lokale Kapazitäten in der Nähe von OEM-Standorten, einen stärkeren Zugang zu NGO-Stahl sowie proprietäre Füge- oder Werkzeugprozesse. Diese Fähigkeiten reduzieren das Risiko einer Umquellierung, nachdem ein Programm validiert wurde. Langfristige Tier-1-Liefervereinbarungen können Volumina über Fahrzeugplattform-Lebenszyklen hinweg sichern.
Technologische Differenzierung ist ein wichtiger Wettbewerbsfaktor im Markt für automotive Motorlamination. Tempel's FSB-Technologie adressiert Klebeauftragungsdicke und Klebeleistung in der automotive Produktion. Feintool berichtet, dass Glulock MD in der automotive Serienproduktion ist und dünne Laminierungen mit höherem Effizienzpotenzial unterstützt. Nippon Steels Klebekern-Patent unterstützt eine Fügearchitektur für Hochgeschwindigkeits-Rotorbetriebszyklen. Diese Beispiele zeigen, wie die Produktleistung zunehmend mit proprietären Fertigungsschritten verknüpft ist. Zulieferer ohne validierte Werkzeug- und Klebeprozesse können mit höheren Qualifizierungskosten konfrontiert sein.
Der Wettbewerb hängt auch von Rückverfolgbarkeit, Materialverfügbarkeit und der Fähigkeit ab, Kundendokumentationsanforderungen zu erfüllen. IATF-16949-Qualitätsmanagementserwartungen bleiben für automotive Komponentenzulieferer relevant. ISO 14067 kann die Berichterstattung über den Produktkohlenstoff-Fußabdruck leiten, wenn Kunden Lebenszyklusdaten anfordern. Integrierte Zulieferer können Elektrostahlbeschaffung, Kernproduktion und Rückverfolgbarkeit in einem Paket anbieten. Kleinere regionale Stanzer können bei Standardteilen konkurrieren, können aber bei komplexen Hairpin-kompatiblen Designs unter Druck geraten. Die Branche für automotive Motorlamination bietet Chancen für Zulieferer, die Ausschuss reduzieren, die Fertigung geklebter Statoren verbessern oder integrierte Kühlkanaldesigns unterstützen. Diese Bereiche können Differenzierung bieten, ohne einen breiten Rohstoff-Maßstab-Fußabdruck zu erfordern.
Branchenführer im Markt für automotive Motorlamination
-
EuroGroup Laminations S.p.A.
-
Mitsui High-tec, Inc.
-
Worthington Steel, Inc.
-
POSCO International Corporation
-
R. Bourgeois S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive Motorlamination Unternehmen in diesem Bericht
- EuroGroup Laminations S.p.A.
- Mitsui High-tec, Inc.
- Worthington Steel, Inc.
- POSCO International Corporation
- R. Bourgeois S.A.
- Sumitomo Electric Industries, Ltd.
- voestalpine AG
- JFE Steel Corporation
- Nippon Steel Corporation
- thyssenkrupp AG
- China Baowu Steel Group Corporation Limited
- Kuroda Precision Industries Ltd.
- Motherson Yutaka Giken Co., Ltd.
- Pitti Engineering Pvt. Ltd.
- Polaris Laser Laminations
- Wingard & Co., Inc.
- Lamination Specialties, Inc.
- Suzhou Fine-Stamping Co., Ltd.
- Brandauer Limited
- Feintool International Holding AG
Neueste Industrielle Entwicklungen in Markt für automotive Motorlamination
- August 2026: Feintool berichtete in seinen H1-2026-Ergebnissen, dass sein erstes indisches Werk in Pune eröffnet hatte, mit einem gesicherten ersten Produktionsauftrag und Serienproduktionsstart in Q1 2027.
- Juli 2026: ArcelorMittal trieb den Bau seiner 1,2 Milliarden USD teuren, 150.000-Tonnen-pro-Jahr-Anlage für nicht-kornorientierten Elektrostahl in Calvert, Alabama, voran, mit erster Produktion in der zweiten Hälfte des Jahres 2027.
- März 2026: EuroGroup Laminations berichtete über einen E-Mobilitätsumsatz von 514,3 Millionen EUR im Jahr 2025 und einen E-Mobilitäts-Auftragsbestand von etwa 2,7 Milliarden EUR, mit Fokus auf neue OEM-Hybridprogramme.
- Oktober 2025: POSCO International eröffnete sein Antriebsmotorkernwerk in Brzeg, Polen, mit einer Jahreskapazität von 1,2 Millionen Kernen und einem Erstauftrag von 1,03 Millionen Einheiten für die europäische Produktion von Hyundai und Kia; die Massenproduktion begann im Dezember 2025.
- Oktober 2025: Worthington Steel's Tempel führte FSB Full Surface Bonding ein, das Klebstoff bei 2–4 Mikrometern im Vergleich zu 5–14 Mikrometern beim konventionellen Kleben aufträgt und eine Produktionsgenehmigung bei mehreren automotive OEMs erhalten hat.
Globaler Berichtsumfang für den Markt für automotive Motorlamination
Der Bericht über den Markt für automotive Motorlamination ist segmentiert nach Material (nicht-kornorientierter Siliziumstahl, Kobaltlegierungen, Nickellegierungen und Sonstige), Laminierungsdicke (weniger als 0,2 mm, 0,2–0,35 mm und mehr als 0,35 mm), Schneidverfahren (Stanzen sowie Laserschneiden und Sonstige), Stapelmethode (Verriegelung, Kleben, Schweißen und Sonstige), Motortyp (Traktionsmotoren und Hilfsmotoren), Komponente (Statorlamination und Rotorlamination), Fahrzeugtyp (batterieelektrisch, Hybrid und Plug-in-Hybrid sowie Verbrennungsmotor) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
| Siliziumstahl (nicht-kornorientiert) |
| Kobaltlegierungen |
| Nickellegierungen |
| Sonstige |
| Weniger als 0,2 mm |
| 0,2–0,35 mm |
| Mehr als 0,35 mm |
| Stanzen |
| Laserschneiden und Sonstige |
| Verriegelung | |
| Kleben | Selbstkleben |
| Klebstoff | |
| Schweißen | |
| Sonstige |
| Traktionsmotoren | |
| Hilfsmotoren | Elektrische Servolenkung |
| Pumpen | |
| Kühllüfter | |
| HVAC-Kompressoren | |
| Sonstige |
| Statorlamination |
| Rotorlamination |
| Batterieelektrisch |
| Hybrid und Plug-in-Hybrid |
| Verbrennungsmotor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Thailand | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Siliziumstahl (nicht-kornorientiert) | |
| Kobaltlegierungen | ||
| Nickellegierungen | ||
| Sonstige | ||
| Nach Laminierungsdicke | Weniger als 0,2 mm | |
| 0,2–0,35 mm | ||
| Mehr als 0,35 mm | ||
| Nach Schneidverfahren | Stanzen | |
| Laserschneiden und Sonstige | ||
| Nach Stapelmethode | Verriegelung | |
| Kleben | Selbstkleben | |
| Klebstoff | ||
| Schweißen | ||
| Sonstige | ||
| Nach Motortyp | Traktionsmotoren | |
| Hilfsmotoren | Elektrische Servolenkung | |
| Pumpen | ||
| Kühllüfter | ||
| HVAC-Kompressoren | ||
| Sonstige | ||
| Nach Komponente | Statorlamination | |
| Rotorlamination | ||
| Nach Fahrzeugtyp | Batterieelektrisch | |
| Hybrid und Plug-in-Hybrid | ||
| Verbrennungsmotor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für automotive Motorlaminierungen?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 11,71 % wachsen und bis 2032 einen Wert von 19,33 Milliarden USD erreichen.
Welches Material führt die Nachfrage nach automotive Motorlaminierungen an?
Nicht-kornorientierter Siliziumstahl führt mit einem Anteil von 66,63 % im Jahr 2026, da er Leistung, Kosten und Stanzkompatibilität ausbalanciert.
Welcher Fahrzeugtyp bietet die stärkste zukünftige Wertchance?
Anwendungen für batterieelektrische Fahrzeuge sollen bis 2032 mit einem CAGR von 13,26 % wachsen und verwenden Traktionskernsets mit höherem Wert.
Warum werden dünnere Elektrostahllamellen immer wichtiger?
Güten unter 0,25 mm können Kernverluste in Hochgeschwindigkeitsmotoren reduzieren, erfordern jedoch fortschrittliche Werkzeug- und Klebeprozesse.
Welche Region wächst am schnellsten bei automotive Motorlaminierungen?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 13,28 % wachsen, unterstützt durch Chinas Größenordnung und die wachsende Fertigungskapazität in Indien und anderen Märkten.
Welche Fertigungskompetenz ist für Traktionsmotorkernzulieferer am wichtigsten?
Zulieferer benötigen validiertes Folgeverbundstanzen, Kleben, Messtechnik und automotive Qualitätssysteme, um anspruchsvolle OEM-Traktionsprogramme zu bedienen.