
Taille et Part du Marché des Stratifiés de Moteurs Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.11 Milliards de dollars |
| Taille du Marché (2032) | 19.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Stratifiés de Moteurs Automobiles par Mordor Intelligence
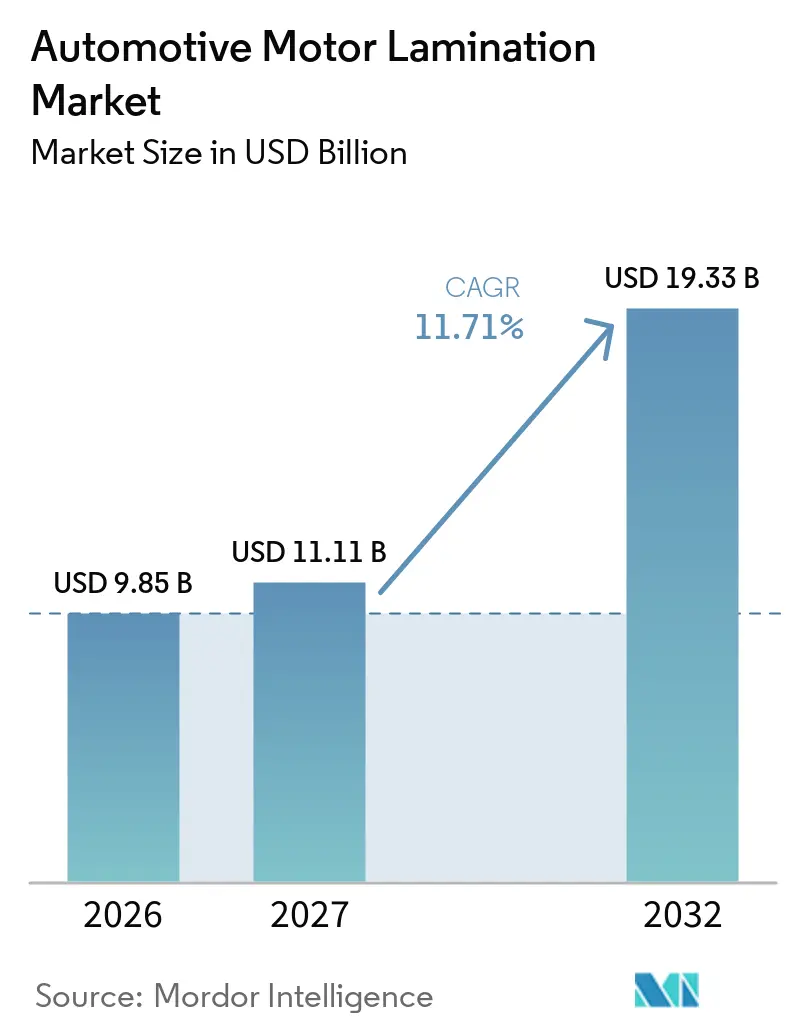
La taille du marché des stratifiés de moteurs automobiles était évaluée à 9,85 milliards USD en 2026 et devrait atteindre 11,11 milliards USD en 2027 et 19,33 milliards USD d'ici 2032, avec un CAGR de 11,71% sur la période 2027-2032. La demande est liée à l'expansion continue des groupes motopropulseurs électriques, qui nécessitent des noyaux de stator et de rotor estampés avec précision. Le marché des stratifiés de moteurs automobiles évolue également vers un acier électrique plus mince, des vitesses de moteur plus élevées et des méthodes d'assemblage adaptées aux applications de traction exigeantes. Les fournisseurs rapprochent leurs capacités des usines d'assemblage de véhicules et investissent dans des capacités de collage, d'outillage et d'inspection difficiles à reproduire. L'opportunité commerciale dépend du mix de véhicules, car les ensembles de noyaux pour véhicules électriques à batterie ont une valeur plus élevée que les ensembles de noyaux pour hybrides, tandis que la demande pour les moteurs à combustion interne reste pertinente via les moteurs auxiliaires.
Points Clés du Rapport
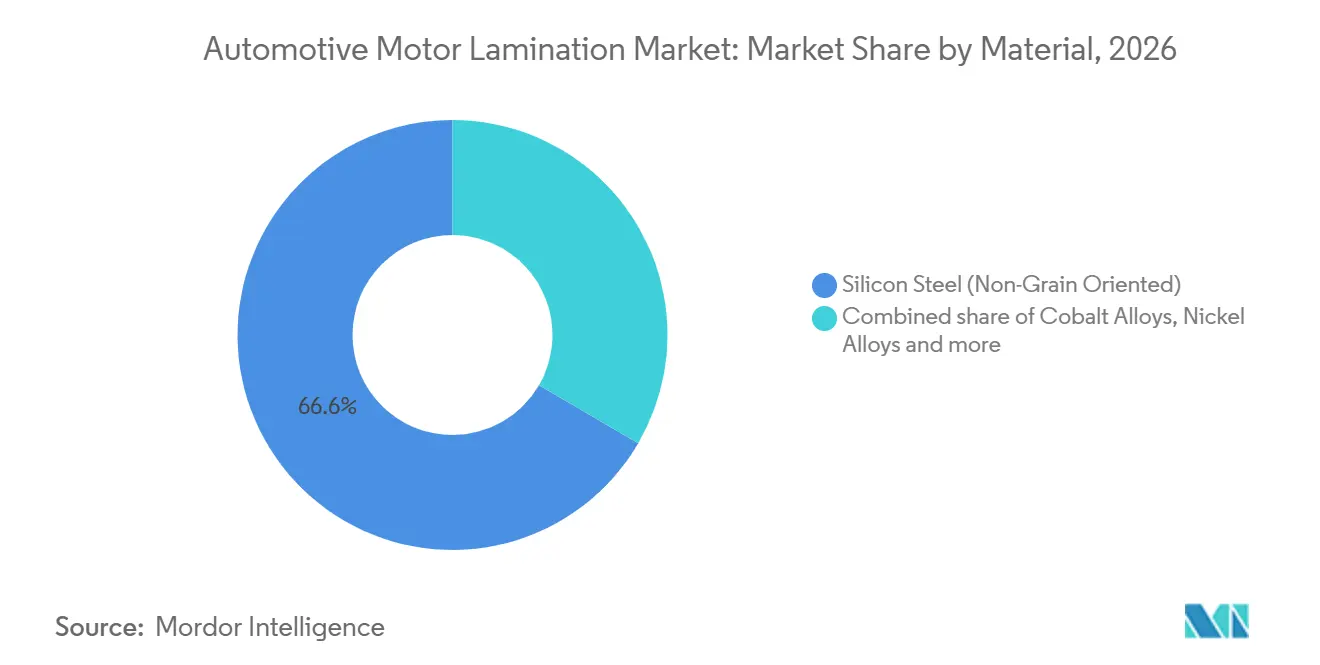
- Par matériau, l'acier au silicium à grains non orientés détenait une part de 66,63% du marché des stratifiés de moteurs automobiles en 2026, tandis que les alliages de nickel devraient se développer à un CAGR de 12,78% jusqu'en 2032.
- Par épaisseur de stratification, la plage 0,2-0,35 mm détenait une part de 61,26% en 2026, tandis que moins de 0,2 mm devrait se développer à un CAGR de 13,05% jusqu'en 2032.
- Par procédé de découpe, l'estampage détenait une part de 78,73% en 2026 et devrait se développer à un CAGR de 13,01% jusqu'en 2032.
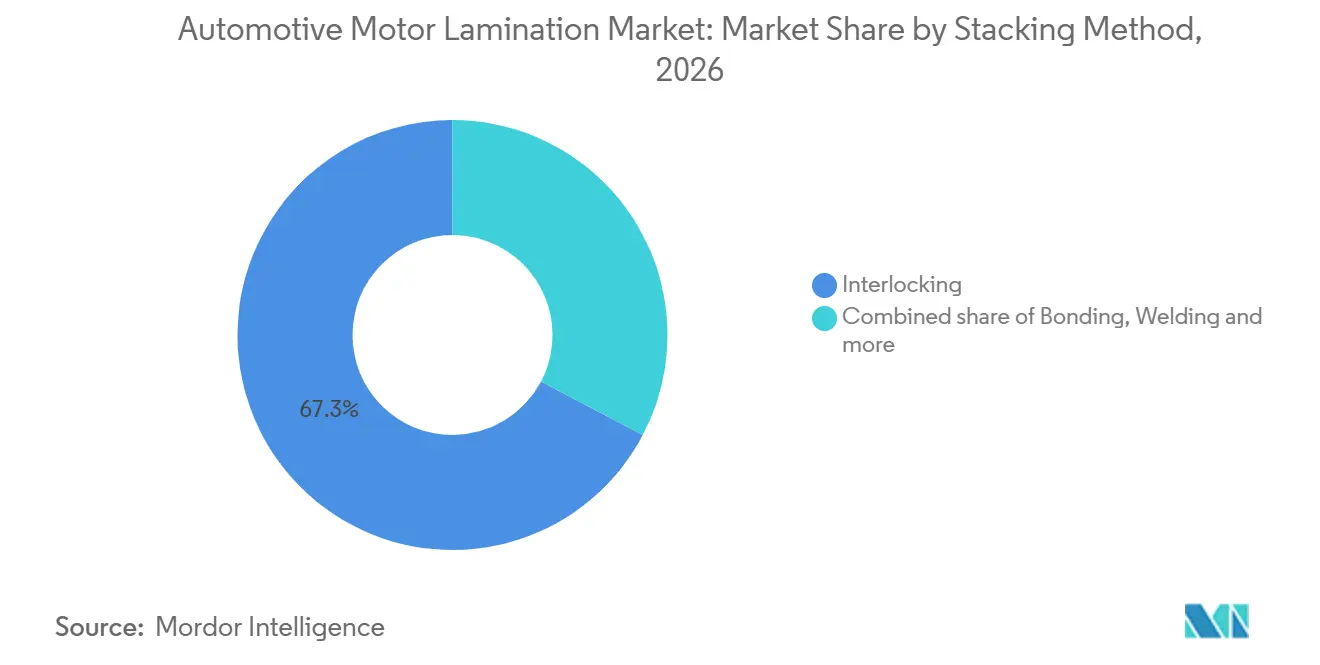
- Par méthode d'empilage, le verrouillage détenait une part de 67,28% en 2026, tandis que le soudage devrait se développer à un CAGR de 13,15% jusqu'en 2032.
- Par type de moteur, les moteurs de traction détenaient une part de 65,48% en 2026, tandis que les moteurs auxiliaires devraient se développer à un CAGR de 13,32% jusqu'en 2032.
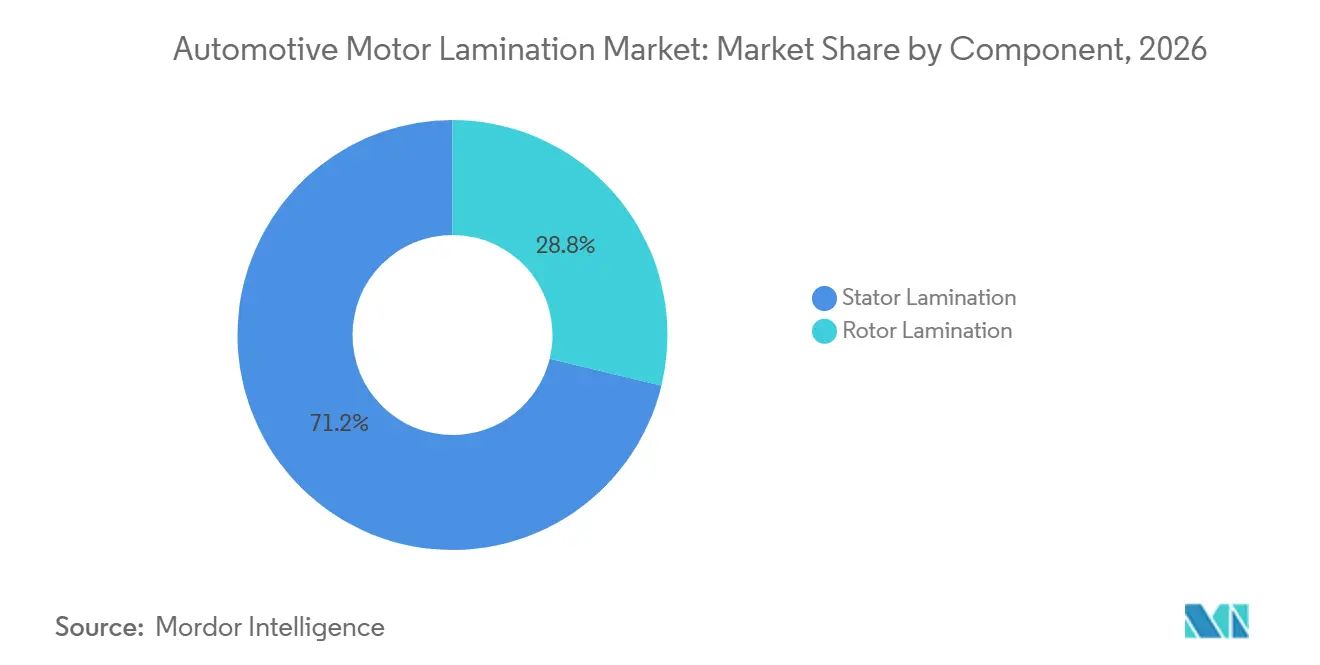
- Par composant, la stratification de stator détenait une part de 71,23% en 2026, tandis que la stratification de rotor devrait se développer à un CAGR de 13,37% jusqu'en 2032.
- Par type de véhicule, les véhicules électriques à batterie détenaient une part de 58,36% en 2026 et devraient se développer à un CAGR de 13,26% jusqu'en 2032.
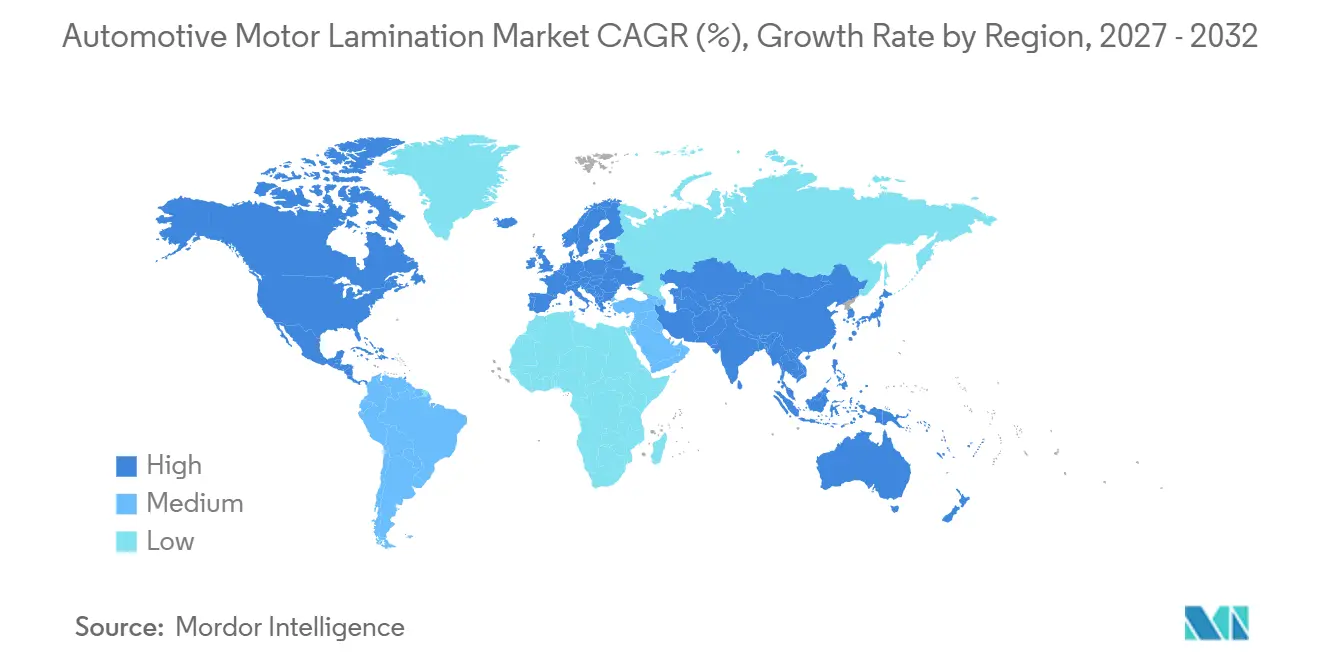
- Par géographie, l'Asie-Pacifique détenait une part de 47,83% en 2026 et devrait se développer à un CAGR de 13,28% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion Mondiale de la Production de Moteurs pour Véhicules Électrifiés | +4.0% | Mondial ; volume le plus élevé en Chine, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences Accrues en Matière de Vitesse de Moteur et de Densité de Puissance | +1.8% | Mondial ; programmes de traction haut de gamme en Europe, aux États-Unis et au Japon | Moyen terme (2–4 ans) |
| Passage vers un Acier Électrique à Grains Non Orientés Plus Mince | +1.5% | Europe, Asie de l'Est ; premiers adoptants pour les nuances inférieures à 0,25 mm | Moyen terme (2–4 ans) |
| Augmentation du Nombre de Moteurs Auxiliaires par Véhicule | +1.2% | Mondial ; Chine et Europe en tête sur les plateformes multi-moteurs | Moyen terme (2–4 ans) |
| Approvisionnement Local en Noyaux de Moteur et Résilience de la Chaîne d'Approvisionnement | +1.0% | Amérique du Nord, Europe ; motivé par les exigences des politiques commerciales | Moyen terme (2–4 ans) |
| Adoption de l'Estampage Automatisé Haute Précision et du Collage | +0.9% | Mondial ; évolutif avec une base de fabrication avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion Mondiale de la Production de Moteurs pour Véhicules Électrifiés
La production de moteurs pour véhicules électriques augmente le volume adressable pour les noyaux de moteurs de précision. La région GEM Detroit projette que la production américaine de moteurs électriques passera de 3,2 millions d'unités en 2024 à 14,1 millions d'unités d'ici 2030. Elle prévoit également que les moteurs électriques représenteront 61% de la production américaine de véhicules d'ici 2030 [1]. Cette expansion soutient le marché des stratifiés de moteurs automobiles car chaque moteur de traction nécessite un ensemble de noyaux de stator et de rotor. L'opportunité est plus restreinte pour les fournisseurs indépendants lorsque les constructeurs de véhicules conservent ou développent une capacité d'unité d'entraînement captive. Les investissements dans la production locale peuvent donc accroître la demande de noyaux tout en intensifiant la concurrence pour les nominations de tiers. Le résultat pratique est que la croissance des capacités ne se traduit pas automatiquement par un accès égal pour tous les fournisseurs de stratifiés. Les entreprises qui répondent déjà aux exigences de qualité et de calendrier des programmes sont mieux positionnées pour recevoir les travaux qui en résultent.
Exigences Accrues en Matière de Vitesse de Moteur et de Densité de Puissance
Les moteurs de traction fonctionnant au-dessus de 15 000 tr/min nécessitent un acier électrique avec des pertes dans le noyau contrôlées à des fréquences plus élevées. Cela augmente la valeur de la précision d'estampage, de la géométrie de la pile et de la qualité d'assemblage pour les programmes de moteurs à épingles à cheveux. L'Université RWTH d'Aix-la-Chapelle rapporte que les lignes de stator à épingles à cheveux fonctionnent à 150 000 à 200 000 unités par an, avec des processus à épingles à cheveux continus atteignant des facteurs de remplissage mécanique des encoches allant jusqu'à 90% [2]. Une revue IEEE de 2025 identifie la géométrie de la pile de stratifiés comme une contrainte pour de nouveaux gains d'efficacité dans l'enroulement continu à épingles à cheveux [3]. Le marché des stratifiés de moteurs automobiles favorise donc les fournisseurs qui travaillent avec les ingénieurs de moteurs dès le début du développement du programme. L'implication technique précoce donne également à un fournisseur le temps d'aligner la conception des matrices, le comportement des matériaux, les besoins en isolation et les tolérances de la pile avant le début de la production. Cela réduit le risque qu'une conception de noyau nécessite des modifications coûteuses après l'approbation d'un programme de véhicule. Feintool déclare que sa technologie glulock prend en charge des stratifiés aussi minces que 0,1 mm et peut améliorer l'efficacité du moteur jusqu'à 15% dans la même enveloppe de moteur.
Passage vers un Acier Électrique à Grains Non Orientés Plus Mince
Les constructeurs de véhicules cherchent à utiliser un acier à grains non orientés plus mince pour réduire les pertes dans le noyau et contribuer à étendre l'autonomie de conduite électrique. thyssenkrupp Steel a mis en service une ligne de recuit et d'isolation à Bochum en janvier 2025 dans le cadre d'un investissement de 300 millions EUR sur le site. La ligne peut produire plus de 200 000 tonnes métriques d'acier électrique à grains non orientés par an, y compris des feuilles de 0,2 mm avec une limite d'élasticité minimale de 420 MPa. La ligne d'acier électrique Mardyck d'ArcelorMittal a une capacité annuelle de 200 000 tonnes, et sa ligne de Calvert, en Alabama, d'une valeur de 1,2 milliard USD, avec jusqu'à 150 000 tonnes par an, est toujours en construction, avec une première production attendue au second semestre 2027. Sur le marché des stratifiés de moteurs automobiles, le passage en dessous de 0,25 mm nécessite des modifications de l'outillage à matrices progressives et renforce l'argument en faveur du collage adhésif. Ces exigences peuvent favoriser les fournisseurs disposant de processus éprouvés pour les jauges minces par rapport aux entreprises dépendantes des méthodes de verrouillage traditionnelles.
Augmentation du Nombre de Moteurs Auxiliaires par Véhicule
Les véhicules électrifiés utilisent davantage de moteurs auxiliaires pour la direction assistée électrique, les pompes, les ventilateurs de refroidissement, les compresseurs de climatisation et les servofreins. Les moteurs auxiliaires devraient croître à un CAGR de 13,32% jusqu'en 2032, reflétant ce nombre plus élevé de moteurs par véhicule. L'APC UK prévoit que la demande européenne de moteurs électriques plus que triplera au cours de la prochaine décennie et projette que les moteurs synchrones à aimants permanents conserveront plus de 60% de part de marché. La norme IEC 60034-30-1:2025 a introduit la classe d'efficacité IE5 en décembre 2025, renforçant la demande de systèmes de moteurs efficaces. Le marché des stratifiés de moteurs automobiles peut gagner en volume grâce à ces systèmes même lorsque la production de moteurs de traction diffère selon les plateformes de véhicules. Les travaux de Feintool sur les noyaux de moteurs de ventilateurs de refroidissement montrent également que la capacité de noyaux auxiliaires de précision peut servir des applications adjacentes en utilisant des actifs de fabrication similaires.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité et Disponibilité Limitée de l'Acier Électrique à Grains Non Orientés de Haute Qualité | -1.8% | Mondial ; plus aigu en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Intensité Capitalistique des Matrices Progressives, des Presses Haute Vitesse et des Systèmes d'Inspection | -1.4% | Mondial ; plus sévère pour les petits estampeurs et les nouveaux entrants | Moyen terme (2–4 ans) |
| Pertes de Rendement lors du Traitement des Jauges Minces et Rebuts liés aux Géométries Complexes de Moteurs | -0.8% | Mondial ; proportionnel au taux d'adoption des épaisseurs inférieures à 0,25 mm | Moyen terme (2–4 ans) |
| Incertitude de Conception liée aux Architectures de Noyaux Magnétiques à Flux Axial et Non Stratifiés | -0.6% | Europe, Amérique du Nord ; pipelines actifs de R&D des constructeurs automobiles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité et Disponibilité Limitée de l'Acier Électrique à Grains Non Orientés de Haute Qualité
L'acier électrique à grains non orientés de haute qualité reste une contrainte matérielle pour les fournisseurs au service des programmes d'entraînement électrique. L'exigence de faibles pertes dans le noyau et de jauges minces limite le nombre de nuances d'acier appropriées pour les moteurs à grande vitesse. La classe d'efficacité IE5 de la norme IEC 60034-30-1:2025 ajoute un facteur de conformité qui favorise l'acier électrique haut de gamme. Les variations de prix du silicium et des intrants en alliages affectent également l'économie des accords d'approvisionnement lorsque les contrats permettent le transfert des coûts matériaux. Les nouvelles capacités en Allemagne, en France et aux États-Unis peuvent améliorer la disponibilité régionale mais ne suppriment pas le besoin de nuances qualifiées. Le marché des stratifiés de moteurs automobiles est exposé lorsqu'un approvisionnement limité en matériaux contraint les calendriers de production ou réduit les marges des fournisseurs. Cela est particulièrement pertinent lorsqu'un programme de moteur dépend d'une nuance d'acier qualifiée et ne peut pas facilement changer de matériaux sans nouveaux tests. Cela augmente la valeur des relations à long terme avec les fournisseurs de matériaux et de la planification des approvisionnements.
Intensité Capitalistique des Matrices Progressives, des Presses Haute Vitesse et des Systèmes d'Inspection
Les programmes modernes de noyaux de traction nécessitent des matrices progressives dédiées, des presses haute vitesse, une manutention automatisée et une mesure en ligne. Ces investissements sont réalisés avant le début des revenus de production et sont étroitement liés à une conception de moteur spécifique. La production de noyaux compatibles avec les épingles à cheveux nécessite également un contrôle dimensionnel strict et des performances de pile répétables. Les fournisseurs peuvent avoir besoin d'un recuit en atmosphère contrôlée et d'équipements d'inspection supplémentaires pour répondre aux exigences automobiles. La charge d'investissement rend plus difficile l'entrée des petites entreprises sur le marché des stratifiés de moteurs automobiles. Elle augmente également la valeur des longues séries de production et des nominations stables de programmes de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau :
L'Acier au Silicium à Grains Non Orientés Domine Tandis que les Alliages Spéciaux Progressent dans les Applications Haut de GammeL'acier au silicium à grains non orientés représentait 66,63% de la part du marché des stratifiés de moteurs automobiles en 2026. Sa position reflète un équilibre établi entre performance, coût et compatibilité avec l'estampage à matrices progressives à grande vitesse. Le matériau sert une gamme d'applications de moteurs auxiliaires et de traction. Les alliages de cobalt restent concentrés dans les utilisations à performances extrêmes qui nécessitent une aimantation à saturation supérieure à 2,3 T. Les alliages de nickel constituent le segment de matériaux à la croissance la plus rapide avec un CAGR de 12,78% jusqu'en 2032. Leur utilisation est liée aux moteurs de traction 800 V où l'acier à grains non orientés standard peut faire face à des pertes par courants de Foucault inacceptables.
Le mix de matériaux devient plus spécialisé à mesure que la vitesse du moteur et la densité de puissance augmentent. Une nuance ultra-mince B10AHV900M de 0,10 mm a été introduite pour les moteurs de traction au-dessus de 15 000 tr/min en mai 2025, indiquant la direction du développement des matériaux. Les nuances minces peuvent améliorer les performances à haute fréquence mais nécessitent des processus d'estampage et d'assemblage capables. Cela fait de la sélection des matériaux une décision de fabrication autant qu'une décision de conception de moteur. Une nuance qui fonctionne bien magnétiquement doit également fonctionner de manière fiable à travers les étapes de matriçage, d'isolation, d'empilage et de manutention. Les fournisseurs doivent évaluer les deux considérations avant de s'engager dans une méthode de production. L'industrie des stratifiés de moteurs automobiles offre des opportunités dans les applications haut de gamme où la qualification des nuances et le savoir-faire en matière de traitement sont déterminants. Les nuances standard à grains non orientés resteront probablement l'option à plus grand volume car elles répondent aux exigences d'application générales à un coût raisonnable.

Par Épaisseur de Stratification :
La Jauge Intermédiaire Domine Tandis que les Jauges Ultra-Minces Connaissent la Croissance la Plus RapideLa plage 0,2-0,35 mm détenait 61,26% de la part du marché des stratifiés de moteurs automobiles en 2026. Cette plage de jauge reste un choix d'ingénierie courant pour les moteurs de traction actuels et les systèmes auxiliaires haut de gamme. Elle équilibre un traitement gérable avec des performances de pertes dans le noyau. Moins de 0,2 mm est le segment d'épaisseur à la croissance la plus rapide, avec un CAGR de 13,05% jusqu'en 2032, car les conceptions de traction à grande vitesse adoptent des nuances ultra-minces. Plus de 0,35 mm reste pertinent pour les moteurs auxiliaires à basse vitesse où les jauges standard sont appropriées.
Le mix d'épaisseurs n'évolue pas dans une seule direction pour tous les types de moteurs. Les systèmes de climatisation, les pompes et les ventilateurs de refroidissement ajoutent un volume de noyau qui peut continuer à utiliser des jauges plus épaisses. Les matériaux minces présentent un risque plus élevé de perte de rendement lors de l'estampage, en particulier pour les géométries complexes. Feintool déclare que son procédé à base d'adhésif permet une production en série à 0,1 mm et peut améliorer l'efficacité jusqu'à 15%. Cela fait du collage adhésif une voie pratique pour la partie à jauge mince du marché des stratifiés de moteurs automobiles. Les fournisseurs doivent gérer les rebuts et la durée de vie des outillages tout en respectant les tolérances plus strictes requises par ces nuances.
Par Procédé de Découpe :
L'Estampage Conserve l'Avantage d'Échelle Tandis que le Collage Devient Plus IntégréL'estampage représentait 78,73% de la part du marché des stratifiés de moteurs automobiles en 2026 et devrait croître à un CAGR de 13,01% jusqu'en 2032. Son avance reflète l'échelle et la répétabilité de la production à matrices progressives. Une nouvelle conception de moteur nécessite généralement un jeu de matrices dédié. Le re-sourcing pendant la production est difficile après qu'un processus a été validé par un constructeur automobile. La découpe laser et d'autres méthodes servent les prototypes et les applications à faible volume où l'investissement dans des matrices dédiées n'est pas justifié.
L'estampage inclut de plus en plus le collage comme partie intégrante du processus de production plutôt qu'une activité distincte en aval. Worthington Steel's Tempel a lancé le Collage Pleine Surface FSB en octobre 2025. L'entreprise indique que le processus applique l'adhésif à 2-4 microns contre 5-14 microns dans le collage conventionnel et a reçu l'approbation de production auprès de plusieurs constructeurs automobiles. Cela améliore la pertinence de l'estampage à grand volume pour les conceptions de moteurs silencieux et efficaces. Le marché des stratifiés de moteurs automobiles récompense les fournisseurs qui combinent l'expertise en outillage avec le contrôle des processus pour l'application d'adhésifs. Des méthodes de prototypage rentables resteront nécessaires, mais elles ne remettent pas en cause la position de l'estampage à grand volume.
Par Méthode d'Empilage :
Le Verrouillage Domine à Grande Échelle Tandis que le Soudage et le Collage ProgressentLe verrouillage détenait 67,28% de la part du marché des stratifiés de moteurs automobiles en 2026. Il reste largement utilisé car il s'adapte à l'outillage à matrices progressives établi et prend en charge des cadences de production élevées. Le collage gagne en pertinence à mesure que les jauges de matériaux descendent en dessous de 0,25 mm. Le verrouillage mécanique peut être moins fiable pour les stratifiés minces soumis à des charges de fonctionnement exigeantes. Le soudage est la méthode d'empilage à la croissance la plus rapide avec un CAGR de 13,15% jusqu'en 2032. Il prend en charge les arrangements de noyaux segmentés et les exigences d'assemblage post-empilage que le verrouillage ne peut pas toujours satisfaire.
Le choix de la méthode d'empilage dépend de la géométrie du moteur, de l'épaisseur de la nuance et des exigences en matière de bruit ou de pertes. Nippon Steel a reçu le brevet américain 12 261 482 en mars 2025 pour des régions adhésives sur les dents de stratification qui fournissent une résistance à la traction axiale supérieure à 20 MPa pour une utilisation de rotor à grande vitesse. POSCO International a commencé la production en série en décembre 2025 dans son installation de Brzeg en Pologne en utilisant la technologie de stratification adhésive auto-collante. Ces développements montrent que le collage devient une option clé pour les programmes de noyaux automobiles. Le marché des stratifiés de moteurs automobiles conservera le verrouillage à grande échelle tout en développant des méthodes alternatives pour les conceptions de noyaux plus minces et plus complexes.
Par Type de Moteur :
Les Moteurs de Traction Ancrent le Volume Tandis que les Moteurs Auxiliaires Élargissent les Sources de RevenusLes moteurs de traction détenaient 65,48% de la part du marché des stratifiés de moteurs automobiles en 2026. Chaque groupe motopropulseur électrifié nécessite au moins un moteur d'entraînement principal avec un ensemble de noyaux de stator et de rotor. Cela garantit une exigence importante en noyaux sur les plateformes électriques à batterie et hybrides. Les moteurs auxiliaires devraient croître à un CAGR de 13,32% jusqu'en 2032. Leur croissance est liée à l'utilisation croissante de la direction assistée électrique, des pompes à huile, des ventilateurs de refroidissement, des compresseurs de climatisation et des servofreins. La taille du marché des stratifiés de moteurs automobiles pour les moteurs auxiliaires s'étend à mesure que l'électrification des véhicules ajoute ces systèmes.
Les fournisseurs de moteurs appliquent des attentes d'efficacité plus strictes aux systèmes auxiliaires. La norme IEC 60034-30-1:2025 ajoute la classe d'efficacité IE5 au cadre d'efficacité des moteurs. Cela réduit la marge pour des choix de matériaux de moindre qualité dans certaines applications auxiliaires. Cela crée également une demande de qualité de noyau constante pour plusieurs conceptions de moteurs plus petits. Les travaux de Feintool sur les noyaux de moteurs de ventilateurs de refroidissement démontrent que la capacité de noyaux auxiliaires de qualité automobile peut être utilisée dans les marchés industriels voisins. L'industrie des stratifiés de moteurs automobiles bénéficie de cette base d'équipements plus large car elle peut améliorer l'utilisation des actifs au-delà des programmes de traction.
Par Composant :
La Masse du Stator Soutient les Revenus Tandis que la Complexité du Rotor Stimule la CroissanceLa stratification de stator détenait 71,23% de la part du marché des stratifiés de moteurs automobiles en 2026. Le stator contient une structure annulaire plus grande et un réseau de dents que le rotor dans de nombreuses conceptions de moteurs. Ce contenu matériel plus élevé soutient sa position en termes de revenus. La stratification de rotor devrait croître à un CAGR de 13,37% jusqu'en 2032. Les topologies à aimants permanents enterrés à des vitesses plus élevées nécessitent des ponts minces et des caractéristiques de toile avec des tolérances dimensionnelles étroites. La taille du marché des stratifiés de moteurs automobiles pour la stratification de rotor est donc étroitement liée aux conceptions de traction haute performance.
La conception du rotor crée un défi de fabrication différent de la production du stator. Une revue Frontiers de 2026 identifie la pile de stratifiés comme un défi magnétique et de production combiné dans les moteurs à épingles à cheveux. La coopération précoce entre les concepteurs de moteurs et les estampeurs peut réduire les risques de production en aval. Le marché des stratifiés de moteurs automobiles accorde donc une valeur stratégique supplémentaire aux fournisseurs capables de soutenir la validation de la conception du rotor. Le volume du stator continuera de dominer, mais la complexité du rotor peut déterminer le niveau technologique requis.
Par Type de Véhicule :
Les Véhicules Électriques à Batterie Dominent la Valeur Tandis que les MCI Conservent une Base AuxiliaireLes véhicules électriques à batterie détenaient 58,36% de la part du marché des stratifiés de moteurs automobiles en 2026 et devraient croître à un CAGR de 13,26% jusqu'en 2032. Les véhicules à moteur à combustion interne représentaient 16,52%, avec une demande principalement associée aux moteurs auxiliaires pour la direction, les pompes, les ventilateurs de refroidissement et les démarreurs plutôt qu'aux noyaux de traction. Un véhicule électrique à batterie à double moteur nécessite des ensembles de noyaux de traction contenant de nombreux stratifiés individuels en acier électrique. Les plateformes hybrides et hybrides rechargeables continuent de soutenir la demande à mesure que les constructeurs gèrent la conformité aux émissions de dioxyde de carbone de leur parc.
Le mix de véhicules a un effet direct sur les revenus des fournisseurs par ensemble de noyaux. Les ensembles de noyaux pour véhicules électriques à batterie ont une valeur plus élevée que les ensembles de noyaux pour hybrides, de sorte que des volumes hybrides plus élevés peuvent ne pas générer une croissance de valeur équivalente pour les fournisseurs haut de gamme. Le marché des stratifiés de moteurs automobiles bénéficie le plus lorsque les plateformes électriques à batterie à contenu plus élevé se développent. Le volume des moteurs à combustion interne continue de fournir une base significative via les noyaux auxiliaires. Les fournisseurs devraient donc équilibrer les programmes entre les plateformes conventionnelles, hybrides et électriques à batterie plutôt que d'évaluer la demande en utilisant uniquement le nombre de véhicules.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 21,46% de la part du marché des stratifiés de moteurs automobiles en 2026. La région est soutenue par une activité d'assemblage établie des constructeurs automobiles et un accent croissant sur l'approvisionnement local en acier électrique. La région GEM Detroit projette que la production américaine de moteurs électriques augmentera de 3,2 millions d'unités en 2024 à 14,1 millions d'unités d'ici 2030. La ligne d'acier électrique d'ArcelorMittal à Calvert, en Alabama, d'une valeur de 1,2 milliard USD, avec jusqu'à 150 000 tonnes de capacité annuelle, est toujours en construction, avec une première production attendue au second semestre 2027. L'approvisionnement régional peut réduire la dépendance aux nuances à grains non orientés importées et améliorer les choix d'approvisionnement pour les estampeurs. Worthington Steel's Tempel étend son opération d'Apodaca, au Mexique, pour les stratifiés de moteurs de traction au service des programmes de véhicules USMCA. Le calendrier du programme reste important car l'entreprise prévoit que la montée en puissance complète de la production s'étendra jusqu'à l'exercice 2029. La capacité locale pour local et les systèmes de qualité automobile resteront au cœur du marché des stratifiés de moteurs automobiles dans cette région.
Asie-Pacifique
L'Asie-Pacifique détenait 47,83% de la part du marché des stratifiés de moteurs automobiles en 2026, la plus grande part régionale, et devrait croître à un CAGR de 13,28% jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide du marché des stratifiés de moteurs automobiles. La Chine constitue la principale base de production, tandis que l'Inde, la Corée du Sud et la Thaïlande ajoutent de la profondeur manufacturière. Cette échelle soutient la demande de noyaux de traction mais encourage également les chaînes d'approvisionnement captives d'unités d'entraînement. L'Inde développe sa base d'estampage. Feintool a ouvert sa première usine indienne à Pune en juillet 2026, avec une production en série prévue à partir du premier trimestre 2027 et une expansion ultérieure dans les noyaux de moteurs électriques. Le Japon reste un centre technologique important dans le développement de l'acier électrique et la propriété intellectuelle des noyaux collés. Le marché des stratifiés de moteurs automobiles en Asie-Pacifique combine une grande production de véhicules avec des progrès rapides dans les matériaux locaux et les capacités de formage.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe dispose d'un marché des stratifiés de moteurs automobiles axé sur la technologie, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus petits et plus dépendants des importations. La ligne de Bochum de thyssenkrupp Steel soutient les nuances à grains non orientés minces pour les applications de mobilité électrique, renforçant la base matérielle de l'Europe. POSCO International a démarré la production en série à Brzeg, en Pologne, en décembre 2025, avec une capacité annuelle de 1,2 million de noyaux de moteurs et une commande initiale de 1,03 million d'unités pour Hyundai et Kia en Europe. Feintool a étendu son usine de Tokod, en Hongrie, avec un investissement de 34,1 millions EUR pour fournir des composants de moteurs électriques pour les véhicules électriques de Volvo. Les producteurs européens doivent répondre aux exigences de qualité automobile et à la documentation sur l'empreinte carbone des produits, y compris la norme ISO 14067 lorsque les clients le demandent. Le Brésil soutient la demande de moteurs auxiliaires pour les moteurs à combustion interne et les hybrides via sa base d'assemblage des constructeurs automobiles, tandis que la fabrication locale de noyaux de traction pour véhicules électriques reste limitée. La Turquie, l'Arabie Saoudite et les Émirats Arabes Unis contribuent à une demande incrémentale via des plans d'assemblage de véhicules, mais leur approvisionnement en stratifiés reste largement importé.
Paysage Concurrentiel
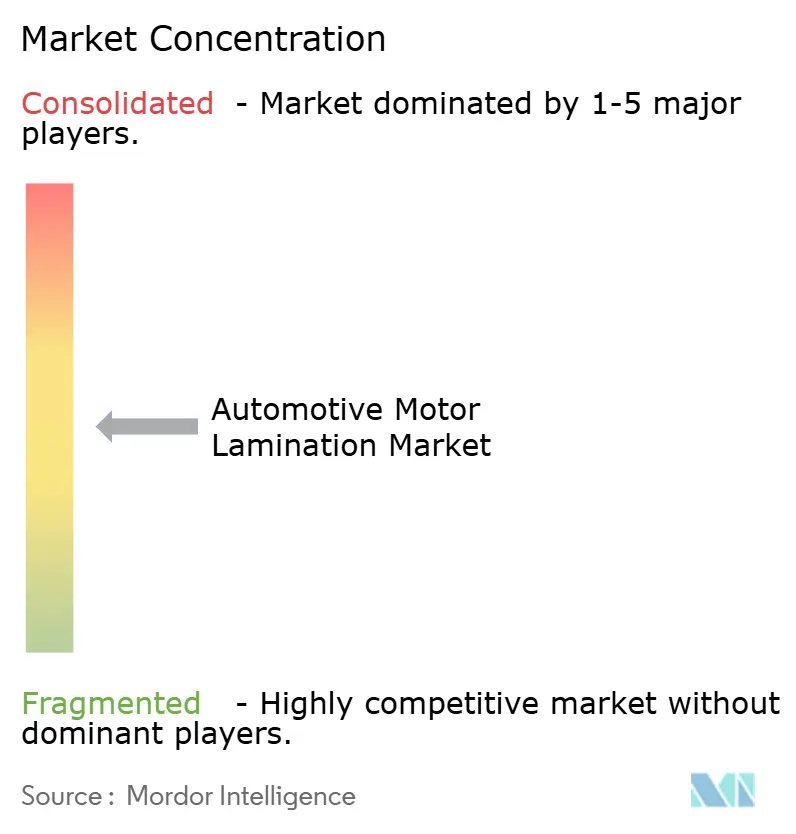
Le marché des stratifiés de moteurs automobiles est modérément concentré dans les applications de traction de précision et fragmenté dans les applications à spécifications inférieures. Un groupe limité de fournisseurs dispose de l'infrastructure d'estampage, de collage, de métrologie et de système qualité nécessaire pour les nominations de traction des constructeurs automobiles. Les principaux fournisseurs poursuivent une capacité locale à proximité des sites des constructeurs automobiles, un meilleur accès à l'acier à grains non orientés et des processus d'assemblage ou d'outillage propriétaires. Ces capacités réduisent le risque de re-sourcing après la validation d'un programme. Les accords d'approvisionnement de rang 1 à long terme peuvent sécuriser les volumes sur les cycles de vie des plateformes de véhicules.
La différenciation technologique est un facteur concurrentiel clé sur le marché des stratifiés de moteurs automobiles. La technologie FSB de Tempel répond à l'épaisseur d'adhésif et aux performances de collage dans la production automobile. Feintool rapporte que le glulock MD est en production en série automobile et prend en charge des stratifiés minces avec un potentiel d'efficacité plus élevé. Le brevet de noyau adhésif de Nippon Steel soutient une architecture d'assemblage pour les cycles de service de rotor à grande vitesse. Ces exemples montrent comment les performances des produits sont de plus en plus liées à des étapes de fabrication propriétaires. Les fournisseurs sans outillage validé et processus de collage peuvent faire face à des coûts de qualification plus élevés.
La concurrence dépend également de la traçabilité, de la disponibilité des matériaux et de la capacité à répondre aux exigences de documentation des clients. Les attentes en matière de gestion de la qualité IATF 16949 restent pertinentes pour les fournisseurs de composants automobiles. La norme ISO 14067 peut guider le reporting de l'empreinte carbone des produits lorsque les clients demandent des données sur le cycle de vie. Les fournisseurs intégrés peuvent offrir l'approvisionnement en acier électrique, la production de noyaux et la traçabilité en un seul package. Les estampeurs régionaux plus petits peuvent être compétitifs dans les pièces standard mais peuvent faire face à des pressions dans les conceptions complexes compatibles avec les épingles à cheveux. L'industrie des stratifiés de moteurs automobiles offre des possibilités aux fournisseurs qui réduisent les rebuts, améliorent la fabrication de stators collés ou soutiennent les conceptions de canaux de refroidissement intégrés. Ces domaines peuvent fournir une différenciation sans nécessiter une empreinte à grande échelle de type commodité.
Leaders de l'Industrie des Stratifiés de Moteurs Automobiles
-
EuroGroup Laminations S.p.A.
-
Mitsui High-tec, Inc.
-
Worthington Steel, Inc.
-
POSCO International Corporation
-
R. Bourgeois S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Stratifiés de Moteurs Automobiles Entreprises couvertes dans ce rapport
- EuroGroup Laminations S.p.A.
- Mitsui High-tec, Inc.
- Worthington Steel, Inc.
- POSCO International Corporation
- R. Bourgeois S.A.
- Sumitomo Electric Industries, Ltd.
- voestalpine AG
- JFE Steel Corporation
- Nippon Steel Corporation
- thyssenkrupp AG
- China Baowu Steel Group Corporation Limited
- Kuroda Precision Industries Ltd.
- Motherson Yutaka Giken Co., Ltd.
- Pitti Engineering Pvt. Ltd.
- Polaris Laser Laminations
- Wingard & Co., Inc.
- Lamination Specialties, Inc.
- Suzhou Fine-Stamping Co., Ltd.
- Brandauer Limited
- Feintool International Holding AG
Développements industriels récents dans Marché des Stratifiés de Moteurs Automobiles
- Août 2026 : Feintool a rapporté dans ses résultats du premier semestre 2026 que sa première usine indienne à Pune avait ouvert, avec une première commande de production sécurisée et une production en série démarrant au premier trimestre 2027.
- Juillet 2026 : ArcelorMittal a avancé la construction de sa ligne d'acier électrique à grains non orientés de 1,2 milliard USD et 150 000 tonnes par an à Calvert, en Alabama, avec une première production attendue au second semestre 2027.
- Mars 2026 : EuroGroup Laminations a rapporté un chiffre d'affaires d'électromobilité 2025 de 514,3 millions EUR et un carnet de commandes d'électromobilité d'environ 2,7 milliards EUR, tout en se concentrant sur les nouveaux programmes hybrides des constructeurs automobiles.
- Octobre 2025 : POSCO International a ouvert son usine de noyaux de moteurs d'entraînement à Brzeg, en Pologne, avec une capacité annuelle de 1,2 million de noyaux et une commande initiale de 1,03 million d'unités pour la production européenne de Hyundai et Kia ; la production en série a débuté en décembre 2025.
- Octobre 2025 : Worthington Steel's Tempel a lancé le Collage Pleine Surface FSB, qui applique l'adhésif à 2–4 microns contre 5–14 microns dans le collage conventionnel et a reçu l'approbation de production auprès de plusieurs constructeurs automobiles.
Portée du Rapport Mondial sur le Marché des Stratifiés de Moteurs Automobiles
Le rapport sur le marché des stratifiés de moteurs automobiles est segmenté par matériau (acier au silicium à grains non orientés, alliages de cobalt, alliages de nickel et autres), épaisseur de stratification (moins de 0,2 mm, 0,2-0,35 mm et plus de 0,35 mm), procédé de découpe (estampage, découpe laser et autres), méthode d'empilage (verrouillage, collage, soudage et autres), type de moteur (moteurs de traction et moteurs auxiliaires), composant (stratification de stator et stratification de rotor), type de véhicule (électrique à batterie, hybride et hybride rechargeable, et MCI), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Acier au Silicium (à Grains Non Orientés) |
| Alliages de Cobalt |
| Alliages de Nickel |
| Autres |
| Moins de 0,2 mm |
| 0,2-0,35 mm |
| Plus de 0,35 mm |
| Estampage |
| Découpe Laser et Autres |
| Verrouillage | |
| Collage | Auto-Collage |
| Colle | |
| Soudage | |
| Autres |
| Moteurs de Traction | |
| Moteurs Auxiliaires | Direction Assistée Électrique |
| Pompes | |
| Ventilateurs de Refroidissement | |
| Compresseurs de Climatisation | |
| Autres |
| Stratification de Stator |
| Stratification de Rotor |
| Électrique à Batterie |
| Hybride et Hybride Rechargeable |
| MCI |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Turquie |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Matériau | Acier au Silicium (à Grains Non Orientés) | |
| Alliages de Cobalt | ||
| Alliages de Nickel | ||
| Autres | ||
| Par Épaisseur de Stratification | Moins de 0,2 mm | |
| 0,2-0,35 mm | ||
| Plus de 0,35 mm | ||
| Par Procédé de Découpe | Estampage | |
| Découpe Laser et Autres | ||
| Par Méthode d'Empilage | Verrouillage | |
| Collage | Auto-Collage | |
| Colle | ||
| Soudage | ||
| Autres | ||
| Par Type de Moteur | Moteurs de Traction | |
| Moteurs Auxiliaires | Direction Assistée Électrique | |
| Pompes | ||
| Ventilateurs de Refroidissement | ||
| Compresseurs de Climatisation | ||
| Autres | ||
| Par Composant | Stratification de Stator | |
| Stratification de Rotor | ||
| Par Type de Véhicule | Électrique à Batterie | |
| Hybride et Hybride Rechargeable | ||
| MCI | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les stratifiés de moteurs automobiles ?
Le secteur devrait croître à un CAGR de 11,71% de 2027 à 2032, atteignant 19,33 milliards USD d'ici 2032.
Quel matériau domine la demande de stratifiés de moteurs automobiles ?
L'acier au silicium à grains non orientés domine avec une part de 66,63% en 2026 car il équilibre performance, coût et compatibilité avec l'estampage.
Quel type de véhicule offre la plus forte opportunité de valeur future ?
Les applications pour véhicules électriques à batterie devraient croître à un CAGR de 13,26% jusqu'en 2032 et utilisent des ensembles de noyaux de traction à plus haute valeur.
Pourquoi les stratifiés en acier électrique plus minces deviennent-ils importants ?
Les nuances inférieures à 0,25 mm peuvent réduire les pertes dans le noyau dans les moteurs à plus grande vitesse, mais elles nécessitent des processus d'outillage et de collage avancés.
Quelle région connaît la croissance la plus rapide pour les stratifiés de moteurs automobiles ?
L'Asie-Pacifique devrait croître à un CAGR de 13,28% jusqu'en 2032, soutenue par l'échelle de la Chine et l'expansion des capacités de fabrication en Inde et sur d'autres marchés.
Quelle capacité de fabrication est la plus importante pour les fournisseurs de noyaux de moteurs de traction ?
Les fournisseurs ont besoin d'un estampage à matrices progressives validé, d'un collage, d'une métrologie et de systèmes de qualité automobile pour servir les programmes de traction exigeants des constructeurs automobiles.