
自動車モーターラミネーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 11.11 十億米ドル |
| 市場規模 (2032) | 19.33 十億米ドル |
| 成長率 (2027 - 2032) | 11.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
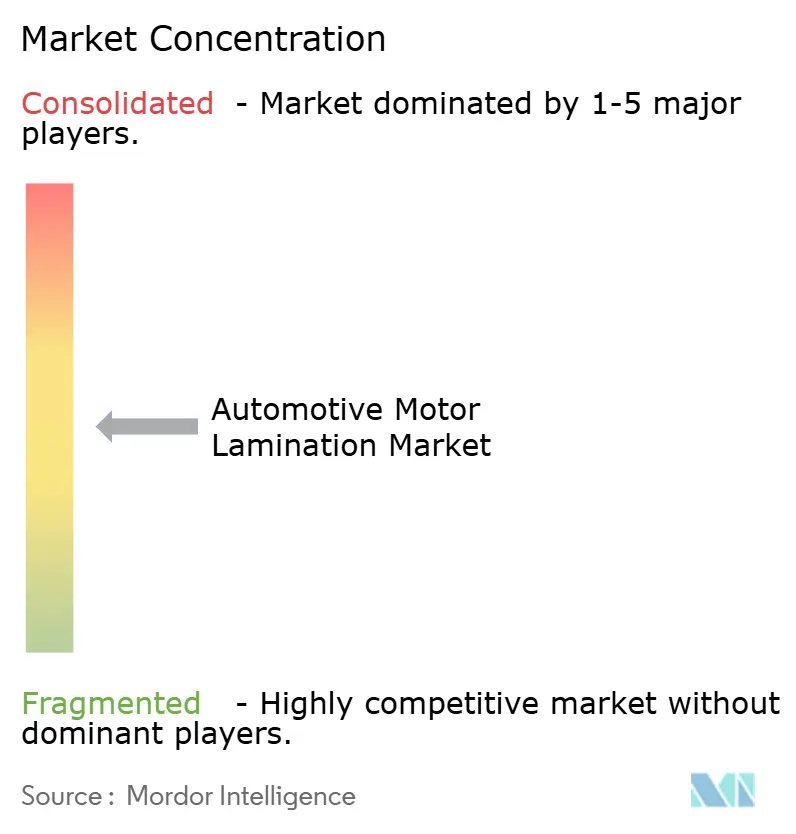
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車モーターラミネーション市場分析
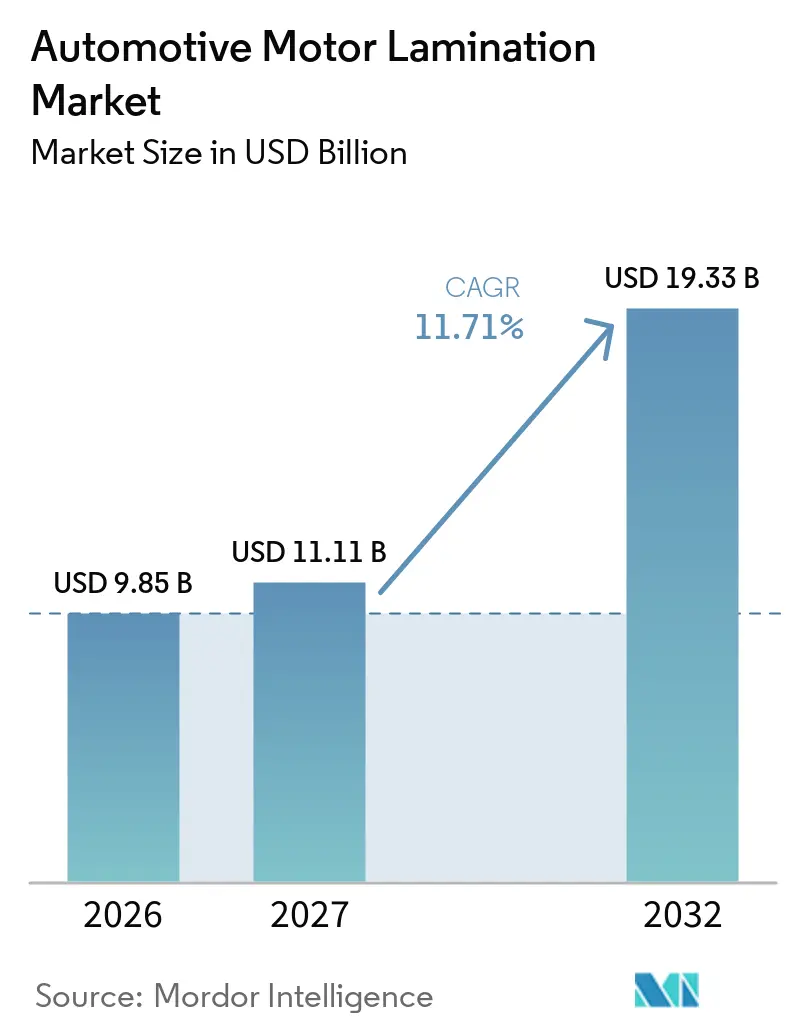
自動車モーターラミネーション市場規模は2026年に9.85 ビリオン 米ドルと評価され、2027年には11.11 ビリオン 米ドル、2032年までに19.33 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 11.71%で成長します。需要は電動パワートレインの継続的な拡大と結びついており、精密プレス加工されたステーターおよびローターコアを必要とします。自動車モーターラミネーション市場はまた、薄型電磁鋼板、より高いモーター速度、および要求の厳しいトラクション用途をサポートする接合方法へのシフトも進んでいます。サプライヤーは車両組立工場の近くに生産能力を配置し、複製が困難なボンディング、工具、および検査能力への投資を行っています。商業的機会は車両ミックスに依存します。バッテリー電気自動車のコアセットはハイブリッドコアセットよりも高い価値を持ち、ICE需要は補助モーターを通じて引き続き関連性を保っています。
主要レポートのポイント
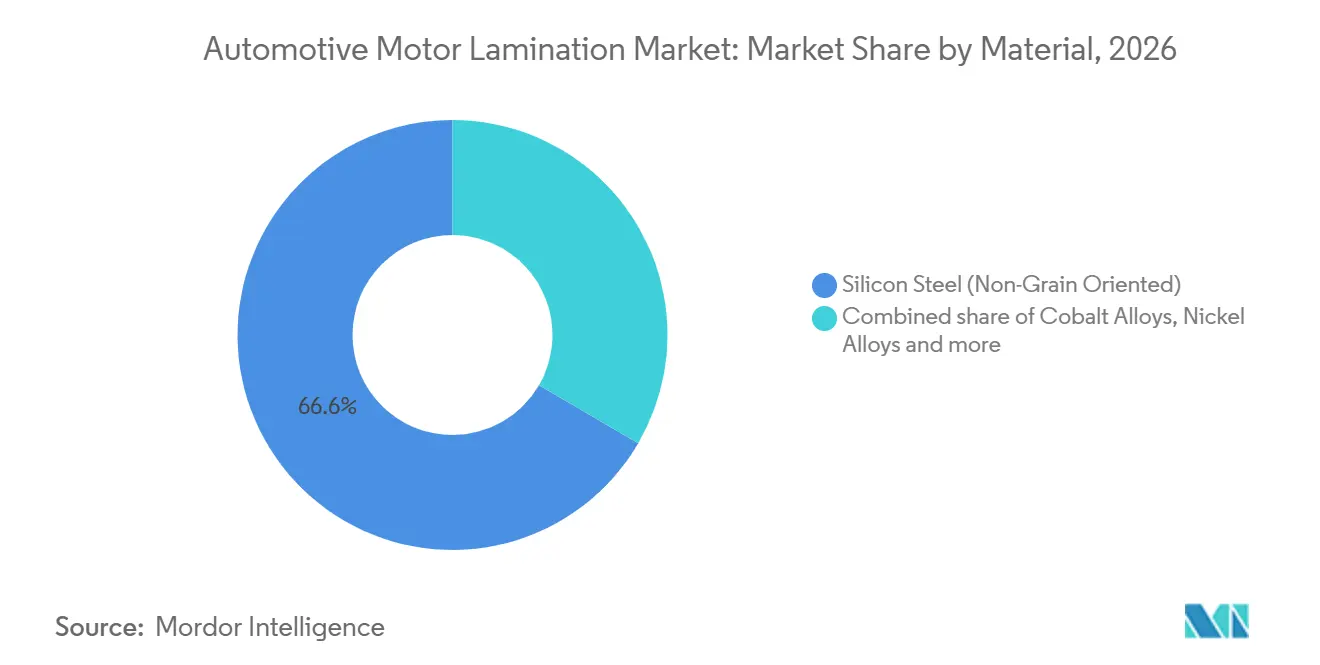
- 材料別では、無方向性ケイ素鋼が2026年の自動車モーターラミネーション市場において66.63%のシェアを占め、ニッケル合金2032年までに12.78%のCAGRで拡大すると予測されています。
- ラミネーション厚さ別では、0.2〜0.35 mmの帯域が2026年に61.26%のシェアを占め、0.2 mm未満は2032年までに13.05%のCAGRで拡大すると予測されています。
- 切断プロセス別では、プレス加工が2026年に78.73%のシェアを占め、2032年までに13.01%のCAGRで拡大すると予測されています。
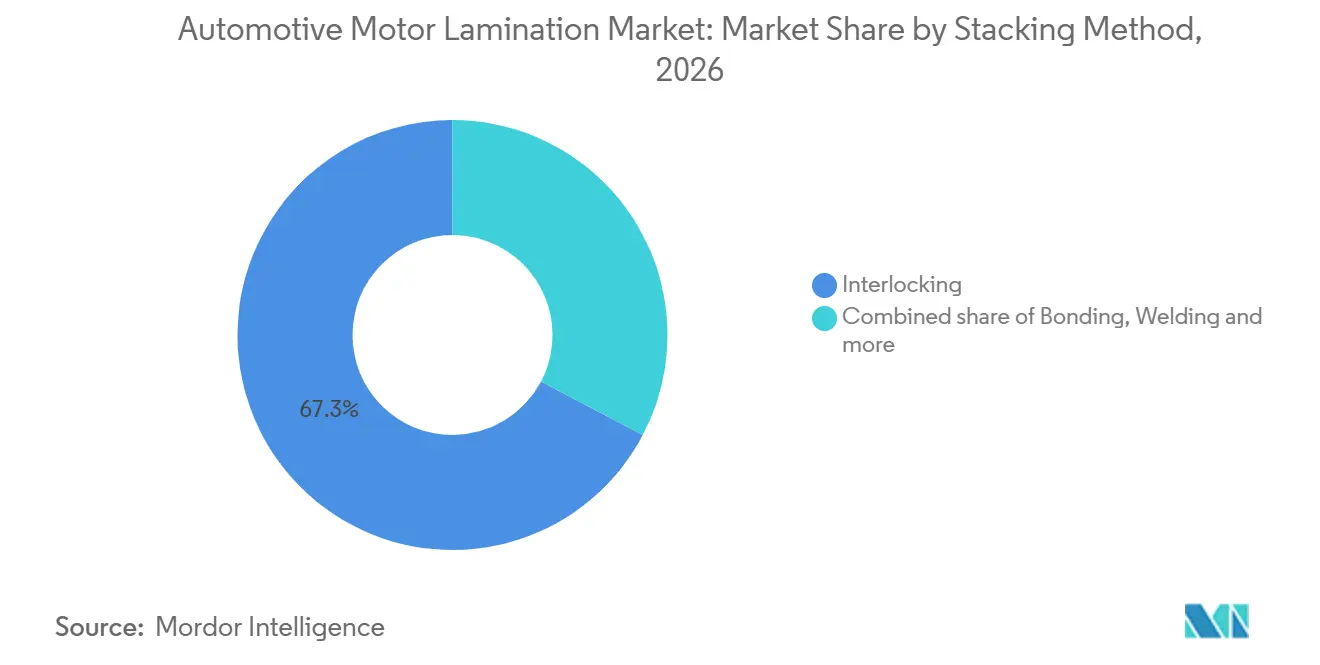
- 積層方法別では、インターロッキングが2026年に67.28%のシェアを占め、溶接は2032年までに13.15%のCAGRで拡大すると予測されています。
- モータータイプ別では、トラクションモーターが2026年に65.48%のシェアを占め、補助モーターは2032年までに13.32%のCAGRで拡大すると予測されています。
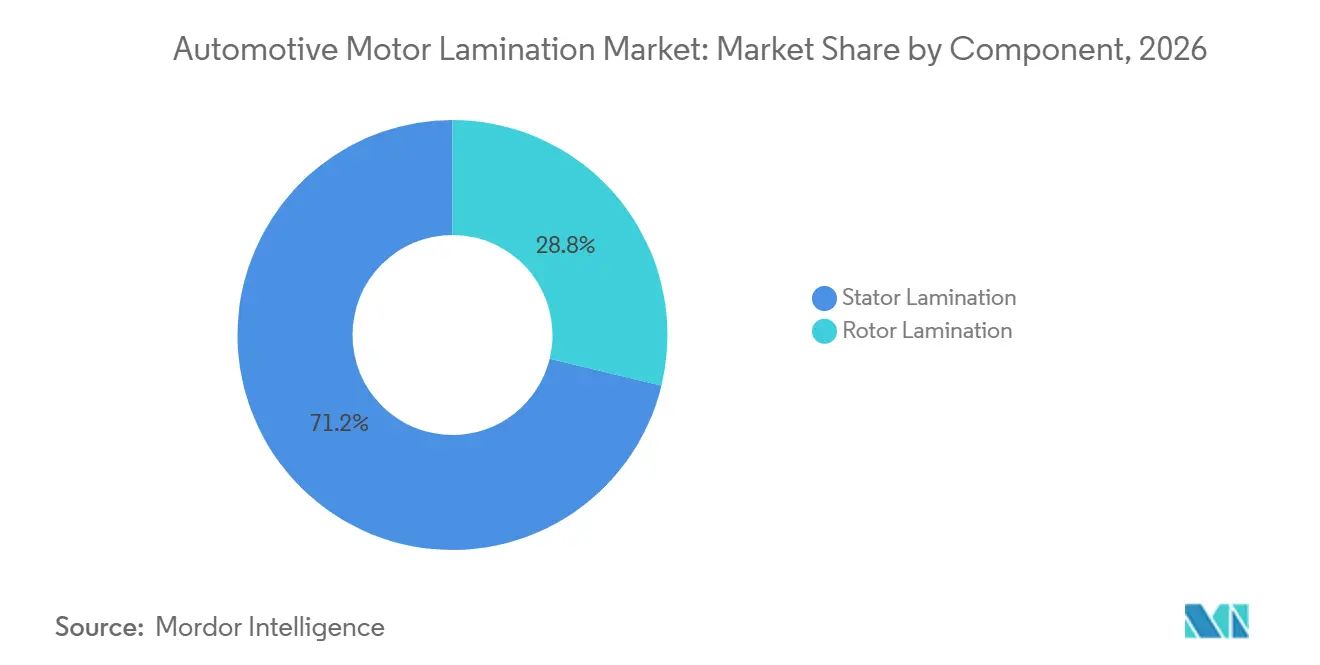
- コンポーネント別では、ステーターラミネーションが2026年に71.23%のシェアを占め、ローターラミネーションは2032年までに13.37%のCAGRで拡大すると予測されています。
- 車両タイプ別では、バッテリー電気自動車が2026年に58.36%のシェアを占め、2032年までに13.26%のCAGRで拡大すると予測されています。
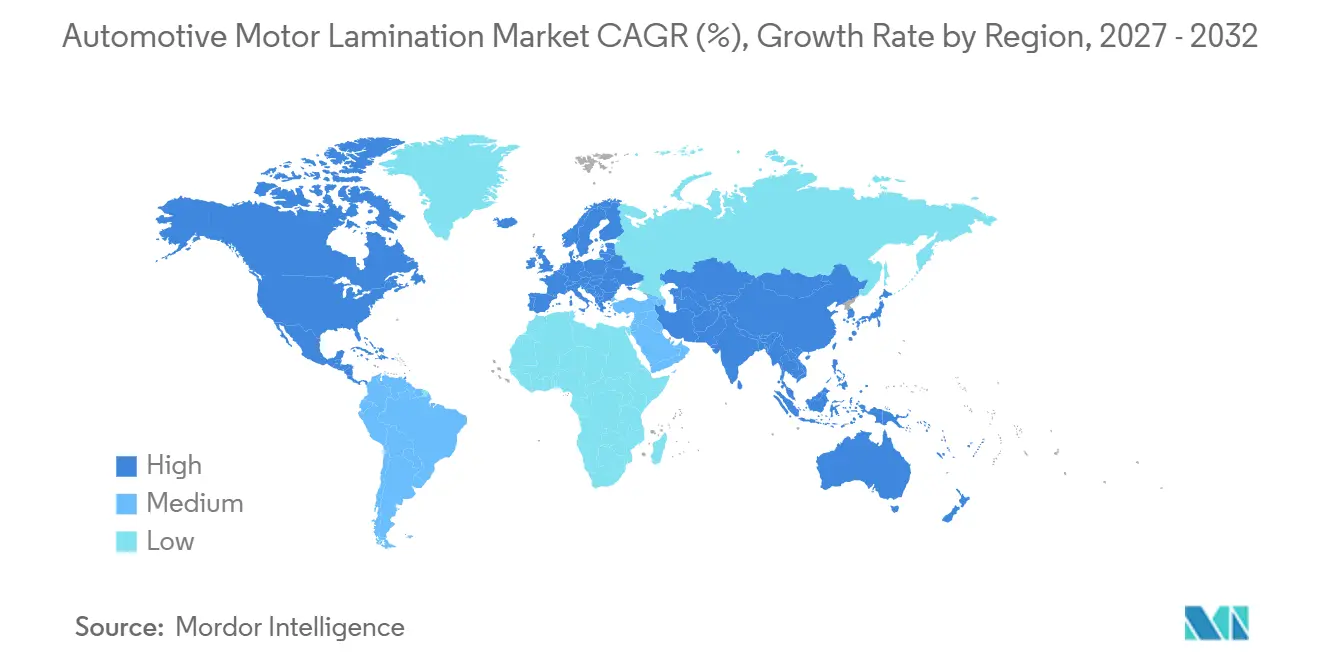
- 地域別では、アジア太平洋地域が2026年に47.83%のシェアを占め、2032年までに13.28%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的な電動車両モーター生産の拡大 | +4.0% | 世界全体;中国、欧州、北米で最大量 | 短期(2年以内) |
| より高いモーター速度と電力密度の要件 | +1.8% | 世界全体;欧州、米国、日本のプレミアムトラクションプログラム | 中期(2〜4年) |
| 薄型無方向性電磁鋼板へのシフト | +1.5% | 欧州、東アジア;0.25 mm未満のグレードにおけるファーストムーバー | 中期(2〜4年) |
| 車両あたりの補助モーター搭載数の増加 | +1.2% | 世界全体;マルチモータープラットフォームをリードする中国と欧州 | 中期(2〜4年) |
| モーターコアの現地調達とサプライチェーンの強靭化 | +1.0% | 北米、欧州;貿易政策要件に牽引 | 中期(2〜4年) |
| 自動化された高精度プレス加工とボンディングの採用 | +0.9% | 世界全体;先進製造基盤でスケーラブル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な電動車両モーター生産の拡大
電気自動車のモーター生産は、精密モーターコアの対象量を増加させています。GEMデトロイト地域は、米国のeモーター生産量が2024年の320 ミリオン 米ドル相当の320万台から2030年までに1,410万台に増加すると予測しています。また、2030年までにeモーターが米国の車両生産の61%を占めると予測しています [1]。この拡大は自動車モーターラミネーション市場を支えます。各トラクションモーターにはステーターとローターのコアセットが必要だからです。独立したサプライヤーにとっての機会は、車両メーカーが自社のドライブユニット生産能力を保持または構築する場合には狭まります。したがって、現地生産への投資はコア需要を拡大する一方で、サードパーティへの指名競争を激化させる可能性もあります。実際の結果として、生産能力の成長がすべてのラミネーションサプライヤーへの平等なアクセスに自動的につながるわけではありません。すでにプログラムの品質とタイミング要件を満たしている企業は、その結果として生じる業務を受注するうえで有利な立場にあります。
より高いモーター速度と電力密度の要件
15,000 rpmを超えて動作するトラクションモーターは、より高い周波数でコアロスが制御された電磁鋼板を必要とします。これにより、ヘアピンモータープログラムにおけるプレス加工精度、スタックジオメトリ、および接合品質の価値が高まります。アーヘン工科大学は、ヘアピンステーターラインが年間150,000〜200,000台のペースで稼働し、連続ヘアピンプロセスでは機械的スロット充填率が最大90%に達すると報告しています [2]。2025年のIEEEレビューは、連続ヘアピン巻線においてラミネーションスタックジオメトリがさらなる効率向上の制約となっていることを指摘しています [3]。したがって、自動車モーターラミネーション市場は、プログラム開発の早期段階からモーターエンジニアと協力するサプライヤーを優遇します。早期の技術的関与により、サプライヤーは生産開始前にダイ設計、材料挙動、絶縁ニーズ、およびスタック公差を調整する時間を確保できます。これにより、車両プログラムが承認された後にコア設計に高コストな変更が必要になるリスクが軽減されます。Feintoolは、同社のグルーロック技術が0.1 mmという薄さのラミネーションをサポートし、同じモーターエンベロープ内でモーター効率を最大15%向上させることができると述べています。
薄型無方向性電磁鋼板へのシフト
車両メーカーは、コアロスを低減し電気走行距離の延長を支援するために、薄型無方向性鋼板の採用を進めています。thyssenkrupp Steelは、3億ユーロのサイト投資の一環として、2025年1月にボーフムで焼鈍・絶縁ラインを稼働させました。このラインは年間200,000メートルトン以上の無方向性電磁鋼板を生産でき、最小降伏強度420 MPaの0.2 mmシートを含みます。ArcelorMittalのマルダイク電磁鋼板ラインは年間200,000トンの生産能力を持ち、年間最大150,000トンの1.2 ビリオン 米ドル規模のアラバマ州カルバートラインは建設中で、2027年下半期に最初の生産が見込まれています。自動車モーターラミネーション市場において、0.25 mm未満へのシフトはプログレッシブダイ工具の変更を必要とし、接着剤ボンディングの採用を強化します。これらの要件は、従来のインターロッキング方法に依存する企業よりも、薄ゲージプロセスの実績を持つサプライヤーを優遇する可能性があります。
車両あたりの補助モーター搭載数の増加
電動化車両は、電動パワーステアリング、ポンプ、冷却ファン、HVACコンプレッサー、およびブレーキブースターにより多くの補助モーターを使用します。補助モーターは2032年までに13.32%のCAGRで成長すると予測されており、車両あたりのモーター数の増加を反映しています。英国のAPC(先進推進センター)は、欧州の電気モーター需要が今後10年間で3倍以上になると予測し、永久磁石同期モーターが60%以上のシェアを維持すると見込んでいます。IEC 60034-30-1:2025は2025年12月にIE5効率クラスを導入し、効率的なモーターシステムへの需要を強化しました。自動車モーターラミネーション市場は、車両プラットフォーム間でトラクションモーター生産が異なる場合でも、これらのシステムから数量を獲得できます。Feintoolの冷却ファンモーターコアに関する取り組みは、精密な補助コア能力が類似の製造資産を使用して隣接する用途にも対応できることを示しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高グレード無方向性電磁鋼板の価格変動と入手可能性の制限 | -1.8% | 世界全体;北米と欧州で最も深刻 | 中期(2〜4年) |
| プログレッシブダイ、高速プレス、および検査システムの資本集約性 | -1.4% | 世界全体;中小規模のプレス加工業者と新規参入者に最も深刻 | 中期(2〜4年) |
| 薄ゲージ加工における歩留まり損失と複雑なモータージオメトリからのスクラップ | -0.8% | 世界全体;0.25 mm未満の採用率に比例 | 中期(2〜4年) |
| 軸方向磁束および非積層磁気コアアーキテクチャからの設計不確実性 | -0.6% | 欧州、北米;活発なOEM研究開発パイプライン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高グレード無方向性電磁鋼板の価格変動と入手可能性の制限
高グレードの無方向性電磁鋼板は、電動ドライブプログラムに対応するサプライヤーにとって材料上の制約となっています。低コアロスと薄ゲージの要件は、高速モーターに適した鋼板グレードの数を制限します。IEC 60034-30-1:2025のIE5効率クラスは、プレミアム電磁鋼板を優遇するコンプライアンス要因を追加します。シリコンおよび合金インプットの価格変動も、契約が材料パススルーを許可する場合に供給契約の経済性に影響します。ドイツ、フランス、および米国の新規生産能力は地域的な入手可能性を改善できますが、認定グレードの必要性を排除するものではありません。自動車モーターラミネーション市場は、材料供給の制限が生産スケジュールを制約したり、サプライヤーのマージンを狭めたりする場合に影響を受けます。これは特に、モータープログラムが認定された鋼板グレードに依存しており、再テストなしに材料を容易に切り替えられない場合に関連します。長期的な材料関係と供給計画の価値を高めます。
プログレッシブダイ、高速プレス、および検査システムの資本集約性
現代のトラクションコアプログラムには、専用のプログレッシブダイ、高速プレス、自動ハンドリング、およびインライン計測が必要です。これらの投資は生産収益が始まる前に行われ、特定のモーター設計と密接に結びついています。ヘアピン対応コア生産には、厳密な寸法管理と再現性のあるスタック性能も必要です。サプライヤーは自動車要件を満たすために、制御雰囲気焼鈍と追加の検査装置が必要になる場合があります。この投資負担により、中小企業が自動車モーターラミネーション市場に参入することが難しくなります。また、長期生産ランと安定した車両プログラム指名の価値も高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
無方向性ケイ素鋼が主導し、特殊合金がプレミアム用途で存在感を増す無方向性ケイ素鋼は2026年の自動車モーターラミネーション市場シェアの66.63%を占めました。その地位は、性能、コスト、および高速プログレッシブダイプレス加工との互換性のバランスが確立されていることを反映しています。この材料は補助モーターおよびトラクションモーター用途の幅広い範囲に対応します。コバルト合金は、2.3 Tを超える飽和磁化を必要とする極限性能用途に集中しています。ニッケル合金は2032年までに12.78%のCAGRで最も成長の速い材料セグメントです。その使用は、標準的な無方向性鋼板では許容できない渦電流損失が生じる可能性がある800 Vトラクションモーターと結びついています。
モーター速度と電力密度が増加するにつれて、材料ミックスはより専門化されています。2025年5月に15,000 rpm超のトラクションモーター向けに0.10 mm B10AHV900M超薄型グレードが導入され、材料開発の方向性を示しています。薄型グレードは高周波性能を向上させることができますが、有能なプレス加工と接合プロセスを必要とします。これにより、材料選択はモーター設計上の決定であると同時に製造上の決定にもなります。磁気的に優れた性能を発揮するグレードは、ダイ、絶縁、積層、およびハンドリングの各工程でも確実に稼働する必要があります。サプライヤーは生産方法を決定する前に両方の考慮事項を評価する必要があります。自動車モーターラミネーション産業は、グレード認定と加工ノウハウが決定的な役割を果たすプレミアム用途に機会があります。標準的な無方向性グレードは、幅広い用途要件を実用的なコストで満たすため、最大量のオプションであり続ける可能性が高いです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ラミネーション厚さ別:
中ゲージが主導し、超薄型ゲージが最も速く成長0.2〜0.35 mmの帯域は2026年の自動車モーターラミネーション市場シェアの61.26%を占めました。このゲージ範囲は、現在のトラクションモーターとプレミアム補助システムにとって一般的なエンジニアリング選択肢であり続けています。加工の管理しやすさとコアロス性能のバランスを取ります。0.2 mm未満は最も成長の速い厚さセグメントであり、高速トラクション設計が超薄型グレードを採用するにつれて2032年までに13.05%のCAGRで成長します。0.35 mm超は、標準ゲージが適切な低速補助モーターに引き続き関連性を持ちます。
厚さのミックスはすべてのモータータイプで一方向に動くわけではありません。HVACシステム、ポンプ、および冷却ファンは、より厚いゲージを引き続き使用できるコア量を追加します。薄い材料は、特に複雑なジオメトリの場合、プレス加工中に歩留まり損失のリスクが高くなります。Feintoolは、接着剤ベースのプロセスにより0.1 mmでの量産が可能であり、効率を最大15%向上させることができると述べています。これにより、接着剤接合は自動車モーターラミネーション市場の薄ゲージ部分へ実用的なルートとなります。サプライヤーは、これらのグレードが要求するより厳しい公差を満たしながら、スクラップと工具寿命を管理する必要があります。
切断プロセス別:
プレス加工がスケールの優位性を維持し、ボンディングがより統合されるプレス加工は2026年の自動車モーターラミネーション市場シェアの78.73%を占め、2032年までに13.01%のCAGRで成長すると予測されています。その優位性は、プログレッシブダイ生産のスケールと再現性を反映しています。新しいモーター設計には通常、専用のダイセットが必要です。プロセスがOEMによって検証された後、生産中の調達先変更は困難です。レーザー切断およびその他の方法は、専用ダイ投資が正当化されないプロトタイプおよび少量生産用途に対応します。
プレス加工は、別個の下流工程ではなく生産プロセスの一部としてボンディングをますます含むようになっています。Worthington SteelのTempelは2025年10月にFSBフルサーフェスボンディングを導入しました。同社によると、このプロセスは従来のボンディングの5〜14マイクロメートルと比較して2〜4マイクロメートルで接着剤を塗布し、複数の自動車OEMで生産承認を受けています。これにより、静粛で効率的なモーター設計に対する大量プレス加工の関連性が向上します。自動車モーターラミネーション市場は、工具の専門知識と接着剤塗布のプロセス制御を組み合わせるサプライヤーを評価します。費用対効果の高いプロトタイプ方法は引き続き必要ですが、プレス加工の大量生産における地位に挑戦するものではありません。
積層方法別:
インターロッキングがスケールで主導し、溶接とボンディングが進展インターロッキングは2026年の自動車モーターラミネーション市場シェアの67.28%を占めました。確立されたプログレッシブダイ工具に適合し、高い生産率をサポートするため、広く使用され続けています。ボンディングは材料ゲージが0.25 mm未満に移行するにつれて関連性を増しています。機械的インターロッキングは、要求の厳しい動作負荷にさらされる薄いラミネーションでは信頼性が低下する可能性があります。溶接は2032年までに13.15%のCAGRで最も成長の速い積層方法です。インターロッキングでは常に対応できないセグメント化コアの配置とポストスタック接合要件をサポートします。
積層方法の選択は、モーターのジオメトリ、グレードの厚さ、およびノイズや損失の要件によって異なります。日本製鉄は2025年3月に、高速ローター使用のために20 MPaを超える軸方向引張強度を提供するラミネーション歯上の接着剤領域に関する米国特許12,261,482を取得しました。POSCO Internationalは2025年12月にポーランドのブジェグ施設で自己接着ラミネーション技術を使用した量産を開始しました。これらの開発は、ボンディングが自動車コアプログラムの主要なオプションになりつつあることを示しています。自動車モーターラミネーション市場は、スケールでインターロッキングを維持しながら、より薄くより複雑なコア設計のための代替方法を拡大していきます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
モータータイプ別:
トラクションモーターが数量を確保し、補助モーターが収益源を拡大トラクションモーターは2026年の自動車モーターラミネーション市場シェアの65.48%を占めました。すべての電動ドライブトレインには、ステーターとローターのコアセットを持つ少なくとも1つの主駆動モーターが必要です。これにより、バッテリー電気自動車およびハイブリッドプラットフォーム全体で大きなコア需要が確保されます。補助モーターは2032年までに13.32%のCAGRで成長すると予測されています。その成長は、電動パワーステアリング、オイルポンプ、冷却ファン、HVACコンプレッサー、およびブレーキブースターの使用増加と結びついています。補助モーターの自動車モーターラミネーション市場規模は、車両の電動化がこれらのシステムを追加するにつれて拡大します。
モーターサプライヤーは補助システムに対してより厳格な効率要件を適用しています。IEC 60034-30-1:2025はモーター効率フレームワークにIE5効率クラスを追加します。これにより、一部の補助用途における低グレード材料の選択の余地が縮小します。また、いくつかの小型モーター設計全体で一貫したコア品質への需要も生まれます。Feintoolの冷却ファンモーターコアの取り組みは、自動車グレードの補助コア能力が近隣の産業市場でも活用できることを示しています。自動車モーターラミネーション産業は、トラクションプログラムを超えて資産稼働率を向上させることができるため、この広い装置基盤から恩恵を受けます。
コンポーネント別:
ステーターの質量が収益を支え、ローターの複雑さが成長を牽引ステーターラミネーションは2026年の自動車モーターラミネーション市場シェアの71.23%を占めました。ステーターは多くのモーター設計においてローターよりも大きな環状構造と歯列を含んでいます。この高い材料含有量がその収益上の地位を支えています。ローターラミネーションは2032年までに13.37%のCAGRで成長すると予測されています。より高い速度での埋め込み永久磁石トポロジーは、厳密な寸法公差を持つ薄いブリッジとウェブ特徴を必要とします。したがって、ローターラミネーションの自動車モーターラミネーション市場規模は、高性能トラクション設計と密接に結びついています。
ローター設計はステーター生産とは異なる製造上の課題を生み出します。2026年のFrontiersレビューは、ヘアピンモーターにおけるラミネーションスタックを磁気的および生産上の複合課題として特定しています。モーター設計者とプレス加工業者の早期協力により、下流の生産リスクを低減できます。したがって、自動車モーターラミネーション市場は、ローター設計の検証をサポートできるサプライヤーに戦略的な付加価値を与えます。ステーターの数量は引き続き主導的な地位を占めますが、ローターの複雑さが必要な技術レベルを決定する可能性があります。
車両タイプ別:
バッテリー電気自動車が価値をリードし、ICEが補助ベースを維持バッテリー電気自動車は2026年の自動車モーターラミネーション市場シェアの58.36%を占め、2032年までに13.26%のCAGRで成長すると予測されています。ICE車両は16.52%を占め、需要は主にトラクションコアではなく、ステアリング、ポンプ、冷却ファン、およびスターター用の補助モーターに関連しています。デュアルモーターのバッテリー電気自動車は、多数の個別の電磁鋼板ラミネーションを含むトラクションコアセットを必要とします。ハイブリッドおよびプラグインハイブリッドプラットフォームは、メーカーがフリート二酸化炭素コンプライアンスを管理するにつれて需要を支え続けます。
車両ミックスはサプライヤーのコアセットあたりの収益に直接影響します。バッテリー電気コアセットはハイブリッドコアセットよりも高い価値を持つため、ハイブリッド量が多くてもプレミアムサプライヤーにとって同等の価値成長を生み出さない可能性があります。自動車モーターラミネーション市場は、より高い内容のバッテリー電気プラットフォームが拡大する場合に最も恩恵を受けます。ICE量は補助コアを通じて引き続き意味のある基盤を提供します。したがって、サプライヤーは車両台数だけで需要を評価するのではなく、従来型、ハイブリッド、およびバッテリー電気プラットフォーム全体でプログラムのバランスを取る必要があります。
地域分析
北米
北米は2026年の自動車モーターラミネーション市場シェアの21.46%を占めました。この地域は確立されたOEM組立活動と国内電磁鋼板調達への注目の高まりによって支えられています。GEMデトロイト地域は、米国のeモーター生産量が2024年の320万台から2030年までに1,410万台に増加すると予測しています。ArcelorMittalの1.2 ビリオン 米ドル規模のアラバマ州カルバート電磁鋼板ライン(年間最大150,000トンの生産能力)は建設中であり、2027年下半期に最初の生産が見込まれています。地域供給は輸入無方向性グレードへの依存を低減し、プレス加工業者の調達選択肢を改善できます。Worthington SteelのTempelは、USMCAの車両プログラムに対応するトラクションモーターラミネーションのためにメキシコのアポダカ事業を拡大しています。プログラムのタイミングは引き続き重要であり、同社は完全な生産立ち上げが2029会計年度まで延びると予測しています。現地生産と自動車品質システムは、この地域の自動車モーターラミネーション市場において引き続き中心的な役割を果たします。
アジア太平洋
アジア太平洋地域は2026年の自動車モーターラミネーション市場シェアの47.83%を占め、最大の地域シェアを持ち、2032年までに13.28%のCAGRで成長すると予測されており、自動車モーターラミネーション市場の最も成長の速い地域セグメントとなっています。中国が主要な生産基盤を提供し、インド、韓国、およびタイが製造の深みを加えています。このスケールはトラクションコアへの需要を支えますが、自社内製のドライブユニットサプライチェーンも促進します。インドはプレス加工基盤を拡大しています。Feintoolは2026年7月にプネーに最初のインド工場を開設し、2027年第1四半期から量産を予定しており、その後eモーターコアへの拡大も計画しています。日は電磁鋼板開発とボンデッドコアの知的財産において重要な技術センターであり続けています。アジア太平洋地域の自動車モーターラミネーション市場は、大規模な車両生産と現地材料および成形能力の急速な進歩を組み合わせています。
欧州、南米、中東・アフリカ
欧州は技術主導の自動車モーターラミネーション市場を持ち、南米と中東・アフリカは規模が小さく輸入依存度が高い状態が続いています。thyssenkrupp Steelのボーフムラインは電気モビリティ用途向けの薄型無方向性グレードをサポートし、欧州の材料基盤を強化しています。POSCO Internationalは2025年12月にポーランドのブジェグで量産を開始し、年間120万モーターコアの生産能力と、欧州でのヒュンダイおよびキア向けに103万台の初期受注を持っています。Feintoolは3,410万ユーロの投資でハンガリーのトコド工場を拡張し、ボルボの電気自動車向けeモーターコンポーネントを供給します。欧州の生産者は自動車品質要件と製品炭素文書化(顧客から要求される場合はISO 14067を含む)を満たす必要があります。ブラジルはOEM組立基盤を通じてICEおよびハイブリッド補助モーター需要を支えていますが、現地化されたEVトラクションコア製造は限定的なままです。トルコ、サウジアラビア、およびアラブ首長国連邦は車両組立計画を通じて段階的な需要に貢献していますが、それらのラミネーション供給は主に輸入に依存しています。
競合環境
自動車モーターラミネーション市場は、精密トラクション用途では適度に集中しており、低仕様用途では分散しています。OEMトラクション指名に必要なプレス加工、ボンディング、計測、および品質システムのインフラを持つサプライヤーは限られています。主要サプライヤーはOEMサイト近くの現地生産能力、無方向性鋼板へのより強いアクセス、および独自の接合または工具プロセスを追求しています。これらの能力は、プログラムが検証された後の調達先変更のリスクを低減します。長期的なTier 1供給契約は、車両プラットフォームのライフサイクル全体にわたって数量を確保できます。
技術的差別化は自動車モーターラミネーション市場における主要な競争要因です。TempelのFSB技術は自動車生産における接着剤の厚さとボンディング性能に対応します。Feintoolは、グルーロックMDが自動車量産に採用されており、より高い効率ポテンシャルを持つ薄いラミネーションをサポートすると報告しています。日本製鉄の接着剤コア特許は、高速ローターのデューティサイクル向けの接合アーキテクチャをサポートします。これらの例は、製品性能がますます独自の製造工程と結びついていることを示しています。検証済みの工具とボンディングプロセスを持たないサプライヤーは、より高い認定コストに直面する可能性があります。
競争はまた、トレーサビリティ、材料の入手可能性、および顧客の文書化要件を満たす能力にも依存します。IATF 16949品質管理の期待は自動車部品サプライヤーに引きき関連します。ISO 14067は、顧客がライフサイクルデータを要求する場合に製品炭素フットプリント報告を導くことができます。統合サプライヤーは電磁鋼板の調達、コア生産、およびトレーサビリティを一つのパッケージで提供できます。小規模な地域プレス加工業者は標準部品では競争できますが、複雑なヘアピン対応設計ではプレッシャーに直面する可能性があります。自動車モーターラミネーション産業は、スクラップを削減し、ボンデッドステーター製造を改善し、または統合冷却チャネル設計をサポートするサプライヤーに機会があります。これらの分野は、広範なコモディティスケールのフットプリントを必要とせずに差別化を提供できます。
自動車モーターラミネーション産業のリーダー
-
EuroGroup Laminations S.p.A.
-
Mitsui High-tec, Inc.
-
Worthington Steel, Inc.
-
POSCO International Corporation
-
R. Bourgeois S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車モーターラミネーション市場 このレポートでカバーされる企業
- EuroGroup Laminations S.p.A.
- Mitsui High-tec, Inc.
- Worthington Steel, Inc.
- POSCO International Corporation
- R. Bourgeois S.A.
- Sumitomo Electric Industries, Ltd.
- voestalpine AG
- JFE Steel Corporation
- Nippon Steel Corporation
- thyssenkrupp AG
- China Baowu Steel Group Corporation Limited
- Kuroda Precision Industries Ltd.
- Motherson Yutaka Giken Co., Ltd.
- Pitti Engineering Pvt. Ltd.
- Polaris Laser Laminations
- Wingard & Co., Inc.
- Lamination Specialties, Inc.
- Suzhou Fine-Stamping Co., Ltd.
- Brandauer Limited
- Feintool International Holding AG
最近の産業開発事情 自動車モーターラミネーション市場
- 2026年8月:Feintoolは2026年上半期の業績報告において、プネーの最初のインド工場が開設され、最初の生産受注を確保し、2027年第1四半期から量産を開始すると発表しました。
- 2026年7月:ArcelorMittalはアラバマ州カルバートにおける1.2 ビリオン 米ドル規模、年間150,000トンの無方向性電磁鋼板ラインの建設を進め、2027年下半期に最初の生産が見込まれています。
- 2026年3月:EuroGroup Laminationsは2025年のeモビリティ収益が5億1,430万ユーロ、eモビリティ受注残が約27億ユーロであると報告し、新しいOEMハイブリッドプログラムに注力しています。
- 2025年10月:POSCO Internationalはポーランドのブジェグにドライブモーターコア工場を開設し、年間120万コアの生産能力と欧州でのヒュンダイおよびキア生産向けに103万台の初期受注を持ち、2025年12月に量産を開始しました。
- 2025年10月:Worthington SteelのTempelはFSBフルサーフェスボンディングを発売しました。このプロセスは従来のボンディングの5〜14マイクロメートルと比較して2〜4マイクロメートルで接着剤を塗布し、複数の自動車OEMで生産承認を受けています。
世界の自動車モーターラミネーション市場レポートの範囲
自動車モーターラミネーション市場レポートは、材料(無方向性ケイ素鋼、コバルト合金、ニッケル合金、その他)、ラミネーション厚さ(0.2 mm未満、0.2〜0.35 mm、0.35 mm超)、切断プロセス(プレス加工、レーザー切断およびその他)、積層方法(インターロッキング、ボンディング、溶接、その他)、モータータイプ(トラクションモーターおよび補助モーター)、コンポーネント(ステーターラミネーションおよびローターラミネーション)、車両タイプ(バッテリー電気、ハイブリッドおよびプラグインハイブリッド、ICE)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(トン)で提供されます。
セグメンテーション概要
| ケイ素鋼(無方向性) |
| コバルト合金 |
| ニッケル合金 |
| その他 |
| 0.2 mm未満 |
| 0.2〜0.35 mm |
| 0.35 mm超 |
| プレス加工 |
| レーザー切断およびその他 |
| インターロッキング | |
| ボンディング | 自己接着 |
| 接着剤 | |
| 溶接 | |
| その他 |
| トラクションモーター | |
| 補助モーター | 電動パワーステアリング |
| ポンプ | |
| 冷却ファン | |
| HVACコンプレッサー | |
| その他 |
| ステーターラミネーション |
| ローターラミネーション |
| バッテリー電気 |
| ハイブリッドおよびプラグインハイブリッド |
| ICE |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| タイ | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | ケイ素鋼(無方向性) | |
| コバルト合金 | ||
| ニッケル合金 | ||
| その他 | ||
| ラミネーション厚さ別 | 0.2 mm未満 | |
| 0.2〜0.35 mm | ||
| 0.35 mm超 | ||
| 切断プロセス別 | プレス加工 | |
| レーザー切断およびその他 | ||
| 積層方法別 | インターロッキング | |
| ボンディング | 自己接着 | |
| 接着剤 | ||
| 溶接 | ||
| その他 | ||
| モータータイプ別 | トラクションモーター | |
| 補助モーター | 電動パワーステアリング | |
| ポンプ | ||
| 冷却ファン | ||
| HVACコンプレッサー | ||
| その他 | ||
| コンポーネント別 | ステーターラミネーション | |
| ローターラミネーション | ||
| 車両タイプ別 | バッテリー電気 | |
| ハイブリッドおよびプラグインハイブリッド | ||
| ICE | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車モーターラミネーションの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて11.71%のCAGRで成長し、2032年までに19.33 ビリオン 米ドルに達すると予測されています。
自動車モーターラミネーション需要をリードする材料はどれですか?
無方向性ケイ素鋼は2026年に66.63%のシェアでリードしており、性能、コスト、およびプレス加工互換性のバランスが取れているためです。
最も強い将来の価値機会を提供する車両タイプはどれですか?
バッテリー電気自動車用途は2032年までに13.26%のCAGRで成長すると予測されており、より高い価値のトラクションコアセットを使用します。
薄型電磁鋼板ラミネーションがなぜ重要になっているのですか?
0.25 mm未満のグレードは高速モーターのコアロスを低減できますが、高度な工具とボンディングプロセスを必要とします。
自動車モーターラミネーションで最も成長の速い地域はどこですか?
アジア太平洋地域は2032年までに13.28%のCAGRで成長すると予測されており、中国のスケールとインドおよびその他の市場での製造能力の拡大によって支えられています。
トラクションモーターコアサプライヤーにとって最も重要な製造能力は何ですか?
サプライヤーは、要求の厳しいOEMトラクションプログラムに対応するために、検証済みのプログレッシブダイプレス加工、ボンディング、計測、および自動車品質システムを必要とします。