
Tamanho e Participação do Mercado de Materiais de Interior Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 67.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 83.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
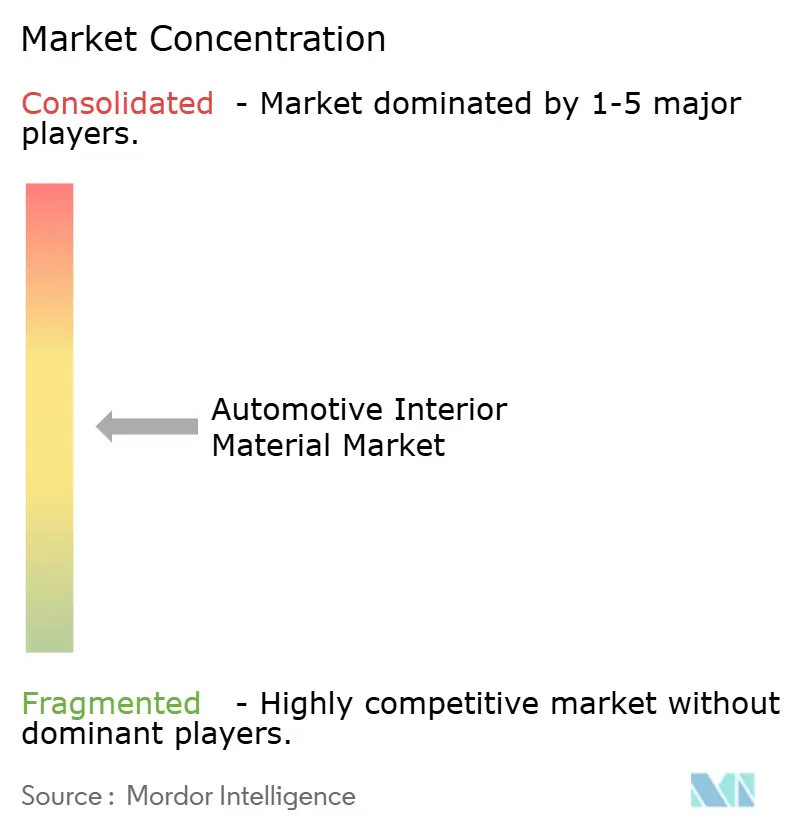
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Interior Automotivo por Mordor Intelligence
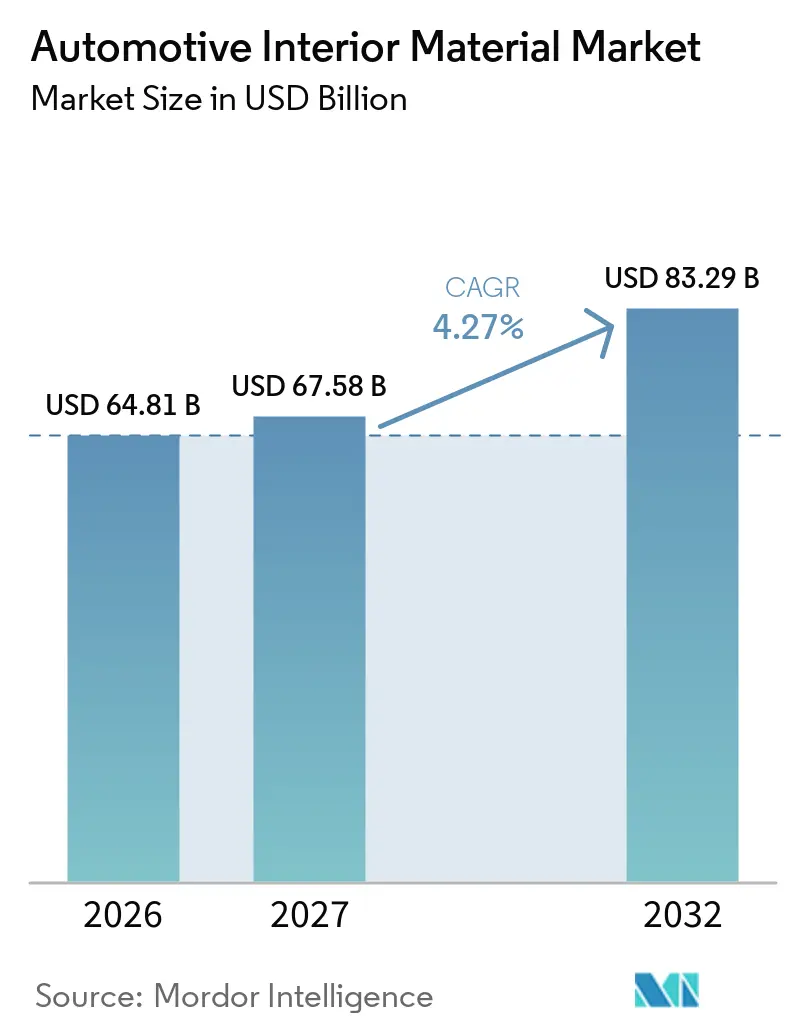
O tamanho do mercado de materiais de interior automotivo foi avaliado em 64,81 bilhões de USD em 2026 e deve crescer de 67,58 bilhões de USD em 2027 para 83,29 bilhões de USD até 2032, registrando um CAGR de 4,27% entre 2027 e 2032. O mercado de materiais de interior automotivo está mudando porque as superfícies internas agora afetam o peso do veículo, o som da cabine, o controle térmico e os controles digitais. A eletrificação de veículos aumenta a demanda por sistemas acústicos e térmicos projetados para cabines mais silenciosas. As normas de emissões também incentivam materiais mais leves em componentes de interior. As regras de circularidade da UE tornam o conteúdo de plástico reciclado um requisito de aquisição para veículos vendidos na região. Essas condições favorecem fornecedores que conseguem qualificar materiais com baixo teor de COV, mais leves e rastreáveis no início dos programas de veículos.
Principais Conclusões do Relatório
- Por tipo de material, os polímeros detinham 42,35% da participação do mercado de materiais de interior automotivo em 2026, enquanto o couro sintético deve crescer a um CAGR de 6,13% até 2032.
- Por aplicação, os assentos representavam 30,14% da participação do mercado de materiais de interior automotivo em 2026, enquanto os consoles centrais devem avançar a um CAGR de 5,75% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham 82,33% do valor de mercado em 2026 e devem crescer a um CAGR de 4,86% até 2032.
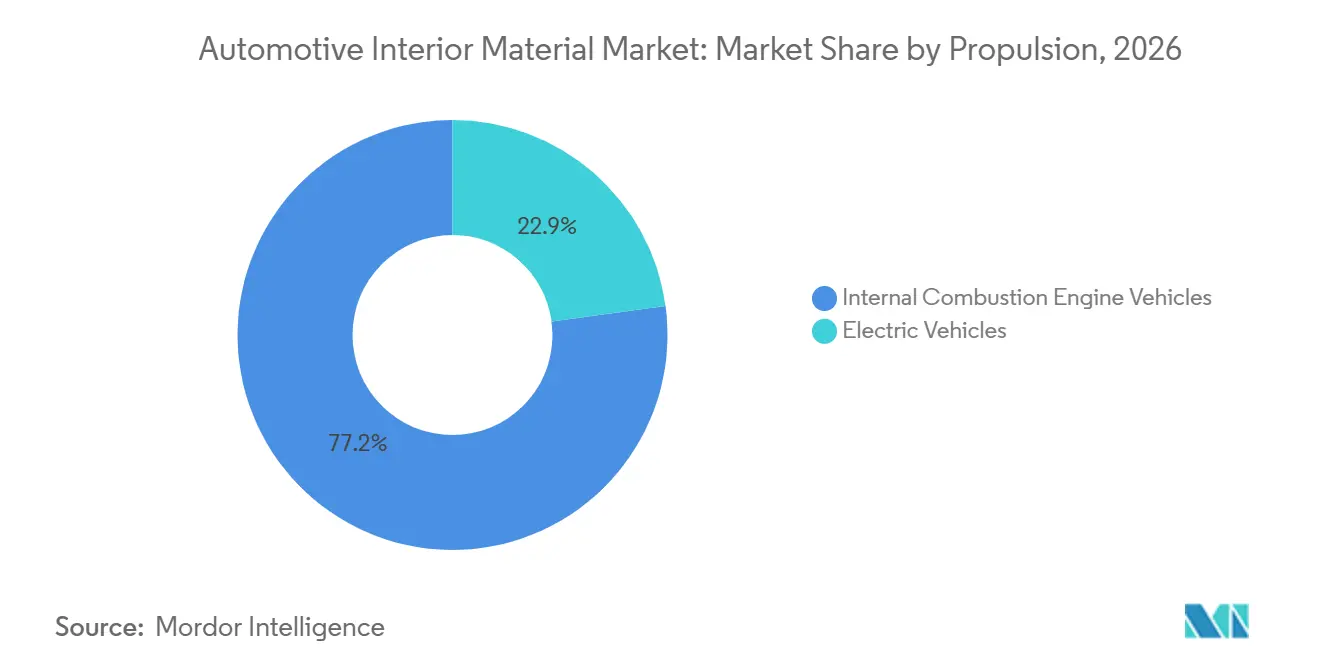
- Por propulsão, os veículos com motor de combustão interna detinham 77,15% do valor de mercado em 2026, enquanto os veículos elétricos devem expandir a um CAGR de 8,55% até 2032.
- Por canal de vendas, o fornecimento para fabricantes de equipamento original detinha 87,24% do valor de mercado em 2026 e deve crescer a um CAGR de 4,36% até 2032.
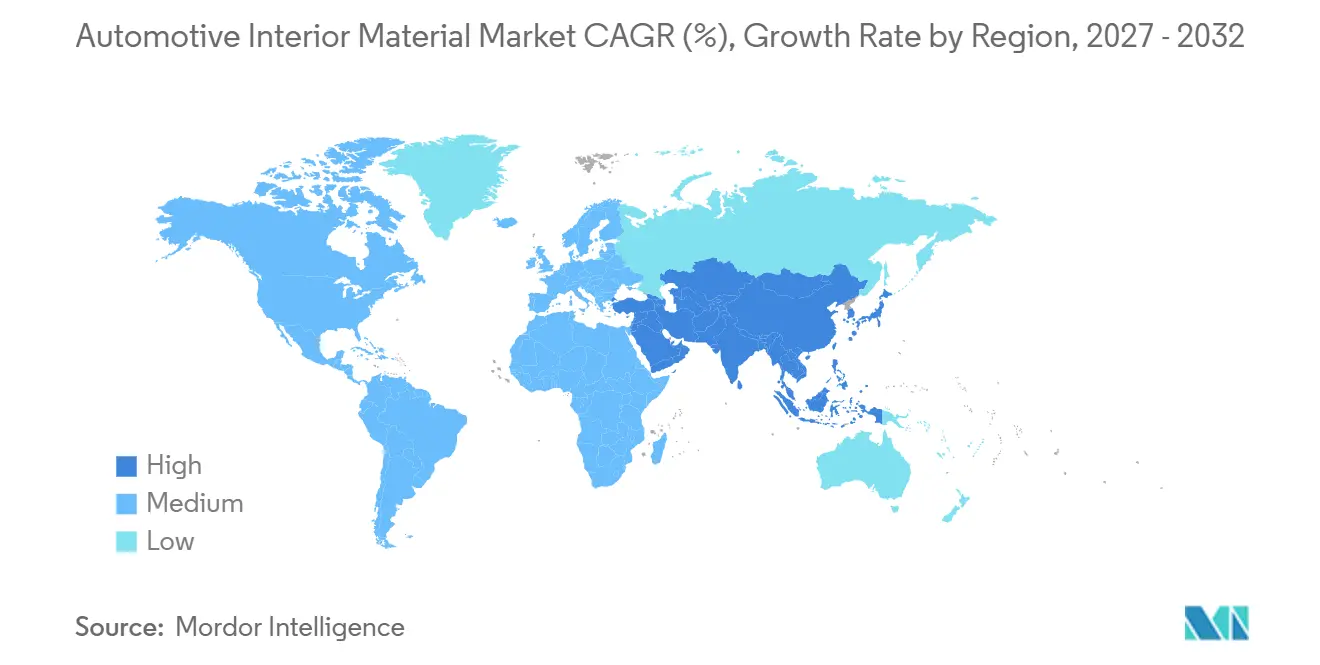
- Por geografia, a Ásia-Pacífico detinha 44,62% do valor de mercado em 2026 e deve crescer a um CAGR de 6,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Redução de Peso e Eficiência Energética | +1.1% | Global, maior intensidade na Europa, China e América do Norte | Curto prazo (≤ 2 anos) |
| Conforto Premium na Cabine e Personalização de Materiais | +0.9% | América do Norte, Europa e segmentos premium da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Redesenho da Cabine de Veículos Elétricos e Gestão de Ruído | +0.8% | China e Europa, com expansão para o Sudeste Asiático e Oriente Médio e África | Médio prazo (2–4 anos) |
| Requisitos de Conteúdo Reciclado e Materiais Circulares | +0.6% | Europa, com expansão regulatória para Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Rastreabilidade de Materiais em Circuito Fechado para Componentes de Interior | +0.4% | Europa principalmente, seguida de Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Integração de Superfícies Inteligentes e Materiais Funcionais | +0.4% | Global, liderado por fabricantes de equipamento original chineses e marcas premium europeias | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Redução de Peso e Eficiência Energética
A redução da massa interna faz parte do briefing de materiais para novos programas de veículos. As normas de CO2 para frotas europeias, as normas chinesas Fase VI e os requisitos de autonomia de baterias apoiam essa direção. Termoplásticos de engenharia e compósitos de fibra natural são cada vez mais considerados para painéis de instrumentos, substratos de portas e forros de teto. Projetos de material único podem apoiar a reciclagem enquanto reduzem a massa em comparação com laminados multicamadas. Um artigo da SAE de 2026 relatou um desacoplador de piso de fibra de poliéster reciclado com desempenho de NVH comparável à espuma de poliuretano, com menor peso e características de pegada de carbono. A ISO 12219-11:2025 adiciona requisitos de caracterização de COV que tornam a avaliação do ar da cabine ao nível do material parte desses programas.
Conforto Premium na Cabine e Personalização de Materiais
O mercado de materiais de interior automotivo se beneficia à medida que as marcas chinesas de veículos elétricos oferecem interiores com toque suave e múltiplas texturas em veículos com preço abaixo de 30.000 USD. Isso eleva as expectativas dos clientes que anteriormente estavam associadas a sedãs de luxo com preço acima de 60.000 USD. Também pressiona os fabricantes de veículos em outras regiões a melhorar a qualidade dos materiais sem aumentar acentuadamente os preços dos veículos. Alternativas de couro de design biológico estão sendo desenvolvidas com parceiros de veículos de luxo. Esses materiais podem combinar insumos reciclados, proteínas vegetais e biopolímeros. Em novembro de 2025, BASF e Hyundai Transys também apresentaram um conceito de assento modular usando Elastollan TPU e espumação por injeção com fluido supercrítico para criar uma espuma leve, com baixo teor de COV e reciclável sem agentes de expansão químicos [1].
Redesenho da Cabine de Veículos Elétricos e Gestão de Ruído
As plataformas de veículos elétricos alteram as demandas acústicas impostas aos materiais de interior. Sem o ruído do motor, os sons da estrada, do vento e do trem de força são mais perceptíveis para os ocupantes do veículo. Os pacotes de som devem gerenciar a perda de transmissão, o peso e a separação no fim de vida ao mesmo tempo. Esses requisitos combinados desafiam os sistemas convencionais de espuma de poliuretano. Os projetos de veículos elétricos com piso plano também aumentam a área de superfície estofada da cabine em assentos, portas, forros de teto e pisos. O mercado de materiais de interior automotivo, portanto, se beneficia do crescimento dos veículos elétricos porque requer materiais reformulados e qualificados, e não apenas volume adicional.
Requisitos de Conteúdo Reciclado e Materiais Circulares
As normas europeias transformam o conteúdo reciclado de uma declaração voluntária em um requisito de projeto de veículo. O Regulamento (UE) 2026/1738 exige 15% de conteúdo de plástico reciclado para novos tipos de veículos aprovados a partir de 2032, aumentando para 25% até 2036. Pelo menos 20% da fração de plástico reciclado deve provir de veículos em fim de vida [2]. A Covestro anunciou que seu Bayblend T85X R35 CQ foi adotado para componentes de interior selecionados do Lexus ES em junho de 2026. A Dow e a Adient lançaram comercialmente o SPECFLEX REN em agosto de 2026, utilizando atribuição de conteúdo renovável certificado pelo ISCC PLUS em espuma para assentos. Como a qualificação de materiais normalmente leva de 18 a 24 meses, fornecedores e fabricantes de equipamento original enfrentam uma janela de preparação mais curta antes de 2032.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Polímeros, Couro e Energia | -0.6% | Global, com maior sensibilidade na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2–4 anos) |
| Requisitos de Qualificação de COV, Odor, Embaçamento e Segurança | -0.5% | Global, com normas rigorosas na China, Europa, Japão e Coreia do Sul | Médio prazo (2–4 anos) |
| Qualidade Inconsistente de Matérias-Primas de Interior Recicladas | -0.4% | Europa e Ásia-Pacífico, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Restrições de Ligação de Múltiplos Materiais e Separação no Fim de Vida | -0.3% | Europa principalmente, com relevância crescente globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Polímeros, Couro e Energia
O polipropileno, os precursores de poliuretano e o PVC são matérias-primas importantes para polímeros de interior. Seus custos podem variar com os preços do petróleo bruto e as tarifas de energia, e não com os cronogramas de produção de veículos. Os preços dos materiais podem, portanto, divergir dos preços fixos nos acordos de fornecimento com os fabricantes de equipamento original. Os custos do couro enfrentam pressão separada, onde o menor consumo de carne bovina reduz a disponibilidade de couros nos mercados desenvolvidos. Os fornecedores de primeiro nível podem suportar uma grande parcela desse risco porque os programas de veículos frequentemente fixam os preços dos materiais por 3 a 5 anos. Isso incentiva a substituição por materiais de menor custo quando os fornecedores não conseguem repassar as variações nos custos de insumos.
Requisitos de Qualificação de COV, Odor, Embaçamento e Segurança
Os requisitos de ar na cabine adicionam custo e tempo aos lançamentos de materiais no mercado de materiais de interior automotivo. A restrição de formaldeído do REACH estabelece um limite de 0,062 mg/m3 para novos modelos de veículos colocados no mercado europeu após 6 de agosto de 2027 [3]. A VDA 275, revisada em julho de 2025, atualiza o método de teste de formaldeído para compósitos de interior moldados. A GM, a Volkswagen e outros fabricantes de equipamento original também utilizam requisitos específicos de ar na cabine e odor. Esses programas de aprovação separados podem estender os prazos de introdução de materiais em 6 a 18 meses.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Couro Sintético se Expande à Medida que as Preferências de Cabine de Veículos Elétricos MudamOs polímeros representaram 42,35% da participação do mercado de materiais de interior automotivo em 2026. O polipropileno, ABS, poliuretano, PVC e policarbonato atendem a muitos componentes em toda a cabine. Seu amplo uso reflete resistência mecânica, flexibilidade de moldagem, opções de acabamento e capacidade estabelecida dos fornecedores. O couro genuíno permanece importante em programas premium, onde sua posição visual e tátil continua valiosa. Ele enfrenta pressão de alternativas sintéticas e de maior atenção à química do curtimento e às emissões de formaldeído. Compósitos, tecidos, metais, acabamentos em madeira e fibras naturais permanecem relevantes onde os requisitos acústicos, visuais ou táteis justificam seu uso.
O couro sintético deve ser o segmento de material de crescimento mais rápido, com um CAGR previsto de 6,13% de 2027 a 2032. O tamanho do mercado de materiais de interior automotivo para couro sintético está crescendo à medida que os fabricantes de veículos elétricos especificam materiais de superfície sem origem animal e com baixo teor de COV. As estratégias de cabine sem couro apoiam a demanda por alternativas à base de PU que podem proporcionar aparência e processabilidade consistentes. As cabines de veículos elétricos também utilizam superfícies visuais mais amplas e contínuas, o que favorece revestimentos macios e sem emendas. Os fornecedores ainda devem atender aos requisitos de durabilidade, odor, abrasão e envelhecimento térmico antes da adoção do material. A taxa de crescimento mais rápida, portanto, reflete tanto a preferência de design quanto a necessidade de características de desempenho aprovadas.
Por Aplicação:
Os Assentos Permanecem os Maiores Enquanto os Consoles Centrais Crescem Mais RapidamenteOs assentos detinham 30,14% da participação do mercado de materiais de interior automotivo em 2026. Um assento combina espuma, capas de acabamento, materiais estruturais e revestimento acústico em um componente altamente visível para os ocupantes do veículo. Cada plataforma de veículo requer novas especificações de material para assentos, o que mantém a importância dessa aplicação. Em janeiro de 2026, a FORVIA garantiu mais de 1 bilhão de USD em negócios novos e ampliados de um grande fabricante de automóveis europeu em seus grupos de Assentos, Interiores e Iluminação, incluindo assentos completos, painéis de instrumentos e painéis de porta de fibra natural para produção na América do Norte. O programa mostra que a sustentabilidade dos materiais está se tornando parte das decisões de fornecimento mainstream de primeiro nível.
Os consoles centrais devem crescer a um CAGR de 5,75% entre 2027 e 2032. Seu papel está mudando de espaço de armazenamento para uma importante área de interação nos layouts de cockpit de veículos elétricos. Essa mudança aumenta a demanda por filmes decorativos, superfícies prontas para sensores, materiais táteis e integração de iluminação. A Antolin e a UltraSense concordaram em novembro de 2024 em codesenvolver controles de interface homem-máquina de superfície inteligente para painéis, consoles centrais e controles de porta. A KURZ apresentou um Console Central de Display Inteligente usando têxtil técnico à base de rPET e sensores capacitivos multitoque na IAA 2025. Esses exemplos mostram por que os consoles centrais requerem materiais que combinem aparência, sensoriamento e durabilidade.
Por Tipo de Veículo:
Os Automóveis de Passeio Definem os Padrões de DemandaOs automóveis de passeio detinham 82,33% do valor de mercado em 2026 e devem crescer a um CAGR de 4,86%. Essa posição reflete o mix global de produção de veículos e o alto conteúdo de materiais utilizado em veículos voltados ao consumidor. O setor de materiais de interior automotivo depende fortemente dos lançamentos de automóveis de passeio porque eles impulsionam amplos ciclos de renovação de interior. O gasto com materiais por veículo de passeio varia de acordo com o posicionamento da marca e o tamanho do veículo. A diferença entre os gastos com materiais de volume e premium está diminuindo à medida que os fabricantes chineses de veículos de nova energia melhoram as especificações de cabine em modelos de alto volume. Isso eleva o conteúdo médio de materiais de interior sem limitar as mudanças aos modelos de luxo tradicionais.
Os veículos comerciais leves e os veículos comerciais médios e pesados juntos representaram uma parcela substancial do valor de mercado em 2026. Suas escolhas de materiais priorizam durabilidade, limpeza e manutenção mais do que personalização visual. A demanda por veículos comerciais leves pode aumentar à medida que as frotas de logística se eletrificam e os operadores de frota exigem superfícies de mobilidade compartilhada resistentes. As propriedades antimicrobianas e a resistência ao desgaste podem se tornar mais importantes nessas aplicações. O Desmopan AIR TPU da Covestro ilustra materiais voltados para aplicações de assentos de mobilidade compartilhada. A categoria permanece menor, mas pode absorver materiais desenvolvidos inicialmente para veículos de passeio onde as condições operacionais exigem maior vida útil.
Por Propulsão:
Os Veículos Elétricos Elevam os Requisitos de Conteúdo de InteriorOs veículos com motor de combustão interna detinham 77,15% do valor de mercado em 2026. Espera-se que mantenham uma parcela significativa do volume durante o período de previsão, especialmente na América do Sul, Sudeste Asiático e África. Os fornecedores que atendem a essas plataformas estão adicionando melhorias de conteúdo reciclado e baixo odor antes dos prazos de conformidade europeus. Isso cria trabalho de qualificação paralelo em programas de veículos com motor de combustão interna e elétricos. Fornecedores com recursos técnicos limitados podem enfrentar escolhas difíceis entre aplicações de veículos legados e plataformas futuras de veículos elétricos. Espera-se que o mercado de materiais de interior automotivo mantenha uma base importante de veículos com motor de combustão interna enquanto os programas de veículos elétricos capturam mais atenção de desenvolvimento.
Os veículos elétricos devem crescer a um CAGR de 8,55% de 2027 a 2032. Esta é a maior taxa de crescimento entre os segmentos de propulsão no mercado de materiais de interior automotivo. Os veículos elétricos requerem tratamento acústico adicional porque a ausência de ruído de mascaramento do motor expõe os sons da estrada e do vento. As arquiteturas de célula ao chassi precisam de uma melhoria de 5 a 40 dB na perda de transmissão de som entre 200 e 2.000 Hz em comparação com os layouts de célula ao pacote. Compósitos leves e superfícies premium também apoiam a autonomia do veículo, o conforto da cabine e a diferenciação visual. Esses requisitos aumentam a necessidade de formulação e validação especializada de materiais.
Por Canal de Vendas:
Os Programas de Fabricantes de Equipamento Original Fornecem Escala e o Pós-Venda Oferece FlexibilidadeO fornecimento para fabricantes de equipamento original representou 87,24% do valor de mercado em 2026 e deve expandir a um CAGR de 4,36%. O canal de fabricantes de equipamento original é protegido por testes de COV, aprovação mecânica e padrões específicos de qualidade do ar interior de veículos de cada empresa. Uma vez que um grau de material é aprovado, a troca de fornecedores pode levar tempo e pode envolver validação repetida. Os programas de veículos geralmente têm duração de 5 a 7 anos, apoiando a visibilidade da demanda após a qualificação. As regras de conteúdo reciclado provavelmente afetarão o fornecimento para fabricantes de equipamento original primeiro, porque os fabricantes de veículos devem documentar a conformidade no nível do programa.
O pós-venda oferece oportunidades para couro sintético, tecidos, carpetes e acabamentos de reposição com diferentes condições de preço e margem. Este canal tem menos barreiras formais de aprovação do que o fornecimento direto para fabricantes de equipamento original. Também pode enfrentar maior escrutínio onde materiais não testados criam preocupações com o ar da cabine ou odor. A demanda permanece relevante em regiões com frotas de veículos mais antigas e mercados de reparação ativos. Sua menor escala não elimina seu valor como canal para reposição, personalização e reforma básica de interior.
Análise Geográfica
A Ásia-Pacífico detinha 44,62% da participação do mercado de materiais de interior automotivo em 2026 e deve crescer a um CAGR de 6,75% até 2032. A região combina alta produção de veículos com rápida adoção de recursos de design de cabine de veículos elétricos. Marcas chinesas como BYD, NIO, Geely e SAIC adquirem couro sintético premium, compostos poliméricos com baixo teor de COV e materiais de superfície inteligente em grandes volumes. Essa demanda altera o planejamento de capacidade dos fornecedores de primeiro nível. Os fornecedores regionais estão avançando em opções de TPU de menor carbono para aplicações automotivas. O Japão e a Coreia do Sul contribuem com módulos avançados integrados a sensores e couro sintético de alta qualidade para programas de exportação.
A Índia adiciona demanda à medida que os fornecedores de primeiro nível estabelecem capacidade de fabricação antes do crescimento projetado da produção de veículos. A Europa permanece altamente influente porque os programas de veículos premium estão concentrados na Alemanha, França, Itália e Reino Unido. Os requisitos europeus moldam a reformulação de adesivos, espumas e polímeros em cadeias de suprimentos globais. A BMW relatou que os materiais secundários representam um terço do total de materiais utilizados no iX3.
A América do Norte é apoiada pelo alto conteúdo de interior por veículo nos Estados Unidos e no Canadá, juntamente com uma base substancial de fabricação de primeiro nível no México. A Toyota Boshoku inaugurou sua fábrica inteligente de 225 milhões de USD no oeste do Kentucky (TBWK) em Hopkinsville em dezembro de 2025 para produzir peças de mecanismo de estrutura de assento. A América do Sul permanece mais focada no pós-venda, com Brasil e Argentina apoiando a demanda por polímeros, tecidos e couro básico em frotas dominadas por veículos com motor de combustão interna. A adoção de materiais premium é limitada pelo poder de compra. O Oriente Médio e a África permanecem oportunidades em estágio inicial, à medida que a Arábia Saudita e os Emirados Árabes Unidos importam mais veículos premium. A África do Sul e o Egito apoiam cadeias de suprimentos regionais de pós-venda.
Cenário Competitivo
O mercado de materiais de interior automotivo é moderadamente concentrado entre os integradores de primeiro nível e fragmentado entre os fornecedores de matérias-primas. Essa estrutura distribui o poder de precificação entre produtores químicos, compostos, fabricantes de componentes e fornecedores de veículos. BASF, Covestro, Dow, SABIC, LyondellBasell, Teijin e Toray competem em formulações e credenciais de sustentabilidade certificadas. O preço permanece importante, mas a aprovação de materiais e o suporte de engenharia podem ser mais decisivos. O ciclo de qualificação de fabricantes de equipamento original de 18 a 36 meses incentiva relacionamentos de codesenvolvimento. Uma vez que um grau é qualificado, esse relacionamento pode criar uma posição de receita mais duradoura para o fornecedor.
Os fornecedores estão expandindo portfólios de conteúdo reciclado e buscando programas de materiais em circuito fechado. A Covestro desenvolveu um programa de policarbonato usando material de faróis em fim de vida com a Volkswagen e a NIO. O programa usa desempenho e rastreabilidade do material para elevar os custos de troca além de uma comparação básica de preços. A Antolin e a UltraSense estão desenvolvendo controles de superfície inteligente integrados para uma plataforma de veículo global. Essas ações mostram como os fornecedores estão combinando o desenvolvimento de materiais com a integração de sistemas.
Os principais fornecedores também estão se posicionando em locais de alto crescimento e em áreas de design onde as barreiras de qualificação são elevadas. Materiais de conteúdo reciclado rastreáveis que atendem aos requisitos acústicos e de COV permanecem uma abertura no segmento de veículos de médio volume. Alternativas de couro de design biológico e substitutos de couro à base de poliolefina também ampliam a concorrência em materiais de superfície. As regras de circularidade europeias tornam a rastreabilidade de conteúdo reciclado certificado mais importante durante a qualificação de materiais. O mercado de materiais de interior automotivo, portanto, recompensa os fornecedores que conseguem fornecer validação técnica, matérias-primas seguras e documentação em conjunto.
Líderes do Setor de Materiais de Interior Automotivo
-
BASF SE
-
Covestro AG
-
Dow Inc.
-
SABIC
-
LyondellBasell Industries N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Interior Automotivo Empresas cobertas neste relatório
- BASF SE
- Covestro AG
- Dow Inc.
- SABIC
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Kuraray Co., Ltd.
- Teijin Limited
- Borouge International
- Continental AG
- Seiren Co., Ltd.
- Bader GmbH
- Lear Corporation
- Adient plc
- FORVIA SE
- Yanfeng Automotive Interiors
Desenvolvimentos industriais recentes em Mercado de Materiais de Interior Automotivo
- Agosto de 2026: A Dow e a Adient lançaram comercialmente o SPECFLEX REN, uma espuma de poliuretano para assentos biocircular certificada pelo ISCC PLUS que utiliza matérias-primas renováveis com atribuição por balanço de massa.
- Junho de 2026: A mistura de policarbonato Bayblend T85X R35 CQ da Covestro, com 35% de conteúdo reciclado pós-consumo, foi adotada para componentes visíveis de interior do Lexus ES desenvolvidos com a Toyota, Toyota Motor Kyushu e Kojima Industries.
- Maio de 2026: A Teknor Apex lançou o Crealen R, uma linha de compostos de polipropileno reciclado com até 70% de conteúdo reciclado pós-consumo para acabamentos de interior visíveis e semivisíveis e peças de HVAC.
- Fevereiro de 2026: A Adient lançou o Sculpted Soft Trim, um produto de acabamento de assento que oferece novas opções de design, com vários fabricantes de equipamento original esperados para adotá-lo em veículos de produção de 2026.
- Janeiro de 2026: A FORVIA garantiu mais de 1 bilhão de USD em negócios novos e ampliados de um grande fabricante de automóveis europeu em seus grupos de Assentos, Interiores e Iluminação, incluindo assentos completos, painéis de instrumentos e painéis de porta de fibra natural.
Escopo do Relatório Global do Mercado de Materiais de Interior Automotivo
O escopo inclui segmentação por tipo de material (polímeros (polipropileno, acrilonitrila butadieno estireno, poliuretano, policloreto de vinila, policarbonato), couro genuíno, couro sintético, tecidos/têxteis, compósitos e outros (metais, madeira e fibras naturais)), aplicação (painel/painel de instrumentos, assentos, painéis e acabamentos de porta, forros de teto, revestimento de piso e carpetes, console central, pilares e acabamentos e outras aplicações), tipo de veículo (automóveis de passeio, veículos comerciais leves e veículos comerciais médios e pesados), tipo de propulsão (veículos com motor de combustão interna e veículos elétricos) e canal de vendas (fabricante de equipamento original e pós-venda). A análise também abrange segmentação em nível regional, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
Visão geral da segmentação
| Polímeros | Polipropileno |
| Acrilonitrila Butadieno Estireno | |
| Poliuretano | |
| Policloreto de Vinila | |
| Policarbonato | |
| Couro Genuíno | |
| Couro Sintético | |
| Tecidos/Têxteis | |
| Compósitos | |
| Outros | Metais |
| Madeira | |
| Fibras Naturais |
| Painel/Painel de Instrumentos |
| Assentos |
| Painéis e Acabamentos de Porta |
| Forros de Teto |
| Revestimento de Piso e Carpetes |
| Console Central |
| Pilares e Acabamentos |
| Outras Aplicações |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos |
| Fabricante de Equipamento Original |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Irã | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Polímeros | Polipropileno |
| Acrilonitrila Butadieno Estireno | ||
| Poliuretano | ||
| Policloreto de Vinila | ||
| Policarbonato | ||
| Couro Genuíno | ||
| Couro Sintético | ||
| Tecidos/Têxteis | ||
| Compósitos | ||
| Outros | Metais | |
| Madeira | ||
| Fibras Naturais | ||
| Por Aplicaão | Painel/Painel de Instrumentos | |
| Assentos | ||
| Painéis e Acabamentos de Porta | ||
| Forros de Teto | ||
| Revestimento de Piso e Carpetes | ||
| Console Central | ||
| Pilares e Acabamentos | ||
| Outras Aplicações | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Propulsão | Veículos com Motor de Combustão Interna | |
| Veículos Elétricos | ||
| Por Canal de Vendas | Fabricante de Equipamento Original | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Irã | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de interior automotivo?
O mercado foi avaliado em 64,81 bilhões de USD em 2026 e deve crescer de 67,58 bilhões de USD em 2027 para 83,29 bilhões de USD até 2032, a um CAGR de 4,27%.
Qual categoria de material lidera os interiores automotivos?
Os polímeros lideram com 42,35% de participação em 2026, enquanto o couro sintético deve ser o material de crescimento mais rápido, com um CAGR de 6,13% até 2032.
Por que os veículos elétricos são importantes para os fornecedores de materiais de interior?
Os veículos elétricos devem crescer a um CAGR de 8,55% e necessitam de soluções acústicas aprimoradas, leves e de superfície premium.
Qual região lidera a demanda por materiais de interior automotivo?
A Ásia-Pacífico detinha 44,62% do valor de mercado de 2026 e deve registrar a maior taxa de crescimento regional, um CAGR de 6,75% até 2032.