
自動車内装材場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
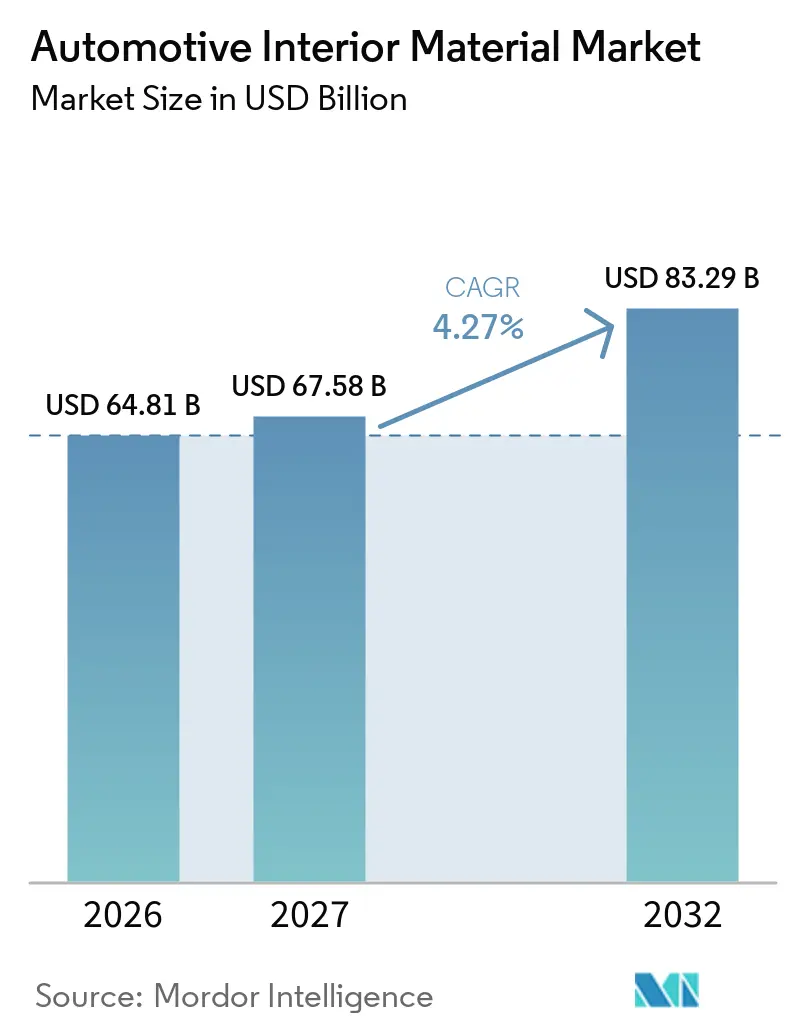
| 市場規模 (2027) | 67.58 十億米ドル |
| 市場規模 (2032) | 83.29 十億米ドル |
| 成長率 (2027 - 2032) | 4.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
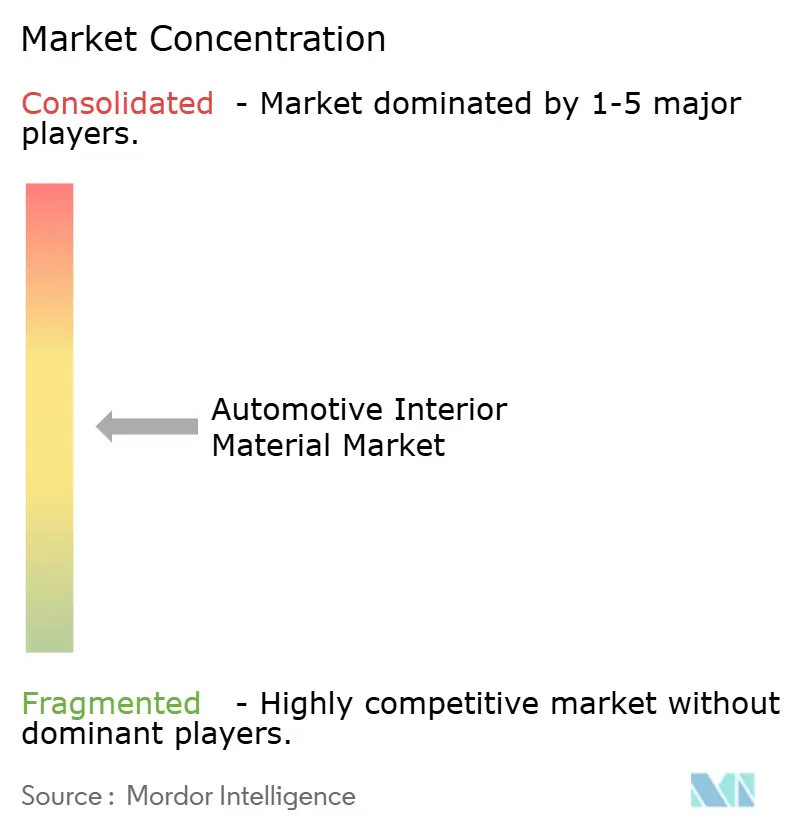
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車内装材市場分析
自動車内装材市場規模は2026年に64.81 ビリオン 米ドルと評価され、2027年の67.58 ビリオン 米ドルから2032年には83.29 ビリオン 米ドルへと成長し、2027年から2032年の間にCAGR 4.27%を記録する見込みです。自動車内装材市場は、内装表面が車両重量、車内音響、熱制御、デジタル制御に影響を与えるようになったことで変化しています。車両の電動化により、静粛性の高いキャビン向けに設計された音響・熱システムへの需要が高まっています。排出ガス規制も内装部品全体での軽量材料の採用を促進しています。EUの循環性規制により、欧州市場で販売される車両には再生プラスチック含有量が調達要件となっています。これらの条件は、車両プログラムの早期段階で低VOC・軽量・トレーサブルな材料を認定できるサプライヤーに有利に働きます。
主要レポートのポイント
- 材料タイプ別では、リマーが2026年の自動車内装材市場シェアの42.35%を占め、合成皮革は2032年までCAGR 6.13%で成長する見込みです。
- 用途別では、シートが2026年の自動車内装材市場シェアの30.14%を占め、センターコンソールは2032年までCAGR 5.75%で拡大する予測です。
- 車両タイプ別では、乗用車が2026年の市場価値の82.33%を占め、2032年までCAGR 4.86%で成長する見込みです。
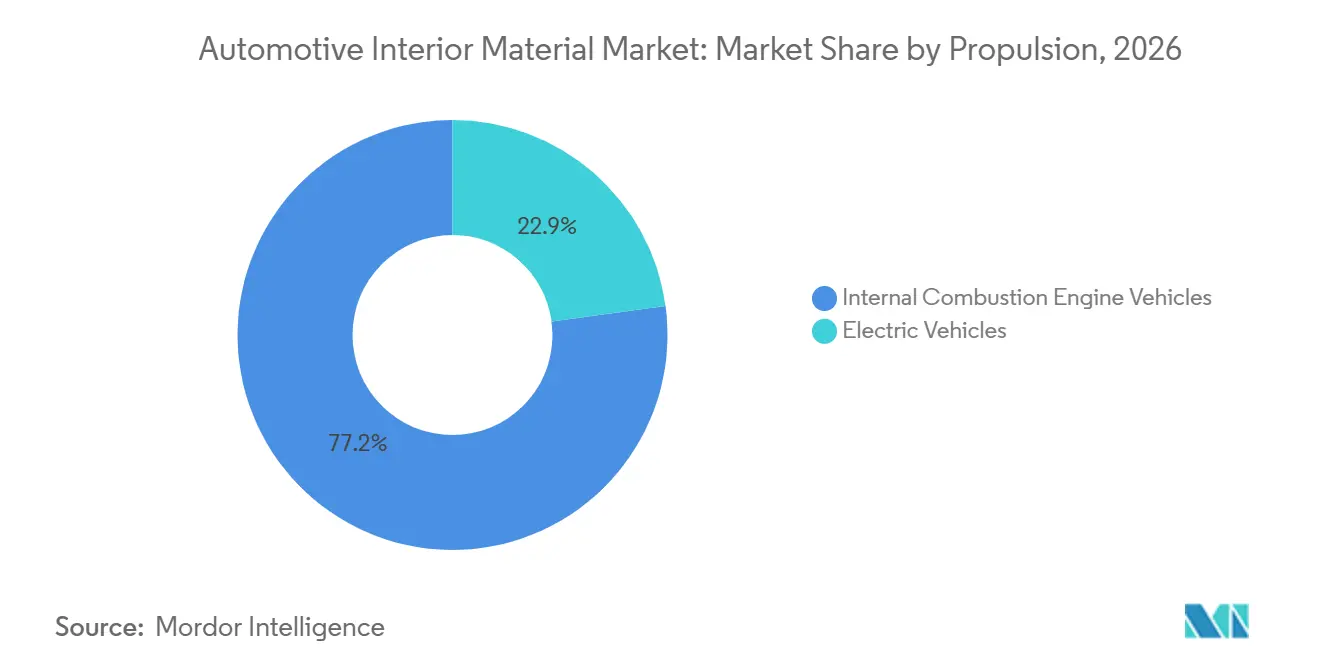
- 推進方式別では、内燃機関車が2026年の市場価値の77.15%を占め、電気自動車は2032年までCAGR 8.55%で拡大する予測です。
- 販売チャネル別では、OEM供給が2026年の市場価値の87.24%を占め、CAGR 4.36%で成長する見込みです。
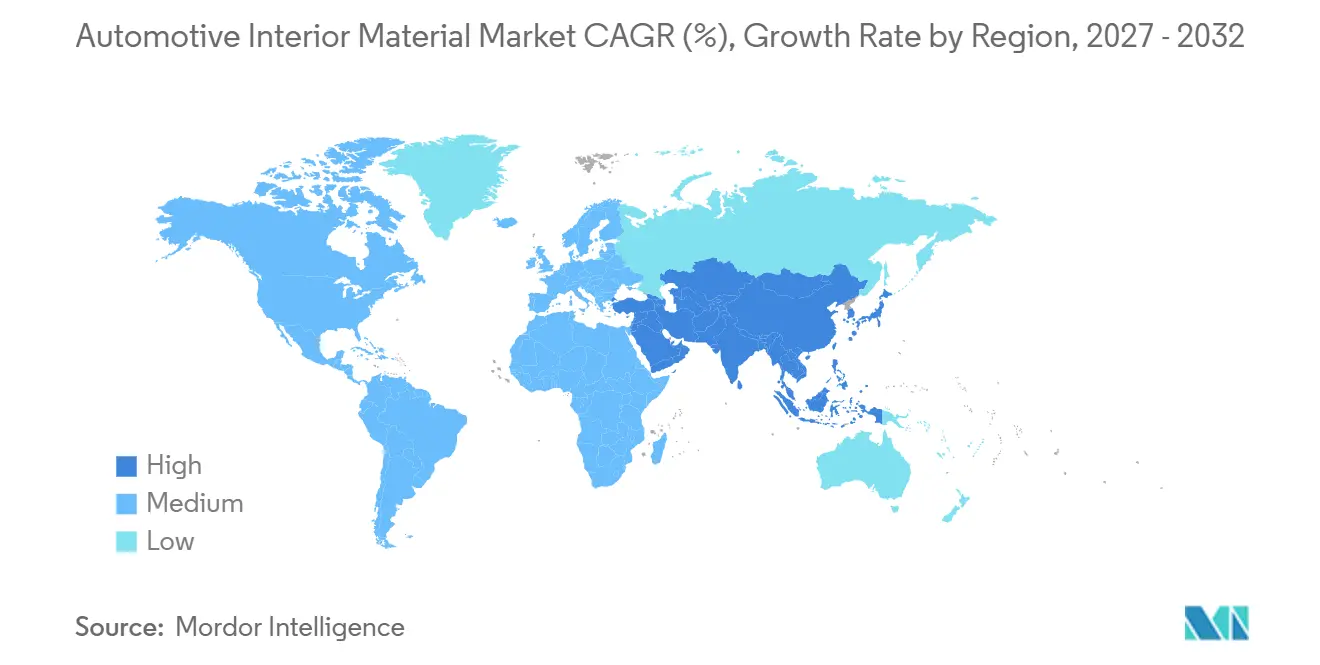
- 地域別では、アジア太平洋地域が2026年の市場価値の44.62%を占め、2032年までCAGR 6.75%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量化およびエネルギー効率要件 | +1.1% | 世界全体、特に欧州・中国・北米で高い強度 | 短期(2年以内) |
| プレミアムキャビンの快適性と材料カタマイズ | +0.9% | 北米、欧州、アジア太平洋のプレミアム層 | 中期(2〜4年) |
| 電気自動車キャビンの再設計と騒音管理 | +0.8% | 中国および欧州、東南アジアおよび中東・アフリカへの波及 | 中期(2〜4年) |
| 再生材料・循環材料要件 | +0.6% | 欧州、アジア太平洋および北米への規制波及 | 長期(4年以上) |
| 内装部品のクローズドループ材料トレーサビリティ | +0.4% | 主に欧州、次いでアジア太平洋および北米 | 長期(4年以上) |
| スマートサーフェスと機能性材料の統合 | +0.4% | 世界全体、中国OEMおよび欧州プレミアムブランドが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軽量化およびエネルギー効率要件
内装質量の削減は、新車プログラムの材料仕様の一部となっています。欧州の車隊CO2規制、中国フェーズVI基準、およびバッテリー航続距離要件がこの方向性を支持しています。エンジニアリング熱可塑性プラスチックおよび天然繊維複合材料は、インストルメントパネル、ドア基材、ヘッドライナーへの採用が増加しています。モノマテリアル設計は、多層ラミネートと比較して質量を削減しながらリサイクルを支援できます。2026のSAEの論文では、ポリウレタンフォームと同等のNVH性能を持ちながら、より軽量で低カーボンフットプリント特性を有する再生ポリエステル繊維フロアデカップラーが報告されました。ISO 12219-11:2025は、これらのプログラムの一部として材料レベルの車内空気評価を義務付けるVOC特性評価要件を追加しています。
プレミアムキャビンの快適性と材料カスタマイズ
自動車内装材市場は、中国のEVブランドが3万米ドル以下の車両にソフトタッチおよびマルチテクスチャーの内装を提供することで恩恵を受けています。これにより、以前は6万米ドル以上の高級セダンに関連していた顧客の期待値が高まっています。また、他地域の自動車メーカーに対し、車両価格を大幅に引き上げることなく材料品質を向上させる圧力をかけています。バイオデザインの革代替材料は、高級車パートナーと共同で開発されています。これらの材料は、再生原料、植物性タンパク質、バイオポリマーを組み合わせることができます。2025年11月、BASFとHyundai Transysは、化学発泡剤を使用せずに軽量・低VOC・リサイクル可能なフォムを実現するElastollan TPUと超臨界流体射出発泡を使用したモジュラーシートコンセプトを発表しました [1]。
電気自動車キャビンの再設計と騒音管理
電気自動車プラットフォームは、内装材に求められる音響特性を変化させています。エンジン音がないため、路面音、風切り音、パワートレイン音が乗員にとってより目立つようになります。音響パッケージは、透過損失、重量、使用終了時の分離を同時に管理する必要があります。これらの複合要件は、従来のポリウレタンフォームシステムに課題をもたらします。フラットフロアのEV設計は、シート、ドア、ヘッドライナー、フロアリング全体の内装表面積を拡大します。自動車内装材市場は、追加ボリュームだけでなく再配合認定済み材料を必要とするため、EV成長から恩恵を受けます。
再生材料・循環材料要件
欧州の規制は、再生材料含有量を任意の主張から車両設計要件へと移行させています。規制(EU)2026/1738は、2032年以降に承認される新型車に対して再生プラスチック含有量15%を義務付け、2036年までに25%へと引き上げます。再生プラスチック分の少なくとも20%は使用済み車両由来でなければなりません [2]。Covestroは、2026年6月にBayblend T85X R35 CQが一部のレクサスES内装部品に採用されたと発表しました。DowとAdientは2026年8月にSPECFLEX RENを商業的に発売し、シートフォームにISCC PLUS認証の再生可能原料のマスバランス帰属を使用しています。材料認定には通常18〜24ヶ月かかるため、サプライヤーとOEMは2032年前の準備期間が短くなっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー・革・エネルギーコストの変動性 | -0.6% | 世界全体、特にアジア太平洋および中東・アフリカで感度が高い | 中期(2〜4年) |
| VOC・臭気・フォギング・安全性認定要件 | -0.5% | 世界全体、中国・欧州・日本・韓国で厳格な規制 | 中期(2〜4年) |
| 再生内装フィードストックの品質の不均一性 | -0.4% | 欧州およびアジア太平洋、北米への波及 | 長期(4年以上) |
| マルチマテリアル接合と使用終了時の分離制約 | -0.3% | 主に欧州、世界的な関連性が高まっている | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー・革・エネルギーコストの変動性
ポリプロピレン、ポリウレタン前駆体、PVCは内装ポリマーの重要なフィードストックです。これらのコストは、車両生産スケジュールではなく原油価格やエネルギー関税に連動して変動することがあります。そのため、材料価格はOEM供給契約の固定価格と乖離する可能性があります。革のコストは、先進国市場での牛肉消費量の減少により原皮の供給が減少するという別の圧力に直面しています。車両プログラムは材料価格を3〜5年間固定することが多いため、ティア1サプライヤーはこのリスクの大部分を負担することになります。これにより、サプライヤーが投入コストの変化を転嫁できない場合、低コスト材料への代替が促進されます。
VOC・臭気・フォギング・安全性認定要件
車内空気要件は、自動車内装材市場における材料の上市にコストと時間を追加します。REACHホルムアルデヒド規制は、2027年8月6日以降に欧州市場に投入される新型車に対して0.062 mg/m3の上限を設定しています [3]。2025年7月に改訂されたVDA 275は、成形内装複合材のホルムアルデヒド試験方法を更新しています。GM、フォルクスワーゲン、その他のOEMも独自の車内空気・臭気要件を使用しています。これらの個別承認プログラムにより、材料導入のタイムラインが6〜18ヶ月延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
EVキャビンの嗜好変化に伴い合成皮革が拡大ポリマーは2026年の自動車内装材市場シェアの42.35%を占めました。ポリプロピレン、ABS、ポリウレタン、PVC、ポリカーボネートはキャビン全体の多くの部品に使用されています。その広範な使用は、機械的強度、成形の柔軟性、仕上げオプション、および確立されたサプライヤー能力を反映しています。本革は、その視覚的・触覚的な位置づけが依然として価値を持つプレミアムプログラムにおいて重要であり続けています。合成代替品や、なめし化学とホルムアルデヒド排出への注目の高まりから圧力を受けています。複合材料、ファブリック、金属、木材トリム、天然繊維は、音響・視覚・触覚要件がその使用を正当化する場合に引き続き関連性を持ちます。
合成皮革は最も成長の速い材料セグメントとなる見込みで、2027年から2032年にかけてCAGR 6.13%が予測されています。EVメーカーが非動物性・低VOCの表面材料を指定するにつれ、合成皮革の自動車内装材市場規模は拡大しています。レザーフリーキャビン戦略は、一貫した外観と加工性を提供できるPUベースの代替品への需要を支持しています。EVキャビンはより広く連続した視覚的表面を使用するため、シームレスなソフトタッチカバーリングに適しています。サプライヤーは材料採用前に耐久性、臭気、耐摩耗性、耐熱老化性の要件を満たす必要があります。したがって、より速い成長率は設計上の好みと承認済み性能特性の必要性の両方を反映しています。
用途別:
シートが最大を維持しセンターコンソールが最速成長シートは2026年の自動車内装材市場シェアの30.14%を占めました。シートは、車両乗員から高い視認性を持つ部品において、フォーム、トリムカバー、構造材料、音響バッキングを組み合わせています。各車両プラットフォームは新たなシート材料仕様を必要とするため、この用途の重要性が維持されています。2026年1月、FORVIAは欧州の大手自動車メーカーから、シーティング、インテリア、ライティンググループにわたる10億米ドル超の新規・延長ビジネスを獲得しました。これには北米生産向けの完成シート、インストルメントパネル、天然繊維ドアパネルが含まれます。このプログラムは、材料の持続可能性が主流のティア1調達決定の一部になりつつあることを示しています。
センターコンソールは2027年から2032年にかけてCAGR 5.75%で成長する見込みです。その役割は、EVコックピットレイアウトにおいて収納スペースから重要なインタラクションエリアへと変化しています。この変化により、装飾フィルム、センサー対応表面、触覚材料、照明統合への需要が高まっています。AntolinとUltraSenseは2024年11月に、パネル、センターコンソール、ドアコントロール向けのスマートサーフェスHMIコントロールの共同開発に合意しました。KURZはIAA 2025において、rPETベスのテクニカルテキスタイルと静電容量式マルチタッチセンサーを使用したスマートディスプレイセンターコンソールを発表しました。これらの事例は、センターコンソールが外観、センシング、耐久性を組み合わせた材料を必要とする理由を示しています。
車両タイプ別:
乗用車が需要パターンを設定乗用車は2026年の市場価値の82.33%を占め、CAGR 4.86%で成長する見込みです。この位置づけは、世界の車両生産ミックスと消費者向け車両に使用される高い材料含有量を反映しています。自動車内装材産業は、広範な内装刷新サイクルを促進する乗用車の発売に大きく依存しています。乗用車1台あたりの材料費は、ブランドポジションと車両サイズによって異なります。中国の新エネルギー車メーカーが大量生産モデルのキャビン仕様を向上させるにつれ、ボリュームとプレミアム材料費の差は縮小しています。これにより、変化を従来の高級モデルに限定することなく、平均的な内装材料含有量が増加しています。
小型商用車および中・大型商用車は、2026年の市場価値において相当なシェアを合計で占めました。これらの材料選択は、視覚的なカスタマイズよりも耐久性、清掃性、整備性を優先します。物流フリートが電動化し、フリートオペレーターが耐久性の高いシェアードモビリティ表面を必要とするにつれ、LCV需要は増加する可能性があります。これらの用途では、抗菌特性と耐摩耗性がより重要になる可能性があります。CovestroのDesmopan AIR TPUは、シェアードモビリティシーティング用途を対象とした材料を示しています。このカテゴリーは規模が小さいものの、運用条件がより長いサービス寿命を必要とする場合、乗用車向けに最初に開発された材料を吸収できます。
推進方式別:
電気自動車が内装材料含有量要件を引き上げ内燃機関車は2026年の市場価値の77.15%を占めました。予測期間中、特に南米、東南アジア、アフリカにおいて、ボリュームの相当なシェアを維持する見込みです。これらのプラットフォームに対応するサプライヤーは、欧州のコンプライアンス期限に先立ち、再生材料含有量と低臭気の改善を追加しています。これにより、内燃機関車とEVプログラムにわたる並行認定作業が生じています。技術リソースが限られたサプライヤーは、レガシー車両用途と将来のEVプラットフォームの間で困難な選択を迫られる可能性があります。自動車内装材市場は、EVプログラムがより多くの開発注目を集める一方で、重要な内燃機関車ベースを維持する見込みです。
電気自動車は2027年から2032年にかけてCAGR 8.55%で成長する見込みです。これは自動車内装材市場の推進方式セグメントの中で最も高い成長率です。EVはエンジンマスキング音がないため路面音や風切り音が露出し、追加の音響処理が必要です。セル・トゥ・シャシーアーキテクチャは、セル・トゥ・パックレイアウトと比較して200〜2,000 Hzの間で5〜40 dBの音響透過損失改善が必要です。軽量複合材料とプレミアム表面も車両航続距離、キャビン快適性、視覚的差別化を支援します。これらの要件により、専門的な材料配合と検証の必要性が高まります。
販売チャネル別:
OEMプログラムが模を提供しアフターマーケットが柔軟性を提供OEM供給は2026年の市場価値の87.24%を占め、CAGR 4.36%で拡大する見込みです。OEMチャネルは、VOC試験、機械的承認、および企業固有の車内空気品質基準によって保護されています。材料グレードが一度承認されると、サプライヤーの切り替えには時間がかかり、再検証が必要になる場合があります。車両プログラムは通常5〜7年間継続するため、認定後の需要の可視性が確保されます。再生材料含有量規制は、車両メーカーがプログラムレベルでコンプライアンスを文書化する必要があるため、OEM供給に最初に影響を与える可能性があります。
アフターマーケットは、異なる価格設定とマージン条件を持つ合成皮革、ファブリック、カーペット、交換用トリムの機会を提供します。このチャネルは、直接OEM供給よりも正式な承認障壁が少ないです。未試験の材料が車内空気や臭気の懸念を生じさせる場合、より厳しい精査に直面する可能性もあります。需要は、古い車両フリートと活発な修理市場を持つ地域で引き続き関連性があります。その小規模は、交換、カスタマイズ、基本的な内装改修のチャネルとしての価値を損なうものではありません。
地域分析
アジア太平洋地域は2026年の自動車内装材市場シェアの44.62%を占め、2032年までCAGR 6.75%で成長する見込みです。この地域は高い車両生産量とEVキャビンデザイン機能の急速な採用を組み合わせています。BYD、NIO、吉利、SAICなどの中国ブランドは、プレミアム合成皮革、低VOCポリマーコンパウンド、スマートサーフェス材料を大量に調達しています。この需要はティア1サプライヤーの生産能力計画を変化させています。地域サプライヤーは自動車用途向けの低炭素TPUオプションを進化させています。日本と韓国は、輸出プログラム向けの高度なセンサー統合モジュールと高品質合成皮革を提供しています。
インドは、予測される車両生産成長に先立ちティア1サプライヤーが製造能力を確立するにつれ需要を追加しています。欧州は、プレミアム車両プログラムがドイツ、フランス、イタリア、英国に集中しているため、依然として高い影響力を持っています。欧州の要件は、世界のサプライチェーン全体で接着剤、フォーム、ポリマーの再配合を形成しています。BMWは、iX3に使用される総材料の3分の1を二次材料が占めると報告しています。
北米は、米国とカナダの車両1台あたりの高い内装材料含有量と、メキシコの相当なティア1製造基盤に支えられています。Toyota Boshokuは2025年12月、ホプキンズビルにある2.25億米ドル規模のウエスタンケンタッキー(TBWK)スマートプラントを開設し、シートフレームメカニズム部品を生産しています。南米は、内燃機関車主体のフリートにおけるポリマー、ファブリック、基本的な革需要を支えるブラジルとアルゼンチンを中心に、アフターマーケット志向が強い状況です。購買力によりプレミアム材料の普及は制約されています。中東・アフリカは、サウジアラビアとアラブ首長国連邦がよりプレミアムな車両を輸入するにつれ、初期段階の機会として残っています。南アフリカとエジプトは地域のアフターマーケットサプライチェーンを支援しています。
競合環境
自動車内装材市場は、ティア1インテグレーター間では適度に集中しており、原材料サプライヤー間では分散しています。この構造は、化学品メーカー、コンパウンダー、部品メーカー、車両サプライヤーにわたって価格決定力を分散させています。BASF、Covestro、Dow、SABIC、LyondellBasell、Teijin、Torayは配合と認定済みサステナビリティ認証で競争しています。価格は依然として重要ですが、材料承認とエンジニアリングサポートがより決定的な要因となる場合があります。18〜36ヶ月のOEM認定サイクルは共同開発関係を促進します。グレードが一度認定されると、その関係はサプライヤーにとってより持続的な収益ポジションを生み出す可能性があります。
サプライヤーは再生材料含有量ポートフォリオを拡大し、クローズドループ材料プログラムを追求しています。Covestroは、フォルクスワーゲンおよびNIOと共同で使用済みヘッドランプの材料を使用したポリカーボネートプログラムを開発しました。このプログラムは、材料性能とトレーサビリティを使用して、基本的な価格比較を超えた切り替えコストを高めています。AntolinとUltraSenseは、グローバル車両プラットフォーム向けの統合スマートサーフェスコントロールを開発しています。これらの行動は、サプライヤーが材料開発とシステム統合を組み合わせている方法を示しています。
主要サプライヤーは、高成長地域および認定障壁が高い設計領域でのポジショニングも進めています。音響およびVOC要件を満たすトレーサブルな再生材料含有量材料は、中量生産車両セグメントにおける機会として残っています。バイオデザインの革代替品とポリオレフィンベースの革代替品も表面材料における競争を広げています。欧州の循環性規制により、材料認定時の認定済み再生材料含有量トレーサビリティがより重要になっています。したがって、自動車内装材市場は、技術的検証、安全なフィードストック、文書化を一括して提供できるサプライヤーに報いることになります。
自動車内装材産業のリーダー企業
-
BASF SE
-
Covestro AG
-
Dow Inc.
-
SABIC
-
LyondellBasell Industries N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車内装材市場 このレポートでカバーされる企業
- BASF SE
- Covestro AG
- Dow Inc.
- SABIC
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Kuraray Co., Ltd.
- Teijin Limited
- Borouge International
- Continental AG
- Seiren Co., Ltd.
- Bader GmbH
- Lear Corporation
- Adient plc
- FORVIA SE
- Yanfeng Automotive Interiors
最近の産業開発事情 自動車内装材市場
- 2026年8月:DowとAdientは、マスバランス帰属再生可能フィードストックを使用したISCC PLUS認証のバイオ循環型ポリウレタンシートフォームであるSPECFLEX RENを商業的に発売しました。
- 2026年6月:CovestroのポリカーボネートブレンドであるバイブレンドT85X R35 CQ(ポストコンシューマー再生材料35%含有)が、トヨタ、トヨタ自動車九州、小島プレス工業と共同開発されたレクサスESの可視内装部品に採用されました。
- 2026年5月:Teknor Apexは、可視および半可視内装トリムおよびHVAC部品向けにポストコンシューマー再生材料を最大70%含有するCrealen R(再生ポリプロピレンコンパウンドライン)を発売しました。
- 2026年2月:Adientは、新しいデザインオプションを提供するシートトリム製品「Sculpted Soft Trim」を発売し、複数のOEMが2026年生産車両への採用を予定しています。
- 2026年1月:FORVIAは欧州の大手自動車メーカーから、シーティング、インテリア、ライティンググループにわたる10億米ドル超の新規・延長ビジネスを獲得しました。これには完成シート、インストルメントパネル、天然繊維ドアパネルが含まれます。
世界の自動車内装材市場レポートの調査範囲
調査範囲には、材料タイプ(ポリマー(ポリプロピレン、アクリロニトリルブタジエンスチレン、ポリウレタン、ポリ塩化ビニル、ポリカーボネート)、本革、合成皮革、ファブリック/テキスタイル、複合材料、その他(金属、木材、天然繊維))、用途(ダッシュボード/インストルメントパネル、シート、ドアパネルおよびトリム、ヘッドライナー、フロアカバーリングおよびカーペット、センターコンソール、ピラーおよびトリム、その他の用途)、車両タイプ(乗用車、小型商用車、中・大型商用車)、推進方式(内燃機関車および電気自動車)、販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析には、北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域レベルのセグメント化も含まれます。市場規模と成長予測は米ドルの金額で表示されます。
セグメンテーション概要
| ポリマー | ポリプロピレン |
| アクリロニトリルブタジエンスチレン | |
| ポリウレタン | |
| ポリ塩化ビニル | |
| ポリカーボネート | |
| 本革 | |
| 合成皮革 | |
| ファブリック/テキスタイル | |
| 複合材料 | |
| その他 | 金属 |
| 木材 | |
| 天然繊維 |
| ダッシュボード/インストルメントパネル |
| シート |
| ドアパネルおよびトリム |
| ヘッドライナー |
| フロアカバーリングおよびカーペット |
| センターコンソール |
| ピラーおよびトリム |
| その他の用途 |
| 乗用車 |
| 小型商用車 |
| 中・大型商用車 |
| 内燃機関車 |
| 電気自動車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イラン | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 材料タイプ別 | ポリマー | ポリプロピレン |
| アクリロニトリルブタジエンスチレン | ||
| ポリウレタン | ||
| ポリ塩化ビニル | ||
| ポリカーボネート | ||
| 本革 | ||
| 合成皮革 | ||
| ファブリック/テキスタイル | ||
| 複合材料 | ||
| その他 | 金属 | |
| 木材 | ||
| 天然繊維 | ||
| 用途別 | ダッシュボード/インストルメントパネル | |
| シート | ||
| ドアパネルおよびトリム | ||
| ヘッドライナー | ||
| フロアカバーリングおよびカーペット | ||
| センターコンソール | ||
| ピラーおよびトリム | ||
| その他の用途 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中・大型商用車 | ||
| 推進方式別 | 内燃機関車 | |
| 電気自動車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イラン | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自動車内装材市場の規模はどのくらいですか?
市場は2026年に64.81 ビリオン 米ドルと評価され、2027年の67.58 ビリオン 米ドルから2032年には83.29 ビリオン 米ドルへと成長し、CAGR 4.27%が予測されています。
どの材料カテゴリーが自動車内装をリードしていますか?
ポリマーが2026年に42.35%のシェアでリードしており、合成皮革は2032年までCAGR 6.13%で最も成長の速い材料となる見込みです。
電気自動車が内装材料サプライヤーにとって重要な理由は何ですか?
電気自動車はCAGR 8.55%で成長する見込みであり、強化された音響・軽量・プレミアム表面ソリューションを必要としています。
どの地域が自動車内装材需要をリードしていますか?
アジア太平洋地域が2026年の市場価値の44.62%を占め、最も高い地域成長率であるCAGR 6.75%(2032年まで)を記録する見込みです。