
Taille et part du marché des matériaux d'intérieur automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 67.58 Milliards de dollars |
| Taille du Marché (2032) | 83.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
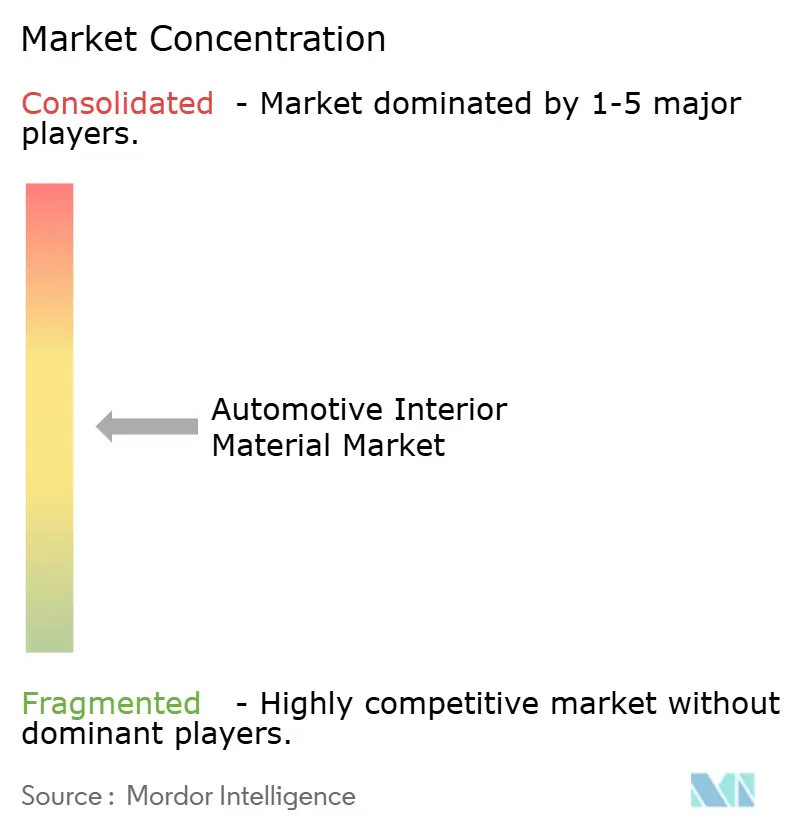
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux d'intérieur automobile par Mordor Intelligence
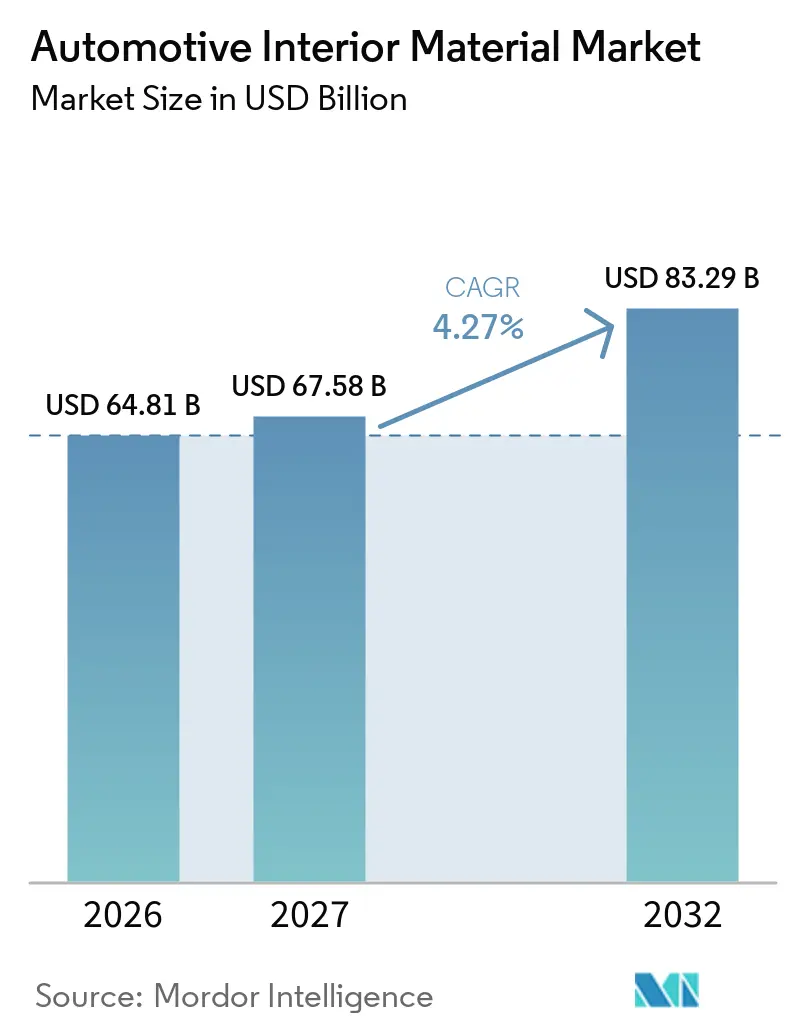
La taille du marché des matériaux d'intérieur automobile était évaluée à 64,81 milliards USD en 2026 et devrait progresser de 67,58 milliards USD en 2027 à 83,29 milliards USD d'ici 2032, enregistrant un CAGR de 4,27 % entre 2027 et 2032. Le marché des matériaux d'intérieur automobile évolue car les surfaces intérieures influent désormais sur le poids du véhicule, l'acoustique de l'habitacle, la régulation thermique et les commandes numériques. L'électrification des véhicules accroît la demande de systèmes acoustiques et thermiques conçus pour des habitacles plus silencieux. Les réglementations sur les émissions encouragent également l'utilisation de matériaux plus légers pour les composants intérieurs. Les règles européennes sur la circularité font de la teneur en plastique recyclé une exigence d'approvisionnement pour les véhicules vendus dans la région. Ces conditions favorisent les fournisseurs capables de qualifier tôt dans les programmes véhicules des matériaux à faible teneur en COV, plus légers et traçables.
Points clés du rapport
- Par type de matériau, les polymères détenaient 42,35 % de la part du marché des matériaux d'intérieur automobile en 2026, tandis que le cuir synthétique devrait croître à un CAGR de 6,13 % jusqu'en 2032.
- Par application, les sièges représentaient 30,14 % de la part du marché des matériaux d'intérieur automobile en 2026, tandis que les consoles centrales devraient progresser à un CAGR de 5,75 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 82,33 % de la valeur du marché en 2026 et devraient croître à un CAGR de 4,86 % jusqu'en 2032.
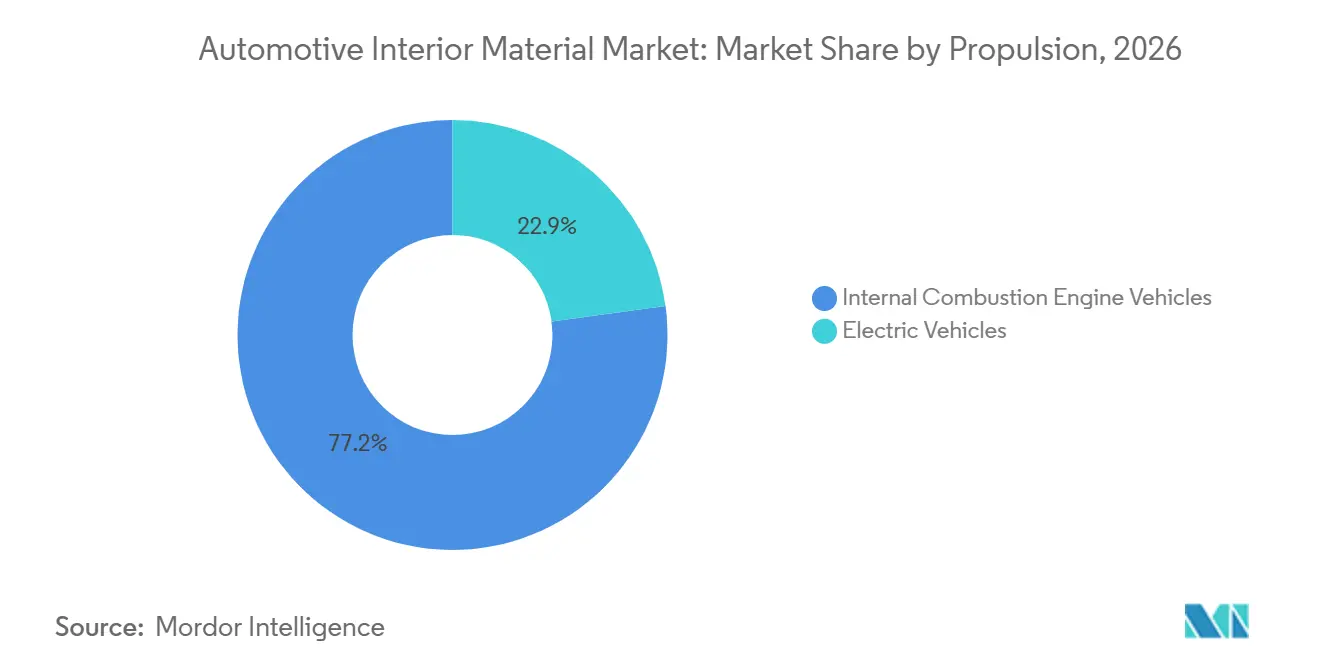
- Par propulsion, les véhicules à moteur à combustion interne détenaient 77,15 % de la valeur du marché en 2026, tandis que les véhicules électriques devraient se développer à un CAGR de 8,55 % jusqu'en 2032.
- Par canal de vente, l'approvisionnement en équipement d'origine représentait 87,24 % de la valeur du marché en 2026 et devrait croître à un CAGR de 4,36 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 44,62 % de la valeur du marché en 2026 et devrait croître à un CAGR de 6,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences d'allègement et d'efficacité énergétique | +1.1% | Mondial, intensité la plus élevée en Europe, en Chine et en Amérique du Nord | Court terme (≤ 2 ans) |
| Confort premium de l'habitacle et personnalisation des matériaux | +0.9% | Amérique du Nord, Europe et segments premium d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Reconception de l'habitacle des véhicules électriques et gestion du bruit | +0.8% | Chine et Europe, avec répercussions en Asie du Sud-Est et en Afrique et Moyen-Orient | Moyen terme (2–4 ans) |
| Exigences en matière de contenu recyclé et de matériaux circulaires | +0.6% | Europe, avec répercussions réglementaires en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Traçabilité des matériaux en boucle fermée pour les composants intérieurs | +0.4% | Europe principalement, suivie de l'Asie-Pacifique et de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration de surfaces intelligentes et de matériaux fonctionnels | +0.4% | Mondial, porté par les équipementiers chinois et les marques premium européennes | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'allègement et d'efficacité énergétique
La réduction de la masse intérieure fait partie du cahier des charges des nouveaux programmes véhicules. Les règles européennes sur les émissions de CO2 des flottes, les normes chinoises Phase VI et les exigences d'autonomie des batteries soutiennent toutes cette orientation. Les thermoplastiques techniques et les composites à fibres naturelles sont de plus en plus envisagés pour les planches de bord, les substrats de portes et les pavillons. Les conceptions mono-matériau peuvent favoriser le recyclage tout en réduisant la masse par rapport aux stratifiés multicouches. Un article SAE de 2026 a présenté un découpleur de plancher en fibres de polyester recyclé offrant des performances NVH comparables à celles de la mousse de polyuréthane, avec un poids et une empreinte carbone inférieurs. La norme ISO 12219-11:2025 ajoute des exigences de caractérisation des COV qui font de l'évaluation de la qualité de l'air de l'habitacle au niveau des matériaux une composante de ces programmes.
Confort premium de l'habitacle et personnalisation des matériaux
Le marché des matériaux d'intérieur automobile bénéficie du fait que les marques chinoises de véhicules électriques proposent des intérieurs à toucher doux et multi-textures dans des véhicules dont le prix est inférieur à 30 000 USD. Cela élève les attentes des clients qui étaient auparavant associées aux berlines de luxe dont le prix dépasse 60 000 USD. Cela exerce également une pression sur les constructeurs automobiles d'autres régions pour améliorer la qualité des matériaux sans augmenter sensiblement les prix des véhicules. Des alternatives au cuir de conception biologique sont en cours de développement avec des partenaires de véhicules de luxe. Ces matériaux peuvent combiner des intrants recyclés, des protéines végétales et des biopolymères. En novembre 2025, BASF et Hyundai Transys ont également dévoilé un concept de siège modulaire utilisant le TPU Elastollan et le moussage par injection de fluide supercritique pour créer une mousse légère, à faible teneur en COV et recyclable sans agents gonflants chimiques [1].
Reconception de l'habitacle des véhicules électriques et gestion du bruit
Les plateformes de véhicules électriques modifient les exigences acoustiques imposées aux matériaux intérieurs. Sans bruit de moteur, les bruits de route, de vent et de groupe motopropulseur sont plus perceptibles par les occupants du véhicule. Les ensembles acoustiques doivent gérer simultanément la perte par transmission, le poids et la séparation en fin de vie. Ces exigences combinées mettent à l'épreuve les systèmes conventionnels à base de mousse de polyuréthane. Les conceptions de véhicules électriques à plancher plat augmentent également la surface de l'habitacle tapissée sur les sièges, les portes, les pavillons et les planchers. Le marché des matériaux d'intérieur automobile bénéficie donc de la croissance des véhicules électriques car cela nécessite des matériaux reformulés et qualifiés plutôt que simplement des volumes supplémentaires.
Exigences en matière de contenu recyclé et de matériaux circulaires
Les règles européennes font passer le contenu recyclé d'une déclaration volontaire à une exigence de conception des véhicules. Le règlement (UE) 2026/1738 exige 15 % de contenu en plastique recyclé pour les nouveaux types de véhicules homologués à partir de 2032, passant à 25 % d'ici 2036. Au moins 20 % de la fraction de plastique recyclé doit provenir de véhicules hors d'usage [2]. Covestro a annoncé que son Bayblend T85X R35 CQ a été adopté pour certains composants intérieurs de la Lexus ES en juin 2026. Dow et Adient ont lancé commercialement SPECFLEX REN en août 2026, en utilisant l'attribution de contenu renouvelable certifiée ISCC PLUS dans la mousse de siège. Étant donné que la qualification des matériaux prend généralement 18 à 24 mois, les fournisseurs et les équipementiers disposent d'une fenêtre de préparation plus courte avant 2032.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des coûts des polymères, du cuir et de l'énergie | -0.6% | Mondial, avec la sensibilité la plus élevée en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2–4 ans) |
| Exigences de qualification en matière de COV, d'odeurs, de voile et de sécurité | -0.5% | Mondial, avec des règles strictes en Chine, en Europe, au Japon et en Corée du Sud | Moyen terme (2–4 ans) |
| Qualité incohérente des matières premières intérieures recyclées | -0.4% | Europe et Asie-Pacifique, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Contraintes de collage multi-matériaux et de séparation en fin de vie | -0.3% | Europe principalement, avec une pertinence croissante à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des polymères, du cuir et de l'énergie
Le polypropylène, les précurseurs de polyuréthane et le PVC sont des matières premières importantes pour les polymères intérieurs. Leurs coûts peuvent évoluer en fonction des prix du pétrole brut et des tarifs énergétiques plutôt que des calendriers de production des véhicules. La tarification des matériaux peut donc diverger des prix fixes dans les accords d'approvisionnement des équipementiers. Les coûts du cuir subissent une pression distincte, la réduction de la consommation de bœuf réduisant la disponibilité des peaux sur les marchés développés. Les fournisseurs de rang 1 peuvent supporter une grande partie de ce risque car les programmes véhicules bloquent souvent les prix des matériaux pour 3 à 5 ans. Cela encourage la substitution par des matériaux moins coûteux lorsque les fournisseurs ne peuvent pas répercuter les variations des coûts des intrants.
Exigences de qualification en matière de COV, d'odeurs, de voile et de sécurité
Les exigences relatives à la qualité de l'air de l'habitacle ajoutent des coûts et des délais aux lancements de matériaux sur le marché des matériaux d'intérieur automobile. La restriction sur le formaldéhyde au titre du règlement REACH fixe une limite de 0,062 mg/m3 pour les nouveaux modèles de véhicules mis sur le marché européen après le 6 août 2027 [3]. La norme VDA 275, révisée en juillet 2025, met à jour la méthode d'essai du formaldéhyde pour les composites intérieurs moulés. GM, Volkswagen et d'autres équipementiers utilisent également des exigences spécifiques à l'entreprise en matière de qualité de l'air et d'odeurs dans l'habitacle. Ces programmes d'approbation distincts peuvent prolonger les délais d'introduction des matériaux de 6 à 18 mois.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le cuir synthétique se développe à mesure que les préférences pour l'habitacle des véhicules électriques évoluentLes polymères représentaient 42,35 % de la part du marché des matériaux d'intérieur automobile en 2026. Le polypropylène, l'ABS, le polyuréthane, le PVC et le polycarbonate servent de nombreux composants dans l'habitacle. Leur utilisation généralisée reflète la résistance mécanique, la flexibilité de moulage, les options de finition et la capacité établie des fournisseurs. Le cuir véritable reste important dans les programmes premium, où sa position visuelle et tactile demeure précieuse. Il fait face à la pression des alternatives synthétiques et à une attention accrue portée à la chimie du tannage et aux émissions de formaldéhyde. Les composites, les tissus, les métaux, les garnitures en bois et les fibres naturelles restent pertinents là où les exigences acoustiques, visuelles ou tactiles justifient leur utilisation.
Le cuir synthétique devrait être le segment de matériaux à la croissance la plus rapide, avec un CAGR prévu de 6,13 % de 2027 à 2032. La taille du marché des matériaux d'intérieur automobile pour le cuir synthétique croît à mesure que les fabricants de véhicules électriques spécifient des matériaux de surface non animaux et à faible teneur en COV. Les stratégies d'habitacle sans cuir soutiennent la demande d'alternatives à base de PU pouvant offrir une apparence et une aptitude au traitement cohérentes. Les habitacles de véhicules électriques utilisent également des surfaces visuelles plus larges et plus continues, ce qui favorise les revêtements à toucher doux sans couture. Les fournisseurs doivent néanmoins satisfaire aux exigences de durabilité, d'odeur, d'abrasion et de vieillissement thermique avant l'adoption du matériau. Le taux de croissance plus rapide reflète donc à la fois la préférence de conception et la nécessité de caractéristiques de performance approuvées.
Par application :
les sièges restent les plus importants tandis que les consoles centrales connaissent la croissance la plus rapideLes sièges détenaient 30,14 % de la part du marché des matériaux d'intérieur automobile en 2026. Un siège combine mousse, revêtements, matériaux structurels et support acoustique dans un composant très visible pour les occupants du véhicule. Chaque plateforme véhicule nécessite de nouvelles spécifications de matériaux pour les sièges, ce qui maintient l'importance de cette application. En janvier 2026, FORVIA a sécurisé plus de 1 milliard USD de nouvelles affaires et d'affaires prolongées auprès d'un grand constructeur automobile européen dans ses groupes Sièges, Intérieurs et Éclairage, incluant des sièges complets, des tableaux de bord et des panneaux de portes en fibres naturelles pour la production nord-américaine. Ce programme montre que la durabilité des matériaux devient une composante des décisions d'approvisionnement courantes des fournisseurs de rang 1.
Les consoles centrales devraient croître à un CAGR de 5,75 % entre 2027 et 2032. Leur rôle évolue d'espace de rangement vers une zone d'interaction importante dans les agencements de cockpit des véhicules électriques. Ce changement accroît la demande de films décoratifs, de surfaces prêtes pour les capteurs, de matériaux tactiles et d'intégration d'éclairage. Antolin et UltraSense ont convenu en novembre 2024 de co-développer des commandes HMI à surface intelligente pour les panneaux, les consoles centrales et les commandes de portes. KURZ a présenté une console centrale d'affichage intelligente utilisant un textile technique à base de rPET et des capteurs multi-touch capacitifs à l'IAA 2025. Ces exemples montrent pourquoi les consoles centrales nécessitent des matériaux combinant apparence, détection et durabilité.
Par type de véhicule :
les voitures particulières définissent les tendances de la demandeLes voitures particulières détenaient 82,33 % de la valeur du marché en 2026 et devraient croître à un CAGR de 4,86 %. Cette position reflète le mix mondial de production de véhicules et la forte teneur en matériaux utilisés dans les véhicules destinés aux consommateurs. Le secteur des matériaux d'intérieur automobile dépend fortement des lancements de voitures particulières car ils entraînent de larges cycles de renouvellement des intérieurs. Les dépenses en matériaux par véhicule particulier varient selon le positionnement de la marque et la taille du véhicule. L'écart entre les dépenses en matériaux de grande série et premium se réduit à mesure que les fabricants chinois de véhicules à nouvelle énergie améliorent les spécifications de l'habitacle dans les modèles à fort volume. Cela augmente la teneur moyenne en matériaux intérieurs sans limiter le changement aux modèles de luxe traditionnels.
Les véhicules utilitaires légers et les véhicules utilitaires moyens et lourds représentaient ensemble une part substantielle de la valeur du marché en 2026. Leurs choix de matériaux privilégient la durabilité, le nettoyage et la maintenabilité plutôt que la personnalisation visuelle. La demande de véhicules utilitaires légers peut augmenter à mesure que les flottes logistiques s'électrifient et que les opérateurs de flottes exigent des surfaces de mobilité partagée résistantes. Les propriétés antimicrobiennes et la résistance à l'usure peuvent devenir plus importantes dans ces usages. Le Desmopan AIR TPU de Covestro illustre les matériaux destinés aux applications de sièges de mobilité partagée. La catégorie reste plus petite, mais elle peut absorber des matériaux d'abord développés pour les voitures particulières lorsque les conditions d'exploitation exigent une durée de vie plus longue.
Par propulsion :
les véhicules électriques augmentent les exigences en contenu intérieurLes véhicules à moteur à combustion interne détenaient 77,15 % de la valeur du marché en 2026. Ils devraient conserver une part significative du volume pendant la période de prévision, notamment en Amérique du Sud, en Asie du Sud-Est et en Afrique. Les fournisseurs desservant ces plateformes ajoutent des améliorations en matière de contenu recyclé et de faible odeur avant les échéances de conformité européennes. Cela crée des travaux de qualification parallèles sur les programmes à moteur à combustion interne et les programmes de véhicules électriques. Les fournisseurs disposant de ressources techniques limitées peuvent faire face à des choix difficiles entre les applications pour véhicules existants et les futures plateformes de véhicules électriques. Le marché des matériaux d'intérieur automobile devrait conserver une base importante de véhicules à moteur à combustion interne tandis que les programmes de véhicules électriques captent davantage l'attention en matière de développement.
Les véhicules électriques devraient croître à un CAGR de 8,55 % de 2027 à 2032. Il s'agit du taux de croissance le plus élevé parmi les segments de propulsion du marché des matériaux d'intérieur automobile. Les véhicules électriques nécessitent un traitement acoustique supplémentaire car l'absence de bruit de masquage du moteur expose les bruits de route et de vent. Les architectures cellule-châssis nécessitent une amélioration de 5 à 40 dB de la perte par transmission du son entre 200 et 2 000 Hz par rapport aux configurations cellule-pack. Les composites légers et les surfaces premium soutiennent également l'autonomie du véhicule, le confort de l'habitacle et la différenciation visuelle. Ces exigences accroissent le besoin de formulation et de validation spécialisées des matériaux.
Par canal de vente :
les programmes équipementiers offrent l'échelle et le marché secondaire offre la flexibilitéL'approvisionnement en équipement d'origine représentait 87,24 % de la valeur du marché en 2026 et devrait se développer à un CAGR de 4,36 %. Le canal équipementier est protégé par les tests de COV, l'approbation mécanique et les normes de qualité de l'air intérieur des véhicules propres à chaque entreprise. Une fois qu'une nuance de matériau est approuvée, le changement de fournisseur peut prendre du temps et peut impliquer une validation répétée. Les programmes véhicules s'étendent généralement sur 5 à 7 ans, ce qui soutient la visibilité de la demande après la qualification. Les règles sur le contenu recyclé sont susceptibles d'affecter en premier l'approvisionnement en équipement d'origine car les constructeurs automobiles doivent documenter la conformité au niveau du programme.
Le marché secondaire offre des opportunités pour le cuir synthétique, les tissus, les moquettes et les garnitures de remplacement avec des conditions de prix et de marge différentes. Ce canal présente moins de barrières d'approbation formelles que l'approvisionnement direct en équipement d'origine. Il peut également faire l'objet d'un examen plus approfondi lorsque des matériaux non testés soulèvent des préoccupations en matière de qualité de l'air ou d'odeurs dans l'habitacle. La demande reste pertinente dans les régions disposant de parcs de véhicules plus anciens et de marchés de réparation actifs. Sa plus petite échelle ne supprime pas sa valeur en tant que canal pour le remplacement, la personnalisation et la remise en état intérieure de base.
Analyse géographique
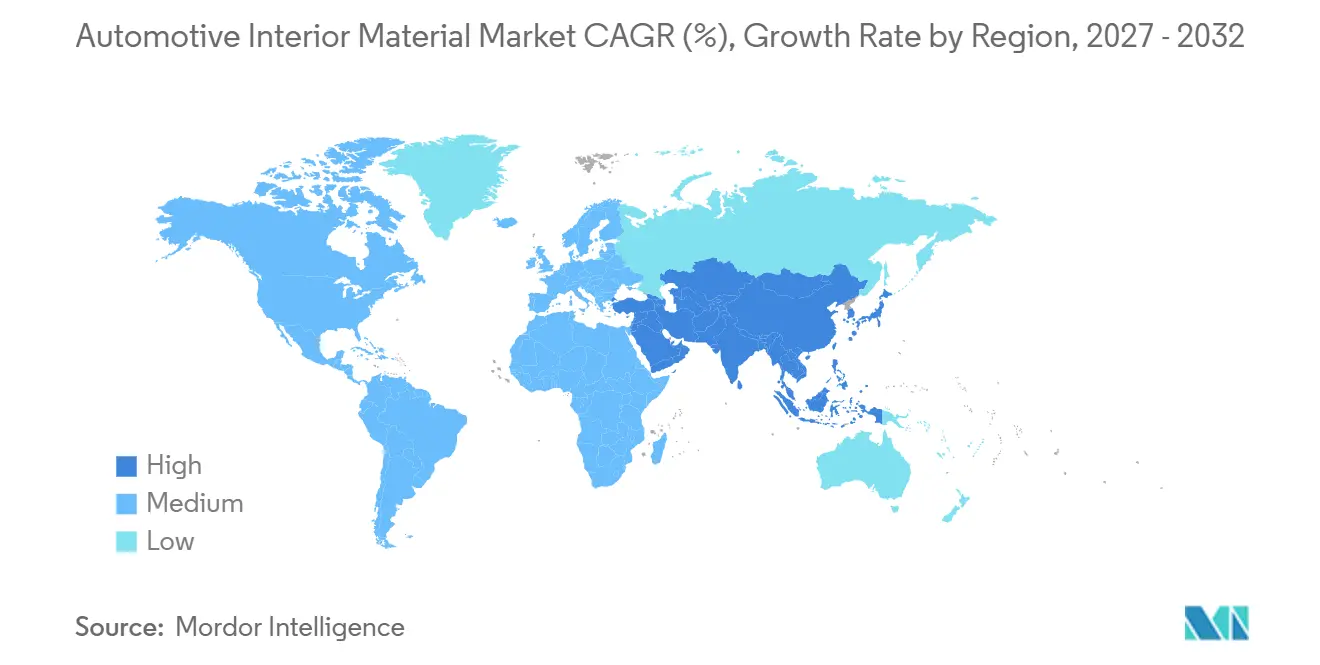
L'Asie-Pacifique détenait 44,62 % de la part du marché des matériaux d'intérieur automobile en 2026 et devrait croître à un CAGR de 6,75 % jusqu'en 2032. La région combine une production élevée de véhicules avec une adoption rapide des caractéristiques de conception de l'habitacle des véhicules électriques. Les marques chinoises telles que BYD, NIO, Geely et SAIC s'approvisionnent en cuir synthétique premium, en composés polymères à faible teneur en COV et en matériaux à surface intelligente en grands volumes. Cette demande modifie la planification des capacités pour les fournisseurs de rang 1. Les fournisseurs régionaux développent des options TPU à faible empreinte carbone pour les applications automobiles. Le Japon et la Corée du Sud contribuent avec des modules intégrant des capteurs avancés et du cuir synthétique de haute qualité pour les programmes d'exportation.
L'Inde ajoute de la demande à mesure que les fournisseurs de rang 1 établissent des capacités de fabrication en prévision de la croissance projetée de la production de véhicules. L'Europe reste très influente car les programmes de véhicules premium sont concentrés en Allemagne, en France, en Italie et au Royaume-Uni. Les exigences européennes façonnent la reformulation des adhésifs, des mousses et des polymères dans les chaînes d'approvisionnement mondiales. BMW a indiqué que les matériaux secondaires représentent un tiers du total des matériaux utilisés dans l'iX3.
L'Amérique du Nord est soutenue par une forte teneur en matériaux intérieurs par véhicule aux États-Unis et au Canada, ainsi que par une importante base de fabrication de rang 1 au Mexique. Toyota Boshoku a ouvert son usine intelligente TBWK (Toyota Boshoku Western Kentucky) de 225 millions USD à Hopkinsville en décembre 2025 pour produire des pièces de mécanisme de cadre de siège. L'Amérique du Sud reste davantage axée sur le marché secondaire, le Brésil et l'Argentine soutenant la demande en polymères, tissus et cuir de base dans les flottes à dominante de véhicules à moteur à combustion interne. L'adoption de matériaux premium est limitée par le pouvoir d'achat. Le Moyen-Orient et l'Afrique restent des opportunités en phase précoce, l'Arabie saoudite et les Émirats arabes unis important davantage de véhicules premium. L'Afrique du Sud et l'Égypte soutiennent les chaînes d'approvisionnement régionales du marché secondaire.
Paysage concurrentiel
Le marché des matériaux d'intérieur automobile est modérément concentré parmi les intégrateurs de rang 1 et fragmenté parmi les fournisseurs de matières premières. Cette structure répartit le pouvoir de fixation des prix entre les producteurs chimiques, les compoundeurs, les fabricants de composants et les fournisseurs automobiles. BASF, Covestro, Dow, SABIC, LyondellBasell, Teijin et Toray se font concurrence sur les formulations et les certifications de durabilité. Le prix reste important, mais l'approbation des matériaux et le soutien technique peuvent être plus déterminants. Le cycle de qualification des équipementiers de 18 à 36 mois encourage les relations de co-développement. Une fois qu'une nuance est qualifiée, cette relation peut créer une position de revenus plus durable pour le fournisseur.
Les fournisseurs développent des portefeuilles de contenu recyclé et poursuivent des programmes de matériaux en boucle fermée. Covestro a développé un programme de polycarbonate utilisant des matériaux provenant de phares en fin de vie avec Volkswagen et NIO. Le programme utilise la performance des matériaux et la traçabilité pour augmenter les coûts de changement au-delà d'une simple comparaison de prix. Antolin et UltraSense développent des commandes à surface intelligente intégrées pour une plateforme véhicule mondiale. Ces actions montrent comment les fournisseurs combinent le développement de matériaux avec l'intégration de systèmes.
Les principaux fournisseurs se positionnent également dans des zones à forte croissance et dans des domaines de conception où les barrières à la qualification sont élevées. Les matériaux à contenu recyclé traçable répondant aux exigences acoustiques et de COV restent une opportunité dans le segment des véhicules à volume moyen. Les alternatives au cuir de conception biologique et les substituts au cuir à base de polyoléfines élargissent également la concurrence dans les matériaux de surface. Les règles européennes sur la circularité rendent la traçabilité certifiée du contenu recyclé plus importante lors de la qualification des matériaux. Le marché des matériaux d'intérieur automobile récompense donc les fournisseurs capables de fournir une validation technique, des matières premières sécurisées et une documentation ensemble.
Leaders du secteur des matériaux d'intérieur automobile
-
BASF SE
-
Covestro AG
-
Dow Inc.
-
SABIC
-
LyondellBasell Industries N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux d'intérieur automobile Entreprises couvertes dans ce rapport
- BASF SE
- Covestro AG
- Dow Inc.
- SABIC
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Kuraray Co., Ltd.
- Teijin Limited
- Borouge International
- Continental AG
- Seiren Co., Ltd.
- Bader GmbH
- Lear Corporation
- Adient plc
- FORVIA SE
- Yanfeng Automotive Interiors
Développements industriels récents dans Marché des matériaux d'intérieur automobile
- Août 2026 : Dow et Adient ont lancé commercialement SPECFLEX REN, une mousse de siège en polyuréthane bio-circulaire certifiée ISCC PLUS utilisant des matières premières renouvelables attribuées par bilan massique.
- Juin 2026 : Le mélange de polycarbonate Bayblend T85X R35 CQ de Covestro, avec 35 % de contenu recyclé post-consommation, a été adopté pour les composants intérieurs visibles de la Lexus ES développés avec Toyota, Toyota Motor Kyushu et Kojima Industries.
- Mai 2026 : Teknor Apex a lancé Crealen R, une gamme de composés de polypropylène recyclé avec jusqu'à 70 % de contenu recyclé post-consommation pour les garnitures intérieures visibles et semi-visibles et les pièces de climatisation.
- Février 2026 : Adient a lancé Sculpted Soft Trim, un produit de revêtement de siège offrant de nouvelles options de conception, plusieurs équipementiers devant l'adopter dans les véhicules de production 2026.
- Janvier 2026 : FORVIA a sécurisé plus de 1 milliard USD de nouvelles affaires et d'affaires prolongées auprès d'un grand constructeur automobile européen dans ses groupes Sièges, Intérieurs et Éclairage, incluant des sièges complets, des tableaux de bord et des panneaux de portes en fibres naturelles.
Périmètre du rapport mondial sur le marché des matériaux d'intérieur automobile
Le périmètre comprend la segmentation par type de matériau (polymères (polypropylène, acrylonitrile butadiène styrène, polyuréthane, polychlorure de vinyle, polycarbonate), cuir véritable, cuir synthétique, tissus/textiles, composites et autres (métaux, bois et fibres naturelles)), application (tableau de bord/planche de bord, sièges, panneaux de portes et garnitures, pavillons, revêtements de sol et moquettes, console centrale, montants et garnitures, et autres applications), type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules utilitaires moyens et lourds), type de propulsion (véhicules à moteur à combustion interne et véhicules électriques) et canal de vente (équipementier d'origine et marché secondaire). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées en valeur en USD.
Aperçu de la segmentation
| Polymères | Polypropylène |
| Acrylonitrile butadiène styrène | |
| Polyuréthane | |
| Polychlorure de vinyle | |
| Polycarbonate | |
| Cuir véritable | |
| Cuir synthétique | |
| Tissus/Textiles | |
| Composites | |
| Autres | Métaux |
| Bois | |
| Fibres naturelles |
| Tableau de bord/Planche de bord |
| Sièges |
| Panneaux de portes et garnitures |
| Pavillons |
| Revêtements de sol et moquettes |
| Console centrale |
| Montants et garnitures |
| Autres applications |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Véhicules à moteur à combustion interne |
| Véhicules électriques |
| Équipementier d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Iran | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Polymères | Polypropylène |
| Acrylonitrile butadiène styrène | ||
| Polyuréthane | ||
| Polychlorure de vinyle | ||
| Polycarbonate | ||
| Cuir véritable | ||
| Cuir synthétique | ||
| Tissus/Textiles | ||
| Composites | ||
| Autres | Métaux | |
| Bois | ||
| Fibres naturelles | ||
| Par application | Tableau de bord/Planche de bord | |
| Sièges | ||
| Panneaux de portes et garnitures | ||
| Pavillons | ||
| Revêtements de sol et moquettes | ||
| Console centrale | ||
| Montants et garnitures | ||
| Autres applications | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par propulsion | Véhicules à moteur à combustion interne | |
| Véhicules électriques | ||
| Par canal de vente | Équipementier d'origine | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Iran | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux d'intérieur automobile ?
Le marché était évalué à 64,81 milliards USD en 2026 et devrait progresser de 67,58 milliards USD en 2027 à 83,29 milliards USD d'ici 2032, à un CAGR de 4,27 %.
Quelle catégorie de matériaux domine les intérieurs automobiles ?
Les polymères sont en tête avec une part de 42,35 % en 2026, tandis que le cuir synthétique devrait être le matériau à la croissance la plus rapide avec un CAGR de 6,13 % jusqu'en 2032.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de matériaux intérieurs ?
Les véhicules électriques devraient croître à un CAGR de 8,55 % et nécessitent des solutions acoustiques améliorées, légères et à surface premium.
Quelle région est en tête de la demande en matériaux d'intérieur automobile ?
L'Asie-Pacifique détenait 44,62 % de la valeur du marché en 2026 et devrait enregistrer le taux de croissance régional le plus élevé, soit un CAGR de 6,75 % jusqu'en 2032.