
Tamaño y Participación del Mercado de Materiales de Interior Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 67.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 83.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
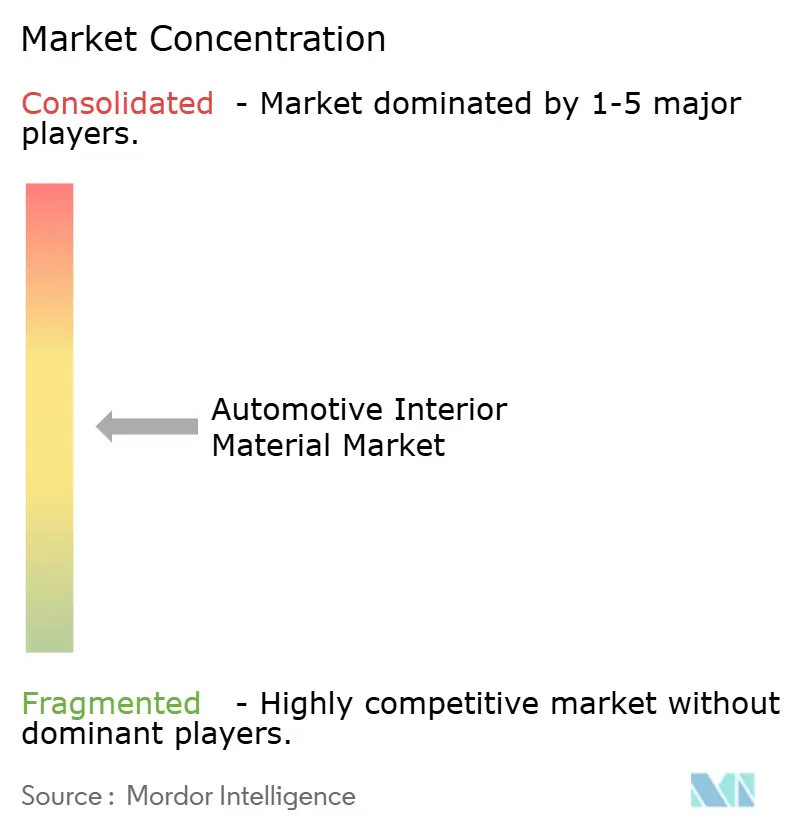
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Interior Automotriz por Mordor Intelligence
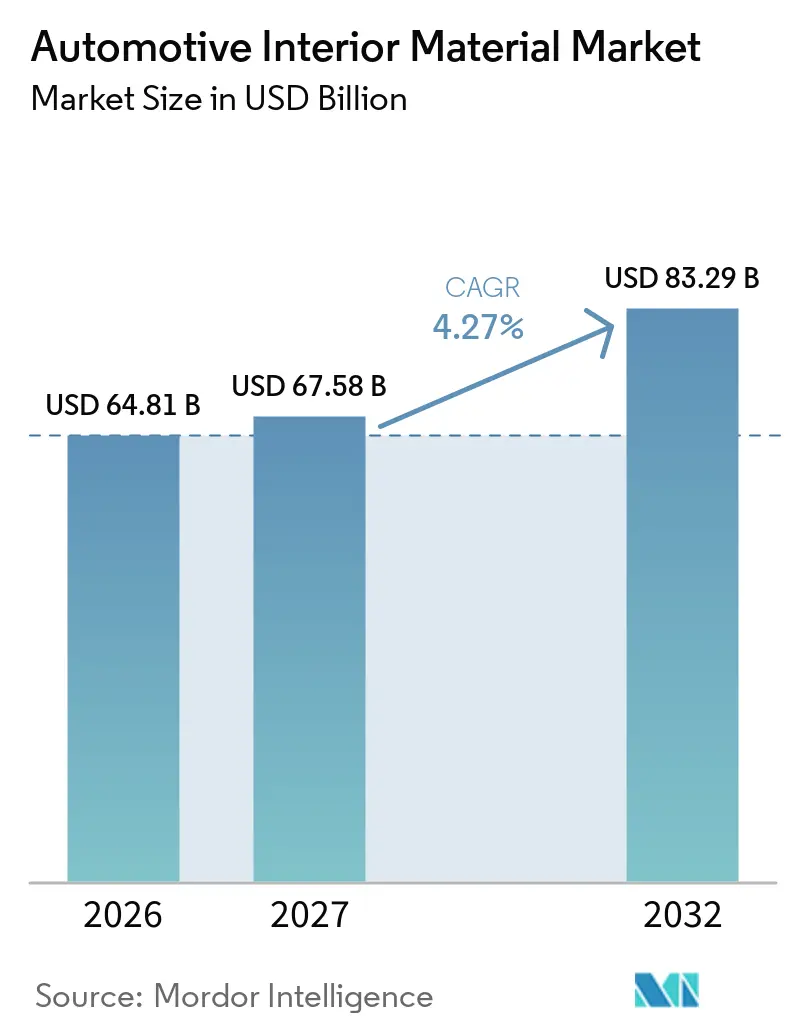
El tamaño del mercado de materiales de interior automotriz fue valorado en 64,81 mil millones de USD en 2026 y se espera que crezca desde 67,58 mil millones de USD en 2027 hasta 83,29 mil millones de USD para 2032, registrando una CAGR del 4,27% entre 2027 y 2032. El mercado de materiales de interior automotriz está cambiando porque las superficies interiores ahora afectan el peso del vehículo, el sonido de la cabina, el control térmico y los controles digitales. La electrificación de los vehículos aumenta la demanda de sistemas acústicos y térmicos diseñados para cabinas más silenciosas. Las normas de emisiones también fomentan el uso de materiales más ligeros en los componentes de interior. Las normas de circularidad de la UE convierten el contenido de plástico reciclado en un requisito de adquisición para los vehículos vendidos en la región. Estas condiciones favorecen a los proveedores que pueden calificar materiales con bajo contenido de COV, más ligeros y trazables en las primeras etapas de los programas de vehículos.
Conclusiones Clave del Informe
- Por tipo de material, los polímeros representaron el 42,35% de la participación del mercado de materiales de interior automotriz en 2026, mientras que se proyecta que el cuero sintético crezca a una CAGR del 6,13% hasta 2032.
- Por aplicación, los asientos representaron el 30,14% de la participación del mercado de materiales de interior automotriz en 2026, mientras que se prevé que las consolas centrales avancen a una CAGR del 5,75% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 82,33% del valor de mercado en 2026 y se proyecta que crezcan a una CAGR del 4,86% hasta 2032.
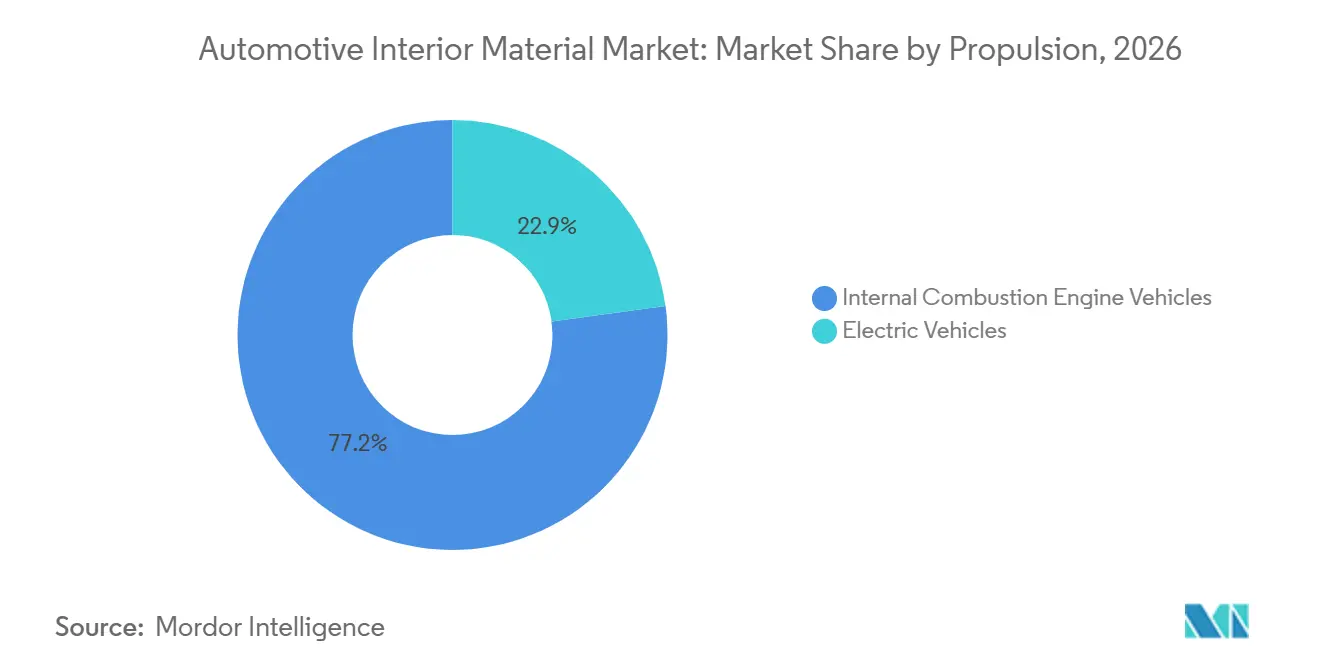
- Por propulsión, los vehículos de motor de combustión interna representaron el 77,15% del valor de mercado en 2026, mientras que se prevé que los vehículos eléctricos se expandan a una CAGR del 8,55% hasta 2032.
- Por canal de ventas, el suministro a fabricantes de equipos originales representó el 87,24% del valor de mercado en 2026 y se proyecta que crezca a una CAGR del 4,36% hasta 2032.
- Por geografía, Asia-Pacífico representó el 44,62% del valor de mercado en 2026 y se proyecta que crezca a una CAGR del 6,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Reducción de Peso y Eficiencia Energética | +1.1% | Global, mayor intensidad en Europa, China y América del Norte | Corto plazo (≤ 2 años) |
| Confort Premium en Cabina y Personalización de Materiales | +0.9% | América del Norte, Europa y segmentos premium de Asia-Pacífico | Mediano plazo (2–4 años) |
| Rediseño de Cabina para Vehículos Eléctricos y Gestión del Ruido | +0.8% | China y Europa, con expansión al Sudeste Asiático y Oriente Medio y África | Mediano plazo (2–4 años) |
| Requisitos de Contenido Reciclado y Materiales en Circuito Circular | +0.6% | Europa, con expansión regulatoria a Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Trazabilidad de Materiales en Circuito Cerrado para Componentes de Interior | +0.4% | Europa principalmente, seguida de Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Integración de Superficies Inteligentes y Materiales Funcionales | +0.4% | Global, liderado por fabricantes de equipos originales chinos y marcas premium europeas | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Reducción de Peso y Eficiencia Energética
La reducción de la masa interior forma parte del resumen de materiales para los nuevos programas de vehículos. Las normas de CO2 para flotas europeas, las normas chinas Fase VI y los requisitos de autonomía de las baterías respaldan esta dirección. Los termoplásticos de ingeniería y los compuestos de fibra natural se consideran cada vez más para paneles de instrumentos, sustratos de puertas y revestimientos de techo. Los diseños de material único pueden favorecer el reciclaje al tiempo que reducen la masa en comparación con los laminados multicapa. Un artículo de la SAE de 2026 reportó un desacoplador de piso de fibra de poliéster reciclado con un rendimiento de NVH comparable al de la espuma de poliuretano, con características de menor peso y huella de carbono. La norma ISO 12219-11:2025 añade requisitos de caracterización de COV que hacen de la evaluación del aire de cabina a nivel de material parte de estos programas.
Confort Premium en Cabina y Personalización de Materiales
El mercado de materiales de interior automotriz se beneficia a medida que las marcas chinas de vehículos eléctricos ofrecen interiores de tacto suave y múltiples texturas en vehículos con precios inferiores a 30.000 USD. Esto eleva las expectativas de los clientes que anteriormente se asociaban con sedanes de lujo con precios superiores a 60.000 USD. También ejerce presión sobre los fabricantes de vehículos de otras regiones para mejorar la calidad de los materiales sin elevar significativamente los precios de los vehículos. Se están desarrollando alternativas al cuero de diseño biológico con socios de vehículos de lujo. Estos materiales pueden combinar insumos reciclados, proteínas vegetales y biopolímeros. En noviembre de 2025, BASF e Hyundai Transys también presentaron un concepto de asiento modular que utiliza TPU Elastollan e inyección de espuma con fluido supercrítico para crear una espuma ligera, con bajo contenido de COV y reciclable sin agentes de soplado químicos [1].
Rediseño de Cabina para Vehículos Eléctricos y Gestión del Ruido
Las plataformas de vehículos eléctricos cambian las exigencias acústicas que se imponen a los materiales de interior. Sin el ruido del motor, los sonidos de la carretera, el viento y el tren motriz son más perceptibles para los ocupantes del vehículo. Los paquetes de sonido deben gestionar simultáneamente la pérdida de transmisión, el peso y la separación al final de la vida útil. Estos requisitos combinados suponen un desafío para los sistemas convencionales de espuma de poliuretano. Los diseños de vehículos eléctricos con piso plano también aumentan la superficie tapizada de la cabina en asientos, puertas, revestimientos de techo y suelos. El mercado de materiales de interior automotriz se beneficia, por tanto, del crecimiento de los vehículos eléctricos porque requiere materiales reformulados y calificados, y no solo volumen adicional.
Requisitos de Contenido Reciclado y Materiales en Circuito Circular
Las normas europeas convierten el contenido reciclado de una declaración voluntaria en un requisito de diseño de vehículos. El Reglamento (UE) 2026/1738 exige un 15% de contenido de plástico reciclado para los nuevos tipos de vehículos aprobados a partir de 2032, que aumentará al 25% para 2036. Al menos el 20% de la fracción de plástico reciclado debe provenir de vehículos al final de su vida útil [2]. Covestro anunció que su Bayblend T85X R35 CQ fue adoptado para determinados componentes de interior del Lexus ES en junio de 2026. Dow y Adient lanzaron comercialmente SPECFLEX REN en agosto de 2026, utilizando la atribución de contenido renovable certificado por ISCC PLUS en espuma para asientos. Dado que la calificación de materiales suele tardar entre 18 y 24 meses, los proveedores y los fabricantes de equipos originales disponen de una ventana de preparación más corta antes de 2032.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Polímeros, Cuero y Energía | -0.6% | Global, con mayor sensibilidad en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Requisitos de Calificación de COV, Olor, Empañamiento y Seguridad | -0.5% | Global, con normas estrictas en China, Europa, Japón y Corea del Sur | Mediano plazo (2–4 años) |
| Calidad Inconsistente de los Insumos de Interior Reciclados | -0.4% | Europa y Asia-Pacífico, con expansión a América del Norte | Largo plazo (≥ 4 años) |
| Restricciones de Unión de Múltiples Materiales y Separación al Final de la Vida Útil | -0.3% | Europa principalmente, con creciente relevancia a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Polímeros, Cuero y Energía
El polipropileno, los precursores de poliuretano y el PVC son materias primas importantes para los polímeros de interior. Sus costos pueden moverse con los precios del petróleo crudo y los aranceles energéticos en lugar de con los calendarios de producción de vehículos. Por lo tanto, los precios de los materiales pueden divergir de los precios fijos en los acuerdos de suministro con los fabricantes de equipos originales. Los costos del cuero enfrentan una presión separada, ya que el menor consumo de carne de res reduce la disponibilidad de pieles en los mercados desarrollados. Los proveedores de primer nivel pueden asumir una gran parte de este riesgo porque los programas de vehículos suelen fijar los precios de los materiales durante 3 a 5 años. Esto fomenta la sustitución por materiales de menor costo cuando los proveedores no pueden trasladar los cambios en los costos de los insumos.
Requisitos de Calificación de COV, Olor, Empañamiento y Seguridad
Los requisitos de calidad del aire en cabina añaden costo y tiempo a los lanzamientos de materiales en el mercado de materiales de interior automotriz. La restricción de formaldehído del REACH establece un límite de 0,062 mg/m3 para los nuevos modelos de vehículos comercializados en el mercado europeo a partir del 6 de agosto de 2027 [3]. La norma VDA 275, revisada en julio de 2025, actualiza el método de prueba de formaldehído para compuestos de interior moldeados. GM, Volkswagen y otros fabricantes de equipos originales también utilizan requisitos específicos de cada empresa para el aire de cabina y el olor. Estos programas de aprobación independientes pueden extender los plazos de introducción de materiales entre 6 y 18 meses.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Cuero Sintético se Expande a Medida que Cambian las Preferencias de Cabina para Vehículos EléctricosLos polímeros representaron el 42,35% de la participación del mercado de materiales de interior automotriz en 2026. El polipropileno, el ABS, el poliuretano, el PVC y el policarbonato sirven a muchos componentes de la cabina. Su amplio uso refleja la resistencia mecánica, la flexibilidad de moldeo, las opciones de acabado y la capacidad establecida de los proveedores. El cuero genuino sigue siendo importante en los programas premium, donde su posición visual y táctil sigue siendo valiosa. Enfrenta presión de las alternativas sintéticas y de una mayor atención a la química del curtido y las emisiones de formaldehído. Los compuestos, las telas, los metales, los adornos de madera y las fibras naturales siguen siendo relevantes donde los requisitos acústicos, visuales o táctiles justifican su uso.
Se prevé que el cuero sintético sea el segmento de material de más rápido crecimiento, con una CAGR prevista del 6,13% de 2027 a 2032. El tamaño del mercado de materiales de interior automotriz para el cuero sintético está creciendo a medida que los fabricantes de vehículos eléctricos especifican materiales de superficie no animales y con bajo contenido de COV. Las estrategias de cabina sin cuero respaldan la demanda de alternativas a base de PU que pueden proporcionar una apariencia y procesabilidad consistentes. Las cabinas de vehículos eléctricos también utilizan superficies visuales más amplias y continuas, lo que favorece los revestimientos de tacto suave sin costuras. Los proveedores aún deben cumplir los requisitos de durabilidad, olor, abrasión y envejecimiento térmico antes de la adopción del material. La tasa de crecimiento más rápida refleja, por tanto, tanto la preferencia de diseño como la necesidad de características de rendimiento aprobadas.
Por Aplicación:
Los Asientos Siguen Siendo los Más Grandes Mientras que las Consolas Centrales Crecen Más RápidoLos asientos representaron el 30,14% de la participación del mercado de materiales de interior automotriz en 2026. Un asiento combina espuma, fundas de tapizado, materiales estructurales y respaldo acústico en un componente muy visible para los ocupantes del vehículo. Cada plataforma de vehículo requiere nuevas especificaciones de material para los asientos, lo que mantiene la importancia de esta aplicación. En enero de 2026, FORVIA aseguró más de 1.000 millones de USD en negocios nuevos y ampliados de un importante fabricante de automóviles europeo en sus grupos de Asientos, Interiores e Iluminación, incluyendo asientos completos, paneles de instrumentos y paneles de puertas de fibra natural para la producción en América del Norte. El programa muestra que la sostenibilidad de los materiales se está convirtiendo en parte de las decisiones de abastecimiento convencionales de los proveedores de primer nivel.
Se proyecta que las consolas centrales crezcan a una CAGR del 5,75% entre 2027 y 2032. Su función está cambiando de espacio de almacenamiento a una importante área de interacción en los diseños de cabina de vehículos eléctricos. Este cambio aumenta la demanda de películas decorativas, superficies preparadas para sensores, materiales táctiles e integración de iluminación. Antolin y UltraSense acordaron en noviembre de 2024 codesarrollar controles de interfaz hombre-máquina de superficie inteligente para paneles, consolas centrales y controles de puertas. KURZ presentó una Consola Central de Pantalla Inteligente que utiliza tejido técnico a base de rPET y sensores capacitivos multitáctiles en el IAA 2025. Estos ejemplos muestran por qué las consolas centrales requieren materiales que combinen apariencia, detección y durabilidad.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Establecen los Patrones de DemandaLos automóviles de pasajeros representaron el 82,33% del valor de mercado en 2026 y se proyecta que crezcan a una CAGR del 4,86%. Esta posición refleja la combinación de producción global de vehículos y el alto contenido de material utilizado en los vehículos orientados al consumidor. La industria de materiales de interior automotriz depende en gran medida de los lanzamientos de automóviles de pasajeros porque impulsan amplios ciclos de renovación de interiores. El gasto en materiales por vehículo de pasajeros varía según la posición de la marca y el tamaño del vehículo. La brecha entre el gasto en materiales de volumen y premium se está reduciendo a medida que los fabricantes chinos de vehículos de nueva energía mejoran las especificaciones de cabina en modelos de alto volumen. Esto eleva el contenido promedio de materiales de interior sin limitar el cambio a los modelos de lujo tradicionales.
Los vehículos comerciales ligeros y los vehículos comerciales medianos y pesados juntos representaron una participación sustancial del valor de mercado en 2026. Sus elecciones de materiales priorizan la durabilidad, la limpieza y la facilidad de mantenimiento más que la personalización visual. La demanda de vehículos comerciales ligeros puede aumentar a medida que las flotas logísticas se electrifican y los operadores de flotas requieren superficies de movilidad compartida resistentes. Las propiedades antimicrobianas y la resistencia al desgaste pueden volverse más importantes en estos usos. El Desmopan AIR TPU de Covestro ilustra los materiales orientados a aplicaciones de asientos de movilidad compartida. La categoría sigue siendo más pequeña, pero puede absorber materiales desarrollados inicialmente para vehículos de pasajeros donde las condiciones de operación requieren una vida útil más larga.
Por Propulsión:
Los Vehículos Eléctricos Elevan los Requisitos de Contenido de InteriorLos vehículos de motor de combustión interna representaron el 77,15% del valor de mercado en 2026. Se espera que mantengan una participación significativa del volumen durante el período de pronóstico, especialmente en América del Sur, el Sudeste Asiático y África. Los proveedores que atienden estas plataformas están añadiendo mejoras de contenido reciclado y bajo olor antes de los plazos de cumplimiento europeos. Esto crea trabajo de calificación paralelo en programas de vehículos de motor de combustión interna y vehículos eléctricos. Los proveedores con recursos técnicos limitados pueden enfrentar decisiones difíciles entre las aplicaciones de vehículos heredados y las plataformas futuras de vehículos eléctricos. Se espera que el mercado de materiales de interior automotriz mantenga una base importante de vehículos de motor de combustión interna mientras los programas de vehículos eléctricos capturan más atención en el desarrollo.
Se prevé que los vehículos eléctricos crezcan a una CAGR del 8,55% de 2027 a 2032. Esta es la tasa de crecimiento más alta entre los segmentos de propulsión en el mercado de materiales de interior automotriz. Los vehículos eléctricos requieren un tratamiento acústico adicional porque la ausencia de ruido enmascarador del motor expone los sonidos de la carretera y el viento. Las arquitecturas de celda a chasis necesitan una mejora de 5 a 40 dB en la pérdida de transmisión de sonido entre 200 y 2.000 Hz en comparación con los diseños de celda a paquete. Los compuestos ligeros y las superficies premium también contribuyen a la autonomía del vehículo, el confort de la cabina y la diferenciación visual. Estos requisitos aumentan la necesidad de formulación y validación de materiales especializados.
Por Canal de Ventas:
Los Programas de Fabricantes de Equipos Originales Proporcionan Escala y el Mercado de Posventa Proporciona FlexibilidadEl suministro a fabricantes de equipos originales representó el 87,24% del valor de mercado en 2026 y se proyecta que se expanda a una CAGR del 4,36%. El canal de fabricantes de equipos originales está protegido por pruebas de COV, aprobación mecánica y normas de calidad del aire interior del vehículo específicas de cada empresa. Una vez que se aprueba un grado de material, cambiar de proveedor puede llevar tiempo y puede implicar una validación repetida. Los programas de vehículos suelen durar de 5 a 7 años, lo que respalda la visibilidad de la demanda después de la calificación. Es probable que las normas de contenido reciclado afecten primero al suministro de fabricantes de equipos originales porque los fabricantes de vehículos deben documentar el cumplimiento a nivel de programa.
El mercado de posventa ofrece oportunidades para el cuero sintético, las telas, las alfombras y los adornos de repuesto con diferentes condiciones de precios y márgenes. Este canal tiene menos barreras de aprobación formales que el suministro directo a fabricantes de equipos originales. También puede enfrentar un mayor escrutinio donde los materiales no probados generan preocupaciones sobre el aire de cabina o el olor. La demanda sigue siendo relevante en regiones con flotas de vehículos más antiguas y mercados de reparación activos. Su menor escala no elimina su valor como canal para la sustitución, la personalización y la renovación básica de interiores.
Análisis Geográfico
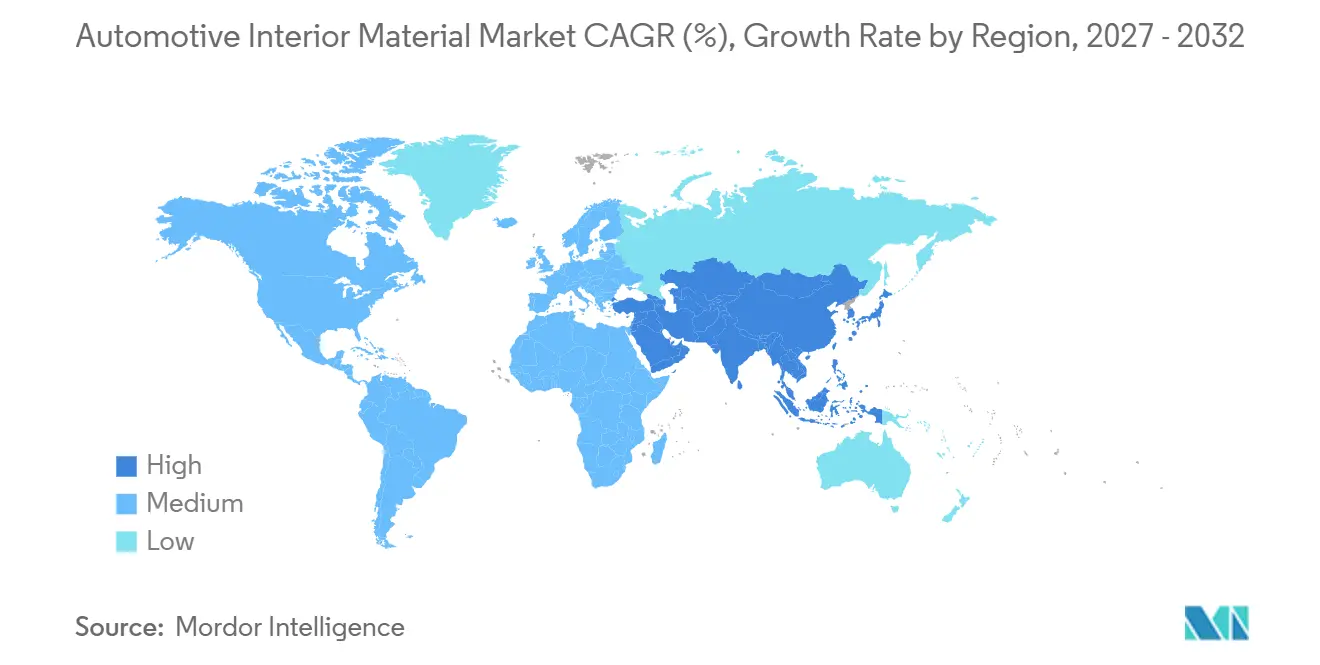
Asia-Pacífico representó el 44,62% de la participación del mercado de materiales de interior automotriz en 2026 y se prevé que crezca a una CAGR del 6,75% hasta 2032. La región combina una alta producción de vehículos con una rápida adopción de las características de diseño de cabina para vehículos eléctricos. Las marcas chinas como BYD, NIO, Geely y SAIC adquieren cuero sintético premium, compuestos poliméricos con bajo contenido de COV y materiales de superficie inteligente en grandes volúmenes. Esta demanda cambia la planificación de capacidad de los proveedores de primer nivel. Los proveedores regionales están avanzando en opciones de TPU con menor huella de carbono para aplicaciones automotrices. Japón y Corea del Sur contribuyen con módulos avanzados integrados con sensores y cuero sintético de alta calidad para programas de exportación.
India añade demanda a medida que los proveedores de primer nivel establecen capacidad de fabricación antes del crecimiento proyectado de la producción de vehículos. Europa sigue siendo muy influyente porque los programas de vehículos premium se concentran en Alemania, Francia, Italia y el Reino Unido. Los requisitos europeos dan forma a la reformulación de adhesivos, espumas y polímeros en las cadenas de suministro globales. BMW informó que los materiales secundarios representan un tercio del total de materiales utilizados en el iX3.
América del Norte está respaldada por el alto contenido de interior por vehículo en los Estados Unidos y Canadá, junto con una base de fabricación de primer nivel sustancial en México. Toyota Boshoku inauguró su planta inteligente TBWK de 225 millones de USD en Hopkinsville, Kentucky Occidental, en diciembre de 2025 para producir piezas de mecanismo de estructura de asientos. América del Sur sigue siendo más orientada al mercado de posventa, con Brasil y Argentina apoyando la demanda de polímeros, telas y cuero básico en flotas dominadas por vehículos de motor de combustión interna. La adopción de materiales premium está limitada por el poder adquisitivo. Oriente Medio y África siguen siendo oportunidades en etapa temprana a medida que Arabia Saudita y los Emiratos Árabes Unidos importan más vehículos premium. Sudáfrica y Egipto apoyan las cadenas de suministro regionales del mercado de posventa.
Panorama Competitivo
El mercado de materiales de interior automotriz está moderadamente concentrado entre los integradores de primer nivel y fragmentado entre los proveedores de materias primas. Esta estructura distribuye el poder de fijación de precios entre productores químicos, compounders, fabricantes de componentes y proveedores de vehículos. BASF, Covestro, Dow, SABIC, LyondellBasell, Teijin y Toray compiten en formulaciones y credenciales de sostenibilidad certificadas. El precio sigue siendo importante, pero la aprobación de materiales y el soporte de ingeniería pueden ser más decisivos. El ciclo de calificación de fabricantes de equipos originales de 18 a 36 meses fomenta las relaciones de codesarrollo. Una vez que se califica un grado, esa relación puede crear una posición de ingresos más duradera para el proveedor.
Los proveedores están ampliando sus carteras de contenido reciclado y persiguiendo programas de materiales en circuito cerrado. Covestro desarrolló un programa de policarbonato utilizando material de faros al final de su vida útil con Volkswagen y NIO. El programa utiliza el rendimiento del material y la trazabilidad para elevar los costos de cambio más allá de una comparación básica de precios. Antolin y UltraSense están desarrollando controles de superficie inteligente integrados para una plataforma de vehículos global. Estas acciones muestran cómo los proveedores están combinando el desarrollo de materiales con la integración de sistemas.
Los principales proveedores también se están posicionando en ubicaciones de alto crecimiento y en áreas de diseño donde las barreras de calificación son altas. Los materiales de contenido reciclado trazables que cumplen los requisitos acústicos y de COV siguen siendo una oportunidad en el segmento de vehículos de volumen medio. Las alternativas al cuero de diseño biológico y los sustitutos del cuero a base de poliolefinas también amplían la competencia en los materiales de superficie. Las normas de circularidad europeas hacen que la trazabilidad certificada del contenido reciclado sea más importante durante la calificación de materiales. El mercado de materiales de interior automotriz recompensa, por tanto, a los proveedores que pueden proporcionar validación técnica, materias primas seguras y documentación de forma conjunta.
Líderes de la Industria de Materiales de Interior Automotriz
-
BASF SE
-
Covestro AG
-
Dow Inc.
-
SABIC
-
LyondellBasell Industries N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Interior Automotriz Empresas cubiertas en este informe
- BASF SE
- Covestro AG
- Dow Inc.
- SABIC
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Kuraray Co., Ltd.
- Teijin Limited
- Borouge International
- Continental AG
- Seiren Co., Ltd.
- Bader GmbH
- Lear Corporation
- Adient plc
- FORVIA SE
- Yanfeng Automotive Interiors
Desarrollos recientes de la industria en Mercado de Materiales de Interior Automotriz
- Agosto de 2026: Dow y Adient lanzaron comercialmente SPECFLEX REN, una espuma de poliuretano para asientos biocircular certificada por ISCC PLUS que utiliza materias primas renovables con atribución de balance de masa.
- Junio de 2026: La mezcla de policarbonato Bayblend T85X R35 CQ de Covestro, con un 35% de contenido reciclado posconsumo, fue adoptada para componentes de interior visibles del Lexus ES desarrollados con Toyota, Toyota Motor Kyushu y Kojima Industries.
- Mayo de 2026: Teknor Apex lanzó Crealen R, una línea de compuestos de polipropileno reciclado con hasta un 70% de contenido reciclado posconsumo para adornos de interior visibles y semivisibles y piezas de HVAC.
- Febrero de 2026: Adient lanzó Sculpted Soft Trim, un producto de tapizado de asientos que ofrece nuevas opciones de diseño, con varios fabricantes de equipos originales que se espera lo adopten en vehículos de producción 2026.
- Enero de 2026: FORVIA aseguró más de 1.000 millones de USD en negocios nuevos y ampliados de un importante fabricante de automóviles europeo en sus grupos de Asientos, Interiores e Iluminación, incluyendo asientos completos, paneles de instrumentos y paneles de puertas de fibra natural.
Alcance del Informe Global del Mercado de Materiales de Interior Automotriz
El alcance incluye la segmentación por tipo de material (polímeros (polipropileno, acrilonitrilo butadieno estireno, poliuretano, cloruro de polivinilo, policarbonato), cuero genuino, cuero sintético, telas/textiles, compuestos y otros (metales, madera y fibras naturales)), aplicación (tablero/panel de instrumentos, asientos, paneles y adornos de puertas, revestimientos de techo, revestimiento de suelo y alfombras, consola central, pilares y adornos, y otras aplicaciones), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, y vehículos comerciales medianos y pesados), tipo de propulsión (vehículos de motor de combustión interna y vehículos eléctricos), y canal de ventas (fabricante de equipos originales y posventa). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
Resumen de la segmentación
| Polímeros | Polipropileno |
| Acrilonitrilo Butadieno Estireno | |
| Poliuretano | |
| Cloruro de Polivinilo | |
| Policarbonato | |
| Cuero Genuino | |
| Cuero Sintético | |
| Telas/Textiles | |
| Compuestos | |
| Otros | Metales |
| Madera | |
| Fibras Naturales |
| Tablero/Panel de Instrumentos |
| Asientos |
| Paneles y Adornos de Puertas |
| Revestimientos de Techo |
| Revestimiento de Suelo y Alfombras |
| Consola Central |
| Pilares y Adornos |
| Otras Aplicaciones |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos |
| Fabricante de Equipos Originales |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Irán | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Polímeros | Polipropileno |
| Acrilonitrilo Butadieno Estireno | ||
| Poliuretano | ||
| Cloruro de Polivinilo | ||
| Policarbonato | ||
| Cuero Genuino | ||
| Cuero Sintético | ||
| Telas/Textiles | ||
| Compuestos | ||
| Otros | Metales | |
| Madera | ||
| Fibras Naturales | ||
| Por Aplicación | Tablero/Panel de Instrumentos | |
| Asientos | ||
| Paneles y Adornos de Puertas | ||
| Revestimientos de Techo | ||
| Revestimiento de Suelo y Alfombras | ||
| Consola Central | ||
| Pilares y Adornos | ||
| Otras Aplicaciones | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Propulsión | Vehículos de Motor de Combustión Interna | |
| Vehículos Eléctricos | ||
| Por Canal de Ventas | Fabricante de Equipos Originales | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Irán | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de interior automotriz?
El mercado fue valorado en 64,81 mil millones de USD en 2026 y se prevé que crezca desde 67,58 mil millones de USD en 2027 hasta 83,29 mil millones de USD para 2032, a una CAGR del 4,27%.
¿Qué categoría de material lidera los interiores automotrices?
Los polímeros lideran con una participación del 42,35% en 2026, mientras que se prevé que el cuero sintético sea el material de más rápido crecimiento con una CAGR del 6,13% hasta 2032.
¿Por qué son importantes los vehículos eléctricos para los proveedores de materiales de interior?
Se prevé que los vehículos eléctricos crezcan a una CAGR del 8,55% y necesitan soluciones acústicas mejoradas, ligeras y de superficie premium.
¿Qué región lidera la demanda de materiales de interior automotriz?
Asia-Pacífico representó el 44,62% del valor de mercado de 2026 y se prevé que registre la tasa de crecimiento regional más alta, una CAGR del 6,75% hasta 2032.