
Marktgröße und Marktanteil für Automobil-Innenraummaterialien
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 67.58 Milliarden US-Dollar |
| Marktgröße (2032) | 83.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
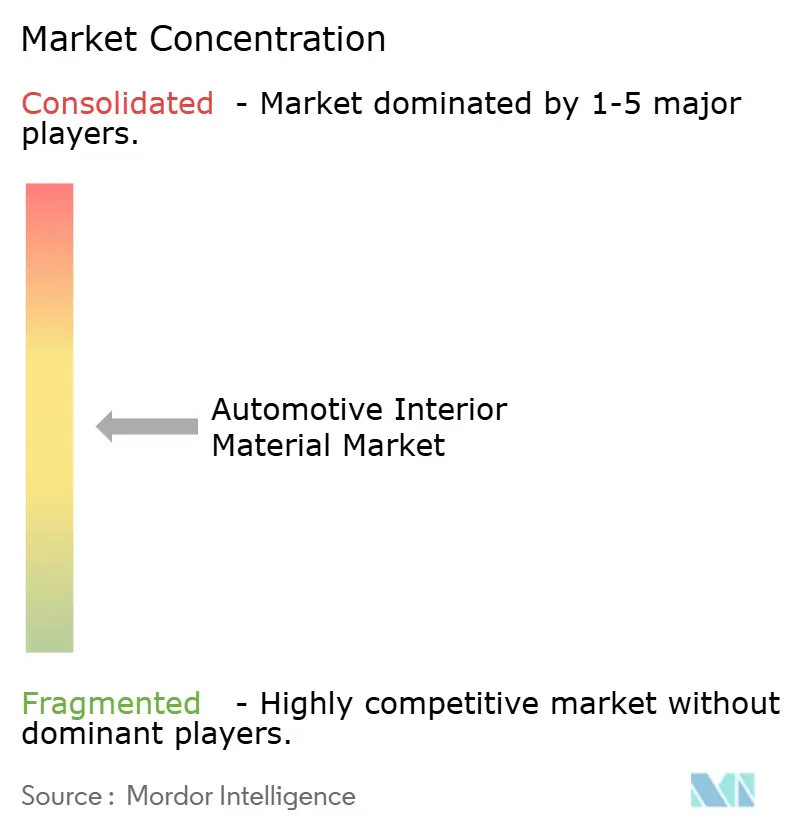
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobil-Innenraummaterialien von Mordor Intelligence
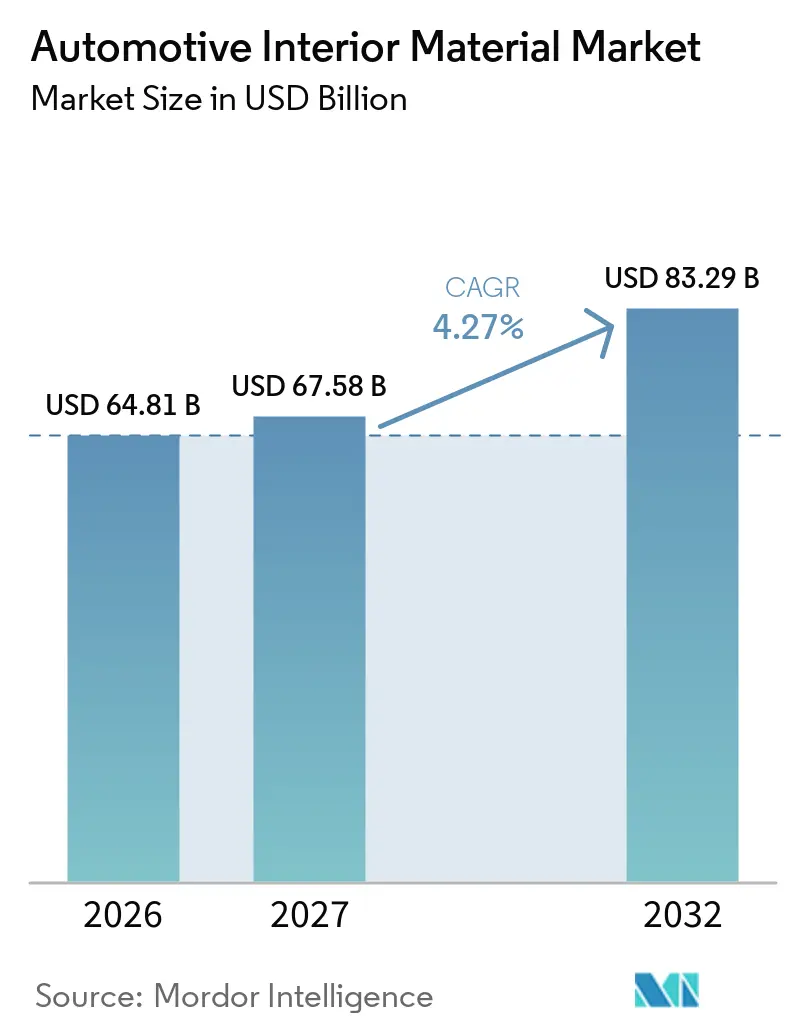
Die Marktgröße für Automobil-Innenraummaterialien wurde im Jahr 2026 auf 64,81 Milliarden USD geschätzt und wird voraussichtlich von 67,58 Milliarden USD im Jahr 2027 auf 83,29 Milliarden USD bis 2032 wachsen, was einem CAGR von 4,27 % zwischen 2027 und 2032 entspricht. Der Markt für Automobil-Innenraummaterialien befindet sich im Wandel, da Innenraumoberflächen nun das Fahrzeuggewicht, den Kabinenschall, die Wärmeregelung und die digitalen Bedienelemente beeinflussen. Die Elektrifizierung von Fahrzeugen erhöht die Nachfrage nach akustischen und thermischen Systemen, die für leisere Fahrgastzellen ausgelegt sind. Emissionsvorschriften fördern zudem leichtere Materialien für Innenraumkomponenten. Die EU-Kreislaufwirtschaftsvorschriften machen recycelten Kunststoffanteil zu einer Beschaffungsanforderung für in der Region verkaufte Fahrzeuge. Diese Bedingungen begünstigen Lieferanten, die VOC-arme, leichtere und rückverfolgbare Materialien frühzeitig in Fahrzeugprogrammen qualifizieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Polymere im Jahr 2026 einen Marktanteil von 42,35 % am Markt für Automobil-Innenraummaterialien, während Kunstleder bis 2032 voraussichtlich mit einem CAGR von 6,13 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 30,14 % des Marktanteils für Automobil-Innenraummaterialien auf Sitze, während für Mittelkonsolen bis 2032 ein CAGR von 5,75 % prognostiziert wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 82,33 % und werden voraussichtlich bis 2032 mit einem CAGR von 4,86 % wachsen.
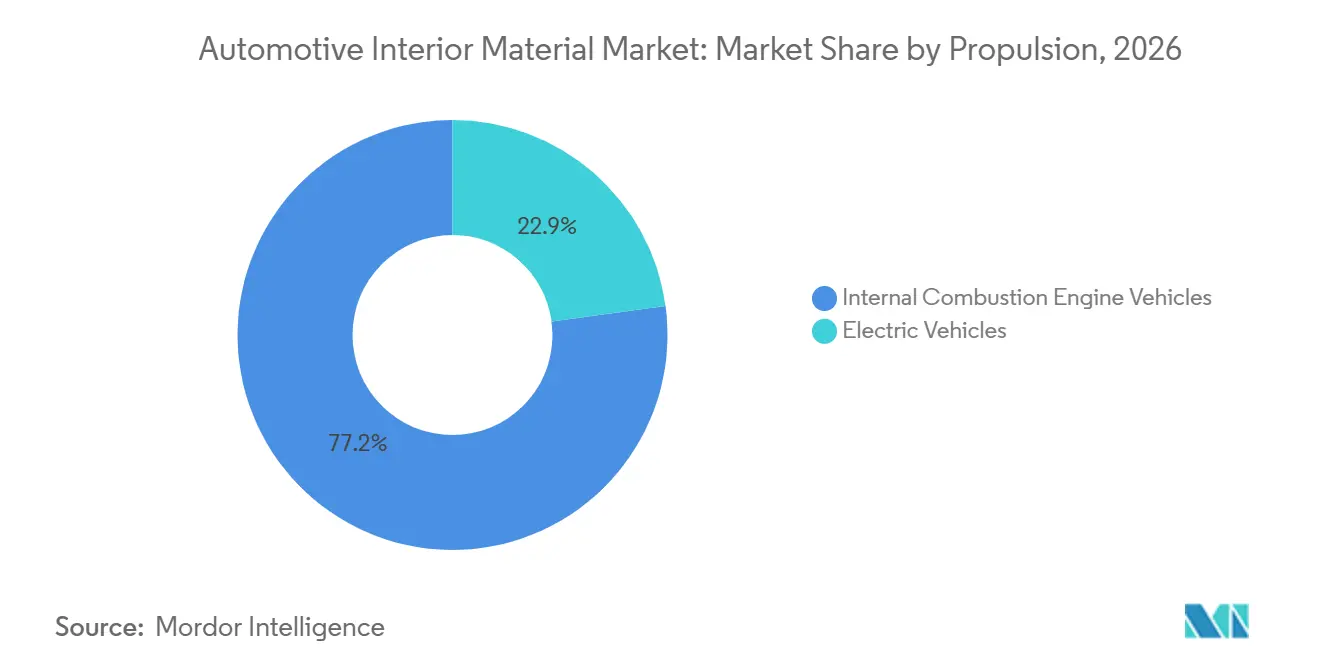
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 77,15 %, während für Elektrofahrzeuge bis 2032 ein CAGR von 8,55 % prognostiziert wird.
- Nach Vertriebskanal entfielen im Jahr 2026 87,24 % des Marktwerts auf die OEM-Versorgung, die bis 2032 voraussichtlich mit einem CAGR von 4,36 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 44,62 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,75 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Gewichtsreduzierung und Energieeffizienz | +1.1% | Global, höchste Intensität in Europa, China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Premium-Kabinenkomfort und Materialindividualisierung | +0.9% | Nordamerika, Europa und Premium-Segmente im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Neugestaltung der Elektrofahrzeugkabine und Lärmmanagement | +0.8% | China und Europa, mit Ausstrahlungseffekten auf Südostasien sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Recyclinganteil und Kreislaufmaterialien | +0.6% | Europa, mit regulatorischen Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Geschlossene Materialrückverfolgbarkeit für Innenraumkomponenten | +0.4% | Vorrangig Europa, gefolgt vom asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von Smart-Oberflächen und Funktionsmaterialien | +0.4% | Global, angeführt von chinesischen OEMs und europäischen Premiummarken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Gewichtsreduzierung und Energieeffizienz
Die Reduzierung der Innenraummasse ist Bestandteil der Materialvorgaben für neue Fahrzeugprogramme. Die europäischen Flottengrenzwerte für CO2, Chinas Phase-VI-Normen und die Anforderungen an die Batteriereichweite unterstützen diese Richtung. Technische Thermoplaste und Naturfaserverbundwerkstoffe werden zunehmend für Instrumententafeln, Türsubstrate und Dachhimmel in Betracht gezogen. Monomaterial-Designs können das Recycling unterstützen und gleichzeitig die Masse im Vergleich zu mehrschichtigen Laminaten reduzieren. Ein SAE-Papier aus dem Jahr 2026 berichtete über einen Bodenentkoppler aus recycelten Polyesterfasern mit NVH-Leistung vergleichbar mit Polyurethanschaum, bei geringerem Gewicht und niedrigerem CO2-Fußabdruck. ISO 12219-11:2025 fügt VOC-Charakterisierungsanforderungen hinzu, die die Bewertung der Kabinenluft auf Materialebene zu einem Bestandteil dieser Programme machen.
Premium-Kabinenkomfort und Materialindividualisierung
Der Markt für Automobil-Innenraummaterialien profitiert davon, dass chinesische Elektrofahrzeugmarken Soft-Touch- und Mehrfachtextur-Innenräume in Fahrzeugen unter 30.000 USD anbieten. Dies erhöht die Kundenerwartungen, die bisher mit Luxuslimousinen über 60.000 USD verbunden waren. Es setzt auch Fahrzeughersteller in anderen Regionen unter Druck, die Materialqualität zu verbessern, ohne die Fahrzeugpreise stark zu erhöhen. Bio-designte Lederalternativen werden gemeinsam mit Luxusfahrzeugpartnern entwickelt. Diese Materialien können recycelte Ausgangsstoffe, Pflanzenproteine und Biopolymere kombinieren. Im November 2025 stellten BASF und Hyundai Transys außerdem ein modulares Sitzkonzept vor, das Elastollan TPU und überkritisches Fluid-Injektionsschäumen verwendet, um einen leichten, VOC-armen, recycelbaren Schaum ohne chemische Treibmittel zu schaffen [1].
Neugestaltung der Elektrofahrzeugkabine und Lärmmanagement
Elektrofahrzeugplattformen verändern die akustischen Anforderungen an Innenraummaterialien. Ohne Motorgeräusche sind Straßen-, Wind- und Antriebsgeräusche für die Fahrzeuginsassen stärker wahrnehmbar. Schallschutzpakete müssen gleichzeitig Schalldämmung, Gewicht und Trennbarkeit am Lebensende bewältigen. Diese kombinierten Anforderungen stellen konventionelle Polyurethanschaumsysteme vor Herausforderungen. Flachboden-Elektrofahrzeugdesigns vergrößern zudem die gepolsterte Kabinenoberfläche über Sitze, Türen, Dachhimmel und Bodenbeläge hinweg. Der Markt für Automobil-Innenraummaterialien profitiert daher vom Wachstum der Elektrofahrzeuge, da neu formulierte und qualifizierte Materialien und nicht nur zusätzliches Volumen erforderlich sind.
Anforderungen an Recyclinganteil und Kreislaufmaterialien
Die europäischen Vorschriften machen Recyclinganteil von einer freiwilligen Angabe zu einer Anforderung an das Fahrzeugdesign. Die Verordnung (EU) 2026/1738 schreibt für neue Fahrzeugtypen, die ab 2032 genehmigt werden, einen Recyclingkunststoffanteil von 15 % vor, der bis 2036 auf 25 % steigt. Mindestens 20 % des recycelten Kunststoffanteils müssen aus Altfahrzeugen stammen [2]. Covestro gab bekannt, dass sein Bayblend T85X R35 CQ im Juni 2026 für ausgewählte Innenraumkomponenten des Lexus ES übernommen wurde. Dow und Adient brachten SPECFLEX REN im August 2026 kommerziell auf den Markt und nutzten dabei die ISCC PLUS-zertifizierte Zuordnung erneuerbarer Inhalte in Sitzschaum. Da die Materialqualifizierung in der Regel 18 bis 24 Monate dauert, haben Lieferanten und OEMs ein kürzeres Vorbereitungsfenster vor 2032.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polymer-, Leder- und Energiekosten | -0.6% | Global, mit höchster Empfindlichkeit im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| VOC-, Geruchs-, Fogging- und Sicherheitsqualifizierungsanforderungen | -0.5% | Global, mit strengen Vorschriften in China, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Inkonsistente Qualität recycelter Innenraumrohstoffe | -0.4% | Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Mehrkomponentenverbindung und der Trennung am Lebensende | -0.3% | Vorrangig Europa, mit zunehmender globaler Relevanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polymer-, Leder- und Energiekosten
Polypropylen, Polyurethan-Vorprodukte und PVC sind wichtige Ausgangsstoffe für Innenraumpolymere. Ihre Kosten können sich eher mit Rohölpreisen und Energietarifen als mit Fahrzeugproduktionsplänen bewegen. Die Materialpreise können daher von den Festpreisen in OEM-Lieferverträgen abweichen. Lederkosten stehen unter separatem Druck, da ein geringerer Rindfleischkonsum die Verfügbarkeit von Häuten auf entwickelten Märkten reduziert. Tier-1-Lieferanten können einen großen Teil dieses Risikos tragen, da Fahrzeugprogramme die Materialpreise häufig für 3 bis 5 Jahre festschreiben. Dies fördert die Substitution durch kostengünstigere Materialien, wenn Lieferanten Kostensteigerungen bei Einsatzstoffen nicht weitergeben können.
VOC-, Geruchs-, Fogging- und Sicherheitsqualifizierungsanforderungen
Kabinenluftanforderungen erhöhen Kosten und Zeitaufwand für Materialeinführungen im Markt für Automobil-Innenraummaterialien. Die REACH-Formaldehydbeschränkung legt einen Grenzwert von 0,062 mg/m3 für neue Fahrzeugmodelle fest, die nach dem 6. August 2027 auf dem europäischen Markt eingeführt werden [3]. VDA 275, überarbeitet im Juli 2025, aktualisiert die Formaldehydprüfmethode für geformte Innenraumverbundwerkstoffe. GM, Volkswagen und andere OEMs verwenden zudem unternehmensspezifische Kabinenluft- und Geruchsanforderungen. Diese separaten Genehmigungsprogramme können die Einführungszeiträume für Materialien um 6 bis 18 Monate verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kunstleder expandiert mit dem Wandel der ElektrofahrzeugkabinenpräferenzenPolymere hielten im Jahr 2026 einen Marktanteil von 42,35 % am Markt für Automobil-Innenraummaterialien. Polypropylen, ABS, Polyurethan, PVC und Polycarbonat werden für viele Komponenten in der gesamten Kabine eingesetzt. Ihre breite Verwendung spiegelt mechanische Festigkeit, Formgebungsflexibilität, Oberflächenoptionen und etablierte Lieferantenkompetenz wider. Echtleder bleibt in Premiumprogrammen wichtig, wo seine visuelle und haptische Position wertvoll bleibt. Es steht unter Druck durch synthetische Alternativen und durch verstärkte Aufmerksamkeit für Gerbchemie und Formaldehydemissionen. Verbundwerkstoffe, Stoffe, Metalle, Holzverkleidungen und Naturfasern bleiben relevant, wo akustische, visuelle oder haptische Anforderungen ihren Einsatz rechtfertigen.
Kunstleder wird voraussichtlich das am schnellsten wachsende Materialsegment sein, mit einem prognostizierten CAGR von 6,13 % von 2027 bis 2032. Die Marktgröße für Automobil-Innenraummaterialien bei Kunstleder wächst, da Elektrofahrzeughersteller tierfreie und VOC-arme Oberflächenmaterialien spezifizieren. Lederfreie Kabinenstrategien unterstützen die Nachfrage nach PU-basierten Alternativen, die ein konsistentes Erscheinungsbild und Verarbeitbarkeit bieten können. Elektrofahrzeugkabinen verwenden auch breitere, durchgehendere visuelle Oberflächen, was nahtlose Soft-Touch-Verkleidungen begünstigt. Lieferanten müssen dennoch Anforderungen an Haltbarkeit, Geruch, Abrieb und Wärmealterung erfüllen, bevor Materialien übernommen werden. Die schnellere Wachstumsrate spiegelt daher sowohl Designpräferenzen als auch die Notwendigkeit genehmigter Leistungsmerkmale wider.
Nach Anwendung:
Sitze bleiben am größten, während Mittelkonsolen am schnellsten wachsenSitze hielten im Jahr 2026 einen Marktanteil von 30,14 % am Markt für Automobil-Innenraummaterialien. Ein Sitz kombiniert Schaum, Bezugsmaterialien, Strukturmaterialien und akustische Rückenlagen in einer Komponente, die für die Fahrzeuginsassen sehr sichtbar ist. Jede Fahrzeugplattform erfordert neue Sitzmaterialspezifikationen, was die Bedeutung dieser Anwendung aufrechterhält. Im Januar 2026 sicherte sich FORVIA über 1 Milliarde USD an neuen und erweiterten Aufträgen von einem großen europäischen Automobilhersteller in den Bereichen Sitze, Innenausstattung und Beleuchtung, einschließlich kompletter Sitze, Instrumententafeln und Türverkleidungen aus Naturfasern für die nordamerikanische Produktion. Das Programm zeigt, dass Materialnachhaltigkeit zu einem Bestandteil der Beschaffungsentscheidungen bei Tier-1-Lieferanten wird.
Für Mittelkonsolen wird zwischen 2027 und 2032 ein CAGR von 5,75 % prognostiziert. Ihre Rolle wandelt sich von einem Stauraum zu einem wichtigen Interaktionsbereich in Elektrofahrzeug-Cockpit-Layouts. Dieser Wandel erhöht die Nachfrage nach Dekorfolien, sensorgeeigneten Oberflächen, haptischen Materialien und Lichtintegration. Antolin und UltraSense vereinbarten im November 2024, Smart-Surface-HMI-Bedienelemente für Verkleidungen, Mittelkonsolen und Türbedienelemente gemeinsam zu entwickeln. KURZ präsentierte auf der IAA 2025 eine Smart-Display-Mittelkonsole mit rPET-basiertem technischen Textil und kapazitiven Multi-Touch-Sensoren. Diese Beispiele zeigen, warum Mittelkonsolen Materialien erfordern, die Erscheinungsbild, Sensorik und Haltbarkeit vereinen.
Nach Fahrzeugtyp:
Personenkraftwagen bestimmen die NachfragemusterPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 82,33 % und werden voraussichtlich mit einem CAGR von 4,86 % wachsen. Diese Position spiegelt den globalen Fahrzeugproduktionsmix und den hohen Materialanteil in verbraucherorientierten Fahrzeugen wider. Die Automobil-Innenraummaterialbranche ist stark von Personenkraftwageneinführungen abhängig, da diese breite Innenraumerneuerungszyklen antreiben. Der Materialaufwand pro Personenfahrzeug variiert je nach Markenpositionierung und Fahrzeuggröße. Die Lücke zwischen Volumen- und Premiummaterialausgaben verringert sich, da chinesische Hersteller von Neuenergiefahrzeugen die Kabinenspezifikationen in Hochvolumenmodellen verbessern. Dies erhöht den durchschnittlichen Innenraummaterialanteil, ohne den Wandel auf traditionelle Luxusmodelle zu beschränken.
Leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge zusammen machten im Jahr 2026 einen erheblichen Anteil am Marktwert aus. Ihre Materialauswahl priorisiert Haltbarkeit, Reinigung und Wartungsfreundlichkeit mehr als visuelle Individualisierung. Die Nachfrage nach leichten Nutzfahrzeugen kann steigen, wenn Logistikflotten elektrifizieren und Flottenoperatoren strapazierfähige Oberflächen für geteilte Mobilität benötigen. Antimikrobielle Eigenschaften und Verschleißfestigkeit können in diesen Anwendungen wichtiger werden. Covestros Desmopan AIR TPU veranschaulicht Materialien, die auf Sitzanwendungen für geteilte Mobilität abzielen. Die Kategorie bleibt kleiner, kann aber Materialien aufnehmen, die zunächst für Personenfahrzeuge entwickelt wurden, wenn die Betriebsbedingungen eine längere Lebensdauer erfordern.
Nach Antrieb:
Elektrofahrzeuge erhöhen die Anforderungen an den InnenrauminhaltFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 77,15 %. Es wird erwartet, dass sie während des Prognosezeitraums einen erheblichen Volumenanteil behalten, insbesondere in Südamerika, Südostasien und Afrika. Lieferanten, die diese Plattformen bedienen, fügen Verbesserungen bei Recyclinganteil und Geruchsarmut vor den europäischen Compliance-Fristen hinzu. Dies schafft parallele Qualifizierungsarbeiten für Verbrennungsmotor- und Elektrofahrzeugprogramme. Lieferanten mit begrenzten technischen Ressourcen können vor schwierigen Entscheidungen zwischen Legacy-Fahrzeuganwendungen und zukünftigen Elektrofahrzeugplattformen stehen. Es wird erwartet, dass der Markt für Automobil-Innenraummaterialien eine wichtige Verbrennungsmotorbasis beibehält, während Elektrofahrzeugprogramme mehr Entwicklungsaufmerksamkeit auf sich ziehen.
Für Elektrofahrzeuge wird von 2027 bis 2032 ein CAGR von 8,55 % prognostiziert. Dies ist die höchste Wachstumsrate unter den Antriebssegmenten im Markt für Automobil-Innenraummaterialien. Elektrofahrzeuge benötigen zusätzliche akustische Behandlung, da das Fehlen von Motorgeräuschen als Maskierung Straßen- und Windgeräusche freilegt. Zell-zu-Chassis-Architekturen benötigen eine Verbesserung der Schalldämmung um 5 bis 40 dB zwischen 200 und 2.000 Hz im Vergleich zu Zell-zu-Pack-Layouts. Leichte Verbundwerkstoffe und Premiumoberflächen unterstützen zudem Fahrzeugreichweite, Kabinenkomfort und visuelle Differenzierung. Diese Anforderungen erhöhen den Bedarf an spezialisierter Materialformulierung und -validierung.
Nach Vertriebskanal:
OEM-Programme bieten Skalierung, Aftermarket bietet FlexibilitätDie OEM-Versorgung entfiel im Jahr 2026 auf 87,24 % des Marktwerts und wird voraussichtlich mit einem CAGR von 4,36 % wachsen. Der OEM-Kanal ist durch VOC-Tests, mechanische Genehmigungen und unternehmensspezifische Qualitätsstandards für Fahrzeuginnenraumluft geschützt. Sobald eine Materialklasse genehmigt ist, kann ein Lieferantenwechsel Zeit in Anspruch nehmen und wiederholte Validierungen erfordern. Fahrzeugprogramme laufen üblicherweise 5 bis 7 Jahre, was die Nachfragesichtbarkeit nach der Qualifizierung unterstützt. Vorschriften zum Recyclinganteil werden wahrscheinlich zuerst die OEM-Versorgung betreffen, da Fahrzeughersteller die Compliance auf Programmebene dokumentieren müssen.
Der Aftermarket bietet Möglichkeiten für Kunstleder, Stoffe, Teppiche und Ersatzverkleidungen mit unterschiedlichen Preis- und Margenkonditionen. Dieser Kanal hat weniger formale Genehmigungshürden als die direkte OEM-Versorgung. Er kann auch einer stärkeren Prüfung ausgesetzt sein, wenn nicht getestete Materialien Bedenken hinsichtlich Kabinenluft oder Geruch aufwerfen. Die Nachfrage bleibt in Regionen mit älteren Fahrzeugflotten und aktiven Reparaturmärkten relevant. Sein kleinerer Umfang mindert nicht seinen Wert als Kanal für Ersatz, Individualisierung und grundlegende Innenraumaufbereitung.
Geografische Analyse
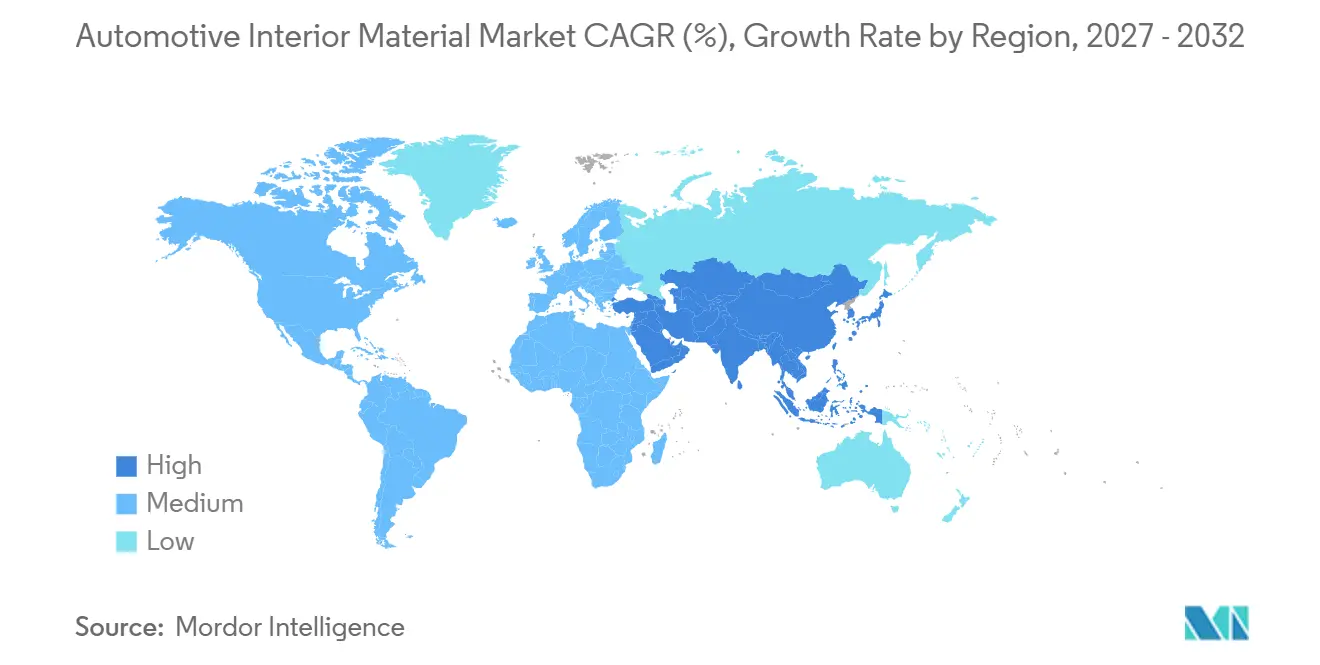
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 44,62 % am Markt für Automobil-Innenraummaterialien und wird bis 2032 voraussichtlich mit einem CAGR von 6,75 % wachsen. Die Region kombiniert hohe Fahrzeugproduktion mit rascher Übernahme von Elektrofahrzeugkabinen-Designmerkmalen. Chinesische Marken wie BYD, NIO, Geely und SAIC beziehen in hohen Stückzahlen Premium-Kunstleder, VOC-arme Polymerverbindungen und Smart-Surface-Materialien. Diese Nachfrage verändert die Kapazitätsplanung für Tier-1-Lieferanten. Regionale Lieferanten entwickeln kohlenstoffärmere TPU-Optionen für Automobilanwendungen. Japan und Südkorea tragen fortschrittliche sensorintegrierte Module und hochwertiges Kunstleder für Exportprogramme bei.
Indien erhöht die Nachfrage, da Tier-1-Lieferanten Fertigungskapazitäten im Vorfeld des prognostizierten Fahrzeugproduktionswachstums aufbauen. Europa bleibt sehr einflussreich, da Premiumfahrzeugprogramme in Deutschland, Frankreich, Italien und dem Vereinigten Königreich konzentriert sind. Europäische Anforderungen prägen die Neuformulierung von Klebstoffen, Schäumen und Polymeren in globalen Lieferketten. BMW berichtete, dass Sekundärmaterialien ein Drittel des im iX3 verwendeten Gesamtmaterials ausmachen.
Nordamerika wird durch hohen Innenrauminhalt pro Fahrzeug in den Vereinigten Staaten und Kanada sowie durch eine erhebliche Tier-1-Fertigungsbasis in Mexiko unterstützt. Toyota Boshoku eröffnete im Dezember 2025 sein 225 Millionen USD teures Smart-Werk Toyota Boshoku Western Kentucky (TBWK) in Hopkinsville zur Herstellung von Sitzrahmenmechanismusteilen. Südamerika bleibt stärker aftermarktorientiert, wobei Brasilien und Argentinien die Nachfrage nach Polymeren, Stoffen und einfachem Leder in verbrennungsmotordominierten Flotten unterstützen. Die Übernahme von Premiummaterialien wird durch die Kaufkraft eingeschränkt. Der Nahe Osten und Afrika bleiben Frühphasenmöglichkeiten, da Saudi-Arabien und die Vereinigten Arabischen Emirate mehr Premiumfahrzeuge importieren. Südafrika und Ägypten unterstützen regionale Aftermarket-Lieferketten.
Wettbewerbslandschaft
Der Markt für Automobil-Innenraummaterialien ist unter Tier-1-Integratoren mäßig konzentriert und unter Rohstofflieferanten fragmentiert. Diese Struktur verteilt die Preissetzungsmacht auf Chemieproduzenten, Compoundierer, Komponentenhersteller und Fahrzeuglieferanten. BASF, Covestro, Dow, SABIC, LyondellBasell, Teijin und Toray konkurrieren über Formulierungen und zertifizierte Nachhaltigkeitsnachweise. Der Preis bleibt wichtig, aber Materialgenehmigung und technische Unterstützung können entscheidender sein. Der 18- bis 36-monatige OEM-Qualifizierungszyklus fördert Co-Entwicklungsbeziehungen. Sobald eine Klasse qualifiziert ist, kann diese Beziehung eine dauerhaftere Umsatzposition für den Lieferanten schaffen.
Lieferanten erweitern ihre Portfolios mit Recyclinganteil und verfolgen geschlossene Kreislaufmaterialprogramme. Covestro entwickelte gemeinsam mit Volkswagen und NIO ein Polycarbonatprogramm unter Verwendung von Material aus Altscheinwerfern. Das Programm nutzt Materialleistung und Rückverfolgbarkeit, um die Wechselkosten über einen einfachen Preisvergleich hinaus zu erhöhen. Antolin und UltraSense entwickeln integrierte Smart-Surface-Bedienelemente für eine globale Fahrzeugplattform. Diese Maßnahmen zeigen, wie Lieferanten Materialentwicklung mit Systemintegration verbinden.
Die führenden Lieferanten positionieren sich auch in wachstumsstarken Standorten und in Designbereichen, in denen Qualifizierungsbarrieren hoch sind. Rückverfolgbare Materialien mit Recyclinganteil, die akustische und VOC-Anforderungen erfüllen, bleiben eine Marktlücke im mittleren Fahrzeugsegment. Bio-designte Lederalternativen und polyolefinbasierte Lederersatzstoffe erweitern zudem den Wettbewerb bei Oberflächenmaterialien. Die europäischen Kreislaufwirtschaftsvorschriften machen die zertifizierte Rückverfolgbarkeit von Recyclinginhalten bei der Materialqualifizierung wichtiger. Der Markt für Automobil-Innenraummaterialien belohnt daher Lieferanten, die technische Validierung, gesicherte Rohstoffe und Dokumentation gemeinsam bereitstellen können.
Marktführer in der Automobil-Innenraummaterialbranche
-
BASF SE
-
Covestro AG
-
Dow Inc.
-
SABIC
-
LyondellBasell Industries N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobil-Innenraummaterialien Unternehmen in diesem Bericht
- BASF SE
- Covestro AG
- Dow Inc.
- SABIC
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Asahi Kasei Corporation
- Kuraray Co., Ltd.
- Teijin Limited
- Borouge International
- Continental AG
- Seiren Co., Ltd.
- Bader GmbH
- Lear Corporation
- Adient plc
- FORVIA SE
- Yanfeng Automotive Interiors
Neueste Industrielle Entwicklungen in Markt für Automobil-Innenraummaterialien
- August 2026: Dow und Adient brachten SPECFLEX REN kommerziell auf den Markt, einen ISCC PLUS-zertifizierten bio-zirkulären Polyurethan-Sitzschaum, der massenbilanzierte erneuerbare Rohstoffe verwendet.
- Juni 2026: Covestros Polycarbonatmischung Bayblend T85X R35 CQ mit 35 % Post-Consumer-Recyclinganteil wurde für sichtbare Innenraumkomponenten des Lexus ES übernommen, die gemeinsam mit Toyota, Toyota Motor Kyushu und Kojima Industries entwickelt wurden.
- Mai 2026: Teknor Apex brachte Crealen R auf den Markt, eine Linie aus recycelten Polypropylenverbindungen mit bis zu 70 % Post-Consumer-Recyclinganteil für sichtbare und halbsichtbare Innenraumzierleisten und HVAC-Teile.
- Februar 2026: Adient brachte Sculpted Soft Trim auf den Markt, ein Sitzbezugsprodukt mit neuen Designoptionen, das voraussichtlich von mehreren OEMs in Fahrzeugen der Produktion 2026 übernommen wird.
- Januar 2026: FORVIA sicherte sich über 1 Milliarde USD an neuen und erweiterten Aufträgen von einem großen europäischen Automobilhersteller in den Bereichen Sitze, Innenausstattung und Beleuchtung, einschließlich kompletter Sitze, Instrumententafeln und Türverkleidungen aus Naturfasern.
Berichtsumfang des globalen Marktes für Automobil-Innenraummaterialien
Der Umfang umfasst die Segmentierung nach Materialtyp (Polymere (Polypropylen, Acrylnitril-Butadien-Styrol, Polyurethan, Polyvinylchlorid, Polycarbonat), Echtleder, Kunstleder, Stoffe/Textilien, Verbundwerkstoffe und sonstige (Metalle, Holz und Naturfasern)), Anwendung (Armaturenbrett/Instrumententafel, Sitze, Türverkleidungen und Zierleisten, Dachhimmel, Bodenbeläge und Teppiche, Mittelkonsole, Säulen und Zierleisten sowie sonstige Anwendungen), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge), Antriebstyp (Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge) und Vertriebskanal (Erstausrüster und Aftermarket). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
Segmentierungsübersicht
| Polymere | Polypropylen |
| Acrylnitril-Butadien-Styrol | |
| Polyurethan | |
| Polyvinylchlorid | |
| Polycarbonat | |
| Echtleder | |
| Kunstleder | |
| Stoffe/Textilien | |
| Verbundwerkstoffe | |
| Sonstige | Metalle |
| Holz | |
| Naturfasern |
| Armaturenbrett/Instrumententafel |
| Sitze |
| Türverkleidungen und Zierleisten |
| Dachhimmel |
| Bodenbeläge und Teppiche |
| Mittelkonsole |
| Säulen und Zierleisten |
| Sonstige Anwendungen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Elektrofahrzeuge |
| Erstausrüster |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Iran | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polymere | Polypropylen |
| Acrylnitril-Butadien-Styrol | ||
| Polyurethan | ||
| Polyvinylchlorid | ||
| Polycarbonat | ||
| Echtleder | ||
| Kunstleder | ||
| Stoffe/Textilien | ||
| Verbundwerkstoffe | ||
| Sonstige | Metalle | |
| Holz | ||
| Naturfasern | ||
| Nach Anwendung | Armaturenbrett/Instrumententafel | |
| Sitze | ||
| Türverkleidungen und Zierleisten | ||
| Dachhimmel | ||
| Bodenbeläge und Teppiche | ||
| Mittelkonsole | ||
| Säulen und Zierleisten | ||
| Sonstige Anwendungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor | |
| Elektrofahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Iran | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automobil-Innenraummaterialien?
Der Markt wurde im Jahr 2026 auf 64,81 Milliarden USD geschätzt und wird voraussichtlich von 67,58 Milliarden USD im Jahr 2027 auf 83,29 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,27 %.
Welche Materialkategorie führt bei Automobil-Innenräumen?
Polymere führen mit einem Anteil von 42,35 % im Jahr 2026, während Kunstleder mit einem CAGR von 6,13 % bis 2032 das am schnellsten wachsende Material sein wird.
Warum sind Elektrofahrzeuge für Innenraummateriallieferanten wichtig?
Für Elektrofahrzeuge wird ein CAGR von 8,55 % prognostiziert, und sie benötigen verbesserte akustische, leichte und hochwertige Oberflächenlösungen.
Welche Region führt bei der Nachfrage nach Automobil-Innenraummaterialien?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 44,62 % und wird voraussichtlich die höchste regionale Wachstumsrate mit einem CAGR von 6,75 % bis 2032 verzeichnen.